エグゼクティブサマリー
この業界をひと言で表すと、世界需要の急拡大の中で、顧客の設計に入り込み、認定済みの良品供給能力を確保した企業へ価値が集まる産業である。日本の市場規模、日本国内の生産、日本企業の競争力は別の物差しである。成長市場への参加方法は、製品・工程ごとに選ぶ。
要点
- 市場は拡大しているが、日本と製品別の差が大きい。 2025年の世界販売額は7,956.40億米ドル、前年比+26.2%である一方、日本向けは447.23億米ドル、−4.3%であった。日本の構成比約5.6%は販売先の比率であり、日本企業のシェアではない。(WSTS「2026年春季予測」)
- 国内生産と国内需要は連動し切らない。 2025年の国内集積回路生産額は2兆9,848.44億円、+10.4%であった。輸出、製品構成、通貨等の違いがあるため、製造投資は国内需要だけで判断しない。(JEITA「2025年生産実績」)
- 競争は設計・製造・顧客接点を組み合わせる方向へ進む。 ソニーとTSMC〈台灣積體電路製造〉は次世代センサー合弁の確定契約を締結し、2029年量産を計画する。ルネサスのAltium買収も、顧客の設計プロセスを取り込む動きである。(ソニー・TSMC「合弁確定契約」)(ルネサス「Altium買収完了」)
- 政策支援は供給・販売の保証ではない。 日本の産業基盤支援と並行して、米国の輸出審査・関税、EUの製品保守・報告義務にも対応する。対象品、用途、施行日を取引単位で管理することが経営課題になる。(経産省「産業基盤強化フレーム」)(米BIS「輸出審査方針変更」)(欧州委「サイバーレジリエンス法」)
- AIは需要と業務の両方を変える。 設計・検証や製造分析には導入事例があるが、エージェントの効果目標やフィジカルAIの協業を、量産で検証済みの効果と混同してはならない。(シノプシス「ルネサス検証事例」)(Rapidus「設計AI協業」)
経営・企画部門への示唆
- 大手はメモリとそれ以外で投資の規律を分ける。メモリの増設は顧客の数量保証や前払いを条件に段階化し、日本の新しい能力が立ち上がる2028〜2029年の価格調整に備えて、稼働の下限を着工前に決める。
- 日本市場は円建てで5.5%減ったが、国内の集積回路・半導体素子の生産は約10%増えた。工場投資は輸出先顧客の採用で判断し、センサーやマイコンは合弁型の製造能力と顧客の設計環境への参入で採用を取りにいく。
- 中堅・中小と新規参入は、成熟品の価格競争ではなく長期供給、検証、設計受託から入る。在庫の積み増しの比率、支援の段階条件、協議先が契約へ進む割合、輸出審査の実務負担は一次調査で確かめる。
業界データまとめ
世界の拡大率を、そのまま日本の需要や個別デバイスの成長率として使うことはできない。以下では、日本向け販売、国内生産、国内製造事業所、企業連結売上を区別し、年次比較は確定済みの2025年を基準とする。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 日本向け半導体販売額447.23億米ドル。国内生産額や日本企業の世界売上ではない | 2025年実績、2026年春季公表値 | WSTS「2026年春季予測」 |
| 市場の伸び | 日本向け半導体販売額の前年比−4.3%。上記と同じWSTS系列 | 2025年実績 | WSTS「2026年春季予測」 |
| 事業者数 | 199事業所(計算):細分類2813「半導体素子製造業〈光電変換素子を除く〉」90+2814「集積回路製造業」109。企業数ではなく、個人経営を除く製造事業所数 | 2021年6月1日現在 | 総務省・経産省「2021年経済センサス・製造業第1表」 |
| 従業者数 | 8万152人(計算):上記2813の2万2,899人+2814の5万7,253人。設計専業・商社等を含む業界全体とは範囲が異なる | 2021年6月1日現在 | 総務省・経産省「2021年経済センサス・製造業第1表」 |
| 平均年収 | 602.66万円(計算)。中分類「電子部品・デバイス・電子回路製造業」、一般労働者・男女計・企業規模計10人以上。月額39.25万円×12+年間賞与その他特別給与額131.66万円 | 2025年調査 | 厚労省「2025年賃金構造基本統計」 |
| 上位3社の売上高 | キオクシアHD 2兆3,376.28億円/ソニーグループI&SS分野2兆1,515.33億円/ルネサス1兆3,212.12億円。国内主要上場3社の比較であり、世界順位ではない。ソニーは分野間売上を含む | 前2社2026年3月期、ルネサス2025年12月期 | キオクシア「2026年3月期決算短信」 ソニー「2026年3月期20-F」 ルネサス「2025年財務報告」 |
| 世界市場 | 世界半導体販売額7,956.40億米ドル(前年比+26.2%)。うち日本447.23億米ドル、約5.6%(計算) | 2025年実績、2026年春季公表値 | WSTS「2026年春季予測」 |
| 世界半導体販売額・3か月移動平均 | 月額1,597.4億米ドル、前年同月比+144.3%、前月比+8%。単月の未平滑化売上ではない | 2026年8月 | SIA「2026年8月販売統計」 |
| 国内集積回路生産額 | 2兆9,848.44億円(前年比+10.4%)。経済産業省生産動態統計をJEITAが掲載 | 2025年年間 | JEITA「2025年生産実績」 |
| 国内半導体素子生産額 | 1兆769.63億円(前年比+10.0%)。集積回路と別区分であり、統計上の製品範囲に従う | 2025年年間 | JEITA「2025年生産実績」 |
市場の地域区分は需要・販売先の所在を示し、企業の国籍や製造立地のシェアとは一致しない。円建て国内生産と米ドル建て日本向け販売は通貨・対象が違うため、増減の差を国内シェアの増減とは解釈しない。賃金の「年間賞与その他特別給与額」は調査票所定の対象期間に基づくため、計算値は会計年度の実支給年収ではない。
AI・フィジカルAIの影響と経営の打ち手
AIは半導体需要と設計・製造業務の両方を変えるため、需要獲得と自社工程改善を別々に採算評価する。フィジカルAIは現実を認識して動くロボット・自律機械を指し、文章や設計操作を扱う生成AI・AIエージェントと区別する。
影響の全体像
本稿の工程マップは「製品企画・顧客仕様→設計・検証→前工程→後工程・検査→販売・採用支援」である。表の普及時期は、2026年11月を起点とした、公開情報からの分析であり、企業の量産保証ではない。「データ・IoT」には、生成AIではない従来型機械学習と工程データ分析を含める。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 製品企画・顧客仕様 | 自律機械の仮想環境で認識・制御に必要な半導体仕様を検証 | フィジカルAI | 実証中 | 3〜5年 | 日本のロボット・製造企業との協業。工場への全面実装を示すものではない。エヌビディア「日本企業との協業」 |
| 設計・検証 | 設計資料の検索支援、スクリプトや検証用記述の生成支援 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 早期利用顧客を含む限定的な実用。シノプシス「EDA向けAI機能拡張」 |
| 設計・検証 | 複数ツールをまたぐ作業の調整と設計時間短縮 | 生成AI・AIエージェント | 実証中 | 3〜5年 | Rapidus・ケイデンスの協業。短縮効果は目標値。Rapidus「設計AI協業」 |
| 前工程 | 装置異常、条件変動、歩留まり低下の原因探索 | データ・IoT | 実用(導入事例あり) | 2年以内 | キオクシアの製造・計測データ分析。キオクシア「AI工場事例」 |
| 前工程(ウェハー検査) | 微細な欠陥画像の選別、検査結果の分類・分析 | データ・IoT | 実用(導入事例あり) | 2年以内 | TSMCのウェハー欠陥分類の事例。後工程(組立・最終検査)への導入を示すものではない。エヌビディア「TSMC協業」 |
| 販売・採用支援 | ロボット顧客と仮想検証を共有し、採用品の性能を確認 | フィジカルAI | 実証中 | 3〜5年 | ファナックのデジタルツイン・ロボット学習の取り組み。半導体営業への波及は、分析による見立て。ファナック「フィジカルAI」 |
業務と需要はどう変わるか
第一に、需要評価は「演算チップの個数」から、演算・メモリ・通信・実装を組み合わせたシステム制約の評価へ移る。WSTSによる2026年上期の世界市場は7,020億米ドル、前年同期比+102%であり、メモリは+305%、ロジックは+45%であった。収益機会はAI関連製品全体へ均等には広がらない。推論を現場へ移すフィジカルAIでは、消費電力、応答遅延、センサー入力、故障時の挙動が購買条件になる。用途別の追加市場規模は、本稿では対象外とする。(WSTS「2026年Q2公表」)
第二に、設計者の作業は、手順を逐次入力する仕事から、制約を与え、候補を比較し、結果を承認する仕事へ変わる。シノプシスは、生成AIを組み込んだCopilotを公表し、早期利用顧客での利用を示している。一方、ルネサスのVSO.ai利用は検証の探索・最適化の事例であり、生成AIによる設計の全面自動化とは異なる。検証改善の数値は提供企業の公表値であり、再現性は別に確かめる。(シノプシス「EDA向けAI機能拡張」)(シノプシス「ルネサス検証事例」)
第三に、工程を横断するエージェントは、個人の作業時間より、設計の手戻りと待ち時間を減らす可能性がある。Rapidusとケイデンスは2026年7月、RaadsとInnoStack AI Super Agentの連携を発表し、従来フローに対する設計TATの最大2倍の改善を目標としている。これは協業段階の提供企業の目標であり、量産品で確認済みの効果ではない。打ち手は、実行ログ、PDKの版、制約変更、承認を保存し、自動処理を追跡できるようにすることである。(Rapidus「設計AI協業」)
第四に、製造現場では、熟練者が異常発生後に調べる運用から、装置・計測データで候補原因を絞り込む運用への移行が進む。キオクシアは2025年2月時点で1日30億点超のデータを生成し、歩留まり・生産安定化に分析技術を利用していると公表した。TSMCについても検査や工程管理の導入事例がある。ただし、エヌビディアとの工場デジタルツイン「FabTwin」は検討の説明であり、導入済み工程とは別である。量産への反映前に、影響するロットと品質確認方法を定めておく。(キオクシア「AI工場事例」)(エヌビディア「TSMC協業」)
第五に、フィジカルAIは当面、半導体工場内の人型ロボットより、半導体を使う顧客側の仕様変更に大きく効くと考えられる。日本のロボット企業とエヌビディアによる協業は進むが、クリーンルームでの既存の自動搬送を、そのまま自律認識・判断を伴うフィジカルAIの導入実績に数えることはできない。汚染管理、微振動、装置との接続、停止時の安全を含めた適格性確認が必要であり、半導体量産現場での広範な導入効果を示す公開資料は限られる。(エヌビディア「日本企業との協業」)(ファナック「フィジカルAI」)
主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| シノプシス | 米国 | Copilot、VSO.ai | 設計操作支援、検証探索。両者の技術は異なる | 展開済み。ルネサスのVSO.ai利用を確認。Copilotの国内導入範囲は別途確認が必要。シノプシス「ルネサス検証事例」 |
| ケイデンス | 米国 | Cerebrus、InnoStack | 配置配線最適化、設計エージェント連携 | 展開済み。ルネサスのCerebrus利用とRapidusとの協業。ケイデンス「Cerebrus導入事例」、Rapidus「設計AI協業」 |
| エヌビディア | 米国 | Omniverse、Cosmos、検査関連基盤 | 仮想検証、製造分析、ロボット開発 | 提携・実証あり。日本のロボット・製造企業との協業。エヌビディア「日本企業との協業」 |
| Rapidus | 日本 | Raads | 先端SoCの設計・製造連携 | 提携・実証あり。ケイデンスとの共同取り組み。Rapidus「設計AI協業」 |
| キオクシア | 日本 | 製造データ分析基盤 | メモリ工場の異常分析・歩留まり改善 | 展開済み。自社工場での活用。外販サービスを意味しない。キオクシア「AI工場事例」 |
| ファナック | 日本 | ロボット、仮想環境との連携 | 半導体を使う機械側の学習・検証 | 提携・実証あり。半導体工場内の導入実績とは区別。ファナック「フィジカルAI」 |
人材・収益・競争への影響
分析では、定型操作、回帰テスト選択、検査の一次分類に要する時間は減少し得るが、職種全体の雇用減少は断定できない。検証条件の定義、誤判定分析、設計データ管理、顧客との共同評価は増える。
再試作の回避や良品獲得で費用を削減できる一方、EDA・計算資源・データ整備費は増える。採算は、「仕様確定から初回合格までの総費用」で判断する。効果は値下げだけでなく、短納期や供給確度として回収する余地もある。
競争の主導権は、設計・製造データを持つ企業と、日常業務を囲い込むEDA・計算基盤企業の間で配分される。外部モデルへの設計情報送信、顧客秘密の学習利用、出力した回路の権利、誤設計の責任は契約で切り分ける。自律機械向けでは、平均精度だけでなく、低頻度の危険事象、通信断、故障時の動作まで顧客と合意しておく。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 既存設計を用いて検証時間・消費計算量・検出漏れを同時比較 | 共通 | 6か月以内 | 品質を落とさない適用範囲の特定 | 基準設計、同一条件、失敗事例 |
| 高 | PDK・設計IP・顧客回路の外部送信範囲を契約に明記 | 共通 | 導入前 | 秘密情報流出と権利紛争の抑制 | データ分類、保存先、削除・監査条件 |
| 高 | 装置・ウェハー・ロットの履歴を結び、異常分析を1工程から実装 | 大手 | 1年以内 | 不良原因探索と復旧時間の短縮 | 装置ID、時刻同期、計測条件の統一 |
| 高 | エージェントの変更履歴と人のサインオフを保存 | 共通 | 導入時 | 再現性・顧客説明力の確保 | 版管理、承認権限、停止手順 |
| 中 | ロボット顧客と消費電力・遅延・故障時挙動の評価セットを共同設計 | 共通 | 1〜2年 | 採用評価の早期化 | 実機ログ、仮想環境、責任分界 |
| 中 | 共同利用可能な設計環境で特定IP・検証サービスに集中 | 中堅・中小 | 1年以内 | 固定費を抑えた専門性の販売 | EDA利用権、受託契約、顧客データ隔離 |
注意点は、時間短縮だけでなく検出漏れ・再試作費も評価すること、工場間のデータ定義をそろえること、提供企業の最大改善率を標準効果に置かないことである。
業界の定義と市場構造
半導体産業は単一市場ではなく、異なる需要周期と競争条件を持つ製品群の集合である。日本の戦略では、世界全体の規模拡大を追うだけでなく、国内に残す設計・製造・顧客接点を製品群ごとに定める。
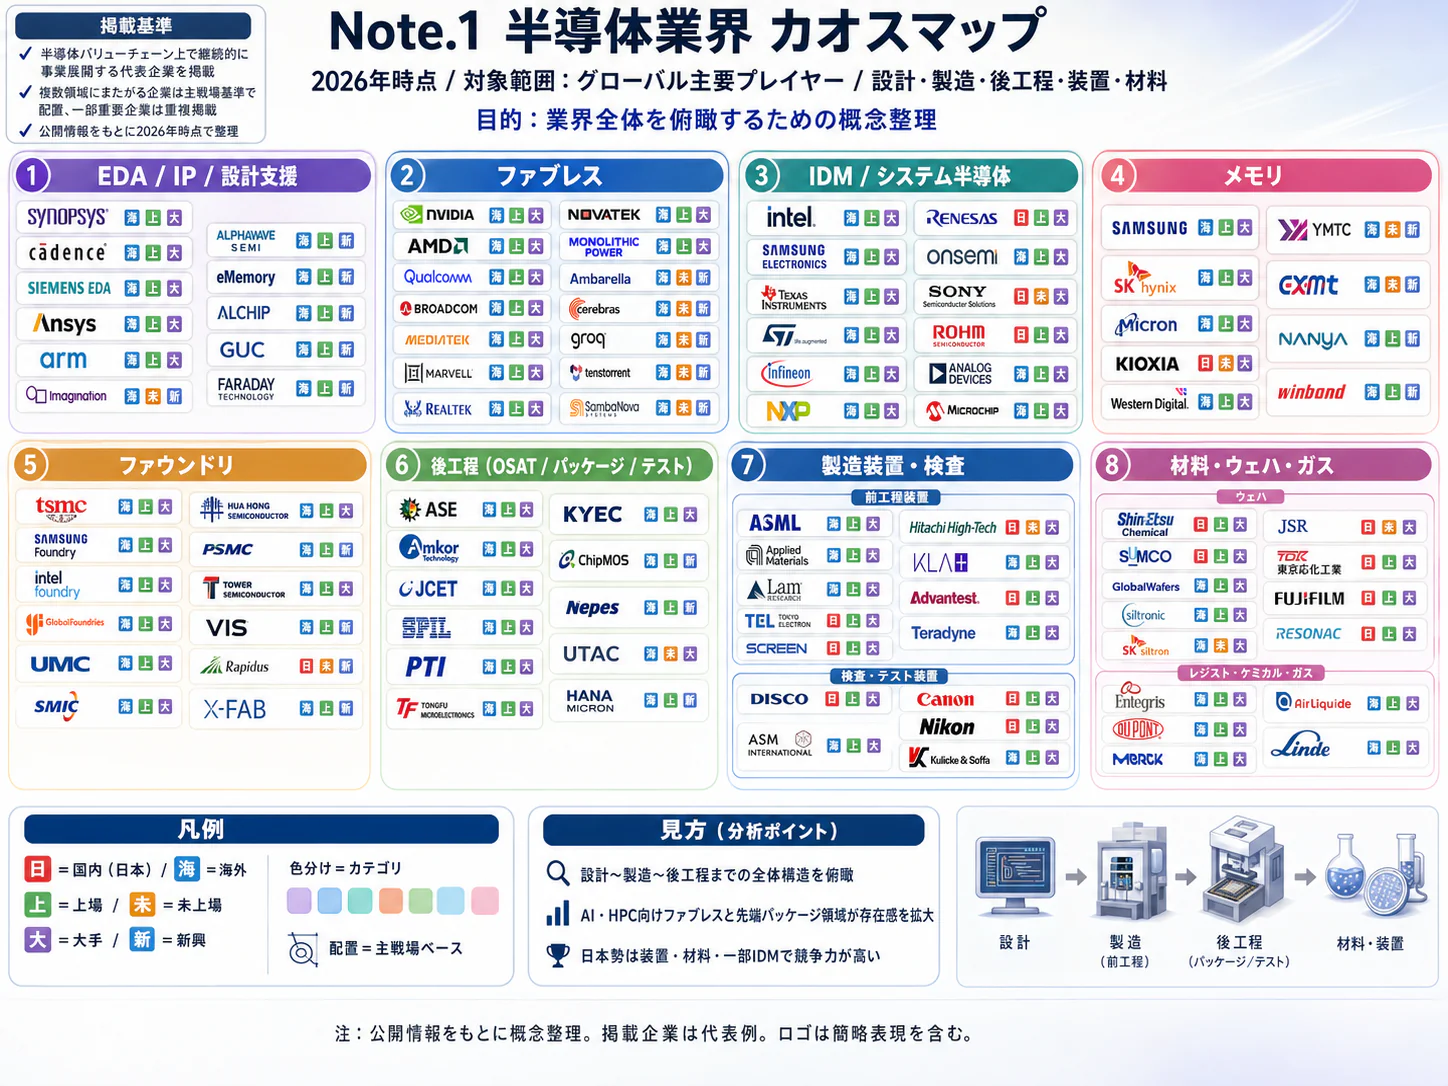
本稿は、ロジック、マイクロ、アナログ、メモリ、ディスクリート、光半導体、センサーのデバイス市場を対象とする。設計専業のファブレス、製造受託のファウンドリー、設計・製造を持つIDM、組立・検査受託のOSATを市場構造として扱う。製造装置・材料は供給制約に関係する範囲にとどめ、パワー半導体など個別製品の技術・企業比較は別記事に委ねる。
WSTSの2025年実績を製品別にみると、ロジックとメモリの伸びが他区分を大きく上回った。したがって「半導体市場の成長率」を車載マイコン、汎用アナログ、個別センサーの売上計画へ一律に適用することはできない。以下の金額は同じ春季公表資料の実績欄を用いている。(WSTS「2026年春季予測」)
| 製品区分 | 世界販売額・2025年 | 前年比 | 主な経営上の見方 |
|---|---|---|---|
| ロジック | 2,995.47億米ドル | +38.8% | 先端設計・製造・実装の組み合わせが重要 |
| メモリ | 2,300.42億米ドル | +39.0% | ビット出荷量、単価、製品構成を分けて判断 |
| アナログ | 865.19億米ドル | +8.7% | 用途別の採用期間、製品寿命、品種数が重要 |
| マイクロ | 848.67億米ドル | +7.9% | ソフトウエア互換性と顧客システムへの定着 |
| 光半導体 | 430.42億米ドル | +4.7% | 光電変換・発光など製品別に競争条件が異なる |
| ディスクリート | 307.28億米ドル | −1.0% | 成熟品でも需要・供給の不均衡が残る |
| センサー | 208.94億米ドル | +10.4% | 計測性能とシステムへの組み込みが価値を左右 |
出典は各行共通でWSTSの2026年春季資料である。区分の合計には公表値の丸め差があり、センサーと光半導体を企業の「イメージセンサー事業」と機械的に対応させない。(WSTS「2026年春季予測」)
過去5年の変化は、需要の増減に対して供給が遅れて反応する構造として理解できる。2021〜2022年の供給制約期を経て、2023年には需要減速・在庫調整が表面化し、2024年以降は回復と製品間格差が拡大した。WSTSの長期系列はこの循環を示すが、金額統計だけでは数量増と価格上昇を分離できない。(WSTS「販売長期系列」)
供給側では、工場建設だけでなく、装置導入、工程認定、歩留まり改善、顧客認定が要る。公表能力が、直ちに販売可能な良品へ変わるわけではない。Rapidusの2026年度計画も、試作・歩留まり改善と2027年の量産目標を区別している。市場構造を分析するときに見るのは、発表された投資額ではなく、認定済み能力と実際の供給開始時期である。(Rapidus「2026年度計画」)
顧客と需要の特性
半導体の購買は、量産時の部品発注より前に行われる設計採用で大勢が決まる。営業上の重要時点は見積依頼だけではなく、顧客の製品仕様、ソフトウエア、基板、製造委託先が固まる段階である。
| 顧客層 | 購買の決め手 | 主な関与部門・決定の流れ | 乗り換えの条件 |
|---|---|---|---|
| クラウド・通信・計算基盤企業 | システム性能、電力、供給量、実装適合 | 設計・基盤開発が評価し、調達・経営が供給契約を決定 | ソフトウエアとシステムの再検証負担が大きい |
| スマートフォン・PC等の機器企業 | 性能、面積、電池持続時間、価格、発売日 | 製品企画から回路設計・量産調達へ移行 | 次期機種では比較しやすいが、量産中の変更は重い |
| 自動車・産業機器企業 | 品質、長期供給、故障時挙動、変更管理 | 設計・品質保証が認定し、購買が条件交渉 | 再認定やソフト変更が必要で、安価だけでは切り替わらない |
| モジュール企業・EMS・販売代理店 | 納期、在庫、価格、需要変動への対応 | 最終顧客の指定と自社調達を組み合わせる | 互換性、最終顧客の承認、在庫負担に左右される |
上表は各社年次報告書の事業・リスク記載をもとにした購買構造の整理であり、全顧客共通の手順ではない。例えばマイクロンは、顧客が需要見通しを過大に示すことがあり、在庫の積み上がり、稼働率の低下、粗利益率の圧迫につながり得ると開示している。請求先の地域や代理店への出荷は、最終製品が消費される場所・時点とずれるため、販売統計だけで最終需要を判断することはできない。(マイクロン「2026年10-K」)
価格感応度は、同等品の存在と再設計費用によって違う。標準化されたメモリでも世代、容量、電力、検証済みの供給元が重要であり、完全な同質財ではない。一方、独自のソフト資産や長期認定を伴うデバイスは、単価差よりも切り替え費用が大きくなり得る、というのが公開情報からの分析である。
需要計画は、最終製品の販売台数、1台当たりの半導体搭載額、顧客・流通在庫の3つに分けて置く。機器の販売台数が横ばいでも高機能化で搭載額は増え、逆に搭載額が増えても顧客が在庫を減らせば受注は弱くなる。ソニーは2026年3月期のI&SSの増収要因として、モバイル向けイメージセンサーの販売増に加え、製品構成の改善と販売数量の増加を挙げており、台数だけでは捉えられない。(ソニー「2025年度決算」)
季節性も製品別に扱う。消費者向け機器は新製品発売や販売期に連動しやすい一方、自動車・産業機器は採用期間が長く、設備投資や顧客在庫の影響が大きい。営業管理では、受注額だけでなく、採用決定、量産開始予定、顧客在庫、キャンセル条件をそろえ、二重発注と実需の混同を防ぐ。
バリューチェーンと収益構造
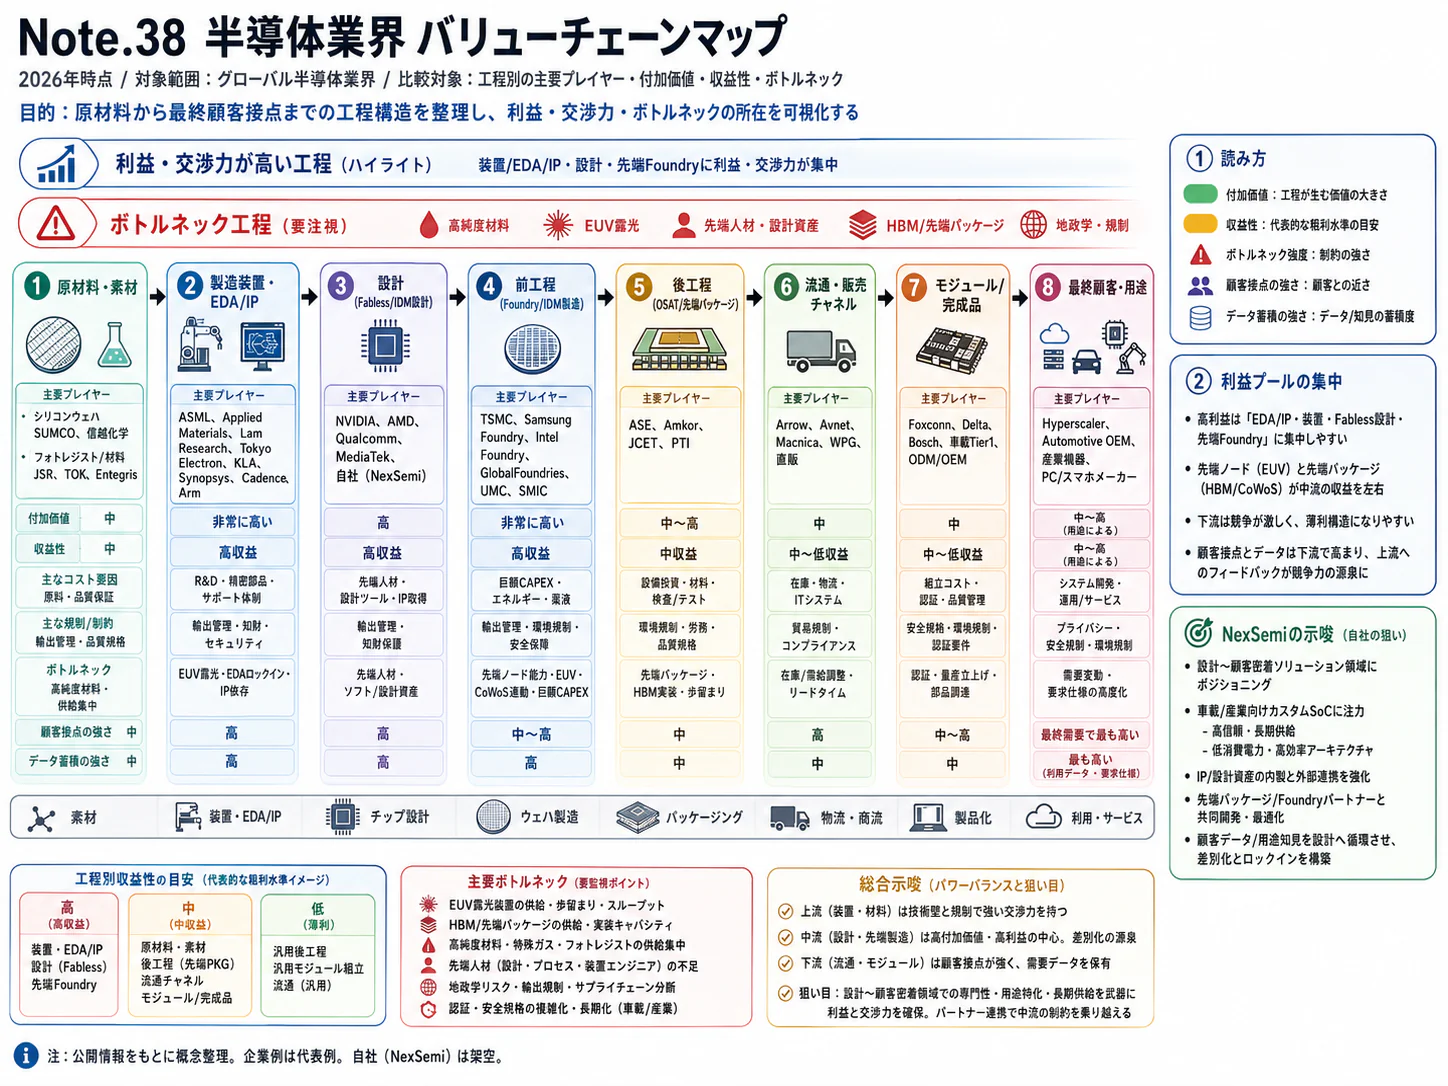
付加価値は製造工程の長さではなく、顧客が代替しにくい設計資産、歩留まり、供給能力に集まる。利益率の高い企業が存在しても、その利益は業界全体の標準ではない。比べるときは、製品周期・会計定義・設備負担をそろえる。
| 工程 | 主な役割・企業例 | 付加価値の源泉 | 経営が管理すべき指標 |
|---|---|---|---|
| 製品企画・顧客仕様 | デバイス企業と機器企業が性能・用途を決定 | 顧客課題の理解、採用仕様への組み込み | 採用確度、量産時期、顧客別開発回収 |
| 設計・検証 | エヌビディア、ルネサス、ソニー。EDA・IP企業が支援 | 回路・ソフト資産、検証、設計再利用 | 開発費、再試作回数、初回合格率 |
| 前工程 | TSMC、メモリIDM、国内各社の工場 | 工程技術、良品歩留まり、量産安定性 | 稼働率、良品当たり原価、立ち上げ期間 |
| 後工程・検査 | IDM、ファウンドリー、OSAT | 接続密度、熱・電気特性、検査保証 | 実装歩留まり、検査時間、顧客認定 |
| 販売・採用支援 | デバイス企業の直販・代理店、技術支援部門 | 設計支援、供給保証、不具合対応 | 採用後粗利益、在庫日数、供給履行率 |
分業の利点は、自社が持つべき差別化資産に投資を集中できる点にある。ただし外部委託すれば固定費リスクが消えるわけではなく、能力予約、最低購入義務、キャンセル制限に形を変える。TSMCの年次報告書は広範な顧客・プロセスの製造基盤を示す一方、デバイス企業側でも、エヌビディアが決算発表で製造・組立・検査の第三者への依存をリスク要因に挙げている。(TSMC「2025年年次報告」)(エヌビディア「2026年度決算」)
| 企業・事業 | 直近通期の営業利益率等 | 解釈上の注意 |
|---|---|---|
| TSMC | 営業利益率50.8%、2025年 | 製造受託の連結値。個別工場・プロセス別利益ではない。TSMC「2025年年次報告」 |
| キオクシアHD | 営業利益率37.2%、2026年3月期 | メモリの価格・構成・数量の影響を受ける連結値。キオクシア「2026年3月期決算短信」 |
| ソニーI&SS | 営業利益率約16.6%(計算)、2026年3月期 | 営業利益3,573.18億円÷分野売上2兆1,515.33億円。分野間売上を含む。ソニー「2026年3月期20-F」 |
| ルネサス | IFRS営業利益率15.2%、Non-GAAP29.3%、2025年12月期 | 買収に伴う償却等の調整があり、他社のIFRS値と調整後値を混ぜない。ルネサス「2025年決算発表」 |
これらは「どの工程でも高収益」という証拠ではない。前工程を保有する企業は減価償却と研究開発を負担し、稼働低下時には良品1個当たりの固定費が上がる。設計専業企業は工場投資を持たない代わりに、外部製造・実装費、設計開発費、供給予約の負担を持つ。工程単体の利益率を同一基準で比較できる公開統計は確認できない。
コストについては、原材料費だけを価格交渉の基準にすることが実態に合わない。SMIC〈中芯國際〉の2025年年次報告書では、売上原価のうち製造経費が87.4%、直接材料が6.2%、直接労務が1.4%であり、減価償却等を含む製造経費の重みが大きい。ただしこれは同社の会計分類であって、日本企業の標準原価構成ではない。製造経費の内訳と委託加工費の扱いが異なる企業間では、単純には比べない。(SMIC「2025年年次報告」)
価格転嫁は、電力・材料費が上がった分だけ一律に成立するものではない。顧客認定済み能力の不足、製品の代替可能性、契約期間、数量保証によって交渉力が変わる。長期契約は、価格固定だけで評価せず、需給変化時の改定条項と能力確保を一体で比較すべきと考えられる。
供給網の管理単位は国名だけでなく、工場、工程、後工程拠点、物流経路である。ソニーは2026年7月の熊本県の地震による影響を公表しており、国内立地でも停止リスクは残る。購買先が複数でも同一工場や同じ実装先を使う場合があるため、代替先の数より「同じ障害で同時に止まる範囲」を確認することが重要である。(ソニー「熊本地震の影響」)
競争環境
競争の単位は「半導体企業同士」から、設計、製造、実装、顧客の開発環境を組み合わせた陣営同士へ広がっている。日本企業は全工程で規模を追うより、強い製品・顧客接点を残しながら不足する能力を外部と組み合わせる選択が重要である。
集中と分業の構造
先端製造は巨額の設備と継続的な工程開発が必要であり、新規参入者が短期間で同等の量産基盤を持つことは難しい。一方、用途を絞った設計、検証、IP、長期供給品では異なる参入余地がある。TSMCの製造受託、キオクシアのメモリ、ソニーのセンシング、ルネサスの組み込み用途は、規模だけで順位付けできない戦略群である。(TSMC「2025年年次報告」)(キオクシア「2026年3月期決算短信」)(ソニー「2026年3月期20-F」)(ルネサス「2025年財務報告」)
世界の上位3社集中度は、製品売上と製造受託売上の重複、システム販売の混在があるため、本稿では示さない。国内199事業所も製造拠点の数であり、独立企業数や企業規模の分布ではない。(総務省・経産省「2021年経済センサス・製造業第1表」)
以下は公開情報からの分析であり、個別投資では製品・工程を絞って再評価する。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 製品ごとの価格・供給競争。SMICでは2025年にウェハー出荷が増えても平均販売価格は低下。SMIC「2025年年次報告」 | 強まる |
| 新規参入の脅威 | 中 | 先端製造の障壁は高いが、公的支援を伴うRapidusなどの参入が進む。Rapidus「2026年度計画」 | 強まる |
| 供給者の交渉力 | 強 | 高度な製造・実装を外部に依存する企業は、認定済みの代替能力をすぐに確保できない。エヌビディア「2026年度決算」 | 強まる |
| 買い手の交渉力 | 強 | 大口顧客の採用・発注・在庫政策が販売に影響。需給不足品では供給者側が強くなる。マイクロン「2026年10-K」 | 変わらない |
| 代替品の脅威 | 中 | 半導体自体の代替より、汎用品から専用品、単一チップから複数チップへの設計変更が需要を移す。TSMC「2025年年次報告」 | 強まる |
国内主要企業の違い
| 企業・事業 | 規模・対象期 | 強みを支える公開事実 | 戦略上の焦点 |
|---|---|---|---|
| キオクシアHD | 売上2兆3,376.28億円、2026年3月期 | フラッシュメモリ・SSDを中心とした製品・製造基盤 | 世代移行、製品構成、投資と供給規律。キオクシア「2026年3月期決算短信」 |
| ソニーI&SS | 分野売上2兆1,515.33億円、2026年3月期 | イメージセンサーの設計・製造と顧客機種への採用 | 高付加価値化とTSMCとの製造連携。ソニー「2026年3月期20-F」、ソニー・TSMC「合弁確定契約」 |
| ルネサス | 売上1兆3,212.12億円、2025年12月期 | 車載・産業等のマイコン、アナログ、組み込み製品 | デバイスと設計環境の結合、買収資産の活用。ルネサス「2025年財務報告」、ルネサス「Altium買収完了」 |
| Rapidus | 比較可能な量産事業売上は未確認 | 2nm試作と開発基盤整備を推進 | 2027年量産目標に向けた歩留まり、顧客認定、量産体制。Rapidus「2026年度計画」 |
直近3年の再編で注目すべきは、売上を買う取引だけでなく、顧客の設計プロセスや次世代製造能力を取り込む取引である。ルネサスは2024年8月にAltium買収を完了し、基板設計などのソフトウエア領域を取り込んだ。シノプシスは2025年7月にAnsys買収を完了し、回路設計と物理シミュレーションを組み合わせる事業基盤を拡張した。日本企業が海外の設計環境に依存する度合いと、そこへ自社部品を組み込む機会の両方が大きくなる。(ルネサス「Altium買収完了」)(シノプシス「Ansys買収完了」)
ソニーとTSMCは2026年8月、次世代イメージセンサーの合弁設立に関する確定契約を締結した。2029年の量産開始を計画するが、需要動向や支援、必要な承認等を考え合わせて進める案件であり、完成済みの供給能力ではない。この動きは、設計上の差別化を保有しながら、製造能力を共同で構築するという戦略の具体例である。(ソニー・TSMC「合弁確定契約」)
成功条件は四つに整理できる。第一は顧客の製品仕様を決める段階への参加であり、ソニーのセンサーやルネサスの組み込み製品では採用後の継続収益に結びつく。第二は量産での再現性であり、TSMCの製造基盤やメモリ企業の世代移行では試作性能だけで評価できない。第三は設計環境との接続、第四は供給能力を需要に合わせて段階的に増やす資本規律である。(ソニー「2026年3月期20-F」)(ルネサス「2025年財務報告」)(TSMC「2025年年次報告」)
M&A評価にもこの四条件を用い、採用品の残存寿命、再認定負担、製造契約の承継、開発環境との互換性を調べる。顧客離反や供給権の非承継を見落とすと、買収時の売上を維持できない。
海外の動向と主要企業
日本は世界の販売先としては約5.6%である一方、国内に立地する外国企業の工場や研究開発を含めると、産業基盤の役割は市場比率だけでは測れない。海外展開では日本から輸出する発想に加え、海外顧客の設計・認定拠点へ入り、日本の製造・技術資産を組み込む発想が必要である。(WSTS「2026年春季予測」)
| 地域 | 2025年半導体販売額 | 前年比 | 読み方 |
|---|---|---|---|
| 米州 | 2,564.76億米ドル | +31.4% | 米国企業の世界売上とは異なる |
| 欧州 | 546.94億米ドル | +6.7% | 欧州で製造された額ではない |
| 日本 | 447.23億米ドル | −4.3% | 日本企業の競争力全体を表す指標ではない |
| アジア太平洋 | 4,397.47億米ドル | +30.3% | 製造集積・販売先の所在を反映するが最終消費地とは限らない |
出典はWSTSの同一公表表であり、地域合計は世界7,956.40億米ドルとなる。2026年8月のSIA月次表では各地域の伸びが強まっているが、年次実績と3か月移動平均を同じ期間の数値として比較してはならない。(WSTS「2026年春季予測」)(SIA「2026年8月販売統計」)
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| エヌビディア | 米国 | 2,159.38億米ドル、2026年1月期。システム等を含む連結 | GPUとソフトウエア・ネットワークを組み合わせる | TSMCとの設計・製造協業を拡大 | 日本の製造・ロボット企業との協業。エヌビディア「2026年度決算」、エヌビディア「TSMC協業」、エヌビディア「日本企業との協業」 |
| TSMC | 台湾 | 3兆8,090.5億台湾ドル、2025年12月期 | 製造受託専業、広範な工程と顧客基盤 | 海外工場展開、ソニーとの次世代センサー合弁契約 | JASM熊本拠点、ソニーとの合弁計画。TSMC「2025年年次報告」、ソニー・TSMC「合弁確定契約」 |
| サムスン電子〈삼성전자〉 | 韓国 | DS部門130.1282兆韓国ウォン、2025年12月期 | メモリ、システムLSI、ファウンドリー | メモリ・受託製造の技術開発を継続 | 日本の研究開発拠点。サムスン「2025年事業報告」、サムスン「日本研究拠点」 |
| SKハイニックス〈SK하이닉스〉 | 韓国 | 97.1467兆韓国ウォン、2025年12月期 | DRAM、NAND、積層メモリ | 高付加価値メモリの拡大 | 日本法人(東京本社・大阪事務所)。日本の新工場計画は本稿では確定事項として扱わない。SKハイニックス「2025年決算」、SKハイニックス「拠点一覧」 |
| マイクロン | 米国 | 1,331.88億米ドル、2026年9月3日終了年度 | DRAM・NAND、用途別の製品構成 | 広島の新クリーンルームを2026年7月に着工 | 広島の製造・技術基盤。新クリーンルームは製造装置の搬入開始を2028年後半に予定。マイクロン「2026年10-K」、マイクロン「広島工場のクリーンルーム着工」 |
| SMIC | 中国 | 93.26799億米ドル、2025年12月期 | 中国を中心とする製造受託 | ウェハー出荷数量の増加 | 年次報告書に日本の販売関連拠点を掲載。SMIC「2025年年次報告」 |
会計期間・通貨・事業範囲が違うため、表は売上順位やシェアを示さない。マイクロンは最新の9月終了年度であり、他社と比較期間が異なる。
日本企業の海外依存は、販売先だけでなく設計環境や外部工程にも及ぶ。ルネサスの2025年の売上収益のうち日本は2,691.04億円であり、海外は約79.6%となる(計算、顧客所在地別)。中国向けは4,094.71億円である。海外展開は一括りにせず、地域別の需要、規制、回収、技術支援体制を管理する。ソニーのI&SS、キオクシアについては、同一基準で並べられる海外比率を本稿では示さない。(ルネサス「2025年12月期有価証券報告書」)
中国勢との競争では、売上増加と価格上昇を同一視できない。SMICの2025年ウェハー出荷は8インチ換算969.7万枚、前年比+20.9%であった一方、平均販売価格は前年933米ドルから907米ドルへ低下した。中国での供給能力拡大は、規格や顧客認定が近い製品から日本企業の条件交渉に影響する可能性がある。ただし、この単価を異なる工程の国際価格とみなすことはできない。(SMIC「2025年年次報告」)
日本での新しい能力の節目は、マイクロン広島の新クリーンルームの装置搬入開始が2028年後半、ソニー・TSMC合弁の量産開始が2029年の予定である。今後2〜3年は、共同設計、認定、採用が取引機会を先行させると考えられる。工場竣工を待たず、海外側の仕様決定者と契約権者へ接触する。(マイクロン「広島工場のクリーンルーム着工」)(ソニー・TSMC「合弁確定契約」)
外部環境と制度の変化
制度は販売可否だけでなく、工場立地、製品仕様、顧客との責任分担を変える。経営判断では、支援枠の発表と交付・認定、輸出許可と輸入条件、施行済みの規則と将来予定を切り分ける。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 産業政策 | 日本 | AI・半導体の産業基盤に2030年度までの7年間で10兆円以上の公的支援。半導体だけの交付済み額ではない | 2024年11月22日の経済対策、2030年度まで | 大・追い風。投資環境を支えるが個別採択・条件の確認が必要 | 経産省「産業基盤強化フレーム」 |
| 生産基盤支援 | 日本 | 情報処理促進法に基づき、次世代半導体の生産基盤整備等を担う事業者としてRapidusを選定。IPA〈情報処理推進機構〉は同法に基づき累計2,500億円を出資 | 2025年11月21日選定、2026年6月5日追加出資公表 | 大・追い風。資金支援の制度基盤となるが量産成功を保証しない | 経産省「Rapidus選定」、IPA「Rapidusへの追加出資」 |
| 輸出管理 | 米国・中国 | 特定の先端計算用半導体の対中輸出ライセンス審査方針を変更。条件付き個別審査 | 2026年1月15日 | 大・追い風と向かい風が併存。全面解禁ではなく、製品・用途・相手先ごとに可否を確認 | 米BIS「輸出審査方針変更」 |
| 通商 | 米国 | 特定の先端計算用半導体等に25%関税。対象・用途別除外がある | 2026年1月15日開始 | 大・向かい風。輸送経路・用途によって着地原価が変わる | 米大統領府「半導体輸入措置」 |
| 製品安全・サイバー | EU | CRAの脆弱性等報告義務、続いて主要義務が適用 | 報告義務2026年9月11日、主要義務2027年12月11日 | 中・向かい風と差別化機会。対象製品の保守・報告体制が必要 | 欧州委「サイバーレジリエンス法」 |
| 脱炭素 | 日本 | 直近3年度平均の直接CO₂排出10万t以上の事業者を対象とする排出量取引制度 | 2026年4月1日開始、初年度届出等9月30日 | 中・向かい風。対象判定、算定、排出枠保有への対応 | GX推進機構「排出量取引制度」 |
| 投資・経済安全保障 | 日本・米国 | 米国ニューヨーク州の半導体製造事業への投資案件を共同発表 | 2026年10月15日日本側公表 | 中・追い風。国内企業の調達・供給機会。ただし関心表明と受注は別 | 外務省「日米半導体製造事業」 |
輸出管理は、販売先の所在地だけでは判定できない。仕様、原産技術、最終需要者・用途、再輸出経路を確かめる。2026年1月の変更を規制全体の緩和と解釈することは不適切である。(米BIS「輸出審査方針変更」)
関税も「半導体に一律25%」ではなく、対象・用途別の除外がある。品目・用途・物流経路ごとの原価表と、契約上の負担者を確かめる。(米大統領府「半導体輸入措置」)
EUのCRAは、ソフトウエアやハードウエアの「デジタル要素を持つ製品」を対象にしており、すべての半導体が一律に同じ義務を負うと考えることはできない。対象になるハードウエア・ソフトウエアでは、設計時の安全性に加え、脆弱性対応や報告を製品の供給期間と結びつける。日本企業の経営企画は、EU向け売上規模だけでなく、保守責任と開発・品質部門の継続費用を把握する。(欧州委「サイバーレジリエンス法」)
環境面では、電力購入に伴う間接排出と、制度対象判定に使う直接CO₂排出を分けて見る。工場投資では、電力調達、水利用、排水処理、工程ガスの管理を生産継続条件として評価し、補助金を得られることと長期的に稼働できることを分けて考える。資源循環についても、回収率だけでなく、再利用材が要求品質を満たすかを工程認定と一体で確かめる、というのが公開情報からの分析である。(GX推進機構「排出量取引制度」)
日米の2026年10月の発表は、先端品以外の供給基盤にも政策上の意味があることを示す。日本企業の購入意向や参画への関心は、供給契約・販売実績とは異なるため、企業評価には、確定契約、資金拠出条件、建設進捗を用いる。支援総額や投資計画額を、そのまま日本企業の将来売上に置き換えることはできない。(外務省「日米半導体製造事業」)
人材と生産性
制約となるのは人数だけでなく、工程を立ち上げ、異常を解決し、顧客認定まで進められる経験である。設備投資の発表が相次ぐほど、企業単体の採用計画だけでなく、地域の教育・住宅・移動を含む受け入れ能力が量産開始を左右する。
JEITA・JSIAの2026年提言は、半導体人材が10年間で4.3万人強不足するとされることに触れ、確保と教育が各地域の組織などで自主的に進められていると述べている。この数値は提言自身の試算として示されたものではなく、業界全体の現在の欠員数でもない。設計、工程開発、生産技術、設備保全、品質保証を同じ人材市場として扱うと、採用後の配置と育成を誤る。(JEITA・JSIA「半導体政策提言」)
特に量産立ち上げでは、装置の操作経験に加え、工程間の影響と顧客仕様を理解する人材が重要である。先端設計の教育だけに資源を寄せると、成熟プロセス、メモリ、センサー、マイコン等の設計・製造人材が不足し得る。業界提言も設計教育を急ぐ必要を訴え、設計ツール(EDA)を日本の弱点に挙げており、企業は自社の工程・製品別に必要能力を定義する。(JEITA・JSIA「半導体政策提言」)
賃金構造基本統計調査から計算した年収602.66万円は、半導体だけでなく電子部品・電子回路を含む中分類の値である。同じ2025年の原表では、企業規模1,000人以上は743.50万円、10〜99人は401.25万円となる(いずれも算式で計算)。職種、年齢、勤続、企業規模の構成が違うため、この差を同じ仕事の賃金差とは解釈できない。単年の水準だけから半導体人材の賃上げ率も判定しない。(厚労省「2025年賃金構造基本統計」)
労働生産性の参考値として、経済センサスの半導体素子・集積回路の付加価値額合計1兆8,381億円を従業者8万152人で割ると、1人当たり約2,293万円となる(計算)。製造業計は同様に約1,290万円である。ただし分子は2020年の付加価値、分母は2021年6月の従業者数であり、小規模事業所では粗付加価値を含むため、厳密な同一年労働生産性ではなく参考比較にとどまる。(総務省・経産省「2021年経済センサス・製造業第1表」)
この高い参考値は、個人の作業能率だけでなく設備・知的資産への投資を反映する。人員削減による比率改善より、歩留まり、停止時間、顧客認定までの日数を改善する方が事業価値に直結する場合がある。海外企業との一人当たり売上比較は、外注比率と製造拠点の範囲が違うため、本稿では示さない。
人材制度について、業界全体に共通する新たな必須資格や特別な労働制度の導入は確認できない。企業が進めるべきは、共同教育・実習、設計環境へのアクセス、熟練者から若手への異常解析の継承である。交替勤務の要員数、通勤・住宅、外国人技術者の受け入れを量産計画に組み込み、採用人数を工場の実稼働能力へ変える設計が必要である。
2030年に向けたシナリオ
2030年の判断を左右するのは、現在の高い販売単価・高付加価値化が持続するかと、供給能力が円滑に立ち上がるかである。投資の順序は、単一の市場成長率に頼らず、「需要の価値化」と「供給・地域分断」の二軸で決める。
外部見通しとして、WSTSは2026年6月に同年市場を1兆5,112.48億米ドル、前年比+89.9%と予測した。8月の公表では第2四半期を実績に置き換え、2026年を1兆6,550億米ドル、約+108%と計算しているが、第3四半期以降の前提は据え置きである。WSTS自身が「改定シナリオに基づく新予測ではない」と説明しており、2030年まで同じ率で伸びる根拠にはならない。(WSTS「2026年春季予測」)(WSTS「2026年Q2公表」)
| シナリオ | 2030年に向かう姿 | 起きる条件 | 可能性の見立て・判断 |
|---|---|---|---|
| 価値成長と選別投資 | 高付加価値品が拡大しつつ、成熟品との収益差が続く | 顧客の投資回収が進み、供給も段階的に増える | 分析上の基本シナリオ。製品別の成長差を前提とし、全社一律の増産を避ける |
| 供給追随と価格調整 | 数量が増えても単価が下がり、売上・利益の伸びが鈍る | 能力増強が需要を上回り、在庫が積み上がる | 排除できない。メモリや同質性の高い製品では投資回収を圧迫しやすい |
| 地域分断と二重投資 | 規制・供給途絶で地域別に能力と在庫を持つ | 輸出・通商条件の変更、認定済み拠点の代替困難 | 発生時の影響が大きいストレスシナリオ。総市場拡大でも利益率が下がり得る |
これらは、分析にもとづく条件付きの見立てであり、発生確率や2030年の市場金額を推計したものではない。基本シナリオでも、すべての企業が成長するとは限らない。供給制約品と調整品を同じ設備計画に束ねず、顧客認定の進捗に応じて支出を段階化することが共通の備えとなる。
| 先行指標 | 確認先 | 読み方・行動への接続 |
|---|---|---|
| 地域別販売額と3か月移動平均の伸び | WSTS「販売長期系列」、SIA「2026年8月販売統計」 | 前年比だけでなく前月方向を確認し、急減速時に能力予約を再点検 |
| 製品別の売上成長差 | WSTS「2026年春季予測」、WSTS「2026年Q2公表」 | ロジック・メモリとその他の差を確認し、全社平均による需要計画を修正 |
| 企業の数量・平均価格・在庫 | マイクロン「2026年10-K」、SMIC「2025年年次報告」 | 売上増が数量か価格かを分解し、価格調整の兆候を確認 |
| 新工場の顧客認定・量産開始 | Rapidus「2026年度計画」、ソニー・TSMC「合弁確定契約」 | 建設進捗と販売可能能力を区別し、採用・調達を前倒しする |
| 輸出管理・関税の正式変更 | 米BIS「輸出審査方針変更」、米大統領府「半導体輸入措置」 | 発言や報道ではなく施行文書で対象品・用途・日付を更新 |
日本にとっての分岐点は、国内能力の増加が海外顧客の採用へ結びつくかである。工場と研究拠点が集まっても、製品仕様・設計環境・販売経路を海外側が握れば、国内への付加価値配分は自動的に増えない。逆に国内市場が小さくても、世界の顧客が必要とする部品・工程を持てば、輸出と国内製造の両方を拡大できる。
経営・企画部門への示唆
戦略の出発点は世界市場の成長率ではなく、自社の製品区分がどの需要に乗っているかと、認定済みの能力をいつ出荷できるかである。2026年の世界市場はメモリ主導で伸びる見通しだが、センサー、光半導体、ディスクリートの伸びは小さく、製品区分による差が大きい。
立場別の戦略の選択肢
業界内の大手は、メモリとそれ以外で投資の規律を分ける。キオクシアの2026年4〜6月期の売上収益は1兆7,671億円で前年同期の約5.2倍(計算)、営業利益は1兆3,262億円だった(キオクシア「2027年3月期第1四半期決算短信」)。一方、日本で予定される新しい能力は、マイクロン広島の新クリーンルームの装置搬入開始が2028年後半、熊本のイメージセンサー合弁の量産開始が2029年であり、現在の価格水準が続くかわからない時期に立ち上がる。分析では、メモリの増設は、顧客の数量保証や前払いを条件に段階化し、価格が下がったときの稼働の下限と減損の判定基準を着工前に決めておく。センサー、マイコン、アナログでは、単独の増産より、需要に応じて段階的に出資する合弁型の製造能力の確保(上記の合弁がこの設計)と、顧客の基板・システム設計の環境へ自社部品を組み込む取り組みが選択肢になる。EU向けでは、2026年9月11日に適用が始まったCRAの報告義務に合わせた脆弱性情報の提供を、ソフトウエアを伴うマイコンなどの採用条件として示すことも差別化になり得る(分析)。
中堅・中小は、国内需要ではなく、国内に集まる製造拠点と長期供給の需要に軸足を置く。成熟品では中国勢の能力増強が価格に表れており、SMICは2025年にウェハー出荷を20.9%増やす一方で平均販売価格を933米ドルから907米ドルへ下げた。同じ土俵の価格競争を避け、車載・産業機器向けの長期供給、変更管理、故障解析など、顧客の再認定負担が大きい領域で設計初期から入る。日米が2026年10月に実施を決めたニューヨーク州の成熟品工場の案件(約100億米ドル)も、成熟品の供給の安定が政策の対象であることを示している(外務省「日米半導体製造事業」)。人材面では、電子部品・デバイス製造業の推計年収が企業規模1,000人以上で743.50万円、10〜99人で401.25万円と差がある。分析では、新工場の近くでは採用で不利になりやすく、共同利用の設計環境で検証やIPに特化し、大手の工場と実習を共同化する方が現実的である。
新規参入を考える企業は、工場を持つ参入より、設計・検証・IPやチップレットの設計受託から入る。国内の半導体素子・集積回路の製造事業所は199で、1人当たり付加価値は約2,293万円と製造業計の約1.8倍(計算)であり、設備と知的資産の負担が大きい。Rapidusは2025年12月に先行評価用のPDKを出し、60社以上と量産に向けた協議を続けている(経産省「Rapidus株式会社の事業の進捗状況」)。量産開始(2027年度後半の見込み)前の評価段階が、設計サービスやIPを売る企業の顧客接点になる。AI用の演算半導体を設計する場合は、米国の対中輸出審査の条件(米国内での第三者試験、中国向け出荷を米国向けの50%以下にすること等)を販売計画の前提に置く(米BIS「輸出審査方針変更」)。
通説と異なる見方
第一に、「日本の半導体市場が縮めば国内生産も縮む」とは言えない。2025年の日本市場は円建てで6兆6,937億円、前年比−5.5%だった一方、国内の集積回路生産額は+10.4%、半導体素子は+10.0%だった(WSTS日本協議会「2026年春季予測」)(JEITA「2025年生産実績」)。両方とも円建てなので、通貨の違いでは説明できない。統計の対象は異なるが、国内工場の需要は国内の販売先より輸出先の顧客の採用で決まる面が大きい、というのが公開情報からの分析である。
第二に、「世界の半導体の好況は日本企業に一様に追い風」ではない。2026年の予測は世界が+89.9%に対し、メモリ+249.5%、ディスクリート+8.0%、センサー+3.0%、光半導体+2.7%で、日本市場は+27.6%にとどまり、世界に占める日本の比率は約3.8%(計算)へ下がる。ルネサスの2025年12月期の売上収益は、世界市場が26.2%伸びた年に2.0%減った(ルネサス「2025年12月期決算短信」)。ソニーは7月、メモリの市況が下期の高価格帯スマートフォンの出荷に影響し、モバイル向けセンサー全体の売上が前年度をやや下回る見込みとした(ソニー「2026年度第1四半期決算」)。メモリの価格上昇は、部品を買う機器メーカーを通じて他のデバイスの需要を抑える面がある。
第三に、「今の供給不足は増設で解消すればよい」とも言い切れない。2026年8月の世界販売額(3か月移動平均)は前年同月比+144.3%だが(SIA「2026年8月販売統計」)、日本の新しい能力の立ち上がりは2028〜2029年である。分析では、需要の山と能力の立ち上がりがずれる。前章の「供給追随と価格調整」が新工場の初期の稼働と重なる可能性を、投資計画に織り込んでおく。
公開情報ではわからないこと
- メモリ需要のうち実需と在庫の積み増しの比率:販売統計は請求先の集計で、顧客と流通の在庫は見えない。主要顧客の調達部門と販売代理店への定期的な面談で、在庫日数、発注残、キャンセル条件を聞き取り、二重発注を見分ける。
- 新工場・合弁の支援条件と段階出資の判断基準:交付条件、返還条項、追加出資を行う条件は、公表資料では一部しかわからない。支援機関・自治体への照会と、既存の補助事業者への面談で、需要が落ちたときの負担を試算する。
- 国内の先端ファウンドリーの協議先が設計・量産契約へ進む割合と価格:協議の社数(60社以上)は公表されているが、設計開始や量産契約の件数、単価はわからない。ファブレス・設計会社への面談やアンケートで、PDK評価の進み具合と移行の条件(価格、供給保証、IPの品ぞろえ)を確かめる。
- 米国の輸出審査・関税の実務上の負担:許可の取得期間、承認の比率、関税の実際の負担者は公表されない。顧客の輸出管理担当や通関業者への面談、米国の販売先での現地調査で、品目別の着地原価と納期を確かめる。
- 買収・提携での人材と顧客の継続性:設計ツールやIPの買収では、主要技術者の定着、顧客契約の承継、他社の設計ツールとの互換性が価値を左右するが、開示されない。買収前に主要顧客、技術者、製造委託先への面談で、契約の非承継や退職による価値の減少を見積もる。
出典
数値は政府統計・業界団体・企業開示の原本を優先し、本文にもリンクを付した。資料名は邦訳・略記を含み、更新型ページなどで公表日を確認できないものはその旨を記載した。
- WSTS「2026年春季予測」(2026年6月2日)
- JEITA「2025年生産実績」(公表日記載なし、2025年年間実績収録)
- ソニー・TSMC「合弁確定契約」(2026年8月11日)
- ルネサス「Altium買収完了」(2024年8月1日)
- 経産省「産業基盤強化フレーム」(2024年11月22日の経済対策に基づく、公表日記載なし)
- 米BIS「輸出審査方針変更」(2026年1月15日)
- 欧州委「サイバーレジリエンス法」(公表日記載なし、2026年11月1日確認)
- シノプシス「ルネサス検証事例」(2024年3月11日)
- Rapidus「設計AI協業」(2026年7月16日発表、ページ更新7月17日)
- 総務省・経産省「2021年経済センサス・製造業第1表」(2022年12月26日公表、2025年12月25日更新)
- 厚労省「2025年賃金構造基本統計」(2026年3月24日)
- キオクシア「2026年3月期決算短信」(2026年5月15日)
- ソニー「2026年3月期20-F」(2026年6月18日提出、米SEC掲載)
- ルネサス「2025年財務報告」(2026年3月19日)
- SIA「2026年8月販売統計」(2026年10月5日)
- エヌビディア「日本企業との協業」(2026年7月15日)
- シノプシス「EDA向けAI機能拡張」(2025年9月3日)
- キオクシア「AI工場事例」(2025年3月、数値は2025年2月時点)
- エヌビディア「TSMC協業」(2026年6月1日)
- ファナック「フィジカルAI」(2025年12月)
- WSTS「2026年Q2公表」(ページに日付記載なし。同ページのPDF版のファイル名は2026年8月6日)
- ケイデンス「Cerebrus導入事例」(2022年6月9日、Business Wire配信の同社発表)
- WSTS「販売長期系列」(2026年8月実績まで収録、掲載日記載なし)
- Rapidus「2026年度計画」(2026年4月11日)
- マイクロン「2026年10-K」(2026年10月提出、米SEC掲載ファイルの日時は10月9日)
- TSMC「2025年年次報告」(2026年、日付記載なし)
- エヌビディア「2026年度決算」(2026年2月25日)
- ルネサス「2025年決算発表」(2026年2月5日)
- SMIC「2025年年次報告」(2026年4月8日)
- ソニー「熊本地震の影響」(2026年7月31日)
- シノプシス「Ansys買収完了」(2025年7月17日)
- サムスン「2025年事業報告」(2026年、日付未確認)
- サムスン「日本研究拠点」(公表日記載なし、2026年11月1日確認)
- SKハイニックス「2025年決算」(2026年1月28日)
- SKハイニックス「拠点一覧」(公表日記載なし、2026年11月1日確認)
- 経産省「Rapidus選定」(2025年11月21日)
- 米大統領府「半導体輸入措置」(2026年1月14日)
- GX推進機構「排出量取引制度」(公表日記載なし、2026年11月1日確認)
- 外務省「日米半導体製造事業」(2026年10月15日)
- JEITA・JSIA「半導体政策提言」(2026年5月、資料ファイル日付21日)
- WSTS日本協議会「2026年春季予測」(2026年6月2日)
- ソニー「2025年度決算」(2026年5月8日、米SEC提出の6-K)
- ソニー「2026年度第1四半期決算」(2026年7月31日、米SEC提出の6-K)
- マイクロン「広島工場のクリーンルーム着工」(2026年7月4日)
- キオクシア「2027年3月期第1四半期決算短信」(2026年7月31日)
- ルネサス「2025年12月期有価証券報告書」(2026年3月19日提出)
- ルネサス「2025年12月期決算短信」(2026年2月5日)
- IPA「Rapidusへの追加出資」(2026年6月5日)
- 経産省「Rapidus株式会社の事業の進捗状況」(2026年7月)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
