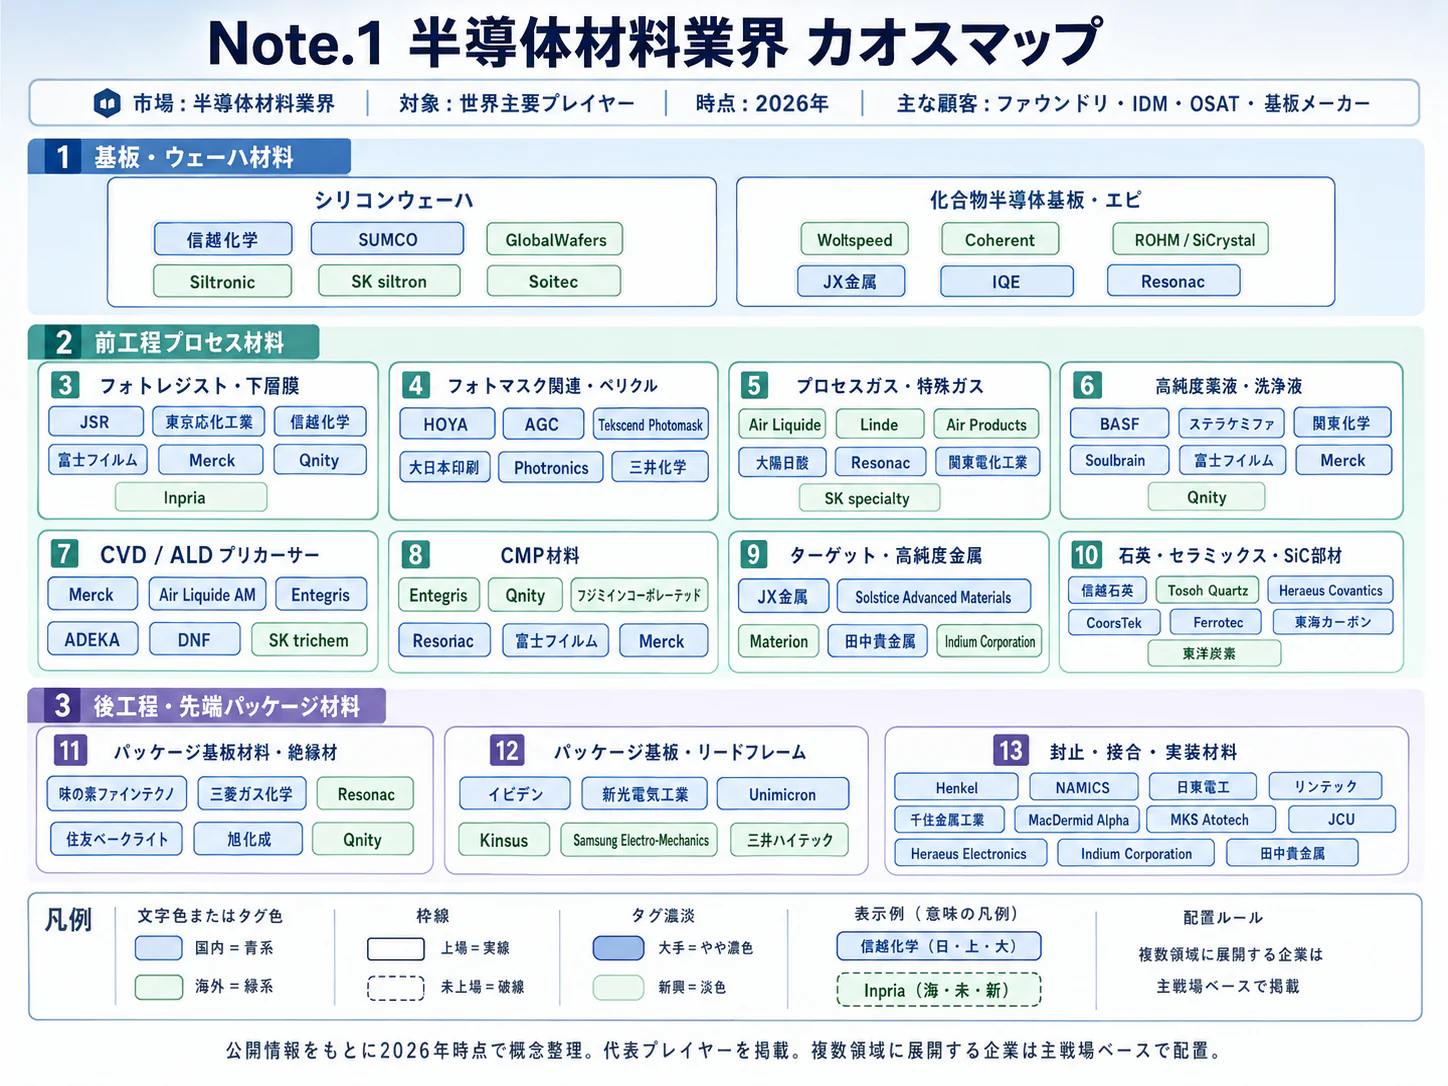
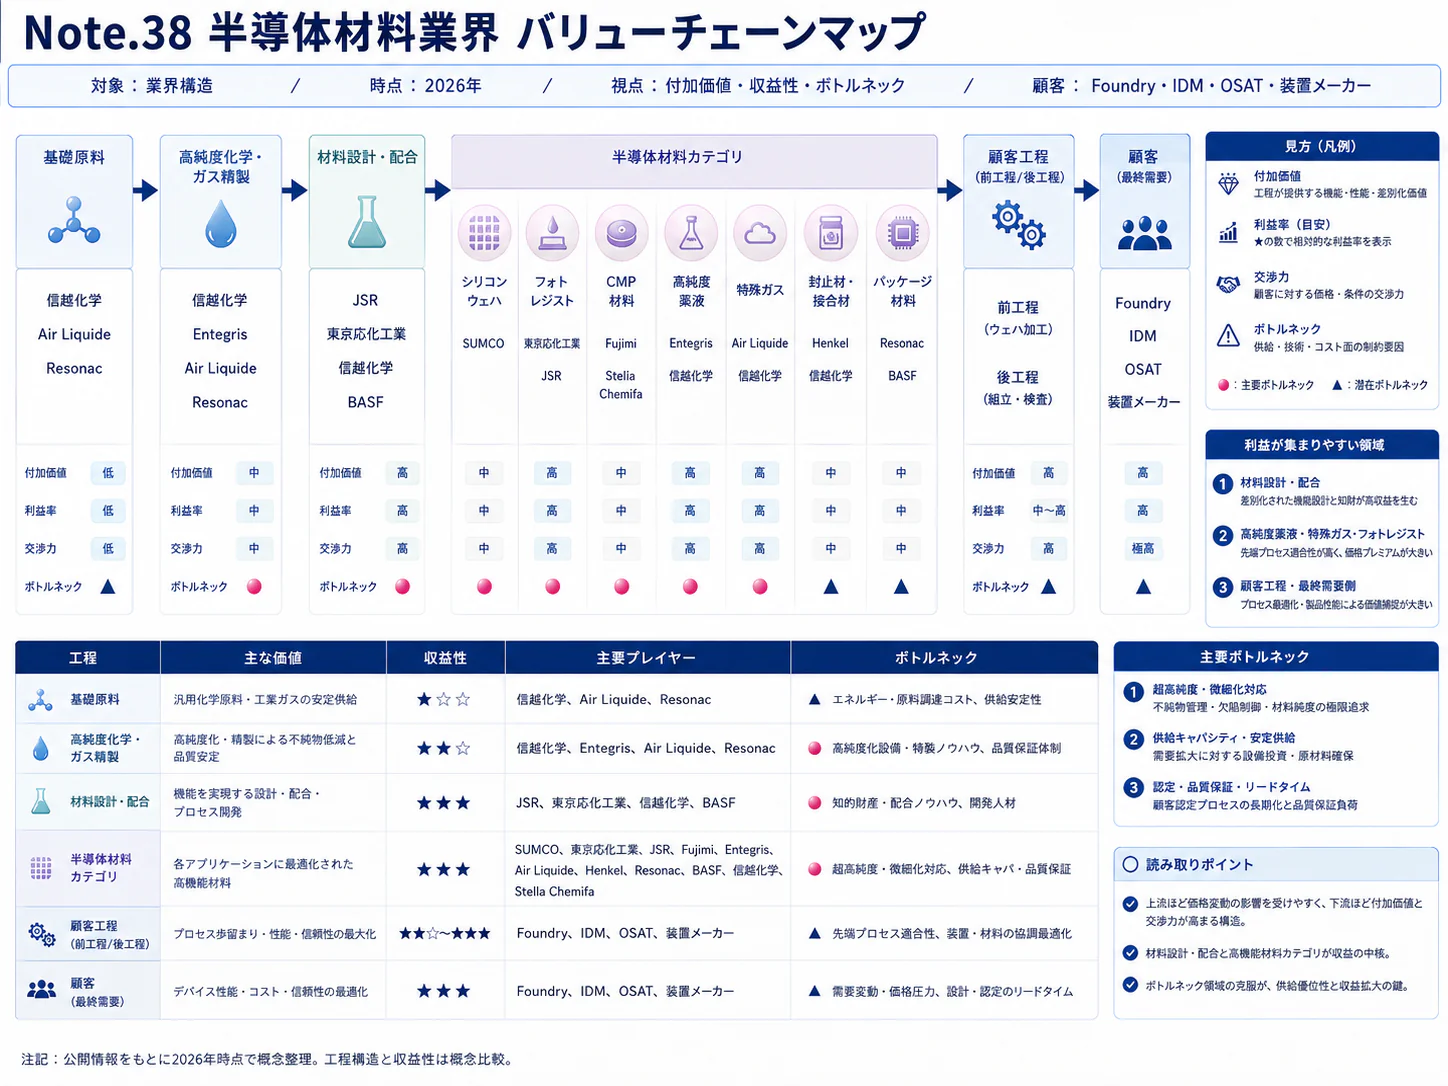
エグゼクティブサマリー
半導体材料は、顧客工程での再現性と供給継続を価値に変え、日本企業が複数の高シェア品目を持つ一方、需要構成と設備投資によって収益が大きく変動する産業である。2026年11月時点の経営課題は、工程別の競争力を顧客認定と投資回収につなげることである。
要点
- 市場は拡大している。 2025年の世界材料市場は732億米ドル、前年比+6.8%である。数量と価格の影響は分けて読む(SEMI「2025年材料市場」)。
- 数量回復は収益回復を保証しない。 2025年のウエハー出荷面積は12,973百万平方インチ、前年比+5.8%だったが、売上高は114億米ドル、同−1.2%であった。認定状況と償却負担を確かめる(SEMI「2025年ウエハー統計」)。
- 日本の強みは品目ごとに異なる。 比較可能な2023年資料では、日本企業の世界売上高シェアはフォトレジスト78%、シリコンウエハー53%、三フッ化窒素13%である。材料全般で優位とはいえない(経産省「半導体・デジタル産業戦略」p.8)。
- 競争は顧客近接地の供給・評価能力へ広がる。 海外企業の日本投資も進んでいる。輸出管理と化学物質規制への対応は、製品選定・拠点配置・顧客契約と一体で判断する(エア・リキード「2026年9月日本投資」/ECHA「PFAS制限の審議状況」)。
- AIの実用と実証を分ける。 配合探索や社内知識検索は導入例があり、自律成膜も研究実証が進む。研究実証の成果を量産収益へ換算することはできない(レゾナック「材料探索ツール」/NTT「AI駆動型ラボ」)。
経営・企画部門への示唆
- 投資は品目・工程世代・地域ごとに審査する。 日本企業のシェアは硫化カルボニル97%から三フッ化窒素13%まで開き、ウエハーは出荷面積が増えても売上高が減った。全体の伸び率ではなく、認定段階と引取条件で判断する。
- 大手は段階投資、中堅・中小は認定済み供給網の一工程を担う。 償却負担が利益を左右するウエハー等では、能力増強を長期契約と連動させる。中堅・中小は精製・分析・塗工などを、変更管理まで含めて引き受ける。
- 高シェア品目の侵食と提携・買収の実態は一次調査で確かめる。 成熟品レジストでの中国メーカーの伸び、買収後の顧客認定の承継、PFAS規制の除外範囲は公開情報では分からない。顧客・調達先へのインタビューで確認する。
業界データまとめ
世界市場は拡大しているが、材料の種類によって数量・金額・収益の方向は異なる。統計上「半導体材料」は複数産業にまたがるため、世界市場と、日本の化学工業を代理指標とした事業所数・従業者数・賃金を区別して掲載する。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 世界の半導体材料売上高732億米ドル。ウエハー製造材料とパッケージ材料の合計 | 2025年 | SEMI「2025年材料市場」 |
| 市場の伸び | 上記世界市場の前年比+6.8%(SEMI公表値、実績) | 2025年 | SEMI「2025年材料市場」 |
| 事業者数 | 5,635事業所(参考値)。産業中分類16「化学工業」、個人経営を除く。医薬品・化粧品等を含み、半導体材料専業の値ではない。企業数ではない | 2021年6月1日現在 | 総務省・経産省「2021年経済センサス‐活動調査 製造業 産業編 第1表」 |
| 従業者数 | 37万9,303人(参考値)。同中分類16「化学工業」、個人経営を除く事業所の従業者。半導体材料専業の値ではない | 2021年6月1日現在 | 総務省・経産省「2021年経済センサス‐活動調査 製造業 産業編 第1表」 |
| 平均年収 | 680.95万円(計算)。産業中分類「化学工業」、一般労働者・男女計・企業規模計10人以上。月額443.1千円×12+年間賞与等1,492.3千円。半導体材料専業の値ではない | 2025年調査 | 厚労省「2025年賃金構造基本統計」 |
| 上位3社の売上高 | 信越化学工業1兆157億円(電子材料、外部顧客売上高)/レゾナック5,063億円(半導体・電子材料)/SUMCO4,096.70億円(全社、高純度シリコン)。範囲が異なる主要3社の比較 | 信越化学工業:2026年3月期、ほか2社:2025年12月期 | 信越化学「2026年3月期決算」 レゾナック「2025年決算」 SUMCO「2025年決算」 |
| シリコンウエハー年間出荷面積 | 世界12,973百万平方インチ(前年比+5.8%) | 2025年 | SEMI「2025年ウエハー統計」 |
| シリコンウエハー年間売上高 | 世界114億米ドル(前年比−1.2%、公表値) | 2025年 | SEMI「2025年ウエハー統計」 |
| シリコンウエハー四半期出荷面積 | 世界3,573百万平方インチ(前年同期比+7.4%、前期比+9.1%) | 2026年4〜6月 | SEMI「2026年第2四半期出荷」 |
市場規模はSEMIの材料市場集計である。事業者数・従業者数は、平均年収と同じ「化学工業」の参考値である。シリコンウエハーやターゲット材など化学工業以外に分類される事業もあり、本稿の対象だけの企業数・従業者数は確認できない。給与は調査上の月額と年間賞与等を組み合わせた比較指標である。
AI・フィジカルAIの影響と経営の打ち手
影響は、計算需要に伴う材料需要の増加と、材料メーカー自身の研究・製造業務の変化という二層に分かれる。開発期間を縮める鍵は、配合探索と顧客評価をつなぐことである。
影響の全体像
生成AIの学習・推論は、高性能ロジック、高帯域幅メモリー(HBM)、高密度パッケージを通じて材料需要に作用する。レゾナックは、絶縁接着フィルム(NCF)がAI半導体向け材料として主力製品に成長したと説明している。パネルレベルの有機インターポーザーを共同で評価する枠組み(JOINT3)も運営しており、需要機会はレジストの外にも広がる(レゾナック「統合報告書2026」)。
一方、フィジカルAIは、現実の測定結果から次の操作を選び、装置・ロボットを動かす技術として扱う。決められた経路を走る搬送装置や通常の製造自動化を、それだけでフィジカルAIとは呼ばない。
本稿の材料供給側のバリューチェーンを次のように整理する。
| 工程 | 主な成果物・次工程への引き渡し |
|---|---|
| 原料調達 | 純度・産地・供給継続性が確認された原料 |
| 材料設計・試作 | 組成、結晶条件、試作品、実験記録 |
| 精製・配合・製造 | 顧客仕様に対応した製品ロット |
| 分析・顧客認定 | 不純物・欠陥データ、工程適合性、変更承認 |
| 供給・回収 | 品質を維持した納入、容器・溶剤・金属等の回収 |
「時期」は、2026年11月を起点に、同種業務への普及を考えた分析であり、各社の導入計画ではない。「データ・IoT」には、従来型の機械学習・数理最適化を含める。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 材料設計・試作 | 配合候補の予測・組合せ探索 | データ・IoT | 実用(導入事例あり) | 2年以内 | レゾナック「材料探索ツール」。社内展開を開始 |
| 材料設計・試作 | 成膜、測定、次の実験条件選択の自律反復 | フィジカルAI | 実証中 | 3〜5年 | NTT「AI駆動型ラボ」。研究用薄膜実験の事例 |
| 精製・配合・製造 | 製造データの収集と工程・搬送の連携 | データ・IoT | 実用(導入事例あり) | 2年以内 | 味の素「電子材料事業説明会」。電子材料工場のIoT・自動搬送 |
| 分析・顧客認定 | 過去の分析・開発知見の検索、技術説明の下調べ | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | レゾナック「Chat Resonac」。認定承認の自動化は公表されていない |
業務はどう変わるか
第一に、熟練者による候補選定を、計算と実験の組合せに変える。 レゾナックは2024年11月、物性予測とアニーリング技術を組み合わせ、半導体パッケージ用レジストの配合から試作までの時間を熟練者の作業に比べて5分の1にしたと公表した。これは開発・活用企業の公表値であり、顧客認定や量産立ち上げを含む開発全体が同じ割合で短縮したという意味ではない(レゾナック「材料探索ツール」)。
第二に、人による実験の段取りを、自律実験系の設計に変える。 NTTは2026年8月、成膜と光学評価、次条件の探索をつないだ自律実験を公表した。酸化ガリウム薄膜を対象とした研究で、実験サイクルを約3倍高速化したとの提供企業の公表値であり、シリコンウエハーの量産設備全体の生産性を示すものではない(NTT「AI駆動型ラボ」)。
第三に、属人的な文書探索を、根拠を提示する検索に変える。 レゾナックのChat Resonacは、旧会社の技術資料や手書き文書を含む社内知識を検索・活用する仕組みとして公表されている。導入済みの範囲は知識利用であり、生成AIエージェントが製造条件や顧客への品質回答を独立承認する実績ではない(レゾナック「Chat Resonac」)。
第四に、予測結果の利用から、分子の有効性の検証へ進む。 JSRとIBMは2026年9月、有機材料の物性予測について、精度と解釈性を両立する共同研究を公表した。色素分子の光学特性での研究成果であり、商用フォトレジストの量産改善が確認されたわけではない。それでも、材料専門家が予測根拠を検証する開発方式を示している(JSR「IBMとの共同研究成果」)。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| レゾナック | 日本 | 物性予測・アニーリング、Chat Resonac | パッケージ用レジストの配合探索、技術知識の利用 | 展開済み。社内利用・展開を公表(レゾナック「材料探索ツール」/レゾナック「Chat Resonac」) |
| JSR | 日本 | 分子構造記述・物性予測 | 材料設計に向けた共同研究 | 提携・実証あり。IBMとの研究成果(JSR「IBMとの共同研究成果」) |
| IBM | 米国 | 材料向け機械学習・分子記述手法 | 化学知識と予測モデルの統合 | 提携・実証あり。JSRとの共同研究(JSR「IBMとの共同研究成果」) |
| NTT | 日本 | 自律実験システム | 半導体薄膜の成膜・評価・条件探索 | 提携・実証あり。国内研究での実証(NTT「AI駆動型ラボ」) |
| 味の素 | 日本 | マテリアルズ・インフォマティクス、工場IoT | 電子材料の設計と製造運営 | 展開済み。事業説明会で取り組みを公表(味の素「電子材料事業説明会」) |
人材・収益・競争への影響
分析では、減るのは定型的な文書探索、実験条件の転記、同一手順の反復であり、研究者や品質保証者そのものの必要性が直ちに減るわけではない。増えるのは、測定の標準化、実験装置の接続、安全な自律運転、顧客データの権限設計を担当する仕事である。
開発が速くても採用認定が進まなければ試作品費用だけが増えるため、計算資源への支出を研究成果や受注と切り離して評価してはならない。競争上の価値は、汎用モデルの保有だけでなく、不採用実験を含む履歴と顧客工程での評価を結び付ける能力に移ると考えられる。
外部IT企業との提携では、原データ、学習済みモデル、共同開発した分子設計手法の権利を分けておく。安全上の停止条件と製品出荷の承認は、モデルの提案機能から切り離す。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 原料ロット・処方・装置条件・分析結果を一つの実験IDでつなぐ | 共通 | 2年以内 | 再現不能な実験と原因調査の削減 | 測定単位、校正履歴、不採用理由の統一 |
| 高 | レジスト・封止材等の一製品群で探索から顧客評価までを検証 | 大手 | 2年以内 | 採用に至る開発費用の把握 | 顧客評価枠、比較する従来工程の定義 |
| 高 | 技術文書検索を顧客・製品・版別に権限分離 | 共通 | 2年以内 | 誤った旧条件の再利用と情報混在を抑制 | 文書責任者、原本参照、回答監査 |
| 高 | 危険物を扱わない分析・試料搬送から自律実験を導入 | 大手 | 3〜5年 | 実験待ち時間の短縮 | 装置接続、汚染管理、安全停止条件 |
| 中 | 外部評価設備と組み、一測定法に絞ってデータを蓄積 | 中堅・中小 | 2年以内 | 大規模設備を持たずに候補選別を改善 | データ持ち出し・成果帰属の契約 |
| 中 | 開発委託契約に学習利用・モデル移転・再利用の条件を記載 | 共通 | 2年以内 | 共同研究後の技術資産の保全 | 法務と研究責任者による権利整理 |
よくある失敗は、良好な実験だけを学習させて不具合領域を見落とすこと、研究用の速度改善を量産収益にそのまま換算すること、文書検索の回答を品質保証上の承認と取り違えることである。
業界の定義と市場構造
半導体材料は、完成したチップの一部になる物質と、製造工程で消費される物質を供給する産業である。日本の競争力を評価するには、材料全体の売上高より、工程別・材料別・世代別の採用実績を見る。
範囲と市場の内訳
本稿には、シリコンウエハー、フォトレジストと周辺薬液、成膜・エッチング・洗浄用ガス、CMP材料、ターゲット材、封止材、基板用絶縁材、接合材料を含める。化合物半導体の基板・関連材料も隣接領域として扱うが、太陽電池用シリコン、半導体製造装置本体、完成チップ、一般電子部品は市場規模に足し込まない。フィルター、容器、供給設備は品質を支える隣接領域であり、企業比較では混在を明記する。
| 市場区分 | 2025年の世界売上高 | 前年比 | 経営上の読み方 |
|---|---|---|---|
| ウエハー製造材料 | 458億米ドル | +5.4% | 基板だけでなく、露光・成膜・洗浄等で繰り返し使われる材料を含む |
| パッケージ材料 | 274億米ドル | +9.3% | 基板・接合等を含む。価格や構成の変化も売上高を動かす |
| 合計 | 732億米ドル | +6.8% | 材料ごとの数量増を一律に意味しない |
出典はSEMIの同一系列である。パッケージ材料では金価格の上昇もボンディングワイヤーの売上増に寄与しており、金額成長を物量成長として事業計画に用いるのは適切でない(SEMI「2025年材料市場」)。
過去5年の変化
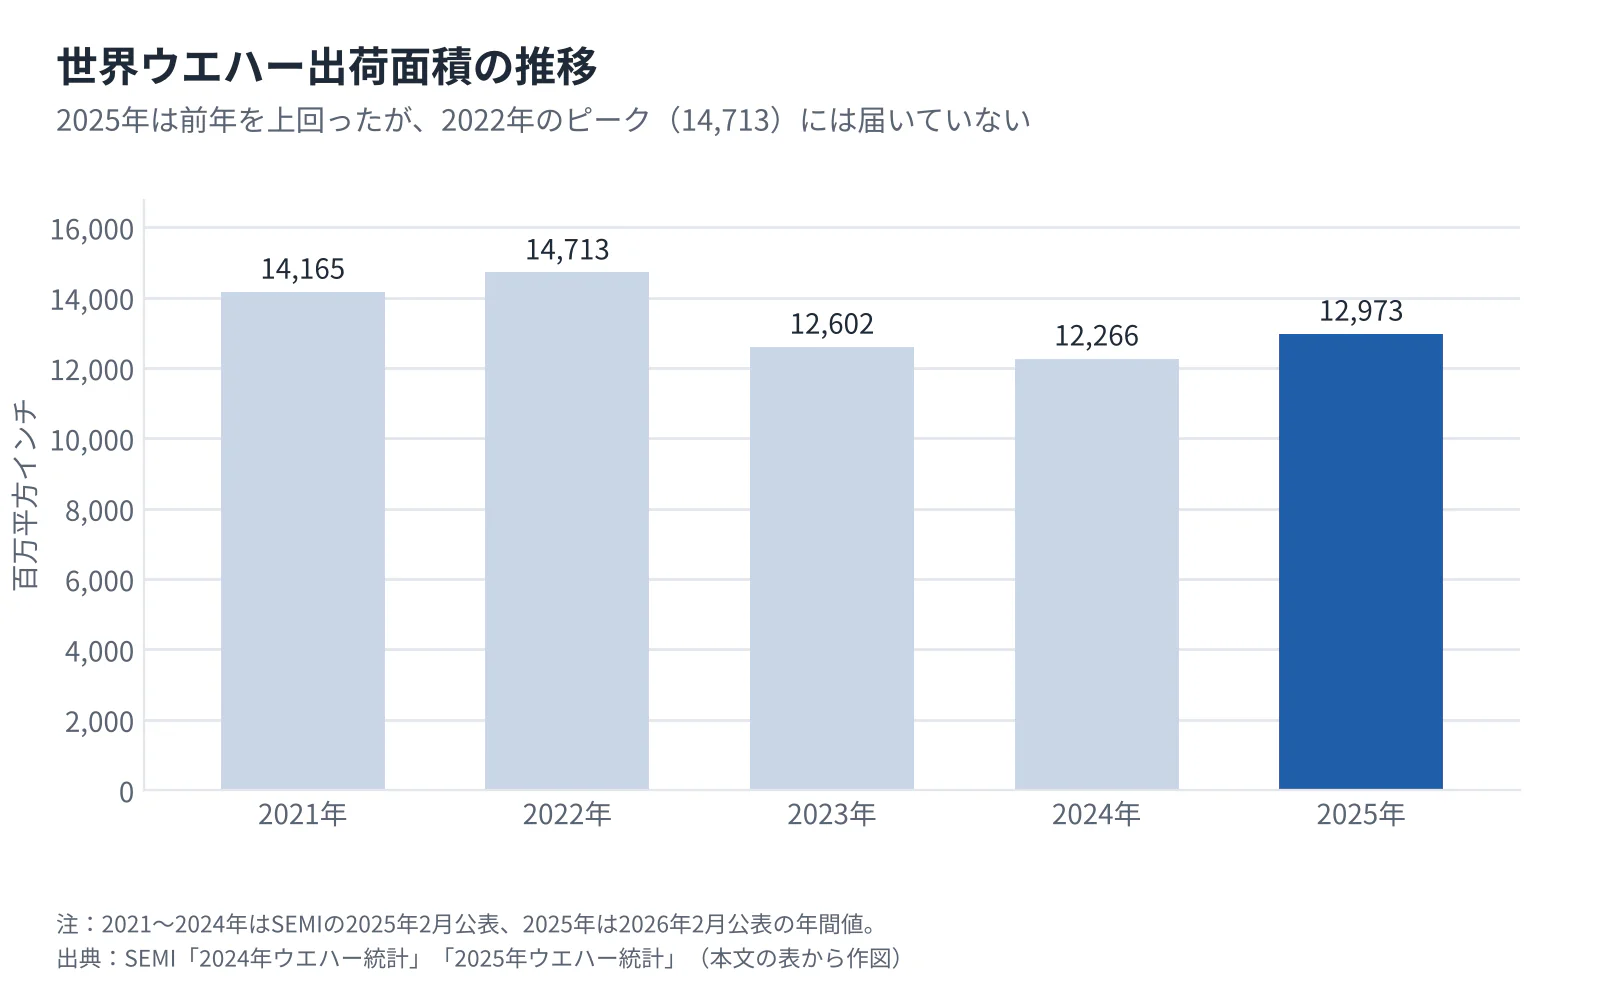 タップすると拡大して見られます
| 年 | 世界ウエハー出荷面積(百万平方インチ) |
|---|---|
| 2021年 | 14,165 |
| 2022年 | 14,713 |
| 2023年 | 12,602 |
| 2024年 | 12,266 |
| 2025年 | 12,973 |
2021〜2024年はSEMIの2025年2月公表、2025年は2026年2月公表の年間値である。売上高は2022年の138億米ドルから2025年には114億米ドルへ減った。SEMIは2026年10月、2026年の出荷面積を14,420百万平方インチ(前年比+11.8%)と予測し、2027〜2029年は過去最高の更新が続き、2029年に17,034百万平方インチに達すると見込む。予測は研磨済みとエピタキシャルのウエハーが対象で、未研磨・再生ウエハーと太陽電池用を含まない。伸び率から逆算した2025年は約12,898百万平方インチ(計算)で、年間実績の12,973とは対象が一致しない(SEMI「2026年ウエハー出荷予測」)。2025年の回復を、2022年のピークを超える全面的な数量拡大と解釈することはできない(SEMI「2024年ウエハー統計」/SEMI「2025年ウエハー統計」)。
需要面では、先端工程向けと汎用・成熟工程向けの回復速度が分かれている。供給面では、先端品の増設と既存品の在庫調整が同時に起きるため、「工場新設」と「業界全体の不足」は同義ではない。SEMIも2025年について、先端300mmウエハーとそれ以外の需要の差を指摘している(SEMI「2025年ウエハー統計」)。
市場構造は、①顧客の処理ウエハー量、②一枚当たりの工程数・材料使用量、③高機能品への構成変化、④単価・為替に分けて捉える。材料メーカーの売上成長をそのまま顧客の生産増に置き換えず、どの要因で伸びているかを確かめる。
国内市場を考える場合も、日本での消費、日本企業の世界売上、日本国内での生産を分けて見る。海外企業の日本工場による生産は国内供給能力には寄与するが、日本資本企業のシェアとは別である。
顧客と需要の特性
購買の中心は、価格表を比較する調達部門だけではなく、製造工程を管理する技術・品質部門である。材料が顧客工程に採用されると継続取引になりやすい一方、次世代工程への移行時には再び選別される。
| 顧客層 | 主な材料 | 購買の決め手 | 営業上の重要点 |
|---|---|---|---|
| ファウンドリー・ロジックメーカー | ウエハー、レジスト、成膜・エッチング材料 | 欠陥、微細加工適性、工程再現性 | 技術開発段階から評価枠を確保する |
| メモリーメーカー | 多層形成材料、洗浄材、ガス、CMP材料 | 層数・構造への対応、歩留まり、量産供給 | 設備投資と実際の稼働を区別する |
| 後工程受託企業・基板メーカー | 封止材、絶縁フィルム、接合材 | 反り、密着、熱特性、加工性 | 複数材料を組み合わせた信頼性評価が重要 |
| パワー・アナログメーカー | シリコン・化合物基板、接合・封止材 | 長期信頼性、供給期間、変更管理 | 製品寿命と認定期間に合わせて供給を設計する |
表の分類は、公開情報をもとにした分析である。東京応化工業は露光方式に対応する材料群を、味の素は顧客工程を再現する評価機能を説明しており、材料の仕様だけでなく顧客側の加工条件との適合が重要となる(東京応化「フォトレジスト」/味の素「電子材料事業説明会」)。
通常の商談は、開発部門による候補評価、プロセス部門による装置上の検証、品質部門による不純物・信頼性評価、調達部門による価格・供給条件の確認、量産承認という複数段階を通る。順序や所要期間は顧客・用途によって異なる。
価格への敏感さは、材料代が下がる効果と、変更によって製品歩留まりや供給が乱れる損失の比較で決まる。新規参入企業には、既存品より安いことに加えて、顧客が負担する再評価費用を上回る改善を示すことが条件になる。
季節性よりも、顧客の稼働率、在庫調整、工程世代の移行が受注を大きく動かす。2026年4〜6月のウエハー出荷は前年同期比+7.4%となったが、SEMIは用途別に異なる需要環境を報告しているため、全顧客を同じ成長率で外挿できない(SEMI「2026年第2四半期出荷」)。長期契約があっても、契約数量、引き取り時期、価格改定、在庫の所有者を別々に把握することが営業管理上の要点である。
また、販売先として商社が計上される場合と、最終使用者が直接計上される場合がある。SUMCOの有価証券報告書では主要顧客に住友商事(2025年12月期の販売実績1,106億円、総販売実績の27.0%)が記載されるため、開示上の顧客集中率をそのまま最終半導体メーカーへの依存度とは読めない(SUMCO「第27期有価証券報告書」)。
バリューチェーンと収益構造
付加価値は、原料を高純度にすることだけでなく、顧客工程で同じ結果を継続して出す能力に生まれる。利益率の高い企業でも、開示セグメントに複数材料が混在するため、「レジストなら何%もうかる」といった工程別採算までは公開情報から確定できない。
工程ごとの付加価値
冒頭の供給側マップを、役割と収益の観点から補足すると次の通りである。
| 工程 | 主な役割・企業例 | 付加価値の源泉 |
|---|---|---|
| 原料調達 | 高純度原料、蛍石由来原料、金属等の確保 | 産地・品質の追跡、複数供給源、安定した前処理 |
| 材料設計・試作 | 東京応化工業、JSR、味の素等の組成・機能設計 | 顧客仕様を材料組成と加工条件に落とす知識 |
| 精製・配合・製造 | 信越化学工業、SUMCO、関東電化工業等 | 結晶・純度・微粒子・ロット変動の制御 |
| 分析・顧客認定 | 材料各社と顧客・装置メーカーの評価 | 欠陥原因の特定、工程互換性、変更管理 |
| 供給・回収 | 容器、ろ過、供給設備、回収再精製 | 納入時の品質維持、供給停止回避、回収物の品質管理 |
関東電化工業はフッ素製造から特殊ガスまでの一貫生産を、インテグリスは薬液・ガスのろ過、容器、流体管理を提供している。化学物質そのものと、それを汚染させずに装置へ届ける機能が別企業の事業になっている点が、この業界の特徴である(関東電化「特殊ガス製品」/インテグリス「2025 Form 10-K」)。
味の素の電子材料事業では、樹脂の設計・製造に加え、顧客工程を再現する評価が重要な役割を持つ一方、塗工や保管には外部の協力先を用いている。買収・提携の検討では、自社技術、協力先の加工能力、顧客認定がどの法人・拠点に帰属するかを分けて確かめる(味の素「電子材料事業説明会」)。
利益と投資負担
| 企業・対象 | 売上高 | 利益指標 | 読み取れること |
|---|---|---|---|
| 信越化学工業・電子材料、2026年3月期 | 1兆157億円(外部顧客) | セグメント利益3,445億円、利益率33.7%(計算) | 高収益だが、磁石等も含み材料別利益率ではない |
| レゾナック・半導体・電子材料、2025年12月期 | 5,063億円 | コア営業利益1,084億円、比率21.4%(計算) | 調整後指標であり、他社の営業利益率と単純比較できない |
| SUMCO・全社、2025年12月期 | 4,096.70億円 | 営業利益13.42億円、営業利益率0.3%(公表値) | ウエハー事業でも需要・投資局面によって採算が大きく変わる |
出典は各社の直近通期決算である(信越化学「2026年3月期決算」/レゾナック「2025年決算」/SUMCO「2025年決算」)。信越化学工業の利益率は、セグメント間取引を含む売上高1兆217億円に対する比率である。これらの差には製品構成、設備稼働、減価償却、会計上の調整が含まれ、特定工程の優劣を直接表すものではない。
ウエハーでは償却負担の増加が続いている。SUMCOの減価償却費は2024年の789.86億円から2025年は1,156.92億円に増え、2026年1〜6月は売上高2,150.16億円(前年同期比4.7%増)に対し営業損失63.63億円であった。シルトロニックの2026年1〜6月の減価償却費も2億3,880万ユーロと、前年同期の1億2,610万ユーロから増えた(SUMCO「2025年12月期決算短信」/SUMCO「2026年12月期第2四半期決算短信」/シルトロニック「2026年上期決算」)。
コストはウエハーでは結晶育成・加工設備、電力、減価償却、歩留まりが、薬液・レジストでは原料、精製・ろ過、分析、研究開発が、ガスでは製造設備、電力、容器・物流・保安が重要となる。比較可能な工程別原価構成比は確認できない。
価格転嫁も一様ではない。信越化学工業は価格改定への取り組みを説明する一方、シルトロニックは長期契約外の価格圧力と新工場の減価償却を報告している(信越化学「2026年3月期決算」/シルトロニック「2025年決算」)。契約審査では、原料・電力連動条項、最低引取量、認定遅延時の負担、専用設備の回収期間を確かめる。
供給網のリスクは、最終製品の供給社数に加えて、共通原料や精製拠点への依存まで見て測る。二社購買でも共通原料や同じ精製拠点に依存すれば、上流の停止に同時に影響される。経済安全保障政策が半導体原料や部素材を含む供給確保を対象としていることも考え合わせ、原料、精製、容器、輸送、顧客認定までの代替経路を点検する(経産省「半導体の供給確保」)。
競争環境
日本の強みは、複数工程に高シェア品目を持つことであり、あらゆる材料を支配しているわけではない。既存材料の高い採用障壁と、次世代工程・現地調達による競争の変化を同時に見る。
工程別シェアで見る日本の位置
以下は経産省掲載の富士経済調査による、企業国籍別の世界売上高シェアである。対象年は2023年であり、2026年の実績ではない(経産省「半導体・デジタル産業戦略」p.8)。
| 工程・材料 | 日本企業のシェア:2021年→2023年 | 日本企業の主な供給分野・競争上の意味 |
|---|---|---|
| 基板:シリコンウエハー | 52%→53% | 信越化学工業、SUMCOが主要プレイヤー |
| 露光:フォトレジスト | 77%→78% | 東京応化工業、JSR、信越化学工業、富士フイルム等 |
| 洗浄:高純度洗浄液 | 49%→59% | 高純度化と顧客近接供給が重要 |
| 平坦化:CMPスラリー | 49%→51% | 対象膜・工程ごとに必要な性能が異なる |
| 平坦化:CMPパッド | 85%→72% | 国籍分類に合弁会社の扱いが影響 |
| エッチング:PFC系ガス | 62%→61% | 分子種ごとに競争相手・代替可能性が異なる |
| フッ素混合ガス | 94%→92% | 日本企業の高シェア品目 |
| エッチング:HFC系ガス | 86%→72% | 日本は高比率だが前回値より低下 |
| 硫化カルボニル | 98%→97% | 特定ガスで極めて高いシェア |
| 三フッ化窒素(NF₃) | 13%→13% | 「半導体ガス全般に日本が優位」とはいえない |
| 成膜:ターゲット材 | 66%→60% | 金属種・用途別の競争を確認すべき |
| バッファーコート膜・再配線形成材料 | 99%→98% | 日本企業が非常に高い比率を持つ領域 |
表にない品目では、2023年に臭化水素77%、フォトマスク用レジスト65%と日本企業のシェアが高い一方、六フッ化タングステン32%、アンモニアガス31%、シランガス26%、フォトマスク19%は低い。同じ原料ガスでも、日本企業が強い品目と弱い品目が混在している。原資料はニッタ・デュポンを日本企業に含めており、CMPパッドは独立資本だけのシェアではない(経産省「半導体・デジタル産業戦略」p.8)。
個社では、JX金属は半導体用スパッタリングターゲットで世界シェア約65%(2026年度時点)、味の素はパッケージ基板用層間絶縁フィルムABFで発売以来95%超のシェア(2026年6月公表)を示す。東京応化工業は、富士キメラ総研の推計として2025年の出荷数量ベースで半導体用フォトレジスト全体26.1%、KrF用33.3%、EUV用29.3%、g線・i線用25.3%、ArF用14.4%のシェアを掲げる。企業公表値であり、前表とは対象範囲・時点・数量か金額かの基準が異なる。相互に加算・比較できない(JX金属「早わかりJX金属」/東京応化「フォトレジスト」/味の素「電子材料事業説明会」)。
五つの競争要因
以下は、公開情報からの分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 工程別には少数有力社が競合し、新世代で再評価される。成熟品では価格圧力もある | 強まる |
| 新規参入の脅威 | 中 | 顧客認定・分析能力が障壁。ただし地域内調達や新材料では参入余地がある | 強まる |
| 代替品の脅威 | 中 | 個別処方の置換は難しいが、接合・露光・成膜方式の変更で材料体系が変わる | 強まる |
| 買い手の交渉力 | 強 | 量産認定を持つ大口顧客が評価機会と採用数量を決める | 変わらない |
| 売り手の交渉力 | 中 | 高シェア原料・材料は代替しにくいが、汎用品や長期契約外では価格圧力がある | 変わらない |
東京応化工業は中国の現地企業によるg線・i線レジストの動きを説明しており、既存品の競争は、全レジスト市場の高シェアに加えて、品目ごとの現地企業の動きから判断する(東京応化「CEOメッセージ」)。
国内主要企業の比較と再編
| 企業 | 規模・主軸 | 公開情報から見える戦略の違い |
|---|---|---|
| 信越化学工業 | 電子材料1兆157億円、2026年3月期 | ウエハーとリソグラフィー材料等を併せ持つ。材料別の単独利益は非開示(信越化学「2026年3月期決算」) |
| SUMCO | 全社4,096.70億円、2025年12月期 | 高純度シリコンを主軸とし、設備稼働と投資回収の影響が大きい(SUMCO「2025年決算」) |
| 東京応化工業 | フォトレジスト・高純度化学薬品 | 露光方式に対応する材料開発と顧客接点が軸(東京応化「フォトレジスト」) |
| JSR | 電子材料・先端レジスト等 | 2024年の資本・組織再編を経た事業運営(JSR「JICC-02との合併」) |
| 富士フイルム | 半導体材料2,946億円、2026年3月期 | CMPスラリーや先端パッケージ向け液型ポリイミドの販売が伸長。2023年のプロセスケミカル事業の買収で海外の製造拠点を拡大(富士フイルム「2025年度決算」/富士フイルム「買収完了」) |
| レゾナック | 半導体・電子材料5,063億円、2025年12月期 | 前工程・後工程材料と共同評価基盤を持つ(レゾナック「2025年決算」/レゾナック「統合報告書2026」) |
| JX金属 | 半導体用ターゲット等 | 高純度金属・加工技術に加え、韓国で供給能力を増強(JX金属「韓国での能力増強」) |
| 関東電化工業 | 半導体用特殊ガス | フッ素を起点とする一貫生産と分子種別の技術蓄積(関東電化「特殊ガス製品」) |
| 味の素 | ABF等の電子材料 | 樹脂設計と顧客工程評価を組み合わせる(味の素「電子材料事業説明会」) |
直近3年ではJSRの資本・組織再編とキュニティの独立が重要である。JSRは2024年12月1日にJICC-02との合併を実施し、キュニティは2025年11月に独立した(JSR「JICC-02との合併」/デュポン「キュニティ分離完了」)。
成功の条件は、①顧客工程での再現性、②次世代の評価枠への早期参加、③認定済みの代替供給能力、④需要変動に耐える投資回収設計である。味の素の工程評価、レゾナックの共同評価基盤、JX金属の顧客近接地での増強は、それぞれ異なる条件に対応する。
海外の動向と主要企業
材料の需要は東アジアに集中する一方、供給拠点は米欧日を含めて分散が進む。海外企業は日本企業の輸出先で競合するだけでなく、日本国内に生産・研究拠点を置く競争相手でもある。
地域市場と主要企業
2025年の材料消費市場は台湾217億米ドル、中国156億米ドル、韓国112億米ドルであり、合計は世界市場の約66.3%となる(計算)。SEMIによれば中国と北米の伸びが主要地域の中で強く、欧州以外は前年を上回った。これは購入・消費側の地域区分であり、日本企業の世界シェアを示すものではない(SEMI「2025年材料市場」)。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| メルク(Merck KGaA) | ドイツ | 2025年Semiconductor Solutions 24億9,400万ユーロ | 成膜・パターニング材料、供給システム。装置・サービスも含む(メルク「Annual Report 2025」) | 静岡の先端材料開発センターへの投資を発表 | 静岡で材料研究・開発。新センターに7,000万ユーロ超を投資する計画(メルク「静岡投資」) |
| インテグリス | 米国 | 2025年全社31億9,660万米ドル | 特殊材料、CMP、ろ過、容器・流体管理(インテグリス「2025 Form 10-K」) | 材料と汚染制御を組み合わせた事業構成 | 米沢の工場、三重等の拠点を保有(インテグリス「Locations」) |
| キュニティ・エレクトロニクス | 米国 | 2025年(分離前を含む)全社47億5,400万米ドル、うちSemiconductor Technologies 26億4,200万米ドル(キュニティ「2025年決算補足」) | 洗浄液・CMPスラリー、CMPパッド、リソグラフィー材料、先端パッケージ材料等(キュニティ「2025 Form 10-K」) | 2025年11月にデュポンから分離 | 日本を含む各地域に研究開発機能を持つ(キュニティ「2025 Form 10-K」) |
| シルトロニック | ドイツ | 2025年全社13億4,670万ユーロ | 半導体用シリコンウエハー | シンガポール新工場の減価償却が2025年に開始(シルトロニック「2025年決算」) | 日本法人による営業・顧客支援(シルトロニック「Sites」) |
| グローバルウェーハズ〈環球晶圓〉 | 台湾 | 2025年全社606億台湾ドル | シリコンウエハーと特殊基板、地域分散生産(環球晶圓「2025年決算」) | 米国拠点の顧客認定・増産、2026年9月に資金調達(環球晶圓「2026年9月発表」) | 新潟・宇都宮に生産拠点。新潟は2026年7〜9月に四半期売上高の最高を更新と公表(環球晶圓「2026年9月売上報告」/環球晶圓「Locations」) |
| エア・リキード | フランス | 2025年全社269億4,000万ユーロ。半導体以外を広く含む | 大量ガスの現地製造供給、特殊材料(エア・リキード「2025年決算」) | 2026年9月、日本の半導体工場向けに1億7,000万ユーロ超の投資を発表 | 1907年から日本で事業を行い、従業員約2,000人。長期契約に基づくガス生産・供給(エア・リキード「2026年9月日本投資」) |
工場用の大量の窒素・酸素等を現地製造する事業と、特定の成膜・エッチング反応に使う特殊ガス事業は、設備・輸送・契約の構造が異なる。
日本企業の海外展開と日本への波及
SUMCOの2025年売上高は4,096.70億円、うち顧客所在地が日本の売上高は795.62億円であり、海外売上高比率は約80.6%となる(計算)。地域別では台湾が1,532.32億円で最も大きく、売上高の約37.4%(計算)を占める。顧客所在地別の数字であり、最終使用工場の所在地と完全に一致するとは限らない(SUMCO「第27期有価証券報告書」)。
JX金属は2026年7月、韓国の加工拠点に約40億円を投じ、半導体用スパッタリングターゲットの加工能力を2025年度の約2倍にすると発表した。2027年度下期から段階的に稼働させる計画であり、先端ロジック・メモリー向け製品の最終加工を韓国で担う形である(JX金属「韓国での能力増強」)。
富士フイルムは2023年10月のインテグリスの電子材料用プロセスケミカル事業買収を通じ、海外製造・顧客供給網を拡張した。これは本稿基準日の直近3年よりわずかに前だが、現在の競争構造を理解する起点として重要である(富士フイルム「買収完了」)。
日本への波及はすでに進んでいる。メルクの静岡投資は日本の研究・装置産業との連携を重視するものであり、グローバルウェーハズは日本の生産拠点を国際供給網に組み込んでいる(メルク「静岡投資」/環球晶圓「2026年9月売上報告」)。
ガスではエア・リキードが2026年4月、広島で2億ユーロを投じる設備計画を発表し、2028年末までの稼働を予定している(エア・リキード「広島投資」)。2026〜2030年には、現地生産・長期供給契約・予備供給能力を一体で提供する競争が、一層重要になるとみられる。日本企業が海外展開する際も、輸出単価だけでなく、顧客工場周辺での運転・保守・緊急対応を採算に含める。
外部環境と制度の変化
経営への影響が大きいのは、輸出管理、顧客工場の地域配置、化学物質の使用・情報開示である。影響は、製品・顧客・生産地別に確かめる。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 安全保障・貿易 | 日本 | 補完的輸出規制の見直し。用途・需要者等の確認を更新 | 2025年10月9日施行 | 大・向かい風。管理負担が増す一方、適切な審査は供給継続の前提 | 経産省「補完的輸出規制の見直し」 |
| 産業政策・税制 | 米国 | 適格な先端製造投資の税額控除率を35%に。2026年より前の供用開始資産は25% | 2026年1月1日以降の供用開始が税率の区分点 | 大・追い風。顧客の現地投資を支える。材料工場すべてが自動的に対象とはならない | IRS「48D税額控除の訂正」 |
| 原料・輸出管理 | 中国・米国 | ガリウム等の対米輸出に関する2024年第46号公告第2項の実施を一時停止 | 2025年11月9日〜2026年11月27日 | 大・一時的な追い風。停止期限後の扱いは基準日時点で不確実 | 中国商務部「2024年第46号」/中国商務部「2025年第72号」 |
| 化学物質・環境 | EU | 包括的PFAS制限案の社会経済評価が継続。施行済みの全面禁止ではない | SEAC意見案への60日間の意見募集は2026年5月25日に終了(3,511件、日本から約600件)。SEAC最終意見は2026年末までの見込み | 大・向かい風と代替材料の機会。最終的な対象・例外・移行期間は未確定 | ECHA「PFAS制限の審議状況」 |
| 労働安全・情報開示 | 日本 | 営業秘密に当たる成分について、一定要件の下で代替化学名等による通知を認める制度 | 2026年4月1日施行・適用 | 中・追い風と管理負担。機密保護と緊急時の情報開示を両立 | 厚労省「代替化学名等の施行通知」 |
| 労働安全 | 日本 | リスクアセスメント対象物の追加と管理体制への対応 | 2026年4月1日に追加、以降も段階的拡大 | 中・向かい風。原料・混合物・SDSの照合と管理要員が必要 | 厚労省「化学物質管理チェック」 |
経営上の重要な解釈
輸出管理では、材料の名称だけで「規制対象外」と判断せず、仕様、用途、需要者、技術提供を確かめる。日本の見直しは完成チップだけの問題ではなく、材料の販売・試作支援・技術情報の移転にも関係し得る(経産省「補完的輸出規制の見直し」)。
中国の停止措置は特定の対米規定に関するもので、すべての輸出管理の撤廃ではない。ガリウム等の原料を用いる事業では、仕入先の国だけでなく、原産地と加工・再輸出経路まで確かめる(中国商務部「2024年第46号」/中国商務部「2025年第72号」)。
PFASでは、レジストの配合成分と、薬液を扱う容器・配管・シール等の部材を分けて把握する。現時点では、全量代替を前提とするより、使用箇所、排出経路、代替候補、顧客再認定の負担を整理することを優先すべきと考えられる(ECHA「PFAS制限の審議状況」)。
脱炭素・資源循環については、回収率だけを目的にすると、高純度材料の品質を損なうおそれがある。再生溶剤や金属の活用は、回収から精製、分析、使用先の認定までを一体で設計する。ガスでは、排出削減と顧客工程への適合の両立が条件になる。環境特性だけで、処理性能の異なる材料へ置き換えることはできない。
米国や日本の製造基盤拡張は供給機会を生むが、補助・税制は顧客認定や操業採算を保証しない。エア・リキードの広島計画のように、供給設備の稼働時期が数年先になる案件では、その間の資金負担と顧客計画の変更への対応が重要となる(エア・リキード「広島投資」)。
人材と生産性
人材の制約は人数だけでなく、分析、品質保証、工程開発、保安を任せられる経験者の確保にある。半導体材料専業の求人倍率や労働生産性を示す同一定義の公開統計は確認できず、周辺産業の数字を業界固有の値として扱うことはできない。
研究開発では材料化学と顧客工程をつなぐ人材、製造では不純物・欠陥の原因を工程条件へ戻せる技術者が重要となる。海外拠点では現地の操業・安全制度と顧客仕様を同時に理解する要員も必要である。味の素の工程再現評価や、メルクの静岡研究投資は、製造設備とともに評価・開発能力へ資源を配分する事例である(味の素「電子材料事業説明会」/メルク「静岡投資」)。
賃金の比較基準は、2025年賃金構造基本統計調査の化学工業から計算した680.95万円である。月額給与には所定外給与も含まれ、産業範囲には半導体材料以外の化学製品も含む(厚労省「2025年賃金構造基本統計」)。
交替勤務、分析の当番体制、顧客認定を維持する品質担当者、海外赴任者は、職務別に積み上げる。拠点新設時には、製造要員の採用と並行して、誰が分析法の移管と出荷判定を承認できるかを決めておく。
資格・教育面では、対象事業場の化学物質管理者の選任が2024年4月から義務化されている。必要な選任・教育は取扱物質と作業内容によって異なり、研究部門や少量試作も確認対象になる。化学物質管理を専任部署だけの仕事にせず、処方変更と原料採用の手続に組み込む(厚労省「化学物質管理チェック」)。
労働生産性について、売上高を従業員数で割るだけでは、金属価格、外注比率、設備投資、事業構成の違いが混ざる。本稿の範囲に対応する付加価値額と従業者数がそろわないため、国内外の優劣を示す比較値は、本稿では示さない。社内管理には、分析の待ち時間、認定済み生産能力、良品一単位当たりの工数、顧客不具合の再発件数を併用することが妥当である。
人口減少への対応でも、単純な省人数化だけを目標にすべきではない。属人化した分析・保安・顧客対応の承認権限を複数人で担えるようにし、異動や退職が供給停止につながらない体制を作ることが優先となる。
2030年に向けたシナリオ
将来を左右する不確実性は、先端工程・実装で材料使用密度がどこまで高まるかと、地域ごとの供給網分断・現地調達要求がどこまで強まるかの二つである。以下は、分析にもとづく定性シナリオであり、市場金額の予測や発生確率を推計したものではない。
| シナリオ | 起きる条件 | 2030年の業界像 | 可能性の見立て |
|---|---|---|---|
| 選別的な成長 | 高機能材料の採用が増え、地域間取引は管理負担を伴いながら継続 | 先端品は成長するが成熟品の価格競争も残る。認定と投資回収の差が収益を分ける | 基準とする。2025年の材料市場成長とウエハー金額の弱さが併存する現状と整合的 |
| 地域分断下の重複投資 | 輸出管理・現地調達要求が強まり、各地域で供給能力を重複保有 | 複数拠点の認定、在庫、保安要員が増え、売上拡大に対して利益が伸びにくい | 十分に起こり得る。政策と顧客調達方針への感応度が高い |
| 増設先行・回収遅延 | 顧客の立ち上げ・認定が遅れ、高機能品への移行も想定を下回る | 稼働率が上がらず、減価償却と価格圧力が重なる。能力保有より財務余力が重要になる | 下振れケースとして必ず検証すべき。市場全体の成長だけでは排除できない |
2025年の出荷面積と売上高の開き、シルトロニックの新工場償却負担は、需要回復だけで投資回収が完了しないことを示す(SEMI「2025年ウエハー統計」/シルトロニック「2025年決算」)。
| 先行指標 | 確認先 | 判断する内容 |
|---|---|---|
| ウエハー出荷面積の四半期推移 | SEMIの四半期出荷統計(SEMI「2026年第2四半期出荷」) | 基板需要の回復が継続するか |
| 材料市場の前工程・後工程別伸び | SEMIの年次材料市場公表(SEMI「2025年材料市場」) | 金額成長がどの工程に偏るか |
| 顧客認定・新工場稼働の進捗 | グローバルウェーハズ等の公式開示(環球晶圓「2026年9月発表」) | 設備能力が売上可能な能力に変わっているか |
| 減価償却・営業利益・投資支出 | ウエハー各社の決算(SUMCO「2025年決算」/シルトロニック「2025年決算」) | 数量回復が資金回収につながるか |
| 規制案・停止措置の期限 | ECHA・中国商務部等(ECHA「PFAS制限の審議状況」/中国商務部「2025年第72号」) | 代替認定や地域別供給を前倒しすべきか |
取締役会で見るべきなのは、単一の2030年市場規模ではなく、案件ごとの認定遅延、数量未達、価格低下、重複設備の組合せである。先行指標が変化した際に、増設延期、段階投資、供給地域変更をどの条件で実施するかを先に決めておく。
経営・企画部門への示唆
最優先は、「半導体向けは伸びる」という前提を、品目、工程世代、顧客の地域、認定段階に分けて置き直すことである。日本企業の世界シェアは同じガスでも硫化カルボニル97%から三フッ化窒素13%まで開き、ウエハーは出荷面積が増えた2025年に売上高が減った。投資・提携の可否は、材料全体の伸び率や平均的なシェアではなく、品目、工程世代、顧客の地域、認定段階に分けて判断する。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 本稿の根拠 | 避けたい判断 |
|---|---|---|---|
| 大手 | 高シェア品目の次世代評価枠を先に押さえる。ウエハーなど設備負担の重い品目は、長期契約の数量・前払いと連動させた段階投資にし、成熟品は地域ごとに供給拠点を絞る | ウエハーの世界売上高は2022年の138億米ドルから2025年は114億米ドルに減った。シルトロニックの2026年1〜6月の減価償却費は前年同期の約1.9倍(計算)である | 材料市場全体の6.8%増を根拠に、品目を問わず能力を一律に増やすこと |
| 中堅・中小 | 自社名での最終認定を急がず、大手の認定済み供給網の一工程(精製、分析、塗工、容器洗浄など)を、変更管理と記録まで含めて引き受ける | 味の素はABFのワニスを自社で製造し、フィルムの塗工と保管を外部に委託している | 1社の増産計画だけを前提に専用設備を持つこと |
| 新規参入を考える企業 | 既存の高シェア品目の置き換えではなく、工程や規制が変わる領域(先端パッケージ、PFAS代替、成熟品の地域内供給)から、共同評価の場を通じて入る | 2025年はパッケージ材料が9.3%増と、ウエハー製造材料の5.4%増を上回った(金価格の影響を含む)。レゾナックが運営するJOINT3には28社が参加する(レゾナック「統合報告書2026」) | 顧客の評価枠と試作契約を確保しないまま、量産設備を先に建てること |
中堅・中小が分析・品質保証の人材を賃金で大手と競うのは難しいとみられる。化学工業の年収は、企業規模1,000人以上で805.28万円、10〜99人で468.20万円である(計算)(厚労省「2025年賃金構造基本統計調査」)。測定は外部の評価設備と組み、変更管理の記録の確かさで選ばれる方が現実的である。大手にとっての競合も国内同業に限らない。メルクは静岡の先端材料開発センターに7,000万ユーロ超を投じ、日本の装置メーカーとの協業を重視している。次世代材料の評価は装置との組合せから始まるため、国内の装置メーカーとの評価枠を外資と取り合う構図が強まるとみられる。経済安全保障推進法の供給確保計画は、半導体原料と部素材も認定の対象としており、設備投資の負担を下げる手段として確認する価値がある(経産省「半導体の供給確保」)。
通説と異なる見方
「日本は半導体ガスに強い」は、品目単位でしか成り立たない。 2023年の日本企業の世界シェアは、硫化カルボニル97%、フッ素混合ガス92%、HFC系エッチングガス72%に対し、シランガスは26%、三フッ化窒素は13%である。工場で大量に使う窒素・酸素・アルゴンでは、エア・リキードが2026年に日本の顧客工場向けの長期契約投資を2件、計3億7,000万ユーロ超(計算)公表した。分析では、日本企業の強みは分子種ごとの合成・精製技術を要する特殊ガスにあり、工場に隣接した大量供給とは別の事業である。品目別シェアの高さを、ガス供給網全体の安定と同一視すべきではない。
「高シェアなら高収益」とは限らない。 シリコンウエハーの日本企業シェアは53%だが、SUMCOの2025年の営業利益率は0.3%で、2026年1〜6月は営業損失63.63億円であった(SUMCO「2026年12月期第2四半期決算短信」)。SEMIは出荷面積が2027〜2029年に過去最高を更新し続けると予測するが(SEMI「2026年ウエハー出荷予測」)、数量の回復が単価や償却負担の改善を伴うとは限らない。一方、ウエハーにフォトレジストや磁石等を併せ持つ信越化学工業の電子材料は、2026年3月期のセグメント利益率が33.7%(計算)であった。分析では、ウエハーは技術障壁が高い一方、価格は長期契約と顧客在庫、利益は増設時の償却で決まる装置産業型の品目である。評価は、シェアより、契約で固定できる数量の比率と償却の回収年数で行う。
レジストの78%は、成熟品から崩れる可能性がある。 日本企業のフォトレジストのシェアは2021年77%、2023年78%と横ばいだが、東京応化工業はg線・i線用で中国メーカーのシェアが着実に増えていると説明する(東京応化「CEOメッセージ」)。分析では、金額のシェアは単価の高い先端品に支えられ、数量の多い成熟品での置き換えが表に出にくい。影響は、成熟した露光工程を使うパワー半導体やイメージセンサー等の顧客で、評価枠を先に失う形で現れるとみられる。
公開情報ではわからないこと
- 品目別シェアの最新値と数量での変化:経産省掲載の値は2023年の金額ベースであり、2025〜2026年の数量シェアや、中国の成熟品レジスト・ガスの現地調達比率は公表されていない。中国・台湾の顧客工場の購買・プロセス担当者と現地代理店へのインタビューで、品目・世代別に採用先の変化を確かめる。
- 長期契約の実際の条件:ウエハーや工場向けガスでは長期契約の存在が開示されるが、最低引取量、前払い、価格改定、数量繰延べの運用は分からない。顧客の調達担当者へのインタビューと取引先アンケートで、条項ごとの実態を集める。
- PFAS規制の除外範囲と再認定の負担:SEAC最終意見は2026年末までの見込みで、電子・半導体用途の扱いは確定していない。欧州の顧客・業界団体への聞き取りと、自社製品の含有棚卸し、主要顧客へのアンケートで、再認定が必要な品目と期間を見積もる。
- 買収・分離後の顧客認定の承継:富士フイルムのプロセスケミカル事業買収やキュニティの分離の後、顧客認定・処方・工場の変更通知がどう扱われたかは公表されていない。買収候補の主要顧客に再認定の要否を聞き、技術者面談と変更管理記録の閲覧で、認定が法人・拠点・設備のどこに結び付くかを確かめる。
- 中国の対米原料措置の期限後の扱い:ガリウム等に関する停止措置は2026年11月27日が期限である。中国の調達先・商社への聞き取りと、自社・顧客の在庫水準の確認で、延長されない場合の供給への影響を見積もる。
出典
数値は官公庁・業界団体・企業の公表資料に基づく。資料名の一部は日本語による内容表記であり、リンク先の原資料に対応する。
- SEMI「Global Semiconductor Materials Market Revenue Reaches Record $73.2 Billion in 2025」(2026年5月12日)
- SEMI「2025 Annual Worldwide Silicon Wafer Shipments and Revenue Results」(2026年2月10日)
- 経済産業省「半導体・デジタル産業戦略の今後の方向性」p.8(2025年12月23日)
- エア・リキード「日本の半導体生産拡張を支える1億7,000万ユーロ超の投資」(2026年9月30日)
- 欧州化学品庁「ECHA’s update on the REACH Restriction on PFAS」(欧州食品安全機関 諮問フォーラム第100回会合資料)(2026年6月11日)
- レゾナック「AIを活用した材料探索ツールを開発」(2024年11月14日)
- NTT「AI for Scienceで実現する、次世代のAI駆動型ラボ」(2026年8月25日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類・第1表 E製造業」(2026年3月24日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 製造業 産業編 第1表」(2022年12月26日)
- 信越化学工業「2026年3月期 決算短信」(2026年4月28日)
- レゾナック・ホールディングス「2025年12月期 連結決算要約・決算短信」(2026年2月13日)
- SUMCO「2025年12月期 決算短信」(2026年2月10日)
- SUMCO「2025年12月期 決算短信(本文)」(2026年2月10日)
- SUMCO「第27期有価証券報告書」(2026年3月26日)
- SUMCO「2026年12月期 第2四半期決算短信」(2026年8月6日)
- SEMI「Worldwide Silicon Wafer Shipments Increase 7.4% Year-on-Year in Q2 2026」(2026年7月29日)
- レゾナック「RESONAC REPORT 2026」(2026年10月)
- 味の素「電子材料事業の成長戦略」(2026年6月30日)
- レゾナック「Resonac Develops an Original Generative AI, “Chat Resonac”」(2024年1月18日)
- JSR「IBMとの共同研究成果がNature Computational Scienceに採択」(2026年9月18日)
- SEMI「SEMI Forecasts 11.8% Growth in Silicon Wafer Shipments in 2026, With Record Highs Expected through 2029」(2026年10月21日)
- SEMI「Worldwide Silicon Wafer Shipments and Revenue Start Recovery in Late 2024」(2025年2月13日)
- 東京応化工業「半導体製造用フォトレジスト」(公表日記載なし、2026年11月1日確認)
- 関東電化工業「特殊ガス製品」(公表日記載なし、2026年11月1日確認)
- インテグリス「Locations」(公表日記載なし、2026年11月1日確認)
- シルトロニック「Robust Business Performance in 2025」(2026年3月12日)
- シルトロニック「Wafer Demand Supports 2026 Sales Outlook」(2026年7月30日)
- 経済産業省「経済安全保障推進法に基づく半導体の供給確保」(随時更新、2026年11月1日確認)
- JX金属「早わかりJX金属」(公表日記載なし、2026年11月1日確認)
- 東京応化工業「CEOメッセージ」(公表日記載なし、2026年11月1日確認)
- JSR「Merger with JICC-02 and Transition to a New Structure」(2024年12月2日)
- 富士フイルムホールディングス「2025年度決算説明資料」(2026年5月12日)
- JX金属「韓国拠点の半導体用スパッタリングターゲット生産能力増強」(2026年7月23日)
- デュポン「DuPont Completes Separation of Qnity Electronics」(2025年11月)
- メルク「Annual Report 2025—Electronics」(2026年3月5日)
- メルク「Invests €70M in Shizuoka; Total Exceeds €120M」(2024年12月19日)
- インテグリス「2025 Form 10-K」(2026年2月)
- キュニティ「2025年通期決算・Supplemental Schedules」(2026年2月26日)
- キュニティ「2025 Form 10-K」(2026年提出)
- シルトロニック「Sites」(公表日記載なし、2026年11月1日確認)
- グローバルウェーハズ「2025年通期決算」(2026年3月3日)
- グローバルウェーハズ「Global Depositary Shares Offering」(2026年9月23日)
- グローバルウェーハズ「SAS & GWC September 2026 Revenue Report」(2026年10月7日)
- グローバルウェーハズ「Company Overview—Locations」(公表日記載なし、2026年11月1日確認)
- エア・リキード「FY 2025 Results—New Heights」(2026年2月20日)
- 富士フイルム「米国Entegris社の半導体プロセスケミカル事業の買収完了」(2023年10月2日)
- エア・リキード「日本の半導体向けガス設備への2億ユーロ投資」(2026年4月16日)
- 経済産業省「補完的輸出規制の見直しについて」(2025年10月)
- 米国内国歳入庁「Form 3468・48D税額控除率35%の適用に関する訂正」(2026年9月)
- 中国商務部「2024年第46号公告」(2024年12月3日)
- 中国商務部「2025年第72号公告」(2025年11月9日)
- 厚生労働省「代替化学名等関係の施行について」(2026年2月20日)
- 厚生労働省「職場の化学物質管理をチェックしてみよう」(公表日記載なし、2026年11月1日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
