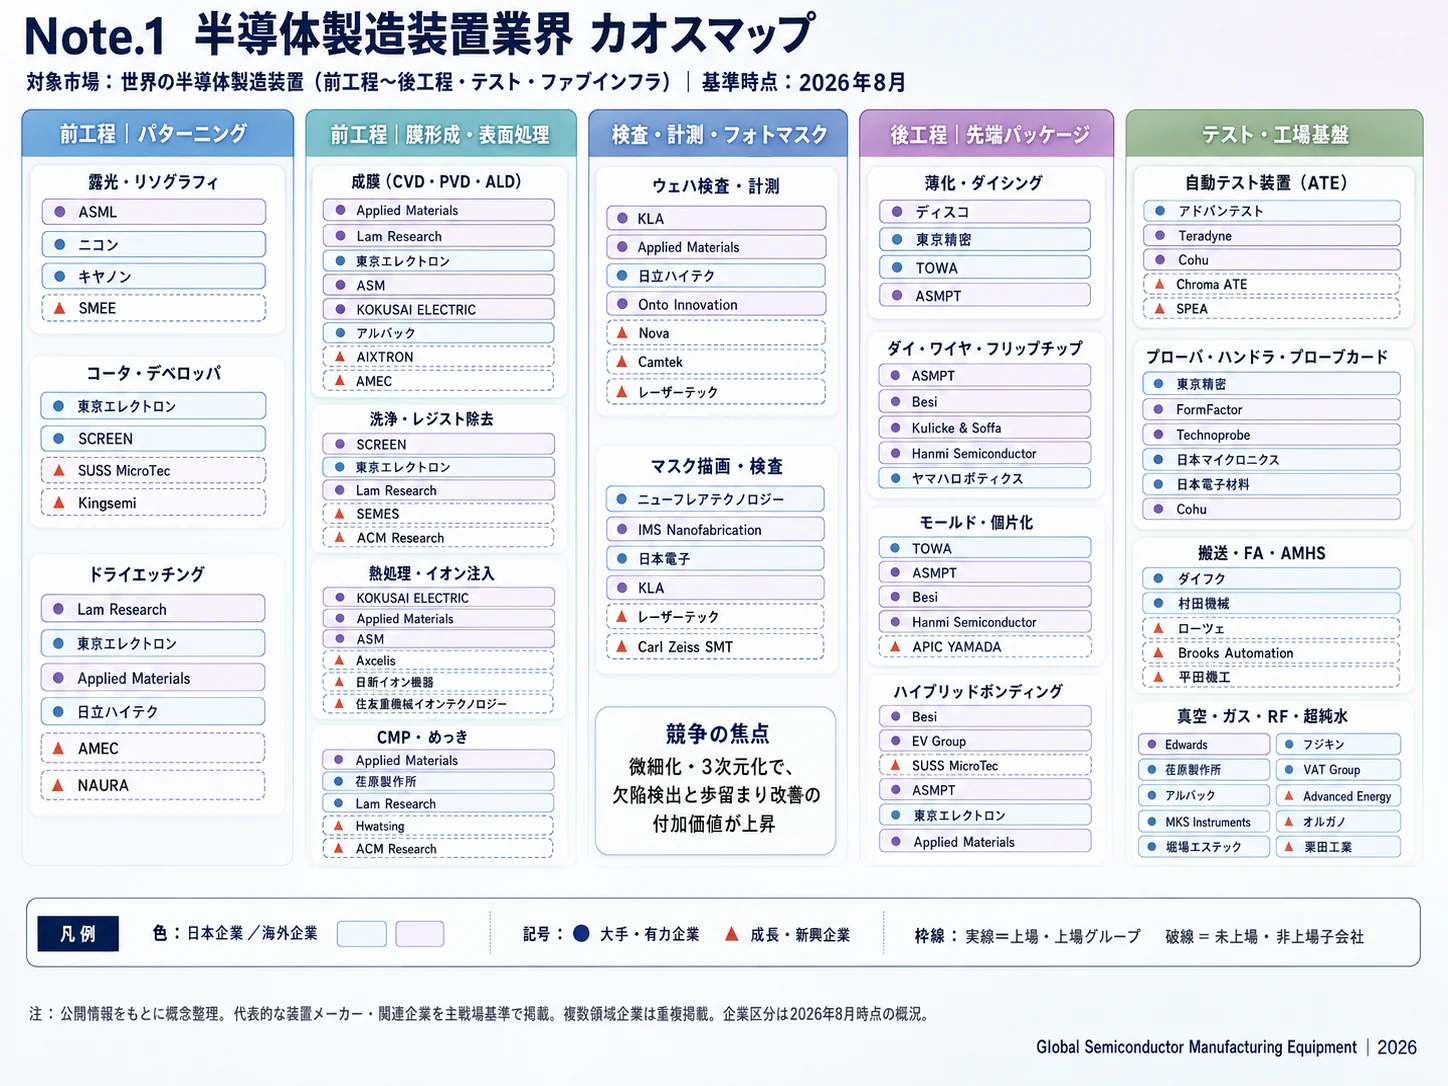
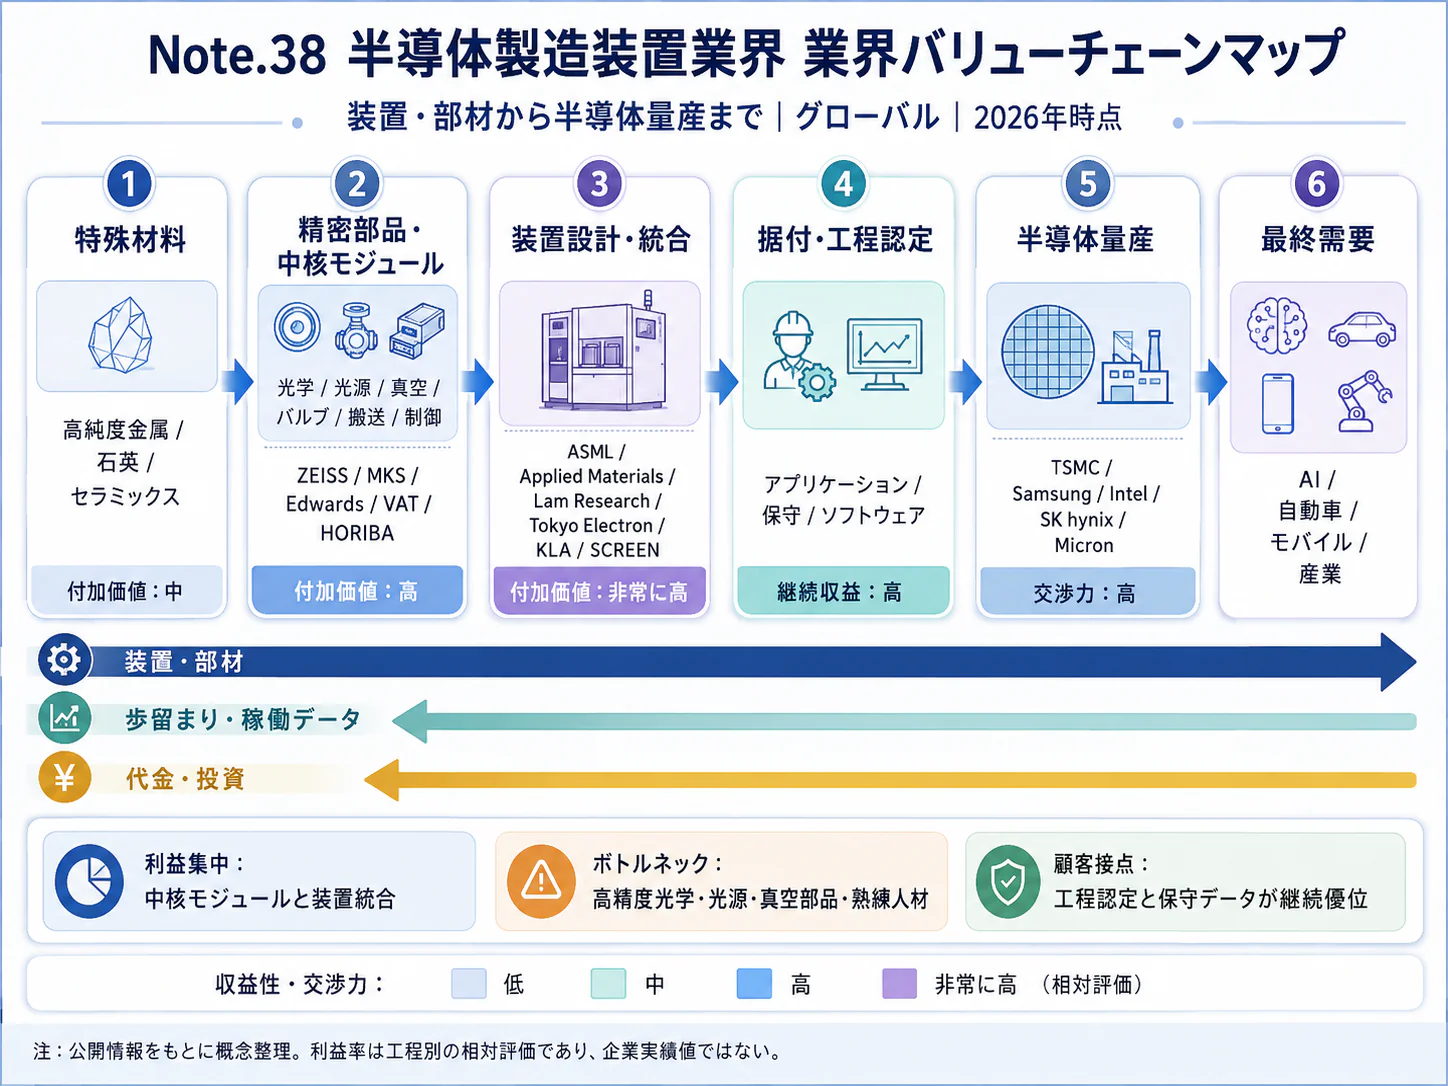
エグゼクティブサマリー
半導体製造装置は、顧客の量産工程に採用される技術と継続供給能力を競う、世界市場向けの工程別専門産業である。2026年11月時点の経営課題は、拡大する需要を取り込むことと、工程・地域ごとの成長差、開発負担、供給制約を利益計画へ反映することである。
要点
- 市場は拡大している。 SEAJの日本製装置販売高は2025年度5兆1,986億円、前年度比9.0%増である。ただし日本企業の世界販売であり、日本国内の設備需要ではない(SEAJ「2026年7月需要予測」)。
- 競争と採算は工程ごとに異なる。 東京エレクトロン、アドバンテスト、ディスコは主要工程と収益構成が異なる。競合は全社売上の順位だけで決めず、量産認定、消耗品、保守まで比べる(東京エレクトロン「2026年3月期決算短信」、アドバンテスト「2026年3月期決算短信」、ディスコ「2026年3月期決算短信」)。
- 海外需要が事業を規定する。 2025年の世界装置市場は1,350.6億米ドル、日本向けは約7.0%である(計算)。国内工場の新設は海外装置企業にも機会となり、中国では、需要の大きさと現地企業の製品拡張を併せて見る(SEAJ・SEMI「2025年世界装置市場統計」、北方華創〈北方华创〉「2025年年度報告」)。
- 制度対応は製品・営業計画の一部である。 輸出管理は装置の販売だけでなく供給継続の判断に関わる。EUのCRAは2026年9月に報告義務が始まり、2027年12月には主要規定が適用される(経済産業省「安全保障貿易管理・改正情報」、欧州委員会「Cyber Resilience Act」、欧州委員会「CRA報告義務」)。
- AIは需要と業務を変えるが、実用段階は一様ではない。 テストデータ活用には量産採用例がある一方、エージェントとロボットを統合する保守の自律化は、開発段階のものとして見る(アドバンテスト「ACS RTDIの量産採用」、東京エレクトロン「NVIDIAとの開発協業」)。
経営・企画部門への示唆
- 計画は工程・顧客工場・技術世代で分ける。 2025年はテスト装置55%増、ウェーハプロセス装置12%増で、2026年度上期も企業間の差が大きい。業界予測の伸び率を一律に当てはめず、検収時期まで見て部材と人員を手当てする。
- 大手は販売後の収益を別に管理する。 増額する開発費を次世代工程の評価枠に結び付け、保守・部品・成果連動型サービスの採算を新規装置と分ける。中堅・中小は、複数の装置企業に認定される部材と地域の保守に集中する。
- 参入・提携・買収では量産認定の承継を確かめる。 接合などで技術単位の事業移転が起きている。顧客認定、主要技術者、共同研究契約、輸出管理上の扱いが取得後も維持されるかを、顧客と技術者への一次調査で確認する。
業界データまとめ
主系列は、日本企業の世界販売を表すSEAJ統計である。日本国内の装置需要、世界全体の需要、国内事業所の雇用は対象範囲が異なり、合算したり同じ母集団として比率を求めたりしない。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 日本製半導体製造装置販売高 5兆1,986億円。日本企業の国内・海外生産拠点による世界向け販売であり、日本国内市場ではない | 2025年度実績 | SEAJ「2026年7月需要予測」 |
| 市場の伸び | 日本製半導体製造装置販売高の前年度比 +9.0%。2024年度は4兆7,681億円 | 2025年度実績 | SEAJ「2026年7月需要予測」 |
| 事業者数 | 1,685事業所。産業細分類2671「半導体製造装置製造業」、個人経営を除く。企業数ではない | 2021年6月1日現在 | 総務省・経産省「2021年経済センサス・製造業第1表」 |
| 従業者数 | 7万8,057人。同細分類2671、個人経営を除く事業所の従業者 | 2021年6月1日現在 | 総務省・経産省「2021年経済センサス・製造業第1表」 |
| 平均年収 | 586.4万円(計算)。中分類「生産用機械器具製造業」の一般労働者、男女計、企業規模計10人以上。月額38.04万円×12+賞与等129.92万円。半導体製造装置専業の値ではない | 2025年調査 | 厚労省「2025年賃金構造基本統計調査」 |
| 上位3社の売上高 | 東京エレクトロン 2万4,435.33億円(半導体製造装置単一セグメント)/アドバンテスト 1万193.80億円(テストシステム事業、外部顧客売上高)/SCREENホールディングス 4,853.44億円(半導体製造装置事業、外部顧客売上高)。国内主要上場企業の通期比較 | いずれも2026年3月期 | 東京エレクトロン「2026年3月期決算短信」 アドバンテスト「2026年3月期決算短信」 SCREEN「2026年3月期決算短信」 |
| 世界市場 | 新品の半導体製造装置販売額 1,350.6億米ドル(前年比+15%)。うち日本向け95.2億米ドル、世界の約7.0%(計算)。日本企業の世界シェアではない | 2025年実績・暦年 | SEAJ・SEMI「2025年世界装置市場統計」 |
| 関連職種の有効求人倍率 | 「製造技術者(開発)」1.95倍/「機械整備・修理従事者」3.90倍。全国、常用、パートタイムを含む。全産業横断の職種別統計 | 2026年9月 | 厚労省「2026年9月職業紹介状況・参考統計表」 |
| 日本製装置販売高・3カ月移動平均 | 6,290.40億円(前年同月比+48.2%、前月比+5.2%)。9月単月の販売高ではない | 2026年9月・速報 | SEAJ「日本製半導体製造装置販売高・2026年9月」 |
| 日本市場向け装置販売高 | 1兆4,395億円。日本国内への日系・外国系企業の販売 | 2025年度実績 | SEAJ「2026年7月需要予測」 |
| 世界装置販売額・四半期 | 405.3億米ドル(前年同期比+23%、前期比+11%) | 2026年4~6月 | SEMI「2026年第2四半期装置販売」 |
| テスト装置・組立実装装置の販売増減率 | 世界テスト装置 +55%/組立・実装装置 +21%。いずれも前年実績比 | 2025年実績・暦年 | SEMI「2025年世界装置販売実績」 |
円と外貨の換算は、本稿では示さない。雇用統計は最新の経済センサスの公表結果、賃金はより広い産業区分であり、直近の装置市場と同時点・同範囲の統計ではない。企業売上高にはサービス等が含まれるため、装置販売統計を分母にした市場シェアは、本稿では示さない。
AI・フィジカルAIの影響と経営の打ち手
AIは装置需要を増やすと同時に、開発・検査・保守の仕事と収益源を変える。生成AI・AIエージェントによる知識業務、計測データを使う機械学習、現実の装置に働きかけるフィジカルAIを分けて、投資を判断する。
影響の全体像
本稿では次の工程でバリューチェーンを整理する。前工程から検査までは顧客工場での装置用途であり、装置メーカー自体がすべての半導体工程を運営する意味ではない。
| 工程 | 役割と代表的な企業 |
|---|---|
| 開発・設計 | 材料・機構・制御の開発。各装置企業と顧客の開発部門 |
| 部材調達・装置製造 | 真空・光学・電源・搬送部材の統合。各装置企業と専門部材メーカー |
| 前工程 | 成膜・露光・エッチング・洗浄。東京エレクトロン、SCREEN、ASML、ラムリサーチ等 |
| 接合・薄化・個片化 | 積層・接合・研削・チップ分割。ディスコ、SCREEN等 |
| 検査・テスト | 欠陥検査・電気特性測定。KLA、アドバンテスト、テラダイン等 |
| 据付・保守 | 立ち上げ・校正・清掃・部品交換。装置企業と現地協力企業 |
需要面では、AI向け演算半導体とHBM(広帯域メモリー)が、先端ロジック、DRAM、実装、テストへの投資を押し上げる。SEMIによれば2025年の世界テスト装置販売は前年比55%増、組立・実装装置は21%増であり、ウェーハプロセス装置の12%増を上回った(SEMI「2025年世界装置販売実績」)。積層した高価なパッケージを不良チップで失うことを避ける検査や、発熱・高速信号に対応するテストにも投資機会がある。
以下の普及時期は、公開情報からの分析である。「データ・IoT」にはセンサー分析・従来型機械学習を含め、生成AIと区別する。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 開発・設計 | 仮想試験で実機評価条件を絞る | データ・IoT | 実用(導入事例あり) | 2年以内 | TELのデジタルツイン活用(東京エレクトロン「Digital Twins」) |
| 前工程 | 計測から装置状態差と調整候補を得る | データ・IoT | 実用(導入事例あり) | 2年以内 | AIxの顧客展開(アプライド「2025年度第1四半期説明原稿」) |
| 検査・テスト | 履歴を試験中の判断へ反映する | データ・IoT | 実用(導入事例あり) | 2年以内 | NVIDIAのACS RTDI量産採用(アドバンテスト「ACS RTDIの量産採用」) |
| 据付・保守 | ログ・手順書から故障対処案を示す | 生成AI・AIエージェント | 構想段階 | 3〜5年 | TELとNVIDIAの開発協業。統合サービスの量産導入は未確認(東京エレクトロン「NVIDIAとの開発協業」) |
| 据付・保守 | 装置構成を認識してロボットが作業する | フィジカルAI | 構想段階 | 3〜5年 | Epsiraの自律化構想。自律判断を含む統合機能の段階を表示(東京エレクトロン「Epsira」発表、東京エレクトロン「NVIDIAとの開発協業」) |
部材調達・装置製造と接合・薄化・個片化では、自律AIの普及段階は、確認した資料だけでは確定できない。開発発表、実証、顧客量産への導入を区別して見る。
業務はどう変わるか
第一は開発試験である。実機で多数の条件を試す前に仮想試験を行い、検証範囲を絞る方法が加わる。東京エレクトロンは開発へのデジタルツイン活用を公表しているが、仮想結果だけで量産レシピを承認できるわけではない(東京エレクトロン「Digital Twins」)。評価指標は試作ウェーハ消費量、顧客評価までの日数、実機との誤差となる。
第二はテスト結果の利用である。アドバンテストは2025年10月、NVIDIAがBlackwell等の量産にACS RTDIを採用したと公表した。導入済みの事例であり、結果の事後分析から試験中の判断へデータを戻す変化を示す(アドバンテスト「ACS RTDIの量産採用」)。一般化できる改善率は公表されていない。効果は、試験時間と不良流出率を同時に見て評価する。
第三は保守の手作業である。ラムリサーチのDextroは、複数の工場で導入済みの、技術者が扱う移動式協働ロボットである。部品の取り外し・取り付け等の自動化は、未知の故障を自律解決する汎用フィジカルAIとは分けて見る(ラムリサーチ「Dextro Cobot Saves Maintenance Time, Costs」)。人員削減だけでなく、締結・位置決めのばらつきと保守後の再立ち上げ時間を減らす価値で評価する。
第四は故障対応の知識業務である。TELとNVIDIAの2026年7月発表は開発段階の協業であり、完成済みの自律保守サービスとしては扱わない(東京エレクトロン「NVIDIAとの開発協業」)。当面は生成AIが手順書・ログ・過去対応を結び付け、担当者が装置番号、部品版数、顧客の承認条件を確認して実行する形が現実的である。
主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 東京エレクトロン | 日本 | Epsira | 保守分析・ロボット連携による稼働率向上を目指す | 提携・実証あり。NVIDIAとの開発協業を指す(東京エレクトロン「NVIDIAとの開発協業」) |
| NVIDIA | 米国 | Isaac、Omniverse、エージェント開発基盤 | ロボット訓練、仮想検証、知識業務支援 | 提携・実証あり。TELとの提携を指し、顧客工場での実証完了とは異なる(東京エレクトロン「NVIDIAとの開発協業」) |
| アドバンテスト | 日本 | ACS RTDI、異常検知 | 試験データの即時分析・判定への反映 | 展開済み。日本向け提供を確認。公表量産例はNVIDIA(アドバンテスト「ACS異常検知製品」、アドバンテスト「ACS RTDIの量産採用」) |
| アプライド マテリアルズ | 米国 | AIx | プロセス開発・装置状態の最適化 | 展開済み。日本向け提供を確認。国内の個別採用工場は非公表(アプライド マテリアルズ「AIx」) |
「展開済み」は日本向け提供の意味である。装置メーカーが工程知識と現場検証を担い、IT企業が開発基盤を提供する分業が進むため、顧客データの利用権と改善成果の帰属が競争上の焦点となる。
人材・収益・リスク
ログ転記、定型報告、一次故障分類は業務量が減る可能性がある一方、プロセスとデータの関係を検証する技術者、制御・安全担当、顧客ごとのデータ利用を設計する担当の重要性は増す。保守員は例外対応、校正、停止判断も担うようになるが、業界全体の雇用削減人数を算定できるデータはない。
計算資源、センサー、データ整備、モデル保守の費用は先行する。価格には、作業時間に加えて、稼働率・復旧時間の改善価値を反映できる余地がある。ただし成果連動契約では、顧客の材料・レシピ変更による影響を切り分けておく。誤提案は装置停止やウェーハ廃棄につながるため、生成結果から制御命令に進む箇所には、検証・承認・記録を置く。
経営者が実施すべき対策
以下は、分析にもとづく提案であり、効果を保証するものではない。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 装置・チャンバー・レシピ版数とログを結び付ける | 共通 | 直ちに | 類似事例の誤適用を抑える | 時刻同期、変更履歴、利用許諾 |
| 高 | 故障対応エージェントは根拠提示と人の承認から始める | 共通 | 1年以内 | 一次調査の時間短縮 | 承認手順書、権限、評価用事例 |
| 高 | テスト時間と不良流出率を一緒に測る | 大手 | 1〜2年 | 処理能力と品質の両立 | 既存判定との並行運転、顧客合意 |
| 高 | 保守ロボットを停止装置・模擬室で評価する | 共通 | 1〜2年 | 再現性向上、危険作業低減 | 発塵評価、力制限、停止権限 |
| 中 | 部材の劣化計測を装置メーカーと共同開発する | 中堅・中小 | 1〜3年 | 予防保全への事業拡張 | 故障モード、耐薬品性、保証範囲 |
| 中 | 稼働率改善サービスの課金・責任分界を作る | 大手 | 2〜3年 | 改善価値の継続収益化 | 基準値、除外条件、損失上限 |
失敗しやすいのは、顧客間でレシピ・履歴を無断共有し、権利処理を後回しにすることである。デモ成功を、発塵・残留薬液・装置改造後の性能保証にまで広げてもならない。稼働率だけを追い、不良流出や保守後の品質確認を省く評価設計にも注意が必要である。
業界の定義と市場構造
半導体製造装置は、半導体工場の生産能力と歩留まりを左右する工程別の専門装置群である。日本企業の世界販売、日本国内の設備需要、国内製造拠点の生産・雇用は異なる市場を表すため、この三つを分けることが分析の出発点となる。
対象には、ウェーハ加工、成膜、リソグラフィ、エッチング、洗浄、計測、接合、研削・切断、組立、電気的テストの装置と、それらに付随する部品・保守を含める。半導体そのもの、シリコンウェーハや薬液などの材料、設計ソフト、工場建屋は隣接産業として扱い、市場規模には加算しない。FPD製造装置も除外するため、SEAJ資料に両産業の数値が並んでいても半導体製造装置の列を採る(SEAJ「2026年7月需要予測」)。
洗浄、接合、薄化、検査は複数工程にまたがる。先端実装には前工程に近い微粒子管理や位置精度も必要となるため、企業の競争領域を説明するには、前工程・後工程という二分法に加えて、複数工程にまたがる技術を見る。
| 切り口 | 公開情報で確認できる内訳・推移 | 経営上の読み方 |
|---|---|---|
| 日本企業の世界販売 | SEAJの日本製販売高は2020年度2兆3,835億円、2023年度3兆6,976億円、2024年度4兆7,681億円、2025年度5兆1,986億円 | 中期では拡大したが、2023年度には前年度3兆9,275億円から減少しており、毎年一様に増える市場ではない(SEAJ「2026年7月需要予測」) |
| 顧客地域 | 2025年の世界販売のうち中国・台湾・韓国が約79% | 顧客企業の本社所在地だけでなく、納入先工場を追う必要がある(SEMI「2025年世界装置販売実績」) |
| 工程 | ウェーハプロセス装置、その他前工程装置、組立・実装装置、テスト装置で別々の成長率を持つ | 同じ顧客の投資でも、工場新設と工程変更では装置の組み合わせが異なる(SEMI「2025年世界装置販売実績」) |
| 日本国内需要 | 2025年度1兆4,395億円。日本製装置の世界販売とは別系列 | 国内工場向けの売上と、日本で製造して海外に納入する売上を分離する(SEAJ「2026年7月需要予測」) |
供給面では開発投資と供給能力の拡張が同時に必要となった。東京エレクトロンの2026年3月期研究開発費は2,778億円、売上高比約11.4%であり(計算)、2027年3月期は3,350億円を計画している(東京エレクトロン「2027年3月期第2四半期決算説明資料」)。次世代工程への採用には売上に先行した開発が必要となる。
一方、需要面では先端ロジック・メモリーと、自動車・産業機器向けなどの成熟領域の回復時期がずれている。ASMは2025年決算で先端ロジック向け投資の拡大と、パワー・アナログ等の低迷を併記している(ASM「2025年通期決算」)。市場全体の増勢を根拠に全製品で生産能力を積み増すより、対応工程・顧客・立ち上げ時期別に負荷を分ける。
顧客と需要の特性
顧客が買うのは装置の機能だけでなく、所定の歩留まりで生産を続けられる能力である。価格比較は処理速度、欠陥率、稼働率、消耗品、保守時間を含む生涯費用で行われるため、初期価格の安さだけでは量産装置を置き換えにくい。
| 主な顧客 | 購買の決め手 | 装置企業への要求 |
|---|---|---|
| ファウンドリー | 設計ルールへの適合、微細加工精度、量産立ち上げ | 次世代工程の共同評価、複数装置間の性能一致 |
| メモリーメーカー | 多層化・微細化への適合、量産コスト、処理能力 | 大量導入時の再現性と短い立ち上げ期間 |
| IDM・パワー半導体メーカー | 材料や製品の特性、長期供給、投資回収 | 長期間の保守、既存ラインとの互換性 |
| OSAT・先端実装事業者 | 接合・薄化の品質、検査能力、顧客認定 | 複数のチップ・パッケージ構造への対応 |
| 研究機関・試作拠点 | 実験自由度、測定性能、拡張性 | 少量の特殊仕様と迅速な技術支援 |
上表は用途に基づく整理であり、契約条件は個別に異なる。典型的には研究開発・プロセス技術部門が候補を絞り、製造・設備部門が稼働と保守、品質部門が不良、調達部門が価格と納期を評価し、経営側が設備予算を承認する。新規採用には試作評価から量産認定を経るため、商談の初期に購買部門だけと接触しても、仕様形成に入れない可能性がある。
顧客集中は重要なリスクである。東京エレクトロンの2026年3月期には、サムスン電子〈삼성전자〉向け3,680.79億円、TSMC〈台灣積體電路製造〉向け3,158.13億円の売上が開示されている。これは企業集団単位の数字であり、特定の国や一つの工場への売上ではない(東京エレクトロン「第63期有価証券報告書」)。営業管理では、顧客、工場、工程、技術世代を分けて見る。
量産で認定された装置の交換には、レシピ移植、装置間の性能合わせ、歩留まり確認、保守教育が必要となる。既存機種の増設では供給実績が強みになる一方、技術世代の切り替わりには再評価の機会が生じる。新規企業にとっては既存量産機の全面置換より、新材料、新構造、周辺モジュールの追加といった仕様変更点が参入窓口になる、というのが公開情報からの分析である。
季節性よりも、顧客の設備予算、工場の電力・用水・建屋完成、検収時期の影響が大きい。ラムリサーチの開示では、日本向けを含む一部取引で顧客受入れ前の装置が棚卸資産に残ることが示されており、出荷と売上計上の時間差を無視できない(ラムリサーチ「2026年6月期決算」)。需要予測には、受注残に加えて、搬入日、据付要員、検収条件を入れる。
バリューチェーンと収益構造
利益の源泉は、顧客工程に組み込まれた技術、量産での再現性、導入後の継続収入にある。部材を組み立てて納めるだけの収益モデルと、装置・消耗品・保守・改造を継続的に提供するモデルでは、必要資本と利益の安定性が異なる。
工程ごとの付加価値
開発では材料、プラズマ、光学、熱、制御を組み合わせ、製造では部材を統合して性能の再現性を確保する。東京エレクトロンも開発・生産・フィールドを一体で扱っており、装置組立だけで競争力は完結しない(東京エレクトロン「統合報告書2026」)。
前工程の価値は工程固有の制御、接合・薄化・個片化では加工対象と加工条件の最適化、検査・テストでは測定の安定性と試験構成の技術支援にある。各社の製品・事業の対応は競争環境と海外企業の表に示す。
| 収入の形 | 収益を左右する条件 | 企画部門が見る指標 |
|---|---|---|
| 新規装置販売 | 採用機種、構成、工場の搬入・検収、量産移行 | 顧客認定件数、受注残の納入時期、検収遅延 |
| 消耗品・交換部品 | 稼働台数、使用量、交換周期、認定部品の維持 | 稼働中の装置台数、部品供給年数、欠品 |
| 保守・改造 | 契約範囲、現地人員、予備品、性能改善の価値 | 契約更新率、復旧時間、案件別のサービス原価 |
| 共同開発・特殊仕様 | 評価費用の負担、成果の権利、量産への移行 | 量産採用率、顧客負担額、共通化できる設計比率 |
利益率をどう比較するか
2026年3月期の営業利益率は東京エレクトロン25.6%、ディスコ42.3%である。アドバンテストは全社売上高1兆1,286.10億円、営業利益4,991.20億円から44.2%となる(計算)。SCREENの半導体製造装置事業は、内部売上を含むセグメント売上高4,859.82億円に対しセグメント利益1,227.07億円、約25.2%である(計算)(東京エレクトロン「2026年3月期決算短信」、ディスコ「2026年3月期決算短信」、アドバンテスト「2026年3月期決算短信」、SCREEN「2026年3月期決算短信」)。
製品構成、需給、費用配賦、会計基準が異なるため、これを工程別平均利益率と解釈してはならない。自社案件も、装置粗利に加えて、立ち上げ・保証費用と販売後収益を通算して評価する。
継続収入の規模を示す例として、アプライドの2025年度Global Services売上は63.85億米ドル、同部門営業利益率は28.1%である。保守・部品を付随業務ではなく、独立した事業として管理する意義がある(アプライド「2025年度決算」)。
コスト比重を確認できる例として、東京エレクトロンの2026年3月期売上原価は1兆3,356.52億円、売上高比54.7%である(計算)。ただし原材料、外注、工場人件費、物流等を同一基準で分解した業界統計はなく、電力価格の変化だけで利益を説明するのは不適切である(東京エレクトロン「第63期有価証券報告書」)。装置の価格転嫁率も、業界横断の公表値は確認できない。製品構成の高度化による単価上昇と、同一仕様の値上げは分けて見る。
供給網で重要なのは、単なる調達国分散より、代替部品でも工程性能を維持できるかである。部品の材質や表面処理を変えると発塵・腐食・ガス放出に影響し、再評価に時間がかかり得る。分析にもとづく提案は、長納期部品の二社購買だけでなく、代替設計の顧客認定、仕様変更の通知期限、旧機種用部品の維持費をあらかじめ契約に組み込むことである。
中古・改造は、成熟工程で新規装置の代替となり得る。導入では、輸出許可、保守対象、ソフトウェア権利、改造履歴を確認し、停止リスクも含めて採算を管理する。
競争環境
競争は、世界規模の総合装置企業と、特定工程に集中する専門企業の間で展開する。業界全体の売上順位よりも、顧客の次世代工程で採用されるか、量産で入れ替えられにくい位置を持つかが重要である。
集中と分業の実態
複数の前工程を持つ企業と特定工程に集中する企業では、競争範囲が異なる。企業売上にはサービス・部品も含まれ、新品装置統計と一致しないため、業界全体の上位3社集中度は、本稿では示さない。
国内では、経済センサスの1,685事業所のうち従業者3人以下が268事業所、約15.9%である(計算)。大企業の完成装置ビジネスの周囲に小規模拠点も存在するが、この統計だけでは独立企業、子会社、加工協力会社の構成を判別できない(総務省・経産省「2021年経済センサス・製造業第1表」)。小規模拠点の存在と最終装置の工程別集中は両立する。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 顧客の技術移行ごとに採用競争が起こり、北方華創〈北方华创〉は成膜・エッチング等から製品範囲を拡大している(北方華創〈北方华创〉「2025年年度報告」) | 強まる |
| 新規参入の脅威 | 中 | 装置全体は開発費・量産認定が障壁。一方、接合等では技術単位の事業譲渡が起きており、ニコンのウェーハ接合技術の研究開発事業は2025年9月30日にSCREENへ移った(SCREEN「2026年3月期中間決算説明資料」) | 強まる |
| 代替品の脅威 | 中 | 同じ工程内では置換困難でも、工程統合や新材料により装置構成が変化する。ASMの選択成膜等が一例(ASM「2025年通期決算」) | 強まる |
| 買い手の交渉力 | 強 | 大手顧客への売上集中と共同開発への依存。TELの顧客別売上開示で集中を確認できる(東京エレクトロン「第63期有価証券報告書」) | 変わらない |
| 売り手の交渉力 | 中 | 性能・品質を満たす専門部材の代替には評価が必要。装置企業が供給網の継続性を課題として開示(東京エレクトロン「統合報告書2026」) | 変わらない |
強さと方向は、公開情報からの分析である。完成装置と周辺部材では参入障壁が異なる。
国内主要企業の違い
| 企業 | 規模・主力工程 | 公開情報から確認できる強み・戦略 | 経営上の比較点 |
|---|---|---|---|
| 東京エレクトロン | 売上高2万4,435.33億円。成膜、塗布・現像、エッチング、洗浄等 | 複数工程を持ち、開発・生産・フィールドへ継続投資(東京エレクトロン「2026年3月期決算短信」、東京エレクトロン「統合報告書2026」) | 複数工程への投資配分、開発固定費、顧客集中 |
| アドバンテスト | テストシステム事業1万193.80億円。全社1万1,286.10億円 | テストシステム事業とサービス他の2セグメントの組み合わせ(アドバンテスト「2026年3月期決算短信」) | 製品世代による試験需要の変化、量産能力への対応 |
| SCREENホールディングス | 半導体製造装置事業4,853.44億円 | 洗浄を軸に周辺工程を拡張。接合技術の取り込みと共同開発(SCREEN「2026年3月期決算短信」、SCREEN「2026年3月期中間決算説明資料」) | 洗浄での位置を新工程に広げる開発・提携能力 |
| ディスコ | 全社4,368.89億円。研削・切断等 | 精密加工装置と加工ツール、加工条件の技術支援(ディスコ「2026年3月期決算短信」) | 装置と消耗品の組み合わせ、加工条件の蓄積 |
売上高はいずれも2026年3月期である。直近の2026年4〜9月の売上高は、東京エレクトロンが1兆6,674億円(前年同期比41.3%増)、アドバンテストが8,452億円(同60.5%増)、ディスコが2,570.58億円(同32.1%増)だった。一方、SCREENの半導体製造装置事業の2026年4〜6月売上高は931.33億円、前年同期比15.0%減である。2027年3月期の通期予想は、東京エレクトロンが売上高3兆7,000億円(前期比51.4%増)、アドバンテストが1兆8,630億円(10月に1兆7,140億円から上方修正)である。中間期・四半期の数字を通期の数字と並べて規模を比較してはならない(東京エレクトロン「2027年3月期第2四半期決算説明資料」、アドバンテスト「2027年3月期第2四半期決算短信」、ディスコ「2027年3月期中間決算短信」、SCREEN「2027年3月期第1四半期決算短信」)。
再編・提携と成功の条件
直近3年は技術単位の取得・譲渡と開発連携が注目される。SCREENは2025年9月30日にニコンのウェーハ接合技術に関する研究開発事業を譲り受け、同年10月の説明資料で低温接合技術の開発・実装化を進める方針を示した。また、住友重機械工業は2025年1月17日にSCREEN傘下だったフランスLASSEの取得を完了しており、工程・技術の境界をまたぐ資産移動が起きている(SCREEN「2026年3月期中間決算説明資料」、住友重機械工業「フランスLASSE社の株式取得が完了」)。
2026年にはSCREENがアプライドのEPIC Centerへの参加を公表した。競合関係がある装置企業でも、次世代プロセスの開発では連携する余地がある(SCREEN「2027年3月期第1四半期説明資料」)。M&A候補の評価では、既存売上に加えて、共同研究契約の移転可否、顧客による変更承認、発明者の残留、装置の再認定費用を確かめる。
成功の条件は四つである。第一は量産認定につながる共同開発への参加、第二は同一性能の装置を複数拠点へ供給する能力、第三は導入後の保守・部品を収益につなげる仕組み、第四は制度変更下でも供給できる事業設計である。TELの複数工程開発、SCREENの接合技術取得、ディスコの加工装置とツールの組み合わせは、同じ条件を異なる方法で満たそうとする事業構成として理解できる。
海外の動向と主要企業
世界の装置需要は東アジアに集中する一方、供給側には日本・米国・欧州の工程別の専門企業が存在する。中国市場の大きさと中国企業の供給能力拡大が同時に進むため、日本企業にとっての打ち手は、「販売先としての中国」と「競争相手としての中国」を別々に管理することである。
地域別市場と海外企業
| 納入先地域 | 2025年販売額 | 前年比・公表値 | 日本企業への意味 |
|---|---|---|---|
| 中国 | 493.1億米ドル | 0%(丸め値) | 最大の需要地域。現地企業との競争と許可条件を併せて確認 |
| 台湾 | 315.0億米ドル | +90% | 工場・技術世代別に供給能力を合わせる必要 |
| 韓国 | 257.5億米ドル | +26% | 大口顧客の投資時期による変動が大きい |
| 北米 | 108.9億米ドル | −20% | 国内回帰の政策目標と単年の装置購入は一致しない |
| 日本 | 95.2億米ドル | +22% | 国内新設投資は、外国系装置企業にも市場を開く |
| 欧州 | 28.6億米ドル | −41% | 投資案件の遅延と用途別の回復を見極める |
| その他 | 52.3億米ドル | +25% | 生産拠点分散に合わせた支援網が必要 |
上表は暦年・納入先地域別の新品装置販売額であり、企業の国籍別売上ではない。合計は1,350.6億米ドル、日本向けは約7.0%となる(計算)(SEAJ・SEMI「2025年世界装置市場統計」)。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ASML | オランダ | 327億ユーロ、2025年・全社(公表概数) | EUV・DUV露光、計測等 | 2025年第4四半期にHigh-NA EUV 2台の売上を計上。2026年第3四半期の売上高は116.62億ユーロ、2026年通年は440億~450億ユーロを見込む(ASML「2025年通期決算」、ASML「2026年第3四半期決算」) | 日本拠点で装置の納入・据付・保守(ASML「Japan—Working at ASML」) |
| アプライド マテリアルズ | 米国 | 283.68億米ドル、2025年10月期・全社。半導体システム207.98億米ドル | 成膜、材料加工、プロセス統合、サービス | EPIC CenterでSCREEN等との開発連携(アプライド「2025年度決算」、SCREEN「2027年3月期第1四半期説明資料」) | 日本法人による装置・サービス提供(アプライド マテリアルズ「日本法人概要」) |
| ラムリサーチ | 米国 | 232.33億米ドル、2026年6月期・全社、億単位で丸め | エッチング、成膜、洗浄等 | 2026年9月終了四半期の売上高は82.19億米ドル。日本向け出荷は顧客の検収まで棚卸資産に計上(ラムリサーチ「2026年6月期決算」、ラムリサーチ「2026年9月終了四半期決算」) | 日本法人による販売・サービス等(ラムリサーチ「日本法人概要」) |
| KLA | 米国 | 135.8億米ドル、2026年6月期・全社(公表概数) | 欠陥検査・計測・プロセス制御 | 先端工程と実装領域の検査需要に対応(KLA「2026年6月期決算」) | 日本拠点で検査・計測製品を展開(KLA「日本向け製品・会社情報」) |
| ASMインターナショナル | オランダ | 31.732億ユーロ、2025年・全社 | 原子層堆積(ALD)等 | 2nm世代向け選択成膜等の量産適用を公表(ASM「2025年通期決算」) | 日本を主要研究開発拠点の一つと位置付け(ASMインターナショナル「日本におけるASM」) |
| テラダイン | 米国 | 31.90億米ドル、2025年・全社(半導体テスト以外とロボティクスを含む)(テラダイン「2025年通期決算」) | 半導体・製品テスト | 2026年6月、TELとの統合テストソリューションを発表(テラダイン「東京エレクトロンとの統合テストソリューション」) | 日本でテスト製品を提供(テラダイン「日本向け製品情報」) |
| 北方華創〈北方华创〉 | 中国 | 393.53億人民元、2025年・全社、会社公表の丸め値 | エッチング、成膜、熱処理、洗浄等 | 2025年の買収により塗布・現像等へ製品領域を拡張(北方華創〈北方华创〉「2025年年度報告」) | 日本向け売上・主要導入先の公開情報は確認できない |
製品範囲・決算期が異なるため、売上高は市場シェアの順位を意味しない。
日本への波及
2026年3月期の海外売上比率は、東京エレクトロンが90.2%、アドバンテストが97.8%、SCREENが全社で85.9%である。日本企業の経営は国内景気以上に海外の工場投資に左右される一方、売上計上地域と技術・調達・開発の所在は一致しない(東京エレクトロン「第63期有価証券報告書」、アドバンテスト「2026年3月期決算短信」、SCREEN「2026年3月期決算短信」)。海外拠点は、売上高に加えて、顧客の開発段階に参加できるか、現地復旧能力を持つかで評価する。
海外で先行する収益モデルとして、ASMでは2025年の部品・サービス売上に占める成果連動型サービスの割合が25%となり、2024年の20%から上昇した(ASM「2025年通期決算」)。これは単なる部品販売から、装置の性能維持を契約する方向への変化である。日本でも今後2〜3年に、測定可能な装置群から同種の契約が広がる余地があるというのが、公開情報からの分析である。ただし、顧客全体の歩留まりを保証する契約まで広げるかどうかは、慎重に見極める。
国内工場の投資は海外装置企業にも需要となる。日本企業には国内の採用実績を海外の同一顧客へ展開する方法が考えられる。
外部環境と制度の変化
制度は市場を拡大する一方で、販売可能な顧客・仕様・地域を制限する。装置の商談では受注額だけでなく、輸出許可、ソフトウェア更新、保守部品、技術支援まで供給を継続できるかを確かめる。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 安全保障・輸出管理 | 日本 | 高性能な半導体製造装置23品目を輸出管理対象へ追加。その後の改正も含め仕様・用途・需要者の確認が必要 | 2023年7月23日施行、以後改正継続 | 大・販売制約は向かい風。許可制を一律禁輸と解釈しない | 経済産業省「貨物等省令等の一部改正概要」、経済産業省「安全保障貿易管理・改正情報」 |
| 産業政策 | 日本 | Rapidusの次世代半導体研究開発について2026年度の計画・予算増額を承認 | 2026年4月11日承認 | 大・追い風。装置評価・導入の機会。ただし研究開発支援と量産売上は別 | 経済産業省「ポスト5G事業・ステージゲート審査に基づく予算増額承認」 |
| 安全保障・輸出管理 | 米国・中国 | 中国所在の特定の外資系半導体工場をVEU認定から削除し、許可要件を変更 | 2025年12月31日施行 | 大・向かい風。米国規制対象品を含む供給・保守の許可確認が増える | 米商務省「中国工場のVEU認定削除」 |
| 安全保障・輸出管理 | オランダ | 特定の先端製造装置に対する国内輸出許可要件を拡大 | 2025年4月1日施行 | 大・向かい風。装置の入手可能性や工場の投資順序に影響 | オランダ政府「先端装置の輸出管理拡大」 |
| 製品サイバーセキュリティ | EU | CRAによる脆弱性・重大インシデント報告と、設計・保守を含む製品要件 | 報告義務2026年9月11日、主要規定2027年12月11日適用 | 大・対応費は向かい風。保守品質を差別化できる企業には追い風 | 欧州委員会「Cyber Resilience Act」、欧州委員会「CRA報告義務」 |
| 機械安全 | EU | 機械規則に基づく安全・適合性対応へ移行 | 2027年1月20日から原則適用 | 中・対応費は向かい風。装置・構成ごとに適用範囲を確認 | 欧州委員会「Machinery:機械規則の適用」 |
| 化学物質・環境 | EU | 包括的PFAS制限案の審議。半導体関連用途の扱いは評価・制度形成の対象 | 2026年3月にRAC最終意見とSEAC意見案を公表。SEAC最終意見は2026年末までの見込みで、包括制限の適用日は未確定 | 大・代替材評価は向かい風、低使用量・代替技術には機会 | ECHA「PFAS制限案に関する委員会意見」 |
輸出管理を営業部門の最終確認だけにすると、既に設計・部材を手配した案件が止まる可能性がある。引き合い時点で顧客の最終需要者、設置先、用途、製品仕様を確認し、仕様変更、転売、部品交換、遠隔支援の時点でも見直す。日本企業の製品でも米国原産技術・部材等に関する規制が問題となり得るため、日本の許可だけで供給可否を判断しないという運用が重要である。
CRAではネットワーク接続機能等から装置ごとの適用を確認する。長寿命装置には、脆弱性対応期間、更新手段、第三者製品の管理を製品計画へ組み込む(欧州委員会「Cyber Resilience Act」)。
環境対応では、装置メーカーの自社工場の排出量に加え、顧客工場で装置が消費する電力・水・ガスと排ガス処理が重要になる。東京エレクトロンも製品使用時を含む環境対応を開示しており、装置性能と資源使用量は同時に評価する(東京エレクトロン「統合報告書2026」)。省資源仕様は処理性能や洗浄頻度との関係を検証し、良品一枚当たりの使用量で説明する方が、装置一台当たりの消費量だけを示すより有効である。
PFASについては、包括制限案と、既に存在する個別物質・用途の規制を分けて見る。「2026年から半導体装置のPFASが全面禁止」とする表現は適切でない。企業が今行うべき準備は、シール、配管、コーティング等の含有状況をサプライヤーから集め、代替による耐薬品性・清浄度・寿命の変化を把握することである。
工場投資の地域分散には、複数国の部品在庫・現地要員の固定費増加も伴う。補助金採択と装置搬入は別段階であり、電力・用水・人員・量産認定の進展を確かめる。
人材と生産性
人材面の制約は人数だけでなく、顧客工程と装置の双方を理解する技術者を必要な地域に配置できるかにある。市場拡大時には開発・製造・据付・保守の採用が同時に必要となり、装置出荷後の立ち上げ要員が不足すれば売上計上や次の受注にも影響する。
2026年9月の職業別有効求人倍率は、製造技術者(開発)が1.95倍、機械整備・修理従事者が3.90倍である(職業計は1.08倍)。これは全産業を横断するハローワーク統計であり、半導体製造装置業界専用の不足率ではないが、保守・修理人材を他産業と取り合う環境を示す(厚労省「2026年9月職業紹介状況・参考統計表」)。企業が確認すべき不足職種は、プロセス開発、精密機械・電気制御、フィールドサービス、装置の安全評価などであり、一括した技術者採用数では配置上の不足を把握しにくい。
賃金構造基本統計調査から計算した年収586.4万円は、一般労働者の「きまって支給する現金給与額×12+年間賞与その他特別給与額」である。月給には所定外給与も含み、賞与は調査上の前年実績であるため、2025年中に同一人物が受け取った給与総額の平均とは厳密には異なる。対象も生産用機械器具製造業全体であり、装置大手の研究職や海外サービス職の採用相場にそのまま使えない(厚労省「2025年賃金構造基本統計調査」)。
装置専業の最新賃上げ率は確認できない。採用予算では、勤務地、出張・交代勤務、語学、装置の習熟度を分けて見る。
参考として、経済センサスの付加価値額を従業者数で割ると、半導体製造装置製造業は一人当たり約1,500万円、製造業全体は約1,290万円となる(計算)。2020年の付加価値額を2021年6月の従業者数で除した歴史的な比較であり、小規模事業所の付加価値定義にも注意が必要である。最新の労働生産性や時間当たり生産性を示す数字ではない(総務省・経産省「2021年経済センサス・製造業第1表」)。
組立だけでなく現地調整・再作業を含む工数管理が必要である。SEAJの安全教育に加え、顧客工場の入構・作業条件と、装置別の作業認定、停止判断、海外移管条件を管理する(SEAJ「安全教育・受講申込み」)。
2027年1月のEU機械規則への移行も、設計・安全評価担当の教育内容に反映すべき変化である。営業、設計、現地サービスが同じ適合性資料と変更履歴を扱える体制が求められる(欧州委員会「Machinery:機械規則の適用」)。
2030年に向けたシナリオ
2030年の事業計画は、一本の市場成長率に依存させるべきではない。将来を左右する軸として「顧客の投資計画が量産能力へ転換する速度」と「国境を越える装置・部品・技術の供給制約の強さ」を置くと、必要な設備投資と地域配置が変わる。
SEAJの2026年7月時点の予測では、日本製半導体製造装置販売高は2026年度6兆5,502億円、2027年度7兆4,017億円、2028年度7兆7,718億円である。これは業界団体の見通しであり実績ではないため、この伸び率を延長した2030年の市場額は、本稿では示さない(SEAJ「2026年7月需要予測」)。以下は、公表データを起点とした分析にもとづくシナリオであり、発生確率の数値は置かない。
| シナリオ | 起きる条件・2030年の姿 | 可能性の見立て | 経営上の備え |
|---|---|---|---|
| 選別的な拡大 | 一部工場の遅延はあるが、先端工程の量産化と地域分散が進む。成熟領域は緩やかな回復 | 基準ケースとして置く。地域・工程によるばらつきが継続 | 生産・評価能力を段階増設し、現地保守を厚くする |
| 供給制約下の拡大 | 投資需要は強いが、許可・現地調達・仕様分岐が増え、同じ設備需要を複数の供給網で満たす | 無視できない。規制対象拡大と現地代替が兆候 | 地域別仕様と採算を分け、重複在庫・開発費を織り込む |
| 投資消化の長期化 | 建設・電力・技術認定が遅れ、量産需要が既設能力の増強にとどまる | 下振れとして常設すべき。受注延期と稼働不足が兆候 | 新設能力を抑え、改造・消耗品・保守の採算を重視 |
供給網の重複が需要を生んでも、地域別仕様・在庫・人員が増えれば利益率は改善しない可能性がある。増産投資では、他機種・他地域へ振り替えられる能力を明示する。
| 先行指標 | 確認する統計・発表 | 判断のポイント |
|---|---|---|
| 日本製装置販売の方向 | SEAJ月次販売高・3カ月移動平均 | 前年比だけでなく前月比と改訂を確認。2026年9月は6,290.40億円(SEAJ「日本製半導体製造装置販売高・2026年9月」) |
| 地域別の投資実行 | SEMI・SEAJの四半期販売統計 | 地域分散が実際の装置納入に進んだか(SEMI「2026年第2四半期装置販売」) |
| 顧客投資の段階 | 装置企業の決算説明、顧客の公式設備投資発表 | 予算、発注、搬入、量産のどこにいるか |
| 部品・サービスの成長 | 各社のセグメント開示 | 新規装置だけでなく、既設設備の稼働・改造需要が増えているか(アプライド「2025年度決算」) |
| 供給可能範囲 | 経産省、米商務省、欧州各国政府の公表 | 許可対象、最終需要者、保守・更新の条件変更(経済産業省「安全保障貿易管理・改正情報」、米商務省「中国工場のVEU認定削除」) |
販売統計は受注の先行指標ではなく売上実績であるため、企業内部の案件・検収情報と組み合わせる。特に、受注残の増加が納期の長期化によるものか、顧客の実需拡大によるものかは、公開統計だけでは判別できない。
経営・企画部門への示唆
需要が拡大していても、伸びる工程・顧客と伸びない工程・顧客の差は大きい。経営・企画部門が先に決めるべきは市場成長率の前提ではなく、自社が量産認定と継続供給に責任を持てる工程、顧客工場、技術世代の範囲である。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 本稿の根拠 | 避けたい判断 |
|---|---|---|---|
| 大手 | 増額する開発費を、顧客ごとの次世代工程の評価枠に先に割り付ける。保守・部品は、稼働率を測定できる装置群から成果連動型の契約を試し、新規装置と別の損益で管理する | 東京エレクトロンは研究開発費を2,778億円から2027年3月期計画3,350億円へ増やす一方、開示された主要顧客2社で売上高の28.0%を占める(計算)。ASMの成果連動型サービスは部品・サービス売上の25%、アプライドのサービス部門の営業利益率は28.1% | 全社の受注見通しに合わせ、全工程の生産能力を一律に増やすこと |
| 中堅・中小 | 特定の装置企業向けの加工受託から、複数の装置企業に認定される部材・モジュールと、顧客工場近くでの保守協力へ軸足を移す | 半導体製造装置製造業の従業者4人以上1,417事業所のうち、300人以上の46事業所が製造品出荷額等の65.6%を占め、4〜29人の900事業所は6.3%にとどまる(計算)(総務省・経産省「2021年経済センサス・製造業第7表」)。機械整備・修理従事者の有効求人倍率は3.90倍 | 1社の量産計画だけを前提に設備と人員を増やすこと |
| 新規参入を考える企業 | 量産機の置換ではなく、テスト、接合、薄化など工程の境界が動く領域に、技術単位の取得か共同評価から入る | 2025年の世界販売はテスト装置55%増、組立・実装装置21%増で、ウェーハプロセス装置の12%増を上回った。ニコンの接合技術の研究開発事業はSCREENへ、レーザーアニールのLASSEは住友重機械工業へ移った | 顧客の量産評価の場を確保しないまま、装置全体の自社開発に投資すること |
分析では、中堅・中小が保守・製造の人材を賃金水準で大手と競うのは難しい。生産用機械器具製造業の年収は、企業規模1,000人以上で800.5万円、10〜99人で483.5万円である(計算)(厚労省「2025年賃金構造基本統計調査」)。顧客工場への近さ、作業認定の取得支援、交代勤務の設計で定着を図る方が現実的である。新規参入では、国内の研究開発拠点を評価の場に使う道もある。Rapidusの2nm世代向けチップレット・パッケージ技術開発は、2026年4月に予算増額が承認された(経済産業省「ポスト5G事業・ステージゲート審査に基づく予算増額承認」)。
通説と異なる見方
「AI需要で装置各社が一様に伸びる」わけではない。 2026年4〜9月の売上高は、東京エレクトロンが41.3%増、アドバンテストが60.5%増、ディスコが32.1%増だった。一方、SCREENの半導体製造装置事業は4〜6月に15.0%減である。世界でも2025年はテスト装置が55%増、ウェーハプロセス装置が12%増と差が開いた。分析では、差を生むのはAI向けかどうかより、HBMを含むメモリーとテストに投資が集まる現在の配分に、自社の工程と顧客が合っているかである。
業界予測の伸び率は、主要企業の計画より低い。 SEAJの7月予測は2026年度の日本製装置販売を26.0%増とするが、9月の3か月移動平均は前年同月比48.2%増だった。アドバンテストは10月に通期売上高予想を1兆8,630億円へ引き上げ、2026年3月期比65.1%増(計算)とした。分析上は、業界予測を部材・人員の手当ての上限に使うと不足を招き、そのまま全製品に当てはめると工程間の差を見落とす。月次統計と顧客の工程別投資の両方で、四半期ごとに計画を見直す。
「輸出規制で中国向け需要は縮む」とは限らない。 2025年の中国向け装置販売は493.1億米ドルで前年並み、世界の36.5%(計算)を占めた。ラムリサーチの2026年9月終了四半期でも、中国は売上の35%で最大の地域である(ラムリサーチ「2026年9月終了四半期決算」)。同時に、北方華創の2025年の営業収入は30.85%増えた(北方華創〈北方华创〉「2025年年度報告」)。規制は、需要を消すより供給者を入れ替える方向に働いているとみられる。中国向けの計画は需要総額ではなく、許可を得られる仕様と保守範囲、現地企業が代替しにくい工程に絞って立てる。
公開情報ではわからないこと
- 量産認定の所要期間と決め手:評価開始から量産採用までの期間と、採用を分けた要因(性能、歩留まり、保守、価格)は公表されていない。ファウンドリー、メモリー、OSATのプロセス・品質部門へのインタビューと、失注案件の事後ヒアリングで確かめる。
- 検収待ちと受注残の質:海外の装置企業には日本向け出荷の検収待ちを開示する例があるが、国内企業の受注残のうち建屋・電力の完成待ちがどれだけあるかは分からない。顧客の設備部門と据付協力会社への聞き取り、新設工場周辺の現地調査で、搬入から量産までの段階を案件ごとに確かめる。
- 中国現地企業の量産での実力:中国の現地装置企業は買収で塗布・現像まで製品を広げたが、量産工場での稼働率や保守周期は開示されていない。中国の顧客工場の設備担当者、代理店、中古装置業者へのインタビューで、日本製装置と並べた稼働実績を確かめる。
- 技術単位の買収・提携の実行条件:接合技術やレーザーアニールの事業移転の後に、顧客認定、主要技術者、共同研究契約、輸出管理上の該非判定が引き継がれたかは公表されていない。買収前に対象の主要顧客へ再認定の要否を聞き、技術者面談と該非判定書類の確認で確かめる。
- 保守人材の不足の実態:求人倍率は全産業を横断した値であり、装置の作業認定を持つ技術者の不足数は分からない。協力会社と顧客工場へのアンケートで、認定取得者数、離職率、復旧待ちの時間を集める。
出典
数値は統計表・決算資料の原本を優先し、企業動向は公式発表で確認した。本文のリンクに加え、使用資料を以下にまとめる。
- SEAJ「2026年度~2028年度 半導体・FPD製造装置需要予測」(2026年7月2日)
- 東京エレクトロン「2026年3月期 決算短信」(2026年4月30日)
- アドバンテスト「2026年3月期 決算短信」(2026年4月27日)
- ディスコ「2026年3月期 決算短信」(2026年4月22日)
- SEAJ・SEMI「Worldwide Semiconductor Equipment Market Statistics, 2025」(2026年4月)
- 北方華創〈北方华创〉「2025年年度報告」(2026年4月18日)
- 経済産業省「安全保障貿易管理・改正情報」(随時更新、2026年11月1日確認)
- 欧州委員会「Cyber Resilience Act」(更新型資料、2026年11月1日確認)
- 欧州委員会「Cyber Resilience Act - Reporting obligations」(更新型資料、2026年11月1日確認)
- アドバンテスト「AI技術を活用した半導体テストの新時代を切り拓く」(2025年10月6日)
- 東京エレクトロン「NVIDIA社との協業を拡大、エージェント型AIとロボティクスを強化」(2026年7月16日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 製造業・産業編第1表・第7表」(2022年12月26日)
- 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業大分類、中分類」(2026年3月24日)
- SCREENホールディングス「2026年3月期 決算短信」(2026年5月13日)
- 厚生労働省「一般職業紹介状況(令和8年9月分)参考統計表」(2026年10月30日)
- SEAJ「日本製半導体製造装置販売高・2026年9月」(2026年10月23日)
- SEMI「2026年第2四半期の世界半導体製造装置販売額」(2026年9月4日)
- SEMI「Global Semiconductor Equipment Billings Reached $135 Billion in 2025」(2026年4月7日)
- 東京エレクトロン「Digital Twins」(2025年8月28日)
- アプライド マテリアルズ「Q1 Fiscal 2025 Earnings Call」(2025年2月13日)
- 東京エレクトロン「Epsira」発表(2025年12月17日)
- ラムリサーチ「Dextro Cobot Saves Maintenance Time, Costs」(2024年12月10日)
- アドバンテスト「ACS AI-Powered Anomaly Detection」(公表日記載なし、2026年11月1日確認)
- アプライド マテリアルズ「AIx」(公表日記載なし、2026年11月1日確認)
- 東京エレクトロン「第63期 有価証券報告書」(2026年6月22日)
- ASMインターナショナル「Q4 and Full-Year 2025 Results」(2026年3月3日)
- ラムリサーチ「Financial Results for the Quarter Ended June 28, 2026」(2026年7月29日)
- 東京エレクトロン「Integrated Report 2026」(2026年版)
- アプライド マテリアルズ「Fourth Quarter and Fiscal Year 2025 Results」(2025年11月13日)
- SCREENホールディングス「2026年3月期 第2四半期決算説明会資料」(2025年10月31日)
- ディスコ「2027年3月期 第2四半期決算短信」(2026年10月22日)
- 東京エレクトロン「2027年3月期 第2四半期決算説明会資料」(2026年10月30日)
- アドバンテスト「2027年3月期 第2四半期決算短信」(2026年10月28日)
- SCREENホールディングス「2027年3月期 第1四半期決算短信」(2026年7月28日、期中レビュー完了版2026年8月13日)
- 住友重機械工業「フランスLASSE社の株式取得が完了」(2025年1月17日)
- SCREENホールディングス「FY2027 Q1 Financial Results」(2026年7月28日)
- ASML「Q4 2025 Financial Results」(2026年1月28日)
- ASML「Q3 2026 Financial Results」(2026年10月14日)
- ASML「Japan—Working at ASML」(更新型資料、2026年11月1日確認)
- アプライド マテリアルズ「日本法人概要」(更新型資料、2026年11月1日確認)
- ラムリサーチ「Financial Results for the Quarter Ended September 27, 2026」(2026年10月21日)
- ラムリサーチ「日本法人概要」(更新型資料、2026年11月1日確認)
- KLA「Fiscal 2026 Fourth Quarter and Full Year Results」(2026年7月28日)
- KLA「日本向け製品・会社情報」(更新型資料、2026年10月25日確認)
- ASMインターナショナル「日本におけるASM」(更新型資料、2026年11月1日確認)
- テラダイン「Fourth Quarter and Full Year 2025 Results」(2026年2月2日)
- テラダイン「東京エレクトロンとの統合テストソリューション」(2026年6月8日)
- テラダイン「日本向け製品情報」(更新型資料、2026年11月1日確認)
- 経済産業省「貨物等省令等の一部改正概要」(2023年5月23日)
- 経済産業省「ポスト5G事業・ステージゲート審査に基づく予算増額承認」(2026年4月11日)
- 米商務省「Revocation of Validated End-User Authorizations in the PRC」(2025年9月2日)
- オランダ政府「Export Controls on Advanced Semiconductor Manufacturing Equipment to Be Tightened」(2025年1月15日)
- 欧州委員会「Machinery:機械規則の適用」(更新型資料、2026年11月1日確認)
- ECHA「ECHA supports PFAS restriction with targeted derogations」(2026年3月26日)
- SEAJ「安全教育・受講申込み」(更新型資料、2026年11月1日確認)
- SEAJ「統計資料」(更新型資料、2026年11月1日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
