エグゼクティブサマリー
先端ロジック・ファウンドリは、巨額の先行投資を顧客の設計採用と量産歩留まりで回収する、技術・資本・供給網の競争である。2026年11月時点の日本では熊本の増設と千歳の量産事業化が並行し、投資を継続受注へ変えることが課題である。
要点
- 市場・構造: 2025年の世界半導体販売額はUS$795.6 billion、前年比26.2%増である。ただし、メモリー等を含む全体市場であり、日本の先端受託製造市場の成長率ではない。国内単独市場の公表値は確認できない(WSTS「2025年世界半導体市場・第4四半期確定値」)。
- 国内・制度: Rapidus向けの2026年度研究開発支援上限は6,315億円である。10月には2027年度以降に計4,000億円の産業投資を要求する方針も示されたが(2027年度分は1,500億円を要求)、後者は年度ごとの承認が前提である。研究開発費、出資、受注は分けて見る(経済産業省「Rapidus社への追加支援の決定」、経済産業省「財政投融資分科会説明資料・IPA」、財務省理財局「財政投融資分科会説明資料・IPA」)。
- 競争: 2026年10月の公表資料では、Rapidusは2nm・2027年度後半、TSMC〈台灣積體電路製造〉の熊本第2工場は3nm・2028年の量産計画である。第2工場の生産能力は月0.6万枚(12インチ換算)とされる。比較は、世代名に加えて、顧客認定、良品率、納期で行う(経済産業省「財政投融資分科会説明資料・IPA」、TSMC「3Q26 Earnings Conference Transcript」、経済産業省「変更後の認定特定半導体生産施設整備等計画の概要(第2工場)」)。
- 海外: 日米の新工場構想ではグローバルファウンドリーズが技術・運営を担う。成熟世代の案件だが、日本の装置・材料企業には海外供給の機会となる(外務省「日米戦略的投資イニシアティブに基づく半導体製造プロジェクト」、GlobalFoundries「日米構想によるニューヨーク新工場の運営者に選定」)。
- AI: 設計・検証支援は初期導入から具体的な利用へ進む一方、国内先端工場との統合効果や認識型ロボットの適用は検証途上である。設計TATの改善目標を達成済みの量産効果として評価してはならない(Rapidus「CadenceとのAgentic AIによる先端SoC設計協業」)。
経営・企画部門への示唆
- 熊本は第1工場の22/28nm・40nm(工場全体で月5.0万枚)が数量、第2工場の3nm(月0.6万枚)が認定の機会である。両者を別の事業計画とし、世代名で数量の見込みを膨らませない。
- 千歳の2nm量産は2027年度後半、営業キャッシュフロー黒字化は2029年度頃の計画で、民間融資2兆円は交渉中である。供給企業は支援額ではなく、融資実行と顧客採用の公表を節目に、与信・在庫・人員を段階的に増やす。
- 新規参入は工場ではなく、PDK対応の設計受託やマスク設計など顧客と工場の間から入る。提携・買収では顧客認定の承継と技術者の定着を、相手の顧客と技術者への聞き取りで確かめる。
業界データまとめ
先端ロジック受託製造の独立した国内市場統計は確認できない。集積回路全体の国内生産、近接分類の雇用・賃金、半導体全体の参考市場、公的支援を区別して示す。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 参考値:国内の集積回路生産額2兆9,848.44億円。経済産業省生産動態統計による。メモリー等を含む集積回路全体の国内生産額であり、先端ロジック受託製造の市場規模ではない | 2025年(1~12月累計) | JEITA「2025年12月 電子工業生産実績」 |
| 市場の伸び | 参考値:上記の国内集積回路生産額の前年比+10.4%。先端ロジック受託製造の伸びではない | 2025年(1~12月累計) | JEITA「2025年12月 電子工業生産実績」 |
| 事業者数 | 国内98事業所。産業細分類「2814 集積回路製造業」、個人経営を除く全事業所。メモリー・成熟世代等を含む事業所数であり企業数ではない | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」 |
| 従業者数 | 国内6万795人。「集積回路製造業」、個人経営を除く全事業所。先端ファウンドリ以外を含む | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」 |
| 平均年収 | 602.66万円(計算)。中分類「電子部品・デバイス・電子回路製造業」、一般労働者・男女計・企業規模計10人以上。きまって支給する現金給与額392.5千円×12+年間賞与その他特別給与額1,316.6千円。先端ファウンドリ以外を含む | 2025年調査。月額は2025年6月、賞与等は2024年1~12月 | 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類 第1表 E製造業」 |
| 世界市場 | 参考:世界の半導体全体の販売額US$795.6 billion、前年比+26.2%。メモリー・ディスクリート等を含み、ファウンドリ受託売上高ではない | 2025年実績、2026年3月公表の確定値 | WSTS「2025年世界半導体市場・第4四半期確定値」 |
| Rapidus向け研究開発支援上限 | 6,315億円。研究開発支援の上限であり、実支出・出資・受注額とは異なる | 2026年度、2026年4月11日公表 | 経済産業省「Rapidus社への追加支援の決定」 |
| Rapidus向け産業投資の要求方針 | 2027年度以降に計4,000億円(2027年度分は1,500億円を要求)。年度ごとの財投要求・承認が前提で、実行確定額ではない | 2026年10月19日公表 | 経済産業省「財政投融資分科会説明資料・IPA」 財務省理財局「財政投融資分科会説明資料・IPA」 |
| 半導体等への公的支援枠 | 2030年度までの7年間に10兆円以上。政策枠の規模。先端ロジック限定の配分額・確定執行額ではない | 2024年11月策定、2026年5月14日更新資料 | 経済産業省「AI・半導体産業基盤強化フレーム」 |
雇用統計は2025年6月1日現在の値で、建設中・量産準備中の拠点のその後の増員は反映しない。年収は参照期間の異なる月額・賞与の合算値である。世界半導体市場や国内集積回路生産の伸びを国内先端ファウンドリへ適用した推計は、本稿では示さない。
AI・フィジカルAIの影響と経営の打ち手
AIは半導体需要と設計・製造業務の双方を変える。分析では、設計検証・歩留まり改善が先行し、汎用的に動くロボットの工場内適用は後になる。
影響の全体像
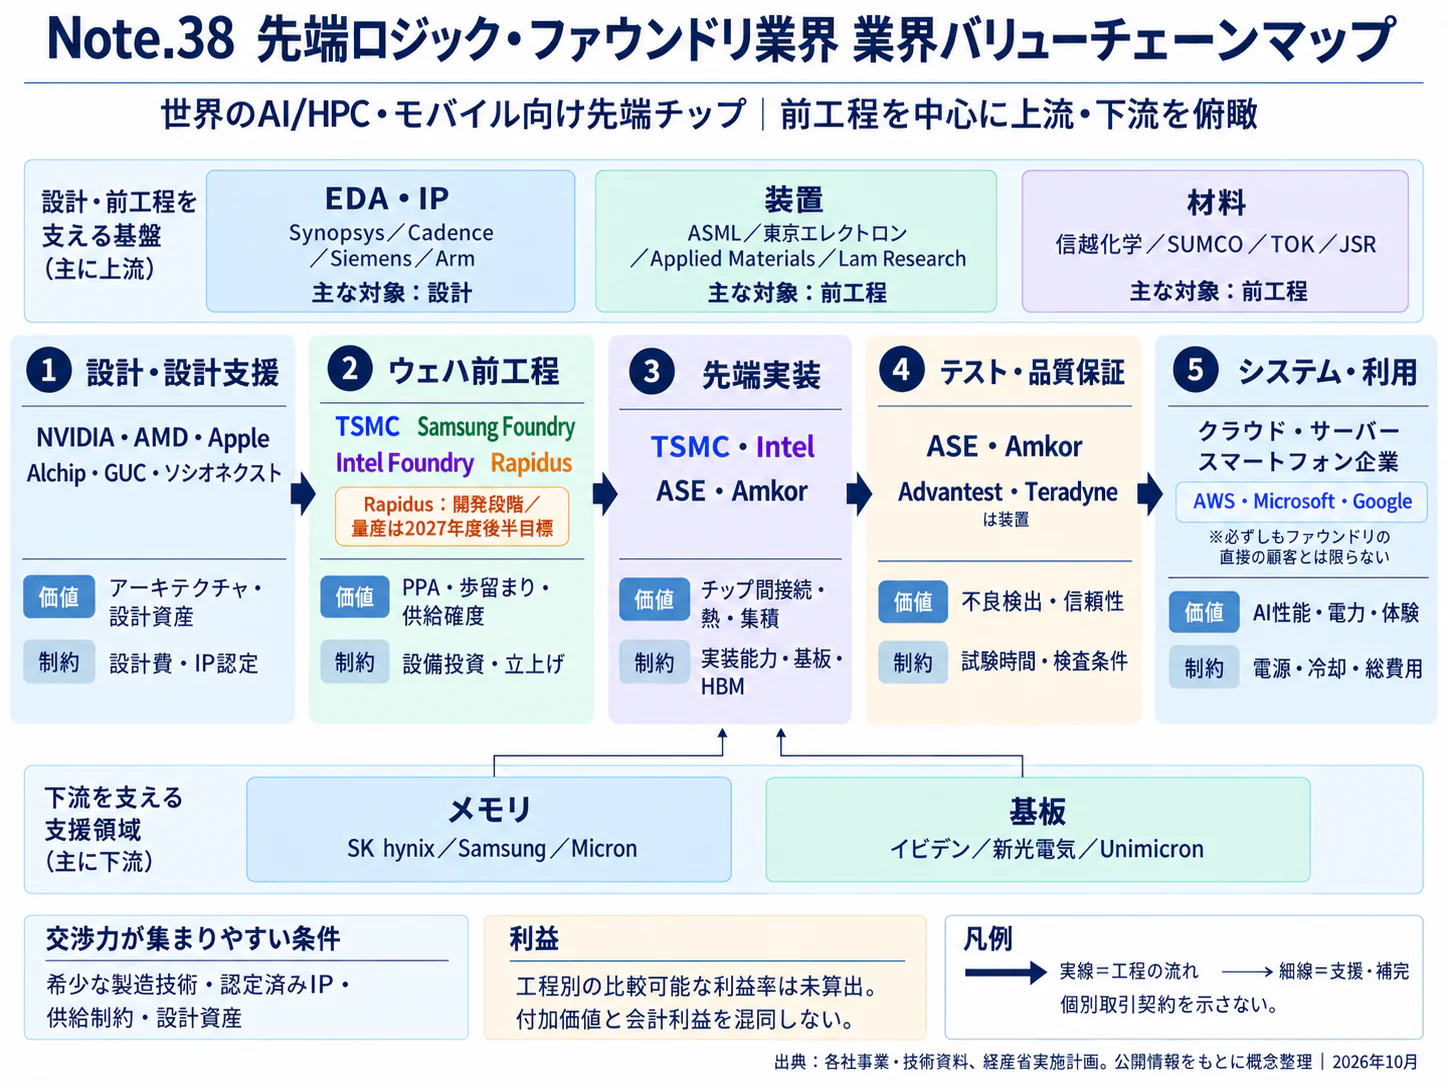
本稿では、次の六つの工程区分で業界を捉える。
| 工程 | 主な担い手・受け渡す成果物 |
|---|---|
| 仕様・設計 | システム企業、ファブレス、設計受託会社:回路仕様・設計データ |
| 設計検証・製造準備 | 設計会社、EDA・IP企業、ファウンドリ:検証済みデータ、マスク、工程条件 |
| 前工程 | ファウンドリ、装置・材料企業:回路を形成したウエハー |
| 工程内計測・歩留まり管理 | 製造・計測・解析部門:異常検知、原因特定、工程への修正指示 |
| 先端実装・検査 | ファウンドリ、OSAT、実装・試験企業:接続・封止・検証済み半導体 |
| 出荷・継続供給 | 品質保証、営業、生産管理:認定品、納期保証、変更管理 |
生成AI・AIエージェントは設計記述や判断支援を、フィジカルAIは環境を認識した機械の動作を担う。固定動作の自動搬送は後者と区別する。表の普及時期は、2026年10月を起点とする分析である。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 仕様・設計 | 仕様検索、回路記述、設計候補の探索 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 初期導入顧客を公表したCadence「ChipStack AI Super Agent発表」 |
| 設計検証・製造準備 | 制約設定、ツール操作、検証結果の整理 | 生成AI・AIエージェント | 実証中 | 2年以内 | 国内先端プロセスとの統合を進めるRapidus「CadenceとのAgentic AIによる先端SoC設計協業」 |
| 前工程 | 搬送時の人・障害物認識、ロボット動作調整 | フィジカルAI | 実証中 | 3〜5年 | 搬送・ロボットの展示実証を案内したIEI「SEMICON Taiwan 2026展示案内」 |
| 工程内計測・歩留まり管理 | 大量の装置ログ・欠陥情報から原因候補を絞る | データ・IoT | 実用(導入事例あり) | 2年以内 | 配車・工程制御へのAI適用を公表するTSMC「Intelligent Operations」 |
| 先端実装・検査 | 欠陥分類、工程横断の品質解析 | データ・IoT | 実用(導入事例あり) | 2年以内 | 解析基盤の実装工程への展開を説明するTSMC「Engineering」 |
| 出荷・継続供給 | 顧客仕様と変更履歴を照合する自律エージェント | 生成AI・AIエージェント | 構想段階 | 3〜5年 | Rapidus「CadenceとのAgentic AIによる先端SoC設計協業」の設計・品質支援からの拡張を想定。出荷承認の自律化は未確認 |
「実用」は記載企業での事例を指す。IEI〈威強電〉は展示実証の公表段階であり、先端量産クリーンルームへの適用は未確認である。
需要は、大規模演算用と機器内の低消費電力推論用に分けて見る。TSMCの2026年第3四半期売上高ではHPCが68%だが、AI専用の分類ではない(TSMC「3Q26 Earnings Conference Transcript」)。ロボットにはセンサー、電源、通信、駆動用半導体も必要であり、その普及台数を2nm需要へ直結させることはできない。
業務はどう変わるか
第一に、設計者の仕事はツール操作から、目的・制約・検証条件の設定に移る。 資料検索、スクリプト作成、反復実行をエージェントが部分的に担う。Cadenceは2026年2月、ChipStackのAltera、NVIDIA等での初期導入を公表した(Cadence「ChipStack AI Super Agent発表」)。ただし、回路が動くことと製造・電力・安全要求を満たすことは別である。
第二に、差別化が加工性能から設計期間へ広がる。 RapidusとCadenceは2026年7月、RaadsとInnoStackの統合による設計TATの最大2倍改善を掲げた(Rapidus「CadenceとのAgentic AIによる先端SoC設計協業」)。これは提供企業の目標であり、量産顧客の達成実績ではない。評価は、手戻り・追加検証・マスク再作製まで含む期間で行う。
第三に、工程担当者の仕事は異常発見から、原因の確定と変更承認へ移る。 TSMCは配車・スケジューリングと先端工程の学習曲線の最適化へのAI適用を公表しているが、生成AIと同義ではない(TSMC「Intelligent Operations」)。装置履歴と材料ロットを結べば、調査を絞れる。ただし新工程では過去の相関が崩れるため、レシピ変更には試験ロットでの再現性確認が欠かせない。
第四に、フィジカルAIは保全・補給・周辺搬送から機会を持つ。 IEIは三菱電機ロボットと画像認識の連携、搬送車連携を展示内容として公表した(IEI「SEMICON Taiwan 2026展示案内」)。先端工場では発塵、振動、停止・復旧が品質に直結し、協働動作のデモだけでは導入効果を立証できない。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| ケイデンス | 米国 | ChipStack、InnoStack | 設計・検証のエージェント化、EDA実行の連携 | 提携・実証あり。Rapidusとの統合を公表(Rapidus「CadenceとのAgentic AIによる先端SoC設計協業」) |
| シノプシス | 米国 | Synopsys.ai Copilot、DSO.ai | 設計支援、スクリプト生成、設計空間探索。DSO.aiは強化学習型 | 展開済み。ルネサスのDSO.ai採用を確認。国内Copilot個別導入先とは区別(Synopsys「ルネサスによるDSO.ai採用」、Synopsys「EDAソリューションのAI機能拡張」) |
| Rapidus | 日本 | Raads | 顧客の先端SoC設計・品質支援と製造環境の接続 | 提携・実証あり。Cadence連携は公表済み、量産での短縮効果は未確認(Rapidus「CadenceとのAgentic AIによる先端SoC設計協業」) |
| ルネサスエレクトロニクス | 日本 | DSO.aiの利用 | 車載用半導体設計で性能・電力・面積の候補探索 | 展開済み。設計環境への採用を公表(Synopsys「ルネサスによるDSO.ai採用」) |
展開区分は記載製品・取り組み単位である。Copilotの提供企業による効率評価を、国内の設計人員削減率には換算していない。
人材・収益・競争への影響
減るのは資料検索、定型スクリプト作成、検査画像の一次分類などの作業時間であり、職種全体の消滅を示す公開データはない。検証条件の設計、データ品質管理、工程横断の原因分析、モデル更新後の再認定は増えると考えられる。設計・保全担当者には、提案を採用しない判断力も必要となる。
分析では、価値はモデル単体より、PDK、検証ツール、実測データを接続できる企業に集まる。省力化してもEDA利用料、計算資源、追加検証費が増えれば原価は同率で下がらない。評価の物差しは、同一仕様・検証範囲の総費用と、初回シリコンで要求を満たす割合である。
主要リスクは回路・工程情報の漏えい、古いPDKによる誤提案、検証漏れ、ロボット停止時の責任である。契約で学習利用、保存先、再委託、出力の権利を定め、設備の安全機能と変更承認を独立して残す。国外の計算基盤への技術情報送信も、輸出管理上の確認対象になり得る。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 対象PDK・EDA版を固定した設計支援環境を構築 | 共通 | 2026~2027年 | 誤った設計規則の利用を減らす | IP権限、版管理、利用ログ |
| 高 | 過去の設計案件を用い、同じ検証条件で新旧フローを比較 | 大手 | 2026~2027年 | 宣伝値と実際の効果を切り分ける | 再実行可能な基準設計、計算費の計測 |
| 高 | ウエハー・装置・材料ロットの識別子を連結 | 共通 | 2026~2028年 | 不良原因の探索時間を短縮 | データ形式、時刻同期、欠損監視 |
| 高 | レシピ変更を試験ロット・人の承認に限定 | 大手 | 導入時から | 誤推論によるロット損失を抑える | 変更権限、復旧条件、監査記録 |
| 中 | 保全・補給区画から認識型搬送を実証 | 共通 | 2027~2029年 | 移動・待機作業を減らす | 清浄度、非常停止、通信断時の試験 |
| 中 | 顧客の秘密情報を使わない認定支援サービスを商品化 | 中堅・中小 | 2027~2028年 | 設備導入後の継続収益を得る | 匿名化、成果の帰属、顧客監査 |
失敗しやすいのは、デモの速度を開発全体の短縮率とすること、検証省略や外注への費用移転を効率化とすることである。ロボットは、正常動作に加えて、停止後に品質保証付きで復旧できるかで評価する。
業界の定義と市場構造
先端ロジック・ファウンドリは、顧客設計の演算・制御用半導体を先端工程で受託製造する産業である。日本では既存基盤の強化と最先端への参入が並行し、熊本と千歳は別の段階にある。
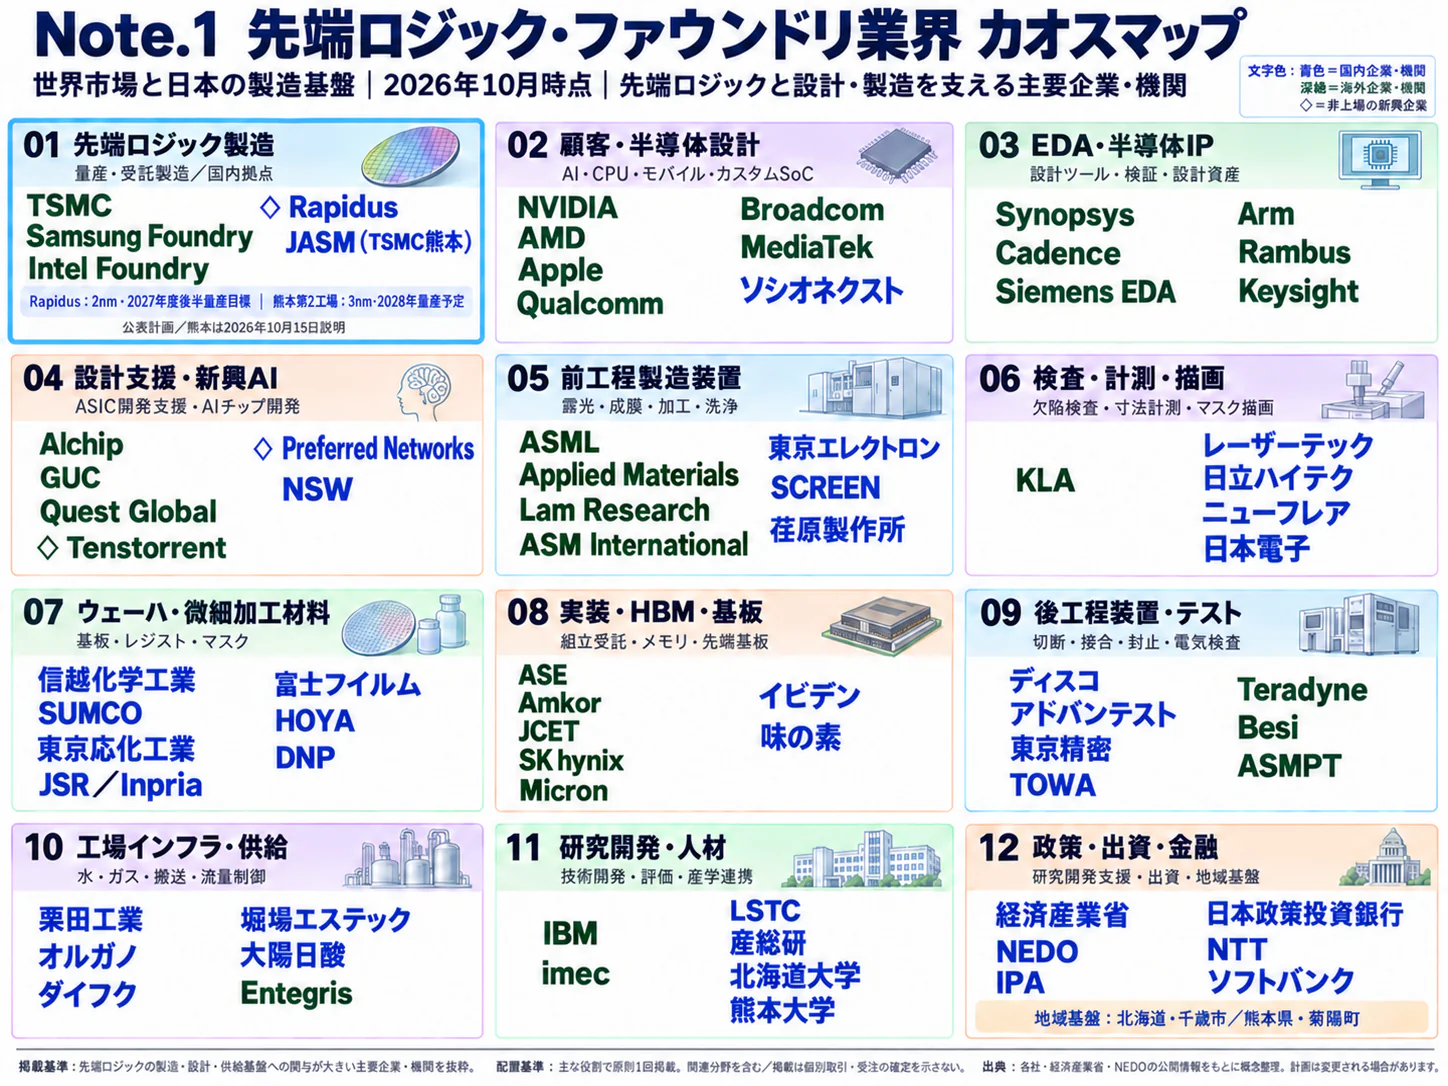
業界の範囲と企業の配置
本稿ではおおむね7nm以下のロジック受託製造と、PDK・IP、先端実装との接続を扱う。nmはプロセス世代の名称であり、企業間で性能・密度・実寸が同じとは限らない。比較には同じ回路・電力条件の性能、良品単価、納期を用いる。
TSMCは熊本第1工場を2024年末に量産開始し、第2工場は2026年10月時点で3nm・2028年量産を計画する(TSMC「2025 Annual Report」、TSMC「3Q26 Earnings Conference Transcript」)。経済産業省が2026年10月16日に認定した変更計画では、第2工場は3nm・月0.6万枚(12インチ換算)・初回出荷2028年第4四半期、第1工場は22/28nm設備が月4.5万枚で、40nmを含む工場全体では月5.0万枚とされた(経済産業省「変更後の認定特定半導体生産施設整備等計画の概要(第2工場)」、経済産業省「変更後の認定特定半導体生産施設整備等計画の概要(第1工場)」)。Rapidusについては、2026年10月19日の政府資料が2nm世代の量産開始を2027年度後半としている(経済産業省「財政投融資分科会説明資料・IPA」)。既存工場の操業と先端世代の計画を分けて扱う。
| 企業群・市場領域 | 主な企業・拠点 | 本稿での位置付け |
|---|---|---|
| 先端世代の受託製造 | TSMC、サムスン電子〈삼성전자〉、インテル・ファウンドリ | 世界の競争・技術移行を測る対象 |
| 日本の新規先端プロジェクト | Rapidus千歳、JASM熊本第2工場計画 | 国内の供給能力形成を測る中心対象 |
| 国内の既存・特殊プロセス製造 | JASM第1工場、USJC | 周辺供給網・人材・用途の連続性を測る比較対象 |
| 設計・製造の接続 | ソシオネクスト、EDA・IP企業、設計受託企業 | 顧客獲得と製造への移行を支える隣接業界 |
メモリー、パワー半導体、センサー、装置・材料、後工程専業OSATの売上は当業界の市場金額に含めない。ただし、工程制約や採用判断への影響は分析する。
公開情報で把握できる内訳
| 指標 | 2024年 | 2025年 | 2026年第3四半期 | 読み方 |
|---|---|---|---|---|
| TSMCの7nm以下売上構成比 | 69% | 74% | 79% | ウエハー売上高に占める比率。世界全体の構成比ではない |
| TSMCの3nm売上構成比 | 本表では省略 | 24% | 33% | 同じくウエハー売上基準。年次と四半期の比較に注意 |
出典はTSMC「2025 Annual Report」、TSMC「3Q26 Earnings Release」である。金額構成比の変化には単価と世代構成が影響し、加工枚数の伸びとは区別する。
過去5年では、JASMは設立・建設から操業と増設判断へ進んだ。需要側の電力効率・帯域・差別化要求に対応するには設計と製造の早期連携が必要である。地域分散は供給途絶リスクを下げる一方、設備・人材・認定費を増やし、投資額と採算の取れる供給量は比例しない。
顧客と需要の特性
購買の決め手はウエハー単価だけではなく、製品が予定日に出荷できる確度と、要求性能を満たした良品1個当たりの総費用である。新規ファウンドリにとっては、試作への参加を得ることと、顧客が量産品の供給を委ねることの間に大きな段差がある。
| 顧客層 | 主な購買要件 | 需要を読む際の注意点 |
|---|---|---|
| スマートフォン・高性能演算向けファブレス | 性能、消費電力、面積、新製品発売に合う量産日程 | 世代交代の前倒し・遅延が特定プロセスの負荷を動かす |
| 通信・データ処理機器企業 | 演算性能、入出力、実装・冷却を含むシステム適合 | 先端前工程だけ確保しても完成品を出荷できない |
| 車載半導体企業・システム企業 | 品質認定、変更管理、長期供給、機能安全への対応 | 全回路の最先端化ではなく、機能ごとに工程を選ぶ |
| カスタムSoC企業・設計受託会社 | PDK、検証済みIP、技術窓口、試作から量産への支援 | 設計案件の獲得時点と量産売上の発生時点が離れる |
購買は一般に、事業部の製品構想、設計部門の性能・IP評価、製造技術・品質保証の認定、調達・財務の契約審査を経て、経営層が依存リスクと投資を判断する。営業では、調達窓口に加えて、設計責任者と量産移管責任者を特定する。
ソシオネクストの2026年3月期では、量産前の設計開発段階で開発費の大半を段階的に受領するNRE売上高が、連結売上高の19%を占めた(ソシオネクスト「2026年3月期 有価証券報告書」)。これはファウンドリの料金体系そのものではないが、顧客側で設計開発と量産が別の経済活動として進む実例である。営業案件管理も「相談」「設計着手」「試作品評価」「量産認定」「継続発注」に分ける。協業発表の件数を量産需要に置き換えてはならない。
乗り換えには、設計規則、IP、マスク、タイミング検証、信頼性認定のやり直しが伴う。工場が同一企業の別地域にある場合でも、顧客が許容する製造拠点変更の条件を確かめることになる。別ファウンドリへの移管は、さらに複雑になる。したがって、新規参入者は既存品の単純な置換だけでなく、次世代製品や新規設計の開始時点を狙うことが合理的である。
低価格端末では原価、高性能品では性能や発売時期の制約が強い。需要は新製品投入、車種更新、景気・在庫調整に左右される。需要は国内人口から直接推計せず、日本企業の海外販売を含めた製品世代更新から見る。
バリューチェーンと収益構造
収益を決めるのは、先端装置の保有そのものより、良品を予定通り継続出荷できる工程の組み合わせである。製造受託、設計サービス、装置販売、実装は異なる利益構造を持ち、それぞれの売上を足して当業界の市場規模とすることはできない。
工程と付加価値
「仕様・設計」で製品要件を回路化し、「設計検証・製造準備」で製造可能性を確定する。EDA、IP、製造条件を設計に使える形にしたPDKが接続点となり、その完成度が顧客の設計着手を左右する。
「前工程」では露光、成膜、加工、洗浄などを繰り返すため、個々の装置性能だけでなく工程間の整合が重要である。「工程内計測・歩留まり管理」は、その整合を維持し、良品率の改善につなげる役割を持つ。Rapidusが2025年7月に公表した2nm GAAトランジスタの試作進捗は技術上の到達点であるが、複雑な顧客製品を継続量産できる歩留まりや原価の証明とは別である(Rapidus「2nm GAAトランジスタ試作の進捗」)。
「先端実装・検査」では複数のチップを接続し、熱・電力・信号品質を満たす完成品へ仕上げる。「出荷・継続供給」では品質保証、工程変更の通知、納期、長期保守が価値を生む。Rapidusの2026年度計画も前工程と後工程を対象としており、経営は前工程の完成時期と、実装・試験の利用可能時期を一体で管理する(Rapidus「NEDOによる2026年度計画・予算承認」)。
利益が出る条件
| 比較対象 | 公表された収益性 | 経営上の読み方 |
|---|---|---|
| TSMC | 2025年連結営業利益率50.8% | 複数世代・顧客・実装サービスを含む成熟した事業基盤の実績。国内新工場の予想利益率ではない(TSMC「2025 Annual Report」) |
| UMC〈聯華電子〉 | 2025年連結営業利益率18.5% | 成熟・特殊プロセスを中心とする事業でも利益を生む。先端度だけで収益性は決まらない(UMC「2025年第4四半期決算発表」) |
| インテル・ファウンドリ | 2025年セグメント営業損失US$10.318 billion | 内部取引や立ち上げ負担を含む。外部受託専業と単純比較できない(Intel「2025 Form 10-K」) |
工程別の比較可能な利益率は非開示が多く、前工程と実装の収益順位は断定できない。新工場では売上前の設備・人員負担と、稼働後の良品率改善までの資金を分けて計画する。
良品単価は概念的には「ウエハー加工費÷良品数」に実装・検査費を加えた額である。チップ面積、欠陥、検査条件で変わるため、加工枚数、良品数、顧客の受け入れ数量を分けて管理する。
コストと供給網
主要費用は減価償却、保守、材料・薬品・ガス、電力・水、人件費、研究開発である。JASMとRapidusの比較可能な原価比重は非公開であり、価格転嫁も個別契約に依存する。一般物価の上昇率からウエハー価格を推定できない。
ASMLは2025年年次報告書でEUV露光装置の唯一のメーカーであると説明している(ASML「2025 Annual Report・Strategic Report」)。この集中は、装置代だけでなく納期、保守部品、現地サービス、技術規制への依存を生む。材料についても、代替品が存在することと、当該工程で認定済みであることは異なるため、複数購買先の確保は試験費と認定期間を含む施策となる。
国内サプライヤーは初回納入に加え、歩留まり改善、純度管理、保全を継続収益にする余地がある。ただし、待機要員・予備品・専用在庫の負担を織り込み、量産延期時の費用分担を契約に定めておく。
競争環境
世界の少数企業による技術競争と、日本の新供給基盤を商業化する競争が並行する。参入者には技術到達に加え、顧客の設計採用、量産の再現性、継続投資が必要である。
集中度と競争の分かれ方
先端ロジック限定の統一的な公的シェア統計は確認できず、集中度の百分率は示さない。TSMCの世代別売上、サムスンの製品計画、インテル・ファウンドリの内部・外部売上を比較すると、技術保有と外部受託規模が異なることが分かる(TSMC「3Q26 Earnings Release」、サムスン電子「2026年第3四半期決算」、Intel「2025 Form 10-K」)。
競争は、外部受託中心、自社製品と受託の併営、成熟・特殊プロセス重視、新規量産の立ち上げに分かれる。内部価格や既存設備の償却状況が異なるため、設備投資額・利益率だけで優劣を判定できない。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 先端世代、実装、複数地域の供給を組み合わせる競争。TSMCは2nm量産後の世代も公表(TSMC「2025 Annual Report」) | 強まる |
| 新規参入の脅威 | 弱 | 装置導入に加えてPDK・顧客認定・量産学習が必要。Rapidusも段階的に開発を進める(Rapidus「NEDOによる2026年度計画・予算承認」) | 強まる |
| 買い手の交渉力 | 中 | 先端工程の選択肢は限られる一方、顧客の大型量産案件が投資を左右する。Intelは将来工程と外部顧客獲得の関係を開示(Intel「2025 Form 10-K」) | 強まる |
| 売り手の交渉力 | 強 | EUV露光装置の供給がASMLに集中し、代替認定にも時間を要する(ASML「2025 Annual Report・Strategic Report」) | 変わらない |
| 代替技術・手段の脅威 | 中 | 全機能を最先端工程へ移す以外に、複数チップの組み合わせや設計変更がある。ソシオネクストも次世代チップレットを提案(ソシオネクスト「2026年3月期 有価証券報告書」) | 強まる |
表は、公開情報からの分析である。新規参入の現状を「弱」としたのは参入障壁の高さによるもので、将来の参入増加を否定しない。
国内の主要企業・事業の比較
| 企業・事業 | 規模・段階 | 公開情報から確認できる基盤 | 戦略上の相違 |
|---|---|---|---|
| JASM | 第1工場は操業、第2工場は増設計画。単独売上高は未確認 | TSMCの製造・設計支援基盤と国内出資企業との接点 | 既存のグローバル企業の国内拠点拡張。第2工場の3nm・2028年量産は計画(TSMC「2025 Annual Report」、TSMC「3Q26 Earnings Conference Transcript」) |
| Rapidus | 量産立ち上げ前。資本金・資本準備金4,249億5,000万円(2026年6月5日) | IBM・imecとの連携、試作設備、設計支援網の形成 | 2nm・2027年度後半の量産を目指す。全枚葉方式で試作・製造TAT短縮を狙う(Rapidus「政府による1,500億円の追加出資」、経済産業省「財政投融資分科会説明資料・IPA」) |
| USJC | 三重の300mm製造拠点。成熟世代の比較対象 | UMCグループの受託製造と国内技術支援 | 成熟・特殊プロセス側で国内顧客との接点を持つ(USJC「ファウンドリサービス」、USJC「会社概要」) |
| ソシオネクスト | 2026年3月期売上高2,008.34億円。ファブレス。直接の製造競合ではない | カスタムSoCの設計・量産移行、海外顧客基盤 | 国内工場の利用拡大を考える際の設計・需要側の比較対象(ソシオネクスト「2026年3月期 決算短信」) |
再編・参入と成功の条件
直近3年では出資と設計基盤の再編が重要である。2024年2月にはトヨタのJASMへの持分参加を含む追加投資、2026年にはRapidusの政府・民間資本調達が公表された。出資は購入数量の保証と同義ではない(TSMC「JASM Set to Expand in Kumamoto Japan」、Rapidus「政府による1,500億円の追加出資」)。
設計側では、シノプシスが2025年7月にAnsysの買収を完了し、回路設計とシステム解析の連携を強める基盤を得た(Synopsys「Ansys買収完了」)。国内ではRapidusが2026年10月にCOREを発表し、17の設計パートナーを挙げた(Rapidus「COREパートナーシップ発表」)。この17は顧客数でも量産受注件数でもなく、将来の設計案件を受け止める供給側の体制を表す数値である。
成功の条件は四つある。第一は顧客が使えるPDK・IPであり、Rapidusは提供範囲と設計支援網を拡充中である。第二は顧客製品を試作から量産へ移す能力であり、素子動作の公表だけでは確認できない(Rapidus「NEDOによる2026年度計画・予算承認」)。
第三は後工程まで含む納期・良品率の安定、第四は立ち上げ遅延に耐え、次世代開発も継続できる資金である。新規参入者は、これらを満たせる顧客・用途を絞って事業化することが合理的と考えられる。
海外の動向と主要企業
日本の先端製造は海外の技術更新と設計周期に組み込まれて成立する。国内立地に加え、国際的に利用される設計・実装環境が必要である。
世界市場と主要企業
WSTSの2025年実績は、米州31.4%増、中国17.9%増、欧州6.7%増、日本4.3%減、アジア太平洋・その他45.4%増である(WSTS「2025年世界半導体市場・第4四半期確定値」)。販売市場の区分であり、製造能力や国籍別シェアではない。先端受託製造限定の地域別規模・日本比率は確認できず、本稿では示さない。
以下の通期数値は、2026年11月1日までに確認した直近の完了年度のものである。事業構造が異なるため、表の順序は売上順位を意味しない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| TSMC | 台湾・新竹 | NT$3,809.05 billion(2025年連結) | 外部受託を中心に先端工程と実装を展開 | 2025年第4四半期に2nm量産開始。熊本第2工場は3nm・2028年量産計画 | JASMの国内製造、設計・研究支援(TSMC「2025 Annual Report」、TSMC「3Q26 Earnings Conference Transcript」) |
| サムスン電子 | 韓国・水原 | ファウンドリ単独は非開示。全社・DS部門売上で代用しない | 先端受託と自社のメモリー・システム半導体事業を併有 | 2026年10月29日公表の第3四半期決算で、大手ハイパースケーラーを含む2nm HPC顧客からの受注獲得を説明。2027年は4nm・2nmを軸とする売上拡大と、米テキサス州テイラー新工場の稼働開始を見込む | 国内先端量産工場は確認できず(サムスン電子「2026年第3四半期決算」) |
| インテル | 米国・サンタクララ | インテル・ファウンドリ US$17.826 billion(2025年度セグメント、内部取引を含む) | 自社製品製造を基盤に外部受託を拡大する構造 | 製造能力のほぼ全てを自社製品向けに充て、外部顧客はまだ少ないと開示。先端工程の開発に必要な数量を外部受託で補う方針 | 国内先端受託量産拠点は確認できず(Intel「2025 Form 10-K」) |
| SMIC〈中芯國際集成電路製造〉 | 中国・上海 | US$9,326.8 million(2025年連結、公表丸め値) | 中国を中心とするウエハー受託。売上高は前年比16.2%増 | 年次報告書で設備拡充・工程開発の継続を説明 | 日本の営業・支援拠点を開示(SMIC「2025 Annual Report」) |
| UMC | 台湾・新竹 | NT$237.55 billion(2025年連結) | 成熟・特殊プロセスを中心に展開 | 2025年の22/28nm売上構成比37% | 全額出資子会社のUSJCを通じて三重で製造(UMC「2025年第4四半期決算発表」、USJC「会社概要」) |
| グローバルファウンドリーズ(GlobalFoundries) | 米国・ニューヨーク州 | US$6.791 billion(2025年連結) | RF、FD-SOI等の差別化工程。2nm競争とは区別 | 2026年10月、日米構想の米国新工場運営者に選定 | 日本企業の製品購入・設備供給への関心が公表される(GlobalFoundries「2025年第4四半期・通期決算」、外務省「日米戦略的投資イニシアティブに基づく半導体製造プロジェクト」) |
TSMCの2026年第3四半期では2nmがウエハー売上の8%を占めた(TSMC「3Q26 Earnings Release」)。パイロット段階と同じ「2nm対応」で扱わず、技術世代と量産成熟度の二軸で比べる。
日本企業の海外での位置と波及
国内新規ファウンドリの海外売上比率は非公表である。設計側のソシオネクストは、米国子会社の支店としてインド・ベンガルールに設計開発拠点を置く(ソシオネクスト「2026年3月期 有価証券報告書」)。
RapidusもIBM・imecとの連携と米国拠点を公表する(Rapidus「Company Profile」)。国内工場へ海外設計案件をつなぐには、営業と同時に、技術支援、時差対応、IP契約を整えることが前提になる。
日米は2026年10月、米ニューヨーク州で初期事業費約US$10 billionの製造計画に合意した。2026年中の着工、GlobalFoundriesによる技術・運営、最初の工場の2029年稼働を予定しており、すべて公表時点の計画である(外務省「日米戦略的投資イニシアティブに基づく半導体製造プロジェクト」、GlobalFoundries「日米構想によるニューヨーク新工場の運営者に選定」)。
この成熟世代の案件には東京エレクトロン、SCREEN、東京応化工業等が供給への関心を示した。関心表明と契約成立は分けて見て、仕様・発注時期・現地サービスを確かめる(外務省「日米戦略的投資イニシアティブに基づく半導体製造プロジェクト」)。
外部環境と制度の変化
制度は建設補助から、出資、顧客確認、国際的な供給分散へ広がっている。支援の対象・条件、輸出可能な製品・顧客、環境負担を事業計画へ織り込む。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 産業政策・財政 | 日本 | 2030年度までの7年間で10兆円以上の政策支援枠 | 2024年11月策定、2030年度までの枠組み | 大・追い風。個別採択・執行確認が必要 | 経済産業省「AI・半導体産業基盤強化フレーム」 |
| 法制度・資本 | 日本 | 情報処理促進法等の改正で次世代半導体への出資等を整備 | 2025年8月4日施行 | 大・追い風。資本政策・統治への対応が必要 | 経済産業省「情報処理促進法等改正法の施行期日を定める政令等」 |
| 研究開発支援 | 日本 | Rapidusの2026年度計画・予算を承認、支援上限6,315億円 | 2026年4月11日公表 | 大・追い風。量産技術開発を支えるが売上の保証ではない | 経済産業省「Rapidus社への追加支援の決定」 |
| 産業投資 | 日本 | Rapidusへの2027年度以降計4,000億円の産業投資を要求する方針(2027年度分は1,500億円)。各年度の承認が前提 | 2026年10月19日提示 | 大・追い風。自己資本を支える計画であり実行済み資金ではない | 経済産業省「財政投融資分科会説明資料・IPA」、財務省理財局「財政投融資分科会説明資料・IPA」 |
| 輸出管理 | 米国 | 先端ICの認可設計者への申請等の期限延長 | 2026年4月7日発効、期限は2026年12月31日 | 大・向かい風を含む。顧客確認・記録管理は残る | 米商務省BIS「認可IC設計者の地位・申請期限延長に関する最終規則」 |
| 産業政策・需要形成 | EU | Chips Act 2.0を提案。主流世代の生産基盤の強化と、先端世代の能力構築を図る方向 | 2026年6月3日提案。施行済み制度と区別 | 中・追い風と競争圧力。欧州顧客・生産拠点との連携機会 | 欧州委員会「Proposal for the Chips Act 2.0」 |
| 国際投資・供給網 | 日本・米国 | 日米構想で米国の成熟世代製造能力を拡大。技術・運営はGlobalFoundries | 2026年10月14日合意、2026年中着工・2029年稼働の計画 | 大・追い風。日本の装置・材料に商機、現地対応が必要 | 外務省「日米戦略的投資イニシアティブに基づく半導体製造プロジェクト」、GlobalFoundries「日米構想によるニューヨーク新工場の運営者に選定」 |
| 環境・地域資源 | 日本 | 熊本県と11市町村が地下水の水量・水質を共同管理する第2期計画を策定 | 2026年3月23日公表、2026~2030年度が計画期間 | 大・操業条件への制約と水再利用事業への追い風 | 熊本県「第2期熊本地域地下水総合保全管理計画」 |
支援は研究委託、設備補助、出資、融資に分け、上限と実支出を混在させない。RapidusもIPA出資とNEDO研究委託を別の仕組みとして説明している(Rapidus「政府による1,500億円の追加出資」)。
2026年10月19日の政府資料は、追加の産業投資に加え、Rapidusが民間融資2兆円を調達する計画を示す。ただし、金融機関の意向表明には法的拘束力がなく、融資実行は調整・交渉中と明記されている。また、研究開発で取得したNEDO所有設備をIPA経由で現物出資する方針も示されており、設備の評価額と、新たに入る現金は分けて見る(経済産業省「財政投融資分科会説明資料・IPA」)。
米国の規制では工場所在地に加え、技術、設計者、最終需要家、取引経路を確認する。2026年4月の期限延長は、確認義務の撤廃ではない(米商務省BIS「認可IC設計者の地位・申請期限延長に関する最終規則」)。分業する設計・製造・実装の各社で、情報収集と監視の責任を決めておく。
低炭素電力、工程ガス、水再利用は操業条件である。熊本の地下水計画は地域全体を対象とし、一工場の節水だけでは負荷を評価できない(熊本県「第2期熊本地域地下水総合保全管理計画」)。回収材も、再利用率に加えて、不純物と工程品質への影響を確かめて認定する。
人材と生産性
人材の制約は採用人数の不足だけでなく、試作、量産、顧客品質の間をつなぐ経験の不足にある。工場が完成しても、生産能力を収益に変えるには、工程統合、装置保全、歩留まり解析、顧客認定を担う人材が要る。
2025年6月1日現在の98事業所・6万795人は、建設中・量産準備中の拠点のその後の増員を含まない(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」)。先端ファウンドリ専用の全国求人倍率も確認できず、広い製造職の倍率から2nm技術者の不足率を算出できない。
必要な人材は、素子や工程の開発者、量産工程の統合責任者、装置・ユーティリティーの保全者、設計支援と品質保証の担当者に分かれる。RapidusのIBM・imecとの連携は、国内拠点の建設だけで完結しない技術獲得を示している(Rapidus「Company Profile」)。経営は海外での開発経験を持つ人の採用と、国内現場で同じ判断を再現できる教育の双方を設計する。
賃金の基準値は、中分類「電子部品・デバイス・電子回路製造業」で602.66万円である。同じ2025年調査・一般労働者の企業規模別原表から算式で計算すると、1,000人以上は743.50万円、100〜999人は509.48万円となる(いずれも計算、厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類 第1表 E製造業」)。これは年齢・勤続・職種構成の差を含む比較であり、同じ技術者を採用する際の賃金差や、先端工場の提示年収を示すものではない。
新規拠点の採用計画では基本給だけでなく、交替勤務手当、転居支援、教育中の人件費、海外研修、生活基盤を含む総費用をつかむ。2026年の先端ファウンドリに限定した賃上げ率は、公開統計から確認できない。業界全体の上昇率としての数値化は、本稿では対象外とする。採用難を給与だけで説明せず、職務内容と勤務地、勤務制度、育成期間を分けて検証する。
労働生産性についても、新規工場の従業者に建設・研究開発・量産準備の人員が混在するため、売上高を人数で割るだけでは海外の成熟工場と比較できない。工場単位の比較可能な付加価値額は確認できず、その推計は本稿では対象外とする。社内管理には、設備停止時間、良品出荷までの日数、再加工、技術移管後の自立運転率などを用い、人員削減だけを生産性向上と評価しないことが重要である。
職務配置では設備ごとの法定資格と社内工程認定を確認し、外部保全会社も含む夜間・休日の責任者を定める。人口減少への対応では、採用人数とともに転居・通勤、交替勤務、独力で設備を扱えるまでの育成期間が重要となる。
2030年に向けたシナリオ
2030年の姿を左右するのは、国内で顧客製品の量産を安定して行えるかと、その供給に対して採算を支える継続需要が付くかである。技術が完成しても需要が不足する場合と、需要があっても立ち上げが遅れる場合では、必要な経営対応が異なる。
第一の軸は工程・実装・認定の成熟、第二は継続発注と採算条件である。以下は、分析にもとづく条件付きシナリオであり、統計的な発生確率を算出できないため、確率の数値は付さない。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て・経営対応 |
|---|---|---|---|
| 段階的な定着 | 国内の先端製造が限られた顧客・用途から拡大。既存拠点と新設拠点の役割が分かれる | PDK・IP、顧客認定、実装の準備が進み、反復受注が積み上がる | 基本ケースとして備える。初期の量産規模を過大に置かず、段階増設にする |
| 需要先行・立ち上げ遅延 | 採用意向はあるが、良品率や納期の条件を満たせず、売上が計画より遅れる | 工程統合や顧客認定の遅れ、設備・人材・実装能力の不足 | 十分に備えるべき下振れ。追加運転資金と顧客の代替供給を確保する |
| 技術成立・稼働不足 | 技術的には供給可能だが、価格、契約条件、競合の次世代移行により需要が伸びない | 製品採用の時期を逃す、競合との費用差、需要集中 | 排除できない。特定用途への集中、容量契約、投資の分割を検討する |
時間軸の基準は、2026年10月の公表資料におけるRapidusの2027年度後半の量産開始予定と、熊本第2工場の2028年量産計画である(経済産業省「財政投融資分科会説明資料・IPA」、TSMC「3Q26 Earnings Conference Transcript」)。いずれも開始年だけでなく、その後どの製品が何度再発注されるかが事業化の判断材料になる。計画の遅延を直ちに失敗と断定することも、初回出荷を安定収益の確立と扱うことも適切ではない。
| 先行指標 | 確認先 | 判断する内容 |
|---|---|---|
| PDK・IP・設計支援の提供範囲 | Rapidusの技術・CORE発表、EDA各社の認定情報 | 顧客が具体的な製品設計を開始できるか |
| 顧客製品の試作・量産認定 | 顧客とファウンドリ双方の公式発表 | 提携から製品採用・継続供給へ進んだか |
| 世代別の量産開始と売上構成 | TSMCの四半期決算、競合のIR資料 | 国内工場が立ち上がる時点の競合条件は何か |
| 支援審査・出資・資金調達 | 経済産業省、NEDO、IPA、企業の開示 | 次の技術・事業段階までの資金が確保されたか |
| 需要・地域操業条件 | WSTSの実績、熊本県の水関連公表、各社の設備計画 | 需要の下振れと工場側の制約を分けて把握できるか |
顧客名や歩留まりが非開示なら、提携先の数で欠落を埋めない。取引検討時には秘密保持契約の下で認定段階、数量、延期条件を確かめ、公開情報との隔たりを埋める。
経営・企画部門への示唆
経営課題は「国内に先端工場ができるか」から、「どの世代の数量と認定に、いつ資金を張るか」へ移っている。熊本と千歳は世代も資金の確定度も量の出方も異なるため、一つの「国内先端需要」として事業計画に入れないことが出発点である。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 本稿の根拠 | 見直しの目安 |
|---|---|---|---|
| 大手(装置・材料・部材の大手、国内の大口ユーザー) | 熊本は第1工場の22/28nm・40nmを数量の事業、第2工場の3nmを認定・技術の事業として別々に計画する。国内で得た認定と納入実績を、2029年稼働予定のニューヨーク州の成熟世代工場への提案に使う | 10月16日の変更計画では、生産能力は第1工場が工場全体で月5.0万枚、第2工場が月0.6万枚(経済産業省「変更後の認定特定半導体生産施設整備等計画の概要(第1工場)」、同(第2工場))。日米案件には東京エレクトロン、SCREEN、東京応化工業が供給への関心を示した(外務省「日米戦略的投資イニシアティブに基づく半導体製造プロジェクト」) | 第2工場の初回出荷計画(2028年第4四半期)の後ずれ。海外案件の仕様が国内の認定品と異なる場合 |
| 中堅・中小(部材、保全、試験、排水・再利用などの専業) | 認定費と待機費の分担を契約に入れ、1つの新工場向けの専用投資は顧客の出資・前払いがある範囲に限る。採用では賃金で競わず、工程認定を取れる育成期間と勤務地の安定を示す | 集積回路製造業98事業所のうち、300人以上の42事業所が従業者の89%、2024年の出荷額の93%を占める(計算、経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第5表」)。年収は1,000人以上743.50万円、100~999人509.48万円(計算) | 上位1顧客への売上依存が高まる場合。認定期間中の常駐費を受注単価で回収できない場合 |
| 新規参入を考える企業(設計受託、IT、印刷・マスク、商社など) | 工場を持たず、PDK対応の設計受託、マスク設計、IP検証、量産移管支援など「顧客と工場の間」から入る。国内顧客の窓口と日本語での技術支援を差別化要素にする | 千歳の2nm計画の設計パートナー17社には、HCLTech、Infosys、Wiproのインド系IT大手と、大日本印刷、TOPPANが並ぶ(Rapidus「COREパートナーシップ発表」)。政府資料は60社以上の顧客候補との交渉を示す(経済産業省「財政投融資分科会説明資料・IPA」) | 量産開始計画(2027年度後半)の時点で、顧客製品の採用が公表されない場合 |
分析では、3つの立場に共通する判断材料は、建設、立ち上げ、継続操業の各段階で待機費と在庫を誰が負うかである。
通説と異なる見方
第一に、熊本の3nm化は国内供給網にとって数量の拡大ではない。 第2工場の生産能力は月0.6万枚(12インチ換算)で、第1工場全体の月5.0万枚の8分の1弱である。支援を希望する施設・設備の資金規模は第2工場108億ドル、第1工場73億ドルで、月1万枚当たりでは約180億ドルと約15億ドル、約12倍の差になる(計算、経済産業省「変更後の認定特定半導体生産施設整備等計画の概要(第1工場)」、同(第2工場))。分析では、消耗材・部材の数量は第1工場の22/28nmと40nmが支え、第2工場は単価と品質要求の高い少量の認定市場になる。世代名で数量見込みを上積みすると、在庫と人員を過大に置くことになる。
第二に、先端技術を持つことと、受託事業が成り立つことは別である。 インテル・ファウンドリは2025年に売上高US$17.826 billionに対しセグメント営業損失US$10.318 billionで、製造能力のほぼすべてが自社製品向けと開示している(Intel「2025 Form 10-K」)。一方、22/28nmの売上構成比が37%のUMCは営業利益率18.5%を確保した(UMC「2025年第4四半期決算発表」)。分析では、新規ファウンドリの評価軸は、世代名ではなく、外部顧客の継続発注で稼働を埋められるかである。取引先は、顧客名と発注数量の公表の進み方を見て与信を見直す。
第三に、政府支援の大きさは取引先の回収の確実さを意味しない。 10月19日の政府資料では、Rapidusの民間融資2兆円は法的拘束力のない意向表明に基づき、融資実行は調整・交渉中である。現物出資1,676億円の対象は価値が短期間に減る償却資産とされ、営業キャッシュフローの黒字化は2029年度頃、フリーキャッシュフローは2031年度頃の計画である(経済産業省「財政投融資分科会説明資料・IPA」)。供給企業は、支援決定の報道ではなく、融資実行と顧客採用の公表を節目に、与信枠と専用在庫を段階的に増やすべきと考えられる。
公開情報ではわからないこと
- 国内新工場の顧客製品での良品率と立ち上げ速度:素子の動作確認や量産開始日は公表されるが、複雑な顧客製品の良品率は開示されない。秘密保持契約の下で、試作評価に参加する顧客の品質部門や、現地に常駐する装置メーカーの技術者に聞き取り、再加工率と停止からの復旧時間を確かめる。
- 60社以上の協議先が設計着手・量産契約へ進む割合:協議の社数は公表されているが、設計着手と量産契約の件数、製品分野はわからない。国内外のファブレス・システム企業の設計責任者への匿名インタビューやアンケートで、PDK評価の段階と、採用・不採用の条件(価格、供給保証、IP)を聞く。
- ウエハー価格と容量予約の条件:世代別の単価、最低購入量、前払い、延期時の費用負担は個別契約で決まり、公開資料からは推定できない。調達・財務部門への聞き取りと契約ひな型の確認に加え、台湾・米国の顧客への現地調査で既存ファウンドリとの条件差を比べる。
- 熊本の地下水・電力が増設の上限にどう効くか:地下水の保全計画は地域全体の管理を定めるが、工場ごとの取水と涵養の配分はわからない。県・市町村の担当課への照会と、地元の水処理・設備業者への聞き取りで、増設時に必要な追加対策と費用を見積もる。
- 提携・買収で引き継げる認定と人材:設計会社や保全会社の買収では、顧客認定の承継、IPの利用権、主要技術者の定着が価値を左右するが、開示されない。買収前に対象企業の主要顧客へ承継の同意条件を確認し、主要技術者への面談で残留の意向を確かめる。
出典
本文の数値・事実は、以下の原資料に基づく。公表日が明記されない常設ページは確認日を記し、資料名は必要に応じて日本語で要約表記した。
- 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」(2026年7月29日公表。第1表・第5表を使用)
- 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類 第1表 E製造業」(2026年3月24日)
- WSTS「2025年世界半導体市場・第4四半期確定値」(2026年3月6日)
- 経済産業省「Rapidus社への追加支援の決定」(2026年4月11日)
- 経済産業省「財政投融資分科会説明資料・IPA」(2026年10月19日)
- 経済産業省「AI・半導体産業基盤強化フレーム」(2026年5月14日更新)
- Cadence「ChipStack AI Super Agent発表」(2026年2月10日、Business Wire掲載の同社発表)
- Rapidus「CadenceとのAgentic AIによる先端SoC設計協業」(2026年7月17日、日本側掲載日)
- IEI「SEMICON Taiwan 2026展示案内」(2026年8月28日)
- TSMC「Intelligent Operations」(公表日記載なし、2026年11月1日確認)
- TSMC「Engineering」(公表日記載なし、2026年11月1日確認)
- TSMC「3Q26 Earnings Conference Transcript」(2026年10月15日)
- Synopsys「ルネサスによるDSO.ai採用」(2021年4月15日)
- Synopsys「EDAソリューションのAI機能拡張」(2025年9月3日)
- TSMC「2025 Annual Report」(2026年4月)
- 財務省理財局「財政投融資分科会説明資料・IPA」(2026年10月19日)
- TSMC「3Q26 Earnings Release」(2026年10月15日)
- ソシオネクスト「2026年3月期 決算短信」(2026年4月28日)
- Rapidus「2nm GAAトランジスタ試作の進捗」(2025年7月18日)
- Rapidus「NEDOによる2026年度計画・予算承認」(2026年4月11日)
- UMC「2025年第4四半期決算発表」(2026年1月28日、Business Wire掲載の同社発表)
- Intel「2025 Form 10-K」(2026年1月)
- ASML「2025 Annual Report・Strategic Report」(2026年2月25日)
- サムスン電子「2026年第3四半期決算」(2026年10月29日)
- Rapidus「政府による1,500億円の追加出資」(2026年6月5日)
- USJC「ファウンドリサービス」(公表日記載なし、2026年11月1日確認)
- TSMC「JASM Set to Expand in Kumamoto Japan」(2024年2月6日)
- Synopsys「Ansys買収完了」(2025年7月17日)
- Rapidus「COREパートナーシップ発表」(2026年10月5日)
- SMIC「2025 Annual Report」(2026年4月8日)
- GlobalFoundries「2025年第4四半期・通期決算」(2026年2月11日)
- 外務省「日米戦略的投資イニシアティブに基づく半導体製造プロジェクト」(2026年10月15日)
- ソシオネクスト「2026年3月期 有価証券報告書」(2026年6月23日)
- Rapidus「Company Profile」(公表日記載なし、2026年11月1日確認)
- GlobalFoundries「日米構想によるニューヨーク新工場の運営者に選定」(2026年10月14日)
- 経済産業省「情報処理促進法等改正法の施行期日を定める政令等」(2025年7月29日)
- 米商務省BIS「認可IC設計者の地位・申請期限延長に関する最終規則」(2026年4月9日)
- 欧州委員会「Proposal for the Chips Act 2.0」(2026年6月3日)
- 熊本県「第2期熊本地域地下水総合保全管理計画」(2026年3月23日)
- JEITA「2025年12月 電子工業生産実績」(公表日記載なし、2025年1~12月累計を収録。経済産業省生産動態統計による。2026年11月1日確認)
- 経済産業省「変更後の認定特定半導体生産施設整備等計画の概要(第1工場)」(2026年10月16日変更認定)
- 経済産業省「変更後の認定特定半導体生産施設整備等計画の概要(第2工場)」(2026年10月16日変更認定)
- USJC「会社概要」(公表日記載なし、2026年11月1日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
