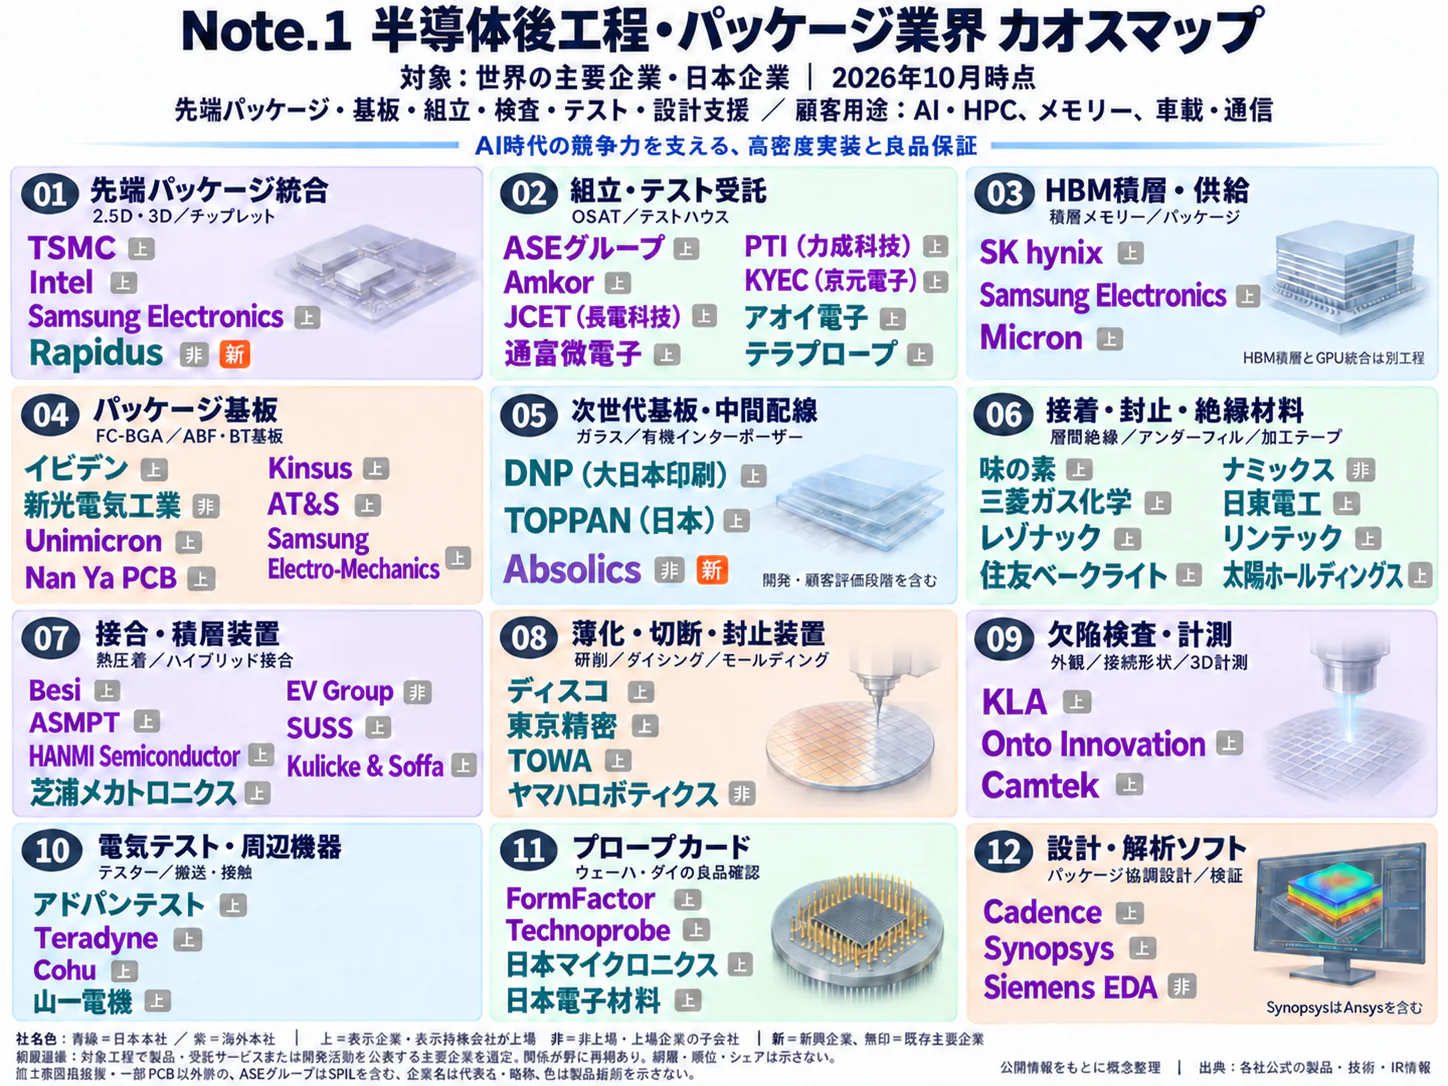
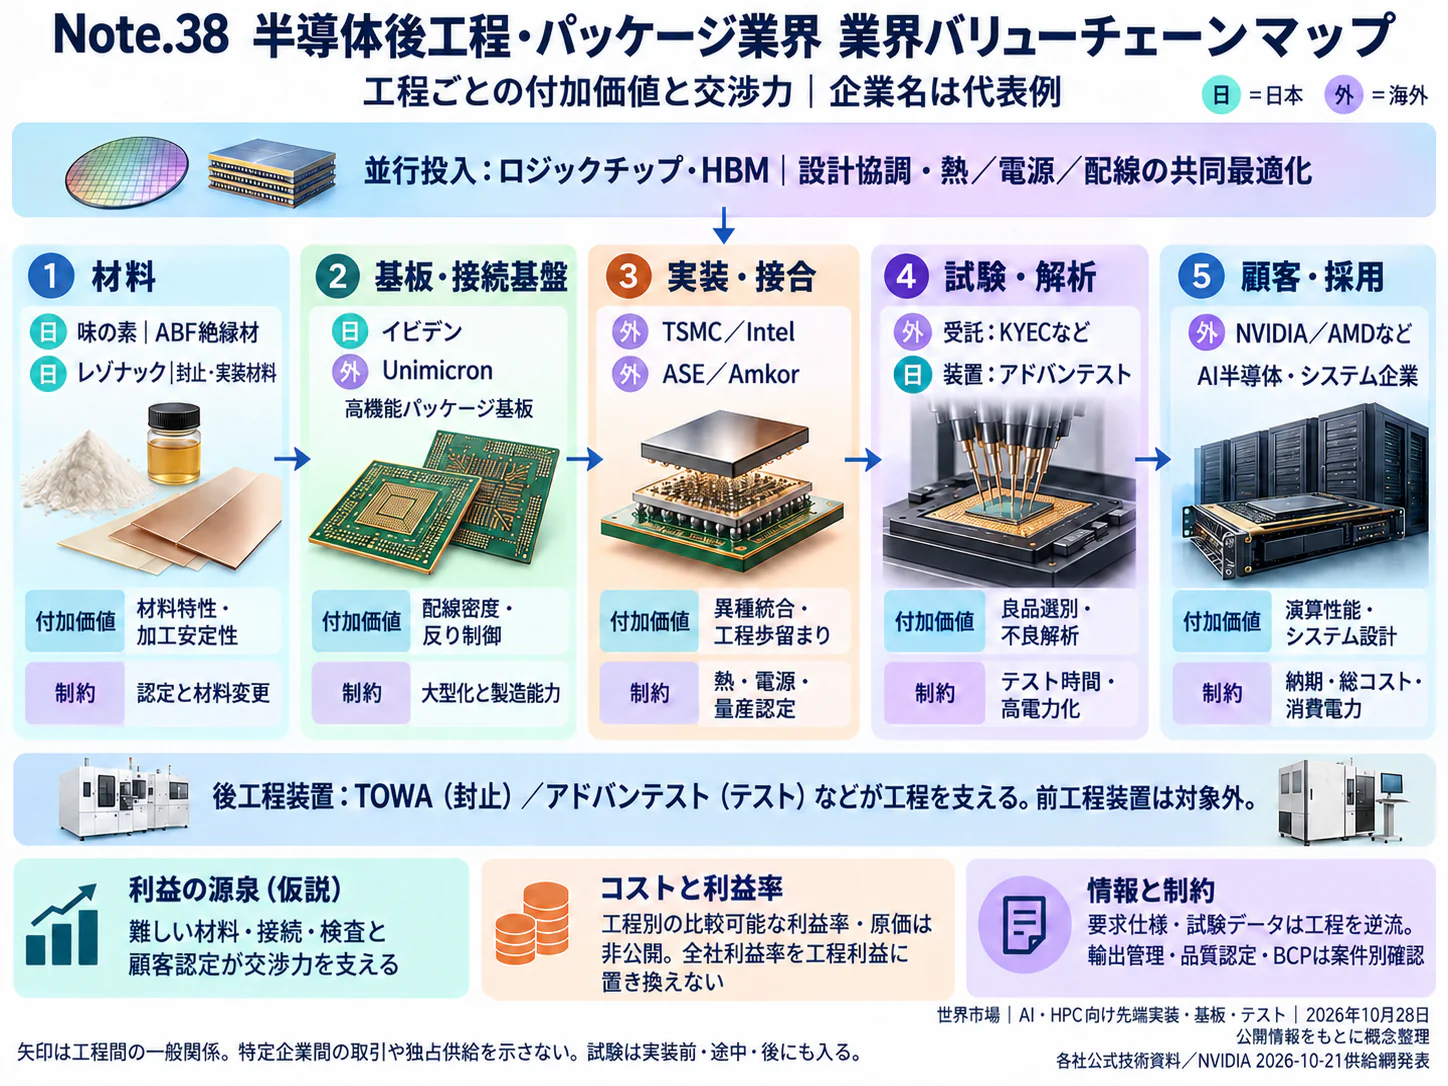
エグゼクティブサマリー
この業界をひと言で表すと、半導体の性能を「つなぎ方」と「動作保証」で引き出す、設計・材料・量産品質の統合産業である。2026年11月時点の経営課題は、需要拡大に合わせて設備を増やすことだけでなく、顧客認定、良品供給能力、投資回収を同時に成立させることである。
要点
- 市場:金額と物量が乖離している。 国内モジュール基板の2025年生産額は2,264.55億円、前年比+24.8%だが、生産面積は−14.6%である。いずれも後工程全体の市場ではなく、製品構成や製造負荷を確認するための代理指標である(経済産業省「生産動態統計 2025年年報」)。
- 構造・競争:供給網の統合と専門化が併存する。 総合OSAT、ファウンドリー、基板・テスト専業が協業と競争を重ねる。2025年の世界テスト装置販売は+55%、組立・パッケージ装置は+21%であり、設備投資の拡大を認定済み能力の増加と混同してはならない(SEMI「2025年半導体装置販売実績」)。
- 海外:日本の強みを顧客の設計段階へ接続することが重要である。 米国のUS-JOINT本格稼働、TOPPANのシンガポール新工場は、共同評価と生産地域の両面で分業が変わる具体例である(アルバック「US-JOINT本格稼働」、TOPPAN「シンガポール新工場開所」)。
- 制度:後工程にも取引適格性と材料変更の負担が及ぶ。 米国の認可IC設計者に関する期限は2026年12月31日へ延長された一方、EUのPFAS包括制限案は審議段階であり、一律の禁止日は未確定である(米BIS「認可IC設計者の期限延長規則」、ECHA「PFAS制限の審議状況」)。
- AI:需要側の高度化と工場内活用を分けて見る。 テストデータ解析には量産採用があるが、生成AIエージェントの統合や後工程のフィジカルAIは用途別に実証・計画を見極める(アドバンテスト「AI技術による半導体テスト」、日立・ファナック「フィジカルAI共同事業化」)。
経営・企画部門への示唆
- 大手は、増設を前受金・能力予約で裏付けられた部分と自社判断で先行する部分に分け、後者は建屋先行・設備後付けで段階投資する。前受金残高の推移と、稼働開始までの年数を投資審査の前提に置く。
- 中堅・中小と新規参入企業は、反り・接合・接触部材・故障解析、または光接続・テストデータ解析・搬送標準のどれか一つに絞り、共同評価の場で顧客条件のデータを先に作って、評価費と量産単価を分けて契約する。
- AI需要の恩恵は各社に一律ではない。提携先・買収先は売上成長率より用途別比率と認定済み能力で比べ、顧客認定・主要技術者・前払い条件が支配権の変更後も残るかを一次調査で確かめる。
業界データまとめ
国内後工程全体の公的市場統計は確認できず、基板・受託・設備の指標を分けて示す。雇用・賃金も広い産業分類の代理指標である。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内モジュール基板生産額2,264.55億円(リジッド系モジュール基板とその他のモジュール基板の月次合計)。パッケージ基板を含む代理指標。後工程全体は公開データなし | 2025年 | 経済産業省「生産動態統計 2025年年報」 |
| 市場の伸び | 国内モジュール基板生産額、前年比+24.8%(2024年1,814.60億円から計算)。上記と同一系列 | 2025年 | 経済産業省「生産動態統計 2025年年報」 同「2024年年報」 |
| 事業者数 | 中分類「電子部品・デバイス・電子回路製造業」4,302事業所。個人経営を除き、前工程・他の電子部品も含む(参考:細分類「電子回路基板製造業」458事業所) | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」 |
| 従業者数 | 同中分類40万2,212人。上記と同範囲で、後工程専業ではない(参考:電子回路基板製造業4万3,264人) | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」 |
| 平均年収 | 中分類「電子部品・デバイス・電子回路製造業」602.66万円(計算)。一般労働者、男女計、企業規模計10人以上。月額39.25万円×12+年間賞与等131.66万円 | 2025年調査 | 厚生労働省「2025年賃金構造基本統計調査」 |
| 上位3社の売上高 | 国際主要上場OSAT3社:ASE〈日月光投資控股〉ATM事業3,892.28億台湾元(内部取引含む)/アムコー全社67.1億米ドル/長電科技〈长电科技〉全社388.71億人民元。OSATの比較であり基板等は対象外 | 各社2025年12月期(直近通期) | ASE「2025年通期決算」 アムコー「2025年通期決算」 長電科技「2025年通期決算」 |
| 国内モジュール基板生産面積 | 486,830㎡、前年比−14.6%(計算)。市場規模と同品目、製品個数ではない | 2025年 | 経済産業省「生産動態統計 2025年年報」 同「2024年年報」 |
| 台湾本社企業の組立・テスト生産額 | IC封装1,526億台湾元(前年同期比+32.1%)、ICテスト711億台湾元(同+27.4%)。台湾内生産に限定しない | 2026年4〜6月期 | TSIA・工研院「2026年第2四半期IC産業統計」 |
| 組立・パッケージ装置販売の伸び | 世界販売額、前年比+21%。受託サービス市場ではなく、関連設備投資の指標 | 2025年実績 | SEMI「2025年半導体装置販売実績」 |
| テスト装置販売の伸び | 世界販売額、前年比+55%。検査受託売上ではなく、関連設備投資の指標 | 2025年実績 | SEMI「2025年半導体装置販売実績」 |
基板とOSATの売上を合計すると取引段階の重複が生じ得る。台湾は本社所在地、日本の基板は国内生産という集計基準の違いから、日本の世界シェアは本稿では示さない。年収は調査月の給与と前年の賞与等を組み合わせた値である。
AI・フィジカルAIの影響と経営の打ち手
AIはパッケージの設計条件と顧客の能力確保行動を変えている。生産現場ではテストデータ活用が量産に入り、生成AIによる設計支援と自律ロボットは成熟度が異なるため、需要増と工程改善を分けて投資判断する。
影響の全体像
工程は「共同設計→基板・中間接続→組立・接合→検査・テスト→信頼性認定→出荷・供給管理」と整理できる。ウエハテストは組立前にも行い、評価結果は上流へ戻す。時期は2026年11月から本格普及までの、公開情報からの分析にもとづく見通しである。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 共同設計 | チップレット配置案の生成、設計制約の探索 | 生成AI・AIエージェント | 実証中 | 2年以内 | シノプシスとケイデンスが2026年9月、それぞれTSMC〈台灣積體電路製造〉向けのエージェント型3D-IC設計フローを発表。顧客の量産適用は未確認(シノプシス「TSMCとの先端設計協業」、ケイデンス「TSMCとの認証ツール・IP協業」) |
| 基板・中間接続 | 基板会社をまたぐ工程・品質情報の連携 | データ・IoT | 構想段階 | 3〜5年 | ASEの工程監視は実用。基板供給者を含む条件連携は未確認(ASE「Smart Factory」) |
| 組立・接合 | 部品供給・段取り替えを状況に応じて自律化 | フィジカルAI | 構想段階 | 3〜5年 | 日立・ファナックが半導体を展開対象に挙げた共同実証計画。後工程量産導入の確認はできない(日立・ファナック「フィジカルAI共同事業化」) |
| 検査・テスト | 個々のチップの履歴に応じて試験条件を調整 | データ・IoT | 実用(導入事例あり) | 2年以内 | NVIDIAがアドバンテストのACS RTDIを量産採用。テラダインも同種のリアルタイム解析基盤を提供(アドバンテスト「AI技術による半導体テスト」、テラダイン「半導体テストのリアルタイム解析」) |
| 信頼性認定 | 試験履歴の検索、解析案・報告書案の作成 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | アドバンテストが生成AIエージェント統合を計画。認定判断の自律化は公表されていない(アドバンテスト「AI技術による半導体テスト」) |
| 出荷・供給管理 | 搬送、装置間受け渡し、履歴管理の接続 | データ・IoT | 実証中 | 3〜5年 | SATASの搬送・物理/論理インターフェース標準化、2028年度以降の実用化目標(SATAS「NEDO助成事業への採択」) |
「データ・IoT」には従来型の機械学習も含む。定型搬送をフィジカルAIとは呼ばず、段階は表の用途に限る。
需要と業務はどう変わるか
第一に、AI計算基盤ではGPU・専用演算回路とHBMを近接配置し、帯域、電力、発熱を同時に解くことが求められる。シノプシスとTSMCの公表は、チップレット配置だけでなく、CoWoSと電源、光接続の設計まで協調させる方向を示す。複数の高価なダイを統合するため、接合前の良品ダイ判定と接合後の接続検査も設計に織り込む。基板メーカーの商談は「図面どおりに作れるか」から「パッケージ全体の成立条件を設計段階で提案できるか」へ移る、というのが公開情報からの分析である(シノプシス「TSMCとの先端設計協業」)。
能力確保も設備発注だけでは完結しない。アムコーとNVIDIAは2026年7月、15億米ドルの複数年の先端パッケージ・開発契約を発表し、前払いを伴う米国能力増強を示したが、15億米ドル全額が前払金とは公表していない。顧客と製造会社が開発・供給リスクを共有する契約が、受注単価と同じくらい重要になっている(アムコー「NVIDIAとの戦略的提携」)。
第二に、導入済みの変化は、固定した試験メニューから、チップごとのデータを使う試験運用への移行である。NVIDIAはBlackwellおよび次世代デバイスの量産に、アドバンテストのACS RTDIを採用した。試験工程をまたぐデータを利用できる一方、同社が計画するNeMo・NIMと生成AIエージェントの統合は将来計画であり、採用済みの機械学習と分けて扱う(アドバンテスト「AI技術による半導体テスト」)。テラダインもテスタと解析ソフトを双方向につなぐリアルタイム解析基盤を提供しているが、量産採用先は公表していない(テラダイン「半導体テストのリアルタイム解析」)。
第三に、共同設計では技術者が候補配置を手作業で作り直す業務から、制約を定義し、生成された候補を電気・熱・製造条件で検証する業務へ変わる。2026年9月にシノプシスとケイデンスが発表したエージェント型フローは、この方向の具体例であるが、後工程顧客の量産成果は、確認した資料では確認できない。本稿では実証中として扱い、設計時間短縮や人員削減率は示さない(シノプシス「TSMCとの先端設計協業」、ケイデンス「TSMCとの認証ツール・IP協業」)。
第四に、工場運営では、装置単位の自動化から、履歴と搬送を工程横断で接続する変化が進む。テラプローブは2025年の取り組みとして台湾の生産技術の九州への水平展開、自動搬送導入、日台共通プラットフォームへの投資を示している。これは導入済みの自動化を示す事例であり、自律的に条件判断するロボットの量産導入を証明するものではない(テラプローブ「2025年12月期決算説明資料」)。
フィジカルAIには静電気、微粒子、位置精度、製品損傷の管理が必要である。日立・ファナックは2027年度から半導体などへの展開を目指すが、後工程の量産成果は確認した資料では確認できず、部材供給の自律化と接合条件の自律変更は別の品質課題となる(日立・ファナック「フィジカルAI共同事業化」)。
需要側のフィジカルAIも、データセンターとは分けて評価する。ロボット、自動運転、ドローンでは、演算性能に加え、温度変化・振動への耐性、低消費電力、センサーや電源との組み合わせが購買条件になる。したがって、すべての需要が大型2.5Dパッケージに向かうと置くべきではなく、既存の車載・産業向け認定能力を生かせる領域を個別に検証する。
AI・ロボットの主要プレイヤー
「日本での展開」は国内提供・日系企業との提携を指し、国内後工程工場の量産採用とは区別する。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| アドバンテスト | 日本 | ACS RTDI | テストデータ連携とML解析。装置販売に加えて運用基盤を提供 | 展開済み。日本語で製品・協業を公表、適用工場所在地は非公表(アドバンテスト「AI技術による半導体テスト」) |
| NVIDIA | 米国 | GPU、ML、NeMo・NIM | 量産テストで活用。生成AI統合は計画段階 | 提携・実証あり。アドバンテストとの協業を確認。国内量産拠点の特定はできない(アドバンテスト「AI技術による半導体テスト」) |
| テラダイン | 米国 | Archimedes、UltraEdge2000 | テスタと解析ソフト間のリアルタイムデータ連携 | 国内工場での導入事例は今回の一次資料で確認できず(テラダイン「半導体テストのリアルタイム解析」) |
| シノプシス | 米国 | 3DIC Compiler | パッケージとチップレットの協調設計、エージェント型配置探索 | 展開済み。国内製品案内あり。新機能の国内量産採用は未確認(シノプシス「3DIC Compiler」) |
| ケイデンス | 米国 | Integrity 3D-IC | 大型CoWoS-L型パッケージの設計、エージェント型3D-IC設計フロー | 新機能の国内量産採用は未確認(ケイデンス「TSMCとの認証ツール・IP協業」) |
| テラプローブ | 日本 | 生産データ活用・自動搬送 | 台湾の生産技術を日本のテスト受託へ展開 | 展開済み。日台の取り組みを決算資料で公表(テラプローブ「2025年12月期決算説明資料」) |
| 日立製作所 | 日本 | HMAX Industry | ロボットと工程知識を組み合わせる共同実証計画 | 提携・実証あり。半導体を将来の展開対象に明記(日立・ファナック「フィジカルAI共同事業化」) |
| ファナック | 日本 | AI技術を備える産業用ロボット | 部品供給・段取り替えなどの自律化を共同開発 | 提携・実証あり。後工程向けの量産実績は未確認(日立・ファナック「フィジカルAI共同事業化」) |
人材・収益・競争への影響
分析では、転記、定型レポート作成、同じ条件での反復判定は減り、テスト条件設計、モデルの誤判定検証、工程間の不良原因解析が増える。熟練者の役割も、装置を調整するだけでなく、モデルに変更を許す条件と止める条件を定義する方向へ変わる。技術提供企業の公表から、業界全体の削減人員数や利益改善率を推計することはできない。
試験時間の短縮は設備効率を改善し得るが、ソフト・計算資源・モデル検証の費用も増える。時間課金の受託企業は売上減と処理量増を検証し、品質保証の価値を契約に反映させる。工程横断データを扱うプラットフォーム企業との間では、二次利用、モデル所有、契約終了時のデータ移行条件が競争上の論点になる。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | ダイ・基板・接合・最終テストを共通IDで追跡する | 共通 | 直ちに | 不良発生工程の特定、再試験削減 | 顧客と履歴範囲・保存期間を合意 |
| 高 | 適応型テストを既存試験と並行運用して検証する | 大手 | 2年以内 | 品質を維持した試験時間の最適化 | 見逃し不良、再試験、流出不良の評価基準 |
| 高 | 大型パッケージの需要を面積・層数・接合回数・試験秒数へ展開する | 共通 | 設備計画前 | 工程別の能力不足を発見 | 顧客の世代別仕様と歩留まり前提 |
| 高 | 能力予約・前受金と専用投資を連動させる | 大手 | 増設決裁前 | 需要変動時の資金負担を抑制 | キャンセル、仕様変更、認定遅延の条項 |
| 高 | 設計・テストデータの学習利用を契約で限定する | 共通 | 導入前 | 顧客機密と差別化資産の保護 | 国外移転、再学習、削除・監査条件 |
| 中 | 搬送・段取り替えから自律化を検証する | 中堅・中小 | 3〜5年 | 人手介入の削減、夜間運転の安定 | 清浄度・静電気・停止時復旧の確認 |
| 中 | 配置案の生成と電気・熱・製造検証を接続する | 大手 | 2年以内 | 設計変更の手戻り抑制 | 検証済みルール、設計責任者の承認 |
よくある失敗は、通常の自動搬送をフィジカルAIの成果として数えること、試験時間だけを短縮して流出不良の費用を除外すること、顧客の許可なく製造履歴を外部モデルへ学習させることである。実装の効果は提供企業の宣伝値ではなく、自社の製品構成、品質条件、設備制約の下で測定する。
業界の定義と市場構造
この業界は、完成した半導体ウエハを製品として使える状態へつなぎ、性能と品質を保証する産業である。受託組立・テスト、パッケージ基板、先端接続技術では取引相手と売上の計上段階が異なるため、一つの市場規模で括ると経営判断を誤る。
対象は、OSATと呼ばれる組立・テスト受託、IDMやファウンドリーの後工程、FC-BGAなどの基板、インターポーザー、再配線、2.5D・3D実装、信頼性評価である。ウエハテストとファイナルテストの双方を含める。前工程の露光・成膜・エッチング装置、半導体設計そのもの、一般的な電子機器の基板実装・EMSは対象外とし、接合・検査装置と材料は供給網を理解するために取り上げる(テラプローブ「2025年12月期決算説明資料」、TSMC「2025年年次報告書」)。
2.5Dは主に中間接続層を介して複数のダイを並べ、3Dはダイを立体的に接続する。ファンアウトは再配線によって外部端子を展開し、FC-BGAはフリップチップ接続を用いる基板型パッケージである。これらは必ずしも排他的な分類ではなく、一つの最終製品に複数の方式が組み合わされるため、技術別の売上を足し上げる際にも、重複を確かめる(TSMC「2025年年次報告書」、シノプシス「3DIC Compiler」)。
国内で継続比較できる代理指標は、経済産業省の生産動態統計にあるモジュール基板生産である。最終用途別、先端/汎用別の内訳はこの統計から分離できず、下表を先端パッケージ全体の成長率とは読めない。
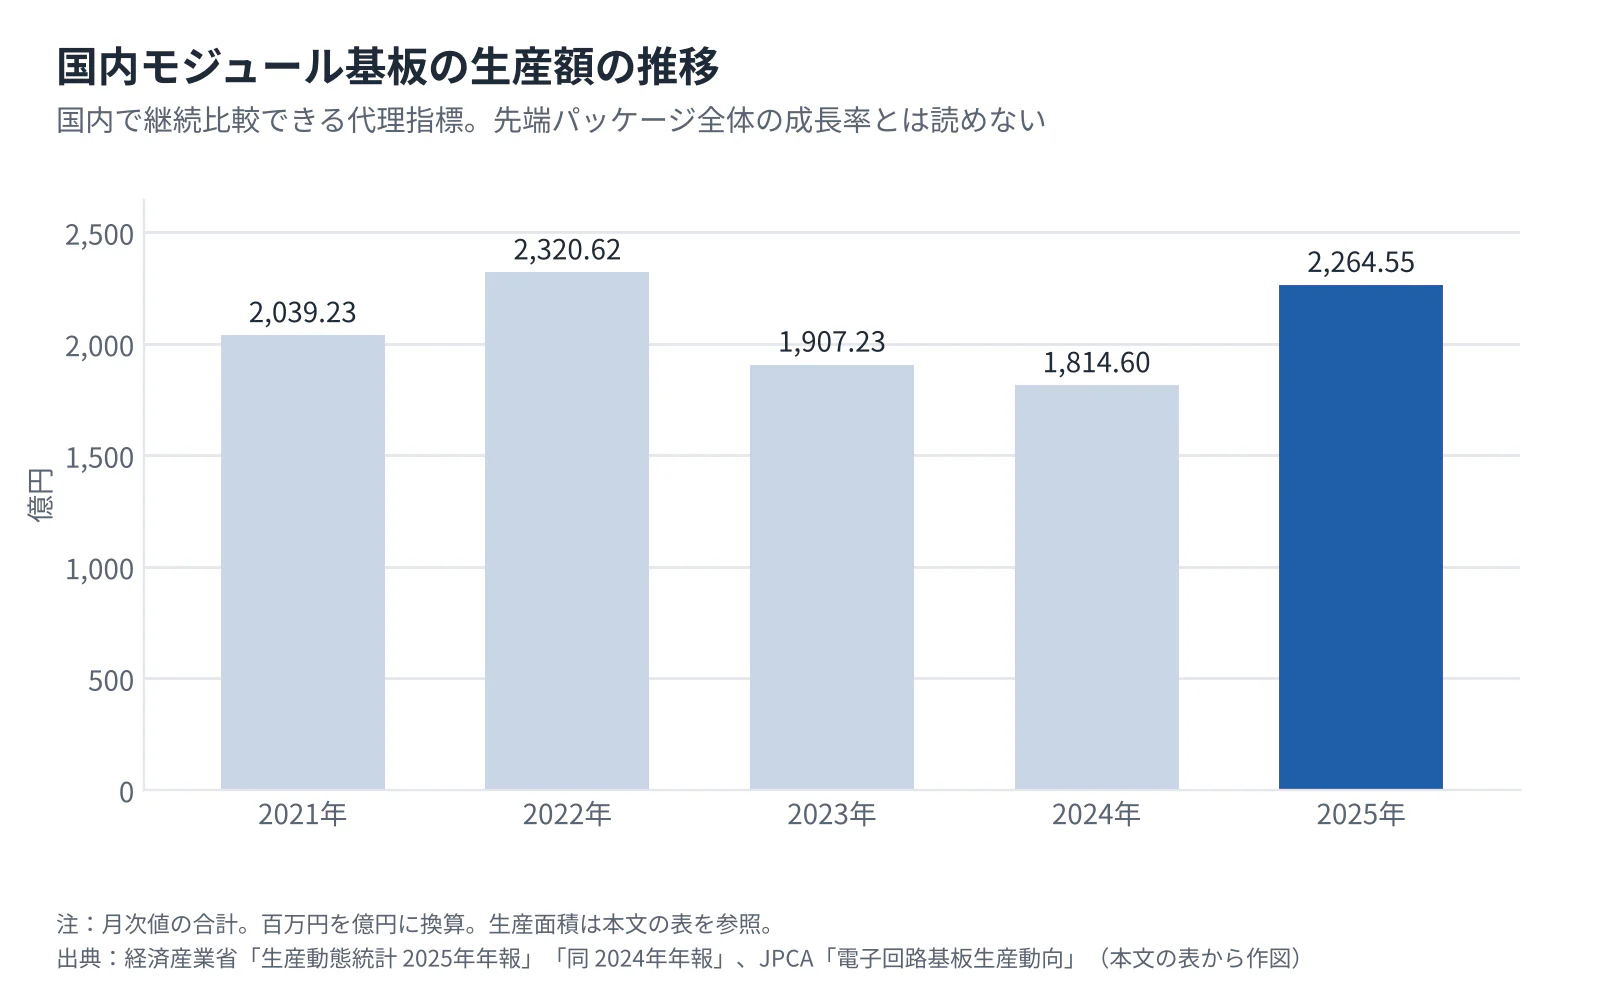 タップすると拡大して見られます
| 区分 | 2021年 | 2022年 | 2023年 | 2024年 | 2025年 |
|---|---|---|---|---|---|
| 国内モジュール基板生産額(億円) | 2,039.23 | 2,320.62 | 1,907.23 | 1,814.60 | 2,264.55 |
| 同生産面積(千㎡) | 773.288 | 684.228 | 531.560 | 569.751 | 486.830 |
出典:2024・2025年は経済産業省「生産動態統計 2025年年報」、同「2024年年報」。2021〜2023年は、経済産業省の生産動態統計月報を集計したJPCA「電子回路基板生産動向」。いずれも月次値の合計。金額は公表単位の百万円を億円へ換算したもので、通貨換算ではない。
2025年の内訳はリジッド系モジュール基板2,216.21億円、その他のモジュール基板48.34億円である(経済産業省「生産動態統計 2025年年報」)。2026年1〜8月のモジュール基板生産額は2,174.49億円、前年同期比+48.2%となるが、これは月次値の合計と比較による計算であり、2026年通年の実績ではない(JPCA「電子回路基板生産動向」)。
過去5年は一方向の拡大ではなく、2022年の高水準、2023〜2024年の減少、2025年以降の金額回復という循環である。台湾本社企業のIC封装も2023年には前年比−15.6%、2024年+7.7%、2025年+14.0%と動いているため、国内だけの変化とは捉えにくい。ただし、生産統計だけで在庫調整、数量、価格、製品構成それぞれの寄与は特定できない(TSIA・工研院「2026年第2四半期IC産業統計」)。
需要側では顧客の製品世代と用途別の更新時期、供給側では大型化・多層化に対応する工程、顧客認定、新工場の立ち上がりが市場を動かす。イビデンの増設計画やTOPPANの海外拠点新設は供給能力の変化を示すが、設備の完成と顧客が使用できる能力の増加は同じ時点ではない。市場を見る際には、金額の回復と認定済み能力の回復を区別する(イビデン「2025年度決算説明会資料」、TOPPAN「シンガポール新工場開所」)。
顧客と需要の特性
購買を決めるのは単価だけではなく、設計成立性、認定済み歩留まり、供給継続性である。量産開始後の乗り換えは容易でないが、その分、設計採用前の競争と顧客の次世代製品への参加可否が受注を左右する。
| 顧客層 | 主な調達対象 | 購買の決め手 | 主な関与部門 |
|---|---|---|---|
| ファブレス・システム企業 | パッケージ設計支援、組立、テスト | 性能・電力・熱条件、量産時期、確保能力 | 製品設計、パッケージ設計、調達、品質 |
| IDM・ファウンドリー | 基板、材料、外注後工程、評価 | 自社工程との接続、品質履歴、代替拠点 | 生産技術、プロセス開発、品質、購買 |
| 車載・産業用半導体企業 | 長期供給パッケージ、信頼性試験 | 温度・寿命条件、変更管理、供給終了対応 | 品質保証、製品事業部、生産管理 |
| OSAT・テスト受託企業 | 基板、接合材、テスト部材、装置 | 顧客指定条件、処理能力、保守・立ち上げ支援 | 工場技術、設備、調達、営業技術 |
上表は公表事例をもとにした分析であり、企業別の決裁規程ではない。典型的には仕様検討、材料選定、試作、電気・熱・信頼性評価、認定、供給契約の確定と進む。営業は、購買部門に価格表を届けるだけでなく、設計凍結前に技術評価へ入り、変更時の再評価まで見積もる。認定期間は製品・顧客ごとの差が大きく、共通の月数は公開情報から置けない。
汎用品では代替供給者と原価が価格交渉を左右しやすい一方、複雑なパッケージでは組立後の不良が高価なダイや基板を巻き込む。したがって、顧客の総費用は加工単価に歩留まり損失、再試験、立ち上げ遅延を加えて評価する。この構造は供給者の交渉力を高め得るが、価格転嫁の実現率や契約上の負担配分は公表されていない。
需要には最終製品の発売、顧客の在庫調整、設備更新に伴う波がある。ASEのATM事業の用途構成は、2026年7〜9月期に通信38%、コンピューティング34%、その他28%となり、前年同期の45%・25%・30%からコンピューティングが伸びたが、通信向けはなお最大である。特定用途の好調を後工程全体へ外挿せず、顧客別の製品立ち上げと設備共用の可否を照合する(ASE「2026年第3四半期決算」)。
人口減少は国内消費数量よりも採用・工場操業を通じた影響が大きい、というのが公開情報からの分析である。国内工場が海外顧客の製品を扱い、日本企業も海外生産を行うため、需要分析の起点は日本の人口ではなく、顧客の最終用途、認定拠点、販売地域となる。短期の受注額と、量産採用が継続する製品世代数を分けて追う。
バリューチェーンと収益構造
利益を生むのは加工の難しさだけでなく、顧客に認定された工程を高い稼働率で維持し、不良と再作業を抑える能力である。基板、組立、テストの間に一律の利益序列はなく、製品構成、設備年齢、支給材の扱いによって見かけの利益率も変わる。
| 工程 | 役割 | 主な企業・供給者の例 | 付加価値の源泉 |
|---|---|---|---|
| 共同設計 | 配線、電源、熱、試験条件の整合 | TSMC、ASE、シノプシス、基板各社 | 後続工程の手戻りを減らす設計・検証ルール |
| 基板・中間接続 | ダイと外部回路をつなぐ | イビデン、新光電気工業、TOPPAN、サムスン電機〈삼성전기〉 | 微細配線、低損失、反り制御、大型化への対応 |
| 組立・接合 | ダイ搭載、接合、封止、放熱構造形成 | ASE、アムコー、長電科技 | 複数材料・ダイを統合する歩留まりと量産再現性 |
| 検査・テスト | 接続・機能・性能の確認 | テラプローブ、OSAT各社、アドバンテスト | 不良を後工程へ持ち込まない判定、試験時間の最適化 |
| 信頼性認定 | 温度・湿度・寿命などを評価 | OSAT・基板各社、顧客品質部門 | 故障原因解析、変更管理、品質証跡 |
| 出荷・供給管理 | 包装、履歴管理、供給計画 | 各製造会社・物流事業者 | 顧客認定を維持した拠点運用、納期確度 |
企業の位置づけは各社の事業説明に基づく(TSMC「2025年年次報告書」、ASE「2025年通期決算」、イビデン「2025年度決算説明会資料」、サムスン電機「2025年第4四半期決算」、テラプローブ「2025年12月期決算説明資料」)。材料・接合装置企業も工程条件に関わるが、その売上は受託市場に含まない。
公開利益率から何がわかるか
| 企業・対象 | 売上高 | 営業利益・営業利益率 | 対象期間・出典 |
|---|---|---|---|
| ASE・ATM事業 | 3,892.28億台湾元 | 440.95億台湾元、11.3% | 2025年、内部取引含む事業値(ASE「2025年通期決算」) |
| アムコー・全社 | 67.1億米ドル | 4.67億米ドル、約7.0%(公表丸め値から計算) | 2025年(アムコー「2025年通期決算」) |
| イビデン・電子事業 | 2,433億円 | 452億円、18.6%(計算) | 2025年度、2026年3月期(イビデン「2026年3月期決算短信」) |
| テラプローブ・全社 | 417.46億円 | 88.93億円、21.3% | 2025年12月期、短信の百万円未満切捨て値(テラプローブ「2025年12月期決算短信」) |
この比較から読み取れるのは、テスト専業でも高い営業利益率が成立する事例があることであり、「組立よりテストが常に有利」という結論ではない。顧客支給ダイの価額が加工会社の売上・原価に含まれるか、材料を自社調達するか、事業の地域構成は企業ごとに異なる。高度な工程でも立ち上げ中は稼働率と歩留まりが低く、量産確立後の利益率を新工場へそのまま適用できない。
コストは、基板では絶縁材・銅・薬液と多層工程、組立では基板・接合材・封止材と加工設備、テストではテスタ・ハンドラ・接触部材、試験時間、電力が重要となる。公開資料から業界共通の原材料費率・人件費率・エネルギー費率は得られないため、構成比は置かない。テラプローブは2025年の費用増要因として人員増と電力量・電力単価の増加を説明しており、装置の購入価格だけで投資採算を測れないことがわかる(テラプローブ「2025年12月期決算説明資料」)。
資金面では利益率と回収力の区別が重要である。同社の2025年の営業CFは201.40億円、投資CFは−286.77億円で、単純合計は−85.37億円である(計算)。投資CFには設備以外も含まれるが、高い営業利益率と増設期の資金不足が両立する実例である(テラプローブ「2025年12月期決算短信」)。
価格転嫁は加工単価、材料費、評価費、設計変更費、能力予約料を分けて確かめる。実現率は非公表であり、専用治具・テストプログラムの費用を量産単価に埋め込むと、発注減少時に未回収費用が残る。
供給網では層間絶縁材ABFも重要である。味の素は2026年5月に新工場用地取得を発表したが、着工2028年、稼働2032年の計画であり、2030年までの供給増としては数えられない。材料の増産と基板の増設は別々の時間軸で確かめる(味の素「ABF新工場用地の取得」)。
競争環境
競争は、総合OSAT、先端統合を担うファウンドリー、基板専業、テスト専業が重なり合う構造である。共通定義の市場総額と各社売上が揃わないため、上位3社シェアや国内寡占度を数値化することはできないが、顧客認定と大型投資が参入を制約することは企業の公表計画から確認できる。
総合OSATは設計から組立・テストまで、ファウンドリーはウエハ製造と実装の設計ルールまでを接続する。基板企業は材料・配線・反り制御、テスト企業は評価技術で分業に参加し、協業相手と競合相手が重なり得る(ASE「2025年通期決算」、TSMC「2025年年次報告書」、テラプローブ「2025年12月期決算説明資料」)。
五つの競争要因
強さと方向は、公開情報からの分析である。新規参入の拡大は、主に特定材料・解析分野を想定したものであり、総合量産への参入障壁は高い。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 総合OSATに加え、ファウンドリー・基板企業が統合範囲を拡張。新拠点も増加(TSMC「2025年年次報告書」、TOPPAN「シンガポール新工場開所」) | 強まる |
| 買い手の交渉力 | 強 | 設計採用・能力予約を大口顧客が左右。長期契約は供給者にも資金を与える(アムコー「NVIDIAとの戦略的提携」) | 強まる |
| 供給者の交渉力 | 強 | 先端基板は長期の設備投資と認定を要し、仕様適合先が短期には増えにくい(イビデン「2025年度決算説明会資料」) | 変わらない |
| 新規参入の脅威 | 弱 | 総合量産には設備、材料適合、品質履歴が必要。共同評価拠点は参入準備を助ける(アルバック「US-JOINT本格稼働」) | 強まる |
| 代替技術の脅威 | 中 | 接続構造・材料・光接続の開発が並行。製品世代の変更時に既存工程の価値が変わり得る(NEDO「光チップレット実装技術・実施体制の決定」) | 強まる |
国内主要企業の比較
| 企業 | 対象事業・規模 | 公開情報で確認できる特徴 | 戦略・直近の動き |
|---|---|---|---|
| イビデン | 電子事業2,433億円、2025年度 | 高機能ICパッケージ基板、国内大型生産拠点 | 2026年10月、河間Cell6(AI ASIC向け)に既発表2,200億円へ1,500億円を追加し、2029年度より順次稼働とした。大野Cell8(AI GPU向け)2,800億円は2027年度より順次稼働。Cell7・9を含む追加投資は2026年度中の決定・開示を目指す(イビデン「2026年3月期決算短信」、イビデン「2026年度第2四半期決算説明会資料」) |
| 新光電気工業 | パッケージ・関連部品。対象事業の最新比較値は未確認 | 基板・接合・放熱を含む製品群 | 2025年の公開買付け・非上場化、2026年の光チップレット開発参画(新光電気工業「上場廃止・株式併合等について」、NEDO「光チップレット実装技術・実施予定先」) |
| TOPPAN | パッケージ基板単独売上は非開示 | FC-BGA、次世代基板の開発 | 2026年9月にシンガポール新工場開所、同年中の生産開始予定(TOPPAN「シンガポール新工場開所」) |
| テラプローブ | テスト受託417.46億円、2025年 | 日本と台湾でウエハ・最終テストを受託 | 日台で共通テスタ基盤と設備活用を進める(テラプローブ「2025年12月期決算短信」、テラプローブ「2025年12月期決算説明資料」) |
| レゾナック | 後工程材料単独の比較売上は非開示 | 封止・接着などの材料と実装評価 | US-JOINTの参画12社の一つとして、米国顧客に近い共同評価に加わる(アルバック「US-JOINT本格稼働」) |
再編と成功条件
資本再編では、JICC-04による新光電気工業への公開買付けが2025年3月に成立し、6月6日に上場廃止となった。現在の上場企業比較には含めず、非上場化後の開示範囲を確かめる(新光電気工業「上場廃止・株式併合等について」)。
再編は買収だけではない。2026年4月に本格稼働したUS-JOINTは日米12社が材料・装置・評価を持ち寄り、TOPPANは海外新工場を通じて供給地域を広げている。前者は開発接点の共同化、後者は生産拠点の拡張であり、企業買収とは区別して比較する(アルバック「US-JOINT本格稼働」、TOPPAN「シンガポール新工場開所」)。
成功条件の第一は設計段階への参加、第二は製品全体の品質保証である。UCIeはダイ間接続と適合性試験の標準化を進めるが、規格に対応しても、材料・接合・熱・歩留まりの認定は引き続き必要である。TSMCの設計基盤やUS-JOINTでの実証に、製造条件を持ち込めることが重要となる(UCIe Consortium「Specifications」)。
第三は投資と顧客負担の整合である。イビデンが前受金を含む営業CFの範囲で成長投資を行う方針を示すことは、需要見通しだけでなく回収条件を重視する経営の実例である。第四は拠点間の技術移管であり、テラプローブの日台共通基盤のように、設備の共用可能性と顧客の認定条件を揃えることが、単なる海外拠点保有より重要となる(イビデン「2025年度決算説明会資料」、テラプローブ「2025年12月期決算説明資料」)。
海外の動向と主要企業
海外競争の中心は、台湾本社企業の後工程集積、米国の現地供給網構築、中国企業の事業拡大、韓国の基板増強である。日本は完成パッケージの世界シェアだけで評価するより、基板・材料・評価技術を国際的な設計・量産網へ組み込めるかで立ち位置を測る。
同一定義の地域別世界市場額は、確認した資料では確認できない。台湾統計は本社所在地基準で、海外工場も含まれ得るため、台湾内生産や需要地別市場を示さない。
| 台湾本社企業の事業 | 2024年 | 2025年 | 2026年4〜6月期 |
|---|---|---|---|
| IC封装 | 4,233億台湾元、前年比+7.7% | 4,825億台湾元、同+14.0% | 1,526億台湾元、前年同期比+32.1% |
| ICテスト | 2,002億台湾元、前年比+5.0% | 2,286億台湾元、同+14.2% | 711億台湾元、前年同期比+27.4% |
出典:TSIA・工研院「2026年第2四半期IC産業統計」。通年と四半期は期間が異なるため、金額水準を直接比較しない。
海外主要企業
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ASE | 台湾 | ATM事業NT$389,228 million、2025年。内部取引含む | 組立・テストと材料を含む総合受託。EMSを別事業として持つ | 2026年7〜9月期のATM事業売上NT$151,485 million(前年同期比+51.0%、内部取引含む)、営業利益率20.0%(ASE「2025年通期決算」、ASE「2026年第3四半期決算」) | 今回確認した決算から日本事業単独の規模は分離できない |
| アムコー | 米国 | US$6.71 billion、2025年、全社 | 多地域の組立・テスト受託 | 2026年9月、アリゾナ計画を約US$12 billionへ拡大。第2期は2027年後半着工・2029年末完成予定。2026年7〜9月期売上はUS$1,991 millionで前年同期US$1,987 millionとほぼ同水準、コンピューティング比率は19%から26%へ上昇(アムコー「2026年第3四半期決算」、アムコー「2025年通期決算」、アムコー「アリゾナ第2期・投資計画拡大」) | アムコー・テクノロジー・ジャパンの製造拠点を持つ(アムコー「製造拠点」) |
| 長電科技 | 中国 | RMB38,871 million、2025年、全社 | 中国を基盤とする組立・テスト企業 | 2026年1〜9月売上RMB30,952 million。前年同期RMB28,669 millionから+8.0%(計算)(長電科技「2025年通期決算」、長電科技「2026年第3四半期決算」) | 国内拠点の機能・事業規模は今回の一次資料で確認できず |
| TSMC | 台湾 | 後工程単独非開示。参考全社NT$3,809.05 billion、2025年 | CoWoS・InFO・SoICとウエハ製造を接続 | 先端パッケージ・3D積層(CoWoS、InFO、SoIC)と光エンジンCOUPEの開発(TSMC「2025年年次報告書」) | つくばのJapan 3DIC R&D Center。国内量産後工程とは区別(TSMC「Japan 3DIC R&D Center」) |
| サムスン電機 | 韓国 | Package事業KRW2,301.8 billion、2025年 | FC-BGAなどのパッケージ基板 | 2026年7〜9月のPackage事業売上KRW939.0 billion、前年同期比+58%。サーバーCPU・AI加速器・ネットワーク向け基板の供給拡大を理由に挙げる(サムスン電機「2025年第4四半期決算」、サムスン電機「2026年第3四半期決算」) | 日本事業の基板単独売上・国内製造能力は非開示 |
日本企業の海外展開では、TOPPANのシンガポール工場が具体的な変化である。同社は2027年度までにFC-BGA生産能力を2022年度比2.5倍以上とする目標を公表しているが、2026年9月の開所時点では達成済みの実績ではない。海外展開は販売拠点の設置だけでなく、顧客認定、現地技術者、材料供給を伴う事業になる(TOPPAN「シンガポール新工場開所」)。
テラプローブの2025年資料では、日本以外の顧客向け売上比率は日本法人31%、台湾子会社54%である。台湾子会社の数値も「日本顧客/海外顧客」という区分であり、台湾からの輸出比率ではない。日本企業の海外売上は、工場所在地と顧客所在地を分けて読む(テラプローブ「2025年12月期決算説明資料」)。
TSMCのつくば拠点とUS-JOINTは、材料・部品企業と顧客を設計初期から接続するモデルである。今後2〜3年で、国内企業が実装後の検証結果と設計ルールを共同提案する案件が増えるとみられるが、その市場規模は本稿では対象外とする(TSMC「Japan 3DIC R&D Center」、アルバック「US-JOINT本格稼働」)。
外部環境と制度の変化
政策は工場の立地と顧客の取引適格性を変え、材料規制は認定済み製品の再設計を招き得る。補助金の獲得だけで事業性を判断せず、輸出管理、材料変更、委託取引条件を投資・契約の前提に組み込む。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 貿易・安全保障 | 米国 | 先端ロジックICに関する認可IC設計者の経過措置・申請期限を延長。OSATにも関係する規則 | 2026年4月7日施行、期限2026年12月31日 | 大・顧客確認の負担は向かい風、期限延長は対応余地 | 米BIS「認可IC設計者の期限延長規則」 |
| 取引法制 | 日本 | 取適法施行。適用対象の製造委託等で、一方的な代金決定や手形払いなどへの規律を強化 | 2026年1月1日以降の発注に適用 | 中・受託側の交渉には追い風、委託側には運用変更 | 公正取引委員会「取適法施行上の留意事項」 |
| 環境・化学物質 | EU | PFAS包括制限案について、RAC最終意見とSEAC意見案がまとまった。特定用途の期限付き適用除外も検討 | RAC最終意見2026年3月2日、SEAC意見案3月10日。意見募集は5月25日に終了し、SEAC最終意見は2026年末までの見込み。最終規制の施行日は未確定 | 大・代替材料評価と供給継続の面で向かい風 | ECHA「PFAS制限の審議状況」 |
| 研究開発政策 | 日本 | 光チップレット実装技術による製造技術開発の実施体制を決定。NTTイノベーティブデバイス、ジャパンセミコンダクター、古河電気工業、新光電気工業の4社 | 2026年10月20日公表 | 中・光と電気の実装技術を持つ企業に追い風 | NEDO「光チップレット実装技術・実施体制の決定」、NEDO「光チップレット実装技術・実施予定先」 |
| 技術・標準化 | 日本 | SATASが後工程の搬送・装置接続標準化と実証を進める | 2024年11月6日採択発表、2028年度以降の実用化目標 | 中・接続費用低減に追い風、独自仕様には調整負担 | SATAS「NEDO助成事業への採択」 |
米国規則はOSATにも関係する。日本企業は、品目、取引主体、最終需要者、利用技術を案件ごとに確かめる。認可IC設計者の申請期限延長を、包括的な取引自由化とは読めない(米BIS「認可IC設計者の期限延長規則」)。
PFASについては、2026年11月時点で一律の使用禁止日を置くことはできない。経営上は、対象物質の有無を材料・薬液・部材単位で把握し、代替時の電気特性、吸湿、接着、寿命の再評価を計画することが先行課題となる。材料変更が顧客の再認定を要する場合、調達単価の差より認定期間と供給中断の影響が大きい(ECHA「PFAS制限の審議状況」)。
取適法は、資本金・従業員基準や委託内容によって適用が決まるため、すべての半導体売買に一律適用されるわけではない。適用取引では、専用治具、テストプログラム、試作後の設計変更、保管費などを発注時の条件に明示し、追加作業を誰が負担するか協議の記録を残すことが重要となる。これは技術仕様が量産まで変わりやすい後工程受託に直接関わる課題である(公正取引委員会「取適法施行上の留意事項」)。
脱炭素・資源循環では、工場全体の排出量に加え、良品当たりの電力、水、薬液使用を管理する。歩留まりが下がれば加工済みダイ・基板まで廃棄する可能性があり、材料使用量だけを削減する施策が製品全体の負荷を下げるとは限らない。新工場の立地評価も、電力・用水の確保、排水処理、廃液回収、災害後の復旧を含めた供給継続性で比較する。
人材と生産性
この業界の人材制約は、作業員の総数だけでなく、新製品・新拠点の歩留まりを立ち上げる技術者の厚みにある。ただし、後工程専業の求人倍率や不足人数は確認できず、広い電子部品分類の賃金・雇用統計から不足率を推計することはできない。
賃金構造基本統計調査の近接分類では、年収換算値は602.66万円である。内訳は月額現金給与39.25万円と年間賞与等131.66万円であり、残業を含み得る月額を用いている。同じ一般労働者・男女計でも、企業規模1,000人以上は743.50万円、10〜99人は401.25万円となるが、年齢、勤続、職種、製品構成が違うため、規模だけによる賃金差とは断定できない(いずれも算式による計算)(厚生労働省「2025年賃金構造基本統計調査」)。
不足を優先して確かめる職種は、基板の配線・反りを理解する設計技術者、接合と封止の工程技術者、テスト開発・故障解析担当、顧客認定を担う品質技術者である。これは採用人数の統計的順位ではなく、各社の増設・技術開発計画からみた、要員計画上の分析である。イビデンの2027年度以降の稼働計画や国内の光実装研究開発に対し、装置搬入後に採用を始めるのでは量産習熟の工程を確保しにくい(イビデン「2025年度決算説明会資料」、NEDO「光チップレット実装技術・実施体制の決定」)。
賃上げの動きについて、後工程専業の共通賃上げ率は、確認した資料には見当たらない。テラプローブは人員増による人件費増を説明しているが、これは一人当たり賃金の上昇率とは異なる。企画部門は人数増、賃率上昇、交替勤務、教育期間を分け、採用費と立ち上げ損失を設備投資の採算に含める(テラプローブ「2025年12月期決算説明資料」)。
労働生産性の国内外比較も、支給材と自社調達材の違い、内製/外注、製品構成によって歪む。経済構造実態調査の付加価値額は2024年実績、従業者数は2025年6月1日時点であり、後工程だけを切り出せないため、本稿では付加価値額÷従業者数の業界比較は示さない(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」)。代わりに工場では、良品処理数/実作業時間、設備停止、再試験、教育完了までの日数を同一製品条件で比較する。
夜間の異常判断・復旧を少数の熟練者に集中させない働き方も課題となる。SATASの標準化は操作教育を共通化する機会であるが、新たな業界共通の必須資格を設ける制度は、確認した資料では確認できない(SATAS「NEDO助成事業への採択」)。
2030年に向けたシナリオ
2030年の分岐点は、増設が顧客認定と歩留まり改善を伴って進むか、国際分業が維持されるかの二つである。市場規模を一つの成長率で延ばすより、製品ごとの供給能力と顧客が使用可能な地域を組み合わせて考える方が、投資の下振れを捉えやすい。
軸は、顧客へ良品を供給できる「認定済み能力の増加速度」と、規制・地域指定に左右される「越境調達・技術移管の自由度」である。以下は、分析にもとづく定性的シナリオで、数値予測ではない。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て・経営対応 |
|---|---|---|---|
| 能力拡大と選別が並行 | 汎用品では競争が続き、難度の高い工程で供給制約が残る | 新工場が段階的に認定され、主要地域間の取引が維持される | 基準シナリオ。工程ごとの増設と顧客契約を揃える |
| 地域分断と重複投資 | 地域ごとに基板・組立・テストを重複配置し、稼働率と原価が悪化 | 顧客の現地化指定と技術移管制限が強まる | 重要な下振れシナリオ。地域別の採算と供給義務を確認 |
| 供給立ち上げが需要を上回る | 一部の能力が余り、価格・設備評価・資金回収へ圧力がかかる | 増設と歩留まり改善が同時進行し、顧客の製品更新が遅れる | 局所的には十分あり得る。専用設備を段階投資し、転用条件を確保 |
基準シナリオでも、業界全体が同じ需給になるとは置かない。イビデンの2027年度以降の増設とTOPPANの2027年度能力目標は供給拡大要因であるが、加工対象や認定時期は異なる。一方、米国の取引条件変更は、設備が空いていても特定顧客へ供給できない状況を生み得るため、地域分断は単純な需要減少とは別のリスクとなる(イビデン「2025年度決算説明会資料」、TOPPAN「シンガポール新工場開所」、米BIS「認可IC設計者の期限延長規則」)。
| 先行指標 | 確認する統計・公表 | 判断の着眼点 |
|---|---|---|
| 基板の金額と面積の乖離 | 経済産業省の生産動態統計の月次系列(経済産業省「生産動態統計 2025年年報」、JPCA「電子回路基板生産動向」) | 製品構成変化と物量変化を分離する |
| 組立とテストの伸びの差 | TSIA・工研院の四半期統計(TSIA・工研院「2026年第2四半期IC産業統計」) | 試験負荷と組立負荷が同方向かを見る |
| 関連設備の投資循環 | SEMIの装置販売実績(SEMI「2025年半導体装置販売実績」) | 発注拡大を将来の能力増加の候補として読む |
| 増設と資金回収 | 企業決算の稼働開始、設備投資、前受金、営業CF | 計画発表から認定・売上化までの遅れを確認 |
| 取引適格性の変更 | BISの最終規則・公式告示(米BIS「認可IC設計者の期限延長規則」) | 顧客と製品の組み合わせごとに影響を確認 |
経営・企画部門への示唆
後工程の投資判断を左右するのは需要の大きさより、顧客認定を通った能力を、いつ、誰の資金で持つかである。以下には、本文のデータをもとにした分析を含む。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 裏付けとなる本文のデータ・事例 | 判断の条件 |
|---|---|---|---|
| 大手(基板・OSAT・テスト) | 増設を、前受金・能力予約で裏付けられた部分と自社判断で先行する部分に分け、後者は建屋先行・設備後付けで段階投資する | イビデンは2026年10月に河間Cell6へ1,500億円を追加し、稼働を2029年度からとした。一方で前受金残高は2026年3月末に809.50億円と、1年で111.33億円減った(イビデン「2026年度第2四半期決算説明会資料」、同「2026年3月期決算短信」) | 顧客別の認定時期、前受金の充当・返還条件、需要減少時に他品種へ転用できる設備の割合 |
| 中堅・中小 | 大型パッケージで損失が集中する工程(反り、接合、接触部材、故障解析)の一つに絞り、共同評価拠点で顧客条件のデータを先に作る | 2025年の国内モジュール基板は面積が14.6%減っても金額は24.8%増えた。1枚当たりの価値が上がるほど、特定工程の歩留まり改善が救う損失も大きくなる。US-JOINTでは日米12社が材料・装置・評価を持ち寄る(アルバック「US-JOINT本格稼働」) | 評価費・変更費を量産単価と分けて請求できるか。取適法の適用取引では、試作後の追加作業の負担を発注時に明示できるか |
| 新規参入を考える企業 | 総合量産ではなく、光接続、テストデータ解析、搬送・装置接続標準のように、工程や規格がこれから固まる領域から入る | 光チップレット実装の国の開発は4社の体制で始まり、SATASの搬送・装置接続標準は2028年度以降の実用化を目指す。世界のテスト装置販売は2025年に55%増えた(NEDO「光チップレット実装技術・実施予定先」、SATAS「NEDO助成事業への採択」) | 装置を買う前に、評価相手と認定費用の負担者が決まっているか |
三つの立場に共通する制約は技術者である。近接分類の年収は企業規模1,000人以上で743.50万円、10〜99人で401.25万円と差が大きく(厚生労働省「2025年賃金構造基本統計調査」)、中堅・中小が接合・テスト開発の技術者を賃金だけで集めるのは難しい。分析では、顧客との共同評価や公的な開発事業への参加を、技術者が経験を積める場として採用に使う方が現実的である。大手は逆に、新工場の装置搬入より前に、量産の立ち上げを担う技術者の配置計画を顧客の認定日程と合わせて固めておく。
通説と異なる見方
第一に、AI需要は後工程各社を一律には押し上げない。2026年7〜9月期は、ASEのATM事業売上が前年同期比51.0%増、サムスン電機のパッケージ事業が58%増だった一方、アムコーの売上はほぼ横ばいだった。同社でもコンピューティング比率は19%から26%へ上がっており、差を生むのは「AI向け」の有無より、主要顧客の顔ぶれと既存用途の比重だというのが、公開情報からの分析である(ASE「2026年第3四半期決算」、サムスン電機「2026年第3四半期決算」、アムコー「2026年第3四半期決算」)。提携先や競合を比べる際は、売上成長率より用途別比率の変化と、主要顧客の製品世代への参加状況を見る。AI向けの比率を急いで高めるほど、特定顧客の世代交代で稼働が振れやすくなる点も同時に評価したい。
第二に、生産額の伸びは能力不足の証拠ではない。国内モジュール基板の面積当たり生産額は、2024年の1㎡当たり約31.8万円から2025年は約46.5万円へ、約46%上がった(本文の生産額と面積から計算。経済産業省「生産動態統計 2025年年報」)。2026年1〜8月も、生産額は前年同期比48.2%増の一方、面積は8.5%減である(月次値から計算。JPCA「電子回路基板生産動向」)。大型・多層品への移行か価格要因かはこの統計で分けられないが、能力を㎡で計画すると、層数・接合回数・試験秒数で決まる実際の制約を見落とす。投資審査では、面積ではなく品種別の工程負荷と歩留まりを単位に、増設の効果を比べる。
第三に、高い利益率は増設余力を意味しない。テラプローブは2025年の営業利益率が21.3%でも、営業CFと投資CFの合計は−85.37億円だった(テラプローブ「2025年12月期決算短信」)。テスト専業の買収や出資を営業利益倍率で評価すると、増設期の資金需要と電力費の上昇を見落とす。さらに時間課金の受託では、適応型テストで試験時間が縮むほど売上が減り得るため、品質保証の価値を単価に反映できる契約かどうかも収益性を左右する。
公開情報ではわからないこと
- 公称能力のうち顧客認定済みの割合:TOPPANが掲げる「2027年度までにFC-BGA能力を2022年度比2.5倍以上」のうち、どれだけが顧客認定を終えて出荷に使えるかは開示されない(TOPPAN「シンガポール新工場開所」)。顧客の品質・調達担当へのインタビューと、工場訪問での品種別の認定状況の確認で見極める。
- 前受金・前払いの条件:本文の事例でも、前受金の残高や前払いの有無は開示される一方、返還・充当の条件や前払金の額は開示されていない。キャンセル、仕様変更、認定遅延の際に誰が何を負担するかは、提携・買収時の契約精査と、顧客の調達部門への聞き取りで確かめる。
- 適応型テストの効果と費用:アドバンテストの解析基盤の量産採用は公表されたが、試験時間や流出不良への効果は数値化されていない(アドバンテスト「AI技術による半導体テスト」)。自社ラインで従来試験と並行運用して見逃し不良と再試験率を比べ、OSATの試験技術者へのインタビューで計算資源とモデル検証の費用を確かめる。
- 提携・買収で引き継げるもの:海外拠点や、非上場化した新光電気工業のような企業との提携・買収では、顧客認定、主要技術者、技術ライセンスが支配権の変更後も残るかは公開情報からわからない。主要顧客への承継可否の事前確認、支配権変更条項の精査、台湾・東南アジアでの現地調査(技術者の定着、現地調達先)で確かめる。
- PFAS代替に伴う再認定の負担:SEAC最終意見は2026年末までの見込みで、電子・半導体用途の扱いは確定していない(ECHA「PFAS制限の審議状況」)。部材ごとの含有棚卸しと、欧州の顧客・業界団体への聞き取りで、再認定が必要な品目と期間を見積もる。
出典
数値は官公庁・業界団体・企業の原資料を用いた。本文の出典リンクを以下に再掲する。
- 経済産業省「2025年 生産動態統計年報・実数表」(2025年年報。リジッド系・その他のモジュール基板の月次値を合計)
- SEMI「2025年半導体装置販売実績」(2026年4月7日)
- アルバック「US-JOINT本格稼働」(2026年4月21日)
- TOPPAN「シンガポール新工場開所」(2026年9月30日)
- 米BIS「認可IC設計者の期限延長規則」(2026年4月9日)
- 欧州化学品庁「ECHA’s update on the REACH Restriction on PFAS」(欧州食品安全機関 諮問フォーラム第100回会合資料)(2026年6月11日)
- アドバンテスト「AI技術による半導体テスト」(2025年10月6日)
- 日立・ファナック「フィジカルAI共同事業化」(2026年9月30日)
- 経済産業省「2024年 生産動態統計年報・実数表」(2024年年報)
- 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」(2026年7月29日公表。第1表を使用)
- 厚生労働省「2025年賃金構造基本統計調査」(2026年3月24日)
- ASE「2025年通期決算」(2026年2月5日)
- アムコー「2025年通期決算」(2026年2月9日)
- 長電科技「2025年通期決算」(2026年4月9日)
- TSIA・工研院「2026年第2四半期IC産業統計」(2026年8月14日、中国語。工業技術研究院 産業科技国際策略発展所の統計をTSIAが公表。台湾に本社を置く企業が基準)
- シノプシス「TSMCとの先端設計協業」(2026年9月23日)
- ケイデンス「TSMCとの認証ツール・IP協業」(Business Wire掲載の同社発表)(2026年9月23日)
- ASE「Smart Factory」(2025年実績掲載、公表日記載なし、2026年11月1日確認)
- テラダイン「Delivering Real-time Analytics to Semiconductor Test」(2023年8月17日)
- SATAS「NEDO助成事業への採択」(2024年11月6日)
- アムコー「NVIDIAとの戦略的提携」(2026年7月23日)
- テラプローブ「2025年12月期決算説明資料」(2026年2月20日)
- シノプシス「3DIC Compiler」(公表日記載なし、2026年11月1日確認)
- TSMC「2025年年次報告書」(2026年公表、日付は掲載ページで未確認)
- JPCA「電子回路基板生産動向」Excel(経済産業省 生産動態統計月報の集計)(毎月更新。2026年8月分まで掲載の版を2026年11月1日確認)
- イビデン「2025年度決算説明会資料」(2026年5月12日)
- ASE「2026年第3四半期決算」(2026年10月29日)
- サムスン電機「2025年第4四半期決算」(2026年1月23日)
- イビデン「2026年3月期決算短信」(2026年5月11日)
- テラプローブ「2025年12月期決算短信」(2026年2月10日)
- 味の素「ABF新工場用地の取得」(2026年5月7日)
- NEDO「光チップレット実装技術・実施体制の決定」(2026年10月20日)
- イビデン「2026年度第2四半期決算説明会資料」(2026年10月30日)
- 新光電気工業「上場廃止・株式併合等について」(2025年の手続を掲載、2026年11月1日確認)
- NEDO「光チップレット実装技術・実施予定先」(2026年10月20日)
- UCIe Consortium「Specifications」(公表日記載なし、2026年11月1日確認)
- アムコー「2026年第3四半期決算」(2026年10月26日)
- アムコー「アリゾナ第2期・投資計画拡大」(2026年9月8日)
- アムコー「製造拠点」(公表日記載なし、2026年11月1日確認)
- 長電科技「2026年第3四半期決算」(2026年10月22日)
- TSMC「Japan 3DIC R&D Center」(公表日記載なし、2026年11月1日確認)
- サムスン電機「2026年第3四半期決算」(2026年10月28日、韓国語)
- 公正取引委員会「取適法施行上の留意事項」(公表日記載なし、2026年11月1日確認)
- JPCA「電子回路基板生産動向」(毎月更新、2026年11月1日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
