エグゼクティブサマリー
AI半導体は、演算チップを売る事業から、ソフトウェア・供給網・システムを組み合わせて顧客の計算を成立させる事業へ広がっている。2026年11月時点の経営課題は、成長市場への参加そのものより、どの処理と顧客を対象に、開発・移植・供給の費用を誰から回収するかである。
要点
- 市場:2025年の世界半導体売上は7,956.40億米ドル、前年比26.2%増であった。ただしAI半導体限定の統計ではなく、国内外のGPU・専用アクセラレーター市場規模は、公的資料から同一基準で確認できない(WSTS「2026年春季予測・実績表」)。
- 構造・競争:NVIDIAの2026年度(2026年1月25日終了)のData Center売上は1,937億米ドルである。競争相手は外販GPU企業だけでなく、顧客自身の専用チップであり、価格交渉力はソフト移植と完成システムの供給能力に左右される(NVIDIA「FY2026決算」、Google「TPU 8t・8i技術解説」)。
- 海外・国内:国内勢は専用設計、組み込み、顧客との共同開発に異なる足場を持つ。PFNとTenstorrentの光電融合xPU研究は2026年10月に採択されたが、長期開発計画を直近の量産売上と扱うべきではない(PFN・Tenstorrent「NEDOプロジェクト選定」)。
- 制度・供給条件:米国の対中輸出許可の条件変更と、第三国の顧客・親会社への確認が同時に進んでいる。受電・冷却・資金の制約も、製品を納入して稼働させる時期を左右する(米国官報「先端計算品目の審査方針改定」、BIS「2026年5月31日指針」、IEA「Key Questions on Energy and AI」)。
- AIの影響:設計・検証支援は先行導入が進む一方、効果は対象作業ごとに測る。フィジカルAI向けも研究段階と実機投入を分け、遅延・電力・安全条件を満たすかで判断する(ケイデンス「ChipStack発表」、PFN「トヨタFRCとの共同研究」)。
経営・企画部門への示唆
- 大手は、GPUで正面から競うより、顧客仕様のSoC受託と機器組み込みの推論で採算を組む。NREの範囲、量産数量の下限、モデル更新時の再最適化料金を契約に入れ、2年以上先の量産まで資金回収を管理する。
- 中堅・中小は、遅延・温度・長期供給が厳しい機器搭載の用途と検証・移植の受託に絞る。新規参入は自社需要を足場に既製チップで処理を特定し、処理単価と利用量で回収できる処理だけを共同設計に進める。
- 対中輸出の審査の見直しは売上の回復を意味しない。中国向けは許可の取得後に計画へ入れ、顧客の親会社の所在地まで確認する。移植工数、契約条件、提携先の人材と権利は、顧客・設計企業への面談で確かめる。
業界データまとめ
AI半導体の成長は企業決算で確認できるが、GPU・専用アクセラレーターだけを同一基準で集計した公的市場統計は確認できない。以下では対象業界の数値と、範囲の広い参考指標を区別する。情報の基準日は2026年11月1日であり、年次決算と四半期決算を混同しない。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 公開データなし | — | — |
| 市場の伸び | 公開データなし | — | — |
| 事業者数 | 109事業所(参考値)。細分類2814「集積回路製造業」の製造事業所数(個人経営を含まない)。企業数ではなく、工場を持たない設計企業の事業所を含むとは限らない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 製造業(産業別統計表)第1表」 |
| 従業者数 | 5万7,253人(参考値)。上記2814「集積回路製造業」の従業者数。AI半導体の設計・販売に従事する人数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 製造業(産業別統計表)第1表」 |
| 平均年収 | 602.66万円(計算)。中分類「電子部品・デバイス・電子回路製造業」の一般労働者・男女計・学歴計・企業規模計10人以上・民営事業所。月額39.25万円×12+年間賞与等131.66万円。AI半導体設計専業の値ではない | 2025年調査 | 厚生労働省「2025年賃金構造基本統計・産業中分類第1表」 |
| 上位3社の売上高 | NVIDIA Data Center 1,937億米ドル/ブロードコム Semiconductor Solutions 368.58億米ドル/AMD Data Center 166.35億米ドル。主要上場3社の参考比較であり、対象製品・決算期が異なるため厳密な業界順位ではない。通信製品、CPU、AI以外の半導体等を含む。ブロードコムは決算発表で通期のAI半導体売上を示していないため部門売上を用いた | 順に2026年1月25日、2025年11月2日、2025年12月27日終了年度 | NVIDIA「FY2026決算」 ブロードコム「FY2025決算」 AMD「2025年通期決算」 |
| 世界市場 | 世界の半導体全体の売上高7,956.40億米ドル(前年比+26.2%)。うち日本447.23億米ドル、約5.6%(比率は計算)。AI半導体限定ではなく、地域別売上であって企業の国籍別シェアではない | 2025年実績、2026年6月公表系列 | WSTS「2026年春季予測・実績表」 |
| ロジック半導体売上高 | 世界2,995.47億米ドル(前年比+38.8%)。AIアクセラレーターを含む広い製品分類であり、全額をAI需要と解釈できない | 2025年 | WSTS「2026年春季予測・実績表」 |
| メモリー半導体売上高 | 世界2,300.42億米ドル(前年比+39.0%)。HBM(広帯域メモリー)を含む全メモリーの指標であり、HBM単独ではない | 2025年 | WSTS「2026年春季予測・実績表」 |
「公開データなし」は、GPU・専用アクセラレーターに範囲をそろえた公的統計を確認できないことを示す。事業者数・従業者数は、最も近い製品分類である集積回路製造業の製造事業所の参考値である。平均年収は算式による参考値であり、調査月の給与と年間賞与等を組み合わせた値である。市場の伸びの空欄を、半導体全体や個社の成長率で代用することは、本稿では対象外とする。
AI・フィジカルAIの影響と経営の打ち手
生成AI・AIエージェントは設計・検証の反復作業を変え、フィジカルAIは応答時間・消費電力・安全性の要求を強める。フィジカルAIとは、ロボット、自動運転車、ドローン等が現実世界を認識して動くAIである。設計支援の導入実績と、開発中チップを使う将来の実機計画は分けて見る。
影響の全体像
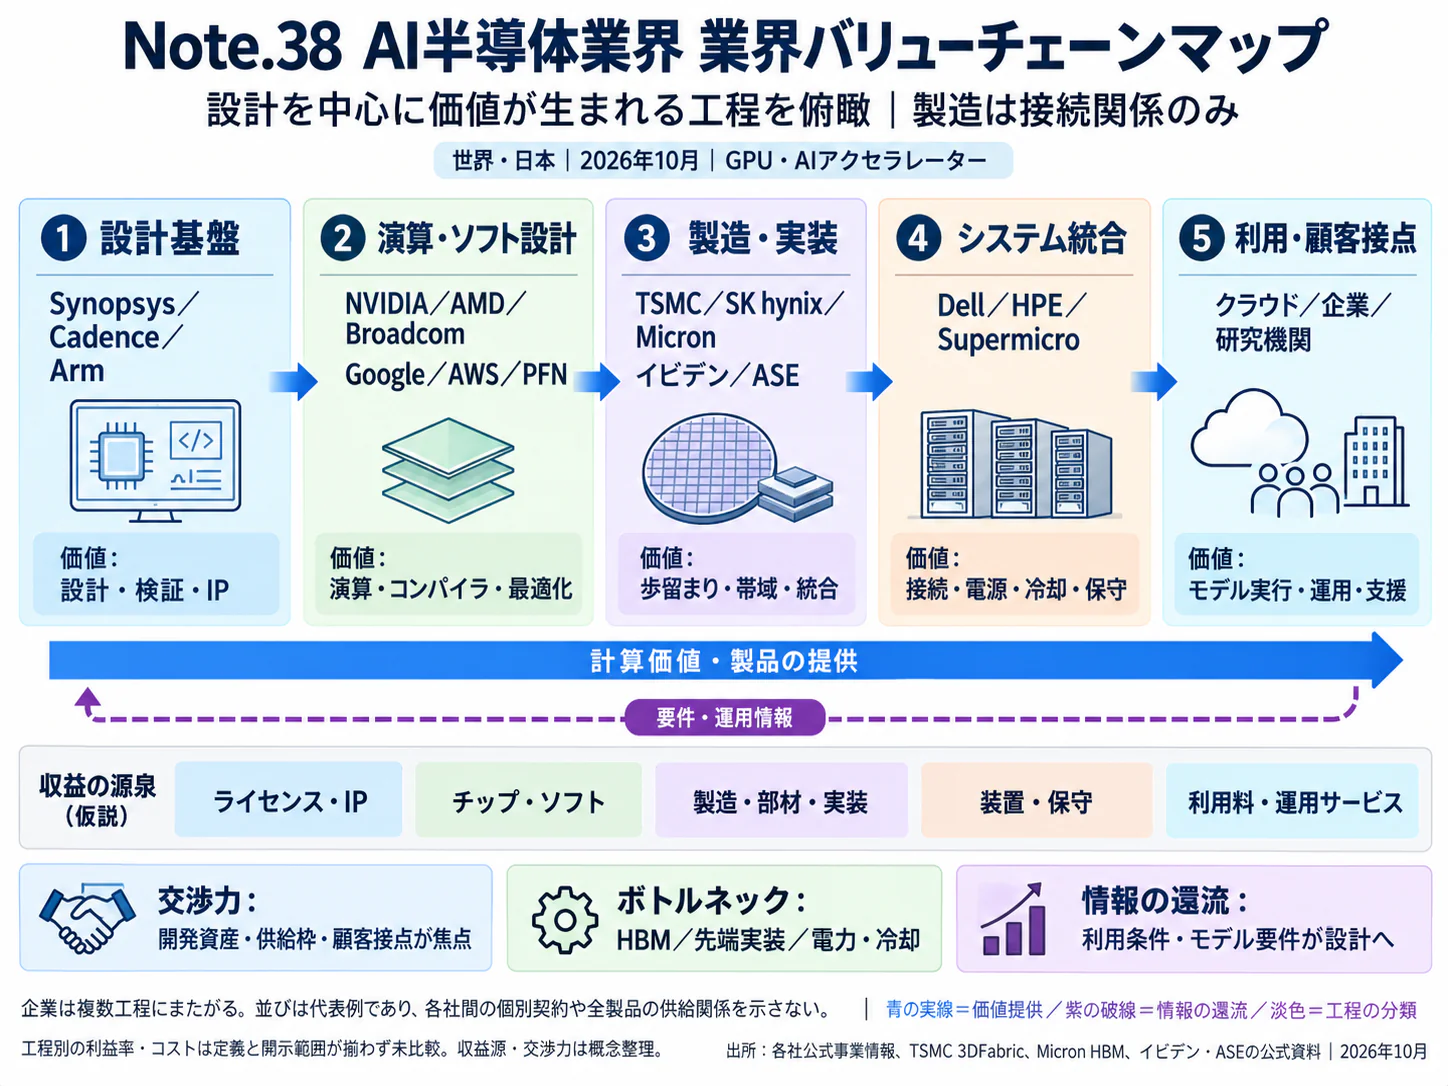
工程の全体像は、需要・仕様策定、回路・ソフト設計、検証、製造委託・実装評価、システム提供・運用の順である。最後の運用結果が次の仕様策定へ戻るため、顧客の実行データを得られる企業ほど改善の機会を持つ。下表の「時期」は、2026年11月から本格普及までを見通した、公開情報からの分析であり、発表企業が確約した日程ではない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 需要・仕様策定 | ロボットの認識・動作モデルに合わせ、遅延とメモリー帯域を共同設計する | フィジカルAI | 実証中 | 3〜5年 | PFNとトヨタFRCの共同研究。実ロボットでの試験は2027年以降の計画(PFN「トヨタFRCとの共同研究」) |
| 回路・ソフト設計 | 仕様からRTL(回路の動作記述)や検証用コードの草案を生成する | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | ChipStackの先行導入。一般的な全自動設計の実証ではない(ケイデンス「ChipStack発表」) |
| 検証 | テスト計画、失敗原因の絞り込み、修正案の反復を支援する | 生成AI・AIエージェント | 実証中 | 2年以内 | AMD・マイクロソフトとシノプシスの評価(シノプシス「AMD等との設計支援評価」) |
| 製造委託・実装評価 | チップ単体からシステムの電力・遅延を測定し、設計側へ戻す | データ・IoT | 実用(導入事例あり) | 2年以内 | MLPerfのシステム単位の推論・電力評価。工場自動化は本稿の対象外(MLCommons「MLPerf Inference」) |
| システム提供・運用 | ロボットの近傍で推論し、通信遅延や通信断に対応する | フィジカルAI | 実証中 | 3〜5年 | PFNのMN-Core Lシリーズによる研究計画(PFN「トヨタFRCとの共同研究」) |
業務はどう変わるか
第一に、設計者が仕様書を読み、回路記述を起こす作業の一部は、エージェントが草案を作り、人が制約と妥当性を判定する作業へ移る。ケイデンスは2026年2月、NVIDIAやTenstorrent等でのChipStack先行導入を公表した。ただし、導入済みなのは限定された設計・検証支援であり、チップ全体の品質保証や出荷判定まで自動化されたと読むべきではない(ケイデンス「ChipStack発表」)。
経営上の効果は、仕様変更から検証完了までの期間で測る。コード生成量だけを目標にすると、レビュー対象が増え、専門家が新たなボトルネックになる。
第二に、検証では人がログを追う業務から、エージェントが候補を絞り、技術者が再現試験と形式検証で確かめる業務へ変わる。シノプシスは2026年7月、AMD等との初期評価でデバッグの反復期間を25〜40%短縮したと公表した。これは提供企業の公表値であり、評価中の対象作業の効果であって、設計費全体やチップ完成までの期間の削減率ではない(シノプシス「AMD等との設計支援評価」)。
第三に、推論向け設計では演算器の増設だけでなく、モデルが必要とするデータを十分な速度で供給できるかが焦点となる。Googleは第8世代TPUを学習向けTPU 8tと推論向けTPU 8iに分けた設計を2026年4月に公表した。これは用途別の設計方針を示す事例であり、発表時点の製品計画を、全地域での一般提供実績と同一視してはならない(Google「TPU 8t・8i技術解説」)。
従来の「演算性能当たりの購入価格」から、入力長、同時接続数、応答時間、出力品質を固定した「処理成果当たりの費用」へ評価軸を移す。同じチップでもモデル圧縮、メモリー配置、通信方式によって採算は変わる。半導体企業には、カタログ値を提示する営業から、顧客モデルを移植して経済性を示す営業への転換が求められる。
第四に、フィジカルAIは、データセンターと機械の内部で異なる機会を生む。大規模な学習・シミュレーションは集約しやすい一方、実機の制御は通信環境や遅延の制約を受ける。PFNとトヨタFRCは共同研究を開始しているが、開発中のMN-Core L1100・L1400の投入は2027年、実環境でのロボット試験も出荷後の計画であり、2026年の量産実績ではない(PFN「トヨタFRCとの共同研究」)。
したがって、ロボット向けチップの商談では、学習用、現場サーバー用、機体搭載用を分けて扱う。機体搭載では平均推論速度だけでなく、最悪時の遅延、温度上昇、電池持続時間、故障時の停止動作が採用条件になる。ここは公開情報からの分析であり、フィジカルAI市場全体の売上規模や立ち上がり時期を示す公的統計は確認できない。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| NVIDIA | 米国 | GPU、CUDA、ラック設計 | 計算基盤から実行ソフトまで統合 | 展開済み。国内産業界との基盤整備を発表(NVIDIA「日本の計算基盤整備」) |
| ケイデンス | 米国 | ChipStack AI Super Agent | 回路設計と検証の支援 | 早期アクセスで提供(2026年2月発表)。日本での提供状況・導入件数は公開資料で確認できず(ケイデンス「ChipStack発表」) |
| シノプシス | 米国 | AgentEngineer、Autopilot等 | 設計・検証ツールの連携と反復作業 | 提携・実証あり。富士通での評価を公表。一般提供は2026年末予定(シノプシス「AgentEngineer等の発表」) |
| Preferred Networks(PFN) | 日本 | MN-Core 2、開発中のMN-Core L | モデルとハード、コンパイラーの共同設計 | 展開済み。MN-Core 2の提供実績があり、ロボット用途は提携・実証段階(PFN「MN-Core」、PFN「トヨタFRCとの共同研究」) |
| ルネサス エレクトロニクス | 日本 | RZ/V2H(AIアクセラレーターDRP-AI3を搭載)、開発キット | 組み込み機器における推論と制御 | 展開済み。日本語の開発キット案内あり(ルネサス「RZ/V2H」、ルネサス「RZ/V2H開発キット」) |
人材・収益・競争への影響
定型的なコード草案作成やログ分類は作業量が減る可能性がある一方、仕様策定、検証結果の判定、コンパイラー最適化、実機の安全設計の重要性は増す。これは公表された設計支援事例からの分析であり、雇用者数が減るとの実績を意味しない。設計者を削減してから品質問題に対応するより、短縮できた時間を顧客別の最適化と検証範囲の拡大に振り向ける方が合理的である。
費用面では、人件費の一部を減らせても、EDA(半導体設計支援ソフト)利用料、モデル実行費、検証用計算資源が増える可能性がある。価値を握るのは設計情報、実行ツール、顧客の運用データを接続できる企業である。ただし機密情報の外部送信や設計IPの帰属を曖昧にすれば、共同開発そのものが難しくなる。
経営者が実施すべき対策
以下は、顧客の採用までの障害を減らすための、分析にもとづく提案である。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 顧客モデルで遅延・品質・電力を固定した採用試験を標準化する | 共通 | 直ちに | カタログ性能と実収益の乖離を縮める | モデル利用許諾、測定条件、比較機 |
| 高 | 設計エージェントを小規模ブロックから導入し、検証合格を承認条件にする | 共通 | 1年以内 | 再設計リスクを管理しつつ反復を速める | 既存検証環境、機密情報の区分 |
| 高 | コンパイラーと主要演算の移植チームを製品採算に組み込む | 共通 | 直ちに | 顧客の移行期間を短縮する | 対象モデル一覧、対応保証範囲 |
| 高 | ロボット用途を機体搭載・現場サーバー・学習用に分けて開発する | 中堅・中小 | 1〜2年 | 熱・電池・通信条件の不一致を防ぐ | 機器メーカーとの共同試験 |
| 中 | 大口顧客とモデル更新時の再最適化・追加検証費を契約する | 大手 | 次回契約から | 無償の追加作業を抑える | 変更管理、責任分界、料金体系 |
| 中 | 運用ログを設計に戻す仕組みを顧客の同意の下で作る | 共通 | 1〜2年 | 次世代品の仕様を実需要に合わせる | データの権利、匿名化、接続規則 |
失敗しやすいのは、提供企業の局所的な高速化率を自社開発全体へ当てはめること、モデル変更時の追加費用を見落とすこと、実機の安全検証を推論精度だけで代替することである。とくにロボット用途では、データセンターで優れた費用性能を示すことと、機械として安全に稼働することは別の採用条件である。
業界の定義と市場構造
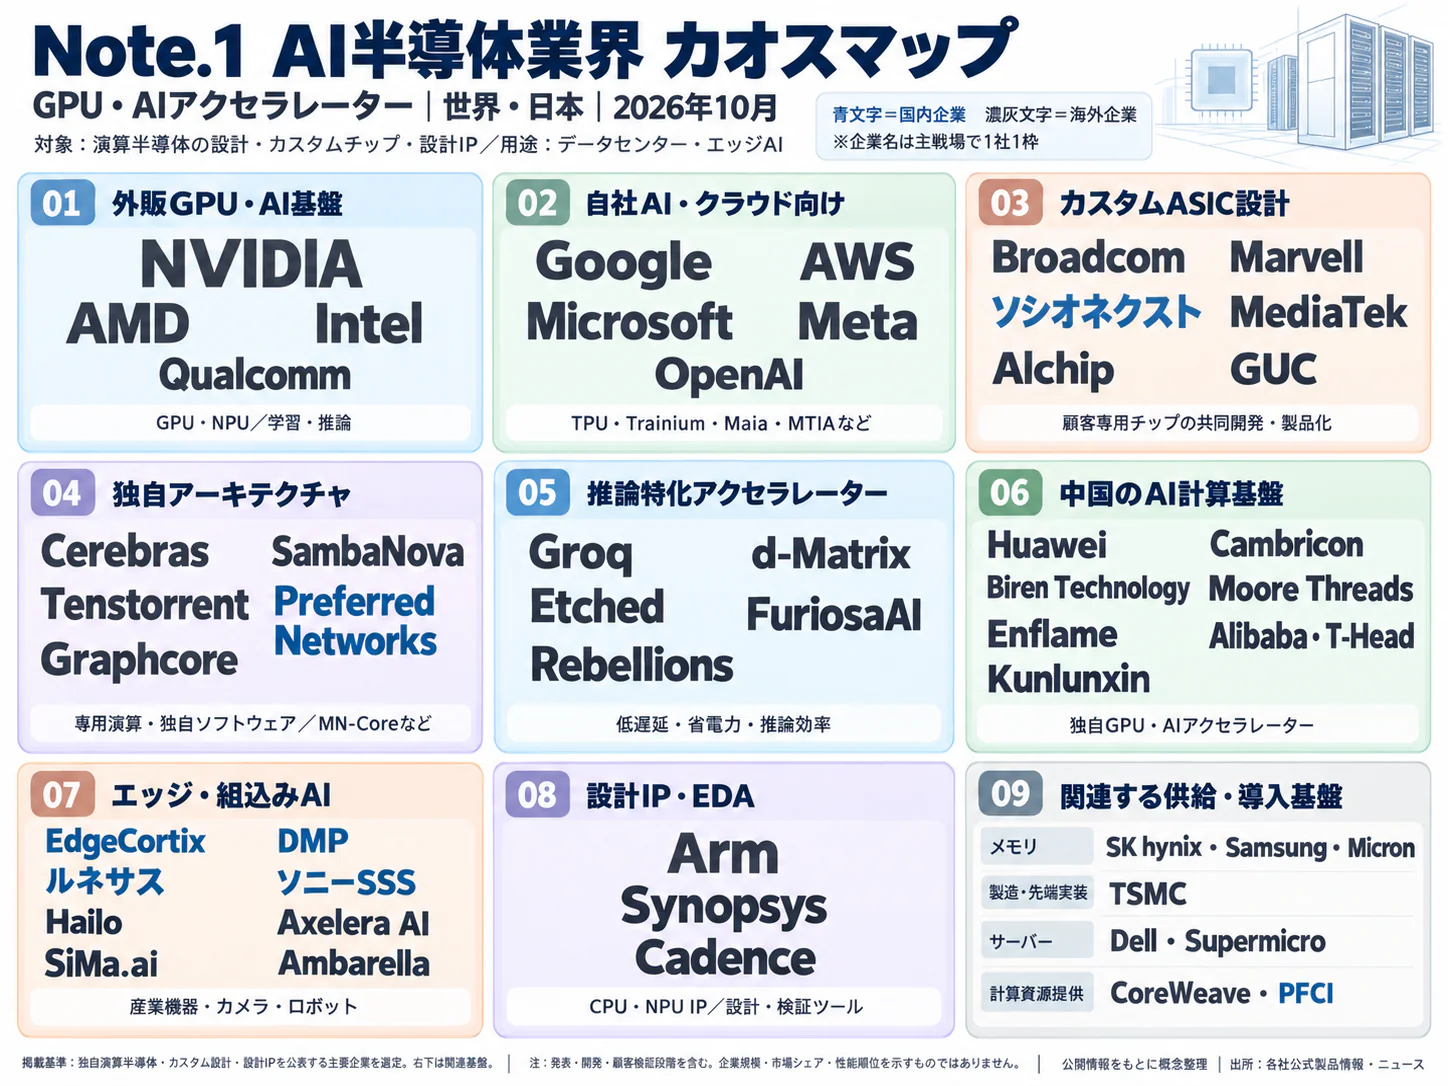
本稿の対象は、AI計算を担うGPU・専用アクセラレーターの設計、関連ソフトウェア、顧客向けの製品化である。半導体を外販する企業と、自社クラウド向けに設計する企業では売上の現れ方が異なるため、一つの市場規模に安易に合算できない。製造受託、製造装置、素材、HBM製造は隣接業界として扱う。
GPUは比較的広い処理に対応する並列演算器であり、専用アクセラレーターは対象の演算やメモリー構成に合わせて最適化する。カスタムチップには、クラウド企業が仕様を決め、外部の設計・実装企業と開発するものも含む。CPU単体、一般的なネットワーク半導体、ゲーム・描画専用GPUは中核対象から外すが、統合システムの補完製品として分析する。
| 区分 | 主な企業・製品 | 顧客・収入の形 | 公開データで把握できる範囲 |
|---|---|---|---|
| 汎用性の高い外販型 | NVIDIA、AMD | クラウド、サーバーメーカー等への製品販売 | Data Centerの売上は確認可能だが、GPU単体への分解は不十分(NVIDIA「FY2026決算」、AMD「2025年通期決算」) |
| カスタム設計・供給型 | ブロードコム、ソシオネクスト | 開発費、量産チップの販売 | AI関連開示と全半導体部門が混在し、顧客ごとの契約採算は非開示(ブロードコム「FY2026第3四半期決算」、ソシオネクスト「第12期有価証券報告書」) |
| クラウド内製型 | Google TPU、AWS Trainium | 計算サービス料金、内部利用の費用削減 | チップ単独の外販売上は非開示(Google「TPU 8t・8i技術解説」、AWS「Trn3一般提供開始」) |
| 国内の専用・組み込み型 | PFN、EdgeCortix、ルネサス | サーバー、ボード、チップ、開発支援等 | 製品・採用事例は確認できるが、対象事業の売上分解は限定的(PFN「MN-Core」、EdgeCortix「AI EXPO TOKYO 2026」、ルネサス「RZ/V2H開発キット」) |
過去5年の構造変化は、単体チップの提供から、ソフトウェアと接続方式を含むシステムの提供へ競争範囲が広がったことである。AMDがZT Systemsの設計チームを取り込み、製造事業はサンミナに売却した事例は、この分業を示す。設計企業が求めるのは工場所有だけでなく、顧客が短期間で大規模システムを動かせる能力なのである(AMD「ZT製造事業売却完了」)。
需要面では、WSTSによる2025年のコンピューター用途向け半導体売上の伸びが60%超となった一方、産業用途は5%増であった。半導体の成長を用途横断の一様な拡大とみなすべきではない(WSTS「2025年市場実績」)。供給面では、先端プロセス、メモリー、実装、システム部材がそろう必要があり、一部品の確保だけでは完成品の供給能力を示せない。
また、内製チップは市販GPUをすべて置き換えることだけを目的としない。自社の安定した処理を内製品に寄せ、変化の大きい処理を外販GPUで賄う組み合わせにも合理性がある。分析では、市場の境界は「GPU対ASIC」という二分法より、誰が仕様を決め、移植費を負担し、稼働率のリスクを持つかで整理した方が戦略に結びつく。
顧客と需要の特性
主な購買主体は大規模クラウド事業者、専業の計算サービス事業者、研究機関、機器メーカーであり、価格の比較方法が異なる。需要を判断するには、顧客の設備投資予算に加え、導入後に計算資源を使い続ける契約と運用能力を確かめる。発注、納入、検収、本稼働は別の段階である。
| 顧客層 | 購買の決め手 | 主な意思決定者 | 営業・企画上の確認事項 |
|---|---|---|---|
| 大規模クラウド事業者 | 大規模運用の費用、供給確約、既存ソフトとの適合 | 計算基盤責任者、設計部門、調達、財務 | 内製品との使い分け、次世代品への切替条件 |
| 計算サービス専業・国内クラウド | 稼働開始時期、顧客契約、設備・電源への適合 | 経営、事業開発、運用、資金調達部門 | 顧客の最低利用保証、受電時期、保守負担 |
| 大学・研究機関 | 対応ソフト、再現性、共同利用、調達制度 | 研究代表者、情報基盤部門、調達委員会 | 予算の年度と検収期限、長期運用体制 |
| 機器・装置メーカー | 消費電力、長期供給、開発環境、製品寿命との整合 | 製品企画、組み込み設計、品質保証、調達 | 設計変更の費用、保守期間、代替部品の認定 |
一般的な法人商談は、対象処理の選定、実測評価、ソフト移植、システム検証、契約・供給枠の確保へ進む。ただしカスタムチップでは、量産前に顧客と費用を負担して仕様を固める工程が入る。ソシオネクストは、商談獲得から量産開始まで通常2年以上を要すると説明しており、当期の営業活動が当期の量産売上になる構造ではない(ソシオネクスト「第12期有価証券報告書」)。
価格に敏感なのは、同じソフトを大きな変更なしで動かせる代替候補が存在する領域である。移植・検証・運用教育の費用が大きい場合、チップの値引きだけでは切替は起きにくい。分析では、乗り換え費用は、初回移植だけでなく、モデルやライブラリーの更新に追随する継続費用も含めて見る。
需要には顧客の予算年度や製品投入時期による波があるが、業界全体に共通する季節性を示す統計は確認できない。大型契約は景気循環と別の時系列で増える一方、資金調達や受電の遅れで稼働が後ろ倒しになる。例えばAMDとメタの2026年2月の発表は、最大6GWの導入を目指す複数年の提携であり、発表時点で全量が稼働していることを意味しない(AMD「メタとの6GW提携」)。
人口減少と国内のチップ需要量は直接比例しない。顧客の設備更新や機器の高機能化が需要を左右するため、営業先の選別では利用顧客の獲得状況と技術評価の進捗を確かめる。
バリューチェーンと収益構造
収益の源泉は回路設計そのものに加え、顧客が製品を使い始めるまでの難しさを引き受けることである。外販GPU、受託カスタム設計、クラウド内製では、開発費を回収する相手とタイミングが異なる。工場を持たないことは、大きな研究開発費や供給契約の負担を持たないことを意味しない。
| 工程 | 役割・主要企業 | 付加価値の源泉 | 主な回収方法・負担 |
|---|---|---|---|
| 需要・仕様策定 | クラウド企業、NVIDIA、PFN、顧客企業 | 使われる処理と制約を特定する能力 | 自社投資または共同開発費。仕様変更リスク |
| 回路・ソフト設計 | NVIDIA、AMD、ブロードコム、ソシオネクスト等 | 演算・メモリー・接続とソフトの整合 | 製品粗利、NRE、IP対価。EDAと人件費 |
| 検証 | 設計企業、EDA企業、顧客 | 誤動作と量産後の手戻りを防ぐ能力 | 開発費に内包。修正・再試作負担 |
| 製造委託・実装評価 | 設計企業とファウンドリ、実装・メモリー企業 | 歩留まり、部材の整合、供給能力の確保 | 製造原価、予約・前払い、在庫。詳細は製造業の記事の範囲 |
| システム提供・運用 | 設計企業、サーバー企業、クラウド事業者 | 安定稼働、接続・冷却設計、保守 | 製品・システム販売、利用料、支援契約 |
利益水準は、公開される範囲でも差が大きい。NVIDIAの2026年度(2026年1月25日終了)全社の米国会計基準(GAAP)売上総利益率は71.1%、AMDの2025年度Data Centerの営業利益は36.03億米ドル、同部門売上に対する比率は21.7%となる(計算)。前者は全社粗利、後者は部門営業利益であり、同じ利益段階の競争力比較には使えない(NVIDIA「FY2026決算」、AMD「2025年通期決算」)。
さらに、ソシオネクストの2026年3月期の全社営業利益率は6.2%である。対象製品や収益認識、費用配賦が異なるため、これを国内外の技術力の順位とみなすことはできない。むしろ重要なのは、開発サービスの受注と量産チップの販売がどの比率で組み合わさるかであり、同社の同年度NRE売上は383.25億円、売上全体の19%である(ソシオネクスト「第12期有価証券報告書」)。
NREは顧客が負担する開発対価であり、量産品の販売前に費用の一部を回収できる。ただし、どこまで顧客が負担するか、量産数量が下振れした場合に何を回収できるかは契約による。公表される商談規模や設計採用件数を、そのまま確定売上や利益と読まないことが重要である。
設計企業の原価には、外部製造、メモリー、実装、基板、試験、物流等が含まれ、販売管理・研究開発費には技術者、EDA、試作、ソフト開発が含まれる。各費目の業界共通の比重は非開示であり、製造業一般の原材料比率を当てはめることはできない。AMDの2025年度研究開発費は80.91億米ドルであり、設備保有の少なさだけから必要資金を評価すべきではない(AMD「2025年Form 10-K」)。
価格転嫁も、部材価格に一定の利幅を足すだけの構造ではない。納期、対応ソフト、保証範囲、顧客の代替可能性が交渉条件を変える。分析では、専用品ほど値上げ余地がある場合と、単一顧客が強い交渉力を持つ場合の両方があり、用途の専用性だけで利益率は判断できない。
調達リスクは、先端製造・実装・メモリーへの依存に加え、輸出条件の変更によって販売できる在庫が変わることである。AMDは2025年度にMI308に関する米国の輸出管理に伴う在庫等の純費用約4.40億米ドルを計上した。これは規制変更が売上機会だけでなく、保有資産の評価にも響く実例である(AMD「2025年通期決算」)。
経営管理では、受注から製造委託、完成品、顧客の稼働までを一続きの資金回収として把握する。部材を先に確保しても顧客の設置条件が整わなければ回収は遅れる。供給確約の取得と同時に、キャンセル、仕様変更、検収延期の費用を誰が負担するかを契約で定める。
競争環境
競争は、統合システムを外販する企業、大口顧客向けに専用品を作る企業、特定用途に絞る企業の間で進む。NVIDIAの規模は際立つが、公開資料だけでは対象範囲を統一した上位集中度を算出できない。経営判断では、根拠の不明なGPUシェアを置くより、顧客ごとに代替できない機能を特定する。
NVIDIAのData Centerは2027年度第2四半期(2026年7月26日終了)に890億米ドル、前年同期比117%増となった。一方、AMDの2026年第2四半期(2026年6月27日終了)のData Centerは67億米ドル、同107%増である。いずれもGPU単体売上ではないが、競争相手が成長する中でも先行企業の売上が拡大しており、市場拡大と代替競争が同時に進んでいることが分かる(NVIDIA「FY2027第2四半期決算」、AMD「2026年第2四半期決算」)。
NVIDIAのNCCLは、NVLink等の接続を使う複数GPU・サーバー間の通信を最適化するライブラリーである(NVIDIA「NCCL」)。競争相手は演算器だけでなく、この通信・同期を含む実行環境を代替する必要がある。分析では、単体ベンチマークの優位が大規模運用へそのまま移らない点に、統合基盤の強みがある。
五つの競争要因
強さと今後の方向は、公表資料をもとにした分析である。「新規参入の脅威」は業界平均の判断であり、用途を限定した参入が不可能という意味ではない。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | NVIDIAの大規模提供に対し、AMDもラック設計能力を取得している(AMD「ZT製造事業売却完了」) | 強まる |
| 新規参入の脅威 | 中 | チップ設計に加え、移植・検証・量産支援が必要。クラウド企業は自社需要を足場に参入できる(Google「TPU 8t・8i技術解説」、AWS「Trn3一般提供開始」) | 強まる |
| 代替品の脅威 | 強 | 顧客内製アクセラレーターが外販製品を補完・代替し得る。全処理で互換ではない(AWS「Trn3一般提供開始」) | 強まる |
| 買い手の交渉力 | 強 | 大口顧客は外販品の購入と内製を組み合わせ、複数年の大型導入を交渉する(AMD「メタとの6GW提携」) | 強まる |
| 売り手の交渉力 | 強 | 設計企業が先端製造等を外部調達し、代替には再設計と検証を伴う(AMD「2025年Form 10-K」) | 変わらない |
国内主要企業の比較
| 企業 | 規模の公開情報 | 強みを形成する事業・資産 | 戦略と確認すべき点 |
|---|---|---|---|
| PFN | AI半導体事業売上は非開示 | MN-Coreとコンパイラー、モデル・計算基盤の開発 | 製品・利用サービスの提供と共同研究を組み合わせる。顧客別採算は非開示(PFN「MN-Core」) |
| ソシオネクスト | 全社売上2,008.34億円、2026年3月期。AI以外を含む | 顧客仕様に合わせるSoC設計と量産管理 | NREと製品販売を組み合わせる。案件獲得から量産までの期間を要する(ソシオネクスト「第12期有価証券報告書」) |
| EdgeCortix | 対象事業売上は非開示 | SAKURA-II、低消費電力の推論とソフト基盤 | エッジ機器への採用を狙う。展示・評価と量産売上を区別する(EdgeCortix「AI EXPO TOKYO 2026」) |
| ルネサス エレクトロニクス | RZ/V等のAI関連売上は単独非開示 | 組み込み制御と推論の開発環境 | 機器に組み込む用途が中心。データセンターGPUと同じ市場として比較しない(ルネサス「RZ/V2H開発キット」) |
国内勢は顧客と採算構造が異なり、一括して「国産GPU企業」と比較できない。各社の量産数量、顧客別粗利、解約条件は非開示である。
再編・参入と成功の鍵
直近3年の再編では、AMDによる2025年3月のZT Systems買収と、同年10月の製造事業売却が重要である。設計・顧客導入支援は残し、製造は提携先に委ねており、買収対象の価値を工場の有無だけで測れない(AMD「ZT Systems買収完了」、AMD「ZT製造事業売却完了」)。ソフトバンクグループは2025年11月にAmpere Computingの買収を完了したが、同社はCPUを中心とする隣接企業であり、GPUメーカーの買収と同一視しない(ソフトバンクグループ「Ampere買収完了」)。
国内ではPFNとTenstorrentの光電融合xPU設計開発が、2026年10月20日にNEDO事業へ採択された。PFNが3次元積層メモリーを備えるAIチップレットを、TenstorrentがCPUチップレットを開発し、光電融合技術と先端実装でシステムに統合する5年間の研究開発であり、終了後の事業化を目指す計画である。これは国際分業による能力獲得の事例であり、2030年までの量産売上を保証する材料ではない(PFN・Tenstorrent「NEDOプロジェクト選定」、NEDO「xPU設計開発の実施体制」)。
成功条件は四つに集約できる。第一は顧客が繰り返し使う処理を把握すること、第二は移植と更新を支えるソフト能力、第三は完成システムとしての供給・検証能力、第四は量産まで耐えられる資金と顧客契約である。Google・AWSは自社の処理、NVIDIA・AMDは製品とシステム、国内の専業企業は特定顧客との共同開発という異なる足場から、これらを満たそうとしている。
海外の動向と主要企業
日本の戦略は、米国企業を中心とする設計・クラウドの競争と、中国を含む地域別の供給・利用環境の両方を前提にする。公的な地域別AIアクセラレーター市場は確認できず、日本企業の世界シェアも算出できない。世界市場の所在地と、設計企業の本社所在地を混同しないことが重要である。
WSTSの2025年実績は以下のとおりであり、半導体全体でも地域差が大きい。日本のAI半導体設計力や最終的な計算需要を、この地域別売上から直接推計することはできない(WSTS「2026年春季予測・実績表」)。
| 地域 | 半導体全体の売上高(2025年) | 前年比 |
|---|---|---|
| 米州 | 2,564.76億米ドル | +31.4% |
| 欧州 | 546.94億米ドル | +6.7% |
| 日本 | 447.23億米ドル | −4.3% |
| アジア太平洋 | 4,397.47億米ドル | +30.3% |
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| NVIDIA | 米国 | Data Center 1,937億米ドル、2026年度(2026年1月25日終了) | GPU、ソフト、通信・システムの統合 | 2026年8月決算でVera Rubinの生産拡大を説明(NVIDIA「FY2026決算」、NVIDIA「FY2027第2四半期決算」) | 国内産業界と計算基盤整備を発表。発表計画と稼働量は別(NVIDIA「日本の計算基盤整備」) |
| AMD | 米国 | Data Center 166.35億米ドル、2025年度(2025年12月27日終了) | GPUとCPU、ROCm、システム設計 | 2026年にHeliosとMI400系列を投入(AMD「2025年通期決算」、AMD「2026年第2四半期決算」) | 対象製品の日本売上は非開示 |
| ブロードコム | 米国 | Semiconductor Solutions 368.58億米ドル、2025年度(2025年11月2日終了) | カスタムアクセラレーターとネットワーク | 2026年度第3四半期(2026年8月2日終了)のAI半導体売上167億米ドル、前年同期比221%増。通信製品を含む(ブロードコム「FY2025決算」、ブロードコム「FY2026第3四半期決算」) | 日本のカスタムAI案件は個別非開示 |
| 米国 | TPU単独売上は非開示 | 自社処理とクラウド向けに設計 | TPU 8t・8iを2026年4月公表(Google「TPU 8t・8i技術解説」) | Google Cloud事業。TPUの機種別利用地域は別途確認が必要 | |
| アマゾン/AWS | 米国 | Trainium単独売上は非開示 | 自社設計チップを計算サービスで提供 | Trn3 UltraServersの一般提供を2025年12月開始(AWS「Trn3一般提供開始」) | AWS事業。日本リージョンでの当該機種提供は本稿では確認できず |
| ファーウェイ〈華為技術〉 | 中国 | Ascend単独売上は非開示 | Ascendと計算基盤の一体提供 | 2025年年次報告書で計算基盤事業の展開を説明(ファーウェイ「2025年年次報告書」) | Ascendの国内採用規模は公開資料で確認できず |
日本企業も国内市場だけに依存しているわけではない。ソシオネクストの2026年3月期売上のうち、日本以外の比率は63.1%となる(計算)。分類は顧客指定の送付先に基づき、AI事業限定でも最終需要地別でもないため、同社の海外事業全体の参考値として読む(ソシオネクスト「第12期有価証券報告書」)。
EdgeCortixは2026年6月、米空軍と取り組んだ評価で米国防イノベーションユニットの成功認定を得たと公表した。これは海外の具体的な評価案件を持つことを示すが、契約金額や量産販売規模は非開示である。PFN、EdgeCortixの海外売上比率も確認できず、非上場企業の国際競争力を推定売上で順位付けすべきではない(EdgeCortix「米空軍・DIU評価」)。
海外から日本へ広がるのは、チップの輸入に加え、計算基盤を共同設計する提携と、用途を絞って専用品を導入する調達方式である。分析では、大規模基盤との協業は既に進み、専用品の採用拡大は今後2〜3年の移植・運用実績に左右される。国内企業には、海外企業の日本販売網となる選択肢だけでなく、顧客別の最適化や長期保守を担い、継続収益を得る余地がある。
外部環境と制度の変化
事業計画を大きく変える外部要因は、輸出許可、国の開発支援、顧客システムに対する規制、電力供給である。とくに輸出管理は、「対中輸出が可能か」という一問ではなく、品目、輸出経路、最終顧客、親会社、用途ごとに確かめる。研究支援の採択と商業的な需要の成立も分けて評価する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 通商・安全保障 | 米国・中国 | H200、MI325X等の一定の製品について、米国から中国・マカオへの輸出許可を条件付き個別審査へ変更 | 2026年1月15日施行 | 大・一部追い風。ただし無条件の輸出解禁ではない | 米国官報「先端計算品目の審査方針改定」 |
| 通商・安全保障 | 米国・第三国 | D:5群・マカオに本社または最終親会社を持つ企業への先端計算品目の許可要件を再確認 | 2026年5月31日ガイダンス | 大・向かい風。第三国の販売先でも企業関係の確認が必要 | BIS「2026年5月31日指針」 |
| 輸出管理 | 日本 | 通常兵器キャッチオール規制を見直し | 2025年10月9日施行 | 中・向かい風。非リスト品でも用途等の審査が重要 | 経済産業省「キャッチオール規制見直し」 |
| 産業政策 | 日本 | 光電融合技術を実装したxPU設計開発の実施予定先を決定 | 2026年10月20日決定 | 大・追い風。研究開発を支援するが、販売数量の保証ではない | NEDO「xPU設計開発の実施体制」 |
| 製品・システム規制 | EU | AI Actの主要規定・透明性義務等が適用。改正後の高リスク制度の日程を提示 | 2026年8月2日。附属書IIIは2027年12月2日、規制製品組込型は2028年8月2日予定 | 中・向かい風と機会。チップ一律規制ではなく、採用先システムの文書化等へ波及 | 欧州委員会「AI Act適用日程」 |
| 電力・環境 | 世界 | IEAがデータセンター電力需要の予測を更新。2025年485TWhから2030年950TWhへ増加する中心見通し | 2026年4月16日公表、2030年予測 | 大・供給制約は向かい風、省電力設計には追い風。AI専用施設だけの値ではない | IEA「Key Questions on Energy and AI」 |
米国の2026年1月の変更は、対象製品について米国内の供給を損なわないこと、顧客の管理体制、米国内での第三者試験等を条件とする。同年5月のBISガイダンスは、2025年のAI Diffusion Ruleの新要件を執行しない方針と、それ以前からの許可要件の存続を区別している。「規制が緩んだ」という見出しだけで、第三国経由の商談を実行できると判断してはならない(BIS「対中輸出審査方針変更」、BIS「2026年5月31日指針」)。
日本の顧客に販売する場合も、その先の利用主体や海外再移転が契約条件に影響し得る。営業段階で品目分類と利用主体を確認し、許可取得が遅れた場合の納入・解約条件を定めることが実務上の対策となる。これは特定案件の法的結論ではなく、規制の変化を契約管理に接続するための経営上の論点である。
国内需要の支援策としては、経済安全保障上のクラウドプログラム供給確保計画の認定もある。ただし、計算基盤への公的支援は国内設計チップの購入義務や採算保証を意味しない。販売機会を評価する際は、認定された設備計画に加え、調達仕様と利用者の契約まで確かめる(経済産業省「クラウド供給確保計画認定」)。
電力面では、チップを確保した後に受電・冷却の制約が判明すると、設計企業側の納入計画も影響を受ける。IEAは2026年の更新で、需要拡大と並行して系統接続、機器、資金等の制約を指摘している(IEA「Key Questions on Energy and AI」)。したがって、販売数量の計画を、顧客が実際に使える電力と整合させる。
資源循環への対応では、旧世代品の再配置、修理、再販可能性を製品・保守戦略に織り込むことが考えられる。ただし、省電力性の低い機器を長く使うことが常に環境負荷を減らすとは限らず、運用電力と製造時の負荷を分けて評価する。再利用の可否には、ソフトの対応期間、データ消去、輸出条件も関係する。
人材と生産性
競争力を制約する人材は、回路設計者だけでなく、検証、コンパイラー、分散処理、実装・熱設計をつなげる技術者である。公開統計ではAI半導体設計人材だけの人数、不足率、求人倍率を確認できない。製造全体の雇用統計を、設計専業の採用市場の数字として使うべきではない。
近接産業の参考値として、2025年賃金構造基本統計調査による年収は602.66万円である。同じ「電子部品・デバイス・電子回路製造業」でも、1,000人以上企業は743.50万円、10〜99人企業は401.25万円となる(いずれも月額給与×12+賞与等で計算)。年齢、職種、企業構成が異なるため、この差を同じ設計者の企業規模別賃金差と解釈できない(厚生労働省「2025年賃金構造基本統計・産業中分類第1表」)。
AI半導体設計職の賃上げ率や中途採用時の報酬について、上記統計と同じ対象で比較できる公表値は、確認した資料では確認できない。一方、AMDの2025年度の研究開発費は80.91億米ドルで、前年度の64.56億米ドルから25%増えた(計算。増加要因の内訳は本稿では確認していない)。採用競争を考える際は、国内の製造業平均だけでなく、海外の設計企業やクラウド企業との人材の重なりを見る(AMD「2025年Form 10-K」)。
採用要件は「半導体経験者」という括りでは粗すぎる。設計仕様を定義できる人材、検証で不具合を再現できる人材、顧客モデルを動かせる人材では、必要な実績が異なる。採用人数より、主要工程に代替可能な担当者がいるか、量産後の問い合わせまで処理できるかを管理すべきと考えられる。
付加価値額を従業者数で割る労働生産性についても、AI半導体事業に範囲をそろえた国内外比較はできない。売上高を全社員数で割るだけでは、外部製造の比率、製品価格、部門構成を反映してしまう。設計組織の実務評価には、仕様確定から試作までの期間、量産後の重大不具合、顧客移植に要する人月、同一設計の再利用範囲が適している。
働き方の設計では、海外拠点・共同研究先との分業と、設計IPへのアクセス管理を両立させる。リモートで参加できることと、顧客の機密設計を自由に共有できることは同義ではない。権限、変更履歴、引き継ぎ文書を整備し、特定個人の退職が製品の継続支援停止につながらない組織を作ることが重要である。
2030年に向けたシナリオ
2030年を左右する不確実性は、第一に顧客の有料利用が設備拡大を支えるか、第二に異なるチップへ移すソフトウェアの負担がどこまで下がるかである。市場規模の一本の予測より、この二軸で投資の可逆性を確保する方が有効である。以下は、分析にもとづくシナリオであり、発生確率や売上規模を推計したものではない。
| シナリオ | 起きる条件 | 2030年の姿 | 可能性の見立て・日本企業への意味 |
|---|---|---|---|
| 統合基盤の拡大 | 有料利用が伸び、移植負担が高止まりする | 実績ある統合システムへの投資が続き、提供者が保守・更新まで担う | 有力な継続シナリオ。国内は導入・運用支援や補完技術の機会が大きい |
| 用途別の共存拡大 | 有料利用が伸び、移植・検証の負担が低下する | 外販GPUと専用品を処理別に使い分ける。内製・共同開発が増える | 分析上の基準シナリオ。国内企業は対象処理と顧客を絞る必要がある |
| 投資調整と選別 | 有料利用が投資計画に追い付かず、資金・電力制約も残る | 導入延期、旧世代品の再利用、案件の統合が進む。移植容易化は価格競争を強め得る | 無視できない下振れ。前払い・在庫・顧客集中の管理が重要になる |
共存拡大を基準とする根拠は、外販GPUの成長と顧客側の専用品開発が並行していることである。ただしソフト互換性の改善は、実効性能と運用互換性の同一化を保証しない。Googleとメタの研究者による2026年10月のTorchTPU論文は、PyTorchをTPU上で扱いやすくする仕組みを示しており、移植の障壁が固定的ではないことを確認できる(研究チーム「TorchTPU論文」)。
専用化の採算は、汎用品比の処理単価の差(機器費・運用費込み)と利用量の積が、開発・移植・検証・更新費を上回るかで判断する。数量が小さく需要の継続期間が短ければ費用回収は難しい。対象用途の数量と更新計画が読めるかが分岐点となる。
| 先行指標 | 確認する統計・発表 | 経営判断とのつなげ方 |
|---|---|---|
| 完了した売上と計画の差 | NVIDIA・AMD・ブロードコムの四半期決算(NVIDIA「FY2027第2四半期決算」、AMD「2026年第2四半期決算」、ブロードコム「FY2026第3四半期決算」) | 大型提携の発表だけで成長を判断せず、実現した出荷・売上と照合する |
| 演算・周辺部品の需給 | WSTSの月次統計と定期公表資料(WSTS「2026年春季予測・実績表」) | ロジックとメモリーの動きを併せて確認。AI専用市場には読み替えない |
| 移植と実測性能の改善 | MLPerf、コンパイラーの公開成果(MLCommons「MLPerf Inference」、研究チーム「TorchTPU論文」) | 比較条件を固定し、第二調達先への移行費用を更新する |
| 電力・設備の稼働可能性 | IEAの更新、顧客の受電・開業発表(IEA「Key Questions on Energy and AI」) | 計画容量を売上へ直結させず、稼働時期の前提を置き直す |
| 輸出許可と採用条件 | BIS・経済産業省の公表資料(BIS「2026年5月31日指針」、経済産業省「キャッチオール規制見直し」) | 販売可能地域、顧客確認、保有在庫の処分条件を見直す |
経営・企画部門への示唆
事業機会の評価単位は「AI半導体市場」全体ではなく、対象処理、顧客、契約、移植・供給能力の組み合わせである。GPU・専用アクセラレーターに限った公的な市場統計がない以上、成長の前提は、顧客ごとの稼働計画と契約条件から積み上げるしかない。
立場別の戦略の選択肢
業界内の大手(国内の半導体・電機大手)は、データセンター向けGPUで正面から競うより、顧客仕様のSoC受託と機器に組み込む推論で採算を組む方が、本稿のデータと整合する。ソシオネクストはNRE売上が383.25億円(売上の19%)で、商談獲得から製品売上の計上まで通常2年以上かかる。2026年3月期は売上高が6.5%増えた一方、営業利益は50.6%減の123.54億円だった(ソシオネクスト「2026年3月期決算短信」)。NREがあっても利益は年度で大きく振れ得るため、受注時にNREの対象範囲、量産数量の下限、仕様変更の再見積もり、顧客のモデル更新に伴う再最適化の料金を契約に入れ、2年以上先の量産まで資金の回収計画を引く。分析では、工場や基板の資産を持つかどうかより、顧客のシステムを短期間で動かす技術者を社内に持つかが投資判断の軸になる。
中堅・中小は、演算性能の総合比較を避け、最悪時の遅延、温度、電池持続時間、長期供給が厳しい機器搭載の用途と、検証・移植の受託に絞る。EdgeCortixは米空軍との評価で米国防イノベーションユニットの成功認定を得たが、契約金額は非開示であり、評価の成功と量産の受注には距離がある。評価を引き受ける時点で、量産へ進む条件と期日、評価費の負担者を顧客と決めておく。設計支援AIは少人数の組織ほど効く可能性があるが、提供企業の公表値は、富士通の評価でRTLコード生成の生産性10〜30%向上(シノプシス)、Tenstorrentの評価で形式検証の時間が最大4分の1(ケイデンス)と、対象作業も指標も異なる。自社の検証環境で、仕様変更から検証完了までの期間を基準に測り直す。人材面では、電子部品・デバイス・電子回路製造業の推計年収が1,000人以上の企業で743.50万円、10〜99人で401.25万円と差があり(年齢・職種構成の違いを含む)、設計者を広く採るより、検証やコンパイラーなど特定工程の専門家を確保して外部と分業する方が現実的である(分析)。
新規参入を考える企業(機器メーカー、通信・クラウド事業者など)は、自社の装置や計算サービスという確実な需要を足場にする。Google・AWSが自社需要を背景に専用チップを提供していることは、内製の前提が、安定して大量に繰り返す処理の存在であることを示す。まず既製のGPU・アクセラレーター上で自社モデルを移植・最適化して処理を特定し、処理単価の差と利用量の積で開発・移植・更新費を回収できる処理だけを共同設計に進める。PFNとトヨタFRCの共同研究でも、新チップの投入は2027年、実ロボットでの試験はその後であり、機体搭載のチップは研究開始から実機評価まで複数年を見込む。
通説と異なる見方
第一に、「対中輸出の審査が緩めば、中国向けの売上は戻る」とは言えない。2026年1月の改定後も、許可には米国内での第三者試験、米国内の十分な供給、輸入者による顧客確認(KYC)手続きなどの条件がある。NVIDIAは2027年度第3四半期の売上見通し(1,080億米ドル±2%)に、中国向けData Center計算製品の売上を織り込んでいない(NVIDIA「FY2027第2四半期決算」)。AMDもMI308の輸出管理に伴い、2025年度に約4.40億米ドルの純費用を計上した。中国向けは、許可の取得後に初めて売上計画へ入れる(分析)。
第二に、「日本市場が小さいから国内の設計企業は不利」とも言い切れない。2025年の日本向け半導体販売額は447.23億米ドルで前年比4.3%減、世界の約5.6%にとどまる(WSTS)。一方、EdgeCortixが公表した海外の評価案件は米空軍との評価であり、PFNは米国のCPU設計企業と組んでNEDO事業に採択された。分析では、国内企業の成長の上限を決めるのは国内需要の総額より、海外の顧客と評価・保守の体制を最初から組めるかである。
第三に、「設計支援AIで開発費は下がる」とは限らない。設計支援AIの公表効果は、デバッグ期間の25〜40%短縮(シノプシスの初期評価)のような個別作業の値である。その評価に参加したAMDの2025年度研究開発費は、前年度比25%増の80.91億米ドルだった(計算)。分析では、短縮できた時間は検証範囲の拡大や顧客別の最適化に回り、費用総額の削減より開発の回数を増やす方向に働く。
公開情報ではわからないこと
- 移植・再最適化の実工数と、その対価が払われているか:顧客モデルの移植に何人月かかり、誰が負担しているかは開示されない。経済産業省がGPUクラウドの供給確保計画を認定した事業者(2024年4月に5件、支援上限は合計約725億円)や研究機関の計算基盤責任者に面談し、設計企業側の説明と同じ案件で照合する(経済産業省「クラウド供給確保計画認定」)。
- カスタム案件の契約条件:数量保証、キャンセル・検収延期の費用、NREの範囲は契約ごとに異なる。顧客の元調達担当者と受託設計企業の営業責任者への非公開の面談で、条件の相場と交渉の決め手を確かめる。
- 機器搭載向けの採用基準の水準:最悪時の遅延、温度、供給年数をどこまで求めるかは用途で違う。ロボット・車載・産業機器メーカーの製品企画と品質保証の部門に業種別のアンケートを行い、実機評価にも立ち会う。
- 提携・買収の対象の価値:主要技術者の残留、共同成果と設計IPの再利用範囲、顧客契約の承継、相手の親会社の所在地を確かめる。D:5群・マカオに本社を置く企業向けは所在地によらず許可が必要であるため(米BIS「2026年5月31日指針」)、買収前の調査で主要人材と主要顧客に面談し、輸出管理の専門家に品目分類と取引先の審査を依頼する。
- 海外で評価から量産へ進む割合:試験導入のうち量産契約に至る割合と、値引き以外の決め手は公表されない。米国・アジアのシステムインテグレーターとクラウド事業者への現地調査と、展示会での利用企業への聞き取りで確かめる。
出典
本文で使用した原資料を以下に掲げる。統計・制度は公的機関等、企業情報は企業の公式発表を用いた。英語資料名は一部を和訳・略記した。
- WSTS「2026年春季半導体市場予測・2025年実績表」(2026年6月2日)
- NVIDIA「2026年度第4四半期・通期決算」(2026年2月25日)
- Google Cloud「TPU 8t・TPU 8i技術解説」(2026年4月22日)
- Preferred Networks・Tenstorrent「PFNとTenstorrent、『フォトニクス・エレクトロニクス統合技術を組み込んだxPUの設計・開発』に関するNEDOプロジェクトに選定」(共同通信PRワイヤー配信)(2026年10月21日)
- 米国官報「先端計算品目の許可審査方針改定」(2026年1月15日)
- 米商務省BIS「Guidance, May 31, 2026」(2026年5月31日)
- IEA「Key Questions on Energy and AI:要旨」(2026年4月16日)
- ケイデンス「ChipStack AI Super Agent」発表(Business Wire配信)(2026年2月10日)
- Preferred Networks「トヨタFRCとMN-Core LによるフィジカルAI研究を開始」(2026年6月1日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 製造業(産業別統計表)第1表」(Excel)(2022年12月26日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類・第1表 E製造業」(Excel)(2026年3月24日)
- ブロードコム「2025年度第4四半期・通期決算」(2025年12月11日)
- AMD「2025年第4四半期・通期決算」(2026年2月3日)
- シノプシス「AMD・マイクロソフトとのエージェント型AIによるチップ設計」(2026年7月27日)
- MLCommons「MLPerf Inference: Datacenter」(随時更新、2026年11月1日確認)
- NVIDIA「日本政府・産業界との国家AI基盤整備」(2026年7月16日)
- シノプシス「長時間タスク実行型エージェントとAutopilotプラットフォームによる自律型エンジニアリング」(2026年9月28日)
- Preferred Networks「MN-Core」(公表日記載なし、2026年11月1日確認)
- ルネサス エレクトロニクス「RZ/V2H AIソフトウェア開発キット」(公表日記載なし、2026年11月1日確認)
- ルネサス エレクトロニクス「RZ/V2H」(公表日記載なし、2026年11月1日確認)
- ブロードコム「2026年度第3四半期決算」(2026年9月2日)
- ソシオネクスト「第12期有価証券報告書」(EDINET)(2026年6月23日)
- ソシオネクスト「2026年3月期決算短信」(2026年4月28日)
- AWS「Amazon EC2 Trn3 UltraServersの一般提供開始」(2025年12月2日)
- EdgeCortix「AI EXPO TOKYO 2026でのSAKURA-IIと提携製品の展示」(公表日記載なし、2026年11月1日確認)
- AMD「ZT Systemsのデータセンター製造事業のサンミナへの売却完了」(2025年10月27日)
- WSTS「2025年の世界半導体市場は26%成長」(2026年3月6日)
- AMD「メタとの最大6GWのGPU導入提携拡大」(2026年2月24日)
- AMD「2025 Form 10-K」(2026年2月4日)
- NVIDIA「2027年度第2四半期決算」(2026年8月26日)
- AMD「2026年第2四半期決算」(2026年8月4日)
- NVIDIA「Collective Communications Library(NCCL)」(公表日記載なし、2026年11月1日確認)
- AMD「ZT Systemsの買収完了」(2025年3月31日)
- ソフトバンクグループ「Ampere Computingの買収完了」(2025年11月26日)
- NEDO「ポスト5G情報通信システム基盤強化研究開発事業/先端半導体製造技術の開発の実施体制の決定」(2026年10月20日)
- ファーウェイ「2025年年次報告書」(公表日記載なし、2026年11月1日確認)
- EdgeCortix「米空軍との評価とDIUの成功認定」(2026年6月30日)
- 経済産業省「通常兵器キャッチオール規制の見直しについて」(2025年10月9日施行、2026年11月1日確認)
- 欧州委員会「EU AI Actの適用スケジュール」(更新日記載なし、2026年11月1日確認)
- 米商務省BIS「中国向け半導体輸出の許可審査方針を改定」(2026年1月13日)
- 経済産業省「クラウドプログラムの供給確保計画を認定」(2024年4月19日)
- TorchTPU研究チーム「TorchTPU」論文(2026年10月16日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
