エグゼクティブサマリー
パワー半導体は、電動化を支える成長産業でありながら、技術の優位を投資回収につなげる力が企業の明暗を分ける業界である。2026年11月時点では、SiC・GaNの用途拡大と、価格競争・設備負担・再編が並行して進んでいる。
要点
- 市場は一様には伸びない。 2025年の世界の電気自動車販売は2,000万台超、前年比20%増であった。一方、国内IGBT生産額は3,032.20億円、同2.9%減であり、顧客地域・材料・在庫の違いは分けて見る(IEA「Global EV Outlook 2026・要旨」、経済産業省「2025年生産動態統計・電子管等」、経済産業省「2024年生産動態統計・電子管等」)。
- 用途の成長と利益は別である。 汎用インバータ出荷は2025年度に64,657百万円、前年度比2.6%減となった後、2026年度上期は前年同期比10.0%増に回復した。一方、富士電機の半導体事業は2025年度、2026年度上期とも売上がほぼ横ばいで減益であり、産業用途の数量回復だけで採算を確保できるわけではない(JEMA「2025年度自主統計」、JEMA「2026年9月自主統計」、富士電機「2026年3月期 決算短信」、富士電機「2027年3月期 第2四半期決算短信」)。
- 国内競争は再編を含む段階に入った。 三菱電機、ローム、東芝は2026年3月に統合協議開始へ基本合意した。成立済みの統合とは区別し、顧客承認を維持したまま工場・製品・開発体制を整理できるかを見る(三菱電機「統合協議開始の基本合意」)。
- 海外の供給と制度を同時に見る。 200mm SiCの材料契約が拡張する一方、米国の車両税額控除終了、中国の取得税支援縮小は地域別需要に影響する。製造能力の拡大だけを前提とした計画は危うい(ウルフスピード「200mm SiC供給契約拡張」、米国内国歳入庁「Clean vehicle tax credits」、中国財政部「新エネルギー車取得税Q&A」)。
- AIは業務と需要の両側を変える。 異常解析のエージェント化は実証が進み、計算基盤の電源・自律ロボットでは回路と駆動全体の提案が重要になる。隣接工程の実証、共同開発、量産実績を区別して評価する(マイクロソフト「東芝の製造AI事例」、インフィニオン「NVIDIAとのGaN電源協業」、インフィニオン「NVIDIAとのロボット協業」)。
経営・企画部門への示唆
- 投資は「用途×顧客承認×工場」で段階化する。 xEV需要が四半期単位で振れる一方、電鉄・電力など認定期間の長い用途が収益を支えた。公称能力ではなく、認定済み能力と良品原価で増設・休止を判断する。
- 統合・提携は顧客承認と技術者の引継ぎで評価する。 国内3社の統合協議や基板契約の見直しでは、品番ごとの認定状態、変更通知の手順、技術者の残留を先に確かめ、製品整理による顧客流出を防ぐ。
- 中堅・新規は再評価需要と電源方式の変化を入口にする。 工場移管や口径切替で生じる評価・検査の需要と、800V化するデータセンター電源の変換段に的を絞り、評価受託や設計支援から参入する。
業界データまとめ
世界の需要拡大と国内既存製品の生産減少が同時に起きている。市場全体の公的統計は確認できない。このため市場規模欄の値はIGBTの国内生産額であり、企業売上・需要先指標とは別のものである。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内IGBT生産額 3,032.20億円(月次公表値の年計、計算)。主要製品の国内生産であり、SiC・GaN等を含む業界全体の市場規模ではない | 2025年・確報系列 | 経済産業省「2025年生産動態統計・電子管等」 |
| 市場の伸び | 国内IGBT生産額 前年比−2.9%(計算)。2024年3,122.98億円から減少 | 2025年 | 経済産業省「2025年生産動態統計・電子管等」 経済産業省「2024年生産動態統計・電子管等」 |
| 事業者数 | 90事業所。産業細分類2813「半導体素子製造業(光電変換素子を除く)」、個人経営を除く全事業所。企業数ではなく、パワー以外も含む | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」 |
| 従業者数 | 2万3,599人。同「半導体素子製造業(光電変換素子を除く)」、個人経営を除く全事業所 | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」 |
| 平均年収 | 602万6,600円(計算)。中分類28「電子部品・デバイス・電子回路製造業」の一般労働者、男女計・企業規模計10人以上。きまって支給する現金給与額392.5千円×12+年間賞与その他特別給与額1,316.6千円 | 2025年調査 | 厚生労働省「2025年賃金構造基本統計・一般労働者製造業」 |
| 上位3社の売上高 | 富士電機 2,374億円(半導体・内部取引を含む)/三菱電機 2,313億円(パワーデバイス)/ローム 2,052.63億円(半導体素子・外部顧客売上)。主要上場3社の比較であり、同一定義の売上順位ではない | 2026年3月期。富士電機・三菱電機は「2025年度」表記 | 富士電機「2026年3月期 決算短信」 三菱電機「半導体・デバイス事業2026」 ローム「2026年3月期 決算短信」 |
| 世界の電気自動車販売台数 | 2,000万台超、前年比+20%。乗用車のBEV・PHEV合計であり、ハイブリッド車全体ではない | 2025年 | IEA「Global EV Outlook 2026・要旨」 |
| 世界の新車販売に占める電気自動車比率 | 25%。乗用車のBEV・PHEV合計 | 2025年 | IEA「Global EV Outlook 2026・要旨」 |
| 汎用インバータ出荷金額 | 64,657百万円、前年度比−2.6%。日本電機工業会の自主統計対象企業、国内向け・輸出計。パワー半導体を使用する機器の出荷額。2026年度上期は34,684百万円、前年同期比+10.0% | 2025年度、2026年度上期 | JEMA「2025年度自主統計」 JEMA「2026年9月自主統計」 |
国内生産、企業の世界売上、最終製品販売は合算できない。年収は調査月の給与と調査定義上の年間賞与を組み合わせた比較指標である。SiC・GaN市場額や世界シェア、稼働率の推計は、本稿では対象外とする。
AI・フィジカルAIの影響と経営の打ち手
AIは製造・設計業務と顧客機器の電力変換を変える。足元ではデータ統合・解析支援が先行し、人型ロボットによるパワー半導体工場の広範な自律作業は確認できない。
工程区分は材料・基板 → 前工程 → 後工程・検査 → 採用設計 → 顧客機器・保守である。生成AI・AIエージェントは文書・解析・判断案を、フィジカルAIは認識から機械動作までを扱う。画像検査・通常の設備解析は「データ・IoT」に分類する。
影響の全体像
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 前工程/後工程・検査 | 装置・ロット・品質情報の一元管理 | データ・IoT | 実用(導入事例あり) | 2年以内 | 半導体工場へのMeister MES導入実績。SiC専用の効果は非開示(東芝「Meister MES NEO」) |
| 前工程/後工程・検査 | 異常時のデータ抽出、原因候補、改善案の作成 | 生成AI・AIエージェント | 実証中 | 3〜5年 | 東芝の電子回路基板工程の検証。パワー半導体量産とは区別(マイクロソフト「東芝の製造AI事例」) |
| 後工程・検査 | 多枚数撮像と解析の負荷削減 | データ・IoT | 実証中 | 3〜5年 | 日立の半導体計測データによる検証。SiC専用ではない(日立製作所・日立ハイテク「エッジAI半導体開発」) |
| 採用設計/顧客機器・保守 | アクチュエータの仮想検証と自律ロボットの動作設計 | フィジカルAI | 実証中 | 3〜5年 | 人型ロボットの参照設計・仮想検証の協業(インフィニオン「NVIDIAとのロボット協業」) |
| 顧客機器・保守 | パワーモジュールの状態監視、保全判断へのデータ提供 | データ・IoT | 実証中 | 3〜5年 | FLAGCHIPは2026年10月試験開始予定。開始完了は未確認(三菱電機「FLAGCHIP状態監視技術開発」) |
「時期」は、2026年11月を起点とする分析である。半導体一般・隣接工程の実証を、パワー半導体への導入済み実績に読み替えない。
業務と需要はどう変わるか
第一に、異常解析の入口が変わる。 従来は工程技術者が装置ログ、検査結果、過去の不良報告を集め、原因候補を絞っていた。東芝の事例では、複数のエージェントがデータ分析と改善提案を分担する試作システムを検証している。ただし対象は電子回路基板工程であり、SiCの歩留まり改善実績ではない(マイクロソフト「東芝の製造AI事例」)。
適用には結晶・エピ成長条件、ウェーハ位置、熱処理、組立履歴の接続が必要である。分析では、当面の用途は、工程技術者が検証する仮説の作成である。検証なしにゲート酸化・アニール条件を変更すれば、長期信頼性を損ない得る。
第二に、検査の処理時間と品質保証の分担が変わる。 日立は2026年4月、半導体検査・計測の実測データを用い、多枚数画像による処理を1枚の画像への処理に置き換えられる可能性を示した。これは提供企業が公表した検証結果であり、パワー半導体の量産検査を一律に短縮できるとの実績ではない(日立製作所・日立ハイテク「エッジAI半導体開発」)。
評価すべきは微小欠陥の見逃しと過剰判定である。特にSiCは、将来の劣化を含めて破壊解析・通電試験と照合して確かめる。集計作業が減る一方、判定基準の妥当性を担保する仕事が増えるとみられる。
第三に、営業先が電源部品の購買部門から電力供給方式の設計者へ広がる。 インフィニオンは2026年10月21日、NVIDIAとの協業で800V系統から50V・12V・6Vへの中間変換に対応するGaN技術を公表した。これは電源構成と制御・ゲート駆動を含む提案であり、個々のGaN素子が無条件に800Vを直接遮断できるという意味ではない(インフィニオン「NVIDIAとのGaN電源協業」)。
需要予測には、サーバー台数に加えて、ラック当たり電力、変換段数、電源方式を織り込む。電源メーカーや計算基盤の設計企業との共同評価を進め、参照設計への参加と量産受注は分けて管理する。
第四に、ロボットの電力制御と安全設計が一体化する。 インフィニオンとNVIDIAは2026年3月、モーター制御、電源、セキュリティとシミュレーションを組み合わせる人型ロボット向け協業を発表した。位置付けは開発・検証の加速であり、人型ロボットの大規模普及を実証したものではない(インフィニオン「NVIDIAとのロボット協業」)。
関節駆動では、Si MOSFET、ドライバー、センサーも含め、電圧・発熱・体積・安全停止を満たす構成が競争単位になるとみられる。工場内の自律作業は清浄度、帯電、搬送精度、安全への適合を要するため、周辺作業からの導入が妥当である。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 東芝 | 日本 | Meister、製造向けエージェント | 製造データ統合、異常解析支援。エージェント事例は隣接する電子回路基板工程 | 展開済み:国内製造ソリューションを提供。エージェントは実証段階(東芝「Meister MES NEO」、マイクロソフト「東芝の製造AI事例」) |
| マイクロソフト | 米国 | Azure OpenAI等 | 東芝の解析エージェント開発基盤。半導体工程の専門知識は利用企業側が実装 | 提携・実証あり:東芝との公表事例(マイクロソフト「東芝の製造AI事例」) |
| 日立製作所・日立ハイテク | 日本 | エッジAI半導体、検査・計測技術 | 装置内の推論、撮像負荷削減の検証 | 提携・実証あり:国内企業による半導体計測データでの検証(日立製作所・日立ハイテク「エッジAI半導体開発」) |
| NVIDIA | 米国 | Isaac Sim、Isaac Lab、Jetson Thor | パワー・駆動部品を組み込むロボットの仮想検証。半導体製造現場への普遍的導入とは異なる | 提携・実証あり:日本のロボティクス関連企業との協業を公表(NVIDIA「日本でのAI・ロボット展開」) |
「展開」は記載製品・協業の国内確認であり、パワー半導体工場への商用導入数ではない。
人材・収益・競争への影響
分析では、帳票・データ抽出・類似不良検索の時間は減り、工程と故障物理を理解して解析を承認する仕事が増える。装置技術者には校正、データ欠損、モデルの適用範囲の管理も必要となる。業界全体の雇用削減を定量化した検証済み推計は確認できない。
収益効果は、不良流出、廃棄ウェーハ、工程停止の削減から、データ整備・利用料・検証費を差し引いて評価する。外部企業との契約では、工程知見と顧客仕様の流出を防ぐため、学習利用の範囲と成果物の権利を明確にする。顧客の品質規定・適用される安全規格を前提に、モデル更新の承認者、異常時の停止権限、製造物への責任分界を決めておく。
経営者が実施すべき対策
以下は、分析にもとづく提案であり、検証可能な範囲で解析・判断の準備を短縮する施策が中心である。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 結晶・ウェーハ・チップ・モジュールの履歴を一つの追跡体系で接続 | 共通 | 直ちに着手 | 不良原因の遡及、顧客説明の迅速化 | ID体系、時刻、測定条件の統一 |
| 高 | 不良解析エージェントを過去の確定案件で盲検評価 | 大手 | 2年以内 | 原因候補作成の短縮 | 正解データ、閲覧権限、工程技術者の承認 |
| 高 | SiC欠陥画像の判定と通電・破壊試験を照合 | 共通 | 2年以内 | 見逃しと過剰廃棄の抑制 | 材料・世代別の試験標本、変更管理 |
| 高 | 800V系電源の変換段ごとに共同評価案件を選ぶ | 大手 | 2年以内 | 設計段階への参画、仕様情報の取得 | 電源設計者、熱・絶縁・EMI評価環境 |
| 中 | ロボット関節向けに電源・駆動・保護をまとめた評価基板を用意 | 中堅・中小 | 3〜5年 | 部品単価以外での差別化 | モーター企業との協業、安全停止要件 |
| 中 | 監視機能付きモジュールで保全価値を実機評価 | 共通 | 3〜5年 | 稼働保証・保守支援への展開 | 現場データ利用契約、責任分界、長期試験 |
失敗しやすいのは、隣接工場の効果の流用、短期の精度による長期信頼性の判断、共同開発発表の受注計上である。評価対象、比較条件、顧客承認、効果の帰属は、案件ごとに固定しておく。
業界の定義と市場構造
パワー半導体は、電気を処理する半導体であり、競争は材料だけでなく耐圧・電流・周波数・熱設計の組合せで分かれる。SiC・GaNへの移行を一律の世代交代と捉えると、Si製品の残存需要と用途ごとの採算を見誤る。
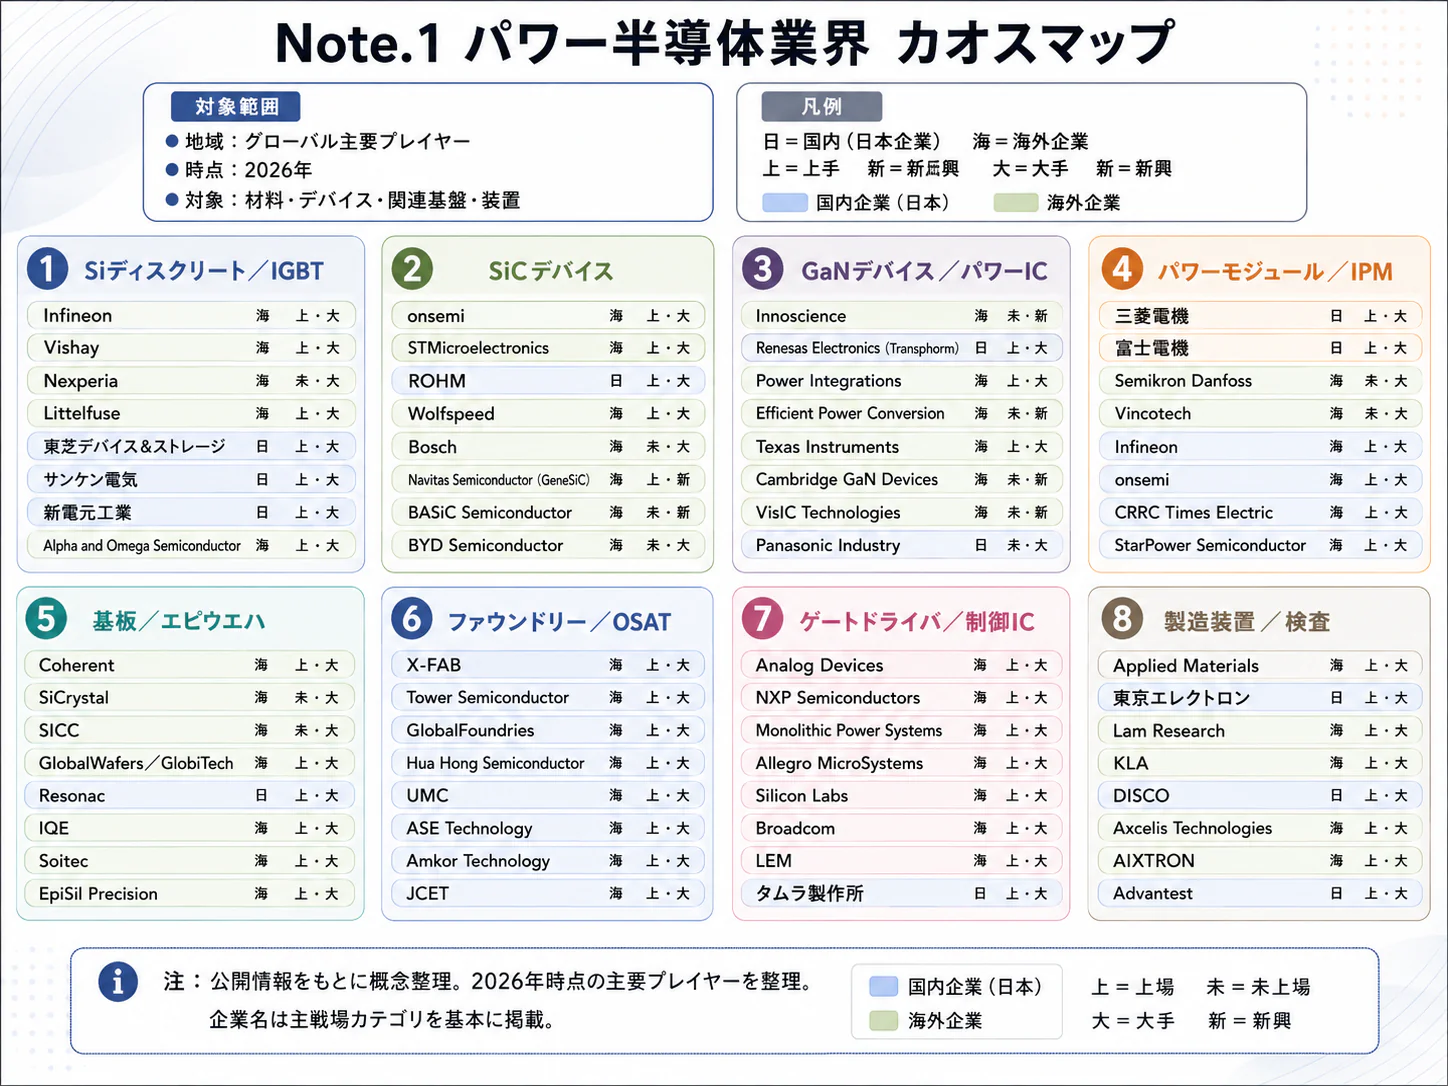
対象は、整流・スイッチングを行うSi、SiC、GaNのディスクリート素子と、それらを組み込むパワーモジュールである。ゲートドライバー、制御IC、基板・エピウェーハ、実装材料、検査サービスは隣接する重要市場として扱う。メモリー、演算用ロジック、通信用GaN高周波増幅器、完成品のインバータは市場規模に混在させない。
| 区分 | 主な製品・用途 | 顧客が比較する項目 | 公開データから見える変化 |
|---|---|---|---|
| Si | IGBT、MOSFET、ダイオード。産業用駆動、家電、車載など | 価格、供給継続、損失、既存設計との互換性 | 国内IGBT生産額は2025年に前年比2.9%減。Si市場全体の減少率ではない(経済産業省「2025年生産動態統計・電子管等」、経済産業省「2024年生産動態統計・電子管等」) |
| SiC | MOSFET、ショットキーダイオード、モジュール。EV主駆動、充電、再エネ、電鉄 | 高耐圧時の損失、冷却、短絡耐量、寿命、総部品費 | 200mm基板の供給契約が拡大。150mmも契約対象として残る(ウルフスピード「200mm SiC供給契約拡張」) |
| GaN | 高周波スイッチング素子、駆動回路一体型製品。電源、充電器など | 周波数、磁性部品の小型化、保護回路、実装 | インフィニオンが300mm製造技術の顧客向け展開計画を公表(インフィニオン「300mm GaN計画」) |
| パワーモジュール | 素子、絶縁基板、接合材、配線、放熱部の組合せ | 温度サイクル寿命、電流容量、実装性、交換性 | 高耐圧・高信頼性を重点とする三菱電機の戦略など、用途選択が明確化(三菱電機「半導体・デバイス事業2026」) |
材料別・用途別の世界売上構成は公的統計で確認できない。企業例では、富士電機の2025年度半導体売上構成は電装50%・産業50%であり、需要の異なる二分野を持つ構造が見える。ただし、業界全体の構成比ではない(富士電機「2026年度 半導体事業の事業戦略」)。
過去5年の需要側の変化を捉える鍵は、電動車の普及、充電・再エネ設備の拡大、完成品の低価格化である。供給側では大口径化、材料の内製化、製造拠点への投資が進んだが、投資の進捗と顧客の生産計画は同期しない。ウルフスピードの2026年6月期年次報告書は、一部用途での需要の軟化と価格圧力の継続、SICC、TanKeBlueなど中国の材料企業との競争激化を挙げている。同社の材料製品売上は、2025年6月期の343.6百万米ドルから、2026年6月期は再建前後の合計208.6百万米ドル(計算)に減った。供給制約だけを前提とする計画を修正する根拠となる(ウルフスピード「2026 Form 10-K」、ウルフスピード「2026 Form 10-K・製品別売上」)。
分析では、市場は車種・電源方式・電圧帯・顧客承認単位で分けて見る。同じSiCでも量産車の価格競争と電鉄の寿命・保守要件は異なり、承認される製品と製造拠点を持って初めて参入可能になる。
顧客と需要の特性
購買の決め手は半導体の単価だけでなく、完成機器の効率、冷却費、故障リスク、供給継続を含む総費用である。採用後の切替には再設計と再評価が必要となる一方、次世代機種の選定時には価格と供給条件の競争が強く働く。
| 顧客層 | 主な採用対象 | 購買の決め手 | 営業・提案の焦点 |
|---|---|---|---|
| 自動車メーカー、Tier1 | 駆動インバータ、車載充電器、DC-DC | 車両効率、原価、品質保証、複数拠点供給 | 車両・電源設計と購買の双方に、冷却を含む総費用を提示 |
| 産業機器メーカー | モーター駆動、サーボ、工作機械 | 長期供給、保護機能、現場の交換性 | 長寿命部品、既存制御との適合、保守部品計画 |
| 電力・再エネ設備メーカー | PCS、蓄電、送配電設備 | 変換効率、耐圧、系統要件、停止損失 | 実負荷での損失、温度、保守周期の共同検証 |
| 電鉄・社会インフラ | 車両駆動、電力変換装置 | 長期信頼性、耐環境性、供給履歴 | 故障解析、長期供給、仕様変更時の説明能力 |
上表の購買構造は、公開情報からの分析である。車載モジュールのAQG 324は特性、環境、寿命等の評価を扱うが、ガイドライン対応だけで各社の採用条件を満たすわけではない(ECPE「Automotive AQG 324」)。
典型的な選定では、開発部門が電圧・損失・寸法等の候補を絞り、品質保証と生産技術が製品・工程を評価し、購買が価格、供給量、契約条件を協議する。量産承認後も、工場移管、材料変更、パッケージ変更は再評価の対象になり得る。営業を見積提出だけに限定すると、仕様確定前の提案機会を失う。
価格への敏感さは用途で異なる。量産車ではコスト低減が厳しく求められる一方、インフラでは停止損失や保守性が選定を左右するという構造がある。もっとも、2025年度の富士電機の半導体事業では、中国市場の価格競争や材料費等が収益を圧迫しており、産業用途を一律に価格安定市場とみなすこともできない(富士電機「2026年3月期 決算短信」)。
季節性より、在庫調整と設備投資循環が重要である。最終製品が売れても、Tier1等の在庫圧縮で部品発注は減り得る。地域別には2025年のEV販売が増加する一方、IEAは2026年第1四半期の世界販売を前年同期比8%減としており、年間の成長率を毎四半期の受注に機械的に当てはめられない(IEA「Global EV Outlook 2026・要旨」)。
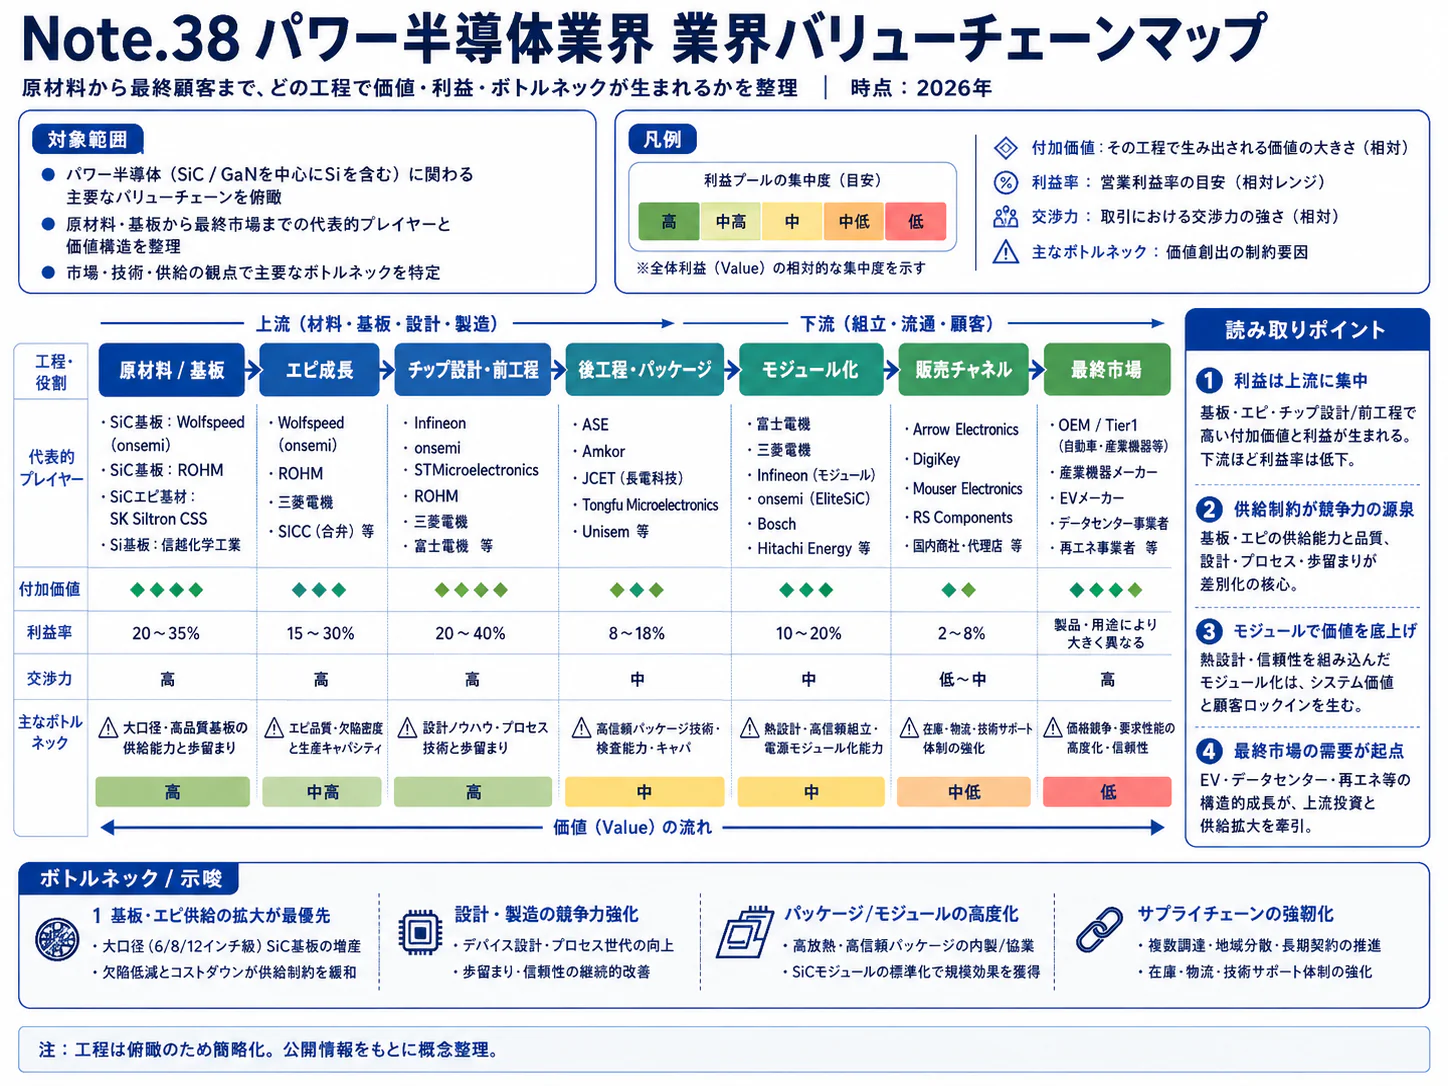
バリューチェーンと収益構造
利益を左右するのは、材料性能そのものより、顧客が承認した良品をどれだけ安定的に出荷できるかである。垂直統合は品質と調達の管理範囲を広げるが、需要減速時には材料からデバイスまでの固定費を同時に抱える構造となる。
| 工程 | 役割・主要企業の例 | 付加価値の源泉 | 採算を左右する項目 |
|---|---|---|---|
| 材料・基板 | ウルフスピード、ローム系SiCrystal等 | 結晶品質、欠陥管理、口径、安定供給 | 結晶成長時間、研削・加工ロス、基板の合格率 |
| 前工程 | インフィニオン、ST、ローム、三菱電機、富士電機等 | 素子構造、酸化膜・界面、工程の再現性 | 装置稼働、工程歩留まり、製品世代切替 |
| 後工程・検査 | デバイスメーカー、実装・検査企業 | 絶縁、接合、低寄生、放熱、信頼性検証 | 材料、組立不良、試験時間、最終良品率 |
| 採用設計 | デバイスメーカー、Tier1、電源・駆動装置メーカー | 回路・熱・制御の最適化と顧客承認 | 評価工数、設計採用率、仕様変更対応 |
| 顧客機器・保守 | 自動車、産業機器、電力・電鉄企業 | 稼働効率、保守、長期供給 | 故障費用、保守部品在庫、供給終了対応 |
上表は各社の製造・事業開示を基にした整理である。ウルフスピードは材料とデバイスを、STは200mm SiCの基板からデバイスまでを対象とする製造計画を公表している。三菱電機はチップとモジュールの技術を組み合わせ、高耐圧領域を重点化している(ウルフスピード「2026 Form 10-K」、ST「カターニア200mm SiC拠点計画」、三菱電機「半導体・デバイス事業2026」)。
どの工程が最も儲かるかを、企業横断の同一基準の利益率で示すことはできない。企業のセグメントには材料や製品、用途が混在し、社内取引価格も異なるからである。確認できる事実として、富士電機の2025年度半導体売上高は2,374億円、営業利益は235億円で、営業利益率は9.9%となる計算である(富士電機「2026年3月期 決算短信」)。
富士電機の同事業は前年度の売上高2,368億円、営業利益371億円から、売上はほぼ横ばいでも減益となった。これは稼働率だけでなく、品種構成、価格、材料費、償却を確認すべきことを示す。ロームでは2026年3月期の半導体素子セグメントが227.04億円の営業損失を計上しており、新材料を扱うこと自体は利益率の高さを保証しない(富士電機「2026年3月期 決算短信」、ローム「2026年3月期 決算短信」)。
費用構造は、基板・エピウェーハ、加工装置、エネルギー、保全人材、実装材料、試験で構成される。ウェーハ口径の拡大は一枚当たりの取得チップ数を増やし得るが、装置投資、端部損失、欠陥分布、工程歩留まりの変化を伴う。材料別・企業別の製造原価比率は十分に開示されていないため、基板費が原価の何割を占めるといった一般化は、本稿では示さない。
経済センサスには近接分類の費用内訳があるが、2020年実績を現在のSiC工場に適用することはできない。管理すべきは「投入ウェーハ当たり」より「顧客承認済み良品当たり」の原価である。後工程や長期試験の不合格で、前工程の改善効果を失い得るためである(総務省・経済産業省「2021年経済センサス・製造業産業編」)。
供給網では調達先の国だけでなく、同じ材料が複数の認定製造拠点で使えるかが重要となる。2026年10月のインフィニオンとウルフスピードの契約拡張は、内製能力を持つ企業でも外部材料調達を併用する例である。供給安全性は、内製比率ではなく、認定済みの代替ルート、在庫の保有場所、顧客の変更承認期間まで含めて評価すべきと考えられる(ウルフスピード「200mm SiC供給契約拡張」)。
競争環境
競争の焦点は増産能力の発表から、稼働率、製造原価、用途別の採用力へ移っている。国内では事業統合の協議が始まったが、規模拡大の効果は顧客承認を維持しながら設備・開発・製品群を整理できるかに左右される。
公的統計から上位集中度や正確な売上順位は算出できない。事業モデルでは、複数材料と制御製品をそろえる総合型、用途・モジュール特化型、材料一貫のSiC型、外部製造を使うGaN型が競合している(インフィニオン「2025年度第4四半期 投資家向け資料」、ナビタス「2025年通期決算説明会」)。
近接分類の90事業所(2025年6月1日現在)のうち、従業者300人以上の26事業所が2024年の製造品出荷額等9,904.03億円の79.2%(計算)を占め、29人以下は7事業所である。これは事業所の規模分布であり、企業規模や市場集中度とは異なる(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第5表」)。
五つの競争要因
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 富士電機の価格競争に関する説明、ウルフスピードの材料価格圧力の説明(富士電機「2026年3月期 決算短信」、ウルフスピード「2026 Form 10-K」) | 強まる |
| 買い手の交渉力 | 強 | 需要減速局面で発注量の調整が生じる一方、採用承認が供給者を選別する(ウルフスピード「2026 Form 10-K」、ECPE「Automotive AQG 324」) | 強まる |
| 売り手の交渉力 | 中 | 高品質材料の確保は必要だが、中国の材料企業との競争と価格圧力も顕在化(ウルフスピード「2026 Form 10-K」) | 弱まる |
| 新規参入の脅威 | 中 | 製造投資・評価の障壁と、外部製造を利用する設計型企業の存在が併存(ST「カターニア200mm SiC拠点計画」、ナビタス「2025年通期決算説明会」) | 強まる |
| 代替品の脅威 | 中 | 材料の代替に加え、電源方式・素子数・実装の変更が競争に影響。各社は複数材料を展開(インフィニオン「300mm GaN計画」、三菱電機「半導体・デバイス事業2026」) | 強まる |
強さと方向は、2026〜2030年を対象とした公開情報からの分析である。認定済みのインフラ製品と量産電源の新規設計では、買い手の選択肢が異なる。
国内主要企業の比較
| 企業 | 規模・比較範囲 | 公表資料に見られる重点 | 戦略上の確認点 |
|---|---|---|---|
| 三菱電機 | パワーデバイス売上2,313億円、2025年度 | 高耐圧、高信頼性、電鉄・電力、モジュール。統合協議の対象はパワーデバイス事業 | 重点用途への資源配分と、統合時の顧客・製品継続(三菱電機「半導体・デバイス事業2026」、三菱電機「統合協議開始の基本合意」) |
| ローム | 半導体素子の外部売上2,052.63億円、2026年3月期。パワー専業数値ではない | SiCを含む事業構造と設備投資の見直し、他社との統合協議 | 損益回復を稼働改善、会計変更、減損の効果に分解(ローム「2026年3月期 決算短信」、ローム「統合協議開始説明資料」) |
| 富士電機 | 半導体売上2,374億円、2025年度 | 産業・自動車、SiとSiC、パワーモジュール | 価格競争下の利益確保と投資負担、用途構成(富士電機「2026年3月期 決算短信」、富士電機「2026年度 半導体事業の事業戦略」) |
| 東芝 | パワー半導体だけの同条件売上は確認できず | ロームとの供給確保計画、半導体事業の統合協議 | 製造基盤の共同利用と統合対象・範囲の確定(経済産業省「ローム・東芝供給確保計画」、三菱電機「統合協議開始の基本合意」) |
三菱電機の「半導体・デバイス」利益率はパワー単独ではない。ロームも小信号等を含むため、売上の大小で技術力・採算を順位付けできない。
2026年度上期(4〜9月)の動きも分かれた。富士電機の半導体部門は売上1,085億円(前年同期比0.2%減)、営業利益64億円(前年同期90億円)で、産業分野はFA関連需要で増えたが、電装分野はxEV向けパワー半導体の需要減で減った。三菱電機の半導体・デバイス部門は売上1,602億円(前年同期1,406億円)、調整後営業利益329億円で、通信用光デバイスと電鉄・電力、産業向けパワー半導体が伸びた。ロームの半導体素子部門は第1四半期(4〜6月)の外部売上が589.32億円(前年同期比25.2%増)、セグメント損失は9.45億円で、SiCパワーデバイスは車載のxEV向けとサーバー向けが堅調であった(富士電機「2027年3月期 第2四半期決算短信」、三菱電機「2027年3月期第2四半期 決算説明会」、ローム「2027年3月期 第1四半期決算短信」)。ロームの数字は、基準日時点で確認できた第1四半期までである。
ロームは2026年3月期に全社で1,936億円の減損損失を計上した。また、同年度の減価償却方法変更により、半導体素子セグメントの営業損失は従来方法より78.33億円小さくなっている。したがって、前年との損益比較は、製造・販売の改善に加えて、投資回収の再評価と会計上の変化を併せて読む(ローム「2026年3月期 決算短信」)。
再編と成功の条件
直近3年の国内再編では、2023年12月に認定されたローム・東芝の供給確保計画と、2026年3月27日のローム、東芝、三菱電機による統合協議開始の基本合意が重要である。協議の対象は、三菱電機のパワーデバイス事業、ロームの半導体事業、東芝デバイス&ストレージの半導体事業である。後者は協議開始の合意であり、統合の成立、出資比率、最終的な対象事業・実行日を確定した事実として扱わない。公表された統合構想には開発・生産・調達等の共通化が含まれる(経済産業省「ローム・東芝供給確保計画」、三菱電機「統合協議開始の基本合意」、ローム「統合協議開始説明資料」)。
成功条件は四つである。第一は、大口径移行を良品原価低減につなげる工程能力、第二は、三菱電機の高耐圧・モジュールのように顧客評価を支える用途技術である。
第三は需要に合わせて内製・外部調達を組み替える能力、第四は統合・工場移管時にも品質保証と長期供給を維持する能力である。製品整理は顧客の代替調達を促し得るため、競合には採用機会、統合当事者には顧客維持の課題となる。
海外の動向と主要企業
海外との競争は、半導体メーカー同士の製品比較に加え、材料調達と完成品メーカーの生産地域の変化によって決まる。日本企業が世界のEV成長を取り込むには、どの地域のどの車種・電源機器に採用されるかまで踏み込んで見る。
地域別のパワー半導体市場額と日本の世界シェアは、採用条件を満たす公的・業界団体の統計では確認できない。需要先の代理指標として、IEAによる2025年の電気自動車の新車販売比率は中国が約55%、欧州が28%、米国が10%弱である。欧州の販売台数は30%超増えたが、この数字は半導体市場の地域別成長率ではない(IEA「Global EV Outlook 2026・電気自動車動向」)。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| インフィニオン・テクノロジーズ | ドイツ | 産業用パワーのGIP部門 €1,631 million、電源・センサー等のPSS部門 €4,208 million、2025年9月期。車載向けパワーはマイコン等と同じATV部門(€7,402 million)に含まれ分離できない(インフィニオン「2025年度第4四半期 投資家向け資料」) | Si・SiC・GaN、モジュールと制御の広い製品群 | 2026年10月にウルフスピードとの材料契約へ200mmを追加(ウルフスピード「200mm SiC供給契約拡張」) | 日本法人は東京・渋谷に本社を置き、販売・マーケティングに加え研究開発・解析機能を持つ。国内パワー単独売上は非開示(インフィニオン「Japan」) |
| STマイクロエレクトロニクス | オランダ(年次報告書20-Fの本社所在地) | パワー・ディスクリート(P&D)部門 US$1,685 million、前年比31.5%減、営業損失US$275 million。2025年12月期(ST「2025年 Form 20-F・部門別売上」、ST「2025年 Form 20-F・部門別営業損益」) | 車載・産業、SiCと制御製品、材料からの製造基盤 | カターニアに200mm SiCの統合製造拠点を計画。計画と立上げ実績は区別(ST「カターニア200mm SiC拠点計画」) | 本調査では公式資料で日本の拠点・売上を確認できず。未展開とは断定しない |
| オンセミ | 米国 | パワーソリューション(PSG)部門 US$2,805.1 million、2025年12月期(オンセミ「2025年通期決算」) | 車載・産業向けパワーとセンシング | 2025年1月、QorvoのSiC JFET技術事業を買収完了(オンセミ「SiC JFET事業買収完了」) | 会津若松に8インチの前工程工場を持ち、中低耐圧のトレンチ型パワーFET等を製造。国内売上は非開示(オンセミ「Aizu-Wakamatsu, Japan」) |
| ウルフスピード | 米国 | 2026年6月期はパワー製品 US$131.8 million(再建前3か月)+US$324.7 million(再建後9か月)、材料製品US$65.0 million+US$143.6 million(ウルフスピード「2026 Form 10-K・製品別売上」) | SiC材料とパワーデバイス | 2025年9月に法的再建から脱却。2026年10月に200mm材料契約を拡張(ウルフスピード「2026 Form 10-K」、ウルフスピード「200mm SiC供給契約拡張」) | 日本向け売上はUS$13.3 million+US$18.4 million(2025年6月期はUS$91.1 million)(ウルフスピード「2026 Form 10-K・地域別売上」) |
| ナビタス・セミコンダクター | 米国 | US$45.9 million、2025年12月期・全社(GaN・SiCの単一事業。2024年はUS$83.3 million)(ナビタス「2025年通期決算説明会」) | GaNの集積化とSiC、外部製造を用いる事業モデル | 2026年2月説明会で高出力用途への重点移行を説明(ナビタス「2025年通期決算説明会」) | 本調査で日本事業の直近売上・体制を確認できず。未展開とは断定しない |
各社の部門定義は異なるため、合算値や世界シェアは本稿では示さない。ウルフスピードは再建前後で会計主体が異なる。インフィニオンの数字は、基準日時点で通期実績を確認できた2025年9月期である。
中国では杭州士蘭微電子〈杭州士兰微电子〉が2025年8月、自社開発のSiC-MOSFETによる電動車の主駆動モジュール出荷など、SiC・車載展開を公表している。低価格汎用品だけの競合と捉えず、用途・信頼性・顧客承認を確かめる(杭州士蘭微電子「2025年半年度報告精読」)。
ロームの2026年3月期の海外売上比率は全社で69.9%(計算)、富士電機の2025年度半導体事業は55%である。日本勢は国内需要だけでなく、欧米の大口径投資と中国の供給拡大の双方に対応する立場にある(ローム「2026年3月期 決算短信」、富士電機「2026年度 半導体事業の事業戦略」)。
今後2〜5年で、複数調達、工場共同利用、技術補完型M&Aが日本にも広がるとみられる。オンセミのSiC JFET買収が参考例であり、提携先の選定では日本顧客の認定に使える工程・品質文書・技術者の確保が重要である(オンセミ「SiC JFET事業買収完了」)。
外部環境と制度の変化
政策は、製造設備への支援と最終需要への支援で異なる方向に動いている。補助金で設備を建てやすくなっても、その設備を稼働させる顧客需要が同じ速度で増えるとは限らない。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 産業政策・技術 | 日本 | 次世代デジタルインフラ事業の研究開発・社会実装計画を改定。次世代パワー半導体を含む開発を支援 | 2026年3月18日改定、計画に沿って実施 | 大・追い風。技術開発を支えるが受注を保証しない | NEDO「次世代デジタルインフラ事業概要」 |
| 経済安全保障 | 日本 | ローム・東芝の半導体供給確保計画を認定 | 2023年12月8日認定。2026年以降も設備投資・供給体制の評価に関係 | 大・追い風。統合協議とは別の制度・計画 | 経済産業省「ローム・東芝供給確保計画」 |
| 需要政策 | 米国 | 新規取得のクリーン車税額控除が終了。対象・取得時点の条件に注意 | 2025年9月30日後の取得分から | 大・向かい風。米国向け車種の生産計画を再点検 | 米国内国歳入庁「Clean vehicle tax credits」 |
| 脱炭素規制 | EU | 自動車のCO2基準の適合評価を2025〜2027年の平均で判断する柔軟性を導入 | 対象期間:2025年1月1日〜2027年12月31日 | 中・短期の電動化需要には向かい風となり得る。規制全体の撤廃ではない | EU理事会「自動車CO2基準の柔軟化」 |
| 需要政策 | 中国 | 新エネルギー車の車両取得税を全額免除から半減へ。乗用車の減税額の上限は1台当たり1.5万元 | 2026年1月1日〜2027年12月31日 | 大・需要支援は継続するが、従来比では向かい風 | 中国財政部「新エネルギー車取得税Q&A」 |
| 輸出管理・資源 | 中国・米国 | ガリウム等の対米関連デュアルユース品目規制の一部を一時停止 | 2025年11月9日〜2026年11月27日 | 中・停止中は供給制約緩和の追い風。期限後の条件は不確実 | 中国商務部「2024年第46号公告」、中国商務部「2025年第72号公告」 |
影響の大きさと方向は、公開情報からの分析であり、法令の適用判断そのものではない。中国商務部の2025年第72号公告は2024年第46号公告の第二項を停止するものであり、関連する輸出管理すべてがなくなったとの意味ではない。材料の調達判断では品目、用途、需要者、仕向地と許可の要否を個別に確かめる(中国商務部「2025年第72号公告」)。
需要支援変更は駆け込みと反動を生み得る。受注減を長期需要の消失や一時要因と即断せず、地域別の車種計画、電池電圧、インバータ方式を確かめて能力を配分する。
脱炭素については、使用時の省エネと製造時の負荷を同時に扱う。SiCの採用判断では、素子の損失低減だけでなく、機器の負荷率、稼働時間、冷却、製造エネルギー、交換周期まで比較条件を明示する。異なる実験条件の削減率をそのまま顧客の電力削減率や排出削減率に置き換えると、提案の信頼性を損なう。
資源循環の観点では、切断・研削ロスの低減、工程での回収、製品寿命の延長が検討対象となる。ただし、再生材料を用いる場合の不純物管理や顧客認定は別途必要であり、回収率だけで評価できない。分析にもとづく提案は、環境指標を工場全体の電力使用量だけでなく「顧客認定済み良品当たり」で管理し、不良廃棄の増加を隠さないことである。
地方立地では交替勤務者、保全会社、分析サービス、大学・高専との連携を一体で確保する。全国6地域で産学官の地域コンソーシアムが動いており、関東では関東半導体人材育成等連絡会議が開かれている(関東経済産業局「半導体人材育成・確保」)。こうした場を使って、教育・評価設備の共同利用を探る余地があるとみられる。
人材と生産性
不足するのは人数だけでなく、材料、製造、実装、信頼性を横断して問題を解ける人材である。採用計画は、設備台数に比例させるだけでなく、立上げ時の不良解析と顧客認定に必要な工数から逆算する。
経済構造実態調査の近接分類の従業者は2025年6月1日現在で2万3,599人であり、パワー半導体の専業従事者数ではない。パワー半導体単独の不足人数、職種別求人倍率、離職率の継続統計は確認できない(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」)。
| 人材領域 | この業界で必要となる能力 | 生産性への結び付き |
|---|---|---|
| 結晶・エピ・前工程 | 欠陥、界面、熱処理、測定結果の対応付け | 原因を工程横断で特定し、試作の繰返しを減らす |
| 実装・熱・信頼性 | 接合、絶縁、応力、放熱、寿命試験 | チップ性能を完成モジュールの寿命と出力に結び付ける |
| 装置保全・生産技術 | 装置状態、部材寿命、校正、変更履歴の管理 | 立上げの再現性と停止時間を改善する |
| アプリケーション技術 | 回路、制御、保護、顧客の評価条件 | 採用までの手戻りを減らし、量産案件へつなげる |
賃金の近接分類による年額指標は2025年調査で602万6,600円である。同じ調査・同じ算式では企業規模1,000人以上が743万5,000円、10〜99人が401万2,500円となる計算であり、採用市場を単一の平均だけで見ない方がよい。これらは年齢、職種、勤続年数の違いを調整しておらず、同じ仕事の賃金格差を意味するものではない(厚生労働省「2025年賃金構造基本統計・一般労働者製造業」)。
統一的な賃上げ率は確認できない。分析では、中小企業は測定・実装・故障解析に専門性を絞り、評価機関と協業する方が現実的である。採用費に加えて、顧客承認を担当できるまでの教育期間を見込んでおく。
同調査の2024年付加価値額÷2025年6月1日現在の従業者数は、近接分類で約1,464万円、製造業計で約1,540万円となる計算である。従業者29人以下の事業所は粗付加価値額を用い、金額と人員の時点も異なるため、現在の工場効率の順位には使えない。パワー半導体単独の国際比較値は確認できない(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」)。
人材育成では、公的な地域連携を使いつつ、実際の不良解析、パワーサイクル試験、顧客への変更説明を教材にすることが有効である。一般的な半導体知識だけでは、モジュール寿命や顧客認定の実務を担えない。工程の安全教育と資格管理は必要だが、特定の資格を取得すれば設計・品質保証能力が完成する業界ではない。
2030年に向けたシナリオ
2030年を分けるのは、高付加価値製品への需要移行と、価格下落に対する供給調整の速度である。以下は、2026年11月時点の公開事実から導いた、分析にもとづく条件付きシナリオであり、発生確率は付していない。
軸は高電圧・高効率用途への移行速度と良品生産能力の調整速度である。供給調整には新設、大口径化、休止・統合、外部調達への切替を含む。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立てと経営対応 |
|---|---|---|---|
| 用途分化を伴う緩やかな成長 | Siは価格と供給継続、SiCは高耐圧、GaNは高周波の優位を生かし併存。企業間の利益差は大きい | EV・産業需要が増える一方、材料・設備の余剰解消に時間を要する | 中心シナリオとする。用途別の利益・設備稼働で選別投資 |
| 高効率化と供給調整の進展 | SiC・GaNの採用拡大と良品原価の低下が両立し、認定済み供給者の収益が改善 | 顧客の設計変更が進み、工場再編・大口径化が歩留まりを維持して進む | 上振れ条件として備える。増設の実行権を保持し、段階的に投資 |
| 価格先行の成長と再編長期化 | 出荷数量は増えても販売単価と稼働率が採算を圧迫し、設備整理と提携が続く | 中国を含む供給増、顧客の低価格化、既存契約の見直しが設備調整を上回る | 無視できない下振れ。固定費・運転資金・顧客集中を優先管理 |
第三のケースは富士電機の損益やウルフスピードの価格圧力の開示と整合する。一方、200mm供給契約の拡張は調整中も次世代への準備が続く証拠であり、成長・衰退の二択では捉えられない(富士電機「2026年3月期 決算短信」、ウルフスピード「2026 Form 10-K」、ウルフスピード「200mm SiC供給契約拡張」)。
| 先行指標 | 確認する統計・発表 | 読み取るもの |
|---|---|---|
| EVの地域別販売、BEV・PHEV構成 | IEAのGlobal EV Outlook、各国の公的販売統計 | 自社顧客地域の需要と駆動方式の変化(IEA「Global EV Outlook 2026・電気自動車動向」) |
| 国内IGBTの生産額・数量 | 経済産業省生産動態統計 | 既存Si製品の需要・生産調整。金額だけで数量変化を断定しない(経済産業省「2025年生産動態統計・電子管等」) |
| 汎用インバータ出荷 | JEMA自主統計 | 産業用途の設備投資循環と回復の持続性(JEMA「2025年度自主統計」) |
| 工場の立上げ・休止、材料契約 | 企業の決算・公式発表 | 公称能力と売上につながる供給能力の差(ウルフスピード「200mm SiC供給契約拡張」) |
| 半導体部門の利益、在庫、減損 | 企業の決算短信・年次報告書 | 価格と固定費の圧力、投資回収の見直し(ローム「2026年3月期 決算短信」) |
指標は、顧客の量産開始・終了日と四半期ごとに照合する。世界の普及率が上がっても採用車種の減産で設備は余り、逆に統計が弱くても特定の長期供給品への投資は合理的になり得る。
経営・企画部門への示唆
分析では、この業界で投資と提携を判断する単位は「材料」ではなく「顧客が承認した用途×工場」である。以下はその前提に立つ。
立場別の戦略の選択肢
大手(前工程まで自社で持つ企業)。 三菱電機、ローム、東芝の統合協議は、成立の有無にかかわらず、重複する品番と工場の整理を顧客に問う段階に入ったことを示す。取り得る選択肢は三つある。一つ目は、品番を「顧客×認定工場×最終良品原価」で棚卸しし、存続・移管・廃止の候補を顧客より先に示すこと。二つ目は、SiC基板を内製か外部調達かの二択にせず、口径ごとに併用することである。2026年10月のインフィニオンとウルフスピードの契約拡張は150mmを残したまま200mmを加えており、口径移行期は複数の調達経路を並走させるのが現実的である。三つ目は、xEV向けの増設を急がず、電鉄・電力・データセンター電源など認定期間が長い用途へ能力を配分することである。IEAが2026年第1四半期の世界EV販売を前年同期比8%減としたように、xEV需要は四半期単位で振れる。
中堅・中小(実装材料、組立、検査・評価、装置部品)。 近接分類では従業者300人以上の26事業所が出荷の79.2%を占め、29人以下は7事業所にとどまる。素子の量産で規模を競う余地は小さい(分析)。機会は、大手の統合、工場移管、口径切替のたびに生じる再評価の需要にある。東京エレクトロンデバイスとアイテスは、SiCの潜在欠陥を可視化する検査装置の受注を2026年9月に始め、購入前に試せる評価受託も検討している(東京エレクトロンデバイス「SiC欠陥検査協業」)。評価受託で実績を積み、装置や工程の採用へつなげる順序が参考になる。確認すべきは、顧客の変更管理の手順に自社工程が組み込まれるか、評価データを誰が使えるかである。
新規参入を考える企業(電源・機器メーカー、材料・部品企業など)。 前工程を持たない参入は、用途を絞った設計型が現実的である。ナビタスは2025年売上が45.9百万米ドル(前年83.3百万米ドル)に減るなか、モバイル向けからAIデータセンター・電力網など高出力用途へ重点を移し、GaNの製造はGlobalFoundriesとの提携で米国生産に移す計画である(同社「2025年通期決算説明会」)。データセンター電源は伸びが大きく、インフィニオンはAIサーバー向け売上を2025年9月期の7億ユーロ超から2026年9月期に約15億ユーロへ倍増させる目標を掲げる(同社「2025年度第4四半期 投資家向け資料」)。800V化で変換段の構成が変わるため、電源設計の知見を持つ企業に入口がある。ロボット関節のように電圧・発熱・体積の制約が厳しい用途でも、電源・駆動・保護を一体で評価できる基板の提供が入口になり得る(分析)。参照設計への採用と量産受注を分けて管理し、顧客認定までの資金を確保できるかが参入の条件となる。
通説と異なる見方
国内勢の明暗を分けているのは、SiC比率より用途の組み合わせである。 国内主要企業の比較で示した2026年度上期の決算では、三菱電機の半導体・デバイス部門が売上1,602億円、調整後営業利益率20.6%となり、電鉄・電力、産業向けパワー半導体の増加を挙げた。富士電機の半導体部門は売上1,085億円とほぼ横ばいで、営業利益は90億円から64億円に減り、xEV向けの需要減と中国中心の価格競争を理由に挙げた。前者の値は光デバイスを含むため単純には比べられない。それでも分析では、xEV減速期の収益は、認定期間が長く切り替えにくい用途をどれだけ持つかで決まる。
SiCの制約は「供給不足」から「過剰と価格」に移った。 ウルフスピードの材料製品売上は、2025年6月期の343.6百万米ドルから2026年6月期は208.6百万米ドル(計算)に減った。STのパワー・ディスクリート部門は2025年に売上が31.5%減り、275百万米ドルの営業損失となった(同社「2026 Form 10-K・製品別売上」、ST「2025年 Form 20-F・部門別営業損益」)。基板の確保そのものを競争優位とみなす前提は見直しが要る(分析)。
産業用途の数量回復は、採算の回復を意味しない。 汎用インバータ出荷は2026年度上期に前年同期比10.0%増へ回復した(JEMA「2026年9月自主統計」)。一方で、前述の富士電機は同じ期間も産業分野の価格競争を減益要因に挙げている。産業向けを「価格が安定した逃げ場」とみなさず、顧客・地域・代替供給者ごとに採算を見る。
公開情報ではわからないこと
- 統合協議の範囲と、品番・工場の整理の順序。 主要顧客が代替採用を検討し始めているかは開示されない。統合当事者の顧客の購買・品質部門と販売代理店へのインタビューで確かめる。提携・買収を検討する側は、品番ごとの認定状態、変更通知の手順、担当技術者の残留条件をデューデリジェンスの必須項目にする。
- SiC基板の実勢価格と長期契約の条件。 最低購入量、価格改定、口径切替時の扱いは公表されない。基板・デバイス企業の調達担当と商社への聞き取りに加え、中国の基板企業から見積りを取り、現地工場を訪問して確かめる。
- 公称能力と、顧客認定済みの能力の差。 宮崎県国富町のSiCパワー半導体ラインは2026年4月の生産開始を計画し、年72万枚(8インチ換算)の能力を掲げる(経済産業省「ローム・東芝供給確保計画」)。どの品番が認定を得て稼働しているかは、装置・保守会社への聞き取りと、顧客の認定担当へのアンケートで確かめる。
- 800V化したデータセンター電源で、変換段ごとにSi・SiC・GaNのどれが選ばれるか。 電源メーカーとデータセンター事業者の設計者へのインタビュー、展示会での参照設計の比較で確かめる。
- 中国勢の車載主駆動での採用実態と品質水準。 士蘭微は主駆動モジュールの出荷を公表しているが、採用車種や市場不良率は開示されない。中国の自動車メーカー・Tier1への現地調査と、市販車の分解調査で確かめる。
出典
本文の数値・事実に用いた原表、公式開示、制度資料を以下に掲げる。資料の日付と、継続更新ページの確認日を区別した。
- IEA「Global EV Outlook 2026・要旨」(2026年5月20日)
- 経済産業省「2025年生産動態統計・電子管等」(2026年6月30日)
- 経済産業省「2024年生産動態統計・電子管等」(2025年6月30日)
- JEMA「2025年度自主統計」(2026年公表、月日は資料内に記載なし)
- JEMA「2026年9月自主統計」(2026年10月公表、月日は資料内に記載なし)
- 富士電機「2026年3月期 決算短信」(2026年4月28日)
- 富士電機「2027年3月期 第2四半期決算短信」(2026年10月29日)
- 三菱電機「統合協議開始の基本合意」(2026年3月27日)
- ウルフスピード「200mm SiC供給契約拡張」(2026年10月15日)
- 米国内国歳入庁「Clean vehicle tax credits」(2026年9月24日更新、2026年11月1日確認)
- 中国財政部「新エネルギー車取得税Q&A」(2023年6月27日)
- マイクロソフト「東芝の製造AI事例」(2025年11月14日)
- インフィニオン「NVIDIAとのGaN電源協業」(2026年10月21日)
- インフィニオン「NVIDIAとのロボット協業」(2026年3月16日)
- 総務省・経済産業省「2021年経済センサス・製造業産業編」(2022年12月26日、2025年12月25日更新)
- 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」(2026年7月29日)
- 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第5表」(2026年7月29日)
- 厚生労働省「2025年賃金構造基本統計・一般労働者製造業」(2026年3月24日)
- 三菱電機「半導体・デバイス事業2026」(2026年5月29日)
- ローム「2026年3月期 決算短信」(2026年5月12日)
- ローム「2027年3月期 第1四半期決算短信」(2026年8月5日)
- 三菱電機「2027年3月期第2四半期 決算説明会」(2026年10月30日)
- 東芝「Meister MES NEO」(公表日記載なし、2026年11月1日確認)
- 日立製作所・日立ハイテク「エッジAI半導体開発」(2026年4月24日)
- 三菱電機「FLAGCHIP状態監視技術開発」(2025年1月30日)
- NVIDIA「日本でのAI・ロボット展開」(2026年7月15日)
- インフィニオン「300mm GaN計画」(2025年7月2日)
- 富士電機「2026年度 半導体事業の事業戦略」(2026年5月27日)
- ウルフスピード「2026 Form 10-K」(2026年8月20日)
- ウルフスピード「2026 Form 10-K・製品別売上」(2026年8月20日)
- ウルフスピード「2026 Form 10-K・地域別売上」(2026年8月20日)
- ECPE「Automotive AQG 324」(公表日記載なし、2026年11月1日確認)
- ST「カターニア200mm SiC拠点計画」(2024年5月31日)
- インフィニオン「2025年度第4四半期 投資家向け資料」(2025年11月12日)
- ナビタス「2025年通期決算説明会」(2026年2月24日)
- ローム「統合協議開始説明資料」(2026年3月27日)
- 経済産業省「ローム・東芝供給確保計画」(2023年12月8日)
- IEA「Global EV Outlook 2026・電気自動車動向」(2026年5月20日)
- インフィニオン「Japan」(公表日記載なし、2026年11月1日確認)
- ST「2025年 Form 20-F・部門別売上」(2026年2月26日)
- ST「2025年 Form 20-F・部門別営業損益」(2026年2月26日)
- オンセミ「2025年通期決算」(2026年2月9日)
- オンセミ「SiC JFET事業買収完了」(2025年1月15日)
- オンセミ「Aizu-Wakamatsu, Japan」(公表日記載なし、2026年11月1日確認)
- 杭州士蘭微電子「2025年半年度報告精読」(2025年8月1日)
- NEDO「次世代デジタルインフラ事業概要」(研究開発・社会実装計画:2026年3月18日改定)
- EU理事会「自動車CO2基準の柔軟化」(2025年5月27日)
- 中国商務部「2024年第46号公告」(2024年12月3日)
- 中国商務部「2025年第72号公告」(2025年11月9日)
- 関東経済産業局「半導体人材育成・確保」(2025年7月11日)
- 東京エレクトロンデバイス「SiC欠陥検査協業」(2026年4月14日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
