エグゼクティブサマリー
健診・予防医療は、毎年の検査需要を基盤に、受診後の支援と健康情報の継続管理へ事業領域が広がる産業である。2026年11月14日時点の健診機関、健康経営支援、PHRを対象とする。焦点は、企業・保険者・本人の間で途切れる業務を誰が担い、対価を得るかである。
要点
- 市場:国内の健診・人間ドック市場は2024年度9,680億円、前年比1.6%増という矢野経済研究所の推計である。受診率は上がる一方で対象人口は減り、人口増を前提にした設備投資には根拠が乏しい。(矢野経済研究所「健診・人間ドック市場に関する調査を実施(2025年)」)(厚生労働省「2024年度 特定健康診査・特定保健指導の実施状況」)
- 構造:2024年度の特定健診実施率61.5%に対し、特定保健指導実施率は28.9%である。分母は異なるが、受診後の支援には拡充余地がある。ただし、対象者への接続と予算の確保が条件となる。(厚生労働省「2024年度 特定健康診査・特定保健指導の実施状況」)
- 競争・技術:健康管理基盤と相談・医療接続を組み合わせる再編が進む。AI・ロボットの投資判断でも、提供機能の多さより、適用工程、国内での利用条件、専門職との責任分界が重要である。(ベルシステム24「ウェルネス・コミュニケーションズとの共同出資によるティーペックへの資本参画」)
- 海外:米国の雇用主・保険者経由の継続支援、中国の健診施設網、英国の公的健診は異なる市場である。比較可能な世界統計はなく、海外モデルは現地の支払制度とセットで評価する。
- 制度:2026年度の人間ドック補助拡充、2027年4月の健診項目変更、2028年4月の小規模事業場へのストレスチェック義務化が、契約・運営を見直す機会になる。(全国健康保険協会「令和8年度 新しい健診のお知らせ」)(厚生労働省「職場の健康診断実施強化月間」協力依頼・添付リーフレット)(佐賀労働局「労働者数50人未満の事業場にもストレスチェックの実施が義務になります」)
経営・企画部門への示唆
- 取扱額ではなく完了した業務で稼ぐ:健診代行は取扱額が大きくても利益率が低い。予約、結果整備、保健指導、医療接続のどこまでを契約するかを決め、案件別原価と支援の完了数で採算を管理する。
- 未充足は中小企業の職域にある:特定保健指導の実施率は協会けんぽで20.5%と低い。2027年の健診項目変更と2028年のストレスチェック義務化を機に、中小企業向けの一括運営を設計する(分析)。
- 買収・提携とAIは工程の穴埋めに使う:相談・受診勧奨の事業を取得する際は、契約承継と本人同意の範囲を確かめる。生成AIの説明機能は単独の課金源とせず、専門職の支援完了まで含めて契約する。
業界データまとめ
健診・予防医療は、検査を提供する医療機関と、その前後の業務を担う健康経営支援・PHR事業者を合わせた複合市場である。以下では健診市場の金額、公的制度の実施量、近接産業の事業所・雇用を区別し、異なる範囲の数値を合算しない。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内の健診・人間ドック市場9,680億円。受診金額ベース、矢野経済研究所による実績年の推計。健康経営支援・PHRを網羅する市場額ではない | 2024年度 | 矢野経済研究所「健診・人間ドック市場に関する調査を実施(2025年)」 |
| 市場の伸び | 上記と同系列の国内健診・人間ドック市場、前年比+1.6%。調査機関公表値 | 2024年度 | 矢野経済研究所「健診・人間ドック市場に関する調査を実施(2025年)」 |
| 事業者数 | 参考値:民営2,413事業所。日本標準産業分類・小分類「842 健康相談施設」の近接値で、雇用者のいない個人経営の事業所を除く。細分類「その他の健康相談施設」の事例は市町村保健センター、農村検診センター、健康科学センターである。病院・一般診療所に属する健診部門や情報サービス業のPHR企業等を含まず、業界全体の施設数ではない。参考:2021年活動調査では2,437事業所。調査範囲が異なるため増減は計算しない | 2024年6月1日現在(参考値は2021年6月1日現在) | 総務省・経済産業省「令和6年経済センサス‐基礎調査 第4-2表・全国」 総務省・経済産業省「令和3年経済センサス‐活動調査 第9-2表・全国」 総務省「日本標準産業分類・細分類8429 その他の健康相談施設」 |
| 従業者数 | 参考値:民営76,467人。小分類「842 健康相談施設」の従業者数であり、上記と同じ範囲。雇用者のいない個人経営の事業所を除く。参考:2021年活動調査では81,448人 | 2024年6月1日現在(参考値は2021年6月1日現在) | 総務省・経済産業省「令和6年経済センサス‐基礎調査 第4-2表・全国」 総務省・経済産業省「令和3年経済センサス‐活動調査 第9-2表・全国」 |
| 平均年収 | 568.45万円(計算)。中分類「84 保健衛生」、民営・一般労働者・男女計・企業規模計10人以上。月額382.9千円×12+年間賞与等1,089.7千円。健診専業者だけの平均ではない | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類 第1表」 |
| 上位3社の売上高 | 主要上場3社の関連事業の参考比較:ウェルネス・コミュニケーションズ130.18億円(健診ソリューション事業)/JMDC 108.89億円(ヘルスビッグデータ事業のうち保険者・生活者向け。セグメント内消去前の単純合算。同セグメント全体の440.70億円は製薬企業・医療提供者向けが大半)/バリューHR82.57億円(バリューカフェテリア事業)。業界順位を示すものではなく、各事業には対象外サービスも含む | 前2社2026年3月期、バリューHR2025年12月期。直近通期実績 | ウェルネス・コミュニケーションズ「2026年3月期 決算短信」 JMDC「2026年3月期 通期決算説明資料」 バリューHR「2025年12月期 決算短信」 |
| 特定健康診査の受診者数 | 国内31,607,341人、前年度比+1.2%(計算)。対象者51,422,367人。40〜74歳の特定健診であり、全年齢の健診延べ件数ではない | 2024年度 | 厚生労働省「2024年度 特定健康診査・特定保健指導の実施状況」 |
| 特定健康診査実施率 | 61.5%(前年度比+1.6ポイント) | 2024年度 | 厚生労働省「2024年度 特定健康診査・特定保健指導の実施状況」 |
| 特定保健指導実施率 | 28.9%(前年度比+1.3ポイント)。対象者5,243,161人、終了者1,516,041人 | 2024年度 | 厚生労働省「2024年度 特定健康診査・特定保健指導の実施状況」 |
| 健康経営優良法人認定数 | 大規模法人部門3,765法人、中小規模法人部門23,085法人。認定数であり、支援サービスの契約社数ではない | 健康経営優良法人2026 | 経済産業省「健康経営優良法人2026認定法人が決定しました!」 |
特定健診・特定保健指導は2026年10月29日の訂正後資料による(厚生労働省「2024年度 特定健診・特定保健指導の実施状況の訂正について」)。事業所数・従業者数は2024年の基礎調査による値であり、2021年活動調査の値は参考として並べて示す。金額の市場規模と経済センサスの産業分類は範囲が異なるため、両者を割って従業者当たり売上高や市場集中度を算出することはできない。世界市場、国内PHR単独市場、健診専業の価格指数は、比較条件を満たす公表値が確認した資料では確認できない。
AI・フィジカルAIの影響と経営の打ち手
短期の変化が大きいのは、予約対応、健診結果のデータ化、生活習慣に関する情報提供である。採血ロボットにも海外で規制上の進展があるが、日本の健診施設で広く普及する時期は確定していない。経営上は、人を減らすことよりも、未処理の結果や未完了の案内を減らし、専門職が判断すべき案件を確実に引き継ぐ設計が先になる。
影響の全体像
下表は、本稿のバリューチェーンマップを兼ねる6工程の整理である。段階は掲載事例の国・組織での到達点、時期は日本での普及についての、公開情報からの分析である。画像認識・OCRは生成AIと混同せず、本表では「データ・IoT」に分類する。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 契約・対象者管理 | 対象者、受診状況、費用精算の一元管理 | データ・IoT | 実用(導入事例あり) | 2年以内 | ウェルネス・コミュニケーションズ「2026年3月期 決算短信」 |
| 予約・受診勧奨 | 問い合わせ応答と予約調整。個別勧奨への拡張は別途開発 | 生成AI・AIエージェント | 実用(導入事例あり) | 3〜5年 | 米国の予約対応実績、WellSpan Health「Hippocratic AIとの提携拡大」 |
| 検査・測定 | 血管認識と針操作を伴う自律採血 | フィジカルAI | 実証中 | 5年超 | 欧州でCEマーク取得・臨床および商用化前の使用、米国でDe Novo認可。Vitestro「AlettaのFDA De Novo認可取得」、米国FDA「FDA Authorizes First-Of-Its-Kind Robotic Blood Draw Device」 |
| 結果判定・データ整備 | 結果票からの項目抽出と形式統一。医学的判定とは分離 | データ・IoT | 実用(導入事例あり) | 2年以内 | AI-OCR活用、ウェルネス・コミュニケーションズ「2026年3月期 決算短信」 |
| 保健指導・受診接続 | 生活習慣情報、制度案内、相談先の提示 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | グループ健保での運用、日本電気健康保険組合「AI健康トークをリリースしました!」 |
| 継続管理・評価 | 日常の食事・行動記録に応じた対話支援 | 生成AI・AIエージェント | 実用(導入事例あり) | 3〜5年 | 米国のOmadaSpark・Meal Map提供、Omada Health「2025年第4四半期・通期決算発表」 |
業務はどう変わるか
第一に、結果入力は「転記する仕事」から「不一致を確認する仕事」に変わる。 ウェルネス・コミュニケーションズはAI-OCR等による健診結果処理を実用化し、生成AIを活用するシステム投資も進めている。前者は導入済み、後者は投資推進という開示であり、生成AIが全件を自動処理しているとは読めない。検査名の揺れ、単位、小数点、基準範囲、本人照合に疑義があるデータを止め、原票に戻れることが運用品質を決める。(ウェルネス・コミュニケーションズ「2026年3月期 決算短信」)
第二に、予約窓口は定型応答を機械に任せ、人は予約できない理由を解く。 米国ウェルスパン・ヘルス〈WellSpan Health〉ではヒポクラティックAI〈Hippocratic AI〉のAnaが問い合わせとプライマリケア予約を扱っている一方、画像検査の予約不履行者への連絡などは2026年7月の提携拡大で開発対象とされた。健診への応用は、補助資格、検査前の注意、変更期限などのルールを機械で参照できるようにすることから始まる。診断相談が混ざった場合の切り替え先を設け、通話完了率だけで成功を判断しないことが重要である。(WellSpan Health「Hippocratic AIとの提携拡大」)
第三に、健康情報は一斉配信から個別の説明へ移る。 NTTテクノクロスは2026年10月、HM-neoの健診結果や取得済みの勤務・歩行情報を使う健康アドバイス機能を提供開始した。日本電気健保のAI健康トークも導入済みであるが、いずれも専門職の医学的判断を代替する位置づけではない。提供・利用開始は、疾病発症率や医療費への効果を証明するものではない。(NTTテクノクロス「HM-neoに生成AIによる健康アドバイス機能を追加」)(日本電気健康保険組合「AI健康トークをリリースしました!」)
第四に、採血は「人の手技だけ」から「人が機械を監督する工程」へ変わる可能性がある。 FDAは2026年8月、ヴィテストロ〈Vitestro〉のAlettaを成人の外来採血用として認可したが、採血訓練を受けた監督者の管理を条件とする。日本での承認・健診施設への導入は、確認した資料では確認できず、機器の海外認可を国内の省人化計画へ直結させるべきではない。感染対策、例外症例への対応、装置の占有面積、稼働時間、停止時の代替手順まで含めて採算を比較する。(米国FDA「FDA Authorizes First-Of-Its-Kind Robotic Blood Draw Device」)
侵襲を伴う工程の安全性確認と監督体制、稼働量に見合う投資回収が必要なため、フィジカルAIの短期的な影響は限定的とみられる。
AI・ロボットの主要プレイヤー
「未展開」は、基準日までの確認した資料で当該用途の国内展開を確認できないことを示す区分である。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| ウェルネス・コミュニケーションズ | 日本 | AI-OCR、健診結果処理 | 紙・異種様式の結果を管理データへ変換 | 展開済み。自社健診ソリューションで活用。ウェルネス・コミュニケーションズ「2026年3月期 決算短信」 |
| NTTテクノクロス | 日本 | HM-neo、ChatTX | 生活習慣に関する個別情報提供 | 展開済み。2026年10月に新機能提供開始。NTTテクノクロス「HM-neoに生成AIによる健康アドバイス機能を追加」 |
| NEC | 日本 | NEC Generative AI Service | 日本電気健保の健康トークの基盤 | 展開済み。グループ内の事例。日本電気健康保険組合「AI健康トークをリリースしました!」 |
| オマダ・ヘルス〈Omada Health〉 | 米国 | OmadaSpark、Meal Map | 継続的な健康教育・食事関連支援 | 未展開。公表事例は米国中心。Omada Health「2025年第4四半期・通期決算発表」 |
| ヒポクラティックAI〈Hippocratic AI〉 | 米国 | 音声対話エージェント | 医療機関の問い合わせ・予約対応 | 未展開。WellSpanで運用。WellSpan Health「Hippocratic AIとの提携拡大」 |
| ヴィテストロ〈Vitestro〉 | オランダ | Aletta | 自律採血装置。健診の採血工程への応用候補 | 未展開。欧米の公表段階と区別。Vitestro「AlettaのFDA De Novo認可取得」 |
人材・収益・競争への影響
結果転記や定型問い合わせの必要工数が減り、データ品質管理、臨床上の例外対応、制度マスターの更新、監査の仕事が増えるとみられる。保健師の仕事は定型説明を繰り返すことから、相談者の生活事情を把握して実行可能な選択肢を調整する方向へ重心が移る。対象者との連絡や受診先を確保できなければ、余力が生まれても支援完了数は増えない。
原価低下は採算改善につながり得る一方、機能の標準装備化で追加料金は取りにくくなる。HM-neoの新機能は、2026年10月15日の提供開始時点では既存サービスの付帯機能として追加費用なしとされており、機能単品を販売する事業者には価格上の圧力となり得る。提供条件は変更され得る。日本電気健保のAI健康トークは健保の加入者向けサービスとして、オマダ・ヘルスのOmadaSpark等はコーチによる支援と併せて提供されており、いずれもAI単体の料金は示されていない。(NTTテクノクロス「HM-neoに生成AIによる健康アドバイス機能を追加」)(日本電気健康保険組合「AI健康トークをリリースしました!」)(Omada Health「2025年第4四半期・通期決算発表」)
価値を握る条件は、モデルを保有することより、結果の原票、予約枠、資格情報、相談記録を適切な権限で連結できることである。誤った結果説明や受診不要との不適切な誘導が起きた場合、施設、委託元、システム会社のどこが停止・訂正・本人連絡を担うかを契約に落とし込む。要配慮個人情報の目的外利用、外部サービスへの送信、学習への再利用は別々に点検し、本人の同意だけであらゆる処理が正当化されると扱わない。(総務省・厚生労働省・経済産業省「PHRサービス提供者による健診等情報の取扱いに関する基本的指針」)
経営者が実施すべき対策
期待効果は業務上の仮説であり、医学的効果の実績ではない。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 結果票の単位・項目・本人照合で不一致を止める | 共通 | 直ちに | 誤登録の発見、再確認範囲の限定 | 原票との照合、修正履歴、例外件数の計測 |
| 高 | 予約案内と医学的相談を分け、人への転送条件を設定 | 共通 | 1年以内 | 案内の滞留解消、安全な引き継ぎ | 医師監修の回答範囲、緊急時手順、接続先 |
| 高 | 健保・会社・本人ごとの閲覧権限をモデル接続前に確認 | 共通 | 直ちに | 誤送信・目的外利用の抑制 | 委託契約、同意文面、保存・削除方針 |
| 高 | 転記時間だけでなく誤り訂正を含む1件原価を測る | 中堅・中小 | 半年以内 | 導入費と運用負荷を比較可能にする | 現状工数、例外率、再検証費の記録 |
| 中 | 保健指導の記録支援を対象者層別に試行 | 大手 | 1〜2年 | 専門職の記録負担を検証 | 比較対象、脱落者把握、専門職の承認 |
| 中 | 採血装置を購入前に繁閑・停止時を含めて評価 | 大手 | 3〜5年 | 過大投資の回避 | 国内規制確認、監督者配置、試行施設 |
失敗しやすいのは、入力精度と医学的判断の精度を混同すること、離脱者を除いて評価すること、海外の実績を国内の人員削減率へ置き換えることである。健康効果の訴求には、公的研究の対象者・介入・評価期間との適合確認が必要になる。
業界の定義と市場構造
この業界は、検査、受診前後の運営、健康情報の継続管理の三層から成る。支払者も契約単位も異なり、2026年の競争は三層をどこまで一体で提供し、どこを他社と分担するかにある。
対象範囲と隣接市場
本稿には、職域・地域の健診、人間ドック、特定保健指導、健康経営の運用支援、健診結果を扱うPHRを含める。PHRは個人の保健・医療・健康情報を本人のために活用する仕組みであり、単なる歩数アプリに限定しない。一方、病院の治療収入、検体検査受託全体、電子カルテ、承認された治療用アプリ、医薬品・サプリメントの販売は原則として対象外とする。
| 市場の層 | 主なサービスと支払者 | 市場を把握する際の限界 |
|---|---|---|
| 検査・評価 | 定期健診、人間ドック、がん検診。企業、保険者、自治体、本人が負担 | 受診金額の推計はあるが、検査種別ごとの全国売上を同一条件では確認できない |
| 運営・健康経営支援 | 予約代行、結果回収、精算、就業上の措置の事務支援、保健指導 | 健診費の取扱額を売上に含む会社と、手数料のみを計上する会社を区別する必要がある |
| PHR・継続管理 | 結果閲覧、記録、対象者への連絡、保険者・企業の施策評価 | 登録ID、契約対象者、実利用者、支援完了者は異なる。全国共通の売上・利用統計は未確認 |
9,680億円という市場額は、矢野経済研究所が法定・任意の健診等を受診金額で集計した推計である。公的統計だけで本稿全域を網羅する金額は確認した資料では確認できないため、金額は同推計を基準にし、制度の実施量は厚生労働省の統計で点検する。PHR利用料や健診代行売上を単純に上乗せすると、同じ受診費用を二重に数えるおそれがある。(矢野経済研究所「健診・人間ドック市場に関する調査を実施(2025年)」)
回復局面から、対象者を取り切る局面へ
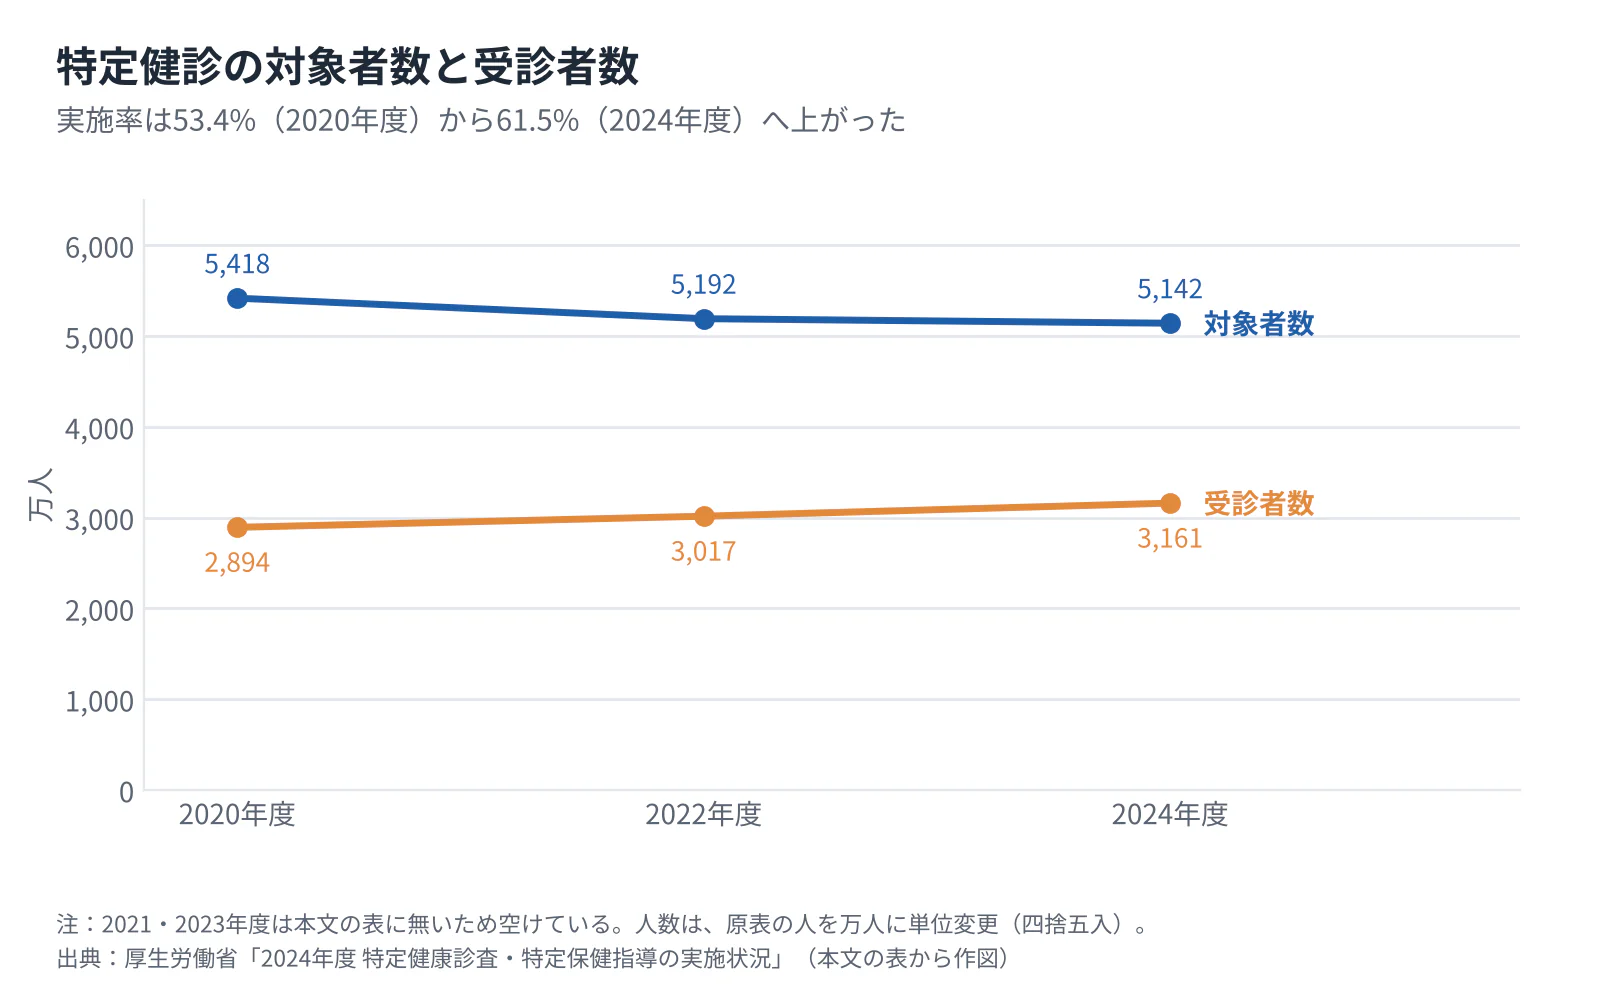 タップすると拡大して見られます
| 公的制度の指標 | 2020年度 | 2022年度 | 2024年度 |
|---|---|---|---|
| 特定健診対象者数 | 54,183,746人 | 51,924,629人 | 51,422,367人 |
| 特定健診受診者数 | 28,939,947人 | 30,166,939人 | 31,607,341人 |
| 特定健診実施率 | 53.4% | 58.1% | 61.5% |
上表は厚生労働省の同系列である。対象者が減る一方で受診者は増えており、過去数年の量的拡大は人口増ではなく、受診率の回復・上昇に支えられている。(厚生労働省「2024年度 特定健康診査・特定保健指導の実施状況」)
需要面では、職域の法令対応、保険者の保健事業、企業の従業員支援が重なる。供給面では、医療機関が検査枠を提供し、外部事業者が全国の予約・結果回収をまとめる分業が進んでいる。企業と保険者の連絡重複を減らす窓口統合も商品価値になる。
検査項目の増加と医学的な便益は同義ではない。国立がん研究センターは、がん検診には不利益もあり、対象・方法を踏まえて利益との均衡を考える必要があるとしている。事業者のメニューの多さを、そのまま予防効果の優劣と評価すべきではない。(国立がん研究センター「がん検診について」)
顧客と需要の特性
支払者、利用者、健康情報を扱う担当者が一致しない点が、この市場の購買を難しくしている。企業は事務負担と法令対応、保険者は対象者への到達と事業評価、本人は利便性と情報の安心を重視する。同じサービスでも、この三者の条件を同時に満たせなければ継続利用につながりにくい。
| 顧客層 | 購買・利用の決め手 | 主な意思決定者と確認事項 |
|---|---|---|
| 大企業・企業グループ | 拠点をまたぐ予約、結果形式の統一、委託先管理 | 人事・労務が起案し、産業医・保健師、情報システム、法務、調達が確認 |
| 中堅・中小企業 | 担当者が少なくても年度業務を完了できること、費用の予見可能性 | 経営者・総務。導入後の問い合わせや例外対応まで含めて判断 |
| 健保組合・協会けんぽ等 | 健診・指導の実施状況、対象者の抽出、支援の完了確認 | 保健事業担当、運営責任者。事業計画と予算、委託成果の報告条件を照合 |
| 自治体 | 未受診者への到達、地域の受診先確保、住民対応 | 保健部門と調達担当。仕様、情報管理、年度ごとの成果説明が重要 |
| 個人 | 場所、時間、自己負担、結果説明、精密検査への接続 | 本人。企業・保険者の補助範囲が実質的な選択肢を規定 |
上表は公表サービスと制度上の役割に基づく購買仮説である。商談では名簿・コース、既存の医療機関契約、結果受領、精算の例外を洗い出して費用を比較する。標準機能の説明だけで契約すると、会社ごとに異なる補助条件や異動者処理が追加作業になる。(ウェルネス・コミュニケーションズ「2026年3月期 決算短信」)(バリューHR「2025年12月期 決算説明資料」)
価格感応度は、法定項目中心の一括契約で高くなりやすい一方、全国対応、早い結果返却、社内システム連携は単価以外の選定軸となる。乗り換えでは過去結果の移行、項目対応、社員IDの照合、従業員への再案内が発生する。したがって、契約更新時の値下げ幅だけでなく、移行年度の業務費まで含めて判断することが合理的である。
需要の季節性は顧客の年度運営に左右され、固定的な設備・人員と予約の偏りが採算を左右する。繁忙期の受診枠だけを確保する契約より、企業側の実施時期を分散できる契約の方が施設には価値がある。景気悪化時でも法令対応部分は残るが、任意オプションや付帯支援の予算が同じ強さで維持されるとは限らない。
2026年度の協会けんぽの人間ドック補助は、35歳以上の被保険者に最高25,000円を補助するものである。これは本人の負担構造を変えるが、対象外の家族や年齢層へ一律に適用されるわけではない。営業では補助額を示すだけでなく、契約医療機関、対象条件、予約枠を確認できる導線が必要になる。(全国健康保険協会「令和8年度 新しい健診のお知らせ」)
バリューチェーンと収益構造
収益を分けるのは、検査の単価だけでなく、誰が顧客契約を持ち、誰が医療機関との精算と結果整備を担うかである。対面検査は地域の供給能力に依存する一方、運営基盤には複数施設の業務を束ねる余地がある。もっとも、売上を大きく計上する工程が高収益とは限らない。
工程ごとの役割と付加価値
| 工程 | 主な担い手・企業例 | 付加価値と主な課金対象 |
|---|---|---|
| 契約・対象者管理 | 企業・保険者、バリューHR、ウェルネス・コミュニケーションズ | 対象者・補助条件の整備、年度運営。利用料・運営受託料 |
| 予約・受診勧奨 | 健診機関、予約代行会社、キャンサースキャン | 受診枠確保、対象者への到達、予約変更。受託料・実施関連費 |
| 検査・測定 | 聖隷保健事業部などの健診機関、病院・診療所 | 検査設備、資格者、精度管理。健診コース・検査料金 |
| 結果判定・データ整備 | 医師、健診機関、データ処理・管理事業者 | 医学的判定と、利用可能な形式への整備。結果処理・管理料 |
| 保健指導・受診接続 | 保健師・管理栄養士、医療機関、健康支援会社 | 面談、継続支援、精密検査等への接続。指導・相談等の委託料 |
| 継続管理・評価 | 保険者、企業、JMDC、PHR提供者 | 経年結果・支援状況の管理、事業評価。利用料・分析受託料 |
各社の公表サービスと健診機関年報をもとにした整理であり、全社が全工程を提供するという意味ではない。医師の医学的判定と、情報処理会社による形式変換は、責任範囲を分けて考える。(聖隷保健事業部「2024年度年報」)(バリューHR「2025年12月期 決算説明資料」)(JMDC「2027年3月期 第2四半期決算短信」)
利益率を比較する前に、売上の中身をそろえる
ウェルネス・コミュニケーションズの2026年3月期は、健診ソリューション事業が売上130.18億円、営業利益3.79億円であるのに対し、健康管理クラウド事業は売上15.24億円、営業利益7.67億円である。元の千円単位から計算した営業利益率は、それぞれ約2.9%、約50.4%となる。両事業の費用構造、取引の総額・純額、費用配賦、連結範囲が異なるため、この差を一般的な「健診とソフトウェアの利益率」と解釈してはならない。(ウェルネス・コミュニケーションズ「2026年3月期 決算短信」)
バリューHRの2025年12月期バリューカフェテリア事業は、売上82.57億円、セグメント利益17.18億円で、利益率は約20.8%(計算)である。一方、同社全体の営業利益は8.83億円であり、セグメント利益には全社費用等との調整がある。同社は2025年12月期に約250名を採用して内製化の基盤を整え、売上高は前期比20.2%増えた一方、営業利益は21.0%減った。体制整備の局面では、契約増と連結利益の伸びが一致しないことを示す。(バリューHR「2025年12月期 決算短信」)(バリューHR「2025年12月期 決算説明資料」)
健診専業施設については、全国共通の工程別利益率と原価構成比を確認できない。分析では、受診量と検査構成、専門職配置、検査外注、施設費・償却を分ける。検査装置を増設しても、読影、内視鏡、結果説明、精密検査への紹介など他の工程が詰まれば、全体の供給能力は増えない。
原価、価格転嫁、供給の制約
施設の費用は人件費、試薬・資材、外注検査、機器、巡回車、システム等である。支援事業者には導入設定、結果回収、問い合わせ、精算調整の原価が生じる。全国平均比率は確認した資料では確認できず、販売単価だけから粗利を置けない。
価格転嫁を進める際は、基本コース、追加検査、結果整備、予約変更等を分け、顧客が発生原因を理解できるようにすることが有効である。機器・試薬の供給停止、検査委託先の集中、専門職の欠勤に備え、代替先も確保しておく。海外依存率を示す業界共通値はないが、使用中の装置・試薬ごとに供給元、保守契約、代替条件を点検することはできる。
健診後の医療接続には、検査設備と別に相談人員と受け入れ先が必要である。
競争環境
健診機関の競争は地域の検査枠と医療人材、支援事業者の競争は全国契約と日常業務への組み込みを軸に進む。健診・健康経営支援・PHRを横断した上位集中度は公表資料から算出できず、「数社の寡占市場」とは評価できない。一方、健康管理基盤を持つ企業が相談・受診接続へ広げる動きは明確である。
戦略グループと主要企業
| 企業・組織 | 規模を示す公表情報 | 強みを形成する事業基盤 | 戦略・比較上の注意 |
|---|---|---|---|
| 聖隷保健事業部 | 2024年度年報では巡回一般健診約25万人、施設内一般健診約10万人、人間ドック約7万人 | 施設・巡回による検査供給、専門職、地域医療との接点 | 数値は区分別の受診規模。単純合計をユニーク利用者数にしない。聖隷保健事業部「2024年度年報」 |
| ウェルネス・コミュニケーションズ | 健診ソリューション売上130.18億円、2026年3月期 | i-Wellnessの業務受託とGrowbaseの管理基盤 | 受診業務から企業の健康支援へ拡張。ウェルネス・コミュニケーションズ「2026年3月期 決算短信」 |
| バリューHR | バリューカフェテリア事業売上82.57億円、2025年12月期 | 企業・健保の健診運営と健康管理サービス | 受託業務と継続利用の組み合わせ。バリューHR「2025年12月期 決算短信」 |
| JMDC | ヘルスビッグデータ売上440.70億円(うち保険者・生活者向け108.89億円、セグメント内消去前)、2026年3月期 | 保険者との契約、健診・レセプト等の分析、Pep Up | 製薬企業向け等も含む広い事業。予防医療専業の売上ではない。JMDC「2026年3月期 通期決算説明資料」 |
| エムティーアイ | CARADAのPHR関連サービス。該当事業単独の比較可能な売上は本稿では未確認 | 個人向けの情報接点と医療・健診情報サービス | PHR指針への対応資料を公表。エムティーアイ「PHRサービスに関する基本的指針への対応」 |
施設型は商圏内の受診枠・立地・検査構成で競う。全国運営型は企業・保険者との一括契約を巡って競い、医療機関とは供給を補完する。データ・PHR型は本人との継続接点を持つが、登録だけで収益や支援成果が生じるわけではない。
5つの競争要因
強さと方向は、公表資料をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 地域の検査供給と全国運営の競争が重なり、健康管理から相談支援へ領域が接近。ベルシステム24「ウェルネス・コミュニケーションズとの共同出資によるティーペックへの資本参画」 | 強まる |
| 買い手の交渉力 | 強 | 大口企業・保険者が対象者を束ねる一方、契約別の精算・結果管理に対応する事業モデル。バリューHR「2025年12月期 決算説明資料」 | 強まる |
| 売り手の交渉力 | 中 | 検査施設・医療専門職が不可欠。賃金原価と受診枠の確保が制約。厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類 第1表」、聖隷保健事業部「2024年度年報」 | 強まる |
| 新規参入の脅威 | 中 | 管理・相談機能への参入余地はあるが、健診供給、情報管理、既存契約への接続が必要。総務省・厚生労働省・経済産業省「PHRサービス提供者による健診等情報の取扱いに関する基本的指針」 | 強まる |
| 代替サービスの脅威 | 弱 | 日常の健康記録だけでは法定健診を代替できない。任意支援部分は他の福利厚生施策と競合。厚生労働省「職場の健康診断実施強化月間」協力依頼・添付リーフレット | 変わらない |
法定需要は利益を保証しない。運営集約によって施設は送客を得る一方、価格・納品形式を合わせる負担も増える。特定地域・領域の供給不足を補う施設は代替しにくい取引先となる。
直近3年の再編が示す方向
JMDCは、国保向けの特定健診の通知勧奨事業等を営むキャンサースキャンの全株式を2024年1月26日に取得した。これはデータ分析に加え、対象者へ働きかける実行機能を取り込む事例と位置づけられる。(JMDC「2024年3月期 第3四半期決算短信」)
ウェルネス・コミュニケーションズは2026年2月27日にあしたのチームを子会社化し、中堅・中小企業との接点を広げた。同年10月27日にはベルシステム24と、ティーペックの過半数株式を共同取得することに合意したと公表した。後者は譲渡承認等を前提とする合意であり、本稿では取得完了とは扱わない。(ウェルネス・コミュニケーションズ「2026年3月期 決算短信」)(ベルシステム24「ウェルネス・コミュニケーションズとの共同出資によるティーペックへの資本参画」)
再編は、施設数だけでなく、顧客接点、健康管理、相談・紹介の組み合わせへ広がっている。ただし、相互販売や適法な情報連携の実現は別途検証が必要である。医療法人等の承継と株式会社の株式取得も、制度が異なる。
成功の鍵
第一は、繁忙期と地域の偏りを考慮した受診枠の確保であり、施設・巡回網を持つ組織と全国運営会社がそれぞれ異なる形で担う。第二は、対象者、結果、精算を誤りなくつなぐ運用品質であり、予約画面の使いやすさだけでは代替できない。第三は、健診後の相談・医療接続を契約範囲として実行できること、第四は、本人が利用を続けられる情報管理である。
登録IDや連携施設数に加え、結果返却の遅延、勧奨後の接続、顧客別採算を追う。機能一覧だけでは分からない例外処理の実態は、契約先への一次調査で確認する。
海外の動向と主要企業
海外は支払者の違いで比較する。米国の雇用主・保険者経由の支援、中国の健診施設網、英国の公的・民間サービスは、日本の法定健診と同じ市場として合算できない。
主要企業の事業モデル
直近通期売上の比較であり、予防医療売上の順位ではない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| 美年健康〈美年大健康产业控股股份有限公司〉 | 中国 | 2025年、RMB 103.60億元(全社、表示桁丸め) | 健診施設網を持つ運営モデル | 2026年上期売上は前年同期比6.45%減。需要増を前提にしない施設経営が課題 | 国内健診施設の運営を確認できず。美年大健康産業控股「2025年度監査報告書」、美年大健康産業控股「2026年半年度報告摘要」 |
| オマダ・ヘルス | 米国 | 2025年、USD 260.210 million(全社) | 雇用主・保険者経由の慢性疾患・生活習慣支援 | 2026年2月にコレステロール向けプログラムを発表。初の商用提供は2026年、本格展開は2027年の計画 | 国内商用事業を確認できず。Omada Health「2025年 Form 10-K」、Omada Health「2025年第4四半期・通期決算発表」 |
| テラドック・ヘルス〈Teladoc Health〉 | 米国 | 2025年、USD 1,579.6 million(Integrated Care) | 遠隔医療と継続管理。予防以外を含む | 2025年にCatapult Health等を買収 | 同社グループのBest Doctorsのサービスが、法研を通じて国内生命保険会社の契約者向け付帯サービスとして提供されている。米国の全サービス展開とは別。Teladoc Health「2025年第4四半期・通期決算発表」、はなさく生命「ベストドクターズ・サービス」 |
| ナフィールド・ヘルス〈Nuffield Health〉 | 英国 | 2025年、GBP 385.5 million(Wellbeing services) | 非営利組織。健診・企業向け健康支援と運動施設を持つ | 同部門売上は前年GBP 388.4 millionから減少 | 年報の収益は英国。国内事業を確認できず。Nuffield Health「2025 Annual Report」 |
| クエスト・ダイアグノスティクス〈Quest Diagnostics〉 | 米国 | 2025年、USD 11,035 million(全社) | 検査基盤を持つ隣接企業。臨床検査全体を含む | 2025年にCorewell Healthとの検査事業の合弁を最終合意。2027年にミシガン州南東部で新ラボ開設を計画 | 本稿対象の国内健診運営事業を確認できず。Quest Diagnostics「2025年第4四半期・通期決算発表」(米国SEC提出版) |
米国型から得られる示唆は、健診結果を通知した後も、支払者との契約に基づいて支援を継続する設計である。ただし、オマダの2025年売上は前年比53%増であった一方、純損失はUSD 12.778 millionであり、需要拡大だけで利益が保証されるわけではない。顧客獲得費、支援人員、プログラム継続率を合わせて評価する。(Omada Health「2025年第4四半期・通期決算発表」)
中国の施設網拡大モデルを日本に移す場合は、地域ごとの契約、医師配置、保険者の補助条件が制約となる。英国NHS Health Check Onlineは一部自治体・診療所で試行されており、全国展開済みではない。対面の受診機会と自宅での手続きを組み合わせる発想は参考になるが、日本では企業・保険者・自治体で名簿と委託が分かれるため、同じ方式を一括導入できない。(NHS Health Check「NHS Health Check Online Overview」)
効果の評価と日本企業の立ち位置
公的研究として、米国NIDDKのDPPでは、糖尿病リスクが高い参加者への集中的な生活習慣介入が、約3年間でプラセボ群に比べ2型糖尿病の発症を58%相対的に減らした。ただし、これは特定集団・介入内容についての結果であり、一般的な健診、任意の健康アプリ、日本の全従業員に同じ効果があるという根拠ではない。長期の費用対効果と、雇用主の単年度予算削減も区別して見る。(米国NIDDK「Diabetes Prevention Program」)
日本勢ではDYMがベトナムで3つのクリニックを運営し、日本人向けに加えて現地企業向けの定期健診を提供している。これは駐在員需要だけに依存せず、現地企業との契約へ広げる事例である。主要企業に共通する予防医療部門の海外売上高比率は確認できず、日本企業全体の海外競争力を数値順位で示すことはできない。(DYM「ベトナムのクリニック事業」)
2030年までに、国内販路と海外の支援プログラムを組み合わせる提携が進むとみられる。日本勢の海外展開も、現地の支払者・医療機関・専門職を確保した上で運営方式を移植する方が現実的である。世界市場と日本比率は、比較可能な公的統計がないため、本稿では示さない。
外部環境と制度の変化
2026〜2028年の補助拡充、健診項目変更、義務拡大は、年度業務を組み直す需要を生む。法令の義務、行政指針、業界の自主ルールを区別し、情報連携の条件も説明する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 保険者の支援策 | 日本 | 協会けんぽが35歳以上の被保険者の人間ドックに最高25,000円を補助 | 2026年4月1日からの2026年度 | 大・追い風。対象条件と供給枠の整備が必要 | 全国健康保険協会「令和8年度 新しい健診のお知らせ」 |
| 労働衛生 | 日本 | 健康保持増進指針で二次予防、医療保険者との連携等を整理 | 2026年10月19日改正(指針公示第13号) | 中・追い風。健診後の支援提案を後押し | 厚生労働省「事業場における労働者の健康保持増進のための指針」 |
| 法規制 | 日本 | 定期健診等に血清クレアチニン検査を追加、喀痰検査を削除。省略は所定の条件と医師判断による | 2027年4月1日適用 | 大・両面。検査契約・帳票・結果項目の改修が必要 | 厚生労働省「職場の健康診断実施強化月間」協力依頼・添付リーフレット |
| 法規制 | 日本 | 50人未満の事業場にもストレスチェック義務化 | 2028年4月1日施行 | 大・追い風。ただし少人数単位の運営負荷が増える | 佐賀労働局「労働者数50人未満の事業場にもストレスチェックの実施が義務になります」 |
| 情報管理 | 日本 | 国のPHR基本的指針改定、業界ガイドライン第4.1版公表 | 2025年4月30日改定、2026年9月3日公表 | 大・両面。標準的な取扱いと説明・監査負担 | 総務省・厚生労働省・経済産業省「PHRサービス提供者による健診等情報の取扱いに関する基本的指針」、PHR普及推進協議会「PHRサービス提供に関わるガイドライン第4.1版の公表」 |
| 健康政策 | 日本 | 第4期特定健診等実施計画。保健指導で成果を重視する評価へ | 2024〜2029年度 | 大・追い風。実施記録と評価の整備が重要 | 厚生労働省「第4期特定健診・特定保健指導の見直しについて」、厚生労働省「特定健康診査等実施計画作成の手引き(第4版)」 |
| 医療情報制度 | EU | EHDSの段階適用。患者サマリー・電子処方等と多くの二次利用規定へ展開 | 実施法の整備期限2027年3月、主要部分の適用2029年3月 | 中・両面。現地展開に相互運用・適法な利用体制が必要 | 欧州委員会「European Health Data Space Regulation」 |
| 提供方式 | 英国 | NHS Health Check Onlineの試行。診療所システムとの接続を拡大予定 | TPPとの連携は2027年3月までを計画、供給者の対応が条件 | 中・追い風。遠隔手続きと地域医療の接続の参考 | NHS Health Check「NHS Health Check Online Overview」 |
健診項目の変更は、料金表、前年との比較、検査発注、結果納品にも影響する。ストレスチェックの拡大では、受検画面だけでなく、実施者、結果の取扱い、必要な面接指導への接続を含めた運用が必要になる。小規模事業場を数多く獲得しても、個別対応費が契約額を上回れば採算は悪化する。
健康情報の取扱いでは、事業者と健保組合の情報を一つに集めれば自由に使えるわけではない。個人情報保護委員会は、診断名や検査値など詳細な医学的情報の扱いについて、産業保健業務従事者による加工・判断が望ましいとしている。就業上の措置に必要な情報と、本人への健康支援に使う情報を区別する権限設計が重要である。(個人情報保護委員会「雇用管理分野における健康情報の取扱いの留意事項」)
また、2026年3月30日改正の医療広告等ガイドラインに沿って、検査の優越性や予防効果を根拠なく広告に用いてはならない。PHRのガイドラインへの適合は、個別サービスの医療上の効果を国が認定したことを意味しない。海外でもEHDSは段階導入であり、2029年から日本企業が欧州の個人データを自由に取得できる制度ではない。(厚生労働省「医療広告等ガイドライン」)(欧州委員会「European Health Data Space Regulation」)
人口減少には地域での共同運営や巡回を組み合わせて対応する。運行集約、紙の削減、機器の長期保守は資源面でも検討余地があるが、感染対策を損なう削減は避ける。環境効果の業界共通値は、確認した資料では確認できない。
人材と生産性
人材面の課題は、資格者の人数だけでなく、検査、結果説明、保健指導、繁忙期の運営を同時に支えられる配置である。健診専業の全国的な不足率を示す統計は確認できず、病院を含む医療職全体の数字をそのまま当てはめることはできない。採用と並行して、資格者が担う必要のある仕事と事務処理を分けることが重要である。
近接産業である「保健衛生」の一般労働者の年収は568.45万円(計算)であるが、医師、看護職、検査技師、事務職を含む産業平均であり、特定職種の採用相場ではない。月額給与、賞与、時間外労働、雇用形態、地域差を分けて比較する。経済センサスの従業者76,467人(2024年6月1日現在、雇用者のいない個人経営の事業所を除く)も、別分類に属する病院内の健診担当者やPHR企業の社員まで網羅していない。(厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類 第1表」)(総務省・経済産業省「令和6年経済センサス‐基礎調査 第4-2表・全国」)
| 人材・業務 | 経営上の制約 | 生産性を確認する指標 |
|---|---|---|
| 医師・読影等の専門職 | 検査枠を増やしても結果確定が遅れる可能性 | 検査から判定確定までの日数、再確認率 |
| 看護職・臨床検査技師等 | 検査内容と資格・技能に応じた配置が必要 | 待ち時間、再採取、時間帯別の処理能力 |
| 保健師・管理栄養士 | 連絡不能や面談中断が支援の完了を妨げる | 対象者当たり工数、初回接続、終了確認 |
| 健診事務・顧客対応 | コースや補助条件の違いで作業が増える | 例外件数、請求訂正、顧客別の対応時間 |
上表は、分析にもとづく提案としての管理指標であり、全国平均値ではない。付加価値額と従業者数の範囲がそろう健診・PHR全体の統計がないため、他産業・海外との労働生産性の比較は、本稿では示さない。企業内では、健診費の通過額を除いた粗利益と実作業時間を対応させる方が、売上高を人数で割るより改善点を捉えやすい。
働き方では、事務職の通年配置と巡回・繁忙期の配置を分け、早朝業務や移動時間まで含めて設計する。オンライン面談を組み合わせても、対象者が参加できる時間や本人確認、記録の確保は必要であり、専門資格を不要にするものではない。女性特有の健康課題に関する問診を活用した事業者向けマニュアルの公表ももとに、相談を受ける専門職と、勤務上の配慮を行う人事担当者の役割を明確にすることが求められる。(厚生労働省「女性特有の健康課題に関する問診を活用した女性の健康管理支援実施マニュアル~事業者向け~」)
2030年に向けたシナリオ
将来を分けるのは、受診後の支援に誰が継続的に対価を払うかと、企業・保険者・医療機関の間で実用的な情報連携が進むかである。人口が増えることを前提にした一律の高成長シナリオは置かない。以下は、2026年11月時点の公表情報をもとにした分析であり、市場規模の予測ではない。
二つの軸は「受診後の支援への支払意欲」と「情報・業務連携の実装度」である。単にデータを受け渡せることではなく、勧奨後の接続状況を、必要な権限の下で確認できることを連携の到達点とする。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 分業しながら一体運営 | 支払意欲・連携ともに高い。検査機関、運営会社、専門職が共通の進捗管理で連携 | 保険者・企業が支援完了まで契約し、名簿・結果の形式と権限を整備 | 中〜高。既存顧客の業務拡張として進む可能性 |
| 法令対応中心の集約 | 支払意欲は弱いが連携は進む。予約・結果・精算の低原価化が中心 | 企業が予算を抑え、法定対応に購買を集中 | 中〜高。中小企業向けでは特に想定すべき |
| サービスは増えても分断 | 支払意欲はあるが連携が進まない。検査・相談・記録の契約が重複 | 同意、ID照合、委託範囲、地域の受診先確保が解決しない | 中。接続費用が高い地域・顧客で残る可能性 |
三つのシナリオは顧客層により同時に存在し得る。健診機関は最初のシナリオで支援先との分業を進め、二番目では稼働平準化を優先し、三番目では結果返却と紹介先管理を自社で確実に行うなど、投資を切り替える。
| 先行指標 | 確認する資料 | 判断の焦点 |
|---|---|---|
| 特定健診実施率と対象者数 | 厚生労働省の年度実施状況 | 受診率の上昇が対象人口の減少を補えるか |
| 特定保健指導実施率 | 厚生労働省の年度実施状況 | 2024年度28.9%から、2029年度の全国目標45%以上へ近づくか |
| 健康経営優良法人の認定数 | 経済産業省の年次認定発表 | 裾野の拡大が続くか。認定数を支出額とは扱わない |
| 小規模事業場向けの契約・運営状況 | 厚生労働省の施行関連公表、各社IR | 義務化対応の受注に対して人員と相談体制を確保できるか |
| PHRの連携仕様・取得可能項目 | デジタル庁のAPI文書、業界ガイドライン | 仕様公開から実際の運用負荷低下へ進むか |
確認先は以下の公表資料である。(厚生労働省「2024年度 特定健康診査・特定保健指導の実施状況」)(厚生労働省「特定健康診査等実施計画作成の手引き(第4版)」)(経済産業省「健康経営優良法人2026認定法人が決定しました!」)(佐賀労働局「労働者数50人未満の事業場にもストレスチェックの実施が義務になります」)(デジタル庁「取得情報一覧(医療保険情報取得API)」)
経営・企画部門への示唆
健診・予防医療の採算は、受診人数よりも「どの工程を契約し、どこまで完了させたか」で決まる。2024年度の特定健診実施率61.5%に対し特定保健指導は28.9%で、第4期の全国目標45%以上との差は受診後の工程に残っている(厚生労働省「2024年度 特定健康診査・特定保健指導の実施状況」、厚生労働省「特定健康診査等実施計画作成の手引き(第4版)」)。判断を含む部分は分析である。
立場別の戦略の選択肢
| 立場 | 選択肢 | 根拠となる本文のデータ | 避けたい判断 |
|---|---|---|---|
| 大手(全国運営会社、大規模な健診機関) | 健診費の取扱額で規模を追わず、管理基盤・相談・保健指導の継続契約で稼ぐ構造へ移す。相談や受診勧奨の機能は、自社の顧客契約に組み込める範囲で取得・提携する | 健診ソリューション事業の営業利益率約2.9%に対し、健康管理クラウド事業は約50.4%(ウェルネス・コミュニケーションズ「2026年3月期 決算短信」)。1,500団体以上と契約する健康相談会社の過半数株式の共同取得に合意(ベルシステム24「ウェルネス・コミュニケーションズとの共同出資によるティーペックへの資本参画」)。国保向けの通知勧奨事業を営む会社を全株取得(JMDC「2024年3月期 第3四半期決算短信」) | 取扱額の拡大を成長と見なすこと。買収先の既存契約のまま、新サービスの販売や情報連携ができると前提にすること |
| 中堅・中小(地域の健診機関) | 2027年4月の健診項目変更と協会けんぽの補助拡大を、地域の中小企業に「健診、事後措置、保健指導」を一括で提案する機会に使う。結果のデータ化と精算は全国運営会社と分担し、巡回健診で繁閑をならす | 協会けんぽは2026年度から35歳以上の被保険者の人間ドックに最高25,000円を補助し、2027年度から人間ドック等の新しい健診を被扶養者にも広げる(全国健康保険協会「令和8年度 新しい健診のお知らせ」)。健診機関の1例では、巡回一般健診が約25万人と施設内の約10万人を上回る(聖隷保健事業部「2024年度年報」) | 送客元の価格・納品形式に合わせるだけの取引。受診者数の自然増で設備増設を回収する計画 |
| 新規参入を考える企業(保険、人材、IT、海外事業者など) | 検査設備は持たず、中小企業の健康経営の運営代行や、2028年4月に義務化される小規模事業場のストレスチェックと面接指導への接続から入る。専門職の確保は提携で先に決める | 健康経営優良法人の中小規模法人部門は23,085法人で、前年の19,796法人から増えた(経済産業省「健康経営優良法人2026認定法人が決定しました!」)。特定保健指導の実施件数を前年比42.4%増の28,900件に伸ばした運営会社もある(バリューHR「2025年12月期 決算説明資料」) | 登録数を成果とみなすこと。海外の継続支援モデルの成長率を国内の採算計画に流用すること |
通説と異なる見方
第一に、「受診率の低い国保が最大の伸びしろ」とは限らない。 2024年度の特定健診実施率は、市町村国保38.8%、健保組合83.8%と差が大きい(厚生労働省「2024年度 特定健康診査・特定保健指導の実施状況」)。しかし特定保健指導の訂正後の実施率は、健保組合36.8%、市町村国保30.2%に対し、全国健康保険協会が20.5%と最も低い(厚生労働省「2024年度 特定健診・特定保健指導の実施状況の訂正について」)。協会けんぽは主に中小企業の従業員と家族が加入する保険者である(全国健康保険協会「令和8年度 新しい健診のお知らせ」)。民間事業者の未充足市場は、住民健診の掘り起こしより、事業主を通じて対象者に届く中小企業の職域の保健指導にあるとみられる。
第二に、「取扱額が大きい事業ほど強い」とはいえない。 健診の運営受託を中心とする事業は売上130.18億円で営業利益率約2.9%、健康管理クラウド事業は売上15.24億円で約50.4%である(ウェルネス・コミュニケーションズ「2026年3月期 決算短信」)。別の運営会社も、2025年12月期は売上高が前期比20.2%増えた一方、営業利益は21.0%減った(バリューHR「2025年12月期 決算短信」)。費用配賦や計上方法が異なるため水準は比べられないが、健診費を通過させる量を増やすだけでは利益は増えにくい。事業の評価は取扱額ではなく、利用料・手数料と案件別の例外処理費で行うべきと考えられる。
第三に、「生成AIの健康アドバイスは新たな課金源になる」とは限らない。 本文の事例は、健康管理システムの付帯機能、健保の加入者向けサービス、コーチによる支援と組み合わせたプログラムの一部として提供されており、AI単体の料金は示されていない(NTTテクノクロス「HM-neoに生成AIによる健康アドバイス機能を追加」、日本電気健康保険組合「AI健康トークをリリースしました!」、Omada Health「2025年第4四半期・通期決算発表」)。第4期の特定保健指導は腹囲2cm・体重2kg減の達成を評価する仕組みを導入した(厚生労働省「第4期特定健診・特定保健指導の見直しについて」)。課金の根拠はAIの機能より、専門職が担う支援の完了と記録に置く方が、保険者の評価方法と合うとみられる。
公開情報ではわからないこと
- 中小企業が受診後の支援に払う金額と決定者: 保健指導やストレスチェックの委託に払える上限と、誰が決めるかは公表されない。中小企業を従業員規模別に抽出した経営者・総務担当者へのアンケートと、2028年4月の義務化前後の追跡調査で確かめる。
- 運営受託の案件別原価: 結果の再提出、請求訂正、補助条件の例外処理の工数は決算資料に出ない。委託元の協力による業務ログの分析と、繁忙期の作業時間の計測で測る。
- 保健指導が終了に至らない理由: 連絡不能、面談の中断、AIの説明だけで止まる例の比率はわからない。中断者・未利用者へのインタビューと、保険者の協力による終了率の比較で確かめる。健康状態への効果ではなく、業務の完了率として測る。
- 提携・買収で引き継げるもの: 健康相談や受診勧奨の事業を取得する場合、顧客契約の承継条件、医師・看護師等の残留、本人同意の範囲が価値を左右する。基本合意後の契約書の精査、売り手の同意を得た主要顧客への聞き取り、専門職との面談で確かめる。
- 海外の継続支援モデルの受容性: 米国の雇用主・保険者経由のプログラムに日本の健保・企業が払う意思と条件は不明である。健保の保健事業担当者と海外事業者の本社への聞き取りで確かめる。
出典
統計は元表、企業業績は決算原本、制度は所管機関の公表資料を採用した。以下は本文で使用した資料であり、日付不明のページは確認日を記載した。
- 矢野経済研究所「健診・人間ドック市場に関する調査を実施(2025年)」(2025年12月10日)
- 厚生労働省「2024年度 特定健康診査・特定保健指導の実施状況」(2026年10月29日訂正版)
- 厚生労働省「2024年度 特定健診・特定保健指導の実施状況の訂正について」(2026年10月29日)
- ベルシステム24「ウェルネス・コミュニケーションズとの共同出資によるティーペックへの資本参画」(2026年10月27日)
- 全国健康保険協会「令和8年度 新しい健診のお知らせ」(公表日記載なし、2026年11月14日確認)
- 厚生労働省「職場の健康診断実施強化月間」協力依頼・添付リーフレット(2026年8月21日付協力依頼、添付リーフレット2026年4月版)
- 佐賀労働局「労働者数50人未満の事業場にもストレスチェックの実施が義務になります」(2026年9月30日)
- 総務省・経済産業省「令和6年経済センサス‐基礎調査 第4-2表・全国」(2024年6月1日現在)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 第9-2表・全国」(2023年6月27日)
- 総務省「日本標準産業分類・細分類8429 その他の健康相談施設」(2023年7月改定、2026年11月14日確認)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類 第1表」(2026年3月24日)
- JMDC「2026年3月期 通期決算説明資料」(2026年5月8日)
- ウェルネス・コミュニケーションズ「2026年3月期 決算短信」(2026年5月14日)
- バリューHR「2025年12月期 決算短信」(2026年2月12日)
- 経済産業省「健康経営優良法人2026認定法人が決定しました!」(2026年3月9日)
- WellSpan Health「Hippocratic AIとの提携拡大」(2026年7月30日)
- Vitestro「AlettaのFDA De Novo認可取得」(2026年8月20日)
- 米国FDA「FDA Authorizes First-Of-Its-Kind Robotic Blood Draw Device」(2026年8月19日)
- 日本電気健康保険組合「AI健康トークをリリースしました!」(公表日記載なし、2026年11月14日確認)
- Omada Health「2025年第4四半期・通期決算発表」(2026年3月5日)
- NTTテクノクロス「HM-neoに生成AIによる健康アドバイス機能を追加」(2026年10月15日)
- 総務省・厚生労働省・経済産業省「PHRサービス提供者による健診等情報の取扱いに関する基本的指針」(2025年4月30日改定)
- 国立がん研究センター「がん検診について」(公表日記載なし、2026年11月14日確認)
- バリューHR「2025年12月期 決算説明資料」(2026年2月12日)
- 聖隷保健事業部「2024年度年報」(公表日記載なし、2026年11月14日確認)
- JMDC「2027年3月期 第2四半期決算短信」(2026年11月5日)
- エムティーアイ「PHRサービスに関する基本的指針への対応」(2025年7月14日掲載資料)
- JMDC「2024年3月期 第3四半期決算短信」(2024年2月2日)
- 美年大健康産業控股「2025年度監査報告書」(2026年4月28日)
- 美年大健康産業控股「2026年半年度報告摘要」(2026年8月31日)
- Omada Health「2025年 Form 10-K」(2026年3月6日)
- Teladoc Health「2025年第4四半期・通期決算発表」(2026年2月25日)
- はなさく生命「ベストドクターズ・サービス」(2026年8月現在の内容、2026年11月14日確認)
- Nuffield Health「2025 Annual Report」(2026年公表)
- Quest Diagnostics「2025年第4四半期・通期決算発表」(米国SEC提出版)(2026年2月10日)
- NHS Health Check「NHS Health Check Online Overview」(公表日記載なし、2026年11月14日確認)
- 米国NIDDK「Diabetes Prevention Program」(2021年8月最終レビュー)
- DYM「ベトナムのクリニック事業」(公表日記載なし、2026年11月14日確認)
- 厚生労働省「事業場における労働者の健康保持増進のための指針」(2026年10月19日改正、指針公示第13号)
- PHR普及推進協議会「PHRサービス提供に関わるガイドライン第4.1版の公表」(2026年9月3日)
- 厚生労働省「第4期特定健診・特定保健指導の見直しについて」(2023年8月3〜4日)
- 厚生労働省「特定健康診査等実施計画作成の手引き(第4版)」(2023年3月)
- 欧州委員会「European Health Data Space Regulation」(2025年3月26日発効、2026年11月14日確認)
- 個人情報保護委員会「雇用管理分野における健康情報の取扱いの留意事項」(現行掲載版、2026年11月14日確認)
- 厚生労働省「医療広告等ガイドライン」(2026年3月30日最終改正)
- 厚生労働省「女性特有の健康課題に関する問診を活用した女性の健康管理支援実施マニュアル~事業者向け~」(資料末尾の日付2026年1月19日)
- デジタル庁「取得情報一覧(医療保険情報取得API)」(2026年10月1日更新)
