エグゼクティブサマリー
病院業界は、公定価格で地域の入院・救急機能を維持しながら、人件費上昇と機能再編への対応を迫られる社会インフラ産業である。2026年11月14日時点では、報酬改定後の収支改善の兆しと、病床・人材・更新投資の構造問題を分けて判断する局面にある。
要点
- 市場拡大と経営難が並存する。 2025年度の医科病院の概算医療費は26.5兆円、前年度比+2.4%である。一方、3病院団体調査の年度比較対象804病院では医業赤字割合が75.1%であった。市場総額と回答病院の決算は母集団が異なり、支払額増が利益回復を保証しない。(厚労省「2025年度医療費の動向」)(3病院団体「2026年度経営調査中間報告」)
- 競争の単位は地域と機能である。 病院は2026年8月末概数で7,941施設。2025年年次統計では200床未満が70.5%を占める(計算)。全国シェア拡大より、専門職の確保、救急受入、退院先との接続が重要で、再編には法人統合以外の連携もある。(厚労省「医療施設動態調査・2026年8月」)(厚労省「2025年医療施設調査」)
- 2026年改定は回復の機会だが、一律増収ではない。 本体+3.09%は2026・2027年度の2年度平均である。2027年4月施行の新たな地域医療構想を見据え、自院の患者像と担う機能を再確認する。(厚労省「2026年度診療報酬改定概要」)(厚労省「医療法等改正法の公布通知」)
- 海外比較では治療場所と固定費の組合せを見る。 米国企業の外来手術、欧州の病院網、アジアの多国展開は異なるモデルである。日本への応用は利益率の模倣より、入院から退院後までの運営・原価管理にある。(Tenet「2025年決算」)(Fresenius「2025年年次報告」)(IHH「2025年決算」)
- AIは文書作成と搬送等から実装が進む。 国内では退院サマリ作成支援、自律搬送の導入事例がある。短縮時間を全人件費に掛けず、残業減・受入能力・職員定着に結び付くかを検証する。(富士通Japan「名古屋医療センター導入」)(パナソニック「HOSPI」)
経営・企画部門への示唆
- 大手・基幹病院は、手術・救急を拠点に集めつつ、回復期・在宅の受け皿を自グループか連携先で確保する。2025年度の医療費は大学病院+6.9%、法人病院+1.3%と伸びに差があり、改定も集積を評価する方向にある。
- 中堅・中小病院は、高齢者救急への特化、病棟転換、連携推進法人、承継を比べる。療養型病院でも赤字割合は44.1%に上がっており、類型の平均利益率ではなく、地域で代わりのない機能と採用できる人員で選ぶ。
- 新規参入を考える企業は、病院の開設・買収ではなく、搬送・文書・病床管理の運用受託や建替え・承継の資金支援から入る。医療法人は配当ができないため、運用費の負担者と効果の測り方を契約前に決める。
業界データまとめ
病院市場は金額では拡大しているが、施設・病床の減少と収益圧迫が同時に進んでいる。市場規模は病院に支払われた医療費、収益性は回答病院の決算で測り、両者を同一の母集団として扱わない。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内の医科病院の概算医療費26.5兆円。入院・入院外計、医療保険・公費負担医療(患者負担を含む)。歯科、全額自費、労災等を除き、病院の総売上高とは異なる | 2025年度(概算) | 厚生労働省「令和7年度 医療費の動向」表6-1・6-2 |
| 市場の伸び | 医科病院の概算医療費、前年度比+2.4%。公表伸び率であり、丸められた金額からの再計算ではない | 2025年度(概算) | 厚生労働省「令和7年度 医療費の動向」表6-1・6-2 |
| 事業者数 | 国内の病院7,941施設。開設許可等の異動を把握する医療施設動態調査の施設数であり、法人・企業数ではない | 2026年8月末(概数) | 厚生労働省「医療施設動態調査(2026年8月末概数)」 |
| 従業者数 | 国内・民営事業所の小分類「831 病院」2,139,481人(7,353事業所)。国・地方公共団体が開設する病院を含まず、常勤換算値でもない。雇用者のいない個人経営の事業所を除く | 2024年6月1日 | 総務省・経済産業省「令和6年経済センサス‐基礎調査」甲調査 第4-2表(表番号4-2-1・全国) |
| 平均年収 | 535.97万円(計算)。中分類「医療業」、民営、一般労働者、男女計、学歴計、企業規模計10人以上。月額381.3千円×12+年間賞与等784.1千円。診療所等を含み、病院単独ではない | 2025年調査。月額は2025年6月、賞与等は原則2024年1〜12月 | 厚生労働省「2025年賃金構造基本統計調査」一般労働者・産業中分類第1表(P83医療業) |
| 病院病床数 | 国内1,440,637床。精神・感染症・結核・療養・一般病床の合計 | 2026年8月末(概数) | 厚生労働省「医療施設動態調査(2026年8月末概数)」 |
| 病床利用率 | 国内の病院全病床77.9%、一般病床74.7%。前年比は各+0.9ポイント、+1.4ポイント | 2025年 | 厚生労働省「2025年病院報告」結果の概要 |
| 平均在院日数 | 国内の病院全病床25.1日、一般病床15.3日。前年比は各−0.5日、−0.2日 | 2025年 | 厚生労働省「2025年病院報告」結果の概要 |
| 医業利益が赤字の病院割合 | 75.1%。3病院団体の年度比較対象804病院における割合であり、全国全病院の推計ではない | 2025年度決算、2026年度調査中間報告 | 日本病院会・全日本病院協会・日本医療法人協会「2026年度病院経営定期調査 中間報告」 |
施設・病床の直近値は月次概数、内訳比較は2025年年報であり、時点が異なる。賃金は職種別の待遇や法定福利費込み人件費ではない。任意の4項目は、比較可能な値を確認した資料では確定できないため、本稿では示さない。
AI・フィジカルAIの影響と経営の打ち手
病院では文書作成を担う生成AIと、病床・検査枠の運営支援が先行する。フィジカルAIは薬剤・検体搬送で実用化しているが、患者の状態判断や身体介助とは成熟度が異なる。経営効果は短縮時間が残業減、受入能力、職員定着に結び付くかで評価する。
工程別の影響
本稿のバリューチェーンは、①受診・紹介受付、②診断・治療計画、③入院・治療・看護、④検査・薬剤・物品供給、⑤退院・地域連携、⑥請求・経営管理である。「時期」は2026年11月を起点とした、公開情報からの分析にもとづく普及見通し、「段階」は個別業務の評価である。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 受診・紹介受付 | 紹介状から初診カルテ案を作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 九州がんセンター:Ubie「九州がんセンター導入事例」 |
| 診断・治療計画 | CT検査の予約から実施・読影までの業務を可視化し、改善行動を提案。診断自体の自動化とは別 | データ・IoT | 実用(導入事例あり) | 2年以内 | 信州大学医学部附属病院で2024年9月から本格稼働:信州大学医学部医療データサイエンス講座「PEACEプロジェクト」 |
| 入院・治療・看護 | 空床、重症度、看護負荷を共有した入院調整 | データ・IoT | 実用(導入事例あり) | 2年以内 | 神戸市立医療センター中央市民病院等:神戸中央市民病院「救急受入改善」 |
| 検査・薬剤・物品供給 | 人が往復していた薬剤・検体等の院内搬送 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | パナソニック「HOSPI」、Diligent Robotics「Moxi 2.0展開開始」 |
| 退院・地域連携 | 電子カルテから退院サマリ案を作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 名古屋医療センター:富士通Japan「名古屋医療センター導入」 |
| 請求・経営管理 | 診療記録を用いたDPCコーディング支援 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 九州大学病院の活用事例:Ubie「九州大学病院のDPC活用事例」 |
業務はどう変わるか
第一は、文書を一から作る仕事から、根拠を確認して承認する仕事への移行である。 富士通Japanは、名古屋医療センターで2025年10月31日から退院サマリ作成支援の本格運用を始めた。試験導入時の作成時間は患者1人当たり平均28分から8分へ短縮したとするが、提供企業の公表値であり、他科・他院への再現性は別途検証が必要である。(富士通Japan「名古屋医療センター導入」)
原記録、時系列、薬剤・アレルギー等の照合は人が担う。短縮時間を人員削減額に直結させず、未完成サマリの滞留、時間外作成、退院先への送付遅延が減るかを測定する。
第二は、看護記録の要約と、看護判断を切り分けることである。 恵寿総合病院の検証では、退院時看護サマリーの作成時間が平均42.5%短縮したとUbieが公表している。提供企業の公表値であり、病院全体の看護時間が同率で減ったわけではない。個別病院での有用性検証として読む。(Ubie「恵寿総合病院の看護サマリー検証」)
変化後も、服薬変更理由、移動能力、家族の支援条件を、受け手に応じて整理する仕事が残る。医師用と看護用の様式を単純統合すると、必要な観察事項が欠けるおそれがある。
第三は、病床管理を電話の連続から、共通画面を使った調整へ変えることである。 GEヘルスケア〈GE HealthCare〉と神戸中央市民病院は、病床データ等を可視化した救急受入の改善を公表している。これはデータ統合・予測等を組み合わせた運営支援であり、生成AIによる自律的な診療判断ではない。既に導入事例がある一方、受入決定の責任を誰が持つかは、病院側で定めておくことが前提となる。(神戸中央市民病院「救急受入改善」)
空床でも隔離・診療科・夜勤等の条件が合わなければ受け入れられない。受入拒否の理由と解消時刻を共有し、稼働率に加え救急の待機、手術延期、看護師の時間外勤務を測定する。
第四は、搬送作業を人から機械へ移し、例外対応を人に集約することである。 パナソニックのHOSPIは病院向けの自律搬送として国内導入例があり、米国のディリジェント・ロボティクス〈Diligent Robotics〉は2026年8月にMoxi 2.0の米国医療機関向け展開開始を公表した。いずれも実用段階の搬送事例であり、看護師の臨床的な観察・判断を置き換える事例ではない。(パナソニック「HOSPI」)(Diligent Robotics「Moxi 2.0展開開始」)
費用は搬送経路単位で評価する。エレベーター、防火扉、夜間通行、受取認証、感染区域、故障時の代替搬送を設計し、改修・保守費込みで採算が合う病院から普及するとみられる。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| Ubie | 日本 | ユビー生成AI、ユビーDPCサポーター | 文書作成・DPCコーディング支援 | 展開済み。九州大学病院等の活用事例:Ubie「九州大学病院のDPC活用事例」 |
| 富士通Japan | 日本 | 医療文章作成支援サービス | 電子カルテから退院サマリ案を生成 | 展開済み。名古屋医療センターで本格運用:富士通Japan「名古屋医療センター導入」 |
| GEヘルスケア | 米国 | Command Center | 病床・検査枠・患者フローの運営支援 | 展開済み。神戸中央市民病院の稼働事例:神戸中央市民病院「救急受入改善」 |
| パナソニック | 日本 | HOSPI | 薬剤・検体等の自律搬送 | 展開済み。国内外の11病院で導入(2022年3月現在の公表値):パナソニック「HOSPI」 |
| ディリジェント・ロボティクス | 米国 | Moxi、Moxi 2.0 | 米国病院内の物品搬送・移動操作 | 未展開。確認した公式公表の対象は米国で、日本導入の公表は確認できない:Diligent Robotics「Moxi 2.0展開開始」 |
「未展開」は国内導入の公表を確認できないという意味である。
人材・収益・競争への影響
上記事例からは、転記・定型要約・搬送の作業量が減り、医師事務作業補助者等の仕事が照合・調整・例外処理へ移るとみられる。職種全体の消滅ではなく、診療情報管理、病棟横断の調整、機器保守、医療安全を担う役割の比重が増す。
公定価格下での効率化は、必要な配置を維持した残業減、患者受入、定着に価値がある。供給企業の競争力にはモデル性能だけでなく、電子カルテ接続、承認手順、復旧支援が含まれる。
医療情報には、用途・アクセス権限・委託先の管理が欠かせない。2026年6月の安全管理ガイドライン第7.0版に沿い、外部送信、二次利用、保存期間、監査ログ、障害対応を明確にする。診断・治療目的を持つソフトウェアについては、一般の文書支援とは別に医療機器該当性等の確認が必要である。(厚労省「安全管理ガイドライン第7.0版」)(厚労省「プログラムの医療機器該当性」)
経営者が実施すべき対策
以下は、公表事例をもとにした分析にもとづく提案であり、個別病院の投資効果を保証するものではない。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 退院サマリの多い診療科で下書き・承認を分離して導入 | 共通 | 直ちに〜1年 | 文書滞留、時間外作成の減少 | 原記録への参照、必須項目、医師承認の記録 |
| 高 | 救急受入を断った理由と空床・夜勤配置を同時記録 | 共通 | 1年以内 | 受入能力の制約の特定 | 病床管理者の権限、負荷の共通定義 |
| 高 | 委託先の情報利用と障害責任を契約に明記 | 共通 | 導入前 | 情報漏えい・業務停止リスクの低減 | 第7.0版対応、接続範囲と復旧手順 |
| 中 | 薬剤部・検査部から病棟への搬送を経路単位で測定 | 大手 | 1〜2年 | 自律搬送の採算性を判断 | 日中・夜間の回数、待ち時間、設備接続費 |
| 中 | 共同利用可能な文書様式・運用評価を病院間で整備 | 中堅・中小 | 1〜2年 | 初期設計・評価負担の軽減 | 各法人の管理責任、データ分離、共同契約 |
| 中 | 請求支援は算定根拠の照合と人の確定を必須にする | 共通 | 実証開始時 | 請求漏れ・確認工数の低減 | 診療録との一致、過剰算定を防ぐ監査 |
| 高 | 短縮時間の使途を残業・受入・教育に分けて追跡 | 共通 | 導入前後 | 効果の二重計上を防止 | 部門別の実績、追加費用、質指標の同時計測 |
失敗例は、文書の短縮率を全人件費に掛けること、受取作業を改善せず搬送機を増やすこと、確認作業で総負担を増やすことである。同じ対象業務で、修正時間と運用費を差し引いて評価する。
業界の定義と市場構造
病院業界は、入院機能と専門職の常時配置を組み合わせる地域サービスである。全国の医療費総額を市場規模とすると診療所・歯科・薬局等を混在させるため、本稿では病院への支払額と病院施設の構造を分けて示す。
対象範囲と分類
医療法上の病院は、20人以上の患者を入院させる施設を備える医療機関である。本稿は一般・精神科病院、急性期・回復期・慢性期の病院経営を含み、診療所、歯科診療所、調剤薬局、介護施設、訪問看護の単独事業は含めない。国民医療費の財源構成等は医療制度総論に譲り、病院の資源配置と採算に焦点を置く。(厚労省「医療法」)
「一般病院」と「一般病床」は同義ではなく、病床機能報告の急性期等とも分類軸が異なる。福祉医療機構(WAM)の経営分析も病床割合等で類型を区分するため、収益性を全国の同名分類へそのまま当てはめられない。(厚労省「2025年医療施設調査」)(WAM「2024年度病院経営状況」)
| 切り口 | 公開データによる内訳・推移 | 経営上の読み方 |
|---|---|---|
| 支払先別市場 | 医科病院の概算医療費は2021年度24.0兆円、2023年度25.4兆円、2025年度26.5兆円 | 金額の拡大が患者数増を意味するわけではない。厚労省「2025年度医療費の動向」 |
| 2025年度の経営主体別医療費 | 大学病院3.96兆円、公的病院9.61兆円、法人病院12.86兆円、個人病院0.07兆円 | 同統計独自の分類であり、医療施設調査の開設者区分とは完全には一致しない。厚労省「2025年度医療費の動向」 |
| 開設者別施設数 | 2025年10月1日、医療法人5,585施設・69.8%、公的医療機関1,175施設・14.7% | 医療法人主体の分散構造である。厚労省「2025年医療施設調査」 |
| 病床の内訳 | 同日、一般868,807床、精神311,579床、療養264,656床。総病床1,450,322床 | 残りは感染症・結核病床。病床種別ごとに患者像と配置要件が違う。厚労省「2025年医療施設調査」 |
市場金額の中で「公的病院」の区分には国等が含まれるが、医療施設調査では国と公的医療機関は別掲される。したがって、上表の金額を同名の施設数で割って単価を作ることはしない。
過去5年に起きた変化
2021年度以降の医療費回復は、受診行動の変化、診療内容、報酬・薬剤等の単価が重なった結果である。一方、2025年の病院数は8,001施設で前年より59施設減り、2026年8月末概数では7,941施設となった。異なる時点・集計段階の値ではあるが、施設数の増加によって市場が拡大している構造ではない。(厚労省「2025年度医療費の動向」)(厚労省「2025年医療施設調査」)(厚労省「医療施設動態調査・2026年8月」)
供給側では、コロナ関連補助金の縮小と人件費・物価上昇が損益に作用した。福祉医療機構の分析は、医業収支と補助金等を含む経常収支の開き、および補助金縮小後の悪化を示している。2026年の報酬改定で改善の兆しはあるものの、赤字の原因を「患者が戻らない」だけに集約するのは不十分である。(WAM「2024年度病院経営状況」)(3病院団体「2026年度経営調査中間報告」)
顧客と需要の特性
病院の需要は患者が発生させるが、受診先の選択には紹介元、救急搬送、家族、介護施設が関わり、主な支払条件は制度が決める。経営上は人口総数より、どの患者を、どの時間帯に、どこから受け入れ、どこへ退院させるかが重要である。
| 顧客・関係者 | 選択を左右する条件 | 病院側が確認すべき事項 |
|---|---|---|
| 救急患者・救急隊 | 時間距離、受入可否、必要な専門治療 | 断った理由、夜間の検査・手術体制、搬送先の代替性 |
| 紹介患者・診療所 | 専門性、予約の取りやすさ、返書と逆紹介 | 紹介から診療までの日数、紹介目的と実際の提供機能 |
| 高齢者・家族・介護施設 | 複数疾患への対応、退院後の生活、再入院時の連絡先 | 家族の介護力、移動手段、受入先の医療処置対応 |
| 予定手術・専門治療の患者 | 治療選択の説明、待機期間、通院負担 | 症例別待機時間、説明の理解、術後フォローの継続 |
| 健診を委託する企業・保険者 | 受診枠、精度管理、結果返却、再検査との接続 | 契約更新時期、繁忙期、個人情報の取扱範囲 |
上表は、患者フローをもとにした分析である。地域医療構想も高齢者救急や在宅との連携を重視しており、生活に戻すまでの経路設計が重要になる。(厚労省「2040年に向けた地域医療構想」)
価格感応度も領域で異なる。保険診療では患者の選択だけで病院が単価を自由に変えられないが、差額室料、交通費、家族の付添い負担は受療先の選択に作用し得る。継続治療の病院変更には、診療情報の移転、主治医との関係、通院経路の変更が伴うため、通常の小売サービスより切替負担が大きいとみられる。
高齢化の影響は全国均一ではない。人口減少地域では高齢患者の絶対数も先に減少し得る一方、大都市圏では高齢者救急と退院支援の需要が残る。病院が商圏を定義するときは市町村人口だけでなく、構想区域をまたぐ患者流出入と介護施設の受入能力を照合する。(厚労省「2040年に向けた地域医療構想」)(厚労省「2025年度病床機能報告」)
病院を営業先とする企業には、利用者と購入決定者の分離が重要である。医療機器は診療科の要望から医療安全・購買・経営会議へ、情報システムは情報部門に加えて医療安全・看護・事務部門へと審査が広がる。これは病院ごとに異なる購買過程であり、初回商談で予算責任者、採用条件、保守体制、公募・入札の有無を確かめる。
季節性は救急、予定入院、健診に分けて把握し、月次比較では稼働日数と症例構成を調整する。需要の景気感応度が小さくても、建設・委託費や患者の家計の影響は受ける。
バリューチェーンと収益構造
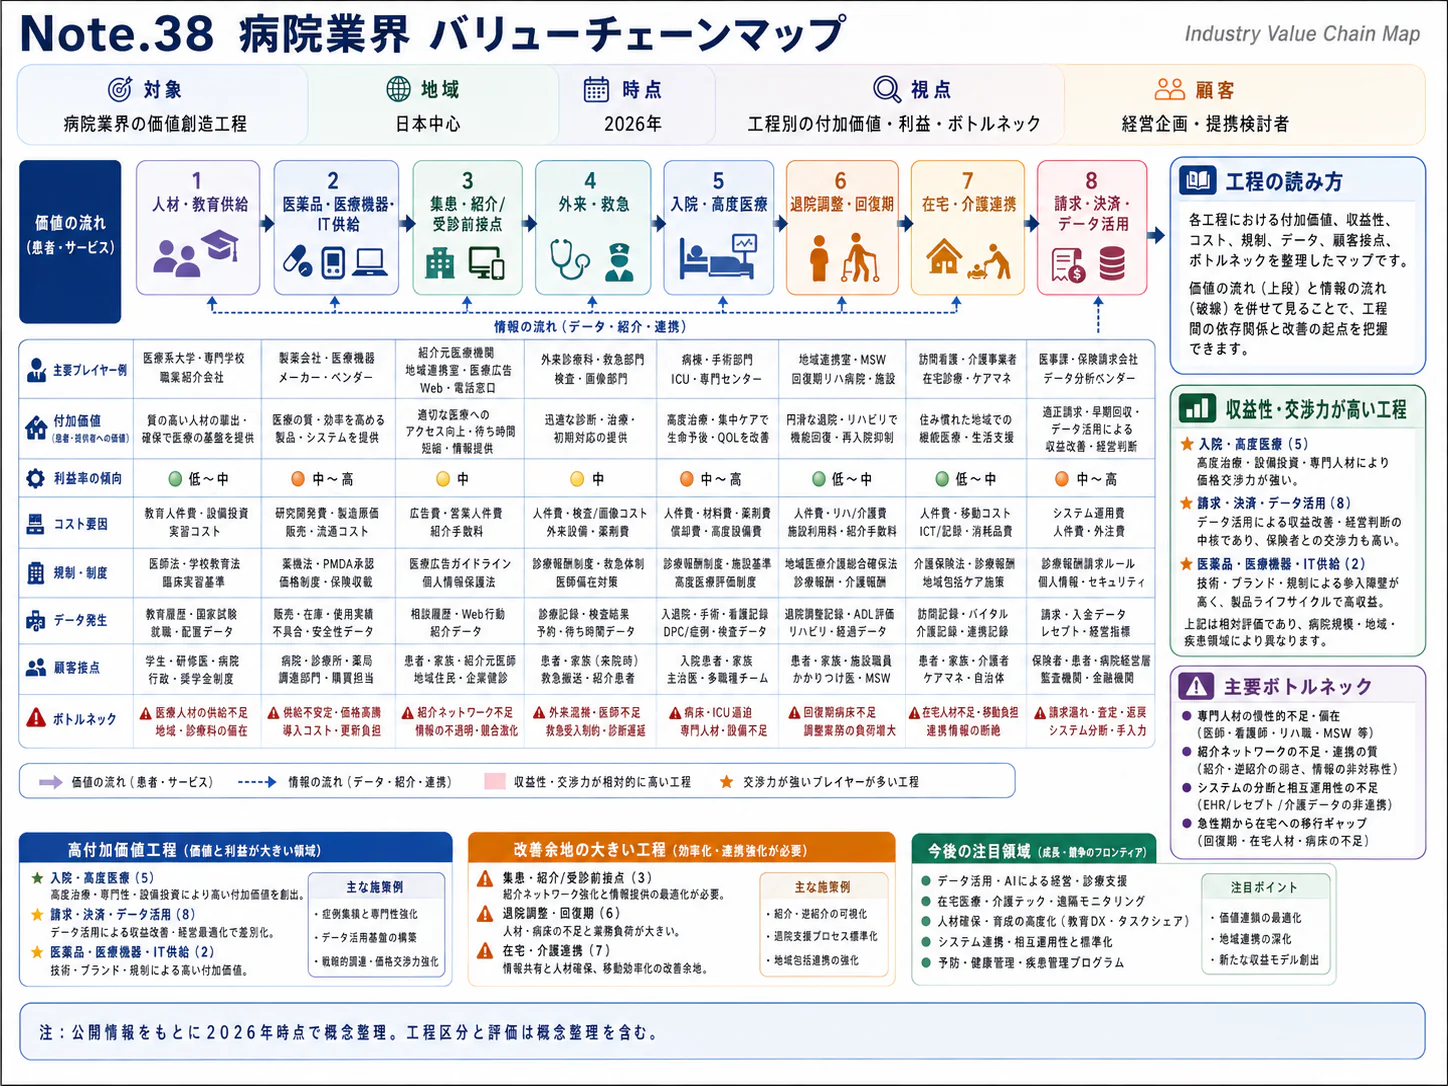
病院の利益は高単価の診療を増やすだけでは改善しない。需要に応じた職員・病床・手術室と退院先の確保が重要である。医業利益、補助金等を含む経常利益、設備投資後の資金繰りを分けて評価する。
工程と付加価値
| 工程 | 担い手・役割 | 付加価値と採算上の論点 |
|---|---|---|
| 受診・紹介受付 | 地域の診療所、救急隊、病院の地域連携室 | 診療可能な患者を迅速に受け入れる。紹介件数だけでなく受入不能の原因を把握 |
| 診断・治療計画 | 医師、検査部門、薬剤師等 | 必要な検査と治療方針を決める。検査待ちで治療開始が遅れると病床を長く占有 |
| 入院・治療・看護 | 急性期拠点、地域の一般・専門病院 | 安全な治療と24時間の配置を維持。症例構成と施設基準に必要な費用が決まる |
| 検査・薬剤・物品供給 | 院内部門、医薬品卸、医療材料・給食・物流事業者 | 欠品・廃棄を抑え、診療を止めない。価格以外に緊急供給と代替品対応が重要 |
| 退院・地域連携 | 看護師、医療ソーシャルワーカー、回復期病院、在宅・介護事業者 | 適切な療養先への移行。退院調整の遅れが新規入院の受入を制約 |
| 請求・経営管理 | 医事、診療情報管理、経理、法人本部 | 記録に基づく適正請求と入金管理。査定・返戻、施設基準、資金繰りを監視 |
工程別利益率を全国共通で比較できる公表資料は確認できない。DPC対象入院は診断群分類に基づく包括部分と出来高部分を組み合わせ、高収入の手術等にも材料費・専門職配置が伴う。(名古屋医療センター「DPC」)
赤字率と赤字額は別々に読む
3病院団体調査では、年度比較対象804病院の2025年度医業赤字割合は75.1%、経常赤字割合は56.8%であった。医業赤字割合は前年度76.7%から低下した一方、100床当たり医業損益はマイナス2億2,565万円からマイナス2億4,028万円に悪化した。赤字病院の「割合」の低下だけで経営全体の回復とは判断できない。(3病院団体「2026年度経営調査中間報告」)
同調査の月次比較対象713病院では、2026年6月の医業赤字割合は55.4%で、前年同月72.1%から改善している。ただし、これは改定直後の単月比較であり、年度比較とは対象病院も異なる。改定の純粋な効果や年度黒字化を確定した数値ではないため、その後の賃上げ・費用増まで追跡する。(3病院団体「2026年度経営調査中間報告」)
別の母集団である福祉医療機構の2024年度分析では、一般病院の医業利益率はマイナス1.9%、療養型病院はプラス1.0%、精神科病院はマイナス2.5%である。この差は病床機能や人員・材料構成の違いを反映し、特定類型に転換すれば同じ利益率を得られることを意味しない。比較には、同じ機能・規模・地域の病院を選ぶ。(WAM「2024年度病院経営状況」)(WAM「2024年度病院経営参考指標」)
原価と資金繰り
福祉医療機構の一般病院参考指標では、2024年度の医業収益に対する人件費率は53.2%、材料費率21.8%、経費率20.1%、減価償却費率5.0%である。これらは「全費用に占める比率」ではなく、医業収益を分母にした指標である。人件費と材料費だけで収益の大きな部分を使うため、少額の単価上昇でも利益への影響が大きい。(WAM「2024年度病院経営参考指標」)
価格転嫁は診療報酬改定を通じて行われる部分が大きく、一般企業のように顧客ごとに保険診療価格を変更できない。2026年度改定は物価・賃金への対応を含むが、病棟機能や届出、算定内容によって増収幅が変わる。経営計画では、改定率を総収益に一律に掛けず、診療行為・病棟単位で再計算する。(厚労省「2026年度診療報酬改定概要」)
調達面では、専用機器の消耗品、保守契約、承認された代替品の有無が切替費用を生む。海外依存度を病院全体で表す統一数値は確認できないため、設備・材料ごとに供給元、在庫日数、代替手順を確認する。共同購買も、単価引下げと引換えに緊急納品や臨床上の選択肢を失わないように設計する。
医業利益の改善だけでは元本返済や建替え支出を賄えない。補助金を除く継続収支、更新の先送り、手元資金、債務・未収金を点検し、黒字化と更新資金の調達を接続する。
競争環境
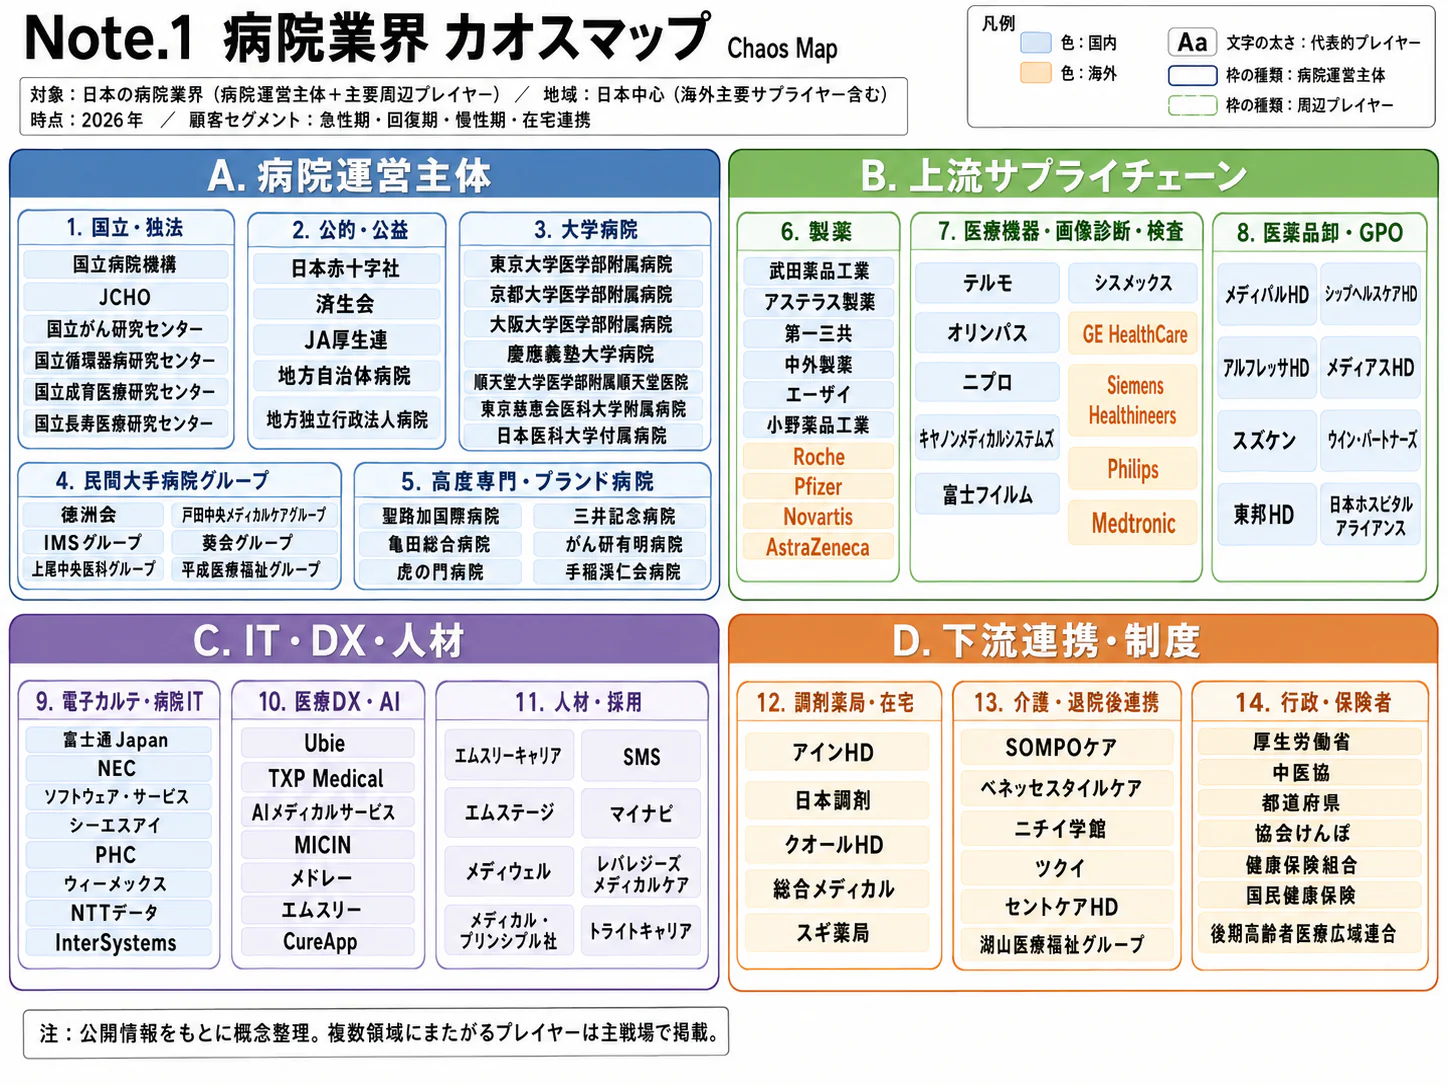
日本の病院は全国単位では分散しているが、患者と専門職の獲得競争は地域・診療機能ごとに起きる。再編の価値は病院数の拡大より、救急・手術の集約と、回復・療養・在宅への接続にある。法人の統合、共同経営、病院建物の集約、業務提携を区別して評価する。
全国シェアより地域で代替できるか
2025年医療施設調査の病床規模別施設数を合計すると、200床未満は5,638施設、全8,001施設の70.5%である(計算)。小規模施設が多数を占めるが、同一グループが複数の法人・病院を持つため、施設数から経営主体の集中度は算出できない。比較可能な全国病院売上高の上位集中率も確認できない。(厚労省「2025年医療施設調査」)
競争単位は夜間救急、特定手術、精神科、回復期等の機能別に設定する。大学・公的拠点、広域民間、地域密着、専門病院では役割と費用が違い、救急・教育・不採算医療の負担を調整して比較する。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存病院間の競争 | 強 | 患者だけでなく夜勤可能な職員・専門医が競争対象。人材不足を訴える病院が多い。WAM「2025年度病院人材確保調査」 | 強まる |
| 新規参入の脅威 | 弱 | 開設許可、病床規制、人員・設備と地域調整が必要。単純な出店モデルではない。厚労省「医療法」 | 変わらない |
| 買い手の交渉力 | 強 | 患者個人の値引交渉は弱いが、保険診療の支払価格・要件は制度が規定する。厚労省「2026年度診療報酬改定概要」 | 変わらない |
| 供給者の交渉力 | 強 | 専門職不足に加え、機器・材料・保守の代替可能性が制約。人材・原価指標が圧迫を示す。WAM「2025年度病院人材確保調査」、WAM「2024年度病院経営参考指標」 | 強まる |
| 代替サービスの脅威 | 中 | 在宅・外来で対応できる領域は移行し得るが、重症救急・入院治療を全面代替できない。厚労省「2040年に向けた地域医療構想」 | 強まる |
強さと方向は、公開情報からの分析である。人口減少地域では競合の退出と需要・人材の減少が重なり、残存病院の利益が増えるとは限らない。
国内主要運営主体の比較
| 運営主体 | 公表規模・時点 | 機能・戦略の特徴 | 経営分析の着眼点 |
|---|---|---|---|
| 国立病院機構(NHO) | 139病院。公式概要2026年6月17日更新 | 全国ネットワークによる診療、研究、教育研修 | 全国基盤と地域ごとの役割・経営を分けて評価。NHO「国立病院機構の概要」 |
| 徳洲会グループ | 92病院、うち救急指定80病院。2026年8月 | 救急受入を軸とする広域ネットワーク | 夜間・緊急需要に対応する配置と投資の持続性。徳洲会「救急指定病院」 |
| IMSグループ | 36病院。介護等を含む全施設は136、2026年10月 | 病院・介護等の複数機能を展開 | 施設間の患者移行と職員育成。全施設数を病院数と混同しない。IMS「愛し愛されるIMS」 |
| 地域医療機能推進機構(JCHO) | 57病院。理事長挨拶(2024年4月1日付、2026年11月14日確認) | 地域医療、介護・健診等との連携 | 生活圏での機能接続と地域ごとの需要対応。JCHO「理事長挨拶」 |
各主体の公表基準日は異なり、売上高順位ではない。
直近3年の再編と参入
2024年3月1日に開院した済生会新潟県央基幹病院は400床で、燕労災病院と厚生連三条総合病院の統合を基礎に、県央地域の急性期機能を集約した事例である。周辺病院との役割分担を伴う再編であり、関係するすべての病院を同時に閉じた事例ではない。病院単体の移転計画より、地域全体でどの機能をどこに残すかが先行する。(新潟県「県央基幹病院」)
NHOでは2026年3月26日、栃木医療センターと栃木県立病院の再編統合に向けた基本合意が結ばれた。これは統合完了ではなく、将来の機能・運営体制を具体化する段階の事例である。新病院の開設決定、基本合意、検討開始を同じ「M&A実績」として数えてはならない。(NHO「栃木の再編統合基本合意」)
一方、地域医療連携推進法人は2026年7月1日現在66法人である。法人格を維持した連携を可能にする制度であり、共同調達、人材交流、診療機能の分担などを検討できる。認定法人の増加は連携の選択肢の広がりを示すが、病院所有権の移転件数ではない。(厚労省「地域医療連携推進法人制度」)
異業種企業が検討しやすいのは、設備、建物、給食、調達・経営支援等を通じた関与である。ただし医療法人には剰余金配当の禁止があり、一般の株式会社を買収する発想をそのまま持ち込めない。2026年には一般社団法人が開設する医療機関の非営利性に関する資料も公表されており、関連会社への委託・賃貸等は診療側の利益を不当に流出させない取引条件と統治が必要になる。(厚労省「医療法」)(厚労省「一般社団法人の非営利性」)
公表機能からみた成功条件は、徳洲会のような救急受入体制、IMS・JCHOのような療養段階の接続、NHOのような教育・診療の共通基盤、再編後の患者アクセスの確保の四点である。これは各グループの収益優位を実証した評価ではない。
海外の動向と主要企業
海外から学ぶべき点は、病院の大きさではなく、入院・外来・退院後の機能をどの単位で運営し、収益と品質を管理するかである。日本とは支払制度と法人制度が異なるため、米国上場病院会社の利益率を国内病院の目標値として移植できない。直接参入よりも運営手法、調達、共同投資を通じた影響が大きいとみられる。
市場と制度がつくる競争単位
米国CMSによれば、2024年の病院支出は1兆6,347億米ドル、前年比8.9%増である。これは米国内の病院支出であり、世界市場でも上場病院会社の売上合計でもない。日本の概算医療費とは制度・対象範囲が異なるため、為替換算して両国の市場比率を計算しない。(CMS「国民医療支出ファクトシート」)
人口当たり病床数を国際比較する場合も、療養・精神等を含む病床の構成と在院期間が国ごとに違うため、病床数の差をそのまま供給余力の差と読まない。
米国では病院に加えて外来手術や行動医療を束ねる企業、ドイツ・スペインでは地域病院網を運営する企業、アジアでは複数国の民間医療を展開する企業が主要な比較対象になる。以下の5社を同じ市場の競争相手として順位付けせず、事業構成の差を読む。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| HCAヘルスケア〈HCA Healthcare〉 | 米国 | 2025年12月期75.600 billion米ドル、連結 | 病院と外来拠点を組み合わせた地域ネットワーク | 2026年計画でも既存市場の能力増強・設備投資を継続。HCA「2025年決算」 | 国内病院運営の公表を確認できず |
| テネット・ヘルスケア〈Tenet Healthcare〉 | 米国 | 同21.310 billion米ドル、連結。うち病院事業16.138 billion米ドル | 病院とUSPIの外来手術施設を運営 | 外来手術事業を拡大し、2026年にConifer関連のCommonSpiritとの契約見直し等を発表。Tenet「2025年決算」 | 国内病院運営の公表を確認できず |
| ユニバーサル・ヘルス・サービシズ〈Universal Health Services〉 | 米国 | 同約17.36 billion米ドル、連結 | 急性期病院と行動医療・精神医療の二本柱 | 2025年は両事業で診療量・収益を拡大。英国でも精神医療等を展開。UHS「2025年Form 10-K」 | 国内病院運営の公表を確認できず |
| フレゼニウス・ヘリオス〈Fresenius Helios〉 | ドイツ | 同13,550 millionユーロ、Helios部門、特別項目調整後の公表系列 | ドイツHeliosとスペインQuirónsaludの病院網 | 同部門売上高は公表通貨ベースで前年比6%増。Fresenius「2025年年次報告」 | グループの他事業と区別し、Heliosによる国内病院運営は確認できず |
| IHHヘルスケア〈IHH Healthcare〉 | マレーシア | 同25.7 billionマレーシアリンギット、連結報告値 | マレーシア、シンガポール、インド等の民間病院 | インドのFortis・Gleneagles間で2025年に結んだサービス契約に基づき連携を強化。IHH「2025年決算」 | 三井物産が出資。国内病院運営の公表は確認できず。三井物産「アジアの医療事業」 |
最新通期実績による比較である。連結には外来等を含み、Heliosは部門値であるため、純粋な入院病院売上の比較ではない。
テネットの2025年調整後EBITDAマージンは外来手術39.2%、病院15.7%と異なる。これは同社定義の調整後指標であり、最終利益率ではなく、非支配持分等の扱いにも注意が必要である。示唆は「外来化すれば同率の利益が出る」ではなく、治療場所と固定費の組合せが収益を大きく左右する点にある。(Tenet「2025年決算」)
日本企業の立ち位置と波及
国内主要病院グループについて、比較可能な海外売上高比率の一式は確認できない。日本側の代表的な関与としては、三井物産によるIHHへの出資と医療事業基盤の構築が確認できる。病院の直接運営、資本参加、教育・経営支援を区別して海外戦略を評価する。(三井物産「アジアの医療事業」)
今後2〜3年には、手術から退院後までの原価把握と病院外サービスとの契約設計が国内でも応用しやすいとみられる。海外展開は採用・規制・保険支払を理解する現地主体との提携が選択肢である。支払制度変更を伴う外来化や包括払いの国内一律導入は前提にしない。
外部環境と制度の変化
2026年は報酬による収支支援と、2040年を見据えた提供体制の再設計が同時に動く年である。短期の増収を前提に既存機能を固定せず、2027年以降の地域の協議とつなげて考える。海外制度は日本での施行予定と混同せず、運営モデルを比較する材料として扱う。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 報酬・物価 | 日本 | 診療報酬本体+3.09%は2026・2027年度の2年度平均。年度別は+2.41%、+3.77% | 2026年6月施行、2027年度にも段階的対応 | 大・収入面の追い風。ただし費用増・算定条件次第 | 厚労省「2026年度診療報酬改定概要」 |
| 医療提供体制 | 日本 | 新たな地域医療構想を法定化。病床に加え医療機関機能等を含めて協議 | 関連規定は2027年4月1日施行 | 大・機能が合う病院に追い風、調整・転換負担は向かい風 | 厚労省「医療法等改正法の公布通知」、厚労省「2040年に向けた地域医療構想」 |
| 地域連携 | 日本 | かかりつけ医機能報告の初回報告と地域協議 | 初回報告2026年1〜3月、同年7月頃から協議の場で協議 | 中・紹介・逆紹介、急変時受入の役割明確化に追い風 | 厚労省「かかりつけ医機能について」 |
| 質・支払制度 | 米国 | 対象病院が手術から退院後30日までの費用・質に責任を持つTEAM | 2026年1月1日〜2030年12月31日 | 中・退院先との連携モデルを検証する機会 | CMS「TEAM」 |
| 病院再編 | ドイツ | KHAGで病院改革を調整。専門機能の集約と地域供給の維持を両立 | 2026年3月6日連邦議会可決、3月27日連邦参議院通過、4月15日施行。能力維持への支払は導入を1年延期し、全面的な財政効果は2030年から | 中・機能再編の比較材料。対応投資は向かい風 | ドイツ保健省「KHAG議会可決」、ドイツ保健省「KHAG法令情報」、ドイツ保健省「病院改革」 |
改定率より、自院が提供する機能を見る
2026年度のプラス改定には賃上げ・物価対応が含まれる。賃上げ分は2年度平均+1.70%で、2026・2027年度にそれぞれ3.2%、看護補助者・事務職員には5.7%のベースアップを実現するための措置とされる。これは政策上の対応方針であり、すべての職員の給与が自動的に同率上がることを意味しない。(厚労省「2026年度診療報酬改定概要」)
急性期・高度急性期入院医療では、総合力や手術の集積性等を評価する急性期総合体制加算が設けられた。収入増だけを取りにいくのでなく、必要な症例、常勤体制、夜間対応と投資額を一組で評価する。報酬上の類型と実際の患者像がずれた病棟は、加算獲得より機能転換の方が持続性を高める場合がある。(厚労省「2026年急性期入院医療改定」)
地域医療構想は「全国一律の病床削減計画」ではない
新たな構想は、高齢者救急、在宅医療との連携、急性期の拠点等、地域に必要な医療機関機能を含めて考える方向である。厚労省も、統廃合や病床削減ありきではないと説明している。自院が残す機能を主張する際には、受入実績、代替施設までの時間、人員確保、在宅側の支援能力を示す。(厚労省「2040年に向けた地域医療構想」)
病床種別、病床機能、医療機関機能は別の分類であり、「包括期」を既存の回復期病床数や特定の入院料と機械的に置き換えない。(厚労省「2040年に向けた地域医療構想」)
米国TEAMは、通常の出来高支払を続けながら対象エピソードの目標額等と精算する仕組みである。日本に同じ制度が導入されると決まったわけではないが、退院後の再入院と費用を病院運営の外部要因にしない考え方は参考になる。ドイツも集約と近隣での基礎的医療を組み合わせる方向にあり、単に病院数を減らす政策として読むべきではない。(CMS「TEAM」)(ドイツ保健省「病院改革」)
環境面では24時間稼働の空調・給湯、滅菌、非常電源が重要である。分析にもとづく提案は、建替え時に省エネルギー、停電時の機能、廃棄物分別を一体で設計することである。全国共通の削減率は置かず、電力量・保守費・感染対策上の制約を自院で測る。
人材と生産性
病院の供給能力は、夜間を含め安全に配置できる職員に制約される。採用数だけを追わず、紹介費・離職を含め、欠員が職種・時間帯・病棟ごとの診療機能に与える影響を把握する。
人数ではなく、稼働可能な勤務体制
福祉医療機構の2025年度人材確保調査では、回答434病院の74.7%が職員不足と回答した。これは回答病院の自己認識であり、全国推計や職種別有効求人倍率ではない。医師、看護師、看護補助者、薬剤師、リハビリ職等の不足を、施設基準、夜勤、救急、退院支援への影響に分けて見る。(WAM「2025年度病院人材確保調査」)
採用人数に加え、夜勤・急性期対応の可否と教育担当者の確保を確認する。供給総量を増やすには、地域内で職員を奪い合うのではなく、新任者の指導負担、勤務条件、キャリアを改善する。
賃金と診療報酬の時間差
2025年賃金構造基本統計調査の「医療業」から計算すると、平均年収は535.97万円である。月額381.3千円には所定外給与等を含み、前年中の年間賞与等784.1千円を足しているため、2025年に同一人が受け取った年間実収入そのものではない。診療所等を含む職種構成平均であり、病院看護師の採用相場としてそのまま使えない。(厚労省「2025年賃金構造基本統計調査」)
採用・定着費には法定福利費、退職給付、紹介料、応援職員、欠員による受入停止を含める。2026年改定の賃上げ対応は対象職種・届出・報告と昇給時期を照合し、収益計上と給与支給のずれを資金計画で吸収する。(厚労省「2026年度診療報酬改定概要」)
生産性の分母と品質
福祉医療機構の2024年度一般病院参考指標では、従事者1人当たり医業収益は1,251.9万円である。これは付加価値額を分子とする労働生産性とは異なり、薬剤・材料を多く使う病院の方が大きく見える可能性がある。国際比較では物価・報酬・職種構成・常勤換算の違いがさらに重なるため、本稿では順位付けしない。(WAM「2024年度病院経営参考指標」)
院内管理では、手術室の利用時間、退院調整の待機日数、看護の直接ケア時間など、具体的な制約を測る。患者数だけを増やして転倒、再入院、時間外労働が悪化すれば持続的な改善ではない。症例構成をそろえた時間・原価と安全指標を同時に見る。
医師の時間外・休日労働は、原則のA水準で年960時間、指定を受けたB・C水準等では年1,860時間を上限とする枠組みであり、追加的な健康確保措置等を伴う。副業・兼業先を含む把握が必要で、大学からの派遣や地域の当直を個々の医師の努力だけに依存できない。タスクシフトも、資格の業務範囲、研修、指示・責任を明確にして進める。(厚労省「医師の働き方改革制度」)
2030年に向けたシナリオ
2030年までを左右するのは費用増の吸収と地域の機能分担である。以下は、2026年11月時点の分析にもとづく条件付きシナリオであり、地域ごとに異なる展開が同時に起き得る。
第一軸は費用増に対する継続収支の回復、第二軸は人員・患者アクセスを伴う地域の機能分担の実行である。一時補助と恒常収支、統合合意と機能移転の完了を分けて判断する。
| シナリオ | 起きる条件 | 2030年の姿 | 可能性の見立て・経営対応 |
|---|---|---|---|
| 機能再編を伴う回復 | 継続収支が改善し、人材移動・退院先整備を含む地域合意が進む | 急性期拠点は症例と職員を集め、地域病院は高齢者救急・包括的ケア等を担う | 政策の方向と整合するが、地域調整と資金調達が条件。用途を明確にした更新投資を進める |
| 資金は持ち直すが構造は停滞 | 改定等で短期収支は回復する一方、機能分担と人員再配置が進まない | 設備重複と欠員が残り、次の費用増や建替えで再び資金不足が表面化 | 短期には十分起こり得る。回復期に不採算機能と設備計画を見直す |
| 機能維持が困難となる縮小 | 費用増を吸収できず、連携・再編も遅れる | 病棟休止や診療縮小が先行し、救急搬送・退院先の制約が地域に波及 | 人口・人材の減少が重なる地域で注意。危機前に承継先と移行資金を確保する |
2026年6月の単月収支改善は第一のシナリオにつながる材料だが、機能転換の実行を証明するものではない。逆に、医業赤字割合の高さだけから第三のシナリオを全国一律に予測するのも適切ではない。調査時点、病院機能、資金残高をそろえて条件を判断する。(3病院団体「2026年度経営調査中間報告」)
先行指標
| 見ておく指標 | 確認する統計・公表資料 | 判断の焦点 |
|---|---|---|
| 機能別の患者数・医療費の増減 | 厚労省「医療費の動向」、地域の病床機能報告 | 金額増が単価か数量か。患者流出入と自院機能が一致するか。厚労省「2025年度医療費の動向」、厚労省「2025年度病床機能報告」 |
| 医業・経常収支と費用率 | 3病院団体の定期調査、福祉医療機構の経営分析 | 一時補助を除いて回復するか、人件費・材料費を吸収できるか。3病院団体「2026年度経営調査中間報告」、WAM「2024年度病院経営参考指標」 |
| 施設・病床の休廃止と利用率 | 医療施設動態調査、病院報告 | 需要減と人員不足による供給制約を現地調査で区別。厚労省「医療施設動態調査・2026年8月」、厚労省「2025年病院報告」 |
| 採用・離職と診療機能の制約 | 福祉医療機構の人材確保調査、各病院の開示 | 全国平均より地域・職種・夜勤の不足を把握。WAM「2025年度病院人材確保調査」 |
| 地域の合意と実施の進捗 | 都道府県の地域医療構想調整会議、連携推進法人の公表 | 基本合意、建設・資金調達、職員移行、稼働を段階別に追跡。厚労省「2040年に向けた地域医療構想」、厚労省「地域医療連携推進法人制度」 |
設備更新の財源は賃上げ後の余力で判断する。病棟転換は紹介の約束だけで決めず、送出実績、患者の条件、休日受入、職員の教育期間を確認する。
経営・企画部門への示唆
病院経営の判断軸は、地域で担う機能を決め、その機能を回す人員、退院先、更新資金を確保できるかである。以下は、本稿のデータと事例をもとにした分析である。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となるデータ・事例 | 判断の分かれ目 |
|---|---|---|---|
| 大手(病院グループ・地域の基幹病院) | 手術・救急を拠点に集め、回復期・在宅の受け皿を自グループか連携先で確保する | 2025年度の医療費は大学病院+6.9%、法人病院+1.3%と伸びに差がある。2026年改定は総合性と手術等の集積性を評価する急性期総合体制加算を新設した | 集約で延びる搬送時間を地域が受け入れ、後方病床と夜勤要員を確保できるか |
| 中堅・中小(200床未満の民間病院など) | 高齢者救急・地域急性期への特化、病棟転換、地域医療連携推進法人への参加、承継の4つを比べる | 病院の70.5%が200床未満、69.8%が医療法人。療養型病院の医業利益率は+1.0%だが、赤字病院の割合は44.1%に上がった | 地域で代わりのない機能があり、その配置に必要な看護職員・看護補助者を採用できるか |
| 新規参入を考える企業(異業種・供給企業・金融機関) | 病院の開設・買収ではなく、搬送・文書・病床管理の運用受託、建替え・承継の資金と実務支援、海外病院への資本参加から入る | 医療法人は剰余金の配当が禁止されている。三井物産はIHHへの出資を通じて海外の病院事業に関与している | 導入後の運用費を誰が負担し、効果を何で測るかを契約前に決められるか |
時期の面では、医療機関機能の報告に関する規定が2026年10月1日に、新たな地域医療構想が2027年4月1日に施行される。この間に受入実績と人員計画を数字で示せない病院は、調整会議で自院の役割を主張する根拠を欠く。(厚労省「医療法等改正法の公布通知」)
大手の型は一つではない。徳洲会の救急指定80病院は救急受入の網、IMSグループの病院・介護施設の一体運営は受け皿の確保を示す。中小では、済生会新潟県央基幹病院の整備に合わせて周辺病院が急性期機能を拠点へ移した例がある。急性期を手放した後の病棟と職員をどう使うかを、拠点側と同時に決めることが条件になる。(新潟県「県央基幹病院」)
統合に踏み切る前の段階として、地域医療連携推進法人は2026年7月1日現在66法人あり、法人格を保ったまま共同購買や人材交流を試せる。(厚労省「地域医療連携推進法人制度」)
新規参入では、海外の収益モデルをそのまま持ち込まないことが前提になる。テネットの調整後EBITDAマージンは外来手術39.2%、病院15.7%だが、これは米国の支払制度の下での値であり、日本で外来へ移せば同じ差が生まれるわけではない。日本で参入企業が担いやすいのは、手術から退院後までの原価と人の動きを測り、病院側の判断材料にする仕組みの提供である(分析)。(Tenet「2025年決算」)
通説と異なる見方
第一に、医療費が増えても、病院全体が等しく潤うわけではない。 2025年度の医科病院の概算医療費は+2.4%だが、経営主体別では大学病院+6.9%、公的病院+2.3%、法人病院+1.3%、個人病院−6.2%と差が大きい。病院の多数を占める民間病院は、平均より低い伸びの区分にいる可能性が高い(分析。統計の「法人病院」と医療施設調査の「医療法人」は完全には一致しない)。中小病院は市場全体の伸びではなく、自院の症例構成から収入を見積もる。(厚労省「2025年度医療費の動向」)
第二に、空床は需要不足の証拠とは限らない。 2025年は病院の病床が前年から1万9,523床減り、一般病床の平均在院日数は0.2日短くなる一方、一般病床利用率は1.4ポイント上がった。入院の回転が速まるなかで、制約は病床の数より、入退院を回す人手と退院先に移っているとみられる(分析)。職員不足と答えた病院のうち71.0%が看護補助者の不足を挙げている。(厚労省「2025年医療施設調査」)(厚労省「2025年病院報告」)(WAM「2025年度病院人材確保調査」)
第三に、療養・慢性期へ転換すれば黒字になるとは限らない。 2024年度の医業利益率は療養型病院が+1.0%で一般病院の−1.9%を上回るが、療養型病院の赤字病院割合は44.1%で、前年度から6.0ポイント上がった。転換の採算は類型の平均ではなく、地域の介護施設・在宅医療との競合と、受け入れる患者の医療必要度で決まる(分析)。(WAM「2024年度病院経営状況」)
公開情報ではわからないこと
- 救急・紹介を断る本当の理由。 空床不足、当直医の不在、専門外、看護負荷のどれが制約かは統計に出ない。消防の搬送記録と病院の受入不可記録を突き合わせ、救急隊、紹介元の診療所、病床管理者に聞き取る。
- 賃上げの原資がどの職種に届き、定着に効いたか。 改定の賃上げ分が職種別の給与と離職をどれだけ変えたかは、病院単位でしかわからない。人事部門への聞き取りと、看護職員・看護補助者への匿名アンケートを改定前後で比べる。
- 承継・統合で引き継ぐ負担。 建物の残存年数、耐震・配管の更新費、退職給付、医師が勤務を続けるか、施設基準を保つ人員の余裕は公表資料からわからない。現地での設備調査、金融機関と主要委託先への確認、医師派遣元の大学医局と職員への面談で確かめる。
- 基本合意から統合完了までの時間。 栃木医療センターと栃木県立病院の例は2026年3月時点で基本合意の段階であり、建設・資金・職員移行の工程は公表されていない。自治体と地域医療構想調整会議の関係者への聞き取りで、段階ごとの所要期間を見積もる。
- 海外の病院会社に出資した後の経営関与。 少数株主として運営や医師の採用にどこまで関与できるかは、開示資料では判断できない。現地の経営陣、医師、保険者への現地調査で、決裁権と日本企業に求められる役割を確かめる。
出典
統計・制度は官公庁、経営調査は病院団体・福祉医療機構、企業情報は公式開示を用いた。以下は本文で使用した資料の一覧であり、各主張の直後にもリンクを付した。
- 厚生労働省「令和7年度 医療費の動向」表6-1・6-2(2026年8月28日)
- 日本病院会・全日本病院協会・日本医療法人協会「2026年度病院経営定期調査 中間報告」(2026年10月20日)
- 厚生労働省「医療施設動態調査(2026年8月末概数)」(2026年10月30日)
- 厚生労働省「2025年医療施設調査」結果の概要(2026年9月29日)
- 厚生労働省「令和8年度診療報酬改定の概要(全体概要版)」(2026年3月10日版)
- 厚生労働省「医療法等の一部を改正する法律の公布及び一部施行について」(2025年12月12日)
- Tenet Healthcare『Fourth Quarter and FY2025 Results』(2026年2月11日)
- フレゼニウス『2025年年次報告書:Ertragslage』(2026年)
- IHH Healthcare『FY2025 Results』(2026年2月27日)
- 富士通Japan「名古屋医療センターに生成AIを活用した医療文章作成支援サービスを導入」(2025年11月19日)
- パナソニック「HOSPI 病院向け自律搬送ロボット」(随時更新、2026年11月14日確認)
- 総務省・経済産業省「令和6年経済センサス‐基礎調査」甲調査 第4-2表(表番号4-2-1・全国)(2025年12月24日、2024年6月1日現在)
- 厚生労働省「2025年賃金構造基本統計調査」一般労働者・産業中分類第1表(P83医療業)(2026年3月24日)
- 厚生労働省「2025年病院報告」結果の概要(2026年9月29日)
- Ubie「九州がんセンターの生成AI導入・業務改善」(2026年7月2日)
- 信州大学医学部医療データサイエンス講座「PEACEプロジェクト」(随時更新、2026年11月14日確認)
- 神戸市立医療センター中央市民病院・GEヘルスケア「コマンドセンターによる救急病棟の患者受入改善」(2025年6月2日)
- Diligent Robotics「Begins Rolling Out Moxi 2.0」(2026年8月17日)
- Ubie「九州大学病院の生成AI・DPC業務活用事例」(2026年3月28日)
- Ubie「恵寿総合病院、退院時看護サマリー作成業務に生成AIを適用した業務効率化の有用性を確認」(2024年9月30日)
- 厚生労働省「医療情報システムの安全管理に関するガイドライン 第7.0版」(2026年6月、Q&Aは9月更新)
- 厚生労働省「プログラムの医療機器該当性に関するガイドラインの一部改正について」(2023年3月31日)
- 厚生労働省「医療法」(現行条文、2026年11月14日確認)
- 福祉医療機構「2024年度 病院の経営状況について」(2026年3月4日)
- 厚生労働省「2040年に向けた地域医療構想」(随時更新、2026年11月14日確認)
- 厚生労働省「令和7年度病床機能報告」オープンデータ(随時更新、2026年11月14日確認)
- 国立病院機構名古屋医療センター「DPC(診断群分類別包括評価)」(公表日不明、2026年11月14日確認)
- 福祉医療機構「2024年度決算分 病院の経営分析参考指標の概要」(2025年12月3日)
- 福祉医療機構「2025年度 病院の人材確保に関する調査について」(2025年10月15日)
- 国立病院機構「国立病院機構の概要」(2026年6月17日更新)
- 徳洲会「徳洲会の救急指定病院」(2026年8月現在)
- IMSグループ「愛し愛されるIMS」(2026年10月現在)
- 地域医療機能推進機構(JCHO)「理事長挨拶」(2024年4月1日、2026年11月14日確認)
- 新潟県「済生会新潟県央基幹病院」(随時更新、2026年11月14日確認)
- 国立病院機構「栃木医療センターと栃木県立病院の再編統合に向けた基本合意について」(2026年3月26日基本合意)
- 厚生労働省「地域医療連携推進法人制度について」(2026年7月1日現在)
- 厚生労働省「一般社団法人が開設する医療機関の非営利性」(2026年6月17日)
- CMS『National Health Expenditure Fact Sheet』(2024年実績、2026年11月14日確認)
- HCA Healthcare『Fourth Quarter 2025 Results』(2026年1月27日)
- UHS『2025 Form 10-K』(2026年2月)
- 三井物産「アジアで医療の未来を。DXの力で。」(公表日不明、2026年11月14日確認)
- 厚生労働省医政局総務課「かかりつけ医機能について」(公表日の記載なし、2026年11月14日確認)
- CMS『Transforming Episode Accountability Model』(随時更新、2026年11月14日確認)
- ドイツ連邦保健省「Bundestag beschließt Krankenhausreformanpassungsgesetz」(2026年3月6日)
- ドイツ連邦保健省「Krankenhausreformanpassungsgesetz(KHAG)」(2026年4月14日更新)
- ドイツ連邦保健省「病院改革」(2026年4月22日更新)
- 厚生労働省「令和8年度診療報酬改定の概要:急性期・高度急性期入院医療」(2026年、2026年11月14日確認)
- 厚生労働省「医師の働き方改革の制度について」(随時更新、2026年11月14日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
