エグゼクティブサマリー
歯科は、医院数が減るなかで、残存歯の継続管理と高齢者への診療を支える人材・技工・材料の供給力が、経営の差を生む業界である。
市場を一つの成長率だけで捉えると判断を誤る。保険診療を中心とする支出、自費診療、世界へ販売する材料・機器では、価格の決まり方も成長要因も異なり、それぞれの採算と供給能力を確かめる。
要点
- 市場は名目拡大、供給拠点は減少である。 2024年度の歯科診療医療費は3兆4,059億円、前年度比3.4%増である。一方、2025年10月の歯科診療所は6万5,624施設、前年比1.1%減である。年次が異なるため、両者から1医院当たりの増収率は推計しない。(厚生労働省「国民医療費」、同「医療施設調査」)
- 需要の中心を欠損歯の補綴だけに置けない。 8020達成者割合は2024年に61.5%であり、歯を残した高齢者の継続管理が重要になる。2024年からの集計方法の変更に気をつける。(厚生労働省「歯科疾患実態調査」)
- 技工供給と医院の利益余力が制約である。 就業歯科技工士は2024年末3万1,733人、2022年末比3.7%減である。医療法人歯科診療所の調査上の平均損益差額率は5.5%であり、人件費・外注費・設備費を同時に管理する。(厚生労働省「衛生行政報告例」、同「医療経済実態調査」)
- 材料・機器の競争は海外と直結している。 世界企業は装置、スキャン、設計、材料、研修を組み合わせ、日本企業も海外販売や工程を補完する提携を進める。単品の価格だけでなく、導入後の保守・技工連携まで比較することが重要である。(ナカニシ「決算説明会資料」、マニー「決算短信」)
- 2026年改定は工程転換の機会である。 光学印象の評価拡大は投資の契機になるが、症例数、技工先、再製作まで確認して初めて採算を判断できる。(厚生労働省「診療報酬改定の概要・歯科」)
経営・企画部門への示唆
- 大手のメーカー・流通は、スキャナー・設計・材料・保守を技工所までつないだ工程単位で提案し、再製作の発生率で評価される体制をつくる。海外売上比率の高い企業は、関税など調達条件の変化を価格条項に織り込む。
- 中堅・中小の医院は、歯科医療費の伸び率が最も高い75歳以上の継続管理・訪問と、外来の専門診療のどちらに人員を寄せるかを決める。技工所は特定の医院群との設計データの共有を前提に設備を入れる。
- 新規参入を考える企業は、医院の所有ではなく通販・保守・予約・データ移行や技工の共同化から入る。医療法人は配当が禁止されているため、医院側の工数削減を測って対価に反映する契約を先に設計する。
業界データまとめ
歯科の市場規模は、保険診療対象となる傷病の治療費と、自由診療、材料・機器の出荷額を分けて読む。本稿の基準日は2026年11月14日とし、診療市場の基準には最新の国民医療費を用い、供給体制は施設・従業者・資格職の異なる統計で確認する。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内の歯科診療医療費3兆4,059億円。国民医療費の7.0%。患者負担を含むが、保険診療対象外の自由診療を網羅する総売上ではない | 2024年度 | 厚生労働省「令和6年度 国民医療費の概況・結果の概要」 |
| 市場の伸び | 歯科診療医療費の前年度比+3.4%(名目、公表値)。2023年度3兆2,945億円から1,114億円増加 | 2024年度 | 厚生労働省「令和6年度 国民医療費の概況・結果の概要」 |
| 事業者数 | 歯科診療所6万4,940施設(概数)。年次統計では2025年10月1日現在6万5,624施設で、前年比754施設減(−1.1%)。開設・廃止等の届出に基づく施設数であり、法人・企業数ではない | 2026年8月末 | 厚生労働省「医療施設動態調査(2026年8月末概数)」 同「令和7年 医療施設調査・施設数」 |
| 従業者数 | 42万9,370人。産業小分類833「歯科診療所」の民営事業所(5万7,024事業所)の従業者数で、雇用者のいない個人経営の事業所を除く。材料・機器製造業、独立した歯科技工所は含まない | 2024年6月1日現在 | 総務省・経済産業省「令和6年経済センサス‐基礎調査 第4-2表」 |
| 平均年収 | 535万9,700円(計算)。中分類83「医療業」、一般労働者・男女計・企業規模計10人以上、民営事業所。月額38万1,300円×12+年間賞与等78万4,100円。病院等を含む近接分類で、歯科医院限定の平均ではない | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類第1表」 |
| 上位3社の売上高 | ナカニシ687.35億円(歯科481.97億円+DCI205.38億円、合算は計算)/松風376.69億円(デンタル事業)/マニー107.48億円(デンタル関連製品)。主要上場メーカー3社の世界売上であり、非上場を含む業界順位ではない | 順に2025年12月期/2026年3月期/2026年8月期 | ナカニシ「2025年12月期決算説明会資料」 松風「2026年3月期決算説明資料」 マニー「2026年8月期決算短信」 |
| 概算医療費(歯科) | 3.5兆円、前年度比+3.5%。受診延日数は+0.4%、1日当たり医療費は+3.2%。労災・全額自費等を含まないレセプトベースの速報系列で、国民医療費とは範囲が異なる | 2025年度 | 厚生労働省「令和7年度 医療費の動向」(第216回医療保険部会 資料) |
| 就業歯科衛生士数 | 14万9,579人。2022年末比+3.0%であり、前年比ではない | 2024年12月31日現在 | 厚生労働省「令和6年衛生行政報告例・結果の概要」 |
| 就業歯科技工士数 | 3万1,733人。2022年末比−3.7%。歯科技工所数は2万278か所 | 2024年12月31日現在 | 厚生労働省「令和6年衛生行政報告例・結果の概要」 |
| 8020達成者割合 | 61.5%。80歳で自分の歯が20本以上ある者の割合で、75〜84歳の調査結果に基づく厚生労働省の推計 | 2024年調査 | 厚生労働省「令和6年歯科疾患実態調査結果の概要」 |
| 過去1年間の歯科健診受診割合 | 63.8%。質問紙調査による全国補正値であり、保険診療の年間受診率とは異なる | 2024年調査 | 厚生労働省「令和6年歯科疾患実態調査結果の概要」 |
施設数と従業者数は調査時点・対象が異なるため、両者を割って「現在の1医院当たり人数」としない。歯科疾患実態調査は2024年から都道府県人口による重み付けを行っており、以前の調査との単純比較には注意を要する。材料・機器メーカーの売上には輸出や海外子会社の売上が含まれ、国内診療医療費との合算は重複計上になる。
AI・フィジカルAIの影響と経営の打ち手
短期の導入対象は、診療記録の下書き、補綴物の設計支援、矯正患者の経過確認である。口腔内で動くロボットも海外で実用例があるが、術者が操作する支援型と、自律的な処置を試す段階を区別して見る。
工程別の影響と導入時期
工程名は後掲のバリューチェーン表に対応する。時期は、2026年11月を起点とした日本での普及についての、公開情報からの分析であり、企業の発売予定や薬事承認予定を示すものではない。「データ・IoT」には画像解析等の非生成型技術を含め、通常のスキャナーや加工機を一律にフィジカルAIと呼ばない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 診査・説明・計画 | 問診や会話から診療記録の下書きを作り、歯科医師が確認する | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | オプテック「SOAP AI・導入医院の事例」 |
| 治療・処置 | インプラントの位置・角度・深さに沿って術者の器具操作を支援する | フィジカルAI | 実用(導入事例あり) | 3〜5年 | Neocis「Yomi FAQ」。実用は米国、日本普及は見立て |
| 治療・処置 | 口腔内の形状を認識し、ロボットによる自律的な処置を試す | フィジカルAI | 実証中 | 5年超 | Perceptive「技術・規制上の位置付け」 |
| 補綴設計・技工 | スキャンを基に補綴物の形状案を生成し、技工士が修正・承認する | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 3Shape「Automate」。ここでは形状生成を含む |
| 継続管理・請求 | 自宅撮影画像の変化を抽出し、医院が確認対象を選別する | データ・IoT | 実用(導入事例あり) | 2年以内 | DentalMonitoring「日本向けサービス」。対象は矯正経過管理 |
材料・機器の開発・製造や流通・導入支援にも適用余地はあるが、確認した事例だけから歯科固有の効果を評価できないため、普及時期は本稿では示さない。国内の承認・認証、適応、販売状況は製品ごとに確認し、海外導入例を日本で使用できる根拠に置き換えない。
業務はどう変わるか
第一は、記録作成から記録確認への移行である。オプテックはSOAP形式の診療記録作成を支援し、国内医院の利用事例を掲載している。導入済みの用途は記録の下書きであり、所見の確定や診療報酬の算定判断を無人化できることを意味しない。(オプテック「SOAP AI」)
歯科では「右上」と「左上」、乳歯と永久歯、歯周ポケットの数値、抜歯予定と実施済みの区別が診療に直結する。導入前に自院の歯式・略語・入力様式を整理し、下書きと確定記録を区別して運用する。評価指標も生成時間だけでなく、確認・修正時間を含む記録完了時間、歯式等の誤り率、未記載率とするのが妥当である。
第二は、補綴設計の作業配分の変更である。3Shape〈3Shape〉のAutomateは補綴物等の設計案を生成し、Dental System上で編集できる仕組みを提供している。国内向けページで案内されている実用サービスであり、技工士の仕事は初期形状の作成から、マージン、接触点、咬合、材料別の加工条件の確認へ比重が移る。(3Shape「Automate」)
ただし、適合の悪いスキャンを設計ソフトが補えるとは限らない。医院と技工所で再撮影が必要な条件を決め、設計の差し戻し、再製作、装着時の調整時間まで一連の工程として測る。技工単価だけを引き下げても、医院側の調整時間が増えれば全体の生産性は下がる、という点が経営上の評価軸となる。
第三は、矯正の経過確認を、来院時だけの確認から自宅画像と対面診療の組み合わせへ変えることである。デンタルモニタリング〈DentalMonitoring〉は、患者が専用器具(ScanBox pro)と自身のスマートフォンで撮影した画像を用いるサービスを日本向けに提供している。同社は2022年に日本で製造販売承認を取得し、日本市場に参入したと発表している。これは画像解析を使う実用例であり、文章を生成する技術とは分けて理解する。(DentalMonitoring「日本向けサービス」、デンタルモニタリング・ジャパン「日本進出の発表」、同「ワールドデンタルショー出展の発表」)
医院には画像を読む担当者、異常の疑いがある場合の連絡手順、患者が撮影しない場合の対応が必要となる。来院回数の削減だけを目標にすると、画像確認や問い合わせの負担が見えなくなる。追加的な管理費用と患者の利便性を比較し、対面での診査が必要な場面を治療担当者が判断する設計が前提である。
第四は、ロボットによる処置支援である。ネオシス〈Neocis〉はYomiについて、歯科医師がハンドピースを保持・操作し、ロボットが計画に沿う操作を支援すると説明している。自律的に手術を行う製品ではなく、導入済みの米国事例を「無人の歯科治療」と表現することは不正確である。(Neocis「Yomi FAQ」)
一方、パーセプティブ〈Perceptive〉は画像取得とロボットを組み合わせた自律的処置を開発しているが、公式サイトは米国で販売承認を得た製品ではないことを明記している。患者の動き、狭い口腔内での接触、唾液・血液、滅菌、緊急時の解除が必要になるため、日本の一般医院への普及は長期の検討事項とみられる。身体への処置は不可逆的であり、文書作成と同じ導入判断にはできない。(Perceptive「公式技術説明」)
主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| オプテック | 日本 | SOAP AI | 歯科の診療記録下書き、既存の記録業務との接続 | 展開済み。国内導入事例を公表(公式) |
| 3Shape | デンマーク | Automate | 補綴物等の形状生成と技工士による確認・編集 | 展開済み。日本向けサービスを案内(公式) |
| デンタルモニタリング | フランス | DentalMonitoring、ScanBox pro | 矯正治療中の患者画像を用いた経過管理支援 | 展開済み。2022年に日本で製造販売承認を取得したと発表(公式、発表) |
| ネオシス | 米国 | Yomi | 術者が操作するインプラント処置のロボット支援 | 未展開。今回確認した公表資料では日本での販売を確認できず(公式) |
| パーセプティブ | 米国 | OCT画像とロボットを組み合わせる開発システム | 自律的処置の開発・実証 | 未展開。国内導入を確認できず、米国でも販売承認前(公式) |
「未展開」は本稿で確認できた公表情報の範囲を示し、国内の研究活動が存在しないとの断定ではない。また、日本語サイトの存在を、すべての機能について日本の薬事承認があることの証明とは扱わない。
人材・収益・競争への影響
減少が見込まれるのは、記録の転記、定型的な設計案の作成、画像確認対象の一次選別に要する作業時間である。増えるのは、例外の確認、データ品質管理、患者への撮影支援、医院と技工所の工程調整である。職種全体の削減人数を示す公的な根拠は確認できず、歯科衛生士や歯科技工士の代替人数を予測することは適切でない。
保険診療では、作業時間が短縮されても自由に診療単価を設定できるわけではない。効果は残業削減、診療記録の当日完了、予約枠の安定、再製作の減少を通じて現れ、ソフト利用料、画像確認の人件費、保守料が新たな費用になる。メーカーにとっては販売後の継続課金機会となる一方、医院にはデータ移行費用や解約後の閲覧権の確認が必要となる。
競争上の焦点は、患者の長期記録や補綴設計のデータを扱う基盤を誰が提供するかである。ただし、記録へのアクセスを握ることと診療上の決定権を持つことは別であり、歯科医師による判断と説明を維持する。外部サービスへの送信範囲、学習利用の有無、委託先、保管国、監査ログを契約段階で確認することが、導入効果を検証する前提となる。
経営者が実施すべき対策
以下は、分析にもとづく実施案であり、効果の数値を保証するものではない。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 記録支援を一部の診療枠から試し、歯式・否定表現・処置実施日の誤りを記録する | 共通 | 直ちに〜6か月 | 修正を含む実際の記録負荷を把握 | 比較対象の診療、確認責任者、確定前の承認手順 |
| 高 | 技工所との間でスキャンの受入条件と再製作理由の分類を統一する | 共通 | 6か月以内 | 設計の差し戻しと装着時の手戻りを減らす | 症例区分、材料条件、画像・設計ファイルの共有契約 |
| 高 | ソフト契約に患者データの書き出しと解約後の記録閲覧条件を入れる | 共通 | 新規契約・更新時 | 長期診療と承継時のデータ継続性を確保 | データ形式、委託先、保管期間、費用の確認 |
| 中 | 矯正の遠隔経過管理に専用の確認時間と連絡基準を設ける | 共通 | 1年以内 | 来院外業務の見落としを防ぐ | 担当者、患者説明、撮影困難者への代替方法 |
| 中 | 複数医院の症例を用い、設計・装着・再製作までの総工数を比較する | 大手 | 1〜2年 | 機器・ソフトの組み合わせを実績で選ぶ | 症例構成をそろえた比較、医院別の記録 |
| 低 | ロボットの国内承認、保守、症例要件を確認してから試験導入を検討する | 大手 | 3〜5年 | 高額設備への早過ぎる投資を避ける | 適応と責任分担、緊急対応、稼働率の試算 |
よくある失敗は、提供企業が示す処理時間を医院全体の労働時間削減率に読み替えることである。また、スキャンの品質を改善せず設計ソフトだけを導入すると、確認と再製作の負担が残る。第三に、受付・記録の省力化と診断・処置の自律化を一括して導入しようとせず、患者安全と業務の可逆性に応じて段階を分ける。
業界の定義と市場構造
歯科は、地域で診療を提供する多数の小規模事業所と、国内外に販売する材料・機器企業がつながる産業である。診療需要の拡大が、そのまま医院数や従来型の補綴材料の数量増加を意味しない点が、市場を見るうえで重要である。
対象範囲と市場の境界
本稿は一般歯科、歯周病・口腔機能管理、矯正、補綴、インプラント、訪問歯科等を提供する医院の経営と、その診療を支える歯科材料・機器メーカーを対象とする。流通業者と歯科技工所は供給網として扱う。病院全体の経営、医薬品一般、一般消費者向けオーラルケア商品の小売市場は主たる対象に含めない。
国民医療費の歯科診療医療費は、保険診療の対象となる傷病の治療に要した費用の推計であり、保険給付だけでなく公費負担や患者負担等を含む。一方、保険診療対象外の矯正・審美目的の診療等を網羅せず、歯科医院の総売上を直接表す統計ではない。したがって、3兆4,059億円を「自費も含む日本の歯科市場」と表現しない。(厚生労働省「令和6年度 国民医療費・範囲と推計方法の概要」)
公開統計で確認できる内訳
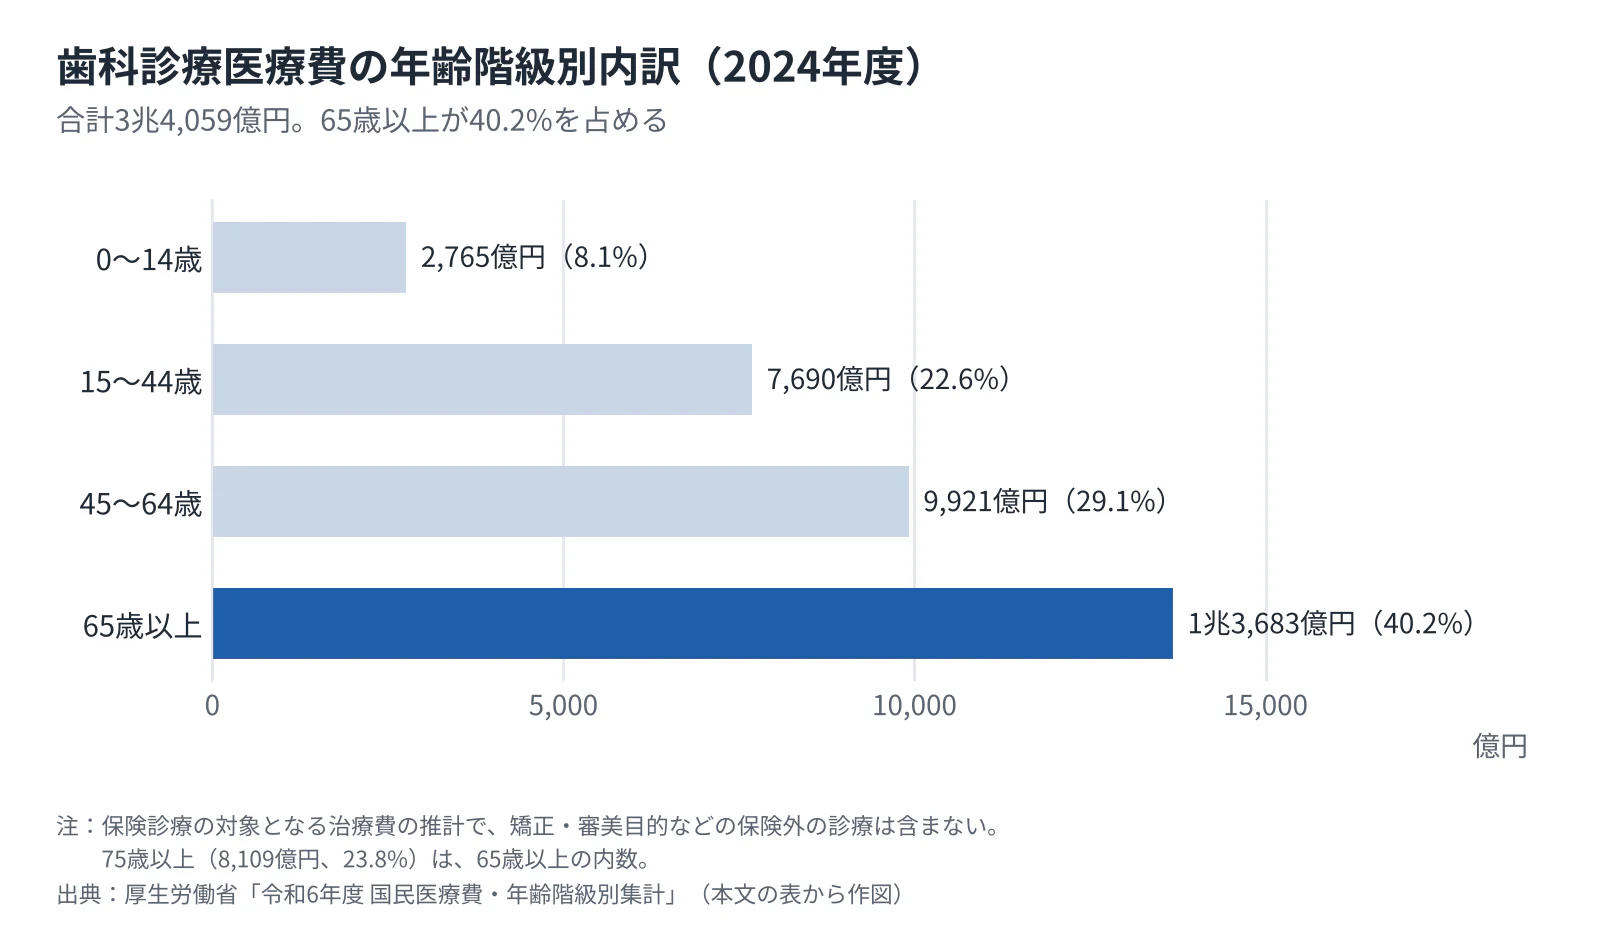 タップすると拡大して見られます
| 区分 | 2024年度の歯科診療医療費 | 構成比 | 経営上の読み方 |
|---|---|---|---|
| 0〜14歳 | 2,765億円 | 8.1% | 小児の診療は家族の通院動線や地域の子ども人口の影響が大きい |
| 15〜44歳 | 7,690億円 | 22.6% | 就労・育児との両立、継続受診できる時間帯が重要になる |
| 45〜64歳 | 9,921億円 | 29.1% | 歯周病、補綴物、残存歯の継続管理を考える中心的な年齢層 |
| 65歳以上 | 1兆3,683億円 | 40.2% | 通院支援、全身状態への配慮、訪問への移行が経営課題になる |
| 75歳以上・再掲 | 8,109億円 | 23.8% | 上の65歳以上に含む。別枠で合算しない |
数値は国民医療費の年齢階級別集計による。年齢だけから診療内容や自費支出を推計することはできず、表の経営上の読み方は、公開情報からの分析である。(厚生労働省「令和6年度 国民医療費・年齢階級別集計」)
過去5年の変化をどう捉えるか
需要側では、歯を失った後の補綴だけでなく、歯を残した状態で長く管理する機会が重要になっている。2024年の8020達成者割合は61.5%であり、高齢者の診療を総義歯需要だけで捉えることは適切でない。ただし、2024年調査と過去調査には集計方法の差があるため、達成率の上昇幅をそのまま需要の増減率には使えない。(厚生労働省「令和6年歯科疾患実態調査」)
供給側では、2024年の経済センサス‐基礎調査で歯科診療所は5万7,024民営事業所(雇用者のいない個人経営を除く)、従業者42万9,370人であり、小規模な拠点が広く存在する構造が確認できる。医療施設調査・動態調査では歯科診療所が2025年10月1日の6万5,624施設から2026年8月末(概数)の6万4,940施設へ減少しているが、調査間の事業所数の差から開廃業数を計算することはできない。2021〜2026年は、一つの成長率で説明するより、診療費、開廃業、残存歯、技工の供給能力に分けて見る。(総務省・経済産業省「令和6年経済センサス‐基礎調査 第4-2表」、厚生労働省「令和7年 医療施設調査」、同「医療施設動態調査(2026年8月末概数)」)
伸びの中身も分けて見る。速報系列の概算医療費では、2025年度の歯科は3.5兆円、前年度比+3.5%であったが、受診延日数は+0.4%にとどまり、1日当たり医療費が+3.2%伸びた。2022〜2025年度の歯科の受診延日数の伸びは−0.2〜+0.7%で、医療費の伸び(+1.9〜+3.5%)の多くは受診1日当たり医療費の上昇による。(厚生労働省「令和7年度 医療費の動向」)
顧客と需要の特性
歯科医院の需要は、痛み等への対応、長期的な口腔管理、選択的な自費診療で購買の仕組みが異なる。メーカーの顧客は医院だけでなく技工所や販売店でもあり、採用する製品を変える際には診療・製作工程の再習熟が必要となる。
| 顧客・用途 | 選択を左右する要素 | 継続・乗り換えに関する論点 |
|---|---|---|
| 急性症状のある患者 | 受診可能な日時、距離、説明と対応 | 初診獲得後、必要な治療を中断させない予約設計が重要 |
| 歯周病等の継続管理を受ける患者 | 担当者の継続性、経過説明、通院負担 | 過去の検査・処置情報が継続診療の価値になる |
| 矯正・インプラント等を検討する患者 | 適応の説明、総費用、治療期間、リスク、維持管理 | 契約時の説明と、長期間にわたる対応範囲が重要 |
| 通院困難者と家族・介護関係者 | 訪問可能地域、日程、全身状態への対応、連携 | 患者本人に加え、家族や関係職種との調整が必要 |
| 医院・技工所・販売店 | 適合性、加工・保守条件、納期、価格、教育支援 | 材料、ソフト、機器の組み合わせが変更費用を生む |
この表は需要の構造の整理であり、患者アンケートに基づく選好順位ではない。地域別の価格感応度、転院理由、治療中断理由は公開統計だけで十分に把握できず、事業計画では一次調査で補う。
保険診療では診療報酬と患者の負担割合が価格形成を制約するため、医院間の競争は受診可能性や説明、継続性にも向かう。自費診療では価格差が見える一方、比較対象は初期費用だけでなく診断、処置、装置、調整、保定・維持管理を含む。広告で費用や治療前後の写真を示す際は、通常必要とされる治療内容、費用、主なリスク・副作用等の説明を付すなど、医療広告の要件を満たすことが求められる。(厚生労働省「医療広告ガイドライン」)
設備の購入では、個人医院の院長、医療法人の診療責任者・本部、実際に操作する歯科衛生士や技工士が関与する。見積り、操作確認、既存機器・技工所との接続確認、資金計画、研修、導入後の保守という順に評価することが合理的である。販売企業には、機器の仕様だけでなく、対応できる症例と保守時の代替手段を提示する余地がある。
景気との関係も一様ではない。必要な治療と、時期を選びやすい自費診療では家計の影響が異なり、機器の更新需要は医院の資金繰りや資金調達条件にも左右される。ただし、全国の歯科売上について用途別の景気弾性値や季節性を示せる公的系列は、確認した資料では確認できず、全医院に共通する繁忙期は断定しない。
高齢患者の割合が高まるほど、通院中断は競合への転院だけでなく、入院、移動能力の低下、施設入所からも生じる。継続患者の減少理由を分類し、訪問診療や他院への紹介まで含めて患者との関係を維持できるかが、商圏人口だけでは測れない需要獲得力になると考えられる。
バリューチェーンと収益構造
収益を左右するのは、医院単体の診療単価だけでなく、診療と技工の間で生じる手戻り、資格職の稼働、材料・設備の継続費用である。公開調査では法人歯科診療所の利益余力は限られ、メーカーの利益率とは計算範囲をそろえて比較する。
バリューチェーンマップ
| 工程 | 主な役割・担い手 | 付加価値の源泉・収益の発生点 |
|---|---|---|
| 開発・製造 | ジーシー、松風、ナカニシ、マニー、モリタ系メーカー等 | 材料特性、精密加工、薬事対応、品質の再現性。製品販売と交換品・消耗品 |
| 流通・導入支援 | モリタ、歯科ディーラー、歯愛メディカル等 | 品ぞろえ、在庫、設置、保守、開業支援。販売差益とサービス対価 |
| 診査・説明・計画 | 歯科医院、病院歯科、関連する医科医療機関 | 適応判断、治療計画、患者説明。診療報酬・診療契約 |
| 治療・処置 | 歯科医師と診療チーム | 安全な処置、工程管理、必要な診療へのアクセス |
| 補綴設計・技工 | 歯科技工所、院内技工、材料・設計システム企業 | 個別製作、適合、納期。技工料と材料・機器・ソフト販売 |
| 継続管理・請求 | 歯科医師、歯科衛生士、受付・事務、連携先 | 経過管理、適正な記録・請求、治療後の継続対応 |
主要メーカーの事業内容と流通機能は各社公表資料に基づく。工程別の国内利益総額を算出できる統一的な公開統計はなく、以下では医院の調査値とメーカーの開示値を別々に使う。(ジーシー「会社概要」、モリタ「会社概要」、歯愛メディカル「サービス案内」)
医院の利益を比較する際の注意
第25回医療経済実態調査では、2024年度相当の医療法人歯科診療所134施設の損益差額率は平均5.5%、中央値3.4%である。個人立396施設の平均は27.6%であるが、個人立は開設者の報酬相当額が給与費に含まれないため、その差を法人化の不利や個人医院の高収益性と解釈してはならない。いずれも回答施設の集計であり、全国の全医院を悉皆調査した利益率ではない。(厚生労働省「第25回医療経済実態調査の概要」)
| 医療法人歯科診療所の費用項目 | 医業・介護収益に対する割合・2024年度相当 | 経営上の論点 |
|---|---|---|
| 給与費 | 49.1% | 採用・定着と、資格に応じた業務分担が大きく効く |
| 歯科材料費 | 7.1% | 材料価格だけでなく使用量、期限切れ、再製作を管理する |
| 医薬品費 | 0.9% | 医科の病院と異なる費用構成である |
| 委託費 | 9.4% | うち歯科技工委託費7.8%。両者を重複して合算しない |
| 減価償却費 | 4.4% | 設備購入後の稼働と更新投資の負担を点検する |
| その他の医業・介護費用 | 23.5% | 賃借料等を含む残りの費用。個別医院の内訳確認が必要 |
割合は同調査による。端数処理があり、費用の単純合計から公表利益率を再現する際には丸め差に注意する。(厚生労働省「第25回医療経済実態調査の概要」)
メーカーの利益と価格転嫁
マニーの2026年8月期デンタル関連製品は売上高107.48億円、セグメント利益17.13億円で、売上高利益率は15.9%となる(計算)。これは世界の製品販売の利益であり、医院の損益差額率とは事業内容・会計範囲が異なる。国内診療に比べ、専門製品を複数国へ供給する事業は、製品開発や販路を広く利用できる一方、薬事対応、為替、海外代理店の動向を負担する。(マニー「2026年8月期決算短信」)
医院が支払う材料・技工・人件費の変動を、保険診療価格へ即時に転嫁することは難しい。したがって設備投資は、増収だけでなく、外注費、院内工数、修理・保守、材料在庫、再製作を含む総費用で判定する。院内加工を増やす場合も、外注費が減った額のすべてを利益改善とせず、担当者の作業時間と加工機の遊休時間を差し引く。
供給網では、特定技工所への集中、輸入機器の部品待ち、材料ごとの使用期限、専用ソフトとの互換性が診療停止につながり得る。分析にもとづく提案は、代替材料の使用可否、委託先の予備能力、故障時の貸出機、長期供給する補綴部品を重要品目ごとに確認することである。調達価格の安さだけでなく、治療の継続に必要な期間まで供給されるかを評価する。
競争環境
歯科医院の競争は地域の診療圏で起こり、材料・機器の競争は国境を越えて起こる。医院数の減少を競争の一律な緩和と見ることはできず、採用可能な人材、技工の供給、継続患者を支える体制によって競争条件が変わる。
分散した医院と専門分野別のメーカー
2024年の経済センサス‐基礎調査では、歯科診療所5万7,024民営事業所(雇用者のいない個人経営を除く)に対し従業者42万9,370人であり、1事業所当たり7.5人である(同一調査内の計算、短時間勤務者を含む実人数)。ただし、大手医療法人の全国シェアを同一定義で集計した資料は確認できず、「上位数社による寡占化」が進んだとまでは言えない。(総務省・経済産業省「令和6年経済センサス‐基礎調査 第4-2表」)
経営戦略は、地域密着の総合診療、継続管理を軸にした診療、専門性の高い自費診療、訪問診療、複数拠点を運営する法人などに分かれる。これは優劣の順位ではなく、必要な人材・設備・連携先の違いである。例えば、高額設備を用いる診療と訪問診療では、同じ売上でも資本負担と移動時間が異なり、売上高だけで効率を比較できない。
5つの競争要因
強さと方向は、公表情報をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存事業者間の競争 | 強 | 多数の診療所が地域で競合し、保険診療では価格以外の差別化が重要。メーカーは材料・機器・サービスの組み合わせで競合 | 変わらない |
| 新規参入の脅威 | 中 | 診療は資格と開設・運営体制が必要。周辺の流通・予約・経営支援には異業種が参入できる | 強まる |
| 買い手の交渉力 | 中 | 患者は医院を選べるが診療の必要性や治療中の移行負担がある。複数拠点法人は共同調達を行いやすい | 強まる |
| 売り手の交渉力 | 強 | 資格職と技工供給の確保が制約。専用部品・ソフトは代替や切替が容易でない | 強まる |
| 代替手段の脅威 | 中 | 材料・製法は相互に代替し得るが、専門的な診査・処置全体を家庭用品等で置き換えることはできない | 強まる |
根拠となる施設数、資格職の就業状況、制度上の制約は政府資料による。「代替」の方向は主に材料・製法間の競争を指し、必要な受診を代替できるとの意味ではない。(厚生労働省「医療施設調査」、厚生労働省「衛生行政報告例」、厚生労働省「医療法」)
国内の主要企業
| 企業・企業群 | 確認できる規模 | 強み・対象分野 | 戦略上の特徴 |
|---|---|---|---|
| ナカニシ | 歯科・DCI合計687.35億円、2025年12月期 | ハンドピース、モーター、デンタルチェア・部品 | 精密機器と北米のチェア事業を組み合わせる(決算資料) |
| 松風 | デンタル事業376.69億円、2026年3月期 | 人工歯、研削研磨材、化工品、セメント、機器 | 材料群の広さと海外販売。全社海外売上高比率58.8%(決算資料) |
| マニー | デンタル関連107.48億円、2026年8月期 | 根管治療・切削機器、歯科材料 | 根管治療の工程拡張と欧州の修復材事業を強化(決算短信) |
| ジーシー | 非上場。上記3社と同じ範囲の売上比較は行わない | 歯科材料、関連機械・器具 | 材料と関連製品を広く供給する(会社概要) |
| モリタ・モリタ系メーカー | 販売会社と製造会社を区別。統一範囲の売上比較は行わない | 歯科器械・材料、販売・導入支援 | 流通接点と製品・教育支援を組み合わせる(会社概要) |
| 歯愛メディカル | 2025年に非公開化。歯科以外を含む全社売上は順位に使わない | 通販、大型医療機器、CAD/CAM関連、予約システム等のデジタルサービス | 通販の顧客接点から医院向けサービスを拡張(事業案内) |
直近3年の再編と提携
2025年にはエア・ウォーターが歯愛メディカルへの公開買付けを実施し、親会社となる取引を公表した。歯愛メディカルは同年12月に上場廃止を公表している。これは医院の所有集約ではなく、周辺の流通・サービス事業への資本集約であり、医院向けの調達・設備・経営支援の競争を考える事例である。(歯愛メディカル「公開買付けの結果」、歯愛メディカル「上場廃止のお知らせ」)
マニーは2026年8月期の決算短信で、スイスのオドネ〈Odne〉との資本業務提携の締結を公表し、根管治療の切削に加え、洗浄・充填領域への展開と日本での独占販売を契約内容として示した。これは契約・方針の公表であり、全製品の国内発売完了を意味しない。製品分野の補完や海外技術へのアクセスを目的とする提携が、メーカーの競争単位を変える例である。(マニー「2026年8月期決算短信」)
勝つための条件
第一は、医院では継続管理を担う人材と予約運営、メーカーでは導入後の教育・保守まで提供できることである。第二は、医院と技工所をまたぐ再製作・納期の問題を解決することであり、材料価格だけでは評価できない。第三は、製品の使用経験、部品供給、データの継続性を維持しながら、必要な変更に対応できることである。
第四は、拡大する地域や工程を選ぶことである。松風の海外展開、ナカニシのチェアと機器の組み合わせ、マニーの根管治療領域の拡張は、それぞれ異なる選択である。医院の承継でも、院数の増加だけを目標とせず、管理者、資格職、紹介先、技工先が移行後も機能するかを買収前に確認することが重要となる。
海外の動向と主要企業
日本の医院経営は国内制度の影響が大きい一方、材料・機器は海外企業と直接競争している。海外の重要な変化は、個別製品を売る競争から、スキャン、治療計画、補綴・矯正装置、教育を一体で提供する競争への拡張である。
世界市場の構造と日本の位置
米国CMSによる2024年の歯科サービス支出は1,892億米ドル、前年比6.6%増であり、民間保険と自己負担が支出のおよそ8割を占める。日本の国民医療費とは対象範囲も支払い構造も異なるため、為替換算して市場倍率を示すことは避ける。世界全体の歯科診療と材料・機器を重複なく網羅する公的市場額は確認できず、日本の世界シェアも、本稿では示さない。(CMS「National Health Expenditures 2024 Highlights」)
地域別の伸びをメーカーの業績だけから市場成長率に置き換えることもできない。例えばストローマンは2025年について、欧州・中東・アフリカ、北米、中南米の伸長と、中国の患者動向・流通の慎重化を説明している。これは同社の販売状況であり、中国の歯科市場全体の減少を示す統計ではない。(ストローマン「2025 Full-year report」)
海外主要企業の比較
売上高は最新の通期公表値を基本とし、対象事業の違いを並べて示す。製品の日本での提供範囲は海外と同一とは限らない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| アライン・テクノロジー〈Align Technology〉 | 米国 | 2025年、40億3,500万米ドル | Invisalign、iTero、exocadを持ち、矯正装置・スキャン・設計を扱う | iTero Luminaへの更新と関連サービスが伸長(2025年決算) | Invisalign、iTero等を展開(日本向け案内) |
| デンツプライシロナ〈Dentsply Sirona〉 | 米国 | 2025年、36億8,000万米ドル。歯科以外の事業も含む全社 | 歯科機器、材料、デジタル補綴等を広く供給 | 2026年に再建施策と米国販売店等との新たな契約を公表(2025年決算) | 日本向けサイトで歯科機器・材料を案内(日本向けサイト) |
| エンビスタ〈Envista〉 | 米国 | 2025年、27億1,950万米ドル | Nobel Biocare、Ormco、Kerr、DEXISなどの専門ブランド | Sparkの事業改善、顧客研修や研究開発を拡充(2025年決算) | インプラント、矯正、材料、画像機器等(国内会社概要、ノーベル・バイオケア・ジャパン) |
| ストローマン〈Straumann〉 | スイス | 2025年、26億500万スイスフラン | インプラント、矯正、補綴とデジタル基盤 | iEXCEL、SIRIOS X3、AXS等を展開(2025年決算) | 国内法人を通じてインプラント等を展開(会社概要) |
| イボクラー〈Ivoclar〉 | リヒテンシュタイン | 直近期の比較可能な売上高は確認できず | セラミック、修復材料、加工・技工関連製品 | 2026年、材料・機器・教育を組み合わせる方針と新製品を紹介(公式発表) | 国内で材料・技工関連製品等を供給(日本向け案内) |
アラインの2025年クリアアライナー出荷症例数は前年比4.7%増であった一方、同事業売上高は0.5%増である。この差には製品構成、価格、為替等が関係し得るため、症例数が増えれば同率で売上が伸びるとは限らない。日本の医院も、装置の仕入価格だけでなく追加製作、調整、保定、契約変更の条件まで比較する。(アライン・テクノロジー「2025年決算」)
日本企業の海外展開と国内への波及
ナカニシの2025年の全社売上高811.79億円のうち国内は93.85億円で、海外比率は88.4%となる(計算、歯科以外を含む)。松風の2026年3月期の全社海外売上高比率は58.8%である。日本の医院数だけで両社の成長余地を判断できず、海外の設備需要、流通在庫、現地の材料選択が重要となる。(ナカニシ「2025年12月期決算説明会資料」、松風「2026年3月期決算説明資料」)
海外事業は成長機会だけではない。ナカニシはDCIについて、米国関税による部品コスト増が利益を圧迫したと説明している。海外拠点があっても調達部品が輸入であれば影響を受けるため、買収・提携では販売地域と生産地域に加えて、部品の原産地と価格改定条項を確認する。(ナカニシ「2025年12月期決算説明会資料」)
米国では医院の管理業務を支援するDSOという形態があり、ADAは歯科医師の診療形態として継続的に調査している。日本に参考になるのは共同購買、採用、請求・管理業務の共同化であるが、医療法人の制度が違うため所有・配当の仕組みまで同じにはできない。今後2〜4年は、医院の大規模集約だけでなく、独立医院が周辺業務を共有する提携に機会があるとみられる。(ADA「Practice Modalities Among U.S. Dentists」、厚生労働省「医療法」、同「一般社団法人が開設する医療機関の非営利性の確認のポイント」)
外部環境と制度の変化
2026年の診療報酬改定は、医院の収益と材料・機器の採用条件を同時に変える。今後は歯科情報の標準化、海外の材料規制、資格職の供給制約が重なるため、施行済みの制度と政策上の目標を分けて計画へ反映する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 診療報酬 | 日本 | 光学印象の評価を100点から150点へ変更し、CAD/CAMインレーに加えてCAD/CAM冠を対象に追加 | 2026年6月1日施行 | 大・追い風。対応症例と技工体制を持つ医院・供給企業に機会 | 厚生労働省「令和8年度診療報酬改定の概要・歯科」 |
| 診療報酬 | 日本 | 口腔機能の管理、医科歯科連携、訪問歯科等の評価を見直し | 2026年6月1日施行 | 大・追い風。ただし施設基準・算定要件への対応が必要 | 厚生労働省「令和8年度診療報酬改定の概要・歯科」 |
| 医療情報 | 日本 | 歯科向け電子カルテの標準仕様策定、標準仕様に対応する製品の普及、診療情報提供書の共有を段階的に進める方針 | 標準仕様は2026年度中を目途、普及開始は2027年度中、提供書共有は2029年度からを目指す。開始日は未確定 | 大・追い風と移行費用の向かい風 | 厚生労働省「歯科医療機関における臨床情報の登録について・工程表」 |
| 広告規制 | 日本 | 自費診療の説明、誇大・比較優良広告、体験談等について現行の広告要件を確認 | 2026年3月30日改訂版 | 中・不適切な集患手法には向かい風 | 厚生労働省「医療広告ガイドライン」 |
| 環境・材料規制 | EU | 歯科用アマルガムの使用・輸出を原則禁止し、製造・輸入も禁止へ。特定の医学的必要性に関する例外あり | 使用・輸出は2025年1月1日、製造・輸入は2026年7月1日。例外の見直しは2029年12月31日まで | 中・代替材料には追い風、対象製品には向かい風 | EU理事会「水銀規制の改正」 |
| 人口・供給構造 | 日本 | 高齢者の残存歯の管理と、減少する技工人材の両方への対応が必要 | 2024年末実績を基礎に2026〜2030年の計画へ反映。制度の施行日ではない | 大・需要機会と供給制約が併存 | 厚生労働省「歯科疾患実態調査」、同「衛生行政報告例」 |
光学印象の評価拡大は機器導入を検討する契機になるが、150点がすべて追加利益になるわけではない。対象症例の条件、算定要件、従来工程の費用、連携する技工所の設備・価格を確認したうえで比較する。スキャナーを買ったこと自体では、適切な印象採得や装着までの工程は完成しない。(厚生労働省「令和8年度診療報酬改定の概要・歯科」)
改定初月である2026年6月の歯科の概算医療費は前年同月比+9.0%(受診延日数+2.8%、1日当たり医療費+6.1%)、4〜6月累計は+4.5%であった。改定初月の単月の値であり、年間の増収率としては扱わない。(厚生労働省「2026年6月 概算医療費」)
医療情報では、単に紙を画面に置き換えるだけでなく、歯の有無・状態、処置、補綴物の情報をどう共有するかが論点となっている。厚生労働省の2026年10月資料は、傷病名だけでは口腔診査情報を十分に表現できないことを検討事項として示している。医院やベンダーは、現行データの移行可能性と標準仕様への対応費用を、契約更新前に確認する。(厚生労働省「歯科情報の取扱いについて」)
EUのアマルガム規制は水銀を含む材料の規制であり、金銀パラジウム合金等を含む「歯科用金属全般の禁止」ではない。日本企業への影響は欧州向け製品構成と代替材料の供給に現れ、日本国内の保険適用を直接変更するものではない。資源循環についても、金属回収、包装材、材料の廃棄、感染管理上の使い捨て品を分けて評価し、無根拠に一つの材料を環境面で優位としない。(EU理事会「水銀規制の改正」)
人材と生産性
人材問題は「歯科医師が足りるか」だけでは説明できない。歯科衛生士は就業者が増える一方、歯科技工士は減少しており、職種ごとに違う供給制約を医院・メーカー双方の計画に織り込む。
2024年末の就業歯科衛生士は14万9,579人で、2022年末比3.0%増である。対して歯科技工士は3万1,733人、同3.7%減であり、65歳以上が19.3%を占める。全国の人数が増えている職種でも、地域、勤務時間、経験、常勤・短時間勤務の条件が合わなければ、個別医院の採用難は解消しない。(厚生労働省「令和6年衛生行政報告例」)
平均年収535万9,700円は医療業全体の一般労働者の値であり、歯科衛生士、歯科技工士、受付、勤務歯科医師を混ぜた「歯科医院平均」ではない。個人医院の院長所得や、短時間労働者の年収にも使えない。採用条件の設定には、同一職種・地域・労働時間の比較が別途必要である。(厚生労働省「令和7年賃金構造基本統計調査・産業中分類第1表」)
医療法人歯科診療所の給与費率49.1%という構造では、賃上げを単純な費用増として扱うより、離職による診療枠の縮小や採用後の習熟期間も含めて判断する。2026年改定には歯科医療機関の賃上げに関する評価の見直しが含まれるが、各医院で利用できる評価と実際の賃金改善額は要件に沿って確認する。(厚生労働省「第25回医療経済実態調査」、同「令和8年度診療報酬改定の概要・歯科」)
公開データから、歯科診療所と歯科材料・機器製造を同じ定義で比較できる最新の付加価値労働生産性は、確認した資料からは算出できない。診療医療費を従業者数で割っても、自由診療の欠落、対象範囲と年次の不一致、外注技工の影響が残る。売上高生産性と付加価値生産性を区別して見る。
医院が先に把握すべき指標は、職種別の実労働時間、予定した診療枠の実施率、当日キャンセル、処置後の再調整、技工の再製作である。技工所では、設計、加工、仕上げ、検査のどこに残業が集中するかを測る。採用人数を増やす前に、資格職が担うべき業務と物品準備・滅菌・事務等の配置を見直すことが、継続的な賃上げ原資を考える出発点になると考えられる。
2030年に向けたシナリオ
2030年までの分岐を決めるのは、需要の総量だけでなく、必要な診療を提供する人材・技工の能力と、継続管理・デジタル補綴への転換が採算に結び付くかである。以下は、分析にもとづく条件付きシナリオであり、市場規模の予測値や発生確率は置かない。
二つの軸は、①資格職・技工供給を確保できるか、②診療報酬と自費の実現価格が工程転換の費用を吸収できるか、である。設備を購入できても運営人材が足りない場合と、人材がいても適切な投資回収ができない場合を分ける。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て・経営対応 |
|---|---|---|---|
| 継続管理と地域連携が進む | 外来から訪問までの連携が整い、技工の共同化で供給を維持。適切な症例で工程転換が進む | 資格職の定着、技工への適切な対価、改定評価の活用、再製作の抑制 | 基準として備えるシナリオ。ただし全国一様には進まず、連携先と人員計画の実行が条件 |
| 需要はあるが提供能力が縮む | 医院・技工所の退出が進み、通院距離や納期が拡大。残る医院も過密化する | 技工士の減少、後継者不足、賃上げ原資の不足、地域の交通制約 | 公表された技工士減少から無視できない下振れ。承継と供給網の維持を優先 |
| 一部拠点に需要が集中する | 高額設備と専門人材を持つ拠点に症例が集まり、小規模医院は紹介・継続管理を担う | 採算のよい症例への集中、共同購買、設備の共同利用、患者の移動可能性 | 都市部等で生じ得る。地方では移動・紹介先の制約があり、単純な全国展開には限界 |
いずれのシナリオでも、国民医療費の増加だけを目標にすると供給能力の問題を見落とす。基本計画には人材と設備の双方を置き、下振れ時には承継・紹介の受け皿、上振れ時には技工の追加能力を準備するのが妥当である。根拠となる現在の方向は、診療医療費の増加、診療所数の減少、技工士の減少である。(厚生労働省「国民医療費」、同「医療施設調査」、同「衛生行政報告例」)
| 先行指標 | 確認する統計・発表 | 読み取る変化 |
|---|---|---|
| 年齢階級別の歯科診療医療費 | 厚生労働省「国民医療費」 | 高齢層と現役層の需要構成。ただし公表には時間差がある |
| 歯科診療所の開廃業・地域分布 | 厚生労働省「医療施設調査」、月次の施設動態 | 全国計だけでなく、診療圏の供給縮小と新規開設を見る |
| 歯科衛生士・技工士の年齢構成と就業先 | 厚生労働省「衛生行政報告例」 | 採用・承継と外注供給の持続性 |
| 医療法人歯科診療所の損益・給与費率 | 中央社会保険医療協議会「医療経済実態調査」 | 名目の増収が人件費・材料費を吸収できているか |
| 歯科向け標準仕様と診療情報共有の進捗 | 厚生労働省の医療情報関連WG・技術作業班 | システム更新と連携投資のタイミング |
これらは異なる頻度で公表されるため、政府統計で中期方向を確認し、自社の予約待ち、技工納期、退職予定、採用充足率で足元を補う。
経営・企画部門への示唆
歯科の経営判断は、医療費の総額よりも、受診1日当たりの診療内容の変化と、技工・資格職という供給の制約をどう結び付けるかで分かれる。以下は、本稿のデータと事例をもとにした分析である。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となるデータ・事例 | 判断の分かれ目 |
|---|---|---|---|
| 大手(上場メーカー・大手流通、複数拠点の医療法人) | メーカー・流通は、スキャナー・設計・材料・保守を技工所までつないだ工程単位で提案する。医療法人は承継で拠点を増やす前に、技工と訪問の共同体制を整える | 2026年改定で光学印象の対象にCAD/CAM冠が加わり、評価は100点から150点に上がった。海外売上の比率はナカニシ88.4%(計算)、マニー約85%と高く(説明会資料、決算短信)、前者は米国関税による部品費の上昇を受けてDCIののれん137億円を減損した | 再製作の発生率と保守の対応時間を数字で示せるか。関税や調達先の変化を価格改定条項で吸収できるか |
| 中堅・中小(個人・小規模医療法人の医院、中小の技工所) | 医院は、伸び率が最も高い75歳以上の継続管理・訪問と、外来の専門診療のどちらに人員を寄せるかを決める。技工所は、特定の医院群と設計データ・再製作基準を共有する契約を前提に設備を入れる | 医療法人歯科診療所の損益差額率は平均5.5%、中央値3.4%で、給与費が49.1%、歯科技工委託費が7.8%を占める。歯科技工士は65歳以上が19.3% | 衛生士の勤務時間と技工先を3〜5年分確保できるか |
| 新規参入を考える企業(商社・IT・投資会社など) | 医院の所有ではなく、通販・保守・予約・データ移行、技工の共同化や設計受託など周辺業務から入る | エア・ウォーターは2025年10月、公開買付けで歯愛メディカルを子会社化した。米国では歯科医院の管理業務を支えるDSOへの所属が若手歯科医師を中心に増えている | 医院側の工数削減と再製作の減少を測り、対価に反映できるか |
大手のメーカー・流通にとっての課題は、医院への機器販売と技工所への材料・設計の販売を別々に管理していると、光学印象の拡大で増えるデータの受け渡しの不具合が誰の責任か曖昧になることである。再製作の原因を医院・技工所・材料のどこに帰属させるかの取り決めが、工程単位の提案では商品の一部になる。流通の位置付けも大きい。販売会社のモリタは売上高1,081億円(2026年3月期)を開示しており、医院の購入・開業・保守の接点を持つ流通と、メーカーの直接提案との役割分担を先に決める。(モリタ「会社概要」)
中小の医院と技工所では、2026年改定で「歯科技工所ベースアップ支援料」(1装置につき15点、2027年6月以降は2倍)が新設された。医院が技工所に製作を委託した際に算定し、全額を技工所への委託費の増額に充てる仕組みで、算定には技工所と連携した届出と毎年の実績報告が要る。技工所にとっては、この届出に応じる医院を主要な取引先として選ぶ根拠になり、医院にとっては、技工先を単価だけで選び替える運用が制度上も取りにくくなる。(厚生労働省「令和8年度診療報酬改定の概要・歯科」)
新規参入では、日本の医療法人は剰余金の配当が禁止されており、米国のDSOと同じ形の所有モデルは成り立たない。参入企業の収益は医院が払う業務委託料や購買の対価になり、医院側の効果を示せない委託は更新されない。(ADA「Practice Modalities Among U.S. Dentists」、厚生労働省「一般社団法人が開設する医療機関の非営利性の確認のポイント」)
通説と異なる見方
第一に、高齢者の歯科医療費が一様に伸びているわけではない。 2024年度の歯科診療医療費は、75歳以上が7,580億円から8,109億円へ7.0%増えた一方、65〜74歳は5,780億円から5,574億円へ3.6%減った(いずれも計算)。65歳以上の伸びは通院に支援が要る75歳以上に集中しており、外来の受け入れ枠を増やすだけでは取り込めない。訪問や施設・病院との連携を持たない医院にとって、高齢化の追い風は自院の外で吹いている可能性がある。(厚生労働省「令和6年度 国民医療費・結果の概要」)
第二に、医療費の伸びの大半は、受診の増加によるものではない。 2025年度の歯科の概算医療費は+3.5%だが、受診延日数は+0.4%にとどまり、1日当たり医療費が+3.2%伸びた。一方、医療法人歯科診療所の損益差額率は2023年度5.4%、2024年度5.5%とほぼ横ばいである。受診1日当たりの処置・管理や単価が上がっても、それを担う人手の費用も同時に増えるため、増収はそのまま利益の余力にならない。(厚生労働省「令和7年度 医療費の動向」、同「第25回医療経済実態調査の概要」)
第三に、デジタル化が技工の担い手不足を解消するとは限らない。 2024年末の歯科技工所は2万278か所だが、同年の経済センサスで雇用者のいない個人経営を除く歯科技工所は3,416事業所にとどまる。定義と時点が異なるため差を正確な数とは言えないが、技工所の多くは雇用者のいない個人経営とみられる。加工機や設計ソフトに投資できる技工所は限られ、デジタル化は小規模な技工所の退出と技工の集約を早める方向にも働き得る。(厚生労働省「令和6年衛生行政報告例」、総務省・経済産業省「令和6年経済センサス‐基礎調査 第4-2表」)
公開情報ではわからないこと
- 光学印象とCAD/CAM冠の再製作率。 算定回数は社会医療診療行為別統計で後から確認できるが、適合不良による再製作や装着時の調整時間は公表されない。協力医院と技工所で、同じ期間の技工指示書と再製作記録を突き合わせて確かめる。
- 自費診療の規模と価格帯。 国民医療費には保険診療の対象外である矯正・インプラント等の自費が含まれない。医院の会計データの匿名提供と、治療を検討した患者へのアンケートで、自費売上の比率と価格帯を把握する。
- 技工所の受注余力と後継者。 個人経営の技工所が何年続けるか、月に何件まで受けられるかは統計に出ない。都道府県の歯科技工士会を通じたアンケートと、主要な取引先技工所への訪問聞き取りで確かめる。
- 承継・買収で引き継げる患者と職員。 院長交代後の患者の継続率、勤務医・衛生士の残留意思、技工先との契約、機器のリース残債は開示資料ではわからない。買収前に、レセプトの患者別来院履歴の分析、職員面談、技工所・リース会社への確認を行う。
- 海外メーカーとの提携で日本に入る製品の範囲。 提携先の製品のうち日本で承認・認証を取得済みのものと申請予定のもの、保守部品を国内に置くかは公表資料だけでは判断できない。提携先の本社と国内代理店への聞き取りと、PMDAの承認情報の照合で確かめる。
出典
統計は政府の原表、企業数値は企業・取引所掲載の原本を用いた。公表日の記載が確認できない常設ページは、その旨と最終確認日を示す。
- 厚生労働省「令和6年度 国民医療費の概況・結果の概要」(2026年10月30日)
- 厚生労働省「令和6年度 国民医療費・範囲と推計方法の概要」(2026年10月30日)
- 厚生労働省「令和7年 医療施設調査・施設数」(2026年9月29日)
- 厚生労働省「医療施設動態調査(2026年8月末概数)」(2026年10月30日)
- 厚生労働省「令和7年度 医療費の動向」(第216回医療保険部会 資料)(2026年9月16日)
- 厚生労働省「令和7年度 医療費の動向」(統計表)(2026年8月28日)
- 厚生労働省「2026年6月 概算医療費」(公表日記載なし、2026年11月14日確認)
- 総務省・経済産業省「令和6年経済センサス‐基礎調査 第4-2表」(2025年12月24日)
- 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類第1表」(2026年3月24日)
- 厚生労働省「令和6年衛生行政報告例・結果の概要」(2025年7月29日)
- 厚生労働省「令和6年歯科疾患実態調査結果の概要」(公表日記載なし。12月24日付の正誤表を反映した版、2026年11月14日確認)
- 厚生労働省「第25回医療経済実態調査の概要」(2025年11月26日)
- 厚生労働省「令和8年度診療報酬改定の概要・歯科」(2026年3月5日版)
- 厚生労働省「歯科医療機関における臨床情報の登録について」(2026年10月19日)
- 厚生労働省「歯科情報の取扱いについて」(2026年10月19日)
- 厚生労働省「医療広告ガイドライン」(2026年3月30日改訂)
- 厚生労働省「医療法」(現行法令掲載ページ、2026年11月14日確認)
- 厚生労働省「一般社団法人が開設する医療機関の非営利性の確認のポイントについて」(2026年6月17日)
- ナカニシ「2025年12月期決算説明会資料」(2026年2月12日)
- 松風「2026年3月期決算説明資料」(2026年5月13日)
- マニー「2026年8月期決算短信」(2026年10月15日)
- ジーシー「会社概要」(公表日記載なし、2026年11月14日確認)
- モリタ「会社概要」(公表日記載なし、2026年11月14日確認)
- 歯愛メディカル「サービス案内」(公表日記載なし、2026年11月14日確認)
- 歯愛メディカル「エア・ウォーターによる公開買付けの結果」(2025年10月7日)
- 歯愛メディカル「上場廃止のお知らせ」(2025年12月12日)
- CMS「National Health Expenditures 2024 Highlights」(資料内に公表日記載なし、2026年11月14日確認)
- ADA「Practice Modalities Among U.S. Dentists」(更新日記載なし、2026年11月14日確認)
- アライン・テクノロジー「2025年通期決算」(2026年2月4日)
- アライン・テクノロジー「日本向け案内」(公表日記載なし、2026年11月14日確認)
- デンツプライシロナ「2025年通期決算」(2026年2月26日)
- デンツプライシロナ「事業概要(日本向けサイト)」(公表日記載なし、2026年11月14日確認)
- エンビスタ「2025年第4四半期・通期決算」(2026年2月5日)
- エンビスタジャパン「会社概要」(公表日記載なし、2026年11月14日確認)
- ノーベル・バイオケア・ジャパン「公式サイト」(公表日記載なし、2026年11月14日確認)
- ストローマン「2025 Full-year report」(2026年2月18日)
- ストローマン・ジャパン「会社概要」(公表日記載なし、2026年11月14日確認)
- イボクラー「Growing complexity in the dental sector calls for focused and versatile continuing education」(2026年4月16日)
- イボクラー「日本向け案内」(公表日記載なし、2026年11月14日確認)
- EU理事会「Council signs off on measures to make the EU mercury-free」(2024年5月30日)
- オプテック「SOAP AI」(公表日記載なし、2026年11月14日確認)
- 3Shape「Automate」(公表日記載なし、2026年11月14日確認)
- DentalMonitoring「日本向けサービス」(公表日記載なし、2026年11月14日確認)
- デンタルモニタリング・ジャパン「デンタルモニタリングが日本に進出」(2022年10月3日、共同通信PRワイヤーによる同社の配信)
- デンタルモニタリング・ジャパン「ワールドデンタルショーへの初出展を発表」(2023年8月9日、同上)
- Neocis「Yomi FAQ」(公表日記載なし、2026年11月14日確認)
- Perceptive「公式技術説明」(公表日記載なし、2026年11月14日確認)
