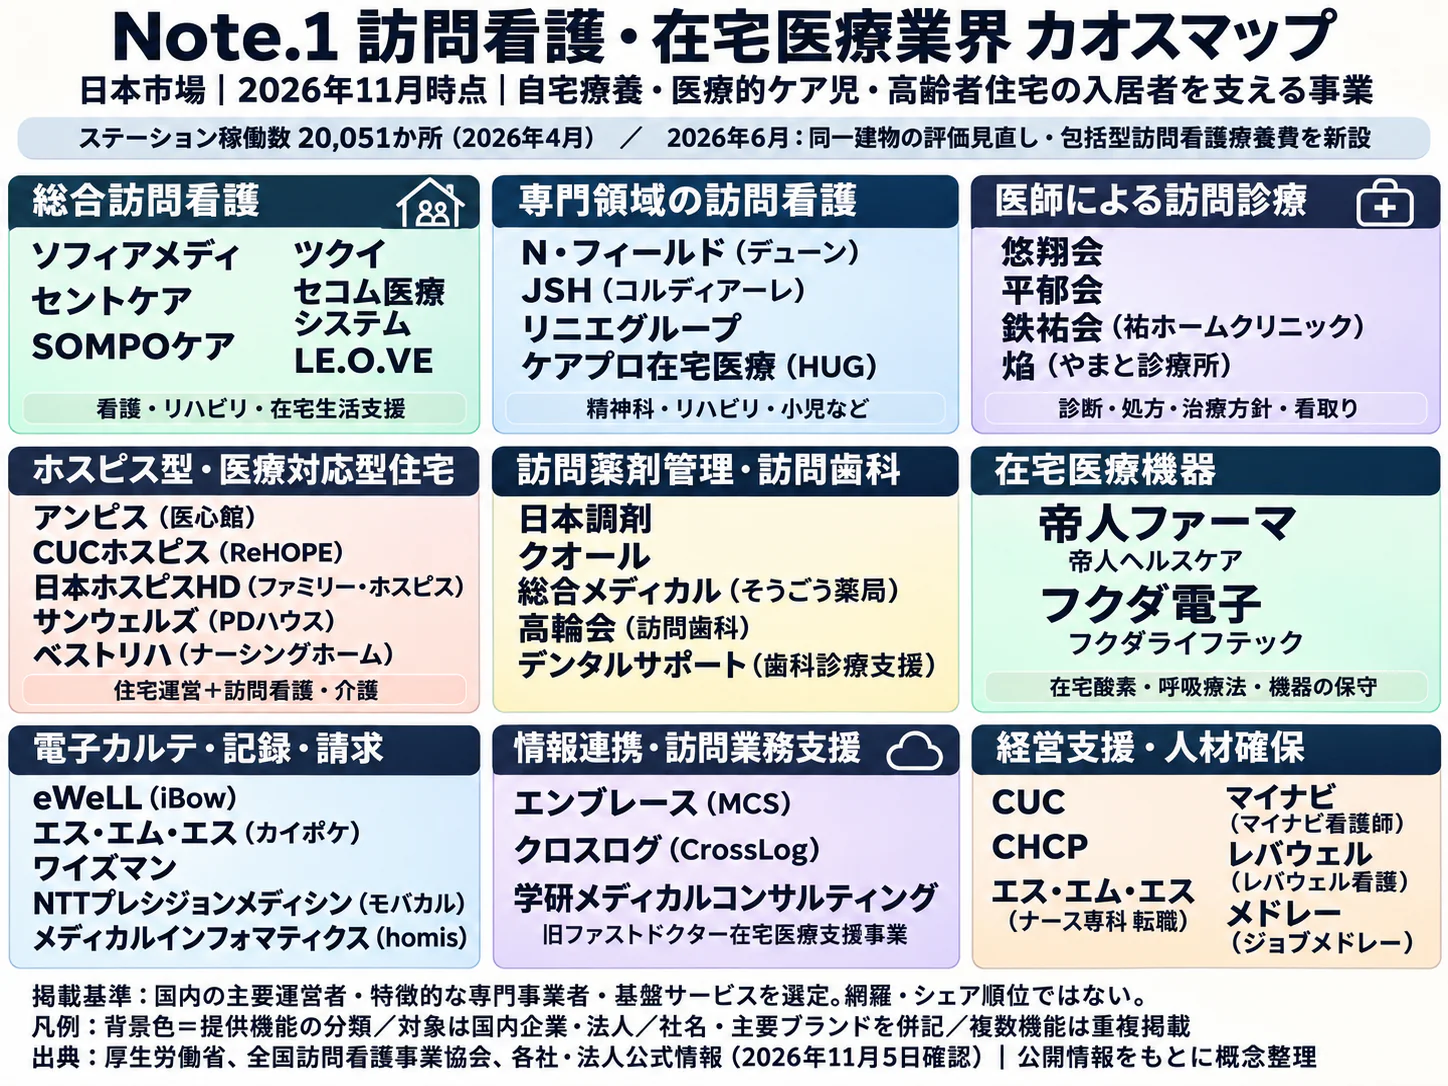
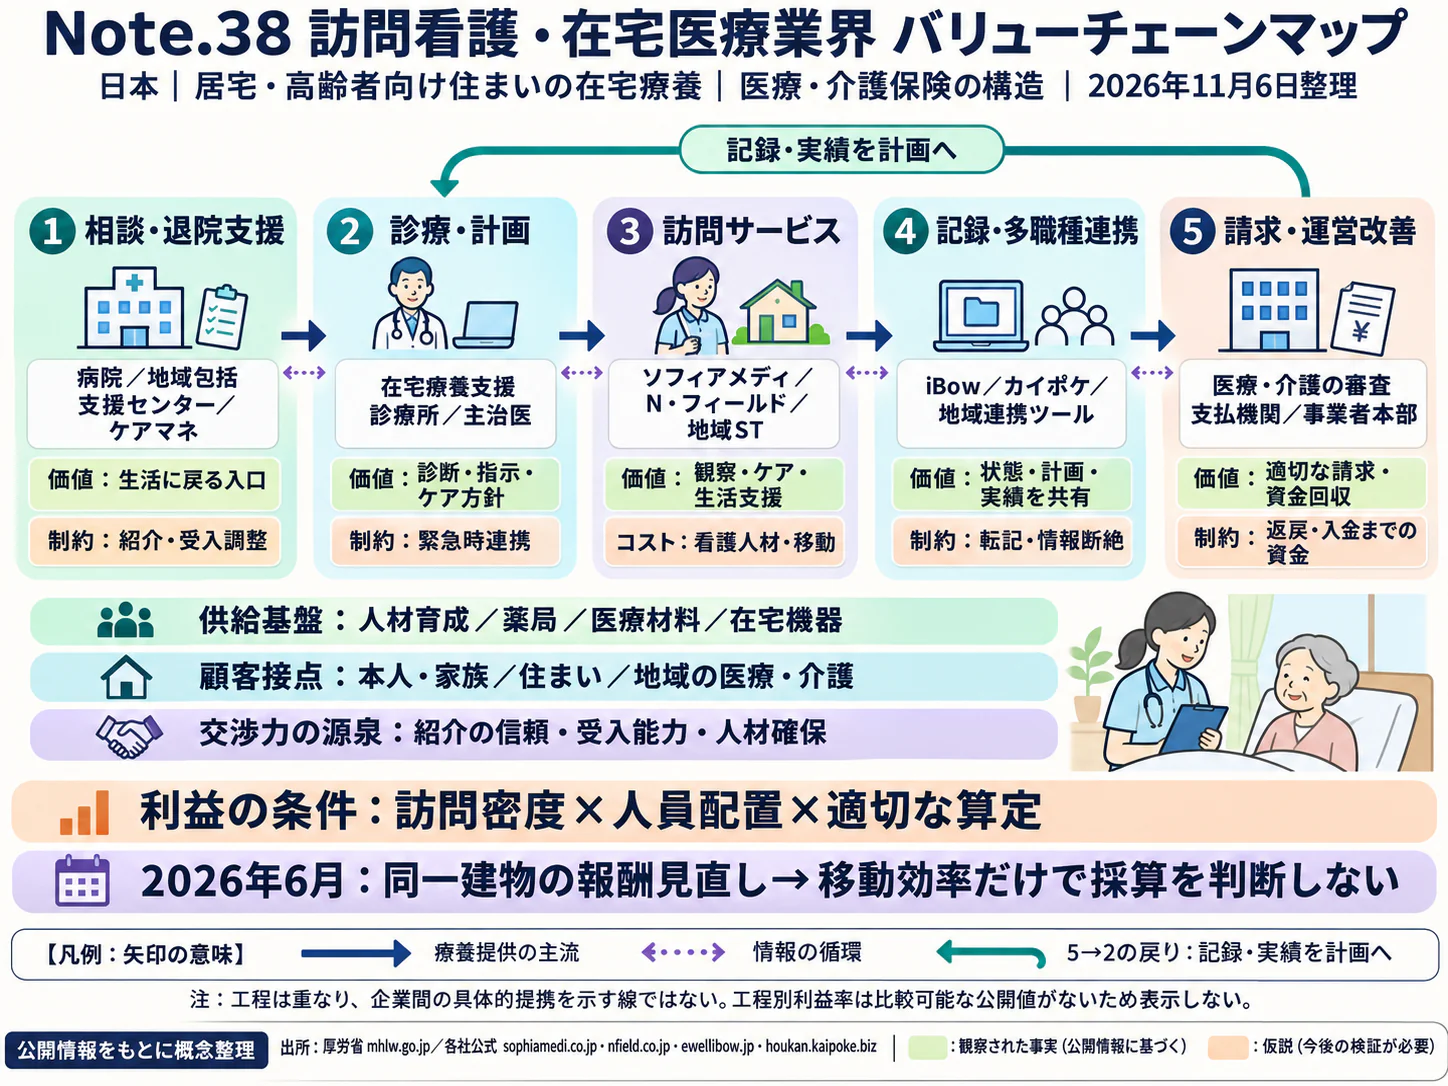
エグゼクティブサマリー
訪問看護・在宅医療は、需要拡大の中で、拠点数の競争から「必要な看護を継続提供し、報酬と費用を説明できる運営」の競争へ移る業界である。2026年6月の報酬改定と人件費の上昇により、増収と利益成長が一致しなくなっている。
要点
- 市場は拡大しているが、一つの総額では捉えられない。 国内の訪問看護医療費は2024年度6,785億円、前年比18.5%増である。介護保険の訪問看護や医師の訪問診療、住宅費は別であり、この金額を業界全体の市場規模とはできない(厚労省「国民医療費・第4表」)。
- 供給増と退出が同時に進む。 2026年4月の稼働ステーションは20,051か所、前年比6.9%増(計算)である。一方、2025年度には新規2,428か所と廃止960か所が発生し、全国の純増だけでは地域の受入能力を測れない(全国訪問看護事業協会「2026年ステーション数調査」)。
- 同一建物への訪問は、人数・日数・時間を踏まえた運営へ変わる。 包括型の新設も含め、単なる一律減額ではない。アンビスの医心館事業は2026年9月期に増収ながら減益、CUCの居宅訪問看護も直近半期に先行採用等で利益が低下し、住宅併設型・巡回型の双方で配置と採算の再設計が必要である(厚労省「訪問看護療養費・留意事項」、アンビス「2026年9月期決算短信」、CUC「2027年3月期第2四半期決算」)。
- 海外から学ぶ対象は、制度を丸ごと移すことより運営の仕組みである。 米国の在宅企業再編と、オランダの自律的な地域チームは異なる発展方向を示す。日本では支払制度と職種の役割に合わせた提携・導入の検証が必要となる(UnitedHealth「2025年第3四半期決算」、Buurtzorg「Our Story」)。
- AIの先行用途は記録・報告・請求確認である。 国内に導入事例はあるが、訂正時間と品質を含めて評価する。対話ロボットの海外導入を、身体的ケアや夜間対応の代替とみなすことはできない(SMS「スタンドLM・カイポケ連携」、NY州高齢者局掲載・Intuition Robotics作成「ElliQ事業報告2026」)。
経営・企画部門への示唆
- 大手は、建物ごとに包括型と従来算定の改定後収支を比べ、夜間体制を賄えない建物は縮小・譲渡し、残す建物は入居者負担と人員配置を一体で見直す。判断は夜間体制、建物別収支、拠点数の順に行う。
- 中堅・中小は、1年で廃止960か所・休止328か所が生じる市場を、新設より低い費用で利用者と職員を引き継ぐ機会ととらえ、夜間当番・請求事務・研修を近隣と共同化して規模を確保する。
- 新規参入は、住宅併設型の新設より承継や記録・請求の支援サービスで入る。買収では価格交渉の前に、建物別の請求・勤務・夜間訪問の実績と、指導・監査への対応状況を書類で確かめる。
業界データまとめ
訪問看護・在宅医療を一括した国内市場総額は、公的統計から重複なく直接取り出せない。以下では医療保険の訪問看護医療費を市場の基準系列とし、介護保険、事業所供給、訪問診療の提供体制を別の物差しで示す。情報の確認基準日は2026年11月14日である。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内の訪問看護医療費6,785億円。国民医療費に含まれる医療保険等の訪問看護分であり、介護保険の訪問看護、医師の訪問診療、住宅費は含まない | 2024年度 | 厚生労働省「令和6年度 国民医療費・統計表 第4表」 |
| 市場の伸び | 上記と同系列で前年比+18.5%。前年度5,727億円 | 2024年度 | 厚生労働省「令和6年度 国民医療費・統計表 第4表」 |
| 事業者数 | 介護保険の訪問看護ステーション18,042事業所(前年比+9.9%)。都道府県回答の基本票による指定事業所の把握で、企業数ではない | 2024年10月1日現在 | 厚生労働省「令和6年 介護サービス施設・事業所調査・施設・事業所の状況」 |
| 従業者数 | 訪問看護ステーションの従事者200,229人。調査対象職種の実人員の計で、常勤換算ではない。業界の切り出しが難しい経済センサスに代え、サービス別の公的調査を採用。訪問診療を行う医療機関の職員は含まない | 2024年10月1日現在 | 厚生労働省「令和6年 介護サービス施設・事業所調査・従事者数の状況」 |
| 平均年収 | 535.97万円(計算)。産業中分類「医療業」、民営、一般労働者、男女計・学歴計、企業規模計10人以上。月額381.3千円×12+年間賞与等784.1千円。医師・病院職員等を含み、訪問看護専業の平均ではない | 2025年調査 | 厚生労働省「令和7年 賃金構造基本統計調査・一般労働者・産業中分類 第1表 P83医療業」 |
| 上位3社の売上高 | アンビスHD 489.27億円(医心館事業)/CUC 296.63億円(居宅訪問看護129.49億円+ホスピス167.14億円、合計は計算)/サンウェルズ 281.36億円(全社、非連結)。本稿で比較する住宅併設型・訪問看護の上場企業のうち売上規模の大きい3社で、住宅・介護等の収入を含み、市場シェアではない。次点の日本ホスピスHDは141.68億円(2025年12月期、連結) | アンビス:2026年9月期/CUC:2026年3月期/サンウェルズ:2026年3月期 | アンビスホールディングス「2026年9月期 決算短信」 シーユーシー「2026年3月期 決算説明資料」 サンウェルズ「2026年3月期 決算短信」 日本ホスピスホールディングス「2025年12月期 決算短信」 |
| 稼働ステーション数 | 全国20,051か所。前年18,754か所から1,297か所増、+6.9%(増加率は計算)。業界団体調査による稼働数 | 2026年4月1日現在 | 全国訪問看護事業協会「令和8年度 訪問看護ステーション数調査結果」 |
| ステーションの新規・廃止数 | 新規2,428か所、廃止960か所、年度内の休止328か所。休止328か所は年度中の数で、2026年4月1日時点の休止517か所(指定20,568か所と稼働数の差)とは異なる | 2025年度中 | 全国訪問看護事業協会「令和8年度 訪問看護ステーション数調査結果」 |
| 介護保険の訪問看護費用額 | 訪問看護435,357百万円(前年比+7.1%)、介護予防訪問看護51,601百万円(同+11.2%)。合計486,958百万円=4,869.58億円(計算)。給付・公費・利用者負担の合計 | 2025年度、2025年5月~2026年4月審査分 | 厚生労働省「令和7年度 介護給付費等実態統計・費用額の状況」 |
| 訪問診療を実施する一般診療所数 | 18,906施設。調査対象月に訪問診療を実施した一般診療所であり、在宅療養支援診療所の届出数とは異なる | 2023年9月の実施状況 | 厚生労働省「令和5年 医療施設調査・結果の概要 表18」 |
市場規模の年度と介護保険費用の年度が異なるため、両者を足して「2026年の市場規模」とはしない。事業所数・従事者数は統計の対象範囲と回答方法が異なり、単純な割り算を平均人員や生産性として扱わない。
AI・フィジカルAIの影響と経営の打ち手
当面の投資効果が見込まれるのは、看護の代替ではなく、訪問後の記録、指示・計画の参照、請求確認に要する間接時間の削減である。国内では記録作成支援が実用化し、海外では配員や事務処理を横断するエージェントへ広がっているが、患者の状態判断と算定根拠の確定は人が担う設計にする。以下の普及時期は、確認した事例をもとにした分析にもとづく見通しであり、企業の販売計画ではない。
影響の全体像
工程は本稿のバリューチェーンと共通である。「実用」は製品提供・導入の確認を意味し、業界全体への普及や医療上の有効性を意味しない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 受入・退院調整 | 紹介情報の読取り、必要書類の確認、受入案件の整理 | 生成AI・AIエージェント | 実証中 | 3〜5年 | AlayaFlowは運営業務を自動化するAIエージェント群として初期利用者向けに提供開始。受入業務への適用は発表文で特定されておらず、分析による見立て。日本での同等運用は未確認(AlayaCare「AlayaFlow発表」) |
| 指示・計画 | 訪問記録から報告書案を作成し、看護師が指示内容との整合を確認 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | iBow AI訪問看護報告書(eWeLL「iBow AI報告書の更新」) |
| 配員・移動 | 訪問予定、職員の技能・稼働状況を参照した調整支援 | 生成AI・AIエージェント | 実証中 | 3〜5年 | AlayaFlowの初期利用者向け展開。配員への適用と国内普及時期は分析による判断(AlayaCare「AlayaFlow発表」) |
| ケア・観察 | 自宅で得る測定値の共有と、異常時に対応する担当者への連絡 | データ・IoT | 実用(導入事例あり) | 2年以内 | 英NHSの技術を用いたバーチャル病棟(NHS「バーチャル病棟設置ガイド」) |
| ケア・観察 | 対話、動作を伴う働きかけによる生活上の見守り補助 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | ElliQの米国家庭での導入。日本は協業・体験展示の段階(NY州高齢者局掲載・Intuition Robotics作成「ElliQ事業報告2026」、兼松「ElliQ体験イベント」) |
| 記録・連携 | 音声記録を文章化し、看護師が確認して既存記録システムに転記 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | スタンドLMとカイポケの連携(SMS「スタンドLM・カイポケ連携」) |
| 請求・経営管理 | 算定条件の照会、報告・経営情報の整理 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Mirucomsのレセプト相談、iBowボード Pro(ソフィアメディ「Mirucoms提供開始」、eWeLL「iBowボード Pro提供開始」) |
フィジカルAIが身体的ケアを広く代替する見通しは、現時点では限定的である。自宅ごとに動線・設備が異なり、移乗や処置には身体接触と患者ごとの判断が伴うため、対話機器の実用化を訪問看護師の代替と同一視できない。
業務はどう変わるか
第一は「訪問後に記憶から書く」業務から「訪問時に残した情報を確かめる」業務への移行である。エス・エム・エスとENBASEの連携では、音声から記録を作成し、確認後にカイポケへ反映する流れが公表されている。先行導入した1事業所から、記録や報告書・計画書の作成時間が50%減ったとの声があったという提供企業の紹介であり、同社も全導入先に同様の効果を保証するものではないと注記している(SMS「スタンドLM・カイポケ連携」)。
評価には訂正を含めた記録完了時間と時間外勤務を用いる。文章が自然でも、未観察の項目を補っていれば品質は低下するため、原入力と確定記録を結び付けておく。
第二は月次報告である。eWeLLのiBow AI訪問看護報告書は導入済みで、2026年1月に機能更新を公表した。報告書案から症状変化や医師への確認事項を看護師が選び直す仕事へ変わる(eWeLL「iBow AI報告書の更新」)。
第三は請求支援である。ソフィアメディは2026年8月、訪問看護の運営支援サービスMirucomsを開始し、レセプトに関するAI相談を組み込んだ。2026年改定では建物単位の人数、訪問日数、実施時間などが収入を左右するため、回答文のもっともらしさより、参照した告示・通知の版と適用日を確認できることが価値となる(ソフィアメディ「Mirucoms提供開始」、厚労省「訪問看護療養費・留意事項」)。
算定候補を自動確定すると誤りが全拠点へ広がるため、人手確認と並行して検証する。高単価の加算探索より、指示・実施・記録の不一致を検出する用途を優先すべきと考えられる。
第四は、単独の文書生成から受入・配員・事務の連携への拡張である。カナダのアラヤケア〈AlayaCare〉は2025年10月にAlayaFlowを発表し、初期利用者と業務自動化を進めている。訪問枠を増やすには、処置技能、夜間当番、移動時間など現場の条件を反映させる(AlayaCare「AlayaFlow発表」)。
第五は訪問間の観察である。NHSのバーチャル病棟は測定機器だけで完結せず、患者評価、担当チーム、連絡経路、必要時の対面対応を組み合わせる設計である。米国で導入されているElliQも生活上の対話・働きかけを支援するもので、医師の診断や看護師の処置を置き換える根拠とはならない(NHS「バーチャル病棟設置ガイド」、NY州高齢者局掲載・Intuition Robotics作成「ElliQ事業報告2026」)。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| eWeLL | 日本 | iBow AI、iBowボード Pro | 訪問看護報告書作成、事業所管理の支援 | 展開済み。国内サービスを提供(eWeLL「iBow AI報告書の更新」、eWeLL「iBowボード Pro提供開始」) |
| エス・エム・エス | 日本 | カイポケと外部AIの連携 | 記録・請求基盤への情報反映 | 展開済み。ENBASEとの連携を発表(SMS「スタンドLM・カイポケ連携」) |
| ENBASE | 日本 | スタンドLM | 音声からの記録・報告書作成支援 | 展開済み。訪問看護での利用例を公表(SMS「スタンドLM・カイポケ連携」) |
| ソフィアメディ | 日本 | Mirucoms | 訪問看護のレセプト相談・運営支援 | 展開済み。2026年8月に提供開始(ソフィアメディ「Mirucoms提供開始」) |
| アラヤケア | カナダ | AlayaFlow | 在宅ケア事業者の定型業務・事務を自律的に処理するAIエージェント群(初期利用者向けに3種) | 未展開。日本での提供は公表確認範囲では確認できず(AlayaCare「AlayaFlow発表」) |
| インテュイション・ロボティクス〈Intuition Robotics〉 | イスラエル | ElliQ | 対話と機器の動作による在宅生活支援 | 提携・実証あり。兼松との協業・体験展示を確認。一般販売開始は未確認(兼松「ElliQ日本展開に向けた協業」、兼松「ElliQ体験イベント」) |
人材・収益・競争への影響
減少し得るのは転記・定型整形の作業量であり、看護師という職種そのものではない。看護師は観察と確認、管理者は例外管理の比重が増す一方、記録品質、制度改定の反映、サービス間接続を担う仕事が増える。
公定価格が中心のため、効果は値上げより対応件数と定着率に表れる。記録・請求基盤と看護運営の知識を持つ企業が有利になるとの見立てだが、原記録や訂正履歴を出力できない仕組みでは事業者の乗換え負担が大きくなる。
患者情報を外部AIへ送る契約では、利用目的、保存場所、再学習への使用、再委託、障害時の対応を確認する。安全管理は2026年6月改定の厚生労働省ガイドライン第7.0版を参照し、看護記録の確定権限とシステム事業者の責任範囲を契約・運用の双方で明示する(厚労省「医療情報安全管理ガイドライン7.0」)。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 音声記録を一拠点で試行し、訂正込みの所要時間を測る | 共通 | 直ちに〜6か月 | 記録残業の削減可能性を判断 | 同意・録音場所のルール、原記録との照合 |
| 高 | 指示書・訪問実績・算定候補を患者別に突合する | 共通 | 直ちに | 算定条件の見落としを抑える | 2026年改定の版管理、最終確認者 |
| 高 | 夜間対応や専門処置を除外条件にした配員支援を試す | 大手 | 6〜12か月 | 調整時間と無理な割当ての削減 | 技能表、移動実績、当番・休息の情報 |
| 高 | 記録の未観察事項、患者取り違えを重点監査する | 共通 | 導入時から継続 | 文書生成に伴う品質低下の防止 | 誤りの分類、原入力の保存、停止基準 |
| 中 | 導入契約にデータ返還・訂正履歴の出力条件を入れる | 共通 | 更新契約前 | 乗換えと事業承継の負担低減 | 出力見本、費用・納期の確認 |
| 中 | 遠隔測定を導入する患者群と連絡担当を限定する | 中堅・中小 | 6〜18か月 | 観察情報の連続性を改善 | 主治医との役割分担、連絡不通時の手順 |
| 低 | 対話ロボットは希望者への生活支援として評価する | 大手 | 1〜3年 | 訪問間の生活支援の可能性を検証 | 利用意思、家族説明、対面支援の確保 |
よくある失敗は、生成時間だけを測って訂正時間を落とすこと、外国の機能を日本の保険請求にそのまま使うこと、対話機器を置けば夜間体制を減らせると考えることである。いずれも導入機能と、現実に残る判断・対応責任を混同している。
業界の定義と市場構造
この業界は、患者の生活の場へ医療専門職が出向く供給体制であり、一つの保険制度や企業類型では捉えられない。特に、地域の住宅を巡回する訪問看護と、住宅に併設して多数の入居者を支える訪問看護では、移動費、固定費、報酬改定への感応度が異なる。市場分析では「訪問看護の保険財源」と「サービスを提供する住まいの形態」を分けて見る。
本稿に含めるのは、訪問看護ステーション、訪問診療・往診を担う医療機関、およびそれらと一体的に運営される住宅型ホスピスの事業構造である。訪問診療は計画的な診療、往診は患者等の求めに応じる診療であり、訪問看護は医師の指示に基づく看護を中心とする。ステーションの理学療法士・作業療法士・言語聴覚士による訪問も訪問看護の枠組みに含まれ、別制度の訪問リハビリテーションと混同しない(厚労省「訪問看護療養費・告示第74号」、厚労省「訪問看護療養費・留意事項」)。
薬局、機器メーカー、一般の訪問介護、施設介護の全体市場は含めない。「ホスピス住宅」の収入も住宅、看護、介護等に分かれ、連結売上を訪問看護医療費の市場シェアの分子にはできない(アンビス「2026年9月期決算短信」、日本ホスピス「2025年12月期決算短信」)。
| 区分 | 確認できる市場・供給量 | 主な対象・収入 | 経営上の違い |
|---|---|---|---|
| 医療保険等の訪問看護 | 2024年度6,785億円、2023年度5,727億円 | 医療保険適用の訪問看護。患者状態・指示等で適用を判定 | 疾患・訪問日数・建物条件による収入差が大きい(厚労省「国民医療費・第4表」、厚労省「訪問看護療養費・留意事項」) |
| 介護保険の訪問看護 | 2025年度4,869.58億円、訪問看護と介護予防の合算・計算 | 要介護・要支援者への訪問看護。ただし医療保険優先となる例外がある | ケアプラン、支給限度、利用時間との調整が重要(厚労省「介護給付費等実態統計・費用額」、厚労省「訪問看護療養費・留意事項」) |
| 訪問診療 | 実施一般診療所18,906施設、2023年9月 | 医師の診療、医学管理等 | 看護と連携するが、医師の時間と後方病床も制約(厚労省「医療施設調査・表18」) |
| 住宅併設型 | 全国の統一された専用市場統計は確認できず | 上記保険サービスと家賃・食費等 | 稼働率、家賃負担、建物別の報酬条件が同時に効く(アンビス「2026年9月期決算短信」、日本ホスピス「2026年第3四半期FAQ」) |
過去の拡大は需要と供給の両方から確認できる。訪問看護医療費は2020年度3,254億円から2024年度6,785億円へ増え、介護保険のステーション数は2020年12,393事業所から2024年18,042事業所へ増加した。金額の増加だけから、患者数や一人当たり必要な看護量の増加率を判定することはできない(厚労省「国民医療費・第4表」、厚労省「介護サービス施設・事業所調査・参考表」)。
2025年度には新規2,428か所に対して廃止960か所も発生した。開設後の人員・紹介確保に加え、地方では移動と夜間対応が制約となるため、全国の事業所増加を地域の不足解消とはみなせない(全国訪問看護事業協会「2026年ステーション数調査」、厚労省「在宅医療の体制整備」)。
顧客と需要の特性
利用者は患者と家族であるが、利用開始には病院の退院支援部門、主治医、ケアマネジャーなど複数の関係者が関わる。選ばれる理由は看板の大きさより、必要な処置を退院日に引き受け、夜間や急変時にも連絡がつくことである。高齢者数だけを需要指標にすると、小児、精神科、難病、終末期などで異なる受入条件を見落とす。
| 顧客・患者層 | 選択に関わる人 | 主な決め手 | 事業者が把握すべき需要 |
|---|---|---|---|
| 高齢者の慢性疾患・生活支援 | 本人・家族、主治医、ケアマネジャー | 継続性、訪問時間、介護サービスとの調整 | 継続利用できる曜日・時間帯 |
| 終末期・医療依存度の高い患者 | 病院の退院支援部門、主治医、家族 | 症状変化への対応、夜間連絡、受入れの速さ | 退院直後と状態悪化時の追加対応 |
| 精神疾患を持つ利用者 | 本人、精神科医療機関、地域支援者 | 関係の継続、生活環境への理解 | 担当交代時の引継ぎと支援中断の防止 |
| 小児・難病等 | 専門病院、家族、地域の支援機関 | 必要な処置経験、家族との調整 | 学校・通所・就労等も含む時間制約 |
| 医療対応を必要とする住宅入居者 | 本人・家族、病院、住宅運営者 | 医療対応と住居費を合わせた負担、生活環境 | 保険給付以外の支払能力、退去・転居条件 |
この区分は、在宅医療に必要な退院支援・日常療養支援・急変時対応・看取りという公的な機能整理と、各社が示すサービス対象をもとにした実務上の整理である(厚労省「在宅医療の体制整備」、N・フィールド「会社概要」、アンビス「2026年9月期決算短信」)。
利用開始は、病院・主治医等からの相談、状態・生活環境の確認、受入判断、指示・計画の整備、説明・契約へ進む。紹介件数に加え、断った患者の状態、希望日、地域を調べると、必要な技能や当番体制が明確になる。
価格感応度は、保険サービスと住宅費で異なる。日本ホスピスHDは2026年第3四半期FAQで、報酬改定後の単価低下への対応として利用者負担の見直し等を説明し、入居者数の減少も開示した。これは同社の事例であり業界共通の因果関係を示さないが、保険収入の減少を住宅費へ転嫁する際の需要リスクを示す(日本ホスピス「2026年第3四半期FAQ」)。
病歴・家族事情の共有や主治医との連絡経路を作り直す負担があり、継続率の高さだけを満足度とはできない。需要は景気より患者状態、退院、家族の介護力に左右される。業界全体の比較可能な季節指標は確認できず、各事業所で感染症流行期や休日の相談・欠勤を追う。
バリューチェーンと収益構造
収益を決めるのは訪問回数だけではなく、患者の必要性に合った看護を、移動・待機・記録を含めて継続提供できるかである。住宅併設型は移動負担を抑えられる一方、建物に人員と固定費を抱え、同一建物の報酬変更を受けやすい。地域巡回型も先行採用と開設直後の低稼働によって利益が縮むため、両者を同じ成長率だけで評価できない。
共通工程と価値の所在
| 工程 | 担い手・役割 | 付加価値の源泉 | 収益を損なう要因 |
|---|---|---|---|
| 受入・退院調整 | 病院、主治医、ケアマネジャー、事業所管理者 | 患者状態と生活条件を踏まえた受入判断 | 対応できない患者の紹介、退院日との不整合 |
| 指示・計画 | 主治医、看護師、必要に応じリハビリ専門職 | 指示と看護計画の整合、状態変化の反映 | 指示書の不足、患者ごとの差を無視した画一計画 |
| 配員・移動 | 各事業所と本部。CUC傘下各社等 | 技能・時間帯・地域を組み合わせる運営力 | 欠員、移動、待機、夜間負担の偏り |
| ケア・観察 | 看護師等。アンビス、日本ホスピス、N・フィールド等 | 専門性、連続した観察、急変時の対応 | 看護量と配置の不一致、予定外入院による空き |
| 記録・連携 | 看護師、主治医、家族、他の支援者 | 実施と判断を伝え、次の対応につなげること | 記録遅延、伝達漏れ、重複作業 |
| 請求・経営管理 | 事業所事務、本部、審査支払機関等 | 適正請求、資金繰り、拠点別損益の把握 | 返戻・査定、過誤調整、住宅との原価混在 |
工程整理は運営・算定通知と各社開示に基づく。実施事実の不足を請求事務で補うことはできない(厚労省「訪問看護療養費・留意事項」、アンビス「2026年9月期決算短信」、CUC「2026年3月期決算説明資料」)。
利益率を比較するときの注意
| 公開指標 | 実績 | 読み取れること・限界 |
|---|---|---|
| 介護事業経営概況調査・訪問看護 | 2024年度の月平均収入347.6万円、給与費243.7万円、収支差35.8万円、収支差率10.3%。有効回答254事業所 | 給与費は収入の70.1%。調査の介護事業収支であり、医療保険専業や住宅併設型全体の利益率ではない(厚労省「介護事業経営概況調査・第6表」) |
| アンビス・医心館 | 2026年9月期売上489.27億円、セグメント利益32.64億円。利益率約6.7%(計算) | 住宅・介護等を含む事業利益。前年同期比で売上+0.6%、利益−44.9%(アンビス「2026年9月期決算短信」) |
| CUC・居宅訪問看護 | 2026年3月期売上129.49億円、セグメントEBITDA18.27億円、同マージン14.1% | 改定前の通期実績。EBITDAは減価償却等控除前で、上記利益と直接比較不可(CUC「2026年3月期決算説明資料」) |
同じ公的調査の給与費比率は2023年度68.7%から2024年度70.1%へ上昇し、収支差率(補助金収入を除く)は11.9%から10.3%へ低下した。賃金・配置の増加を吸収できるかが重要だが、回答事業所の平均を業界全体の採算とはしない(厚労省「介護事業経営概況調査・第6表」)。
公定価格の保険サービスでは、物価や賃金の上昇を任意に料金へ転嫁できない。住宅併設型では家賃等の見直し余地があっても、患者の支払能力と入居選択に影響する。したがって訪問看護、介護、住宅、共通本部の収支を分け、どの事業がどの事業を支えているかを確認する(厚労省「訪問看護療養費・告示第74号」、日本ホスピス「2026年第3四半期FAQ」)。
人員以外にも、在宅機器の保守、医薬品・材料の配送、緊急時の受入病院が必要となる。供給先の休業・配送停止に備え、代替連絡先、休日配送、停電対応を地域ごとに確認することが課題である(厚労省「在宅医療の体制整備」)。
競争環境
競争は全国一律の価格競争ではなく、地域ごとの看護師獲得と紹介・受入体制を巡って起きている。主要上場企業の拡大は確認できるが、全国市場の集中度を示す同一範囲の企業別売上統計はない。2026年は事業所数の増加局面に、報酬見直しと人件費上昇による利益の選別が重なる年である。
競争要因
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存事業者間の競争 | 強 | 稼働20,051か所まで供給が拡大。都市部では採用と紹介経路が重なる(全国訪問看護事業協会「2026年ステーション数調査」) | 強まる |
| 新規参入の脅威 | 中 | 年間新規2,428か所。ただし人員、管理、紹介獲得を伴い、廃止960か所も発生(全国訪問看護事業協会「2026年ステーション数調査」) | 変わらない |
| 供給者の交渉力 | 強 | 看護師等の確保が必要で、調査上の給与費比率は70.1%(厚労省「介護事業経営概況調査・第6表」) | 強まる |
| 顧客・支払者の交渉力 | 強 | 公的保険が価格・算定条件を決め、患者は費用と受入能力で選ぶ(厚労省「訪問看護療養費・告示第74号」、日本ホスピス「2026年第3四半期FAQ」) | 強まる |
| 代替サービスの脅威 | 中 | 入院・施設入所は選択肢だが、患者状態や地域の病床・受入条件に依存(厚労省「在宅医療の体制整備」) | 変わらない |
強さと方向は、公開情報からの分析である。「顧客・支払者」には保険財政を担う主体を含む。
国内主要企業の比較
| 企業・グループ | 規模の物差し | 事業の特徴 | 直近開示から見た戦略上の論点 |
|---|---|---|---|
| アンビスHD | 医心館売上489.27億円、2026年9月期 | 医療依存度の高い入居者に対応する住宅併設型 | 報酬単価と人件費の変化を受け、施設配置・事業範囲を見直す(アンビス「2026年9月期決算短信」) |
| CUC | 居宅訪問看護129.49億円、ホスピス167.14億円、2026年3月期 | 地域巡回と住宅併設の双方を持つ | 二つの事業で人員の先行配置と単価変化を区別して管理する(CUC「2026年3月期決算説明資料」、CUC「2027年3月期第2四半期決算」) |
| 日本ホスピスHD | 連結売上141.68億円、2025年12月期 | ホスピス住宅と訪問看護・介護等を運営 | 保険収入低下への対応と入居者負担・入居動向の両立(日本ホスピス「2025年12月期決算短信」、日本ホスピス「2026年第3四半期FAQ」) |
| サンウェルズ | 売上281.36億円、2026年3月期(非連結) | 併設する住宅の入居者等へ訪問看護を提供 | 2026年3月期は営業損失12.23億円。請求の自主点検に基づく返還と、監査に係る行政判断への対応を開示(サンウェルズ「2026年3月期決算短信」、サンウェルズ「自主点検結果及び自主返還方針」) |
| N・フィールド | 最新の比較可能な売上高は確認できず | 精神科訪問看護「デューン」を全国展開 | 専門領域の支援継続と地域の医療機関・生活支援との連携(N・フィールド「会社概要」) |
ソフィアメディはCUCに含め二重計上しない。病院・医療法人・小規模ステーションも供給を担い、上場企業だけでは全体を捉えられない。
改定後の決算が示す違い
CUCの2026年4〜9月の居宅訪問看護売上は67.32億円、前年同期比+3.3%であったが、EBITDAは5.97億円、同−31.4%となった。同社は前倒し採用と7拠点の新設に伴う初期赤字を主因として説明している。地域巡回型も増収なら増益になるとは限らず、開設後の利用者増加に人員配置が先行する期間を管理する(CUC「2027年3月期第2四半期決算」)。
同期間のCUCホスピスは売上86.44億円、同+8.9%に対し、EBITDA6.07億円、同−25.1%となり、単価低下の影響が示されている。日本ホスピスHDも2026年1〜9月の売上107.12億円、同+3.4%に対し、営業利益3.49億円、同−50.2%を公表した。比較期間と利益指標は異なるが、増収と採算改善を分ける必要性は共通する(CUC「2027年3月期第2四半期決算」、日本ホスピス「2026年第3四半期決算」)。
再編と成功条件
直近3年の再編では、事業の絞込みも進む。アンビスは2026年9月28日、西日本エリアを中心とする医心館47施設の事業を承継させる子会社2社の株式を譲渡する契約を結び、11月13日の臨時株主総会で承認を得た(譲渡価額は2社合計174億円、譲渡予定日は11月16日)。本稿の基準日では譲渡は完了しておらず、同社は2027年9月期の連結売上高を356億円(前期比29.0%減)と予想している。ソフィアメディも2025年12月のデイサービス事業譲渡を公表しており、隣接サービスを広く保有することが唯一の成長戦略ではない(アンビス「子会社株式の譲渡に関するお知らせ」、アンビス「2026年9月期決算短信」、ソフィアメディ「デイサービス事業譲渡」)。
成功条件は四つある。第一は患者群に合う専門性であり、N・フィールドの精神科や住宅併設各社の医療対応という違いがある。第二は夜間・急変を含めた継続供給力、第三は改定後も成立する拠点別採算、第四は指示から請求までを説明できる記録と管理である。充足度は拠点別の人員・受入・請求実績で検証する(N・フィールド「会社概要」、アンビス「2026年9月期決算短信」、CUC「2027年3月期第2四半期決算」、厚労省「訪問看護療養費・留意事項」)。
海外の動向と主要企業
海外比較で参考になるのは、単純な市場規模より、保険者との関係、在宅ケア企業の統合、地域チームの運営方法である。米国では多様な在宅サービスを束ねる企業再編が進む一方、オランダには小規模チームを基本にするモデルがある。支払制度と医療職の役割が異なるため、日本での導入には仕組みの分解が必要である。
米CMSの国民医療費統計では、米国の独立した在宅医療機関によるHome Health Care支出は2024年に169.4 billion米ドル、前年比+10.2%であった。独立した事業者の在宅ケア等を対象とし、病院に付属するサービスの計上区分などが日本と異なる。これは世界市場ではなく、日本の訪問看護医療費との単純比較や日本比率の計算には使えない(CMS「2024年医療費概要」、CMS「国民医療費の定義・方法」)。
海外主要企業・組織
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ユナイテッドヘルス・グループ/オプタム〈UnitedHealth Group / Optum〉 | 米国 | 在宅ケア部分の比較可能な売上高は非開示。グループ売上は代用しない | 保険・医療サービスの広い基盤に在宅事業を組み合わせる | アメディシス〈Amedisys〉買収を2025年8月14日に完了(UnitedHealth「2025年第3四半期決算」) | 本稿対象の国内訪問看護運営は確認できず |
| アダス・ホームケア〈Addus HomeCare〉 | 米国 | 2025年:1.42 billion米ドル | パーソナルケア、ホスピス、在宅医療を提供 | 2025年通期の事業拡大を公表(Addus「2025年決算」) | 同上 |
| アヴィアナ・ヘルスケア〈Aveanna Healthcare〉 | 米国 | 2025年度:2,433.199 million米ドル。2026年1月3日終了の53週決算 | 小児等の長時間看護、成人向け在宅医療、関連サービス | 2025年度は前年度比20.2%増収。第4四半期が14週のため前年との週数差に注意(Aveanna「2025年度決算発表」) | 同上 |
| ケメッド/ヴァイタス〈Chemed / VITAS Healthcare〉 | 米国 | VITAS部門、2025年:1,630.101 million米ドル | 終末期のホスピスケア。親会社の他事業を除外 | 2025年の患者数・提供日数等を開示(Chemed「2025年決算」) | 同上 |
| ビュートゾルフ〈Buurtzorg〉 | オランダ | 比較可能な直近売上高は確認できず | 自律的な地域看護チームを基本に支援 | 運営手法を国際パートナーと展開(Buurtzorg「Our Story」) | 公式パートナー一覧にBuurtzorg Services Japanを掲載(Buurtzorg「国際パートナー」) |
企業ごとの事業範囲は異なる。世界・欧州・アジアの比較可能な市場総額・伸びは、確認した資料では確認できない。
米国の再編では、エンハビット〈Enhabit〉もキンダーフック〈Kinderhook Industries〉による買収を2026年5月に完了し、非公開会社となった。保険者等への統合と投資会社傘下の再編が同時に進み、上場企業の売上順位だけでは競争主体の変化を追えない(Kinderhook「Enhabit買収完了」)。
日本への示唆は、紹介から療養継続までの責任と情報の接続にある。ただし米国の保険者との統合と同じ収益配分が、日本でも成立するとは限らない。英国のバーチャル病棟も、在宅で一定期間の急性期対応を行う体制であり、日本の長期の訪問看護契約と対象・運営単位が違う(CMS「2027年在宅医療支払最終規則」、NHS「バーチャル病棟設置ガイド」)。
国内主要企業について、訪問看護事業だけを切り出した海外売上比率は確認できない。CUCの海外事業には医療機関関連事業が含まれるため、その海外売上を日本型訪問看護の輸出実績として扱わない(CUC「2026年3月期決算説明資料」)。今後2〜3年は、海外企業の日本での大規模な直接運営より、地域チームの運営、研修、業務基盤を巡る提携の方が検討しやすいとみられるが、特定企業の日本進出計画を示すものではない。
外部環境と制度の変化
2026年6月改定の要点は、同じ建物で効率的に訪問できる場合の評価を細分化し、頻回訪問では必要性と実施時間をより明確に捉えることである。同時に包括型訪問看護療養費が新設されており、既存の訪問回数に旧単価を掛けた事業計画は通用しない。医療保険の改定、介護の処遇改善、将来の制度予定を分けて判断する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 報酬 | 日本 | 同一建物への訪問看護の人数・日数等による評価見直し、包括型の新設 | 2026年6月1日施行 | 大・高密度の既存モデルには向かい風。必要な体制を備える包括対応には評価枠 | 厚労省「訪問看護療養費・告示第74号」、厚労省「訪問看護療養費・留意事項」 |
| 雇用・報酬 | 日本 | 介護報酬の期中改定(改定率+2.03%)で、訪問看護等に介護職員等処遇改善加算を新設。訪問看護は1.8% | 2026年6月から適用 | 大・賃金原資には追い風。届出・配分・実績報告が必要 | 厚労省「2026年度介護報酬改定概要」、茨城県「令和8年6月から適用する加算に関する届出」 |
| 情報連携 | 日本 | 介護情報基盤の段階的運用。自治体・事業所で準備状況が異なる | 2026年4月1日から順次開始、2028年4月までの全国移行を目指す | 中・連携には追い風、移行作業の負担 | 厚労省「介護情報基盤について」、厚労省「介護情報基盤スケジュール」 |
| 報酬 | 米国 | 2027年Home Health PPS最終規則。CMSは総支払額を前年比+2.4%、415 million米ドル増と見込む | 2026年11月4日公表、2027年1月1日からの支払に適用 | 大・総額は追い風だが事業者・患者構成で差 | CMS「2027年在宅医療支払最終規則」 |
| 供給体制 | 日本 | 退院支援、日常療養、急変時、看取りを地域で確保する取組 | 医療計画の後期(2027年度から)と新たな地域医療構想に向けた検討が進行中。単一の施行日を持つ新制度ではない | 大・連携需要は追い風、人員不足地域では供給制約 | 厚労省「在宅医療の体制整備」 |
同一建物の何が変わったか
訪問看護基本療養費(Ⅱ)の看護師等による区分では、同一日に10〜19人へ訪問する場合、月20日目まで2,760円、21日目以降2,660円である。20〜49人は2,710円・2,610円、50人以上は2,610円・2,510円となる。これは基本部分の金額であり、管理療養費等を含めた総収入ではない(厚労省「訪問看護療養費・告示第74号」)。
基本療養費の「同一日」の人数と、管理療養費・包括型で用いる「同月」の単一建物居住利用者数は異なる。いずれも住宅の定員だけから決めることはできず、同一敷地内の扱いも確認が必要である。管理療養費にも建物人数や月内の算定日数による区分があるため、個人別・建物別・月別の三つの集計を整合させる(厚労省「訪問看護療養費・留意事項」)。
基本療養費(Ⅱ)の対象区分では、訪問は30分以上を標準とし、20分を下回らない取扱いが明示された。また20分以上30分未満の訪問を2時間未満の間隔で行う場合は、緊急時等を除き時間を合算して1回とする。すべての医療・介護の訪問に一律適用される「20分ルール」として説明するのは不正確である(厚労省「訪問看護療養費・告示第74号」、厚労省「訪問看護療養費・留意事項」)。
企業の開示では、アンビスは改定により診療報酬単価が約20%下落すると想定し(2026年8月時点)、日本ホスピスHDは改定直後に入居者一人当たりの医療保険売上が月額約20万円減少した後、売上単価は毎月改善していると説明している。いずれも各社の想定・実績であり、業界平均の下落率ではない(アンビス「2026年9月期第3四半期決算FAQ」、日本ホスピス「2026年第3四半期FAQ」)。
請求の適正性については、住宅併設型の上場企業が自ら調査結果を開示している。サンウェルズは2025年2月7日付の特別調査委員会報告書を受けて過年度決算を訂正し、2024年3月期の売上高を213.60億円から201.07億円に改めた。2026年11月9日には、2020年7月〜2026年5月の請求の自主点検で返還対象が7,606件(対象訪問件数の約0.1%)、自主返還予定額が約6,949万円であったと公表した。同社は、報告書の試算額(約28億円)とは単純に比較できないとし、近畿厚生局の監査を受けた事業所に対する行政上の措置は今後の当局の判断によるとしている(サンウェルズ「過年度決算の訂正に関するお知らせ」、サンウェルズ「自主点検結果及び自主返還方針」)。アンビスは、特別調査委員会が組織的な不正および不正請求の実態はないと事実認定し、要件を満たさない可能性のある請求を最大約6,300万円(調査対象期間の売上総額の0.05%程度)と見積もって全額を引き当てたと開示した(アンビス「2025年9月期上半期決算説明資料」)。本稿は、これらの開示から業界全体の請求実態を推定しない。
包括型は単なる請求方法の選択ではない
包括型は、高齢者向け住まい等に併設・隣接するステーションが、24時間体制で頻回の訪問看護を行う場合の1日単位の評価として新設された。対象の建物はステーションにつき1か所を指定し、利用者は別表第7・第8の該当者と特別訪問看護指示の対象者である。日中と夜間(午後6時〜午前8時)に少なくとも各1回、1日の実施時間が60分以上なら3回以上の訪問が必要で、1日1回以上は准看護師を除く看護職員の訪問を含める。夜間の常時1名以上の体制、記録の電子的な保存、国の調査への参加も要件である(厚労省「令和8年度診療報酬改定・質の高い訪問看護の推進」、厚労省「訪問看護療養費・告示第74号」)。
例えば1日60分以上90分未満の包括型は、単一建物居住利用者20人未満で11,010円、20〜49人で9,910円、50人以上で9,360円である。含まれる費用が異なるため、前記の基本療養費単独との高低比較は意味を持たない。夜間の体制や記録の要件も含めて必要な体制を設計し、患者ごとの必要性を無視した同一時間・同一回数の訪問にしないことが求められる(厚労省「訪問看護療養費・告示第74号」、厚労省「訪問看護療養費・留意事項」)。
介護の処遇改善加算1.8%は対象となる介護報酬の加算率であり、医療保険分を含む全売上の一律増や、全職員の給与が自動的に1.8%上がるという意味ではない。米国の2027年改定でも総額増と個別の調整措置は同時に存在するため、制度の見出しだけを事業計画へ転記しないことが重要である(厚労省「2026年度介護報酬改定概要」、CMS「2027年在宅医療支払最終規則」)。
環境面では、訪問車両の効率化より先に、災害・猛暑・停電時も療養を続けられるかが問題になる。医療機器を使う患者の連絡先、代替電源、訪問経路、避難先を地域で共有しておく。2027年度以降の国内報酬の個別単価のうち、本稿の確認時点で確定していないものは、見通しに含まない。
人材と生産性
看護師の採用数だけでなく、夜間対応と専門性を含む「実際に配置できる時間」が供給力を決める。賃金の比較には職種構成の影響が大きく、医療業全体の平均年収を訪問看護師の相場とはできない。生産性は訪問件数だけで測らず、必要な看護を継続できたか、移動や待機をどこまで減らせたかを合わせて見る。
公的調査の2024年の訪問看護ステーション従事者は200,229人である。一方、日本看護協会の2024年度ナースセンター登録データでは、訪問看護ステーションの求人倍率は4.54倍であった。これはナースセンターに登録された求人・求職の集計であり、厚生労働省「一般職業紹介状況」の全国・職業別有効求人倍率とは異なる(厚労省「介護サービス施設・事業所調査・従事者数」、日本看護協会「2024年度求人・求職分析」)。
確保すべき人材は管理者、訪問看護を担う看護師、患者構成に応じたリハビリ専門職、請求・連携を支える事務である。管理者が採用、緊急対応、教育、請求をすべて抱えると、職員が増えても受入能力が伸びにくい。単独訪問を任せるまでの同行、処置別の力量確認、相談できる当番体制を採用計画に含める。
データ表の平均年収535.97万円は、2025年賃金構造基本統計調査の「医療業」の月額給与と賞与からの計算である。医師を含む産業平均であり、月額給与の調査時点と年間賞与等の対象期間にも違いがある。訪問看護師の採用条件を決める際は、基本給、当番手当、実際の呼出し、移動、残業を分けて地域内で比較する(厚労省「賃金構造基本統計調査・医療業」)。
2026年の介護報酬改定では、訪問看護にも処遇改善加算が新設された。賃上げ財源を得る一方で、対象業務や配分・実績管理を確認する必要があり、医療保険中心の拠点では同じ効果を期待できない。保険区分別の売上構成と人員配置をもとに、持続できる賃金原資を見極めることが重要である(厚労省「2026年度介護報酬改定概要」)。
業界に限定した付加価値額と従業者数は、確認した資料では同じ範囲でそろわないため、他産業・海外との一人当たり労働生産性の比較は、本稿では示さない。実務上は、利用者の状態別に、直接ケア時間、移動時間、記録・連携時間、欠勤時の代替率、受入辞退率を追うのが適切である。終末期対応や長距離訪問の多い事業所を、訪問件数の低さだけで低生産性と評価すると地域で必要な機能を失う。
2030年に向けたシナリオ
将来を左右する二つの不確実性は、同一建物・頻回訪問への報酬の適正化がどこまで進むかと、地域で看護人材・医療連携を確保できるかである。高齢化による需要だけから、すべての事業者が成長すると考えるのは適切でない。以下は、2026年11月時点の分析にもとづく条件付きシナリオであり、市場規模予測や発生確率の推計ではない。
| シナリオ | 起きる条件 | 2030年の姿 | 可能性の見立て |
|---|---|---|---|
| 選別成長 | 報酬の見直しが継続し、人員確保は地域・企業で差が残る | 拠点数より患者構成・夜間対応・適正請求に強い事業者が残り、譲渡と集約が進む | 基準シナリオ。供給増と廃止、増収と減益が併存する現在の延長 |
| 地域連携による供給拡張 | 必要な看護量への評価と賃金原資が確保され、医療機関・事業所の連携が進む | 退院後の受入待ちが減り、小規模事業所も連携で機能を維持 | 政策と現場実装が揃う場合。連携の責任分担が条件 |
| 都市の過密と地方の空白 | 報酬の抑制と人件費上昇が重なり、管理者・夜間要員の不足が続く | 都市では撤退・統合、地方では必要な訪問を提供できない地域が増える | 下振れシナリオ。全国のステーション総数が増えていても起こり得る |
第一のシナリオを基準とする根拠は、2026年4月の稼働数増加と年間960か所の廃止、主要企業の改定後の利益低下が同時に確認できるためである。これは倒産件数や地域別の供給不足を直接示すものではなく、今後の方向を判断するための材料である(全国訪問看護事業協会「2026年ステーション数調査」、アンビス「2026年9月期決算短信」、CUC「2027年3月期第2四半期決算」)。
| 先行指標 | 確認する統計・発表 | 見るべき変化 |
|---|---|---|
| 稼働・新規・廃止・休止 | 全国訪問看護事業協会の年次調査 | 純増だけでなく参入と退出、都道府県差(全国訪問看護事業協会「2026年ステーション数調査」) |
| 医療・介護それぞれの費用の伸び | 国民医療費、介護給付費等実態統計 | 対象年度・定義を揃え、金額増を供給量増と即断しない(厚労省「国民医療費・第4表」、厚労省「介護給付費等実態統計・費用額」) |
| 同一建物・包括型の扱い | 厚生労働省の告示、通知、疑義解釈 | 人数・時間・日数条件、次回改定での変更(厚労省「訪問看護療養費・留意事項」) |
| 拠点の採算と開設後の立上がり | 上場各社の四半期決算 | 売上と利益、先行採用、既存・新設拠点を分ける(CUC「2027年3月期第2四半期決算」) |
| 地域の実際の受入能力 | ナースセンター分析、自治体・医療圏資料、紹介元への継続調査 | 求人の充足、夜間対応、受入辞退理由(日本看護協会「2024年度求人・求職分析」、厚労省「在宅医療の体制整備」) |
感度分析では売上成長率だけでなく、建物別の患者構成、単価、必要時間、職員充足、入居者負担を動かし、提供継続が難しくなる条件を確認する。
経営・企画部門への示唆
2026年6月改定で、住宅併設型の収入は訪問回数よりも、建物の人数、月内の日数、1日の実施時間で決まる体系に変わった。一方で稼働ステーションは1年で1,297か所増えている。拠点数を伸ばす経営と、建物・拠点ごとの採算を守る経営のどちらを取るかが、立場によって分かれる。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 判断の根拠となる本稿のデータ |
|---|---|---|
| 大手(住宅併設型・多拠点) | 建物ごとに包括型と従来算定の収支を並べ、夜間体制を賄えない建物は縮小・譲渡し、残す建物は入居者負担と人員配置を一体で見直す | 包括型の60〜90分は20人未満11,010円、50人以上9,360円。企業開示には、改定による単価約20%下落の想定(アンビス「2026年9月期第3四半期決算FAQ」)や、入居者一人当たり医療保険売上の月約20万円減少(日本ホスピス「2026年第3四半期FAQ」)がある |
| 中堅・中小(地域巡回型) | 新設より、廃止・休止する近隣拠点の利用者と職員を引き継いで規模を得る。夜間当番、請求事務、研修は近隣事業所と共同化し、機能強化型の人員要件を満たす規模を目指す | 2025年度の廃止960か所・休止328か所(全国訪問看護事業協会「2026年ステーション数調査」)。国の資料は、小規模で機能強化型の指定を受けられず採算確保が難しかったステーションを4か所から2か所に集約した事例を示す(厚労省「在宅医療の体制整備」) |
| 新規参入を考える企業 | 住宅併設型の新設より、既存ステーションの承継か、記録・請求・配員を支える業務サービスで入る | 新規2,428か所の年に廃止960か所。記録・報告書のAI支援は国内に導入事例がある(eWeLL「iBow AI報告書の更新」、SMS「スタンドLM・カイポケ連携」) |
分析では、三つの立場に共通する判断の順番は「夜間体制、建物別の収支、拠点数」である。包括型は日中と夜間の訪問を毎日求め、夜間も常時1名以上の体制を要件とする。その人件費を賄える入居者数に満たない建物では、単価表だけを見て算定方式を選んでも収支は合わない。承継や買収で規模を取る場合も、引き継ぐ利用者の夜間対応を誰が担うかを、価格交渉より先に決める。
通説と異なる見方
第一に、ステーションの急増は受入能力の急増ではない。2026年4月の稼働数は前年から1,297か所増えたが、2025年度中に廃止960か所と休止328か所が生じ、指定を受けながら稼働していない拠点も517か所ある。1年間に計1,288か所の廃止・休止があれば、その利用者と職員は他の拠点へ移る必要が生じ得る。地域の供給力は、拠点数より、廃止・休止した拠点の利用者の受け皿と夜間対応の担い手で測る方が実態に近いとみられる(全国訪問看護事業協会「2026年ステーション数調査」)。
第二に、利益率の低下は2026年改定から始まったのではない。改定前の2024年度に、介護保険の訪問看護の給与費比率は68.7%から70.1%へ上がり、収支差率は11.9%から10.3%へ下がっていた。住宅を持たない地域巡回型でも、CUCの居宅訪問看護は2026年4〜9月に3.3%の増収でEBITDAが31.4%減った。改定への算定対応だけでは利益は戻らず、人件費の伸びを訪問の密度と新設拠点の立上がりの速さで吸収できるかが本筋だとみられる(厚労省「介護事業経営概況調査・第6表」、CUC「2027年3月期第2四半期決算」)。
第三に、包括型は「まとめて請求できる楽な方式」ではない。建物の指定はステーションにつき1か所に限られ、日中・夜間の各1回以上の訪問、60分以上なら1日3回以上の訪問、夜間の常時体制、記録の電子保存が求められる。1日当たりの単価も、単一建物居住利用者が20人未満の方が高い。複数の住宅を一つのステーションで支える運営では包括型を使えない建物が残るため、建物とステーションの組合せの設計が採算を左右するとみられる(厚労省「令和8年度診療報酬改定・質の高い訪問看護の推進」、厚労省「訪問看護療養費・告示第74号」)。
公開情報ではわからないこと
- 建物別の改定後収支:公開資料は企業・セグメント単位で、包括型と従来算定のどちらを選んだ建物が採算を保てているかはわからない。買収・提携の候補には、建物別の3か月分の請求明細、勤務表、夜間の訪問記録の提出を求め、算定方式別に看護職員1時間当たりの収入を比べる。
- 請求の適正性の確定状況:自主点検による返還予定額や特別調査委員会の見積りは開示されているが、監査に係る行政上の措置や返還額が確定していない例がある(サンウェルズ「自主点検結果及び自主返還方針」)。買収時の調査では、指導・監査の通知書、自主点検の抽出単位と対象期間、引当・返還の会計処理を確かめ、地方厚生局による行政処分の公表を継続して確認する。
- 廃止・休止した拠点の利用者と職員の行き先:ステーション数の調査は件数のみで、理由と引継ぎ先は示されない。都道府県ごとに、病院の退院支援部門とケアマネジャーへの聞き取りで、引受先が見つからなかった患者の状態と地域を把握する。
- 夜間対応の実負荷と離職の関係:訪問看護ステーションの求人倍率4.54倍は需給の目安にとどまり、どの負担が退職につながるかはわからない。自社と承継候補の看護師へのアンケートで、当番回数、実際の呼出し、移動時間、退職を考える条件を調べる。
- 入居者負担の上限:住宅家賃等を見直した後に入居者が減ったとの開示はあるが(日本ホスピス「2026年第3四半期FAQ」)、どの負担水準で入居をやめるかはわからない。入居を検討する本人・家族へのアンケートと退院支援部門への聞き取りで、医療対応と住居費を合わせた負担の上限を調べる。
出典
統計は官公庁・業界団体の原資料、企業数値は企業開示の原本を採用した。以下の資料を本文中の該当箇所から直接参照できるようにし、公表日の特定ができない資料は確認日を付した。
- 厚生労働省「令和6年度 国民医療費・統計表 第4表」(2026年10月30日)
- 全国訪問看護事業協会「令和8年度 訪問看護ステーション数調査結果」(公表日記載なし、2026年11月14日確認)
- 厚生労働省「訪問看護療養費の算定に関する留意事項・保発0305第19号」(2026年3月5日)
- アンビスホールディングス「2026年9月期 決算短信」(2026年11月13日)
- シーユーシー「2027年3月期 第2四半期決算説明資料」(2026年10月29日)
- UnitedHealth Group「2025年第3四半期決算発表」(2025年10月28日)
- Buurtzorg International「Our Story」(公表日記載なし、2026年11月14日確認)
- エス・エム・エス「ENBASEとの提携・スタンドLMとカイポケの連携」(2026年9月17日)
- ニューヨーク州高齢者局「NYSOFA ElliQ Project Update 2026」(2026年2月)
- 厚生労働省「令和6年 介護サービス施設・事業所調査・施設・事業所の状況」(2025年12月19日)
- 厚生労働省「令和6年 介護サービス施設・事業所調査・従事者数の状況」(2025年12月19日)
- 厚生労働省「令和7年 賃金構造基本統計調査・一般労働者・産業中分類 第1表 P83医療業」(2026年3月24日)
- シーユーシー「2026年3月期 決算説明資料」(2026年4月30日)
- 日本ホスピスホールディングス「2025年12月期 決算短信」(2026年2月13日)
- 厚生労働省「令和7年度 介護給付費等実態統計・費用額の状況」(2026年9月30日)
- 厚生労働省「令和5年 医療施設調査・結果の概要 表18」(公表日記載なし、2026年11月14日確認)
- AlayaCare「AlayaFlow発表」(2025年10月9日)
- eWeLL「iBow AI訪問看護報告書のアップデート」(2026年1月22日)
- NHS England「A guide to setting up technology-enabled virtual wards」(公表日記載なし、2026年11月14日確認)
- 兼松「ElliQ体験イベントの開催案内」(2026年9月10日)
- ソフィアメディ「Mirucoms提供開始」(2026年8月5日、同月14日更新)
- eWeLL「iBowボード Pro提供開始」(2026年10月22日)
- 兼松「Intuition Roboticsへの出資とElliQ日本展開に向けた協業」(2025年9月9日)
- 厚生労働省「医療情報システムの安全管理に関するガイドライン 第7.0版」(2026年6月)
- 厚生労働省「令和8年度診療報酬改定・質の高い訪問看護の推進」(2026年3月、資料に公表日記載なし)
- 日本ホスピスホールディングス「2026年12月期 第3四半期決算FAQ」(2026年11月13日)
- 厚生労働省「令和6年 介護サービス施設・事業所調査・参考表」(2025年12月19日)
- 厚生労働省「在宅医療の体制整備について」(2026年3月17日、令和7年度医療政策研修会資料)
- N・フィールド「会社概要・事業案内」(公表日記載なし、2026年11月14日確認)
- 厚生労働省「令和7年度 介護事業経営概況調査・第6表」(2025年11月26日)
- 厚生労働省「令和8年厚生労働省告示第74号・訪問看護療養費の算定方法」(2026年3月5日)
- 日本ホスピスホールディングス「2026年12月期 第3四半期決算説明資料」(2026年11月13日)
- ソフィアメディ「デイサービス事業譲渡に関するお知らせ」(2025年12月1日)
- 米CMS「National Health Expenditure 2024 Highlights」(公表日記載なし、2026年11月14日確認)
- 米CMS「National Health Expenditure Accounts: Methodology Paper 2024」(2026年1月更新)
- Addus HomeCare「2025年通期決算発表」(2026年2月23日)
- Aveanna Healthcare「Fourth Quarter and Full Year 2025 Financial Results」(2026年3月19日)
- Chemed「2025年通期決算発表・VITASセグメント」(2026年2月25日)
- Buurtzorg International「International Partners」(公表日記載なし、2026年11月14日確認)
- Kinderhook Industries「Enhabit買収完了」(2026年5月15日)
- 米CMS「CY2027 Home Health PPS Final Rule概要」(2026年11月4日)
- 厚生労働省「令和8年度介護報酬改定の概要」(2026年3月)
- 厚生労働省「介護情報基盤について」(2025年8月7日公開、2026年更新)
- 厚生労働省「介護情報基盤にかかる今後のスケジュール」(2026年3月18日)
- 日本看護協会「2024年度 ナースセンター登録データに基づく求職・求人・就職分析」(2025年11月21日)
- サンウェルズ「2026年3月期 決算短信」(2026年5月12日)
- サンウェルズ「過年度の有価証券報告書等の訂正報告書の提出及び過年度の決算短信等の訂正に関するお知らせ」(2025年2月12日)
- サンウェルズ「訪問看護療養費等に係る自主点検結果及び自主返還方針に関するお知らせ」(2026年11月9日)
- アンビスホールディングス「2025年9月期上半期 決算説明資料」(2025年8月14日)
- アンビスホールディングス「2026年9月期第3四半期 決算FAQ」(2026年8月14日)
- アンビスホールディングス「子会社の設立及び当該子会社における吸収分割、当該子会社の株式譲渡に関するお知らせ」(2026年9月28日)
- 茨城県「令和8年度介護報酬改定等(令和8年6月から適用する加算に関する届出)について」(2026年4月21日更新)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
