エグゼクティブサマリー
この業界をひと言で表せば、集客と出店による拡大から、診療の安全性・説明・契約履行を含む運営能力で差がつく段階へ移る自由診療市場である。市場は拡大しているが、供給の増加と比較されやすい施術の普及により、成長が各院の利益へ直結するとは限らない。
要点
- 市場は拡大を続けるが、伸びは緩やかである。 2025年の国内市場は6,440億円、前年比2.1%増という矢野経済研究所の推計である。美容外科標榜診療所は2020年の1,404施設から2023年に2,016施設へ増えており、新規出店だけで成長を確保する戦略は再検証が必要である。(矢野経済研究所「美容医療市場調査2026」、厚労省「2023年医療施設調査」)
- 業務量の中心は非外科的施術である。 学会調査の2025年回答件数は433万3,339件、非外科的施術は91.8%を占める。ただし全国推計や売上構成比ではなく、件数の多さを収益性に読み替えてはならない。(日本美容外科学会「第9回調査・集計表」)
- 競争は診療所間だけでは完結しない。 国内大手の経営支援、海外メーカーの日本直販化、韓国への越境受診が、運営方式・調達・顧客の比較対象を変える。上場支援会社の売上高は、支援先の診療収入とは区別して見る。(SBC「2026年第3四半期決算」、シスラム「2025年中間報告」、韓国保健産業振興院「2025年外国人患者統計」)
- 制度対応は具体化の段階を見極める。 2025年公布の改正医療法は、美容目的の治療を行う医療機関の管理者に安全管理の措置状況等の報告を求め、都道府県が一部を公表する枠組みを設けた。施行日と報告事項は2026年11月時点で確認できないが、診療録への主訴と希望する治療の記載は2026年3月に明確化された。広告は2026年3月改正のガイドラインを基準に管理する。(衆議院「令和7年法律第87号」、厚労省「医師法施行規則等改正省令の公布通知」(鹿児島県掲載)、厚労省「医療広告等ガイドライン」)
- AIの当面の主戦場は記録と業務支援である。 音声カルテは2026年に国内で提供が始まり、肌解析には国内クリニックの導入例がある一方、植毛ロボットの利用を美容医療全体の自動施術へ一般化できない。医師の確認と患者情報の管理を残した導入が前提となる。(アトミック「medicalforce intelligence」、パーフェクト「東京イセア導入例」、ヴィーナス「2024年年次報告」)
経営・企画部門への示唆
- 大手は出店数より既存院の稼働、術後対応、説明と記録の水準を管理指標にする。報告事項の一部が都道府県から公表される前に、院ごとの管理者と報告体制を本部で点検し、直販化するメーカーと研修・保守込みの調達条件を詰める。
- 中堅・中小は件数の多い非外科的施術で価格比較に巻き込まれやすい。施術群と機種を絞って稼働を確保し、報告・広告対応や保守は連携先と共同化して固定費を抑え、前払に頼らず総額を明示することで選ばれる条件を作る。
- 新規参入や買収では、支援会社の売上を診療需要の代理指標とみなさない。報酬の算定方式、医師の雇用と指揮命令、未消化コースの残高と返金条件、ブランド使用権を契約と台帳で確かめ、診療の責任主体を先に固める。
業界データまとめ
国内市場の拡大が緩やかになる一方、供給体制と医療安全を問う制度整備が進む。以下は2026年11月14日までの公表情報であり、対象の異なる金額・件数・施設数から単価や一院当たり売上高は算定できない。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内美容医療市場6,440億円。医療施設収入高ベースの矢野経済研究所推計 | 2025年 | 矢野経済研究所「美容医療市場調査2026」 |
| 市場の伸び | 上記市場と同じ系列で前年比+2.1%。公表値102.1%を増減率で表示 | 2025年 | 矢野経済研究所「美容医療市場調査2026」 |
| 事業者数 | 美容外科を標榜する一般診療所2,016施設。企業数ではなく施設数で、複数診療科の重複あり。美容皮膚科等を含む全市場とは範囲が異なる | 2023年10月1日現在 | 厚労省「2023年医療施設調査」 |
| 従業者数 | 参考値:産業中分類「医療業」の民営事業所の従業者396万3,171人(19万4,996事業所)。うち小分類「一般診療所」102万5,390人。雇用者のいない個人経営の事業所を除く。病院・歯科等を含み、美容医療専業の値ではない | 2024年6月1日現在 | 総務省・経産省「令和6年経済センサス‐基礎調査・第4-2表」 |
| 平均年収 | 535万9,700円(計算)。産業中分類「医療業」、民営事業所、一般労働者・男女計・企業規模計10人以上。月額38万1,300円×12+年間賞与等78万4,100円。美容医療専業の値ではない | 2025年調査 | 厚労省「2025年賃金構造基本統計調査」 |
| 世界市場 | 形成外科医等による美容施術3,520万4,030件というISAPS推計。うち日本204万7,901件、約5.8%(比率は計算)。全診療科・全施術者を網羅する金額市場ではない | 2025年 | ISAPS「2025年国際調査」 |
| 関連職種の有効求人倍率 | 「保健師、助産師、看護師」2.04倍。全国、常用、パートタイムを含む。美容医療限定ではない | 2026年9月 | 厚労省「2026年9月職業紹介状況・参考統計表7-1」 |
| 美容医療施術数(回答施設合計) | 433万3,339件。全国美容医療実態調査の回答616院の合計であり、全国総数の推計ではない | 2025年実績 | 日本美容外科学会「第9回調査・集計表」 日本美容外科学会「第9回調査の概要」 |
| 非外科的施術の構成比 | 上記回答施設の施術件数の91.8%、397万7,381件。売上高構成比ではない | 2025年実績 | 日本美容外科学会「第9回調査・集計表」 |
| 美容医療サービスの消費生活相談件数 | 7,944件。PIO-NET登録分、消費生活センター等からの経由相談を除く。事故件数・被害者実人数ではない | 2025年度(2026年5月31日現在) | 国民生活センター「美容医療サービス」 |
| 美容外科を主たる診療科とする医師数 | 1,720人。医療施設従事医師であり、美容皮膚科従事者等を網羅しない | 2024年12月31日現在 | 厚労省「2024年医師統計」 |
金額は、官公庁の包括統計が確認した資料には見当たらないため、調査会社の原公表による。国内学会調査とISAPSは対象・推計方法が異なり、日本の件数が一致しない。従業者数は賃金の行と同じ「医療業」の参考値であり、美容医療専業の雇用統計、価格指数、診療収入で比較可能な上場3社の数値は、確認した資料では確認できない。
AI・フィジカルAIの影響と経営の打ち手
美容医療で先に広がるのは、診療録作成、予約・経営集計、画像を用いた説明の支援である。施術の適応判断や同意取得を自動化するよりも、医師が確認すべき情報を整理し、説明と記録の食い違いを減らす用途が現実的である。フィジカルAIは植毛支援などに利用例があるが、施術ごとに解剖学的条件と緊急対応が異なるため、診療所全体の無人化を想定する根拠は乏しい。
工程別の影響
本稿の工程は「製品調達・保守→集患・予約→診察・説明・同意→施術→経過観察・再診→請求・経営管理」とする。表の時期は、2026年11月を起点とした、公開情報からの分析にもとづく普及見通しであり、企業の発売予定ではない。「データ・IoT」には、生成型ではない画像解析や従来型の情報処理を含める。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 製品調達・保守 | カルテと材料在庫を連動させ、使用・発注履歴を把握 | データ・IoT | 実用(導入事例あり) | 2年以内 | アトミック「RENATA CLINIC導入例」。購買判断の全面自動化ではない |
| 集患・予約 | 予約枠調整・受付を支援し、スタッフの確認へ回す | 生成AI・AIエージェント | 構想段階 | 2年以内 | アトミック「medicalforce intelligence」の開発構想。自律的な勧誘・診療判断の導入実績ではない |
| 診察・説明・同意 | 音声から診療録案を作成し、医師が修正・確定 | 生成AI・AIエージェント | 実用(提供開始) | 2年以内 | アトミック「medicalforce intelligence」、GMOビューティー「音声カルテ提供開始」 |
| 施術 | 植毛で画像認識とロボットによる医師の操作支援 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | ヴィーナス「ARTAS iXi利用例」。普及対象は適応のある植毛施設に限定 |
| 経過観察・再診 | 顔画像の条件を揃え、肌状態の比較・説明を支援 | データ・IoT | 実用(導入事例あり) | 2年以内 | パーフェクト「東京イセア導入例」。診断や治療効果の保証とは異なる |
| 請求・経営管理 | 売上データの集計を自動化し、経営を可視化 | データ・IoT | 実用(導入事例あり) | 2年以内 | GMOビューティー「おおかみ美容導入例」。予約・会計データへの自然言語での照会は別途提供開始を確認(GMOビューティー「AI経営分析機能」) |
業務はどう変わるか
第一は、診療後の転記から、診察内容をその場で記録案にする運用への変化である。アトミックソフトウェアは2026年5月28日、AI機能群「medicalforce intelligence」の第一弾としてAI音声カルテの先行提供を始め、GMOビューティーも同年7月22日にAI音声カルテの提供を始めた。アトミックソフトウェアのサイトに掲載された導入実績(800院以上、2026年9月時点)は電子カルテ本体の値であり、AI機能の利用施設数ではない。時間削減の数値も提供企業の表示であるため、本稿では実測の生産性改善率として採用しない。(アトミック「AI音声カルテ先行提供開始」、アトミック「medicalforce intelligence」、GMOビューティー「音声カルテ提供開始」)
美容医療では薬剤名、希釈、投与量、部位、機器の出力条件、追加費用の説明が重要である。音声認識が文章として自然でも、単位の取り違えが残れば診療録として使えない。運用変更の核心は、医師の最終確認を残したまま、確認対象を明確にすることであり、下書きを自動保存した段階で記録完了と扱うべきではない。
第二は、口頭の印象説明から、撮影条件と解析条件を固定した説明への変化である。パーフェクト〈玩美移動〉は東京イセアクリニックにおけるAI肌診断「スキンケアプロ」の導入事例を公開しており、主な用途はカウンセリング時の肌状態の可視化である。これは患者との情報共有に用いる事例であり、将来の仕上がりを確定するものでも、医師の診断を置き換える証拠でもない。(パーフェクト「東京イセア導入例」)
実写・解析表示・生成画像を区別し、参考画像を施術実績として広告へ流用しないよう管理する。比較には照明、距離、化粧、撮影時点を記録し、外見の変化を施術の効果と即断しない。
第三は、表計算への転記から、診療と経営を結ぶ集計への変化である。GMOビューティーはキレイパスコネクトで、予約・会計データに自然言語で質問できるAI経営分析機能と音声カルテを公表しており、現場の情報を集計へつなぐ方向が明確である。AI経営分析機能は提供開始の確認であり、個別施設の導入実績は、確認した資料では確認できない。ただし、契約額、入金額、施術済み売上高を区別しないデータベースでは、回答が速くなっても経営判断は改善しない。(GMOビューティー「AI経営分析機能」、GMOビューティー「音声カルテ提供開始」)
医師、施術、材料ロット、同意書、予約消化、返金をつなぐ識別子を先に整える。複数法人を支援する場合は、患者情報と集計情報の参照範囲を分ける。
第四は、手技の一部を画像認識と機械制御で補う変化である。ヴィーナス・コンセプトのARTASは、毛髪・頭皮の画像処理とロボットを組み合わせた植毛支援の事例であり、医師による適応判断と操作を前提とする。海外でのARTAS iXi利用例と、日本における旧世代ARTASの利用履歴を混同してはならない。(ヴィーナス「2024年年次報告」、ヴィーナス「ARTAS iXi利用例」、湘南美容クリニック「ARTAS使用例」)
導入は対象患者数、訓練、保守、停止時の代替手技まで含めて判断する。植毛の機械支援を、注入や顔面手術の自動化へ一般化することはできない。
主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| アトミックソフトウェア | 日本 | medicalforce intelligence | 音声カルテ(2026年5月から先行提供)。予約枠調整・受付は検討中と表示。個別機能ごとに提供状況の確認が必要 | 展開済み。アトミック「medicalforce intelligence」 |
| GMOビューティー | 日本 | キレイパスコネクト | 音声カルテと経営分析支援 | 展開済み。GMOビューティー「音声カルテ提供開始」、GMOビューティー「AI経営分析機能」 |
| パーフェクト〈玩美移動〉 | 台湾 | 肌解析ソリューション | カウンセリング時の肌情報の可視化。治療結果を保証しない | 展開済み。国内クリニックの導入例あり。パーフェクト「東京イセア導入例」 |
| ヴィーナス・コンセプト | カナダ | ARTASシリーズ | 医師の管理下で行うロボット植毛支援 | 展開済み。旧世代の国内利用実績を指し、iXiの国内提供・承認状況は別途確認が必要。湘南美容クリニック「ARTAS使用例」 |
人材・収益・競争への影響
分析では、転記・定型集計は減り、医学的確認、例外対応、機器・情報管理は増える。雇用削減率の代表的な実証値はなく、人員削減を先取りすべきではない。空いた時間を施術と説明のどちらに配分するかでも成果は変わる。
競争上の価値は、汎用モデルそのものより、施術と患者の情報を正しく結び付けた業務基盤に集まりやすい。SBCは2026年第3四半期決算で独自ローカルLLM基盤の構築やアトミックソフトウェアとの資本業務提携を説明しているが、構築方針の公表と医療判断の自動化実績は別である。(SBC「2026年第3四半期決算」)
収益効果は利用料、修正時間、連携・管理費用を差し引いて測る。顔画像・会話・診療情報の保存先と二次利用を契約で整理し、異常に関する問い合わせは医療職へ引き継ぐ設計にする。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 音声カルテに薬剤名・単位・部位・同意事項の確認欄を設け、医師の確定を必須化 | 共通 | 直ちに | 転記削減と重要事項の確認を両立 | 診療録様式、修正履歴、担当医の承認手順 |
| 高 | 予約応答から症状・適応・副作用相談を分離し、医療職へ移管 | 共通 | 6か月以内 | 営業案内と診療判断の混同を防ぐ | 緊急性の確認手順、時間外連絡先、移管記録 |
| 高 | 実写・解析画像・生成画像を区別して保存し、広告への転用を審査 | 共通 | 6か月以内 | 説明資料と広告実績の混同を防ぐ | 撮影条件、用途別同意、公開前の確認担当 |
| 高 | 回数コースの残高、施術済み売上高、返金を同じ集計基盤に接続 | 大手 | 1年以内 | 契約拡大の裏にある未履行負担を可視化 | 会計方針、患者・契約・施術の識別子統一 |
| 中 | 一院・一施術群で修正時間込みの導入前後比較を行う | 中堅・中小 | 6〜12か月 | 利用料に見合う実効的な省力化を把握 | 記録品質、作業時間、問い合わせ件数の基準値 |
| 中 | 植毛支援装置は対象患者と保守停止を含めて採算審査 | 共通 | 1〜3年 | 導入後の低稼働と診療中断を抑える | 適応条件、訓練、保守契約、代替手技の体制 |
失敗例は、自然な文章を正しい診療録とみなすこと、電子カルテ契約数を個別機能の利用数と混同すること、企業の試算を実測利益として予算化することである。提供版・利用条件・確認日を記録する。
業界の定義と市場構造
美容医療は、自由診療を中心に、外見上の悩みや希望に対して医療機関が診察・施術を提供する市場である。ただし「美容」という目的だけでは施術内容も供給主体も一様ではなく、外科手術、注入、皮膚への機器施術、脱毛などで必要人材と原価構造が異なる。市場を一括して高成長・高収益と捉えることは適切でない。
本稿では美容外科、美容皮膚科、医療脱毛、医療機関で行う美容目的の関連施術と、それらを支える機器・材料・経営支援を扱う。一般の化粧品販売、エステティックサロン、保険診療中心の形成外科は別市場とする。採用した矢野経済研究所の市場定義には歯科のホワイトニング等も含まれるため、歯科の記事と横断集計する場合は重複を除く。(矢野経済研究所「美容医療市場調査2026」)
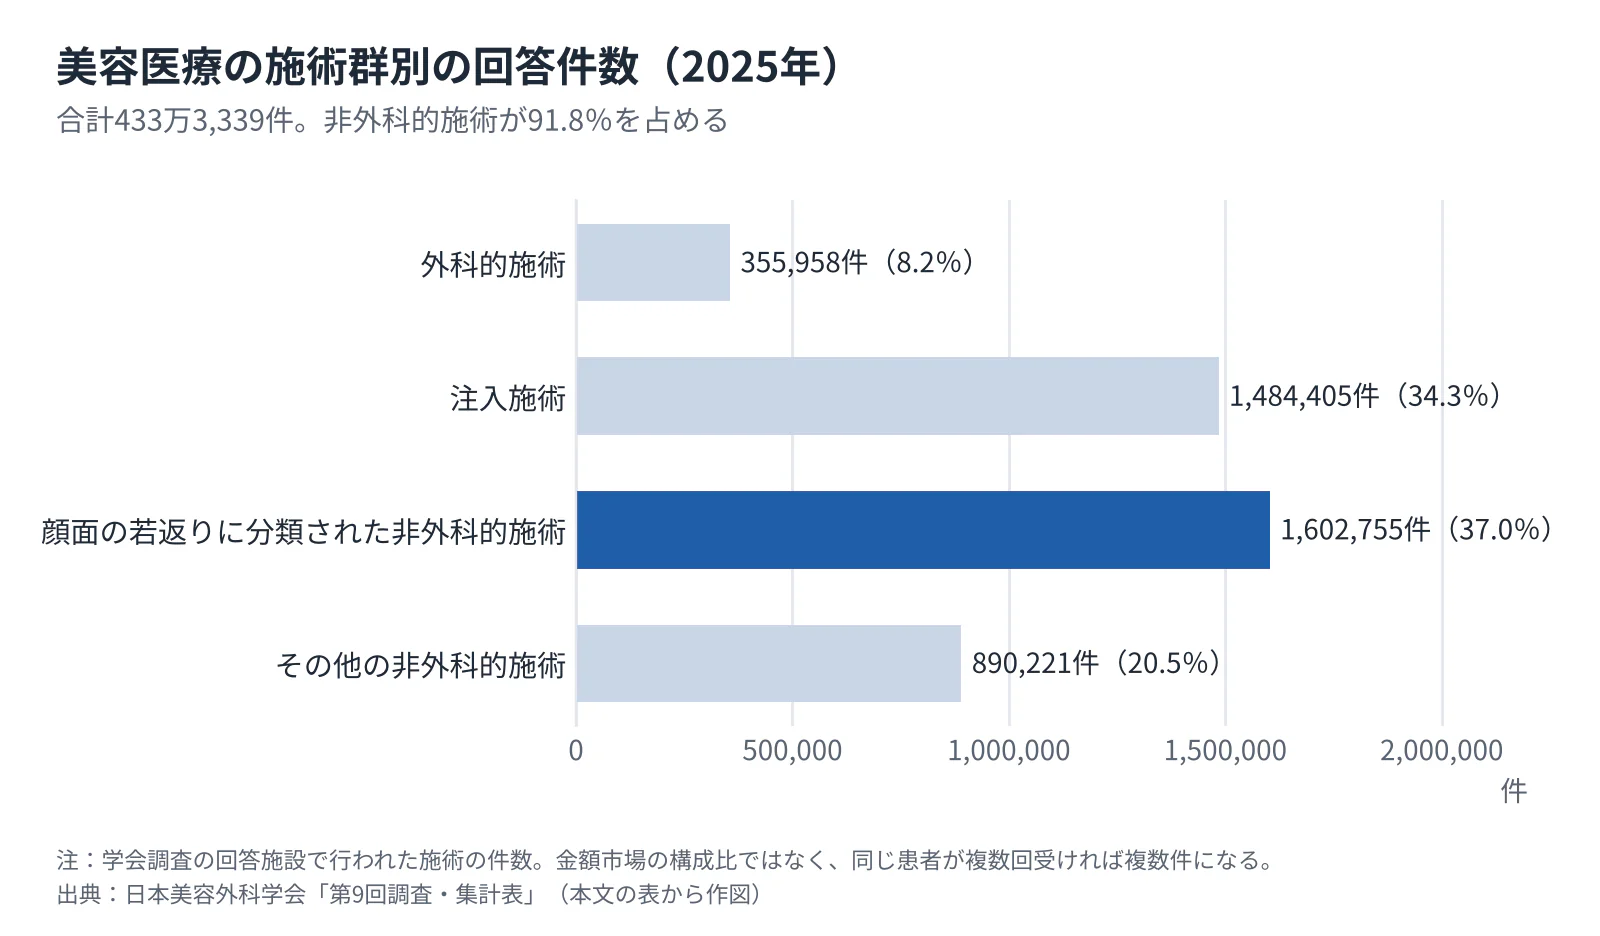
以下は学会調査の回答施設で行われた施術の内訳である。金額市場の構成比ではなく、同一の患者が複数回受ければ複数件になる。(日本美容外科学会「第9回調査・集計表」)
 タップすると拡大して見られます
| 施術群 | 2024年の回答件数 | 2025年の回答件数 | 2025年の構成比 |
|---|---|---|---|
| 外科的施術 | 372,603件 | 355,958件 | 8.2% |
| 注入施術 | 881,309件 | 1,484,405件 | 34.3% |
| 顔面の若返りに分類された非外科的施術 | 906,466件 | 1,602,755件 | 37.0% |
| その他の非外科的施術 | 898,110件 | 890,221件 | 20.5% |
調査では回答施設や一部施術の分類が年ごとに変わるため、上表から市場全体の施術件数が同率で増減したとはいえない。読み取れるのは、回答施設の業務量が非外科的施術に大きく偏っていることである。外科手術の一件と短時間の非外科的施術の一件を同じ経営単位として比較することも避ける。(日本美容外科学会「第9回調査の概要」)
供給面では、美容外科を標榜する一般診療所が2020年の1,404施設から2023年の2,016施設へ43.6%増加した(計算)。これは美容医療全体の施設数ではないものの、数年間で競争相手が増えたことを示す。2025年の金額市場の伸びが2.1%であることと合わせると、出店だけで成長を確保する戦略には慎重な検証が必要である。(厚労省「2023年医療施設調査」、矢野経済研究所「美容医療市場調査2026」)
需要側では、矢野経済研究所が注目すべき動向として、低価格施術と積極的なマーケティングによる市場の裾野拡大が一巡したこと、韓国発の美容医療施術・医療施設の台頭、男性需要の拡大を挙げ、2026年以降の市場は微増傾向と予測している。同時に市場は既存施設の収益を一様に押し上げる局面ではなく、施術の構成と競争地域によって差が出る。過去数年の供給拡大を受け、2026年の経営課題は新規顧客の獲得だけでなく、既存設備と人員の収益化へ移っているとみられる。(矢野経済研究所「美容医療市場調査2026」)
市場は、診療、経営支援、製品供給の三層に分けられる。同じ看板でも契約主体が異なる場合があり、メーカーと診療所の売上高を足せば二重計上になる。
顧客と需要の特性
顧客は希望、予算、休める日数、医師への信頼を組み合わせて選択する。料金と比べて医療の質は比較しにくく、説明・契約への納得が継続需要を左右する。
以下の区分は年齢別市場規模の推計ではなく、経営判断のための購買条件の整理である。
| 顧客・利用場面 | 購買の決め手 | 事業者が把握すべき点 |
|---|---|---|
| 初回の非外科的施術・医療脱毛 | 総額、通いやすさ、予約可能日、説明の理解しやすさ | 表示価格と実際の支払額、必要な通院回数の説明 |
| 定期的な肌の相談・継続施術 | 医師・スタッフとの継続性、経過説明、予約の安定性 | 再診理由が本人の希望か、販売誘導に依存していないか |
| 手術を伴う施術 | 担当医の経験、対応可能な範囲、休業期間、合併症時の対応 | 執刀医の指名、術後診察、追加費用の条件 |
| 遠方・海外との比較検討 | 渡航を含む総費用、言語、術後の連絡・再診 | 国内外でケアが途切れた場合の窓口と責任範囲 |
価格への敏感さは、非外科的施術と外科手術で異なると考えられる。同じ機器・薬剤名が並ぶメニューは比較しやすいが、診察、麻酔、材料量、再診、処置範囲が違えば実質的には同じ商品ではない。営業上は入口価格による予約数より、見積総額を説明した後の納得と、契約後の取消し・返金を含む結果を追う。
継続施術の乗り換え費用には、通院距離だけでなく、既往歴を説明し直す手間や、前の施術内容を新しい医師が確認する負担が含まれる。一方、回数コースによる前払いは患者を囲い込む反面、閉院時に未消化分が問題となる。アリシアクリニックを運営していた医療法人社団美実会等の破産手続開始を受け、信販会社は2024年12月に利用者向けの専用窓口を公表した。これを業界全体の倒産確率へ一般化することはできないが、契約継続性が購買条件であることを示す事例である。(ポケットカード「アリシア破産への対応」)
国民生活センターへの美容医療相談は2024年度の10,744件から2025年度の7,944件へ減少した(2023年度は6,281件)。2026年度は5月末時点で735件(前年同期910件)である。ただし相談件数は施術件数で割った発生率ではなく、登録時点や個別事案の影響も受ける。相談件数が減ったことをもって、業界全体の安全性や契約品質が改善したと結論づけることはできない。(国民生活センター「美容医療サービス」)
連休や旅行計画は予約に影響し得るが、全国の月次季節性や価格弾力性の統計は確認できない。各院は初回・継続、単回・コース別に、家計事情を含む延期・離脱理由を調べる。
法人購買では、院長が臨床面、看護責任者が運用、購買・経営部門が保守と採算を評価する。本部採用と現場利用は別であり、試用、研修、故障対応、消耗品供給まで提案に含める。
バリューチェーンと収益構造
美容医療の利益は、施術料金の高さだけで決まらず、集客費、材料、医療職の時間、機器稼働、再診・返金の負担をどこが引き受けるかで決まる。公開情報では診療所の統一的な利益率を算定できない。上場する機器メーカーや経営支援会社の利益率を、そのままクリニックへ当てはめるべきではない。
| 工程 | 主な担い手 | 付加価値の源泉 | 採算管理で見る対象 |
|---|---|---|---|
| 製品調達・保守 | 注入剤・機器メーカー、輸入・販売会社、院内購買 | 品質、供給の安定、研修、保守 | 消耗品単価、廃棄、修理停止、為替条件 |
| 集患・予約 | 医療機関、経営支援会社、広告・予約事業者 | 適切な情報提供、来院導線、予約枠の運用 | 広告費、来院率、診察後の契約・取消し |
| 診察・説明・同意 | 医師、看護師、事務職 | 適応判断、期待の調整、費用・リスクの説明 | 医師の時間、説明の再実施、契約変更 |
| 施術 | 医師・看護師、医療機関 | 技術、安全管理、設備運用 | 材料費、担当者時間、機器・部屋の占有 |
| 経過観察・再診 | 担当医療機関、連携先 | 状態の把握、異常時の対応、診療の継続 | 再診の工数、処置費、連携先への移送・紹介 |
| 請求・経営管理 | 医療機関、経営支援会社、決済・信販会社 | 入金・債務の把握、契約の履行管理 | 未消化残高、返金、決済手数料、本部費 |
上流には、機器本体に加えて専用消耗品や保守から継続収入を得る企業がある。クラシス〈클래시스〉は2025年に売上高KRW336.8 billion、営業利益KRW170.6 billionを公表し、消耗品売上高はKRW154.6 billionであった。一方、インモードの2025年売上高はUSD370.5 million、消耗品・サービスはUSD81.4 millionであり、メーカー間でも継続収入への依存度は異なる。(クラシス「2025年Q4 IR資料」、インモード「2025年決算」)
メーカーの損益は施術の収益性を示さない。機器は本体価格と消耗品費を合わせ、低稼働時の損益分岐点や契約終了後の使用条件まで比較する。
経営支援の収益も診療収入と異なる。SBC Medical Group Holdingsの2025年売上高はUSD173.6 million(2024年はUSD205.4 million)であるが、主に医療機関への支援に係る収入であり、支援先全体の患者支払額ではない。2026年第3四半期の売上高は前年同期比35%増で、同社はサービスフィー改定の効果を要因に挙げている。支援報酬体系の変更が業績に影響するため、同社の売上増加を市場需要の増加と読み替えることはできない。(SBC「2025年Form 10-K」、SBC「2026年第3四半期決算」)
診療所の施術別採算は、「施術済み売上高-材料費-直接従事者の時間原価-決済等の変動費」を出発点とし、そこから集客費と機器・賃料・本部費を評価するのが有用である。さらに術後の再診や修正対応を誰が負担するかを加える。この式は、分析にもとづく管理会計上の提案であり、公表されている業界平均の利益計算ではない。
前払いには将来の施術義務が伴う。未消化残高を出店に使い切れば予約集中や返金への対応が難しくなるため、M&Aでは残回数、返金条件、予約枠、医師の継続性を価格と運転資金に反映する。
輸入機器・材料の調達では、為替、輸送、保守部品、販売代理店の交代がリスクとなる。海外の承認・認証が日本の承認を意味するわけではなく、製品単位で国内の扱いを確認する。未承認医薬品・医療機器等を用いた自由診療の広告には追加の情報提示が求められるため、調達時点から広告・説明で必要になる情報を保存しておくことが望ましい。(厚労省「医療広告事例解説書第6版」)
競争環境
競争は運営規模、専門医療、継続診療、経営支援の組合せで決まる。国内大手の診療収入を統一基準で比較できず、集中度は算定できない。院数は利益や医療の質を示す指標ではない。
競争要因
以下の強さと方向は、公表資料をもとにした分析である。全国一律の競争度ではなく、美容医療全体に共通する構造を示す。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存事業者間の競争 | 強 | 美容外科標榜施設の増加と市場成長の鈍化。共通する機器・施術名で比較されやすい(厚労省「2023年医療施設調査」、矢野経済研究所「美容医療市場調査2026」) | 強まる |
| 新規参入の脅威 | 中 | 開設・医療職の確保に加え、報告・安全管理への対応が必要。経営支援による参入余地もある(衆議院「令和7年法律第87号」) | 弱まる |
| 供給者の交渉力 | 強 | ブランド製品、専用消耗品、保守・研修への依存。機器変更には運用の再構築が伴う(クラシス「2025年Q4 IR資料」) | 変わらない |
| 顧客の交渉力 | 強 | 料金比較は容易だが質の情報は不完全。契約・解約条件が購入判断を左右する(国民生活センター「美容医療サービス」、消費者庁「特定継続的役務提供」) | 強まる |
| 代替手段の脅威 | 中 | 施術の延期、化粧品・非医療サービス、海外受診などが選択肢。ただし機能・リスクは同等ではない(韓国保健産業振興院「2025年外国人患者統計」) | 強まる |
国内の主要グループ
| 企業・グループ | 公開される規模・範囲 | 公表情報から見た事業の軸 | 比較する際の注意 |
|---|---|---|---|
| 湘南美容クリニック等/SBC Medical Group | 2026年9月末のネットワーク293拠点。海外・他ブランド・一部出資先等を含む | 多拠点支援、複数ブランド、海外展開 | 支援会社の連結売上高と診療収入、ネットワークと直営を区別(SBC「2026年第3四半期決算」) |
| TCB東京中央美容外科 | 全国に多拠点展開。公式一覧に所在地を掲載 | 全国に展開する美容外科・美容皮膚科 | 全国計の診療収入・利益は比較可能な形では未確認(TCB「クリニック一覧」) |
| 品川美容外科・品川スキンクリニック/翔友会 | 2026年1月時点の美容クリニック39院 | 外科と皮膚科のブランド運営 | 同会の歯科・近視治療等を上記院数に混ぜない(翔友会「クリニックネットワーク」) |
| 聖心美容クリニック | 国内主要都市で展開。採用サイトでは上海拠点も紹介 | 医師・診療内容の情報提供、国内外拠点の運営 | 院数の掲載範囲に差があるため単純な順位付けをしない(聖心「クリニック一覧」、聖心「クリニックについて」) |
独立系は専門領域と地域での継続診療、大手は多拠点の調達・運営に特徴がある。ただし規模拡大とともに、診療記録、説明、緊急対応の院間差を管理する負担も増える。
再編と参入の形
直近の再編では、診療所そのものだけでなく経営支援会社を取得する形が重要である。SBCの年次報告書には、2024年のシンガポールAHH取得や、2025年のJUN CLINICを支援するMB career lounge取得が記載されている。医療法人の診療事業と株式会社の支援事業を同じ株式買収として扱わず、取得対象の資産・契約・権限を確認する。(SBC「2025年Form 10-K」)
海外メーカーによる日本での販売体制強化も、競争を変える動きである。シスラム・メディカルは日本直販拠点の立上げを開示し、クラシスは日本事業の直接展開に伴う人員等への投資を説明している。医療機関側から見ると、価格交渉だけでなく、研修、消耗品供給、故障時対応をメーカーと直接設計する余地が増える。(シスラム「2025年中間報告」、クラシス「2026年Q3 IR資料」)
ブランド統一だけでは診療を一体運営できない。医師の継続勤務、調達、前払契約、賃貸借を確認し、買収後は売上だけでなく説明記録、再診、予約履行、返金を管理する。
成功の鍵は四つある。第一は、増床・出店に先立って医師と術後対応を確保することである。第二は、同じ施術名でも総費用と実施範囲を明示し、販売条件の誤認を減らすことである。第三は、設備の保有台数ではなく、適切な適応患者に対する稼働と収益を管理することである。
第四は、規模に合った情報公開である。SBCには法人横断管理、翔友会にはブランド範囲の明示、専門性を訴える院には担当医と診療内容の対応が重要になる。各社の達成度は公表規模だけでは判断できない。
海外の動向と主要企業
海外との競争は、患者の越境受診だけでなく、注入剤・機器・消耗品の供給と、診療所の運営モデルを通じて日本に広がる。世界全体が一様に成長しているわけではなく、地域・製品によって売上高の方向は異なる。国内企業は「海外で流行した施術」を導入する前に、日本での規制上の位置付けと、継続的な供給・研修体制を評価する。
ISAPSの2025年調査では、施術件数は米国546万1,476件、ブラジル321万6,665件、中国284万4,500件、日本204万7,901件である。世界全体は3,520万4,030件で、日本の比率は約5.8%となる。同会が示す前年との比較可能な施術に限った増減率は8.7%減であり、単純な総件数の前年比計算とは対象が異なる。(ISAPS「2025年国際調査」)
対象は形成外科医等の施術であり、すべての診療科・施術者を網羅しない。日本の国内学会調査とは比較できず、国別金額シェアにも読み替えられない。
海外の主要企業
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| アッヴィ/アラガン・エステティックス | 米国 | 2025年Aesthetics製品群USD4,860 million。製薬全社の売上高ではない | ボツリヌス毒素製剤・ヒアルロン酸製品等 | 2025年の同製品群売上高は前年比6.1%減(アッヴィ「2025年決算」) | アッヴィ合同会社の美容医療部門として国内で展開(アラガン・エステティックス「会社概要」) |
| ガルデルマ | スイス | 2025年Injectable Aesthetics USD2,572 million | 注入製品と皮膚領域の製品群 | 同事業は為替一定で11.5%増。2026年10月に全社通期見通しを引上げ(ガルデルマ「2025年決算」、ガルデルマ「2026年Q3決算」) | Restylane製品を日本で展開(ガルデルマ「日本のRestylane製品拡充」) |
| インモード | イスラエル | 2025年全社USD370.5 million。美容・医療機器等が中心 | 高周波等を用いた機器と消耗品・サービス | 2025年全社売上高は6%減、消耗品・サービスは3%増(インモード「2025年決算」) | インモード・ジャパンが国内拠点を運営(インモード・ジャパン「会社概要」) |
| クラシス〈클래시스〉 | 韓国 | 2025年全社KRW336.8 billion | 美容医療機器と専用消耗品 | 2026年に日本の直接展開や海外事業統合へ投資(クラシス「2025年Q4 IR資料」、クラシス「2026年Q3 IR資料」) | 日本法人による事業を展開(クラシス・ジャパン公式) |
| シスラム・メディカル〈復銳醫療科技〉 | イスラエル | 2025年全社USD365.3 million。美容機器・注入剤等 | Almaを中心とするエネルギー機器と関連事業 | アジア太平洋売上高は26.9%増、北米は19.2%減(シスラム「2025年決算」) | 日本直販拠点を強化(シスラム「2025年中間報告」) |
通貨・決算範囲が異なり、表はシェア順位ではない。海外販売実績は、日本での承認・適応や効果の根拠にならない。
越境需要では韓国の存在感が大きい。韓国保健産業振興院によれば、2025年の外国人患者は201万1,822人、前年比71.9%増で、日本人は60万9人、前年比36.0%増であった。日本人患者の主な診療科は皮膚科(66.5%)と成形外科(16.3%)である。いずれも全診療科の受入実績で、診療科別の値は複数の科を受診した患者を科ごとに数えたものであり、日本人の全員が美容医療を受けたことを意味しない。(韓国保健産業振興院「2025年外国人患者統計」)
国内側の対抗軸は料金だけでなく、経過観察、記録の連続性、異常時に受診できる距離であると考えられる。海外施術後の相談を受ける場合も、記録確認と対応範囲を定めておく。
日本企業の海外展開では、SBCがシンガポール事業を取得し、米国のメッドスパ事業者OrangeTwistへの出資・提携を公表している。ただし、多数拠点をもつ国内グループ全体について、美容診療収入を同じ範囲で切り出した海外売上高比率は確認できない。海外支援拠点の増加を、国内モデルの収益性がそのまま再現された証拠とみなすべきではない。(SBC「2025年Form 10-K」、SBC「OrangeTwist出資・提携」)
2026〜2028年に日本へ広がりやすいのは、メーカーの直販・教育機能の強化と、複数診療所を経営面で支える仕組みであるとみられる。前者は既に国内拠点への投資が公表され、後者は国内外で取得・提携例がある。一方、各国で医療行為を担える資格や広告・営業の規律が異なるため、海外のメッドスパを外観や料金体系だけ模倣することはできない。
外部環境と制度の変化
最大の変化は、安全管理等の報告・公表制度の整備である。法律成立と施行日・報告項目の確定を区別し、既存の広告規制と医師による診療の原則には先行して対応する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 法規制 | 日本 | 美容を目的とした治療を行う病院・診療所(省令で定めるもの)の管理者が、医療安全の指針の策定等の措置状況など省令で定める事項を都道府県知事に報告し、知事はそのうち医療安全に特に必要な事項を公表。未報告・虚偽報告には是正命令 | 2025年12月12日公布。施行は公布日から2年を超えない範囲内で政令で定める日。2026年11月14日時点で、施行日を定める政令と報告事項を定める省令は確認できない | 大・管理負担は向かい風、適切な情報開示には追い風 | 衆議院「令和7年法律第87号」、厚労省「改正医療法公布通知」 |
| 医療提供 | 日本 | 無資格者が診断・治療方針を決める行為等について取扱いを明確化 | 2025年8月15日通知 | 大・診察と販売相談の役割分担の見直し | 厚労省「美容医療の取扱い通知」 |
| 診療記録 | 日本 | 美容を目的とした治療の診療録に、患者の主訴と希望する治療の内容を含めることを明確化(令和8年厚生労働省令第62号) | 2026年3月31日公布・施行 | 中・カウンセリング記録と診療録の接続が必要 | 厚労省「医師法施行規則等改正省令の公布通知」(鹿児島県掲載) |
| 広告 | 日本 | 医療広告等ガイドライン改正、ウェブサイト等の事例解説書更新 | 2026年3月30日最終改正、事例解説書第6版は2026年3月 | 大・不適切な誘引に向かい風、説明品質には追い風 | 厚労省「医療広告等ガイドライン」、厚労省「医療広告事例解説書第6版」 |
| 消費者保護 | 日本 | 指定される美容医療の継続契約にクーリング・オフ、中途解約等を適用 | 2017年12月1日適用開始、2026年も継続 | 大・前払契約の管理が必要 | 消費者庁「平成28年特定商取引法の改正について」、消費者庁「特定継続的役務提供」 |
| 医療行為の境界 | 日本 | HIFUによる一定の施術について、医師が医療提供施設で実施すべきことを明確化 | 2024年6月7日通知 | 中・非医療事業者との競争条件に影響 | 厚労省「HIFU施術通知」 |
| 安全性情報 | 米国 | RFマイクロニードリングの一部使用に関する重篤な合併症報告を注意喚起 | 2025年10月15日公表。評価継続中 | 中・機器選定、説明、研修への向かい風 | FDA「RF施術の安全性情報」 |
| 規制案 | 英国・イングランド | 美容外科と一部の注入・レーザー等の高リスク施術を、医師・歯科医師・処方権をもつ看護師等の有資格者に限り、18歳以上に限定する案 | 2026年10月21日に意見募集を開始(2027年1月13日締切)。制度案であり施行済みではない | 中・海外展開の運営条件に影響 | 英国政府「高リスク美容施術の制限に関する意見募集」 |
報告義務で何が変わるか
改正医療法の新たな枠組みでは、美容を目的として皮膚・歯牙の美化、身体を整える、体重を減ずるための治療を行う医療機関のうち省令で定めるものの管理者が、医療安全の措置状況等を都道府県知事に報告し、知事はそのうち医療安全に特に必要な事項を公表する。対象の範囲や報告事項は省令で定める仕組みである。2024年11月の検討会報告書は年1回の報告や、専門医資格の有無、合併症時に患者が相談できる連絡先の報告・公表を提言したが、これを確定した法令上の義務として記載することはできない。(衆議院「令和7年法律第87号」、厚労省「改正医療法公布通知」、厚労省「美容医療の適切な実施に関する検討会報告書」)
経営側は、管理者、担当医、研修、安全管理、連携、使用製品、説明・同意の記録を整理する。これは確定報告項目ではなく準備の提案であり、本部資料と各院の実態の一致が重要になる。診療録については2026年3月31日の省令改正で、美容目的の治療では患者の主訴と希望する治療の内容を含めることが明確化されたため、カウンセリング記録と医師の診療録を別々に管理している院は接続を見直す。(厚労省「医師法施行規則等改正省令の公布通知」(鹿児島県掲載))
広告では、虚偽、比較優良、誇大な表示のほか、患者等の主観に基づく治療内容・効果の体験談に注意が必要である。患者の同意を得たから医療広告で自由に使えるという整理にはならない。治療前後の写真も一律に禁止という理解ではなく、治療内容、通常必要となる費用、主なリスク・副作用等の説明と、誤認を生じさせない表示が必要になる。(厚労省「医療広告等ガイドライン」)
未承認医薬品・医療機器等を用いた自由診療の広告では、未承認である旨、入手経路、国内の承認品の有無、海外の安全性情報等について、該当する情報を確認することが求められる。広告可能事項の限定解除は、虚偽や誇大な広告まで許容する制度ではない。短い動画やSNSでも、訴求と必要情報が切り離されないように確認することが実務の焦点となる。(厚労省「医療広告事例解説書第6版」、厚労省「医療広告ガイドライン等の改正について(分科会資料)」)
消費者保護では、特定商取引法の対象となる指定された美容医療について、期間が1か月を超え、金額が5万円を超える契約に規律が及ぶ。法定書面の受領から8日間のクーリング・オフや中途解約があるが、美容医療のすべての単回契約が同じ対象となるわけではない。販売設計は施術方法、期間、総額ごとに確認する。(消費者庁「特定継続的役務提供」)
環境面は感染対策を維持し、機器寿命、電力、包装、期限切れ廃棄を管理することから着手する。使い捨て製品の安易な再使用は避け、排出原単位の公的データがないため削減効果は実測で評価する。
人材と生産性
人材面の制約は、施術経験、説明、緊急対応を備えたチームの確保である。美容外科医の統計と全業界の雇用は一致せず、医療業全体の賃金・求人倍率も美容医療の採用単価を直接示さない。
厚生労働省の2024年末統計では、美容外科を主たる診療科とする医療施設従事医師は1,720人で、うち診療所が1,701人を占め、平均年齢は41.2歳である。病院での研修・勤務と切り離された診療所中心の構成と、比較的若い年齢構成は読み取れるが、年齢から手技能力や臨床経験の十分性を判定することはできない。(厚労省「2024年医師統計」)
採用では医師免許の有無に加え、担当施術についての経験、指導下での研修、合併症への対応範囲を確認する。看護師には機器・材料の扱い、患者の状態確認、医師への報告が求められる。資格名や学会所属の表示だけで、予定する全施術の実施能力を保証する仕組みにはならない。
2026年9月の「保健師、助産師、看護師」の有効求人倍率は2.04倍であり、採用側が病院や在宅分野等と競合する状況を示す。ただし、公的職業紹介に基づく指標であり、民間紹介を通じた美容クリニック求人を完全に把握するものではない。美容医療限定の欠員率や採用充足期間を全国で比較できる統計は確認できない。(厚労省「2026年9月職業紹介状況・参考統計表7-1」)
賃金の参照値は2025年の「医療業」535万9,700円である。これは一般労働者の給与と賞与から算出した値で、医師、看護師、事務職等の構成が影響するため、看護師の提示年収や美容外科医の報酬と比較する際は職種を揃える。個別企業の募集年収や歩合込みの上限を業界平均と置き換えることは避ける。(厚労省「2025年賃金構造基本統計調査」)
生産性についても、対象市場と一致する付加価値額・従業者数が揃わず、産業横断の厳密な比較はできない。代わりに院内では、医師の診療時間当たりの施術済み収益、看護師の配置時間、部屋・機器の占有時間、再診・説明に使う時間を組み合わせることが有用である。売上高だけを時間で割ると、必要な説明や再診を省く誘因になり得るため、安全・履行の指標を併記する。
カウンセラーの生産性を契約金額だけで測る設計にも見直しが必要である。厚生労働省は2025年8月、無資格者が患者の状態に応じて診断・治療方針を決定する行為等に関する取扱いを示した。事務職による手続・料金案内まで一律に禁じるという意味ではなく、医学的判断を医師へ戻す役割分担が求められる。(厚労省「美容医療の取扱い通知」)
定着には、引継ぎ記録、休暇中の再診窓口、研修時間が重要である。特定医師の集客力への依存を減らし、チームで対応できる範囲を明確にする。
2030年に向けたシナリオ
2030年を左右する軸は、「安全管理・広告・契約情報が比較可能な形で開示される度合い」と、「家計が美容医療へ支出する余力・継続意向」の二つである。前者は法制度の実施と現場への浸透、後者は所得環境、価格、海外を含む選択肢に左右される。以下は、分析にもとづく条件付きシナリオであり、市場規模の予測値や確率を示すものではない。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て・経営上の対応 |
|---|---|---|---|
| 情報開示が進み、選択的に需要が伸びる | 価格だけでなく担当者・診療体制・継続対応で選ばれ、専門領域と多院運営が併存 | 報告制度が運用され、患者が情報を比較でき、家計支出が維持される | 基本シナリオ。記録・安全管理を整え、施術分野ごとに投資を選ぶ |
| 情報開示が進む一方、需要は停滞する | 固定費と管理費の負担が重くなり、承継・共同購買・支援事業の需要が増える | 実質的な購買余力の弱さ、出店過多、設備低稼働が続く | 十分に想定すべき下振れ。出店より既存院の履行能力と資金繰りを優先 |
| 支出は増えるが情報の質が追い付かない | 流行や入口価格による成長と、契約・施術トラブルが並存 | 公開情報が比較しにくく、集客競争と前払契約が先行 | 一時的には起こり得る。売上拡大だけで継続性を評価しない |
基本シナリオでも、すべての施設に成長が配分されるわけではない。非外科的施術の多い業態は、予約運営、材料調達、継続診療を整えやすい反面、似たメニュー間の価格競争にさらされる。手術中心の施設は、施術件数を急拡大するより、担当医と術後管理に対する信頼の維持が制約条件となる。
停滞時の過度な割引は人員・保守費の不足を招き得る。買収以外にも、共同購買、研修、保守契約、診療継続の連携によって固定費を抑える選択肢がある。
先行指標は次の五つである。件数が動いたときは、調査対象や契約条件の変化を確認してから意味を解釈する。
| 先行指標 | 確認先 | 読み取るべき変化 |
|---|---|---|
| 国内市場金額と同系列の伸び | 矢野経済研究所「美容医療市場調査2026」の継続調査 | 需要全体の拡大が供給増に追い付くか |
| 回答施設の施術構成 | 日本美容外科学会「第9回調査の概要」 | 手術・注入・機器施術の構成。ただし回答施設変更を確認 |
| 相談の件数と内容 | 国民生活センター「美容医療サービス」 | 料金、解約、施術後対応のどこに問題が集中するか |
| 報告制度の政省令・自治体の公表 | 厚労省「改正医療法公布通知」、厚生労働省・自治体の追加公表 | 対象・時期・項目と、実際に比較できる情報の範囲 |
| 韓国への外国人患者と日本人患者の動向 | 韓国保健産業振興院「2025年外国人患者統計」の年次発表 | 越境受診の変化。全診療科と美容医療を分ける |
市場予測は患者数、頻度、施術構成、実収単価に分けるべきであり、定義の異なる件数と金額は機械的に結び付けない。
経営・企画部門への示唆
美容医療の経営課題は、出店で需要を取りに行く段階から、説明した診療を既存院で最後まで提供し、その体制を外部に示せる段階へ移りつつある。以下は本稿のデータをもとにした整理であり、判断を含む箇所は分析である。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となるデータ・事例 | 着手前に確かめること |
|---|---|---|---|
| 大手(多院展開グループ・経営支援会社) | 出店投資の一部を既存院の稼働・術後対応・記録の標準化へ振り向ける。メーカーの直販化を機に、研修・保守・消耗品を一括した調達条件を交渉する | 美容外科標榜の一般診療所は2020〜2023年に43.6%増えたが、2025年の市場の伸びは2.1%。改正医療法の報告義務は支援会社ではなく各病院・診療所の管理者に課され、報告事項の一部は都道府県が公表する。クラシスは日本で直販への全面移行を進め、シスラム・メディカルも日本に直販拠点を設けた | 院ごとの管理者と報告担当、カウンセラーの評価指標が2025年8月通知の役割分担に沿っているか、直販移行後の保守・研修の窓口 |
| 中堅・中小(独立系・専門特化院) | 施術群と機種を絞り、稼働を確保できる設備だけを持つ。報告・広告審査・保守は共同購買先や連携先と様式を共有し、前払コースに頼らない都度払いと総額の明示で選ばれる条件を作る | 学会調査の回答施設では非外科的施術が91.8%を占め、注入と顔面若返りの件数が大きく増えた。メーカーの売上高に占める消耗品等の比率はクラシス45.9%、インモード22.0%(いずれも計算)と差があり、低稼働時の負担は機種で変わる | 機種別の稼働率と消耗品単価、看護師の採用・定着の見通し(関連職種の有効求人倍率2.04倍) |
| 新規参入を考える企業(異業種・投資ファンド・海外ブランド・機器やIT企業) | 診療は医療法人に委ね、経営支援・IT・調達支援として参入する。既存の支援会社への出資・買収で参入する場合は、診療の責任主体と契約関係を先に固める | 本稿で確認した再編は、医療法人そのものではなく株式会社の支援事業を取得する形をとる(SBCによるJUN CLINICの支援会社の取得、2025年)。越境需要では、韓国を受診した日本人患者が2025年に60万9人(前年比36.0%増)に達し、主な受診先は皮膚科と成形外科である | 支援報酬の算定方式、医師の雇用と指揮命令、ブランド使用権、未消化コースの承継条件 |
三つの立場に共通して先に着手できるのは、2026年3月に明確化された診療録の記載(主訴と希望する治療の内容)を、カウンセリング記録、同意書、会計と同じ患者識別子でつなぐことである。報告事項が確定する前でもこの接続ができていれば、報告・公表への対応や買収後の統合の費用を小さくできるとみられる。
通説と異なる見方
第一に、「市場が伸びている間は出店すれば成長を取り込める」とはいえない。美容外科標榜施設が3年で4割以上増えた一方、矢野経済研究所は低価格施術と積極的なマーケティングによる裾野拡大が一巡し、2026年以降は微増と予測している。一院当たりの需要は薄まる方向にあり、伸びる院と縮む院の差が広がるとみられる。標榜施設数は2023年の静態調査が最新であり、出店の勢いが続いたかは次回調査で確かめる。
第二に、「相談件数が減ったので消費者トラブルは峠を越えた」とも言い切れない。国民生活センターの相談は2025年度に7,944件へ減ったが、2023年度の6,281件より26.5%多い(計算)。2026年度は5月末時点で735件と前年同期の910件を下回るが、年度途中の値で傾向は判断できない。報告制度で安全管理の状況が公表されれば、業界平均ではなく院ごとの差が比較されるため、平均の改善は個々の院の免責にならない。
第三に、「上場支援会社の売上は国内需要の代理指標になる」とはいえない。SBCの拠点数は2026年9月末に293院(フランチャイズ等を含む)へ増えたが、2025年の売上高は前年比15.5%減(計算)となり、2026年第3四半期はサービスフィー改定の効果もあって前年同期比35%増となった。支援会社の売上は報酬設計で動くため、診療需要は学会調査や市場推計など別系列で確かめる。
公開情報ではわからないこと
- 報告事項と公表範囲の中身: 法律は報告事項を厚生労働省令に委ねており、2026年11月時点で確定した項目は確認できない。厚労省の検討会資料と省令案の意見募集を追い、都道府県の医務担当部署へのヒアリングで運用を確かめる。並行して想定項目で院内の自己点検を試行し、作業時間を測る。
- 施術別・機種別の院単位の採算: 稼働率、消耗品単価、再施術や修正の頻度は開示されない。複数院の購買・予約データを匿名で突き合わせるベンチマーク調査と、メーカー・販売会社の担当者へのインタビューで確かめる。
- 前払コースの未消化残高と返金の実態: 買収・提携の価格を左右するが、個別院の数値は公表されない。デューデリジェンスで契約台帳、施術記録、会計、信販会社の立替残高を突き合わせ、解約者への匿名アンケートで返金処理の実態を補う。
- 支援会社と医療法人の契約の実態: 報酬の算定方式、医師の雇用と指揮命令、ブランド使用の条件は外部から見えない。提携・買収の前に支援契約と医師契約を精査し、院長・管理医師へのインタビューで離職リスクと運営の自律性を確かめる。
- 韓国で施術を受けた日本人の美容目的の内訳と帰国後の受診: 公表統計は診療科別の受入実績で、皮膚科・成形外科の受診のうち美容目的の割合や、帰国後の相談先は分からない。来院時の問診に渡航施術歴の項目を設けて集計し、渡航経験者へのアンケートと韓国の現地クリニックへの調査を組み合わせる。
出典
数値は行政・学会の原資料と企業の公式開示を優先し、国内市場金額は調査会社自身の公表値を採用した。ウェブページの更新や訂正があり得るため、掲載時の確認基準日は2026年11月14日である。
- 矢野経済研究所「美容医療市場に関する調査(2026年)」(2026年9月10日)
- 厚生労働省「令和5年医療施設調査・診療科目別にみた施設数」(2024年11月22日)
- 日本美容外科学会「第9回全国美容医療実態調査・集計結果」(2026年8月1日)
- SBC Medical Group Holdings「2026年第3四半期決算」(2026年11月13日)
- シスラム・メディカル「2025年中間報告・日本直販拠点」(2025年9月19日)
- 韓国保健産業振興院「2025年外国人患者誘致実績統計分析報告書」(2026年8月)
- 衆議院「医療法等の一部を改正する法律・令和7年法律第87号」(2025年12月12日公布)
- 厚生労働省「医療広告等ガイドライン」(2026年3月30日最終改正)
- アトミックソフトウェア「medicalforce intelligence」(公表日記載なし・2026年11月14日確認)
- パーフェクト「東京イセアクリニックの肌診断『スキンケアプロ』活用方法」(公表日記載なし・2026年11月14日確認)
- ヴィーナス・コンセプト「2024 Annual Report」(2025年3月31日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類別(民営事業所)」(2026年3月24日)
- ISAPS「International Survey on Aesthetic/Cosmetic Procedures performed in 2025」(公表日記載なし・2026年11月14日確認)
- 厚生労働省「一般職業紹介状況(令和8年9月分)参考統計表7-1」(2026年10月30日)
- 日本美容外科学会「第9回全国美容医療実態調査の結果について」(2026年8月1日)
- 国民生活センター「美容医療サービス」(2026年7月31日更新)
- 厚生労働省「令和6年医師・歯科医師・薬剤師統計の概況・医師」(2025年12月23日)
- アトミックソフトウェア「RENATA CLINIC導入事例・カルテと連動した在庫管理」(2022年11月30日、2026年2月25日更新)
- GMOビューティー「キレイパスコネクト・AI音声カルテ提供開始」(2026年7月22日)
- ヴィーナス・コンセプト「ARTAS iXi・Dr. Burkaによる利用事例」(2023年3月15日)
- GMOビューティー「おおかみ美容のクリニック導入事例」(2026年1月6日)
- GMOビューティー「キレイパスコネクト・AI経営分析機能」(2026年5月14日)
- アトミックソフトウェア「AI音声カルテを先行提供開始」(2026年5月28日)
- 湘南美容クリニック「AGA薄毛治療の症例写真・ARTAS使用例を含む」(公表日記載なし・2026年11月14日確認)
- ポケットカード「アリシアクリニックの破産に伴う当社の対応について」(2024年12月11日)
- クラシス「4Q 2025 IR Book」(2026年2月13日)
- インモード「2025年通期・第4四半期決算」(2026年2月10日)
- SBC Medical Group Holdings「2025 Form 10-K」(2026年3月・2025年12月期)
- 厚生労働省「医療広告規制におけるウェブサイト等の事例解説書・第6版」(2026年3月)
- 消費者庁「特定商取引法ガイド・特定継続的役務提供」(公表日記載なし・2026年11月14日確認)
- TCB東京中央美容外科「クリニック一覧」(公表日記載なし・2026年11月14日確認)
- 翔友会「クリニックネットワーク」(2026年1月時点・2026年11月14日確認)
- 聖心美容クリニック「クリニック一覧」(公表日記載なし・2026年11月14日確認)
- 聖心美容クリニック「聖心美容クリニックについて」(公表日記載なし・2026年11月14日確認)
- クラシス「3Q 2026 IR Book」(2026年11月12日)
- アッヴィ「2025年通期・第4四半期決算」(2026年2月4日)
- アラガン・エステティックス「会社概要」(公表日記載なし・2026年11月14日確認)
- ガルデルマ「2025年通期決算」(2026年3月5日)
- ガルデルマ「2026年第3四半期決算・通期見通し引上げ」(2026年10月22日)
- ガルデルマ「日本におけるRestylane製品群の拡充」(掲載日と本文の日付に不一致・2026年11月14日確認)
- インモード・ジャパン「会社概要」(公表日記載なし・2026年11月14日確認)
- クラシス・ジャパン「日本公式サイト」(公表日記載なし・2026年11月14日確認)
- シスラム・メディカル「2025年通期決算」(2026年3月23日)
- SBC Medical Group Holdings「OrangeTwistへの戦略的出資・提携」(2026年1月5日)
- 厚生労働省「医療法等の一部を改正する法律の公布及び一部施行について」(2025年12月12日)
- 厚生労働省「美容医療に関する取扱いについて」(2025年8月15日)
- 消費者庁「平成28年特定商取引法の改正について」(2017年12月1日施行、公表日記載なし・2026年11月14日確認)
- 厚生労働省「医師免許を有しない者が行った高密度焦点式超音波を用いた施術について」(2024年6月7日)
- 米国FDA「Potential Risks with Certain Uses of Radiofrequency Microneedling」(2025年10月15日)
- 英国政府「Restrictions on the performance of high-risk cosmetic and wellbeing procedures in England」(2026年10月21日公表、11月2日更新)
- 厚生労働省「美容医療の適切な実施に関する検討会 報告書」(2024年11月22日)
- 厚生労働省「医師法施行規則及び歯科医師法施行規則の一部を改正する省令の公布について(医政発0403第5号)」(鹿児島県掲載)(2026年4月3日、省令は2026年3月31日公布・施行)
- 総務省・経済産業省「令和6年経済センサス‐基礎調査」甲調査 第4-2表(表番号4-2-1・全国)(2025年12月24日、2024年6月1日現在)
- 厚生労働省「医療広告ガイドライン」及び「美容医療サービス等の自由診療におけるインフォームド・コンセントの取扱いについて」の改正について(分科会資料)(2024年1月29日)
