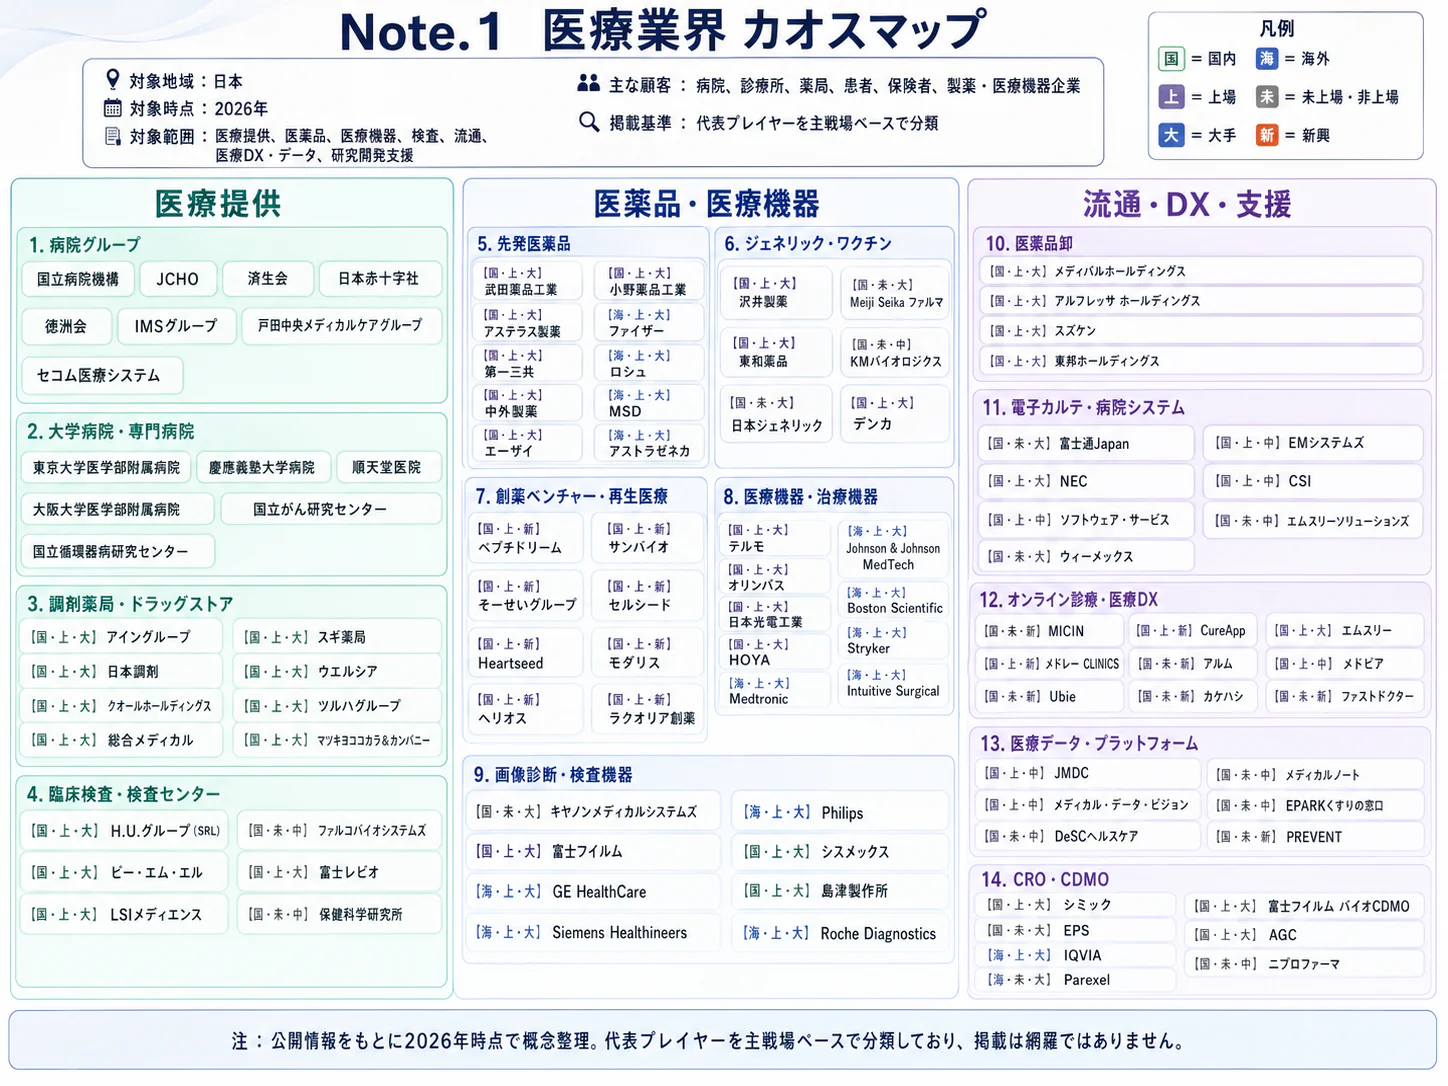
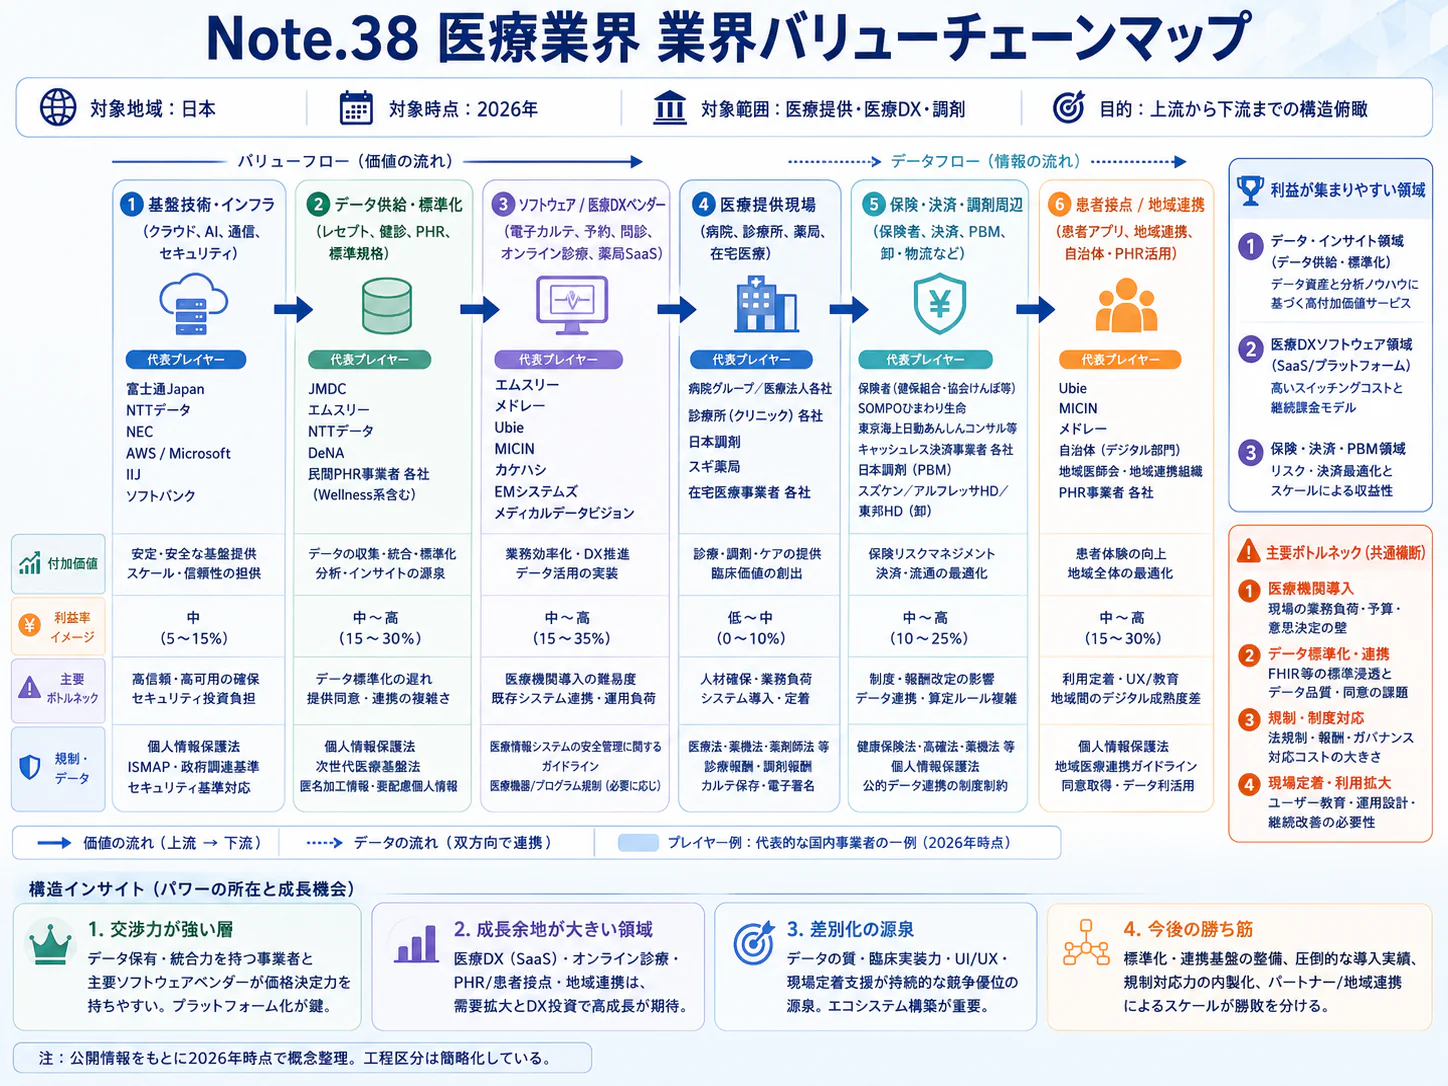
エグゼクティブサマリー
この業界をひと言で表すと、保険料・税・患者負担を地域の医療提供へ配分する、公定価格と専門人材に支えられた社会基盤である。2026年11月時点の経営課題は、医療費の増加を追うことより、賃金・物価上昇に対応する報酬を確保し、地域で担う機能と固定費を一致させることである。
要点
- 市場:2024年度国民医療費は48兆8,100億円、前年度比+1.5%である。一方、別系列の2025年度概算医療費は+2.6%でも受診延日数は−0.7%であり、金額成長は診療量の増加と同義ではない。(厚労省「2024年度国民医療費・概要」)(厚労省「2025年度医療費の動向」)
- 構造・競争:財源の50.3%は保険料、37.4%は公費である。活動中の医療施設は17万9,146施設と分散しており、患者・人材・紹介元を地域で確保する競争と、制度を支える業務の受託競争を分けて考える。(厚労省「2024年度国民医療費・概要」)(厚労省「2025年医療施設調査」)
- 制度・採算:2026年6月施行の改定で示された+3.09%は、2026・2027年度の平均である。2026年度分は+2.41%であり、各施設の実増収は点数・患者構成・算定要件に左右される。改定前の一般病院の平均損益率−7.3%という状況からも、増収と利益改善を分けて管理する。(厚労省「2026年報酬改定・全体概要」)(中医協「第25回医療経済実態調査」)
- 海外:米国の保険・医療サービス統合、欧州・アジアの病院群経営から学べるのは、規模だけでなく費用管理と連携の設計である。日本への影響は、制度の全面的な置換より、共同調達・業務標準化・研究連携を通じて進むとみられる。(UnitedHealth「2025年10-K」)(Fresenius「2025年年次報告」)(三井物産「2026年9月事業発表」)
- AI:国内では診療文書の作成支援と自律搬送に導入事例がある。投資効果は短縮時間だけでなく、医療者の確認負担、残業、請求、受入余力まで測る。(Ubie「知多半島総合医療センター導入事例」)(トヨタ「Potaroとの共存」)
経営・企画部門への示唆
- 大手は、2028年度までに決める医療機関機能を先に選び、急性期の集約と後方・在宅への移管を一つの地域計画で組む。建物・設備の更新は、物価対応料が2倍になる予定の2027年度の増収と時期を合わせる。
- 中堅・中小は、生成AIやICTの組織的活用で柔軟化された配置基準・加算要件を自院の人員と照合し、取れるものから取る。単独で担えない機能は地域医療連携推進法人や共同調達で補う。
- 新規参入を考える企業は、請求根拠・施設基準の管理や保険者の保健事業の効果検証など、予算の出どころが明確な業務から入る。提携・買収では、価格より先に施設基準と職員の残留を確かめる。
業界データまとめ
国民医療費は保険診療の対象となり得る治療費の集計であり、医療関連企業の売上高の合計ではない。市場規模・伸びは2024年度の同一系列の値であり、速報性の高い概算医療費は別の物差しとして並べて示す。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内の国民医療費48兆8,100億円。厚生労働省による推計で、患者負担を含む治療費 | 2024年度 | 厚生労働省「令和6年度 国民医療費の概況・統計表」 |
| 市場の伸び | 国民医療費の前年度比+1.5%。前年度48兆915億円から7,185億円増 | 2024年度 | 厚生労働省「令和6年度 国民医療費の概況・結果の概要」 |
| 事業者数 | 活動中の医療施設17万9,146施設。病院8,001、一般診療所10万5,521、歯科診療所6万5,624。開設・廃止等の申請・届出に基づく施設数で、法人・企業数ではない | 2025年10月1日現在 | 厚生労働省「令和7年 医療施設(動態)調査・医療施設調査」 |
| 従業者数 | 中分類「83 医療業」429万6,665人。国・地方公共団体を含む全事業所。療術業・医療附帯サービス等も含み、医療施設数の範囲とは一致しない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・事業所に関する集計 第2-1表」 |
| 平均年収 | 中分類「P83 医療業」535万9,700円(計算)。一般労働者・男女計・学歴計・民営事業所・企業規模計10人以上。月額38万1,300円×12+年間賞与等78万4,100円 | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類 第1表 P83」 |
| 価格の動き | 消費者物価指数「保健医療サービス」前年同月比+2.9%。全国・2025年基準。家計が購入するサービスの価格指標 | 2026年9月 | 総務省統計局「2025年基準 消費者物価指数 全国 2026年9月分」 |
| 概算医療費 | 49.2兆円、前年度比+2.6%。労災・全額自費等を含まないレセプトベースの速報系列 | 2025年度 | 厚生労働省「令和7年度 医療費の動向」(第216回医療保険部会 資料) |
| 受診延日数・1日当たり医療費 | 概算医療費に対応する受診延日数は前年度比−0.7%、1日当たり医療費は同+3.3% | 2025年度 | 厚生労働省「令和7年度 医療費の動向」(第216回医療保険部会 資料) |
| 財源構成 | 保険料24兆5,671億円・50.3%、公費18兆2,678億円・37.4%、その他5兆9,752億円・12.2%。その他のうち患者負担5兆7,411億円・11.8% | 2024年度 | 厚生労働省「令和6年度 国民医療費の概況・結果の概要」 |
| 65歳以上の国民医療費 | 29兆3,491億円、全体の60.1%。1人当たり80万9,800円 | 2024年度 | 厚生労働省「令和6年度 国民医療費の概況・結果の概要」 |
統計の対象年が異なるため、2024年度医療費を2021年従業者数で割って労働生産性とはしない。年収は月例給与を年換算した比較指標で、同一個人が2025年中に実際に受け取った年間賃金の平均ではなく、賞与の調査対象期間も月例給与とは異なる。財源構成の端数は公表値の四捨五入による。
AI・フィジカルAIの影響と経営の打ち手
最初に変わるのは診療行為そのものより、記録作成、請求準備、情報の受け渡し、院内搬送である。2026年度改定は、組織的な技術利用と業務効率化を一部の人員配置・加算要件の柔軟化に結び付けたため、投資判断には時間短縮だけでなく算定要件の確認が必要である。以下の普及時期は、導入事例と制度変更をもとにした分析にもとづく見通しであり、企業が保証した展開予定ではない。(厚労省「2026年報酬改定・全体概要」)
影響の全体像
本稿の共通工程は「財源調達・保険運営」「受診・資格確認」「診療・記録」「請求・審査・支払」「連携・資源配分」である。公表事例のある業務を次表に示す。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 財源調達・保険運営 | レセプト・健診・台帳を連結した医療費分析、保健事業の対象抽出 | データ・IoT | 実用(導入事例あり) | 2年以内 | JMDC「保険者支援」 |
| 診療・記録 | 電子カルテから紹介状・退院サマリーの下書きを作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | NEC「AIメディカルアシスト」、Ubie「知多半島総合医療センター導入事例」 |
| 診療・記録 | 会話記録、職種別文書、院内情報検索を統合 | 生成AI・AIエージェント | 実用(導入事例あり) | 3〜5年 | 海外の製品展開:Microsoft「Dragon Copilot・2026年3月発表」 |
| 診療・記録 | 薬剤・検体・物品を障害物を認識しながら自律搬送 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | トヨタ「Potaroとの共存」、Diligent Robotics「Moxi 2.0発表」 |
| 請求・審査・支払 | 記載事項・請求点数・傷病名と医薬品の関連性の点検 | データ・IoT | 実用(導入事例あり) | 2年以内 | 既存のシステムによる事務点検を含む:DX審査支払機構「審査・支払業務の流れ」 |
| 連携・資源配分 | 退院前に診療経過を集約し、他施設への引継ぎ文書を準備 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Ubie「松波総合病院導入事例」 |
「実用」は特定施設での導入を意味する。従来の電算点検やデータ連結まで生成AIの成果として数えない。
業務はどう変わるか
第一は、文書を一から書く業務から、根拠を確認して承認する業務への移行である。知多半島総合医療センターでは、医師・看護師・事務職等が退院時サマリーやカンファレンス資料の作成に生成AIを利用している。NECのサービスは生成文の根拠となるカルテ記載を提示する設計であり、医療機関が評価すべき指標は生成速度だけでなく、修正時間、事実の欠落、誤記、承認後の訂正発生である。いずれも提供企業の導入事例であり、独立した比較試験とは分ける。(Ubie「知多半島総合医療センター導入事例」)(NEC「AIメディカルアシスト」)
第二は、退院時にまとめて書類を作る工程から、入院中に引継ぎを準備する工程への移行である。Ubieの公開事例では、医師事務作業補助者が退院前日にサマリーの下書きを代行し、医師が確認・修正する運用を2026年1月に始めている。これは導入済みの業務変更であるが、同じ事例に掲載された過年度の稼働率改善を、後から導入された生成AIだけの効果と解釈してはならない。経営上は、記録完成の早期化が紹介先の受入判断や請求締めにどこまで響いたかを、別に測定する。(Ubie「松波総合病院導入事例」)
第三は、単体の音声入力から、記録・検索・収益管理をつなぐ業務支援への拡張である。マイクロソフト〈Microsoft〉は2026年3月、Dragon Copilotと外部パートナーのアプリ・エージェントを通じて、記録作成に加え収益管理や事前承認などを扱う方向を公表した。ただし米国の事前承認は日本の診療報酬請求とは制度が異なり、海外製品の導入だけで日本の査定対応が完成するわけではない。日本では、診療日ごとの適用点数、疑義解釈、施設届出の履歴を保持した上で、請求の根拠を追跡できることが競争条件になるとみられる。(Microsoft「Dragon Copilot・2026年3月発表」)(DX審査支払機構「審査・支払業務の流れ」)
第四は、人が運ぶ時間を、自律搬送の管理時間に置き換えることである。トヨタ記念病院では2023年5月から24台のPotaroを導入し、2026年1月時点の搬送成功率99%、累計走行距離2万7,000kmをトヨタが公表している。いずれも提供企業の公表値であり、看護師配置を同率で削減できる根拠ではない。米ディリジェント・ロボティクス〈Diligent Robotics〉も2026年8月にMoxi 2.0の米国医療機関向け展開開始を発表しており、現実空間を認識して移動・操作する用途は既に実用段階にある。(トヨタ「Potaroとの共存」)(Diligent Robotics「Moxi 2.0発表」)
フィジカルAIは院内では有用である一方、本稿の中心である制度設計や保険財政を直接置き換えるものではない。搬送頻度、建物の階層、エレベーター連携、感染区分、夜間運用の条件に左右されるため、小規模施設まで同じ投資効果を想定することはできない。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| Ubie | 日本 | ユビー生成AI、医療情報連携 | サマリー・説明記録・院内文書の作成支援 | 展開済み。Ubie「知多半島総合医療センター導入事例」 |
| NEC | 日本 | MegaOak AIメディカルアシスト | カルテ連携と根拠表示付き文書生成 | 展開済み。NEC「AIメディカルアシスト」 |
| トヨタ自動車 | 日本 | Potaro | 薬剤・検体・機器等の自律搬送 | 展開済み。トヨタ記念病院で運用。トヨタ「Potaroとの共存」 |
| マイクロソフト | 米国 | Dragon Copilot | 音声記録、職種別支援、外部サービス接続 | 未展開。2026年3月の発表が示す提供国(米国、カナダ、英国、アイルランド、フランス、ドイツ、オーストリア、ベルギー、オランダ)に日本はない。Microsoft「Dragon Copilot・2026年3月発表」 |
| ディリジェント・ロボティクス | 米国 | Moxi 2.0 | 院内物品搬送と移動・操作 | 未展開。国内導入公表を確認できず、最新発表は米国向け。Diligent Robotics「Moxi 2.0発表」 |
日本展開は、対象製品の公開情報による判定である。会社自体の日本事業の有無とは異なり、未公表の導入は判定できない。
人材・収益・競争への影響
減少が見込まれるのは、転記、定型要約、書類の整形、定時搬送に費やす作業時間であり、直ちに職種全体の雇用が消えるという意味ではない。医師事務作業補助者、医療事務、看護補助者は、例外処理、患者対応、請求根拠の確認へ業務を移す余地がある。一方、診療記録の品質管理、施設基準の管理、データ接続、システム停止時の運用を担う人材の重要性は増す。
収益面では、短縮時間をそのまま人件費削減額に換算すると過大評価になる。固定配置のままなら得られるのは残業減少や受入余力であり、追加患者の受入れがなければ売上は増えない。2026年度改定には技術活用を伴う配置要件の柔軟化があるが、対象となる加算・施設基準を満たす必要があり、機器を購入しただけでは算定できない。(厚労省「2026年報酬改定・全体概要」)
価値を握るのは、モデルの性能だけでなく、実際の診療記録に接続でき、最終承認と監査証跡まで運用できる提供者である。外部サービスの利用では、患者情報の取扱い、学習への利用条件、委託先の管理、アクセス権限、障害時の復旧責任を契約で確認する。安全管理は2026年6月策定の第7.0版と同年9月のQ&Aを確認対象とし、旧版だけに基づく調達仕様を放置しない。(厚労省「安全管理ガイドライン第7.0版」)
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 紹介状・退院サマリーで下書きと医師承認を分離する | 共通 | 2年以内 | 記録作成負担と未完成書類の削減 | 原記録への参照、承認者、修正履歴、評価用症例 |
| 高 | 2026年改定の対象加算と実際の配置・技術利用を突合する | 共通 | 直ちに | 算定漏れと不適切算定の予防 | 届出控え、勤務実績、最新通知・疑義解釈 |
| 高 | 契約時に患者情報の二次利用、再委託、復旧責任を定める | 共通 | 導入前 | 情報事故・診療停止リスクの抑制 | 第7.0版対応、委託先一覧、停止時の代替手順 |
| 高 | 効果を文書修正時間・残業・返戻・受入余力に分けて測る | 共通 | 導入後3〜6か月 | 投資回収の過大評価を防止 | 導入前の業務量、比較期間、職種別時間記録 |
| 中 | 高頻度の夜間搬送から自律搬送を検証する | 大手 | 2年以内 | 移動負担軽減と搬送の安定化 | 搬送ログ、動線、安全管理、設備接続 |
| 中 | 地域グループで文書書式・用語・接続要件を共通化する | 中堅・中小 | 2年以内 | 導入・保守負担と施設間の転記削減 | 共同調達主体、責任分担、データ持出条件 |
| 中 | 保険者向け分析は実施率と医療費効果を分けて評価する | 共通 | 2年以内 | 保健事業の効果説明の改善 | 対象集団の定義、比較対象、追跡期間 |
よくある失敗は、①提供企業の作業時間削減率を自院の利益増加率に置き換えること、②承認前の生成文を診療記録や請求根拠として確定すること、③施設基準の確認を製品説明に代替させることである。診断・治療目的の機能を追加する場合は、単なる事務支援の延長とみなさず、医療機器該当性と使用目的を別途確認することが求められる。
業界の定義と市場構造
医療制度の市場構造は、患者がサービスを選び、保険者と公費が費用の多くを負担し、国が主要な価格と給付範囲を定める三者構造である。国民医療費の拡大を、病院・診療所の自由な値上げや利益増加と同一視してはならない。本章では2026年11月時点の日本の制度を扱い、規模の内訳は最新の2024年度国民医療費に統一する。(厚労省「2024年度国民医療費・概要」)(厚労省「2026年報酬改定・全体概要」)
対象は公的医療保険、公費負担医療、診療報酬、審査支払、医療提供体制の資源配分である。病院・診療所・歯科・薬局・在宅医療は、資金の受け手として取り上げるが、個別診療科の採算、医療機器・医薬品の製品競争、介護報酬の各論は別記事の対象とする。自由診療、健診、正常分娩などをすべて国民医療費に含めることもできない。
保険者は単一ではなく、被用者の協会けんぽ・健康保険組合等、国民健康保険、後期高齢者医療広域連合などに分かれる。加入者の年齢・所得構成が異なるため、保険料だけで完結せず、公費や前期高齢者の財政調整、後期高齢者支援金によって制度間で負担を分ける。保険者向け事業では、自組合の加入者に対する給付管理と、他制度への拠出負担を混同しないことが重要である。(厚労省「2026年白書・保健医療」)
国民医療費は保険診療の対象となり得る傷病の治療費を厚生労働省が推計した統計であり、公的保険の給付額だけではない。病院で使われる薬剤・材料の費用は診療費に含まれるため、医薬品・医療機器メーカーの出荷額を加算すると重複する。企業の参入可能市場は、この支出のうち契約で外部に委託される部分を抽出して評価する。(厚労省「2024年度国民医療費・統計表」)
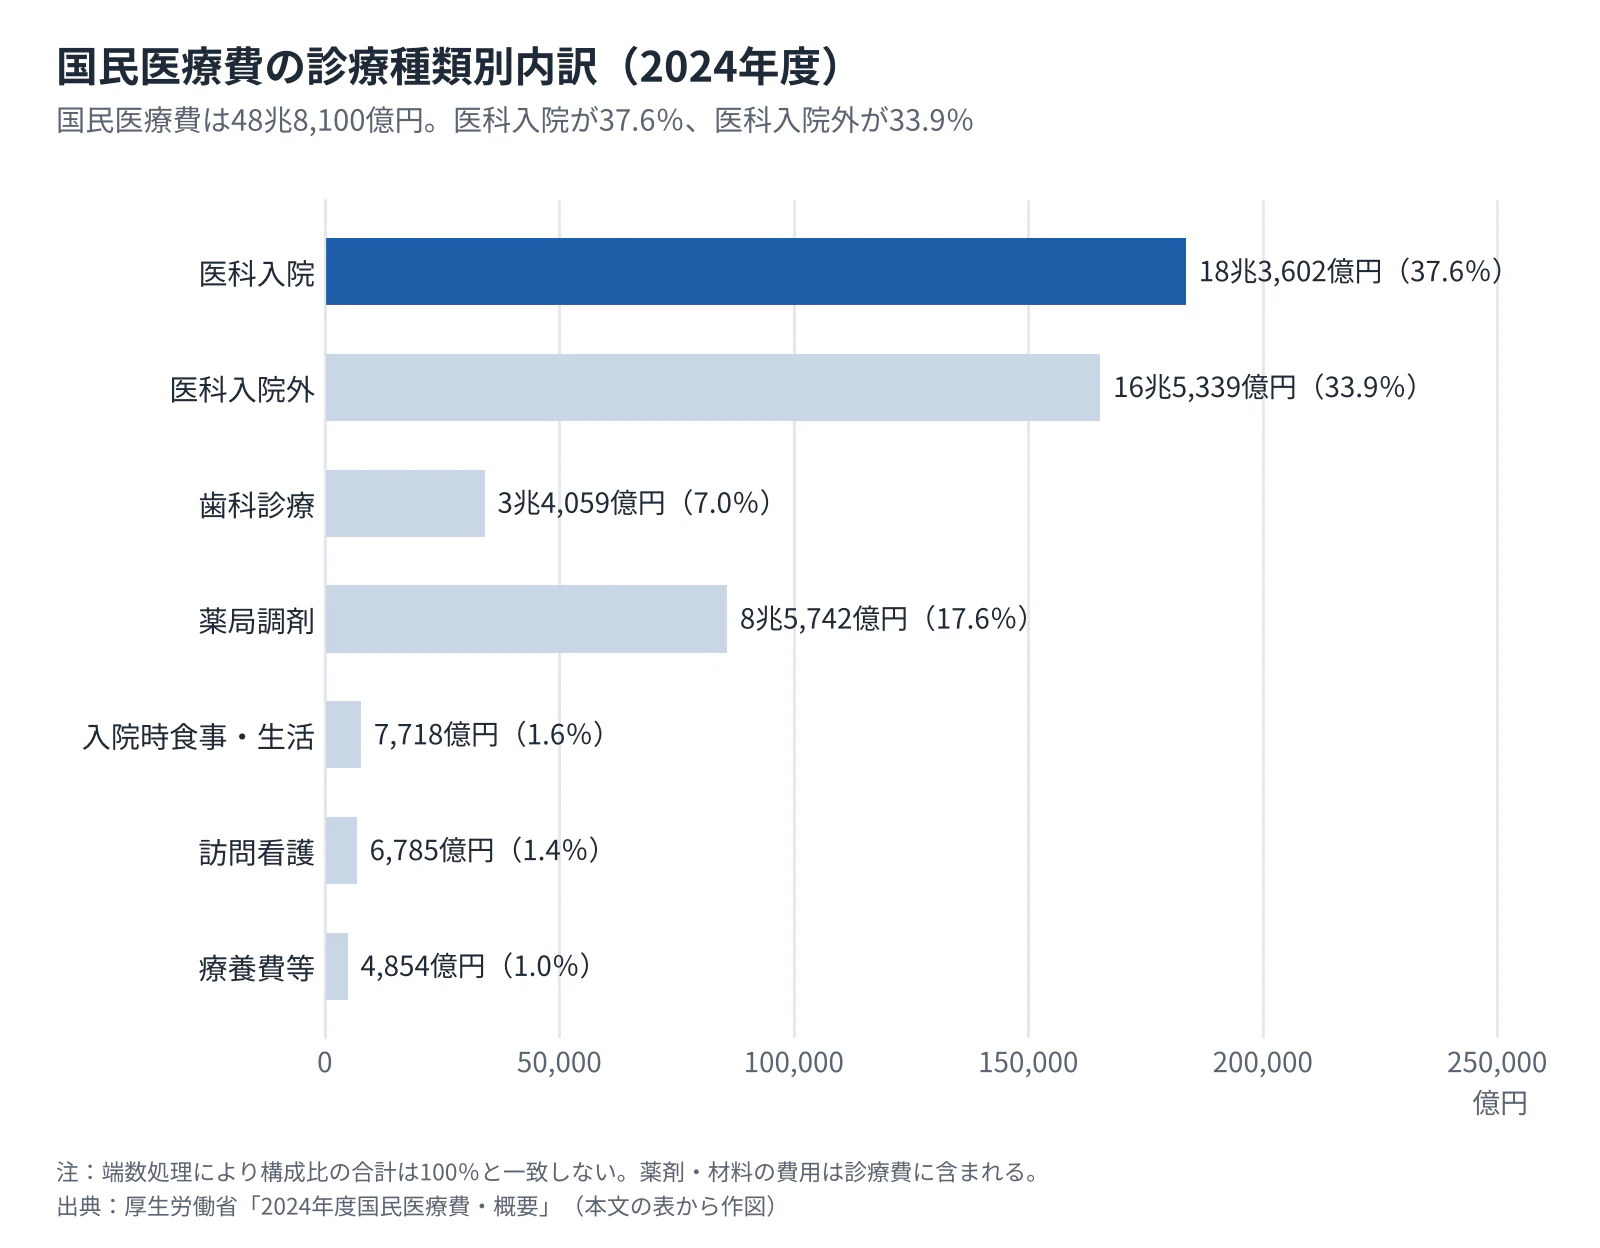 タップすると拡大して見られます
| 診療種類 | 2024年度の金額 | 構成比 | 前年度比 |
|---|---|---|---|
| 医科入院 | 18兆3,602億円 | 37.6% | +2.8% |
| 医科入院外 | 16兆5,339億円 | 33.9% | −0.9% |
| 歯科診療 | 3兆4,059億円 | 7.0% | +3.4% |
| 薬局調剤 | 8兆5,742億円 | 17.6% | +1.4% |
| 入院時食事・生活 | 7,718億円 | 1.6% | +3.8% |
| 訪問看護 | 6,785億円 | 1.4% | +18.5% |
| 療養費等 | 4,854億円 | 1.0% | +2.3% |
上表は同一統計の公表値であり、端数処理により構成比の合計が100%と一致しない。全体が伸びても医科入院外は減少しており、診療種類ごとの配分変化を追う。訪問看護の伸びは大きいが、金額構成比は1.4%であり、この伸び率を医療全体に外挿できない。(厚労省「2024年度国民医療費・概要」)
過去5年の医療費は、感染症流行時の受診抑制と反動、その後の受療行動の変化を受けた。2025年度概算医療費の伸び2.6%について、厚生労働省は人口増の影響を−0.5%、高齢化の影響を+0.6%、診療報酬改定等の影響を−0.39%、それ以外の影響を+2.9%と整理している。「それ以外の影響」は人口・高齢化・改定で説明できない残りであり、すべてを新薬や高額治療の寄与と断定できない。(厚労省「2025年度医療費の動向」)
供給側では、医療施設の総数よりも機能の配置が重要である。2025年の活動中施設は前年より499施設減少したが、一般診療所は314施設増、病院は59施設減である。施設数が多い地域でも夜間・救急・退院後の受入機能が十分とは限らず、新たな地域医療構想が入院以外も対象に広げる意味はここにある。(厚労省「2025年医療施設調査」)(中医協資料「2025年改正医療法の概要」)
顧客と需要の特性
医療では「使う人」「支払う人」「採用を決める人」が一致しない。B2B企業は、患者の利便性だけでなく、医療機関の運用負担と保険者の財政上の目的まで分けて提案する。需要は景気だけで決まらず、疾病、年齢構成、自己負担制度、地域の供給能力に強く制約される。
| 顧客・関係者 | 主な選択・購買基準 | 意思決定と導入の流れ |
|---|---|---|
| 患者・家族 | 通院可能性、診療への信頼、紹介、待ち時間、自己負担、継続性 | 本人・家族と医療者の相談。緊急時は救急体制や紹介先の受入能力が優先 |
| 医療機関 | 診療継続、施設基準、安全性、総費用、職員負担 | 現場部門の課題確認から医療安全・情報管理・経理の審査を経て、院長・理事会等が決裁 |
| 保険者 | 保健事業の実施可能性、給付適正化、加入者への説明、予算 | 担当部署が評価し、執行部・組合会等の予算手続を経て契約 |
| 自治体・地域連携主体 | 地域アクセス、救急対応、持続可能性、住民説明 | 医療計画・地域協議・予算・調達手続と連動 |
これは制度と公開サービスに基づく典型的な購買経路の整理であり、各法人の決裁規程が同一という意味ではない。例えばJMDCは保険者向けに、台帳・健診・レセプトの連結、医療費分析、保健事業、効果検証を提供している。保険者向け提案で診療単価の増加を成果とすることは、顧客の目的と整合しない。(JMDC「保険者支援」)
患者の価格感応度は、医療費の総額より実際の自己負担額に左右される。2024年度国民医療費における患者負担は11.8%であり、すべての患者が医療費の一律3割を負担した結果ではない。年齢・所得、公費負担、高額療養費などが実負担を変えるため、制度改正の需要影響を予測する際は、患者集団と治療期間を分けて見る。(厚労省「2024年度国民医療費・概要」)(厚労省「高額療養費制度」)
2026年8月からの高額療養費見直しは、月額上限の変更と年間上限の導入を組み合わせている。短期療養と長期療養で影響が異なり、「患者負担が全員同じ割合で増える」とする需要予測は不適切である。請求・相談窓口には、月単位の支払額と後日の還付を分けて説明する能力が求められる。(厚労省「高額療養費制度」)
乗り換え費用は金銭以外にも存在する。患者側には診療情報の引継ぎや移動、医療機関側にはシステム移行・職員教育・請求停止リスクがあり、価格差だけで変更は進まない。感染症による季節変動や連休の診療日数にも影響されるため、単月の医療費増を恒久需要と解釈せず、年度累計、受診延日数、1日当たり医療費を組み合わせて確認する。(厚労省「2026年6月概算医療費」)
バリューチェーンと収益構造
医療の資金循環は、保険料・税の徴収から診療、審査、支払へ進み、患者情報と費用情報が次の資源配分へ戻る構造である。診療報酬は収入の根拠であると同時に、配置・記録・連携の要件を通じてコストを決めるものでもある。収益を分析するには、点数、算定可能な件数、要件充足費用、入金時期を一体で見る。
| 工程 | 主体と役割 | 資金・情報の流れ | 付加価値と管理上の焦点 |
|---|---|---|---|
| 財源調達・保険運営 | 国・自治体、協会けんぽ、健保組合、国保、後期高齢者医療広域連合等 | 保険料、公費、制度間の財政調整 | リスク分担、給付管理、保健事業。徴収額は事業会社の売上ではない |
| 受診・資格確認 | 患者、医療機関・薬局 | 資格・負担区分を確認し患者負担を受領 | 誤請求、未収、患者説明の管理 |
| 診療・記録 | 医療機関、薬局、訪問看護等 | 診療・調剤等の実施と記録 | 医療の質、配置基準、実施内容と請求根拠の整合 |
| 請求・審査・支払 | 医療機関、DX審査支払機構(旧・支払基金)・国保連合会、保険者 | レセプト請求、審査、保険者からの拠出、医療機関への支払 | 適正性、返戻・査定対応、運転資金 |
| 連携・資源配分 | 地域の医療機関、自治体、保険者、支援企業 | 紹介・逆紹介、診療情報、地域別需要・実績 | 受入先の確保、機能分担、共同調達・人材配置 |
財源の50.3%を保険料、37.4%を公費が担うため、医療費の増加は企業の事業主負担や財政支出にも響く。保険者間の拠出・交付は資金移転であり、最終医療支出と足し合わせない。患者負担、保険給付、公費が最終的に同じ診療費を構成するという関係を、商流・資金流・統計集計の三つで区別する。(厚労省「2024年度国民医療費・概要」)
診療報酬は原則1点10円で、出来高払いでは実施行為に対応する点数を積み上げる。一方、急性期入院のDPC/PDPSは、診断群分類ごとの1日当たり点数・在院日数・医療機関別係数による包括評価と、手術などの出来高評価を組み合わせる。包括範囲の検査・投薬を増やしても収入が比例して増えるとは限らず、営業提案では顧客の支払方式と追加費用の関係を確認する。(厚労省「2026年白書・保健医療」)(厚労省「2026年改定・DPC/PDPS」)
審査支払機関の標準的な流れでは、医療機関は電子レセプトを診療翌月10日までに提出し、支払は診療翌々月の原則21日までである。なお、社会保険診療報酬支払基金は2026年10月1日に医療情報基盤・診療報酬審査支払機構(DX審査支払機構)へ移行した。したがって賃金や仕入代金の支出と入金の間に時間差があり、請求が増えても即座に現金が増えるわけではない。返戻は再提出による入金遅延、査定は認められる請求額の減額として分け、再審査後の回収も追跡する。(DX審査支払機構「審査・支払業務の流れ」)(DX審査支払機構「名称変更のお知らせ」)
利益の出やすさは工程だけで一律に判定できない。2024年度の一般病院の損益率は全体平均−7.3%、医療法人の一般病院では−1.0%、医療法人の一般診療所では+4.8%であった。病院集計は介護収益割合2%未満で特定機能病院等を除く。対象や補助金等を含む総損益との違いがあるため、上場企業の営業利益率と直接比較できず、個人診療所の利益にも開設者の労働対価が含まれる。(中医協「第25回医療経済実態調査」)
コストの核は人件費である。同調査の一般病院全体では、2024年度の給与費は医業・介護収益に対して56.2%、医薬品費は13.8%であり、これは費用総額に占める割合ではない。外部委託、食材、電力、保守、建物・機器の更新が重なっても、医療機関が保険診療の公定価格を独自に引き上げることはできない。2026年度の物価対応料や賃上げ対応は、その時間差を政策的に補う仕組みとして読む。(中医協「第25回医療経済実態調査」)(厚労省「2026年報酬改定・物価対応」)
調達面では、安価な調達先への一本化が必ずしも総費用の最小化にならない。薬剤・消耗品の欠品、機器保守の停止、システム障害は、代替調達費だけでなく診療機会の喪失を招き得る。医療材料の選定変更は診療手順にも影響するため、購買部門だけで決めず、安全性・代替可能性・供給継続性を評価した共同調達が必要である。これらは、分析にもとづく経営上の提案であり、全医療機関の契約条件が公開されているわけではない。
競争環境
競争の単位は全国の売上順位より、地域内でどの機能を担い、患者・人材・紹介元を確保できるかである。同時に、医療機関を支える企業は、保険者、医療者、患者の異なる接点を押さえて事業を広げている。医療法人と株式会社では所有・利益分配の仕組みが異なるため、両者を同じ買収モデルで扱うべきではない。(大阪府「医療法人制度と運営」)
分散した供給と、異なる競争領域
2021年経済センサスの中分類「医療業」では、民営事業所24万9,200のうち従業者1〜4人は10万9,085事業所で、43.8%となる(計算)。療術業や附帯サービスを含む広い分類であり、病院・診療所だけの規模分布ではないが、小規模拠点が多数存在する構造を示す。全国の医療サービスを同一定義で集計した上位3事業者の市場占有率は確認できず、施設数から売上集中度を推定することもしない。(総務省等「2021年経済センサス・第5-1表」)
診療提供側は、高度・救急機能、地域の包括的な受入機能、外来・在宅中心の継続支援という役割で分けると戦略が見えやすい。支援企業側は、診療・請求システム、保険者分析、医療者への情報提供・人材、患者向け付帯サービスという契約対象で区分できる。これは支払主体と競合する予算を比較するための、分析上の区分である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存事業者間の競争 | 強 | 患者だけでなく限られた人材・地域の受入機能を巡る競争。機能分化・連携が政策課題。厚労省「新たな地域医療構想・策定指針」 | 強まる |
| 新規参入の脅威 | 中 | 診療提供は開設・配置・非営利性等の制約があり、支援サービスは別の契約で参入可能。大阪府「医療法人制度と運営」 | 変わらない |
| 代替手段の脅威 | 中 | 入院から外来・在宅への機能移行はあり得るが、疾患や重症度により代替可能性が異なる。厚労省「2026年報酬改定・全体概要」 | 強まる |
| 買い手の交渉力 | 強 | 個々の患者の価格交渉力ではなく、保険給付・公定価格・算定要件による支払側の規律が強い。厚労省「2026年報酬改定」 | 変わらない |
| 供給者の交渉力 | 強 | 人件費・物件費の上昇への政策対応が必要となり、調達費の増加を自由に転嫁できない。厚労省「2026年報酬改定・全体概要」 | 強まる |
強さと方向は、2026〜2030年を対象とした、公開情報からの分析である。大都市の外来と人口減少地域の救急では条件が異なる。
国内の主要主体の比較
| 主体 | 公表された規模・対象 | 強みを形成する事業基盤 | 戦略・役割の違い |
|---|---|---|---|
| 国立病院機構(NHO) | 139病院。公式概要の掲載値(2026年6月17日更新) | 全国ネットワーク、診療・研究・教育研修 | 政策医療と地域の医療提供。営利企業の全国販売網とは異なる。NHO「国立病院機構の概要」 |
| 地域医療機能推進機構(JCHO) | 57病院。研修ページの実績欄では57病院中55病院が特定行為研修を実施 | 地域医療と人材育成を結ぶ病院群 | 地域の継続的な医療提供を支える運営。JCHO「特定行為研修」 |
| エムスリー | メディカルプラットフォーム部門の売上収益1,078億3,000万円。2026年3月期 | 医療者向け情報基盤と複数の支援事業 | 医療機関の保有規模ではなく、医療者・患者・企業へのサービス接点で拡張。エムスリー「2026年3月期決算短信」 |
| JMDC | 保険者支援「健助+」は約370保険者が契約。2026年3月時点の提供企業公表値 | レセプト・健診・台帳を連結する保険者支援 | 個別診療の売上増ではなく、保健事業の分析・実施・検証を支援。JMDC「保険者支援サービス一覧」 |
規模指標は相互に異なり、ランキングではない。エムスリーの支援事業売上を国内診療費のシェア計算には使わない。
再編と成功の条件
直近3年の具体例として、エムスリーは2024年10月に患者サポート事業のエランを連結子会社化した。入院患者・介護施設利用者の周辺サービスに接点を広げた例である。隣接事業への参入では、診療そのものと付帯サービスの契約・価格・患者説明を明確に分ける。(エムスリー「沿革」)
医療提供体制の再編は、法人の買収・合併だけでなく、共同調達、人材交流、機能分担を通じても進む。地域医療連携推進法人は、医療連携推進方針に基づく業務を都道府県知事が認定する制度であり、参加主体の機能連携を進める選択肢である。株式価値だけを見るM&A分析では、地域の合意、医師の残留、許認可・施設基準、借入と設備更新負担を評価し損なう。(厚労省「地域医療連携推進法人制度」)(大阪府「医療法人制度と運営」)
成功条件の第一は、地域で必要とされる機能と収入根拠を一致させることである。第二は、職員を確保するだけでなく、研修・配置・継続勤務を維持することであり、JCHOの特定行為研修は人材育成を運営基盤にする例となる。第三は、顧客が保有する情報を業務に使える形で連結し、効果検証まで契約を継続できることであり、JMDCの支援範囲がその一例である。第四は、患者へのサービスと保険請求を混同せず、契約主体・費用負担・説明責任を明確にすることである。(JCHO「特定行為研修」)(JMDC「保険者支援」)
海外の動向と主要企業
日本の保険診療は国内制度への依存度が高く、海外企業が同一サービスを越境販売して置き換える競争は限定的である。比較すべきは、米国の保険・薬剤給付・医療提供の統合、欧州の病院群経営、アジアの複数国展開という事業モデルの違いである。海外の売上規模を日本の国民医療費と単純比較せず、財源と給付範囲をそろえて読む。
市場の構造と日本の位置
| 地域 | 公的統計で確認できる規模・変化 | 経営上の読み方 |
|---|---|---|
| 米国 | 2024年の国民医療支出US$5.3 trillion、前年比+7.2%、GDP比18.0% | 民間保険と公的制度が並存。病院・医療サービス・薬剤費の伸びが保険者の収支にも波及。CMS「2024年国民医療支出」 |
| EU | 2023年の経常保健医療支出€1,720 billion(暫定値)、GDP比10.0% | 共通の巨大市場でも、価格・保険・提供体制は国ごとに異なる。Eurostat「保健医療支出統計」 |
| 日本 | 2024年度国民医療費48兆8,100億円、前年比+1.5% | 国内の治療費統計。予防や介護等を扱う国際的な保健医療支出と対象が一致しない。厚労省「2024年度国民医療費・概要」 |
したがって上表を通貨換算して足し上げ、世界市場に占める日本比率を算出することはしない。OECDの2025年版では、日本の病床数は人口1,000人当たり12.5床(加盟国平均4.2床)と多い一方、臨床医は同2.6人(同3.9人)と少ない。日本への示唆は単純な病床増設ではなく、人員を含めて機能を集約・連携できるかという点にある。(OECD「Health at a Glance 2025・日本(カントリーノート)」)
海外の主要企業
売上高は確認基準日までの直近通期実績である。保険料を含む全社売上と病院事業売上は比較できず、順位付けには用いない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ユナイテッドヘルス・グループ〈UnitedHealth Group〉 | 米国 | US$447,567 million、2025年12月期、全社 | UnitedHealthcareの保険とOptumのサービス・薬剤関連事業 | 2025年の営業利益はUS$18,964 millionで、前年のUS$32,287 millionから減少。統合だけで採算が保証されない例。UnitedHealth「2025年10-K」 | 引用資料で日本の保険診療提供事業を確認できず |
| CVSヘルス〈CVS Health〉 | 米国 | US$402.1 billion、2025年12月期、全社 | Aetna、Caremark、薬局等を組み合わせる | 薬局事業で原価ベースの償還への移行を完了したと2025年通期決算で公表。CVS「2025年通期決算」 | 米国内の制度・流通を中心とする比較対象 |
| HCAヘルスケア〈HCA Healthcare〉 | 米国 | US$75.600 billion、2025年12月期、全社 | 病院・外来ネットワークを運営 | ネットワーク・人材・臨床機能への投資を継続。HCA「2025年通期決算」 | 引用資料で日本の病院運営を確認できず |
| フレゼニウス〈Fresenius〉/Helios | ドイツ | €13,550 million、2025年12月期、Helios部門 | ドイツとスペインの病院群 | ドイツ・スペイン双方で治療需要・価格等が増収に寄与。Fresenius「2025年年次報告」 | 本表対象のHeliosによる日本の病院運営は確認できず |
| IHHヘルスケア〈IHH Healthcare〉 | マレーシア | RM25.7 billion、2025年12月期、全社 | アジア等で複数国の民間病院を運営 | マレーシアでは日帰り診療中心のモデルを拡大。インドではFortisの買収完了を今後の成長の選択肢と位置付け。IHH「2025年通期決算」 | 三井物産が筆頭株主。日本企業との関係は資本・研究連携側。三井物産「2026年9月事業発表」 |
日本企業の立ち位置と波及
日本企業の海外展開は、国内の公的保険者を海外に移す形より、情報サービス、人材、現地医療運営への出資・提携で進む。エムスリーの2026年3月期海外セグメント売上収益は869億2,100万円、セグメント利益は148億9,800万円であり、連結売上収益3,513億6,300万円に対する海外部門売上の比率は24.7%となる(計算)。ただし治験・キャリア等を含む隣接事業の数値であり、日本の病院運営の海外売上と読み替えてはならない。(エムスリー「2026年3月期決算短信」)
三井物産は2026年9月、オンコショット〈Oncoshot〉との契約を通じ、IHH傘下病院等の臨床データと米国の研究機関との連携を進めると発表した。日本企業による国際的な研究・サービス網の構築例であり、発表目的を実現済みの成果とは扱わない。(三井物産「2026年9月事業発表」)
日本に広がりやすいのは、病院群の共通調達・業務標準化、保険者と提供者の情報連携、患者の継続的な状態を追う契約設計である。2026〜2030年は、制度全体の米国型への転換より、特定業務を対象とした提携・受託が先行するとみられる。一方、患者集団の医療費リスクを事業者が引き受ける契約は、重症度調整と損失負担の設計が欠かせず、海外大手の売上成長だけを参入根拠にはできない。
外部環境と制度の変化
2026年の制度変更は、賃金・物価への対応と、給付・提供体制の持続可能性の確保を同時に進めるものである。増収措置の適用だけでなく、患者負担、地域機能、情報連携の変更を一つの事業計画に反映する。以下では施行済み、施行予定、策定工程を区別する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 報酬・経済 | 日本 | 診療報酬+3.09%は2026・2027年度の2年度平均。年度別は+2.41%、+3.77%。賃上げ・物価対応を含む | 2026年6月施行。点数表は6月1日適用 | 大・経営維持に追い風。ただし配分・要件により差 | 厚労省「2026年報酬改定・全体概要」、厚労省「2026年報酬改定」 |
| 薬価・材料 | 日本 | 薬価−0.86%、材料価格−0.01%。医療費ベースの改定率で、個別製品の値下げ率ではない | 薬価2026年4月、材料価格2026年6月施行 | 大・保険財政に追い風、関連事業の単価には向かい風 | 厚労省「2026年報酬改定・全体概要」 |
| 患者負担 | 日本 | 高額療養費の月額上限を見直し、年間上限を導入。翌年は所得区分を細分化 | 2026年8月1日、2027年8月1日 | 大・持続性に追い風、一部患者の短期負担には向かい風 | 厚労省「高額療養費制度」 |
| 医療提供体制 | 日本 | 入院・外来・在宅、介護との連携を含む新たな地域医療構想 | 改正法の主要部分は2027年4月1日施行。新たな構想は2027年度から順次開始し、医療機関機能の協議は2028年度まで | 大・機能連携に追い風、従来の単独完結型には再設計圧力 | 中医協資料「2025年改正医療法の概要」、厚労省「新たな地域医療構想・策定指針」 |
| 情報安全 | 日本 | 医療情報システム安全管理ガイドライン第7.0版、保守委託先を含む管理 | 2026年6月策定。Q&Aは同年9月 | 大・安定運用に追い風、対応費用が増加 | 厚労省「安全管理ガイドライン第7.0版」 |
| 情報連携 | 米国 | 対象保険者の事前承認・情報共有API等を整備 | 運用面は原則2026年1月1日、API要件は原則2027年1月1日 | 中・現地事業の連携に追い風、接続対応費が発生 | CMS「事前承認・相互運用性最終規則」 |
| 情報利用 | EU | EHDSによる患者情報共有・二次利用の段階適用 | 2027年3月に主要実施法令、2029年3月に主要部分の適用開始予定 | 中・適法な研究・連携に追い風、対応義務を伴う | 欧州委員会「EHDS規則」 |
改定率の理解には三つの区別が必要である。第一に、+3.09%は2年度平均であり、2026年度だけの率ではない。第二に、賃上げ分+1.70%、物価対応分+0.76%も2年度平均であり、いずれも全機関への一律増収を意味しない。第三に、薬価・材料価格を含めたマクロの改定率と、医療機関ごとの点数・患者構成から決まる実収入は別である。(厚労省「2026年報酬改定・全体概要」)
2026年6月の概算医療費は前年同月比+6.6%、4〜6月累計は+2.6%であった。改定初月の伸びをそのまま年間収入の増加率に置くことはできず、受診日数、対象診療、経過措置、前年の状況を合わせて見る。運用には訂正後の告示・通知と疑義解釈まで確認する。(厚労省「2026年6月概算医療費」)(厚労省「2026年報酬改定」)
地域医療構想は、直ちに全国一律で病床を削減する決定ではない。都道府県が2026年度に提供体制全体の方向性や必要病床数の推計等を行い、新たな構想は2027年度から順次開始し、遅くとも2028年度までに各医療機関が担う医療機関機能を決める工程である。経営企画は自院の設備更新や承継時期を、この地域協議の工程と重ねて判断する。(厚労省「新たな地域医療構想・策定指針」)
人口減少への対応と環境対応は、施設投資の評価で接続する。利用が縮小する建物を従来規模のまま更新すると、人員・エネルギー・維持費の固定負担が残るためである。非常時の医療継続を確保しながら、共同利用、設備の適正規模、エネルギー使用の把握を進めることが、分析にもとづく提案であり、省エネ投資のすべてが診療報酬で個別補填されるわけではない。
人材と生産性
人材問題は医療従事者の総数だけでなく、地域・診療機能・勤務帯の偏りとして現れる。平均年収を一律の採用相場に使うより、必要な資格者を必要な時間帯に配置できるかが収入と診療継続を左右する。生産性も受診件数だけでは測れず、患者の状態、安全性、継続的な対応力を含めて判断する。
医療業の従業者数429万6,665人は2021年の全事業所集計であり、現在の就業人数や常勤換算人数ではない。2025年賃金構造基本統計調査から計算した平均年収535万9,700円は、民営事業所・企業規模10人以上の一般労働者の指標である。医師、看護師、事務等の職種構成、勤続年数、企業規模によって平均は変わり、給与がこの水準なら採用できるという意味ではない。(総務省等「2021年経済センサス・第2-1表」)(厚労省「2025年賃金構造基本統計」)
2026年度改定は、生産性向上の取組と併せ、2026・2027年度それぞれ3.2%、看護補助者・事務職員では5.7%のベースアップを実現するための措置を示した。これは政策上の目標・措置であり、全職員の実際の賃上げ率ではない。経営側は対象職種、評価料収入、実施した賃上げ、社会保険料等の追加負担を照合し、一般の運転資金と区別して管理する。(厚労省「2026年報酬改定・賃上げ」)
勤務医の時間外・休日労働には2024年4月から上限規制が適用され、A水準は年960時間、指定された特例水準では年1,860時間の枠組みがある。適用は勤務先・水準・健康確保措置によるため、単純に残業を増やして診療量を維持する方策には限界がある。看護師の特定行為研修なども活用しつつ、資格上可能な業務分担と、夜間・休日を含む当番体制を地域で設計する。(厚労省「医師の働き方改革」)(JCHO「特定行為研修」)
本稿では、対象年・対象範囲をそろえた付加価値額÷従業者数の国際比較は示さない。国民医療費は付加価値額ではなく、医薬品・材料等の中間投入も含むからである。実務上は、職種別の実労働時間に対する診療・記録・調整時間、患者の重症度を調整した受入量、退院先調整の待機日数などを測り、量を増やす施策と安全に必要な余力を分けて評価する。
2030年に向けたシナリオ
将来を分ける軸は、第一に報酬・財源が賃金と物価の上昇にどこまで追随するか、第二に地域の機能分担と人材再配置が実際に進むかである。医療費の名目成長だけでは、この二つの成否を判定できない。以下は、分析にもとづく条件付きシナリオであり、市場規模や発生確率の推計ではない。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 機能連携が進む持続型 | 高度・救急機能と地域の継続支援を分担し、限られた人材・設備でアクセスを維持 | コスト対応の継続、地域協議の実行、紹介先・受入先の確保、更新投資の選別 | 政策の方向と整合するが、地域の実行力に依存。全国同時の実現は想定しない |
| 財源は補われるが再配置が遅れる型 | 名目収入は増えても、重複設備や欠員対応費で余力が残らない | 報酬は追随する一方、施設更新・診療機能の見直しが進まない | 基準シナリオとして検討すべき。支援策がある地域でも発生し得る |
| コスト圧力による受入縮小型 | 人件費・更新費を吸収できず、診療時間・病棟・受入機能が縮小 | 財源対応の不足と地域調整の遅れが重なる | 人口減少地域だけでなく、都市部でも職種不足により起こり得る下方リスク |
この軸を選ぶ根拠は、2026年度改定が賃金・物価対応を重点とし、新たな地域医療構想が病床以外も含む供給体制の再設計を求めていることである。一方、改定前の医療経済実態調査では一般病院の平均損益率がマイナスであり、増収が直ちに設備更新余力につながるとは限らない。(厚労省「2026年報酬改定・全体概要」)(厚労省「新たな地域医療構想・策定指針」)(中医協「第25回医療経済実態調査」)
| 先行指標 | 確認する統計・発表 | 判断への使い方 |
|---|---|---|
| 受診延日数と1日当たり医療費 | 厚生労働省「医療費の動向」 | 金額成長が数量増か単価・構成変化かを分ける。厚労省「2025年度医療費の動向」 |
| 給与費率と損益率 | 中医協「医療経済実態調査」 | 報酬対応後に採算が改善したかを同じ施設類型で確認。中医協「第25回医療経済実態調査」 |
| 活動施設数と病床・患者の変化 | 厚生労働省「医療施設調査・病院報告」 | 施設数だけでなく機能・地域の縮小を把握。厚労省「2025年医療施設調査」 |
| 地域別の機能分担の合意・実施 | 都道府県の地域医療構想調整会議資料 | 構想の策定と実際の受入・移管を分けて確認。厚労省「新たな地域医療構想・策定指針」 |
| 算定要件と経過措置の変更 | 厚生労働省の告示・通知・疑義解釈 | 現行の売上構成が次の改定でも維持できるか検証。厚労省「2026年報酬改定」 |
年度計画には三つのシナリオで共通して必要な投資を先に置き、施設増設など撤回しにくい投資は地域協議や人材確保の進捗を条件とする。更新判断では建物の耐用年数だけでなく、その機能を担当する職員と受入患者を将来も確保できるかを同時に確認する。
経営・企画部門への示唆
医療制度の総論から導ける経営上の問いは、「誰の予算で、どの算定要件を満たし、どの固定費を賄うか」である。2026年度改定は病院への配分を厚くしたが、受診延日数は改定後も減っており、増収の大きさより、点数が入る時期と費用が出る時期を合わせられるかが採算を分ける。以下は、本文のデータをもとにした分析であり、個別企業の投資判断を勧めるものではない。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となるデータ・事例 | 実行前に確かめる条件 |
|---|---|---|---|
| 大手(複数病院を運営する法人、公的病院グループ) | 新たな地域医療構想の協議で担う医療機関機能を先に選び、急性期の集約先と、後方・在宅への移管先を同じ地域計画で組む。建物・設備の更新は、物価対応料が2倍になる予定の2027年度の増収と時期を合わせて判断する | 一般病院の損益率は2024年度−7.3%、うち公立は−18.5%。改定の緊急対応分+0.44%のうち病院分は+0.40%。入院物価対応料は2027年度に2026年度の2倍となる予定(中医協「第25回医療経済実態調査」)(厚労省「2026年報酬改定・全体概要」)(厚労省「2026年報酬改定・物価対応」) | 医療機関機能を決める期限(遅くとも2028年度)までに、移管先の受入能力と職員の継続勤務を確保できるか。補助金を除いた機能別の収支 |
| 中堅・中小(単独の病院・診療所) | 柔軟化された配置基準・加算要件を自院の人員と照合し、取れるものから取りに行く。生成AI等の組織的活用による医師事務作業補助体制加算の柔軟化と、ICT活用時の看護配置基準の柔軟化は、採用が難しい施設ほど効く。単独で担えない機能は地域医療連携推進法人や共同調達で補う | 一般病院の給与費率は56.2%。ベースアップは2026・2027年度に各3.2%(看護補助者・事務職員5.7%)。地域医療連携推進法人は2026年7月1日時点で66法人(厚労省「2026年報酬改定・賃上げ」)(厚労省「地域医療連携推進法人制度」) | 「組織的活用」の要件(運用体制、記録、研修)を満たす費用が、加算・評価料の収入を下回るか |
| 新規参入を考える企業(IT・データ、人材、金融、海外事業者) | 診療行為の外側で、予算の出どころがはっきりした業務から入る。請求根拠と施設基準の管理、退院時の引継ぎ文書、保険者の保健事業の効果検証などである。医療法人への融資や承継支援では、施設基準と職員の残留を審査の中心に置く | 医療機関は電子レセプトを診療翌月10日までに提出し、入金は翌々月の原則21日。審査支払は2026年10月にDX審査支払機構へ移行した。保険者向けではJMDCの「健助+」が約370保険者と契約(2026年3月時点)(JMDC「保険者支援サービス一覧」) | 顧客が保険医療機関か保険者か、費用がどの予算から出るか。外部委託が安全管理ガイドライン第7.0版の委託先管理に適合するか |
通説と異なる見方
第一に、「改定で点数が上がれば受診が戻り、量で稼げる」という見方は統計と合わない。2025年度の概算医療費は+2.6%でも受診延日数は−0.7%だった。改定後を含む2026年4〜6月も、医療費+2.6%に対し受診延日数は−1.0%、1日当たり医療費は+3.6%である(厚労省「2026年6月概算医療費」)。分析では、増収は受診回数ではなく単価と患者構成から生まれており、外来件数の回復を前提に人員や設備を積む計画ほど外れやすい。
第二に、「医療費の伸びは高齢化が主因」とは言い切れない。2025年度の伸び2.6%のうち、厚生労働省の要因分解で高齢化の影響は+0.6%にとどまり、人口増の影響の−0.5%とほぼ相殺された。残る+2.9%は人口・高齢化・改定では説明できない部分である(厚労省「2025年度医療費の動向」)。需要予測を年齢構成だけで作ると、単価、技術、受療行動の変化を見落とす。
第三に、「病院の赤字は報酬水準の問題」とだけ捉えるのは一面的である。同じ一般病院でも2024年度の損益率は医療法人−1.0%、公立−18.5%と開設者で大きく違い、報酬の一律引上げでは埋まらない差がある(中医協「第25回医療経済実態調査」)。ただし開設者ごとに救急や不採算医療の負担が異なるため、この差は経営努力の差とは読まず、担う機能と人員配置の自由度の差として見るべきと考えられる。
公開情報ではわからないこと
- 改定後の施設別の採算:2026年度改定と物価対応料で損益率がどこまで戻ったかは、次回の医療経済実態調査まで公表されない。開設者・病床規模別に数十施設の事務長へアンケートを行い、2026年6月以降の項目別の増収額と、賃上げ・委託費・光熱費の増加額を同じ様式で集める。
- 柔軟化の届出と見送りの理由:生成AIやICTの組織的活用による柔軟化を何施設が届け出たかは、集計が公表されていない。地方厚生局が公表する施設基準の届出受理名簿を集計し、届け出た施設と見送った施設の担当者に、要件の解釈、記録負担、システム費のどれが壁かを聞く。
- 地域医療構想の協議の中身:どの医療機関がどの機能を担い、どこへ病床や外来を移すかは、2028年度までの協議で順次決まる。都道府県の地域医療構想調整会議の資料を定点で集め、移管・統合の対象となった病院の人事担当と地域連携室に、職員の移籍条件と患者の通院距離の変化を聞く。
- 提携・買収で引き継げるもの:医療法人は剰余金の配当ができず、地域医療連携推進法人による連携という選択肢もあるため、価格だけでは比べられない。施設基準の届出控え、返戻・査定の履歴、設備更新の積み残しをデューデリジェンスで確認し、医師・看護師への面談で残留の意向と条件を確かめる。
- 海外の統合モデルが日本で成り立つか:保険と医療提供を統合した米国大手でも、ユナイテッドヘルスの2025年の営業利益は前年の約6割に減った(UnitedHealth「2025年10-K」)。日本の保険者が医療費リスクの分担や業務委託をどこまで受け入れるかは、健保組合・協会けんぽ支部へのアンケートと、米国・マレーシアの運営者への現地インタビューで確かめる。
出典
数値は原統計・公式開示から採用し、資料ごとの対象年と範囲を区別した。公表日の明記がない資料は更新日または確認日を示す。
- 厚生労働省「令和6年度 国民医療費の概況・結果の概要」(2026年10月30日)
- 厚生労働省「令和6年度 国民医療費の概況・統計表」(2026年10月30日)
- 厚生労働省「令和7年 医療施設(動態)調査・医療施設調査」(2026年9月29日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・事業所に関する集計 第2-1表」(2023年6月27日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・事業所に関する集計 第5-1表」(2023年6月27日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類 第1表 P83」(2026年3月24日)
- 厚生労働省「令和7年度 医療費の動向」(第216回社会保障審議会医療保険部会 参考資料1)(2026年9月16日の部会資料)
- 厚生労働省「最近の医療費の動向(概算医療費)令和8年度6月号」(公表日記載なし、2026年11月14日確認)
- 厚生労働省「令和8年度診療報酬改定について・全体概要版」(2026年3月10日版、掲載版を2026年11月14日確認)
- 厚生労働省「令和8年度診療報酬改定の概要・賃上げ」(2026年公表、掲載最新版を2026年11月14日確認)
- 厚生労働省「令和8年度診療報酬改定の概要・物価対応」(2026年公表)
- 厚生労働省「令和8年度診療報酬改定について」(随時更新、2026年11月14日確認)
- 中央社会保険医療協議会「第25回医療経済実態調査の概要」(2025年11月26日)
- 中央社会保険医療協議会 総会(第638回)資料「医療法等の一部を改正する法律(令和7年法律第87号)の概要」(2025年12月24日の総会資料。法律は2025年12月12日公布)
- 厚生労働省「新たな地域医療構想策定ガイドラインについて(令和7年度医療政策研修会資料6)」(2026年3月17日)
- 厚生労働省「高額療養費制度を利用される皆さまへ」(2026年7月31日更新)
- 大阪府「医療法人制度と運営」(更新日記載なし、2026年11月14日確認)
- 厚生労働省「地域医療連携推進法人制度について」(随時更新、2026年11月14日確認)
- 医療情報基盤・診療報酬審査支払機構「診療報酬の審査・支払業務の流れ」(公表日記載なし、2026年11月14日確認)
- 医療情報基盤・診療報酬審査支払機構「令和8年10月より支払基金はDX審査支払機構となりました」(2026年10月22日更新)
- 厚生労働省「医療情報システムの安全管理に関するガイドライン第7.0版」(第7.0版は2026年6月、Q&Aは同年9月)
- Ubie「補助金活用で2か月即導入、全職種が使える生成AI基盤を構築」(2026年3月23日)
- Ubie「生成AI×DWH連携で業務効率化と病院経営改善を実現」(2026年3月26日)
- NEC「MegaOak AIメディカルアシストで医療業務効率化と診療の質向上を実現」(2025年10月セミナーに基づく公開資料)
- トヨタ自動車「人と院内搬送ロボットPotaroの共存」(2026年3月5日)
- マイクロソフト「Microsoft Dragon Copilot meets the moment at HIMSS 2026」(2026年3月5日)
- Diligent Robotics「Begins Rolling Out Moxi 2.0」(2026年8月17日)
- JMDC「保険者支援」(公表日記載なし、2026年11月14日確認)
- JMDC「保険者支援サービス一覧」(2026年4月提供開始サービスを掲載、2026年11月14日確認)
- 国立病院機構「国立病院機構の概要」(2026年6月17日更新)
- 地域医療機能推進機構「特定行為研修」(2026年6月25日現在の実績掲載)
- エムスリー「2026年3月期 決算短信〔IFRS〕(連結)」(2026年5月1日)
- エムスリー「企業情報・沿革」(2024年10月の子会社化を掲載、2026年11月14日確認)
- 米CMS「National Health Expenditures 2024 Highlights」(2026年1月公表)
- Eurostat「Healthcare expenditure statistics—overview」(2025年10月データ抽出、掲載版を2026年11月14日確認)
- OECD「Health at a Glance 2025:Japan(カントリーノート)」(2025年11月)
- UnitedHealth Group「2025 Form 10-K」(2026年提出)
- CVS Health「Fourth quarter and full-year 2025 results」(2026年2月10日)
- HCA Healthcare「Fourth Quarter 2025 Results and 2026 Guidance」(2026年1月27日)
- フレゼニウス「Annual Report 2025・Results of operations」(2026年3月公表)
- IHH Healthcare「FY2025 Results・Media Release」(2026年2月27日)
- 三井物産「IHHの臨床データを起点とするアジア・米国連携」(2026年9月11日)
- 米CMS「Interoperability and Prior Authorization Final Rule CMS-0057-F」(2024年1月17日)
- 欧州委員会「European Health Data Space Regulation」(2025年公表、2026年11月14日確認)
- 厚生労働省「医師の働き方改革の制度について」(2024年4月施行制度の説明、2026年11月14日確認)
- 総務省統計局「2025年基準 消費者物価指数 全国 2026年9月分」(2026年10月23日)
- 厚生労働省「令和8年版厚生労働白書・資料編②保健医療」(2026年公表)
- 厚生労働省「令和8年度診療報酬改定・入院(DPC/PDPS)」(2026年公表)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
