エグゼクティブサマリー
この業界をひと言で表すと、「端末の販売台数より、身に着け続ける理由と販売後の採算が競争力を決める産業」である。2026年11月時点では、時計の買い替え市場、リングの継続記録、グラスの新しい利用場面を分けて評価する。
要点
- 市場は回復したが、一律の成長局面ではない。 国内スマートウォッチ販売は2025年度359.9万台、前年度比4.7%増であったが、2022年度のピークを下回る。リング・グラスを含む総市場の公表値は確認できない(MM総研「2025年度通期調査」)。
- 普及余地と購入・継続の条件は別問題である。 ウェアラブル端末の世帯保有率は2025年8月末で11.2%、世帯主65歳以上では5.1%である。高齢化だけを販売増の根拠にせず、設定・充電・装着の負担を検証する(総務省「通信利用動向調査・表7」)。
- 海外大手との競争では、用途と収益の構成が重要である。 Garminは競技者とコーチをつなぐサービスを買収し、Metaは眼鏡ブランドの直営店や正規取扱店を通じて日本で発売した。国内企業には専門用途や装着調整で役割を築く余地がある(Garmin「買収発表」、Meta「国内発売」)。
- 健康機能は国別の用途・認証範囲で管理する。 EU向けには販売後のセキュリティ対応も事業費用となり、仕様と価格だけで参入可否を判断できない(厚生労働省「該当性ガイドライン」、欧州委員会「CRA概要」)。
- AIの主戦場は、対話操作と記録の解釈である。 実用化が進む一方、会話の自然さは測定精度や医療上の有効性の証明ではない。直接のフィジカルAIへの影響は限定的である(Google「Wear OSへのGemini展開」)。
経営・企画部門への示唆
- 大手は、時計の買い替え理由の設計を軸にし、リングは睡眠時間、グラスは両手がふさがる場面の補完品と位置づける。健康機能は承認・認証を得る機能とウェルネス機能を分け、国・言語別の台帳で販売する。
- 中堅・中小は一つの用途で記録と解析を深め、対話機能はOS企業の基盤を使う。新規参入を考える企業は、サイズ合わせ、度付きレンズ、法人保守、販売終了機の移行支援など装着と運用の工程から入る。
- 会員課金を加えてもハードの販売変動からは離れにくく、承認・認証は訴求範囲を狭く確定させる。提携・買収では、商標とともに会員データ、保証、ファームウェアの権利が移るかを契約で確かめる。
業界データまとめ
国内市場の基準には、三製品を無理に合算せず、継続調査があるスマートウォッチ販売台数を用いる。ウェアラブル端末の世帯保有率は普及の広がりを示すが、販売台数や継続利用者数とは異なる指標である。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内スマートウォッチ販売359.9万台。MM総研による市場推計実績。活動量計測機能を持つ腕時計型・バンド型を含み、グラス・リングを含まない | 2025年度 | MM総研「2025年度通期 スマートウオッチ市場規模の推移・予測」 |
| 市場の伸び | 国内スマートウォッチ販売台数、前年度比+4.7%。上記と同じ系列の実績 | 2025年度 | MM総研「2025年度通期 スマートウオッチ市場規模の推移・予測」 |
| 事業者数 | 1,240事業所(参考値)。平均年収と同じ中分類「情報通信機械器具製造業」の国内製造事業所(個人経営を除く全規模)。通信機器・電子計算機等を含み、ウェアラブル専業の数ではない。時計製造、輸入・販売専業、アプリ事業者は含まない | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査(産業別統計表)第1表」 |
| 従業者数 | 106,838人(参考値)。上記と同じ中分類・範囲の国内製造事業所の従業者。ウェアラブル専業の人数ではない | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査(産業別統計表)第1表」 |
| 平均年収 | 664.28万円(計算)。近接する中分類「情報通信機械器具製造業」の一般労働者、男女計・学歴計・企業規模計10人以上・民営。月額42.05万円×12+年間賞与等159.68万円。ウェアラブル専業の平均ではない | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」 |
| ウェアラブル端末の世帯保有率 | 全国11.2%。全世帯を対象とする保有率であり、個人の利用率ではない | 2025年8月末 | 総務省「令和7年通信利用動向調査・世帯全体編・表7」 |
| 高齢世帯でのウェアラブル端末保有率 | 世帯主65歳以上の世帯5.1%。比較対象として世帯主30~39歳の世帯18.5% | 2025年8月末 | 総務省「令和7年通信利用動向調査・世帯全体編・表7」 |
| スマートフォンの世帯保有率 | 全国91.8%。連携端末となるスマートフォンの普及基盤を示す補助指標 | 2025年8月末 | 総務省「令和7年通信利用動向調査・世帯全体編・表7」 |
事業者数・従業者数は、対象三製品が情報通信機械、時計、光学機器、ソフトウェア等の分類に分散し、三製品だけを切り出せない。このため、平均年収と同じ中分類の国内製造事業所の値を参考値として示す。平均年収は算式による比較用指標であり、調査年の月例給与と前年の年間賞与等を組み合わせる統計上の性質を持つ。価格指数、比較可能な上位3社売上、公的・業界団体による対象範囲一致の世界市場は確認できず、表に任意行はない。
AI・フィジカルAIの影響と経営の打ち手
この業界でAIが変えるのは、測定値を表示する機器から、状況を解釈して利用者の次の行動を支援するサービスへの移行である。ただし、対話機能の便利さ、健康指標の推定精度、医療上の有効性は別々に検証する。
影響の全体像
本稿のバリューチェーンは「設計・部材調達→量産・検証→販売・導入→利用・データサービス→保守・更新・回収」である。下表は、このうち公開事例から変化を確認できる工程を取り上げたもので、普及時期は、2026年11月を起点とする、公開情報からの分析にもとづく見通しである。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 設計・部材調達 | 光学信号の品質、装着位置、消費電力を一体で最適化する | データ・IoT | 実用(導入事例あり) | 2年以内 | SOXAI「SOXAI RING 2について」 |
| 販売・導入 | 単なる端末設定から、会話機能・記憶・通知・データ利用の設定支援へ広がる | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Oura「Oura Advisor」 |
| 利用・データサービス | 時計の画面操作から、自然言語での情報取得・アプリ操作へ移る | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Google「Wear OS by Google スマートウォッチでGeminiを使う方法」 |
| 利用・データサービス | 視界や会話の文脈を使い、翻訳・質問対応を行う | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Meta「Ray-Ban Meta等の日本発売」 |
| 利用・データサービス | 睡眠・活動・体重等の別々の記録を、生活上の助言にまとめる | データ・IoT | 実用(導入事例あり) | 2年以内 | issin「スマートリカバリーリング」 |
| 保守・更新・回収 | 固定機能の保守に加え、対話履歴や記憶の管理、モデル更新後の品質確認を行う | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Oura「Oura Advisor」 |
フィジカルAIの直接的な影響は現時点では限定的である。グラスが周囲を認識して人に案内するだけでは、機械が自律的に動くフィジカルAIとはいえない。量産工場への自律ロボット導入についても、対象製品固有の普及率や効果を確認できる資料は不足している。
業務はどう変わるか
第一に、端末操作の設計が「どのボタンを押すか」から「どこまで実行を任せるか」に変わる。 Googleは2025年7月から、国内の一部Pixel・サムスン電子〈삼성전자〉の時計でGeminiを順次提供した。従来の定型音声コマンドに比べて、自然な依頼を扱える。このため、商品企画は、画面の階層数だけでなく、誤認識時の確認、通信圏外での動作、第三者に聞かれる音声への配慮まで設計する。これは導入済みの変化であり、すべての時計で同じ操作が可能という意味ではない(Google「Wear OS by Google スマートウォッチでGeminiを使う方法」)。Appleも2026年9月、watchOS 27で生成AIを使う新しいSiriのベータ提供を始めると発表し、日本語への対応は同年10月の予定とした(Apple「Apple Watch Series 12発表」)。
第二に、健康サービスの中心が「グラフを読む負担の軽減」に移る。 Oura Advisorは大規模言語モデルと生体情報を利用し、issinはリングとスマートバスマットのデータを同一アプリで扱っている。いずれも導入済みであるが、issinの処理方式の詳細は確認した資料では確認できず、疾病の診断や医療費削減の証拠としては扱わない。開発者の仕事は助言文を増やすことから、測定値・欠測・本人申告のどれに基づく回答かを説明し、答えるべきでない質問を制御することへ変わる(Oura「Oura Advisor」、issin「スマートリカバリーリング」)。
第三に、グラスのサービス設計には「利用者以外の人」が組み込まれる。 Metaの製品は視覚・音声を用いた質問対応や翻訳を提供する一方、撮影中を示すLEDを搭載している。導入済みの機能を法人に展開する場合、現場の図面、顧客の顔、会話が外部処理に送られる条件を定める。翻訳品質だけでなく、撮影禁止区域での停止、録音の告知、保存期間を含む運用設計が営業提案の一部になる(Meta「2026年9月のグラス新ラインナップ」)。
第四に、発売済みのハードと提供予定のサービスを分けて管理する必要が増す。 Appleは2026年9月発表のSeries 12について、新しい健康センシングとともに、年内提供予定のAudio Intelligenceや健康アプリの拡張を説明している。発表時点の予定を日本での導入済み機能として販売資料に転記してはならない。製品管理は機種別だけでなく、国・言語・OS・契約プラン・提供開始日を持つ機能台帳へ移す(Apple「Apple Watch Series 12発表」)。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 米国 | Gemini、Wear OS | 時計からの自然言語による情報取得・操作 | 展開済み。一部Pixel・サムスン電子の時計が対象(公式発表) | |
| Apple | 米国 | Apple Intelligence、Siri | 時計からの対話による情報取得・要約 | 2026年9月14日からwatchOS 27でベータ提供。日本語対応は同年10月予定と発表(公式発表) |
| Meta | 米国 | Meta AI、Ray-Ban Meta | 視界を踏まえた質問対応、翻訳、音声操作 | 展開済み。2026年5月に国内発売。Muse連携は同年9月発表時点で米国のみ(国内発売、機能別展開) |
| Oura | 米国。フィンランド発祥 | Oura Advisor | 蓄積された測定データの対話型解釈 | 展開済み。本体・日本語アプリを提供。ただしAdvisorの対応言語一覧に日本語は含まれない(言語、Advisor) |
| issin | 日本 | ウェリー、スマートリカバリーリング。基盤技術の詳細は未開示 | リングと体重・体組成データの統合的な生活支援 | 展開済み。公式サイトで販売し、KDDI直営店・au Style等で展示(公式製品案内) |
人材・収益・競争への影響
減少し得るのは定型的な操作案内、測定グラフの読み上げ、利用者向け定例文章の作成である。増えるのは、生理学と信号処理をつなぐ検証担当、国別の機能提供管理、回答の安全性評価、端末とクラウド双方のセキュリティ担当である。これは職種別雇用統計で確認した増減ではなく、上記の実装から導く業務構成の見通しである。
収益面では、同じセンサーを搭載する製品でも、長期データを使って日々の納得感を生むサービスが差別化要素になる。一方、推論・保存・問い合わせ・安全性検証の費用は販売後も発生するため、本体の粗利だけでは採算を判断できない。低価格機で全利用者に常時クラウド処理を付ける設計は、利用拡大とともに原価が増える可能性がある。
競争上は、OS企業が自然言語操作を共通機能として提供すると、端末メーカー独自の簡単な対話機能だけでは価格差を維持しにくい。専門競技、睡眠、現場作業などの特定用途で、質の高い記録と検証を持つ企業には余地がある。ただし、回答の自然さを測定精度の証明と混同してはならず、Oura自身もAdvisorとアプリ内の数値に相違が生じる場合を案内している(Oura「Oura Advisor」)。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 健康回答を「記録の説明・生活助言・医療判断」に分け、最後の領域を無制限に生成させない | 共通 | 直ちに | 誤案内と機能範囲の逸脱を抑える | 許容表現、評価質問集、専門家レビュー |
| 高 | 国・言語・端末・OS別の機能台帳を販売ページと連動させる | 共通 | 6か月以内 | 海外発表と日本提供の混同を防ぐ | 国内提供責任者、更新の承認手順 |
| 高 | グラスの映像を外部送信する区域と、保存しない区域を分ける | 共通 | 法人導入前 | 現場機密や周囲の人の情報の流出を抑える | データ経路図、施設管理者との合意 |
| 高 | 装着時間と欠測率を回答品質の前提条件にする | 共通 | 6か月以内 | 記録不足を確定的な助言に変える失敗を減らす | 充電・装着・通信の状態ログ |
| 中 | 有料助言の継続率と、利用者当たり推論・サポート費を同時に測る | 大手 | 1年以内 | 課金による増益と原価増を区別する | 無料群との比較、費用配賦 |
| 中 | 汎用対話基盤は外部調達し、睡眠や特定作業の検証データに開発資源を寄せる | 中堅・中小 | 1年以内 | 小規模でも用途別の優位性を築く | データ利用契約、モデル変更時の再評価 |
| 中 | サービス終了時のデータ出力・代替機移行を契約に含める | 共通 | 新規契約時 | 長期利用への不安を下げる | 出力仕様、終了通知期間、費用原資 |
よくある失敗は、対話の利用回数を健康改善の証拠として扱うこと、一般アプリの日本語対応を全追加機能の対応とみなすこと、通信不良や未装着を利用者の体調悪化として説明することである。いずれも、機能を追加する前に評価指標と停止条件を定めることで抑えられる。
業界の定義と市場構造
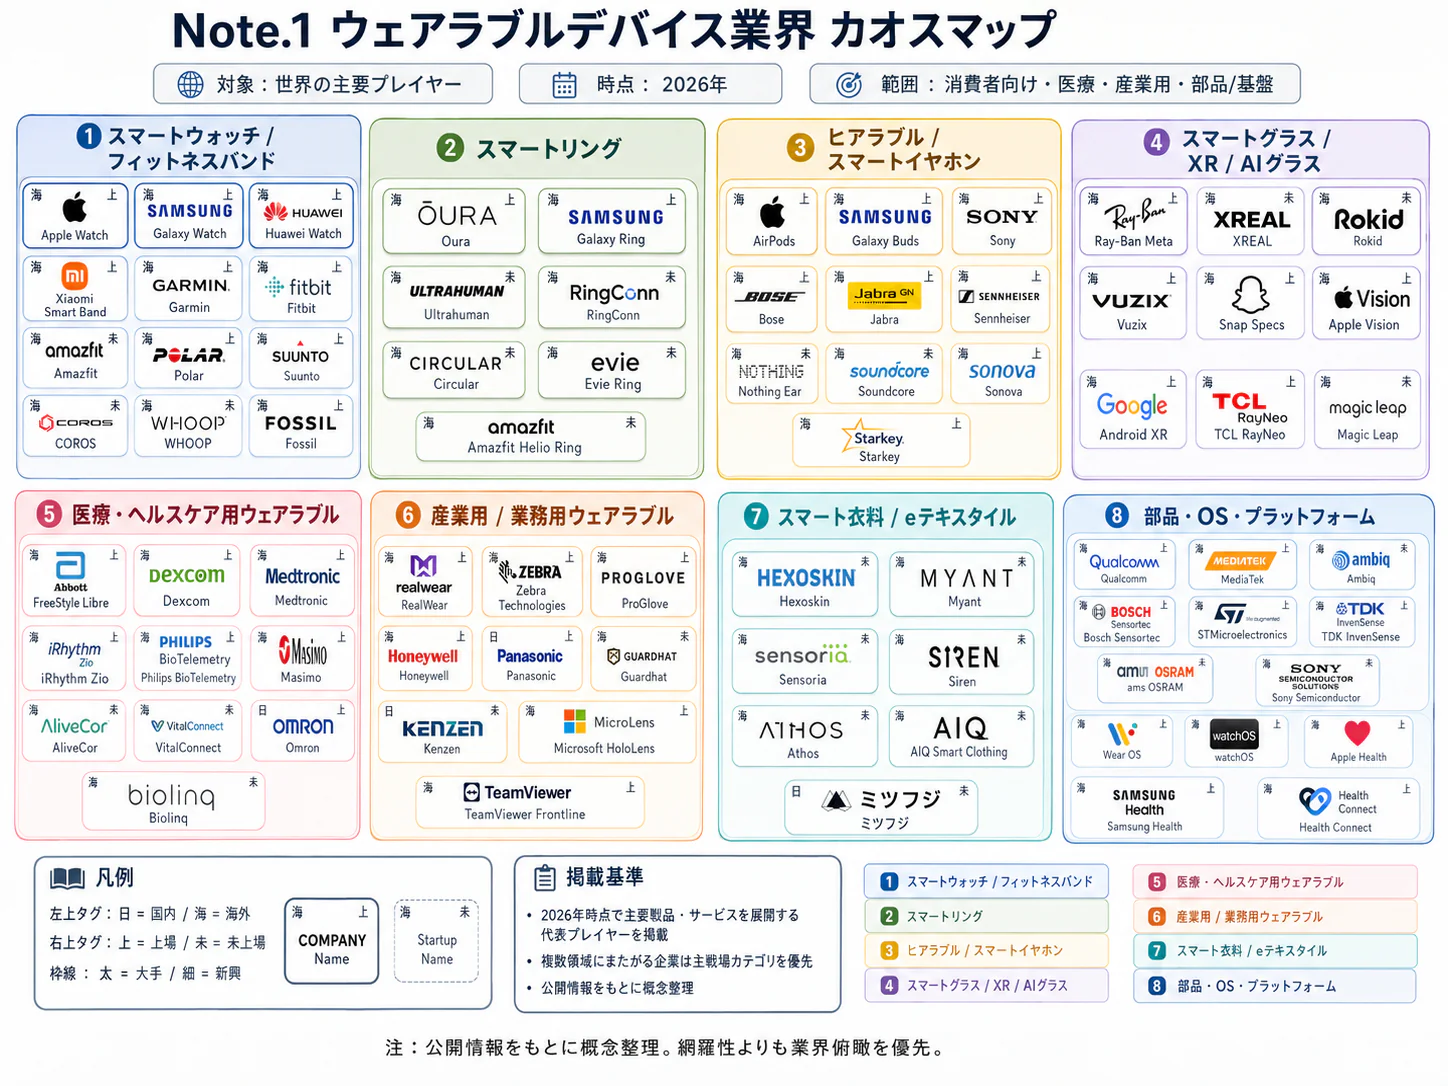
ウェアラブル・スマートデバイスは、身に着ける端末と、そこから得られる情報・操作・継続サービスを組み合わせる産業である。腕、顔、指では装着条件も販売経路も異なり、一つの市場成長率でまとめると参入余地を読み違える。
対象はスマートウォッチ、スマートグラス、スマートリング、およびそれらに直接付随するアプリ・契約サービスである。比較用の腕時計市場には活動量計測が可能なバンド型を含めるが、イヤホン、一般の眼鏡、通常の腕時計、据置型スマート家電は含めない。医療専用の検査機器、持続血糖測定器、没入型VRヘッドセットは隣接領域とし、接続や競争への影響に限って扱う。健康機能のうち、疾病の診断・予防等を目的とするプログラムは、医薬品医療機器等法(薬機法)上の医療機器(プログラム医療機器)に当たり得る。本稿では、承認・認証を受けた機能はその範囲を明記し、それ以外の機能の効果を断定しない(厚生労働省「医療機器プログラム」)。
| 製品群 | 主な用途・顧客 | 公開データで確認できる状態 | 経営上の区別 |
|---|---|---|---|
| ウォッチ・バンド | 運動、日常の通知・決済、健康記録 | 国内2025年度359.9万台、前年度比+4.7%。2022年度の390.3万台を下回る(MM総研) | 買い替え、低価格機、専門スポーツ機で需要を分ける |
| スマートグラス | 撮影・音声、映像表示、字幕、法人作業支援 | 国内で対象全体の比較可能な公表市場総量は未確認。Metaは2026年5月に国内発売(Meta) | ディスプレイ付きと非搭載では、部品・重量・用途が違う |
| スマートリング | 睡眠・日常活動などの継続記録 | 国内総量は未確認。Ouraの2025年9月期売上は907.856百万米ドル(全世界、本体・会員収入合計)(SEC提出資料) | 画面なしの装着性と、アプリの利用価値が組になる |
グラスの境界は特に重要である。カメラとスピーカーを備えた眼鏡、外部端末の映像を表示する眼鏡、位置に合わせて情報を重ねるXRグラスでは、必要な光学部品とソフトウェアが異なる。NTTコノキューデバイスのMiRZAはスマートフォンと無線接続し、表示や字幕などを扱う製品であり、音声中心の眼鏡と同じ単価・用途で比較すべきではない(NTTコノキューデバイス「MiRZA発表」)。
過去5年の変化は、健康意識を背景とした初回購入の拡大から、継続利用と買い替えの選別への移行として捉えられる。国内の時計販売がピークを回復していない一方で、リングやグラスには新規参入が続くため、既存市場の減速と新しい装着形態の成長は両立する。供給側では小型化・省電力化に加え、販売店でのサイズ調整や販売後の更新体制が事業成立の条件になった。
市場規模の計算にも注意が必要である。端末販売額、卸売出荷額、サブスクリプション収入、通信契約、眼鏡の処方レンズを合算すると二重計上が起こり得る。経営計画では「販売台数×メーカー受取単価」と「有料契約数×契約単価」を分け、同じ顧客が時計とリングを併用する場合も、台数増と利用者増を区別する。
顧客と需要の特性
需要を決めるのは健康への関心の高さだけではなく、毎日装着する負担に見合う便益があるかである。個人向けでは充電・サイズ・スマートフォンとの相性、法人向けでは業務効果と導入後の運用責任が購買の分岐点になる。
| 顧客・用途 | 購買の決め手 | 導入・継続を妨げる条件 |
|---|---|---|
| 日常利用者 | 通知・決済・運動記録を一台で使えること、既存スマートフォンとの連携 | 頻繁な充電、設定の難しさ、利用しない機能への追加料金 |
| スポーツ愛好家 | 競技別の記録、位置情報、電池持続、外部サービスとの連携 | 過去の練習履歴が移せないこと、競技中の操作性 |
| 睡眠・体調の記録を求める人 | 就寝時の装着感、長期変化の見やすさ、料金のわかりやすさ | 指輪のサイズ不適合、記録欠損、数値の意味への不安 |
| グラスの個人利用者 | 見た目、度付きレンズ、撮影・音声・表示機能が日常で役立つこと | 重量、周囲の人への配慮、使える場面の少なさ |
| 企業・施設 | 遠隔支援や教育での作業負担低減、既存システムとの接続 | ネットワーク制約、保護具との干渉、保守終了、従業員の受容 |
装着の適合性は、単なる販売後の問題ではない。サムスン電子はGalaxy Ringの購入前にサイズ確認用キットを案内しており、Metaも国内ではレイバン・オークリーの直営店と全国の正規取扱店で販売を始めた。リングでは試着から注文への転換、グラスでは視力補正と顔への調整まで含めた購買体験を設計する(サムスン電子「Galaxy Ring国内発売」、Meta「日本でのグラス発売」)。
高齢化をそのまま販売増に置き換えることはできない。2025年8月末のウェアラブル端末保有率は、世帯主65歳以上の世帯で5.1%にとどまり、30〜39歳の世帯の18.5%より低い。これは高齢者の潜在需要の小ささを証明する数値ではなく、設定、視認性、充電、家族との共有などを含む導入条件の確認が必要であることを示す(総務省「令和7年通信利用動向調査・表7」)。
法人購買は、利用部門による課題設定、少人数での試用、情報システム・法務・安全衛生部門の確認、予算責任者の承認、本導入という段階で評価するのが適切である。遠隔支援なら移動時間と再作業、健康施策なら参加同意と装着継続を測り、端末を配った台数だけを成果にしない。個人の健康情報の雇用上の扱いも事前に定める。
具体例としてMiRZAは、Quarkの部品ピッキング支援を通じ、2026年5月からトヨタ自動車の試作工程で本格運用に向けた導入が始まった。作業品質の改善は公表時点の見込みであり、削減効果の実績値は示されていない(NTTコノキューデバイス「MiRZA活用事例」)。
乗り換え費用は本体価格だけではなく、履歴、連携アプリ、購入済み周辺品、再設定時間にも生じる。ただし、その強さを示す国内横断調査は確認できず、製品別の顧客調査が必要である。季節性も三製品共通の公表系列はなく、新機種発売、贈答、販売促進、法人予算の影響を分けて管理し、景気悪化時には初回購入と買い替え延期を区別して需要を読む。
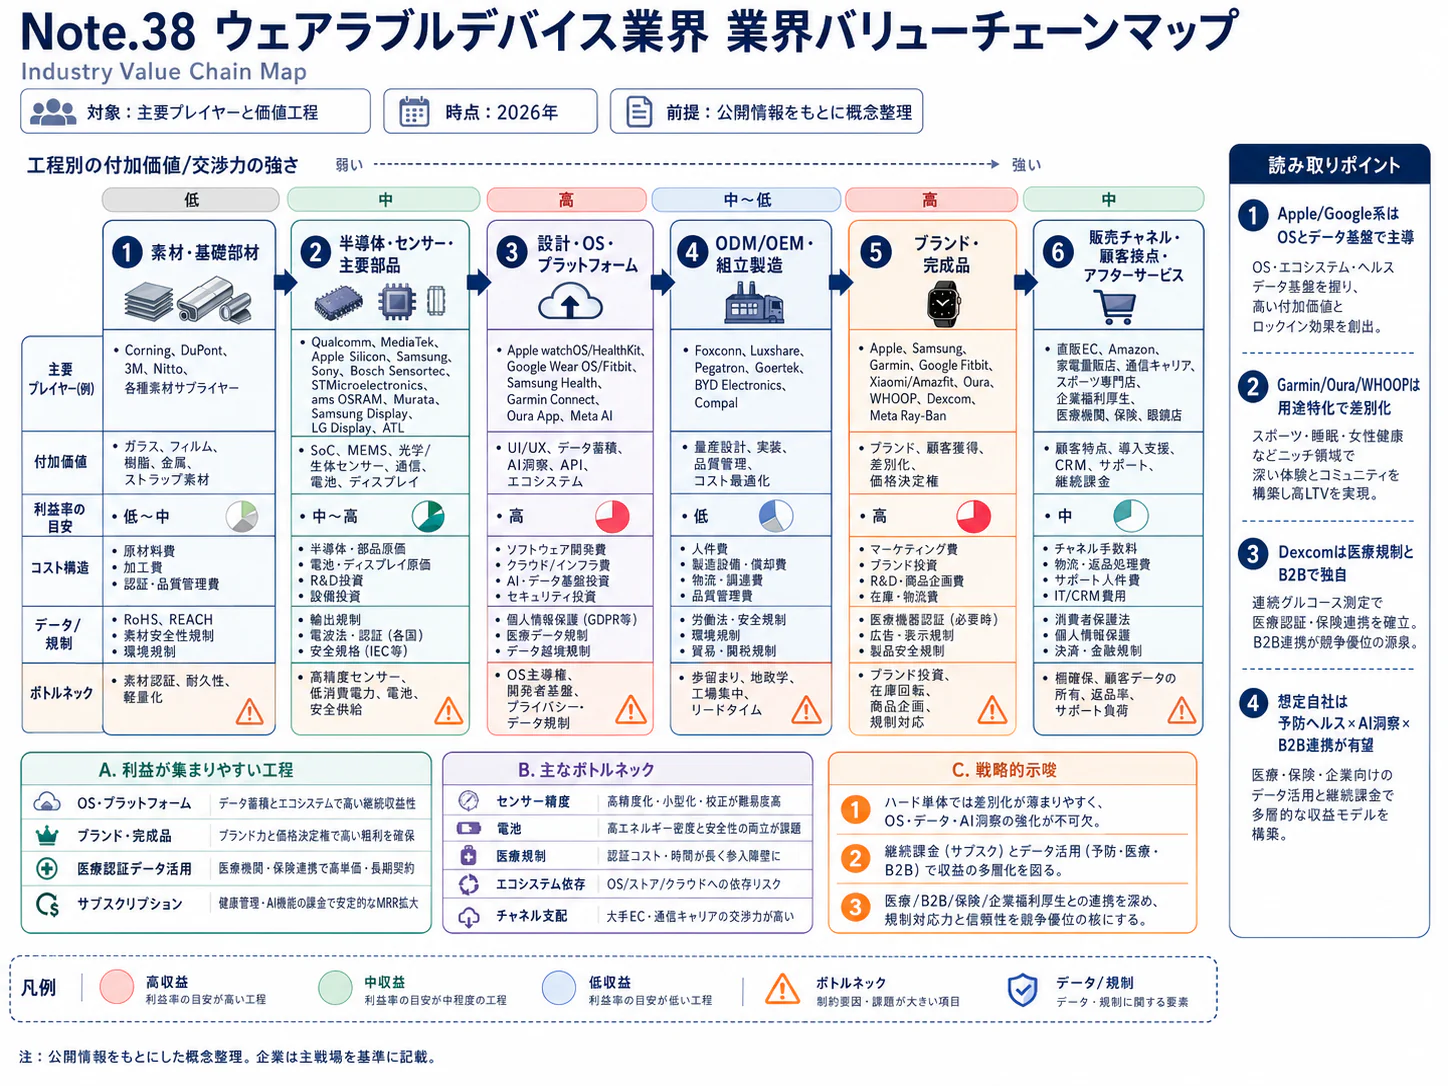
バリューチェーンと収益構造
利益の源泉は小型端末の販売だけではなく、装着を続ける理由と、その状態を支える品質・サービスにある。公開決算から高収益の事業例は確認できるが、部品、組立、アプリのどこが業界平均として最も儲かるかを断定できる統計はない。
| 工程 | 主な役割・企業例 | 付加価値と収益管理の焦点 |
|---|---|---|
| 設計・部材調達 | ブランド企業、光学・半導体・電池メーカー。SOXAIのセンサー設計、NTTコノキューデバイスの表示端末設計など | 装着性、測定品質、電池持続の両立。部品単価だけでなく再設計費を管理 |
| 量産・検証 | 完成品メーカー、製造受託先、検査・認証機関 | 防水、皮膚接触、電池、光学系の安定性。歩留まりと保証費が利益を左右 |
| 販売・導入 | 直販、家電量販、通信会社、眼鏡店、法人販売会社 | 試着・度付き対応・初期設定。値引き、返品、販売支援費を控除した採算 |
| 利用・データサービス | Oura、Garmin、スマートフォン・OS企業、国内アプリ事業者 | 履歴の蓄積、用途別の解析、会員契約。継続率と販売後原価を管理 |
| 保守・更新・回収 | ブランド企業、修理・回収事業者、法人運用会社 | 更新期間、交換在庫、データ移行。販売終了後まで含む責任と費用 |
工程表は各社の製品構成と開示を基に整理したものである。例えばMiRZAは端末だけでなくスマートフォンとの連携が前提となり、SOXAIは設計から解析・検査までの一体化を掲げるため、単純な組立受託とは必要能力が異なる(NTTコノキューデバイス「MiRZA発表」、SOXAI「RING Xプロジェクト」)。
利益の実例では、Garminの2025年12月期Fitness部門は売上高2,357.000百万米ドル、営業利益725.881百万米ドルで、営業利益率は30.8%となる(計算)。時計以外も含む部門値であるため、スマートウォッチ全体の利益率ではないが、専門用途の製品・サービス群に高い収益性が成立することは確認できる(Garmin「2025年通期決算」)。
一方、会員制企業でも本体販売の重要性は残る。Ouraの2026年6月までの9か月間の売上構成は、本体等が約80%、会員収入が約20%であり、継続課金だけで成り立つ企業ではない。経営上は、本体の販売数、会員への転換、契約継続、交換費用を別々に追い、売上構成の変化と採算改善を同一視しないことが重要である(Oura「Form S-1/A」)。
コストの製品別構成比は、公開情報だけでは比較できない。実務上は、時計では表示・通信・電池、グラスでは光学系やレンズ、リングでは小型電池・筐体・サイズ別在庫に着目する。見かけの本体粗利が高くても資金を残すには、さらに返品、送料、店頭手数料、アプリ運営、長期保証を加えた販売後原価を持つことが前提となる。
価格転嫁も原材料高の一律反映ではなく、機能構成、ブランド、販路によって異なる。Galaxy Ringは国内発売時から追加の会員契約を要しないアプリを訴求しており、会員制との競争では本体価格に加え、保有期間全体の負担が比較対象となる。市場全体の同一仕様での実売価格系列は確認できないため、原価上昇をどこまで転嫁できたかの一律評価は避ける(サムスン電子「Galaxy Ring国内発売」)。
供給網では、特殊な光学部品や小型電池を単に別の調達先へ置き換えられるとは限らない。代替品に変えると測定、放熱、防水、無線性能の再検証が必要になるため、購買は調達単価と同時に変更時の検証費を見積もる。取引先別の依存度や製造国構成は対象事業だけでは開示されない場合が多く、提携・買収の調査では部品表、代替調達の承認状況、金型とファームウェアの権利を確かめる。
競争環境
時計市場は大手の規模とスマートフォン連携が強い一方、リングとグラスでは装着性、販路、用途別のサービスが競争の組み合わせを変えている。参入しやすい外観や機能を模倣しても、検証・継続利用・長期保守まで含む優位性は得られない。
Omdiaによる2025年の世界の腕装着型端末出荷シェアは、シャオミ〈小米〉18%、Apple17%、ファーウェイ〈华为〉16%で、上位3社は計51%となる(計算)。これは同社の時計・バンドを含む市場であり、リング・グラスを含む集中度ではない。国内ではMM総研が2025年度の首位をApple、次いでファーウェイ、シャオミとしているが、無料公表部分から同じ方法の国内集中度は算出できない(Omdia「2025年腕装着型端末市場」、MM総研「2025年度通期調査」)。
競争群は、スマートフォンと連携する総合型、スポーツ特化型、リングの継続記録型、眼鏡ブランド・販路を持つグラス型、法人向け表示・遠隔支援型に分かれる。この区分は企業の優劣ではなく、顧客獲得の仕組みの違いを示すものである。企業規模別の国内社数分布は、対象製品だけを切り出す公的分類がないため確認できない。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 世界の時計・バンドで大手3社が計51%。専門用途や新しい装着形態でも競う | 強まる |
| 新規参入の脅威 | 中 | SOXAI・issinなどの参入例がある一方、量産品質と継続サービスが必要 | 変わらない |
| 代替品の脅威 | 強 | スマートフォン、通常の時計、用途別測定機器で足りる顧客もいる。国内スマートフォン世帯保有率91.8% | 変わらない |
| 供給者の交渉力 | 中 | 表示・無線・小型電池等の変更は設計と検証に波及。個社の取引条件は未開示 | 強まる |
| 買い手の交渉力 | 中 | 比較購買しやすい一方、履歴・連携・装着調整が乗り換えの負担になる | 強まる |
強さと方向は、公表事例をもとにした分析であり、競争指標の実測値ではない。代替品の普及基盤は総務省調査、参入例は各社の製品発表で確認した(総務省「令和7年通信利用動向調査・表7」、issin「製品案内」、SOXAI「RING X発表」)。
| 国内企業 | 対象事業の規模開示 | 強み・戦略として確認できる事実 | 経営上の注目点 |
|---|---|---|---|
| カシオ計算機 | スマートウォッチ単独売上は未開示 | G-SHOCKの耐衝撃設計と運動計測を組み合わせ、Polarの解析技術を採用(GBD-H2000発表) | 時計ブランドを生かした専門用途への展開 |
| SOXAI | 対象売上は未開示 | 独自センシング、国内開発、リングの海外展開を進める(RING X発表) | 小型化と継続利用、量産・納品への移行 |
| issin | 対象売上は未開示 | リングとスマートバスマットを同一アプリで扱う(製品案内) | 単品から複数端末の生活記録へ広げる戦略 |
| NTTコノキューデバイス | MiRZA単独売上は未開示 | スマートフォンと無線接続する表示型グラスを提供(MiRZA発表) | 端末・業務アプリ・導入支援の組み合わせ |
| エプソン | MOVERIO単独売上は未開示 | 対象MOVERIO製品の国内販売終了予定を2026年10月に公表(サポート案内) | 既存導入先の保守と代替機への移行 |
直近の再編は、単なる企業買収だけではない。ソニーは2026年3月、wenaの商標と関連ドメインをaugment AIへ譲渡したと発表しており、これを事業全体や既存製品の保証の承継と読み替えてはならない。Garminは同年7月にTrainingPeaksとTrainHeroicの買収を発表し、競技者とコーチをつなぐサービスへ事業範囲を広げた(ソニー「wena商標譲渡」、Garmin「TrainingPeaks・TrainHeroic買収」)。
NTTコノキューデバイスも2026年4月からNTTドコモ子会社として事業を継続し、法人販売とパートナー運営を担う体制を公表した。一方、エプソンの国内販売終了予定は2027年3月30日である。法人購買では、供給・保守の責任主体と移行支援まで比較する(NTTコノキューデバイス「新体制」、エプソン「サポート案内」)。
成功の条件は四つである。第一は毎日装着できる形状と電池設計で、リング各社が追求する領域である。第二は特定用途に深い記録・解析で、カシオの外部技術連携やGarminのコーチ支援事業が該当する。第三は眼鏡店や通信会社を含む装着・設定の販路、第四は国別機能と保守期間を説明できる販売後体制であり、技術仕様だけの比較ではこの差を見落とす。
海外の動向と主要企業
世界市場は、腕装着型の大規模市場と、眼鏡・リングの異なる成長経路を併せ持つ。日本企業は総合ブランドとの全面的な数量競争だけでなく、専門用途、光学・センシング、装着調整、法人導入の役割を選ぶ。
Omdiaの推計実績では2025年の世界の時計・バンド出荷は2億台を超え、前年比6%増であった。一方、2026年4〜6月は全体が前年同期比2%減でも、同社分類のスマートウォッチは6%増であり、製品構成の変化が続く。国内の年度販売台数とは期間・販売段階・分類が違うため、日本の世界比率は本稿では示さない(Omdia「2025年市場」、Omdia「2026年第2四半期市場」)。
対象三製品について、地域別の規模と成長率を同じ定義で並べられる公的統計・業界団体統計は確認できない。地域戦略は、北米・欧州の会員型サービスと眼鏡販路、中国系企業の幅広い価格帯、日本のスマートフォン連携・装着調整・法人保守という販売条件から比較するのが現実的である。これらは企業事例からの整理であり、地域全体の市場シェアを意味しない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| Apple | 米国 | 2025年9月期Wearables, Home and Accessories:US$35,686 million。時計以外を含む(10-K) | iPhoneと時計の一体的な体験 | 2026年9月Series 12発表(公式発表) | 直販・通信会社・量販店等で販売 |
| サムスン電子 | 韓国 | 時計・リング単独売上は未開示 | Galaxy端末とSamsung Healthの連携 | Galaxy Ringを日本でも投入(国内発表) | 時計・リングを販売 |
| ファーウェイ | 中国 | 2025年Consumer:CNY344,473 million。スマートフォン等を含む(年次報告) | 幅広い腕装着型製品と測定機能 | WATCH D2では日本の認証範囲を明記(日本製品案内) | 時計等を販売、機能は地域別 |
| シャオミ | 中国 | 2025年IoT and lifestyle products:RMB123.2 billion。家電等を含む(通期決算) | バンドから時計までの製品群 | 2025年の世界腕装着型出荷で首位(Omdia) | 時計・バンドを販売(国内製品一覧) |
| Garmin | スイス法人・主要事業拠点は米国 | 2025年12月期Fitness:US$2,357.000 million。時計以外も含み、アドベンチャーウォッチを含むOutdoor部門は別(通期決算)。2026年1〜9月のFitnessはUS$1,997.974 million、前年同期比26%増(2026年第3四半期決算) | スポーツ・屋外活動向けの専門性 | 2026年7月TrainingPeaks等を買収(買収発表) | 日本向け公式サイト等で時計等を販売(企業情報) |
| Oura | 米国、フィンランド発祥 | 2025年9月期:US$907.856 million。本体・会員収入(S-1/A) | リングと会員サービス | 2026年9月に株式公開の手続きを始めたが、同月29日に市場の不確実性を理由に延期を発表(延期の発表) | 日本向け販売・日本語アプリ |
| Meta | 米国 | スマートグラス単独売上は未開示 | ソフトウェアと眼鏡ブランドとの協業 | 2026年5月日本発売、同年9月ライン拡張(公式発表) | レイバン・オークリーの直営店、全国の正規取扱店、Meta.com等で販売 |
| エシロールルックスオティカ | フランス | 2025年Wearables:€1,796 million、2026年1〜9月は€1,261 million。聴覚支援眼鏡も含む(2026年Q3開示) | Ray-Ban・Oakley、レンズ、眼鏡販路 | 2026年Q3の同区分売上は為替一定で20%増 | Metaとの協業製品を国内展開 |
売上高は直近通期を示したが、混合セグメントを含むため比較可能なランキングではない。Metaとエシロールルックスオティカの協業製品では、同じ最終製品に関わる売上が重なる可能性もある。Ouraはフィンランド発祥だが、2026年のSEC提出主体の主要経営拠点は米国であり、発祥国と現在の開示主体を区別して示す。
日本企業の対象事業に限った海外売上比率は、確認できた開示からは算出できない。ただし、SOXAIは2026年10月26日、RING Xの海外向けクラウドファンディングについて、通常募集終了時の支援者4,423人を発表した。これは海外展開の需要検証例であり、納品済み台数や海外売上比率ではない(SOXAI「RING Xプロジェクト結果」)。
日本への影響は、すでに始まっている。時計に加えてリング、さらに眼鏡ブランドの店舗を通じたグラスが同じ顧客の装着時間を取り合うため、国内企業は併用される用途を明確にする。今後2〜3年は、処方レンズ・試着・修理を束ねた販路連携と、専門サービスを取り込む提携が広がるとみられる。ただし、日本での有料契約への支払意思は別途確認が必要である。
外部環境と制度の変化
制度対応の焦点は、健康機能の用途、個人データの扱い、販売後の更新・修理という三つである。海外で認められた機能や新たな指針が、日本で同じ表示・販売を認めるとは限らない。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 医療機器 | 日本 | プログラム医療機器等の優先審査の試行を継続。画期性・医療上の有用性・日本での早期開発等が条件 | 2026年6月15日通知 | 大・条件を満たす開発には追い風 | 厚生労働省「優先的な審査等の試行的実施」 |
| 個人情報 | 日本 | 改正法で16歳未満の情報、顔特徴データ、違反への課徴金等の規律を整備 | 2026年7月17日公布。公布の日から2年を超えない範囲内で施行 | 大・対応負担は向かい風、信頼確保には追い風 | 個人情報保護委員会「令和8年 改正個人情報保護法について」、同「改正法の概要」 |
| 健康機能 | 米国 | 低リスクの一般的ウェルネス製品に関するFDA指針を更新 | 2026年1月6日発行 | 大・用途整理には追い風。医療用途への拡張は別途判断 | FDA「General Wellness」 |
| サイバーセキュリティ | EU | CRAに基づく報告義務、製品安全性・脆弱性対応等 | 報告義務2026年9月11日、主要義務2027年12月11日適用 | 大・開発保守費には向かい風、対応企業には追い風 | 欧州委員会「CRA概要」 |
| データアクセス | EU | Data Actにより接続機器の生成データへの利用者のアクセス等を整備 | 2025年9月12日適用開始 | 中・サービス参入には追い風、契約・接続対応は負担 | 欧州委員会「Data Act適用開始」 |
| 資源循環 | EU | 電池の取り外し・交換要件について、時計等の追加例外を定める委任法令を採択 | 2026年7月14日採択。審査・官報掲載を経た発効は別途確認が必要 | 中・小型設計には追い風、専門業者による交換体制は課題 | 欧州委員会「携帯電池要件の追加例外」 |
健康機能は、記録・生活支援と診断・治療等の目的を分けて判断する。厚生労働省の該当性ガイドラインは、目的とリスクに基づいてプログラムの医療機器該当性を整理しており、「健康向け」「医療用ではない」という一文だけで機能の実態を置き換えることはできない。一般的な患者指導と同様の行動変容支援が、優先審査の画期性に当然該当するわけでもない(厚生労働省「医療機器該当性ガイドライン」、同「2026年優先審査通知」)。
国ごとの機能差は実際に存在する。ファーウェイのWATCH D2は国内の血圧測定機能の認証を表示する一方、睡眠中の自動血圧測定は日本の認証範囲外と明記する。Appleの高血圧パターン通知も、日本では家庭用の管理医療機器(プログラム)として承認を受けているが、添付文書は通知が高血圧の診断ではないと明記する。またFDAは2024年2月、時計・リング単体による非侵襲の血糖測定をうたう製品に注意喚起しており、承認等を得た外部測定器の値を時計に表示する機能とは区別している(ファーウェイ「WATCH D2」、PMDA「Appleの高血圧パターンの通知プログラム 添付文書」、FDA「血糖測定に関する安全情報」)。
データの分類にも一律判断は禁物である。診療・健診等と関係なく得た脈拍や体重が、すべて自動的に要配慮個人情報になるわけではないが、個人を識別できれば個人情報の管理は必要である。2026年改正法の施行準備と、現行の取得目的・提供先・安全管理の確認を並行して進める(個人情報保護委員会「ガイドライン通則編」)。
環境対応は、電池を交換できる構造、回収方法、長期更新を商品企画に織り込むことで進める。防水・小型化と修理性の両立が課題であり、脱炭素効果を訴求する場合も、製造・使用・交換を通じた比較根拠が必要となる。健康改善や性能優位の広告にも表示と対応する合理的な根拠が求められ、認証取得を製品全体のあらゆる効果の証明として扱ってはならない(消費者庁「不実証広告規制」)。
人材と生産性
この業界の人材課題は、電子機器を設計する人数だけでなく、生体計測・装着・規制・保守をつなぐ能力にある。専業の求人倍率や労働生産性は確認できず、広い産業の数値を使って不足の度合いを断定することはできない。
採用計画では、光学・低消費電力設計、組み込みソフトウェア、信号処理、検証、薬事・品質保証、眼鏡の調整、法人導入支援を分ける。スマートフォン向けアプリの経験だけでは、指のサイズ変化、運動時の信号の乱れ、視力補正、皮膚接触などの課題をすべて扱えない。これらの業務の重要性は製品仕様から読み取れるが、職種別の不足人数は、確認した資料では確認できない。
統計上、組立・設計・ソフトウェア運営に人員が分散する点にも注意が必要である。近接する「情報通信機械器具製造業」の2025年平均年収は、算式で664.28万円となる(計算)。これは企業規模10人以上の一般労働者の平均であり、ウェアラブル企業の採用提示額や、特定専門職の相場ではない。給与設計には地域、経験、機器とソフトウェアの双方を担当する範囲、国際規制への対応責任を加味する(厚生労働省「令和7年賃金構造基本統計調査・産業中分類第1表」)。
周辺産業の賃上げ圧力は強い。経団連の2026年春季交渉最終集計では、大手電機10社の妥結額は加重平均19,898円、賃上げ率5.22%であった。定期昇給等を含む大手企業の値であり、専業企業全体の賃上げ率とはいえないが、技術者を採用する際の競合環境を示す参考になる(経団連「2026年春季労使交渉・大手企業最終集計」)。
販売人材にも専門性が加わる。厚生労働省は2021年度に技能検定の眼鏡作製職種を新設しており、度付きグラスの拡大では、眼鏡の調整技術と端末設定を橋渡しする教育が必要である。この資格をスマートグラス販売全般の必須免許とみなすものではなく、視力や装着に関わる業務品質を高める制度として捉えられる(厚生労働省「技能検定制度」)。
対象事業の付加価値額と従業者数が揃わないため、海外企業との一人当たり付加価値比較は、本稿では示さない。代わりに社内では、設計変更から検証完了までの日数、サイズ不適合による返品率、初期設定の問い合わせ件数、更新一回当たりの検証工数を管理するのが有効である。委託製造の比率が高い企業の売上高を自社従業者数だけで割り、生産性が高いと結論づけることも避ける。
2030年に向けたシナリオ
2030年の分岐点は、利用者が装着を続けるかと、企業が販売後の費用を回収できるかである。製品カテゴリーごとに条件が違うため、業界全体が一方向に急拡大する前提は置かない。
不確実性の第一の軸は「装着継続の広がり」であり、電池、快適性、用途、周囲の受容を含む。第二は「継続価値の収益化」であり、追加料金への支払意思、法人の更新契約、規制・修理費用を価格に織り込めるかを意味する。以下は、2026年11月時点の、分析にもとづくシナリオであり、確率や市場規模の推計値ではない。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 用途別に定着 | 時計は買い替え中心、リングは夜間記録、グラスは特定場面で併用。専門用途で収益を確保 | 一般利用の負担は残るが、競技・睡眠・現場作業で継続する理由が明確になる | 基本シナリオ。すでに製品別の需要差が表れている |
| 生活基盤へ拡張 | 複数端末を使い分け、サービス契約と法人導入が広がる | 装着継続と有料価値の双方が改善し、更新・修理体制も整う | 上振れシナリオ。機能追加だけでは成立しない |
| 台数は伸びても利益停滞 | 低価格販売や販促依存が続き、専業企業の撤退・資産譲渡が増える | 装着が定着しない、または無料機能との競争で課金できず、保証・保守費が重い | 下振れとして常に検証すべきシナリオ |
外部予測も時計市場の急拡大を前提としていない。MM総研は2026年5月公表時点で、国内スマートウォッチ販売を2030年度344万台と予測した。これはリング・グラスを含む将来市場ではなく、同社定義の腕装着型端末の予測であり、実績値359.9万台と混同してはならない(MM総研「2025年度通期調査・予測」)。
| 先行指標 | 確認する統計・発表 | 経営判断への使い方 |
|---|---|---|
| 国内時計の販売台数と製品構成 | MM総研の継続調査 | 市場全体の伸びと自社シェア獲得を分ける |
| 世帯保有率と年齢階層差 | 総務省「通信利用動向調査」 | 新規顧客層への普及を確認する。継続利用率の代用にはしない |
| 本体・会員収入の構成と利益 | OuraのSEC開示、Garmin決算 | 継続課金が収益に寄与するかを見る |
| 国別機能、更新期限、販売終了 | 厚生労働省の医療機器プログラム情報、メーカー公式告知 | 開発投資と法人契約の期間を見直す |
計画修正では一つの指標だけを見ない。保有率が上がっても有料契約が伸びなければ無料利用が広がっている可能性があり、売上が増えても返品・保証費が増えれば利益は残らない。新製品の予約やクラウドファンディングは、納品・継続利用・買い替えという次の段階を確認してから量産投資の根拠にする。
経営・企画部門への示唆
時計は買い替えが中心の市場に近づき、リングとグラスは装着場面と販路をまだ選んでいる段階にある。以下は、この違いと、健康機能の承認・認証の範囲が国ごとに異なる事実を起点とした分析である。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 本稿の根拠 | 避けたい判断 |
|---|---|---|---|
| 大手 | 時計は買い替え理由の設計に資源を寄せ、リングは時計を外す睡眠時間、グラスは両手がふさがる場面の補完品と位置づける。健康機能は承認・認証を得る機能とウェルネス機能を分け、国・言語別の機能台帳で販売する | 国内の時計販売は2025年度359.9万台で、2022年度の390.3万台を下回る。MM総研は2030年度を344万台と予測する。世界では2026年4〜6月に全体が2%減る中、スマートウォッチは6%増えた(Omdia推計) | 三製品の台数合計を成長目標にし、既存顧客の併用を新規顧客の増加と数える |
| 中堅・中小 | 競技、睡眠、現場作業など一つの用途で記録と解析を深める。対話機能はOS企業の基盤を使い、自社は検証データと、指導者・専門家との接点に投資する | GarminのFitness部門は2025年12月期の営業利益率が30.8%(計算)で、同社はコーチと競技者をつなぐサービスを買収した。カシオは外部企業の解析技術を時計に採用した。国内でもSOXAIが独自センシングのリングを開発し、issinはリングと体組成計のデータを同じアプリで扱う | OS企業が標準で提供する対話機能と同じ領域で、汎用の音声アシスタントを自社開発する |
| 新規参入を考える企業 | 端末の製造より、サイズ合わせ、度付きレンズ、法人導入・保守、販売終了機からの移行支援など、装着と運用の工程から入る | サムスン電子はリングのサイズ確認キットを1日以上着けて確かめるよう案内し、Metaは眼鏡ブランドの店舗網で国内発売した。エプソンは対象MOVERIOの国内販売を2027年3月30日に終える予定で、OS・ファームウェアの追加対応も予定しない | クラウドファンディングの支援者数を、納品と継続利用を確かめる前に量産投資の根拠にする |
どの立場でも、2027年から2028年にかけて制度の節目が重なる(分析)。EUのCRAは2027年12月に主要義務が適用され、国内の改正個人情報保護法は2026年7月の公布から2年以内に施行される。改正法は顔特徴データの扱いも定める。このため、グラスを法人に提案する企業は、端末の機能説明より先に、撮影・外部送信・保存の区域を決める契約書式を用意しておくと、顧客の導入審査に対応しやすい。また、EUで時計等の電池交換を専門業者が担う例外が採択されたことは、修理網を持たない企業にとって、販売前に交換を担う修理事業者と契約しておく必要を意味する。
通説と異なる見方
第一に、会員課金を加えても、ハードの販売変動からは離れにくい。 Ouraは2026年6月までの9か月間でも売上の約80%が本体等であり、Galaxy Ringは会員契約の要らない無料アプリを訴求している。リングの課金額の上限は、同じ記録を無料で見せる競合が決めると考えられる(分析)。事業計画では会員転換率より先に、サイズ交換や電池劣化による交換の費用を一台当たりで置き、課金収入がそれを上回るかで判断する。有料の助言機能を持つ場合は、利用者当たりの推論・問い合わせ費用も同じ表に加える。
第二に、高齢世帯で普及が遅れる理由は、スマートフォンの有無では説明しにくい。 世帯主65歳以上の世帯では、スマートフォンの保有率が82.3%ある一方、ウェアラブル端末は5.1%にとどまり、30〜39歳の世帯の18.5%と大きな差がある(総務省「令和7年通信利用動向調査・表7」)。連携に必要な端末はすでにあり、障壁は初期設定、充電の習慣、表示の見やすさ、家族との記録の共有の側にある可能性が高い(分析)。高齢層を狙うなら、機能の追加より、販売店や家族が設定を代行する仕組みと、充電間隔の長い機種の組み合わせを先に試す。
第三に、医療機器の承認・認証は、訴求できる範囲を広げるより、狭く確定させる。 ファーウェイのWATCH D2は睡眠中の自動血圧測定を認証範囲外と明記し、Appleの高血圧パターン通知の添付文書は、通知が診断ではないとする。厚生労働省の2026年の優先審査も、単に行動変容を促すだけのものには原則として画期性を認めない。承認の取得は宣伝材料としてより、販売資料・広告・サポートの表現を機能ごとに管理する費用の始まりとして予算に入れる(分析)。実務では、製品ページ、販売員の説明、アプリ内の文言が承認範囲と一致しているかを、機能を更新するたびに点検する体制が要る。
公開情報ではわからないこと
- 装着をやめる時期と理由:購入後のどの時点で、充電、違和感、数値への不満のどれを理由に外すかは、公表統計にない。購入者を1・3・6か月後に追うパネル調査と、本人の同意を得た装着ログの突き合わせで確かめる。とくにリングでは、サイズ不適合による早期の離脱と、睡眠中の違和感による離脱を分けて測る。
- スマートフォンを持つ高齢世帯がウェアラブル端末を持たない理由:表7からは読めない。家族が同席する訪問面談と、販売店で設定代行を試した場合の購入率・継続率の比較で確かめる。
- グラスの撮影に対する現場の受容:工場、店舗、病院などの施設管理者が、映像の外部送信をどの条件で認めるかは、導入事例の発表からはわからない。MiRZAを試作工程に導入した例のような法人の情報システム・法務部門と施設管理者に聞き取り、許可の条件を一覧にする。
- 販路別の実質採算:サイズ交換、度付きレンズ、返品、店頭での設定支援の費用を誰がどれだけ負担しているかは開示されない。リングのサイズ違いによる交換率や、度付きレンズの再作製率は採算を左右するが、公表例がない。眼鏡店、家電量販店、通信会社の店舗責任者とメーカーの営業担当に聞き取り、取引条件を匿名化して比べる。
- 提携・買収で移る権利の範囲(提携・買収の論点):ソニーがwenaの商標を譲渡した例のように、商標の移転が会員データ、保証、アプリの運営まで伴うかは、発表文だけでは判断できない。買収前の調査で、会員規約上のデータ移転の同意、保証債務、ファームウェアと金型の権利、旧利用者への告知内容を契約書と運営記録で確かめ、旧製品の利用者にも聞き取る。
出典
数値は元の統計表・決算資料、制度は所管機関の資料を使用した。更新型の製品・制度ページは、公表日の記載が確認できない場合に確認日を示す。
- 総務省「令和7年通信利用動向調査・世帯全体編・表7」(2026年5月29日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」(2026年3月24日)
- 厚生労働省「プログラムの医療機器該当性に関するガイドラインの一部改正」(2023年3月31日)
- 厚生労働省「プログラム医療機器等に係る優先的な審査等の試行的実施」(2026年6月15日)
- 厚生労働省「医療機器プログラム」(公表日記載なし、2026年11月1日確認)
- 厚生労働省「技能検定制度について」(公表日記載なし、2026年11月1日確認)
- 個人情報保護委員会「個人情報保護法等の一部を改正する法律について」(2026年7月)
- 個人情報保護委員会「ガイドライン・通則編」(改訂型資料、2026年11月1日確認)
- 消費者庁「不実証広告規制」(公表日記載なし、2026年11月1日確認)
- FDA「General Wellness: Policy for Low Risk Devices」(2026年1月6日)
- FDA「Do Not Use Smartwatches or Smart Rings to Measure Blood Glucose Levels」(2024年2月21日)
- 欧州委員会「Cyber Resilience Act—Summary」(更新型資料、2026年11月1日確認)
- 欧州委員会「EU Data Act gives users control over data from connected devices」(2025年9月12日)
- 欧州委員会「Commission adds exemptions to rules on removability of portable batteries」(2026年7月14日)
- 経団連「2026年春季労使交渉・大手企業業種別妥結結果・最終集計」(2026年8月4日)
- Apple「2025 Form 10-K」(2025年10月31日提出)
- Apple「Apple Watch Series 12発表」(2026年9月9日)
- Garmin「2025年第4四半期・通期決算」(2026年2月18日)
- Garmin「TrainingPeaks・TrainHeroic買収」(2026年7月22日)
- Oura「Form S-1/A」(2026年9月21日提出)
- Oura「Oura Advisor」(2026年6月17日更新)
- Oura「Ouraアプリの言語」(2026年6月24日更新)
- ファーウェイ「2025 Annual Report」(2026年3月31日)
- ファーウェイ「HUAWEI WATCH D2」(公表日記載なし、2026年11月1日確認)
- シャオミ「2025年第4四半期・通期決算」(2026年3月24日)
- サムスン電子「Samsung Galaxy Ring本日発売」(2025年2月14日)
- エシロールルックスオティカ「Q3 2026 Revenue」(2026年10月20日)
- Meta「Ray-Ban Meta等の日本発売」(2026年5月21日、6月24日更新)
- Meta「2026年9月のグラス新ラインナップ」(2026年9月24日)
- Google「GeminiがWear OS搭載スマートウォッチに登場」(2025年7月9日、ページの公開メタデータ)
- SOXAI「SOXAI RING 2について」(2026年8月19日更新)
- SOXAI「RING X・Kickstarterプロジェクト結果」(2026年10月26日)
- issin「スマートバスマット・スマートリカバリーリング」(公表日記載なし、2026年11月1日確認)
- NTTコノキューデバイス「MiRZA発表」(2024年9月9日)
- カシオ計算機「G-SHOCK GBD-H2000発表」(2023年2月28日)
- エプソン「MOVERIO販売終了後のサポート対応」(2026年10月15日)
- ソニー「wena商標譲渡に関するお知らせ」(2026年3月2日)
- MM総研「2025年度通期 スマートウオッチ市場規模の推移・予測」(2026年5月25日)
- Omdia「Xiaomi reclaims wearable band crown」(2026年2月27日)
- Omdia「Wearable shipments fall 2%」(2026年8月)
- Garmin「Garminについて」(公表日記載なし、2026年11月1日確認)
- シャオミ「日本向けウェアラブル製品」(公表日記載なし、2026年11月1日確認)
- NTTコノキューデバイス「MiRZA・Quarkの試作工程での活用」(2026年8月20日)
- NTTコノキューデバイス「新体制における事業継続」(2026年2月10日)
- 経済産業省「2025年経済構造実態調査 製造業事業所調査(産業別統計表)」(2026年7月29日)
- 個人情報保護委員会「令和8年 改正個人情報保護法について」(公表日記載なし、2026年11月1日確認)
- PMDA「Appleの高血圧パターンの通知プログラム 添付文書」(2025年11月第1版)
- Garmin「2026年第3四半期決算」(2026年10月28日)
- Oura「Oura Postpones Initial Public Offering」(2026年9月29日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
