エグゼクティブサマリー
この業界は、撮影台数の拡大だけを追う市場から、撮影体験と法人の制作・検査工程に価値を提供する市場へ移りつつある。経営の焦点は、世界出荷の回復を一律の成長と捉えず、地域・製品・顧客用途ごとに数量と採算を見極めることである。
要点
- 市場は回復後の選別局面にある。 2025年の世界デジタルカメラ出荷は9,438,876台、前年比+11.2%だったが、2026年1〜8月は数量−3.2%、金額+3.7%である。数量の縮小と金額の増加が同時に起きている(CIPA「2025年実績」、CIPA「2026年8月実績」)。
- 本体の構造転換とレンズの成長は同義ではない。 2025年のレンズ交換式に占めるミラーレス比率は90.1%だが、交換レンズの世界出荷金額は−0.2%だった。保有機材の拡張につながる顧客群を見極める(CIPA「2025年カメラ実績」、CIPA「2025年レンズ実績」)。
- 海外の需要と異なる製品形態が競争を動かす。 2025年の日本向けは世界出荷数量の10.6%にとどまり、DJIの360度カメラ参入など、従来のレンズ交換式の外側からも競争が起きている(CIPA「2025年実績」、DJI「Osmo 360発表」)。
- 販売後の責任が開発・保守費を変える。 EUのCyber Resilience Actは2027年12月に主要義務が適用され、接続製品の更新・脆弱性対応を製品寿命にわたって考えることが求められる(欧州委員会「Cyber Resilience Act」)。
- AIは運用と後工程を変える。 自動追尾、産業検査、生成編集には実用例があり、光学性能に加えて検収・データ・責任の設計が重要になる。導入事例と普及予測は区別して見る(キヤノン「自動追尾」、アドビ「新機能発表」)。
経営・企画部門への示唆
- 大手は、中国向けの減少と日本向けの増加が並ぶ地域差を前提に、台数ではなく地域別の実現価格と流通在庫で計画を管理する。業務用の追尾や来歴証明は本体と別のライセンスとし、保守まで含めて収益化する。
- 中堅・中小は、受託(OEM)の変動を自社ブランドと他社マウントへの対応で平準化する。研磨・成形などの加工技能は取適法に基づく価格協議で維持し、監視・FA・車載などの光学用途へ広げる。
- 新規参入を考える企業は、レンズ交換式で正面から競わず、360度・小型シネマなどの別形態や産業検査の撮像系一式で入る。2027年に適用される欧州の電池規則とCRAの対応費、日本での修理体制を先に見積もる。
業界データまとめ
カメラ市場は、世界と日本、台数と金額を分けて読むことが判断の前提になる局面にある。以下では国内市場の基準をCIPAの日本向けデジタルカメラ・交換レンズ出荷とし、業務用光学を含む業界全体の市場規模とは区別する。情報基準日は2026年11月1日、CIPAの確認できた最新月次実績は同年8月である(9月分は同日時点で未掲載)。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 日本向けのデジタルカメラと交換レンズの出荷金額の合計約1,236.7億円(計算)。デジタルカメラ74,009,348千円、交換レンズ49,658,866千円。メーカー出荷ベースであり、業務用光学全体・小売マージンを含まない | 2025年 | CIPA「デジタルカメラ生産出荷実績表・2025年累計」 CIPA「カメラ用交換レンズ生産出荷実績表・2025年累計」 |
| 市場の伸び | 日本向け出荷金額の前年比は、デジタルカメラ+2.1%、交換レンズ−9.8%。数量はデジタルカメラ996,328台(−1.6%)、交換レンズ966,916本(−15.1%) | 2025年 | CIPA「デジタルカメラ生産出荷実績表・2025年累計」 CIPA「カメラ用交換レンズ生産出荷実績表・2025年累計」 |
| 事業者数 | 537事業所(計算、参考値)。近接分類「光学機械器具・レンズ製造業」434と「デジタルカメラ製造業」103の合計。個人経営を除く全規模の国内製造事業所数であり、企業数ではない。海外工場や販売専業を含まず、本稿の対象範囲とは一致しない | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査(産業別統計表)第1表」 |
| 従業者数 | 31,149人(計算、参考値)。上記2分類の21,330人と9,819人の合計。個人経営を除く国内製造事業所。本稿の対象範囲とは一致しない | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査(産業別統計表)第1表」 |
| 平均年収 | 625.26万円(計算)。近接する中分類「業務用機械器具製造業」の一般労働者、男女計、企業規模計10人以上。403.7千円×12+1,408.2千円。医療用機器なども含み、カメラ専業の値ではない。デジタルカメラ製造業が属する中分類「情報通信機械器具製造業」は664.28万円(420.5千円×12+1,596.8千円) | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類・第1表」 |
| 上位3社の売上高 | キヤノン10,549億円(イメージング。ネットワークカメラ等を含む)/ソニー7,224.65億円(ET&S分野の製品区分「Imaging」。レンズ交換式カメラ・交換レンズ等)/ニコン2,900億円(映像、年度決算公表時区分)。各社のカメラ関連区分の参考値で、同一範囲の売上順位ではない。富士フイルムのデジタルカメラ等を含むプロフェッショナルイメージングは2,592億円(instax等を含むイメージング全体は6,270.87億円) | キヤノン:2025年12月期、ソニー・ニコン・富士フイルム:2026年3月期 | キヤノン「2025年12月期決算短信」 ソニーグループ「2026年3月期 Form 20-F」製品カテゴリー別売上高 富士フイルム「2026年3月期決算説明会資料」 ニコン「2026年3月期決算説明資料」 |
| 世界市場 | CIPA参加企業の全世界向けデジタルカメラ出荷9,438,876台、880,574,519千円。前年比は数量+11.2%、金額+6.8%。うち日本向けは数量の10.6%、金額の8.4%(比率は計算) | 2025年 | CIPA「デジタルカメラ生産出荷実績表・2025年累計」 |
| デジタルカメラ出荷の足元 | 全世界向け累計5,703,512台、前年同期比−3.2%。金額571,809,939千円、+3.7%。日本向けは707,830台、+16.3%、52,251,322千円、+13.7% | 2026年1〜8月累計 | CIPA「デジタルスチルカメラ生産出荷実績表・2026年8月分」 |
| ミラーレス比率 | 全世界向けレンズ交換式カメラ出荷7,001,965台のうちミラーレス6,311,054台、構成比90.1%(計算)。ミラーレス数量は前年比+12.5% | 2025年 | CIPA「デジタルカメラ生産出荷実績表・2025年累計」 |
| 交換レンズの世界出荷 | 10,600,826本、前年比+2.8%。金額516,158,762千円、前年比−0.2%。CIPA参加企業による全世界向け出荷 | 2025年 | CIPA「交換レンズ生産出荷実績表・2025年累計」 |
| 交換レンズの日本向け出荷 | 累計659,006本、前年同期比+7.5%。金額36,097,493千円、+14.1% | 2026年1〜8月累計 | CIPA「カメラ用交換レンズ生産出荷実績表・2026年8月分」 |
CIPAは参加企業の出荷統計であり、消費者の購入、設置済み台数、全メーカーを網羅した最終需要とは異なる。2026年1月からデジタルカメラ統計にケンコー・トキナーが参加しており、前年との比較には集計対象の変化も含まれる(CIPA「統計参加会社リスト」)。金額÷数量は製品構成や為替の影響を含む平均出荷金額であり、同一製品の値上げ率として扱わない。
AI・フィジカルAIの影響と経営の打ち手
AIが変えるのは、カメラが記録する映像の量だけでなく、「誰が撮影・検査を運用し、誰が結果の品質を保証するか」である。生成AIは編集や素材探索を、フィジカルAIは撮影機器の駆動や現場の認識を変えるため、収益機会も責任分担も分けて設計する。以下の普及時期と経営への影響は、公表事例をもとにした分析であり、導入率の予測ではない。
影響の全体像
本稿のバリューチェーンは「企画・光学設計 → 部材・製造・検査 → 販売・システム導入 → 撮影・計測 → 編集・配信・保守」である。製造時の検査と、顧客が行う撮影・計測は区別する。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 販売・システム導入 | 産業カメラや計測機器に組み合わせる認識モデルの作成・配置・運用設計 | データ・IoT | 実用(導入事例あり) | 2年以内 | Basler「pylon AI」、ZEISS「ZADD」 |
| 撮影・計測 | 人物を認識し、カメラの向きと画角を自動制御する遠隔撮影 | フィジカルAI | 実用(導入事例あり) | 2年以内 | キヤノン「自動追尾アプリケーション」 |
| 撮影・計測 | 車両などの画像を収集し、検査工程へ渡すカメラ・ロボット連携 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | Basler「E-Check at Deutsche Bahn」 |
| 編集・配信・保守 | 自然言語による素材探索、足りない映像尺の生成補完 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | アドビ「Premiere ProとAfter Effectsの新機能」、Blackmagic Design「DaVinci Resolve 21」 |
| 編集・配信・保守 | 撮影時の署名と来歴情報を使った真正性確認 | データ・IoT | 実用(導入事例あり) | 3〜5年 | ソニー「カメラ真正性ソリューション」、キヤノン「Authenticity Imaging System」 |
表の「データ・IoT」は認識モデルとデータ管理を含むが、認識・分類や真正性確認は生成AIとは異なる。企画・光学設計とカメラ組立工場は、確認した資料からは普及を裏付けられないため、表では対象外とする。
業務はどう変わるか
第一は、定点撮影の運用である。従来は登壇者や演者の動きに合わせて担当者がパン・チルト・ズームを操作したが、キヤノンは対象者の追尾や構図設定を行う有償アプリケーションを提供している。ソニーもFR7で本体ソフトウェアVer.3.00以降のPTZオートフレーミングに対応しており、製品として実用化済みである(キヤノン「自動追尾アプリケーション」、ソニー「ILME-FR7」)。
撮影者の仕事は、遮蔽・逆光・構図変更などの運用条件を決め、異常時に介入する方向へ変わるとの見立てである。メーカーは、本体に加え、ライセンス、設定支援、複数台の運用設計を提案できる。
第二は、産業検査の売り方である。バスラー(Basler)が紹介するドイツ鉄道のE-Checkは、カメラと移動ロボットなどを組み合わせた車両検査の導入事例である。ただし、これは提供企業の公表事例であり、日本の光学機器メーカーの自社工場への導入率や、同じ構成での省人化効果を示す資料ではない(Basler「E-Check at Deutsche Bahn」)。計測機器側でも、ZEISSはX線CTの画像から内部欠陥をAIで検出・分類するアプリケーション(ZADD)を有償ライセンスで提供しており、撮像と認識を組み合わせる提案は複数の企業に広がっている(ZEISS「ZADD」)。
従来の「解像度、フレームレート、接続方式で選ぶカメラ」から、「対象欠陥をどの条件で検出できるかを保証するシステム」へ、顧客との合意事項が広がる。照明、レンズ、撮像素子、認識モデル、搬送速度の組み合わせが結果を決めるため、光学条件の設計能力は残る。日本企業には、部品単体の見積もりを出す前に、欠陥サンプルと検収条件を共同で定義する商談が必要になる。
第三は、編集の前提である。アドビはPremiere Proで素材検索や生成延長を実用化しており、撮り直しや尺調整の一部をソフトウェア側で補える。提供済み機能の存在は確認できるが、編集時間の削減率を一律に示す根拠はなく、効果の数値は本稿では示さない(アドビ「生成延長の概要」)。Blackmagic DesignもDaVinci Resolve 21で、AIによるコンテンツ検索(IntelliSearch)やテキストベースの編集を提供している(Blackmagic Design「DaVinci Resolve 21」)。
撮影側では検索性、色管理、編集への受け渡しが重要になる。生成補完できる用途と、実写の忠実性が必要な報道・記録用途は分けて扱う。
第四は、映像の信頼性である。ソニーは撮影時の署名などを用いる真正性ソリューションを報道機関向けに展開し、キヤノンも2026年5月にC2PA準拠の来歴管理システムを欧州・中東・アフリカから提供し始めた(対応機でのC2PA機能の利用は有償)。取得時点からの来歴を確認する仕組みが製品・サービスの差別化要素になりつつある(キヤノン「Authenticity Imaging System」)。署名は、被写体の出来事そのものが真実であることを保証するものではなく、来歴の検証と内容の真偽判定を混同してはならない(ソニー「カメラ真正性ソリューション」)。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| キヤノン | 日本 | リモートカメラ用自動追尾アプリケーション、Authenticity Imaging System | 登壇者などの認識とカメラ駆動を統合、報道写真の来歴管理 | 自動追尾は展開済み。国内製品情報。来歴管理は欧州・中東・アフリカから提供開始。発表 |
| ソニー | 日本 | FR7、カメラ真正性ソリューション | 自動フレーミング、撮影データの来歴確認 | 展開済み。FR7国内製品情報、真正性サービス |
| Basler | ドイツ | pylon AI、産業カメラ | 検査用認識モデルと撮像系の接続、現場実装 | 展開済み。日本向け製品情報 |
| アドビ | 米国 | Premiere Pro、Fireflyを用いる生成延長 | 映像素材の検索・編集・生成補完 | 展開済み。日本向け機能発表 |
| Blackmagic Design | オーストラリア | DaVinci Resolve 21のAI機能(IntelliSearch等) | 映像素材の検索・編集 | 展開済み。日本語製品情報 |
人材・収益・競争への影響
定型的な追尾操作、素材探索、固定条件の目視判定は減る可能性がある。一方、光学条件と認識精度の設計、評価データの管理、検収条件の調整は増えるとの見立てである。雇用削減人数を予測したものではない。
機器販売にモデル更新や運用監視の対価を組み合わせる余地があるが、処理費や調整・保守負担次第では利益は残らない。課金単位についても、台数、設備ライン、処理量のどれが利用実態に合うかを確かめる。
メーカーが誤検出の調整を別会社に委ねれば、運用データや更新契約を握れない可能性がある。運用まで引き受けるなら、安全上の停止条件、個人情報、データの二次利用、障害時の責任分担を価格とともに明文化する。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 自動追尾を講義・会見・舞台など用途別に検収する | 共通 | 直ちに〜1年 | 失追、画角不良、介入頻度を商談時に説明できる | 遮蔽・逆光・複数人物を含む評価映像と手動復帰手順 |
| 高 | 産業カメラと照明・レンズ・モデルを一体で見積もる | 共通 | 1年以内 | 部品価格比較から工程性能の比較へ移せる | 欠陥の定義、良否サンプル、誤判定の許容範囲 |
| 高 | 認識モデル更新時の再検収条件を契約する | 共通 | 初回導入前 | 更新後の責任・無償対応範囲を明確化できる | バージョン管理、再現画像、変更承認者 |
| 高 | 報道・記録用途では撮影署名から編集までの来歴を試験する | 大手 | 1〜2年 | 信頼性を必要とする法人案件の仕様に対応できる | 編集・配信事業者との検証、署名喪失時の扱い |
| 中 | 編集ソフトへの素材受け渡しを実際の制作案件で測る | 共通 | 1年以内 | 解像度以外の使い勝手を製品企画に反映できる | 色・音声・メタデータ・ファイル形式の検証環境 |
| 中 | 特定の欠陥・被写体に強い評価データを共同整備する | 中堅・中小 | 1〜3年 | 限られた用途で導入支援の専門性を蓄積できる | データ権利、匿名化、顧客別データの分離 |
| 中 | ライセンス粗利と保守負担を本体粗利から分けて管理する | 大手 | 1年以内 | 継続課金の採算悪化を早期に把握できる | 処理費、保守工数、更新率を把握する原価管理 |
よくある失敗は、良好な照明下の実演結果を、そのまま顧客現場での性能保証に使うことである。第二に、生成映像と撮影原本を同じ保管・配信ルールで扱うと、記録用途の信頼を損なう。第三に、認識機能の搭載を理由に保守原価を確認せず値付けすると、本体販売時の利益を導入後の調整工数が消費する。
業界の定義と市場構造
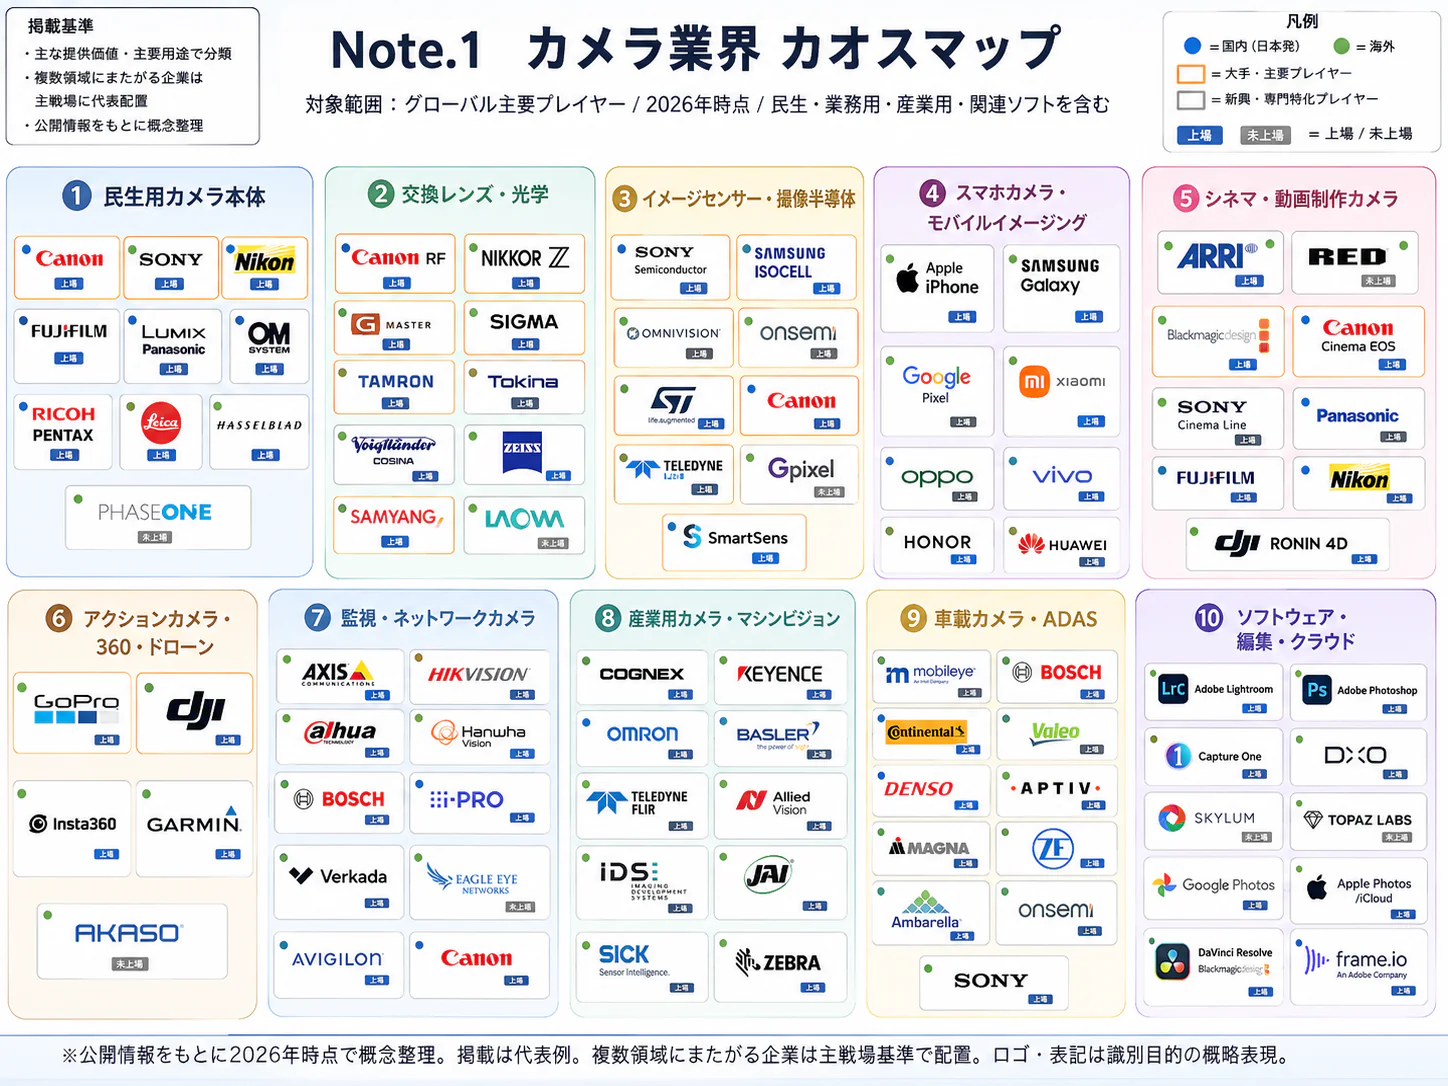
本業界は一つの市場ではなく、個人・制作者向けの撮影機器と、法人の工程に組み込まれる業務用光学が同時に存在する市場群である。統計が整ったデジタルカメラ・交換レンズを数量分析の中心に置き、業務用は用途別に分析する。両者を企業の全社売上高で足し合わせると、対象外事業や部品の重複を取り込むため、業界総額は本稿では示さない。
対象は、レンズ一体型・交換式デジタルカメラ、交換レンズ、シネマ・放送・遠隔撮影機器、産業用カメラとその光学系、光学的な検査・計測に用いる機器である。スマートフォン、撮像半導体単体、印刷機、医療機器、半導体露光装置は隣接領域として扱い、市場規模には含まない。監視・ネットワークカメラは業務用撮像の隣接用途として参照するが、セキュリティサービス全体まで範囲を広げない。
| 市場区分 | 確認できる2025年実績 | 経営上の読み方 |
|---|---|---|
| レンズ一体型デジタルカメラ | 世界出荷2,436,911台、前年比+29.6%。金額151,459,698千円、+48.9% | 小型・独自の撮影体験に対する需要を検証すべき領域。すべての価格帯が伸びたとは断定できない |
| ミラーレス | 世界出荷6,311,054台、前年比+12.5%。金額698,717,991千円、+3.4% | レンズ交換式の中心。数量増と金額増の差は製品構成の確認を要する |
| 一眼レフ | 世界出荷690,911台、前年比−30.7%。金額30,396,830千円、−35.7% | 新規開発、既存顧客への保守、在庫の配分を分けて判断する領域 |
| 交換レンズ | 世界出荷10,600,826本、前年比+2.8%。金額516,158,762千円、−0.2% | 本体の回復がレンズの金額成長へ直結するとは限らない |
| 業務用光学 | 本稿の対象範囲に一致する包括的な公表市場規模は確認できず | 映像制作、産業検査、計測など顧客工程別に市場を積み上げる必要がある |
出荷値の出典は、カメラが(CIPA「2025年デジタルカメラ生産出荷実績」)、レンズが(CIPA「2025年交換レンズ生産出荷実績」)である。アクションカメラや360度カメラの競争を、CIPAの値だけで網羅できるとは考えない。
2021年の世界デジタルカメラ出荷は8,361,521台、488,933,327千円であり、2025年は台数の変化以上に金額が大きくなっている。2021年のミラーレス出荷は3,106,499台であり、同期間の中心的な構造変化は、レンズ交換式内部でのミラーレスへの移行である(CIPA「2021年デジタルカメラ生産出荷実績」)。ただし、2021年は感染症流行の影響下にあり、この比較を平常時からの一定成長と解釈することはできない。
需要側では、持ち歩く撮影機器への選好と、動画を含む制作目的が製品選択を分ける。供給側では、ミラーレス用レンズの品ぞろえ、独自の色・操作性、小型化、継続的な新製品投入が市場構成を変えるとみられる。2026年1〜8月には世界出荷が数量で減少しており、過去の回復をそのまま2030年まで延長する事業計画は避ける。
顧客と需要の特性
需要の安定性は、個人か法人かに加えて、「撮影が目的か、仕事の工程か」によって異なる。購入価格に敏感な顧客でも、保有レンズや制作工程を変える費用が大きければ乗り換えにくい。以下は製品仕様と事例に基づく分析であり、顧客調査による選好順位ではない。
| 顧客層 | 購買の決め手 | 決定主体・購買の流れ | 乗り換えを左右するもの |
|---|---|---|---|
| 写真愛好家・旅行客 | 携帯性、写り、操作感、外観、予算 | 本人が比較、試用、購入 | 保有レンズ、使い慣れた操作、下取り価格 |
| 個人制作者・小規模制作会社 | 動画仕様、連続撮影、音声、編集との接続 | 撮影者が試用し、案件収入と投資額を照合 | レンズ、周辺機器、編集設定、共同制作者との互換性 |
| 放送・映画・大規模制作 | 画質管理、同期、色合わせ、信頼性、保守 | 撮影・技術部門の評価後、制作責任者・調達が承認 | ワークフロー、レンタル在庫、教育、障害時の代替機 |
| 企業・学校・イベント施設 | 遠隔操作、設置性、複数台管理、運用負担 | 利用部門と設備・情報部門が仕様を決め、販売店等が導入 | 設備配線、制御システム、保守契約 |
| 製造業・物流・検査事業者 | 欠陥の見え方、再現性、速度、供給継続性 | 生産技術・品質部門が実物評価し、調達が価格・供給を確認 | 検収のやり直し、治具・照明、ライン停止リスク |
業務用の具体例として、ブラックマジックデザイン(Blackmagic Design)はカメラと記録・編集環境の連携を製品説明に組み込み、キヤノンは遠隔撮影の運用機能を提供している。法人が負担する導入費用は、カメラ本体に加えて、記録・編集環境や運用機能まで比べて初めて捉えられることが分かる(Blackmagic Design「Blackmagic PYXIS」、キヤノン「自動追尾アプリケーション」)。
価格感応度は、新規顧客と既存マウント利用者を分けて考える。前者には本体と最初のレンズを合わせた取得価格が重要となり、後者には手持ちの機材を生かせることが価値になる。一方、レンタルや中古を含む選択肢があるため、保有レンズがあることだけで新品購入が保証されるわけではない。
個人向けは旅行・行事・贈答、法人向けは制作案件や設備投資の時期が商談を生むが、月次出荷には新製品の発売や流通在庫の積み増しも混在する。CIPAだけから季節需要を切り分けることはできない。需要予測には、出荷と併せて販売店の消化、予約残、中古への流出、法人案件の採択・延期を確かめる。
日本の需要は、人口減少に加えて、足元の出荷の持ち直しも見て判断する。2025年の日本向けカメラ数量は−1.6%、交換レンズ数量は−15.1%だったが、2026年1〜8月にはそれぞれ前年同期比+16.3%、+7.5%へ持ち直した。利用者数だけでなく、初回購入から追加レンズ・周辺機器へ進む割合を顧客群ごとに確かめる(CIPA「2025年カメラ実績」、CIPA「2025年レンズ実績」、CIPA「2026年8月カメラ実績」、CIPA「2026年8月レンズ実績」)。
バリューチェーンと収益構造
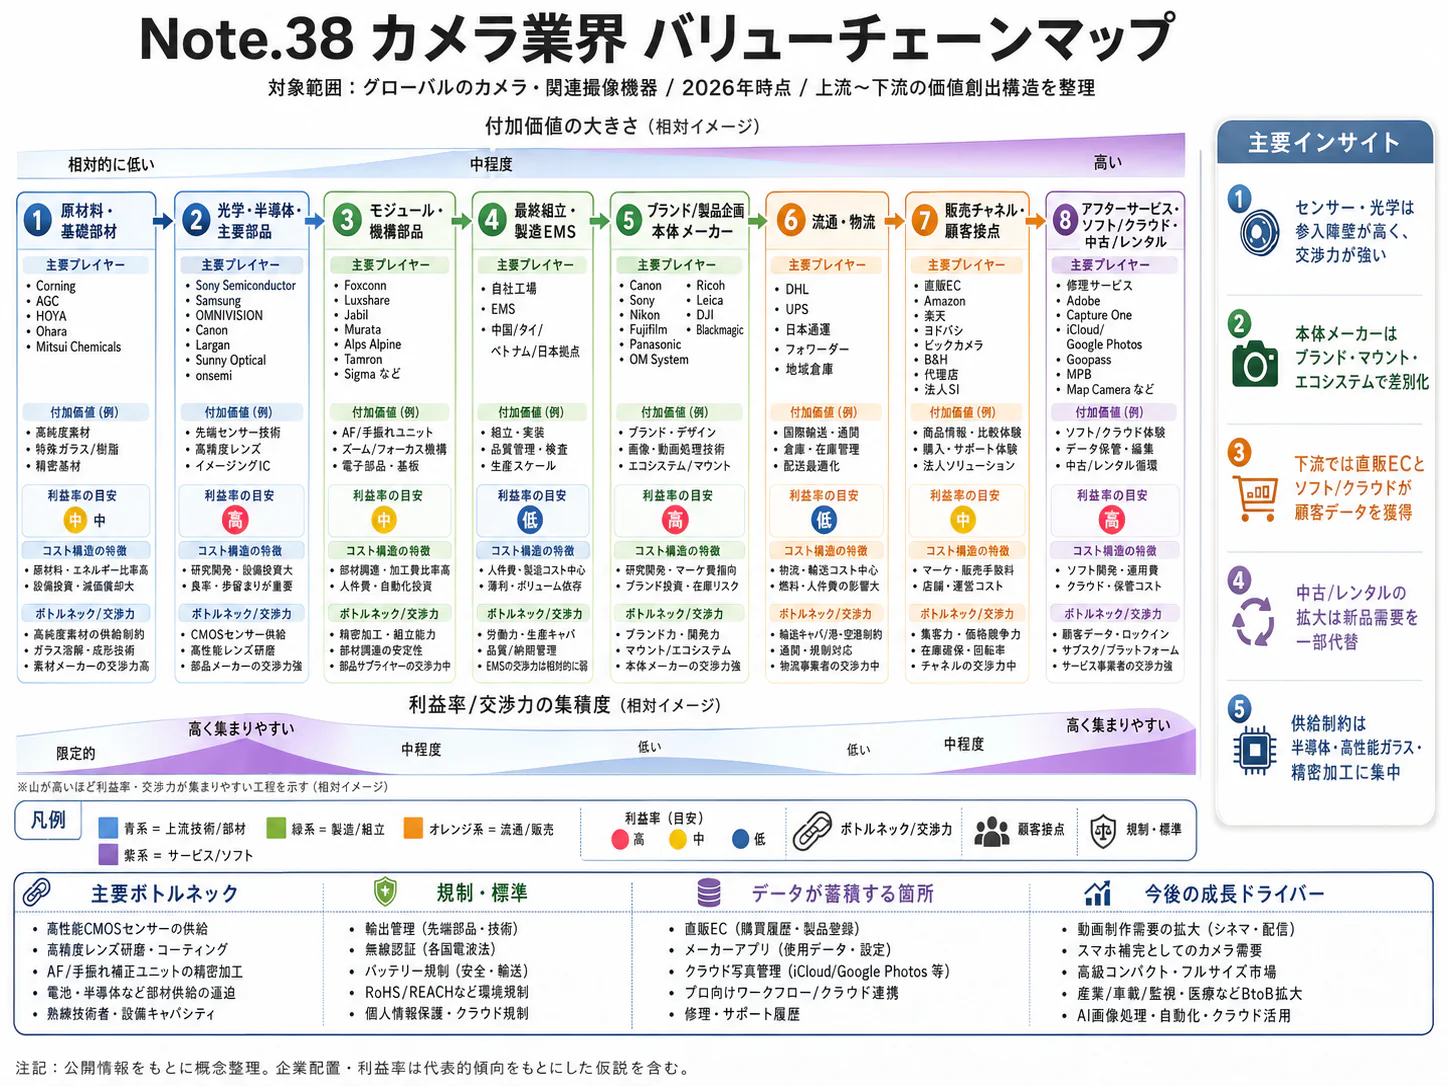
利益の源泉は、光学部品の加工だけでなく、画質・操作・信頼性を製品として統合する能力と、購入後も使い続けられるシステムにある。ただし、公開決算は企業・部門の利益であり、研磨、組立、販売等の工程別利益率ではない。本章では確認できる部門収益と、工程に関する分析を分ける。
| 工程 | 主な担い手・企業例 | 付加価値と管理すべき項目 |
|---|---|---|
| 企画・光学設計 | キヤノン、ニコン、ソニー、富士フイルム、シグマ、タムロンなど | 収差・小型化・駆動・熱・操作性の両立。用途、マウント、価格帯をまたぐ開発資源配分 |
| 部材・製造・検査 | 各社工場、光学ガラス・成形・研磨・コーティング・精密部品企業 | 加工精度と量産歩留まり、個体差、部材の継続供給、検査条件の再現性 |
| 販売・システム導入 | メーカー販社、専門店、レンタル会社、機器商社、システム会社 | 試用、用途別提案、在庫、設置、顧客の検収への対応 |
| 撮影・計測 | 撮影者、制作会社、放送局、工場の生産技術・品質部門 | 撮影の成功率、稼働継続性、要求する映像・測定結果を得る条件設定 |
| 編集・配信・保守 | 制作ソフト企業、配信事業者、メーカー修理部門など | 素材の受け渡し、更新、校正、修理、代替機、長期利用 |
部材・製造を自社に集める例がシグマの会津工場であり、同社は設計から生産までのものづくりを公式に説明している。垂直統合は品質条件を共有しやすい一方、販売変動時に設備や技能者の稼働率を維持する課題を伴う、というのが経営上の解釈である(シグマ「Aizu Factory」)。
公開決算では、キヤノンの2025年イメージング部門売上高は10,549億円、営業利益は1,728.71億円で、営業利益率は16.4%となる。売上原価は4,913.91億円、研究開発費は1,122.98億円で、それぞれ売上高の46.6%、10.6%であるが、部門にはネットワークカメラなども含まれる(比率は計算、キヤノン「2025年12月期決算短信」)。
タムロンの2025年写真関連事業は売上高606.43億円、セグメント利益156.30億円で、売上高に対する比率は25.8%である。ただし、このセグメント利益には全社費用配賦前という制約があり、他社の営業利益率と順位比較できない。本体を持たない交換レンズ事業にも利益を確保する余地があることは確認できるが、これを交換レンズ業界全体の標準利益率とはみなさない(比率は計算、タムロン「2025年12月期決算短信」)。
コストの論点は材料単価だけではない。精密光学では規格を満たさない部品の再加工・廃棄、組立後の調整、検査時間、少量機種の段取り、販売後の修理も採算を左右する。企業間で共通に比較できる原材料・エネルギー・物流費の構成比は確認できず、キヤノンの売上原価率をその内訳に分解することはできない。
価格転嫁も一様ではない。2025年の交換レンズは世界数量が増える一方で金額は微減であり、統計上の平均出荷金額の変化をそのまま値上げの成功と読むことはできない。マウント別、焦点距離別、受託生産と自社ブランド別に、販売構成と実現価格を確かめる。
供給網では、半導体・メモリー、精密駆動部品、光学材料それぞれについて、代替可能性と再評価期間を確かめる。ニコンは2027年3月期第1四半期資料で、メモリー価格上昇などの事業環境を説明しているため、部品コストを固定した採算計画には注意を要する(ニコン「2027年3月期第1四半期決算資料」)。部材の複数購買だけでなく、代替部品による色・ノイズ・熱・耐久性の変化を再検証する費用を計画に含めることが、光学機器特有の供給継続策となる。
競争環境
競争は、カメラ本体の販売順位だけでなく、レンズ、動画制作、産業用途で顧客の利用をどこまで継続させられるかに移っている。一方、CIPAの公表表には企業別シェアがなく、同じ範囲で比較できる上位3社集中度は確認できない。ブランドの知名度や部門売上高からシェアを逆算しないことが分析の出発点である。
CIPAの2026年参加企業リストでは、デジタルカメラ統計は9社、交換レンズ統計は12社であるが、これは市場の企業数でも上位企業数でもない。国内製造には近接分類で537事業所(2025年6月1日現在、光学機械器具・レンズ製造業434、デジタルカメラ製造業103)が存在し、ブランド企業を中心とする製品市場と、加工・部品を含む製造基盤の広がりは分けて見る(CIPA「統計参加会社リスト」、経済産業省「2025年経済構造実態調査 製造業事業所調査(産業別統計表)第1表」)。
競争要因
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 世界台数が2025年増加から2026年1〜8月減少へ転じ、製品更新だけで数量増を確保しにくい。CIPA・2026年8月 | 強まる |
| 新規参入の脅威 | 中 | レンズ交換式の品ぞろえ構築は重い一方、DJIが360度カメラを投入し、別の製品形態から参入している。DJI・Osmo 360発表 | 強まる |
| 代替品の脅威 | 強 | スマートフォンなど日常記録の選択肢に加え、既存機材の継続利用やレンタルも新品購入の代替となる。強さは用途に依存するとの分析であり、代替率は未計測 | 変わらない |
| 買い手の交渉力 | 中 | 個人のマウント変更には費用がかかり、法人には再検収負担がある。一方、部品調達では比較購買が可能。強さは購買構造をもとにした分析 | 強まる |
| 売り手の交渉力 | 中 | 重要部品の代替には再評価が必要。ニコンはメモリー価格上昇を事業環境に挙げる。ニコン・2027年3月期第1四半期 | 強まる |
方向性は、公開情報から2030年までを見通した分析である。部品の特注度や顧客用途によって強弱は異なる。
国内主要企業の比較
| 企業 | 規模・比較範囲 | 公開情報から確認できる強み・事業の特徴 | 企画部門が注視すべき点 |
|---|---|---|---|
| キヤノン | 2025年イメージング部門売上高10,549億円。ネットワークカメラ等を含む | カメラ、レンズ、映像処理を含む製品群。レンズ交換式世界首位を自社調査として公表 | 撮影機器とネットワーク用途の事業構成を分けて評価する。決算、シェアに関する自社発表 |
| ソニー | 2026年3月期ET&S分野の製品区分「Imaging」売上高7,224.65億円(前期比−2.1%)。レンズ交換式カメラ・交換レンズなど映像制作向け製品 | α・Cinema Lineを展開し、FR7ではシネマ系の撮像と遠隔操作を組み合わせる | 撮像半導体事業の売上高をカメラ市場シェアに代用しない。ソニーグループ「2026年3月期 Form 20-F」製品カテゴリー別売上高、同「事業区分の説明」、FR7製品情報 |
| ニコン | 2026年3月期映像事業売上高2,900億円、営業利益167億円。資料の億円表示、年度決算発表時の区分 | ZシステムとREDによる映像制作領域の拡張 | 販促費、製品構成、事業再編費用を区別して利益を読む。年度決算説明資料 |
| 富士フイルム | 2026年3月期イメージング売上高6,270.87億円。うちデジタルカメラ等のプロフェッショナルイメージング2,592億円(前期比+21.1%)、instax等のコンシューマーイメージング3,679億円(決算説明会資料) | X・GFXのデジタル撮影とインスタント写真を持つ | イメージング部門の成長率をデジタルカメラだけの成長率に置き換えない。年度決算短信 |
| タムロン | 2025年写真関連売上高606.43億円。全社売上高850.71億円 | 自社ブランドとOEMの交換レンズ、監視・FA、モビリティ等 | 自社ブランドとOEMの変動が異なる。写真以外の用途開拓も確認する。決算短信 |
| シグマ | 非上場。比較可能な直近売上高は本稿では確認できず | 会津工場を中心とする光学機器の開発・製造 | 多様なレンズ需要と、生産・品質を自社で維持する体制の適合を評価する。工場紹介 |
業績の方向も一致していない。富士フイルムの2027年3月期第1四半期イメージング売上高は1,688億円で前年同期比+16.2%だった一方、ニコンの同四半期映像売上高は729億円で−8.8%だった。対象事業の違いを含むため優劣の直接比較はできないが、「市場が戻れば全社が同じように伸びる」という前提は置けない(富士フイルム「2027年3月期第1四半期決算短信」、ニコン「2027年3月期第1四半期決算資料」)。
10月27日公表のキヤノン2026年1〜9月決算では、イメージング売上高は8,476.17億円、前年同期比+16.7%、営業利益は1,443.94億円、+33.2%だった。カメラ単体の利益ではないが、足元の世界カメラ数量減少と、複合的な映像部門の増収増益は両立している(キヤノン「2026年12月期第3四半期連結決算概要」)。
再編と成功の条件
ニコンは2024年4月にREDの買収完了を発表し、2026年3月にはMRMCの全株式を譲渡する契約を公表した。同じ映像関連でも買収と売却を並行しており、事業範囲の拡大そのものを目的にしていないことが分かる。売却契約の公表と譲渡完了は区別し、本稿は前者の事実を記載する(ニコン「RED買収完了」、ニコン「MRMCの譲渡について」)。
成功条件は四つに整理できる。第一は本体からレンズ・周辺機器までの利用継続性であり、キヤノンやニコンのシステム展開が該当する。第二は用途に合わせた体験の差別化であり、富士フイルムの異なる撮影方式、ソニーの遠隔撮影製品が例となる。第三は設計を量産品質へ落とす能力であり、シグマの生産体制が示す領域である。
第四は、REDの取得に見られる顧客の制作工程への接続である。買収効果は取得だけでは確定せず、製品の相互利用、継続発注、統合後の開発期間で見極める。
海外の動向と主要企業
日本企業にとって海外は追加的な販路ではなく、カメラ事業の主要な需要地である。同時に、欧州の光学・計測企業、米国の撮影機器・サービス企業、中国の新しい撮影形態の企業が、従来型カメラとは異なる競争軸を持ち込んでいる。CIPAの地域別出荷と海外企業の全社売上高は、対象範囲が異なるため別々に読む。
| 出荷先 | 2025年デジタルカメラ出荷数量 | 前年比 | 経営上の論点 |
|---|---|---|---|
| 日本 | 996,328台 | −1.6% | 国内だけでは世界の回復を捉えられない |
| 中国 | 2,265,515台 | +16.3% | 大きな需要地である一方、足元の変調と流通在庫の確認が必要 |
| アジア(日本・中国を除く) | 1,309,651台 | +14.1% | 国別の所得・販路・用途差を地域集計から分解する必要がある |
| 欧州 | 2,117,229台 | +6.2% | 法人用途と個人用途の双方で、保守・制度対応も競争条件となる |
| 米州 | 2,346,778台 | +12.7% | 米国単独の値ではない。物流・関税を国別に評価する |
| その他 | 403,375台 | +31.7% | 成長率が高くても規模と国別構成を併せて確認する |
出典は(CIPA「2025年デジタルカメラ生産出荷実績」)である。日本向けは世界数量の10.6%、金額の8.4%にとどまるが、この比率は日本企業の世界シェアや日本国内の生産比率ではない。
海外主要企業
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ライカカメラ | ドイツ | €573 million、2025/26年度、前年比−3.8% | 高級カメラ・レンズとブランド体験 | 2025年のM EV1、2026年のNoctilux 35mmなどを年度発表で説明 | 国内で製品・店舗を展開。2025/26年度発表 |
| ZEISS(ツァイス) | ドイツ | €11,896 million、2024/25年度(9月期)、全社。半導体製造・医療等を含み比較用参考値。産業計測・顕微鏡のIndustrial Quality & Research部門は€2,334 million、写真・シネマ用レンズを含むPhotonics & Optics事業単位は「その他」€234 millionに含まれる | 光学、品質検査、顕微鏡、撮影用光学などの幅広い事業 | 2024年10月に新設したPhotonics & Optics事業単位へ、写真・シネマ用レンズなどのConsumer Products事業単位を移管 | 国内で光学製品・産業用計測等を展開。Annual Report 2024/25 |
| Basler | ドイツ | €224.5 million、2025年 | 産業用カメラと関連部材・ソフトウェア | 年次報告で需要回復と製品・システム展開を説明 | 日本向け販売・技術情報を提供。Annual Report 2025 |
| GoPro(ゴープロ) | 米国 | US$652 million、2025年、会社公表の丸め値。通期決算 | アクションカメラとサブスクリプション。2025年サービス売上高US$106 million | 2026年8月に交換レンズ式MISSION 1 PRO ILSを公表。9月にスターマン・オプティカル(Starman Optical)との合併契約 | 日本向け公式販売 |
| DJI〈大疆创新〉 | 中国 | 非公表。本稿で確認できた公式資料に売上高なし | 撮影機器、手ぶれ補正、ドローンなど | 2025年7月、Osmo 360を発表し360度カメラへ参入 | 日本向け公式販売 |
| Blackmagic Design | オーストラリア | 非公表。本稿で確認できた公式資料に売上高なし | デジタルシネマカメラ、映像機器、編集・色調整ソフト | PYXISシリーズとBlackmagic RAW、制作環境の連携を展開 | 日本語製品情報・国内販売網を展開。PYXIS公式製品情報 |
売上高の範囲と決算期は異なり、市場順位を示す表ではない。
日本企業の海外依存を示す参考値として、2025年のキヤノン全社売上高に占める海外は79.2%である。ただし全社の地域比率を、そのままカメラ部門の比率とみなしてはならない。ニコンによる米国REDの取得は、海外の顧客層・技術・制作現場への接点を取り込む事例である(キヤノン「2025年12月期決算短信」、ニコン「RED買収完了」)。
日本への影響は三つある。第一に、DJIの別形態からの参入に加え、GoProは手動操作対応のMFTレンズを利用する機種を投入した。既存のマウントは顧客維持の仕組みであると同時に、新たな企業の参入経路にもなる(GoPro「MISSION 1 PRO ILS発表」)。
第二に、GoProの再編は、撮影機器企業が別の光学事業と結び付く動きである。2026年10月19日に予備的な委任状説明書を提出した段階で、11月1日時点で完了の発表はなく、完了と記載してはならない。日本企業が提携相手を選ぶ際も、既存製品・保守の継続方針と資本構成の変化を併せて確かめる(GoPro「合併手続きの進捗発表」)。
第三に、BaslerやBlackmagic Designの機器と周辺工程を組み合わせる提案は、日本でも提供済みであり、今後1〜3年の営業設計に織り込むべき競争である。地域需要も反転し、2026年1〜8月のCIPAカメラ出荷は日本向け+16.3%に対し、中国向けは1,173,799台、前年同期比−20.1%となった。2025年の地域成長率を固定した計画には修正が必要である(CIPA「2026年8月カメラ実績」)。
外部環境と制度の変化
2026〜2030年の制度対応では、出荷時の適合だけでなく、販売後の更新・修理・部品交換まで製品企画に含めることが重要になる。欧州向け製品ではセキュリティ、電池、充電仕様の組み合わせを確かめ、日本では加工・部材の委託取引条件を見直す。以下は確認できた制度の主要日程であり、個別製品への適用は接続方式や電池構造などに応じて判定する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 法規制・技術 | EU | Cyber Resilience Act。接続可能なデジタル製品について設計・更新・脆弱性対応を要求 | 報告義務は2026年9月11日、主要義務は2027年12月11日適用 | 大・対応費は向かい風、保守体制を持つ企業には差別化の追い風 | 欧州委員会「Cyber Resilience Act」 |
| 法規制・資源循環 | EU | 電池規則第11条に基づく携帯用電池の取り外し・交換可能性。例外や適用条件の確認が必要 | 2027年2月18日から適用 | 中・密閉構造等の再設計は向かい風、長期利用・修理には追い風 | 欧州委員会「電池の取り外し・交換可能性に関するガイダンス」 |
| 法規制・製品仕様 | EU | 有線充電に対応する対象デジタルカメラへの共通充電仕様 | 2024年12月28日から適用済み | 中・仕様統一は利用者の利便性向上、旧設計の更新は負担 | 欧州委員会「One common charging solution for all」 |
| 法規制・取引 | 日本 | 取適法による価格協議・支払等の取引適正化。適用範囲は取引類型等による | 2026年1月1日施行 | 大・受託加工側の価格転嫁には追い風、発注側には協議・管理負担 | 公正取引委員会「取適法・改正のポイント」 |
Cyber Resilience Actの影響は、通信機能を搭載したカメラや関連ソフトウェアの開発費に閉じない。脆弱性の受付、更新の提供、部品・ソフトウェア供給者との対応分担まで、製品の存続期間にわたる費用として見込む。欧州の販売代理店に適合確認を委ねるだけでは、自社が負う製造者としての役割を整理できない(欧州委員会「Cyber Resilience Act」)。
電池・充電対応では、防じん・防滴、小型化、放熱と交換可能性の両立が設計課題になる。すべてのカメラに同じ構造を要求する制度と解釈せず、対象電池、利用環境、例外の条件を製品単位で確かめる(欧州委員会「電池の取り外し・交換可能性に関するガイダンス」)。
日本では、研磨、成形、表面処理、精密加工などの委託先との関係が供給継続に直結する。取適法への対応は購買価格の引き下げ余地を探す作業ではなく、労務費や材料費の変化を協議し、仕様変更、少量発注、短納期要求による負担を把握する作業となる。技能を持つ加工先の採算悪化を放置すれば、完成品側の代替認定や納期に跳ね返るとみられる。
政治・経済面では、米国の通商政策、為替、部材価格を同時に見る。ニコンの2027年3月期第1四半期資料は関税還付とメモリー価格上昇に言及しており、過去の追加関税率をそのまま固定費用として延長する分析は適切ではない。品目・原産地ごとの適用税率は確認した資料では確定できないため、一律の税率は本稿では示さない(ニコン「2027年3月期第1四半期決算資料」)。
脱炭素・資源循環では、長く使えるレンズ、修理可能な本体、補修部品の供給がこの業界の特徴と結び付く。ただし、新品の省電力化と既存品の長期使用のどちらが環境負荷を下げるかは、使用頻度や製造段階を含む評価が必要である。裏付けなく環境優位を訴求せず、交換・修理実績と製品寿命を測定することが、法人調達への具体的な対応となる。
人材と生産性
人材面の焦点は、人数の増減以上に、光学設計と量産現場、顧客の検収をつなぐ技能の確保である。カメラ・光学機器だけの最新求人倍率や職種別不足人数は確認できず、不足の強さを数値で断定することはできない。賃金と生産性も、利用できる統計の分類と時点を明示して判断する。
厚生労働省の光学機器製造業の職業能力評価基準は、研究開発、設計、生産技術、光学部品加工、組立、検査、修理、保全を対象にしている。この構成から分かるのは、設計者だけで製品品質を成立させる業界ではないということである。採用・育成では、図面上の性能を加工条件と検査方法に落とせる人、異常品から原因を切り分ける人を工程別に把握する(厚生労働省「光学機器製造業の職業能力評価基準」)。
2025年調査の近接分類「業務用機械器具製造業」の平均年収は625.26万円である。これは一般労働者の月額給与403.7千円を12倍し、年間賞与その他特別給与額1,408.2千円を加えた計算値で、個人の実際の年収分布やカメラ専業企業の水準を示さない。新卒・熟練者、設計・製造、勤務地を混ぜた平均であり、この額だけを採用提示額の基準にすることはできない(厚生労働省「2025年賃金構造基本統計調査・一般労働者・第1表」)。
労働生産性の参考として、経済構造実態調査の付加価値額を従業者数で除すと、光学機械器具・レンズ製造業は約1,080万円/人、デジタルカメラ製造業は約783万円/人、製造業全体は約1,540万円/人となる。いずれも2024年の付加価値額と2025年6月1日時点の従業者数による計算で、29人以下の事業所には粗付加価値額を用いる原表の定義を引き継いでいる。2021年経済センサスとは調査の母集団が異なるため旧集計の値とは比べず、製品構成や資本装備も異なるため、現在の効率や海外競争力の順位は示さない(経済産業省「2025年経済構造実態調査 製造業事業所調査(産業別統計表)第1表」)。
現場の改善には、売上高/人だけでなく、良品一個当たりの調整時間、初回検査合格率、修理の再発率、設計変更後の立ち上げ期間を用いる方が有効である。増員が難しい工程では、熟練者の判断を測定条件と判定例として残し、特定個人への集中を減らすことが先になる。職業能力評価基準は育成の整理に使えるが、法定資格の一覧ではない。
業界固有の賃上げ率や資格制度改正は、確認した公表資料では確定できない。したがって人件費計画では、一般的な賃上げ率の転用より、職種ごとの応募・定着・育成期間の把握が先である。委託先の技能継承にも対価が必要であり、購買部門は価格協議と生産能力維持を一体で考える。
2030年に向けたシナリオ
2030年を左右する不確実性は、第一に個人・制作者の新規需要が定着するか、第二に業務用で機器以外の導入・保守の対価を確保できるかである。単一の市場成長率を置くより、この二軸で製品・投資の選択肢を用意する方が実務的である。以下は、分析にもとづく条件付きシナリオであり、外部機関による市場予測ではない。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て・戦略 |
|---|---|---|---|
| 選別的な成長 | 個人向けは用途ごとに増減し、法人向けは特定の撮影・検査用途で拡大する | 新規顧客が定着する一方、製品間の価格競争は続く。導入・保守を有償化できる案件が限られる | 基準シナリオ。2025年と2026年の数量・金額の不一致に整合的であり、用途別採算で投資を選ぶ |
| 用途拡張による成長 | 新しい撮影体験の需要と法人案件がともに定着し、機器と周辺サービスの売上が増える | 初回購入者の継続利用、追加レンズ購入、法人の複数拠点展開が進む | 上振れシナリオ。数量増だけでなく追加購入・再発注が確認できた段階で能力を増強する |
| 台数停滞と価格圧力 | 個人向けの初期需要が一巡し、法人用途でも機器が比較購買される | 販促依存、流通在庫の増加、更新延期、導入支援の無償化が重なる | 下振れシナリオ。製品数・固定費・在庫を抑え、補修と既存顧客の継続案件を重視する |
CIPAは2026年2月時点で同年の世界デジタルカメラ出荷を959万台、前年比+1.6%と見込んでいた。しかし、確認できた1〜8月実績は−3.2%であり、年初予測の達成が確定したわけではない。この短期予測も、2030年までの年平均成長率として利用してはならない(CIPA「2026年カメラ等品目別出荷見通し」、CIPA「2026年8月実績」)。
| 先行指標 | 確認先 | 読み取る変化 |
|---|---|---|
| 製品別の数量と金額の組み合わせ | CIPA・月次デジタルカメラ統計 | 一体型と交換式の需要差、数量増に伴う製品構成の変化 |
| 交換レンズの数量・金額、日本と海外の差 | CIPA・交換レンズ実績を起点に月次更新 | 本体購入がシステム拡張へ波及しているか。ただし購入者単位の追跡ではない |
| 販促・製品構成・地域需要の説明 | ニコン・四半期決算など各社IR | 出荷の改善が利益につながるか、地域需要に変調があるか |
| 産業用途の受注・売上・在庫 | Basler・年次報告書など | 顧客の設備投資が量産導入へ進んでいるか。単一企業を市場全体とはみなさない |
| 制度実装と製品の保守方針 | 欧州委員会・CRA、各社の更新・修理案内 | 対応費用、供給期間、販売継続条件の変化 |
経営会議では指標の変化を受けて、在庫、開発機種数、設備投資をどの順に見直すかを事前に決めておく。出荷だけが増え、販売店の消化や追加購入が伴わない場合は上振れと判定しない。逆に、台数が伸びなくても、法人案件の再発注と保守契約の採算が改善するなら、その用途への投資は継続する余地がある。
経営・企画部門への示唆
カメラ・光学機器の経営判断で問われるのは、市場全体の回復を待つかどうかではなく、地域・製品構成・用途のどこで利益を確保するかである。本稿で見た出荷統計と各社決算では、数量、金額、利益がそれぞれ別の方向に動いている。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となるデータ・事例 | 判断の前に確かめること |
|---|---|---|---|
| 大手 | 数量計画を地域別に分け、中国向けの変調を製品構成と流通在庫の調整で吸収する。業務用では追尾や来歴証明を本体と別のライセンスとし、保守まで含めて収益化する | 2026年1〜8月の出荷は中国向け−20.1%、日本向け+16.3%。キヤノンは自動追尾の詳細設定を有償ライセンスで、ソニーは撮影時の署名機能を専用ライセンスで提供 | 地域別の実現価格と流通在庫、ライセンスの更新率、ファームウェア更新を続ける人員と期間 |
| 中堅・中小 | 受託(OEM)と自社ブランドの比率を見直し、他社マウントへの対応で販路を広げる。研磨・成形などの加工技能は取適法に基づく価格協議で維持し、監視・FA・車載などの光学用途へ広げる | タムロンは2025年にOEMが減収、自社ブランドは前年並みで、初のRFマウント製品を投入した。写真関連のセグメント利益率は25.8%(全社費用配賦前)(タムロン「2025年12月期決算短信」) | マウント仕様の利用条件、上位顧客への売上依存度、写真以外の用途で求められる品質保証と認証 |
| 新規参入を考える企業 | レンズ交換式で正面から競わず、360度・アクション・小型シネマなど別の撮影形態か、産業検査の撮像系一式で参入する。既存マウントのレンズ資産を利用する | DJIのOsmo 360、手動操作のMFTレンズを使うGoProのMISSION 1 PRO ILS。Baslerのドイツ鉄道向け検査事例はカメラ・移動ロボット・現場での画像処理の組み合わせ | 欧州のCRAと電池規則への対応費、日本での修理・交換体制、既存マウントのレンズで画質を保証できる範囲 |
分析では、三つの立場に共通する期限は2027年である。欧州では2月に携帯用電池の取り外し・交換可能性、12月にCRAの主要義務が適用されるため、2026〜2027年度に発売する機種の設計と、発売後に脆弱性対応を続ける期間を、いま決める。大手にとっては機種数の絞り込みと保守費の見積もり、中堅・中小にとっては完成品メーカーから求められる部品・ソフトウェア情報の提供範囲と費用負担、新規参入を考える企業にとっては欧州での販売開始時期の判断に直結する。
通説と異なる見方
第一に、「世界の回復は日本にも及ぶ」とはいえない。2025年は世界出荷が数量で+11.2%だったのに対し日本向けは−1.6%、2026年1〜8月は世界−3.2%に対し日本向け+16.3%で、向きが2年続けて逆になった。2026年の日本向けには参加企業の追加分も含まれるが、その影響を受けにくいレンズ交換式でも、1〜8月は世界−9.3%に対し日本向け+6.7%だった(CIPA「2026年8月分」)。同期間の中国向けは−20.1%であり、日本向けは2025年の世界数量の10.6%にすぎないため、日本の回復で中国の落ち込みは埋まらない。地域ごとに別の需要計画を持つ。
第二に、「数量が戻れば利益も戻る」とはいえない。ニコンの2026年3月期は、レンズ交換式カメラの販売が91万台と前年から6万台増えたが、製品構成の変化と販促費の増加による平均販売単価の下落、関税、一時費用の影響で、映像事業の営業利益は前年比59.5%減の167億円だった(ニコン「2026年3月期決算説明資料」)。逆に2026年1〜8月の世界出荷は、数量が減って金額が増えた。利益を管理する単位は台数ではなく、機種ごとの実現価格と販促費である。
第三に、「ミラーレス化が進めば交換レンズの売上も伸びる」とはいえない。2025年はミラーレスの世界出荷が数量で+12.5%だったが、交換レンズは数量+2.8%、金額−0.2%にとどまり、日本向けのレンズ数量は−15.1%だった。金額の内訳も、35mm未満のフォーマット用が+19.3%だった一方、1本当たりの平均出荷金額が高い35mm以上用は−5.3%であり、高価格のレンズを増やせば金額が伸びるという前提も2025年には当てはまらない(CIPA「交換レンズ2025年累計」)。本体の買い替えが追加レンズの購入に直結していない可能性がある。レンズ事業の計画は、本体の出荷台数からではなく、保有者1人当たりの追加購入から立てるべきと考えられる。
公開情報ではわからないこと
- 中国向け出荷減少の中身。実需の減少か、流通在庫の調整か、ほかの撮影機器への移行かは、出荷統計からは区別できない。中国の販売店やEC出店者への聞き取りと、主要都市での店頭価格・在庫の現地調査で確かめる。
- 本体購入後の追加購入とマウント間の移動。量販店・専門店の会員データを共同で分析し、購入者を6〜12か月追うパネル調査で、追加レンズ・周辺機器の購入率と他社マウントへの移行率を測る。
- 業務用ライセンスの採算。追尾や来歴証明の機能がどの程度更新され、導入後の調整・保守に何時間かかっているかは開示されない。放送局・大学・自治体の導入担当者へのインタビューと入札仕様書の収集で、必須要件と支払い意欲を確認する。
- 受託加工の取引条件。研磨・成形・コーティングの委託先が、取適法の施行後に材料費や労務費の上昇をどこまで価格に反映できたかは分からない。委託先へのアンケートと工場訪問で、歩留まり、段取り工数、価格改定の実績を確認する。
- 提携・買収で引き継げるもの。シネマカメラ企業REDの完全子会社化や、GoProとStarman Opticalの合併契約のように、撮影機器企業の事業範囲や資本構成は動いている。対象企業の顧客・販売店へのインタビュー、主要技術者への聞き取り、保守部品の供給計画の確認で、技術だけでなく顧客契約と修理体制が引き継げるかを確かめる。
出典
数値は統計原表、業界団体資料、企業の決算・公式発表から採用した。公表日が資料にない製品ページ等は、その旨と閲覧日を記した。
- CIPA「2025年デジタルカメラ生産出荷実績」(2026年2月2日)
- CIPA「2025年交換レンズ生産出荷実績」(2026年2月2日)
- CIPA「2026年8月デジタルカメラ生産出荷実績」(2026年10月1日)
- CIPA「2026年8月交換レンズ生産出荷実績」(2026年10月1日)
- CIPA「2021年デジタルカメラ生産出荷実績」(2022年2月1日)
- CIPA「統計参加会社リスト」(2026年5月1日現在)
- CIPA「デジタルカメラ統計」(最新掲載日2026年10月1日)
- CIPA「2026年カメラ等品目別出荷見通し」(2026年2月26日)
- 経済産業省「2025年経済構造実態調査 製造業事業所調査(産業別統計表)第1表」(2026年7月29日公表)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類・第1表」(2026年3月24日)
- 厚生労働省「光学機器製造業の職業能力評価基準」(公表日記載なし、2026年11月1日閲覧)
- キヤノン「2025年12月期決算短信」(2026年1月29日)
- キヤノン「2026年12月期第3四半期連結決算概要」(2026年10月27日)
- キヤノン「レンズ交換式デジタルカメラの世界シェアに関する発表」(2026年2月24日)
- キヤノン「Authenticity Imaging System」(2026年5月11日)
- キヤノン「自動追尾アプリケーション」(公表日記載なし、2026年11月1日閲覧)
- ニコン「2026年3月期決算報告」(2026年5月8日)
- ニコン「2027年3月期第1四半期決算資料」(2026年8月6日)
- ニコン「RED買収完了」(2024年4月12日)
- ニコン「Mark Roberts Motion Control Limitedの譲渡について」(2026年3月26日)
- 富士フイルム「2026年3月期決算短信」(2026年5月12日)
- 富士フイルム「2026年3月期決算説明会資料」(2026年5月12日)
- 富士フイルム「2027年3月期第1四半期決算短信」(2026年8月6日)
- タムロン「2025年12月期決算短信」(2026年2月6日)
- シグマ「Aizu Factory」(公表日記載なし、2026年11月1日閲覧)
- ソニーグループ「2026年3月期 Form 20-F」製品カテゴリー別売上高、同「事業区分の説明」(2026年6月18日)
- ソニー「ILME-FR7」(公表日記載なし、2026年11月1日閲覧)
- ソニー「カメラ真正性ソリューション」(公表日記載なし、2026年11月1日閲覧)
- Basler「pylon AI」(公表日記載なし、2026年11月1日閲覧)
- Basler「E-Check at Deutsche Bahn」(公表日記載なし、2026年11月1日閲覧)
- ZEISS「ZADD(ZEISS Automated Defect Detection)」(公表日記載なし、2026年11月1日閲覧)
- Basler「Annual Report 2025」(2026年3月公表)
- アドビ「Premiere ProとAfter Effectsの新機能」(2025年4月3日)
- アドビ「生成延長の概要」(2026年9月9日更新)
- Blackmagic Design「DaVinci Resolve 21」(公表日記載なし、2026年11月1日閲覧)
- ライカカメラ「2025/2026年度の業績」(2026年9月8日)
- ZEISS「Annual Report 2024/25」(2025年12月公表)
- GoPro「Fourth Quarter and 2025 Results」(2026年3月5日)
- GoPro「MISSION 1 PRO ILS発表」(2026年8月26日)
- GoPro「Starman Opticalとの合併契約」(2026年9月1日)
- GoPro「合併手続きの進捗発表」(2026年10月19日)
- GoPro「日本向け公式サイト」(公表日記載なし、2026年11月1日閲覧)
- DJI「Osmo 360発表」(2025年7月31日)
- DJI「日本向けOsmo 360販売ページ」(公表日記載なし、2026年11月1日閲覧)
- Blackmagic Design「Blackmagic PYXIS」(公表日記載なし、2026年11月1日閲覧)
- 欧州委員会「Cyber Resilience Act」(2026年9月7日更新)
- 欧州委員会「携帯用・軽輸送手段用電池の取り外し・交換可能性に関するガイダンス」(2025年1月10日)
- 欧州委員会「One common charging solution for all」(公表日記載なし、2026年11月1日閲覧)
- 公正取引委員会「下請法は取適法へ―改正のポイント」(施行日2026年1月1日、資料公表日記載なし)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
