エグゼクティブサマリー
この業界をひと言で表せば、成熟した買替え需要を、製品性能と設置・保守の組合せで取り合う産業である。2026年11月時点の経営課題は、出荷総額の伸びに追随することより、品目ごとの需要差と販売後費用を見極めて資源を配分することである。
要点
- 市場:出荷増はエアコンに偏る。 2026年度上期のJEMA国内出荷額は1兆5,234億円、前年同期比+9.5%だが、冷蔵庫は178.7万台、洗濯機は198.8万台で、ともに台数は前年を下回る。総額の伸びを全製品の増産根拠にすべきではない(JEMA「2026年9月・上期出荷概況」、JEMA「2026年9月・上期出荷統計」)。
- 構造:買替え時の設置・復旧が価値になる。 買替え前の平均使用年数は冷蔵庫13.1年、洗濯機10.1年であり、故障が買替え理由の中心である。メーカーの競争力は本体だけでなく、部品・訪問・搬入を含む対応能力で評価する(内閣府「2026年3月消費動向調査」)。
- 競争・海外:ブランドと資本・販路の組合せが変わる。 Midea〈美的集団〉傘下の東芝ライフスタイルに加え、日立・ノジマの提携計画は製造と販売の関係を変える動きである。後者は2027年3月期中の取引完了予定であり、成果はまだ検証段階である(東芝ライフスタイル「沿革」、日立「ノジマとの提携発表」)。
- 制度:省エネと長期保守を同時に準備する。 国内エアコンの2027年度基準は機種構成と需要時期に、EUの修理促進・サイバー規制は部品供給と更新費用に影響する。低価格エアコンの一律販売禁止という理解は誤りである(資源エネルギー庁「エアコン省エネ基準」、欧州委員会「修理促進指令」、欧州委員会「CRA」)。
- AI:導入済みの支援と家事ロボットの実証を分ける。 家電相談、ログ診断、自律清掃には実用例がある一方、複数家事を担うロボットは実証段階である。投資は回答件数や展示動作より、解決率・修理完了率・人の介入回数で判断する(パナソニック「IoT活用サービス」、LG「CLOiD実証」)。
経営・企画部門への示唆
- エアコンの好調は2027年度基準を前にした需要、補助、猛暑が重なった結果であり、2029年度基準までの機種構成計画に反動を織り込む。冷蔵庫・洗濯機は使用年数と故障更新の波で読み、増産・増員を一律に決めない。
- 故障更新では最短設置日と一度で終わる修理が選ばれる条件になる。大手は設置・保守網と部品供給、中堅・中小は用途の絞り込みと保守委託、新規参入は設置・修理の顧客接点から入る道がある(分析)。
- 中国・韓国勢は安値の輸入品より、日本ブランドや販売網の運営主体として影響する。提携・買収では、他の販路への供給条件、部品供給、販売終了機種の補修責任を、取引先への面談など一次調査で確かめる。
業界データまとめ
国内市場は出荷金額で拡大しているが、成長は製品間で偏っている。以下の数値は、2026年11月1日までに公表された実績による。国内出荷、国内製造事業所、海外売上を含む企業決算は区別して示す。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内・民生用電気機器の出荷金額 1兆5,234億円。ルームエアコンを含むJEMA調査対象製品、消費税を含まない。小売販売額ではない | 2026年度上期(4~9月) | JEMA「2026年9月・上期出荷概況」 |
| 市場の伸び | 国内・民生用電気機器の出荷金額 前年同期比+9.5%。上記市場規模と同じ系列 | 2026年度上期(4~9月) | JEMA「2026年9月・上期出荷概況」 |
| 事業者数 | 1,036事業所。産業小分類293「民生用電気機械器具製造業」の個人経営を除く全製造事業所。企業数ではなく、卸売・小売・修理専業を含まない | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」 |
| 従業者数 | 5万9,208人。産業小分類293「民生用電気機械器具製造業」の従業者数。上記と同じ範囲で、国内の製造事業所に限定 | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」 |
| 平均年収 | 589万8,100円(計算)。中分類「電気機械器具製造業」、一般労働者・男女計・企業規模計10人以上。38万4,500円×12+128万4,100円。生活家電以外の電気機械を含む | 2025年調査 | 厚労省「2025年賃金構造基本統計」 |
| 価格の動き | 消費者物価指数「家庭用耐久財」前年同月比+6.2%。家具・冷暖房用器具も含む参考分類であり、白物家電だけの価格変化ではない。内訳の「家事用耐久財」は+1.9%、「ルームエアコン」は+15.7% | 2026年9月 | 総務省「2025年基準消費者物価指数・2026年9月・第5表」 |
| 上位3社の売上高 | 主要上場3社の関連部門:三菱電機「空調・家電」1兆6,103億円/パナソニックHD「スマートライフ」1兆3,742億円/シャープ「スマートライフ」5,979.98億円。世界売上・部門売上であり、国内生活家電の順位を表さない。三菱電機は業務用空調を含み、パナソニックHDは空調(HVAC & CC)を別区分とし映像機器を含む | 各社2026年3月期・通期 | 三菱電機「2025年度決算説明資料」 パナソニックHD「2026年3月期決算短信」 シャープ「2026年3月期決算短信」 |
| 電気冷蔵庫の国内出荷台数 | 178.7万台(前年同期比−1.9%) | 2026年度上期(4~9月) | JEMA「2026年9月・上期出荷統計」 |
| 電気洗濯機の国内出荷台数 | 198.8万台(前年同期比−0.8%) | 2026年度上期(4~9月) | JEMA「2026年9月・上期出荷統計」 |
| 買替え前の平均使用年数 | 冷蔵庫 13.1年/洗濯機 10.1年。二人以上の世帯で、調査前1年間に買い替えた製品の平均。全保有製品の平均寿命ではない | 2026年3月調査 | 内閣府「2026年3月消費動向調査」 |
| 家電4品目の指定引取場所引取台数 | 約1,448万台。エアコン、テレビ、冷蔵庫・冷凍庫、洗濯機・衣類乾燥機。テレビを含む資源循環の参考指標 | 2025年度 | 家電製品協会「2025年度リサイクル実績」 |
JEMA出荷は国内生産や小売販売と異なり、企業部門売上には業務用空調・映像等も含まれるため、両者から市場シェアを算出しない。年収換算は調査月の給与と調査で把握した年間賞与による指標であり、個人の暦年収入ではない。
AI・フィジカルAIの影響と経営の打ち手
最も早く収益に効くのは、家電の説明・故障診断と、受注から配送設置までの連携である。現実世界を認識して動くフィジカルAIは、掃除のような限定作業では実用段階にある一方、調理・洗濯物の扱いまで担う汎用家事ロボットは、展示・実証段階として区別して見る(パナソニック「IoT活用サービス」、ECOVACS「DEEBOT」、LG「CLOiD実証」)。
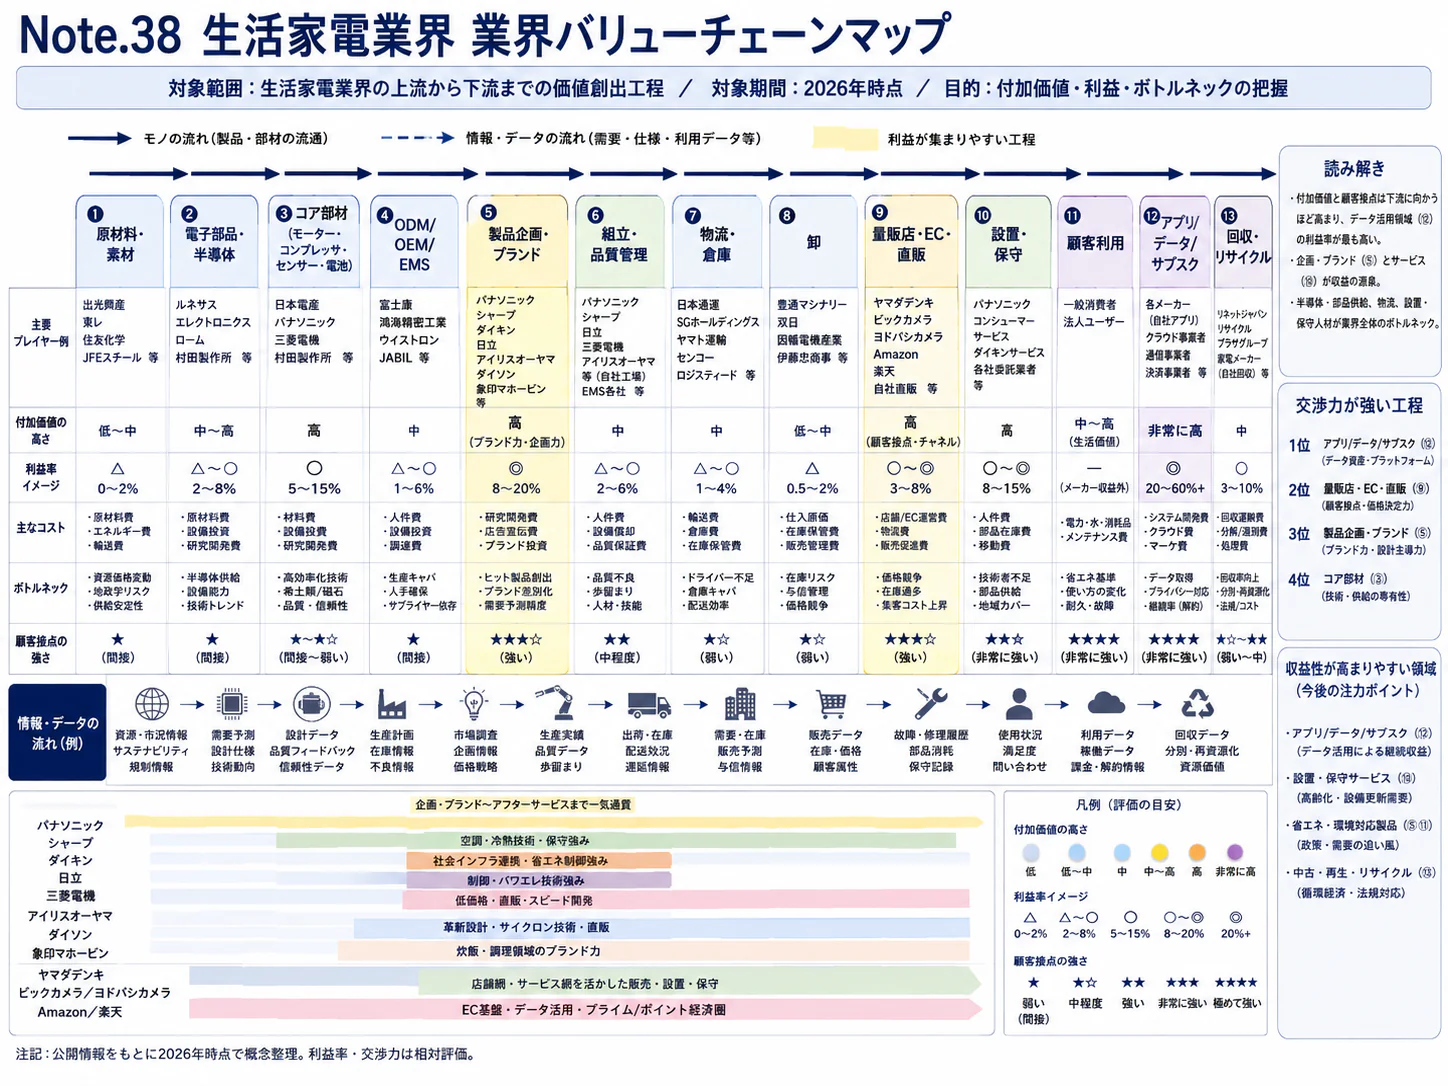
バリューチェーンは、企画・設計 → 調達・製造 → 販売・配送設置 → 利用 → 保守 → 回収・再資源化である。生成AI・AIエージェントは文章・照会・判断を担い、フィジカルAIは環境認識と動作を結び付ける。固定動作の自動化とは区別する。
影響の全体像
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 企画・設計 | 使用・故障ログを次機種の仕様、保守設計へ戻す | データ・IoT | 構想段階 | 3〜5年 | ログ取得・診断は実用。設計への全社展開は分析にもとづく提案である(パナソニック「IoT活用サービス」) |
| 調達・製造 | 受注、在庫、製造計画の連携 | データ・IoT | 実用(導入事例あり) | 2年以内 | Mideaの蕪湖拠点の受注管理・計画・供給網連携。同じ選定でHaier Straussの青島拠点も在庫回転日数53%減を報告(WEF「2026年灯台工場選定」) |
| 販売・配送設置 | 配送・設置担当への作業支援、情報照会 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Mideaの生成コンテンツを使う配送設置支援(WEF「2026年灯台工場選定」) |
| 利用 | 説明書検索を会話型の相談へ置換 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | シャープのCOCORO HOME AI/NIAH(シャープ「COCORO HOME AI・NIAH」) |
| 利用 | 床や障害物を認識して掃除経路を変える | フィジカルAI | 実用(導入事例あり) | 2年以内 | ECOVACSの日本向けDEEBOT、Roborockの日本向けSaros(ECOVACS「DEEBOT」、Roborock「日本公式サイト」) |
| 利用 | 物をつかみ、家電を操作して複数の家事を行う | フィジカルAI | 実証中 | 5年超 | CES 2026で展示されたLG CLOiD(LG「CLOiD実証」) |
| 保守 | 問診中心の故障判定から、稼働ログに基づく診断へ | データ・IoT | 実用(導入事例あり) | 2年以内 | パナソニックの家電修理支援(パナソニック「IoT活用サービス」) |
| 回収・再資源化 | 使用済み機器を認識し、外装のねじを外す | フィジカルAI | 実証中 | 3〜5年 | パナソニックの室外機外装自動分解システム(パナソニック「室外機自動分解」) |
時期は2026年11月を起点とする、公開情報からの分析にもとづく普及見通しであり、企業の発売予定ではない。汎用家事ロボットは安全性・価格・住宅ごとの差異への対応が未確定である。
業務はどう変わるか
第一に、取扱説明書を読ませる業務から、機種と状況を特定して解決する業務に変わる。 シャープは家電の使い方や家事の疑問に答える生成AIサービスを展開し、2026年9月30日から会話、予定管理、提案等を備えるNIAHへ刷新している。これは導入済みの相談支援であり、全機器の自律操作ではない(シャープ「COCORO HOME AI・NIAH」)。成果は解決率、再入電、安全に関わる有人対応への移行で測る。
第二に、修理の出発点が訪問から事前診断へ移る。 従来の問診・訪問による判定に対し、パナソニックは機器ログによる診断支援を導入済みである。同社は不要な訪問・部品交換の削減と対応品質の平準化を説明しているものの、対象全体の削減率や投資回収期間は公表資料から確認できない(パナソニック「IoT活用サービス」)。接続機器の結果を未接続機器へ拡張せず、機種・症状別に一回の訪問で修理が完了した割合を測る。
第三に、販売と工場の間にある在庫・設置情報の分断が縮小する。 世界経済フォーラムは、Midea〈美的集団〉の蕪湖拠点で受注管理、製造計画、供給網管理、生成コンテンツによる配送設置支援が稼働していると報告した。同資料では納期39%短縮、在庫日数30%減とされるが、複数施策を組み合わせた当該拠点の公表成果であり、生成AI単独の効果でも日本市場で再現済みの効果でもない(WEF「2026年灯台工場選定」)。同じ選定では浄水器のHaier Strauss青島拠点も不良率40%減、在庫回転日数53%減を報告しており、中国の家電関連で同種の取り組みが複数選ばれている(WEF「2026年灯台工場選定」)。日本での着手点は、設置不可、搬入経路不足、工事部材不足による再配達の情報を受注時に戻すことである。
第四に、家庭内の自律動作は限定作業から広がる。 ECOVACS〈科沃斯〉やRoborockの障害物を回避する掃除機は国内販売済みだが、LGエレクトロニクス〈LG전자〉のCLOiDはCES 2026で家事動作を示した実証である(ECOVACS「DEEBOT」、Roborock「日本公式サイト」、LG「CLOiD実証」)。参入企業は、床上の物、ペット、子どもがいる状況で、人の介入なしに完了できる作業を測る。
第五に、回収現場では製品のばらつきが投資効果を決める。 パナソニックの室外機外装自動分解は、画像からねじ位置を認識しロボットで外すシステムで、同社は2022年度にリサイクル工場での実証評価を終えたと2023年に発表した。評価は対象メーカー・デザインを限定しており、全国の工場への展開は公表資料から確認できない(パナソニック「室外機自動分解」)。型式・劣化・変形が異なる回収品では、認識不能品の退避と人による処理も工程に含める。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| パナソニック | 日本 | 稼働ログ診断、認識・分解ロボット | 保守支援と回収工程 | 展開済み(診断支援)/提携・実証あり(自動分解)(パナソニック「IoT活用サービス」、パナソニック「室外機自動分解」) |
| シャープ | 日本 | NIAH | 家電の説明、家事相談、生活支援 | 展開済み(シャープ「COCORO HOME AI・NIAH」) |
| ECOVACS | 中国 | DEEBOT | 障害物を認識する自律清掃 | 展開済み(ECOVACS「DEEBOT」) |
| LGエレクトロニクス | 韓国 | ThinQ、CLOiD | 接続家電管理、複数家事の動作実証 | 展開済み(StylerのThinQ)/未展開(CLOiDの国内発売未確認)(LG「StylerのThinQ機能」、LG「CLOiD実証」) |
| サムスン電子〈삼성전자〉 | 韓国 | Bespoke AI、AI Vision | 冷蔵庫内の食品認識等 | 未展開(対象白物家電の日本向け正式販売を確認できず)(Samsung「Bespoke Refrigerators」、Samsung「日本公式サイト」) |
人材・収益・競争への影響
分析では、定型的な説明書検索、問診の転記、訪問前の情報照合に必要な工数は減る方向である。他方、症状とログの対応づけ、誤診の検証、家庭内画像の取扱い、安全停止の設計、通信が途切れた際の機能維持を担う仕事は増える。修理技術者は通信・ソフトウェアの切り分けも担う。業界全体の人員削減数を示す根拠はない。
収益上は、修理費や返品の削減余地と、クラウド利用料・通信費・更新保守費が同時に増える。NIAHに無料機能と有料プランがあることは課金設計の実例であるが、家電購入者が長期に有料契約を継続するかは別に検証すべき論点である(シャープ「COCORO HOME AI・NIAH」)。長期使用中の処理費用を販売時の利益で賄えるか、機種別に判断する。
競争の焦点はモデルの性能だけでなく、機種固有の情報、実際の使用状況、修理網を結合する権限に移る。外部IT企業を使う場合も、診断履歴の持ち出し、モデル変更、サービス終了時の責任を契約で明確にする。加熱・水・可動部を伴う機器では、もっともらしい回答が安全な動作を保証しないため、生成結果と機器制御の間に確認・制限を置く。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 冷蔵庫・洗濯機の上位故障症状に絞り、ログ診断と修理部品手配を接続する | 大手 | 2年以内 | 再訪問・不要交換の削減 | 型式別ログ、修理結果、顧客同意の対応表 |
| 高 | 機種番号にひもづく説明回答を提供し、加熱・漏水・異臭の相談は有人窓口へ送る | 共通 | 2年以内 | 応対負荷と誤案内の削減 | 正式な説明書、改訂管理、危険症状の判定基準 |
| 高 | 搬入口、防水パン、排水、電源、工事部材の確認を受注から設置まで共有する | 共通 | 2年以内 | 設置不能・再配送の削減 | 販売店・施工会社との共通入力項目 |
| 高 | 接続機種ごとに使用期間全体のサーバー費用と更新義務を原価に織り込む | 大手 | 2年以内 | 販売後の赤字化を把握 | 稼働台数、問い合わせ、契約終了時の機能設計 |
| 中 | 清掃ロボットを実住宅の段差・床材・障害物で比較し、人の介入回数を測る | 共通 | 2年以内 | 返品と過大な商品説明の抑制 | 代表的住宅条件、停止・衝突時の評価手順 |
| 中 | 分解ロボットを特定機種群に限定し、処理不能品の逃がし工程を作る | 大手 | 3〜5年 | 回収工程の作業平準化 | 回収量、型式構成、分解時間と例外率 |
| 中 | 自社機種の保守知識を整備し、共同窓口・既存サービスに接続する | 中堅・中小 | 2年以内 | 独自基盤を抱えず支援品質を上げる | データ権利、提供範囲、委託先変更手順 |
よくある失敗は、回答の正確さだけを測り、実際に修理・設置が完了したかを見ないことである。また、接続率の低い製品群に同じ投資回収を当てはめること、展示ロボットの動作映像から家庭内の安定稼働を判断することも避ける。
業界の定義と市場構造
生活家電は成熟した買替え市場であるが、実態をつかむには、製品ごとの数量、価格、制度の影響を分けて見る。2026年度上期の出荷額増を、生活家電全体の販売台数拡大と読むことはできない(JEMA「2026年9月・上期出荷統計」)。
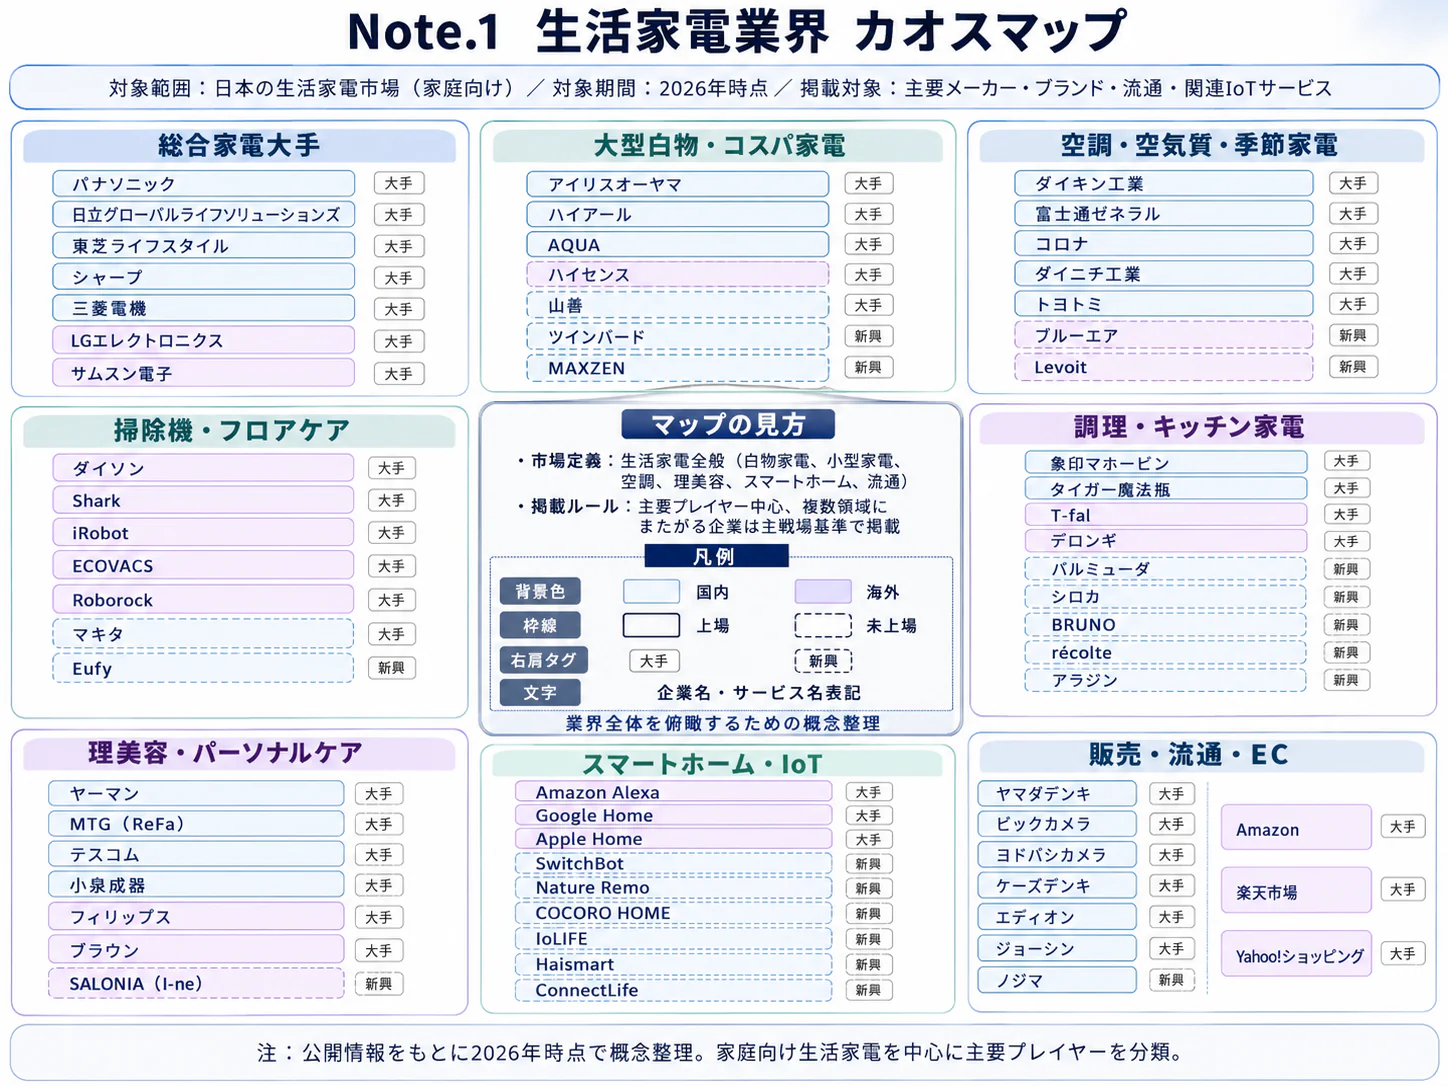
対象は冷蔵庫、洗濯機・乾燥機、掃除機、調理・空気清浄等の家電であり、JEMA総額に合わせ家庭用エアコンを含む。テレビ、情報通信機器、半導体、業務用空調・厨房は対象外、給湯・住宅設備は隣接市場とする。企業決算に含まれる場合は区別する。
製品別の規模と足元の動き
| 製品 | 国内出荷金額 | 金額の前年同期比 | 国内出荷台数 | 台数の前年同期比 |
|---|---|---|---|---|
| ルームエアコン | 7,073.66億円 | +28.5% | 732.3万台 | +25.5% |
| 電気冷蔵庫 | 1,942.86億円 | −3.9% | 178.7万台 | −1.9% |
| 電気洗濯機 | 1,868.96億円 | −1.4% | 198.8万台 | −0.8% |
| 電気掃除機 | 599.32億円 | −10.3% | 219.9万台 | −9.0% |
| ジャー炊飯器 | 491.61億円 | −2.8% | 198.3万台 | −3.7% |
| 電子レンジ | 465.56億円 | −0.5% | 144.5万台 | −2.1% |
2026年度上期実績である。公表値を億円・万台へ単位換算した値である。主要製品の抜粋であり、合計は市場総額と異なる(JEMA「2026年9月・上期出荷統計」)。
エアコンの金額構成比は約46.4%である(7,073.66億円÷1兆5,234億円、計算)。JEMAは猛暑、自治体の補助、2027年度省エネ基準を意識した需要等を背景として挙げる。冷蔵庫・洗濯機の数量が前年割れであるため、共通の需要予測を全製品に適用して増産する判断は危うい(JEMA「2026年9月・上期出荷統計」、JEMA「2026年9月・上期出荷概況」)。
過去5年に生じた需要・供給の変化
2021年前後は、在宅時間の増加が調理・衛生・家事負担軽減への需要を押し上げた。JEMAの回顧資料では、電子レンジは2020・2021年度に内食需要で伸び、空気清浄機の特需は2022年度には落ち着いたとされる。2022年度は原材料・輸送費などの高騰による製品単価の上昇が、国内出荷金額を押し上げた(JEMA「75周年記念特集」)。
その後の2025年(暦年)の国内出荷額は2兆6,418億円、前年比+2.4%であり、金額は2年連続で前年を上回った(JEMA「2025年12月度・暦年 国内出荷実績 概況」)。2025年度には冷蔵庫が352.1万台(+8.2%)、洗濯機が433.0万台(+6.3%)と、ともに5年ぶりに台数が増えており、2026年度上期の前年割れはこの水準との比較でもある(JEMA「2026年3月度・2025年度 国内出荷実績 概況」)。2026年はさらにエアコンの制度対応と気候条件が加わり、「家電全般の需要回復」より「用途と買替え時期の偏り」が強く表れているとの読みが適切である。
JEMAには海外系企業も参加するため、国内出荷は国産品の販売を意味しない。ブランド、資本、開発・製造拠点、販売網を分けて把握する(JEMA「調査概要」)。
顧客と需要の特性
買替え需要では、製品の性能差と同じ程度に「必要な日に設置できるか」が重要な競争条件となる。2026年3月調査の買替え理由では、故障が冷蔵庫の63.8%、洗濯機の76.2%を占め、平均使用年数はそれぞれ13.1年、10.1年である(内閣府「2026年3月消費動向調査」)。
| 顧客層・利用場面 | 購買の決め手 | 営業・商品企画への意味 |
|---|---|---|
| 故障による緊急買替え | 納期、搬入可能寸法、設置工事、旧製品引取 | 在庫の有無と最短設置日を商品情報と同時に示す |
| 共働き・家事負担を減らしたい世帯 | 洗濯から乾燥までの手間、掃除頻度、手入れの容易さ | 機能数より、使用前後に残る作業を説明する |
| 単身・小規模世帯 | 設置面積、予算、騒音、引越し時の扱いやすさ | 小容量だけでなく、省スペースと家事の頻度を捉える |
| 高齢者世帯 | 操作の理解しやすさ、地域の相談窓口、搬出入 | 店頭説明・訪問支援まで含む商品構成が有効 |
| 賃貸管理・宿泊施設等 | 一括調達条件、交換の容易さ、故障時の代替、耐久性 | 本体価格と保守・交換条件を一体で比較する |
購買条件は、公開情報からの分析であり、属性別重視度の調査結果ではない。法人では運営部門が要件、購買部門が価格・保守条件、施設管理側が設置条件を確認する流れが想定される。実案件では承認権限と、住宅用製品の想定使用条件への適合を確認する。
ブランド変更の契約上の障壁は小さくても、冷蔵庫の扉の開き方、洗濯機の防水パン、食洗機の給排水・キッチン寸法は選択を制約する。B2B営業では既設寸法、搬入経路、撤去条件を確認することが、失注・再工事を減らす鍵となる。
季節性の強いエアコンと、冷蔵庫・洗濯機の故障更新は分けて見る。景気悪化時にも故障購入は消えにくいが、価格帯の変更や延期は起こり得る。価格感応度は購入の有無と価格帯移行の双方で捉える。
人口減少から家電台数の即時減少を導くのも適切ではない。国立社会保障・人口問題研究所の2024年推計では、一般世帯総数は2030年に5,773万世帯でピークを迎える見通しである(社人研「2024年世帯数推計」)。世帯の小規模化は設置台数を支える一方、容量や住居条件を変えるため、「人口×平均単価」より世帯類型別の保有・更新を需要計画の単位にする。
バリューチェーンと収益構造
利益を左右するのは、製造原価だけでなく、製品寿命を通じた設置・品質・修理の負担である。ただし、公開決算は複数の製品や地域を束ねており、生活家電の工程別利益を直接示す統計は確認できない。
| 工程 | 主な担い手 | 付加価値の源泉 | 経営上の確認点 |
|---|---|---|---|
| 企画・設計 | パナソニック、日立、三菱電機、シャープ、東芝ライフスタイル等 | 住宅寸法への適合、洗浄・乾燥・保存性能、静音、省エネ、安全設計 | 顧客が対価を払う性能と、使われない機能の切り分け |
| 調達・製造 | ブランドメーカー、海外工場、OEM・ODM、部品会社 | モーター・圧縮機・熱交換・制御技術、量産品質、共通部品化 | 不良・欠品・型式増加を含む総原価 |
| 販売・配送設置 | 家電量販、地域店、EC、住宅設備販売、施工会社 | 在庫、相談、搬入・工事・旧品回収の一体提供 | 販促費、販売奨励、再配送、工事追加費用 |
| 利用 | メーカー、利用者、消耗品供給会社 | 日常の使いやすさ、電気・水の使用、手入れ | 本体価格と継続的な負担の釣合い |
| 保守 | メーカー窓口、地域サービス会社、販売店 | 故障の切り分け、部品供給、訪問完結 | 保証引当、再訪問、部品在庫、対応地域 |
| 回収・再資源化 | 販売店、指定引取場所、メーカー系等の再商品化施設 | 適正回収、分解、素材回収、冷媒等の処理 | 回収から処理までの追跡と再生材の品質 |
工程区分は、公開情報からの分析である。企業をまたぐ取引を含むため、ブランド企業と製造受託企業の売上合計は市場規模にならない。
公開利益から読めること、読めないこと
| 企業・部門 | 2026年3月期の利益 | 読み取りの限界 |
|---|---|---|
| 三菱電機・空調/家電 | 営業利益1,038億円、売上高営業利益率6.4% | 業務用空調等を含み、国内の冷蔵庫・調理家電の利益率ではない(三菱電機「2025年度決算説明資料」) |
| シャープ・スマートライフ | セグメント利益284.56億円、売上高比約4.8%(計算) | 映像機器、エネルギー関連等を含み、部門間売上も含む(シャープ「2026年3月期決算短信」) |
| パナソニックHD・スマートライフ | 営業損失373億円 | 海外市況、映像機器、構造改革費用の影響を含み、国内白物家電の赤字を意味しない(パナソニックHD「2026年3月期決算短信」) |
2026年度上期(4〜9月)の三菱電機・空調/家電は売上高9,398億円、調整後営業利益率11.6%(前年同期8.0%)であり、同社は国内の省エネ基準改定前需要や欧州の猛暑を背景に挙げている(三菱電機「2027年3月期 第2四半期決算説明会」)。基準移行前の需要を含む利益率であり、翌年度の反動と合わせて評価する。
部門利益だけで個別製品の収益性は判断できない。事業取得では地域別損益、保証・部品・本社配賦・改革費用を分けて見る。型式追加は金型・在庫・補修部品を増やし、量産規模の利益を相殺し得る。
原価の構成比を業界共通の割合で示す公表資料は確認できない。定性的には金属・樹脂、圧縮機・モーター・電子部品、組立・検査、輸送保管が主要な費用となり、大型機では配送設置と販売後対応まで含めて見る。JEMAが2022年度に原材料・輸送費による単価上昇を説明した一方、2026年度上期は冷蔵庫・洗濯機の金額減が数量減を上回っており、全品目で価格転嫁が継続しているとはいえない(JEMA「75周年記念特集」、JEMA「2026年9月・上期出荷統計」)。
品質費用は発売後にも発生する。パナソニックは2026年10月15日にドラム式電気洗濯乾燥機のリコールを公表し、同21日に関連事故の人的被害について説明を訂正した(パナソニック「リコール公表・訂正」)。個社の品質全般の評価には直結しないが、事故情報の収集・連絡・部品工事の確保は長期使用製品の経営課題である。
調達変更は設計・安全確認と補修部品の供給にも影響する。国別調達比率に加え、代替部品の承認日数、完成品・補修部品の共通依存先、繁忙期の設置能力を監視する。
競争環境
競争は国内大手と海外低価格品の二分法では捉えられない。日本のブランド・開発・サービス網を海外資本が運営する形と、販売会社がメーカーと資本関係を持つ形が重なり、製造・販売・保守を誰が組み合わせるかが争点となっている(東芝ライフスタイル「沿革」、日立「ノジマとの提携発表」)。
JEMA公開統計から企業別シェアや上位集中度は算出できない。経済構造実態調査も事業所数でありブランド数ではないため、競争は製品・価格帯・販路別に把握する(JEMA「調査概要」、経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」)。
五つの競争要因
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 冷蔵庫・洗濯機の出荷数量が減少し、既存需要を争う。海外系もJEMA調査に参加(JEMA「2026年9月・上期出荷統計」、JEMA「調査概要」) | 強まる |
| 新規参入の脅威 | 中 | EC販売は可能でも、大型機は安全対応・設置・保守網が必要。海外直販にも国内管理人等の制度対応が生じる(経産省「特定輸入事業者」) | 強まる |
| 買い手の交渉力 | 強 | 比較購買に加え、ノジマと日立の提携計画は小売と製造の接続を示す。緊急更新では納期も条件となる(日立「ノジマとの提携発表」、内閣府「2026年3月消費動向調査」) | 強まる |
| 売り手の交渉力 | 中 | 原材料・輸送費の上昇が出荷単価に影響。自社生産・海外調達等で状況が異なる(JEMA「75周年記念特集」、東芝ライフスタイル「会社概要」) | 変わらない |
| 代替品・代替サービス | 中 | 修理による使用継続が新品更新を置き換え得る。EUの修理促進制度が保守の条件を変える(欧州委員会「修理促進指令」) | 強まる |
強さと方向は、公開情報からの分析である。修理や外部サービスによって購入時期・容量が変わるため、代替圧力は中程度と評価される。
国内の主要企業
| 企業 | 規模・事業範囲 | 公開情報で確認できる特徴・動き | 戦略比較の焦点 |
|---|---|---|---|
| パナソニックHD | スマートライフ売上1兆3,742億円 | 大型・小型家電と映像機器。2026年に体制変更、キッチンアプライアンスの量産開発を中国へ移す改革(パナソニックHD「2026年3月期決算短信」) | 日本の顧客適合と開発・製造コストの両立 |
| 日立グローバルライフソリューションズ | 連結売上3,676億円(2025年3月期、空調を含む)。家電単独の売上は非開示 | ノジマとの戦略的パートナーシップで家電事業を新会社へ移し、海外家電事業の再統合を計画。空調事業は日立側に残る(日立「ノジマとの提携発表」) | 販売現場、商品開発、海外事業を接続する運営 |
| 三菱電機 | 空調・家電売上1兆6,103億円 | 空調を軸に、冷蔵庫・調理家電等を持つ。業務用を含む規模(三菱電機「2025年度決算説明資料」) | 家庭用・業務用の技術や製造基盤の活用 |
| シャープ | スマートライフ売上5,979.98億円 | 2026年3月期は調理家電が国内・米国で増加する一方、部門全体は減収(シャープ「2026年3月期決算短信」) | 製品別・地域別の収益選別 |
| 東芝ライフスタイル | 日本に本社を置くMideaグループ企業 | 国内ブランドと海外グループ基盤、タイ等の生産拠点を持つ(東芝ライフスタイル「沿革」、東芝ライフスタイル「会社概要」) | 日本向け商品適合とグループ調達・開発の接続 |
| アイリスオーヤマ | 非上場・多角化企業。家電単独の比較可能売上は確認せず | 日用品、食品、住宅関連等とともに事業を運営。グループ速報値を家電売上に流用しない(アイリス「2025年度決算速報」) | 多様な顧客接点を家電販売・商品開発にどう生かすか |
再編の意味と成功条件
直近の重要案件は、2026年4月に公表された日立とノジマの合意である。発表では、日立グローバルライフソリューションズが家電事業の新会社を設け、その株式の80.1%をノジマが運営する特別目的会社へ約1,100億円で譲渡し、19.9%を保有し続ける。あわせて同社は海外家電合弁Arçelik Hitachi Home AppliancesのArçelik保有分60%を取得する契約を結び、その権利義務は会社分割で新会社へ移る。完了は2027年3月期中を予定しており、本稿では取引完了済みとは扱わない(日立「ノジマとの提携発表」)。
本件は顧客の困り事、店頭説明、製品仕様、納期を結ぶ計画と捉えられる。ただし他販路の取扱条件への影響や、提携後の利益改善は、確認した資料では確認できない。
国内再編と並び、2025年のMideaによるTeka買収、Haier Smart Home〈海爾智家〉が2024年に行ったCarrier Commercial RefrigerationとKwikotの取得は、地域ブランド・販路・隣接製品を買う動きである(Midea「Teka取得完了」、Haier Smart Home「2025年年次報告」)。完成品の製造能力だけを取得する再編より、顧客への到達手段や保守まで含む組合せが重要になるとの見立てである。
成功条件は四つである。第一は住宅・生活への適合であり、東芝ライフスタイル等の日本向け開発基盤が該当する。第二は必要時に設置・復旧する販売保守網であり、日立・ノジマの計画の検証点となる(東芝ライフスタイル「会社概要」、日立「ノジマとの提携発表」)。
第三は開発・部品の共通化、第四は製品・地域の選択である。前者はパナソニックの改革、後者はシャープの製品別業績差が検討材料となる(パナソニックHD「2026年3月期決算短信」、シャープ「2026年3月期決算短信」)。機種別利益、納期、修理完了率、在庫日数で評価する。
海外の動向と主要企業
中国勢は多地域のブランドと製造基盤、韓国勢は大型家電と継続サービスを組み合わせ、欧州勢は組込み家電や地域販路を軸に競争している。日本への影響は輸入品の増加だけでなく、既存の日本ブランドの運営、商品開発、保守の提供方法を通じて表れる(Midea「2025年業績」、Haier Smart Home「2025年年次報告」、LG「2025年通期決算」、BSH「2025年通期業績」)。
世界・地域市場の読み方
同じ範囲の世界市場総額を、条件を満たす公表資料では確定できず、日本の比率・地域別シェアは示さない。企業売上は部品・業務用・映像・内部取引が混在し、市場規模の代用にならない。
地域の足元を見ると、中国国家統計局の2026年1〜9月の「家用電器・音像器材類」小売額は、限額以上単位で8,105億元、前年同期比−4.9%である。これは音響・映像機器を含む小売統計であり、日本のJEMA出荷額とは比較条件が異なるが、買替え支援策があっても市場全体が一様に伸びるとは限らないことを示す(中国国家統計局「2026年9月小売統計」)。欧米については同じ定義の地域市場総額を確認できず、以下の企業業績を市場全体の伸びに読み替えない。
海外主要企業の比較
売上は2026年11月1日時点の最新通期実績であり、中間・四半期の年率換算値や為替換算値ではない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| Midea | 中国・仏山 | 2025年 4,585億元(RMB)、全社 | 家電と産業向け事業。全額が生活家電ではない(Midea「2025年業績」) | 2025年4月にTeka取得完了(Midea「Teka取得完了」) | 東芝ライフスタイルを通じた国内事業(東芝ライフスタイル「沿革」) |
| Haier Smart Home | 中国・青島 | 2025年 3,023.5億元(RMB) | GE Appliances、Fisher & Paykel等を含む複数ブランド | 2024年取得の商業冷凍・給湯事業を統合 | Haier、AQUA等。国内法人・ブランドを通じて展開(Haier Smart Home「2025年年次報告」) |
| LGエレクトロニクス | 韓国・ソウル | 2025年 26.13兆ウォン(KRW)、HS部門 | 主要家電の部門売上。全社売上と区別 | 保守等を組み合わせるサブスクリプション事業を拡大(LG「2025年通期決算」) | 衣類ケア機器Styler等(LG「StylerのThinQ機能」) |
| サムスン電子 | 韓国・水原 | 2025年 57.3兆ウォン(KRW)、VD/DA合計 | テレビとデジタル家電の合計。白物単独ではない(Samsung「2025年通期決算」) | Bespokeシリーズを海外で展開 | 対象白物家電の国内正式販売は確認できず(Samsung「日本公式サイト」) |
| BSH | ドイツ・ミュンヘン | 2025年 150億ユーロ(EUR) | Bosch、Siemens、Gaggenau等、組込み家電 | エジプトの生産拠点等に投資(BSH「2025年通期業績」) | ボッシュのビルトイン食洗機等(ボッシュ「食器洗い機」) |
| エレクトロラックス | スウェーデン・ストックホルム | 2025年 1,312.82億スウェーデンクローナ(SEK) | 欧州・北米・中南米等の家電事業 | 北米で関税と価格対応が損益課題(Electrolux「2025年通期決算」) | 2025年1月1日に日本での事業を停止。保証期間中の対応のみ継続(エレクトロラックス「国内サポート」) |
Mideaの全社売上、LGのHS、サムスンのテレビ込み部門は白物売上順位を示さない。日本で競合する製品・ブランド・設置修理網を特定する方が提携判断に有効である。
日本企業では三菱電機の空調・家電の海外売上比率が68%である(2026年3月期、国内32%から計算、業務用を含む)。同部門の欧州比率は29%である(三菱電機「2025年度決算説明資料」)。パナソニックの同年度大型家電はアジアが堅調、中国は減収であり、東芝ライフスタイルはタイ等に製造拠点を持つ(パナソニックHD「2026年3月期決算短信」、東芝ライフスタイル「会社概要」)。
日本への影響として注目すべきは、製品と継続的な保守を組み合わせる収益設計である。LGの2025年サブスクリプション売上は全社ベースで約2.5兆ウォン、前年比29%増と公表されているが、日本で同じ契約が普及済みという意味ではない(LG「2025年通期決算」)。2026〜2028年に、対象製品を絞った保守付き販売や利用契約の検証が進む余地があるとみられる。ただし、訪問密度、回収費、途中解約、残存価値を含めて採算を確かめる。
海外展開では現地の洗濯・調理習慣に合わせ、ブランド買収、販路・保守提携、共通部品を組み合わせる。地域の顧客接点と、背後の調達・製造の共通化を両立させる。
外部環境と制度の変化
制度対応は、新製品の性能だけでなく、販売後に誰が修理・安全・更新を担うかへ広がっている。とりわけ2027年度の国内エアコン省エネ基準は需要時期に、EUの修理・サイバー規制は製品設計と保守費用に影響する(資源エネルギー庁「エアコン省エネ基準」、欧州委員会「修理促進指令」、欧州委員会「CRA」)。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 省エネ | 日本 | 家庭用エアコンの新しいトップランナー基準の目標年度。壁掛形は2027年度、壁掛形以外・マルチタイプは2029年度 | 壁掛形は2027年4月1日開始の2027年度、それ以外は2029年度 | 大・高効率製品に追い風、設計・価格・在庫管理に負担 | 資源エネルギー庁「エアコン省エネ基準」、資源エネルギー庁「省エネ法に基づくエアコン告示の改正概要」 |
| 製品安全 | 日本 | 海外から日本へ直接販売する対象事業者に届出・国内管理人等の義務 | 2025年12月25日施行 | 中・安全対応を持つ事業者に追い風、越境直販に負担 | 経産省「特定輸入事業者」 |
| 修理・資源循環 | EU | 対象製品の修理促進。修理義務等の国内法化・適用期限 | 2026年7月31日 | 大・保守・部品供給に追い風、新品更新と管理費に負担 | 欧州委員会「修理促進指令」 |
| 接続製品の安全 | EU | Cyber Resilience Act。脆弱性・重大インシデント報告と製品要件 | 報告義務は2026年9月11日、主要要件は2027年12月11日 | 大・更新体制を持つ企業に追い風、開発・保守費に負担 | 欧州委員会「CRA」 |
| 消費支援 | 中国 | 冷蔵庫、洗濯機、テレビ、エアコン、パソコン、給湯器の6分類で、1級省エネ等の対象品に購入支援 | 2026年1月1日開始の政策 | 大・対象品に追い風、制度終了・変更時の需要変動リスク | 中国発改委「2026年家電買替え支援」 |
| 人口・世帯 | 日本 | 世帯数が増加後に減少へ。単独化が進み必要容量や住居条件が変化 | 2030年が世帯総数のピークとの推計。施行制度ではない | 中・台数需要を下支え、地域別の配送保守には負担 | 社人研「2024年世帯数推計」 |
エアコン新基準はメーカー等の出荷加重平均で達成を求め、低価格機の一律販売禁止や消費者の買替え義務を意味しない(資源エネルギー庁「エアコン省エネ基準」)。誤解を販促に使わず、機種構成、価格帯、在庫と前倒し需要の反動を計画に織り込む。
EUの修理促進は全製品一律ではなく、対象法令・製品の確認が必要である(欧州委員会「修理促進指令」)。輸出品の部品供給・修理費用と長期保守の機会が生じるため、設計時に分解・交換・補修在庫を検討する。
中国の2026年政策は、対象家電の販売価格の15%、1品当たり上限1,500元を補助する枠組みである(中国発改委「2026年家電買替え支援」)。一方で前章の2026年1〜9月小売実績は減少しており、補助率をそのまま需要成長率へ置き換えることはできない(中国国家統計局「2026年9月小売統計」)。日本向けの事業計画でも、中国工場の生産量や輸出余力を政策の有無だけで決めず、現地在庫と実売を確かめる。
資源循環では、日本の家電4品目は2025年度に約1,448万台が指定引取場所で引き取られている(家電製品協会「2025年度リサイクル実績」)。素材再利用には材質・異物のばらつきと品質・費用の管理が要る。脱炭素も省エネ性能、使用、修理継続、回収を合わせて判断し、買替え促進だけを環境価値とすべきではない。
人材と生産性
人材戦略は製造現場だけでなく、販売後の設置・修理を含めて立てる。ただし生活家電に限った全国の不足率や、業界の中心職種に一対一で対応する有効求人倍率は確認できず、別産業の倍率を代用して不足の程度を断定しない。
経済構造実態調査の従業者数5万9,208人は、2025年6月1日時点の民生用電気機械器具製造業の製造事業所であり、販売・施工・修理を含む人数ではない(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」)。繁忙期の処理能力は技能別稼働、外注依存、対応地域で確かめる。故障更新の多い家電では修理待ち日数も重要となる。
2025年調査から計算した平均年収は589万8,100円であるが、分類は「電気機械器具製造業」であり、重電等も含む。同じ表の企業規模別換算値は、1,000人以上が758万2,300円、10〜99人が435万2,600円である(いずれも計算)。年齢・勤続・職種構成が異なるため、この差を同じ家電技術者の賃金差と解釈してはならない(厚労省「2025年賃金構造基本統計」)。
業界全体の賃上げ率も、確認した資料では確定できない。基本給に加え、繁忙期の施工、重量物搬入、複数機種の修理技能に対価を払うことが課題である。委託料は案件難度と移動時間を分けて設計する。
資格については、エアコンのコンセント増設、専用回路、電圧切替等の電気工事に電気工事士資格が必要である。標準的な据付けのすべてが資格対象ではなく、作業によって資格と電気工事業の登録等の要否が異なる(経産省「エアコン工事の規制概要」)。営業時に必要工事を見落とすと、訪問しても設置できず、技能者の時間を浪費する。
JEMA出荷額と国内製造従業者数は範囲・年次が異なり、生産性計算に使えない。社内では良品1台の工程時間、一件の設置・修理完了までの総工数、再訪問率・移動時間を測る。
2030年に向けたシナリオ
2030年の経営判断では、数量成長だけを前提とする計画を避け、単価・継続収益と供給費用の組合せを見る。以下は、分析にもとづくシナリオであり、市場規模の外部予測や確率推計ではない。
軸は、家計の省エネ・省手間・保守への支払余力・意向と、国際調達・地域制度への対応費用である。前者は価格帯・買替え時期、後者は共通化・地域生産の採算を左右する。
| シナリオ | 起きる条件 | 2030年の姿 | 可能性の見立て・経営対応 |
|---|---|---|---|
| 更新需要を高付加価値で取り込む | 家計の負担能力が改善し、省エネ・省手間への対価が認められる。供給・制度費用は管理可能 | 台数の急増に依存せず、設置・保守を含む顧客単価と収益が改善 | 分析上の基本シナリオである。ただし品目別の出荷差が大きく、全社一律の値上げを前提にしない |
| 節約下で価格競争と再編が進む | 買替え延期・低価格帯移行が続く。国際調達は利用できる | 共通部品・外部生産・販路統合が進み、機種数やブランド運営の選別が強まる | 十分あり得る下振れ。固定費削減を先行し、売上維持のための在庫積増しを避ける |
| 地域別の供給と保守が優位になる | 通商・物流・制度対応費が増え、部品供給や更新体制が販売条件になる | 地域別仕様・在庫・修理拠点の重要性が増し、最安の生産拠点だけでは選べなくなる | 発生時の影響が大きい。二重調達と保守拠点を、平時の費用増を含め評価する |
基本シナリオは故障更新に対する設置・復旧の価値を根拠とする。一方、主要製品の数量減は下振れの根拠であり、成長率を仮定せず実売で検証する(内閣府「2026年3月消費動向調査」、JEMA「2026年9月・上期出荷統計」)。
| 先行指標 | 確認する統計・発表 | 判断に使う変化 |
|---|---|---|
| 製品別の出荷台数と金額 | JEMA月次国内出荷(JEMA「2026年9月・上期出荷統計」) | エアコンの反動と他品目の回復を分離。数量が減り単価も下がる製品を早期に把握 |
| 買替え年数と理由 | 内閣府消費動向調査の年度末調査(内閣府「2026年3月消費動向調査」) | 使用年数の伸長、故障更新比率の変化を製品別に確認 |
| 小売価格 | 総務省CPIの該当品目(総務省「2025年基準消費者物価指数・2026年9月・第5表」) | 出荷単価の変化が消費者価格に反映しているかを確認 |
| 中国の需要と支援条件 | 国家統計局小売統計、国家発展改革委員会の政策発表(中国国家統計局「2026年9月小売統計」、中国発改委「2026年家電買替え支援」) | 支援の対象変更と実売の差、輸出依存が高まる条件を確認 |
| 供給・保守の事業再編 | 各社IR、日立・ノジマ等の取引進捗(日立「ノジマとの提携発表」) | 合意から実行への移行、販路・拠点・部品供給条件の変更を確認 |
出荷に加え、値引き後利益、店頭在庫、設置待ちを毎月追う。2027年度の基準移行前後は、需要増と流通在庫増を区別する。
経営・企画部門への示唆
生活家電の利益を分けるのは出荷総額の伸びではなく、品目ごとの需要の波と、故障更新の場面で設置・修理まで一度で終えられる体制である。以下の判断部分は、公開情報からの分析である。
立場別の戦略の選択肢
| 立場 | 選択肢 | 判断前に確認する条件 |
|---|---|---|
| 大手 | エアコンは壁掛形の2027年度基準で前倒しされた需要を、2029年度基準(壁掛形以外・マルチ)までの機種構成計画として組み直す。上期に上がった利益率(三菱電機の空調・家電は調整後11.6%)を平常値とみなさない。冷蔵庫・洗濯機は台数を追わず、最短設置日と補修部品の確実な供給を差別化の軸に置く | 上期のエアコン出荷+28.5%のうち流通在庫に残った量、401L以上の大型冷蔵庫の搬入不可・再配送の率、機種別の保証期間後の利益。欧州向けでは2026年7月31日から適用の修理促進指令に沿う修理価格と部品供給 |
| 中堅・中小 | 全品目をそろえず、調理家電など台数規模の小さい品目で用途を絞り、修理受付と部品物流は外部委託と組み合わせる。民生用電気機械器具製造業1,036事業所のうち従業者1~9人が406事業所、300人以上の37事業所が製造品出荷額等の74.7%を占める構造であり、大手と同じ量産効率では競わない(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第5表」) | 補修部品を何年供給できるか、委託先を変えても修理履歴を引き継げるか、越境直販品と重なる価格帯の売上比率 |
| 新規参入を考える企業 | 製造から入らず、賃貸管理、住宅改修、配送設置など故障更新の接点を起点にし、本体は国内外のメーカーから調達する。メーカーと量販店の統合が進むほど、系列に属さない設置・修理網の価値は上がる | エアコン工事のうち電気工事士が必要な作業の比率、再訪問率、海外直販品を扱う場合は2025年12月25日施行の特定輸入事業者制度に基づく国内管理人の有無と製品安全責任の所在 |
中国・韓国勢との関係は、競合か提携かの二択ではない。中国系はJEMA統計の参加会社にアクアやハイセンスジャパンが入るように国内に販社とブランドを持つ一方、韓国系ではサムスン電子が日本の公式サイトで白物家電を扱っていない(JEMA「調査概要」、Samsung「日本公式サイト」)。相手が日本でブランド、開発、保守のどれを自前で持つかを先に確かめ、委託、共同調達、販路提携の範囲を決める。韓国系の継続課金型の販売が日本に持ち込まれた場合、最初に影響を受けるのは本体価格より修理・保守の収益であるというのが、公開情報からの分析である。
通説と異なる見方
第一に、上期の出荷増は値上げの広がりではなく、エアコンへの集中である。 上期出荷額の約46%をエアコンが占めるうえ、2026年9月の消費者物価指数では、ルームエアコンが前年同月比+15.7%である一方、冷蔵庫・洗濯機・調理家電などを含む家事用耐久財は+1.9%にとどまる(総務省「2025年基準消費者物価指数・2026年9月・第5表」)。出荷でも冷蔵庫・洗濯機は金額の減少率が台数の減少率を上回っており、エアコン以外にも値上げの余地があるとみて価格計画を立てるのは危うい。
第二に、冷蔵庫・洗濯機の前年割れは、需要縮小の兆しとは限らない。 両品目は2025年度に台数がそれぞれ+8.2%、+6.3%と5年ぶりに増えた後であり(JEMA「2026年3月度・2025年度 国内出荷実績 概況」)、買替えの6割強から7割強は故障による。前年比だけで減産や販売要員の削減を決めず、平均使用年数(13.1年、10.1年)と2年平均の台数で更新の波を読む。
第三に、海外勢の影響は、安い輸入品よりも、日本のブランドと販売網の運営主体が変わる形で表れる。 東芝ライフスタイルは2016年からMideaグループに属し、日立の家電事業も新会社がノジマの連結子会社となる計画である。反対に、エレクトロラックスは2025年1月1日に日本での事業を停止した(エレクトロラックス「国内サポート」)。資本の国籍より、日本向けの開発と保守網を誰が維持するかが競争力を左右する。
公開情報ではわからないこと
| 一次調査で確かめる論点 | 調査対象・方法 | 得たい判断材料 |
|---|---|---|
| エアコンの前倒し需要のうち、流通在庫に残った量 | 量販店・地域店のバイヤーへの面談と、2027年4月前後の店頭在庫・設置予約の月次の定点調査 | 基準移行後の反動の大きさ、値引き原資の見積り |
| 故障で買い替える世帯が何日待てるか、待てないときに何を変えるか | 故障で買い替えた世帯への購入直後のアンケート(比較した店の数、待てた日数、容量・価格帯・ブランドの変更) | 最短設置日の価値、在庫を持つべき品目と容量 |
| 提携・買収の後に、他の販路への供給条件と修理の受託が変わるか | 系列外の量販店・地域店とサービス会社への面談。買収調査では販売終了機種の補修部品、リコール対応、保証引当を契約書と修理記録で確認 | 統合が取引先の離反を招くか、過去の販売品が生む費用の大きさ |
| 保守付き販売や利用契約が、日本の訪問密度で採算に合うか | 2025年に約2.5兆ウォン(前年比+29%)へ伸びたLGのサブスクリプションについて、韓国での契約者と訪問技術者への現地調査。日本では賃貸管理会社と世帯への支払意思のアンケート | 解約率、訪問1件当たりの費用、契約終了時の残存価値の扱い |
| 中国の買替え補助(1級省エネ品に販売価格の15%、上限1,500元)が縮小したとき、余った生産能力が日本向けの価格にどこまで及ぶか | 中国の販売店・工場への現地調査と、日本の輸入商社・量販店バイヤーへの面談。補助下でも1~9月の家電・音響映像小売額が4.9%減だった背景を、品目別に聞き取る | 日本での価格下落の時期と品目、自社の価格帯の防衛線 |
出典
統計・制度は公的機関と業界団体、企業情報は企業自身の資料を優先した。本文の各リンクは該当する原資料へ直接つなぎ、以下に公表日または確認日を示す。
- JEMA「2026年9月度ならびに2026年度上期 国内出荷実績 概況」(2026年10月20日)
- JEMA「民生用電気機器 2026年9月度・2026年度上期 国内出荷実績」(2026年10月20日)
- 内閣府「消費動向調査 2026年3月実施調査結果」(2026年4月公表)
- 東芝ライフスタイル「沿革」(公表日記載なし、2026年11月1日確認)
- 日立製作所「家電事業の成長に向けたノジマとの戦略的パートナーシップ」(2026年4月21日)
- 資源エネルギー庁「エアコンの2027年度省エネ基準」(2026年4月17日)
- 資源エネルギー庁「省エネ法に基づくエアコン告示の改正概要について」(消費者委員会 資料2-6)(2022年9月)
- 欧州委員会「Directive on repair of goods」(公表日記載なし、2026年11月1日確認)
- 欧州委員会「Cyber Resilience Act」(公表日記載なし、2026年11月1日確認)
- パナソニック「IoTデータを活用したAI診断による修理サービス」(2026年3月26日)
- LG Electronics「LG CLOiD Home Robot at CES 2026」(2026年1月4日)
- 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表(第1表・第5表)」(2026年7月29日掲載)
- 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類」(2026年3月24日)
- 総務省「2025年基準消費者物価指数・全国2026年9月分・第5表 品目別価格指数」(2026年10月公表)
- 三菱電機「2025年度 決算説明資料」(2026年4月28日)
- 三菱電機「2027年3月期 第2四半期 決算説明会」(2026年10月30日)
- パナソニックHD「2026年3月期 決算短信」(2026年5月12日)
- シャープ「2026年3月期 決算短信」(2026年5月12日)
- 家電製品協会「家電リサイクルの実績・2025年度」(公表日記載なし、2026年11月1日確認)
- ECOVACS「DEEBOT ロボット掃除機 日本向け製品一覧」(公表日記載なし、2026年11月1日確認)
- Roborock「ロボロック日本公式サイト」(公表日記載なし、2026年11月1日確認)
- 世界経済フォーラム「Global Lighthouse Network:2026年選定拠点」(2026年1月15日)
- シャープ「生成AIチャットサービス NIAHのご紹介」(2026年9月30日サービス刷新、2026年11月1日確認)
- パナソニック「AI認識・ロボット制御を用いたエアコン室外機外装自動分解システム」(2023年6月27日)
- LGエレクトロニクス・ジャパン「LG StylerのThinQアプリ機能」(2025年7月4日更新)
- Samsung「Bespoke Refrigerators 米国向け製品情報」(公表日記載なし、2026年11月1日確認)
- Samsung「日本向け公式製品サイト」(公表日記載なし、2026年11月1日確認)
- JEMA「75周年記念特集・家電事業の動向」(2024年3月6日、収録記事は2023年)
- JEMA「2025年12月度ならびに2025年(暦年)国内出荷実績 概況」(2026年1月26日)
- JEMA「2026年3月度ならびに2025年度 国内出荷実績 概況」(2026年4月20日)
- JEMA「民生用電気機器国内出荷統計 調査の概要」(公表日記載なし、2026年11月1日確認)
- 国立社会保障・人口問題研究所「日本の世帯数の将来推計・2024年推計」(2024年4月12日)
- パナソニック「ドラム式電気洗濯乾燥機のリコール社告・訂正反映ページ」(2026年10月15日、同21日訂正)
- 経済産業省「特定輸入事業者・国内管理人」(公表日記載なし、2026年11月1日確認)
- 東芝ライフスタイル「会社概要」(2026年7月1日現在)
- アイリスオーヤマ「アイリスグループ 2025年度決算速報」(2026年1月15日)
- Midea「Teka begins a new century as part of Midea Group」(2025年5月8日)
- Haier Smart Home「2025 Annual Report」(2026年3月26日)
- Midea Group「Investors・2025年業績」(2026年公表、2026年11月1日確認)
- LG Electronics「2025年通期決算」(2026年1月30日)
- BSH「2025年売上高150億ユーロ・通期業績」(2026年3月26日)
- 中国国家統計局「2026年9月社会消費品小売総額」(2026年10月19日)
- Samsung Electronics「2025年第4四半期・通期決算説明資料」(2026年1月29日)
- ボッシュ「日本向け食器洗い機」(公表日記載なし、2026年11月1日確認)
- Electrolux Group「Year-end report Q4 2025」(2026年1月30日)
- エレクトロラックス「日本における事業停止と国内サポート」(公表日記載なし、2026年11月1日確認)
- 中国国家発展改革委員会「2026年家電以旧換新政策」(2026年1月8日)
- 経済産業省「家庭用エアコン設置・修理工事の法規制概要」(公表日記載なし、2026年11月1日現行掲載確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
