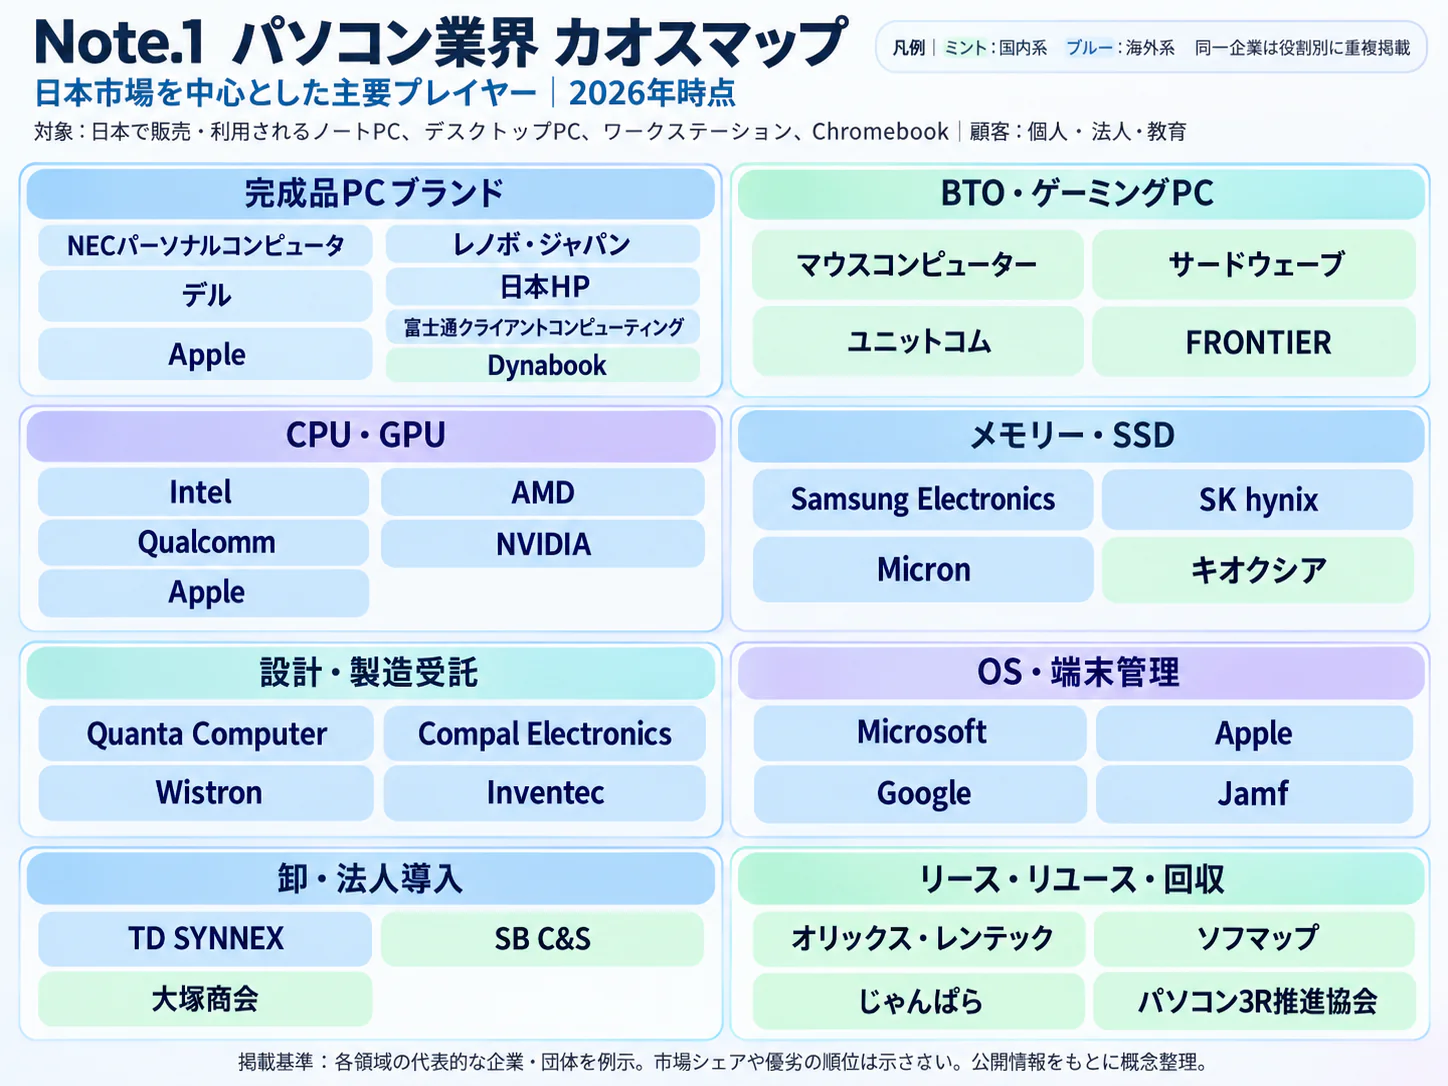
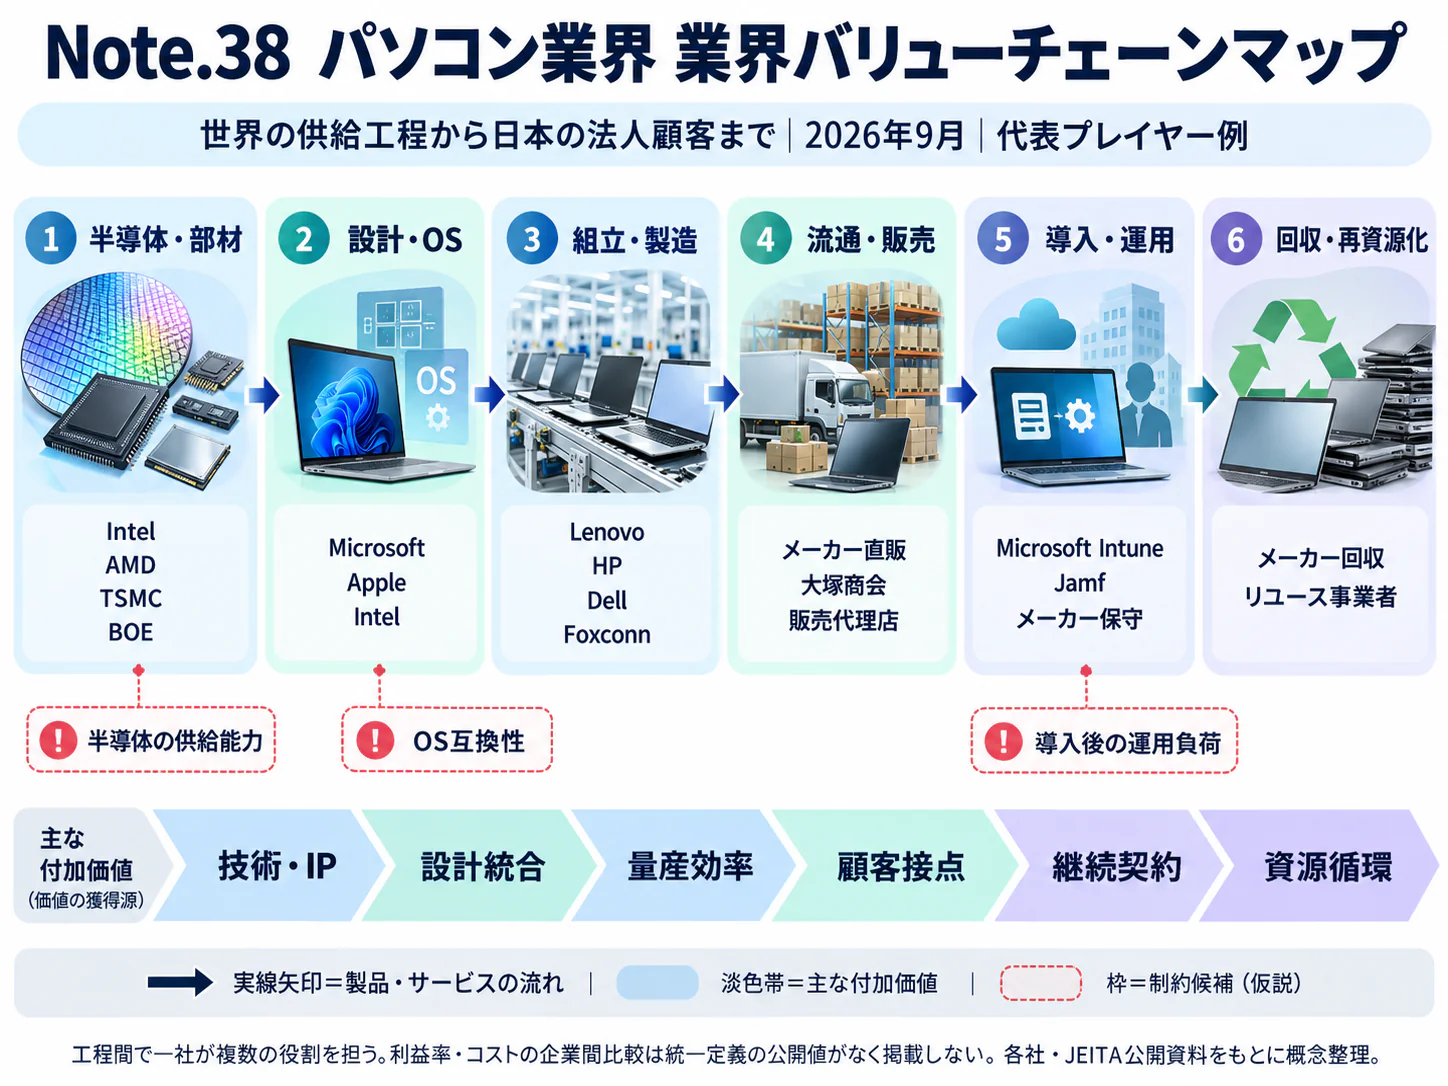
エグゼクティブサマリー
パソコン業界は、一斉買い替えで出荷が大きく振れる一方、利益の持続性は顧客の導入・保守・回収をどこまで担えるかで決まる業界である。2026年11月時点では、2025年度の更新特需を前提に販売計画を延長せず、数量減に耐える調達と継続契約を組み立てることが経営課題となる。
要点
- 市場は反動減へ移行した。 JEITA参加8社の2025年度国内出荷は1兆1,684億円、前年度比20.7%増、台数は1,091万3,000台であった。一方、2026年4〜9月は台数33.5%減、金額6.8%減である。数量と金額は分けて判断する。この統計は国内市場全体を網羅しない(JEITA「2025年度PC国内出荷実績」、JEITA「2026年度PC国内出荷実績」)。
- 競争は調達規模と顧客対応の組み合わせで決まる。 国内出荷の88.3%はノートPCである。共通部材を使う量産競争の中でも、法人標準機の検証、現地保守、専門用途には選定理由を作る余地がある。国内ブランドの一部は海外大手と資本・事業面で結び付いている(JEITA「2025年度PC国内出荷実績」、NEC「持分法適用関連会社株式の一部譲渡に関するお知らせ」、FCCL「合弁会社化完了」)。
- 日本と世界の更新循環は一致しない。 JEITA推計で2025年の日本需要は世界の約5.6%である。海外大手の売上増が数量増を意味するとは限らず、部材価格と製品構成まで確かめる(JEITA「PC世界需要予測」、HP「2026年度第3四半期決算」)。
- 制度・サポート条件は購入時期と販売後費用を変える。 OSの延長利用、学校の更新計画、EUの製品セキュリティ要件は、更新需要を分散させる一方、移行・保守・回収の契約機会を作る(マイクロソフト「法人等向けESU」、文部科学省「公立学校情報機器整備事業に係る各種計画の策定要領」、欧州委員会「CRA概要」)。
- AI PCは搭載性能と業務効果を分けて評価する。 国内向けの端末内検索・操作支援と、海外工場での検査ロボット導入は実用段階にある。ただし、個別機能の提供を法人全体の生産性改善と同一視してはならない(Dynabook「2026年1月新製品」、レノボ「製造向けAIソリューション」)。
経営・企画部門への示唆
- 大手は、2026年4〜9月に台数が3分の1減っても金額は6.8%減にとどまったことから、台数シェアより1台当たり粗利と部材価格が動いた時の再見積もり条件を管理し、ESUを使う法人顧客の移行計画を先に押さえる。
- 中堅・中小は、GIGA第2期が続く2028年度までの学校・自治体と、更新を延ばす中小企業を対象に、配布、設定、予備機管理、データ消去、回収を一括した年額契約へ移り、新品販売の粗利への依存を下げる。
- 新規参入を考える企業は、端末の製造ではなく、旧端末の回収・消去・再販や、売場の情報を製品企画に戻す提携から入る。提携・買収では、調達条件、保守責任、顧客契約の帰属を契約条項で確かめる。
業界データまとめ
国内PC市場は、2025年度の更新特需から2026年度の反動減へ移行している。市場の方向はJEITAの出荷統計で捉え、製造業の規模、賃金、世界需要はそれぞれ異なる母集団の統計として読む。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内PC出荷金額 1兆1,684億円。JEITA自主統計参加8社の出荷であり、国内市場全体ではない | 2025年度 | JEITA「2025年度PC国内出荷実績」 |
| 市場の伸び | 同系列の国内PC出荷金額、前年度比 +20.7%(計算)。公表前年比120.7%から換算 | 2025年度 | JEITA「2025年度PC国内出荷実績」 |
| 事業者数 | 79事業所。産業細分類3032「パーソナルコンピュータ製造業」、個人経営を除く全事業所。販売・保守事業者を含まない | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」 |
| 従業者数 | 5,148人。産業細分類3032「パーソナルコンピュータ製造業」、個人経営を除く国内製造事業所 | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」 |
| 平均年収 | 664万2,800円(計算)。中分類「情報通信機械器具製造業」の一般労働者、男女計・企業規模計10人以上・民営。月額42万500円×12+年間賞与等159万6,800円。PC以外を含む | 2025年調査 | 厚生労働省「2025年賃金構造基本統計・産業中分類第1表」 |
| 価格の動き | 全国CPI「パソコン(ノート型)」前年同月比 +0.8%、「パソコン(デスクトップ型)」−5.1%。品質調整を含む消費者向け価格指数 | 2026年9月 | 総務省「2026年9月CPI・第5表」 |
| 上位3社の売上高 | 世界出荷上位3社の関連部門:レノボ〈聯想〉 IDG 589億米ドル/デル CSG 510億米ドル/HP Personal Systems 385.32億米ドル。各部門にスマートフォン・周辺機器・サービス等を含み、PC単独・国内売上ではない | レノボ2026年3月期、デル2026年1月期、HP2025年10月期 | レノボ「2025/26年度決算」 デル「2026年度通期決算」 HP「2025年度通期決算」 ガートナー「2026年7〜9月PC出荷速報」 |
| 世界市場 | 世界PC需要 2億5,350万台、うち日本 1,420万台、約5.6%(計算)。いずれもJEITA推計で、国内自主統計とは対象範囲が異なる | 2025年暦年、2026年3月推計 | JEITA「PC世界需要予測」 |
| 国内PC出荷台数 | 1,091万3,000台、前年度比+31.4%。JEITA参加8社 | 2025年度 | JEITA「2025年度PC国内出荷実績」 |
| 国内PC出荷の直近累計 | 379万8,000台、5,515億円。前年同期比は台数−33.5%、金額−6.8%(公表前年比66.5%、93.2%から換算)。JEITA参加8社 | 2026年4〜9月 | JEITA「2026年度PC国内出荷実績」 |
| ノートPC構成比 | 国内出荷台数の 88.3%。ノート964万台、デスクトップ127万3,000台。JEITA参加8社 | 2025年度 | JEITA「2025年度PC国内出荷実績」 |
| メーカー回収・再資源化台数 | 25万8,707台(家庭系24万2,722台+事業系1万5,985台の合計、計算)。ディスプレイを含む協会集計で、中古流通全体ではない | 2025年度 | パソコン3R推進協会「2025年度回収実績」 |
JEITAの2025年度は2025年4月〜2026年3月、世界需要は2025年1〜12月であり、両者を直接割って国内捕捉率を算出してはならない。月次出荷は、2026年11月1日に確認した原表の掲載範囲である9月までの値であり、10月以降の補間は、本稿では対象外とする。平均年収は月額給与を年換算し前年の年間賞与等を加える統計上の計算値であり、2025年中の実際の受取額ではない。
AI・フィジカルAIの影響と経営の打ち手
AI PCの商機は、NPU搭載機への買い替えだけでなく、端末内処理、導入支援、運用の継続課金を組み合わせることにある。フィジカルAIの直接的な作用は主に製造・検査と構内物流であり、オフィス向けPCの利用そのものがロボット需要になるわけではない。本章の普及時期と経営効果の方向は、個別の公表事例をもとにした分析である。
影響の全体像
本稿は下表の5工程をバリューチェーンマップとして用いる。普及時期は2026年11月からの期間である。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 設計・部材調達 | 工場・設備のデータを設計や生産計画に戻し、不具合を早期に検証 | データ・IoT | 実用(導入事例あり) | 2年以内 | レノボの自社製造拠点におけるデジタルツイン等の適用。レノボ「製造向けAIソリューション」 |
| 製造・検査 | 画像認識とロボットを組み合わせた検査、部品の供給・搬送 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | レノボはブラジル、ハンガリー、メキシコへの検査ロボットセル導入を公表。日本のPC工場への同等導入は未確認。レノボ「製造向けAIソリューション」 |
| 販売・導入 | 機器仕様の販売に加え、端末内検索・操作支援を設定して納品 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Dynabookが国内向け製品機能として実装。顧客企業全体の効果測定は別途必要。Dynabook「2026年1月新製品」 |
| 運用・保守 | 障害発生後の問い合わせから、端末状態の監視と予防的対応へ | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | HP WXPは海外で導入実績があり、日本でもサービス提供。日本HP「WXP提供開始」 |
| 回収・再利用 | 使用履歴と状態診断を査定、部品交換、再販判定に連携 | データ・IoT | 構想段階 | 3〜5年 | HP WXPの端末状態可視化が技術的な接点。ただし国内PC回収で査定まで一貫自動化した事例は本調査で未確認。日本HP「WXP提供開始」 |
業務はどう変わるか
第一に、端末選定はCPU世代の比較から「実行する処理」の比較へ変わる。 マイクロソフトのCopilot+ PC要件は、40 TOPS以上のNPU、16GB以上のメモリ、256GB以上のストレージ等であるが、これは特定の機能群を利用するための要件である。「AI PC」という広い呼称やクラウド型生成AIの利用可能性と同義ではなく、NPUの性能値だけで仕事の短縮率は決まらない(マイクロソフト「Windows 11仕様」)。
部署共通の標準機を配布する方法から、端末内検索、会議、ブラウザー中心といった業務別に構成を選ぶ方法への転換が有効である。マイクロソフトが示すNPU対応環境にはインテル、AMD、クアルコムの違いがあり、既存業務アプリ、周辺機器、セキュリティ製品との互換性確認を調達条件に含める(マイクロソフト「NPU対応機器」)。
第二に、国内メーカーの付加価値は日本語の端末操作や手元の資料への接続に移る。 Dynabookは2026年1月、ローカルで使うAIアシスタントに「AI知識サーチ」「PC操作エージェント」を加え、10月には手書き入力等を利用する法人向け2 in 1を発表した。VAIOも2026年9月、Copilot+ PCに対応した法人向けのVAIO T workを発表した。これらは国内向け製品に実装・提供する段階であり、全利用者で生産性が向上したという実証結果ではない(Dynabook「2026年1月新製品」、Dynabook「V83/PA発表」、VAIO「VAIO T・VAIO T work発表」)。
レノボも日本語の製品マニュアルでLenovo AI Nowのローカル支援機能を案内している。手作業の検索・設定を置き換えるには、アクセス権と回答の確認手順が必要である。PC上で画面を操作するエージェントはソフトウェアであり、現実の機械を動かすフィジカルAIとは区別する(レノボ「AI Now利用ガイド」)。
第三に、保守は受付件数から稼働状態を管理する仕事へ変わる。 日本HPが2025年7月に提供開始を発表したHP Workforce Experience Platformは、複数メーカーの端末情報を集め、自然言語による照会や利用者体験の分析を支援する。海外での導入済み事例はあるが、日本の顧客の削減率は、確認した資料では確認できない(日本HP「WXP提供開始」)。OS側でも、マイクロソフトがIntuneのEndpoint analyticsで、管理下のWindows端末の起動性能、アプリの安定性、電池の状態を分析する機能を提供しており、端末監視はメーカーだけの領域ではない(マイクロソフト「Endpoint analytics」)。
保守収益は、障害対応件数から監視対象台数に基づく契約への転換が論点となる。自動化で対応件数が減る前に、停止時間や利用可能率を基準とする契約を設計する。
第四に、製造では「検知」と「機械の動作」がつながる。 レノボは2026年4月、画像認識を用いる検査ロボットセルや部品のピッキング・搬送を公表し、一部の自社工場への導入を明記した。認識に応じて動作する段階へ進むが、日本の少量多品種ラインでの採算は別途検証が必要である(レノボ「製造向けAIソリューション」)。
外観の傷やケーブルの扱いには学習データと設備調整が必要である。ロボットの台数ではなく、誤検出・見逃し・段取り替えを含む工程別採算で投資を選ぶ。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| マイクロソフト | 米国 | Windows、Copilot+ PC、管理ポリシー | OS側の機能条件、端末管理、情報保護 | 展開済み。日本語の機能・要件を公開。マイクロソフト「Windows 11仕様」 |
| インテル | 米国 | Core Ultra、内蔵NPU | PCメーカーへの演算基盤供給 | 展開済み。Dynabookの国内法人製品に採用。Dynabook「2026年1月新製品」 |
| レノボ〈聯想〉 | 中国・米国 | AI Now、検査ロボットセル | 端末内支援と自社工場の検査・物流 | 展開済み。国内向けAI Nowの案内あり。製造ソリューションの日本導入は未確認。レノボ「AI Now利用ガイド」、レノボ「製造向けAIソリューション」 |
| HP | 米国 | Workforce Experience Platform | 複数メーカーの端末監視・運用支援 | 展開済み。日本で2025年7月提供開始。日本HP「WXP提供開始」 |
| Dynabook | 日本 | AIアシスタント、AI知識サーチ、PC操作エージェント | 法人PCの資料検索・設定操作支援 | 展開済み。国内向け製品に機能を実装。Dynabook「2026年1月新製品」 |
人材・収益・競争への影響
分析では、定型案内、ログの一次確認、目視検査の工数は減り、アプリ検証、権限設計、データ分析は増える。職種全体の雇用減少を示す統計は、確認した資料では確認できない。販売担当者の仕事も仕様説明から、端末内処理とクラウド利用の使い分けを提案する仕事へ変わる。
上位部材、モデル更新、検証の費用が増えるため、単価上昇がそのまま利益にはならない。OS・半導体・管理基盤が共通機能を握るほど、メーカーは価格差を、業務適合、保証、現場支援で説明する。販売店には顧客データの利用権と契約終了時の移管条件も重要となる。
端末内処理でも誤操作や機密情報の管理は残る。Recallは管理対象機器向けのポリシーを確認し、一般利用者向けの説明を企業へそのまま適用しない。ロボットは誤認識時の停止と復帰操作を設備安全責任として定める(マイクロソフト「Recallの管理」)。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 法人見積もりを業務別の標準機・上位機に分け、端末内処理が必要な人数を特定 | 共通 | 直ちに | 不要な上位機購入と利益のない値引きの抑制 | 業務アプリ、データの機密区分、実行場所の棚卸し |
| 高 | 実ファイル・実周辺機器でNPU搭載機と既存機を比較 | 共通 | 調達前 | 追加価格に対する効果の確認 | 処理時間、電池持続、誤回答、互換性の評価基準 |
| 高 | 検索対象・画面記録・操作権限を出荷時設定と導入手順に組み込む | 共通 | 導入前 | 機密流出と誤操作の抑制 | 管理ポリシー、除外対象、利用者への説明 |
| 高 | 複数メーカーの端末監視を月額保守契約に組み込む | 中堅・中小 | 2年以内 | 販売後収益と顧客接点の継続 | 監視権限、対応範囲、障害時の責任分担 |
| 中 | 外観検査など一工程で認識とロボット動作を検証 | 大手 | 3〜5年 | 品質の安定と検査工数の削減 | 不良画像、安全停止、段取り替え費用の記録 |
| 中 | モデル・OS更新後の再検証を保守価格に含める | 共通 | 次回契約更新 | 更新後の障害対応費用の回収 | 更新対象一覧、変更履歴、検証機の確保 |
失敗しやすいのは、NPU性能を業務効果と同一視すること、端末内処理なら情報管理が不要と考えること、海外量産工場の効果を少量多品種ラインへ転用することである。実作業と契約期間全体の費用で判定する。
業界の定義と市場構造
日本のPC業界は、世界共通の部品・OSを使う端末事業と、日本の法人・学校に合わせて納品・運用する事業が重なる市場である。国内出荷の主役はノートPCであり、数量の増減だけでは市場価値の増減を説明できない。
対象はデスクトップ、ノート、PC扱いの2 in 1と、導入・保守・回収等の関連事業である。スマートフォン、サーバー、単独ディスプレイ、組み込み機器は本体市場から除く。タブレットは統計で扱いが異なり、学校端末の総数をPC需要に加算しない。
JEITAの国内出荷は自主統計であり、2025年度の参加企業はApple Japan、NECパーソナルコンピュータ、セイコーエプソン、Dynabook、パナソニック コネクト、富士通クライアントコンピューティング、ユニットコム、レノボ・ジャパンの8社である。日本HPとデルの出荷はこの参加企業一覧に含まれず、この統計からメーカー別の国内市場シェアは求められない。同系列で更新期と反動期を観測する統計として有用である(JEITA「2025年度PC国内出荷実績」)。
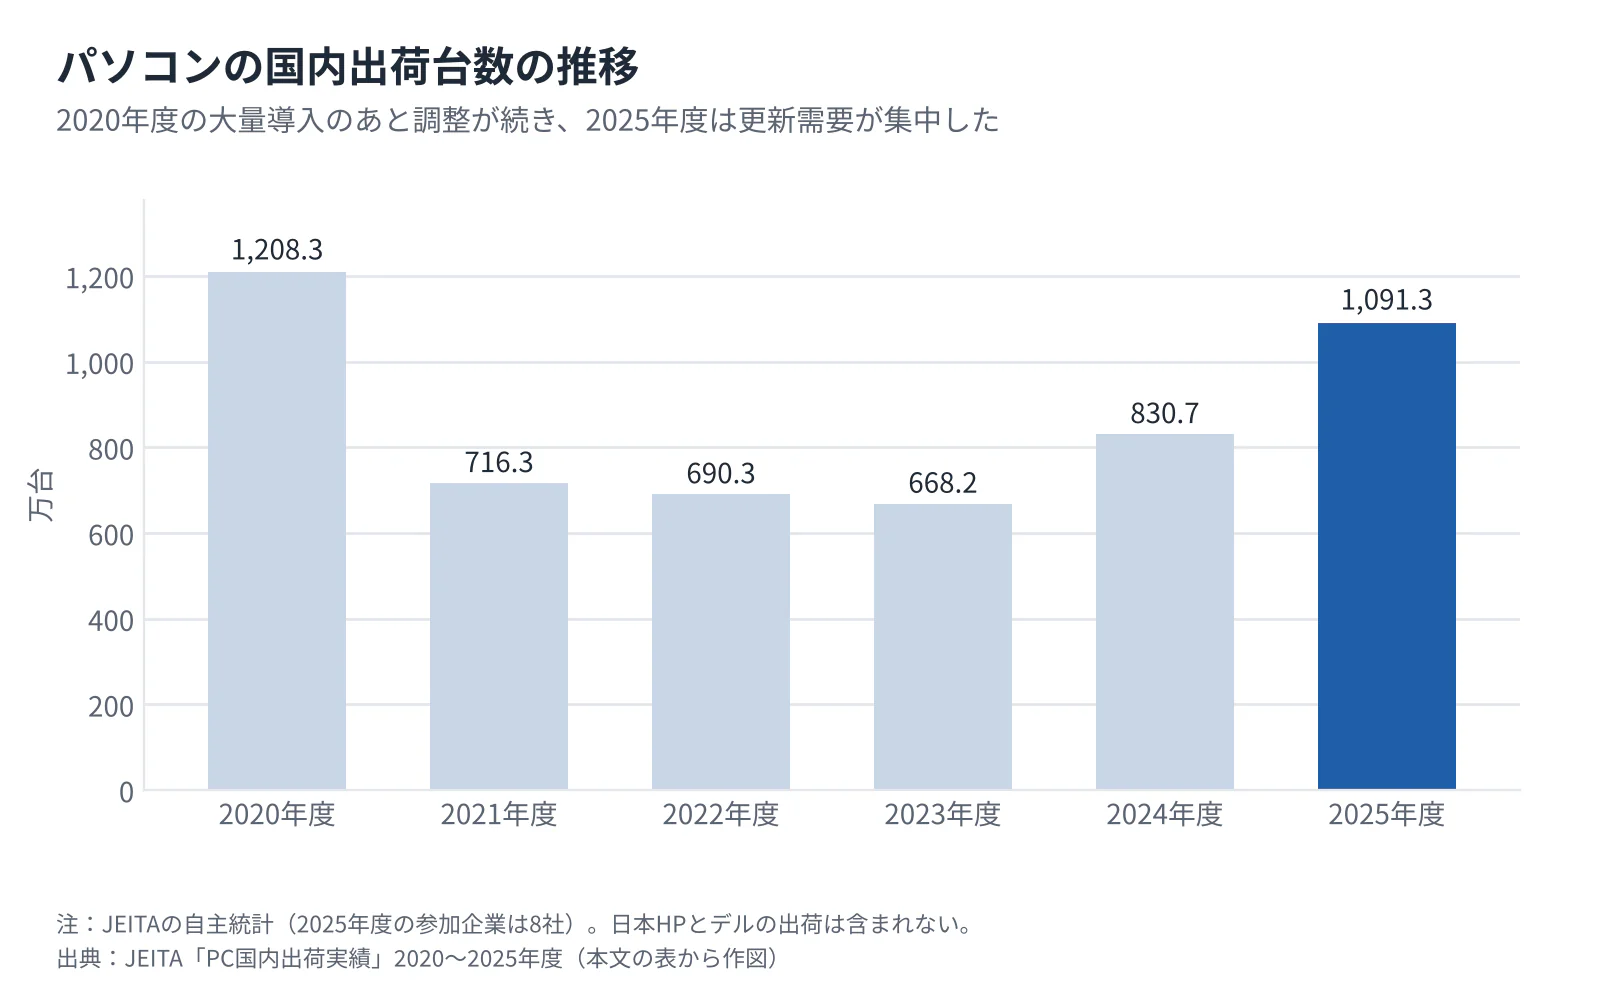 タップすると拡大して見られます
| 区分 | 出荷台数 | 出荷金額 | 読み取れる構造 | 出典 |
|---|---|---|---|---|
| 2020年度・全体 | 1,208万3,000台 | 8,862億円 | 在宅勤務・学校端末整備が重なった大量導入期 | JEITA「2020年度PC国内出荷実績」 |
| 2021年度・全体 | 716万3,000台 | 6,976億円 | 大量導入後に数量が調整 | JEITA「2021年度PC国内出荷実績」 |
| 2022年度・全体 | 690万3,000台 | 7,617億円 | 台数減と金額増が併存 | JEITA「2022年度PC国内出荷実績」 |
| 2023年度・全体 | 668万2,000台 | 7,667億円 | 数量は低水準、金額は維持 | JEITA「2023年度PC国内出荷実績」 |
| 2024年度・全体 | 830万7,000台 | 9,682億円 | 法人更新等により出荷が回復 | JEITA「2024年度PC国内出荷実績」 |
| 2025年度・全体 | 1,091万3,000台 | 1兆1,684億円 | 更新需要が集中 | JEITA「2025年度PC国内出荷実績」 |
| 2025年度・ノート | 964万台 | 9,986億円 | 台数の88.3%を占める | JEITA「2025年度PC国内出荷実績」 |
| 2025年度・デスクトップ | 127万3,000台 | 1,699億円 | 据え置き業務・高性能用途等の市場が残る | JEITA「2025年度PC国内出荷実績」 |
製品別金額の合計と総額に1億円の差があるのは、公表表の丸めによるものである。上表の需要要因は、統計の推移とJEITAの需要予測資料を照合した整理であり、用途別の寄与率を計算したものではない(JEITA「PC世界需要予測」)。
過去5年を振り返ると、2020年度の大量整備、翌年度以降の調整、2024〜2025年度の更新という循環が明確である。2025年度の増加は、Windows 10のサポート終了対応とGIGAスクールの更新が重なる時期に起きた。2026年4〜9月は出荷台数が前年同期比33.5%減に転じており、2025年度の成長率をそのまま中期計画に延ばすことはできない(JEITA「PC世界需要予測」、JEITA「2026年度PC国内出荷実績」)。
供給面では部材調達、為替、モデル構成が金額を動かす。出荷台数と金額の伸びの差には構成変化も含まれ、一律の値上げや利益改善を意味しない。
顧客と需要の特性
法人PCの購入を決めるのは、機器単体の性能よりも、更新期限までに既存業務を止めず移行できる確実性である。需要予測では「保有台数」と「買い替え対象台数」を分け、OS、契約満了、業務アプリの制約を顧客ごとに把握する。
| 顧客層 | 主な購買主体 | 購買の決め手 | 需要の捉え方 |
|---|---|---|---|
| 大企業・多拠点法人 | 情報システム、購買、情報セキュリティ、財務、利用部門 | アプリ互換性、機種統一、供給継続、全国保守、移行作業 | 資産台帳・契約満了・拠点別の更新計画 |
| 中堅・中小企業 | 経営者、総務、兼任のIT担当、販売店 | 初期負担、相談先、短い停止時間、導入後支援 | 販売店が把握する機齢と保守期限 |
| 学校・自治体 | 教育委員会、自治体の調達部門、学校 | 予算、仕様適合、予備機、修理、端末管理 | 公表される整備・更新計画と調達公告 |
| 個人・家庭 | 利用者・家計の購入決定者 | 価格、電池持続、重量、操作性、ソフト資産 | 新生活・進学・買い替え、故障発生 |
| 制作・開発・ゲーム用途 | 専門部門、個人事業者、愛好家 | GPU等の性能、拡張性、冷却、構成選択 | 用途ごとの性能不足と案件量 |
この購買構造は、文部科学省の更新計画、MCJの用途別製品展開、国内メーカーの法人向け製品・販売施策に基づく実務的な整理であり、全国の購買担当者を調査した比率ではない(文部科学省「公立学校情報機器整備事業に係る各種計画の策定要領」、MCJ「2026年3月期決算短信」、Dynabook「2026年1月新製品」、VAIO「VAIO T・VAIO T work発表」)。
法人の購買は、台帳確認、標準仕様策定、動作検証、見積もり、予算承認、配布、回収の順に進む。大口案件は周辺機器・認証・業務アプリの検証が制約となるため、分析では、営業は次期標準機の検証開始時から関与することが望ましい。
スイッチングコストは、同じOS内でメーカーを変える場合と、OSやプロセッサー系統を変える場合で異なる。前者でも、管理設定、ドライバー、ドッキング機器、予備機、修理窓口の変更が発生する。後者では既存ソフトや利用者教育まで確認範囲が広がるため、購入価格の差額だけで変更を判断できない。
季節性は年度末や新年度の配布計画に左右されるが、全国一律の固定周期ではない。実際にJEITAの2024年度では3月出荷が123万2,000台となり、同年度の4月51万2,000台を大きく上回った。景気後退時に更新を延ばす余地はある一方、保守終了やOS移行は先送りの限度を作る(JEITA「2024年度PC国内出荷実績」)。
人口減少は基礎需要に影響するが、法人の必要台数は追加配布や再配置でも変わる。学校も児童生徒数に加え、予備機と更新済み台数を確かめる(文部科学省「公立学校情報機器整備事業に係る各種計画の策定要領」)。
バリューチェーンと収益構造
利益を左右するのは組立規模だけではなく、調達条件、用途別の価格設定、販売後の契約をどこまで握れるかである。公開決算では端末部門とサービス部門の利益率に差が見られるが、事業範囲が異なるため、単純な優劣比較は避ける。
| 工程 | 役割・主要な担い手 | 付加価値と収益源 | 経営上の主な管理点 |
|---|---|---|---|
| 設計・部材調達 | OS・半導体企業、PCメーカー、設計受託企業 | 製品構成、電力・熱設計、部材購買力 | 調達価格、仕様変更、部材供給終了 |
| 製造・検査 | メーカー自社工場、ODM・EMS | 組立品質、短納期、受注別構成 | 歩留まり、在庫、需要急変時の固定費 |
| 販売・導入 | メーカー直販、卸、販売店、SI事業者 | 顧客の標準機選定、設定、移行 | 案件別粗利、見積有効期限、配布能力 |
| 運用・保守 | メーカー、保守会社、運用事業者 | 修理、代替機、資産・契約管理 | 一台当たり原価、更新率、停止時間 |
| 回収・再利用 | リース会社、IT資産処分事業者、再販・再資源化事業者 | 消去証明、再販、部品再使用、資源回収 | 回収経路、残価、電池状態、責任分界 |
国内生産の意味は、すべての部品を国産化することではない。パナソニック コネクトはレッツノートの神戸工場における設計・製造の連携を示しており、品質改善と個別仕様への対応が国内拠点の役割となる。他方、MCJは受注生産型PC、完成品、部材流通、欧州のモニター事業を組み合わせているため、同じ「PC企業」でも収益源は異なる(パナソニック コネクト「神戸工場」、MCJ「2026年3月期決算短信」)。
公開決算で見える利益の位置
| 対象 | 売上高・利益の指標 | 読み方 |
|---|---|---|
| HP Personal Systems、2025年10月期 | 売上高385.32億米ドル、営業利益20.54億米ドル、利益率約5.3%(計算) | PCを中心とする部門の例。日本単独の利益ではない。HP「2025年度通期決算」 |
| レノボ IDG、2026年3月期 | 営業利益率7.2% | PCのほかスマートフォン等を含む機器部門。レノボ「2025/26年度年間業績発表」 |
| レノボ SSG、2026年3月期 | 売上高約100.28億米ドル、営業利益約22.41億米ドル、利益率約22.3%(計算) | PC以外も含むサービス部門。PC保守だけの採算として使えない。レノボ「2025/26年度年間業績発表」 |
| MCJ パソコン関連事業、2026年3月期 | 売上高2,175.29億円、営業利益214.79億円、利益率約9.9%(計算) | 周辺機器・部材流通等を含む。メーカー純粋比較ではない。MCJ「2026年3月期決算短信」 |
採算は工程だけでなく製品構成と販売方式に左右される。サービスにも契約獲得と継続運用の固定費があり、公開利益率を新規事業の目標へ転用できない。
コストの中心はプロセッサー、メモリ、ストレージ、液晶、OS等であり、国内組立拠点の人件費だけを改善しても解決しない問題が多い。2025年経済構造実態調査ではPC製造業の2024年の原材料・燃料・電力の使用額等が5,572.08億円、製造品出荷額等が7,232.94億円である。両者の比は約77.0%(計算)だが、これは出荷額に対する投入額であり、企業会計上の原価構成比や部品費率ではない(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」)。
価格転嫁は案件の更新時に進みやすく、価格を固定した長期契約では調達費上昇が利益を圧迫する。HPは2026年5〜7月のPersonal Systemsで売上高118億米ドル、前年比18%増を公表する一方、台数は16%減、営業利益率は4.6%とした。金額増だけでは数量回復も利益改善も保証されない事例である(HP「2026年度第3四半期決算」)。
部材を確保しても、仕様変更が顧客の再検証を招けば納入は遅れる。調達と営業で在庫情報を共有し、価格改定、部品変更の許容範囲、代替機承認の手順を受注時に定めることが重要である。
競争環境
PCの競争は、世界共通部材を大量調達する企業と、日本の顧客に合わせた仕様・保守を提供する企業の重層構造である。ブランド数の多さを独立した競争主体の多さと読み違えると、提携先や買収対象の評価を誤る。
世界の集中度について、ガートナーの2026年第3四半期速報ではレノボ27.1%、HP18.7%、デル13.7%で、上位3社の合計は59.5%(計算)である。ただし、これは世界の出荷台数であり、日本市場の集中度ではない。国内について、確認した公的・団体の公開原表だけから同じ定義の上位3社集中度は算出できない(ガートナー「2026年7〜9月PC出荷速報」)。
NECパーソナルコンピュータと富士通クライアントコンピューティングは国内企業として事業を営む一方、レノボとの資本・事業関係を持つ。前者はレノボとNECの合弁会社の完全子会社としてレノボ・ジャパンと並んでPC事業を営み(2016年のNEC発表時点)、後者はレノボが51%を出資する合弁会社として2018年に事業を始めた。こうした公表事実をもとに、国内ブランドの独立性と世界規模の供給力を分けて見る。製造事業所79という統計も販売会社・輸入企業を含む競争主体の数ではなく、そのまま市場の分散度を表すものではない(NEC「持分法適用関連会社株式の一部譲渡に関するお知らせ」、FCCL「合弁会社化完了」、経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」)。
5つの競争要因
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 共通仕様で比較されやすく、更新特需後は数量が縮小。国内の2026年4〜9月の出荷台数が33.5%減。JEITA「2026年度PC国内出荷実績」 | 強まる |
| 買い手の交渉力 | 強 | 大口法人・自治体は仕様を共通化し複数社を比較できる。学校調達は更新計画と予算が可視化される。文部科学省「公立学校情報機器整備事業に係る各種計画の策定要領」 | 強まる |
| 供給者の交渉力 | 強 | 主要部材の変更には製品・アプリの再検証が必要。部材需給はメーカーも経営課題として説明。MCJ「2026年3月期決算短信」 | 強まる |
| 新規参入の脅威 | 中 | 組立・ブランド販売は可能だが、大口納入、長期保守、資金繰りが障壁。既存の国内工場・販売網が基盤となる。パナソニック コネクト「神戸工場」、MCJ「2026年3月期決算短信」 | 変わらない |
| 代替の脅威 | 中 | 既存機の延命、再利用、用途に応じたタブレット等で新品更新を減らせる。ただし業務互換性に制約。マイクロソフト「法人等向けESU」、文部科学省「公立学校情報機器整備事業に係る各種計画の策定要領」 | 強まる |
強さと方向は、公開情報からの分析である。調達時には比較しやすく、運用開始後には移行費用が生じる時間差がPC取引の特徴である。
国内の主要企業の比較
| 企業・国内事業体 | 規模の把握 | 公開情報で確認できる特徴 | 戦略上の位置づけ |
|---|---|---|---|
| NECパーソナルコンピュータ | 同じ定義の最新PC売上高は本調査で未確認 | レノボとNECの合弁会社の完全子会社として、レノボ・ジャパンと並んでPC事業を営む(2016年時点の発表)。NEC「持分法適用関連会社株式の一部譲渡に関するお知らせ」 | 国内の顧客接点とグローバル基盤の併用 |
| 富士通クライアントコンピューティング | 最新のPC単独売上高は本調査で未確認 | 富士通・レノボ等の提携に基づく合弁会社化を公表。FCCL「合弁会社化完了」 | 国内ブランドと共同事業基盤 |
| Dynabook | PC単独の比較可能な直近売上高は未確認 | シャープの完全子会社。法人向けを含むモバイルPCを展開。Dynabook「会社概要」 | 持ち運び・法人利用に合わせた製品設計 |
| パナソニック コネクト | PC部門単独の最新売上高は未開示 | レッツノートの国内設計・製造と品質管理。パナソニック コネクト「神戸工場」 | 軽量性、堅牢性、業務継続を重視する用途 |
| VAIO | 比較可能な最新PC売上高は本調査で未確認 | 2025年にノジマグループ入り。2026年9月、ノジマの発案から企画したVAIO T・VAIO T workを発表。VAIO「VAIO T・VAIO T work発表」 | 店頭の顧客要望を企画に反映する製販連携 |
| MCJ | PC関連事業売上高2,175.29億円、2026年3月期 | マウスコンピューター、ユニットコム、iiyama等。MCJ「2026年3月期決算短信」 | 受注生産、専門用途、販売網、海外周辺機器の組み合わせ |
国内事業体の比較であり、日本資本だけの順位表ではない。開示範囲が違うため、確認できない売上を推定で補うことは、本稿では対象外とする。
再編と成功の鍵
直近3年の再編では、VAIOが2024年11月にノジマへの株主変更を発表し、2025年の傘下入り後、2026年9月にはノジマの発案から企画したVAIO Tの発売を公表した。小売が完成品を仕入れるだけでなく、顧客の要望を製品仕様に戻す関係が具体化している。発表資料で確認できるのは小売の発案による製品企画の実行であり、取得後の採算改善まで立証されたわけではない(VAIO「株主変更のお知らせ」、VAIO「VAIO T・VAIO T work発表」)。
MCJは、BCPE Meta Cayman, L.P.による公開買付けの成立と株式併合を経て、2026年6月16日に上場廃止となった。非上場化を直ちに競争力の強化・弱体化と評価することはできず、経営計画や投資方針の今後の公表を確かめる。買収検討ではブランドと売上規模だけでなく、調達契約、保証債務、顧客との継続契約、在庫の所有権を精査する(日本取引所グループ「MCJ上場廃止決定」、MCJ「2026年3月期決算短信」)。
成功条件は四つある。第一は需要変動に耐える調達・在庫管理であり、第二は顧客の標準機に入り込む検証・保守体制である。第三はMCJの受注生産やパナソニックのモバイル設計のように価格以外の選定理由を明確にすること、第四はVAIOとノジマのように販売現場の情報を次期製品へ戻すことである。いずれも国内全体の販売台数を増やすことだけに依存しない競争条件である(MCJ「2026年3月期決算短信」、パナソニック コネクト「神戸工場」、VAIO「VAIO T・VAIO T work発表」)。
海外の動向と主要企業
日本は世界PC需要の一部であるが、更新期が集中すると世界の出荷変動にも影響する市場である。海外大手の調達規模とサービス展開は国内競争に直結しており、日本企業の海外戦略は汎用PCの全面展開より、得意用途と現地の販売・保守網を組み合わせる方が現実的というのが、公開情報からの分析である。
JEITAが2026年3月に公表した2025年世界需要推計は2億5,350万台、日本は1,420万台で約5.6%となる。一方、ガートナーの2026年第3四半期速報は世界出荷約5,540万台、前年同期比22.4%減であり、足元は世界でも数量調整が進む。同じ「PC台数」でも推計方法、暦年・四半期、出荷と需要の定義が異なるため、一つの連続系列に接続しない(JEITA「PC世界需要予測」、ガートナー「2026年7〜9月PC出荷速報」)。
日本の更新需要と海外の販売・生産を分けて見る。ただし、2026年の全地域を同一定義で比較する公開一次資料は確認できず、地域別規模・伸びを推測で補間することは、本稿では対象外とする。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| レノボ | 中国・米国 | IDG 589億米ドル、2026年3月期。PC以外も含む | 世界規模の調達、法人・個人向け製品、サービス | 2026年3月期はグループ売上高831億米ドル。機器とサービスを並行展開。レノボ「2025/26年度決算」 | レノボ・ジャパンに加え、NEC・富士通系事業との関係 |
| HP | 米国 | Personal Systems 385.32億米ドル、2025年10月期 | 法人・個人向けPC、直販とパートナー網 | 2026年5〜7月は部門売上増と台数減が併存。HP「2025年度通期決算」、HP「2026年度第3四半期決算」 | 日本HPがPC販売、法人導入・保守を展開 |
| デル・テクノロジーズ | 米国 | CSG 510億米ドル、2026年1月期 | 法人PC、周辺機器、販売・サポート体制 | CSGの通期売上高は前年比5%増、営業利益は28億米ドル。デル「2026年度通期決算」 | 法人・個人への販売と国内サポート。デル「日本向け製品・サービス」 |
| アップル | 米国 | Mac 337.08億米ドル、2025年9月期。アップル「2025年度決算」 | OS・プロセッサー・機器を一体で設計する製品群 | 2026年10月時点でMacBook Neoをラインアップ。アップル「日本向けMac製品情報」 | Mac販売、直営店・販売パートナー、法人利用 |
| ASUS〈華碩〉 | 台湾 | 連結7,389.04億台湾ドル、2025年12月期。PC以外を含む。ASUS「2025年通期決算」 | PC、ゲーム用途、部品・周辺機器等 | 2026年9月に日本でROG G700を発売。ASUS「ROG G700製品情報」 | ゲーム向けPC等を販売。ASUS「ROG G700製品情報」 |
| エイサー〈宏碁〉 | 台湾 | 連結2,756.3億台湾ドル、2025年12月期。PC以外を含む | PC・ディスプレイと周辺事業 | PC・ディスプレイ以外が連結売上の32.2%となり事業を多角化。エイサー「2025年通期決算」 | PC・ディスプレイ等を国内販売。エイサー「日本向け製品情報」 |
年度末と事業範囲が異なり、売上順位表ではない。特にASUS・エイサーの全社売上とMac売上を同列に比較しない。通貨は原文のままである。
日本企業の海外事業では、MCJが具体的な比較材料となる。2026年3月期の連結売上高2,243.21億円に対し、欧州621.86億円、その他49.94億円で、日本以外は約29.9%(計算)である。ただし海外の中心にはiiyamaブランドのモニター等が含まれ、日本製PC本体の輸出比率を示すものではない(MCJ「2026年3月期決算短信」)。
この事例からの示唆は、国内で売れる完成品をそのまま輸出する以外にも、現地の販路を持つ周辺機器事業から顧客接点を得る選択肢があることである。逆に、海外大手は国内ブランドとの資本関係や日本法人を通じ、供給力と地域対応を組み合わせている。日本企業が海外企業との提携を考える場合も、ブランド使用権、販売地域、修理責任、顧客情報の帰属まで確かめる。
今後2〜3年は調達から廃棄まで引き受ける契約が広がるというのが、公開情報からの分析である。国内の販売店・リース・保守網との接続、顧客契約の帰属が重要となる。欧州の製品要件も共通設計と保守費用を通じ国内事業に響く。
外部環境と制度の変化
PC需要を強く動かすのは、一律の景気循環だけでなく、OSサポート、学校の更新計画、製品の適合要件である。2026年以降は販売時点の適合に加え、販売後の脆弱性対応と回収まで含めた責任の設計が重要となる。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 技術・製品サポート | 日本・世界 | Windows 10の通常サポート終了。対象法人等はESUにより最長3年間の延長セキュリティ更新を利用可能 | 通常サポートは2025年10月14日終了、ESUはその後最長3年 | 大・更新需要には追い風、延長利用は購入時期を分散 | マイクロソフト「法人等向けESU」 |
| 技術・製品サポート | 日本・世界 | 個人向けESUの公式案内は2027年10月12日まで。商用用途のESUとは適用条件が異なる | 2027年10月12日終了予定 | 中・個人向け新品更新の先送り要因 | マイクロソフト「個人向けESU」 |
| 教育政策・調達 | 日本 | GIGA第2期の整備・更新計画。端末更新、予備機、旧端末の処分を一体で計画 | 第2期は2024〜2028年度。策定要領は2024年4月26日 | 大・更新と運用・回収需要に追い風、年度別集中には注意 | 文部科学省「公立学校情報機器整備事業に係る各種計画の策定要領」 |
| 製品規制 | EU | 共通充電器ルールが対象ノートPCに適用。USB Type-C等の要件と購入時の情報表示に対応 | ノートPCは2026年4月28日適用開始 | 中・共通化に追い風、設計・販売表示対応には負担 | 欧州委員会「共通充電器ルール」 |
| サイバーセキュリティ規制 | EU | サイバーレジリエンス法(CRA)の脆弱性・重大インシデント報告義務が開始 | 2026年9月11日 | 大・継続的な情報収集と報告体制が必要 | 欧州委員会「CRA報告義務開始」 |
| サイバーセキュリティ規制 | EU | CRAの主要義務が適用。デジタル要素を持つ製品のセキュリティと脆弱性対応を要求 | 2027年12月11日 | 大・開発・保守費用には向かい風、対応能力は取引条件に | 欧州委員会「CRA概要」 |
Windows 10終了は全端末の買い替えを義務付けるものではない。OS更新とESUには条件があり、長期サービス版等は別途確認する。個人用の条件を法人契約へ流用しない(マイクロソフト「法人等向けESU」、マイクロソフト「個人向けESU」)。
EUの規制は、日本で販売するすべてのPCへ自動的に同じ義務を課すものではない。しかし、同じ機種を世界で販売するメーカーには共通設計、部品管理、ファームウェア更新、現地法人との情報連携を通じて影響する。CRA対応では、自社で開発していない部品やソフトに問題があった場合も、製品としての対応をどこが引き受けるかを供給契約で明確にする(欧州委員会「CRA概要」)。
資源循環は中古販売の付加業務にとどまらない。メーカー回収制度と中古流通は別の経路であり、PC3Rの2025年度回収台数25万8,707台を中古流通量や国内全体の廃棄量と見なしてはならない。GIGAの更新計画も再使用・再資源化やデータ消去の扱いを求めているため、新規納入時に回収方法を定める余地がある(パソコン3R推進協会「2025年度回収実績」、文部科学省「公立学校情報機器整備事業に係る各種計画の策定要領」)。
延命には電池交換、修理部品、サポート期間の確認が必要である。為替・関税も調達契約の変動要因となるが、製品・原産地別の確認を欠く一律の税率は、本稿では示さない。
人材と生産性
PC事業の人材課題は、組立要員の確保と、法人導入・保守を担う技術者の確保を分けて捉える。PC単独の人手不足率や職種別賃金は公開統計で識別できず、近接する製造業の数字を販売・保守全体へ拡張するのは適切でない。
2025年賃金構造基本統計調査から計算した平均年収は、「情報通信機械器具製造業」の一般労働者で664万2,800円である。これはPC以外の通信機器等を含む産業平均であり、PC工場の組立職、法人営業、保守技術者のいずれかの年収ではない。比較する際は、企業規模、職種、雇用形態、勤務地をそろえる(厚生労働省「2025年賃金構造基本統計・産業中分類第1表」)。
PC固有の求人倍率は確定できず、人手不足の強さは断定しない。実務では、採用までの日数、欠員による納品延期、外注単価、現地修理の移動時間を会社別に集める方が、広い産業の求人倍率を流用するより有用である。
法人更新の現場で必要なのは、資産台帳の照合、OS・アプリの検証、機器設定、拠点配布、旧端末の消去・回収を連続して扱う能力である。更新案件が年度末に集中すると、受注量より展開要員の確保が納入上限を決める。資格の有無だけでなく、対象アプリの検証経験、現地作業の品質、消去記録の管理を評価すべきと考えられる。
労働生産性の参考値として、2025年経済構造実態調査のPC製造業の付加価値額1,505.12億円を従業者5,148人で割ると約2,924万円/人となる。製造業計は同じ表の数値で約1,540万円/人となるが、双方とも2024年の金額と2025年6月1日現在の従業者数を用いた計算で、従業者29人以下の事業所は粗付加価値額である。外注範囲や資本装備も違うため、PC業界の従業者が他業種の約2倍働いているという意味ではない(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」)。
販売人材の育成では、ノジマが2026年4月、VAIO製品の知識に加えて所定の試験や販売実績の条件を満たした販売員を認定する「VAIOマイスター制度」を全店舗に導入した。これは国の資格制度ではなく企業独自の取り組みであるが、販売員の製品知識を試験と実績で確かめる方向を示す。人材投資の成果は研修人数だけでなく、返品・初期問い合わせ・設定のやり直しの減少まで確認することが望ましい(VAIO「ノジマ全店舗で「VAIOマイスター制度」を導入」)。
2030年に向けたシナリオ
2030年の経営計画は、出荷台数の単一予測よりも、更新周期と一台当たりの継続収益を組み合わせて作る。2025年の大量更新が次の需要を生む一方、延命・再利用が進めば新品の購入時期は分散する。
不確実性の軸は二つである。第一は「企業が計画更新を維持するか、利用期間を延ばすか」、第二は「導入・保守・回収を契約化して対価を回収できるか、端末価格の比較が中心のままか」である。以下は、分析にもとづく定性シナリオであり、確率や市場金額を推計したものではない。
| シナリオ | 2030年に向けた業界の姿 | 起きる条件 | 可能性の見立て・経営対応 |
|---|---|---|---|
| 計画更新と継続契約の定着 | 更新は平準化し、台数の伸び以上に保守・回収契約が事業を支える | 端末台帳が整備され、停止時間や保守範囲の価値が購買に反映 | 基本シナリオ。契約更新率と管理台数を重視 |
| 延命と運用外注の拡大 | 新品台数は抑制されるが、電池交換、修理、再配置、中古再販が増える | 調達予算や部材価格の制約が続き、既存機の適合性を維持可能 | 十分あり得る。修理部品と消去・再販網を確保 |
| 更新需要の再集中と価格競争 | 特定年度に台数が増え、その後に反動減。販売後の収益は薄い | 予算・支援策・保守期限が集中し、入札価格が選定を支配 | 下振れリスクとして管理。増産・在庫の上限を設ける |
外部予測として、JEITAは2026年3月時点で2026年の日本需要を875万台、前年比38.4%減と予測していた。これは国内全体を対象とする暦年予測であり、2026年4〜9月の参加8社実績379万8,000台とは比較範囲が違う。11月時点の判断では予測の公表時点を明記し、未確認の更新値で上書きしない(JEITA「PC世界需要予測」、JEITA「2026年度PC国内出荷実績」)。
| 先行指標 | 確認する統計・発表 | 判断に使う変化 |
|---|---|---|
| 国内出荷の台数と金額 | JEITA月次国内出荷。JEITA「2026年度PC国内出荷実績」 | 数量減が続くか、金額との差が縮むか |
| 品質調整後の価格 | 総務省CPIのノート・デスクトップ。総務省「2026年9月CPI・第5表」 | 出荷平均単価の変化が一般的な価格変化と一致するか |
| 法人更新の締め切り | マイクロソフトのOS・ESU公式情報。マイクロソフト「法人等向けESU」 | 延長利用の期限と次の移行案件の形成 |
| 学校更新の残量 | 文部科学省の枠組みと自治体の公表計画。文部科学省「公立学校情報機器整備事業に係る各種計画の策定要領」 | 更新済み比率、年度別調達、回収計画 |
| 競合の数量・採算・在庫 | 主要メーカーの四半期決算。HP「2026年度第3四半期決算」、MCJ「2026年3月期決算短信」 | 売上増が台数増か構成変化か、在庫と利益率の負担 |
年次計画の見直しでは、売上高だけでなく、納入済み端末の契約残高、更新予定、修理費、残価を組み合わせる。特需の再来に備える能力と、特需がなくても固定費を回収できる能力を別々に評価することが、2030年に向けた事業の耐久力を高める。
経営・企画部門への示唆
国内のPC市場は、台数で見れば2025年度の更新特需からの反動減に入ったが、金額で見た縮小は小さく、1台当たりの出荷金額が大きく上がった。以下は、この台数と金額のずれと、更新の期限が2027〜2028年度に分かれている事実を起点にした分析である。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 本稿の根拠 | 避けたい判断 |
|---|---|---|---|
| 大手 | 台数シェアの回復より、1台当たり粗利と、部材価格が動いた時の再見積もり条件を管理する。延長セキュリティ更新(ESU)を使う法人顧客を台帳で特定し、期限までの移行計画を受注前に押さえる | 2026年4〜9月の国内出荷は台数33.5%減、金額6.8%減で、1台当たり出荷金額は約14.5万円と前年同期の約10.4万円から約4割上がった(参加8社、計算、JEITA「2026年度PC国内出荷実績」) | 単価の上昇を値上げの成功と読み、台数を取り戻すための値引きで部材高を吸収する |
| 中堅・中小 | 学校・自治体と中小企業を対象に、配布、設定、予備機管理、データ消去、回収を一括した年額契約にする。複数メーカーの端末を扱い、新品販売の粗利に依存しない | GIGA第2期は2024〜2028年度で、予備機は児童生徒数の15%以内、旧端末のデータ消去は自治体職員が行うか処分事業者へ委託するかを選ぶ(文部科学省「公立学校情報機器整備事業に係る各種計画の策定要領」)。受注生産、販売網、部材流通を組み合わせるMCJのPC関連事業の利益率は約9.9%(計算) | 特需期に増やした展開要員を固定費のまま抱え、入札価格で台数を取りに行く |
| 新規参入を考える企業 | 端末の製造ではなく、リース返却品や旧端末の回収、消去証明、再販・再配置から入る。小売であれば、売場の情報を製品企画に戻す提携を選ぶ | メーカー回収制度で再資源化されたPC本体は2025年度に15万2,265台(家庭系・事業系の合計、計算)で、範囲は異なるが同年度出荷1,091万3,000台の約1.4%にとどまる(パソコン3R推進協会「2025年度回収実績」)。VAIO Tはノジマの発案から企画された | ブランドを取得すれば調達規模の不利を補えると考える |
どの立場でも、2027年10月から2028年度が次の判断の節目になる(分析)。個人向けESUは2027年10月12日に終わり、法人向けは通常サポート終了から最長3年、GIGA第2期は2028年度まで続き、EUのCRAの主要義務は2027年12月11日に適用される(マイクロソフト「個人向けESU」、欧州委員会「CRA概要」)。更新需要は消えたのではなく、期限ごとに分かれて後ろへずれた部分がある。ただし延長利用の台数は公表されておらず、次の山の大きさは見積もれない。展開要員と在庫は固定で積まず、外部委託の枠と部材の調達枠を期限に合わせて段階的に確保する方が安全である。
通説と異なる見方
第一に、「反動減で国内市場は3割縮む」とは言えない。 2026年4〜9月の縮小は台数では3分の1だが、金額では6.8%にとどまる。一方、2026年9月の消費者物価指数はノート型が前年同月比0.8%上昇、デスクトップ型が5.1%下落で、品質調整後の価格はほとんど上がっていない(総務省「2026年9月CPI・第5表」)。CPIは法人価格を含まないため断定はできないが、1台当たり金額の上昇には、部材費の上昇に加えて上位構成への移行が含まれると見るのが自然である(分析)。世界でも出荷は22.4%減り、ガートナーは減少の要因として、メモリなど部材費の上昇の価格転嫁と、高価格な構成への移行を挙げている(ガートナー「2026年7〜9月PC出荷速報」)。人員と物流は台数で、売上計画は金額で、別々に立てる。
第二に、売上の回復は採算の回復ではない。 HPのPersonal Systemsは2026年5〜7月に売上高が18%増えたが、台数は16%減り、営業利益率は4.6%と2025年10月期通期の約5.3%(計算)を下回った。デルのCSGも2026年1月期に売上高が5%増える一方、営業利益は5%減った(HP「2026年度第3四半期決算」、デル「2026年度通期決算」)。自治体の複数年契約やリースのように価格を固定する取引では、部材価格の変動条項がなければ、売上が伸びても逆ざやになり得る。
第三に、「国内ブランド対海外勢」という構図は、競合分析の単位として粗い。 国内出荷統計の参加8社のうち、NECパーソナルコンピュータと富士通クライアントコンピューティングはレノボが出資する事業体であり、レノボ・ジャパンと合わせると3社が同じ資本系列に入る(2016年と2018年の各発表時点、JEITA「2025年度PC国内出荷実績」、NEC「持分法適用関連会社株式の一部譲渡に関するお知らせ」、FCCL「合弁会社化完了」)。提携先や競合を評価する時は、ブランドではなく、調達と開発の基盤を共有しているかで区分する方が実態に近い。
公開情報ではわからないこと
- 法人のESU利用台数と移行の時期:延長利用の契約台数も、移行を延ばした理由も公表されていない。従業員規模・業種別に情報システム部門へアンケートを行い、ESUの契約台数、移行予定の年度、延期の理由を尋ねる。販売店には保守台帳の機齢分布を聞き取る。
- 1台当たり金額の上昇の内訳:部材高の転嫁か、上位構成への移行かは、出荷統計からは分けられない。メーカーの法人営業と販売店に、メモリ容量・CPU世代別の受注構成と見積単価の推移を聞き取り、法人の購買担当へのアンケートで裏付ける。
- 学校端末の更新の進み具合と旧端末の行き先:自治体ごとの計画は公表されるが、全国の更新済み台数や処分方法の集計はない。都道府県・政令市の公表計画を集計し、教育委員会に予備機の台数と、再使用・再資源化・消去の委託先を聞き取る。
- 提携・買収で引き継ぐ契約(提携・買収の論点):海外大手の出資を受ける国内ブランド、小売の傘下に入ったVAIO、非公開化したMCJと、資本の形は多様だが、調達条件、ブランドの使用権、保守責任、顧客契約の帰属は開示されない。買収前の調査で契約条項、保証債務、部品在庫の台帳を確かめ、販売店、保守の委託先、元従業員に聞き取る。
- 端末内AIの業務効果:各社は機能の実装を発表しているが、国内の顧客で作業時間がどう変わったかは公表されていない。導入企業で同じ職種を端末内AIの利用あり・なしの2群に分けて試行し、資料検索の時間、問い合わせ件数、誤回答の発生を測る。
出典
数値は統計原表、企業の決算原本・公式発表を優先した。公表日の記載がない更新型ページは確認日を示し、本文の数値は対応する原資料へ直接リンクしている。
- JEITA「2025年度PC国内出荷実績」(2026年4月、日付記載なし)
- JEITA「2026年度PC国内出荷実績」(2026年、掲載月次を2026年11月1日確認、9月分まで)
- NEC「持分法適用関連会社株式の一部譲渡に関するお知らせ」(2016年7月1日)
- FCCL「合弁会社化完了」(2018年5月2日)
- JEITA「PC世界需要予測」(2026年3月16日)
- HP「2026年度第3四半期決算」(2026年8月26日)
- マイクロソフト「法人等向けESU」(公表日記載なし、2026年11月1日確認)
- 文部科学省「公立学校情報機器整備事業に係る各種計画の策定要領」(2024年4月26日)
- 欧州委員会「CRA概要」(公表日記載なし、2026年11月1日確認)
- Dynabook「2026年1月新製品」(2026年1月22日)
- レノボ「製造向けAIソリューション」(2026年4月21日)
- 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」(2026年7月29日)
- 厚生労働省「2025年賃金構造基本統計・産業中分類第1表」(2026年3月24日)
- 総務省「2026年9月CPI・第5表」(2026年10月23日)
- レノボ「2025/26年度決算」(2026年5月22日)
- デル「2026年度通期決算」(2026年2月26日)
- HP「2025年度通期決算」(2025年11月25日)
- ガートナー「2026年7〜9月PC出荷速報」(2026年10月12日)
- パソコン3R推進協会「2025年度回収実績」(2026年、日付記載なし)
- 日本HP「WXP提供開始」(2025年7月25日)
- マイクロソフト「Windows 11仕様」(公表日記載なし、2026年11月1日確認)
- マイクロソフト「NPU対応機器」(公表日記載なし、2026年11月1日確認)
- Dynabook「V83/PA発表」(2026年10月21日)
- レノボ「AI Now利用ガイド」(公表日記載なし)
- マイクロソフト「Recallの管理」(公表日記載なし、2026年11月1日確認)
- マイクロソフト「Endpoint analytics」(公表日記載なし、2026年11月1日確認)
- JEITA「2020年度PC国内出荷実績」(2021年4月、日付記載なし)
- JEITA「2021年度PC国内出荷実績」(2022年4月、日付記載なし)
- JEITA「2022年度PC国内出荷実績」(2023年4月、日付記載なし)
- JEITA「2023年度PC国内出荷実績」(2024年4月、日付記載なし)
- JEITA「2024年度PC国内出荷実績」(2025年4月、日付記載なし)
- MCJ「2026年3月期決算短信」(2026年5月14日)
- VAIO「VAIO T・VAIO T work発表」(2026年9月10日)
- パナソニック コネクト「神戸工場」(公表日記載なし)
- レノボ「2025/26年度年間業績発表」(2026年5月22日)
- Dynabook「会社概要」(公表日記載なし)
- VAIO「株主変更のお知らせ」(2024年11月11日)
- 日本取引所グループ「MCJ上場廃止決定」(2026年5月27日)
- デル「日本向け製品・サービス」(公表日記載なし、2026年11月1日確認)
- アップル「2025年度決算」(2025年10月30日)
- アップル「日本向けMac製品情報」(公表日記載なし、2026年11月1日確認)
- ASUS「2025年通期決算」(2026年3月10日)
- ASUS「ROG G700製品情報」(公表日記載なし、2026年11月1日確認)
- エイサー「2025年通期決算」(2026年3月12日)
- エイサー「日本向け製品情報」(公表日記載なし、2026年11月1日確認)
- マイクロソフト「個人向けESU」(公表日記載なし、2026年11月1日確認)
- 欧州委員会「共通充電器ルール」(公表日記載なし、2026年11月1日確認)
- 欧州委員会「CRA報告義務開始」(2026年9月11日)
- VAIO「ノジマ全店舗で「VAIOマイスター制度」を導入」(2026年4月7日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
