エグゼクティブサマリー
この業界をひと言で表すと、電力インフラの増強・更新需要を、限られた製造・試験・現場能力で事業成果に変える産業である。2026年11月時点では、需要の強さに加え、供給能力の立上げ時期と事業再編の影響を見極める局面にある。
要点
- 市場は拡大しているが、一様ではない。 国内重電機器生産額は2025年に3兆5,847億7,700万円、前年比+3.2%。2026年1〜8月は前年同期比+14.7%である。総合電機の連結売上や国内需要額とは区別して見る(JEMA「重電生産実績・2025年12月」/JEMA「重電生産実績・2026年8月」)。
- 金額だけでは増産余地を読めない。 2026年1〜9月(9月は速報)の標準変圧器は21万6,072台、前年同期比−24.3%に対し、生産金額は+14.1%(いずれも計算)。価格・容量・仕様構成が混ざるため、単純な数量成長として扱えない(経済産業省「生産動態統計2026年9月分速報」/経済産業省「生産動態統計年報2025」)。
- 競争単位は会社名より製品群・地域である。 日立の世界送配電事業、東芝の国内・インド増強、三菱電機の低圧配電分野でのABBとの合弁化構想では、必要な資本と顧客接点が異なる。合弁は2027年後半の実行予定である(日立「2026年3月期決算概要」/東芝「電力流通事業の追加投資」/ABB「三菱電機との合弁会社設立合意」)。
- 海外需要と制度変更が設計を変える。 IEAは2030年に向け送配電網投資の拡大が必要とし、日本の変圧器効率基準、EUのFガス規制も製品更新を促す。ただし必要投資は市場実績ではなく、規制も既設設備の一律交換義務ではない(IEA『Electricity 2026:Grids』/JEMA「トップランナー変圧器」/欧州委員会「Fガス・開閉装置FAQ」)。
- AIは需要と業務の両面に効くが、成熟度は異なる。 制御設計支援には導入事例がある一方、自律組立や点検は限定用途の実証が中心である。商用提供と顧客導入、現場全体の自律化を区別して見る(シーメンス「産業用AIの拡大」/三菱電機「CEATEC 2026出展概要」)。
経営・企画部門への示唆
- 増産投資は受注総額でなく、製品・顧客・地域別の受注と試験・据付の能力で判断する。上期の重電受注は+11.3%だが7〜9月の内需は8四半期ぶりに減り、電力会社向け標準変圧器は金額も約2割減った。
- 長期の受注残は、価格調整・前受金・取消の条件とあわせて評価する。日立エナジーの受注残は2026年度売上見通しの約2.8年分あり、材料費・人件費の上昇を転嫁できない契約の比率が採算を左右する。
- 提携・買収は販路の追加より、顧客基盤・認定・保守網が移るかで評価する。ABBは三菱電機の低圧配電製品事業を基盤とする合弁で日本の顧客基盤を得る計画で、競争の変化は輸入価格より国内事業の帰属先に表れる。
業界データまとめ
総合電機3社の連結売上を合算しても、重電機器の市場規模にはならない。国内の製造活動はJEMAの重電機器生産実績、企業の収益力は事業別決算、需要の方向は受注統計で別々に把握する。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内重電機器生産額 3兆5,847億7,700万円。国内工場の生産であり輸出向けを含む。総合電機全事業や国内需要額とは範囲が異なる | 2025年暦年累計(12月表、年間補正前) | 日本電機工業会(JEMA)「重電機器生産実績・2025年12月」 |
| 市場の伸び | 上記国内重電機器生産額 前年比+3.2%(計算)。同じ12月表の暦年累計の公表前年比103.2%から増減率へ換算 | 2025年 | 日本電機工業会(JEMA)「重電機器生産実績・2025年12月」 |
| 事業者数 | 9,664事業所。中分類「電気機械器具製造業」の全事業所(個人経営を除く)。重電以外の機器を含む広い代理指標。うち細分類「変圧器類製造業(電子機器用を除く)」は284事業所 | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査・製造業事業所調査 産業別統計表」 |
| 従業者数 | 49万5,568人。上記「電気機械器具製造業」の同一集計対象。ソフトウエア事業や本社等を含む総合電機各社の連結従業員数ではない | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査・製造業事業所調査 産業別統計表」 |
| 平均年収 | 589.81万円(計算)。中分類「電気機械器具製造業」、民営、一般労働者、男女計・学歴計・企業規模計10人以上。月額38.45万円×12+年間賞与等128.41万円 | 2025年調査(月額は2025年6月、賞与等は2024年の支給額) | 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類」第1表 |
| 価格の動き | 国内企業物価指数「電気機器」前年比+5.1%。重電以外を含む分類であり、変圧器単独の価格ではない | 2026年9月(速報) | 日本銀行「企業物価指数・2026年9月速報」 |
| 上位3社の売上高 | 日立製作所・エナジー 3兆2,199億円/三菱電機・エネルギーシステム 4,733億円/富士電機・エネルギー 3,942億円。関連部門を開示する主要上場3社の比較であり、同一市場での順位を示さない | 各社2026年3月期 | 日立製作所「2026年3月期 連結決算の概要」 三菱電機「2026年3月期 連結決算概要」 富士電機「セグメント別業績」 |
| 重電機器生産額(直近累計) | 2兆6,725億600万円(前年同期比+14.7%、増減率は計算)。市場規模行と同じ生産統計の年初来累計 | 2026年1~8月 | 日本電機工業会(JEMA)「重電機器生産実績・2026年8月」 |
| 重電機器受注生産品受注額 | 1兆3,902億円(前年同期比+11.3%)。うち内需1兆1,196億円(同+8.1%)、外需2,706億円(同+26.9%)。JEMA調査対象企業の受注生産品。7~9月単独は6,305億円(同+0.5%)で、内需は8四半期ぶりに減少 | 2026年度上期(4~9月) | 日本電機工業会(JEMA)「2026年度第2四半期 重電機器受注生産品受注実績」 |
| 変圧器生産額 | 1,917億8,000万円(前年同期比+9.2%、増減率は計算)。生産統計の「変圧器」合計 | 2026年1~8月 | 日本電機工業会(JEMA)「重電機器生産実績・2026年8月」 |
| 標準変圧器生産台数 | 21万6,072台(前年同期比−24.3%)。同品目の生産金額は943億900万円(同+14.1%)。標準油入り変圧器(電力会社向け・向け以外)と標準モールド変圧器の合計。両増減率は計算 | 2026年1~9月(9月は速報) | 経済産業省「生産動態統計2026年9月分速報」 経済産業省「生産動態統計年報2025」 |
生産額と受注額は対象企業・製品・計上時点が異なり、両者の比率を受注倍率や輸出比率として計算できない。平均年収は算式による年額換算であり、同一個人の2025年の実収入ではない。以下の本文を含め、JEMA生産統計の増減率は、公表前年比から100を差し引いた計算値である。標準変圧器の行は、JEMA集計の元となる経済産業省の生産動態統計(9月分は速報)から計算した値である。
AI・フィジカルAIの影響と経営の打ち手
この業界では、AIによる電力需要の増加と、AIを使う製造・保守業務の変革が同時に進む。ただし、文書・コードを扱う生成AIの実用化に比べ、機器を認識して動かすフィジカルAIの自律運転は限定工程での実証が中心である。経営上は、設備投資の受注機会と、自社業務の生産性向上を別の採算単位で管理する。
影響の全体像
本稿のバリューチェーンは、仕様設計・調達 → 製造・試験 → 据付・系統接続 → 運用・保守・更新の4工程で整理する。下表の「時期」は、2026年11月時点の公開情報からの分析にもとづく普及見通しであり、企業の販売計画ではない。「実用」は特定用途での導入を意味し、重電工場全体への普及を意味しない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 仕様設計・調達 | 制御コードの作成、仕様照会、設計者の検索作業 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | ティッセンクルップの機械設計でIndustrial Copilotを利用。重電専用の事例ではない。シーメンス「産業用AIの拡大」 |
| 製造・試験 | 部品の位置・個体差に応じたねじ締め、組立条件の調整 | フィジカルAI | 実証中 | 3〜5年 | 三菱電機が社内実証の組立技術を展示。量産工場への全面導入は未確認。三菱電機「CEATEC 2026出展概要」 |
| 据付・系統接続 | 電源構成を仮想環境で検討し、実機接続前に検証 | データ・IoT | 実証中 | 3〜5年 | 日立エナジーとNVIDIAの電力システムシミュレーション。ここではデジタルツインを同区分に整理。日立エナジー「電力シミュレーション開発」 |
| 運用・保守・更新 | 風車の形状・位置を認識した自律飛行と点検画像取得 | フィジカルAI | 実証中 | 3〜5年 | NEDO・東芝の風車ブレード点検実証。確認できたのは2023年の技術評価である。NEDO・東芝「風車ブレード自動点検」 |
| 運用・保守・更新 | 複数メーカーの機械・ロボットを現場全体で統合制御 | フィジカルAI | 構想段階 | 5年超 | 日立とNVIDIAが開発に向けた協業を発表。全面自律運転の導入実績を示す発表ではない。日立「NVIDIAとのフィジカルAI協業」 |
AI向け計算設備は電源容量だけでなく、受電・変換・蓄電・冷却を一体で設計する需要を生む。日立エナジーは2026年10月、NVIDIA Omniverseを用い、800V直流を含む電力構成を検討するシミュレーション開発を発表した。これは特定構成を比較する開発事例であり、800V直流が日本の既設施設で標準化済みという意味ではない(日立エナジー「電力シミュレーション開発」)。
業務はどう変わるか
第一は、制御設計の中心が「コードを書く時間」から「要求仕様との整合を検証する時間」へ移ることである。シーメンスのIndustrial Copilotには、ティッセンクルップの機械開発で利用する導入事例がある。自然言語からPLC用コードを生成できても、保護協調、停止条件、フェイルセーフの承認は設計責任者に残るため、コード生成件数よりもレビュー後の合格率で評価する(シーメンス「産業用AIの拡大」)。
第二は、保守員が資料を探す業務から、機器の版・運転条件に合う根拠を確認する業務への移行である。東芝は2026年4月に「TOSHIBA SPINEX for Energy」の生成AI連携機能を提供開始し、設計・保守文書等の活用を進めている。これは提供開始済みである一方、発表だけでは国内顧客の導入範囲や削減効果を確定できないため、導入実績や効果数値は置かない(東芝「SPINEX新機能の提供開始」)。
第三は、組立ロボットへの細かな教示を、部品認識と動作調整で補うことである。三菱電機の社内実証では、部品の位置ずれ等に応じて力や角度を調整するねじ締めを扱っている。変圧器や配電盤は形状・配線・仕様差が多いため、適用候補は反復性のある小工程から選び、異物混入、締結不良、絶縁距離への影響を試験記録と結び付ける(三菱電機「CEATEC 2026出展概要」)。
第四は、高所・遠隔設備での「人が現地へ行き、目で確認する」点検の一部を、自律移動と画像取得に置き換えることである。NEDO・東芝は風車位置やブレードの動きを認識・追従するドローン技術を実証したが、公表された技術評価を2026年の商用普及実績へ読み替えてはならない。撮影の自動化と、欠陥の判断、停止・補修の意思決定は別工程であり、誤検知だけでなく見逃し率の確認が必要である(NEDO・東芝「風車ブレード自動点検」)。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 日立製作所 | 日本 | HMAX、フィジカルAI統合制御 | エネルギー・産業の現場知識と機器制御の接続 | 提携・実証あり。NVIDIAとの開発・技術検証の協業。統合制御の全面導入は未確認。日立「NVIDIAとのフィジカルAI協業」 |
| 東芝 | 日本 | TOSHIBA SPINEX for Energy | エネルギー設備の文書照会、診断・点検サービスとの連携 | 展開済み。SaaS版の新機能の提供開始を確認(対象地域の記載なし)。顧客別導入効果は非公表。東芝「SPINEX新機能の提供開始」 |
| 三菱電機 | 日本 | 組立工程向けフィジカルAI | 部品認識と力制御を組み合わせた作業 | 提携・実証あり。社内実証・CEATEC展示を確認。三菱電機「CEATEC 2026出展概要」 |
| エヌビディア(NVIDIA) | 米国 | Omniverse、フィジカルAI向け計算・開発基盤 | 電力構成の仮想検証、現場統合制御の共同開発 | 提携・実証あり。日立・日立エナジーとの公表案件。日立「NVIDIAとのフィジカルAI協業」/日立エナジー「電力シミュレーション開発」 |
人材・収益・競争への影響
減少し得るのは、仕様書転記、定型コード作成、点検報告書の清書などの作業時間である。増えるのは、機器ごとのデータ整備、生成物の検証、ロボットの安全設計、異常時の切り分けであり、熟練設計者・保守員が不要になるという根拠はない。職種全体の人員減を予測する公開データも確認できない。ここで述べるのは、業務構成についての公開情報からの分析である。
採算面では、設計の再利用や現地出張の削減が見込める一方、センサー、通信、計算資源、継続評価、設備停止を伴う改修の費用が加わる。重電では学習データを増やすためだけに故障を発生させられず、希少な事故データと正常時データの偏りが残る。効果検証では、検査合格後の工数、停止時間、保証費用まで含め、提供企業のデモで示された速度をそのまま投資回収計算へ使わない。
競争の焦点は、モデルの性能だけでなく、誰が機器の構成情報、作業履歴、制御への接続権限を持つかに移る。日立とNVIDIAの協業は、設備メーカーと計算基盤企業の役割分担が具体化している例である(日立「NVIDIAとのフィジカルAI協業」)。分析では、顧客の運用データを利用する権利、保守契約終了時のデータ返却、モデル更新後の再検証責任を契約で定められる企業が、継続収益を確保しやすい。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 図面・仕様書・試験成績書を製造番号と改訂番号でひも付ける | 共通 | 直ちに~1年 | 誤った機種・旧版を参照する事故の抑制 | 文書の正本、顧客別閲覧権限、廃番情報の整理 |
| 高 | PLC生成コードを仮想試験・実機試験・人の承認へ必ず通す | 共通 | 1年以内 | 設計時間を短縮しつつ制御品質を維持 | 正常・異常時の試験条件、変更履歴、責任者 |
| 高 | 巡視の自動化と遮断・再送電の指令権限を分ける | 共通 | 1年以内 | 誤判断が設備操作へ波及することを防ぐ | 操作権限、非常停止、通信断時の復帰手順 |
| 高 | 定型締結・外観撮影など一工程で物理動作を検証する | 中堅・中小 | 1~2年 | 少量多品種でも導入効果を検証しやすくする | 品種別合格基準、治具、従来工数と不良率 |
| 中 | 受変電から冷却までの容量・損失を一体提案する | 大手 | 1~3年 | 計算設備向け案件の設計段階から関与 | 系統接続条件、電力変換・冷却企業との分担 |
| 中 | 保守サービスの料金を可用性・点検範囲と結び付ける | 共通 | 2~3年 | 機器販売後の継続売上を形成 | データ利用契約、故障原因の責任分界、原価把握 |
よくある失敗は、機器の改訂差を無視して文書を一括検索させること、展示会のロボット動作を工場の稼働率へ直接外挿すること、点検支援の契約で設備操作の責任まで曖昧に引き受けることである。上表の効果は検証目標であり、削減率を保証するものではない。
業界の定義と市場構造
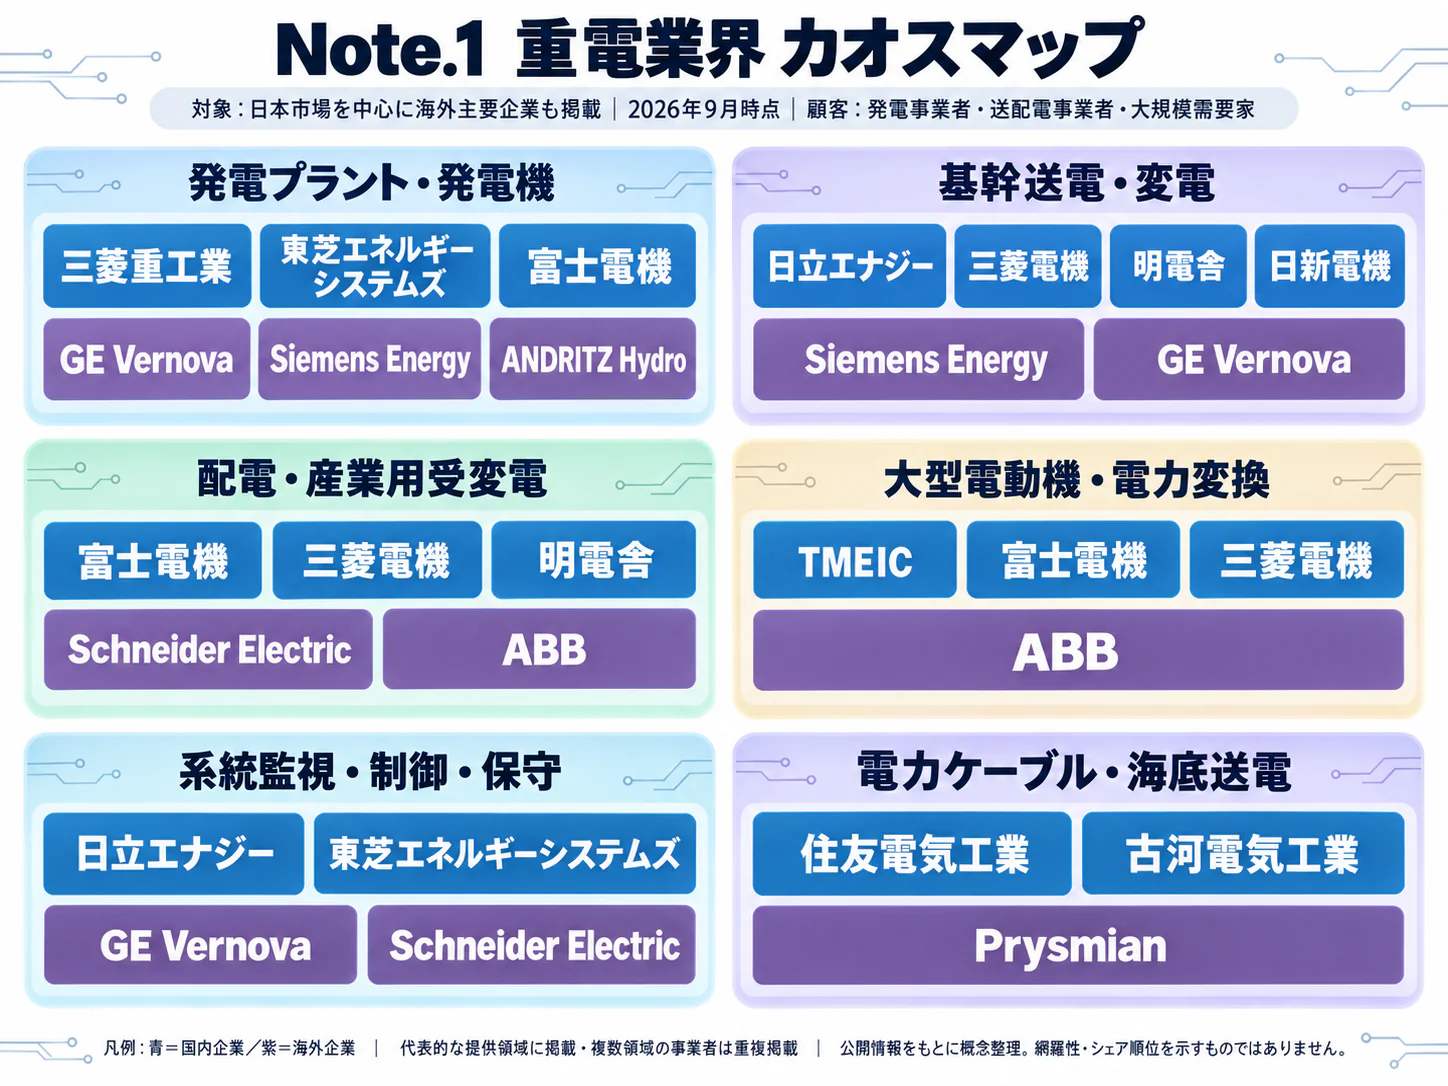
総合電機・重電は、同じ製品を売る企業群というより、電力・産業・社会インフラに長期供給する事業の集合である。日立・東芝・三菱電機を比較する際には、会社単位の規模と、送配電・受変電・電力変換等の競争単位を分けて見る。
本稿は、変圧器、開閉装置、配電盤、回転機、電力変換装置、発電関連機器、および設計・据付・保守を中心に扱う。情報システム、鉄道、FA、半導体は3社の資本配分を理解するための隣接事業とし、半導体市場そのもの、家電販売、電力小売、建設工事全体は市場規模へ加えない。日立のエナジーには原子力等、三菱電機や富士電機の関連部門にも複数の製品が含まれ、変圧器専業の売上ではない(日立「2026年3月期決算概要」/三菱電機「2026年3月期決算概要」/富士電機「セグメント別業績」)。
国内生産の内訳
| 製品群 | 2025年生産額 | 前年比 | 経営上の読み方 |
|---|---|---|---|
| 発電用原動機 | 2,617.54億円 | −30.2% | 大型案件の製作・引渡し時期による振れを受ける |
| 回転電気機械 | 1兆104.57億円 | +8.6% | 発電機・電動機等を含み、設備投資の用途分解が必要 |
| 静止電気機械器具 | 6,720.62億円 | +2.3% | 変圧器、電力変換等。電圧・容量別の需要は一様でない |
| 開閉制御装置・開閉機器 | 1兆6,405.04億円 | +8.6% | 受配電・制御を含む大きな区分。更新需要との接点が広い |
数値は同一統計の2025年暦年累計であり、合計は3兆5,847億7,700万円、前年比の増減率は公表値からの計算値である。右列は、製品特性をもとにした分析であり、前年比の原因を統計だけで特定したものではない(JEMA「重電生産実績・2025年12月」)。
過去5年の変化は、需要の増加だけでなく、価格、納期、製品仕様の変化が生産金額に重なる点にある。IEAの2025年報告は、業界調査に基づき、大型変圧器の調達に最大4年を要し、ケーブルと大型変圧器の平均リードタイムが2021年からほぼ倍増したと報告している。したがって、2026年の増産は当年に新しく生じた需要だけでなく、以前の受注を生産へ転換する過程を含む(IEA『Building the Future Transmission Grid』)。
供給側では、東芝の国内・インド拠点増強、日立エナジーの米国新工場など、工場能力の追加が進む。ただし後者の稼働開始予定は2029年であり、投資発表が直ちに納期正常化を意味するわけではない。市場を「成熟した国内電機市場」と一括するより、国内更新、海外送電網、産業設備の循環という三つの時間軸で分ける方が実態に近い(東芝「電力流通事業の追加投資」/日立エナジー「ミシシッピ州の工場投資」)。
顧客と需要の特性
重電の顧客は、機器価格と同時に、運転開始日と停止リスクを買っている。製品の代替可能性は電圧・容量・設置条件・既設機との互換性で大きく異なるため、一律の価格弾力性や乗り換え率を置くことはできない。
| 顧客層 | 購買の主な決め手 | 関与部門・決定過程 | 需要の特徴 |
|---|---|---|---|
| 一般送配電・発電事業者 | 信頼性、短絡耐量、保護協調、保守体制 | 設備計画・技術部門が仕様を定め、調達・経営が投資と契約を承認 | 更新と系統増強が中心。案件が長期化しやすい |
| 工場・大規模建物 | 供給継続、設置面積、損失、納期 | 工務・設備保全、設計事務所、電気工事会社、購買 | 生産ラインの増設や休止期間に連動 |
| データセンター・開発事業者 | 受電可能容量、冗長性、段階増設、引渡し日 | 開発・設備設計、運営、調達、資金提供者 | 電源接続と建屋の完成時期の整合が重要 |
| 再生可能エネルギー・蓄電事業者 | 系統接続適合、保証、稼働率、総費用 | 開発主体、EPC、金融機関、運営・保守会社 | 許認可・接続・資金調達の進捗に左右される |
上表は典型的な購買構造の整理であり、各社の社内決裁規程を確認したものではない。営業の起点は完成品の入札時だけでなく、系統接続検討、基本設計、既設設備の診断である。仕様確定後に価格を下げても、輸送寸法や短絡試験実績、既設保護装置との接続条件が合わなければ、実質的な代替供給者にはなれない。
2026年度上期(4〜9月)のJEMA受注は、内需1兆1,196億円のうち非製造業向けが7,399億円、製造業向けが2,329億円であった(四半期値の合計による計算)。需要の中心を製造業の設備投資だけで説明すると、電力・インフラの動きを見落とす。JEMAは上期の増加の背景に、生成AIの普及に伴うデータセンター投資による受配電・電源設備の需要拡大を挙げるが、この分類だけからデータセンター向けの金額を切り出すことはできない(JEMA「2026年度第1四半期受注実績」/JEMA「2026年度第2四半期受注実績」)。
電力広域的運営推進機関の2026年需要想定では、データセンター・半導体工場の新増設を個別計上した2030年度の最大需要は420万kWである。一方、計画時期の見直し等で2033年度までの見込みを前回想定から引き下げている。需要の存在と納入年の確度は分けて見る。この420万kWは当該個別計上分であり、両業種全体の需要や日本全体の需要ではない(電力広域的運営推進機関「2026年度需要想定」)。
季節性は気温そのものより、顧客の予算執行、停止工事、受入試験の日程を通じて現れる。経営管理では、季節調整されていない単月の増減を年率換算せず、同期間の累計と案件ごとの進捗を併用する。長期保守や交換部品の互換性が乗り換えコストとなる一方、納期の長期化は顧客に複数調達を検討させる要因になる。
バリューチェーンと収益構造
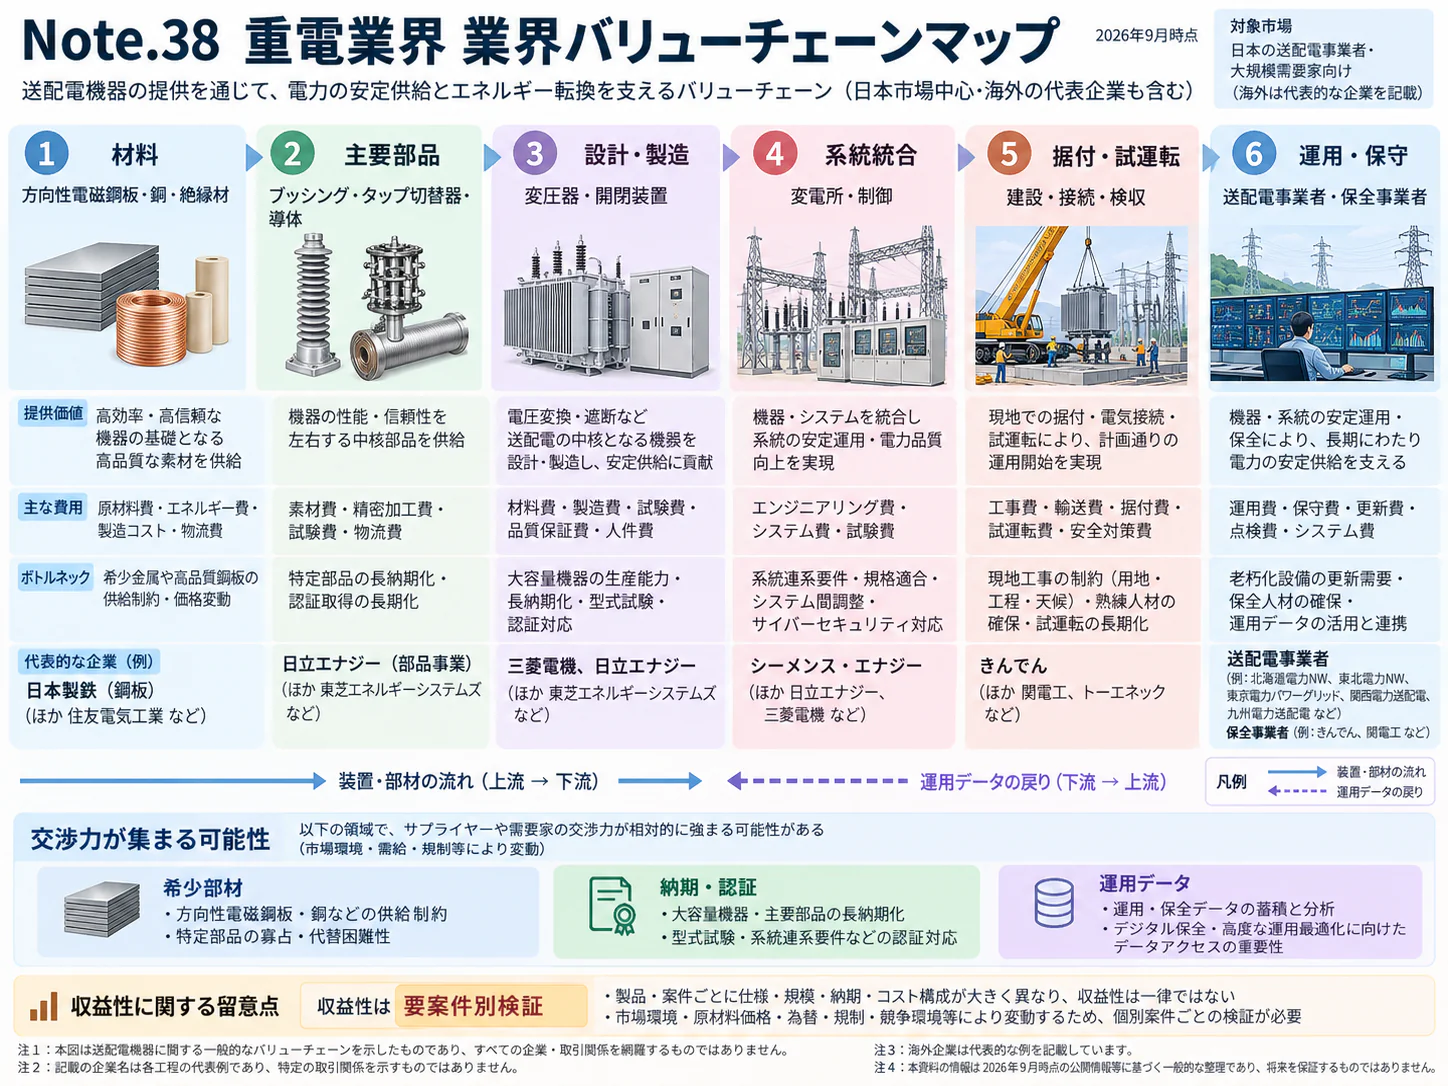
利益の源泉は、工場で機器を製造する能力に加え、仕様の確定、試験の合格、現地での稼働、運転期間中の保守をつなぐ能力にある。公開決算では事業部門の採算を確認できるが、変圧器の設計・製造・保守を工程別に分解した利益率は確認できない。
| 工程 | 主な担い手 | 付加価値と制約 |
|---|---|---|
| 仕様設計・調達 | 日立・東芝・三菱電機等、設計会社、素材・絶縁部材企業 | 系統条件と製品仕様の整合、電磁・熱設計、材料選定。仕様変更が後工程へ波及する |
| 製造・試験 | 重電メーカー、巻線・鉄心・盤等の専門企業 | 絶縁・冷却・組立の品質、耐電圧・温度上昇等の試験。試験能力も供給上限になる |
| 据付・系統接続 | メーカー、EPC、電気工事会社、電力会社 | 大型輸送、現地組立、保護協調、受電試験。工場出荷だけでは顧客の稼働条件を満たさない |
| 運用・保守・更新 | メーカー、保守会社、設備保有者 | 診断、部品供給、改修、停止計画。既設情報と長期対応力が継続受注の基盤になる |
公開決算から見える採算
| 事業部門 | 2026年3月期売上高・売上収益 | 利益・利益率 | 比較上の注意 |
|---|---|---|---|
| 日立・エナジー | 3兆2,199億円 | 調整後EBITA 4,160億円、12.9% | 買収関連償却等を調整した指標。日立「2026年3月期決算概要」 |
| 三菱電機・エネルギーシステム | 4,733億円 | 営業利益453億円、9.6% | 本稿は当期公表の営業利益を使用。三菱電機「2026年3月期決算概要」 |
| 富士電機・エネルギー | 3,942億円 | 営業利益595億円、約15.1%(利益率は計算) | 製品構成・サービス構成が他社と異なる。富士電機「セグメント別業績」 |
この比較から、電力関連事業に一定の収益力があることは確認できるが、利益率の順位をそのまま製造競争力の順位とみなすことはできない。買収会計、部門範囲、地域、受注年の違いが含まれる。保守が製造より高採算であるという一般的な仮説も、同一企業・同一製品の分解値なしには数値で立証できない。
2026年10月28〜30日に公表された中間期(2026年4〜9月)では、日立のエナジーが売上収益1兆8,723億円(前年同期比+32%)、調整後EBITA率14.7%、三菱電機のエネルギーシステムが売上高2,368億円(同+15.6%、計算)、調整後営業利益261億円、富士電機のエネルギーが売上高1,964億円(同+18.2%)、営業利益299億円であった。3社とも当該部門の通期利益見通しを引き上げた。三菱電機は2026年度から調整後営業利益を中心に開示しており、上表の営業利益とは定義が異なる(日立「2027年3月期第2四半期決算概要」/三菱電機「2027年3月期第2四半期決算説明会資料」/富士電機「2027年3月期第2四半期決算短信」)。
変圧器では方向性電磁鋼板、銅・アルミ、絶縁材等に加え、乾燥・試験、技能者、大型輸送が原価と納期を左右する。IEAは銅・アルミ・電磁鋼板等の調達と製造能力の制約を指摘しているが、日本業界全体の費目別原価比率は公表されていない。従って、材料費率や人件費率は推定して業界標準として置かず、自社案件の積算から管理する(IEA『Building the Future Transmission Grid』)。
価格転嫁は、標準品と長期受注品で実行速度が違う。三菱電機は銀・銅価格の高騰等を理由に、2026年7月からの配電制御機器の一部機種の価格改定を公表しているが、これは長期契約の大型変圧器まで同じ条件で値上げできる証拠にはならない。長期受注品は原材料・為替・仕様変更の調整条項、前受金、検収条件によって、同じ売上高でも採算と資金負担が変わる(三菱電機「配電制御機器の価格改定」)。
分析では、供給制約下で追うべき指標は、受注高に加えて、試験設備1時間当たりの限界利益、納期確約後の仕様変更額、前受金を差し引いた運転資金である。材料の二重調達も、品質認定と設計変更に必要な期間を含めて評価する。海外拠点を増やす場合は、工場能力と併せて、現地試験、重量物輸送、据付・保守の能力も確保する。そうしないと、出荷後にボトルネックが移る。
競争環境
競争は、大型系統設備の技術・供給能力を争う領域と、受配電・産業機器の製品群・販路を争う領域に分かれる。日立・東芝・三菱電機の3社は共通する事業を持つが、海外資産、隣接事業、資本配分の方向は同じではない。
2025年経済構造実態調査の9,664事業所は電気機械器具製造業全体の数であり、大型変圧器を供給できる企業数ではない。細分類「変圧器類製造業」は284事業所だが、従業者300人以上の14事業所が製造品出荷額等の68.2%を占める(2024年実績、計算)。国内変圧器市場について、同一定義で上位企業の売上と市場総額を結び付けた公的な集中度は確認できないため、上位3社シェアやHHIは本稿では示さない(経済産業省「2025年経済構造実態調査・製造業事業所調査 産業別統計表」第5表)。分析上は、競争群を「広域送電・発電」「産業・受配電」「特定機器・部材・保守」の三層で捉える。
5つの競争要因
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 大型設備と受配電で異なる競合が存在。ABBと三菱電機の合弁構想は販路と製品群の組合せを変える。ABB「三菱電機との合弁会社設立合意」 | 強まる |
| 新規参入の脅威 | 弱 | 大型変圧器では工場・試験能力・納入実績が障壁。日立エナジーの新工場も2029年稼働予定。日立エナジー「ミシシッピ州の工場投資」 | 変わらない |
| 買い手の交渉力 | 中 | 大口顧客は仕様・調達を管理する一方、長納期は代替調達を制約する。IEA『Building the Future Transmission Grid』 | 強まる |
| 売り手の交渉力 | 強 | 電磁鋼板等の部材と製造能力の制約が納期を左右する。IEA『Building the Future Transmission Grid』 | 弱まる |
| 代替品・代替手段の脅威 | 弱 | 系統接続に受変電機器は必要。一方、既設網の有効利用・接続運用改善は新設量を抑え得る。IEA『Electricity 2026:Grids』 | 強まる |
強さと方向は、公開情報からの分析である。方向は、増産能力が立ち上がる2030年までが対象である。「買い手が強まる」「売り手が弱まる」は供給能力の増加が実現する場合の見立てであり、足元の需給緩和を示すものではない。代替の脅威も、変圧器の物理的機能が不要になるという意味ではない。
国内主要企業の比較
| 企業 | 規模・事業範囲 | 公開情報から確認できる強み・戦略 | 経営企画上の比較点 |
|---|---|---|---|
| 日立製作所 | 2026年3月期:全社売上収益10兆5,867億円、うちエナジー3兆2,199億円 | 日立エナジーを通じた世界の送配電網事業。デジタル、鉄道、産業を併せ持つ。日立「2026年3月期決算概要」 | グローバル受注を生産・引渡しへ転換する実行力と資本配分 |
| 東芝 | 参考:全社売上高3兆7,091億円、2026年3月期。重電だけの数字ではない | エネルギー、社会インフラ、電子デバイス等を持つ。電力流通の生産増強を公表。東芝「2025年度決算概要」/東芝「電力流通事業の追加投資」 | 非上場下の事業統合と能力増強。全社損益と事業の採算を分離 |
| 三菱電機 | 2026年3月期:全社売上高5兆8,947億円、エネルギーシステム4,733億円 | 電力・社会システム、FA、防衛、空調等の複数事業。配電制御機器事業ではABBと合弁化へ。三菱電機「2026年3月期決算概要」/ABB「三菱電機との合弁会社設立合意」 | 自前保有と協業を製品群ごとに選択するポートフォリオ運営 |
| 富士電機 | エネルギー売上高3,942億円、2026年3月期 | エネルギー、インダストリー、半導体等を展開。富士電機「セグメント別業績」 | 関連する機器・システム間の提案と部門採算 |
| TMEIC | 東芝・三菱電機が各50%を出資 | 産業向け電機・システムで協業する合弁企業。TMEIC「会社概要」 | 親会社間の競争と産業分野での協業が併存 |
直近3年の再編が示す方向
東芝はエネルギー事業会社を2026年4月1日に本体へ統合した。三菱電機と三菱重工業の発電機事業を統合した三菱ジェネレーターは、2024年4月1日に事業を開始した。企業を固定的な「総合メーカー」と見なすより、事業ごとにどこへ権限と資産が移ったかを追う(東芝「エネルギー事業」/三菱電機「三菱ジェネレーター事業活動開始」)。
2026年10月20日、ABBは三菱電機の配電制御機器事業を基盤に、ABBが51%を保有する合弁会社の設立合意を発表した。対象は低圧遮断器、開閉器、モーター制御、UPS等であり、三菱電機の電力事業全体や大型変圧器事業の売却ではない。実行は規制承認等を条件に2027年後半を予定しており、2026年11月時点では完了していない(ABB「三菱電機との合弁会社設立合意」)。
成功条件は四つである。第一は、技術認定を伴う増産能力であり、日立エナジーと東芝が工場投資を進めている。第二は海外の販路・現地対応力であり、ABBと三菱電機の合弁構想が具体例となる(日立エナジー「ミシシッピ州の工場投資」/東芝「電力流通事業の追加投資」/ABB「三菱電機との合弁会社設立合意」)。
第三は仕様変更・長納期・保証のリスクを価格に織り込む契約設計、第四は納入後の設備情報を保守・更新へつなぐことである。後二者は分析から導かれる条件であり、公開決算だけで各社の達成度を順位付けすることはできない。M&Aでは、売上の追加だけでなく、試験能力、顧客承認、保守員、長期保証債務が実際に移転するかを確かめる。
海外の動向と主要企業
海外では、送電網増強を担う企業と、需要家側の受配電・冷却をまとめる企業の双方が事業を拡張している。日本企業への影響は輸入品との価格競争にとどまらず、海外での生産立地、顧客仕様、販売チャネルの再編として現れる。
IEAは2026年2月、世界の年間送配電網投資を足元のUSD 400 billionから2030年までに約50%増やす必要があるとした。これはIEAによる必要投資の見通しであり、変圧器市場の実績額でも企業売上の合計でもない。地域別に比較できる同一定義の重電機器市場額と日本の世界シェアは、確認した公的資料では確定できない(IEA『Electricity 2026:Grids』)。
| 地域・事業領域 | 確認できる動き | 日本企業にとっての意味 |
|---|---|---|
| 北米・大型変圧器 | 日立エナジーの米国新工場計画、GEベルノバのProlec GE完全子会社化 | 現地能力と顧客基盤を確保する競争。日本からの輸出だけでは対抗しにくい。日立エナジー「ミシシッピ州の工場投資」/GEベルノバ「Prolec GE買収完了」 |
| 欧州・送配電網 | 日立のエナジー部門の欧州売上収益が2026年3月期に1兆318億円、前年比+44%(大型プロジェクトの進捗) | 大型案件の設計・引渡し能力が収益を左右する。日立「2026年3月期決算概要」 |
| インド・生産供給網 | 東芝がインド拠点を含め電力流通機器の能力を増強 | 現地市場対応と輸出供給拠点の両面から検討する。東芝「電力流通事業の追加投資」 |
| 需要家側の電源・冷却 | シュナイダー、イートンが冷却関連企業を買収 | 電源単品から設備全体の提案へ競争範囲が広がる。シュナイダー「液体冷却製品群の拡充」/イートン「2026年第1四半期決算」 |
海外主要企業
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| シーメンス・エナジー | ドイツ | EUR 39.1 billion、2025年9月期、全社・公表丸め値。シーメンス・エナジー「2025年度決算」 | 発電、送電、風力等。送電機器専業ではない | 2025年11月に2028年度の中期目標を引き上げ。シーメンス・エナジー「2025年度決算」 | 日本法人を通じエネルギー機器・サービスを展開。シーメンス・エナジー「日本での事業」 |
| GEベルノバ | 米国 | USD 38.1 billion、2025年12月期、全社・公表丸め値。GEベルノバ「2025年通期決算」 | 発電、風力、電化・グリッド | 2026年2月にProlec GEの残る50%を取得し完全子会社化。GEベルノバ「Prolec GE買収完了」 | 発電機器、グリッド、電力変換等。GEベルノバ「日本での事業」 |
| シュナイダーエレクトリック | フランス | EUR 40.152 billion、2025年12月期、全社。シュナイダー「2025年通期決算」 | エネルギーマネジメント、産業自動化、UPS | 2025年のMotivair買収後、液体冷却の製品群を拡充。シュナイダー「液体冷却製品群の拡充」 | APC製品、制御、データセンター関連を展開。シュナイダー「日本向け製品・サービス」 |
| ABB | スイス | USD 33.220 billion、2025年12月期、継続事業ベース。ABB「2025年主要財務数値」 | 電化、モーション、プロセス自動化等 | 2026年10月、三菱電機との配電制御機器合弁化を発表。ABB「三菱電機との合弁会社設立合意」 | 既存事業に加え、合弁実行後は三菱電機側の日本の顧客・販路と接続する計画 |
| イートン | アイルランド | USD 27.4 billion、2025年12月期、全社・公表丸め値。イートン「2025年通期決算」 | 電力管理、配電、UPS。航空宇宙等も含む | 2026年3月にBoyd Thermalを買収。イートン「2026年第1四半期決算」 | 産業向け電機、UPS等の販売・サービス。イートン「日本でのイートン」 |
売上高は各社全体の規模を示し、重電市場での順位やシェアを示すものではない。ABBの電化事業と、日立エナジーが担う旧ABBの送配電網事業も別の事業体として扱う。
日本企業の海外売上高比率は、日立が2026年3月期に63%、三菱電機が同50%である。特に日立のエナジーは海外売上収益2兆9,652億円であり、同部門売上収益の約92.1%に相当する(計算)。国内の統計が横ばいでも、世界の送電網投資が業績を変え得る構造である(日立「2026年3月期決算概要」/三菱電機「2026年3月期決算概要」)。
2027〜2029年には、海外企業の日本での販路拡張と、海外での日本企業の増産が同時に進むとみられる。日本企業は、海外の販売代理店を増やすだけでなく、試験・認証・保守を持つ企業との提携や買収も選択肢に入れる。電源と冷却を組み合わせる海外の事業モデルも、国内施設の設計段階から提案する企業へ広がる可能性がある。ただし、浸透時期を一律には断定できない。
外部環境と制度の変化
2026〜2030年の制度対応は、需要を生むだけでなく、設計・材料・試験・保守の費用を変える。特に変圧器の効率基準と開閉装置の絶縁ガス規制は、対象機種、地域、適用日を分けて扱う。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 省エネ・製品基準 | 日本 | 変圧器のトップランナー制度第3次判断基準の目標年度。製造・輸入事業者の効率改善が対象 | 2026年度(2026年4月1日開始) | 大・追い風と向かい風。高効率品への移行機会と設計・材料変更の負担 | JEMA「トップランナー変圧器」 |
| 有害物質・廃棄物 | 日本 | 低濃度PCB廃棄物の処分期限。該当機器の調査、停止・更新、処理の連携が必要 | 2027年3月31日 | 大・追い風。更新・診断需要。ただし全変圧器が対象ではない | 環境省「低濃度PCBの早期処理」 |
| 温室効果ガス・製品基準 | EU | Fガス使用開閉装置の運転開始規制。定格・用途に応じ段階適用 | 24kV以下:2026年1月1日、52kV超145kV以下かつ50kA以下:2028年1月1日、24kV超52kV以下:2030年1月1日 | 大・追い風と向かい風。代替絶縁技術の販売機会と再設計・認証費用 | 欧州委員会「Fガス・開閉装置FAQ」 |
| サイバーセキュリティ | EU | Cyber Resilience Act。対象デジタル製品の脆弱性対応、報告、製品ライフサイクル管理 | 報告義務:2026年9月11日、主要規定:2027年12月11日 | 大・向かい風と差別化機会。接続機器の開発・保守負担 | 欧州委員会「Cyber Resilience Act」 |
| 省エネ・製品基準 | 米国 | DOEの配電用変圧器に関する改定効率基準(2024年4月の最終規則)。DOEは2026年6月、方向性電磁鋼板の供給網と国家安全保障の観点から情報提供を求めたが、適合日の変更は示していない | 適合義務開始:2029年4月23日 | 大・追い風と向かい風。高効率化と材料・生産工程見直し | 米国DOE「配電用変圧器の省エネルギー基準・最終規則」/米国DOE「配電用変圧器基準に関する情報提供依頼」 |
日本のトップランナー制度は、既設変圧器を2026年度に一斉交換する義務ではない。省エネルギー効果、設備更新時期、電力損失の費用を合わせて顧客の更新判断を支援する制度であり、販売計画を一律の強制更新需要として組むべきではない(JEMA「トップランナー変圧器」)。
EUのFガス規制も、既設機器の全面撤去を同じ日から命じる規制ではない。中高圧の区分で禁止されるガスの条件が異なり、2028年適用区分ではGWPが1以上のFガスが対象となるほか、適用除外・例外がある。日本企業は製品シリーズ単位でEU向け設計を管理し、案件の発注日・運転開始日・定格に照らして適用を確かめる(欧州委員会「Fガス・開閉装置FAQ」)。
資源循環では、機器を売り切るだけでなく、撤去時の油・金属・有害物質の管理を更新提案に含める余地がある。PCBを含む可能性のある既設設備では、分析と廃棄物処理を適切な専門事業者につなぎ、機器メーカーの納入範囲と処理事業者の責任を分けておく。期限直前への集中は停止工事・処理の能力制約となり得るため、銘板情報の確認から工程を逆算する(環境省「低濃度PCBの早期処理」)。
なお、米国向け事業の収益は輸入時の原産国・品目区分、現地調達、物流条件にも左右されるが、全製品に共通する関税率は置かない。分析では、制度対応は技術部門だけの課題ではなく、見積有効期限、仕様凍結、責任分界を営業・法務・調達が共有する課題である。
人材と生産性
増産の制約は人数の不足だけでなく、絶縁・巻線・試験・現地調整を任せられる技能の不足にある。工場を増やしても、有効な供給能力を増やすには、顧客が受け入れる品質を再現し、現地で稼働させる人員の確保が要る。
IEAは送電網の供給網で熟練労働力の確保を課題に挙げている。ただし、日本の重電だけを切り出した職種別求人倍率は確認できない。特定資格者の不足人数も、公表統計からは断定しない。設計、絶縁・巻線、試験、据付・保守のどこが不足しているかは、工場・製品群ごとに確かめる(IEA『Building the Future Transmission Grid』)。
電気機械器具製造業の平均年収は2025年調査で589.81万円である。同じ統計・計算式では、企業規模1,000人以上が758.23万円、10〜99人が435.26万円となる(いずれも計算)。企業規模間の差には職種、年齢、賞与、残業等の構成差が含まれ、同じ技能の賃金格差や重電工場だけの格差を示すものではない(厚生労働省「2025年賃金構造基本統計」)。
| 人材領域 | 生産性を下げる具体的な状態 | 経営が確認すべき指標 |
|---|---|---|
| 電磁・絶縁・構造設計 | 案件ごとの仕様差、顧客承認待ち、設計変更 | 再設計工数、仕様凍結後の変更件数 |
| 巻線・組立 | 熟練者への依存、工程内手直し、部材待ち | 初回合格率、品種別工数、認定技能者の配置 |
| 試験・品質保証 | 試験設備と担当者の日程不整合 | 試験待ち日数、再試験率、原因別の滞留時間 |
| 据付・保守 | 移動、停止工事の重複、図面と現物の不一致 | 現地作業日数、出張当たり完了件数、追加工事率 |
上表は、分析にもとづく管理項目の提案である。売上高を人数で割った値は、材料費上昇や外注化だけでも改善するため、そのまま労働生産性の改善とはいえない。重電に限定した付加価値額と従業者数の同一定義の国際比較は確認できず、数値の比較は本稿では示さない。
人材政策では、一律の増員より、製品認定・技能認定に必要な期間を織り込んだ採用と教育を優先する。顧客の停止日程に合わせる現場部門では、工場部門と異なる繁閑があるため、受注時点で据付・試験員の配置まで予約する運用が有効である。海外拠点についても、日本人の長期出張に依存する計画と、現地で技能を認定する計画を区別して立てる。
現地工事を担う建設業には2024年4月から時間外労働の上限規制が適用されている。工場の増産分を工事会社の長時間労働で吸収する前提は置けない。停止工事の平準化や事前組立によって、現地作業量を減らす。これは建設業の制度変更であり、製造業への適用開始年を示すものではない(厚生労働省「建設業の時間外労働規制」)。
2030年に向けたシナリオ
2030年までの分岐は、「電力関連投資が実行に移る速度」と「材料・工場・試験・現場人員の供給制約が解ける速度」の組合せで決まる。人口減少や電力需要の総量だけで一方向に予測するのではなく、受注の実現と能力の立上げを別の軸として監視する。
以下は、分析にもとづく条件付きシナリオであり、市場規模の予測や発生確率の推計ではない。IEAが2026年2月に示した2030年までの送配電網投資拡大の必要性と、電力広域的運営推進機関による需要計画の時期修正を、需要の強さと実行の不確実性の双方を示す材料としている(IEA『Electricity 2026:Grids』/電力広域的運営推進機関「2026年度需要想定」)。
| シナリオ | 業界の姿 | 起きる条件 | 可能性の見立て・経営対応 |
|---|---|---|---|
| 選別的な成長 | 送配電・更新需要は続くが、製品・地域ごとの濃淡が拡大。増産が徐々に納期を短縮 | 計画が段階的に実行され、新工場と現場能力もおおむね予定どおり増える | 中心に置くシナリオ。足元の受注増と標準変圧器台数減が併存していることと整合的。容量・顧客別に投資を分ける |
| 制約が続く成長 | 受注残が積み上がる一方、引渡し遅延と資金負担が重くなる | 電力投資が供給能力を上回り、部材・試験・許認可・人材の遅れが残る | 十分にあり得る。売上目標を上げる前に契約、前受金、納期余力を確保する |
| 増産後の調整 | 需要計画の延期と能力増強が重なり、標準品で価格競争が強まる | 接続・資金調達・建設の遅れが続く一方、新設能力が稼働する | 無視できない下振れ。段階投資、柔軟な生産配分、保守・更新需要の確保を重視する |
東芝は2027年度までに総額550億円を投じ、国内・インド拠点で2030年度の生産能力を2024年度比で2倍超にする計画を示している。日立エナジーのミシシッピ州新工場は2029年稼働開始予定である。どちらも将来計画であり、需要が弱くなった場合にも能力が予定どおり稼働するとは限らない(東芝「電力流通事業の追加投資」/日立エナジー「ミシシッピ州の工場投資」)。
| 先行指標 | 確認する統計・発表 | 読み方 |
|---|---|---|
| 重電受注の内需・外需、需要部門別の増減 | JEMA「重電機器受注生産品受注実績」 | 合計増だけでなく、製造業・非製造業と品目の偏りを追う。JEMA「2026年度第2四半期受注実績」 |
| 変圧器・標準変圧器の金額と数量 | JEMA「重電機器生産実績」、経済産業省「生産動態統計」 | 金額増が台数増を伴うか、仕様構成の変化かを切り分ける。JEMA「重電生産実績・2026年8月」/経済産業省「生産動態統計2026年9月分速報」 |
| 電気機器の生産者価格 | 日本銀行「企業物価指数」 | 価格改定の持続性を見る。ただし変圧器単独の価格ではない。日本銀行「2026年9月企業物価指数」 |
| 大口需要の計上量・稼働時期修正 | 電力広域的運営推進機関「需要想定」 | 当初計画からの前倒し・後ろ倒しを追う。電力広域的運営推進機関「2026年度需要想定」 |
| 能力増強の稼働・立上げ状況 | 東芝、日立エナジー等の公式発表 | 投資額の発表より、生産・試験・納入可能時期を確認する。東芝「電力流通事業の追加投資」/日立エナジー「ミシシッピ州の工場投資」 |
経営・企画部門への示唆
重電の経営判断の焦点は、需要があるかどうかより、どの製品・顧客・地域の受注を、試験・据付・保守の能力と採算条件の範囲で引き受けるかにある。2026年度上期の受注と各社の中間期決算は、伸びが海外と大型案件に偏り、国内は四半期ごとの振れが大きいことを示している。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 本稿の根拠 | 投資前に確かめる条件 |
|---|---|---|---|
| 大手 | 大型の送変電機器は、工場の増設より、受注残を引渡しに変える試験・据付・現地調整の能力へ投資を寄せる。低圧・配電の汎用製品群は、自前で持つか提携に出すかを製品群ごとに決める | 日立エナジーの受注残は10.5兆円で、同社の2026年度売上収益見通し3兆7,815億円の約2.8年分(計算)。東芝は約550億円を投じ、国内・インド拠点の生産能力を2030年度に2024年度比で2倍超にする計画である(日立「2027年3月期第2四半期決算概要」、東芝「電力流通事業の追加投資」) | 受注残に含まれる価格調整条項と延期・取消条件、試験設備の稼働率、能力増強の稼働時期と需要計画の後ろ倒しが重ならないか |
| 中堅・中小 | 変圧器の完成品で大手と規模を競うより、巻線・鉄心・盤・試験・据付など、大手の能力制約を埋める工程で複数メーカーの認定を取る。配電盤・制御盤では、PCB処分期限を控えた既設設備の診断と更新提案で地域の需要家を押さえる | 細分類「変圧器類製造業」は従業者300人以上の14事業所が出荷額等の68.2%を占める一方、「配電盤・電力制御装置製造業」は2,849事業所のうち2,318事業所が従業者29人以下である(2024年実績・2025年6月1日現在、計算)。低濃度PCB廃棄物の処分期間は2027年3月31日に終わる(経済産業省「2025年経済構造実態調査」第5表、環境省「低濃度PCB廃棄物の早期処理」) | 認定取得に要する期間と費用、最低発注量、期限前に集中する停止工事を請け負える人員の有無 |
| 新規参入を考える企業 | 機器単品ではなく、受電から電力変換・冷却までをまとめる設計・保守や、設備文書・点検記録を使う診断サービスなど、既設機器とつなぐ領域から入る | 海外では電源機器の大手が冷却企業を買収し、設備全体の提案へ範囲を広げた。イートンは2026年3月にBoyd ThermalをUSD 9.55 billion(取得現金控除後)で取得し、シュナイダーエレクトリックは2025年初めにMotivairの支配持分を取得した(イートン「2026年第1四半期決算」、シュナイダーエレクトリック「液体冷却製品群の拡充」) | 停止工事への参加資格、機器メーカーの保証との関係、既設設備の図面・運転データを使う権利 |
分析では、受注残が長い企業ほど、材料費・人件費の上昇を転嫁できない契約の比率が採算を左右する。どの立場でも、投資判断の物差しは受注見込額ではなく、引渡しまでの能力と転嫁条件がそろった案件の比率に置く。
通説と異なる見方
第一に、重電の受注は全方位で強いわけではない。2026年度上期の重電受注は前年同期比+11.3%だが、7〜9月単独では+0.5%にとどまり、内需は8四半期ぶり、非製造業は7四半期ぶりに減った。上期の伸び率も外需(+26.9%)が内需(+8.1%)を大きく上回る。変圧器の受注は4〜6月に減少、7〜9月に増加と、四半期で向きが変わった(JEMA「2026年度第2四半期 重電機器受注生産品受注実績」)。国内向けの増産は、四半期の受注総額ではなく、製品別・需要部門別の半期以上の累計で判断すべきと考えられる。
第二に、変圧器の生産金額の増加は、需要が一様に増えていることを意味しない。2026年1〜9月(9月は速報)の標準変圧器は、生産金額が前年同期比+14.1%、台数が−24.3%である。内訳をみると、電力会社向けの標準油入り変圧器は金額−19.1%・台数−28.2%、電力会社向け以外は金額+41.0%・台数−9.1%と、顧客によって金額の向きが逆である(いずれも計算)(経済産業省「生産動態統計2026年9月分速報」、経済産業省「生産動態統計年報2025」)。統計だけでは価格と仕様の効果を分けられないが、標準品の需要の軸は、電力会社から工場・建物・データセンター等へ移りつつあるとみられる。営業と生産計画は、顧客区分別に分けて立てる。
第三に、海外大手の日本参入は、輸入品との価格競争の形をとるとは限らない。ABBは、三菱電機の低圧配電製品事業(2026年3月期の売上高約JPY 102 billion、日本以外は約15%)を基盤とする合弁会社の51%を取得し、日本で手薄な電化事業を補う計画である(ABB「三菱電機との合弁会社設立合意」)。分析では、国内の競合分析で追うべきは、輸入価格より、国内の工場・販売網・顧客基盤がどの資本に帰属するかの変化である。
公開情報ではわからないこと
- 受注残の採算条件:受注残のうち、材料費・為替の価格調整条項や前受金を伴う契約の比率は開示されない。電力会社・データセンター事業者の調達部門へのインタビューと、自社契約の棚卸し(条項の有無、改定までの期間)で確かめる。
- 試験・据付の実際の制約:増産のボトルネックが巻線・乾燥・耐電圧試験・輸送・現地据付のどこにあるかは公表されない。建設業には2024年4月から時間外労働の上限規制が適用されており、現地工事を長時間労働で吸収する前提は置けない(厚生労働省「建設業の時間外労働規制」)。工場視察で工程別の待ち日数を確認し、電気工事会社に繁忙期の受注余力を聞き取る。
- データセンター需要の実現時期:電力広域的運営推進機関は、データセンター・半導体工場の新増設で2030年度に最大需要420万kWを個別計上する一方、2033年度までは前回想定を下回るとした(電力広域的運営推進機関「2026年度需要想定」)。どの案件が受電時期を確定させたかは、開発事業者と一般送配電事業者への聞き取り、系統接続の申込状況の追跡で確かめる。
- 提携・買収で移る顧客と保守責任:前述の合弁で、国内顧客の保守契約、型式の認定、技能者が新会社へどこまで移るかは開示されていない。デューデリジェンスで顧客契約と保証債務の移転条件を確認し、主要顧客の調達・保全部門に供給元変更への受け止めを聞き取る。
- 海外大手の日本での保守体制:海外大手の日本法人の保守拠点数、部品在庫、技術員数は公表されていない。需要家の設備保全部門へのアンケートと、入札案件の応札状況の追跡で確かめる。
出典
本文の数値・制度・企業事例は、以下の一次資料に基づく。公表日が明記されていない継続更新ページは、その旨と対象期または確認日を示した。
- 日本電機工業会(JEMA)「重電機器生産実績・2025年12月」(公表日記載なし、2025年12月分)
- 日本電機工業会(JEMA)「重電機器生産実績・2026年8月」(2026年10月16日)
- 日立製作所「2026年3月期 連結決算の概要」(2026年4月27日)
- 東芝「電力流通事業の生産能力増強に向けた追加投資」(2025年10月17日)
- ABB「三菱電機との合弁会社設立によりアジア太平洋市場での事業基盤を拡大」(2026年10月20日)
- IEA『Electricity 2026』Grids(2026年2月6日)
- 日本電機工業会「トップランナー変圧器」(公表日記載なし、2026年11月1日確認)
- 欧州委員会『F-gas Regulation:Switchgear FAQ』第3版(2025年11月19日)
- シーメンス「シーメンスとマイクロソフト、産業用AIを拡大」(2024年11月12日)
- 三菱電機「CEATEC 2026 出展概要」(2026年8月31日)
- 経済産業省「2025年経済構造実態調査・製造業事業所調査 産業別統計表」(2026年7月29日掲載)
- 経済産業省「生産動態統計年報2025・時系列表」(2026年6月30日)
- 経済産業省「生産動態統計2026年9月分速報」(2026年10月30日)
- 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類」第1表(2026年3月24日)
- 日本銀行「企業物価指数・2026年9月速報」(2026年10月13日)
- 三菱電機「2026年3月期 連結決算概要」(2026年4月28日)
- 富士電機「セグメント別業績」(公表日記載なし、2026年3月期実績)
- 日本電機工業会(JEMA)「2026年度第1四半期 重電機器受注生産品受注実績」(2026年7月23日)
- 日本電機工業会(JEMA)「2026年度第2四半期 重電機器受注生産品受注実績」(2026年10月27日)
- 日立エナジー「NVIDIA Omniverseライブラリを活用した電力システムシミュレーションを開発」(2026年10月22日)
- NEDO・東芝「ドローンによる風車ブレード点検の完全自動化に向けた革新的技術開発を完了」(2023年11月29日)
- 日立製作所「日立とNVIDIA、フィジカルAIの統合制御による現場全体の自律化に向けて協業」(2026年7月16日)
- 東芝「SaaS版TOSHIBA SPINEX for Energyの新機能を提供開始」(2026年4月8日)
- IEA『Building the Future Transmission Grid』Executive summary(2025年2月25日)
- 日立エナジー「米国ミシシッピ州の変圧器工場にUSD 528 millionを投資」(2026年9月15日)
- 電力広域的運営推進機関「2026年度 全国及び供給区域ごとの需要想定」(2026年1月21日、掲載改訂版)
- 三菱電機「配電制御機器の価格改定」(2026年4月1日)
- 東芝「2025年度 連結決算概要」(2026年5月15日)
- 日立製作所「2027年3月期第2四半期連結決算の概要」(2026年10月28日)
- 三菱電機「2027年3月期第2四半期決算説明会資料」(2026年10月30日)
- 富士電機「2027年3月期第2四半期(中間期)決算短信」(2026年10月29日)
- TMEIC「会社概要」(公表日記載なし、2026年11月1日確認)
- 東芝「エネルギー事業」(2026年4月1日付統合を記載、公表日記載なし)
- 三菱電機「三菱ジェネレーター株式会社事業活動開始のお知らせ」(2024年4月1日)
- GEベルノバ『GE Vernova completes Prolec GE acquisition』(2026年2月2日)
- シュナイダーエレクトリック『Liquid Cooling Portfolio with Motivair』(2025年9月29日)
- イートン『First Quarter 2026 Results』(2026年5月5日)
- シーメンス・エナジー『Earnings Release Q4 FY 2025』(2025年11月14日)
- シーメンス・エナジー「日本におけるSiemens Energy」(公表日記載なし、2026年11月1日確認)
- GEベルノバ『Fourth Quarter and Full Year 2025 Financial Results』(2026年1月28日)
- GEベルノバ「日本におけるGE Vernova」(公表日記載なし、2026年11月1日確認)
- シュナイダーエレクトリック『2025 Full Year Financial Results』(2026年2月26日)
- シュナイダーエレクトリック「日本向け製品・サービス」(公表日記載なし、2026年11月1日確認)
- ABB『Annual Reporting Suite 2025:Key figures』(公表日記載なし、2025年12月期実績)
- イートン『Fourth Quarter 2025 Results』SEC提出資料(2026年2月26日)
- イートン「日本でのイートン」(公表日記載なし、2026年11月1日確認)
- 環境省「低濃度PCB廃棄物の早期処理」(公表日記載なし、2026年11月1日確認)
- 欧州委員会『Cyber Resilience Act』(公表日記載なし、2026年11月1日確認)
- 米国エネルギー省『Energy Conservation Standards for Distribution Transformers』最終規則(Federal Register)(2024年4月22日)
- 米国エネルギー省『Energy Conservation Standards for Distribution Transformers』情報提供依頼(Federal Register公開閲覧版)(2026年6月15日官報掲載)
- 厚生労働省「建設業にも時間外労働の上限規制が適用されています」(公表日記載なし、2026年11月1日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
