エグゼクティブサマリー
スマートフォン端末業界は、「新品の販売台数を競う市場から、長期利用と再販までを含む端末の価値を競う市場へ移行する成熟産業」である。2026年11月時点では、国内の前年度の回復と世界市場の足元の縮小を分け、調達費用と販売後の責任を含めて採算を判断する。
要点
- 市場:回復は確認できるが、成長の持続は別問題である。 国内新品出荷は2025年度3,132.8万台、前年度比4.3%増となった。3G終了や買い替え施策の影響があり、恒常的な増加を前提にした増産は慎重に判断する(MM総研)。
- 構造:短期の買い替えだけでは需要を捉えられない。 携帯電話の買い替え前の平均使用年数は2026年3月調査で4.6年である。更新・電池・修理・再販の条件を含む総負担が重要になる(内閣府)。
- 競争:国内はアップルが51.6%を占める。 サムスン電子〈삼성전자〉は3位、シャープは4位、FCNTは5位である。国内勢には用途を絞る選択肢があるが、シェアだけで利益を判断できない(MM総研)。
- 海外・制度:新品の縮小と長期責任が同時に進む。 IDCの2026年7〜9月期世界出荷速報は前年同期比22.0%減である。EUの修理・更新要求は、海外展開する企業の設計と保守費用に影響する(IDC、欧州委員会)。
- AI:製品化と収益効果を分けて見る。 Siri AIは2026年10月26日に日本語でのベータ版提供が始まったが、買い替え増や生産性向上の実績は別途検証が必要である。工場の自律化も、計画・実証と量産導入を区別する(アップル、サムスン電子)。
経営・企画部門への示唆
- 大手は、メモリー費用の高騰と新品の減少を前提に、機種と容量の組み合わせを減らし、調達をグループや提携先と束ねる。新品と認定再生品を同じ機種台帳で管理し、下取りまで含めて機種別の採算を測る。
- 中堅・中小は、2025年度に12.4%増えた中古のうち複数メーカーの再生品の整備・保証や、法人端末の長期運用を請け負う。法人向けでは、OS・セキュリティ更新の期間とデータ消去の責任を契約の主な条件にする。
- 新規参入を考える企業は、上位6社が91.1%を占める新品市場に自社ブランドで入るより、下取り・再生品や海外メーカーの日本での販路・保守の代行から入り、修理・返品の責任分担を先に確かめる。
業界データまとめ
国内の新品スマートフォン市場は2025年度に回復したが、普及拡大より買い替えに依存する市場である。公的統計は国内製造、輸入、家計の保有・買い替えを別々に捉えるため、海外メーカーを含む新品出荷は、調査会社の原公表値による。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内新品スマートフォン出荷3,132.8万台。メーカー出荷の調査値であり、小売販売額・通信料金・中古販売を含まない | 2025年度 | MM総研「2025年度通期 国内携帯電話端末の出荷台数調査」 |
| 市場の伸び | 国内新品スマートフォン出荷、前年度比+4.3%。上記と同一系列の実績 | 2025年度 | MM総研「2025年度通期 国内携帯電話端末の出荷台数調査」 |
| 事業者数 | 11事業所。細分類3012「スマートフォン・携帯電話機・PHS電話機製造業」の全事業所集計。個人経営を除く国内製造事業所であり、ブランド企業数・輸入販売会社数ではない | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査(産業別統計表)第1表」 |
| 従業者数 | 538人。同分類・同範囲の国内製造事業所の従業者であり、海外工場、流通・修理など業界全体の就業者を表さない | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査(産業別統計表)第1表」 |
| 平均年収 | 664.28万円(計算)。中分類「情報通信機械器具製造業」、一般労働者・男女計・企業規模計10人以上。月額42.05万円×12+年間賞与等159.68万円。スマートフォン専業の賃金ではない | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類 第1表」 |
| 上位3社の売上高 | アップル US$54,252 million(iPhone)/サムスン電子 KRW37.7 trillion(MX・ネットワーク、端末以外を含む)/シャオミ〈小米〉 RMB86,392.0 million(スマートフォン)。世界出荷上位3社の関連事業であり、集計期間は異なる | アップル:2026年6月27日終了四半期/サムスン電子:2026年7〜9月期/シャオミ:2026年1〜6月期 | アップル「2026年度第3四半期財務諸表」 サムスン電子「2026年第3四半期決算」 シャオミ「2026 Interim Report」 |
| 携帯電話の買替え前の平均使用年数 | 4.6年。二人以上の世帯で買い替えた携帯電話の使用期間。スマートフォン以外を含む | 2026年3月調査 | 内閣府「消費動向調査 令和8年3月実施分」 |
| 携帯電話の輸入額 | 3兆2,574億円(前年度比+9.4%)。財務省貿易統計を基にCIAJが集計した携帯電話の輸入額。国内小売市場規模とは異なる | 2025年度 | CIAJ「2025年度通期 通信機械生産・輸出入概況」 |
| 携帯電話本体のリサイクル回収台数 | 318.7万台(前年度316.4万台)。モバイル・リサイクル・ネットワークの回収実績であり、下取り後のリユースを含む市場全体の回収量ではない | 2025年度 | モバイル・リサイクル・ネットワーク「これまでの回収実績」 |
| 携帯電話機の消費者物価指数 | 110.6(2025年=100)、前年同月比+10.9%。全国の品目別指数であり、通信料(携帯電話)は含まない | 2026年9月 | 総務省「2025年基準消費者物価指数・2026年9月・第5表」 |
JEITA・CIAJの携帯電話出荷統計は参加企業の集計であり、国内市場全体と同一ではないため、市場規模にそのまま採用しない(CIAJ「携帯電話国内出荷実績」)。事業所数・従業者数は2025年6月1日時点、賃金は2025年の近接分類であり、これらを2025年度の国内販売台数で割った「業界生産性」は算出できない。
AI・フィジカルAIの影響と経営の打ち手
端末業界における生成AIの最大の変化は、操作支援の追加から、OSが利用者の意図を受けて複数の処理を実行する方向への移行である。フィジカルAIは主として製造・搬送に作用し、端末に搭載する生成AIとは導入主体、投資回収、責任の所在が異なる。
影響の全体像
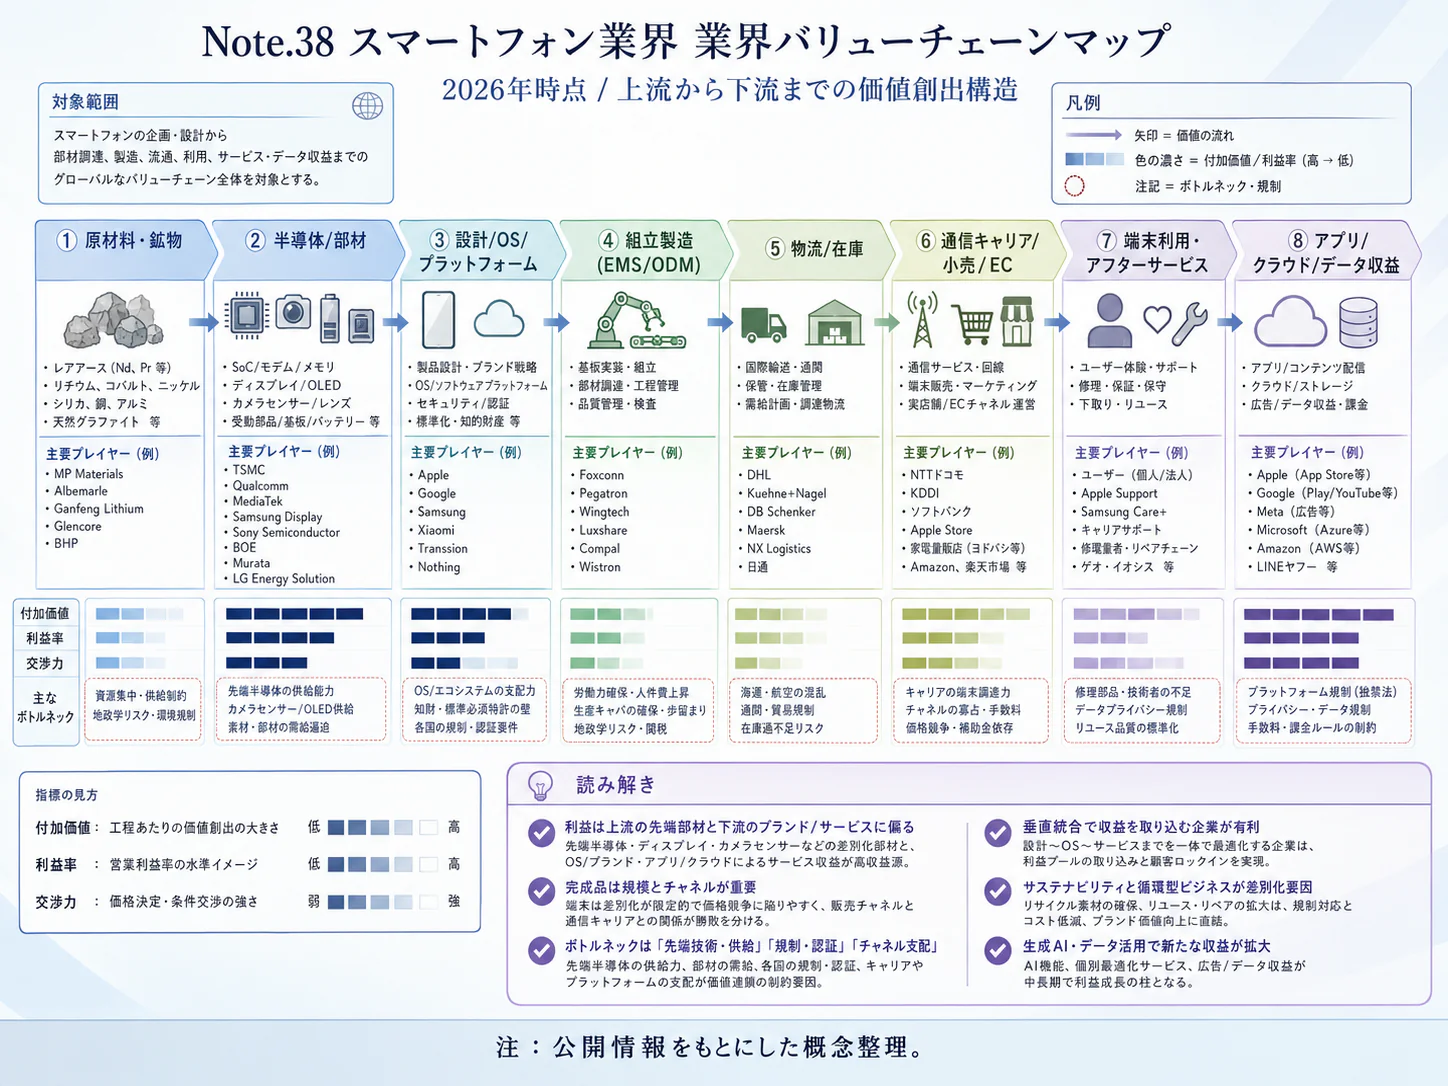
本稿のバリューチェーンは「企画・OS設計 → 部材調達 → 製造・検査 → 流通・販売 → 利用・保守 → 回収・再流通」である。最後の工程で得た故障・電池劣化・再販情報を、次期製品の設計と販売条件に戻す循環も含める。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 企画・OS設計 | アプリ単位の画面設計から、個人の文脈と実行権限を扱う機能設計へ | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | アップル「Siri AI、日本語で提供開始」 |
| 部材調達 | 人が需要・在庫を照合する業務から、工場全体と連動した判断支援へ | 生成AI・AIエージェント | 構想段階 | 3〜5年 | サムスン電子「AI-Driven Factoriesへの移行戦略」 |
| 製造・検査 | 固定手順の設備運転から、状態認識に基づく搬送・組立の自律化へ | フィジカルAI | 実証中 | 3〜5年 | サムスン電子「AI-Driven Factoriesへの移行戦略」 |
| 流通・販売 | 仕様一覧の説明から、端末上の実タスクを使う販売実演へ | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | サムスン電子「Galaxy S26シリーズ発売」 |
| 利用・保守 | 検索、文章作成、画面間移動を利用者が行う方式から、端末が支援する方式へ | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | グーグル「Google Pixel 11シリーズ」 |
| 回収・再流通 | 個別査定から、電池・修理履歴をつないだ再販判断へ | データ・IoT | 構想段階 | 3〜5年 | 欧州委員会「Smartphones and Tablets」の耐久・修理情報を基盤とする、分析にもとづく構想 |
段階は公表事例の到達点、時期は2026年11月を起点とした、公開情報からの分析にもとづく普及見通しである。製造の段階導入は同社の製造戦略全体についての記述であり、スマートフォン全工場で自律運転が完成したという意味ではない。
業務はどう変わるか
第一に、端末の商品設計が「機能」から「完了できる用事」へ変わる。アップルは2026年10月26日にSiri AIの日本語での提供をベータ版として開始し、個人の文脈、画面の内容、アプリ内操作を組み合わせる機能を公表した。利用できる製品機能であるが、提供開始から間もなく、日本市場で継続利用や買い替え効果を実証したデータは確認できない(アップル「Siri AI、日本語で提供開始」)。
商品企画では、機能の有無より一連の処理の成功率が重要になる。経営上は日本語の正確さだけでなく、誤操作の取り消し、権限不足時の停止、低電波環境、旧機種での利用可能範囲を受入条件にする。店頭実演から継続利用・返品までを同じ顧客群で追う。
第二に、販売説明と法人導入試験の中身が変わる。グーグルはPixel 11シリーズでTensor G6、Gemini Nanoなどを組み合わせた機能を、サムスン電子〈삼성전자〉は日本発売のGalaxy S26シリーズでエージェント型の体験を展開している。いずれも導入済みであり、法人の評価対象は端末性能だけでなく、利用可能なアプリ、処理場所、管理者が制御できる範囲へ広がる(グーグル「Google Pixel 11シリーズ」、サムスン電子「Galaxy S26シリーズ発売」)。
営業実演には承認済みの検証データを使い、端末内処理とクラウド処理を分け、月額サービスや通信条件も含めて見積もる。提供企業の宣伝上の速度やベンチマークを、そのまま顧客の人件費削減率に置き換えてはならない。
第三に、国内メーカーの差別化は、汎用的な会話機能以外にも残る。ソニーのXperia 1 VIIIは撮影表現の提案、シャープのAQUOS R11は被写体に応じたズーム調整や文字のマスキングを公表しており、国内で製品化されている。これらの画像認識・補助機能は、すべてが生成AIや自律エージェントに該当するわけではない(ソニー「Xperia 1 VIII発売」、シャープ「AQUOS R11を商品化」)。
撮影・通話など失敗場面を具体化できる用途は、国内勢の検証資産を生かしやすいというのが、公開情報からの分析である。ただし、画像の文字を隠す機能は漏えい防止の保証ではなく、検出漏れと誤検出を確認する運用が必要である。値上げの前に、顧客の支払意思と既存アプリによる代替を検証する。
第四に、工場は固定的な自動化から状態に応じた制御へ進むが、投資判断は工程別に行う。サムスン電子は2030年までの全製造拠点の転換を掲げ、物流・組立などのロボットを段階的に導入していると公表した。これは展開途上の企業計画であり、スマートフォン工場での人員削減率や原価低減率は当該資料から確認できない(サムスン電子「AI-Driven Factoriesへの移行戦略」)。
端末製造は壊れやすい部材を扱い、モデル変更で治具・検査条件も変わる。フィジカルAIの投資効果は、単なる作業速度より、品種変更時の調整時間、破損率、異常時の停止、安全な復帰までで測る。端末そのものは自律移動・作業する機械ではないため、購入者の利用場面への直接的な影響は生成AIより限定される。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| アップル | 米国 | Apple Intelligence、Siri AI | OSと個人情報、アプリ操作の統合 | 展開済み(日本語はベータ版)。日本語提供を2026年10月26日発表 |
| グーグル | 米国 | Gemini、Tensor、Pixel | モデルと端末を組み合わせた操作支援 | 展開済み。Pixel 11の日本向け発表 |
| サムスン電子 | 韓国 | Galaxy AI、工場エージェント・ロボット | 端末機能と製造自律化を別々に展開 | 展開済み。国内Galaxy S26について。工場ロボットの国内導入を意味しない |
| ソニー | 日本 | Xperia Intelligence | 被写体・シーンに応じた撮影表現の支援 | 展開済み。Xperia 1 VIII |
| シャープ | 日本 | スマートフィットズーム等 | 撮影・通話など端末固有の使いやすさを改善 | 展開済み。AQUOS R11 |
人材・収益・競争への影響と対策
分析では、定型的な機能説明や文章の転記は減り、日本語の評価設計、誤操作の分析、端末内処理の省電力化、ロボット復旧作業の比重が増す。職種別の純減人数を示す公表データはなく、雇用削減は推計できない。サービス提供者が利用料を受け取り、端末メーカーがメモリー増量や冷却設計の費用を負担する場合、利用増が端末側の増益につながらない点も重要である。
OS、モデル、アプリ接続を持つ企業の影響力が強まるとみられる。一方、法人ごとに異なる操作権限・機密範囲を扱う管理・監査には、端末メーカーと導入事業者の役割が残る。送信、購入、設定変更など結果が外部に及ぶ処理は、確認、記録、取り消し、事故時の連絡先を製品と契約の両方で定義する。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 日本語の頻出作業を機種・OS版別に評価し、未完了と誤実行を分ける | 共通 | 直ちに | 宣伝と実利用の差を把握 | 同意を得た検証データ、失敗分類 |
| 高 | 端末内処理・クラウド処理・有料機能を見積書で区別する | 共通 | 次期商談から | 追加費用と機密情報流出の抑制 | 通信要件、保存先、契約条件の確認 |
| 高 | メモリー・電池・熱設計の増分費用を機能別に採算化する | 大手 | 次期機種企画時 | 搭載競争による粗利低下を抑制 | 実測消費電力、利用頻度、調達条件 |
| 高 | 法人の送信・購買・設定変更に承認と監査ログを設ける | 共通 | 導入前 | 誤操作時の責任と復旧を明確化 | 管理者権限、事故対応手順 |
| 中 | 撮影・通話の特定用途で改善前後を実機比較する | 中堅・中小 | 2年以内 | 専門用途での支払意思を確認 | 対象顧客、競合機、再現可能な評価条件 |
| 中 | 搬送・検査の一工程でロボットを実証する | 大手 | 2年以内 | 段取り・異常対応を含む採算把握 | 安全評価、停止権限、不良品の追跡 |
| 中 | 保証・更新期間とモデル提供期間を一致させる | 共通 | 次期契約更新時 | 販売後の機能終了リスクを抑制 | 外部モデル契約、代替機能の設計 |
よくある失敗は、対応機種という表示だけで日本語・地域・契約の条件を見落とすこと、試作工場の成果を全量産ラインへ外挿すること、機能の利用増を端末事業の増益と同一視することである。評価指標は機能の成功率、追加原価、継続利用、事故・問い合わせをつなぎ、提供企業の公表値と自社で測定した値を分離して管理する。
業界の定義と市場構造
スマートフォン端末業界は、端末の企画・設計・製造・販売と、その価値を維持する更新・修理・再流通からなる。通信契約を増やす事業と端末の採算を改善する事業は一致せず、キャリアの販売施策を需要要因として扱いながら、通信サービス売上は市場規模から除く。
対象はiPhone、Androidスマートフォン、法人用スマートフォンおよび直接関連する保守・中古端末である。フィーチャーフォン、タブレット、スマートウオッチ、基地局、通信回線、アプリ単独の売上は隣接市場として区別する。製造統計や輸入統計が携帯電話全体を対象とする場合は、その範囲を明示して補助指標とする。
公開データで見る市場の内訳
| 切り口 | 公開値・確認できる構造 | 経営上の読み方 |
|---|---|---|
| 新品スマートフォン | 2025年度3,132.8万台、前年度比+4.3% | 当該年度のメーカー出荷であり、利用者数や稼働台数ではない(MM総研) |
| 隣接するフィーチャーフォン | 同年度91.2万台、同−10.9% | スマートフォンと合算すると携帯電話全体3,224万台になる(MM総研) |
| 中古スマートフォン | 2025年度360.7万台、同+12.4%。MM総研の市場推計 | 新品出荷と中古販売は異なる取引段階であり、単純合算で利用者数を求めない(MM総研「中古スマートフォン市場」) |
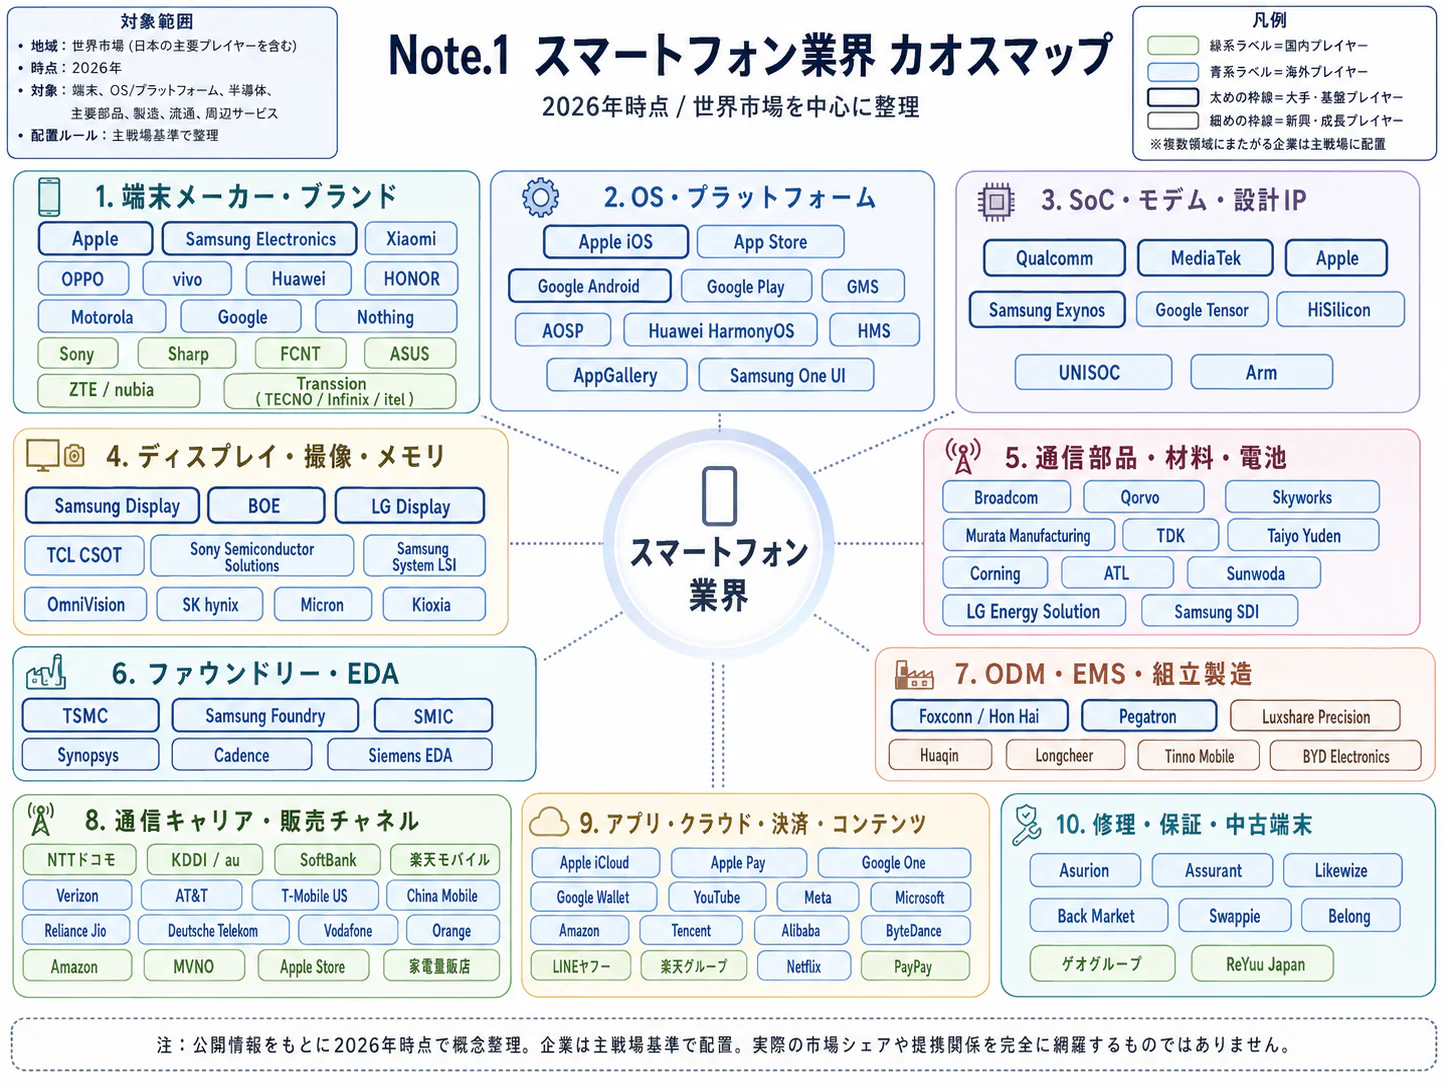
| メーカー構成 | 国内新品スマートフォンはアップル51.6%。続いてグーグル、サムスン電子、シャープ、FCNT、OPPO〈欧珀〉 | iOS陣営と複数のAndroidメーカーが競う構造である(MM総研) |
| 販売経路 | キャリア経由と、メーカー直販・量販店・EC・MVNOなどのオープン市場 | 同じ機種でも支払条件、残価、保証、顧客接点が異なる(MM総研・調査対象の定義) |
過去5年を見ると、2021年度は新品スマートフォン出荷3,385.1万台で、MM総研はauの3G終了に伴う更新を拡大要因として挙げていた。2025年度の3,132.8万台は、この水準を約7.5%下回る(計算)。したがって、直近の増加を長期的な台数成長への復帰と読むことはできない(MM総研「2021年度通期調査」、同「2025年度通期調査」)。
需要面では、通信方式の移行が一時的な更新を生み、下取り・返却条件が購入時の負担感を変えてきた。供給面では、2022年時点で部材・物流・為替の負担が懸念され、2026年にはメモリー費用の上昇が企業決算にも表れている。仕様の進歩だけで台数を説明せず、買い替えを前倒しした要因が翌期に残るかを見る(MM総研「2021年度通期調査」、シャオミ「2026 Interim Report」)。
また、国内ブランド、国内資本、国内生産は別の概念である。FCNTはレノボ〈聯想〉による事業資産取得後に事業を再開しており、日本向けの製品・サポートを持つことと資本の国籍は一致しない。企画部門が提携先を分類する際は、ブランド所在地よりも設計権限、調達先、更新責任、販売契約の所在を確かめる(FCNT「事業開始のお知らせ」)。
顧客と需要の特性
需要を左右するのは、端末価格だけでなく、使い続ける費用と乗り換える手間である。平均使用年数4.6年という家計調査の結果は、短期の返却プログラムだけで国内全体の更新行動を説明できないことを示す(内閣府「消費動向調査」)。
| 顧客層 | 主な購入判断 | 端末事業者が確認すべきこと |
|---|---|---|
| 高機能を求める個人 | カメラ、画面、処理性能、周辺機器との連携 | 新機能への支払意思、下取り価格、旧機種との実使用差 |
| 支出を抑える個人・家庭 | 月々の負担、電池持ち、故障しにくさ | 新品の廉価機と中古上位機の比較、保証・修理条件 |
| シニア・操作支援を必要とする利用者 | 見やすさ、使い慣れた操作、相談窓口 | 本人と購入を支援する家族の評価の違い |
| 法人の共通業務端末 | 管理機能、更新期間、交換対応、総費用 | 情報システム・調達・利用部門の要件の衝突 |
| 現場業務用 | 耐久性、操作性、アプリ互換、長期供給 | 作業停止時間、予備機、修理時の代替手段 |
現場向けでは、京セラのDIGNO SX5をIIJが法人向けに提供しており、端末単独のブランド訴求に加え、業務用の販路が選択肢となっている(IIJ「DIGNO SX5等の法人向け販売開始」)。
法人調達は、利用部門による用途整理、情報システム部門によるアプリ・管理・セキュリティ確認、調達部門による価格・供給条件の比較、試験導入、本展開という順で設計するのが合理的である。稟議には本体代のほか、初期設定、保守、予備機、故障時の代替、廃棄時のデータ消去を含める。
乗り換え費用には、写真・認証情報の移行、購入済みアプリ、家族との操作共有、時計・イヤホンとの連携が含まれる。したがって、端末単価の値引きだけで他OSからの移行を促す施策は、移行支援費や問い合わせ増を含めて評価する。中古市場の拡大も「価格に敏感な顧客は廉価な新品を選ぶ」という前提を弱める(MM総研「中古スマートフォン市場」)。
秋の新機種発売や春の更新に加え、停波・販促も需要の時期を変える。景気が弱い局面では購入延期、修理、中古への切り替えが選択肢となり、販売価格の上昇がそのまま売上拡大になるとは限らない。人口減少下では新規利用者の獲得だけに依存せず、既存顧客の保守や法人用途を捉える必要があると考えられる。
バリューチェーンと収益構造
端末の収益は、組み立てる能力だけでなく、製品仕様・顧客接点・販売後の費用を誰が支配するかで決まる。2026年の決算は、売上単価やシェアを伸ばしても部材費を吸収できなければ利益が減ることを示している。
| 工程 | 主な役割・企業群 | 付加価値と採算上の要点 |
|---|---|---|
| 企画・OS設計 | アップル、グーグル、各端末メーカー | 仕様、互換性、ブランド、更新方針。初期開発費に加え販売後の保守負担を持つ |
| 部材調達 | 半導体・メモリー・画面・電池・カメラ部材の供給企業 | 性能と原価の上限を決める。供給枠、調達通貨、代替設計が重要 |
| 製造・検査 | 自社工場、EMS、ODM | 歩留まり、立ち上げ速度、認証・検査。量産規模と機種数のバランスが必要 |
| 流通・販売 | キャリア、メーカー直販、量販店、EC、販売代理店 | 販促、在庫、割賦・返却条件。出荷から最終販売までの在庫責任を明確にする |
| 利用・保守 | メーカー、保証・修理事業者、法人導入事業者 | 更新、修理、交換、顧客継続。対応期間と実際の原価の整合が必要 |
| 回収・再流通 | 下取り、買取、整備、再販、資源回収事業者 | 査定、電池状態、消去証明、販売先。回収時の価格と再販価格の差を管理する |
アップルの2025会計年度のiPhone売上高はUS$209,586 millionである。同社の製品全体の売上総利益率は36.8%、サービス全体は75.4%だが、これはiPhone単独とその付帯サービスの利益率ではない。OS・顧客基盤を持つ企業の収益構造を理解する参考にはなるものの、他メーカーの端末粗利と直接比較することは避ける(アップル「2025 Form 10-K」)。
より端末に近い開示では、シャオミ〈小米〉の2026年上期スマートフォン売上総利益率は9.3%で、前年同期の12.0%から低下した。同期間の平均販売単価はRMB1,329.7へ16.5%上昇しており、単価上昇と利益率改善が両立しない例である。サムスン電子のMX・ネットワーク部門も、2026年4〜6月期は売上高KRW33.2 trillionに対して営業損失KRW0.7 trillion、7〜9月期は売上高KRW37.7 trillionに対して営業損失KRW0.6 trillionとなり、部材費の上昇を要因に挙げている(シャオミ「2026 Interim Report」、サムスン電子「2026年第2四半期決算」、同「2026年第3四半期決算」)。
国内メーカーのスマートフォン単独の利益や、国内チャネル別の販促負担は十分に開示されておらず、ブランド別の採算優劣は断定できない。
原価にはSoC、メモリー、画面、カメラ、電池、筐体などの部材に加え、組立・検査、設計、特許、認証、輸送、保証、更新の費用がある。ただし、各社共通の最新の費用構成比は確認できず、分解調査の部品推定価格を会計原価と同一視することもできない。価格転嫁の評価では、定価の変更だけでなく、容量構成、旧モデル併売、販売奨励金、為替、再販残価を追う。
アップルも外部製造や特定供給先への依存をリスクとし、最終組立国の分散だけでは部材集中は解消しない。メモリーや先端部材の供給元、金型、検査設備、ソフトウェアの検証まで代替できて初めて切り替え可能になる(アップル「2025 Form 10-K」)。日本企業が海外拠点を増やす際は、単価低減額から追加在庫、輸送、品質保証、二重認証の費用を引いた効果で判断する。
競争環境
国内ではアップルの過半数シェアと、Android陣営内の順位変動が同時に進んでいる。国内メーカーの競争力は総合シェアだけで測らず、どの用途・顧客・販売経路で保守を含む採算を確保できるかによって評価する。
集中度と競争グループ
2025年度の国内新品スマートフォン出荷はアップルが51.6%、上位6メーカー合計が91.1%である。サムスン電子は3位、シャープは4位、FCNTは5位であり、上位にはOSを持つ企業、世界規模の端末メーカー、日本向けの製品・販売基盤を持つ企業が混在する(MM総研「2025年度通期調査」)。ここでの順位はスマートフォン限定であり、京セラを含む携帯電話全体の順位とは区別する。
戦略上は、端末とOS・サービスを統合するアップル・グーグル、世界各地域で製品層を広く持つサムスン電子など、日本の用途・販売経路に合わせる国内メーカーに分けられる。部品企業や再販企業はこれら複数陣営へ供給できるが、端末メーカーは販売シェアの伸びと開発・保守の固定費を同時に管理することが求められる。
以下の強さ・方向は、公開情報からの分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 国内上位への集中に加え、世界の新品台数が減少し販売先の奪い合いが起きやすい(MM総研、IDC・2026年7〜9月期) | 強まる |
| 新規参入の脅威 | 弱 | 量産委託だけでは更新・保証・販路を確保できず、国内上位6社が91.1%を占める(MM総研) | 変わらない |
| 売り手の交渉力 | 強 | 部材費の上昇が大手の端末関連利益を圧迫(サムスン電子「2026年第3四半期決算」) | 強まる |
| 買い手の交渉力 | 強 | 消費者は長期使用や中古を選べ、流通は複数ブランドを取り扱える(内閣府、MM総研・中古市場) | 強まる |
| 代替の脅威 | 中 | スマートフォン自体の代替より、修理・中古・継続保有が新品需要を置き換える(CIAJ・回収調査) | 強まる |
国内の主要企業
| 企業 | 規模の確認方法 | 公表製品・強みの所在 | 戦略上の焦点 |
|---|---|---|---|
| シャープ | 国内スマートフォン出荷4位。単独事業売上は本稿では確認できず | AQUOS R11でライカ監修カメラ、IGZO OLED、国内キャリアとSIMフリーの両方を展開 | 画面・撮影と日常の使いやすさを、販路横断で収益化(製品発表) |
| ソニー | 国内スマートフォン出荷上位6社には入らない。単独事業売上は本稿では確認できず | Xperia 1 VIIIでカメラ・音響、通信事業者向けとSIMフリーを用意 | 自社の映像・音響技術を重視する顧客への訴求(製品発表) |
| FCNT | 国内スマートフォン出荷5位。非上場、単独事業売上は確認できず | arrows・らくらくの事業をレノボ傘下で継続 | 国内の顧客・製品資産とグループ資源の組み合わせ(事業開始) |
| 京セラ | スマートフォン限定と携帯電話全体の順位を区別。端末単独売上は確認できず | 法人向けDIGNO SX5を提供 | 業務用の耐久性、運用・供給条件を提案の中心にする(IIJの取扱発表) |
順位の出典はMM総研「2025年度通期調査」である。国内各社とサムスン電子の国内スマートフォン限定のシェア数値は、原公表図表の詳細を十分に確認できないため、順位のみを示す。
直近3年では、メーカー認定品を扱う再流通の提携が注目される。MM総研は2026年7月の発表で、グーグルとBelong、サムスン電子ジャパンとゲオストア・イオシスによる再生品・整備済み品の展開を紹介している。新品を売る企業が中古の品質・販路にも関与すると、保証、査定、修理部品を含む競争になる(MM総研「中古スマートフォン市場」)。
FCNTの資産取得完了は2023年9月29日であり、基準日の直近3年には厳密には入らないが、現在の資本関係を理解する重要な前提である(レノボ「FCNTの事業資産取得完了」)。業界全体のM&A件数・増減は確認できない。
成功条件は、第一に更新・修理までの原価を回収できる製品設計、第二に需要減でも調達と在庫を調整できる規模・契約、第三に顧客が買い替え時にも残りたくなる用途、第四に再販価値を維持する品質と支援である。アップルは統合された端末・OS、サムスン電子は幅広い製品展開、国内勢は撮影・操作・業務用途などの製品資産を持つ。
海外の動向と主要企業
世界市場は2026年に入り、規模の拡大より供給費用と製品構成への対応が重要になっている。日本はアップルへの集中が強い一方、中国では地場メーカーの存在が大きく、日本で有効なブランド・販路の戦略をそのまま海外へ持ち込むことはできない。
IDCが2026年10月に公表した速報では、同年7〜9月期の世界新品スマートフォン出荷は2億5,530万台、前年同期比22.0%減である。サムスン電子のシェアは22.6%、アップルは22.4%、シャオミは12.0%であった。サムスン電子とアップルはシェアを上げたが、出荷台数自体はそれぞれ5.8%、4.0%減っており、「シェア上昇=成長」とは限らない(IDC「2026年第3四半期世界スマートフォン出荷速報」)。
| 地域・範囲 | 直近の確認値 | 日本企業への意味 |
|---|---|---|
| 世界 | 2026年7〜9月期2億5,530万台、前年同期比−22.0%、IDC速報 | 大手の調達・在庫調整が日本向け部材や製品投入にも及ぶ(IDC) |
| 中国 | 同期5,790万台、同−15.4%、IDC速報。ファーウェイ〈華為〉21.1%、アップル17.8% | 地場の製品・販売基盤に対抗する必要がある(IDC・中国市場) |
| 日本 | 2025年度3,132.8万台、同+4.3% | 集計期間が世界・中国と異なるため、そのまま世界比率を計算しない(MM総研) |
主要海外企業の比較
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| アップル | 米国 | iPhone US$54,252 million、2026年6月27日終了四半期 | 端末・OS・直販・周辺製品を統合 | 折りたたみ型iPhone Duoを2026年10月23日に発売 | iPhone、直営店、キャリア・小売経由で販売(四半期財務諸表、iPhone Duoの発売発表) |
| サムスン電子 | 韓国 | MX・ネットワークKRW37.7 trillion、2026年7〜9月期。スマートフォン以外を含む | 幅広い価格帯とGalaxy製品群 | Galaxy S26を国内でも発売 | キャリアとSIMフリーの双方(決算、SIMフリー版の国内発売、NTTドコモ「Galaxy S26シリーズを発売」) |
| シャオミ | 中国 | スマートフォンRMB86,392.0 million、2026年1〜6月期 | スマートフォンと生活機器の製品群、複数価格帯 | 高価格帯の製品拡充と収益管理 | Xiaomi・REDMI端末を販売(中間報告書、日本公式販売ページ) |
| グーグル | 米国 | Pixelスマートフォン単独売上は確認できず | AndroidとPixelを展開するプラットフォーム企業 | Pixel 11シリーズを発表 | Pixel販売、国内メーカーへのAndroid基盤(製品発表) |
| レノボ | 中国 | スマートフォン単独売上は確認できず。PC等を含む全社売上で代用しない | モトローラとFCNTのブランド・販売基盤 | 2026年3月期決算でモトローラの事業拡大を報告 | モトローラ端末、FCNT(2025/26年度決算、FCNT取得) |
| OPPO | 中国 | スマートフォン単独売上の公開値は確認できず | Renoなどの端末製品群、撮影・充電・デザイン | 日本でReno16 5Gを2026年8月17日から発売 | オウガ・ジャパンを通じ展開(国内発売発表) |
売上高は公表範囲・期間が異なり、順位比較には使えない。金額は原通貨である。
製品形状では、アップルが2026年10月23日に初の折りたたみ型iPhone Duoを発売した。大画面の用途提案とともに、画面・ヒンジの修理費、長期耐久性、返却時の査定を含む競争が重要になるとみられる。発売直後であり、国内の普及率や既存機種からの純増需要はまだ判断できない(アップル「iPhone Duoの発売発表」)。
日本メーカーの海外展開では、ソニーが欧州でXperia 1 VIIIを発表し、シャープがAQUOS R11を日本と台湾で販売するなど、製品と地域を絞った展開が確認できる。一方、各社のスマートフォン単独の海外売上比率は確認した資料では確認できず、グループ全体の海外比率を端末の比率として示すことはできない(ソニー欧州発表、シャープ製品発表)。
日本への影響として、今後2年程度で、メーカーが品質を管理する再生品と、新品・下取りを組み合わせた競争がさらに重要になるとみられる。海外企業と組む場合は販売権の獲得だけでなく、日本語サポート、修理部品、データ消去、返品責任までを契約に含める。生産面ではインドの現地調達強化が部材企業の拠点選択に影響し、日本から完成部材を輸出する案と現地工程を持つ案を比較する(MM総研・再生品の提携事例、インド政府「MPMS承認」)。
外部環境と制度の変化
制度の重心は、販売時の競争条件に加え、販売後の更新・修理・安全確保へ広がっている。日本だけの販売計画であっても、世界共通モデルや海外供給元の設計変更を通じてEUの要求が原価と保守条件に響く。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 競争制度 | 日本 | スマホソフトウェア競争促進法の全面施行。指定事業者の遵守報告書を公表 | 2025年12月18日全面施行。遵守報告書を2026年2月17日(全面施行時点)と7月27日(令和7年度)に公表 | 大・サービス参入に追い風、既存条件の見直し負担 | 公正取引委員会「遵守報告書の公表」、同「遵守報告書」 |
| 製品設計・環境 | EU | スマートフォン等の耐久性、修理部品、OS更新、エネルギー表示に関する要求 | 2025年6月20日適用開始 | 大・長期使用と修理に追い風、設計・在庫費用には向かい風 | 欧州委員会「Smartphones and Tablets」 |
| 消費者保護 | EU | 修理促進指令の国内法化・適用。附属書IIの対象製品(携帯電話・タブレットを含む)のメーカーに修理対応を求める | 2026年7月31日 | 大・修理事業に追い風、販売後責任が増加 | 欧州委員会「Directive on repair of goods」、EUR-Lex「Directive (EU) 2024/1799」 |
| サイバー安全 | EU | サイバーレジリエンス法の報告義務が先行適用、主要義務は後に適用 | 2026年9月11日報告義務、2027年12月11日主要義務 | 大・安全性を説明できる企業に追い風、対応体制に費用 | 欧州委員会「CRAの概要」 |
| 産業政策 | インド | MPMSで携帯電話生産と現地付加価値、設計・研究開発を支援 | 2026年7月15日承認。2026/27〜2030/31年度 | 大・現地進出に追い風、輸出のみの供給形態には競争圧力 | インド政府「MPMS承認」 |
日本の法律はOSなど特定ソフトウェアの競争条件を対象とし、端末の製造補助やシェア配分を直接定めるものではない。公正取引委員会は、公開した遵守報告書は指定事業者の見解であり、委員会の見解ではないと明記している。提携・参入を考える企業は、制度ができたことと、実際の手数料・接続条件・利用者の選択が改善したことを分けて確かめる(公正取引委員会)。
EUの製品要求には、800回の充放電後も初期容量の80%以上を維持する電池、対象モデルの販売終了後7年間の重要部品供給、最終投入後少なくとも5年間のOS更新提供などが含まれる。機種数を増やす判断は、発売時の開発費だけでなく、販売終了後の部品在庫と更新費用を伴う。規則の適用範囲や個別の例外は製品別に確かめ、EU指令については販売する加盟国の実施法まで確かめる(欧州委員会「Smartphones and Tablets」、同「修理促進指令」)。
資源循環では、リサイクル回収の減少を直ちに環境対応の後退とみなすべきではない。CIAJは2024年度の回収動向について、再使用や端末の継続保有が影響したと説明している。端末を長く使うこと、再販売すること、材料として再資源化することを別々に測り、回収台数だけを環境目標にしない設計が必要である(CIAJ「令和6年度の回収実績」)。
為替・部材費・通商政策は調達と販売地域によって影響が変わるため、一律の原価上昇率は置かない。特に輸入額の増加には数量、製品構成、通貨換算が混在し、3兆2,574億円という輸入額から国内販売の成長率を推計することはできない(CIAJ「2025年度通期概況」)。経営計画では販売通貨、調達通貨、製造国、保守対象国を対応付けて感応度を作る。
人材と生産性
端末業界では、国内工場の従業者数と、製品を支える設計・更新・修理人材の規模を区別する。賃金や生産性の公表値は参考になるが、近接分類や過去時点の数値を2026年のスマートフォン専業の姿として扱うことはできない。
2025年経済構造実態調査の「スマートフォン・携帯電話機・PHS電話機製造業」は11事業所、538人である(2025年6月1日現在)。輸入販売、海外製造、独立したソフトウェア開発・修理などはこの数値の外側にあるため、国内市場が小人数で運営されているという解釈は誤りである。調査対象の事業所の所属産業と、企業がどの商品から売上を得るかは異なる(経済産業省「2025年経済構造実態調査 製造業事業所調査(産業別統計表)第1表」)。令和3年経済センサス‐活動調査の18事業所・3,037人とは調査の母集団が異なるため、増減としては比較しない(総務省・経済産業省「令和3年経済センサス‐活動調査 製造業・産業編」)。
2025年の「情報通信機械器具製造業」の一般労働者では、きまって支給する現金給与額が月42.05万円、年間賞与等159.68万円で、算式による年収は664.28万円である。この分類は通信機器以外も含み、年齢構成、勤続年数、企業規模の影響も受ける。採用費用を見積もる際は、この平均額を若手、専門設計者、修理担当者に一律に適用せず、職務と勤務地に分ける(厚生労働省「令和7年賃金構造基本統計調査」)。
参考として、2025年経済構造実態調査の付加価値額を従業者数で割ると、スマートフォン・携帯電話機・PHS電話機製造業は1人当たり約864万円、製造業計は約1,540万円となる(計算)。前者は2024年の付加価値額46億5,100万円÷538人、後者は117兆2,070億6,500万円÷761万2,095人である。ただし付加価値は2024年、従業者数は2025年6月時点で、従業者29人以下は粗付加価値額、個人経営は対象外という共通の制約がある。同分類の2024年の製造品出荷額等は129億3,600万円である(同調査第1表)。
この差を技術者個人の能力や現在の収益力の差と解釈してはならない。現場では設計変更の手戻り、更新配信までの日数、修理の再入庫率、法人端末の設定時間など、工程別の指標を併用する。
不足職種を端末業界に限定した公的な求人倍率や、2026年の業界共通の賃上げ率は確認できない。長期保守義務の拡大から、無線・電源・熱設計、OS更新、脆弱性対応、電池・防水を含む修理品質管理の継続確保が優先課題とみられる。海外生産を採用しても、設計変更の承認と市場不具合への判断を担う人材を委託先任せにしないことが重要である(欧州委員会「製品要求」、同「CRAの概要」)。
2030年に向けたシナリオ
2030年の事業計画は、端末出荷の一つの成長率を置くより、調達費用と利用期間の組み合わせで設計する。以下は、分析にもとづく条件付きシナリオであり、将来の市場台数や発生確率を独自に数値推計したものではない。
第一の不確実性は、メモリーなどの部材供給・価格が正常化するか、高い水準にとどまるかである。第二は、更新需要が新品中心に戻るか、長期保有・修理・再流通へさらに移るかである。前者は製品価格と調達力、後者は販売台数と販売後の収益機会を左右する。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て・経営対応 |
|---|---|---|---|
| 緩やかな更新回復 | 部材費が落ち着き、延期された買い替えが戻る。新品と中古が併存 | 調達リードタイムの短縮、実売負担の安定、旧機種の更新需要 | 中期の計画基準の一つ。ただし2025年度の増加率を継続適用せず、機種別の在庫回転を重視 |
| 高原価の長期化 | 値上げと購入延期が続き、調達力の弱い機種・企業が絞られる | 部材費の高止まり、価格転嫁後の需要低迷、過剰在庫 | 足元の公表情報が示す重要な下振れ条件。品種削減、調達条件の再設計、保守費の確保を優先 |
| 長期利用・循環型への移行 | 新品台数が伸びにくい一方、修理・整備済み品・法人再配備が事業機会となる | 電池交換と修理が利用しやすくなる、更新期間延長、再販品質の可視化 | 制度と中古販売の動きから十分検討すべき条件。新品・保守・再販を通じた採算を管理 |
外部予測では、MM総研は2026年5月時点で2026年度の国内スマートフォン出荷を2,915万台、前年度比7.0%減と予測していた。IDCは2026年10月時点で、世界市場の回復は早くても2028年になるとの見方を示している。対象地域と公表時点が異なる予測であり、両者をつないで2030年の国内市場を算出することはしない(MM総研「2025年度通期調査・見通し」、IDC「2026年第3四半期発表」)。
| 先行指標 | 確認する統計・公表資料 | シナリオ判断への使い方 |
|---|---|---|
| 新品の出荷とブランド構成 | MM総研の国内出荷調査、IDCの世界出荷速報 | シェアと台数を分け、供給制約による減少と販売在庫の積み増しを追加調査 |
| 買い替え前の使用期間 | 内閣府「消費動向調査」の年次調査 | 単年の変動より複数年の傾向を見る。全保有者の買い替え周期とは区別 |
| 端末の利益率と販売単価 | シャオミ中間報告書、サムスン電子決算 | 単価上昇が部材費を吸収できているかを確認 |
| 中古販売と資源回収 | MM総研・中古市場、モバイル・リサイクル・ネットワークの回収実績 | 再使用の拡大と資源回収への移行を別々に把握 |
| 更新・修理の実施条件 | 欧州委員会の製品要求、各社の製品・保守公表 | 表示上の期間と、部品入手・実際の更新配信を比較 |
販売・製品計画では、増産・縮小・再販提携へ切り替える条件を先に定める。特に新品の不振時に中古が伸びても、良質な中古の供給源である新品販売・下取りが細れば調達は難しくなる。循環型の成長を在庫が無制限に得られる事業として扱わないことが重要である。
経営・企画部門への示唆
国内のスマートフォン端末は、アップルが過半を占める新品市場の残りを、Android各社が部材高の中で分け合う構造にある。以下は、新品の台数ではなく、1台の販売から修理・下取り・再販までに得る粗利で事業を組み直すべきだという分析にもとづく。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 本稿の根拠 | 避けたい判断 |
|---|---|---|---|
| 大手(国内で端末事業を持つ企業) | 機種と容量の組み合わせを減らし、メモリーの調達量と価格をグループや提携先と束ねて確保する。新品と認定再生品を同じ機種台帳で管理し、下取り価格まで含めて機種別の採算を測る。販売地域も、修理・更新を自ら担える範囲に絞る | IDCはメモリー費用が前年から約350%上がったとし、2026年7〜9月期の世界出荷は22.0%減だった。国内でも携帯電話機の物価指数は2026年9月に前年同月比10.9%上がった(IDC、総務省「消費者物価指数」)。FCNTはレノボの傘下で日本向けブランドを続け、シャープはAQUOS R11を日本と台湾、ソニーはXperia 1 VIIIを日本と欧州で展開する | 国内の順位を守るために機種数と販促費を維持し、値上げで部材高を吸収できると見込む |
| 中堅・中小(部品、修理、法人導入、再生事業者) | 複数メーカーの認定再生品の整備・保証と、法人端末の長期運用を請け負う。法人向けでは、OS・セキュリティ更新の期間とデータ消去の責任を契約の主条件にする | 中古販売は2025年度に360.7万台、12.4%増で、2026年度は396万台と予測されている(MM総研)。グーグルはBelongと、サムスン電子ジャパンはゲオストア・イオシスと再生品で組む。IIJが法人向けに扱う京セラのDIGNO SX5は、セキュリティパッチを5年間提供する(IIJ) | 取扱台数を優先し、部品の入手経路、保証、消去証明の責任を決めないまま受託する |
| 新規参入を考える企業 | 自社ブランドの汎用端末は避け、下取り・再生品の販売、または海外メーカーの日本での販路・保守の代行から入る | 新品は上位6社で91.1%を占める。OPPOは日本総代理店のオウガ・ジャパンを通じ、MVNO、量販店、ECに販路を広げている(OPPO) | 製造を委託すれば端末事業に入れると考え、更新・修理・返品の責任を後回しにする |
どの立場でも、2026年度は新品が減る前提で計画を組む(分析)。外部予測は2026年度の国内スマートフォン出荷を7.0%減と見込む。EUにも同じ機種を出す企業は、2027年12月のサイバーレジリエンス法の主要義務の適用までに、販売終了後の部品供給と脆弱性対応の費用を機種計画に織り込んでおく。
通説と異なる見方
第一に、「国内メーカー」の競争力は国内の工場にはない。 スマートフォン・携帯電話機・PHS電話機製造業の国内事業所は11、従業者は538人で、2024年の製造品出荷額等は129億3,600万円である。2025年度の携帯電話の輸入額3兆2,574億円の0.4%にとどまる(計算、年次が異なる参考比較。経済産業省「2025年経済構造実態調査」、CIAJ「2025年度通期概況」)。国内勢の資産は、日本向けの企画、キャリアの認証、修理・サポートの網にあるとみられる(分析)。国内の投資は、組立能力より、検証・修理・更新を担う人員に向けた方が回収しやすい。
第二に、値上げは採算を守る手段にならない。 シャオミは2026年上期に販売単価を16.5%上げたが、スマートフォンの粗利率は12.0%から9.3%に下がった。サムスン電子のMX・ネットワーク部門も、7〜9月期は前年同期比で増収ながら営業損失だった。部材費の上昇が単価の上昇を上回る局面では、値上げより、容量構成の見直し、機種数の削減、旧モデル併売の整理の方が利益に効く(分析)。
第三に、生成AIの搭載が買い替えを大きく早めるとは限らない。 買い替え前の平均使用年数は4.6年で、2026年3月調査で買い替えの理由に上位品目への移行を挙げた世帯は25.6%、故障は32.4%、その他が41.8%だった(内閣府「消費動向調査」)。新しい機能を求める買い替えは4分の1にとどまる。AI機能は、新規販売の促進より、継続利用と下取り価格の維持にどれだけ効くかで評価する(分析)。
公開情報ではわからないこと
- 機種別・販路別の実際の採算:国内メーカーのスマートフォン単独の利益や、キャリア経由とオープン市場での販促費、返品、残価補填の負担は開示されていない。キャリアの端末調達担当、販売代理店、メーカー営業への聞き取りで、取引条件を匿名化して比べる。
- メモリー調達の契約条件:数量保証の有無、価格改定の頻度、2027年の供給枠は各社とも公表しない。部材商社、EMS・ODM、メモリーメーカーの営業担当への聞き取りと、台湾・中国華南の調達拠点での現地調査で確かめる。
- 海外資本の傘下に入った国内ブランドの権限(提携・買収の論点):FCNTのような形で、日本向けの企画・開発の決定権、旧機種の更新・修理債務の引き継ぎ範囲、グループ調達への統合の度合いがどう決まっているかは開示されない。買収・提携前の調査で契約書と部品在庫台帳を確かめ、修理拠点や主要取引先にも聞き取る。
- 認定再生品の採算と仕入れの持続性:メーカーと再生事業者の利益配分、整備後の不具合率、下取り台数の見通しは公表されていない。整備・修理現場の観察と、再生品の購入者アンケートで、保証期間と価格の関係を確かめる。
- AI機能の継続利用への効果:日本語の生成AI機能を購入後にどれだけ使い続けるか、下取りの判断に影響するかを示すデータはない。同じ購入者を購入時と半年後に追うパネル調査で確かめる。
出典
数値は下記の原資料に基づく。日付が明示されない随時更新ページは、確認日を記載する。
- 経済産業省「2025年経済構造実態調査 製造業事業所調査(産業別統計表)第1表」(2026年7月29日公表)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 製造業・産業編」(2022年12月26日、ファイル更新2025年12月25日)
- 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類 第1表」(2026年3月24日)
- 内閣府「消費動向調査 令和8年3月実施分」(2026年4月9日)
- 総務省「2025年基準消費者物価指数・2026年9月・第5表」(2026年10月23日)
- 公正取引委員会「スマホソフトウェア競争促進法に基づく遵守報告書の公表」(2026年2月17日)
- 公正取引委員会「スマホソフトウェア競争促進法 遵守報告書」(令和7年度分は2026年7月27日公表)
- 欧州委員会「Smartphones and Tablets」(公表日記載なし、2026年11月確認)
- 欧州委員会「Directive on repair of goods」(随時更新、2026年11月確認)
- EUR-Lex「Directive (EU) 2024/1799」(2024年6月13日採択)
- 欧州委員会「The Cyber Resilience Act—Summary」(公表日記載なし、2026年11月確認)
- インド政府「Cabinet approves Mobile Phone Manufacturing Scheme」(2026年7月15日)
- CIAJ「2025年度通期 通信機械生産・輸出入概況」(2026年6月17日)
- CIAJ「令和6年度 携帯電話におけるリサイクルの取り組み状況について」(2025年12月17日)
- モバイル・リサイクル・ネットワーク「これまでの回収実績」(更新日記載なし、2026年11月確認)
- CIAJ「携帯電話国内出荷実績」(随時更新、2026年11月確認)
- アップル「2025 Form 10-K」(2025年10月31日)
- アップル「2026年度第3四半期連結財務諸表」(2026年7月30日)
- アップル「iPhone Duo arrives at Apple Store locations worldwide」(2026年10月23日)
- アップル「Siri AI、日本語で提供開始」(2026年10月26日)
- サムスン電子「2026年第2四半期決算」(2026年7月30日)
- サムスン電子「2026年第3四半期決算」(2026年10月29日)
- サムスン電子「2030年までに全世界の製造拠点をAI-Driven Factoriesへ移行」(2026年3月1日)
- サムスン電子「Galaxy S26シリーズ発売」(2026年3月12日)
- NTTドコモ「Galaxy S26シリーズを発売」(2026年2月26日)
- グーグル「Google Pixel 11シリーズ」(2026年8月12日)
- シャオミ「2026 Interim Report」(2026年8月18日付)
- シャオミ「Xiaomi 17 Ultra 日本向け販売ページ」(公表日記載なし、2026年11月確認)
- シャープ「スマートフォンAQUOS R11を商品化」(2026年6月16日)
- ソニー「Xperia 1 VIII発売」(2026年5月13日)
- ソニー「Xperia 1 VIII欧州向け発表」(2026年5月13日)
- FCNT「事業開始のお知らせ」(2023年9月29日)
- レノボ「FCNTの事業資産取得完了」(2023年9月29日)
- レノボ「2025/26年度決算」(2026年5月22日)
- IIJ「DIGNO SX5等の法人向け販売開始」(2026年3月26日)
- OPPO「Reno16 5Gを8月17日より販売開始」(2026年8月10日)
- MM総研「2021年度通期 国内携帯電話端末の出荷台数調査」(2022年5月19日)
- MM総研「2025年度通期 国内携帯電話端末の出荷台数調査」(2026年5月14日)
- MM総研「中古スマホ販売台数は360.7万台で7年連続過去最高」(2026年7月9日)
- IDC「2026年第3四半期 世界スマートフォン出荷速報」(記事表示2026年10月15日、データ発表10月14日)
- IDC「2026年第3四半期 中国スマートフォン出荷速報」(2026年10月14日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
