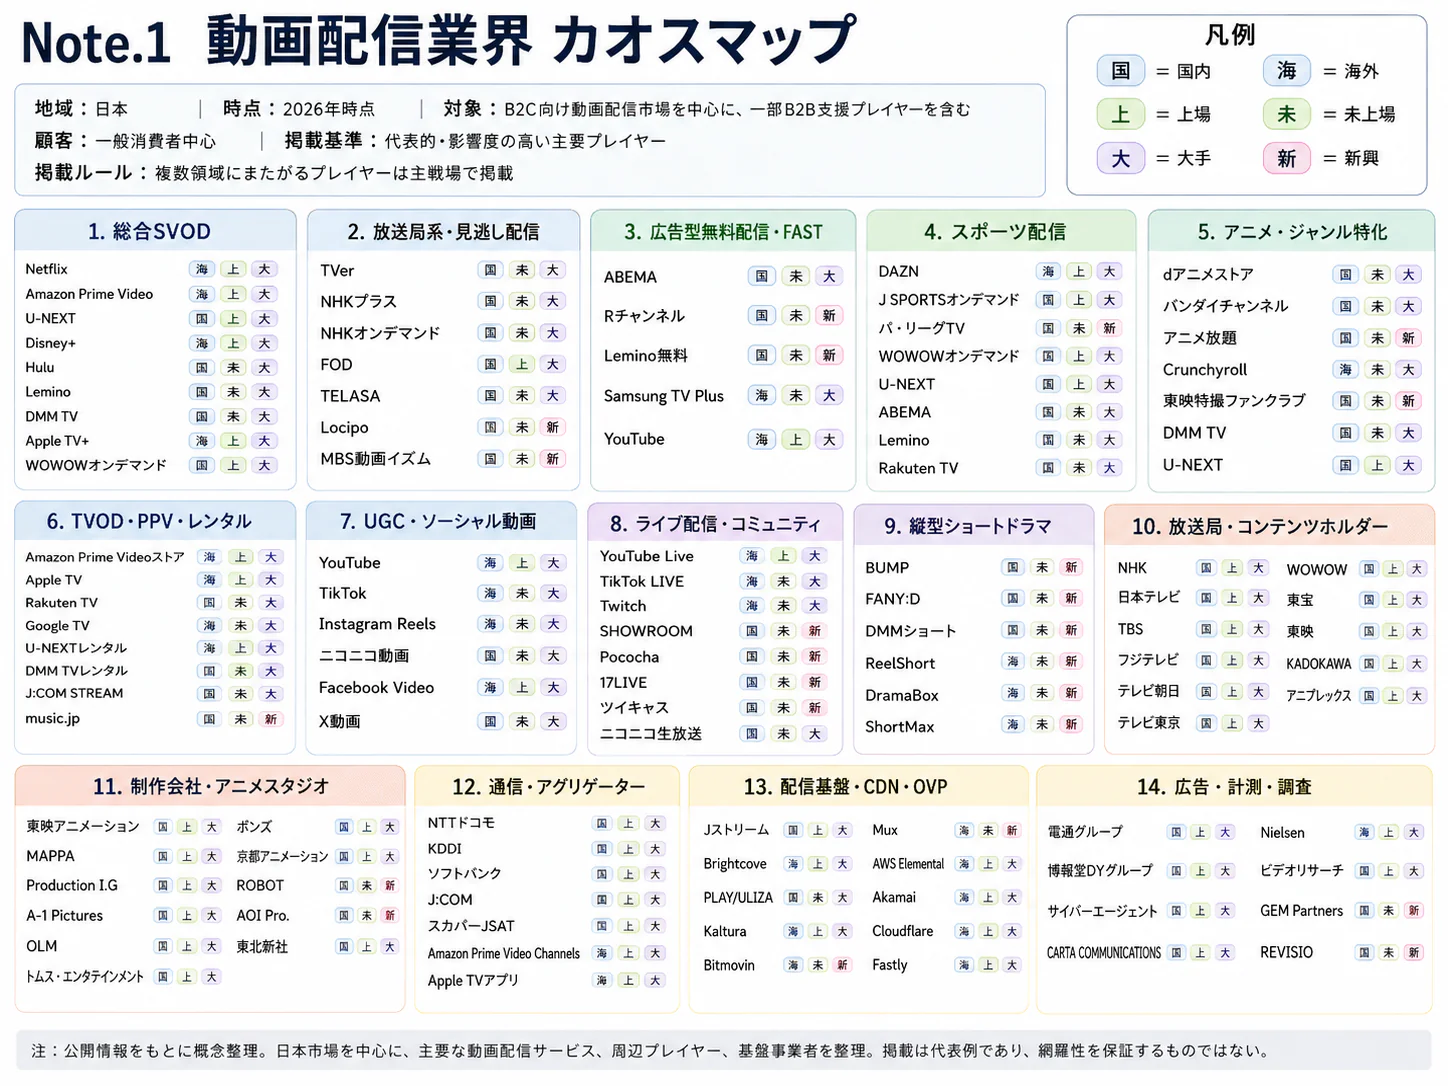
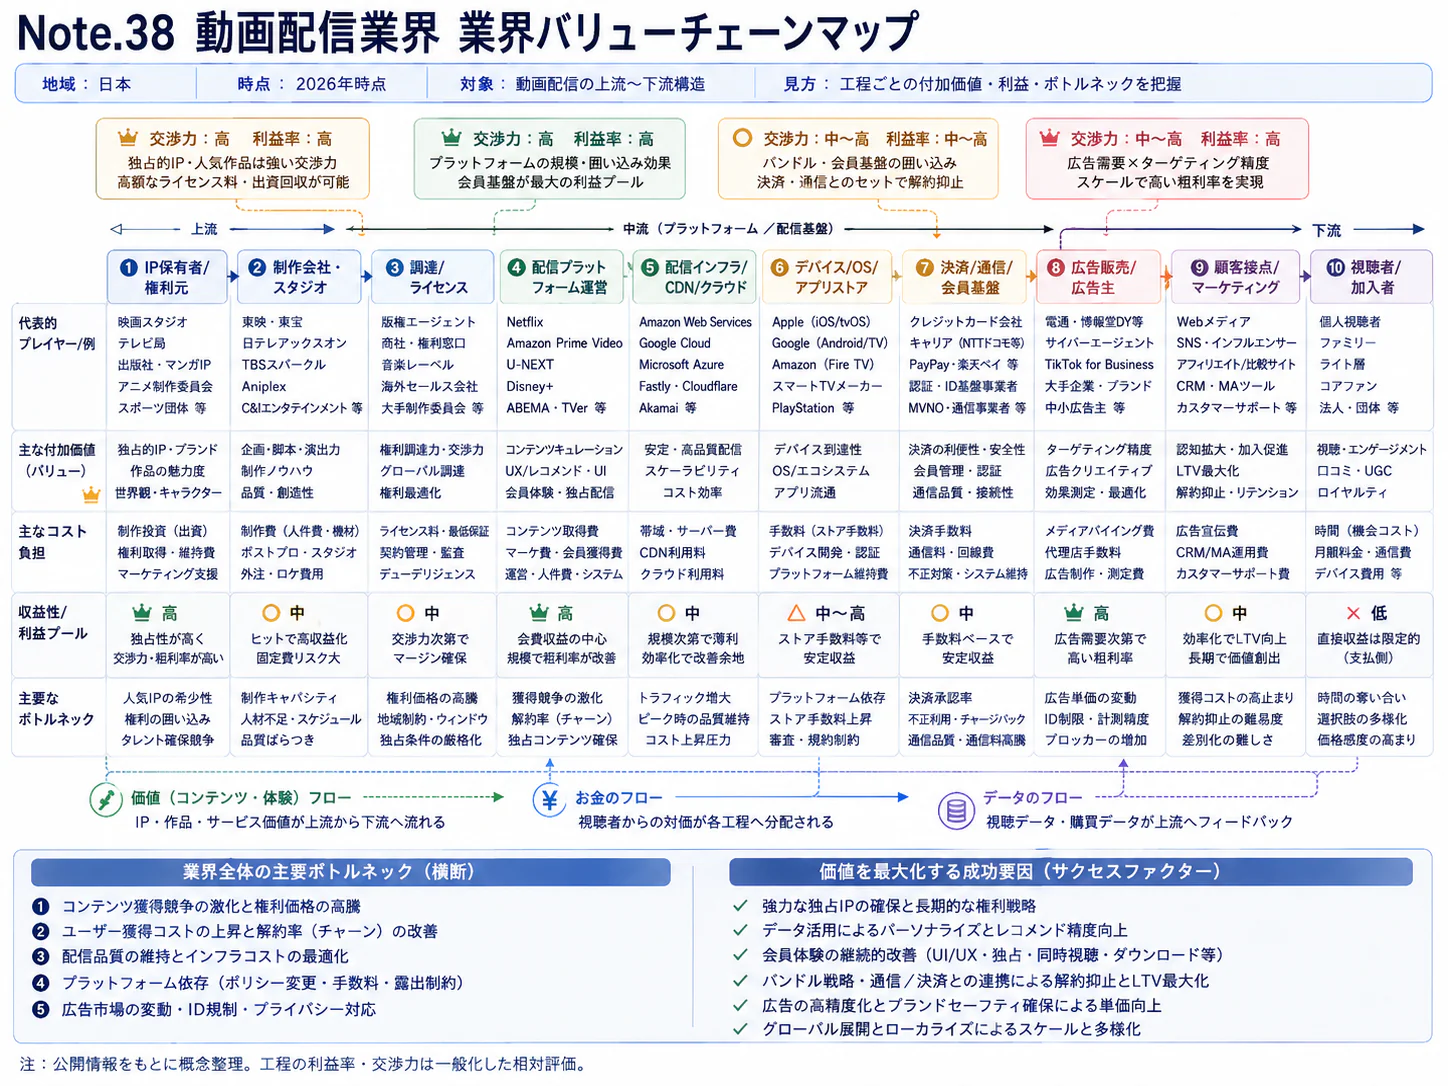
エグゼクティブサマリー
動画配信(VOD)は、作品を集めて会員を増やす事業から、会費・広告・権利販売を組み合わせて視聴時間を収益に変える事業へ移行している。2026年10月時点の経営課題は、市場成長に追随することより、値上げ、無料視聴の拡大、海外再編のなかで、どの顧客接点と利用権を保持するかである。
要点
- 市場:増収と利用者増を分ける。 2025年の国内有料VODは6,740億円、前年比13.6%増というGEM Partnersの推計である。広告収入を含まない金額であり、成長の背景には料金と併用の増加がある。広告型を含む市場全体へ、この伸び率を当てはめてはならない(GEM Partners「2025年VOD市場」、GEM Partners「2025年SVOD市場」)。
- 構造:有料と無料は併存する。 総務省の2025年度調査では、オンデマンド型動画配信の利用率は56.6%、放送番組配信は43.1%で、双方が前年を上回った。これらは契約数ではなく回答者の利用率であり、重複がある(総務省「2025年度メディア利用調査」)。
- 競争:総合化と習慣化が分岐点となる。 U-NEXTの課金ユーザーは2026年8月末に約540万人、TVerのCTV再生数は同年8月に2.3億回となった。異なる指標をランキング化せず、会員基盤の厚みと無料視聴の広告価値を別々に評価する(U-NEXT HD「2026年8月期決算説明資料」、TVer「2026年8月CTV再生実績」)。
- 海外・制度:調達と販売の条件が変わる。 パラマウントによるWBD買収は2026年10月6日に完了した。国内ではスマホ法と取適法を、決済・制作契約の設計に織り込む(Skydance「WBD買収完了」、公正取引委員会「スマホ法」、公正取引委員会「取適法リーフレット」)。
- AI:効果は工程単位で評価する。 字幕・翻訳・編集補助では実用事例がある。自動撮影は用途が限定され、機械処理の速さだけでなく、校正、権利、納品品質を含む総費用で判断する(サイバーエージェント「CL字幕・翻訳機能」、アドビ「Premiere Pro等の新機能」、ソニー「オプテージ導入事例」)。
経営・企画部門への示唆
- 大手は、値上げとポイント・ライブなど都度課金を組み合わせた単価設計を、会員数ではなく値上げ後の継続率と作品別の回収で評価する。海外大手の作品は、独占の買い切りよりブランドの内包と共同制作で確保する。
- 中堅・中小は、上位3サービスに支払額の過半が集まる中で会員獲得の競争を避け、総合サービスへの供給、見逃し配信での認知、都度課金、海外販売を作品ごとに組み合わせ、他媒体・他地域の権利を手元に残す。
- 新規参入を考える企業は、単独の総合サービスより、セット販売、決済、広告の計測で入る。提携・買収では会員数から評価せず、顧客情報の帰属、独占期間、最低保証、支配権が変わったときの契約条項を先に確かめる。
業界データまとめ
国内VODは、利用者の裾野拡大だけでなく、料金改定と複数サービスの併用によって成長する市場になった。以下は2026年10月26日までに確認できた公表資料であり、市場推計、標本調査、事業者の売上統計を区別している。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内有料VODの消費者支払額6,740億円。SVOD・TVOD・ESTの合計、広告収入を含まない。GEM Partners推計 | 2025年 | GEM Partners「2025年VOD市場」 |
| 市場の伸び | 国内有料VODの消費者支払額、前年比+13.6%。上記と同じ推計系列 | 2025年 | GEM Partners「2025年VOD市場」 |
| 事業者数 | 中分類「インターネット附随サービス業」の民営事業所数7,673事業所。VOD以外を含む参考値、企業数ではない。外国の会社・法人でない団体を除く | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査」産業横断的集計・表7-1 |
| 従業者数 | 中分類「インターネット附随サービス業」184,715人。上記事業所と同じ範囲であり、VOD専業の人数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査」産業横断的集計・表7-1 |
| 平均年収 | 中分類「インターネット附随サービス業」707.06万円(計算)。一般労働者、男女計、企業規模計10人以上。きまって支給する現金給与額506.0千円×12+年間賞与その他特別給与額998.6千円 | 2025年調査。月額給与は2025年6月、賞与等は2024年1~12月 | 厚生労働省「2025年賃金構造基本統計」第1表 |
| オンデマンド型動画配信サービス利用率 | 56.6%。13~79歳1,800人のうち利用していると回答した割合。Netflix・Prime Video等が対象。前年53.7%、+2.9ポイント(差分計算) | 2025年度調査、実査2025年12月1~7日 | 総務省「2025年度メディア利用調査」 |
| オンデマンド型放送番組配信サービス利用率 | 43.1%。同調査のTVer・NHKオンデマンド等の区分。前年40.1%、+3.0ポイント(差分計算) | 2025年度調査、実査2025年12月1~7日 | 総務省「2025年度メディア利用調査」 |
| テレビ番組の見逃し配信等の広告費 | 805億円、前年比+23.3%。電通「日本の広告費」の「テレビメディア関連動画広告」(テレビ番組の見逃し配信などインターネット動画配信における広告費)。AVOD全体の総額ではない | 2025年 | 電通「2025年 日本の広告費」 |
| 映像配信売上に占める日本アニメ比率 | 69.0%。日本映像ソフト協会の回答19社の映像配信売上に占める日本のアニメ合計(TV・OVA 57.1%+劇場版)。配信サービスの消費者売上シェアではない。2026年1~8月の各月は40.1~73.9%と月による振れが大きい | 2026年8月 | 日本映像ソフト協会「2026年8月度 映像配信月間売上統計報告」 |
事業所・雇用・賃金はVOD単独の統計ではなく、市場規模と組み合わせた生産性計算には使えない。二つの利用率には重複があり、合算できない。支払額と広告費も推計主体・定義が異なり、合算しない。市場推計と業界団体の別系列との相違は後述する。
AI・フィジカルAIの影響と経営の打ち手
最も早く変わるのは、作品全体の自動制作より、字幕・翻訳、素材検索、編集補助、広告運用である。経営上の成果は、制作単価の低下に加えて、海外販売できる作品数、公開までの時間、広告の販売可能性に現れる。一方、利用権限のない素材を扱うと、追加収益を上回る損失を生む。
影響の全体像
本稿のバリューチェーンは、企画・権利調達 → 制作・編集・翻訳 → 配信・発見 → 課金・広告販売 → 継続・権利精算である。フィジカルAIは現実の被写体を認識してカメラ等を動かす技術を指し、映像・文章を生成する技術と分ける。VODはデジタル財の流通が中心であるため、その直接的影響は撮影・中継工程に集中する。
以下の導入段階は公表事例による。「時期」は、2026年10月を起点とする、公開情報からの分析にもとづく普及見通しであり、企業の導入計画ではない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 企画・権利調達 | 構想段階の検討とプリビジュアライゼーション(撮影前の簡易映像化)の試作。契約上の権利判断は人が保持 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Netflixが制作工程での活用を公表(Netflix「2026年Q2株主書簡」) |
| 制作・編集・翻訳 | 字幕原稿、翻訳、編集用素材検索、映像の延長 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | CLの字幕・翻訳、Premiere Proの提供機能(サイバーエージェント「CL字幕・翻訳機能」、アドビ「Premiere Pro等の新機能」) |
| 制作・編集・翻訳 | スタジオの人物追尾と自動フレーミング | フィジカルAI | 実用(導入事例あり) | 3〜5年 | オプテージのBRC-AM7導入。球技中継は別途実証(ソニー「オプテージ導入事例」) |
| 配信・発見 | 作品名を知らない視聴者の自然言語による探索 | 生成AI・AIエージェント | 実証中 | 2年以内 | Netflixの英語・iOS向け小規模ベータ、AmazonのFire TV向けAlexa+による場面検索(早期提供)。いずれも日本での提供は未確認(Netflix「新しいテレビ体験」、Amazon「Alexa+で見たい場面へ」) |
| 課金・広告販売 | 広告主向け制作支援、入稿・広告運用支援 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Netflixの広告事業における活用説明。機能ごとの提供地域は要確認(Netflix「2026年Q2株主書簡」) |
| 継続・権利精算 | 視聴・広告実績と作品、地域、期間の条件を照合 | データ・IoT | 構想段階 | 3〜5年 | TVer等による広告配信基盤の共同開発を検討する基本合意を起点とする、分析にもとづく応用見通し。自動権利精算の導入事例を意味しない(TVer「3社業務提携の基本合意」) |
業務はどう変わるか
第一は、翻訳を発注する前の足切りが変わることである。 従来は海外売上の見込める作品を選び、言語ごとに字幕制作を発注してきた。CLは生成AIによる字幕・翻訳機能を2024年7月に導入済みであり、読売テレビも鳥人間コンテストのライブ配信で音声認識、翻訳、番組専用の校正を組み合わせて運用している。いずれも国内の公表事例である(サイバーエージェント「CL字幕・翻訳機能」、AWS「読売テレビ等のメディア業界事例」)。
変化後は機械が下訳を作り、人が固有名詞、話者、意味、読みやすさを確認する。短い番外編や過去作品でも海外需要を試せる。ただし、全言語への翻訳を前提とせず、修正率と言語別収益で投資継続を判断する。
吹替は字幕より慎重な運用を要する。Amazonが2025年3月に公表した英語・中南米スペイン語のAI支援吹替は、人間の専門家を介在させる試行であり、無制限の自動吹替や日本への全面導入ではない。声質、演技、出演契約を含むため、字幕で得た費用削減率を吹替へそのまま転用してはならない(Amazon「AI支援吹替の試行」)。
第二は、編集者が「素材を探す時間」を減らせることである。 アドビはPremiere Proで素材の意味検索、生成による映像延長、字幕翻訳を提供している。Netflixも、2026年に約300作品で生成AIのワークフローを利用し、主な適用先がポストプロダクションであると公表した。これは同社の利用実績であり、業界全体の普及率や人員削減率ではない(アドビ「Premiere Pro等の新機能」、Netflix「2026年Q2株主書簡」)。
変化後は候補抽出を機械に任せ、演出、物語との整合、権利を人が判断する。制作管理では、納品後の差し戻し、放送版と配信版の取り違え、地域別の音楽利用条件まで確認する。完成映像を生成できても、再編集・二次利用の許諾が得られるわけではない。
第三は、番組を発見する入口と広告商品が変わることである。 自然言語検索では、作品名や俳優名だけでなく、気分や状況を手掛かりに候補を提示できる。Netflixの公開ベータや、場面を言葉で説明するとPrime Videoのその場面から再生するAmazonのFire TV向け機能は、この方向を示す。ただし、いずれも英語での試行・早期提供であり、日本の解約抑制効果として扱う根拠はない(Netflix「新しいテレビ体験」、Amazon「Alexa+で見たい場面へ」)。経営としては、検索後の再生開始と翌月の継続を実験で確かめ、滞在時間だけで採否を決めない。
広告の生成・運用支援は、広告主の素材制作の負担を下げ、小口案件を取り込む可能性がある。ただし、同じ人物が複数端末で視聴する場合の重複、子ども向け作品への広告配慮、ブランド毀損を生む表現の審査は残る。担当者を完全に外した入稿より、使用可能な商品情報と表現を限定した制作支援から始めるのが妥当である。
第四は、撮影の一部を機械に任せ、地域コンテンツの採算条件を変えることである。 ソニーの公表事例では、オプテージが自動追尾カメラをスタジオ・イベント配信に導入し、高校バスケットボール中継の球技モードを実証した。通常番組での運用とスポーツでの実証は、分けて評価する。複数台を置いても、演出・音声・スコア表示まで無人化できるわけではない。この事例でもスコア表示とCM挿入は副調整室が担う(ソニー「オプテージ導入事例」)。本稿で確認した導入事例はこの1件で、製品比較ではない。
主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| アドビ | 米国 | Premiere Pro、Firefly関連機能 | 素材検索、編集補助、字幕翻訳 | 展開済み。日本語の公式製品発表で提供を確認(アドビ「Premiere Pro等の新機能」) |
| Amazon Web Services | 米国 | Transcribe、Bedrock、SageMaker | 配信字幕の認識・翻訳・番組別校正 | 展開済み。読売テレビの配信運用事例(AWS「読売テレビ等のメディア業界事例」) |
| サイバーエージェント | 日本 | CyberLDHのCL字幕・翻訳機能 | ファン向け動画の多言語化 | 展開済み。CLで提供開始を公表(サイバーエージェント「CL字幕・翻訳機能」) |
| ソニー | 日本 | BRC-AM7等の自動追尾カメラ | スタジオ収録、イベント配信、スポーツ中継 | 展開済み。オプテージで導入、球技モードは実証(ソニー「オプテージ導入事例」) |
人材・収益・競争への影響
分析では、減少するのは文字起こしの初稿、素材への単純なタグ付け、定型的な尺調整といった作業量であり、翻訳者や編集者という職種全体の消滅を示す公開データはない。増えるのは、作品単位の許諾管理、声・肖像の利用確認、言語別品質評価、字幕と映像の同期設計である。調達担当も「完成品一本の価格」から、生成処理・人手校正・再納品を分解して契約する役割へ変わる。
作品権利料や集客費が残るため、削減効果は値下げより、多言語投入や制作本数の増加に回る可能性がある。価値を握るのは、基盤モデルの供給者に加え、許諾済み素材、正解字幕、作品・広告・課金をつなぐデータを持つ事業者である。
文化審議会著作権分科会法制度小委員会の整理(文化庁が掲載)は、開発・学習段階と生成・利用段階を区別し、著作権法上の評価を個別に行うものである。「学習に利用できる」ことから「生成物を自由に配信できる」とは導けない(文化審議会著作権分科会法制度小委員会「AIと著作権に関する考え方について」)。未公開台本の外部送信、出演者の声の複製、生成映像の誤認、撮影機器の追尾失敗について、承認者と停止手順を決めておく。
経営者が実施すべき対策
以下は、分析にもとづく提案であり、定量的な削減効果を保証するものではない。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 作品ごとに翻訳・音声複製・再編集・学習利用の可否を登録する | 共通 | 直ちに | 無許諾利用と公開直前の差し戻しの抑制 | 原契約の確認、権利者別の許諾書 |
| 高 | 既存作品を限定言語で字幕化し、売上と修正率を検証する | 中堅・中小 | 6カ月以内 | 海外販売候補を低負担で選別 | 正解字幕、固有名詞辞書、校正者 |
| 高 | 検索機能を再生開始率・継続率で比較する | 大手 | 1年以内 | 発見性の改善を収益に結び付ける | 同意済みの利用データ、比較群 |
| 高 | 広告生成を審査済み商品情報・表現に限定する | 共通 | 6カ月以内 | 小口広告の制作負担軽減 | 広告審査基準、権利処理、承認履歴 |
| 中 | 翻訳・編集の委託を下訳、校正、納品検査に分ける | 共通 | 次回契約更新時 | コストと責任範囲の可視化 | 品質基準、再納品条件、作業記録 |
| 中 | 地域スポーツの固定画角で自動追尾を検証する | 中堅・中小 | 1〜2年以内 | 小規模配信の制作負担軽減 | 撮影許可、予備映像、手動切替要員 |
よくある失敗は、採算から校正・権利確認を除外することと、試行機能を全作品・全言語へ広げることである。提供企業の改善率は「提供企業の公表値」と明記し、自社素材で再検証する。
業界の定義と市場構造
この業界は、一つの動画サービス市場というより、家計の娯楽支出と広告主の映像予算が交差する二つの市場である。SVODの成長率をTVerを含む業界全体の成長率として扱うと、広告型の競争力と収益構造を誤認する。
対象は、インターネット経由で専門制作の映画、ドラマ、アニメ等を視聴させるSVOD、作品ごとに支払うTVOD・EST、広告を主財源とするAVODである。スポーツや音楽のライブ配信は厳密にはオンデマンドではないが、同じ契約・課金・配信基盤で競争するため分析に含める。放送、劇場、パッケージソフトは隣接市場とし、YouTube・SNSの一般投稿動画は主対象から除く一方、視聴時間・広告費の代替先として扱う。
| 区分 | 支払者・商品 | 規模・推移として確認できること | 経営上の違い |
|---|---|---|---|
| SVOD | 視聴者の定額料金。広告付きプランも含む | 2025年6,017億円、前年比+14.3%。広告収入を含まないGEM推計(GEM Partners「2025年SVOD市場」) | 継続率と実収入単価が重要 |
| TVOD・EST | レンタル・購入ごとの課金 | 同じGEM系列のVOD合計からSVODを引くと723億円(計算)。個別内訳は本稿では未確定(GEM Partners「2025年VOD市場」、GEM Partners「2025年SVOD市場」) | 作品公開時期と都度購入率に左右される |
| AVOD・TVer | 広告主が視聴機会を購入 | テレビ番組の見逃し配信等の広告費は2025年805億円、前年比+23.3%(電通「2025年 日本の広告費」)。放送局以外のAVODを含む総額は未確認。動画広告全体は2025年1兆275億円、前年比+21.8%という電通等の推計(電通ほか「2025年 日本の広告費 インターネット広告媒体費 詳細分析」) | 広告在庫、販売率、実効単価、計測が重要 |
| 広告付きSVOD | 視聴者料金と広告費の組合せ | Prime Videoは日本で2025年から広告を表示し、広告なしを追加料金のオプションとした。GEMは2025年4月の広告なしプラン導入を単価上昇の要因に挙げる(Amazon「Prime Videoに関するお知らせ」、GEM Partners「2025年SVOD市場」) | 料金収入減と広告収入増を合わせて判断 |
動画広告全体にはSNSや動画共有サービス、記事内の動画広告も含まれるため、1兆275億円を6,740億円に足して「国内VOD市場」とすることはできない。FASTは無料で番組を順番に流す広告型チャンネルであり、見たい番組を選ぶTVerの見逃し配信と同義ではない。無料か有料かに加え、編成型かオンデマンド型かを区別して見る。
業界団体のデジタルコンテンツ協会は2024年の動画配信市場を5,710億円、前年比6%増と公表している(2025年分は10月26日時点で未確認)。これはGEMの系列とは調査方法が異なるため、翌年のGEM推計と接続して成長率を計算しない(デジタルコンテンツ協会「動画配信市場調査レポート2025」公表資料)。官公庁の統計に、本稿のSVOD・AVOD・TVerを同じ定義で包含する売上統計は確認できない。
需要側では、総務省調査のオンデマンド型動画配信利用率が、同一資料内で再集計された2020年度の39.8%から2025年度の56.6%へ上がった。近年の金額成長についてGEMは値上げと併用数の増加を主因と説明しており、人口に比例した利用者拡大とは分けて見る(総務省「2025年度メディア利用調査」、GEM Partners「2025年SVOD市場」)。供給側では、見逃し番組、スポーツ、海外作品、書籍等を一つの入口にまとめる動きが進み、競争単位が「作品の棚」から「支出と視聴習慣の受け皿」へ変化している。
顧客と需要の特性
需要を左右するのは、利用者の年齢だけでなく、契約を始める作品と、契約を残す理由が一致しているかである。広告型では視聴者と広告主が別の顧客であり、視聴者数の増加だけでは広告販売の成長を説明できない。
| 顧客 | 選択の決め手 | 事業者が確認すべき指標 |
|---|---|---|
| 映画・ドラマの継続視聴者 | 次に見る作品、独占作品、画質・使いやすさ | 完走後の次作品への移行、更新時の継続 |
| スポーツ・アーティストのファン | 特定大会・公演の権利、ライブの安定性 | イベント後の継続、再加入、都度課金との重複 |
| 家族・共用テレビの利用者 | 家族それぞれの作品、端末対応、子ども向け管理 | 世帯内の利用分散、端末別の継続 |
| 無料見逃し配信の視聴者 | 放送番組への到達、見逃し期間、広告負担 | 再生完了、広告離脱、番組間の回遊 |
| 広告主・広告会社 | 放送との重複を除いた到達、ブランド適合性、成果計測 | 実効CPM、追加到達、接触頻度、販売率 |
| 通信・端末・会員基盤を持つ法人 | 自社契約の継続、付加価値、送客収益 | 動画を含む契約全体の利益、解約率 |
総務省の2025年度調査では、オンデマンド型動画配信の利用率は20代80.7%、30代80.0%に対し、60代44.5%、70代17.8%である。若年層だけに新規獲得予算を集中させるより、テレビ端末での導入や決済を分かりやすくする余地が残る(総務省「2025年度メディア利用調査」)。ただし、年齢差は支払意思額の差を直接示すものではなく、高齢層向けの値下げを正当化するデータでもない。
月額契約では、作品を見終えた後の休止・他社への移動が比較的容易である。一方、家族の視聴履歴、通信料金との合算、他サービスとのセットは、利用を見直す手間を増やす。GEMが示す平均利用サービス数の1.8から2.0への増加は、同じ人の予算を複数社が取り合う構造を表している。このため、競合加入者をすべて自社の未開拓顧客とは見なさない(GEM Partners「2025年SVOD市場」)。
価格敏感性は、料金額だけでは測れない。Huluは2026年10月1日から標準の月額料金を税込1,026円から1,320円へ改定し、毎月400ポイントを付与する方式へ移行した。セット契約等の対象外や決済方法による適用差があるため、ポイントを全員が現金同様に使うと仮定して「実質値下げ」と評価してはならない(Hulu「月額利用料金改定のお知らせ」)。
法人広告の典型的な購買では、広告主のマーケティング部門が目的と予算を定め、広告会社・媒体担当が放送と配信の配分を設計し、入稿審査・計測条件を合意する。通信セットでは事業企画・アライアンス部門に加え、請求、顧客対応、法務の合意が必要になる。したがってB2B営業では、単なる視聴規模より、既存契約やテレビ出稿に対する追加効果を示す方が商談に結び付きやすい。
季節性は年末年始等の生活時間に加え、ドラマ改編期、スポーツ大会、独占作品の公開日程に生じる。景気後退時には家計の重複契約整理と広告主の予算調整が同時に起こり得るが、日本VOD固有の所得弾性・広告弾性は公開資料では確認できない。事業計画では一律の季節係数より、作品・大会ごとの加入と離脱のまとまりを追う。
バリューチェーンと収益構造
利益を左右するのは、配信設備の規模だけでなく、作品の取得条件と、視聴者から回収できる期間である。成長期の収益性を正しく見るには、会計上の利益、作品への現金支出、将来の権利購入義務を分けて見る。
| 工程 | 主な担い手・役割 | 付加価値と収益上の論点 |
|---|---|---|
| 企画・権利調達 | 放送局、映画会社、製作委員会、スポーツ権利者、配信会社 | 独占性、地域・期間・媒体の切り分け、二次利用権 |
| 制作・編集・翻訳 | スタジオ、制作会社、ポストプロダクション、翻訳会社 | 公開日に間に合う品質、海外販売可能な納品物 |
| 配信・発見 | Netflix、U-NEXT、TVer等、CDN・クラウド、端末基盤 | 安定再生、作品への到達、端末間の継続利用 |
| 課金・広告販売 | 配信会社、決済・通信会社、広告会社 | 会員料金、広告販売、送客・販売手数料 |
| 継続・権利精算 | 配信会社、権利者、販売代理店 | 再契約、権利者への分配、契約更新条件の改善 |
収益は、定額会費、広告、都度課金、他社へのライセンス供与に分かれる。概念上、広告付き契約の収益は「会費の実収入+販売できた広告の収入」であり、月額料金だけの比較では不十分である。広告在庫も、視聴時間が長くても広告を入れられない権利条件、販売されない枠、同一世帯への過剰接触があれば、そのまま収入にはならない。
公開利益には大きな差がある。Netflixの2026年第3四半期(7〜9月)の営業利益率は34.6%である一方、U-NEXT HOLDINGSの2026年8月期コンテンツ配信事業は、売上高1,444.60億円、営業利益112.76億円で、利益率は7.8%(計算)である。後者は内部売上を含むセグメント値で、電子書籍や通信等も含み、外部顧客への売上高は1,440.38億円であるため、Netflixとの単純な優劣比較はできない(Netflix「2026年Q3株主書簡」、U-NEXT HD「2026年8月期決算短信」)。
日本テレビHDの開示では、Hulu運営のHJホールディングスの2025年度売上高は321.18億円(前年比1.6%減)、営業利益は33.77億円である。同資料は前年度の減損処理が収支改善に影響したと説明しており、営業利益の改善をすべて会員増や値上げの成果とみなすことはできない(日本テレビHD「2025年度決算説明資料」)。また、工程別の利益率を共通基準で比較する統計はなく、「配信が制作より常に高収益」とまでは断定できない。
主要コストは作品の制作・取得と償却、集客、配信・決済、運営人員であるが、国内各社を同じ範囲で比較できる比重は非公表である。作品権利では最低保証や複数年契約が先行し、現金支出の時点と費用計上の時点がずれる。Netflixの四半期開示にもコンテンツ資産と償却の記載があり、投資判断では営業利益と併せ、作品投資の回収期間を見る(Netflix「2026年Q2株主書簡」)。
価格転嫁は一律の値上げだけでなく、広告付き低価格帯、広告なし追加料金、ポイント、書籍、通信セットとして行われる。そのため、値上げ前後の比較では額面料金ではなく、決済手数料、販売奨励金、ポイント使用、権利者への分配後の収入を使う。セット契約は獲得費を下げ得る一方、顧客情報や解約防止の接点が販売パートナー側に残る場合がある。
供給面の主要リスクは、人気作品・大型スポーツ権利への集中と、海外権利者の販売方針の変更である。国・言語・配信期間を限定した契約では、同じ作品でも再配信や海外展開のたびに追加交渉が必要になる。為替変動は外貨建ての権利料や技術費に影響するが、国内料金への転嫁速度とは一致しない。
物理的物流より重要なのは、ライブのピーク負荷、権利管理情報の欠落、端末ごとの再生障害である。録画作品なら修正できる障害も、大会決勝や音楽公演では視聴機会を回復できない。ライブの採算には配信冗長化、顧客対応、返金判断まで含め、通常の見放題番組と別に原価管理する。
競争環境
競争は「どのサービスが最も多くの会員を持つか」から、作品、広告、決済、家庭内の視聴時間をどの組合せで確保するかへ移っている。国内企業には、総合サービスとして規模を追う戦略と、放送番組・ファン・特定ジャンルの接点を深める戦略があり、同じ投資基準では評価できない。
集中度と主要企業
GEM推計による2025年の国内SVOD支払額シェアはNetflix27.1%、U-NEXT17.1%、Prime Video12.1%で、上位3サービスの合計は56.3%(計算)である。これは日本法人の決算売上高順位や会員数シェアではなく、無料のTVerも含まない(GEM Partners「2025年SVOD市場」)。規模別のVOD企業数分布は確認できず、近接産業の事業所統計から寡占度を推定することはできない。
| 国内の主要企業・サービス | 公表された規模と範囲 | 事業の特徴・戦略 |
|---|---|---|
| U-NEXT HOLDINGS/U-NEXT | 2026年8月期コンテンツ配信事業売上高1,444.60億円。2026年8月末課金ユーザー約540万人(前年同期比+45万人)、うちU-NEXT約506万人・旧Paravi約34万人(内訳は説明資料のグラフ値)(U-NEXT HD「2026年8月期決算短信」、U-NEXT HD「2026年8月期決算説明資料」) | 映像・書籍・ライブ等を集約し、制作・海外権利者との関係も拡張 |
| 日本テレビHD/HJホールディングス・Hulu | 2025年度HJ売上高321.18億円。日本のHuluの事業であり、米国Disney傘下のHuluとは異なる(日本テレビHD「2025年度決算説明資料」) | 放送番組から独占・関連作品へ誘導。2026年10月にポイント付き料金へ改定(Hulu「月額利用料金改定のお知らせ」) |
| TVer | 2026年1月の月間ユーザー数(MUB)4,470万ユニークブラウザー、月間動画再生数6.3億回。企業公表値で実人数ではない(TVer「2026年1月の月間ユーザー数」) | 民放番組の無料配信と広告。複数局の番組を一つの入口に集約 |
| サイバーエージェント/ABEMA | ABEMA単独の比較可能な売上・利益は非公表。開示セグメント(メディア&IP事業)はWINTICKET、アニメ&IP事業等を含む(サイバーエージェント「2026年9月期第3四半期決算短信」) | 無料・広告、有料プラン、都度課金、オリジナル番組を組み合わせる |
TVerのテレビ端末での再生数は2026年8月に月間2.3億回となった。スマートフォン上の見逃し需要だけでなく、家庭の大画面で放送・有料配信と広告機会を競う段階に入っている(TVer「2026年8月CTV再生実績」)。ただし、再生数を広告表示回数や広告売上高へ変換するには、広告本数、販売率、契約条件を確かめる。
会員数・利用者数は、企業の公表値、民間の推計、標本調査が混在し、単位も異なる。下表は順位付けには使えない。
| サービス・調査 | 指標と値 | 時点 | 公表値・推計の別 |
|---|---|---|---|
| U-NEXT | 課金ユーザー約540万人 | 2026年8月末 | 企業公表値(U-NEXT HD「2026年8月期決算説明資料」) |
| Netflix(日本) | メンバー1,000万世帯突破 | 2024年上半期 | 企業公表値。以後の値は未確認(Netflix「2025年日本ラインナップ発表」) |
| TVer | 月間4,470万ユニークブラウザー | 2026年1月 | 企業公表値(同社発表)。ブラウザー数で、人数ではない |
| Hulu(日本)、Prime Video、Disney+ | 日本の会員数 | ― | 確認した決算・発表資料に記載なし |
| SVOD各サービス | 支払額シェア(Netflix27.1%等) | 2025年 | GEM Partnersの推計。会員数シェアではない |
| VOD全体 | 利用率56.6% | 2025年12月実査 | 総務省の標本調査(1,800人)。契約数ではない |
五つの競争要因
強さと今後の方向は、以下の事実・構造をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 上位サービスへの支出集中に加え、TVerのCTV視聴が拡大(GEM Partners「2025年SVOD市場」、TVer「2026年8月CTV再生実績」) | 強まる |
| 新規参入の脅威 | 中 | 配信基盤の外部調達は可能だが、作品権利と継続獲得費が参入障壁。専門領域には参入余地 | 変わらない |
| 代替サービスの脅威 | 強 | 総務省調査は動画共有、放送番組配信、VODの併存を確認。可処分時間は共通(総務省「2025年度メディア利用調査」) | 強まる |
| 売り手の交渉力 | 強 | 人気IP・スポーツは代替が難しく、海外大手の再編で権利供給が集約(Skydance「WBD買収完了」) | 強まる |
| 買い手の交渉力 | 強 | 個人は契約を組み替えられ、広告主は複数媒体を比較。広告付き商品が選択肢を拡大 | 強まる |
再編と成功の条件
直近の国内再編は会員基盤の合併だけでなく、制作能力・権利の確保へ向かう。U-NEXT HOLDINGSは2026年5月にCJ ENM〈씨제이이엔엠〉・TBSホールディングスとの合弁会社StudioMonowaの設立を発表し、6月にはアニメ制作会社GoHandsを完全子会社化した。8月にはNBCUniversalとの包括的な提携を発表しており、制作から海外販売までの関与を広げている(U-NEXT HD「StudioMonowa設立」、U-NEXT HD「2026年8月期決算短信」、U-NEXT HD「NBCUniversalとの提携」)。
TVerは2026年7月、UltraImpression・VOXXと、広告配信基盤の共同開発等を検討する業務提携の基本合意を発表した(TVer「3社業務提携の基本合意」)。10月22日には提携サービスの料金を払える「TVer ID支払い」を始め、第1弾としてFODの対象プランに対応した(TVer「TVer ID支払い」提供開始)。これは、無料視聴の入口から有料契約へ送客する経路である。持分取得、サービス統合、販売提携を区別し、顧客情報と契約更新権の帰属を確かめる。
分析から導かれる成功条件は四つである。第一は、加入のきっかけとなる作品と継続を支える品ぞろえの接続であり、U-NEXTの総合化やHuluの放送連動が具体例となる。第二は、TVerのように毎週視聴する習慣を持ち、作品公開がない時期にも接点を保つことである。
第三は、広告の追加到達や頻度管理、会費の継続を収益化する能力である。第四は、他社との協業でも、顧客接点、海外販売権、二次利用のいずれかを自社に残すことであり、作品数だけを競うより持続性を評価しやすい。
海外の動向と主要企業
海外では、配信事業の収益改善と大規模再編が同時に進み、日本企業にとって調達先と販売先が同じ巨大企業になる傾向が強い。自社サービスによる海外進出だけでなく、海外事業者への供給と共同制作を組み合わせることが現実的な選択肢である。
欧州評議会の欧州視聴覚観測所によると、欧州の2024年SVOD消費者収入はEUR25.8 billion、前年比14.4%増で、契約件数は11%増の2億5,000万件超である。同資料は地域の業界情報を集計したものであり、契約件数は重複を除いた人数ではない(欧州視聴覚観測所「Key Trends 2026」)。日本と同一定義・同一年の世界総額は確認できないため、日本の世界シェアは本稿では示さない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| Netflix | 米国 | US$12,874 million、2026年7~9月、全社(Netflix「2026年Q3株主書簡」) | 多地域で同一基盤を運営 | 2026年夏、フランスでTF1の番組を会員料金内で提供開始(同書簡) | Netflixを直接展開。WBC2026全47試合を国内独占配信(Netflix「WBC2026配信結果」) |
| ウォルト・ディズニー | 米国 | US$5,532 million、2026年6月27日終了四半期、Entertainment SVOD(ディズニー「2026年度Q3決算」) | Disney+と米国Hulu等の作品・ブランド | 同四半期のSVOD営業利益US$712 million、非GAAP指標 | Disney+を展開。日本Huluの運営会社ではない |
| Skydance(パラマウント、旧WBD) | 米国 | 統合後の配信売上は未公表。参考として旧WBD StreamingはUS$3,079 million、2026年4~6月(WBD「2026年Q2決算」) | HBO Max、Paramount+、映画・テレビ制作 | 2026年10月6日にWBD買収完了。配信サービスは時間をかけて一つに統合する方針(Skydance「WBD買収完了」) | HBO作品はU-NEXT内のHBO Max(2024年9月に「Max」として開始)で展開(U-NEXT HD「Maxが日本上陸」) |
| Amazon | 米国 | Prime Video単独は非公表。全社やPrime関連売上を代用しない | EC会員基盤、端末、広告との組合せ | 日本でも広告付き提供へ移行(Amazon「Prime Videoに関するお知らせ」) | Prime Videoを直接展開 |
| コムキャスト/NBCUniversal | 米国 | Peacock US$1.8 billion、2026年7~9月(コムキャスト「2026年Q3決算」) | 放送・スポーツ・映画・テーマパーク | Peacockの調整後EBITDAはUS$261 millionで、2四半期連続の黒字 | U-NEXTとのUniversal+等の包括提携を発表(U-NEXT HD「NBCUniversalとの提携」) |
| iQIYI〈爱奇艺〉 | 中国 | RMB6.29 billion、2026年4~6月、全社(iQIYI「2026年Q2決算」) | 中国語のドラマ等、会費・広告・権利販売 | 同四半期のコンテンツ販売収入は前年比56%増 | 日本単独の売上・会員数は非公表。日本での事業規模の比較はできない |
各社の期間・事業範囲が異なるため、表は売上順位ではない。
Netflixの日本のメンバー数は、企業公表では2024年上半期に1,000万世帯を突破した。2026年10月の数値ではなく、U-NEXTの課金ユーザーやTVerのMUBとも単位が異なるため、同時点の会員ランキングには使わない(Netflix「2025年日本ラインナップ発表」)。
米国の競争は会員獲得だけでなく、広告と料金による回収の改善が焦点である。DisneyのSVODでは、2026年4〜6月に広告表示数が8%増えた一方で、単価が4%下がった。Netflixも、一部の広告機能の展開の遅れを理由に、2026年の広告収入見通しを約30億ドルから約27億ドルへ下げた。広告枠を増やすだけで利益が増えるわけではない(ディズニー「2026年度Q3決算」、Netflix「2026年Q3株主書簡」)。Peacockは4〜6月に初の四半期黒字となり7〜9月も黒字だったが、4〜6月はNBAプレーオフ等を含む期間であり、通年・恒常的な黒字化と同義ではない(コムキャスト「2026年Q2決算」、同「2026年Q3決算」)。
日本への波及で最も重要なのは、海外勢の直販と国内企業との提携が同時に進むことである。U-NEXTとNBCUniversalの提携は、海外ブランドが日本の会員基盤を利用し、日本作品の海外供給も検討する仕組みである(U-NEXT HD「NBCUniversalとの提携」)。2026〜2028年には、単独アプリの新設より、既存サービスへの作品供給・ブランド内包・セット販売が重要になるとみられる。
日本企業の強みは、アニメ、原作IP、放送番組の供給と国内の視聴接点にある。日本映像ソフト協会の2026年8月度統計では、日本のアニメ合計が回答社の映像配信売上の69.0%を占めるが、これは輸出比率ではなく、月による振れも大きい(日本映像ソフト協会「2026年8月度 映像配信月間売上統計報告」)。国内主要VODについて共通定義の海外売上高比率は非公表であり、StudioMonowaのような企画段階からの共同制作を、海外利益の実現まで追跡する。
外部環境と制度の変化
制度面の重要論点は、入口となる決済経路、制作取引の適正化、海外での作品・アクセシビリティ要件である。2026年以降の予定は確定した施行と検討段階を分け、国内制度を海外の配信全域へ一律に適用してはならない。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 競争・決済 | 日本 | スマホソフトウェア競争促進法の全面施行。アプリ流通・決済等の競争条件が変化 | 2025年12月18日 | 大・販売経路の選択肢には追い風。実際の手数料は契約次第 | 公正取引委員会「スマホ法」 |
| 制作取引 | 日本 | 取適法施行。適用対象の拡大、一方的な代金決定等への規律 | 2026年1月1日 | 大・受託側の条件改善には追い風、発注管理には追加負担 | 公正取引委員会「取適法リーフレット」 |
| 放送・通信 | 日本 | NHKのネット配信必須業務化に対応した受信規約 | 2025年10月1日 | 中・既存受信契約者の配信利用が進む機会。民間には視聴時間の競争要因 | NHK「放送受信規約の一部変更」 |
| 消費者保護 | 日本 | 通信販売の最終確認画面で分量・対価・支払時期・解除に関する事項等を表示。定額制では自動更新や無料期間後の有料移行の時期・金額も示す | 2022年6月1日施行、現在も適用 | 中・説明負担は増すが、誤認による契約トラブルを抑制 | 消費者庁「通信販売の申込み段階における表示についてのガイドライン」、消費者庁「長官記者会見要旨(2022年2月9日)」 |
| 作品構成 | EU | オンデマンドサービスの欧州作品30%以上と目立つ表示。低売上・低視聴の免除あり | 2020年7月にガイドライン公表。指令は2026年に改正を予定し、意見募集は5月1日に締切。改正案の提出日は未公表 | 大・日本作品だけの直接展開には制約。現地共同制作には機会 | 欧州委員会「VSP・欧州作品ガイドライン公表」、欧州委員会「AVMSD改正」 |
| アクセシビリティ | 英国 | 大規模オンデマンドサービス向け字幕・音声解説・手話等のコード案 | 2026年5月14日協議開始、8月7日締切。10月26日時点で最終声明待ち | 中・対応費用には向かい風、利用可能層の拡大には追い風 | Ofcom「Tier 1アクセシビリティコード案」 |
スマホ法の施行は、配信会社が新しい決済経路を検討する契機である。ただし、外部決済が可能になることと、手数料がなくなることは別である。決済移行による購入途中の離脱、返金対応、不正利用を含め、会員一人当たりの実収入が改善するかで判断する(公正取引委員会「スマホ法」)。
制作取引では、映像や関連成果物の委託が取適法の対象となるかを、取引類型と資本金・従業員基準等に照らして判定する。権利の追加取得や再編集を「修正」の一言で追加負担させる運用は、発注条件の明確化という観点で見直す(公正取引委員会「取適法リーフレット」)。フリーランスとの取引も別の制度が適用され得るため、下請階層全体を同一契約で処理しない。
NHKのネット配信については、スマートフォン等の保有だけで受信契約の対象になるわけではなく、所定の操作による受信開始等の要件がある。既存契約者の追加負担が原則不要であることは、民間VODが争う家計支出と視聴時間の関係に影響する(NHK「放送受信規約の一部変更」)。民間事業者は、公共的番組と競う領域、独自作品で補完する領域を分けて考える。
脱炭素対応では、撮影現場、クラウド・配信網、視聴端末の電力を区分して扱う。圧縮効率が改善しても、視聴量や高画質配信が増えれば総消費電力は減らない。共通条件のない「視聴1時間当たり排出量」は、企業間比較に使わない。分析にもとづく提案は、再生品質を保った配信量の削減と、機器更新・制作移動を含めた工程別の把握である。
人材と生産性
VODの人材課題は、人数の不足を一つの求人倍率で説明するより、権利、作品、広告、配信運用を横断できる人材の不足として捉える。公開統計で把握できる賃金・雇用は周辺産業を含み、制作の外注比率が異なる企業間で人数当たりの売上を比較することには限界がある。
近接分類「インターネット附随サービス業」の平均年収は707.06万円(算式による計算)である。これは2025年の一般労働者・男女計・企業規模計10人以上の統計であり、VOD社員の平均給与、翻訳者の報酬、フリーランス制作者の所得を示していない(厚生労働省「2025年賃金構造基本統計」第1表)。単年値からVODの賃上げ率を推定することもできない。
特に事業計画上の制約になりやすいのは、多地域の作品利用条件を扱う権利担当、大型同時視聴に対応する運用担当、放送と配信を横断する広告計測担当である。これは本稿のバリューチェーン分析からの見解であり、職種別の不足人数を示す公的推計ではない。VODに一致する有効求人倍率や必要資格の統計は確認できない。
| 役割 | 生産性を測る適切な単位 | 人数だけで測る場合の問題 |
|---|---|---|
| 権利・編成 | 権利不備のない公開本数、再利用可能な地域・期間 | 安い契約でも追加利用できなければ価値が低い |
| 制作・納品 | 検収済みの完成尺、公開までの所要日数 | 修正や納品後の差し戻しが隠れる |
| 配信運用 | 安定再生時間、障害時の復旧と影響範囲 | 平常時の少人数化がライブ障害を増やし得る |
| 広告営業・運用 | 販売率、粗利益、追加到達の実証 | 取扱高の増加と収益性が一致しない |
制度上、フリーランス法は2024年11月1日に施行され、取引条件の明示や支払、就業環境等に関する規律を設けた。適用する義務は発注者の属性や取引期間等によって異なるため、常勤社員と業務委託を同じ人員計画で扱わない(政府広報「フリーランス法」)。制作委託では、深夜のライブ対応、急な仕様変更、検収の遅れを契約・運営の両面で管理する。
国内VODの付加価値額と従業者数を同一範囲でそろえた公表値は確認できず、労働生産性の国際比較は行わない。経営としては、外注費と社内人件費を一体で集計し、権利取得・制作・公開・販売までの工程時間を追う方が有用である。外注化だけで社員一人当たり売上が上がっても、事業全体の生産性改善とは限らない。
2030年に向けたシナリオ
2030年を左右するのは、家計が複数契約と値上げをどこまで受け入れるかと、広告収益が作品権利費の上昇を吸収できるかである。市場が増収を続けても、同じ速度で利益が増えるとは限らない。権利購入額は、売上予測だけでは決めない。
GEM Partnersは2026年3月時点で、国内有料VOD市場が2030年に8,953億円(同社のベースシナリオ)となる見通しを公表した。これは同社の予測であり、広告を含む業界全体の将来売上ではない(GEM Partners「2025年VOD市場」)。以下は、この予測とは別の、分析にもとづく経営シナリオであり、発生確率の統計的推定は行わない。
| シナリオ | 二つの軸の状態・起きる条件 | 2030年の業界像 | 可能性の見立て |
|---|---|---|---|
| 併用と広告が支える成長 | 家計の複数契約が維持され、広告の販売率・単価が権利費増を吸収 | 総合サービスと無料見逃しが併存。番組・広告の共同販売が進む | 中心シナリオ。現在の利用と収入の多層化が継続する場合 |
| 再集約が進む成長鈍化 | 家計が契約を整理。広告は伸びるが、低価格プランへの移行で会費が減る | 通信セット、サービス間バンドル、作品供給契約が増加。顧客入口を持つ企業の影響が強まる | 十分あり得る。値上げ後の解約と広告付き移行が先行信号 |
| 権利費先行の利益圧迫 | 家計受容が弱く、広告販売の伸びが権利費・制作費を下回る | スポーツ・独占作品の入札撤退、非独占供給、制作投資の選別が進む | 下振れシナリオ。大規模イベントの回収不足が引き金 |
三つのシナリオで共通するのは、番組を保有するだけでなく、契約更新まで利益を残す能力が必要になることである。強気の市場予測が成立する場合でも、人気作品を高値で調達した企業と、権利を複数地域へ販売する企業の利益は異なる。海外再編が調達条件へ波及する速度も、国内売上だけでは把握できない。
| 先行指標 | 確認する統計・発表 | 経営上の読み方 |
|---|---|---|
| 利用率と併用数 | 総務省の年次調査、GEMの定期ユーザー調査 | 新規人口の拡大か、同じ利用者の契約増かを分ける |
| 料金改定後の収入と課金利用者 | U-NEXT決算、各社の料金発表 | 単価増に対して継続率が維持されているか |
| CTV視聴と広告販売 | TVerの再生指標、電通等の広告費推計 | 在庫増と販売増を区別。実効単価は取引調査で補う |
| 作品権利の回収と資金負担 | Netflix等の四半期開示、国内決算 | 利益とコンテンツ投資・購入義務の増加が整合するか |
| 海外への作品供給 | 権利者・配信企業の提携発表、日本映像ソフト協会の統計 | 契約発表だけでなく収益実現と継続受注を確認 |
経営会議では、契約純増だけを追う月と、作品投資を決める月で別々の前提を使わないことが重要である。家計支出、広告販売、権利費の三つを同じ事業計画に置き、作品別の撤退条件を事前に決める。
経営・企画部門への示唆
国内VODの増収は、視聴者の増加より、単価と併用の増加によって起き、並行して放送番組の無料配信が広がっている。以下は、本文のデータをもとにした分析である。
立場別の戦略の選択肢
| 立場 | 出発点となるデータ・事例 | 戦略の選択肢 | 判断の分かれ目 |
|---|---|---|---|
| 大手(総合SVOD、キー局系の配信、海外大手の日本法人) | 2025年の支払額の伸びは単価上昇と1人当たり利用数の増加(1.8→2.0)が主因とする民間推計(GEM Partners「2025年SVOD市場」)。U-NEXTは課金ユーザーを45万人増やしつつ広告販促費率を1.0ポイント下げた(U-NEXT HD「2026年8月期決算説明資料」)。Huluは10月に標準の月額を税込1,320円へ上げ、毎月400ポイントを付けた(Hulu「月額利用料金改定のお知らせ」) | 値上げをポイント・ライブ・書籍など都度課金の利用につなげ、2本目・3本目の契約として外されにくくする。海外大手の作品は、独占の買い切りよりブランドの内包と共同制作で確保する | 値上げ後3カ月の継続率とポイント消化率。海外作品の最低保証を、作品別の視聴と継続への貢献で回収できるか |
| 中堅・中小(専門・ファン向け配信、制作会社、地方局) | SVODの上位3サービスが支払額の56.3%(同推計)。テレビ番組の見逃し配信等の広告費は805億円、前年比23.3%増(電通「2025年 日本の広告費」) | 会員獲得で上位と競わず、総合サービスへの供給、見逃し配信での認知、都度課金、海外販売を作品ごとに組み合わせる | 独占供給後も他媒体・他地域の販売権と素材が残るか。無料配信と有料独占の期間を契約で分けられるか |
| 新規参入を考える企業(通信、小売、端末メーカー、海外の配信事業者) | TVerは10月、提携サービスの料金を払える決済機能を始め、第1弾でFODに対応した(同社「決済機能の提供開始」)。スマホ法の全面施行で、アプリ内の決済経路の選択肢が広がった(公正取引委員会「スマホ法」) | 総合サービスを新設せず、既存会員へのセット、決済、広告の計測など、配信事業者が自前で持ちにくい機能で入る | 顧客情報・請求・解約受付の帰属。送客手数料と販売奨励金を差し引いて利益が残るか |
分析では、提携・買収の評価を会員数から始めないことが重要である。会員数は定義がそろわず、買収後に残る収益は権利契約の更新条件と顧客情報の帰属で決まる。
通説と異なる見方
市場の伸びは、視聴者の伸びではない。 有料VODの支払額は2025年に13.6%増えたが(前掲の推計)、オンデマンド型動画配信の利用率は53.7%から56.6%へ2.9ポイント上がったにとどまる(総務省「2025年度メディア利用調査」)。分析では、増収の多くは既存利用者の単価と併用から生まれており、新規参入者が市場の伸び率で獲得計画を立てると、販売費を少なく見積もる。
無料の見逃し配信は、有料配信の需要を奪うとは限らない。 同じ調査で、動画配信と放送番組配信の利用率はともに上がった。見逃し配信等の広告費(805億円)は有料SVODの支払額の約13%(計算、推計主体が異なるため目安)にとどまるが、伸び率は23.3%とSVODの14.3%を上回る。無料配信の事業者が有料サービスの決済を担い始めたことは、無料の接点が有料契約の入口として扱われ始めたことを示す。分析では、放送局系の配信の課題は無料と有料の競合ではなく、どの番組をどの期間無料にし、どこから有料へ送るかという編成になる。
広告付きプランで広告枠を増やしても、収入は比例して増えない。 DisneyのSVODでは2026年4〜6月に広告表示数が8%増えた一方で単価は4%下がり、Netflixは2026年の広告収入見通しを約30億ドルから約27億ドルへ下げた(前掲)。分析では、国内でも広告付きプランの採算は在庫の量より、放送との重複を除いた到達を示せる計測と販売体制で決まり、低価格の広告付きプランへの移行は会費の減少を先に生む。
公開情報ではわからないこと
- 値上げ後の実質単価と解約の理由:ポイント付きの料金改定のように額面の値上げと付与が組み合わさると、ポイントが実際にどれだけ使われ、誰が解約したかは公表資料からわからない。値上げの前後で同じ利用者パネルに継続・解約の理由を聞くアンケートと、同意を得た利用履歴の分析で確かめる。
- 見逃し配信の再生が広告収入になる割合:テレビ端末での再生数は公表されているが、1再生当たりの広告本数、販売率、実効単価は公表されていない。広告主・広告会社へのインタビューと、放送と配信に同時に出稿したキャンペーンの重複到達の検証で確かめる。
- 作品権利の条件と、海外再編後の変化(提携・買収の論点):最低保証、独占期間、契約更新権、支配権が変わったときの解除条項は開示されない。Skydanceは配信サービスを時間をかけて一つに統合する方針を示しており、国内の調達条件への波及は契約次第である。デューデリジェンスで作品別の契約台帳と更新時期を確認し、権利者・制作会社の契約実務者への匿名インタビューで、更新時の条件の変化を複数案件で比べる。
- 通信・端末とのセット販売の実際の純増:セット経由の加入数、解約率、販売奨励金は、配信事業者と販売側のいずれも公表していない。販売パートナーと加入時期別の継続率と利益を共同で検証し、セット経由の加入者と直接の加入者を分けた解約者調査で確かめる。
- 海外で日本作品が買われる理由と納品要件:日本映像ソフト協会の会員社の映像配信売上に占める日本アニメの比率は、2026年1〜8月に月によって40.1%から73.9%まで振れ、単月の値から海外需要は読めない。対象国の配信事業者・バイヤーへの現地での聞き取りで、購入理由、字幕・吹替の要件、欧州作品比率や字幕規制への対応費用を確かめる。
出典
統計と企業の原本を優先し、民間推計は発表元を直接確認した。以下は本文で使用した資料であり、公表日が明示されていない資料はその旨を記載した。
- GEM Partners「2025年の動画配信(VOD)市場規模は推計6,740億円」(2026年3月6日)
- GEM Partners「2025年の定額制動画配信市場規模・サービス別シェア」(2026年2月25日)
- 総務省「令和7年度情報通信メディアの利用時間と情報行動に関する調査報告書(概要)」(2026年6月26日)
- U-NEXT HOLDINGS「2026年8月期 決算説明資料」(2026年10月14日)
- TVer「コネクテッドTVでの月間再生数が過去最高の2.3億再生」(2026年9月8日)
- Skydance(旧Paramount Skydance)「Paramount Completes Acquisition of Warner Bros. Discovery」(2026年10月6日)
- 公正取引委員会「スマホソフトウェア競争促進法」(公表日記載なし、2025年12月18日全面施行)
- 公正取引委員会「取適法リーフレット」(公表日記載なし、2026年1月1日施行)
- サイバーエージェント「CL」字幕・翻訳機能の導入発表(2024年7月8日)
- アドビ「Premiere ProとAfter Effectsの新しいAI機能とワークフロー」(2025年4月3日)
- ソニー「オプテージ:BRC-AM7導入事例」(公表日記載なし、2026年7月取材)
- 総務省・経済産業省「令和3年経済センサス‐活動調査」産業横断的集計・表7-1(2023年6月27日)
- 厚生労働省「令和7年賃金構造基本統計調査」一般労働者・産業中分類第1表(2026年3月24日)
- 日本映像ソフト協会「2026年8月度 映像配信月間売上統計報告」(発行日記載なし、2026年1~8月度を収録)
- Netflix「Q2 2026 Shareholder Letter」(2026年7月16日)
- Netflix「新しいテレビ体験を公開」(2025年5月7日)
- TVer「TVer、UltraImpression、VOXXが放送業界の新たな広告配信プラットフォーム創造に向け業務提携の基本合意」(2026年7月1日)
- TVer「2026年1月の月間ユーザー数 過去最高の4,470万MUBを記録」(2026年3月13日)
- TVer「決済機能『TVer ID支払い』を提供開始」(2026年10月22日)
- AWS「リアルタイムの翻訳生成や基幹システムの移行などのメディア業界事例」(2026年8月4日)
- Amazon「Prime Video begins testing AI-aided dubbing」(2025年3月5日)
- Amazon「Fire TV and Alexa+: jump to the scene」(2025年12月3日)
- 文化審議会著作権分科会法制度小委員会「AIと著作権に関する考え方について」(2024年3月15日)
- 電通ほか4社「2025年 日本の広告費 インターネット広告媒体費 詳細分析」(2026年3月5日、共同通信PRワイヤー配信)
- 電通「2025年 日本の広告費」(公表日の記載なし、2026年10月26日確認)
- Amazon「Prime Videoに関するお知らせ」(2025年4月8日更新)
- デジタルコンテンツ協会「動画配信市場調査レポート2025」公表資料(2025年4月22日)
- Hulu「サービス改定に伴う月額利用料金改定のお知らせ」(2026年6月30日、10月9日更新)
- U-NEXT HOLDINGS「2026年8月期 決算短信」(2026年10月14日)
- 日本テレビHD「2025年度決算説明資料」(2026年5月14日)
- サイバーエージェント「2026年9月期第3四半期決算短信」(2026年8月7日)
- U-NEXT HOLDINGS「韓国CJ ENM、TBSと合弁会社「StudioMonowa」を設立」(2026年5月1日)
- U-NEXT HOLDINGS「「Max」が日本上陸、「U-NEXT」内に登場」(2024年9月19日)
- U-NEXT HOLDINGS「NBCUniversalとの包括的戦略パートナーシップ」(2026年8月31日)
- 欧州視聴覚観測所「Key Trends 2026」(2026年刊行)
- Netflix「2026ワールドベースボールクラシック」配信結果発表(2026年3月25日)
- ウォルト・ディズニー「Fiscal 2026 Third Quarter Financial Results」(2026年8月5日)
- ワーナー・ブラザース・ディスカバリー「Second Quarter 2026 Results」(2026年8月6日)
- コムキャスト「Second Quarter 2026 Results」(2026年7月23日)
- コムキャスト「Third Quarter 2026 Results」(2026年10月22日)
- iQIYI「Second Quarter 2026 Financial Results」(2026年8月18日)
- Netflix「Q3 2026 Shareholder Letter」(2026年10月20日)
- Netflix「Next on Netflix 2025」日本ラインナップ発表(2025年2月12日)
- NHK「放送受信規約の一部変更について」(2025年7月17日)
- 消費者庁「通信販売の申込み段階における表示についてのガイドライン」(公表日記載なし)
- 消費者庁「伊藤長官記者会見要旨」(2022年2月9日、改正特定商取引法の6月1日施行予定に言及)
- 欧州委員会「Commission releases Guidelines on Video sharing platforms and Guidelines on European Works」(2020年7月2日)
- 欧州委員会「Revision of the Audiovisual Media Services Directive」(2026年6月22日更新、2026年の改正予定を掲載)
- Ofcom「Consultation: Tier 1 Accessibility Code」(2026年5月14日、7月15日更新)
- 政府広報オンライン「フリーランス法」解説(2024年8月公開)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
