エグゼクティブサマリー
書店・取次は、縮小する販売網を共同物流と取引条件の改革で支えながら、読者との接点を収益に変え直す産業である。2026年10月時点の経営課題は、店舗数や取扱高の維持だけでなく、販売機会を失わずに流通の固定費と返品負担を下げることである。
要点
- 市場は商品別に読む。 2025年の紙の出版物は9,647億円、前年比−4.1%であったが、書籍は前年並み、雑誌は10.0%減である。書籍の販売機会と、雑誌が支えてきた配送・来店頻度の衰退は別の課題である(全国出版協会・出版科学研究所「2025年出版市場」)。
- 販売網は縮小し、返品負担はなお大きい。 2026年3月末の登録書店は9,993店で、海外店等を含む同一定義の前年度末10,417店から減少した。2025年の書籍返品率は31.9%であり、店舗を残すには欠品と返品の双方の改善が欠かせない(JPO「年度別 書店数推移」、出版科学研究所「2025年出版市場」)。
- 再編は商流と物流で異なる。 日販・トーハンの返品物流共同化は経営統合ではなく、競争を残した費用構造の見直しである。国内の書店買収と海外チェーンの出店も、市場全体の成長とは分けて評価する(日本出版販売「出版共同流通株式会社 吸収合併のお知らせ」、バーンズ&ノーブル「出店発表」)。
- 政策支援と採算改善は両輪である。 書店活性化プランや返品削減の検討が進む一方、2026年4月から一定規模以上の荷主には物流管理体制の整備が求められる。文化的な価値を主張するだけでは費用負担は解決しない(経済産業省「書店活性化プラン」、国土交通省「物流効率化法に基づく規制措置」)。
- AIは業務と投資規模を選ぶ。 購買支援と現場データの活用には導入例があるが、RFID、従来型自動化、フィジカルAIを混同してはならない。店舗では在庫・書誌の正確性、倉庫では物量と安全性が前提となる(アマゾン「Rufus」、楽天「Rakuten AI」、PubteX「丸善ジュンク堂書店とPubteX、RFIDで出版流通の構造改革を推進」)。
経営・企画部門への示唆
- 大手(取次・全国チェーン)は、返品の共同化に続いて送品と補充の頻度・ロットを店の型で分け、運賃を取引条件に織り込む。適正原価の規定が施行される前に、出版社・書店と負担方法を合意する。
- 中堅・中小の書店は、学校・図書館・企業への外商と取り寄せを固定客にし、RFIDや発注支援は地域の書店グループで共同導入する。店主の無償労働を人件費に置き換えた損益で売場を絞る。
- 新規参入を考える企業は、店舗の新設より補充物流や紹介型のECなど取次・書店の機能の一部を受託し、買収より先に運営受託や提携で採算を確かめる。施設側は書店の効果の指標と対価を契約に置く。
業界データまとめ
この業界の縮小は、紙の販売額、販売拠点、流通の採算に分けて測る。書店と取次の売上高を合算すると同じ本を二重計上するため、市場規模には取次ルートを通じた紙の出版物の推定販売金額を用いる。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内の紙の出版物の推定販売金額9,647億円。取次ルートの書籍・雑誌であり、書店・取次の合算売上高ではない | 2025年 | 全国出版協会・出版科学研究所「2025年出版市場」 |
| 市場の伸び | 国内の紙の出版物の推定販売金額、前年比−4.1% | 2025年 | 全国出版協会・出版科学研究所「2025年出版市場」 |
| 事業者数 | 参考:小分類「書籍・文房具小売業」27,627事業所。新聞・古本・紙文具等を含む広義分類であり、取次を含まない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 卸売業、小売業に関する集計 結果の概要」 |
| 従業者数 | 参考:7万3,577人(計算)。細分類「書籍・雑誌小売業(古本を除く)」6万433人と「書籍・雑誌卸売業」1万3,144人の、有給役員と常用雇用者の計。個人業主・臨時雇用者を含まない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 卸売業,小売業に関する集計 第13-3表」 |
| 平均年収 | 参考:424万2,300円(計算)。一般労働者、男女計、企業規模計10人以上、民営事業所。書店を含む中分類「その他の小売業」の月額30万2,000円×12+年間賞与等61万8,300円。取次を含む中分類「その他の卸売業」は588万6,400円(計算) | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査」産業中分類・第1表 |
| 登録書店店舗数 | 9,993店。共有書店マスタの区分11で、海外店、スタンド、売店、複合店を含む。前年度末10,417店 | 2026年3月31日現在 | 日本出版インフラセンター「年度別 書店数推移」 |
| 新規店数・閉店数 | 新規店102店、閉店499店。共有書店マスタ上の年度内の動き | 2025年度 | 日本出版インフラセンター「年度別 書店数推移」 |
| 書籍返品率 | 31.9%。取次ルートの書籍についての返品率 | 2025年 | 全国出版協会・出版科学研究所「2025年出版市場」 |
事業所数と登録店舗数は対象、把握方法、時点が異なり、相互に接続できない。事業者数の小分類「書籍・文房具小売業」(従業者34万5,184人)には新聞販売店が含まれる。同じ小分類の有給役員と常用雇用者22万4,034人のうち6割は新聞小売業である(第13-3表、計算)。このため従業者数は、書店と取次に当たる二つの細分類の値である。細分類の事業所数は同表に掲載がない。平均年収は文具・家具等の小売を含む中分類の参考値で、書店員だけの値ではない。2026年通年は未確定であるため、年次比較は2025年を基準とし、確認できた2026年の動きは本文に分けて示す。
AI・フィジカルAIの影響と経営の打ち手
書店・取次で先に効果が見込まれるのは、需要と在庫の把握、注文照会、選書支援の改善である。現実世界を認識して動くフィジカルAIは大規模物流センターでの検討余地が大きいが、小規模店舗では取扱量と設置条件が投資回収を制約する。生成AI、需要予測、RFID、自動搬送を同じ技術として扱わず、導入済みの範囲と将来の可能性を分けて見る。
影響の全体像
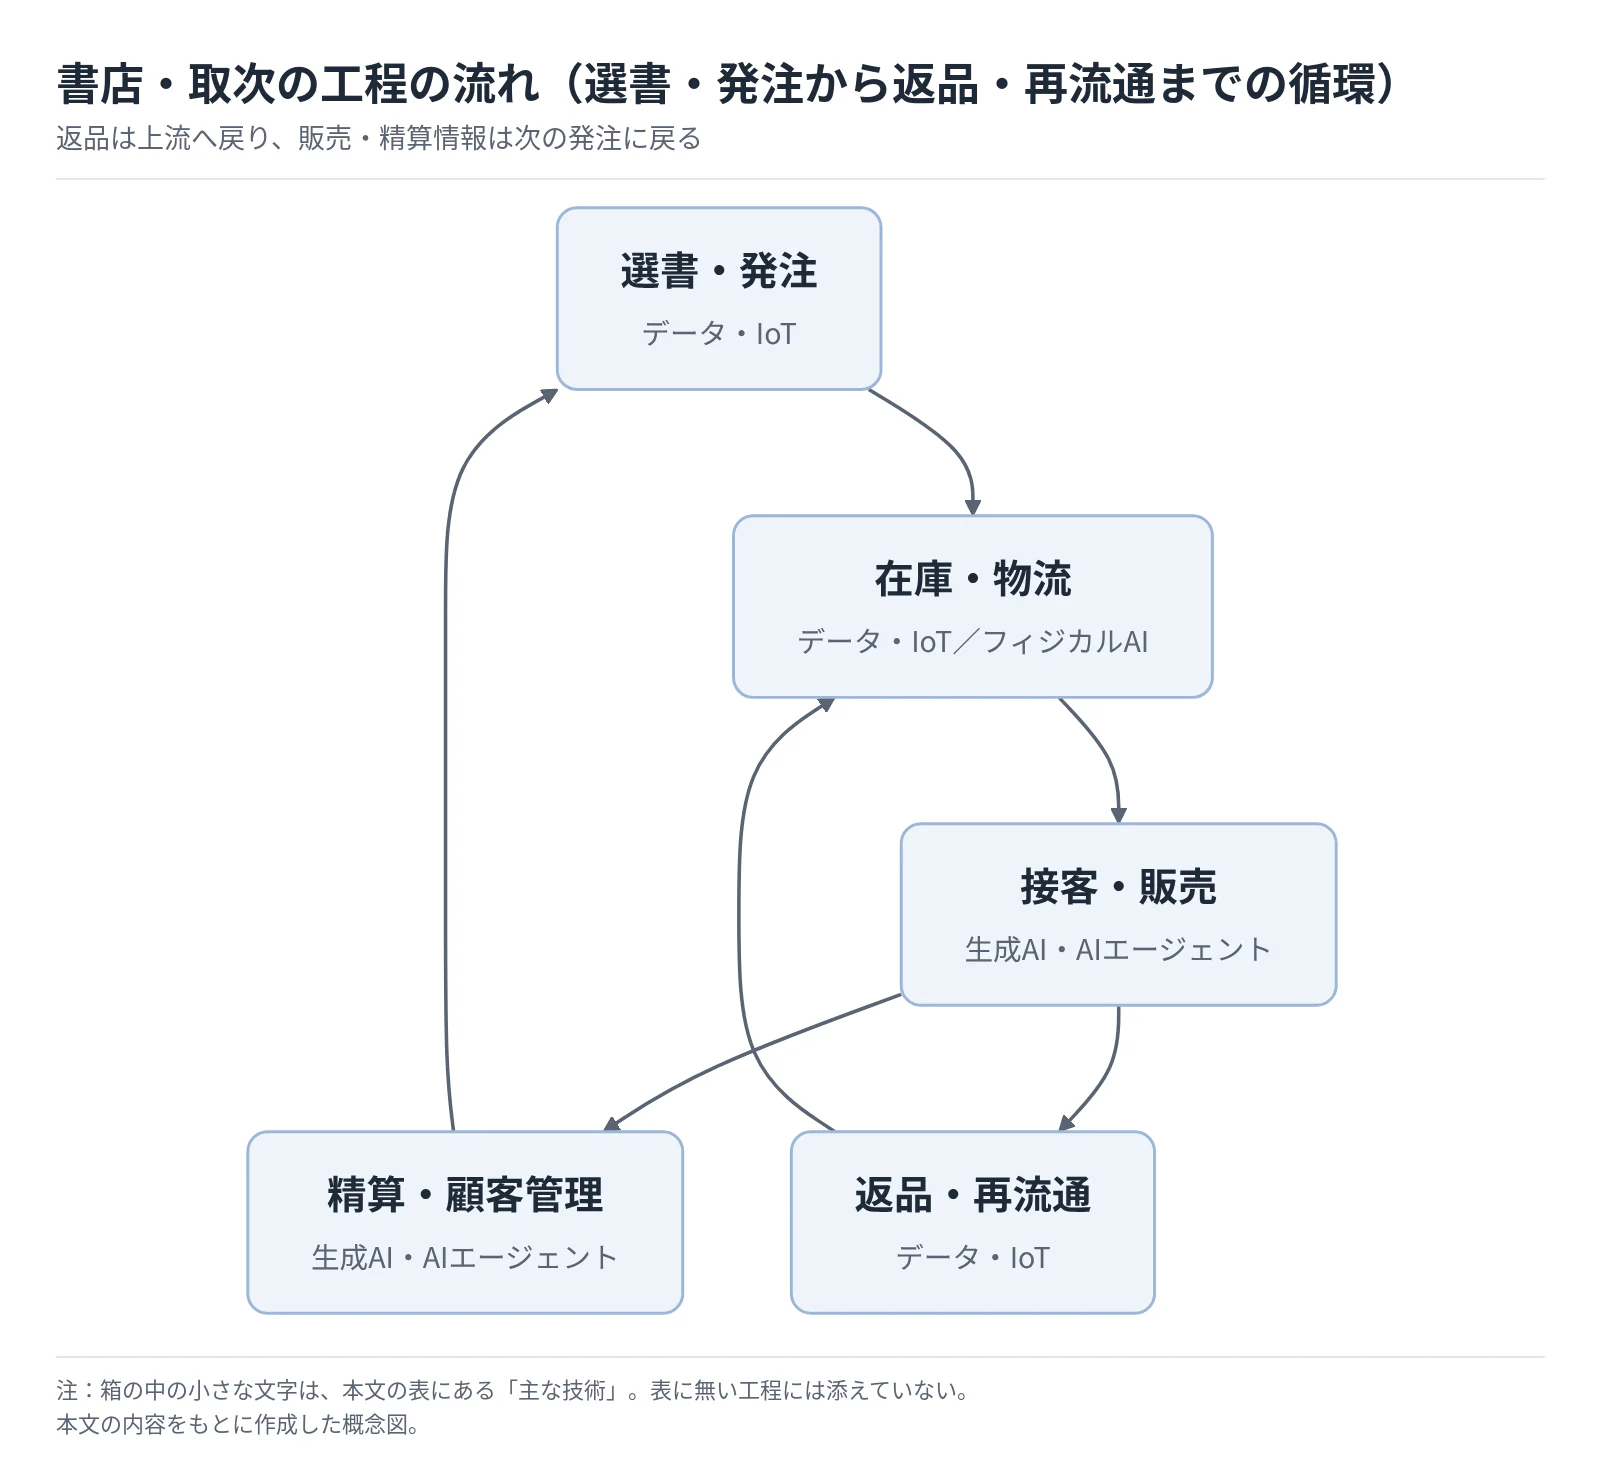
工程は以下のとおりである。返品は上流へ戻り、販売・精算情報は次の発注に戻るため、この循環全体での改善が欠かせない。
 タップすると拡大して見られます
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 選書・発注 | 販売実績、在庫、商品情報を使った需要把握と発注支援 | データ・IoT | 導入初期(補充の物流を2026年10月に開始、受注サイト等は後日) | 2年以内 | PubteX「出版業界向け『注文流通ソリューション』を始動」 |
| 在庫・物流 | RFIDによる店舗在庫の把握、棚卸し・所在確認 | データ・IoT | 実用(導入事例あり) | 2年以内 | PubteX「丸善ジュンク堂書店21店舗へのBOOKTRAIL導入」 |
| 在庫・物流 | 形状や接触状態を認識するロボットによる入出庫作業 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | アマゾン「Vulcan」 |
| 接客・販売 | 自然文による商品探索、用途や条件を踏まえた比較支援 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | アマゾン「AIショッピングアシスタントRufus」、楽天「Rakuten AI」の楽天市場アプリへの搭載 |
| 返品・再流通 | 店頭行動・在庫データを踏まえた補充と滞留把握 | データ・IoT | 実証中 | 3〜5年 | 日販「PubteXとのRFID共同実証」 |
| 精算・顧客管理 | 注文、返品、入金の照合から例外処理案を作成 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | PubteXの注文流通ソリューションからの発展を分析上想定。一連の自律処理の導入例は未確認 |
時期は、日本での普及についての、公開情報からの分析である。需要予測は生成AIではないためデータ基盤側の区分に含み、海外倉庫の実用例と日本の導入実績も分けて示す。
業務はどう変わるか
第一に、発注判断が「販売した冊数」だけでなく「売れなかった理由」を調べる仕事に変わる。従来のPOSでは、需要がなかったのか、欠品していたのか、棚から見つけられなかったのかを区別しにくい。PubteXは需要予測とRFIDを事業の柱にしており、日販との共同実証は2025年8月から2026年1月にかけてあゆみBOOKS杉並店で行われた(丸紅「出版流通をサステナブルなものに改革することを目的とした新会社設立について」、日販「PubteXとのRFID共同実証」)。ただし、全国書店での返品削減効果が確立した段階とは分けて見る。
第二に、棚卸しと商品探索を、一冊ごとの目視・バーコード確認から個体データの利用へ移す余地が生まれる。丸善ジュンク堂書店では2026年6月時点で21店舗にBOOKTRAILが導入され、2027年1月までに50店舗とする計画が公表されている。21店舗は導入実績、50店舗は計画であり、費用回収や全ジャンルへの適用が確認された数字ではない(PubteX「丸善ジュンク堂書店へのBOOKTRAIL導入」)。
RFIDの価値は読取機の性能だけでは決まらない。対象商品のタグ装着率、返品時の個体識別、書店システムとの照合、出版社・取次・書店間の費用負担がそろうことが前提となる。2026年7月にはコミック以外へのRFID装着拡大方針が発表された(PubteX「RFID装着対象ジャンルの拡大」)。ただし、各社・各ジャンルの実施時期は異なるため、全在庫を一斉に自動把握できる前提で投資計画を作るべきではない。
第三に、オンラインでの接客は、キーワード検索から条件の聞き取りへ広がる。日本ではアマゾンのRufusや楽天のRakuten AIが、予算や用途を聞き取って商品を提案する生成AIの仕組みを提供している。後者は、2026年1月に楽天市場のアプリに搭載された。書店が同種の仕組みを導入する場合、推薦文の自然さより、版違い、対象年齢、言語、在庫、取り寄せ可否を正確に回答できることが重要となる(アマゾン「AIショッピングアシスタントRufus」、楽天「Rakuten AI」の楽天市場アプリへの搭載)。
なお、米国向け公式情報では2026年5月13日にRufusをAlexa for Shoppingへ改称したと説明されている。購入行動まで支援する方向へ進んでいるが、日本で公表された機能と米国の展開を同一視すべきではない(アマゾン「ショッピングアシスタントの機能更新」)。
第四に、物流では「人が歩く距離の削減」と「機械が物を認識して扱うこと」を分けて評価する。タリアの物流拠点ではAutoStoreを用いた保管・搬送の自動化が実用化されているが、これだけで自律判断を行うフィジカルAIと呼ぶことはできない。一方、アマゾンのVulcanは触覚を利用した入出庫ロボットであり、一般商品の倉庫業務で実用例がある。ただし、日本の出版取次への導入実績は、確認した資料では確認できない(Rhenus「Rhenus Warehousing SolutionsとThaliaの提携拡大・AutoStore倉庫」、アマゾン「Vulcan」)。
主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| PubteX | 日本 | 需要予測、RFID・BOOKTRAIL | 発注判断の支援、店頭在庫・商品個体の把握 | 展開済み。丸善ジュンク堂書店への導入を公表(導入発表) |
| 日本出版販売 | 日本 | 販売・在庫情報基盤、RFIDの共同検証 | 取次と書店をまたぐ補充・店頭分析 | 提携・実証あり。PubteXとの店舗実証を公表(共同実証発表) |
| 丸善ジュンク堂書店 | 日本 | BOOKTRAILを活用する店舗運営 | 棚卸し・商品探索などの現場データ化 | 展開済み。2026年6月時点21店舗(導入発表) |
| 楽天グループ | 日本 | Rakuten AI(エージェント型AI) | 予算・目的・利用場面の聞き取りによる商品提案 | 展開済み。2026年1月に楽天市場アプリへ搭載(搭載発表) |
| アマゾン | 米国 | Rufus/Alexa for Shopping、Vulcan | 生成AIによる購買支援、認識・接触制御を使う倉庫作業 | 展開済みは日本向けRufus。Vulcanの日本導入は未確認(日本向けRufus、Vulcan) |
人材・収益・競争への影響
在庫照会、棚卸し入力、定型文作成を減らし、書誌の品質管理、推薦の確認、補充条件の調整、機器の例外対応に仕事を移す余地がある。店員の仕事は「本を探す」から「選ぶ理由を説明する」方向に変わるというのが、公開情報からの分析であり、雇用人数の予測ではない。
再販契約下では、費用削減はまず利益の残り方を変え、機器・利用料・タグ費用の負担先によって効果が分かれる。中小店は作業を短縮してもシフトを減らせない場合があり、接客、法人受注、売場更新への時間の転用も測る。
競争上の争点は、推薦窓口、商品情報、在庫情報を誰が握るかである。共通基盤の契約ではデータの移転権を確保し、購買履歴から個人の関心等が推測され得ることを考慮し、権限管理と外部学習への利用条件を確かめる。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | ISBN、版、巻次、在庫、取り寄せ可否を一つの回答に結び付ける | 共通 | 直ちに | 誤案内と受注後キャンセルの抑制 | 書誌・在庫更新の責任者と照合ルール |
| 高 | 発注支援は対象棚を限定し、欠品と返品を同時評価する | 共通 | 1年以内 | 返品だけを減らす過少発注の防止 | 比較店舗・比較期間、欠品記録 |
| 高 | 自動発注に金額・冊数上限と人の承認条件を設ける | 共通 | 導入時 | 誤発注と運転資金の膨張の防止 | 注文取消期限、責任分界、例外台帳 |
| 高 | RFIDの対象ジャンルと装着率を先に確認する | 大手 | 1年以内 | 機器導入後の利用不足の防止 | タグ費用、データ利用権、返品識別の合意 |
| 中 | 共同物流の物量と繁閑差を前提にロボット投資を試算する | 大手 | 1〜3年 | 倉庫再編と設備投資の重複回避 | 判型・重量別の実物検証、安全停止・復旧手順 |
| 中 | 小規模店は単独開発より共同基盤と接客への再配分を選ぶ | 中堅・中小 | 1〜2年 | 固定費を抑えた業務改善 | 解約時のデータ出力、障害時の代替手順 |
| 高 | 推薦文と顧客履歴の取り扱いを注文・決済から切り分ける | 共通 | 導入時 | 誤推薦、情報流出、無権限の注文の抑制 | 回答根拠の表示、同意管理、操作履歴 |
失敗しやすいのは、RFID・搬送装置の導入を需要予測の改善とみなすこと、返品率だけを追って品切れを増やすこと、提供企業の公表効果を自社の利益改善額として使うことである。売場と物流の双方で導入前後の条件差を確かめる。
業界の定義と市場構造
書店・取次は、作品を作る産業ではなく、商品を集め、需要に応じて届け、代金と返品を処理する産業である。2025年は紙の書籍が前年並みでも雑誌が大きく減少しており、商品構成の変化が流通網全体の維持を難しくしている。紙全体の減少を、そのまま全書店・全ジャンルの需要減少と読むことはできない。
本稿に含むのは、新刊書籍・雑誌を扱う実店舗、書籍のEC販売、学校・図書館・企業向け外商、これらへの卸売・物流・決済を担う取次である。古書・中古品、電子書籍ストアは競合・代替経路として扱い、著作権取得、編集、制作、印刷など出版社側の事業分析は対象外とする。書店が兼営する文具、雑貨、飲食、施設運営は、店舗の採算を理解するため必要な範囲で扱う。
| 区分 | 公開データで確認できる規模・動き | 書店・取次への意味 |
|---|---|---|
| 紙の書籍 | 2025年5,939億円、前年比は公表上同率 | 棚の維持・補充を改善できれば、紙全体の縮小下でも販売機会がある |
| 紙の雑誌 | 2025年3,708億円、前年比−10.0% | 定期的な来店と配送物量を支える基盤が弱まる |
| 電子出版 | 2025年5,815億円、前年比+2.7% | 紙の売場・取次物流を通らない需要が増える |
| 紙の出版物の直近動向 | 2026年上半期、前年同期比−3.1%。書籍−2.7%、雑誌−3.8% | 2025年の書籍横ばいを継続的な回復とみなせない |
| 書店ルート | 日販推計の2024年度販売額7,371億円、前年度比−4.8% | 販路別の動きであり、暦年の紙市場とは接続できない |
2025年値は出版科学研究所の推定、2026年上半期は同研究所の上半期発表、書店ルートは日販の推計による。出版科学研究所の分類ではコミックスの単行本は雑誌に含まれ、「書籍横ばい」は紙コミックを含むすべての本の横ばいを意味しない(全国出版協会・出版科学研究所「2025年出版市場」、全国出版協会・出版科学研究所「2026年上半期出版市場」、日販「『出版物販売額の実態 2025』『書店経営指標 2025年版』発行のご案内」)。
販売拠点の縮小は、需要変化だけでなく供給条件にも影響する。共有書店マスタの登録店舗数は2020年度末12,343店から2025年度末9,993店へ減少しており、同じ系列で約19.0%減である(計算)。この系列は海外店等も含むため国内店舗の純減とは呼べないが、登録網の縮小は明確である(日本出版インフラセンター「年度別 書店数推移」)。
過去5年の変化を経営として読む際は、需要側と供給側を分けて見る。需要側は電子化、ECによる購入場所の変更、雑誌の購入頻度低下であり、供給側は店舗閉鎖、配送密度の低下、賃料・人件費を吸収できる粗利の不足である。前者には商品の選び方と販路の改善が、後者には物流・契約・店舗面積の見直しが対応する。各要因が店舗減少に占める寄与率を示す一次統計は確認できず、因果の大きさを数値で断定することはできない。
また、書店が減ると残存店に売上が移るとは限らない。近隣の売場が失われれば購入経路がECへ移る場合も、偶然本に出会う機会自体が減る場合もある。したがって市場規模と一店舗当たり売上だけでは、地域の需要が維持されているかを判断できない。
顧客と需要の特性
書店の顧客は「特定の本を早く買いたい人」と「何を買うかを店で決める人」で購買条件が異なる。前者には在庫の確実性と受取時間、後者には棚の編集と相談できる人が価値となる。法人・公共向けでは、単価より調達・検収・予算管理を含む納品の確実性が継続取引を左右する。
| 顧客・用途 | 購買の決め手 | 店舗・取次に必要な対応 |
|---|---|---|
| 書名・ISBNが決まった個人 | 在庫、到着日、受取方法、会員サービス | 店頭・取り寄せ・配送の回答を統一する |
| 趣味・教養・贈答の探索客 | 実物、選書、関連書の発見、包装、接客 | 売れ筋の在庫だけでなく棚のテーマを維持する |
| 子育て・学習の需要 | 年齢・学年への適合、学校指定、相談 | 学期や入学時期に合わせた予約・欠品管理 |
| 大学・研究機関・企業 | 専門分野、洋書、複数部署の注文集約、請求 | 部門別予算、書誌照合、納品・請求データの整備 |
| 学校・公共図書館 | 選書方針、調達条件、装備・受入作業、継続性 | 担当部署・調達部門の条件に沿う見積りと納品 |
これは需要の類型化であり、各層の市場構成比を示すものではない。法人需要が独立した柱になり得る例として、紀伊國屋書店は2025年8月期に法人外商売上高541.71億円を公表している。丸善CHIも文教市場販売、店舗・ネット販売、図書館サポートを区分しており、来店者数だけでは事業全体の需要を説明できない(紀伊國屋書店「年次レポート2025」、丸善CHIホールディングス「セグメント情報」)。
法人の典型的な意思決定は、利用者・教員等による要望、図書館や管理部門による選定・予算確認、調達手続、納品・検収という流れである。ただし、公共調達は自治体ごとの規則、大学・企業は組織の購買規程に従い、全国一律ではない。営業先を開拓する際には、選書する人と発注権限を持つ人、請求・検収を処理する人を別々に把握する。
新刊書籍は再販契約のもとで販売価格がそろいやすく、消費者の店舗乗り換えに金銭的な障壁は小さい。一方、取り置きの信頼、定期購入、担当者の専門知識、法人の注文・請求連携は継続利用の理由になる。価格感応度は定価だけでなく、送料、移動時間、ポイント、まとめ買いの利便性を含む総負担として見る(公正取引委員会「独占禁止法に関するQ&A」)。
季節性は学期・入学準備、年末の贈答、話題作や映像化など、売場の構成によって異なる。景気との連動を一つの係数で示せる公開データは確認できず、専門書・学校向けの計画購買と娯楽の裁量購買を分けて管理する方が実務的である。人口減少への対応も一律の縮小ではなく、子どものいる世帯、通勤者、学生、観光客など商圏別の客数と用途の変化から考える。
バリューチェーンと収益構造
取次の役割は配送だけではなく、多数の商品と販売先を束ねる受発注、与信、精算、返品処理にある。書店の収益は販売額の大きさより、仕入条件から人件費・賃料・物流関連負担を差し引いた残余で決まる。物量が減る局面では、拠点を共同化するだけでなく、返品と補充の条件まで見直すことが求められる。
工程マップの「選書・発注」では、書店が商圏や顧客に合わせて商品を選び、取次が注文集約と供給調整を担う。「在庫・物流」では取次倉庫、出版社側の供給拠点、書店・EC拠点がつながり、「接客・販売」で個人・法人の需要を売上に変える。「精算・顧客管理」と「返品・再流通」は、その結果を資金と在庫の双方から次の仕入れに戻す工程である。
| 工程 | 主要な担い手 | 付加価値と収益上の論点 |
|---|---|---|
| 選書・発注 | 書店、日販、トーハン、専門取次 | 複数商品の注文集約、供給の確実性。売場側の判断と配本の整合が重要 |
| 在庫・物流 | 取次、物流事業者、共同物流拠点 | 多品種・小口商品の混載、保管、補充。配送密度と作業平準化が採算を左右 |
| 接客・販売 | 紀伊國屋書店、丸善ジュンク堂書店、各地域書店等 | 棚、立地、相談、法人対応。書籍以外の粗利と占有面積も管理対象 |
| 精算・顧客管理 | 取次、書店本部、EC・決済事業者 | 請求集約、与信、入出金照合。売上計上と資金回収の時間差に注意 |
| 返品・再流通 | 書店、取次、共同返品拠点 | 検品、仕分け、返金・相殺、再供給。返品権と処理コストを一体で設計 |
日販の「書店経営指標2025年版」は65企業・564店舗を対象とし、売上総利益率28.5%、営業利益率0.4%を示した。これは対象企業・店舗の集計で、文具・雑貨等を含む業態構成の影響があり、「新刊書籍の標準粗利率」として使うことはできない。それでも粗利から店舗運営費を引いた利益が薄いという点は、売上だけを追う経営の限界を示している(日販「『出版物販売額の実態 2025』『書店経営指標 2025年版』発行のご案内」)。
上場企業の区分でみると、丸善CHIの2026年1月期の店舗・ネット販売事業は売上高817.76億円、セグメント利益20.51億円であった。ただし、大阪・関西万博のオフィシャルストア事業の寄与があり、利益を平常時の書店運営だけに帰属させることはできない。対して日販グループの2025年度取次事業は営業損失40.06億円であり、売上規模が大きい工程ほど利益が出やすいとはいえない(丸善CHI「セグメント情報」、丸善CHI「2026年1月期決算説明資料」、日販グループHD「2025年度決算報告」)。
返品条件は品ぞろえの幅を支える一方、店舗・倉庫・輸送に往復の作業を生む。返品率31.9%を単純に「無駄の率」とみなすと、返品できるから成立している未知の商品との出会いを失う可能性がある。経済産業省の返品削減の検討も、需要と供給の不一致や流通上の課題を対象にしており、発注・供給・取引条件を通じた改善が必要である(全国出版協会・出版科学研究所「2025年出版市場」、経済産業省「出版産業における返品削減研究会 とりまとめ」)。
費用構造では店舗の人件費・賃料、取次の倉庫運営・輸配送が重要だが、全国共通の精確な比率は公開資料からは確定できない。再販価格のもとでは書店が一律に販売価格を上げて吸収することが難しく、仕入条件、物流負担、非書籍商品、法人サービスなどを組み合わせることが求められる。買い切りや低返品を前提とした条件変更は粗利改善の余地を持つ一方、在庫評価損と資金負担をどちらが負うかが核心となる。
供給網の最大の論点は、国内拠点への集中と、少量・高頻度配送の持続性である。共同化は設備の稼働率を高め得るが、停止時の影響も広げるため、代替出荷、返品滞留、精算遅延への対応まで契約しておく。洋書等では海外調達期間や為替も加わるが、国内流通全体を輸入依存型の産業とみなすのは適切でない。
競争環境
競争の中心は、取次の物量獲得から、持続できる物流と取引条件を確保することへ移っている。日販とトーハンは営業・取引面の競争を残しながら返品物流を共同化しており、これは両社の経営統合とは異なる。小売では全国チェーンへの集約、法人需要の深掘り、地域・用途に絞った店舗づくりが並行して進む。
取次は日販・トーハンを軸とするが、専門取次、直接取引、ECの調達経路も存在する。両グループの連結売上高は小売等を含み、紙市場で割ってシェアにはできない。小売の企業規模別構成・上位集中度も、同一定義の最新値は確認した資料では確認できない。
競争要因
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 紙市場と店舗網が縮小するなかで、残る顧客・商圏・有力商品の確保が必要 | 強まる |
| 買い手の交渉力 | 強 | 個人は店舗・ECを選びやすく、大口法人は納品・請求条件を比較する | 強まる |
| 売り手の交渉力 | 強 | 新刊の価格・供給条件を小売側だけでは変更できず、有力商品の代替も限られる | 変わらない |
| 新規参入の脅威 | 中 | 小型専門店への参入は可能だが、全国物流・与信・多数取引先との精算網の構築は重い | 変わらない |
| 代替品・サービスの脅威 | 強 | 電子出版や他の娯楽が時間・支出を争う。ECは書店には販路代替、取次には顧客にもなる | 強まる |
強さと方向は、公開情報からの分析である。市場・店舗動向と制度を根拠とするが、電子への移行率等はジャンルによって異なる。
国内主要企業の位置づけ
日販・トーハンの2025年度は2026年3月期である。各社で連結・単体・セグメントの範囲が異なる。
| 企業・グループ | 直近の規模 | 公開情報からみた強み・戦略 | 比較上の注意 |
|---|---|---|---|
| 日販グループ | 2025年度連結売上高3,427.00億円、取次事業売上高2,982.80億円 | 取次、小売、海外、周辺事業を持ち、物流再編と取引条件の改革を進める | 取次事業は営業損失40.06億円。連結減収にはコンビニ向け取引の終了が影響。2028年度に日本出版販売の黒字化を目指す(決算報告) |
| トーハン | 2025年度連結売上高4,100.76億円、単体売上高3,704.63億円 | コンビニ向け取引の受け入れ、返品拠点の集約、グループ事業の運営 | 単体の経常損失11.30億円に対し連結経常利益4.84億円。範囲を混同しない(決算説明会資料、有価証券報告書) |
| 紀伊國屋書店 | 2025年8月期連結売上高1,407.93億円 | 国内店舗、法人外商、海外事業を組み合わせる。書店買収も進める | 国内店舗だけの売上ではない(年次レポート2025) |
| 丸善CHIホールディングス | 2026年1月期店舗・ネット販売事業売上高817.76億円 | 店舗に加え文教・図書館関連の需要基盤を持つ | 掲載値は一セグメント。万博関連売上を含む(セグメント情報、決算説明資料) |
| ブックセラーズ&カンパニー | 当該事業の売上高は本調査で確認できず | 紀伊國屋書店、CCC、日販が共同設立。書店起点の仕入れ・販売を組み立てる | 店舗チェーンの単純な合算や取次の全面代替ではない(設立発表) |
再編の実態と成功の条件
直近3年の再編で重要なのは、販売先の移管と物流の共同化が別々に進んだことである。日販グループは、日本出版販売の2025年度の減収391億円のうち約6割をコンビニ向け取引の終了によると説明している。トーハン側は、コンビニエンスストア約2万店への配送の本稼働を説明している。したがって、この増減は需要消失だけでなく取扱主体の変更を含む(日販グループHD「2025年度決算報告」、トーハン「第79期 有価証券報告書」)。
返品物流では、出版共同流通の書籍返品業務をトーハン桶川センターに移管する計画が2025年4月に公表され、同年12月から全量稼働となった。日本出版販売は2026年3月31日付で出版共同流通を吸収合併し、同社が担っていた雑誌返品業務を引き継いだ。共同物流と取引情報の管理を分けることが必要であり、共同化を価格・顧客条件の共同決定と混同してはならない(トーハン「日本出版販売との物流協業(書籍返品業務の協業開始スケジュール)」、トーハン「第79期 有価証券報告書」、日本出版販売「出版共同流通株式会社 吸収合併のお知らせ」)。
取次の外側からは、補充の機能だけを切り出す動きもある。PubteXは2026年9月、書店の追加注文の情報流通と配送を担う「注文流通ソリューション」を発表し、10月に株主の出版社3社と書店6社で物流を始めるとした。商流、新刊の配本、返品は既存の取次が担うとしており、取次の全面代替ではない(PubteX「出版業界向け『注文流通ソリューション』を始動」)。
小売では、紀伊國屋書店が2024年12月に旭屋書店、2025年6月に京王書籍販売をグループに迎えた。これらは書店網の所有主体の集約であり、同数の新しい売場が市場に生まれたことを意味しない。買収後の価値は、仕入れ・会員施策・本部業務の共通化と、各商圏の顧客を失わない運営を両立できるかで決まる(紀伊國屋書店「年次レポート2025」)。
新規参入の基盤では、トーハンの小規模書店開業パッケージHONYALが2024年10月に始まり、2026年4月までの累計で契約100件、うち開店66件となった。2025年度の全国の新規出店102店のうち59店がHONYALであり、登録店舗の減少下でも新たな販売拠点は生まれている(トーハン「2025年度決算説明会資料」)。
成功の条件は四つに整理できる。第一は売場需要に合わせた調達であり、ブックセラーズ&カンパニーの共同調達が一つの試みである。第二は補充の確実性で、日販は2026年1月、KADOKAWAの倉庫在庫と連携して送品拠点の在庫を広げ、店着までを平均2営業日程度短縮するとした。2025年4月からは、書店の注文を起点に三者で利益を分け合う取引も始めている(日販「王子流通センターにおけるKADOKAWA商品拡充開始のお知らせ」)。
第三は店舗以外の需要の確保であり、紀伊國屋書店の外商・海外、丸善CHIの文教・図書館事業が例となる。第四は拠点別の費用と売場価値の把握であり、共同化も買収も取扱量の拡大だけでは評価できない。
海外の動向と主要企業
海外でも紙の需要は一様に回復しているわけではないが、出店、提携ネットワーク、オンライン収益の分配によって成長する企業がある。日本にとって重要なのは海外チェーンの売上規模そのものより、店舗の選書と共通の物流・販売基盤をどう組み合わせるかである。国・地域ごとに統計の対象と販売段階が違うため、比較可能な世界市場総額と日本の比率は、確認した資料では示せない。
地域比較の例として、ドイツの2025年書籍市場は96.2億ユーロ、前年比−2.7%である。実店舗の書店販売は39.3億ユーロ、−3.7%、市場の40.8%を占め、オンライン販売は25.1億ユーロ、−0.1%でほぼ横ばいであった(ドイツ書籍業組合「Buchmarkt kompakt 2025/2026 Zahlenübersicht」)。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| アマゾン | 米国 | 書籍販売単独は非開示。全社売上高で代用しない | ECの検索、在庫、配送、電子書籍を組み合わせる | 日本でも購買支援機能を展開。詳細は専用章に記載 | Amazon.co.jpで書籍を販売(日本公式発表) |
| バーンズ&ノーブル | 米国 | 本調査で確認できる公表売上高なし | 地域の書店員による店舗づくりと全国店舗網 | 2025年に60店超を開店し、2026年初の公式発表で700店超と説明 | 国内店舗事業は未確認(2026年の出店発表) |
| タリア | ドイツ | 2025/26年度(2026年9月期)、プラットフォーム売上高23億ユーロ、前年比+4.5%。提携先を含み連結売上高とは異なる | 自社店・提携書店・オンラインを結ぶ運営。提携書店に調達、IT、オンラインショップを提供 | 2026年10月公表。実店舗+1.4%、オンライン+6%超。ドイツ語圏の書店網は613店(前年比+42店)。2026年10月にAutoStore(ロボット530台)の物流拠点を開設 | 国内店舗事業は未確認(2025/26年度業績発表) |
| イングラム・コンテント・グループ | 米国 | 本調査で確認できる公表売上高なし | 卸売と必要時に印刷するPODを組み合わせる | 2026年6月、ペンギン・ランダムハウスと図書館向けPODを発表 | 日本企業の利用条件・国内拠点は個別確認が必要(共同プログラム発表) |
| ブックショップ・ドット・オーグ | 米国 | 本調査で確認できる公表売上高なし | 独立書店に売上を結び付けるオンライン販売基盤 | 2025年1月に電子書籍販売を開始 | 日本向け同等サービスは未確認(電子書籍サービス案内) |
| 誠品生活〈誠品生活〉 | 台湾 | 2025年連結69.72億台湾ドル。書籍以外の商業施設・飲食等を含む | 書籍を文化・生活提案・商業空間と組み合わせる | 日本橋店で展示・体験・イベントを継続 | 有隣堂が誠品生活日本橋を運営(2025年連結財務報告、有隣堂「日本橋店6周年」) |
日本企業の海外展開では紀伊國屋書店が明確な事業基盤を持つ。2025年8月期の海外売上高は346.31億円、連結売上高に占める比率は24.6%であり、2025年11月末の海外店舗数は47店である。国内店舗の単純な輸出ではなく、現地言語の書籍、日本関連商品、法人需要を地域ごとに組み合わせる能力が論点となる(紀伊國屋書店「年次レポート2025」)。
日本への影響で注目すべきは三点である。まず、米国の出店は「実店舗が一律に不要になる」という見方を支持しない一方、同じ大型店を日本で増やせばよいという根拠にもならない。商圏、売場面積、返品条件、現地の賃料や人件費を含めて成立条件を確かめる。
次に、ブックショップ・ドット・オーグは電子書籍でも書店に販売収益を結び付ける仕組みを導入した。書店からの紹介による販売について、定価の30%を当該書店に分配する条件も公表した。これは店舗が商品を物理的に渡さない販売でも顧客関係から収益を得る例であり、日本でも共同ECや紹介販売の設計を検討する材料になる。ただし日本で同率の条件が成立することを意味しない(Bookshop.org「電子書籍の収益分配プログラム」)。
最後に、タリア型の提携網と誠品生活型の文化商業空間は別の経営モデルである。前者は共通基盤による規模の利益、後者は施設全体の来訪・滞在価値を重視する。分析では、日本では今後3〜5年に提携や複合店の試行が広がり得る。ただし、書籍単独の利益と施設全体への貢献を分けて契約できることが前提となる。
外部環境と制度の変化
制度面の焦点は、書店の公共的な役割を評価する政策と、荷主として物流を効率化する責任が同時に強まっていることである。再販制度があっても店舗利益は保証されず、支援策があっても恒常的な赤字を自動的に補うわけではない。海外制度は日本への直接適用と、政策・事業モデルの参考となるものを分けて読む。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 産業政策 | 日本 | 書店活性化プランによる関係省庁の施策整理、需要・経営基盤への対応 | 2025年6月10日公表。2026年以降も実行状況が焦点 | 大・追い風。ただし個店への収入保証ではない | 経済産業省「書店活性化プラン」 |
| 取引・資源循環 | 日本 | 出版産業における返品削減研究会のとりまとめ。需要と供給、取引・流通の課題を整理し、数値目標は置かない。RFID関連機器は中小企業省力化投資補助金(カタログ注文型)の対象 | 2026年4月21日公表 | 大・追い風。返品抑制と欠品回避の両立が条件 | 経済産業省「出版産業における返品削減研究会 とりまとめ」 |
| 物流規制 | 日本 | 一定規模以上の特定荷主等に中長期計画・定期報告、物流統括管理者の選任等を義務付け | 2026年4月1日施行 | 大・短期は対応負担、中長期は効率化の追い風 | 国土交通省「物流効率化法に基づく規制措置」 |
| 物流規制(運賃) | 日本 | トラック適正化二法。国土交通大臣が定める「適正原価」を下回る運賃・料金を制限 | 2025年6月11日公布。適正原価の規定は公布から3年以内に政令で定める日に施行 | 大・向かい風。小口・多頻度の配送費が上がりやすい | 国土交通省「トラック適正化二法について」 |
| 教育・公共需要 | 日本 | 第6次学校図書館図書整備等5か年計画の最終年度。図書更新等の地方財政措置 | 2026年4月1日〜2027年3月31日 | 中・追い風。自治体の実際の予算化・調達は別途確認 | 文部科学省「学校図書館図書整備等5か年計画」 |
| 流通・価格制度 | フランス | 新刊書籍の配送で、注文額35ユーロ未満に最低送料3ユーロを設定 | 2023年10月7日施行、2025年12月15日に評価報告公表 | 中・現地書店には追い風。日本では制度設計の参考 | フランス文化省「書籍価格ガイド」、同「最低配送料の評価報告」 |
| 競争法・越境EC | フランス・EU | 上記最低配送料を巡る争いについて、フランス国務院が適法性を認める判断 | 2026年5月13日判断 | 中・現地事業の条件を明確化。日本の送料規制を意味しない | フランス経済省法務局「Lettre de la DAJ 第402号」 |
国内の価格制度では、著作物の再販売価格維持に独占禁止法上の適用除外がある。ただし、すべての本に法律が一律の販売価格を直接命じているわけではなく、実際の再販契約と対象商品を確かめる。返品条件も別の契約上の論点であり、「再販制度があるから返品を減らせない」という理解は正確でない(公正取引委員会「独占禁止法に関するQ&A」)。
物流効率化法への対応では、書店・取次は運送会社の料金改定を待つだけの立場ではない。受発注の締切、納品時間、荷待ち、返品のまとめ方を見直す余地があり、共同センターの運営条件にも影響する。個別企業が特定荷主に該当するかは取扱重量等の要件で判定されるため、売上高や店舗数から推測してはならない(国土交通省「物流効率化法」)。
資源循環・脱炭素の観点でも、販売されない本の往復輸送と処理を減らすことには意味がある。ただし返品の一部は再供給につながるため、返品冊数の減少をそのまま廃棄削減量や排出削減量として扱えない。環境効果を公表するなら、輸送距離、積載、再出荷、処分の実態を測定し、評価範囲を明示する。
フランス文化省の評価報告は、最低配送料がネットから店舗への購入の移動を通じて新刊の店頭購入を後押しした可能性が高いとする。一方、書店数には特段の効果がなく、書店のEC開設を促したとしている(フランス文化省「最低配送料の評価報告」)。書店の店舗費を直接補う制度ではない。日本でも文化拠点としての価値を評価する施策と、配送費・店舗費を誰が負担するかという採算設計を組み合わせることが求められる。学校向け需要についても、2027年度以降の制度を確認できない段階で現行措置の自動延長を収益計画に織り込むべきではない。
人材と生産性
この業界の人材問題は、採用人数だけでなく、限られた粗利で選書・接客・物流の専門性を維持できるかにある。書店専業の全国的な不足率は確認した資料では確定できず、平均年収も書店を含む中分類の参考値にとどまるため、周辺業種の数値をそのまま当てはめることは避ける。生産性の改善も、売上を人数で割るだけでは実態を捉えにくい。
売場ではジャンル知識と聞き取り、外商では調達・納品・請求の調整、取次では多品種商品の入出庫・返品処理の能力が必要である。少人数店舗では店長への業務集中と後継者不在が存続の問題となり得るが、その発生率の統一統計は、確認した資料では確認できない。
海外では英国Booksellers Associationの2026年調査が、227書店から347人の回答を得た。回答者の30%が、処理できる量を超える仕事を抱えると報告している。これは回答者調査であり、英国全書店の推計値でも日本の不足率でもない。ただし、雇用人数が足りているように見えても経営者や現場の超過負担で運営していないかを確認する材料となる(Booksellers Association「Workforce Survey 2026」)。
賃金については、2025年賃金構造基本統計調査で、書店を含む中分類「その他の小売業」の一般労働者(企業規模10人以上)の年収換算が424万2,300円、取次を含む「その他の卸売業」が588万6,400円であった(いずれも月額×12+年間賞与等の計算)。どちらも文具・家具や他の卸売を含む値である。有価証券報告書の本社従業員の平均給与や求人広告の提示額で補うことは、本稿では対象外とする。企業内で賃上げ余力を検討する場合は、常勤・短時間勤務を分け、時間当たり賃金、法定費用、採用・教育費まで含めて採算を確かめる(厚生労働省「令和7年賃金構造基本統計調査」産業中分類・第1表)。
経済センサスの「書籍・文房具小売業」は新聞小売等を含むため、その従業者数で紙の出版市場規模を割って労働生産性とすることはできない。企業比較でも、パート比率、法人外商、図書館関連、雑貨販売の構成が異なる。公開情報だけで条件をそろえた国内外の付加価値額÷従業者数の比較は示せない。
実務上は、店舗では粗利益から店固有の費用を引いた利益と総労働時間を組み合わせ、外商では受注一件当たりの処理時間、物流では入出庫と返品を分けた作業量を管理する方がよい。削減時間だけでなく、接客や売場更新に戻せた時間も確認する。これは新たな全国統計ではなく、経営管理指標としての提案である。
人材制度に関わる直近の変化では、2026年4月施行の物流効率化法に基づく管理体制整備が大手取次にとって重要となる。物流部門だけに任せず、営業が約束する納品頻度と、現場の人員・輸送能力を経営として整合させることが求められる(国土交通省「物流効率化法に基づく規制措置」)。
2030年に向けたシナリオ
2030年の姿を左右するのは、読者との接点を維持できるかと、小口流通の費用を取引条件に組み込めるかの二点である。売上が減っても店舗網が持続する場合と、売上が残っていても配送・店舗の採算が崩れる場合を分けて見る。以下は、外部機関の市場予測ではなく、本稿の事実関係をもとにした分析による条件付きシナリオである。
第一の不確実性は、書籍の購入頻度と店舗での発見機会が維持されるかである。2025年の紙の書籍は前年並みであったが、2026年上半期は減少しており、回復を前提には置けない。第二は、返品・補充・配送の条件変更が、書店と取次双方の粗利・資金繰りの改善につながるかである(全国出版協会・出版科学研究所「2025年出版市場」、全国出版協会・出版科学研究所「2026年上半期出版市場」)。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 選択的な維持・再編 | 総店舗数は減っても、地域拠点、専門店、法人対応店が残り、共同物流が支える | 書籍需要の一部が維持され、返品・補充・配送条件の改革が採算を改善する | 基準シナリオ。共同化と需要分野の分化は既に進むが、利益改善の継続確認が必要 |
| 販路集中・地域空白の拡大 | 需要がECや大都市店に偏り、低密度地域の店舗と配送網が縮む | 需要減少に加え、取引条件の改革が遅れ、固定費と配送負担を吸収できない | 無視できない下振れ。登録店舗の減少と取次の赤字が続く場合に重みが増す |
| 地域サービスとの複合成長 | 書籍、教育、イベント、商業施設機能を組み合わせた拠点が増える | 施設所有者・自治体・法人が便益に応じて費用を負担し、来訪が継続購入につながる | 一部商圏の上振れとして想定。全国一律の成長モデルとする根拠は不足 |
基準シナリオでも、地域別に配送回数・受取方法や売場の重複を見直すことが求められる。複合店も来場者数だけでなく、書籍・会費・施設契約等で費用を回収できることが条件となる。
| 先行指標 | 確認する統計・公表資料 | 判断のポイント |
|---|---|---|
| 登録店舗、新規店、閉店の推移 | 日本出版インフラセンター「年度別 書店数推移」 | 登録総数の変化と開閉店の動きを分ける |
| 書籍と雑誌の販売動向 | 出版科学研究所「日本の出版統計」 | 紙全体の増減で書籍の変化を覆い隠さない |
| 返品率と欠品・補充の状況 | 出版科学研究所の統計、経済産業省の返品削減関連資料、自社実績 | 返品だけが減り、売り逃しが増えていないか |
| 取次事業と小売事業の利益 | 日販グループHD「有価証券報告書」、トーハン「有価証券報告書」、トーハンIR | 不動産等を含む連結利益だけで判断しない |
| 店舗の通常時の利益 | 丸善CHIのセグメント情報、各社の既存店資料 | 買収・大型催事・物販構成の変化を区別する |
補充日数・欠品率など非公開の指標は取引先と確認し、店舗の利益・資金繰りへの効果を検証する。
経営・企画部門への示唆
経営判断の起点は、書店と取次の仕事を「店頭販売」「法人・公共への納品」「送品と補充」「返品と精算」に分け、どこで利益が出てどこで赤字になるかを見ることである。分析では、売上高や店舗数の規模を追う計画は、この業界では利益の改善に結び付きにくい。
立場別の戦略の選択肢
| 立場 | 出発点となるデータ・事例 | 戦略の選択肢 | 判断の分かれ目 |
|---|---|---|---|
| 大手(取次・全国チェーン) | 日販とトーハンは書籍返品を桶川センターに集約し、2025年12月に全量稼働した。全国チェーンは地域の書店を買収して店舗網を集約している | 返品に続けて送品と補充でも共同化の範囲を広げ、配送の頻度とロットを店の型(学校・法人の計画購買型、話題書の機動補充型)で分けて料金に反映する。買収した店は仕入れと本部業務を統合し、品ぞろえの裁量は店に残す | 公布から3年以内(2028年6月まで)に施行される適正原価の規定の前に、出版社・書店と運賃の負担方法を合意できるか。共同化した物流と、取引条件・顧客情報の管理を分けられるか |
| 中堅・中小(地域書店) | 書店経営指標の営業利益率は0.4%(65企業・564店舗)。2025年度は499店が閉店し、102店が開いた。経産省のとりまとめは、大垣書店を中心に地域の12書店・128店舗の販売・在庫データを集める大田丸の取り組みと、RFID関連機器の省力化投資補助金の対象化を挙げた | RFIDや発注支援は単独で導入せず、地域の書店グループでデータと発注をまとめ、補助金を使う。学校・公共図書館・企業の外商と取り寄せを固定客にし、売場は継続購入のある分野に絞る | 店主・家族の無償労働を人件費に置き換えても黒字か。学校図書館の図書整備は2026年度が第6次計画の最終年度であり、次期計画が決まる前に外商の売上見込みを積み増していないか |
| 新規参入を考える企業(商業施設・物流・EC・海外企業) | PubteXは取次を通さない補充の配送を、株主の出版社3社と書店6社で2026年10月に始める計画を発表した。海外ではBookshop.orgが紹介販売で定価の30%を書店に分配し、国内では有隣堂が台湾の誠品生活の日本橋店を運営している | 店舗の新設より、補充物流、受発注、紹介型のECなど、取次と書店の機能の一部を受託する。商業施設が書店を誘致するなら、来訪・回遊・会員獲得の指標と運営対価を契約に置く。M&Aは買収より先に運営受託や業務提携で採算を確かめる | 返品の可否や支払条件など、取次・出版社の取引条件に乗れるか。施設全体への貢献と書店単体の損益を別勘定にできるか |
(大田丸の事例と補助金は経済産業省「出版産業における返品削減研究会 とりまとめ」による。その他は本文の出典による)
どの立場でも、管理の単位は全社や店舗ではなく、送品・補充・返品・外商という機能である。分析では、機能ごとに1件・1冊当たりの費用と粗利を並べた一覧が、共同化、取引条件の交渉、買収価格の検討に入る前の共通資料になる。
通説と異なる見方
「書店の収益源は店頭販売である」とは限らない。 丸善CHIの2026年1月期のセグメント利益率は、文教市場販売が7.1%、図書館サポートが7.7%であるのに対し、店舗・ネット販売は万博の公式ショップの寄与があっても2.5%、前期は0.6%であった(いずれも計算、丸善CHI「セグメント情報」)。紀伊國屋書店でも、2025年8月期の法人外商の売上541.71億円が国内書店の472.25億円を上回る(紀伊國屋書店「年次レポート2025」)。分析では、大型店の価値は店頭の利益より、法人・公共の顧客との接点と品ぞろえの信用にある。店舗の存廃は、その効果を含めて判断すべきと考えられる。
「返品率が下がれば取次の採算は戻る」とはいえない。 2025年の書籍返品率は31.9%と大きく改善した。しかし、トーハンの2026年3月期は連結売上高4,100億円に対し営業利益が1億700万円で、前期比88.9%減であった。同社は、運賃などの高騰を受けて出版社・取次・書店の三者の利益配分を見直す必要があるとしている。また、適正原価を下回る運賃の規制で輸配送の運賃はさらに上がると見込んでいる(第79期 有価証券報告書)。同社単体の1kg当たり運賃単価は2024年の46.57円から2025年に64.35円へ、約38%上がった(計算、2025年度決算説明会資料)。日販グループHDの第78期 有価証券報告書も、運賃などの流通コストを現行の収益配分では十分に賄い切れていないとしている。分析では、改善の焦点は返品の削減から、送品の頻度・ロットと運賃の負担先の決め方に移っている。
「取次を通さなければ流通費が消える」わけではない。 PubteXの注文流通は書店の追加注文の配送だけを担い、商流、新刊の配本、返品は既存の取次に残す設計である。ブックセラーズ&カンパニーの直取引も、書店が販売と返品を約束して仕入数を決める仕組みであり、受発注・配送・精算の機能はなくならない(経済産業省「出版産業における返品削減研究会 とりまとめ」)。分析では、取次は全面的に置き換えられるより機能ごとに切り出され、機能別の料金を示せるかが今後の競争条件になる。
公開情報ではわからないこと
- 欠品による売り逃しの大きさ:返品率は年次で公表されるが、欠品率と補充までの日数は公表されていない。RFIDを導入した店舗としていない店舗で同じ書目群の在庫を定点観測し、来店客への出口調査で、見つからなかった本を他店・ECで買ったのか、購入をやめたのかを聞く。
- 取次の機能別の採算:決算は取次事業を一括で示し、送品・補充・返品・精算・与信のどこで赤字が出ているかは分からない。取次と出版社の物流担当へのインタビューと、書店への配送1回当たりの冊数・費用のアンケートで、機能別の費用を推計する。
- 小規模な開業店の存続と店主の労働時間:開業支援による開店数は公表されるが、2〜3年後の存続率と店主の労働時間は分からない。開業店の追跡調査と店主へのインタビューで、店主の人件費を置いた損益を確かめる。
- 提携・買収で引き継ぐ契約と顧客:買収対象の書店の通常時の店舗損益、賃貸借の残存期間と原状回復の条件、外商の契約名義と継続率、取次との支払条件・保証金は公表資料から分からない。デューデリジェンスで契約書と店舗別損益を確認し、主要な学校・法人の顧客に取引継続の意向を面談で聞く。
- 海外の収益分配モデルの日本での成立条件:紹介販売で書店に定価の一定割合を分配する仕組みが、日本の再販契約と取引条件のもとで成り立つかは分からない。米国・英国の参加書店へのインタビューで紹介経由の売上比率と運営負担を確かめ、日本の書店へのアンケートで参加の意向と必要な分配率を聞く。
出典
調査基準日は2026年10月22日(点検日)である。以下は本文で用いた原資料であり、公表日を特定できない更新型ページには確認日を記した。
- 全国出版協会・出版科学研究所「2025年出版市場」(2026年1月26日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 卸売業、小売業に関する集計 結果の概要」(2023年3月28日)
- 日本出版インフラセンター「年度別 書店数推移」(2026年3月31日更新)
- PubteX「出版業界向け『注文流通ソリューション』を始動」(2026年9月15日)
- 丸紅「出版流通をサステナブルなものに改革することを目的とした新会社設立について」(2022年3月24日)
- PubteX「丸善ジュンク堂書店とPubteX、RFIDで出版流通の構造改革を推進」(2026年6月15日)
- アマゾン「Vulcan」(2025年5月7日)
- アマゾン「AIショッピングアシスタントRufus」(2024年11月7日、2025年9月2日更新)
- 楽天グループ「エージェント型AIツール『Rakuten AI』を『楽天市場』のスマートフォンアプリに搭載」(2026年1月5日)
- アマゾン「ショッピングアシスタントの機能更新」(2026年5月13日の改称を追記、2026年10月22日確認)
- 日販「RFタグ活用による売上最大化と店舗運営省力化の両立を実証」(2026年5月14日)
- PubteX「出版流通のサプライチェーン効率化に向けて、コミック以外の書籍にもRFIDタグの装着を拡大します」(2026年7月21日)
- タリア「2025/26年度業績発表」(2026年10月14日)
- Rhenus「Rhenus Warehousing SolutionsとThaliaの提携拡大・AutoStore倉庫」(公表日記載なし、2026年10月22日確認)
- 全国出版協会・出版科学研究所「2026年上半期出版市場」(2026年7月24日)
- 日販「『出版物販売額の実態 2025』『書店経営指標 2025年版』発行のご案内」(2025年12月22日)
- 紀伊國屋書店「年次レポート2025」(2025年11月28日)
- 丸善CHIホールディングス「セグメント情報」(2026年1月期まで掲載、2026年10月22日確認)
- 公正取引委員会「独占禁止法に関するQ&A」(更新日記載なし、2026年10月22日確認)
- 丸善CHIホールディングス「2026年1月期決算説明資料」(2026年3月13日)
- 経済産業省「出版産業における返品削減研究会 とりまとめ」(2026年4月21日)
- トーハン「第79期 有価証券報告書」(2026年6月26日)
- 日販グループHD「2025年度決算報告」(2026年5月29日)
- トーハン「2025年度決算説明会資料」(2026年5月29日)
- 日本出版販売「出版共同流通株式会社 吸収合併のお知らせ」(2026年2月12日)
- 日販「王子流通センターにおけるKADOKAWA商品拡充開始のお知らせ」(2026年1月16日)
- 日販グループHD「第78期 有価証券報告書」(2026年6月26日)
- ブックセラーズ&カンパニー「設立発表」(2023年10月2日)
- トーハン「日本出版販売との物流協業(書籍返品業務の協業開始スケジュール)」(2025年4月17日)
- ドイツ書籍業組合「Buchmarkt kompakt 2025/2026 Zahlenübersicht」(2026年7月9日)
- バーンズ&ノーブル「Barnes & Noble Opens New Store in Washington, D.C.」(2026年1月14日)
- イングラム「ペンギン・ランダムハウスとの図書館向けPOD」(2026年6月23日)
- Bookshop.org「電子書籍サービス案内」(2025年1月28日)
- 誠品生活「2025年第四季合併財報」(2026年2月25日承認)
- 有隣堂「9月12日から『誠品生活日本橋』にて6周年記念企画」(2025年9月5日)
- Bookshop.org「電子書籍の収益分配プログラム」(2025年1月28日)
- 経済産業省「書店活性化プラン」(2025年6月10日)
- 国土交通省「物流効率化法に基づく規制措置」(2025年8月5日)
- 国土交通省「トラック適正化二法について」(更新型ページ、2026年10月22日確認)
- 文部科学省「学校図書館図書整備等5か年計画」(2022年1月24日)
- フランス文化省「書籍価格ガイド」(2024年6月版)
- フランス文化省「最低配送料の評価報告」(2025年12月15日)
- フランス経済省法務局「Lettre de la DAJ 第402号」(2026年6月)
- 国土交通省「物流効率化法」(更新型ページ、2026年10月22日確認)
- Booksellers Association「Workforce Survey 2026」(2026年5月14日)
- 厚生労働省「令和7年賃金構造基本統計調査」産業中分類・第1表(卸売業,小売業)(2026年3月24日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 卸売業,小売業に関する集計 第13-3表 産業分類細分類別、従業者規模別の従業者数(内訳別)等」(2023年3月28日)
- 出版科学研究所「日本の出版統計」(更新型ページ、2026年10月22日確認)
- 経済産業省「出版産業における返品削減研究会」(最新掲載2026年4月21日)
- トーハン「IR情報」(更新型ページ、2026年10月22日確認)
