エグゼクティブサマリー
SNS・ソーシャルメディアは、生活者の「つながりと発見」を広告・課金・取引へ結び付け、その収益力が信頼を維持する運営能力に左右される産業である。2026年10月時点では、広告市場の拡大と規制対応の対象拡大が同時に進んでいる。
要点
- 市場は普及後も拡大する。 2025年の国内ソーシャル広告費は1兆3,067億円、前年比18.7%増である。電通ほかの推計であり、課金・物販を含むSNS総売上ではない。(電通ほか「2025年 日本の広告費 インターネット広告媒体費 詳細分析」)
- 規模と信頼は別の競争軸である。 LINE利用率は総務省調査で92.9%に達する。一方、広告への信頼は低い。受容を判断するには、接触規模に加えて、広告への信頼を見る。(総務省「令和7年度情報通信メディアの利用時間と情報行動に関する調査報告書(概要)」、JIAA「2026年インターネット広告に関するユーザー意識調査(定量)」)
- 海外発の競争は販売へ広がる。 TikTok Shopの日本展開は、発見から購入までをつなぐ動きである。取扱高だけでは、返品後の利益やクリエイターの手取りを把握できない。(TikTok「TikTok Shop、日本での提供開始から1年」)
- 制度対応は専門型サービスにも及ぶ。 情報流通プラットフォーム対処法の指定は2026年8月にnote・pixiv等へ拡大した。国内外の未成年者保護も含め、安全管理をサービス設計へ組み込む。(総務省「大規模特定電気通信役務提供者の指定」、欧州委員会「Guidelines on the protection of minors」)
- AIは制作・運営を組み替える。 素材生成、多言語化、対話型案内が実用化している。制作本数より、権利確認・品質監修を含む総費用で評価する。(Meta「Meta Marketing Summit 2023、日本で初開催」、YouTube「Unlocking a global audience with auto dubbing」、LINEヤフー「AIエージェントの新ブランド『Agent i』を本日スタート」)
経営・企画部門への示唆
- 大手は広告枠を増やすより、詐欺・なりすまし広告の排除と審査品質を広告主への保証として示し、単価に反映させる。インターネット広告を信頼できるとする人は18.3%に下がり、広告への信頼が利用者数より先に成長の制約になりつつある。
- 中堅・中小は家族共有や専門知識など、再訪の理由が明確な用途に絞り、利用者課金と法人契約で稼ぐ。規制の指定は売上ではなく発信の規模で決まるため、審査体制の費用を事業計画の初期から積む。
- 新規参入は汎用SNSの新設より、既存SNS上の販売・ライブ運営や審査の受託を選ぶ。取扱高ではなく返品・報酬を差し引いた注文別利益で判断し、支援会社の買収ではクリエイターへの売上集中を確かめる。
業界データまとめ
SNSは広告、利用者課金、取引手数料を併せ持つが、日本市場全体を一つの統計で把握できない。市場の基準値には国内ソーシャル広告費を採用し、事業所・雇用・賃金はSNSを含む近接産業の値として区別する。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内ソーシャル広告費 1兆3,067億円。SNS、動画共有、ブログ・掲示板等の広告媒体費。電通ほか4社による実績推計であり、SNSの総売上高ではない | 2025年 | 電通ほか「2025年 日本の広告費 インターネット広告媒体費 詳細分析」 |
| 市場の伸び | 国内ソーシャル広告費、前年比 +18.7%。上記と同じ系列の実績推計 | 2025年 | 電通ほか「2025年 日本の広告費 インターネット広告媒体費 詳細分析」 |
| 事業者数 | 民営事業所 7,673事業所。中分類「インターネット附随サービス業」。SNS以外を含み、外国の会社・法人でない団体を除く。企業数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査、産業横断的集計・表7-1」 |
| 従業者数 | 18万4,715人。上記と同じ「インターネット附随サービス業」の民営事業所、外国の会社・法人でない団体を除く | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査、産業横断的集計・表7-1」 |
| 平均年収 | 707万600円(計算)。中分類「インターネット附随サービス業」、一般労働者・男女計・学歴計・企業規模計10人以上。50万6,000円×12+99万8,600円。SNS専業者や個人クリエイターの平均ではない | 2025年調査。月額は2025年6月、賞与等は原則2024年分 | 厚生労働省「令和7年賃金構造基本統計調査、一般労働者・産業中分類・第1表」 |
| 上位3社の売上高 | 世界の主要上場3社:Meta FoA USD198,759 million/Alphabet YouTube広告・課金 USD60 billion超/テンセント〈腾讯〉 Social Networks RMB127.7 billion。開示範囲が異なる参考比較であり(テンセントの広告はMarketing Servicesとして別区分)、厳密なSNS売上順位ではない | 2025年通期 | Meta「2025 Form 10-K」 Alphabet「Fourth Quarter and Fiscal Year 2025 Results」 テンセント「2025 Annual and Fourth Quarter Results」 |
| LINE利用率 | 92.9%。13~79歳の調査対象者における利用率。MAU・人口比・市場シェアとは異なる | 2025年12月調査・令和7年度 | 総務省「令和7年度情報通信メディアの利用時間と情報行動に関する調査報告書(概要)」 |
| 画像・短文SNS利用率 | Instagram 54.8%、X 44.7%、Facebook 27.0%。13~79歳、複数サービス併用を含む | 2025年12月調査・令和7年度 | 総務省「令和7年度情報通信メディアの利用時間と情報行動に関する調査報告書(概要)」 |
| 動画共有サービス利用率 | YouTube 81.5%、TikTok 36.7%。13~79歳、複数サービス併用を含む | 2025年12月調査・令和7年度 | 総務省「令和7年度情報通信メディアの利用時間と情報行動に関する調査報告書(概要)」 |
| インターネット広告への信頼度 | 「信頼できる」18.3%。前年21.6%から3.3ポイント低下(差は計算)。15~69歳のほぼ毎日インターネットを利用する人が対象。SNS広告に限定しない | 2026年2月16~19日調査 | JIAA「2026年インターネット広告に関するユーザー意識調査(定量)」 |
国内事業所の雇用と日本向け広告支出は範囲が異なり、割り算で生産性を求められない。利用率は総務省1,800人、広告信頼度はJIAA3,591人の調査である。金額の合計には、丸めによる差が残る。
AI・フィジカルAIの影響と経営の打ち手
AIによる最大の変化は、投稿の制作費低下だけではなく、制作・配信・広告運用・問い合わせ対応をプラットフォームが一体化することである。経営上は、制作量の増加が利益に結び付くか、誤情報や権利侵害の確認費用に吸収されるかを分けて評価する。以下の普及時期と経営上の影響は、公表事例をもとにした分析である。
影響の全体像
本稿のバリューチェーンは「企画・制作→配信・発見→広告・取引→決済・分配」であり、「信頼・権利管理」が全工程を支える。SNSの中心的な提供物は情報と関係性であるため、現実世界を認識して機械を動かすフィジカルAIの直接的影響は小さい。撮影機材や商品配送の自動化は隣接産業の論点とし、生成AI・AIエージェントを中心に扱う。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 企画・制作 | 商品素材から動画・広告案を作成し、翻訳・吹き替えを付ける | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | TikTok「TikTok Ad Awards 2026 Japan、受賞作品を発表」、YouTube「Unlocking a global audience with auto dubbing」 |
| 配信・発見 | 行動履歴を用いた推薦・配信順位の最適化 | データ・IoT | 実用(導入事例あり) | 2年以内 | Meta「2025 Form 10-K」(AIによる推薦の仕組みを記載)。この行は行動データ分析を指し、IoT機器の利用ではない |
| 広告・取引 | 素材生成と配信設定の連携、会話によるサービス案内 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Meta「Meta Marketing Summit 2023、日本で初開催」、LINEヤフー「AIエージェントの新ブランド『Agent i』を本日スタート」 |
| 決済・分配 | 取引を支える開発・社内処理の補助 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | note「2026年11月期 第3四半期決算解説」、LINEヤフー「全従業員約11,000人を対象に業務における『生成AI活用の義務化』を前提とした新しい働き方を開始」。分配計算の自律実行が実証されたという意味ではない |
| 信頼・権利管理 | 文脈を踏まえた違反検知、申告の整理、審査支援 | 生成AI・AIエージェント | 実証中 | 3〜5年 | Meta「Boosting Your Support and Safety on Meta’s Apps With AI」。高度な執行システムの試験と段階導入計画 |
時期は機能の登場ではなく実務への定着を指す。推薦・入札の予測モデルと生成・対話機能は区別した。
業務はどう変わるか
第一に、広告制作は一本の完成品を納める仕事から、比較可能な素材群を継続供給する仕事へ変わる。 Metaは日本を含む広告主にテキスト案・画像展開・背景生成を提供しており、TikTokもSymphony Creative Studioによる企画・生成・編集支援を公表している。いずれも導入済みの機能である。ただし、広告主は、商品の効能、価格、在庫、使用条件を、人が確定した資料から渡す。(Meta「Meta Marketing Summit 2023、日本で初開催」、TikTok「TikTok Ad Awards 2026 Japan、受賞作品を発表」)
類似案の大量配信だけでは有効な学習は増えない。訴求・対象層別の実験設計と素材の承認管理が中核業務になり、制作会社には納品本数以外の対価を明示する余地がある。
第二に、多言語展開のボトルネックが翻訳発注から品質確認へ移る。 YouTubeは2026年2月、自動吹き替えを27言語に拡大し、広く利用可能にしたと発表した。日本語を含む機能は導入済みであるが、同社自身もニュアンスや翻訳の誤りに注意を促している。(YouTube「Unlocking a global audience with auto dubbing」、YouTube「YouTubeの自動吹き替えで言語の壁を克服」)
編集者の役割は音声制作の外注管理から、意味・商標・現地の表示義務の監修へ移る。翻訳費の削減と、監修・問い合わせ対応を含めた海外展開の採算は分けて測る。
第三に、顧客接点はリンクを探す操作から、対話による案内へ広がる。 LINEヤフーは2026年4月20日、LINEとYahoo! JAPANから利用できる「Agent i」を提供開始した。これは導入済みの相談・提案の入口であり、あらゆる予約・購買を完全自律で実行する仕組みが完成したと解釈してはならない。同社は2026年9月11日、情報収集や値下がり通知を継続的に代行する「タスク機能」を加えたが、店舗の予約や商品の購入の代行は今後の対応予定としている。(LINEヤフー「AIエージェントの新ブランド『Agent i』を本日スタート」、同社「Agent i、情報収集など日常の作業を自律的・継続的に代行し、通知する『タスク機能』を提供開始」)
ブランド側は、価格・在庫・返品条件を、商品フィードと回答で一致させる。案内、在庫照会、明示的な確認を伴う取引操作の順に実装するのが妥当である。
第四に、モデレーションは単語検知から、複数の行動や文脈をまとめて審査する方向へ進む。 Metaは2026年3月、より高度なシステムの試験と今後数年の導入方針を公表し、アカウント問題に対応する支援アシスタントも段階展開している。ただし、試験段階の違反検知と、提供済みの問い合わせ対応は別の成熟段階である。(Meta「Boosting Your Support and Safety on Meta’s Apps With AI」)
引用や批評と中傷の境界では、誤削除も重大な損失になる。申告・証拠の整理は支援対象とし、異議申立てには責任者を残す。精度は見逃し、誤削除、言語別の差、再審査による取消率で測る。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| Meta | 米国 | Advantage+、生成クリエイティブ機能 | 広告素材生成と配信運用の連携 | 展開済み。日本向け提供を公表(Meta「Meta Marketing Summit 2023、日本で初開催」) |
| Google/YouTube | 米国 | 自動吹き替え | 動画の多言語化と海外視聴者への到達 | 展開済み。日本語を対象に提供(YouTube「YouTubeの自動吹き替えで言語の壁を克服」) |
| TikTok | シンガポール・米国の主要拠点 | Symphony Creative Studio | 縦型広告動画の企画・生成・編集 | 展開済み。日本向け広告イベントで紹介(TikTok「TikTok Ad Awards 2026 Japan、受賞作品を発表」) |
| LINEヤフー | 日本 | Agent i | LINE等を入口とする相談・提案 | 展開済み。2026年4月提供開始(LINEヤフー「AIエージェントの新ブランド『Agent i』を本日スタート」) |
| note | 日本 | 全社員へのClaudeの配布、開発へのAIエージェントの組み込み | 投稿・課金基盤を支える開発と業務運営 | 展開済み。自社導入事例を公表(note「2026年11月期 第3四半期決算解説」)。同種の全社導入には、LINEヤフーがChatGPT Enterpriseを全従業員約1.1万人に付与した例がある(LINEヤフー「全従業員約11,000人を対象に業務における『生成AI活用の義務化』を前提とした新しい働き方を開始」) |
人材・収益・競争への影響
分析では、字幕、サイズ変更、広告文の初稿、問い合わせ分類は工数が減り、権利確認、実験設計、効果分析、審査品質の評価は比重が増す。職種全体の消滅より、制作担当者が監修・検証を兼ねる変化が想定される。
制作時間短縮の効果を正しく測るには、モデル利用料、推論、素材の再確認を含めて原価を測る。視聴・購買データを持つプラットフォームが優位になる。支援会社の打ち手は、顧客固有の販売データや業界知識で価値を示すことである。
透明性も商用化条件である。Metaは2026年6月、外部ツールで作成・編集された広告にも表示を広げる方針を示した。TikTokも2024年5月から、他社のツールで作成され、C2PAの来歴情報(Content Credentials)を持つ画像・動画に、AI生成を示すラベルを自動で付けている。中国では2025年9月1日から、生成合成コンテンツの明示・メタデータによる標識に関する制度が施行されている。越境配信では、素材の来歴を保持する。(Meta「Expanding GenAI Transparency for Meta’s Ads Products」、TikTok「TikTok、AIに関する透明性とリテラシー向上のために業界団体との連携を強化」、中国国家インターネット情報弁公室ほか「人工智能生成合成内容标识办法」)
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 商品情報・価格・禁止表現を承認済み素材庫からのみ生成に渡す | 共通 | 直ちに | 誤表示と再制作の抑制 | 商品部門・法務の更新責任 |
| 高 | 出演者の顔・声、音楽、翻訳物の利用許諾を素材単位で記録する | 共通 | 直ちに | 越境配信・二次利用の可否を判断 | 契約と素材IDの対応表 |
| 高 | 生成本数と、増分売上・審査時間・苦情率を別々に評価する | 共通 | 6か月以内 | 工数削減と事業効果の混同を防ぐ | 対照群、変更履歴、原価台帳 |
| 高 | 削除申告の補助処理と最終判断を分け、異議申立てを人へ回す | 大手 | 6か月以内 | 誤削除・通知漏れの抑制 | 日本語評価データ、審査責任者 |
| 中 | 多言語動画を少数市場で試し、返品・問い合わせまで測定する | 中堅・中小 | 1年以内 | 翻訳費以外の海外運営費を把握 | 現地監修、配送・返品条件 |
| 中 | 会話型接客を在庫照会から始め、決済には権限と確認を設ける | 共通 | 1年以内 | 誤注文と不正操作の抑制 | 商品API、操作上限、監査ログ |
| 中 | 生成・推薦・審査の費用をサービス別に集計する | 大手 | 1年以内 | 利用増による原価上昇を可視化 | 計算資源・外注費の配賦基準 |
失敗しやすいのは、提供企業の改善率を自社利益へ転記すること、未承認の広告案を公開すること、誤削除を無視して処理件数だけを評価することである。効果を検証し、権利・取引・審査の責任者を残す。
業界の定義と市場構造
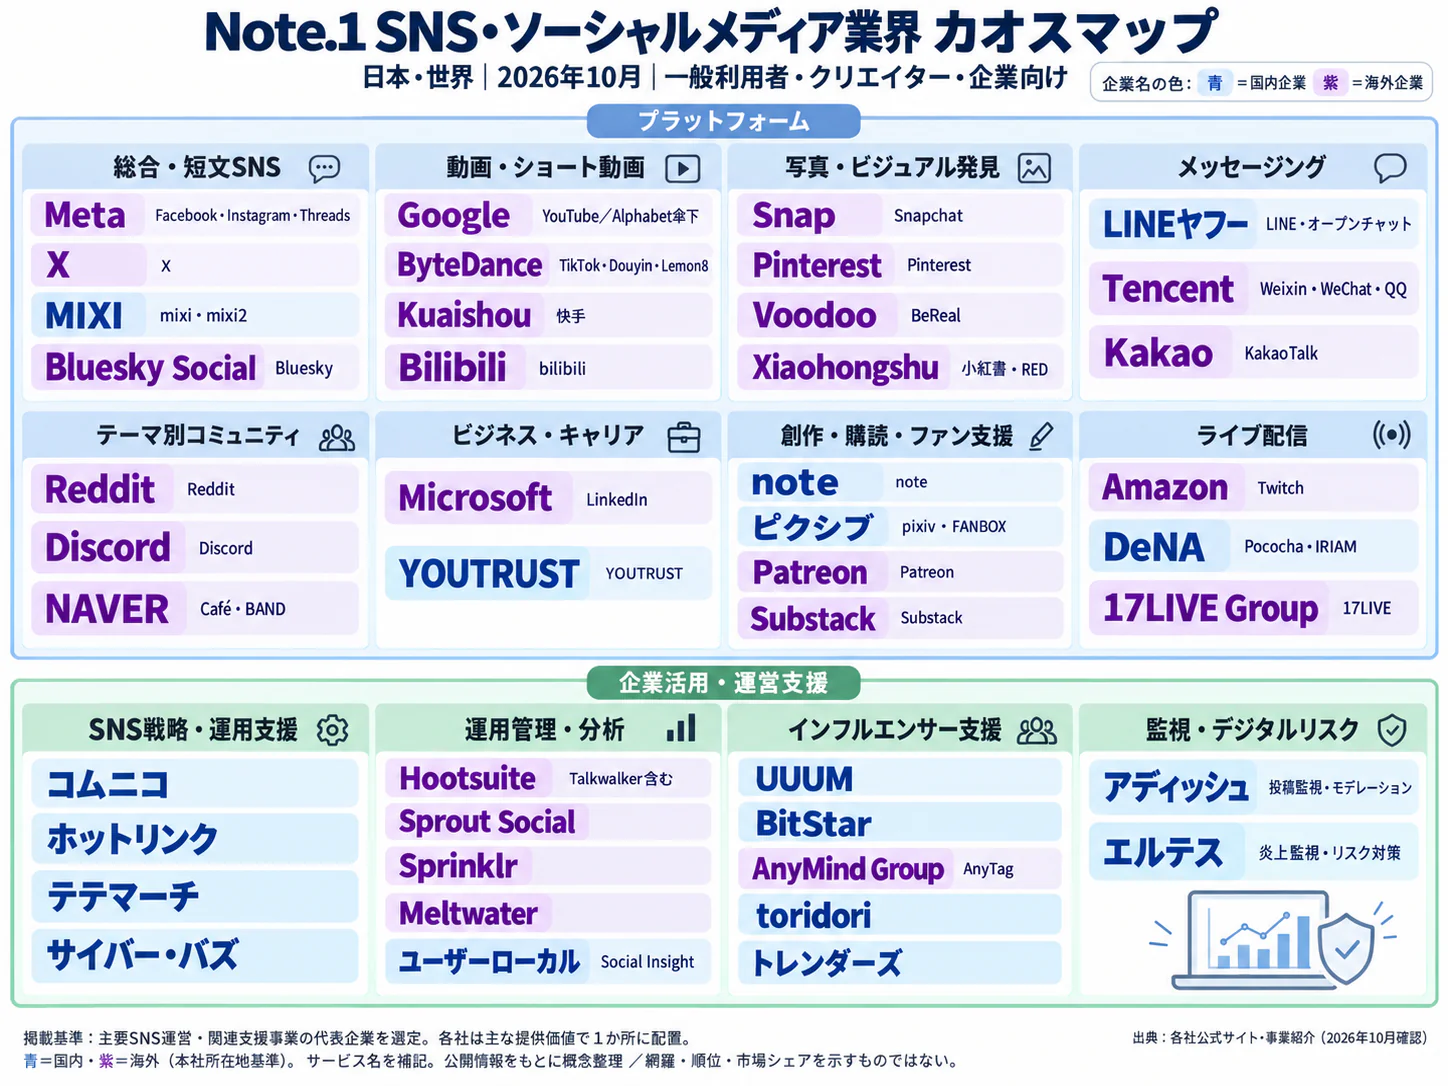
本業界は利用者が情報を投稿し、共有・交流できる場を運営する事業である。競争力は会員数だけでなく、発見・関係維持・取引のどの行動を習慣として押さえるかで決まる。
対象範囲と隣接業界
本稿はInstagram、X、Facebook、Threads、LINEの公開・法人向け接点、YouTube、TikTok、投稿・コミュニティ型の国内サービスを対象とする。LINEの個別メッセージを含む利用者基盤は事業上重要だが、公開投稿サービスと通信の秘密が関わる通信機能を制度上同一視しない。
編集主体が発信するネットメディア、作品配信契約を軸とするVOD、ゲーム、ECモール全体は対象外とする。ただし、投稿動画の共有や購入への接続など、SNSと直接競争する部分は扱う。
市場の内訳と変化
| 区分 | 公開データで確認できる規模・推移 | 経営上の意味 |
|---|---|---|
| ソーシャル広告全体 | 2020年5,687億円から2025年1兆3,067億円。5年間の年平均成長率18.1%(計算) | 利用者の新規獲得だけでなく広告予算移動を捉える市場(電通ほか「2020年 日本の広告費 インターネット広告媒体費 詳細分析」、電通ほか「2025年 日本の広告費 インターネット広告媒体費 詳細分析」) |
| SNS系広告 | 2025年5,508億円、構成比42.1% | 動画共有系以外のSNS上の広告(電通ほか「2025年 日本の広告費 インターネット広告媒体費 詳細分析」) |
| 動画共有系広告 | 2025年5,126億円、構成比39.2% | 投稿動画への広告配分が拡大(電通ほか「2025年 日本の広告費 インターネット広告媒体費 詳細分析」) |
| その他ソーシャル広告 | 2025年2,434億円、構成比18.6% | ブログ・掲示板等も市場に含まれる(電通ほか「2025年 日本の広告費 インターネット広告媒体費 詳細分析」) |
| 課金・会員・投げ銭・取引手数料 | SNS横断の国内総額は確認できない | 広告費に足して総市場を作らず、各社開示で把握 |
ソーシャル広告と動画広告は重複するため合算できない。総務省の情報通信業基本調査にも「電子掲示板・ブログサービス・SNS運営業」があるが、回答企業の売上であり、日本向け広告支出とは母集団が異なる。(総務省「2025年情報通信業基本調査、第5章 インターネット附随サービス業」)
需要側では情報接触のネット移行が進んだ。2025年12月の平日のインターネット平均利用時間は183.9分で、リアルタイムテレビ156.1分を上回る。ただしSNS単独の時間ではない。(総務省「令和7年度情報通信メディアの利用時間と情報行動に関する調査報告書(概要)」)
供給側では、縦型動画、クリエイター収益化、広告枠の追加、アプリ内購買が接点を増やした。Threadsへの広告掲載(2025年1月に米国・日本で試験開始)とTikTok Shopの日本展開は、既存の利用習慣を収益化へ結び付ける例である。分析では、人口減少下の日本で成長を持続する鍵は利用者総数の増加より、利用場面と収益源の拡張にある。(Meta「Threadsで広告を表示するテストを開始」、TikTok「TikTok Shop、日本での提供開始から1年」)
顧客と需要の特性
SNSは利用者、広告主、クリエイター、販売者が互いの参加を促す市場である。無料利用者の満足だけを追っても、広告主の採算だけを追っても均衡は崩れる。サービス設計では、誰の負担を増やして誰の成果を改善するのかを明確にする。
| 顧客・参加者 | 選択の決め手 | 支払う対価・離脱要因 |
|---|---|---|
| 一般利用者 | 友人・家族の参加、好みの投稿、安心して交流できること | 主に時間・注意。広告過多、不快な接触、知人の離脱が継続利用に影響 |
| 広告主・代理店 | 対象層への追加到達、獲得単価、売上への寄与、掲載環境 | 広告費・運用費。採算悪化や審査・計測上の制約で配分を変更 |
| クリエイター | 視聴者の発見、収益化条件、配信の予見性、サポート | 制作時間・権利許諾。分配条件やアカウント制限が活動先に影響 |
| 出店者・ブランド | 商品説明から購入までの接続、返品後の粗利 | 販売手数料・販促費・運営費。返品や在庫負担が拡大の制約 |
法人の広告購入は、マーケティング部門の目標設定、代理店・社内運用者の媒体選択、法務等の表現確認が基本である。大企業では購買部門、小規模企業では経営者が契約に関与する場合もある。これは実務上の類型であり、担当者構成比の統計ではない。
広告主の乗り換えには、商品フィード、計測設定、制作ノウハウの再構築が必要になる。生活者はSNSを併用し、総務省のサービス別利用率も合計100%を超えるため、利用者の増加を他社からの一対一の奪取とは解釈できない。(総務省「令和7年度情報通信メディアの利用時間と情報行動に関する調査報告書(概要)」)
無料サービスの価格感応度は、料金ではなく、広告表示や通知の増加に対する離脱・利用減少で見る。広告主側では表示単価の上昇だけでなく、注文率や客単価を含む収益性が重要である。Googleが提供するコンバージョンリフト測定のように、広告接触群と非接触群の差を確認する方法は、媒体が報告する獲得件数と実際の追加需要を分ける手段となる。(Google「コンバージョン リフト測定について」)
需要は年末商戦、新生活、旅行等の販促暦に左右されるが、SNS共通の月別季節指数は確認できない。分析では、景気悪化時に短期成果型へ予算が集中すると、売上不振と獲得単価上昇が同時に生じ得る。
バリューチェーンと収益構造
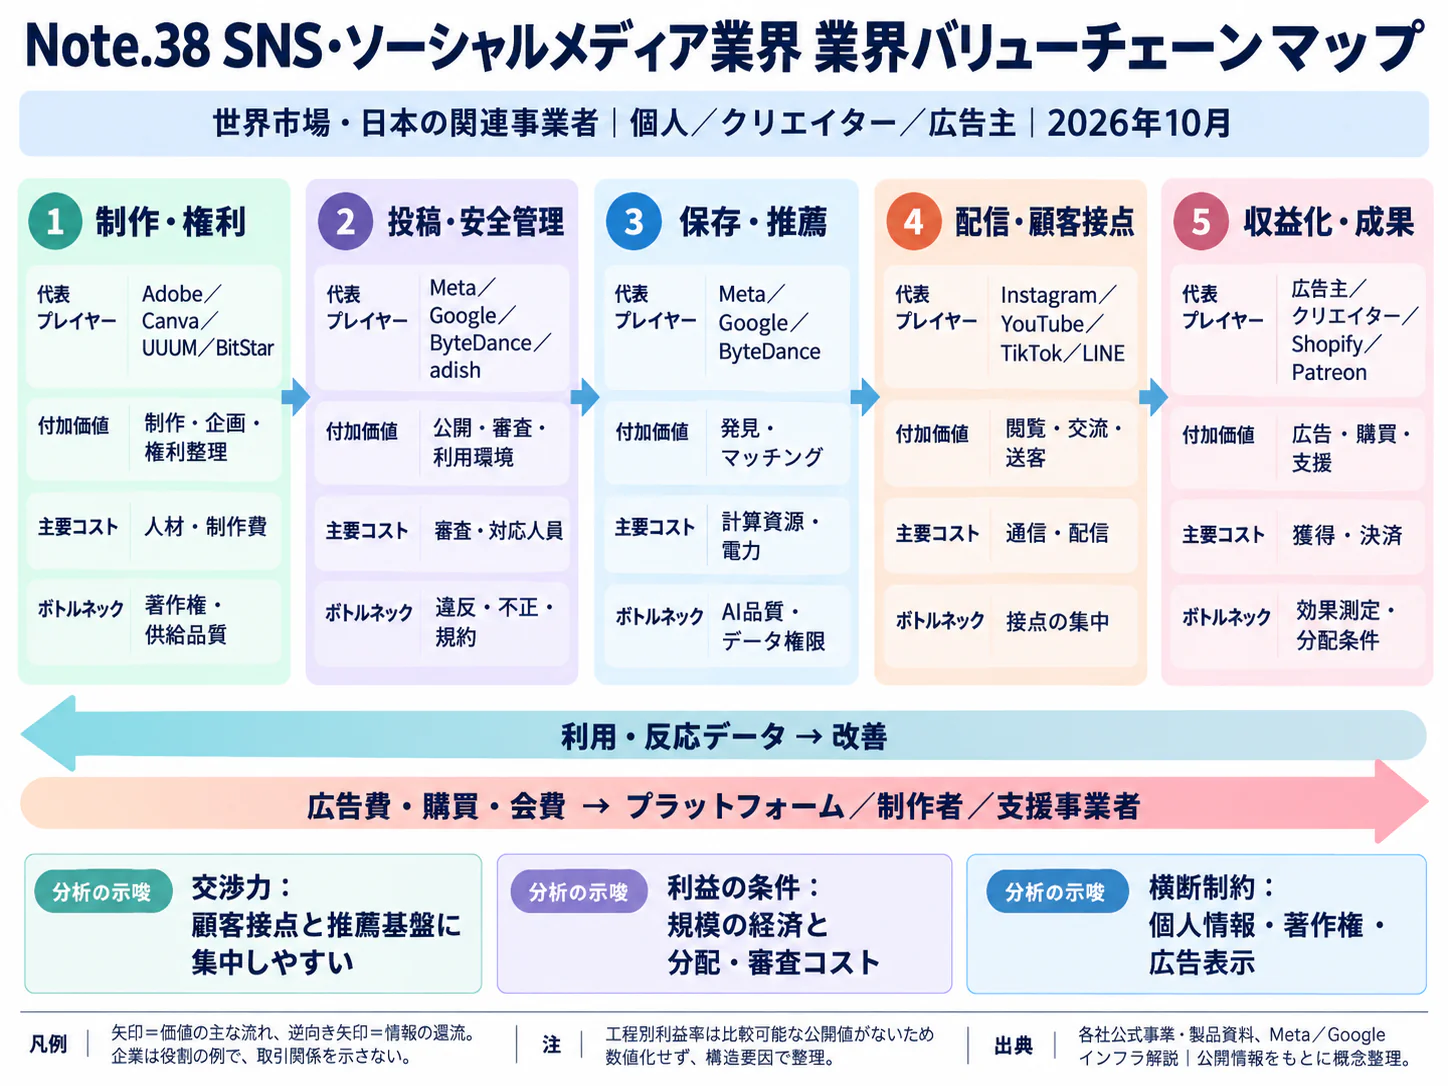
SNSの利益は、投稿を集めること自体より、利用者の関心を継続的に把握し、広告・課金・取引へ接続する工程に生じる。ただし、持続的な収益力は、クリエイターへの分配、配信原価、審査・苦情対応を差し引いて見る。以下ではプラットフォームの収益と、周辺事業者の収益を区別する。
| 工程 | 主な担い手 | 付加価値・対価 | 確認すべき原価・条件 |
|---|---|---|---|
| 企画・制作 | 投稿者、ブランド、制作会社、UUUM等 | 独自体験、出演、制作受託、スポンサー案件 | 制作人件費、音楽・肖像・二次利用の許諾 |
| 配信・発見 | LINEヤフー、Meta、YouTube、TikTok等 | 利用習慣、推薦・検索、交流、広告枠 | 通信・保存・計算資源、運用保守 |
| 広告・取引 | プラットフォーム、代理店、販売者 | 広告媒体費、運用手数料、販売手数料 | 計測条件、審査、返品・不正取引 |
| 決済・分配 | プラットフォーム、決済会社、支援会社 | 課金、会員収益、権利者への収益分配 | 決済費、ストア費、返金、分配基準 |
| 信頼・権利管理 | 運営会社、権利者、審査受託会社 | 安全な掲載環境、継続参加、紛争処理 | 通報受付、調査、説明、異議申立て |
利益が生じる場所と原価
MetaのFamily of Appsは2025年に売上高USD198,759 million、営業利益USD102,469 millionを計上した。営業利益率は約52%(計算)である。利用者規模と広告販売を統合した事業の収益力を示すが、同社の利益率を日本の制作会社や新興SNSへ当てはめることはできない。(Meta「2025 Form 10-K」)
一方、Snapは2025年売上高USD5,931 millionに対し純損失USD460 millionであり、市場拡大が全社の利益を保証するわけではない。営業利益と純損益は段階が異なるため、両社の利益率は直接比較しない。(Snap「Fourth Quarter and Full Year 2025 Financial Results」)
主要費用は人材、配信・保存設備、外部サービス、販売、コンテンツ関連費用である。クリエイター分配の扱いも異なり、費用構成の業界平均は確定できない。クラウド、OS、アプリストア、決済、音楽等の権利者への依存は、継続運営と採算を左右する。
広告単価は一律の値上げより、入札、媒体構成、広告商品の変更を通じて動く。Metaは2025年に広告表示回数が12%、平均広告単価が9%増えたと開示しているが、これは同社の世界平均であり、日本のSNS広告価格指数ではない。支援会社は媒体費の増加分と自社の運用・制作費を区分し、顧客へ説明する。(Meta「Meta Reports Fourth Quarter and Full Year 2025 Results」)
インフルエンサー・クリエイター経済
クリエイターの収入は、広告分配、企業案件、ファン課金、物販・紹介手数料の組合せである。登録者数が同じでも、視聴地域・形式・購買行動で収入は異なる。国内の所得分布や専業・副業を統一定義した人数は確認できない。
| 収益源 | 公表されている仕組み・事例 | 経営上の注意 |
|---|---|---|
| 動画の広告分配 | YouTube通常動画の再生ページ広告は純収入の55%をパートナーへ分配 | 広告主の支払総額の55%という単純計算ではない(YouTube「YouTube パートナーの収益の概要」) |
| ショート動画 | YouTubeはクリエイタープールから割り当てられた収益の45%を分配 | 通常動画と分母が異なり、分配率だけで有利不利を比較できない(YouTube「YouTube パートナーの収益の概要」) |
| ファン課金 | YouTubeの対象課金型製品は純収益の70%を分配 | 視聴者からの直接収入でも手数料・返金条件がある(YouTube「YouTube パートナーの収益の概要」) |
| 文章・会員販売 | noteの2025年11月期売上高41.41億円、営業利益2.56億円 | 会社の売上とクリエイターの流通総額を混同しない(note「2025年11月期決算短信」) |
| 紹介・ライブ販売 | TikTok Shopは日本で開始後1年間のGMVの70%以上がコンテンツ起点と公表 | 提供企業の公表値。市場全体の効果や購入の純増を示さない(TikTok「TikTok Shop、日本での提供開始から1年」) |
ブランドは動画の広告再利用の期間・地域・媒体、返品・クーポン負担、成果判定期間を契約で定める。支援企業の採算は、所属人数より、案件継続率、売上集中、担当者一人当たり粗利で評価する。
広告主が内容決定に関与する投稿は、広告であることが分かる表示を含めて管理する。消費者庁は、ステルスマーケティング規制の対象を原則として広告主と説明しており、依頼先へ表示責任を丸投げする運用は適切ではない。(消費者庁「ステルスマーケティングに関するQ&A」)
競争環境
SNSは関係性と広告需要が集まるほど有利になる一方、用途の違いで複数サービスが併存する。同一定義の国内SNS売上が乏しく、上位3社の集中度は計算できない。総合型の規模と用途特化型の継続率を別々に評価する。
戦略グループと競争圧力
分析上の整理では、関係維持型のLINE・Facebook、発見型のInstagram・TikTok・YouTube、公開会話型のX・Threads、専門・趣味型のnote・pixiv・Redditに分かれる。機能は重なり、排他的な分類ではない。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 短文SNSにも広告在庫が広がり、同じ広告予算と利用時間を争う。Threadsも2025年1月に米国・日本で広告の試験を始め、Metaの広告掲載面に加わった(Meta「Threadsで広告を表示するテストを開始」、同社「2025 Form 10-K」) | 強まる |
| 新規参入の脅威 | 中 | 用途特化で参入できるが、利用者の関係形成と安全運営に継続投資が必要。mixi2は2024年末に参入(MIXI「SNS『mixi』誕生から20年、新しいSNS『mixi2』サービス開始」) | 変わらない |
| 代替品の脅威 | 強 | 検索、ゲーム、VOD、EC等が時間・購買接点を代替。ネット利用時間の増加はSNSの独占需要ではない(総務省「令和7年度情報通信メディアの利用時間と情報行動に関する調査報告書(概要)」) | 強まる |
| 買い手の交渉力 | 中 | 広告予算は移動できるが、利用者基盤と計測環境を一括代替しにくい。サービス併用が前提(総務省「令和7年度情報通信メディアの利用時間と情報行動に関する調査報告書(概要)」) | 変わらない |
| 売り手の交渉力 | 強 | 有力クリエイター、音楽等の権利者、OS・配信基盤への依存。広告収益の分配条件は媒体ごとに異なる(YouTube「YouTube パートナーの収益の概要」) | 変わらない |
強さと方向は、公開情報からの分析である。一般投稿者と独自IPを持つ有力クリエイターでは交渉力が異なるため、供給者全体を一律に強いとは見ない。
国内主要企業の比較
| 企業 | 規模を示す公開情報 | 事業上の特徴 | 比較時の注意 |
|---|---|---|---|
| LINEヤフー | 2026年3月期メディア事業売上収益7,351.97億円(セグメント間取引を含む)。LINE国内MAU1億、2026年3月末 | 日常の連絡基盤と法人向け顧客接点。台湾・タイにも利用基盤 | メディア事業には検索・ニュース等を含み、LINE単独売上ではない(LINEヤフー「2026年3月期決算短信」、LINEヤフー「海外における事業展開」) |
| MIXI | 「みてね」世界累計利用者3,000万人突破、2026年5月公表 | 家族向け共有と、mixi・mixi2の交流コミュニティ | 累計利用者をMAUと比較しない。ゲームを含む全社売上でSNS規模を測らない(MIXI「『家族アルバム みてね』世界累計利用者数が3,000万人突破」、MIXI「SNS『mixi』誕生から20年、新しいSNS『mixi2』サービス開始」) |
| note | 2025年11月期売上41.41億円。2026年11月期第3四半期累計売上40.58億円、前年同期比33.2%増 | 投稿、コンテンツ販売、会員課金、法人向けサービス | 通期と9か月累計を区別し、クリエイターの売上と会社売上を分ける(note「2025年11月期決算短信」、note「2026年11月期第3四半期決算短信」) |
| フリークアウトHD/UUUM | 2025年2月にUUUMを完全子会社化 | クリエイター支援と広告技術・販売の連携 | プラットフォーム運営とは異なる支援事業(UUUM「臨時報告書(株式等売渡請求の承認)」) |
| AnyMind Group | 2026年1月にBcodeを子会社化、同社支援ライバー700名以上 | クリエイター、ブランド、EC・流通をつなぐ運営支援 | 人数は同社公表値であり、国内クリエイター市場の占有率ではない(AnyMind Group「ライバーマネジメント事業を展開するBcode社を子会社化」) |
UUUMとBcodeの買収は、クリエイター獲得・制作・販売をつなぐ周辺工程の再編である。分析では、案件紹介に加え、販売実務や権利管理まで引き受ける体制が再編の対象になりやすい。
成功の鍵
第一は再訪の理由であり、LINEの連絡、みてねの家族共有、noteの継続購読は異なる関係を支える。第二は課金相手の明確さで、広告主・読者・購入者が支払う価値を混同しない。第三は参加者の成果の持続であり、広告主の採算や投稿者への還元が継続供給を支える。
第四は申告・審査・説明の運用能力である。2026年の指定拡大により、中堅も初期の事業計画から必要費用を考えるべき段階に入っている。(総務省「大規模特定電気通信役務提供者の指定」)
海外の動向と主要企業
世界市場は米国の広告・動画、中国の生活・商取引、地域別のメッセージサービスが重なる構造である。地域別SNS総売上や日本の比率を同一定義で示す公的統計は確認できず、各社売上を市場規模として合算しない。
海外主要企業の比較
以下の売上高は原則として直近通期である。全社、事業部門、広告・課金合計など開示範囲が異なり、順位表ではない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| Meta | 米国 | 2025年FoA:USD198,759 million | Facebook・Instagram等を横断する広告基盤 | Threadsへの広告掲載(2025年1月に米国・日本で試験開始) | Instagram・Facebook・Threads等(Meta「2025 Form 10-K」、Meta「Threadsで広告を表示するテストを開始」) |
| Alphabet/Google | 米国 | 2025年YouTube広告・課金:USD60 billion超 | 長短の動画、検索、テレビ画面、会員課金 | 広告と課金を合わせた年間収益を開示 | YouTube、広告、Premium等(Alphabet「Fourth Quarter and Fiscal Year 2025 Results」) |
| バイトダンス〈字节跳动〉/TikTok | 中国発。TikTok主要拠点は米国・シンガポール | 監査済み比較可能な直近通期売上は確認できない | 短尺動画とアプリ内購買 | 2026年1月に米国USDS合弁を設立 | TikTok、TikTok Shop等(TikTok「Announcement from the new TikTok USDS Joint Venture LLC」、TikTok「TikTok Shop、日本での提供開始から1年」) |
| テンセント〈腾讯〉 | 中国・深圳 | 2025年Social Networks:RMB127.7 billion | Weixin/WeChatの交流・生活接点。開示区分は音楽等も含み、広告はMarketing Services(RMB145.0 billion)として別区分 | 動画アカウントのライブ等が増収に寄与 | 中国の顧客・訪日客との接点。日本のSNS売上は独立開示なし(テンセント「2025 Annual and Fourth Quarter Results」) |
| クアイショウ〈快手〉 | 中国・北京 | 2025年全社:RMB142.8 billion | 広告、ライブ、ECを組み合わせる | 2025年EC取扱高RMB1,598.1 billion、前年比15.0%増 | 日本向けSNS売上の独立開示なし(快手「Fourth Quarter and Full Year 2025 Financial Results」) |
| 米国 | 2025年全社:USD2,203 million | テーマ別コミュニティと利用者の会話 | 2026年4~6月売上USD805 million、前年比61%増 | 日本市場の売上を独立開示せず(Reddit「2025 Form 10-K」地域別売上高、Reddit「Second Quarter 2026 Results」) |
中国の広告・ライブ・EC複合モデルでは、取扱高と会社売上を分けて見る。日本企業は、取扱高に加えて、返品後の利益や販売者の継続率まで含めて比較する。
Redditの2025年売上は米国USD1,786 million、全体USD2,203 millionで、米国比率は約81.1%(計算)である。利用者の国際展開と収益の地域分散は同じではない。(Reddit「2025 Form 10-K」地域別売上高)
日本企業の海外展開と国内への波及
LINEの2026年3月末MAUは世界1.93億、日本1億、海外9,300万で、台湾2,200万、タイ5,400万である。LINEヤフーの2025年度海外事業売上1,943億円はLINE単独の値ではないが、地域基盤へ店舗・販売機能を接続する事業機会はある。(LINEヤフー「海外における事業展開」)
TikTok Shopの日本提供と国内支援会社の買収は、発見から購入までを一体運営する動きである。今後2〜3年は、食品、美容、生活用品などの商品特性ごとに採算が検証される時期とみられる。(TikTok「TikTok Shop、日本での提供開始から1年」、AnyMind Group「ライバーマネジメント事業を展開するBcode社を子会社化」)
外部環境と制度の変化
規制は投稿削除から申告・説明、未成年者の参加条件、サービス設計へ広がっている。国内法の運営実務への実装と、海外の適用範囲の把握が必要であり、施行済みの制度と当局の調査中の見解は区別する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 法規制 | 日本 | 情報流通プラットフォーム対処法に基づく大規模事業者の対応迅速化・透明化 | 2025年4月1日施行 | 大。運営費には向かい風、安心して参加できる環境には追い風 | 総務省「インターネット上の違法・有害情報に対する対応(情報流通プラットフォーム対処法)」、総務省「情報流通プラットフォーム対処法の概要」 |
| 法規制 | 日本 | note、pixiv、ガールズちゃんねる、好き嫌い.comの提供者を指定 | 2026年8月31日 | 大。中堅・専門型サービスにも運営体制整備が必要 | 総務省「大規模特定電気通信役務提供者の指定」 |
| 制度検討 | 日本 | 総務省の青少年保護ワーキンググループが第一次報告書を公表。一律の年齢制限は望ましくないとしつつ、サービスの特性に応じた年齢確認の厳格化、事業者によるリスク評価と保護措置の実施・公表、青少年と確認された利用者の初期設定での保護を論点に挙げた | 2026年7月31日 | 中。制度化の時期・方法は未定。年齢確認と保護設計の費用には向かい風、保護者の信頼には追い風 | 総務省「青少年保護ワーキンググループ第一次報告書」、同「報告書の概要」 |
| 法規制 | EU | DSA未成年者保護指針を公表 | 2025年7月14日 | 大。年齢確認、接触・推薦等の設計負担は向かい風、安全性向上は追い風 | 欧州委員会「Guidelines on the protection of minors」 |
| 法規制 | EU | TikTokの依存的設計、Meta(Instagram・Facebook)の13歳未満対策と依存的設計について、DSA違反の予備的認定 | 2026年2月6日(TikTok)、4月29日・7月10日(Meta) | 大。無限スクロール、自動再生、通知、推薦の設計見直しリスク。いずれも最終判断ではない | 欧州委員会「TikTokの依存的設計に関するDSA予備的認定」、同「Metaの13歳未満対策に関するDSA予備的認定」、同「Instagram・Facebookの依存的設計に関するDSA予備的認定」 |
| 法規制 | 米国 | 改正COPPA規則への対応期限。子どもの情報利用・第三者開示等の保護を強化 | 原則2026年4月22日 | 大。対象サービスの同意取得・データ管理には向かい風 | 米国FTC「Children’s Online Privacy Protection Rule改正」 |
| 法規制 | 豪州 | 対象SNSは16歳未満のアカウント保有を防ぐ合理的措置を求められる | 2025年12月10日開始 | 大。対象年齢層の獲得と年齢確認費用に向かい風 | 豪州eSafety「Social media age restrictions」 |
| 政治・制度 | 米国 | TikTok USDS合弁がデータ・安全管理等を担う体制へ | 2026年1月23日設立公表 | 大。事業継続には追い風、地域別統治の複雑化には向かい風 | TikTok「Announcement from the new TikTok USDS Joint Venture LLC」 |
情報流通プラットフォーム対処法をどう実装するか
指定事業者は、削除申出の窓口、専門的な調査体制、判断・通知、削除基準や運用状況の公表等を整える必要がある。申出に対する通知は原則7日以内だが、これはすべての申出について7日以内の削除を義務付けるものではない。削除しない場合の理由の説明や法定の例外を含め、申出処理の手順として理解する。(総務省「インターネット上の違法・有害情報に対する対応(情報流通プラットフォーム対処法)」、総務省「省令・ガイドラインの概要」)
申告、ログ保全、審査、通知、再検討をサービス運営に組み込むことが課題である。削除件数に加えて、処理時間、再審査の取消し、権利者・投稿者への説明を管理する。
広告の安全性にも需要側の圧力がある。警察庁の2025年確定値では、SNS型投資詐欺の認知件数は9,523件、被害額は1,288.0億円である。個別SNSの責任割合をこの集計から算出することはできないが、広告主審査、なりすましへの対処、被害相談への接続を事業運営の中核へ置く根拠になる。(警察庁「令和7年における特殊詐欺及びSNS型投資・ロマンス詐欺の認知・検挙状況等(確定値)」)
人口減少・高齢化への対応は、若年層の利用時間を増やす戦略だけに依存せず、文字の読みやすさ、通報の分かりやすさ、家族間の共有を整えることである。環境面では動画保存・配信の電力利用が論点となるが、SNS別の国内排出量を比較できる公開値は確認できない。保存期間、配信品質、重複保存の削減について、安全性と可用性を損なわない範囲で原価管理と結び付ける。
人材と生産性
SNSの人材課題は、投稿制作の人数不足だけではなく、日本語の審査、広告の計測、安定稼働、クリエイターの取引管理を組み合わせる難しさにある。SNS専業の求人倍率や職種別不足率は確認できないため、情報通信業全体の不足をそのまま当業界へは当てはめない。採用計画は、自社の審査滞留、障害対応、顧客継続に生じている制約から組み立てる。
近接するインターネット附随サービス業の一般労働者の年収は707万600円(計算)である。これは2025年6月のきまって支給する現金給与額を12倍し、原則として前年の賞与等を加えたものであり、2025年中に実際に受け取った年収の平均ではない。個人クリエイター、短時間労働者、企業規模10人未満の就業者を代表する値でもない。(厚生労働省「令和7年賃金構造基本統計調査、一般労働者・産業中分類・第1表」)
採用では、職責、経験、地域、夜間対応の有無を分けて考える。投稿管理には権利判断・文化的背景・記録管理が必要で、体制整備の制度化により法務と運営をつなぐ職務が重要になっている。(総務省「情報流通プラットフォーム対処法の概要」)
業界の労働生産性は、広告費を経済センサスの従業者数で割って求めることができない。国内事業所の雇用にはSNS以外の事業を含み、海外側の開発・配信・審査人員も国内広告費を支えているからである。企業間で比較するなら、連結範囲と外注費をそろえた付加価値、またはサービス別の粗利と従事工数を使う。
実務で管理すべき指標は、広告運用なら顧客一社当たり粗利と継続率、制作なら承認済み素材当たり総工数、投稿管理なら難度別処理時間と再審査率である。処理件数を増やすだけでは、確認漏れや利用者への不十分な説明を招く。夜間・休日対応、有害投稿に接する担当者の負担、外注先への教育を含めて運営原価を計算することが望ましい。
フリーランスへの業務委託では、2024年11月1日施行の取引適正化法を踏まえ、適用条件に応じた取引条件の明示、報酬支払、就業環境の整備等が必要になる。クリエイター案件では、修正回数、公開延期、素材の二次利用、キャンセル時の対価を契約に書くことが、制作のやり直しと紛争を減らす。雇用か業務委託かも、契約名だけでなく実態に基づいて判断する。(公正取引委員会「フリーランスの取引適正化に向けた取組」)
2030年に向けたシナリオ
2030年の姿を左右する不確実性は、第一に「SNS内の取引・課金が広告に続く収益源として定着するか」、第二に「安全・年齢確認・地域別規制への対応を利用者体験と両立できるか」である。市場規模の機械的な外挿では、広告依存と運営費の変化を捉えられない。以下は外部機関の市場予測ではなく、分析にもとづく経営シナリオである。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て・対応 |
|---|---|---|---|
| 広告中心の成熟 | 広告が主力のまま、動画・会話・コミュニティごとの役割分担が続く | 取引・課金の採算改善が限定的。安全対策は運営可能な範囲に収まる | 基本線。広告の追加効果と利用継続を同時に測る |
| 取引・会員収益の定着 | 商品発見、会員課金、ファン購買がサービス収益を支える | リピート購入、返品管理、クリエイター収益、利用者保護が両立 | 一部分野で進む可能性。売上高より注文別利益と継続率を重視 |
| 規制・不信による分断 | 国・年齢・用途別に利用条件が分かれ、対応費が増加。閉じた交流も選ばれる | 年齢確認や広告不信への対応が利用者の負担を増やす | 無視できない下振れ。代替販路、データ保存、地域別運営を準備 |
三つのシナリオは排他的ではない。広告では成熟、特定の物販では取引拡大、未成年者向け機能では制限強化が同時に起こり得る。地域・年齢・商品別に採算を切り分けない企業ほど、成長サービスの売上で不採算工程を隠してしまう。
| 先行指標 | 確認先 | 見るべき変化 |
|---|---|---|
| ソーシャル広告費と動画共有系の構成比 | 電通ほか「日本の広告費」詳細分析 | 二桁成長の継続、予算のサービス種類間の移動(電通ほか「2025年 日本の広告費 インターネット広告媒体費 詳細分析」) |
| 年代別利用率・利用時間 | 総務省「情報通信メディア」調査 | 高普及サービスの利用減、若年層と中高年層の差(総務省「令和7年度情報通信メディアの利用時間と情報行動に関する調査報告書(概要)」) |
| 広告への信頼度 | JIAAの継続調査 | 収益成長と信頼低下が併存していないか(JIAA「2026年インターネット広告に関するユーザー意識調査(定量)」) |
| 指定対象と運用状況の公表 | 総務省の指定資料、各社透明性報告 | 対象拡大、申告・説明・審査の運営負担(総務省「大規模特定電気通信役務提供者の指定」) |
| 取引・課金の継続性 | TikTok Shop、note、各社決算 | GMVの伸びと売上・利益の関係。公表されない返品率等は一次調査(TikTok「TikTok Shop、日本での提供開始から1年」、note「2026年11月期第3四半期決算短信」) |
広告費増加と信頼低下が同時に進んでいることは、将来の規制・離脱リスクを示す可能性がある。取引額も、販促補助終了後の購入継続を確認するまでは、収益構造の転換と評価しにくい。
経営・企画部門への示唆
SNSの収益を左右する変数は、利用者の数から、広告の密度、取引への接続、安全運営の費用の三つへ移った。以下は、本文のデータをもとにした分析であり、立場ごとに「どの収益源で稼ぎ、どの費用を先に積むか」を示す。
立場別の戦略の選択肢
| 立場 | 出発点となるデータ・事例 | 戦略の選択肢 | 判断の分かれ目 |
|---|---|---|---|
| 大手(総合型SNS、動画共有、メッセージ基盤) | MetaのFamily of Appsは2025年に広告表示回数が12%、平均単価が9%増え、営業利益率は約52%(計算)だった(同社「Meta Reports Fourth Quarter and Full Year 2025 Results」)。国内のSNS型投資詐欺の被害額は1,288.0億円(2025年)に上る(警察庁「令和7年における特殊詐欺及びSNS型投資・ロマンス詐欺の認知・検挙状況等(確定値)」) | 広告枠を増やすより、なりすまし・詐欺広告の排除と掲載面の品質を広告主への保証として示し、単価に反映させる。連絡基盤を持つ事業者は、LINEヤフーのAIエージェントのような対話の入口で、予約・購入の代行より先に価格・在庫情報の正確さで差をつける | 審査費用と広告単価の関係をサービス別に示せるか。削除申出への7日以内の判断・通知と広告審査を、同じ体制と記録で回せるか |
| 中堅・中小(専門型SNS、家族・趣味向けサービス、クリエイター支援会社) | noteは2026年11月期第3四半期累計で、法人向けサービスが1.15億円(77.5%増)、note proが6.26億円(32.1%増)と、個人向けより速く伸びた(同社「2026年11月期第3四半期決算短信」)。MIXIの「みてね」は世界累計3,000万人のうち海外が4割を超える(同社「『家族アルバム みてね』世界累計利用者数が3,000万人突破」) | 家族共有や専門知識など再訪の理由が明確な用途に絞り、利用者課金と法人契約を組み合わせる。支援会社は案件紹介にとどまらず、権利・販売・返品の管理を請け負い、成果報酬の比率を上げる | 上位の投稿者・クリエイターへの売上の集中度。指定対象になった場合の審査体制の費用を、売上計画に先立って見積もれるか |
| 新規参入を考える企業(ブランド、小売、隣接するIT企業) | Snapは2025年に売上高USD5,931 millionでも純損失USD460 millionだった(同社「Fourth Quarter and Full Year 2025 Financial Results」)。TikTok Shopは日本のGMVの70%以上がコンテンツ起点で、そのうちLIVE配信経由が約60%である(同社「TikTok Shop、日本での提供開始から1年」) | 汎用SNSは新設せず、既存SNS上の販売・ライブ運営、審査・年齢確認の受託、テーマ型コミュニティのいずれかに絞る。ライブ販売は返品の少ない商品分類から始める | 手数料や規約の変更への依存度。返品・クーポン・クリエイター報酬を差し引いた注文別利益が黒字になるか |
通説と異なる見方
普及率が9割を超えたSNSに伸びしろがないのではなく、先に限界に近づいているのは広告への信頼である。 LINEの利用率は92.9%に達したが、国内ソーシャル広告費は2025年に18.7%増えて1兆3,067億円となった(電通ほか「2025年 日本の広告費 インターネット広告媒体費 詳細分析」)。一方、インターネット広告を「信頼できる」とする人は18.3%で、前年から3.3ポイント下がった(JIAA「2026年インターネット広告に関するユーザー意識調査(定量)」)。分析では、広告費の伸びは利用者の増加ではなく広告の密度と単価に支えられており、信頼の低下が続けば、広告主の審査要求と規制が次の制約になる。
規制対応の費用は売上の大きさに比例しない。 情報流通プラットフォーム対処法の指定は、売上ではなく平均月間発信者数(1,000万人等)などの発信の規模を基準とする(総務省「省令・ガイドラインの概要」)。2026年8月には、2025年11月期の売上高が41.41億円のnoteや、個人が運営するサイトも、世界の大手と同じ大規模特定電気通信役務提供者に指定された(同省「大規模特定電気通信役務提供者の指定」)。分析では、投稿型サービスの採算は売上に対する審査費用の比率で決まり、利用者が増えてから体制を整える計画では間に合わない。
取扱高(GMV)の伸びは、SNSコマースの収益力を示さない。 快手の2025年のEC取扱高は1兆5,981億元(15.0%増)だったが、全社の売上高は1,428億元で、取扱高の約9%(計算)にとどまる(同社「Fourth Quarter and Full Year 2025 Financial Results」)。TikTok Shopも日本での取扱高の内訳は公表しているが、返品後の利益は公表していない。分析では、日本企業が参入を判断する指標は取扱高ではなく、返品・クーポン・クリエイター報酬を差し引いた注文別利益である。
公開情報ではわからないこと
- ソーシャル広告費の事業者別の配分:公表推計はSNS系・動画共有系・その他の構成比までで、海外大手と国内事業者への配分や、業種別の出稿先はわからない。広告主と代理店へのアンケートで媒体別の予算配分と前年からの移動を聞き、運用代理店には匿名化した出稿データの提供を依頼する。
- 審査・申出対応の実際の費用:指定事業者は運用状況を各社のページで公表しているが、申出・措置の件数が中心で、1件当たりの処理費や外注の比率、再審査での取消率は比べられない。指定事業者と審査受託会社の責任者へのインタビューで、言語別・難度別の処理時間と人員を確かめる。
- クリエイター・ライバーの手取りと活動先を変える理由:YouTubeの分配率(通常動画55%、ショート45%、ファン課金70%)は公表されているが、事務所の手数料や制作費を差し引いた手取りはわからない。事務所の所属・非所属を分けたアンケートと、収益明細の提供を受けた面談で確かめる。
- 支援会社の買収で引き継げるもの:UUUM(2025年2月に完全子会社化)やBcode(ライバー700名以上)のような買収では、上位クリエイターへの売上集中、移籍・契約終了の条件、素材の二次利用権の帰属、特定のプラットフォームへの依存度が開示されない。デューデリジェンスでクリエイター別の売上と契約台帳を確認し、主要クリエイターとブランド顧客に買収後の継続意向を面談で聞く。
- 年齢確認の強化が利用と広告に与える影響:豪州で2025年12月に始まった16歳未満の規制の後の利用者の離脱、年齢確認の費用、若年層向け広告の単価は公表されていない。豪州での現地調査で対象事業者・広告代理店・保護者に聞き取り、国内で年齢確認が厳格化された場合の試算に使う。
出典
統計は公表元の原表、企業の数値は公式IR・決算資料を参照した。更新型ページは確認日を付し、各数値・制度の参照先は本文中にも示している。
- 電通ほか「2025年 日本の広告費 インターネット広告媒体費 詳細分析」(共同通信PRワイヤー掲載の電通発表)(2026年3月5日)
- 総務省「令和7年度情報通信メディアの利用時間と情報行動に関する調査報告書(概要)」(2026年6月26日)
- JIAA「2026年インターネット広告に関するユーザー意識調査(定量)」(2026年8月6日)
- TikTok「TikTok Shop、日本での提供開始から1年」(2026年7月28日)
- 総務省「大規模特定電気通信役務提供者の指定」(2026年8月31日)
- 欧州委員会「Guidelines on the protection of minors」(2025年7月14日)
- Meta「Meta Marketing Summit 2023、日本で初開催」(2023年11月1日、30日更新)
- YouTube「Unlocking a global audience with auto dubbing」(2026年2月4日)
- LINEヤフー「AIエージェントの新ブランド『Agent i』を本日スタート」(2026年4月20日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査、産業横断的集計・表7-1」(2023年6月27日)
- 厚生労働省「令和7年賃金構造基本統計調査、一般労働者・産業中分類・第1表」(2026年3月24日)
- Meta「2025 Form 10-K」(2026年1月28日)
- Alphabet「Fourth Quarter and Fiscal Year 2025 Results」(2026年2月4日)
- テンセント「2025 Annual and Fourth Quarter Results」(PR Newswire配信)(2026年3月18日)
- TikTok「TikTok Ad Awards 2026 Japan、受賞作品を発表」(2026年9月29日)
- note「2026年11月期 第3四半期決算解説」(2026年10月6日)
- Meta「Boosting Your Support and Safety on Meta’s Apps With AI」(2026年3月19日、20日更新)
- YouTube「YouTubeの自動吹き替えで言語の壁を克服」(2024年12月12日)
- Meta「Expanding GenAI Transparency for Meta’s Ads Products」(2025年2月3日、2026年6月1日更新)
- 中国国家インターネット情報弁公室ほか「人工智能生成合成内容标识办法」(2025年3月14日)
- 電通ほか「2020年 日本の広告費 インターネット広告媒体費 詳細分析」(共同通信PRワイヤー掲載の電通発表)(2021年3月10日)
- 総務省「2025年情報通信業基本調査、第5章 インターネット附随サービス業」(2026年3月31日)
- Meta「Threadsで広告を表示するテストを開始」(2025年1月)
- Google「コンバージョン リフト測定について」(公表日記載なし、2026年10月22日確認)
- Snap「Fourth Quarter and Full Year 2025 Financial Results」(2026年2月4日)
- YouTube「YouTube パートナーの収益の概要」(公表日記載なし、2026年10月22日確認)
- note「2025年11月期決算短信」(TDnet)(2026年1月13日)
- 消費者庁「ステルスマーケティングに関するQ&A」(公表日記載なし、2026年10月22日確認)
- MIXI「SNS『mixi』誕生から20年、新しいSNS『mixi2』サービス開始」(2024年12月23日)
- LINEヤフー「2026年3月期決算短信」(2026年5月8日)
- LINEヤフー「海外における事業展開」(公表日記載なし、2026年10月22日確認)
- MIXI「『家族アルバム みてね』世界累計利用者数が3,000万人突破」(2026年5月7日)
- note「2026年11月期第3四半期決算短信」(TDnet)(2026年10月6日)
- UUUM「臨時報告書(株式等売渡請求の承認)」(2025年1月15日)
- AnyMind Group「ライバーマネジメント事業を展開するBcode社を子会社化」(2026年1月16日)
- TikTok「Announcement from the new TikTok USDS Joint Venture LLC」(2026年1月23日)
- 快手「Fourth Quarter and Full Year 2025 Financial Results」(2026年3月25日)
- Reddit「2025 Form 10-K」地域別売上高(2026年2月6日提出)
- Reddit「Second Quarter 2026 Results」(SEC提出の8-K添付資料)(2026年7月30日)
- 総務省「インターネット上の違法・有害情報に対する対応(情報流通プラットフォーム対処法)」(随時更新、2026年10月22日確認)
- 総務省「情報流通プラットフォーム対処法の概要」(2025年5月30日公表資料添付)
- 欧州委員会「TikTokの依存的設計に関するDSA予備的認定」(2026年2月6日)
- 米国FTC「Children’s Online Privacy Protection Rule改正」(2025年4月22日)
- 豪州eSafety「Social media age restrictions」(随時更新、2026年10月22日確認)
- 総務省「省令・ガイドラインの概要」(2025年3月11日公表の省令・ガイドラインの概要)
- 警察庁「令和7年における特殊詐欺及びSNS型投資・ロマンス詐欺の認知・検挙状況等(確定値)」(2026年6月5日)
- 公正取引委員会「フリーランスの取引適正化に向けた取組」(随時更新、2026年10月22日確認)
- Meta「Meta Reports Fourth Quarter and Full Year 2025 Results」(2026年1月28日)
- LINEヤフー「全従業員約11,000人を対象に業務における『生成AI活用の義務化』を前提とした新しい働き方を開始」(2025年7月14日)
- LINEヤフー「Agent i、情報収集など日常の作業を自律的・継続的に代行し、通知する『タスク機能』を提供開始」(2026年9月11日)
- TikTok「TikTok、AIに関する透明性とリテラシー向上のために業界団体との連携を強化」(2024年5月9日)
- 総務省「デジタル空間における情報流通の諸課題への対処に関する検討会 青少年保護ワーキンググループ第一次報告書の公表」(2026年7月31日)
- 総務省「青少年保護ワーキンググループ第一次報告書の概要」(2026年7月31日)
- 欧州委員会「Commission preliminarily finds Meta in breach of Digital Services Act for failing to prevent minors under 13 from using Instagram and Facebook」(2026年4月29日)
- 欧州委員会「Commission preliminarily finds the addictive design of Instagram and Facebook in breach of the Digital Services Act」(2026年7月10日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
