エグゼクティブサマリー
テレビ・放送は、全国・地域の視聴者に番組を届ける産業から、取材網と番組権利を放送・配信・海外で収益化する産業へ移行している。経営の焦点は、配信視聴の拡大を利益につなげながら、地域サービスを支える固定費を再設計できるかにある。
要点
- 市場は横ばいでも、中身は変わる。 国内放送事業者の2024年度売上高は3兆6,042億円、前年度比−0.6%である。放送外収入を含む総額であり、配信の伸びを放送市場全体の成長と混同してはならない(総務省「放送市場規模」)。
- 視聴の減少だけでは説明できない。 2025年12月調査の平日リアルタイム視聴時間は156.1分、前回比+1.4分である。平均視聴時間、広告主の対象層への到達、収益への転換を分けて評価する(総務省「メディア利用時間調査」)。
- 地方局の再編の選択肢が広がった。 2026年9月28日、同一放送対象地域での地上テレビの兼営・支配が原則2局まで可能になった。広域放送同士は対象外であり、制度緩和と個別統合の採算は別問題である(総務省「見直し概要」、総務省令第113号)。
- 海外との接点は免許より権利にある。 放送コンテンツ輸出は2024年度1,147.3億円、前年度比+37.3%である。制作・販売網との提携を通じ、作品・フォーマットを反復販売できる権利の確保が重要となる(総務省「放送系コンテンツの海外輸出」)。
- AI投資は再利用可能な素材と責任設計から始める。 編集補助や自動追尾の導入例はあるが、確認工数・権利処理を含む採算が条件である。具体的な導入段階と打ち手は次章以降で整理する。
経営・企画部門への示唆
- 大手:番組ごとに放送・配信・海外権利の回収を一つの収支に束ねて制作投資を配分する。輸出額の8割強はアニメであり、海外収益を決めるのは放送網の規模より、続編や商品化まで持てる権利の厚さである。
- 中堅・中小:2025年度も地上民放194社中43社が当期赤字である。2026年9月の集中排除の緩和と中継局の共同利用を使って送出・設備・管理を共同化し、地域取材と地元営業は残す。
- 新規参入を考える企業:放送免許ではなく、広告配信基盤、字幕・権利処理、生成AIを使う制作支援など、局が共同で外部に求める工程から入る。取適法と製作取引のガイドラインに沿った取引条件の明示が前提になる。
業界データまとめ
放送事業者の売上総額は横ばい圏にある一方、配信・権利収入への重心移動が進んでいる。ただし、放送事業者の売上高、広告主の広告費、配信の再生数は対象と計測方法が異なり、一つの市場規模に足し合わせてはならない。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内放送事業者の売上高総額 3兆6,042億円。NHK、地上民放、衛星放送、CATVを含み、放送外収入も含むため本稿の対象より広い | 2024年度 | 総務省「令和8年版情報通信白書:放送市場規模」 |
| 市場の伸び | 上記と同じ放送事業者売上高総額の前年度比 −0.6% | 2024年度 | 総務省「令和8年版情報通信白書:放送市場規模」 |
| 事業者数 | 制度上の地上系民間基幹放送事業者 536社、うちコミュニティ放送342社。衛星系民間放送事業者 39社。ラジオを含み、区分間の重複があり得るため合算しない | 2025年度末 | 総務省「令和8年版情報通信白書:放送事業者数」 |
| 従業者数 | 経済センサス‐活動調査、中分類「放送業」の民営事業所従業者 6万1,292人(1,685事業所)。有線放送業(1万9,765人)を含む。外国の会社及び法人でない団体を除く | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査」事業所に関する集計・第7-1表 |
| 平均年収 | 713.37万円(計算)。中分類「放送業」、一般労働者、男女計、企業規模計10人以上。きまって支給する現金給与額47.44万円×12+年間賞与その他特別給与額144.09万円 | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類」 |
| 価格の動き | 企業向けサービス価格指数、小類別「テレビ・ラジオ広告」前年比−7.0%。指数106.7、2020年=100 | 2026年8月(速報) | 日本銀行「企業向けサービス価格指数(2026年8月速報)」 |
| 上位3社の売上高 | 日本テレビHD 4,528.88億円(コンテンツ・メディア事業)/フジ・メディアHD 3,508.89億円(メディア・コンテンツ事業)/TBS HD 3,128.73億円(メディア・コンテンツ事業)。3社ともセグメント間取引を含むセグメント売上高で、放送のほか制作・配信・映画等の事業を含み(範囲は会社ごとに異なる)、不動産・都市開発・ウェルネス・ライフスタイル等の事業は含まない | 2026年3月期 | 日本テレビHD「2025年度決算説明資料」 フジ・メディアHD「2026年3月期決算説明資料」 TBS HD「2026年3月期決算短信」 |
| 地上民放のテレビ放送収入 | 民放連集計の地上波(会員194社)のテレビ放送事業収入 1兆7,507億円(前年度比−0.1%)。同194社の売上高2兆2,079億円(+1.1%、総務省の集計と一致)の残りは、ラジオ放送事業収入1,017億円とその他事業収入3,554億円(+7.7%) | 2025年度 | 日本民間放送連盟「2025年度民放決算の概要」 総務省「令和7年度民間放送事業者の収支状況」 |
| テレビのリアルタイム視聴時間 | 平日1日平均 156.1分(前回比+1.4分)。13~79歳1,800人を対象とする日記式調査、全回答者平均 | 2025年12月調査 | 総務省「令和7年度情報通信メディアの利用時間と情報行動に関する調査」 |
| 放送コンテンツ海外輸出額 | 1,147.3億円(前年度比+37.3%)。番組販売権(放送・配信・ビデオ化)に番組フォーマット・リメイク権、商品化権等を加えた海外売上の総額 | 2024年度 | 総務省「令和8年版情報通信白書:放送系コンテンツの海外輸出」 総務省「放送コンテンツの海外展開に関する現状分析(2024年度)」 |
表は、2026年10月21日までに確認できた公表資料によるものであり、実績の対象年は統計ごとに異なる。上位3社は主要上場放送グループの関連部門の比較で、NHKを含む全事業者の順位や市場集中度を意味せず、部門に含まれる制作・映画・通販等の範囲も一致しない。年収は算式による年換算額であり、個人別年収の平均でも、放送持株会社の有価証券報告書に記載された給与でもない。
AI・フィジカルAIの影響と経営の打ち手
放送で先に進むのは、素材の検索、編集補助、字幕・多言語展開を通じて、保有コンテンツを再利用できる状態にする変化である。フィジカルAIの対象は、被写体を認識して動くカメラ等に限られやすく、ニュースの取材判断や送出責任まで機械に移るわけではない。
影響の全体像
本稿のバリューチェーンは「企画・権利調達 → 取材・撮影 → 編集・字幕 → 編成・送出・配信 → 広告販売・二次利用」で捉える。以下の段階は公表事例に基づき、普及時期は、2026年10月を起点とする、公開情報からの分析である。「実用」は業界全体への普及を意味せず、単なる遠隔操作や従来型の自動送出はフィジカルAIに数えない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 企画・権利調達 | 過去記事の検索、企画案・台本の草案作成 | 生成AI・AIエージェント | 実証中 | 3〜5年 | NHK放送技術研究所「放送局向け大規模言語モデル」 |
| 取材・撮影 | 被写体追尾と画角調整をカメラ側で実施 | フィジカルAI | 実用(導入事例あり) | 2年以内 | ソニー「テレビ朝日・BRC-AM7導入事例」 |
| 編集・字幕 | 尺の調整、映像生成、複数言語向けの編集補助 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Adobe「生成延長の概要」、サイバーエージェント「日本テレビとの共同プロジェクトで生成AI活用で制作した深夜ドラマが放送開始」 |
| 編成・送出・配信 | 素材をAIで区間分析し、短尺版の書き出しから送出までをつなぐ。グラフィックの翻訳や音声の多言語化も組み込む | 生成AI・AIエージェント | 実証中 | 3〜5年 | AWS「IBC 2025:Createデモ」 |
| 広告販売・二次利用 | 配信実績の連携、広告在庫の統合運用 | データ・IoT | 構想段階 | 3〜5年 | TVer・UltraImpression・VOXX「広告配信プラットフォームに関する基本合意」 |
最後の行は2026年7月の基本合意が対象であり、既存の広告配信が未実用という意味ではない。字幕や多言語化も、番組ジャンル、言語、権利契約ごとに導入可能性が異なる。
業務はどう変わるか
第一に、アーカイブ調査を「担当者の記憶と目視検索」から「候補提示と出典照合」に変える。 NHKは過去のニュース原稿を用いた放送局向け大規模言語モデルを公表しているが、研究発表と全社導入は別であり、実証段階と位置付けられる。記事本文だけを学習・検索の対象にせず、撮影日時、取材者、訂正履歴、使用可能地域、出演者の許諾を紐付けることが、放送事業者に固有の準備となる(NHK放送技術研究所「放送局向け大規模言語モデル」)。
検索結果から原素材へ戻れるようにし、似た映像の取り違えや訂正前の原稿の再利用を防ぐ。効果測定には裏取りの時間を含める。
第二に、編集者が一つの完パケを仕上げる体制から、用途別の複数版を監修する体制へ移る。 AdobeはPremiereで生成延長を提供し、日本テレビはサイバーエージェントの制作・技術協力を得て、実写と生成AIの映像を組み合わせた深夜ドラマ「TOKYO巫女忍者」を2026年1月に地上波で放送した。前者は製品として提供済み、後者は作品制作の公表事例であり、報道映像の事実性を変えずに自動編集できることの証明ではない(Adobe「生成延長の概要」、サイバーエージェント「日本テレビとの共同プロジェクトで生成AI活用で制作した深夜ドラマが放送開始」)。
運用では報道、再現ドラマ、広告、番組宣伝を分け、生成部分の表示と声・肖像の扱いを定める。海外版も、翻訳の自然さに加え、固有名詞、スポンサー表示、音楽権利を確かめる。制作本数だけを成果にすると、確認待ちが増えて配信が遅れる。
第三に、小規模な収録を「カメラごとの操作」から「複数カメラの監督」に変える。 ソニーは、テレビ朝日が2025年8月のバドミントン世界選手権(パリ)の中継で、選手を自動で追って画角を整える自動フレーミング機能付きのPTZカメラ2台を使い、少人数で運用した事例を公開している。同社は遠野テレビのスタジオでの導入事例も公開している。被写体の動きに応じて実機の向きを変えるため、ここはフィジカルAIの実用領域である。一方、テレビ朝日が話者や表情を認識して映像を切り替える自社のAIシステムは、同じ事例の中で検証段階とされている(ソニー「テレビ朝日導入事例」、ソニー「遠野テレビ導入事例」)。放送局の導入事例として確認できたのはソニーの公表事例であり、各社の製品の性能を比較したものではない。
混雑や遮蔽物がある場所では誤追尾が生じ得るため、画角数、兼務範囲、手動復帰時間で効果を評価する。災害現場や公道まで同じ運用を広げる根拠は、確認した資料では確認できない。
第四に、工程間の受け渡しをエージェントが補助する。 AWSはIBC 2025で、放送グラフィックの翻訳、音声の多言語化、素材のAI分析からSNS向けの書き出しと送出までをクラウド上でつなぐデモを示したが、実証展示を日本の放送局での本番運用と同一視できない。CJ ENMも、企画段階でIPの発掘を支援する「AI Script」と、映像・音声の要素を一括で生成する「Cinematic AI」を公表しており、原稿・素材・権利・承認を一体管理する方向が見える(AWS「IBC 2025:Createデモ」、CJ「CJ ENMのAI活用」)。
締切通知や字幕候補作成など、取り消せる処理から委ねる。公開、訂正、広告主への確定報告には人の承認を残す。
AI・ロボットの主要プレイヤー
日本での展開は、表記した技術・用途についての区分である。「未展開」は国内導入の公表を確認できないという意味であり、企業そのものが日本で事業を行っていないという意味ではない。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| ソニー | 日本 | BRC-AM7、自動フレーミング | スポーツ・スタジオの被写体追尾 | 展開済み:テレビ朝日導入事例 |
| Adobe | 米国 | Premiere・生成延長 | 編集時の映像・音声の尺調整 | 展開済み:日本語製品説明。特定局の本番採用を示すものではない |
| 日本テレビ | 日本 | 生成AIを組み込んだ作品制作 | 実写素材と生成映像を使うドラマ(制作・技術協力はサイバーエージェント) | 展開済み:放送開始の発表 |
| NHK | 日本 | 放送局向け大規模言語モデル | ニュース原稿を活用した業務支援研究 | 提携・実証あり:放送技術研究所の研究公表 |
| CJ ENM | 韓国 | AI Script、Cinematic AI | 企画段階のIP発掘、映像・音声の一括生成 | 未展開:国内導入公表は未確認。韓国での活用公表 |
人材・収益・競争への影響
分析では、単純な文字起こし、素材整理、定型的な宣伝映像の初稿作成に必要な作業量は減る。一方、権利情報を整備する担当、翻訳監修者、原素材と生成物を照合する編集者、システム障害時の復旧を設計する放送技術者の役割は増す。撮影・編集職は消滅するというより、制作と監修の配分が変わる。
費用も外注編集費から、モデル利用料、保存・転送料、検証工数、権利処理費へ移る。制作費の削減がそのまま広告単価の下落につながるとは限らず、広告主が買う対象は視聴者への到達と効果である。他方、汎用的な動画制作の供給は増えやすく、独自取材、継続的な出演者関係、長期利用できる権利を保有する企業に付加価値が残ると考えられる。
競争上の分岐点は、映像資産の管理権を放送局が保持できるかである。素材を外部基盤に預ける際には再学習への利用、保存場所、削除、モデル変更時の出力差、契約終了後の取り出しを確かめる。取材源や未公表情報の流出、生成物による権利侵害、カメラの誤動作について、制作会社・局・提供企業の責任分担を契約と運用の両方で定める。
経営者が実施すべき対策
以下は、分析にもとづく提案であり、効果の保証値ではない。確認した公表資料から、業界共通に適用できる制作費削減率は算出できない。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 原素材に権利期限・地域・訂正履歴を付け、検索対象を限定する | 共通 | 直ちに着手 | 再利用可能な素材を増やし、誤使用を抑える | 素材管理台帳と契約書の照合 |
| 高 | 報道・創作・宣伝ごとに生成可能な工程と表示基準を定める | 共通 | 直ちに着手 | 事実映像への混入と確認漏れを防ぐ | 編集責任者、法務、考査の承認線 |
| 高 | 字幕・短尺版を一番組で試し、確認時間込みの採算を測る | 共通 | 2年以内 | 配信可能な版数と納期を改善 | 原稿正解データ、修正・差戻しの記録 |
| 高 | ニュース素材の外部投入を制御し、利用履歴を残す | 共通 | 直ちに着手 | 取材源と未公開情報を守る | 機密区分、アクセス権、保存・削除条件 |
| 中 | 自動追尾カメラを定型スタジオから導入する | 中堅・中小 | 2年以内 | 少人数収録の安定と画角の充実 | 遮蔽物・誤追尾・手動復帰の現場検証 |
| 中 | エージェントの公開・送出権限を制限し、承認を必須にする | 大手 | 3〜5年 | 多媒体展開の作業を減らす | 検証環境、操作記録、一括停止手段 |
| 中 | 系列共同で字幕辞書・評価用素材を整備する | 共通 | 2年以内 | 方言・人名・地名の修正負担を減らす | 利用許諾、更新責任、局別アクセス制御 |
よくある失敗は、考査・修正時間を効果測定から除外すること、著作権と出演者の許諾を同一視すること、本番送出を製品デモと同じ条件で運用することである。
業界の定義と市場構造
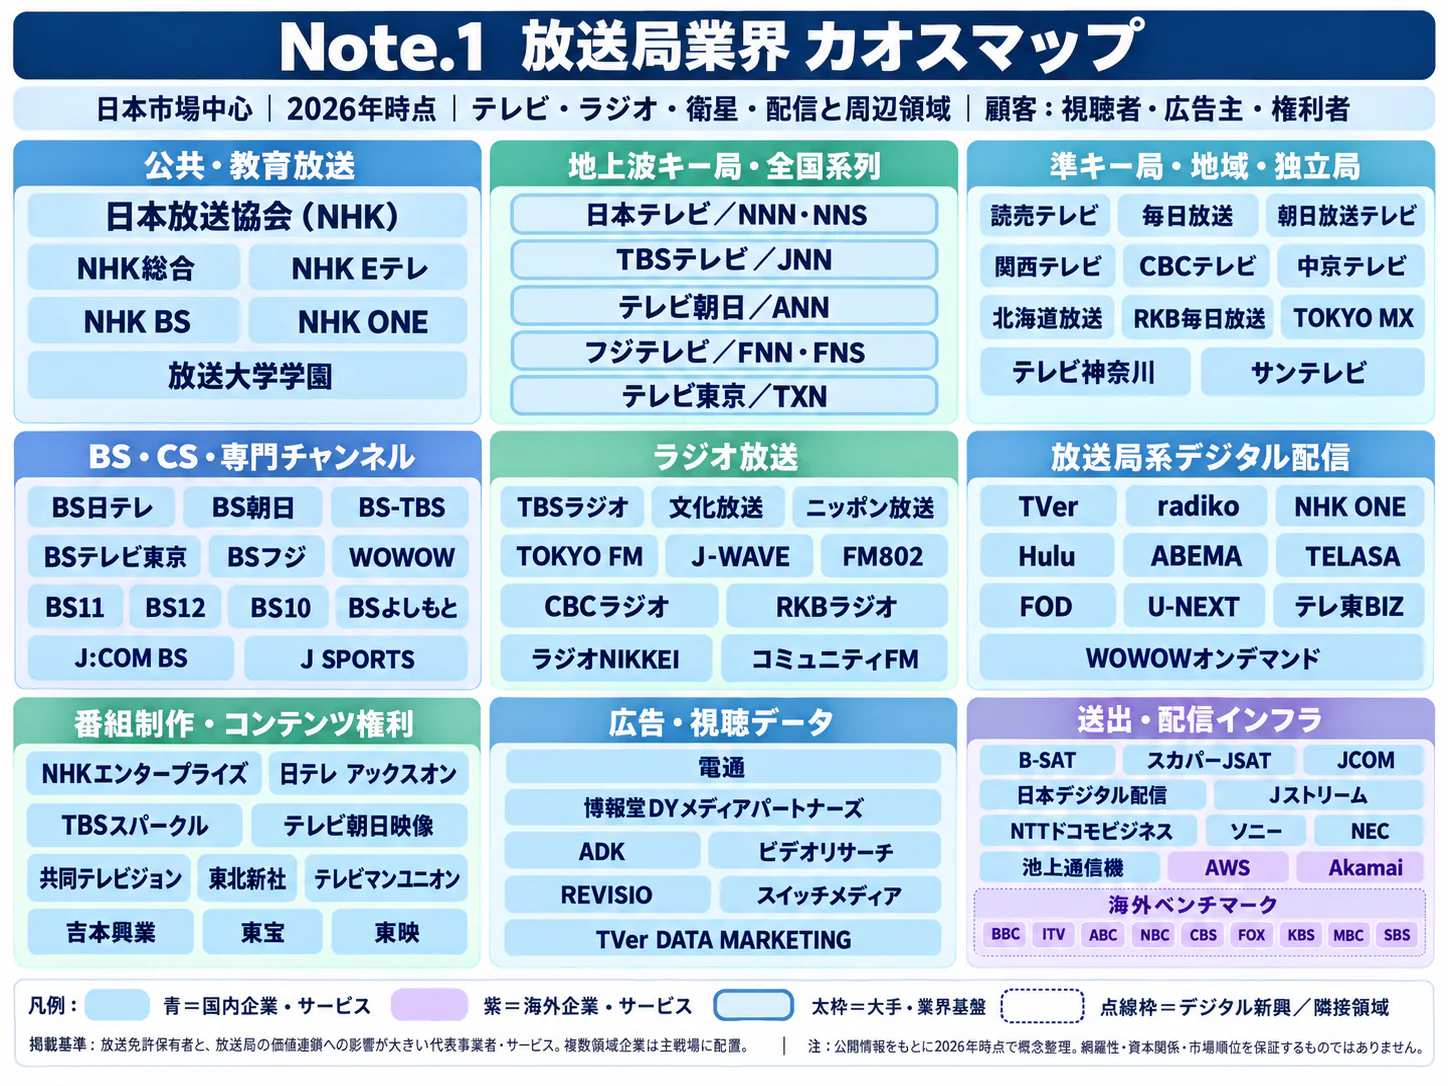
本稿の対象は、地上テレビ、BS・CS、ラジオと、それら放送事業者が行う配信・権利ビジネスである。放送局の価値は電波による到達だけでは説明できなくなったが、地域免許、系列取引、取材網、番組権利の分担は、配信に移っても事業構造を左右する。
対象範囲と市場の内訳
TVerは民放番組を横断的に届ける共同の接点であり、各局の有料配信、番組販売、海外ライセンスとは収益の受け取り方が異なる。Netflix等の独立VOD事業者は競争相手・買い手・共同制作相手として扱い、そのサービス売上全体を国内放送市場へ算入しない。CATVの通信事業、テレビ受像機、独立した映画・ゲーム市場も中心対象から外すが、統計に含まれる場合は明記する。
| 区分 | 国内規模・動き | 事業構造の特徴 |
|---|---|---|
| 地上系民間基幹放送 | 2024年度売上2兆1,977億円、前年度比+1.8%。2025年度は2兆2,227億円、+1.1%(計算) | テレビとラジオを含む。広告と番組供給、地域営業が結び付く |
| 衛星系放送 | 同3,200億円、−3.5%。2025年度の衛星放送事業営業収益は−1.6% | 無料広告型と有料契約型が併存し、専門番組・スポーツ等の権利が重要 |
| NHK | 同経常事業収入6,125億円、−6.7% | 受信料を主財源とする公共放送。民放広告売上と性質が異なる |
| CATV・参考範囲 | 同売上4,740億円、−1.1%。2025年度の有線テレビジョン放送事業営業収益は−0.7% | 地域の配信インフラと接点を持つが、本稿の中心対象とは区別 |
| テレビメディアデジタル広告・別系列 | 2025年807億円、前年比+23.4%(電通推定) | 広告主側から捉えた配信広告費で、上記の売上に加算しない |
放送区分の2024年度の数値は総務省の白書、2025年度の数値は2026年10月19日公表の総務省の収支状況、デジタル広告は電通の推定である。2025年度のNHKを含む総額は、点検時点で公表されていない(総務省「令和8年版情報通信白書:放送市場規模」、総務省「令和7年度民間放送事業者の収支状況」、電通「2025年 日本の広告費」)。
キー局・地方局・BS/CS・配信の関係
キー局は全国向けの番組と広告販売を担い、系列地方局は地域での放送、取材、広告営業を担う。地方局の収入は地元広告だけで決まるわけではなく、ネットワーク内の番組・営業関係にも左右される。TVerによる全国配信は地方制作番組の到達範囲を広げる一方、地域別に成立してきた営業権益と配信収益の配分を調整する必要を生む。
BSは全国到達を生かした広告・通販・専門編成、CSは専門チャンネルや有料契約を軸にしてきた。同じ番組を配信でも提供する場合、放送契約の維持、配信による新規獲得、権利料と伝送費を一体で評価する。チャンネル数を維持することと、特定分野の視聴者を維持することは同義ではない。
過去5年の変化は、需要面では番組を放送時刻以外に見る習慣の拡大、供給面では配信権利の整備とテレビ端末での配信視聴の普及で説明できる。TVerの2026年8月のコネクテッドTVにおける動画再生数は2.3億回となったが、これは人数や売上を示す数字ではない(TVer「2026年8月のCTV再生数」)。
テレビ画面の利用が残っても、放送広告の収益が残るとは限らない。配信も、制作費・配信費・手数料・権利分配後の利益で評価する。
顧客と需要の特性
放送事業者は、視聴者の時間を集める一方で、広告主、契約者、配信事業者に異なる価値を販売する。視聴率が高い番組でも、広告主の対象顧客、権利の保有範囲、契約継続への寄与が異なれば採算は変わる。
| 顧客 | 購買の決め手 | 意思決定と取引の特徴 |
|---|---|---|
| 全国広告主 | 対象層への到達、短期間の認知、番組との適合、掲載環境 | 宣伝・マーケティング部門が予算を持ち、広告会社を介して配分・枠・条件を調整 |
| 地域広告主・自治体等 | 商圏内到達、地域の信頼、来店・応募・催事への誘導 | 経営者や販促担当に近い営業。番組・イベント・デジタルを組み合わせる |
| 有料放送・配信の契約者 | 見たい作品や競技、独占性、使いやすさ、月額負担 | 大会やシリーズ終了時の解約、家計の娯楽費見直しの影響を受ける |
| 配信・海外放送・制作会社 | IP、独占期間、地域、言語、再利用範囲 | 編成・コンテンツ調達と法務が関与し、納品仕様・権利保証まで交渉 |
広告主が目的・対象者を定め、代理店が媒体配分を設計し、局が番組・枠・到達見込みを提示するのが基本である。効果確認を踏まえて配分を見直すが、大口割引やセット条件は公表されないため、公開価格だけで局別の交渉力を判断できない。
価格感応度は、代替媒体を使いやすい短期の販促広告で高まりやすい。一方、大型生中継や特定番組との長期協賛では同等の接点をすぐ確保できず、単純な最安値比較になりにくい。日本銀行の2026年8月の「テレビ・ラジオ広告」価格指数は前年比−7.0%であり、広告単価の圧力は確認できるが、個別局・番組の値引き率を示すものではない(日本銀行「企業向けサービス価格指数」)。
番組改編、年末年始、新商品投入、スポーツ大会等で需要は変動する。景気・広告主の業績にも連動し、事件・災害時には情報需要の増加と広告の差し替え・抑制が同時に起こり得る。
人口減少の下では、同じ視聴率でも到達人数は一定とは限らない。また、全体平均の視聴時間だけでは、広告主が求める年代や生活者層に届いているかは判断できない。総務省の2025年12月調査では平日のリアルタイム視聴時間は156.1分と前年より増えたが、年代別では10代43.4分、20代46.3分に対し、60代249.3分、70代313.5分であり、これを全年代の放送回帰と解釈するのは適切でない(総務省「令和7年度情報通信メディア利用時間調査」、同 概要)。
有料事業では顧客単価だけでなく、加入理由と解約理由を番組単位で把握する。WOWOWの2026年6月末の累計正味加入件数は208万7,829件で、1年前の228万2,774件から減った。同一契約者の2件目以降の割引契約や宿泊施設の客室の契約を含むため、契約数を実人数と読み替えず、定義を確かめる(WOWOW「データブック(2026年6月)」)。同社の2025年度は正味加入が約19.3万件の減少となる一方、売上高に占める事業収入(加入料以外)の比率は28.8%であった(WOWOW「2025年度決算説明会」)。
バリューチェーンと収益構造
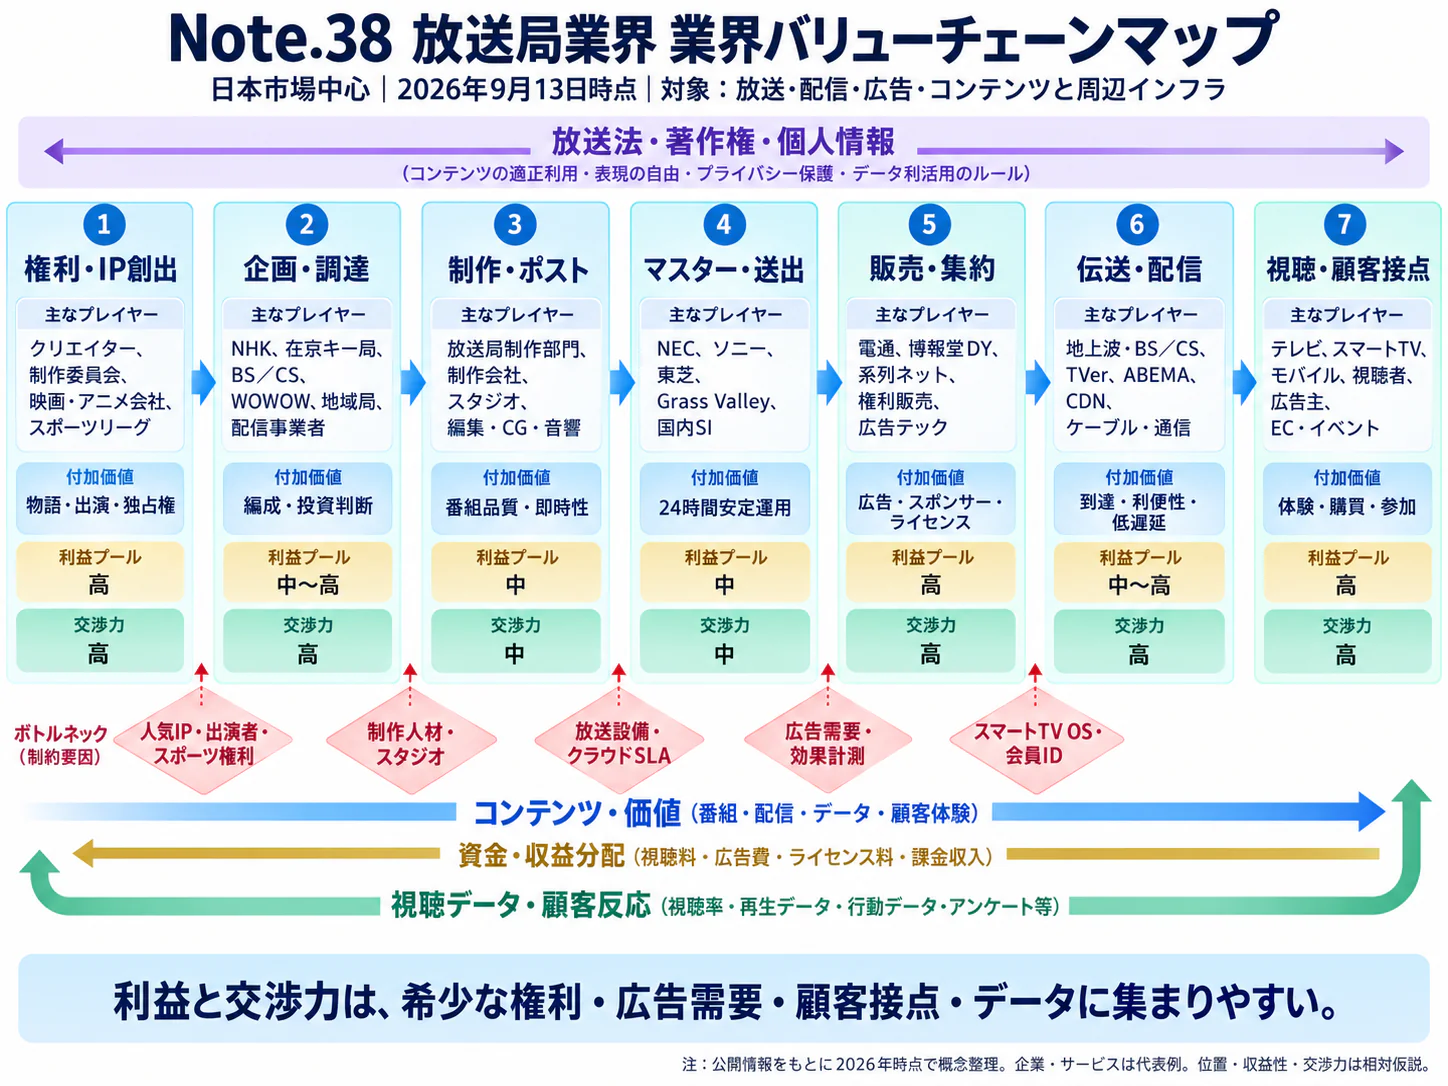
収益の分岐点は、番組を制作・放送できることと、その後の利用権を持つことの違いにある。局全体の利益だけでは電波、制作、配信、権利ビジネスの採算が混ざるため、番組ごとの総収益と各配信経路の追加費用を分けて把握する。
| 工程 | 主な担い手 | 付加価値の源泉 | 主な収益・費用 |
|---|---|---|---|
| 企画・権利調達 | キー局、地方局、NHK、出版社、権利元、制作会社 | 原作・競技・出演者へのアクセス、企画と権利の組成 | 原作・放映権料、企画開発費、製作出資 |
| 取材・撮影 | 局の報道・制作部門、技術会社、地域制作会社 | 独自取材、現場対応、ライブ制作 | 人件費、制作委託費、中継・移動費 |
| 編集・字幕 | 局、ポストプロダクション、翻訳会社 | 完成品質、納品仕様への対応、多言語展開 | 編集・音楽・字幕費、権利確認費 |
| 編成・送出・配信 | 地上局、BS/CS、送信事業者、TVer等 | 時間帯・端末ごとの接点、安定送出、発見されやすさ | 送信設備、回線、配信・保管費、運用費 |
| 広告販売・二次利用 | 局営業、広告会社、配信販売会社、海外営業 | 広告主との関係、権利販売、商品化と再利用 | 広告、利用料、ライセンス収入と販売・分配費 |
地上民放の基本モデルは、番組への接触を広告収入に変え、ネットワークを通じて全国向け番組と地域向け番組を組み合わせることである。TVer等では追加の広告在庫と視聴機会を生むが、配信許諾のない映像・音楽があれば編集や差し替えが必要になる。二次利用を前提にしない制作契約は、放送時の費用を抑えても、その後の利益を制約する。
工程別の全国共通の利益率は公表されていない。比較可能な一例として、テレビ東京HDの2026年3月期は、地上波・BS放送事業の売上高1,034.01億円・営業利益55.50億円に対し、アニメ・配信事業は523.10億円・65.87億円である。各部門の売上高営業利益率はそれぞれ約5.4%、約12.6%(計算)だが、部門内の複数事業と内部取引を含むため、「配信は常に放送より高収益」という一般化はできない(テレビ東京HD「2026年3月期通期決算補足資料」)。
費用構造は、放送網と日々の番組を維持する固定的な費用、個別作品・競技の権利料、配信量に応じる費用が重なる。視聴者が減っても報道体制や災害対応、送信設備を同じ割合で減らすことは難しい。反対に、既存IPを新しい地域や用途で販売する場合でも、契約上の分配、翻訳、販促、債権回収を差し引かなければ利益は分からない。
価格転嫁は製造業のような一律の値上げになりにくい。制作会社から局への委託費の引上げと、局から広告主への販売価格の引上げは別の交渉であり、間に視聴・広告需給の影響がある。総務省は2026年1月1日の取適法の施行に合わせて「放送コンテンツの製作取引適正化に関するガイドライン」を第9版に改訂し、2026年度からは制作現場の就業環境の実態調査も行うとしている。契約更新時に業務範囲と追加発注を明確化することが必要である(総務省「ガイドライン改訂版(第9版)の公表」、総務省「令和8年版情報通信白書:放送コンテンツの適正な製作取引の推進」)。
供給網の制約は、人気IP・大型スポーツ・専門人材への集中と、特定設備・クラウドへの依存に現れる。外貨建て権利料は為替、海外番組の供給は制作日程、配信は外部ネットワーク障害の影響を受ける。生中継では代替番組への切替、放送と配信の権利差、伝送経路の二重化を、契約締結時から確かめる。
管理会計では「初回放送での回収」「契約済みの二次利用」「未契約の将来可能性」を分ける。海外販売を楽観して制作費を膨らませず、番組別の権利とキャッシュ回収を追うことが必要となる。
競争環境
競争は「局同士の視聴率争い」と「視聴・広告・権利の取引を誰が仲介するか」の二層に分かれている。キー局は制作・権利投資、地方局は共同運営と地域接点、衛星局は契約継続を生む専門性について、それぞれ異なる勝ち筋を選ぶ。
総務省の2025年度の収支集計では、コミュニティ放送を除く地上系194社が、テレビ単営96社、ラジオ・テレビ兼営31社、ラジオ単営67社(中波16社、短波1社、FM50社)で構成される。2025年度末の地上系536社のうち342社はコミュニティ放送であり、許認可上の事業者数と収支集計の対象を混同して増減を論じてはならない(総務省「令和7年度民間放送事業者の収支状況」別紙、総務省「令和8年版情報通信白書:放送事業者数」)。
全国番組・広告と地域の放送網が結び付き、多数の会社が残る。局間取引や非放送事業が混在するため、上位3社の部門売上からの市場集中度は、本稿では示さない。2025年度は194社の売上高が前年度比1.1%増、営業利益が11.4%増となった一方、経常損益で41社、当期損益で43社(いずれも前年度47社)が赤字であり、業界全体の増益と個別局の持続性は別問題である(日本民間放送連盟「2025年度民放決算の概要」、総務省「令和7年度民間放送事業者の収支状況」、同 別紙)。
競争を左右する五つの要因
以下の強さと方向は、公開事実をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 放送広告が横ばいでも制作・配信・権利投資を続ける必要がある。民放連「2025年度民放決算の概要」 | 強まる |
| 買い手の交渉力 | 強 | 広告の媒体選択肢が増え、テレビ・ラジオ広告価格に下落圧力。日本銀行指数 | 強まる |
| 売り手の交渉力 | 強 | 人気作品・競技等の代替は限定的で、権利販売が独立した収益源となる。テレビ東京HD決算 | 強まる |
| 新規参入の脅威 | 中 | 地上放送は制度的制約が大きい一方、番組供給・配信には海外企業が参入。放送制度の見直し、ディズニー・CJ ENM提携 | 強まる |
| 代替サービスの脅威 | 強 | 動画・SNS等が視聴時間と広告予算を競い、局自身も配信へ展開。総務省メディア利用調査 | 強まる |
国内主要企業の戦略比較
| 企業・グループ | 規模の見方 | 公表資料からみる事業の特徴・戦略 |
|---|---|---|
| 日本テレビHD | 関連部門売上4,528.88億円、2026年3月期 | 放送、配信、制作・コンテンツを組み合わせる。決算説明資料 |
| フジ・メディアHD | 同3,508.89億円、同期間 | メディアと都市開発等を持つ。広告収入の回復とガバナンス対応が経営課題。決算説明資料 |
| TBS HD | 同3,128.73億円、同期間 | 放送作品の配信・ライツ展開と周辺事業を組み合わせる。決算短信 |
| テレビ朝日HD | 全社売上3,394.87億円、同期間。部門比較とは別 | 放送広告、インターネット、IP・イベント等を展開。決算説明会資料 |
| テレビ東京HD | 全社売上1,649.15億円、同期間 | 地上波・BSに加え、アニメ・配信の権利収益を拡大。決算補足資料 |
| FYCS HD | 地方有力局を束ねる認定放送持株会社 | 札幌テレビ、中京テレビ、読売テレビ、福岡放送の経営統合。会社概要、グループ |
| WOWOW | 有料放送・配信の契約基盤 | 加入者の維持と、番組・IPを生かした収益の多様化。2025年度決算説明 |
直近の再編では、2025年4月1日に発足したFYCS HDが、県域をまたぐ地方局統合の具体例となる。一方、2026年7月のTVer等による広告配信基盤の基本合意は、会社統合を伴わずに販売・運用の共通化を進める動きである。これらは資本再編と業務提携という異なる選択肢であり、2026年9月の制度緩和によって同一地域内の選択肢も広がった(FYCS HD「会社概要」、TVer「業務提携基本合意」、総務省「集中排除原則見直し概要」)。
成功条件は、第一に番組権利の長期利用、第二に放送と配信をまたぐ販売、第三に地域サービスを守る共同運営、第四に広告主が継続取引できる統治である。テレビ東京の権利事業、TVer等の共同基盤、FYCSの統合は前3点に対応する。フジ・メディアHDは、2026年3月期のフジテレビジョンの売上高が1,737.01億円(前期比18.9%減)、放送収入が840.53億円(同32.1%減)となり、事案の影響でタイム・スポットとも減収したと開示している。同社は「人権侵害・ハラスメント」を最大のリスクと位置付け、グループ人権委員会の設置などの対応を挙げており、企業評価を風評に委ねず、是正措置と公表実績を確かめる(フジ・メディアHD「2026年3月期決算説明資料」)。同期の日本テレビ放送網の売上高は3,138.04億円(前期比5.4%増)であり、同じキー局でも業績の方向は分かれた(日本テレビHD「2025年度決算説明資料」)。
ラジオ局・radiko・ポッドキャスト
ラジオはテレビの縮小版ではなく、地域の生活時間、移動、パーソナリティとの関係を収益化する市場である。総務省の集計では、2025年度のラジオ単営67社の売上高は1,042億円で、前年度の1,039億円から0.3%増(計算)であり、一律に急減している市場とはいえない。テレビとの兼営31社のラジオ事業はこの数字に含まれず、兼営社を含む地上波のラジオ放送事業収入は1,017億円(前年度比+0.4%)である(総務省「令和7年度民間放送事業者の収支状況」別紙、日本民間放送連盟「2025年度民放決算の概要」)。
radikoは放送番組へのアクセスを広げ、ポッドキャストは番組の再編集版、スピンオフ、独自制作を通じて放送時間外の接点をつくる。radiko自身もこうした配信形態を紹介しているが、すべての放送音源を無条件に再利用できるわけではない(radiko「radikoで楽しめるおすすめのポッドキャスト番組【アーティスト編】」)。
電通推定の2025年ラジオデジタル広告費は38億円、前年比+11.8%であり、同年のラジオ広告費1,153億円(前年比−0.8%)と比べて、成長率と既存収入を代替する規模は分けて判断する(電通「2025年 日本の広告費」)。経営では、放送スポンサー、配信広告、有料会員、イベントの収支を番組単位で束ねる一方、配信向け権利と収益分配を明示する。AM設備の見直しも、地域の受信環境と災害時の到達を確かめながら進める。民間AM局の送信設備は設置後50年以上のものが多く、FM補完放送の開始でAMとFMの両方の設備費がかかっている。6か月以上のAM局の運用休止を可能にする特例で一部のAM局が2024年2月以降に順次休止しているが、これを全国一律の停波決定と扱ってはならない(総務省「令和8年版情報通信白書:AMラジオ放送に係る取組」)。
海外の動向と主要企業
海外では、放送局が配信へ移るだけでなく、制作・権利販売と配信顧客基盤の組合せを再設計している。日本への影響は放送免許の争奪よりも、作品・スポーツの調達、番組フォーマットの流通、日本の視聴者との接点をめぐる競争に表れやすい。
市場構造と主要企業
世界市場について、国内表と同じ定義で国・地域を横断する最新の公的総額は確認できず、日本の世界シェアは本稿では示さない。英国Ofcomによると、2025年の商業テレビ・オンライン動画収入は184億ポンド、前年比+7%である一方、商業放送事業者の収入は前年の49.8億ポンドから48.3億ポンドに減った。英国全体の動画市場成長と既存放送の成長が一致しないことは、日本でも市場の分母を慎重に選ぶべき理由となる(Ofcom「Media Nations 2026」)。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ウォルト・ディズニー | 米国 | 2025年9月期Entertainment部門 42,466百万米ドル。全社売上ではない | 放送、映画・シリーズ、配信をIPで連結 | CJ ENM傘下TVINGとの日本向け提携 | Disney+、作品供給。決算、日本向け提携 |
| コムキャスト | 米国 | 2025年12月期Media部門 27,090百万米ドル。セグメント間取引を含み、2026年1月に分離したケーブル局等を含む | NBCUniversal、放送・ケーブル、Peacock | 2026年1月2日にケーブル局等をVersantとして分離。7月には傘下のSkyがITVの放送・配信事業の買収で合意 | NBCユニバーサルの国内法人を持つ。10-K、セグメント情報、日本法人 |
| RTLグループ | ルクセンブルク | 2025年12月期 6,018百万ユーロ(前年比−3.8%) | 欧州放送・配信とFremantleの番組制作 | 2026年6月1日にSky Deutschland買収完了 | Fremantleが日本テレビと「Ants」の国際展開で提携。通期決算(親会社ベルテルスマンの発表)、買収完了(同)、提携 |
| ITV | 英国 | 2025年12月期外部顧客売上 3,511百万ポンド | ITVXとITV Studiosを併有 | 2026年7月6日、放送とITVXの事業をSkyに最大16億ポンドで売却することで合意。ITV Studiosは残し、完了は2027年下期の見込み | ミステリーチャンネルへのドラマ販売。通期決算、売却合意、日本向け販売 |
| CJ ENM | 韓国 | 2025年12月期 5兆1,345億ウォン。通販等を含む全社値 | 放送、TVING、制作、音楽を横断 | Disney+内のTVING作品展開 | 日本で独立アプリを一から育てる方式だけでなく、既存配信との提携を採用。通期決算、日本展開 |
事業範囲と決算期が違うため、表を企業規模の厳密な順位としては使用できない。特に米国企業の部門売上には内部取引等が含まれ、日本の放送広告市場との単純比較も適さない。
日本企業の海外での立ち位置
日本の放送コンテンツ輸出は2024年度1,147.3億円、前年度比+37.3%であり、国内の放送事業者売上高が同年度−0.6%だったことと対照的である。ただし、輸出額は番組販売権(放送・配信・ビデオ化)に番組フォーマット・リメイク権や商品化権等を加えた海外売上の総額であり、国内市場にそのまま追加できる数字ではない。ジャンル別ではアニメが951.83億円で約83%を占め、主体別ではプロダクション等が約52%、NHKおよび民放キー局が約41%、在阪準キー局が約7%で、ローカル局は3.55億円(約0.3%)にとどまる(各比率は計算)(総務省「放送系コンテンツの海外輸出」、総務省「放送コンテンツの海外展開に関する現状分析(2024年度)」、総務省「放送市場規模」)。
テレビ東京単体の2026年3月期のアニメ事業売上高は272.19億円(前期比17.8%増)で、放送による広告収入を除く配信・ゲーム・商品化等の権利料収入である。地域別の構成比は、日本13.8%、中国31.1%、北米22.6%、欧州7.9%、アジア・中東など7.6%、全世界11.3%と示されており、表示された6区分の合計は94.3%である。「全世界」を海外とみなして海外比率を作ることはできず、これは同社全体の海外売上比率でもない。日本の放送局が海外で強みを持つ領域を、会社全体ではなくIP・ジャンル・契約地域ごとに見極める(テレビ東京HD「2026年3月期通期決算補足資料」)。
フォーマット分野では、日本テレビとFremantleの「Ants」の共同展開が、国内で作った番組の発想を現地制作へ広げる例である。日本テレビが制作したフォーマットの配給をアジア(一部の国を除く)は日本テレビ、その他の地域はFremantleが担う。完成番組の輸出に加え、現地の制作力・販売網と結び付くことで、言語の違いを越える選択肢がある(Fremantle「日本テレビとの提携」)。
今後2〜5年は、権利・営業・顧客接点を相互補完する提携が日本にも広がる、というのが公開情報からの分析である。海外制作会社の買収は制作チーム、保有権利、販売契約を検証し、共同制作でも続編・商品化・再販売の権利を確保しなければ収益が積み上がりにくい。
外部環境と制度の変化
直近で最も直接的に事業構造を変えるのは、2026年9月の地上テレビの集中排除原則の緩和である。ただし、資本関係を組めることと、免許・編集・競争上の条件を満たして事業統合できることは別であり、個別案件の実行条件を確かめる。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 放送制度 | 日本 | 同一放送対象地域で地上テレビの兼営・支配を原則2局まで可能に。広域放送同士は対象外 | 2026年9月28日公布・施行 | 大・再編には追い風。報道の多元性の確保が必要 | 総務省「見直し概要」、総務省令第113号 |
| 公共放送 | 日本 | NHKのインターネット配信を必須業務化する改正放送法(2024年5月公布)の施行に伴い、NHKが同時配信・見逃し配信の「NHK ONE」を開始 | 2025年10月1日 | 大・公共情報への接点拡大。民放配信との役割整理が課題 | 総務省「令和8年版情報通信白書:近年における放送制度の見直し」 |
| 取引適正化 | 日本 | 中小受託取引適正化法の施行。放送番組の脚本等の委託は情報成果物作成委託に当たり、発注・価格協議等に影響 | 2026年1月1日 | 大・受託側には追い風、発注側には契約・支払運用の対応負担 | 公正取引委員会「取適法」、公正取引委員会「取適法Q&A」 |
| ガバナンス | 日本 | 総務省の検討会の取りまとめ(2026年1月21日)を踏まえ、基幹放送普及計画の変更(令和8年総務省告示第157号)等と省令改正を実施。経理的基礎が脅かされるおそれのある重大な事案の報告手続を設ける。2026年4月から官民の円卓会議。民放連は「民間放送ガバナンス指針」を4月1日に施行し、会員各社は適用状況を毎年度公表する | 2026年 | 大・信頼維持には追い風、内部統制の実効性と報告体制が問われる | 総務省「令和8年版情報通信白書:放送事業者におけるガバナンス確保」、総務省「検討会取りまとめの公表」、日本民間放送連盟「ガバナンス強化の取り組み」 |
| 配信の発見可能性 | 英国 | 接続テレビでの公共サービスメディアの目立ちやすさ・アクセスに関する規範案の協議 | 2026年1月14日協議開始、3月25日締切。最終規範は2026年内に公表予定(点検時点で未公表) | 中・公共放送側に追い風、端末・プラットフォーム側に対応負担 | Ofcom「Prominence and accessibility on connected TV platforms」 |
日本の集中排除原則の改正は、県域局間の組合せや持株会社傘下の配置を考える上で重要である。もっとも、制度上の上限が緩和されたという事実から、特定地域での統合や番組削減を予断してはならない。取得価額のほか、送信設備更新、雇用、系列契約、地域報道の維持費を含めて統合効果を評価する。
取適法については、すべての取引へ一律に適用されるわけではなく、当事者の資本金・従業員の基準と委託内容の確認が必要である。公正取引委員会のQ&Aは、放送番組の脚本等の作成委託を著作権の帰属先にかかわらず情報成果物作成委託に当たるとする一方、局のディレクターの指示どおりに作業する業務は役務の取引に当たるとしている。発注内容、支払期日、追加作業の扱いを見直すことになる(公正取引委員会「取適法Q&A」)。
英国の制度は、日本のテレビ画面で公共放送を優先表示する義務を直接課すものではない。しかし、配信アプリが増えるほど、番組の発見可能性が端末OSや画面設計に依存するという課題を先取りしている。海外展開する日本企業は、コンテンツ販売だけでなく、現地の表示・アクセシビリティ要件を提携契約に織り込む。
人口減少と設備老朽化への対応では、送信設備・回線・運用の共同化を検討する余地がある。2023年5月の法改正でNHKの子会社が複数の放送事業者の中継局を一括で管理・運用できるようになり、2025年12月の全国協議会では全国のミニサテライト局を対象とする共同利用事業でNHKと民放が合意した。2025年4月の改正(同年10月施行)では、中継局を廃止する際に番組を引き続き視聴できるようにする措置が地上基幹放送事業者等の努力義務とされた(総務省「令和8年版情報通信白書:近年における放送制度の見直し」)。他方、脱炭素を理由に単純に配信へ移しても、データセンター、通信網、端末まで含めた排出量が減るとは限らない。分析にもとづく提案は、放送設備の電力と更新費、配信量に伴う費用・排出、災害時の到達性能を同じ投資評価表で比較することであり、確認できない削減率や業界共通の達成時期は置かない。
人材と生産性
放送業では、全国平均の給与水準だけでは人材確保の難しさを捉えられない。局、制作会社、技術会社、個人事業者に仕事が分かれるため、局内の人数削減が供給網全体の生産性改善を意味するとは限らない。
2025年賃金構造基本統計調査の「放送業」から計算した年収は713.37万円である。企業規模別に同じ算式を適用すると、1,000人以上は813.18万円、10〜99人は537.85万円となり、企業規模による差がある。ただし、平均年齢、勤続年数、職種構成が異なるため、同じ職務の賃金差とは解釈できない(厚生労働省「令和7年賃金構造基本統計調査・産業中分類」)。
この算式は2025年の月例賃金と調査上の年間賞与を組み合わせるもので、同一個人の2025年の実収入ではない。同じ条件の過年度表との継続比較は、確認した資料では確定できないため、業界全体の賃上げ率は示さない。局の有価証券報告書の高い平均給与を、制作現場全体の待遇の代用にすることも適切でない。
人材需要は、地域取材、ライブ中継、放送とIPネットワークをまたぐ技術運用、配信広告営業、国際権利処理に分けて把握する。公開統計からこれらを一対一で取り出せる有効求人倍率は確認できず、「放送業全体が何倍の人手不足」と数値化する根拠はない。無線設備の操作に関する資格・体制と、配信技術者のスキルは異なるため、採用計画でも職務別に要件を定義する。
従業者6万1,292人は2021年経済センサスの民営放送業の数字であり、2024年度の放送事業者売上と対象・年次が違う。両者を割って一人当たり売上を作ったり、異なる範囲の海外企業と生産性を比較したりはしない(総務省・経済産業省「令和3年経済センサス‐活動調査」第7-1表)。
社内では、取材・制作・営業ごとに成果物と拘束時間を把握し、同じ番組での差し戻し、二重入力、収録待ちを減らす余地を確認できる。労働生産性を評価する場合も、制作委託費や外部人材の投入を除外せず、付加価値と総投入時間の関係を見る。収益化しにくい地域報道や災害対応は、短期利益とは別に必要なサービス水準を定める。
働き方の改善では、突発ニュースへの対応と、予定可能な番組制作を同じ勤務設計にしないことが重要である。追加発注と長時間拘束を曖昧にすると、受託側の採算と人材定着を損なうため、取適法対応を契約書の形式変更だけで終わらせず、現場での発注変更の記録と価格協議につなげる(公正取引委員会「取適法Q&A」)。
2030年に向けたシナリオ
2030年の分岐点は、配信視聴の伸びそのものより、「放送事業者が収益を回収できるか」と「地域サービスを維持しながら固定費を再設計できるか」である。以下は、この二つを軸とする、分析にもとづくシナリオであり、市場規模の予測値や発生確率を示すものではない。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 配信・権利収益と共同運営が両立 | 放送は大規模到達と地域報道、配信は追加到達、IPは国内外の再利用を担う。共同設備で制作余力を確保 | 配信の費用控除後利益が増え、局間で権利・営業・設備の調整が進む | 実現可能であるが、収益配分と統合実務が条件 |
| 視聴は増えても局の利益が伸びない | 配信再生は伸びるが、権利料・販売・伝送費が増え、局は番組供給者としての立場が強まる | 顧客データと販売接点を外部が握り、放送の減収を補えない | 現状から警戒すべき経路。再生数だけでは判別できない |
| 地域ごとに縮小と集中が進む | 全国規模の権利事業と、統合された地域運営へ分かれ、単独局の投資余力が低下 | 地域広告と契約収入が弱く、設備更新負担が増し、共同化が遅れる | 地域・企業で偏って起こり得る。全国一律の姿ではない |
第一の経路でも、全局が同じ規模で存続するという意味ではない。送出・管理・販売の共同化と、地域の取材・編集機能を残すことを組み合わせる。第二の経路は配信事業の売上成長と同時に起こり得るため、成長率だけでは好転を確認できない。
第三の経路では買収候補が増えても、取得後の設備更新と人材維持の負担が大きければ再編は進まない。2026年9月の規制緩和は選択肢を増やしたのであって、統合利益を保証するものではない(総務省「集中排除原則見直し概要」)。
| 先行指標 | 確認する統計・公表資料 | 判断に使うポイント |
|---|---|---|
| 放送収入と非放送収入 | 民放連の年度決算集計 | 総売上の増加がどの収入から生じたか |
| 広告の価格と配信広告費 | 日本銀行サービス価格指数、電通広告費 | 量の拡大と単価の下落を分ける |
| 配信利用と収益 | TVerの利用実績、日本テレビHDの決算開示 | 再生増が局のデジタル広告収入・利益に波及しているか |
| 地方局の統合・共同化 | 総務省の制度資料、FYCSの公表資料 | 設備・管理費の削減と地域制作の維持を両立できるか |
| 海外権利と有料契約の基盤 | 総務省の輸出統計、WOWOWデータブック | 海外成長の継続と国内契約基盤の変化 |
監視の頻度は、広告価格・加入状況を月次または四半期、部門採算を四半期、輸出・業界決算を年次とするのが実務的である。公表指標だけでは配信の限界利益や系列内分配は分からないため、自社の契約・原価情報を重ねて初めてシナリオの判定に使える。
経営・企画部門への示唆
経営課題は、放送か配信かの二者択一ではなく、番組・地域・販売経路ごとに「何を保有し、何を共同化し、誰から回収するか」を決めることである。投資判断の単位を局や媒体だけに置くと、権利の価値と設備の負担が相殺され、改善すべき場所が見えなくなる。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となるデータ・事例 | 判断の分かれ目 |
|---|---|---|---|
| 大手(キー局グループ) | 番組ごとに放送・配信・海外・商品化の回収を一つの収支にまとめ、続編・商品化・翻案まで持てる作品に制作費を寄せる。放送網と制作・権利事業は別々に評価し、提携先も分けて選ぶ | 放送コンテンツ輸出1,147.3億円の約83%はアニメである(総務省「現状分析(2024年度)」)。テレビ東京HDではアニメ・配信事業の営業利益率が約12.6%と、地上波・BS放送事業の約5.4%を上回る(計算)。日本テレビは「Ants」の配給をFremantleと地域で分担した | 制作費の増加分を二次利用の権利で回収できる契約になっているか。TVer等の共同基盤に委ねる業務と、自社で持つ視聴データ・権利を切り分けられるか |
| 中堅・中小(地方局・BS/CS・ラジオ局) | 地域取材と地元営業は残し、送出・中継局・管理部門を共同化する。同一地域の2局目の取得や持株会社化は、設備更新費と人員を織り込んで比べる。有料局は加入料以外の収入を育てる | 2025年度は194社中43社が当期赤字である。2026年9月28日に同一地域で地上テレビ2局までの兼営・支配が可能になり、2025年12月にはミニサテライト局の共同利用事業でNHKと民放が合意した。WOWOWは2025年度に正味加入が約19.3万件減る一方、事業収入の比率が28.8%に高まった | 統合後も地域報道の体制を維持できるか。AM送信設備やミニサテライト局の更新を単独で負うか、共同利用に移すか |
| 新規参入を考える企業(広告・技術・制作・海外の事業者) | 放送免許の取得ではなく、局が共同で外部に求める工程(広告配信・計測、字幕・権利処理、生成AIを使う制作)や、配信での作品供給から入る | TVerは2026年7月、UltraImpression、VOXXと広告配信基盤の業務提携の基本合意を結んだ。サイバーエージェントはキー局との共同プロジェクトで生成AIを使ったドラマの制作・技術協力を担った。CJ ENMは日本でのTVING作品の主な配信先をディズニープラスとする提携を結んだ | 局の考査・納品・障害復旧の要件を満たせるか。取適法とガイドライン第9版に沿った価格協議と、権利の帰属を契約で示せるか |
どの立場でも、番組別の回収額と地域サービスの維持費を同じ表に並べることが、投資と統合の判断の前提になる(分析)。B2Bで放送局に提案する企業は、キー局には権利と配信の収益化、地方局には少人数運用と共同調達という異なる課題を示す。
通説と異なる見方
業界全体の増益は、局ごとの持続性を示さない。 2025年度の地上民放194社は売上高1.1%増、営業利益11.4%増だったが、当期赤字は43社残る。同じ期にフジテレビジョンの放送収入は32.1%減り、日本テレビ放送網の売上高は5.4%増えた。分析では、統治の問題は評判にとどまらず、事案の影響による減収として開示されたように、一つの期の広告収入を直接動かす。ガバナンスは、取締役会の構成だけでなく、重大事案を広告主と総務省に説明できる報告体制で評価する。
平均視聴時間の増加は、若年層の放送回帰ではない。 平日のリアルタイム視聴は全体で156.1分と前年から増えたが、10代は43.4分、20代は46.3分で、60代の249.3分と大きく離れる。電通推定のテレビメディアデジタル広告費807億円は、テレビメディア広告費1兆7,556億円の約4.6%(計算)にとどまる(電通「2025年 日本の広告費」)。若年層への到達は配信で補うしかないが、その収入はまだ放送の減少を埋める規模にない、というのが公開情報からの分析である。
海外で売れているのは放送局ではなく作品の権利である。 放送コンテンツ輸出の約52%はプロダクション等で、ローカル局は約0.3%にすぎない。英国ではITVが放送・配信事業をSkyに売却し、制作会社として残ることで合意した(ITV「放送・配信事業の売却に関する発表」)。分析では、日本の大手も、海外展開を「放送局の進出」ではなく、権利の束を誰の販売網で売るかで設計する。
公開情報ではわからないこと
- 配信収益の局別の分配と番組別の限界利益:公開資料は再生数とデジタル広告収入の合計までである。キー局・系列局の配信・営業担当者へのインタビューと、自社の番組別の権利料・制作費・配信費の突合で確かめる。提携・買収では、配信契約の分配条項と系列契約の変更条件を確認項目にする。
- 広告主が放送と配信に予算を分ける基準と実効単価:テレビ・ラジオ広告の価格指数(2026年8月は前年比−7.0%)は個別の値引き率を示さない。広告主と広告会社のメディア担当へのアンケートと面談で、到達の重複の扱いと単価を聞く。
- 地方局の統合・共同化で実際に減る費用:FYCS HDなどの公表資料に、統合後の設備更新費や人員配置の変化は示されていない。統合済みの局の経営企画・技術部門への聞き取りと、中継局の共同利用事業の協議資料で確かめる。買収では、送信設備の更新計画、地域報道の人員、系列契約をデューデリジェンスの必須項目にする。
- 海外の買い手が日本作品を継続購入する条件:輸出額は権利・地域別に集計されるが、更新や打切りの理由は分からない。国際見本市での海外バイヤーへの聞き取りと、現地の配信事業者・制作会社への訪問調査で確かめる。
- 取適法施行後の制作現場の取引条件:ガイドライン第9版の遵守状況は総務省の調査結果を待つ必要がある。自社が発注する制作会社への匿名アンケートで、価格協議の有無と追加作業の支払いを把握する。
出典
数値は官公庁・業界団体・企業の原資料から採用し、電通の広告費は同社による推定値として扱った。掲載資料は2026年10月22日までに確認し、公表日の記載がない常設ページはその旨を示した。
- 総務省「令和8年版情報通信白書:放送市場規模」(2026年7月24日(白書公表))
- 総務省「令和8年版情報通信白書:放送事業者数」(2026年7月24日(白書公表))
- 総務省「令和7年度民間放送事業者の収支状況」、同 別紙(2026年10月19日)
- 日本民間放送連盟「2025年度民放決算の概要」(2026年、公表日の記載なし)
- 総務省・経済産業省「令和3年経済センサス‐活動調査」事業所に関する集計・第7-1表(2021年6月1日現在)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類」(2026年3月24日)
- 日本銀行「企業向けサービス価格指数・2026年8月速報」(2026年9月28日)
- 日本テレビHD「2025年度決算説明資料」(2026年5月14日)
- フジ・メディアHD「2026年3月期決算説明資料」(2026年5月12日)
- TBS HD「2026年3月期決算短信」(2026年5月14日)
- 総務省「令和7年度情報通信メディアの利用時間と情報行動に関する調査」、同 概要(2026年6月26日)
- 総務省「令和8年版情報通信白書:放送系コンテンツの海外輸出」(2026年7月24日(白書公表))
- 総務省「放送コンテンツの海外展開に関する現状分析(2024年度)」(2026年4月20日)
- NHK放送技術研究所「放送局向け大規模言語モデル」(2025年5月26日)
- ソニー「テレビ朝日導入事例」(公表日記載なし、2025年9月取材)
- ソニー「遠野テレビ導入事例」(公表日記載なし)
- Adobe「生成延長の概要」(ページに更新日の表示なし)
- サイバーエージェント「日本テレビとの共同プロジェクトで生成AI活用で制作した深夜ドラマが放送開始」(2025年12月22日)
- AWS「IBC 2025 Demo Showcase - Create」(公表日記載なし)
- TVer「広告配信プラットフォーム創造に向けた業務提携の基本合意」(2026年7月1日)
- CJ「How CJ ENM Is Using AI to Redefine the K-Content Landscape」(2025年11月4日)
- 電通「2025年 日本の広告費」(2026年3月)
- TVer「コネクテッドTVでの月間再生数が過去最高の2.3億再生を記録」(2026年9月8日)
- WOWOW「データブック(2026年6月)」(2026年6月末の値)
- WOWOW「2025年度決算説明会」(2026年5月15日)
- テレビ東京HD「2026年3月期通期決算補足資料」(2026年5月8日)
- 総務省「放送コンテンツの製作取引適正化に関するガイドライン改訂版(第9版)の公表」(2025年12月25日)
- 総務省「令和8年版情報通信白書:放送コンテンツの適正な製作取引の推進」(2026年7月24日(白書公表))
- 総務省「令和8年版情報通信白書:近年における放送制度の見直し」(2026年7月24日(白書公表))
- ウォルト・ディズニー・ジャパン「CJ ENMとのコンテンツパートナーシップ」(2025年11月4日)
- テレビ朝日HD「2026年3月期決算説明会資料」(2026年5月)
- FYCS HD「会社概要」、同 トップページ(グループ各社)(公表日記載なし)
- 総務省「地上テレビジョン放送におけるマスメディア集中排除原則の見直し」(2026年9月28日改正関連資料)
- 総務省「令和8年総務省令第113号」(2026年9月28日公布・施行)
- radiko「radikoで楽しめるおすすめのポッドキャスト番組【アーティスト編】」(2026年5月27日)
- 総務省「令和8年版情報通信白書:AMラジオ放送に係る取組」(2026年7月24日(白書公表))
- Ofcom「Media Nations: UK 2026」(2026年7月29日)
- ウォルト・ディズニー「2025年度通期決算」(2025年11月13日)
- コムキャスト「2025 Form 10-K」、同 セグメント情報(R44)(2026年提出)
- NBCユニバーサル・エンターテイメントジャパン「会社案内」(公表日記載なし)
- ベルテルスマン「RTL Group Accelerates Transformation」(2026年3月)
- ベルテルスマン「RTL Group Closes Acquisition of Sky Deutschland」(2026年6月1日)
- Fremantle「日本テレビとのAnts共同展開」(2025年2月20日)
- ITV「2025 Full Year Results」(2026年公表)
- ITV「Sale of ITV M&E business to Sky」(2026年7月6日)
- ITV Studios「APAC地域の番組販売契約」(2025年7月21日)
- CJ ENM「2025年通期決算」(2026年2月5日)
- 公正取引委員会「中小受託取引適正化法(取適法)」(2026年1月1日施行)
- 公正取引委員会「取適法Q&A」(随時更新)
- 総務省「令和8年版情報通信白書:放送事業者におけるガバナンス確保」(2026年7月24日(白書公表))
- 総務省「放送事業者におけるガバナンス確保に関する検討会取りまとめ及び意見募集の結果の公表」(2026年1月21日)
- 日本民間放送連盟「ガバナンス強化の取り組み」(常設ページ、指針は2026年4月1日施行)
- Ofcom「Prominence and accessibility on connected TV platforms」(2026年1月14日、6月29日更新)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
