エグゼクティブサマリー
新聞業は、縮小する紙の配達網を組み替えながら、独自取材・有料顧客・保有不動産から継続収益を生む構造へ移行する産業である。経営の課題は、部数を守ることに加え、取材活動を支える収益と、印刷・配送の固定費を整合させることである。
要点
- 市場:2025年10月の紙の発行部数は2,486万8,122部、前年比6.6%減である。一方、2025年度の新聞社総売上高は1兆2,987億円、前年比0.7%減にとどまる。対象と期間は異なるが、紙の数量と企業収入を分けて評価すべきことを示す。(日本新聞協会「発行部数と世帯数」)(日本新聞協会「総売上高の推移」)
- 構造・競争:戸別配達率96.21%の供給網では、部数減が配達密度を下げる。販売所は1万2,278店となり、競合間の印刷受委託も進む。独自取材を残し、生産・配送を共同化する選択が重要である。(日本新聞協会「戸別配達率」)(日本新聞協会「販売所・従業員数」)(文化通信(業界紙)「新潟日報社 日本農業新聞を受託印刷 朝日新聞の印刷部数も拡大」)
- 多角化:朝日の2025年3月期はメディア・コンテンツ事業がセグメント損失、不動産事業がセグメント利益を計上した。不動産は移行資金を支え得るが、連結黒字を新聞事業の回復と同一視してはならない。(朝日新聞社「第172期 有価証券報告書」)
- 海外・制度:NYTの複数商品による課金とダウ・ジョーンズの法人情報は参考になるが、海外でもデジタル減収企業は存在する。日本での設計は、紙と電子の税率・取引条件と、2026年施行の物流上の義務が前提になる。(ニューヨーク・タイムズ「2025 Form 10-K」)(リーチ「2026年第3四半期更新」)(国税庁「消費税の軽減税率制度に関するQ&A・新聞の範囲等」)(国交省「特定事業者の指定」)
- AI:編集補助と記事資産の法人利用は実用段階にある。権利・出典・訂正反映を収益化の基盤にし、自律配送は商用採算が未確認の実証として扱う。(日本経済新聞社「生成AI連携機能『NIKKEI KAI MCP』提供開始」)(大分県「別府市で初のドローン物流実証実験」)
経営・企画部門への示唆
- 大手:紙、独立課金の電子版、法人情報、不動産を別の損益で管理し、不動産の資金は工場・輸送の再編と会員事業に期限を区切って配る。記事は外部AIへの許諾と自社の法人サービスの両方で収益化を探る。
- 中堅・中小:販売収入への依存が高く、人件費の比重も大手より重い。地域取材と地元営業は残し、印刷・輸送・会員管理を他紙と共同化する。委託単価より先に、工場停止時の代替と契約終了時の条件を決める。
- 新規参入を考える企業:全国紙の創刊ではなく、記事や地域顧客を使う業務用途のサービス、配達網の空き能力を使う地域配送、既存紙との商品連携から入る。編集の独立性と顧客情報の同意を契約で守る。
業界データまとめ
紙の発行部数は急減しているが、新聞社の総売上高の減少はそれより緩やかである。数量、新聞社の企業収入、広告主の支出は異なる市場指標であり、混同すると転換の進捗を見誤る。以下は点検日の2026年10月22日までに確認できた公表資料に基づく。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内新聞社84社の総売上高1兆2,987億円。日本新聞協会による推計調査で、販売・広告以外の収入を含む | 2025年度 | 日本新聞協会「新聞社の総売上高の推移」 |
| 市場の伸び | 同系列の総売上高は前年比−0.7%(1兆3,081億円からの計算)。前年は85社であり、同一企業群の成長率ではない | 2025年度 | 日本新聞協会「新聞社の総売上高の推移」 |
| 事業者数 | 民営事業所1,521事業所。産業小分類「413 新聞業」。企業数ではなく本社・支社等を含む事業所数 | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・事業所に関する集計、第5-1表」 |
| 従業者数 | 民営事業所の従業者4万5,686人。産業小分類「413 新聞業」、男女計 | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・事業所に関する集計、第5-1表」 |
| 平均年収 | 617.47万円(計算)。中分類「映像・音声・文字情報制作業」、一般労働者・男女計・企業規模計10人以上。月額42万5,800円×12+年間賞与等106万5,100円。新聞業以外も含む | 2025年調査。月額は2025年6月、賞与等は2024年1〜12月 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類、第1表(情報通信業)」 |
| 紙の発行部数 | 2,486万8,122部(前年比−6.6%、計算)。一般紙・スポーツ紙計、朝夕刊セットは1部として計上 | 2025年10月 | 日本新聞協会「新聞の発行部数と世帯数の推移」 |
| 1世帯当たり部数 | 0.42部。発行部数を住民基本台帳の世帯数で除した指標で、購読世帯率ではない | 2025年。部数は10月、世帯数は1月1日 | 日本新聞協会「新聞の発行部数と世帯数の推移」 |
| 戸別配達率 | 96.21%。新聞の販売方法別部数における戸別配達の構成比 | 2025年10月 | 日本新聞協会「新聞の戸別配達率」 |
| 新聞販売所数 | 1万2,278店。日本新聞協会販売委員会調べ(前年1万2,935店) | 2025年10月 | 日本新聞協会「新聞販売所従業員数、販売所数の推移」 |
売上高統計は2022年度から収益認識基準の変更を反映しており、2021年度以前との単純比較はできない。事業所・従業者は2021年経済センサス、賃金は新聞業より広い分類であるため、いずれも2026年の新聞社だけの実勢値とは区別する。紙と電子版を横断した重複のない業界有料読者数は、確認した資料では確認できない。
AI・フィジカルAIの影響と経営の打ち手
経営上の焦点は記事の量産ではなく、取材資産の検索・再利用、編集補助、外部サービスへの許諾条件である。生成AIは既に実務や商品に入り始めている一方、新聞配送の自律化は実証の確認にとどまり、全国の配達人員削減を前提とした投資判断はできない。
影響の全体像
本稿のバリューチェーンは「取材・素材管理→編集・校閲→制作・印刷→配信・販売→購読・顧客管理→二次利用」である。下表の「時期」は、導入事例の存在とは別に、本格普及についての公開情報からの分析を示す。制作・印刷や顧客管理など、新聞業での十分な公表事例を確認できない領域は、普及段階の推測を本稿では対象外とする。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 取材・素材管理 | 初期調査、資料要約、録音の文字起こし・翻訳 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | APの編集部利用基準。AP「2026年編集部AI利用基準」 |
| 編集・校閲 | 表記・文法の確認、見出し案の作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 朝日のTypoless、APの運用。朝日新聞社「文章校正AI『Typoless』、PR TIMESに採用」、AP「2026年編集部AI利用基準」 |
| 配信・販売 | 記事を外部の対話型サービスで提示 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | FTとOpenAIの提携、ニューズ社のOpenAI・Metaとの関係、リーチとAmazonの契約。OpenAI「FTとの提携」、ニューズ・コーポレーション「2026年度決算発表(SEC提出)」、リーチ「2025年12月期決算(RNS)」 |
| 配信・販売 | 配送拠点間の飛行、地上機への荷物の引き渡し | フィジカルAI | 実証中 | 5年超 | 大分県の新聞配送実証。実施は2023年、継続状況は未確認。大分県「別府市で初のドローン物流実証実験」 |
| 二次利用 | 記事群を根拠とする法人調査・回答作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | NIKKEI KAIのMCP連携・テレコンとの接続。日本経済新聞社「生成AI連携機能『NIKKEI KAI MCP』提供開始」、日経テレコン「NIKKEI KAIとは?(第1回)」 |
フィジカルAIの直接的影響が当面限られる理由は、配達先ごとに異なる投函条件、悪天候、早朝の定時性を同時に満たす必要があるためである。大分の事例は自律搬送の実証であり、認識AIの仕様や商用採算の開示はなく、従来の自動化まで一括してAIの効果と数えるべきではない。(大分県「別府市で初のドローン物流実証実験」)
業務はどう変わるか
第一に、資料を読む時間の一部を、出典と発言の整合性を確認する時間へ振り替える変化である。APは2026年7月、初期調査、要約、文字起こし、翻訳などの利用範囲を明示し、公開前の人による確認・編集を求めた。「導入済み」の運用例である。打ち手は、処理本数に加え、固有名詞の誤り、引用の取り違え、訂正までの時間を導入前後で比べることである。(AP「2026年編集部AI利用基準」)
第二に、校閲の知見を社内工程から外販可能な商品へ転換する変化である。朝日のTypolessは記事の校正履歴で学習したAIと約21万の校正ルール辞書を使うサービスとして2023年10月に始まり、2026年6月にはPR TIMESのリリース作成画面にも採用された。新聞社が自社の作業標準を外部企業へ提供する「導入済み」の例である。ただし表記修正と事実確認は異なり、政治家の発言、裁判の認定、企業業績の真偽を機械の修正候補だけで確定することはできない。(朝日新聞社「文章校正AI『Typoless』、PR TIMESに採用」)
第三に、記事データベースの販売単位が「検索して読む権利」から「調査業務に組み込む権利」へ広がる変化である。日経は2026年9月、NIKKEI KAIの記事・企業情報・経済統計を主要な生成AI(Microsoft Copilot、ChatGPT、Claude、Agentforce等)から呼び出せるMCP連携を始め、10月には日経テレコンから利用する案内も公表した。これは実用サービスの展開であるが、案内に含まれる試用期間の利用を有料売上とみなしてはならない。(日本経済新聞社「生成AI連携機能『NIKKEI KAI MCP』提供開始」)(日経テレコン「NIKKEI KAIとは?(第1回)」)
第四に、読者への接点と許諾収入の配分が変わる。FTとOpenAIの公表提携は、記事に基づく要約等と原典へのリンクを扱い、社内でのChatGPT Enterprise利用も含むが、契約金額や収益分配率は公表していない。ニューズ社は2026年8月の決算発表でOpenAI・Metaとの記事提供の関係を挙げ、英リーチは2026年3月の決算でAmazonのAlexaの回答に記事を使う利用量連動型の契約を公表した。記事が使われる機会の増加と、自社サイトへの来訪・購読増加は別の結果であり、契約交渉では許諾料に加え、送客、購読転換、利用ログまで対象にする。(OpenAI「FTとの提携」)(ニューズ・コーポレーション「2026年度決算発表(SEC提出)」)(リーチ「2025年12月期決算(RNS)」)
主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 朝日新聞社 | 日本・大阪/東京等 | Typoless | 記事の校正履歴と校正ルール辞書をサービス化 | 展開済み。国内向けに提供。朝日新聞社「文章校正AI『Typoless』、PR TIMESに採用」 |
| 日本経済新聞社 | 日本・東京 | NIKKEI KAI | 記事を使う法人調査、業務環境との接続 | 展開済み。テレコンとの利用連携も案内。日本経済新聞社「生成AI連携機能『NIKKEI KAI MCP』提供開始」、日経テレコン「NIKKEI KAIとは?(第1回)」 |
| OpenAI | 米国 | ChatGPT、法人向け基盤 | FTの記事利用提携、編集組織の業務支援 | 展開済み。日本法人・東京拠点あり。ただし日本の新聞社との同種の許諾契約は本稿で未確認。OpenAI「FTとの提携」、OpenAI「日本拠点開設」 |
| ブルーイノベーション | 日本 | BEPポート/VIS、AGV | 新聞配送実証で機体・管理システムを提供 | 提携・実証あり。AGVの提供・運航管理を担当。大分県「別府市で初のドローン物流実証実験」 |
人材・収益・競争への影響
費用は、モデル利用料に加え、記事整備・権利処理・誤りの修正まで含めて測る。回答画面を持つ基盤企業への依存を抑えるには、独自取材と権利を整理した情報を法人へ直接販売する選択肢が重要となる。
減り得るのは転記、一次的な表記確認、定型検索などの作業時間であり、そのまま記者数の削減可能人数を意味しない。増えるのは権利処理、記事データの品質管理、評価用資料の作成、法人向け導入支援である。編集者・校閲者は候補を自ら作る仕事から、候補の根拠と公開可否を判断する仕事へ比重が移る、というのが公開情報からの分析である。
法的な検討は、学習、検索に伴う利用、生成物の公開に分けて行う。文化審議会の整理は法的拘束力のない考え方であり、著作権法上の例外があらゆる利用を一律に認めるものではない。公取委は2026年7月、ニュース提供事業者約370社へのアンケートを始め、ニュースポータルに加えAI検索サービスとの取引も調べると説明したが、報告書の時期は未定である。調査の存在を新たな対価支払義務の成立と読み替えてはならない。(文化審議会「AIと著作権の考え方」)(公取委「2026年7月8日会見」)
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 記事、写真、寄稿、通信社素材ごとに学習・検索・再配信の権利台帳を作る | 共通 | 直ちに | 許諾可能な資産と禁止範囲を明確化 | 契約原本、記事ID、訂正履歴の対応付け |
| 高 | 氏名、数字、引用、裁判用語を含む校閲評価セットを作る | 共通 | 6か月以内 | 自社で許容できる品質を検証 | 校閲担当、誤り分類、原典への参照 |
| 高 | 外部提供契約に出典表示、利用集計、訂正反映、再許諾条件を入れる | 共通 | 契約更新時 | 対価と信頼の管理 | 権利・営業・編集の共同審査 |
| 高 | 取材源・未公開原稿を公開記事の処理環境から分離する | 共通 | 導入前 | 機密漏えいと取材先への損害を抑制 | 入力規程、権限、保存・削除条件 |
| 中 | 特定業界向け記事調査を既存の法人顧客で有料検証する | 大手 | 1年以内 | 記事販売から業務支援への拡張 | 出典付き回答、利用上限、担当営業 |
| 中 | 共通の権利処理・記事管理基盤を複数紙で共同調達する | 中堅・中小 | 1〜2年 | 小規模紙でも固定費を負担可能にする | 編集の独立性、費用・責任の分担 |
| 低 | 自律配送は拠点間に絞り、欠航時を含む総費用で検証する | 共通 | 更新投資の検討時 | 不採算な機器導入を回避 | 保険、運行責任、代替輸送、実測記録 |
注意点は、校正を事実確認と取り違えないこと、試用者数を継続課金の需要と取り違えないこと、配送実証を全地域の人件費削減へ外挿しないことである。比較可能な効果データが不足するため、削減率・回収年数は置いていない。
業界の定義と市場構造
新聞業は、紙を製造・販売する産業から、継続的な取材組織と読者との契約を基盤に複数事業を運営する産業へ変わりつつある。ただし紙の需要縮小と電子版・不動産等の拡大は同じ速度では進まず、企業の総売上高だけでは転換の実態を捉えられない。
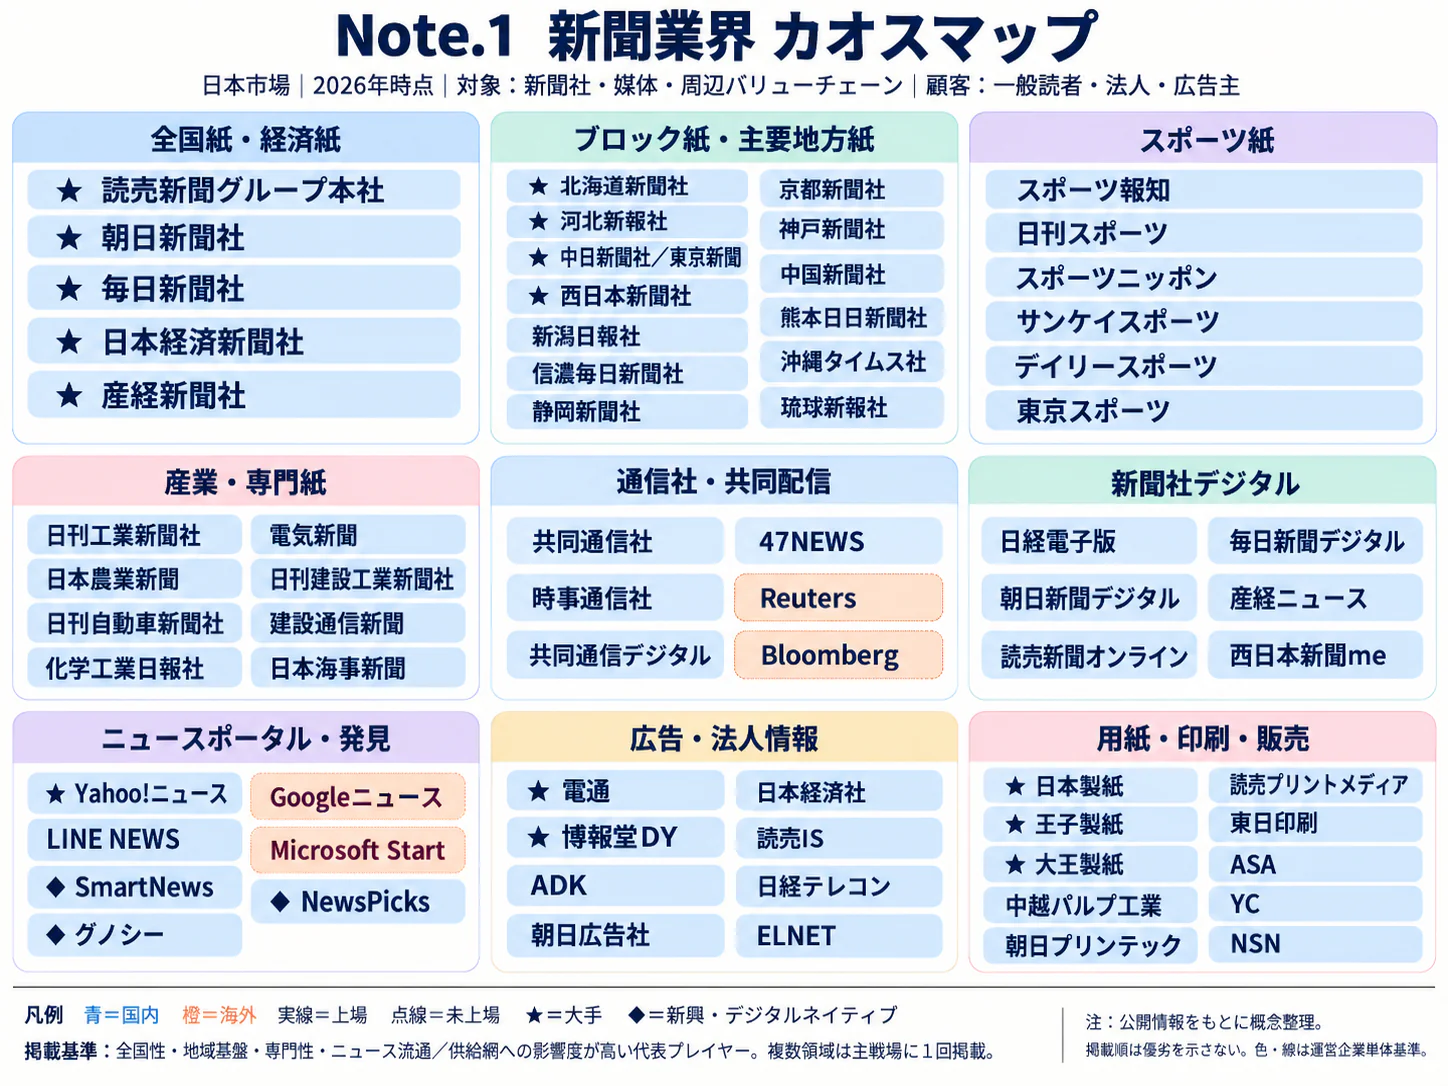
対象は一般紙・経済紙・地方紙・スポーツ紙を発行する新聞社、その電子版、記事データベースなどの関連情報サービスである。販売店、印刷受託、輸送は供給網として分析し、不動産は新聞社グループの経営資源配分として扱う。放送、広告代理店、通信社、出版社、ニュース集約サービス全体を新聞市場へ加算することはしない。
経済センサスの「新聞業」、新聞協会の加盟社調査、各社の連結決算は範囲が異なる。特に新聞社の連結売上高には出版やイベント等が入り、新聞広告費には広告主側から測る別の統計がある。2025年の新聞広告費は電通推計で3,136億円、前年比8.2%減であり、協会の2025年度広告収入2,299億円と一致しないのは暦年・年度や集計対象・測定範囲が異なるためである。(電通「2025年 日本の広告費・媒体別広告費」)(日本新聞協会「総売上高の推移」)
| 切り口 | 基準時点の内訳 | 比較・構造上の意味 | 出典 |
|---|---|---|---|
| 新聞社の収入 | 2025年度:販売6,071億円、広告2,299億円、その他4,617億円 | その他収入の構成比35.6%。全額を電子版や不動産とみなすことはできない | 日本新聞協会「総売上高の推移」 |
| 紙の種類 | 2025年10月:一般紙2,337万3,706部、スポーツ紙149万4,416部 | 2020年10月は一般紙3,245万4,796部、スポーツ紙263万7,148部 | 日本新聞協会「発行部数と世帯数」 |
| 発行形態 | 2025年10月:セット紙337万5,969部、朝刊単独紙2,114万5,804部、夕刊単独紙34万6,349部 | 2020年10月のセット紙725万2,724部から大幅減。夕刊の供給体制の縮小が読み取れる | 日本新聞協会「発行部数と世帯数」 |
| 配達方式 | 2025年10月:戸別配達96.21% | 店頭販売中心の業態ではなく、地域の配送密度が採算を左右する | 日本新聞協会「戸別配達率」 |
過去5年の変化を最も明瞭に示すのは、紙の発行部数が2020年10月の3,509万1,944部から2025年10月の2,486万8,122部へ29.1%減少した点である(計算)。一方、同統計の基礎となる世帯数は増えており、人口減少だけで部数減を説明することはできない。世帯当たりの紙の購入が減るという需要構造の変化が中心にある。(日本新聞協会「発行部数と世帯数」)
需要側では、毎朝まとめて読む商品の必要性と、随時更新される情報への支払意思が分離する。供給側では、減る部数を従来の工場・輸送便・販売店網で支える負担が増し、印刷受託や発行形態の見直しを促す。これは数量変化をもとにした分析であり、無料情報、価格改定、世代交代がそれぞれ何割を説明するかは公開統計からは分からない。
顧客と需要の特性
新聞の需要は「ニュースを知りたい」という一種類の欲求では捉えられない。家庭の習慣、地域生活、仕事の判断、広告主の到達目的で支払理由が異なるため、電子版への移行も顧客ごとに設計する。
| 顧客 | 購買の決め手 | 購買を決める主体と検討過程 | 提案・商品設計上の論点 |
|---|---|---|---|
| 個人・世帯 | 地域情報、読みやすさ、家族での利用、配達の確実性 | 本人・家族が無料記事や試読から継続契約を判断 | 紙と電子の重複負担、操作支援、休止・再開の容易さ |
| 企業の情報利用部門 | 速報性、専門性、検索可能な過去記事、利用許諾 | 経営企画・調査部門が試用し、総務・購買・法務・情報システムが契約条件を確認 | 個人購読と社内共有・転載の権利を区別 |
| 広告主・広告会社 | 届く地域と読者層、掲載文脈、反応を検証できること | 宣伝・広報・販売促進部門が代理店等と媒体計画を作成 | 発行部数だけでなく到達・反応を提示 |
| 自治体・教育機関 | 地域への周知、教材、記録へのアクセス | 担当部署の仕様・予算・調達手続きに沿って決定 | 公共調達と編集判断の独立性を維持 |
上表の購買過程は商品構造に基づく実務上の整理であり、企業別の標準承認フローが公表されているわけではない。法人向けでは、同じ記事を何人が読むか、資料へ転載するか、社外へ渡すかで必要な契約が変わる。営業は、利用人数に加え、利用場面と権利の確認から始める。
切り替え費用は読み慣れた編集、保存記事、仕事の手順にある一方、汎用的な速報は代替しやすい。価格感応度を一律に置くこともできない。日経電子版の有料会員は2026年1月時点で106万人であり、専門的な情報へ継続課金する市場の存在を示すが、地方紙の生活情報へ同じ料金や獲得費を当てはめる根拠にはならない。(日経電子版「媒体資料」)
紙から電子版への乗り換えでは、配送費を削減できる反面、紙の購読者への付帯サービスとして電子版を提供している場合、移行だけでは新しい売上が生じない。読売新聞オンラインや中日新聞電子版は紙の購読と結び付いた利用設計を持つ。これらは既存客の維持策として評価し、独立した電子版の純増とは分けて管理する。(読売新聞東京本社「読売新聞オンライン」アプリ説明)(中日新聞社「中日新聞 電子版」アプリ説明)
販売収入は契約継続に支えられる一方、広告は広告主の販促計画や景況、イベント需要に左右される。選挙や大型スポーツ大会で閲覧が増えても、一時的な流入が長期購読へ残るかは別問題である。月次の獲得数と併せ、入会月別の継続率、通常料金への移行率、紙との重複率を測ることが重要である。
バリューチェーンと収益構造
新聞の採算は、取材を支える継続収入と、部数減に合わせて供給費用を減らす速度に左右される。不動産が利益を支えていても、それを新聞事業の収益力と同一視してはならない。
| 工程 | 担い手・主な企業例 | 付加価値と収益上の論点 |
|---|---|---|
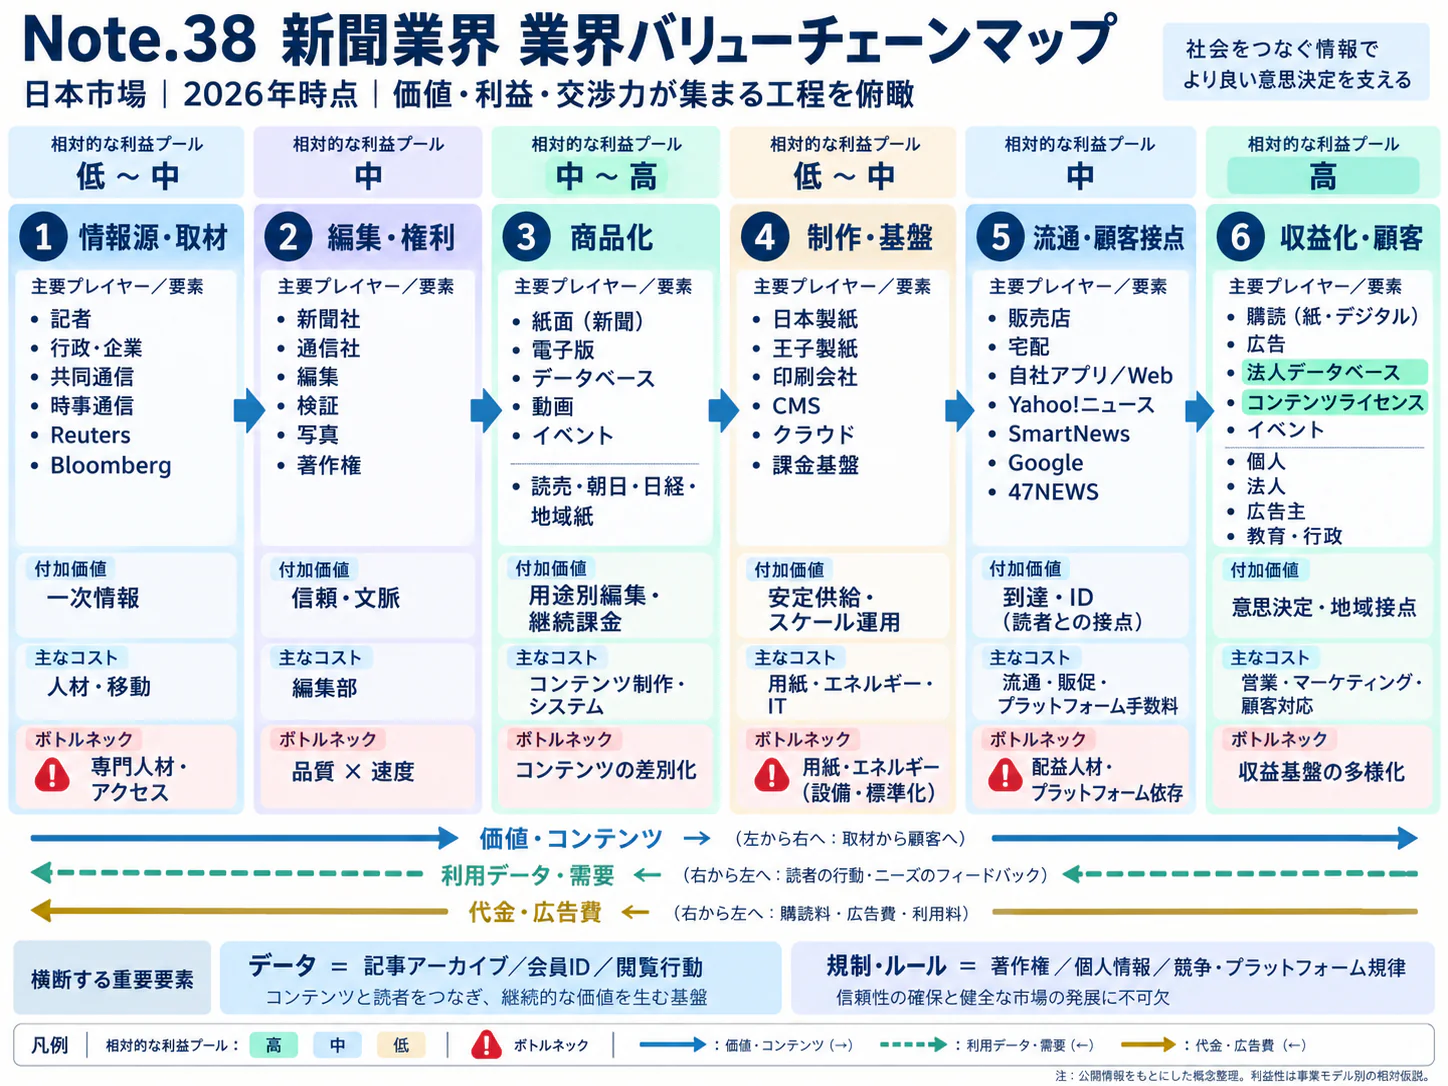
| 取材・素材管理 | 各新聞社、共同通信・時事通信など | 独自の情報源、検証、継続取材。売上が減っても維持が必要な固定費が多い |
| 編集・校閲 | 全国紙・地方紙・専門紙の編集組織 | 公開の可否、情報の優先順位、訂正への責任がブランドを支える |
| 制作・印刷 | 自社工場、受託印刷会社・他紙 | 締め切りと印刷能力の調整。共同利用で設備稼働を確保する |
| 配信・販売 | 新聞社、販売店、輸送会社、外部配信先 | 紙は配達密度、電子は直接接点と継続課金が採算を左右する |
| 購読・顧客管理 | 販売店、新聞社の会員・法人営業部門 | 集金、更新、問い合わせ、解約抑制。紙と電子の契約をつなぐ |
| 二次利用 | 新聞社の情報サービス・出版・イベント部門 | 記事の利用許諾、専門サービス、催事などへ取材資産を展開 |
このうち記事・電子版の利益率を各社横断で比較できる公開資料は限られる。朝日の2025年3月期では、メディア・コンテンツ事業の売上高(セグメント間取引の消去後)は2,324.26億円、セグメント損失は28.83億円であった。一方、不動産事業は売上高432.11億円、セグメント利益84.62億円であり、同社では不動産が利益を下支えしたことを確認できる。(朝日新聞社「第172期 有価証券報告書」)
ただし、メディア・コンテンツには新聞以外も含まれる。また、セグメント利益に含まれる内部取引の扱いは、確認した原本の注記では確認できないため、売上高で割った数値を厳密な営業利益率として示すのは適切でない。最新の2026年3月期の連結売上高は2,742.72億円(前期比1.4%減、計算)、営業利益77.72億円(同38.3%増、計算)であるが、同期の決算適時開示には部門別損益の記載がない。前年の部門損益を最新期の状態と断定しない。(朝日新聞社「第173期(2025年度)決算適時開示」)
不動産は、含み益、反復する賃料、一時的な売却収入を分けて見る。保有資産を売れば資金は得られるが、将来の賃料収入と再開発の選択肢を失う場合がある。分析では、不動産を持つ企業の打ち手は、新聞の赤字許容額を無期限に広げることではなく、取材網、会員事業、工場再編に対する期間別の資金配分を明示することである。
費用構造では、日本新聞協会の2025年度固定サンプル39社で、総費用に占める人件費24.4%、用紙費10.6%、経費59.3%である。用紙だけを減らしても、取材・編集や設備・販売体制の費用が比例して減るわけではない。なお「経費」をすべて配送費と解釈できず、エネルギー、運賃、販売関連費等の個別比重はこの表から確定できない。(日本新聞協会「収入・費用構成」)
価格転嫁は、同じ紙・地域・契約形態の手取り単価と、値上げ後の継続率で測る。供給網のリスクは、用紙・資材の調達に加え、設備の停止、自然災害、深夜輸送、早朝配達にある。印刷拠点の集約は稼働率を上げる半面、輸送距離や代替拠点の制約を増やし得る。委託契約では、印刷単価に加え、締め切り、遅延時の対応、災害時の代替、設備更新負担を定める。
2025年3月に新潟日報が日本農業新聞の新潟県内分約7,000部の受託印刷を始め、朝日新聞の印刷部数も拡大したと業界紙が報じたように、競合紙間でも生産設備の共同利用は進む。これは編集の統合を必要としない供給側の再編であり、記事の競争と製造・配送の協力を別々に設計できる点に特徴がある。(文化通信(業界紙)「新潟日報社 日本農業新聞を受託印刷 朝日新聞の印刷部数も拡大」)
競争環境
新聞業の競争は、全国部数の順位だけでなく、地域の配送密度、専門情報の課金力、保有資産の違いによって分かれる。競争相手は他紙だけではなく、無料の情報、広告配信手段、企業の情報調達方法であり、同時に他紙が印刷や輸送の提携先にもなる。
同一基準による新聞事業売上高の上位3社集中度は算出できない。主要各社には非上場企業が多く、連結の事業構成も異なり、協会統計との範囲の整合も確認できないためである。
経済センサスの新聞業1,521事業所のうち、従業者1〜4人は716事業所、5〜9人は307事業所である。支局等を含むため、この分布から「中小新聞社が大半」とは言えない。(総務省・経産省「経済センサス第5-1表」)
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 紙の総部数は2020〜2025年に29.1%減。縮む市場で読者・広告主を争う。日本新聞協会「発行部数と世帯数」 | 強まる |
| 新規参入の脅威 | 中 | 全国の日刊紙の取材・印刷・配達には固定費が必要だが、専門情報や地域の電子サービスは工程を限定して参入可能。分析 | 強まる |
| 代替品の脅威 | 強 | 新聞広告費は2025年に8.2%減。読者だけでなく広告主にも別の情報・到達手段が存在する。電通「2025年 日本の広告費・媒体別広告費」 | 強まる |
| 買い手の交渉力 | 強 | 家庭は解約、法人・広告主は媒体変更が可能。外部配信では条件の透明性が政策課題となっている。公取委「ニュース配信実態調査」 | 強まる |
| 売り手の交渉力 | 中 | 用紙費10.6%に加え、印刷・輸送の地域的な代替可能性が制約となる。強さは企業・地域で異なる。日本新聞協会「収入・費用構成」 | 強まる |
強さ・方向は、公開情報からの分析である。全国紙の創刊と専門電子媒体の参入では障壁が異なり、供給者の交渉力も地域によって変わる。
国内の主要企業と戦略の違い
| 企業・グループ | 公開情報で確認できる規模 | 事業・商品の特徴 | 戦略を読む際の論点 |
|---|---|---|---|
| 日本経済新聞社 | 2025年12月期連結売上高3,938.13億円、営業利益168.22億円。有料電子版会員106万人は2026年1月 | 経済情報、電子版、法人情報、イベント、FT | 紙の減少をデジタル・イベント等で補う構成。会員数と収益を併せて評価。テレビ東京HD「その他の関係会社の決算に関するお知らせ(日本経済新聞社・2025年12月期)」、日経電子版「媒体資料」 |
| 朝日新聞社 | 2026年3月期連結売上高2,742.72億円、営業利益77.72億円 | 新聞・電子版、出版、不動産等 | 最新連結損益と前年の部門損益を区別し、メディアと保有資産の資金配分を見る。朝日新聞社「第173期(2025年度)決算適時開示」、朝日新聞社「第172期 有価証券報告書」 |
| 読売新聞グループ | 比較可能な同範囲の直近期連結売上高は本稿で未確認 | 紙の購読者とオンラインサービスを結ぶ商品設計 | デジタルの役割を既存契約の維持と独立課金に分けて評価。読売新聞東京本社「読売新聞オンライン」アプリ説明 |
| 毎日新聞社 | 比較可能な同範囲の直近期連結売上高は本稿で未確認 | 毎日新聞の有料記事とは別建てで、WSJを使う英語学習プラン(月額550円、2025年12月開始) | 海外コンテンツとの組み合わせで利用理由を増やす。毎日新聞社「『ニュースで学ぶ英語 毎日×WSJ』新デジタルプラン誕生」 |
| 中日新聞社 | 比較可能な同範囲の直近期連結売上高は本稿で未確認 | 地域の紙の購読と結び付いた電子版 | 地域内の購読維持と地域外の新規需要を分ける。中日新聞社「中日新聞 電子版」アプリ説明 |
上表は売上順位表ではない。日経の2025年連結売上高は前年比3.0%増で、決算短信は紙の部数減を電子版とイベント収入の増加で補ったと説明している。ただし2015年に日経グループに入ったFT等を含む成果であり、日本語の日刊紙だけの成長ではない。(テレビ東京HD「その他の関係会社の決算に関するお知らせ(日本経済新聞社・2025年12月期)」)(日本経済新聞社「FT joins Nikkei Group」)
再編と成功条件
直近3年の再編では、企業買収に加え、設備と記事の連携が重要である。朝日は2024年にライトアップショッピングクラブを取得し、通販事業を連結に取り込んだ。一方、岩手日報による毎日新聞・スポーツニッポンの印刷受託、新潟日報による日本農業新聞の受託印刷と朝日の印刷部数拡大など、所有権を変えない連携も業界紙の報道で確認できる。(朝日新聞社「第172期 有価証券報告書」)(文化通信(業界紙)「岩手日報への印刷委託開始 毎日新聞とスポニチ」)(文化通信(業界紙)「新潟日報社 日本農業新聞を受託印刷 朝日新聞の印刷部数も拡大」)
分析から導かれる成功条件は四つある。第一は、日経の経済情報や各地方紙の地域情報のように、支払いを継続する理由を記事の専門性・独自性として説明できることである。第二は、毎日とWSJの組み合わせのように、既存の取材・権利を具体的な利用目的へ結び付けることである。
第三は、競合との設備共同利用を実行できることである。印刷機を所有していること自体より、必要な品質と時刻で発行できる契約・運行能力が重要になる。第四は、朝日の不動産を含め、各事業の資本収益と新聞への支援額を区別し、連結黒字だけを再編延期の理由としない管理ができることである。
海外の動向と主要企業
海外で先行するのは、会員への複数商品の提供、法人向け専門情報、地域メディアの共通運営である。しかし、電子化と収益成長は同義ではなく、どの顧客から何の対価を得るかで業績は分かれる。
世界・地域を同じ定義で比較できる最新の新聞市場額は、確認した資料では確認できない。WAN-IFRAの2025–2026年調査は66か国172人の経営層の回答で、悉皆統計ではなく、日本の世界シェアや地域別成長率の計算には使えない。(WAN-IFRA「World Press Trends 2025–2026」)
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ニューヨーク・タイムズ | 米国 | 2025年12月期:US$2.82 billion | ニュース、ゲーム、料理、スポーツ等の会員課金 | 2025年末の総購読者1,278万人、デジタルのみ1,221万人。新聞単品の人数ではない | 電子サービスを国際提供。日本限定の売上高は未確認。ニューヨーク・タイムズ「2025 Form 10-K」 |
| ニューズ・コーポレーション | 米国 | 2026年6月期:US$9.028 billion。うちダウ・ジョーンズUS$2.497 billion | WSJに加え、企業のリスク・コンプライアンス等の専門情報。全社には出版、不動産情報サイト等を含む | ダウ・ジョーンズは同年度7%増収 | WSJ日本版、毎日新聞との商品連携。ニューズ・コーポレーション「2026年度決算発表(SEC提出)」、毎日新聞社「『ニュースで学ぶ英語 毎日×WSJ』新デジタルプラン誕生」 |
| USA TODAY Co.(旧ガネット) | 米国 | 2025年12月期:US$2.302226 billion | 全国紙・地域紙とLocaliQの地域企業向け販促支援 | 2025年11月に現社名へ変更。デジタル収入も前年を下回る | 国内新聞発行・買収事業は本稿で未確認。USA TODAY Co.「2025 Form 10-K」 |
| リーチ | 英国 | 2025年12月期:£518.4 million | 全国紙・地域紙を複数ブランドで運営 | 2026年7〜9月のデジタル収入は前年同期比20.3%減。組織再編を実施 | 日本向け独立事業の開示は本稿で未確認。リーチ「2025年12月期決算(RNS)」、リーチ「2026年第3四半期更新」 |
| フィナンシャル・タイムズ(FT) | 英国 | 比較可能な直近期売上高の原本を本稿では確認できず | 日経傘下。国際的な経済報道と専門サービス | 2015年11月30日に日経グループ入り | 日経グループの国際経済情報事業。日本経済新聞社「FT joins Nikkei Group」 |
米国では、NYTが2025年に9.2%増収となる一方、USA TODAY Co.の連結売上高は前年を下回った。英国でもリーチのデジタル減収が続いており、「欧米の新聞社は電子版で一様に回復した」とは言えない。以上は企業の比較であり、米英の新聞市場全体の成長率ではない。(ニューヨーク・タイムズ「2025 Form 10-K」)(USA TODAY Co.「2025 Form 10-K」)(リーチ「2026年第3四半期更新」)
日本企業の海外展開では、日経傘下のFTが国際的な基盤である。一方、日経を含む国内主要社の比較可能な海外売上高比率は、確認した公表資料には見当たらない。(日本経済新聞社「FT joins Nikkei Group」)
日本への波及は、紙の買収よりも商品・販売提携から進む可能性が高い、というのが公開情報からの分析である。既に毎日新聞とWSJの組み合わせがあり、今後2〜3年は専門媒体の相互販売、法人契約、イベント連携が検討しやすい。日本の戸別配達率96.21%という供給構造は海外の電子商品だけでは代替できず、国内の配送再編は別途必要となる。(毎日新聞社「『ニュースで学ぶ英語 毎日×WSJ』新デジタルプラン誕生」)(日本新聞協会「戸別配達率」)
外部環境と制度の変化
制度上の重要点は、紙と電子で異なる税・取引条件、荷主としての物流責任、取材・編集の独立性である。2026〜2030年の事業計画では、将来の制度改正を前提に収益を見込むより、既に施行された制度を契約と供給体制へ反映することが優先される。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 税制 | 日本 | 一定の定期購読新聞は軽減税率8%。電子版は対象外 | 2019年10月1日開始、2026年10月時点で継続 | 大・紙に追い風。紙から電子への価格設計に差が生じる | 国税庁「消費税の軽減税率制度に関するQ&A・新聞の範囲等」 |
| 競争・流通 | 日本 | 新聞特殊指定と再販売価格維持の制度を踏まえた取引管理 | 2026年10月時点の現行制度 | 大・取引秩序を支える一方、販売条件の設計に制約 | 公取委「特殊指定Q&A」 |
| 物流 | 日本 | 前年度の取扱貨物9万トン以上の荷主等を特定事業者に指定し、中長期計画・定期報告等を求める。特定荷主等は物流統括管理者を選任 | 2026年4月1日施行 | 大・短期は対応負担、共同輸送・荷待ち削減には追い風 | 国交省「特定事業者の指定」 |
| プラットフォーム取引 | 日本 | ニュース配信の対価・契約条件の透明性が競争政策上の課題。2026年7月からAI検索サービスとの取引を含む追加調査 | 2023年9月21日報告書公表、2026年7月8日追加調査開始 | 大・交渉改善に追い風。ただし収入増の保証ではない | 公取委「ニュース配信実態調査」、公取委「2026年7月8日会見」 |
| メディア制度 | EU | 欧州メディア自由法の主要規定の適用 | 2025年8月8日から主要規定を適用 | 中・編集の独立性に追い風。EU内の取得・運営では制度確認が必要 | 欧州委員会「European Media Freedom Act」 |
| 訴訟・取材保護 | EU | 国境を越える民事事件等で濫用的訴訟への保護を設ける指令 | 国内法化期限2026年5月7日(経過) | 中・報道活動に追い風。加盟国ごとの実装確認が必要 | EU「Directive (EU) 2024/1069」 |
| 労働 | 日本 | 専門業務型裁量労働制の本人同意・撤回手続き等 | 2024年4月1日施行 | 中・適用・記録管理の負担。編集職の働き方の見直しを促す | 厚労省「裁量労働制の新手続き」 |
| 環境・設備 | 日本 | 新聞配達仕様を含む電動業務用二輪車の商品化 | 2026年7月17日、GEAREV(新聞配達仕様のNEWS GEAREVを含む)発売 | 中・走行時排出削減に追い風。充電・更新費用の検証が必要 | ヤマハ発動機販売「原付一種のビジネス用電動スクーター『GEAREV』新発売」 |
再販売価格維持制度は、新聞の全国一律価格を法律で義務付ける制度ではない。特殊指定による取引上の規律と、著作物の再販売価格維持の適用除外は、分けて見る。また、軽減税率の対象は週2回以上発行される一定の新聞の定期購読であり、電子版や店頭での単品購入へそのまま適用されない。(公取委「特殊指定Q&A」)(国税庁「消費税の軽減税率制度に関するQ&A・新聞の範囲等」)
物流効率化法については、新聞社であるだけで特定荷主に該当するわけではない。該当するかは、発荷主・着荷主としての立場、取扱量、運送や受け渡しの指示関係で確かめる。工場集約の投資案は、遠距離化した輸送時間に加え、出発時刻、積み込み、販売店への到着制約を含めて評価する。(国交省「特定事業者の指定」)
環境対応では、減部による用紙消費の減少と、部数当たりの環境負荷の改善を分けて見る。用紙の調達、工場の電力、残紙回収、配送車両を一体で把握し、電動化は航続距離・積載・充電待ちを配達区域ごとに測る。新車の発売は選択肢の拡大であり、新聞配送全体での普及率や総排出削減率を示すものではない。(ヤマハ発動機販売「原付一種のビジネス用電動スクーター『GEAREV』新発売」)
人口・世帯構造の変化は、購読需要と配達労働力の双方に影響する。人口予測だけを購読計画へ置き換えるのは不十分である。2030年までの地域計画では、世帯密度、配達可能人員、電子利用の支援体制を同じ地図上で検討する。
人材と生産性
新聞業の人材課題は、編集部の縮小と、販売・配達網の維持に分けて考える。人数の減少は確認できるが、公開統計だけでは、需要減への対応と採用難による欠員を完全に切り分けられない。
日本新聞協会の2026年4月調査では、新聞・通信社89社の従業員は3万1,312人で、2025年の90社・3万2,262人を下回る。これは通信社を含む加盟社調査であり、経済センサスの新聞業従業者4万5,686人と対象・時点が異なる。両者の差をそのまま雇用減少数として扱うことはできない。(日本新聞協会「新聞・通信社従業員総数」)(総務省・経産省「経済センサス第5-1表」)
販売所従業員は2025年10月に19万5,551人で、2020年10月の26万1,247人から減少した。専業以外の副業・学生等を含む人数であり、フルタイム換算ではない。大分県の配送実証資料も都市部を含む配達員確保の難しさを示しているが、全国の新聞配達職に対応する同一定義の求人倍率は、確認した資料では確認できない。(日本新聞協会「販売所・従業員数」)(大分県「別府市で初のドローン物流実証実験」)
平均年収617.47万円は、新聞を含む「映像・音声・文字情報制作業」の一般労働者の計算値である。同じ2025年調査では、企業規模1,000人以上の同分類は945.11万円、10〜99人は500.43万円となる(いずれも月額給与×12+年間賞与等で計算)。新聞記者個人や販売店の賃金相場を示す値ではない。(厚労省「2025年賃金構造基本統計」)
新聞社の規模・職種をそろえた賃上げ率は確認できない。採用・定着は、職種別の報酬・勤務条件に、早朝・深夜工程の代替要員と休暇取得を含めて検討する。
生産性も「売上高÷記者数」では評価できない。不動産収入で、取材活動の改善なしに指標が上がるためである。比較可能な付加価値額と従業者数を同一範囲で確保できないため、海外との労働生産性ランキングは本稿では示さない。
実務では、編集は独自取材の継続性と訂正対応、印刷は稼働・損紙・停止時間、配達は区域別の所要時間と欠配、会員事業は担当者当たりの継続収入を分けて測ることが適切である。裁量労働制を利用する場合も本人同意等の要件や健康確保を確認し、成果指標を増やすだけで労働時間管理を代替しない。(厚労省「裁量労働制の新手続き」)
2030年に向けたシナリオ
2030年の分岐点は、紙が何部残るかだけでなく、直接課金による利益を育てる速度と、印刷・配送網を組み替える速度である。以下は、この二軸を用いた、分析にもとづく条件付きシナリオであり、外部機関の市場予測や確率推計ではない。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 直接課金と共同生産が進む | 紙は地域を絞って採算を管理し、電子購読・法人情報・催事が取材費をより多く支える | 有料利用の継続と単価が改善し、印刷・輸送を共同化。移行中の資金を確保 | 専門情報や強い地域基盤を持つ企業で実現余地があるが、業界一律の移行は見込まない |
| 供給網の縮小が先行する | 工場・便・夕刊等を減らし、紙の収入を維持しながら次の事業を育てる | 電子版の利益成長が遅く、固定費削減が先行。不動産等の資金を期限付きで活用 | 現時点の共同印刷の動きと整合し、多くの企業が計画上備えるべき移行局面 |
| 供給制約が需要減を加速する | 配達範囲・サービスの縮小が解約を促し、単独発行の継続が難しい地域が増える | 配達人員と契約収入が同時に減り、提携・設備再編が遅れる | 地域ごとのリスク。全国一律に起こるとも、人口だけで決まるとも断定できない |
第三のシナリオでは、部数の落ち込みが需要側だけでなく供給側から発生する。購読意思があっても、配達を継続できなければ収入は失われるためである。経営計画では、売上の悲観値に加え、配達区域を一つ縮めた場合の読者・広告・販売店への影響まで検証する。
| 先行指標 | 確認する統計・発表 | 見るべき変化 |
|---|---|---|
| 紙の発行部数・発行形態 | 日本新聞協会「新聞の発行部数と世帯数の推移」 | 総部数に加え、セット紙から朝刊単独への変化。日本新聞協会「発行部数と世帯数」 |
| 販売所数・従業員数 | 日本新聞協会の販売所統計 | 部数より供給網の縮小が先行していないか。日本新聞協会「販売所・従業員数」 |
| 販売・広告・その他の収入 | 日本新聞協会の総売上高統計 | その他収入の増加が既存収入の減少を補うか。対象社数の変化にも注意。日本新聞協会「総売上高の推移」 |
| 有料電子版・法人事業 | 各社の媒体資料と決算 | 会員数に加え単価、継続率、利益。未公表項目は面談で確認。日経電子版「媒体資料」、テレビ東京HD「その他の関係会社の決算に関するお知らせ(日本経済新聞社・2025年12月期)」 |
| 部門別利益と設備再編 | 有価証券報告書、印刷受託等の公表 | メディアの損益と不動産の利益、工場の更新負担を分離。朝日新聞社「第172期 有価証券報告書」、文化通信(業界紙)「新潟日報社 日本農業新聞を受託印刷 朝日新聞の印刷部数も拡大」 |
経営・企画部門への示唆
最初に決めるのは、自社で持ち続ける取材・読者接点と、他社と共有する印刷・配達の境界である。紙、独立課金の電子版、法人情報、不動産を別々の損益で管理し、取材費へ戻せる継続収入がどこから生まれているかを示せることが、投資と提携の判断の前提になる。
立場別の戦略の選択肢
| 立場 | 出発点となるデータ・事例 | 戦略の選択肢 | 判断の分かれ目 |
|---|---|---|---|
| 大手(全国紙・経済紙) | 発行80万部以上の社は総収入の37.1%がその他収入で、人件費は総費用の22.0%である。朝日は2025年3月期に不動産事業が84.62億円のセグメント利益を出す一方、メディア・コンテンツ事業は28.83億円の損失だった | 独立課金の電子版と法人向け情報を伸ばし、不動産から得る資金を工場・輸送の再編と会員事業に期限を区切って配分する。記事を外部のAIや法人の業務環境へ有償で供給する経路を持つ | 読売・中日のように紙の購読者に無料で付く電子サービスの利用者を、独立課金の純増と同じ指標で数えていないか。不動産の利益を新聞事業の赤字の補塡に無期限で充てていないか |
| 中堅・中小(地方紙・ブロック紙) | 発行約20万部以上(40万部未満)の社は総収入の59.5%を販売収入に頼り、その他収入は16.7%にとどまる。人件費は総費用の33.6%と大手より重い | 地域取材と地元営業は残し、印刷・輸送・会員管理を他紙と共同化する。岩手日報や新潟日報のように、工場を持つ側が他紙の印刷を受託して稼働率を確保する選択もある | 委託単価だけでなく、締め切り、工場停止時の代替、契約終了時の条件を合意できるか。共同化で浮いた費用を地域取材に戻す計画があるか |
| 新規参入を考える企業(隣接業種・海外媒体) | 販売所は2020年から2025年に17.3%減り、1店当たりの発行部数は約2,365部から約2,025部へ14.4%減った(計算)。毎日新聞社はWSJの記事を使う月額550円の英語学習プランを2025年12月に始めた | 全国日刊紙の創刊ではなく、記事や地域顧客を使う業務用途のサービス、配達網の空き能力を使う地域配送、既存紙との商品連携から入る | 編集の独立性と顧客情報の利用同意を契約で守れるか。英語圏の会員獲得費や支払意思を日本へそのまま当てはめていないか |
(発行規模別の構成比は日本新聞協会「発行規模別収入構成・費用構成」の2025年度・固定サンプル39社、販売所は同「新聞販売所従業員数、販売所数の推移」による)
どの立場でも、計画の単位は全社ではなく配達区域と工場である、というのが公開情報からの分析である。戸別配達が大半を占める供給網では区域ごとの部数密度が採算を決めるため、区域別の粗利益と更新投資の一覧が、共同化や買収の交渉に入る前の共通資料になる。
通説と異なる見方
部数の減少は、同じ速さで販売収入を減らしていない。 2022年度から2025年度に、新聞社の販売収入は6,620億円から6,071億円へ8.3%減ったが、同じ期間に10月の発行部数は19.4%減った(いずれも計算。集計社数は86社から84社に変わる)。収益認識基準をそろえた2022年度以降の比較でも差は大きい。分析では、購読料の改定と継続読者の単価が差を生んでおり、改定の余地が尽きた時点で部数減が収入に直結する。値上げ後の区域別の継続率が、減収の時期を読む先行指標になる。(日本新聞協会「新聞社の総売上高の推移」、同「新聞の発行部数と世帯数の推移」)
AI事業者との関係は、許諾か訴訟かの二者択一ではない。 海外ではFTとOpenAI、ニューズ社とOpenAI・Metaの関係に加え、Amazonと利用量連動型の契約を結んだ英国の新聞社もある。国内では全国紙2社が2025年8月、AI検索事業者を著作権侵害等で東京地裁に提訴し、各22億円を請求した(日本経済新聞社・朝日新聞社「生成AI事業者を著作権侵害で共同提訴」)。そのうち日経は2026年9月、複数の生成AIから記事を呼び出せるMCP連携を法人向けサービスの機能として始めている。分析では、許諾、自社サービスでの販売、訴訟は並行する交渉手段であり、どの手段でも交渉力を左右するのは記事ごとの権利台帳と利用ログである。
印刷の外部委託は、撤退の準備ではなく取材費を守る手段になり得る。 英リーチは2025年12月期の決算で、2つの印刷拠点を閉じ、残る拠点で賄えない分を長期契約で外部に委託する方針を示した(リーチ「2025年12月期決算(RNS)」)。国内でも岩手日報や新潟日報が他紙の印刷を受託している。分析では、自社工場の保有を競争力とみなす前提は崩れつつあり、工場を持つ社は受託で稼働を埋め、持たない社は委託契約で発行時刻と品質を確保する分業が現実的である。
公開情報ではわからないこと
- 紙と電子の重複を除いた有料読者数と継続率:業界の部数統計は紙だけで、各社の電子版の会員数は定義がそろわない。読者パネルへのアンケートで紙・電子の重複と入会時期別の継続意思を聞き、提携・買収の候補先には入会月別の継続率データの開示を求める。
- 配達区域ごとの採算と販売店の後継:販売所数と従業員数は全国合計しか分からない。販売店主へのアンケートと複数地域の現地調査で、区域別の配達時間、欠員、委託料、後継者の有無を確かめる。
- AI事業者との許諾の条件と訴訟の帰趨:海外の契約は相手先と方式が分かる程度で、料金水準や利用ログの提供範囲は公表されておらず、国内の訴訟の帰趨も公表資料からは読めない。英米の新聞社の事業開発担当への現地での聞き取りと、自社記事が外部のAIでどう表示されるかの定点調査で、交渉の基準値を作る。
- 提携・買収で引き継ぐ負担:印刷機の更新時期、退職給付、不動産の修繕、記事・写真の二次利用権は決算資料から分からない。デューデリジェンスで原契約と設備台帳を確認し、工場と主要な販売店を現地で見る。
出典
数値は原統計・企業開示から採用し、本文の該当箇所にもリンクを付した。公表日の記載がないページは2026年10月22日に確認した。業界紙(文化通信)は、印刷受委託という出来事の確認に限って使用した。
- 日本新聞協会「新聞の発行部数と世帯数の推移」(公表日記載なし)
- 日本新聞協会「新聞社の総売上高の推移」(公表日記載なし)
- 日本新聞協会「新聞の戸別配達率」(公表日記載なし)
- 日本新聞協会「新聞販売所従業員数、販売所数の推移」(公表日記載なし)
- 文化通信社「新潟日報社 日本農業新聞を受託印刷 朝日新聞の印刷部数も拡大」(2025年3月28日)
- 朝日新聞社「第172期 有価証券報告書」(2025年6月25日)
- ニューヨーク・タイムズ「2025 Form 10-K」(2026年2月公表)
- リーチ「Q3 Trading Update」(2026年10月13日)
- 国税庁「消費税の軽減税率制度に関するQ&A・新聞の範囲等」(2023年10月改訂)
- 国土交通省「改正物流効率化法・特定事業者の指定」(公表日記載なし)
- 日本経済新聞社「生成AI連携機能『NIKKEI KAI MCP』提供開始、企業の調査業務や事業企画を支援」(PR TIMES)(2026年9月1日)
- 大分県「大分県別府市で初のドローン物流実証実験を実施しました!」(2023年12月12日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・事業所に関する集計、第5-1表」(2023年6月27日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類、第1表(情報通信業)」(2026年3月24日)
- AP通信「AP updates newsroom standards for artificial intelligence」(2026年7月)
- 朝日新聞社「朝日新聞社の文章校正AI『Typoless(タイポレス)』プレスリリース配信サービス『PR TIMES』に採用」(PR TIMES)(2026年6月2日)
- OpenAI「Content partnership with Financial Times」(2024年4月29日)
- ニューズ・コーポレーション「News Corporation Reports Fourth Quarter and Full Year Results for Fiscal 2026」(SEC提出の8-K添付資料)(2026年8月5日)
- リーチ「Full Year Results - year ended 31 December 2025」(RNS)(2026年3月3日)
- 日本経済新聞社「【第1回】NIKKEI KAIとは?日経テレコンでの情報収集はどう変わる?」(2026年10月13日)
- OpenAI「Introducing OpenAI Japan」(2024年4月14日)
- 文化審議会著作権分科会法制度小委員会「AIと著作権に関する考え方について」(2024年3月15日)
- 公正取引委員会「令和8年7月8日付 事務総長定例会見記録」(2026年7月8日)
- 電通「2025年 日本の広告費・媒体別広告費」(2026年公表)
- 日本経済新聞社「日経電子版・媒体資料」(公表日記載なし)
- 読売新聞東京本社「読売新聞オンライン」アプリ説明(2026年9月7日更新)
- 中日新聞社「中日新聞 電子版」アプリ説明(公表日記載なし)
- 朝日新聞社「第173期(2025年度)決算適時開示」(2026年5月)
- 日本新聞協会「発行規模別収入構成・費用構成」(公表日記載なし)
- 公正取引委員会「ニュースコンテンツ配信分野に関する実態調査報告書について」(2023年9月21日)
- テレビ東京ホールディングス「その他の関係会社の決算に関するお知らせ」(日本経済新聞社・2025年12月期)(2026年3月10日)
- 毎日新聞社「世界の情報を、あなたの英語力に ―『ニュースで学ぶ英語 毎日×WSJ』新デジタルプラン誕生―」(PR TIMES)(2025年12月2日)
- 日本経済新聞社「FT joins Nikkei Group」(2015年11月30日)
- 文化通信社「岩手日報への印刷委託開始 毎日新聞とスポニチ」(2024年10月4日)
- WAN-IFRA「World Press Trends Outlook 2025–2026」(2026年1月19日)
- USA TODAY Co.「2025 Form 10-K」(2026年2月26日)
- 公正取引委員会「特殊指定の見直しに関するQ&A」(公表日記載なし、2006年の見直しに関するもの)
- 欧州委員会「European Media Freedom Act」(公表日記載なし)
- EU「Directive (EU) 2024/1069」(2024年4月11日採択)
- 厚生労働省「裁量労働制の導入・継続には新たな手続きが必要です」(2023年制度改正資料)
- ヤマハ発動機販売「原付一種のビジネス用電動スクーター『GEAREV(ギアレヴ)』新発売」(Digital PR Platform配信、AFPBB掲載)(2026年7月2日)
- 日本新聞協会「新聞・通信社従業員総数」(公表日記載なし)
- 日本経済新聞社・朝日新聞社「生成AI事業者を著作権侵害で共同提訴」(2025年8月26日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
