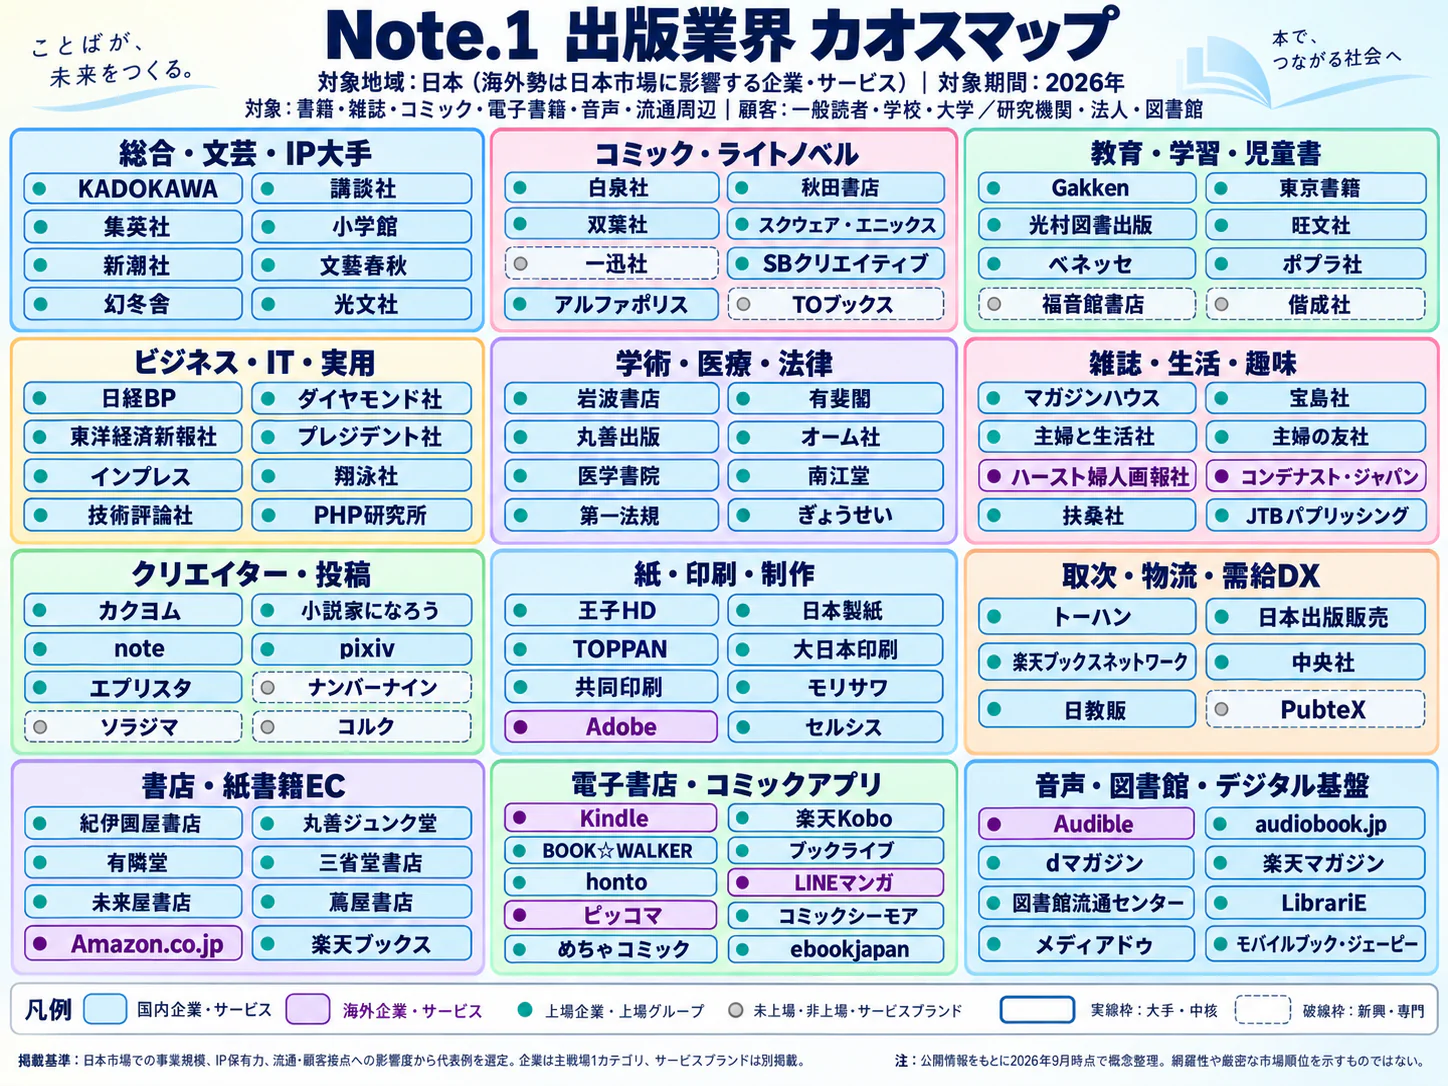
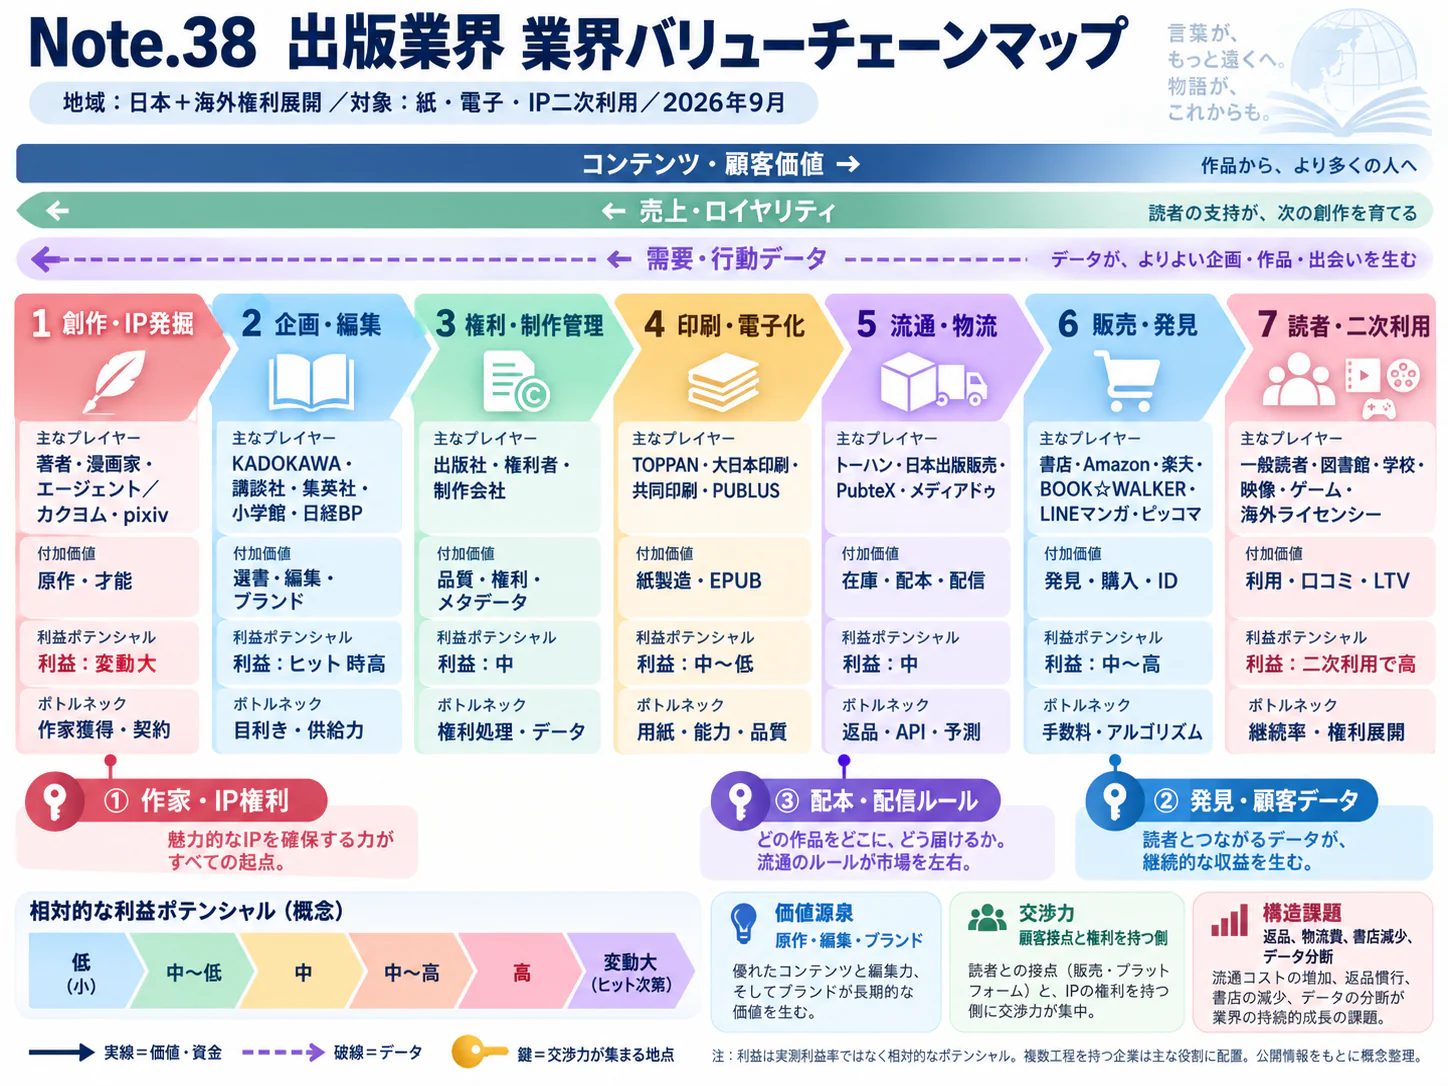
エグゼクティブサマリー
出版は、紙の販売縮小の下で、編集した知識・作品を既刊、専門サービス、権利利用へ展開し、制作投資の回収力を競う産業である。
要点
- 市場:縮小と電子化を分けて見る。 2025年の紙・電子出版市場は1兆5,462億円、前年比−1.6%、2026年上半期は7,664億円、前年同期比−1.3%である。いずれも漫画を含み、一般書・専門書の市場判断にそのまま使えない(全国出版協会・出版科学研究所「2025年出版市場」、全国出版協会・出版科学研究所「2026年上半期出版市場」)。
- 構造:一般書の電子販売だけでは補い切れていない。 非コミック電子書籍は2025年459億円で、2021年449億円からの伸びは小さい。紙の書籍返品率は31.9%であり、打ち手は、初版・返品・既刊の販売を利益と資金の両面で管理することである(全国出版協会・出版科学研究所「2021年の出版市場」、全国出版協会・出版科学研究所「2025年出版市場」)。
- 競争・海外:規模より収益の構成が重要である。 国内では教育・専門情報・IP展開等で戦略が分かれ、海外でも一般書と学術情報の利益構造は異なる。米国の一般書収入の76.3%は紙であり、海外展開を電子化と同一視すべきではない(米国出版社協会「2025年StatShot Annual」)。
- 制度:2026年は取引・物流の運営を見直す年である。 取適法と物流効率化法の規制措置に対応し、制作委託、価格協議、運送・返品の責任を確認する。学術出版では即時オープンアクセスへの対応も課金設計に影響する(公正取引委員会「取適法」、国土交通省「改正物流効率化法」、内閣府「即時オープンアクセスの実現に向けた基本方針」)。
- AI:品質保証と利用権の管理が価値になる。 編集・翻訳補助、専門情報検索、在庫判断の公表事例がある。効果を先に見積もるより、原典確認、人の承認、著者への分配、利用データの扱いを確定することが収益化の前提である(小学館「ライフスタイル・ブランドスタジオ編集長インタビュー」、エルゼビア「Scopus AI」、シュプリンガーネイチャー「2025年通期決算」)。
経営・企画部門への示唆
- 大手は、点数より回収の単位を変える。 新刊点数を刊行系列ごとに絞り、RFIDで得る店頭在庫と実売を重版・補充の判断に使う。既刊は学習・参照・回答表示を分けた許諾にし、更新される情報を継続課金で収益化する。
- 中堅・中小は、採用する顧客のいる領域に絞る。 学校・法人が採用を決める専門・教育分野で改訂と価格の見直しを重ね、物流・RFID・権利管理は取次や大手が整える共同の基盤に乗せて、人員を編集と営業に残す。
- 新規参入は、電子書籍の販売以外から入る。 漫画を除く電子書籍は4年で10億円しか増えていない。カスタム出版、教材とサービス、法人向け専門情報から入り、相手先の権利の範囲と返品の条件を先に確かめる。
業界データまとめ
出版の経営判断では、読者が払う出版物の代金と、出版社が受け取る売上・権利収入を分けて見る。直近の国内市場は縮小が続く一方、企業の収益は教材、専門情報、海外事業などの組み合わせで異なる。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内の紙・電子出版の推定販売金額 1兆5,462億円。漫画を含む。出版社の連結売上高合計ではなく、広告・IP許諾等を包括する値でもない | 2025年 | 全国出版協会・出版科学研究所「2025年出版市場」 |
| 市場の伸び | 上記と同じ系列で前年比 −1.6% | 2025年 | 全国出版協会・出版科学研究所「2025年出版市場」 |
| 事業者数 | 3,688企業等。企業産業小分類「414 出版業」、経済センサスの経理事項等・第6表の集計対象。出版社ブランド数や出版者記号の登録数ではない | 2021年6月1日現在 | 総務省・経産省「令和3年経済センサス‐活動調査」第6表 |
| 従業者数 | 6万989人。上記と同じ企業産業小分類・集計対象の男女計。漫画出版を含み、社外の著者・業務委託者の総数を表さない | 2021年6月1日現在 | 総務省・経産省「令和3年経済センサス‐活動調査」第6表 |
| 平均年収 | 617万4,700円(計算)。一般労働者、男女計、企業規模計10人以上、民営事業所。中分類「映像・音声・文字情報制作業」の月額42万5,800円×12+年間賞与等106万5,100円。映画・新聞等も含み、出版業専業の値ではない | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査」産業中分類・表1 |
| 上位3社の売上高 | 主要上場3社の比較であり業界全体の順位ではない:KADOKAWA 1,556.34億円(出版・IP創出、内部売上含む)/学研HD 278.5億円(出版コンテンツ、語学・社会人等含む)/文溪堂 83.86億円(出版、単位換算・四捨五入) | KADOKAWA・文溪堂:2026年3月期、学研HD:2025年9月期 | KADOKAWA「2026年3月期決算短信」 学研HD「2025年9月期決算説明資料」 文溪堂「2026年3月期決算短信」 |
| 直近上半期の出版販売金額 | 紙・電子合計 7,664億円、前年同期比 −1.3%。漫画を含む | 2026年1〜6月 | 全国出版協会・出版科学研究所「2026年上半期出版市場」 |
| 書籍返品率 | 31.9%。出版科学研究所公表の紙の書籍返品率であり、雑誌・電子の返品率ではない | 2025年 | 全国出版協会・出版科学研究所「2025年出版市場」 |
| 非コミックの電子書籍販売金額 | 459億円、前年比 +1.5%。電子雑誌を除く | 2025年 | 全国出版協会・出版科学研究所「2025年出版市場」 |
| 紙の雑誌販売金額 | 3,708億円、前年比 −10.0%。定期誌だけでなくコミックス・ムック等を含む | 2025年 | 全国出版協会・出版科学研究所「2025年出版市場」 |
紙の市場規模は推定販売金額であり、出版科学研究所の統計は取次経由の流通を中心に組み立てられてきた。直取引をどう反映するかは同研究所自身が課題としており、学校への直販や法人向け情報サービスまで含む出版社の売上総額とは一致しない(出版科学研究所「出版統計について」)。企業・雇用の値は「経済センサス‐活動調査」の公表済み系列による。年収は、調査月の給与と年間賞与等を年額換算した指標であって、出版社員の実収入を直接測ったものではない。
AI・フィジカルAIの影響と経営の打ち手
出版におけるAIの主要な影響は、原稿の大量生成よりも、編集確認、翻訳、専門情報の検索、権利の利用、在庫判断の変化にある。編集品質の責任と著者との契約を保持できる出版社には新たな収益機会があるが、コンテンツを渡す条件を誤れば、自社商品の代替を自ら育てることになる。
工程別の全体像
本稿のバリューチェーンは「企画・権利取得→編集・制作→製造・配本→販売・利用→二次利用・再投資」である。電子出版では製造・配本がデータ制作・配信に置き換わる。表の段階は各社の公表事例、普及時期は2026年10月を起点とする公開情報からの分析であり、企業の導入予定とは区別する。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 企画・権利取得 | 専門文献の探索、論点・引用候補の整理 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 文献検索を支援するScopus AI(エルゼビア「Scopus AI」) |
| 編集・制作 | 外国語版の翻訳案作成と人による検証 | 生成AI・AIエージェント | 実証中 | 3〜5年 | Kindle Translateは招待制ベータ。日本語出版への一般提供とは異なる(Amazon「Kindle Translate」発表、Amazon KDP「Kindle Translate」利用条件) |
| 製造・配本 | 初版・配本判断、個体在庫・棚卸の把握 | データ・IoT | 実用(導入事例あり) | 3〜5年 | PubteXのAI等による発行・配本最適化とRFID事業。コミック以外へのタグ装着拡大は段階的な計画(丸紅ほか「出版流通をサステナブルなものに改革することを目的とした新会社設立について」、PubteX「コミック以外の書籍にもRFIDタグの装着を拡大します」) |
| 販売・利用 | 検索結果一覧から、根拠付きの質問応答へ | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | エルゼビアのScopus AI、シュプリンガーネイチャーのNature Research Assistant(エルゼビア「Scopus AI」、シュプリンガーネイチャー「2025年通期決算」) |
| 二次利用・再投資 | 専門コンテンツの機械利用に対する契約・課金 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | ワイリーがAI関連収益を決算で開示。シュプリンガーネイチャーはデータ許諾のARC3を展開(ワイリー「2026年度通期決算発表」、シュプリンガーネイチャー「2025年通期決算」) |
フィジカルAIは、ロボット等が現実世界を認識し自律的に動く技術である。出版社の中核業務は編集・権利管理であり、印刷や物流も外部委託が多いため、その直接影響は生成AIより小さい。アシェットには大型の自動化物流拠点があるが、固定設備の自動搬送をフィジカルAIの普及実績とは扱わず、確認した資料だけで出版専用の自律ロボットの普及時期や効果は判定しない(Hachette UK「Distribution」)。
業務はどう変わるか
第一に、編集・翻訳は「初稿をつくる作業」と「出版できる品質を保証する作業」に分かれる。 小学館は社内AIによる校閲・翻訳と、外部の校閲会社やネイティブチェックの利用を公表している。これは導入済みの事例であるが、使用モデルや生成AIかどうか、削減時間は非公表である(小学館「ライフスタイル・ブランドスタジオ編集長インタビュー」)。
従来の表記確認・訳文作成から、機械の候補を原典、文体、引用条件に照らして採否判断する仕事へ比重が移ると考えられる。AmazonのKindle Translateは翻訳版の制作を支援するベータ段階であり、日本のKDPサイトでは利用できないため、日本語の商業翻訳が既に全面代替された根拠にはならない(Amazon KDP「Kindle Translate」利用条件)。文学の語り口や専門書の定義も検証し、修正量・苦情・再校正費を測る。
第二に、初版・配本は「編集部の販売予想」から「販売機会と返品費用の共同最適化」へ変わる。 PubteXは、AI等を活用した発行・配本の最適化と、RFIDによる在庫把握を事業としている(丸紅ほか「出版流通をサステナブルなものに改革することを目的とした新会社設立について」)。2026年7月には講談社・集英社・小学館がコミック以外の書籍へのRFID装着の拡大を発表したが、講談社は2026年8月に一部の文庫・書籍から始めて2028年度までに全書籍ジャンルを目指し、集英社の文庫・新書は2027年度からとするなど、出版社・刊行系列ごとに対象と開始時期が異なる(PubteX「コミック以外の書籍にもRFIDタグの装着を拡大します」)。
予測AI・生成AI・RFIDは別の技術である。店頭在庫を加えて欠品と需要不足を識別し、従来の出荷・返品情報だけでは難しかった補充判断を改善する。公表されていない返品削減率や投資回収年数を業界共通の効果として置かず、タグ費、読み取り設備、データ連携費と、減らせた往復物流・廃棄・欠品損失を同じタイトル群で比べる。
第三に、専門出版は「読む権利」から「根拠を確かめて答えに到達する機能」へ課金対象を広げる。 Scopus AIは検索・要約を研究情報に結び付ける実用サービスで、日本語の製品案内・利用支援も提供されている。読者が多数の結果を自分で整理する作業の一部を代行するため、出版社は、本文販売に加え、出典への導線、更新性、検索範囲を含めて商品を設計する(エルゼビア「Scopus AI」)。シュプリンガーネイチャーも、研究者向けのNature Research Assistantを2025年の決算で取り組みの一つに挙げている(シュプリンガーネイチャー「2025年通期決算」)。
要約が根拠と結論の関係を誤る可能性は残る。医学・法務等では、原典・版・更新日を表示し、回答を無条件の専門判断として提供しない設計にする。
第四に、権利営業は作品単位の許諾から、利用目的とデータ範囲を管理する契約へ広がる。 ワイリーは2026年4月期のAI関連収益をUS$49 millionと公表した。同社の公表値であり、全額が書籍の学習用許諾料とは限らず、日本の市場規模でもない(ワイリー「2026年度通期決算発表」)。シュプリンガーネイチャーも、企業の研究開発部門等に向けたデータ許諾のARC3と、テキスト・データマイニングの伸びを2025年の決算で示した(シュプリンガーネイチャー「2025年通期決算」)。
出版契約だけでは、著作権や全用途の利用権を持つとは限らない。学習への利用、検索時の参照、回答内での表示、第三者への再提供を分けて考える。そのうえで、既存契約で許諾できる範囲、著者・翻訳者・写真家等への分配、契約終了後の扱いを確定する。文化庁の「AIと著作権に関する考え方」は判断の整理であって、あらゆる学習・出力を一律に許すものでも禁止するものでもない(文化庁「AIと著作権に関する考え方について」)。
主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| PubteX | 日本 | AI等による発行・配本最適化、RFIDソリューション | 初版・配本、在庫把握。予測AIとIoTを区別して利用 | 展開済み。コミック以外への装着拡大計画を公表(丸紅ほか「出版流通をサステナブルなものに改革することを目的とした新会社設立について」、PubteX「コミック以外の書籍にもRFIDタグの装着を拡大します」) |
| 小学館 | 日本 | 社内校閲・翻訳AI、方式は非公表 | 編集・受託制作で人の校閲やネイティブ確認と併用 | 展開済み。同社担当者による公表事例(小学館「ライフスタイル・ブランドスタジオ編集長インタビュー」) |
| Amazon | 米国 | Kindle Translate | 著者・権利者向け翻訳版制作支援、招待制ベータ | 未展開。当該機能は日本のKDPサイトでは利用不可。Kindle事業全体の未展開を意味しない(Amazon KDP「Kindle Translate」利用条件) |
| エルゼビア | オランダ | Scopus AI | 研究文献の探索・要約・質問応答 | 展開済み。日本向け製品案内・利用支援あり(エルゼビア「Scopus AI」) |
| シュプリンガーネイチャー | ドイツ | Nature Research Assistant、データ許諾のARC3 | 研究者向けAIツール、企業の研究開発部門へのデータ許諾 | 日本法人あり。当該AIツールの日本での提供状況は未確認(シュプリンガーネイチャー「2025年通期決算」、シュプリンガーネイチャー「日本法人について」) |
人材・収益・競争への影響と対策
分析では、定型的な転記、表記照合、一次的な訳案作成の工数は減り、原典確認、権利データ整備、専門分野の評価、法人向け商品設計の仕事は増える。編集者は機械の案を採否判断し、著者と品質を決める役割を担う。
競争上は検索接点と契約条件を持つ企業が有利になる。利用データを受け取れない契約では、顧客需要を外部企業だけが把握する構造が固定される。未刊原稿・取材源・個人情報の外部入力、誤訳・誤引用、学習への再利用について、制作責任者とシステム管理者の承認範囲を明文化する。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 既刊をISBN・版・権利者・許諾用途・契約期限で台帳化 | 共通 | 直ちに〜1年 | 許諾可否の判断短縮、二重許諾の予防 | 著者・翻訳・画像契約の確認 |
| 高 | 校閲・翻訳を限定ジャンルで試し、人の最終承認を固定 | 共通 | 1年以内 | 誤りを抑えつつ工数を検証 | 原稿の機密区分、正解例、修正履歴 |
| 高 | 出荷と実売・返品・店頭欠品を同じ単位で結合 | 大手 | 1〜2年 | 過剰初版と販売機会損失の分離 | 取次・書店とのデータ利用条件 |
| 高 | 学習・参照・回答表示を分けた許諾契約を用意 | 共通 | 契約前 | 適切な対価と著者分配の確保 | 権利範囲、監査、終了・削除条件 |
| 中 | 自社専門書の回答サービスを既存法人顧客と検証 | 中堅・中小 | 1〜2年 | 紙・電子単品以外の継続収入 | 引用表示、更新運用、需要確認 |
| 中 | RFIDは重点系列から投資採算を実測 | 共通 | 1〜3年 | 棚卸・返品負担の削減可能性を把握 | タグ費負担、読取環境、比較対象 |
| 中 | 委託倉庫の省人化計画に安全・停止時対応を織り込む | 大手 | 3〜5年 | 作業負荷の軽減、供給の継続 | 物量の季節変動、設備・責任分担 |
よくある失敗は、実験で減った作業時間だけを測り、再校正費や著者への説明を費用に入れないことである。また、権利が未整理の既刊を一括投入したり、返品率だけを下げて店頭欠品を増やしたりすれば、効率化と売上毀損が同時に起きる。
業界の定義と市場構造
出版は、著者や専門家の知識・作品を編集し、紙・電子・利用許諾等で継続的に収益化する事業である。本稿は一般書、雑誌、学習参考書・教材、専門・学術出版を中心に扱い、漫画・電子コミックの競争分析は別記事に委ねる。
印刷、製紙、取次、書店、電子ストアは隣接業界として収益配分と供給制約を扱う。新聞社の新聞発行、放送、映像・ゲーム制作自体の市場は含めず、小説等の翻訳・映像化・音声化の許諾は出版社の収益機会として含む。出版社が運営する情報データベース、研修、イベントも、出版資産を事業化する場合に扱うが、出版物販売統計に単純加算しない。
市場の内訳と変化
| 区分 | 2021年 | 2025年 | 2026年上半期 | 経営上の読み方 |
|---|---|---|---|---|
| 紙・電子合計 | 1兆6,742億円 | 1兆5,462億円 | 7,664億円 | 全体値には漫画が含まれる |
| 紙の書籍 | 6,804億円 | 5,939億円 | 3,047億円 | 2025年は前年並み、2026年上半期は前年同期比−2.7% |
| 紙の雑誌 | 5,276億円 | 3,708億円 | 1,751億円 | 定期誌、ムック、コミックスを混合した区分 |
| 非コミックの電子書籍 | 449億円 | 459億円 | 233億円 | 2026年上半期は前年同期比−2.1% |
| 電子雑誌 | 99億円 | 83億円 | 41億円 | 定額読み放題を含む |
| 電子コミック〔範囲調整用〕 | 4,114億円 | 5,273億円 | 2,593億円 | 本稿では差し引きと定義確認にのみ使用 |
出典は各年の全国出版協会・出版科学研究所公表資料である。上半期と通年は直接比較せず、内訳の合計差は公表値の丸めによる(全国出版協会・出版科学研究所「2021年の出版市場」、全国出版協会・出版科学研究所「2025年出版市場」、全国出版協会・出版科学研究所「2026年上半期出版市場」)。
2025年の電子出版は合計5,815億円で、出版物市場の37.6%(計算)であるが、この構成比を一般書の電子化率と読んではならない。同じ研究所のコミック市場6,925億円を全体から差し引くと、非コミック部分は8,537億円、非コミック電子書籍・電子雑誌の合計は542億円で、この部分の電子比率は6.3%となる。いずれも公表値からの計算であり、オーディオブック、電子図書館、広告、IP収入などを包括する非コミック出版社の総市場ではない(全国出版協会・出版科学研究所「2025年出版市場」、全国出版協会・出版科学研究所「2025年コミック市場」)。
2021年と2025年を比べると、非コミック電子書籍は449億円から459億円への変化にとどまる一方、紙の雑誌は大きく縮小した。したがって一般出版の課題は、紙の売上を電子ファイル販売へ移せば解決するものではない。打ち手は、専門情報の利用目的、教材の学習成果、ブランドへの継続接触など、別の支払理由を設計することである。
需要側では、情報・娯楽への接触先の多様化、読書人口の制約が重なる(文化庁「令和5年度国語に関する世論調査」)。供給側では、資材・物流費の上昇と少部数化への対応が課題であり、KADOKAWAも2026年3月期決算で、価格戦略、初版製造基準、作品数の適正化を課題として示した(KADOKAWA「2026年3月期決算短信」)。刊行点数の拡大より、タイトル当たりの回収力が問われると読める。
顧客と需要の特性
出版の顧客は「読者」で一括りにできず、支払う人、使う人、採用を決める人が異なる場合が多い。一般書は発見と関心、教材は採用・継続、専門出版は情報の信頼性と業務への組み込みが購買を左右する。
| 顧客 | 購買の決め手 | 決定者・購入の流れ | 価格・切り替えの特徴 |
|---|---|---|---|
| 個人の一般読者 | 著者・テーマ、推薦、装丁、贈答性、試し読み | 本人が書店・検索・紹介等で発見し購入 | 同じ本では価格以外の入手性が重要。別の作品・娯楽には移りやすい |
| 児童・保護者、学校・塾 | 年齢・課程への適合、解説、演習、教師の使いやすさ | 保護者、教員・教科担当、学校・塾の採用判断 | 採用後は授業や学習計画との整合が切り替え負担になる |
| 研究機関・大学図書館 | 必須文献、利用実績、収録範囲、アクセス条件 | 研究者の要望→図書館の比較・契約→予算承認 | 利用分野の必需性は高いが、機関予算が上限となる |
| 企業の専門部門 | 判断に必要な情報、更新頻度、引用・社内共有の条件 | 利用部門が試用→調達・情報管理確認→年間契約 | 業務に組み込まれると変更負担が増す。安さだけでは決まりにくい |
| 広告主・受託制作顧客 | 対象読者への到達、編集品質、納品物と権利範囲 | 広報・マーケティング等が目的設定→企画・見積→制作承認 | 案件ごとの比較が多く、追加修正や二次利用の条件が採算を左右 |
この表の購買過程は商品設計のための整理であり、全社共通の調達手順ではない。小学館の受託制作事例では、顧客の目的確認から内容・工程を定める過程と、紙・ウェブ・動画を横断した制作が示されており、出版の編集機能に法人需要が存在することを確認できる(小学館「ライフスタイル・ブランドスタジオ編集長インタビュー」)。
文化庁の2023年度調査では、1か月に本を読まない人は62.6%であった。設問は電子書籍を含み、漫画・雑誌を除くため、本稿の一般書需要を見るうえで有用であるが、「文字を読まない人の割合」ではない。読書をしない回答者の75.3%は、本以外の文字情報にはほぼ毎日接しており、出版社が争うのは情報需要の有無だけでなく、その接点と時間である(文化庁「令和5年度国語に関する世論調査」)。
同調査では、月に本を読む回答者が選書の参考にするものとして、実際の書店での選択は57.9%であった。これは複数回答の選書行動であり、書店の売上シェアではないが、発見の場を維持する価値を示す(文化庁「令和5年度国語に関する世論調査」)。ECで購入される作品でも書店で発見される可能性があるため、販売チャネル別の最終売上だけで販促への貢献を評価すると判断を誤る。
一般書はヒットやメディア露出で変動し、教材は新年度や改訂、専門情報は予算年度・契約更新に需要が集まりやすい。景気後退時には広告・受託案件、個人の裁量的な購入が抑制される一方、業務上必須の情報は異なる動きを取り得るため、業界一律の景気感応度を置くべきではない。少子化への対応も、児童向け冊数の減少だけを前提にせず、学校単位の契約、教材と支援サービスの組み合わせ、成人の学び直しまで顧客を分けて検討する。
バリューチェーンと収益構造
出版社の利益を決めるのは、定価や初版部数に加え、返品後の実売、著者への支払い、制作投資、既刊の販売期間、二次利用の条件である。電子化で紙・物流の費用は減らせても、編集費、権利者への分配、集客・販売手数料は残るため、媒体別の売上だけでは採算を判断できない。
| 工程 | 主な役割・企業群 | 付加価値の源泉 | 収益・管理すべき負担 |
|---|---|---|---|
| 企画・権利取得 | 著者・エージェント、KADOKAWA、学研、専門出版社等 | 著者との関係、専門領域、読者需要の発見 | 企画開発費、前払金、権利期間・用途の制約 |
| 編集・制作 | 出版社、編集制作会社、翻訳者、校閲者 | 内容の選別、構成、検証、装丁・学習設計 | タイトル単位の固定費、改訂費、制作の手戻り |
| 製造・配本 | 印刷・製本会社、日販、トーハン、物流事業者 | 品質、適正ロット、全国への供給と決済 | 用紙・印刷・保管、配本・返品・断裁、運転資金 |
| 販売・利用 | 書店、EC、電子ストア、学校・図書館向け営業 | 発見、入手性、採用支援、継続利用 | 流通・販売手数料、販促、契約運用 |
| 二次利用・再投資 | 出版社の権利部門、海外出版社、音声・映像事業者 | 翻訳・音声・映像等への展開、既刊の再発見 | 著者等への分配、契約管理、追加制作投資 |
紙・電子・IPで異なる利益の出方
紙では初版製造に先行支出が発生し、出荷しても返品があれば最終収入にならない。印税が発行部数基準か実売基準か、返品の決済時点、取次との条件によって資金負担は異なるため、業界一律の「出版社取り分」や標準利益率は置けない。管理単位は、販売価格から流通条件・権利料・製造物流費を引き、編集固定費を回収できる実売冊数である。
電子は増刷・在庫の制約が小さく、品切れを避けて既刊を維持できる一方、ストアへの依存、販売促進費、フォーマット制作・更新が残る。IP許諾は新たな在庫を持たず収入を得られる場合があるが、映像作品への出資や共同製作まで行えば投資回収リスクが増す。単なる許諾収入と、出版社がリスクを取る周辺事業の売上を混ぜて評価してはならない。
公開決算では、KADOKAWAの2026年3月期「出版・IP創出」の売上高は1,556.34億円、営業利益は40.54億円、利益率は2.6%(計算)である。学研HDの2025年9月期「出版コンテンツ」は売上高278.5億円、営業利益28.5億円、公表利益率10.2%であるが、語学・社会人向けサービス等を含む。一般書の紙・電子・IP別の利益は両社から共通基準では取り出せず、この差を媒体だけの優劣と解釈することはできない(KADOKAWA「2026年3月期決算短信」、学研HD「2025年9月期決算説明資料」)。
費用と供給網
経済センサスの出版業では、給与総額3,292.47億円に対し費用総額は1兆8,477.57億円であり、給与の比率は17.8%(計算)である。ただし対象は2020年の経理事項で、福利厚生費、外部執筆・編集等の委託費を給与に含めた比率ではない。用紙、印刷、印税、物流をそれぞれ同じ定義で分解した最新の業界平均は、この公開表からは得られない(総務省・経産省「令和3年経済センサス‐活動調査」第6表)。
価格転嫁は既刊の価格改定、改訂版、新商品の仕様・定価設定等で行い、単価上昇と購入冊数減少を同時に見る。学研は主力学参の価格改定等を増収要因として説明し、KADOKAWAも高価格商材を含む価格戦略を示しているため、「紙は値上げできない」という理解も適切ではない(学研HD「2025年9月期決算説明資料」、KADOKAWA「2026年3月期決算短信」)。
物流では、日販とトーハンが2025年7月から、日販側の書籍返品業務をトーハンの桶川センターへ段階的に移す協業を始めた(同年12月に全量を移す計画)。目的は物流拠点の統廃合による庫内作業費と固定費の削減であり、販売額の縮小に対して各社が重複設備を維持する負担への、実際の対応である(トーハン「日本出版販売株式会社との物流協業に関するお知らせ(書籍返品業務の協業開始スケジュール)」)。出版社は、委託先の料金に加え、繁忙期の処理能力、再配本の速さ、障害時の代替手段を点検する。増刷を細かくすると製造単価や配送回数が増える効果も織り込む。
競争環境
出版の競争は、大手総合出版社同士の作品獲得競争と、専門出版社が特定の読者・法人顧客を押さえる競争に分かれる。規模は作品開発や海外流通に有利であるが、売上の大きさだけで収益性や競争力を説明できない。
集中度と五つの競争要因
講談社、集英社、小学館などの非上場大手を含め、紙・電子・広告・権利収入を同じ範囲で比較できる公表売上は揃っていない。したがって、上場企業の売上を足して市場統計で割る方法で上位集中度を計算することは適切でない。経済センサス第6表の出版業3,688企業等・6万989人からは、単純平均で1企業等当たり16.5人(計算)となるが、これは規模分布や大手のシェアを示すものではない(総務省・経産省「令和3年経済センサス‐活動調査」第6表)。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 市場全体が縮小し、KADOKAWAは国内の1タイトル当たり売上の小規模化を説明。作品・棚・販促接点を争う(全国出版協会・出版科学研究所「2025年出版市場」、KADOKAWA「2026年3月期決算短信」) | 強まる |
| 新規参入の脅威 | 中 | 電子販売は紙の在庫を持たず参入できるが、商業出版には著者獲得、編集、販路、権利管理が必要。本稿の収益構造からの評価 | 強まる |
| 代替品の脅威 | 強 | 本以外の文字情報への接触は多く、読書時間の代替先が広い(文化庁「令和5年度国語に関する世論調査」) | 強まる |
| 買い手の交渉力 | 強 | 個人は別作品へ移れる。法人は予算・利用実績で契約を選び、流通企業は販売接点を持つ。チャネル構造からの評価 | 強まる |
| 売り手の交渉力 | 中 | 著者・権利の代替可能性に差があり、印刷・物流費にも制約がある。KADOKAWAは資材費・物流費の上昇が続いていると説明(KADOKAWA「2026年3月期決算短信」) | 強まる |
強さと方向は、公開情報からの分析である。買い手は最終読者と流通企業を区別し、個社の交渉力には差がある。
国内主要企業の比較
| 企業・類型 | 公開情報で確認できる規模 | 強み・戦略の違い | 経営上の評価点 |
|---|---|---|---|
| KADOKAWA/総合・IP展開型 | 出版・IP創出売上1,556.34億円、2026年3月期 | 出版から権利許諾、海外拠点へ展開。漫画を含むため一般書専業と比較できない | 売上は前年比+2.8%だが営業利益は−51.6%。規模拡大と収益改善を別々に検証(KADOKAWA「2026年3月期決算短信」) |
| 学研HD/教育・コンテンツ型 | 出版コンテンツ売上278.5億円、2025年9月期 | 参考書、実用書、看護分野等と語学・社会人向けサービスを組み合わせる | 採用・継続需要、価格改定、返品改善とサービス構成を見る(学研HD「2025年9月期決算説明資料」) |
| 文溪堂/学校教材型 | 出版売上83.86億円、2026年3月期 | 小学校向けテスト・ドリル等。教具等は別セグメント | 教科書改訂の周期、児童数、学校での採用・利用支援を見る(文溪堂「2026年3月期決算短信」) |
| 東洋経済新報社/専門情報型 | 全社売上113億円、2025年9月期 | 雑誌・書籍に加えデジタルメディア、データベース、セミナー・広告・カスタム出版 | 単品販売と法人・継続課金を分ける。非上場で事業別利益の比較には限界(東洋経済新報社「会社概要」) |
| 小学館/総合・編集機能展開型 | 本稿の比較範囲で確認した売上値は掲載せず | 出版編集の人材・制作網を受託制作にも展開 | 読者向けブランドの価値と、法人向け制作能力を別に測る(小学館「ライフスタイル・ブランドスタジオ編集長インタビュー」) |
講談社・集英社も重要な総合出版社であるが、漫画を除いた共通範囲の財務比較はできない。両社と小学館による非コミック分野の流通改善は確認でき、競争する出版社が供給基盤では協調する構図がある(PubteXほか「非コミック書籍へのRFID装着拡大」)。
再編と成功の条件
直近3年の動きとして、ソニーとKADOKAWAは2024年12月に戦略的資本業務提携で合意した。これは買収による完全統合ではなく、作品・技術・海外展開を組み合わせる提携である(ソニーグループ・KADOKAWA「KADOKAWAとソニー、戦略的な資本業務提携に合意」)。学研は2025年9月期に桐原書店やベトナムのDTPを取り込み、教材・教育事業の補強を進め、インプレスHDは2025年7月28日に上場廃止となった(学研HD「2025年9月期決算説明資料」、インプレスHD「投資家情報・上場廃止のお知らせ」)。
これらの事実が示すのは、「出版社を買えばIPが手に入る」という単純な発想の限界である。のれんの基礎になる将来収益には、著者の継続関係、権利の残存期間、既刊売上、編集人材の維持を織り込む。
成功条件は四つある。第一は著者・専門家との継続的な作品開発であり、第二は既刊を再販売・改訂できる編集資産である。第三は学校・企業など用途を持つ顧客への継続接点、第四は配本・返品・権利処理を実行する運営力であり、KADOKAWAの海外展開、学研の教材とサービス、東洋経済のデータベース事業は、それぞれ異なる組み合わせを示している。
海外の動向と主要企業
海外では、一般書の紙市場がなお大きい一方、専門・学術出版は機関契約と情報サービス、教育出版は学習・評価サービスへの展開が進む。日本からの比較は、自社分野と同じ収益モデルどうしで行う。
| 地域・系列 | 最新の通年規模・伸び | 日本との比較上の注意 |
|---|---|---|
| 米国/AAP推計 | 2025年 US$33.4 billion、前年比+2.5%。一般書はUS$21.7 billion、+2.7% | 出版社収入ベース。書籍・教材等が対象で、日本の紙・電子販売額と範囲・流通段階が異なる(米国出版社協会「2025年StatShot Annual」) |
| 英国/出版社協会 | 2025年 £7.4 billion、前年比+3%。輸出£4.7 billionを含む | 国内消費市場ではなく英国出版産業の収入。学術・教育を含み、輸出先市場との重複にも注意(英国出版社協会「Publishing in 2025」公表資料) |
確認できた一次資料からは、2025年の世界総額と日本の比率を同一範囲で算定できない。米国の一般書収入の76.3%、英国の一般出版収入の79%は紙であり、電子化が進む国ほど紙の価値が消えるとはいえない。英国のデジタル音声書籍は2025年に£255 million、前年比+10%となり、紙と異なる利用時間を獲得する形式として伸びている(米国出版社協会「2025年StatShot Annual」、英国出版社協会「Publishing in 2025」公表資料)。
主要企業
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ペンギン・ランダムハウス | 米国、親会社はドイツ | €4,981 million、2025年、部門売上 | 一般書の多ブランド・多言語出版(ベルテルスマン「2025年通期決算」) | 2025年6月、個人向けカスタム絵本のWonderblyを買収(ベルテルスマン「Wonderbly買収」) | 日本単独の事業範囲は未確認 |
| アシェット・リーブル | フランス | €3,001 million、2025年、Lagardère Publishing | 一般書、教育、分冊百科等 | 2025年4月にボードゲームの999 Gamesを取得(ラガルデール「2025年通期決算」) | 日本法人が分冊百科・コレクション出版(アシェット・コレクションズ・ジャパン「会社概要」) |
| ハーパーコリンズ | 米国 | US$2,288 million、2026年6月期、Book Publishing | 一般書、紙・電子・音声、幅広い既刊 | 直近期は売上+6%、セグメントEBITDA−3%。在庫等の費用が利益に影響(ニューズ・コープ「2026年度通期決算」(米SEC提出)) | ハーパーコリンズ・ジャパンが出版(ハーパーコリンズ・ジャパン「会社案内」) |
| エルゼビア/RELX | オランダ、親会社は英国 | £2,714 million、2025年、Scientific, Technical & Medical | 学術・医療情報と研究支援。書籍だけの売上ではない | 2025年から紙・紙関連活動を別区分へ移し、電子・分析ツールを中心に開示(RELX「2025年Form 20-F」) | 日本の研究機関等に専門情報・サービスを提供 |
| シュプリンガーネイチャー | ドイツ | €1,926.4 million、2025年、全社 | 学術誌・書籍、教育、ヘルス関連 | 2025年末の転換契約85件。購読とオープンアクセスを結ぶ(シュプリンガーネイチャー「2025年通期決算」) | 日本法人が学術出版・機関向けサービス(シュプリンガーネイチャー「日本法人について」) |
| ピアソン | 英国 | £3,577 million、2025年、全社 | 教育・評価・英語学習。一般書専業とは異なる | 2025年7月、職業教育教材のeDynamic Learningを買収(ピアソン「2025年通期決算」) | 日本法人が教材・語学・評価関連サービス(ピアソン・ジャパン「EDIX展示ソリューション」) |
決算期と事業範囲が異なるため、この表を単純な出版社売上ランキングとして使ってはならない。エルゼビアの2025年の同部門調整後営業利益は£1,035 millionで、利益率は38.1%(計算)であるが、紙・紙関連活動を除き学術情報基盤・サービスを含むため、国内の一般書編集部が達成可能な利益率の目安ではない(RELX「2025年Form 20-F」)。
日本企業の位置と波及
KADOKAWAは2026年3月期に米国・アジアの出版事業の成長と、イタリアEdizioni BDの取得を報告している。ただし漫画を含み、非コミック出版だけの海外売上高比率は確認できない(KADOKAWA「2026年3月期決算短信」)。学研のベトナムDTPを含む展開は、作品翻訳だけでなく現地の教育需要と販売網を取得する選択肢を示す(学研HD「2025年9月期決算説明資料」)。
日本への波及は、今後2〜3年では音声・カスタム出版・専門情報の契約設計、3〜5年では現地教材・学術サービスとの提携深化が焦点になるとみられる。Wonderblyと学術出版社の事例は、受注生産と課金単位の再設計を示す(ベルテルスマン「Wonderbly買収」、シュプリンガーネイチャー「2025年通期決算」)。進出前に、翻訳権、現地編集、採用営業、回収・返品の分担を決める。
外部環境と制度の変化
2026年の出版経営に直接効く制度変化は、外部制作者・印刷・運送との取引、物流責任、学術情報へのアクセス、電子出版の利用可能性に関するものである。適用対象が異なるため、出版社全社に同じ義務が課されると考えず、取引とサービスごとに整理する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 取引規制 | 日本 | 中小受託取引適正化法(取適法)。適用基準・対象取引の拡大、価格協議や支払方法の規律強化 | 2026年1月1日施行 | 大・対応負担は向かい風、適正な原価転嫁には追い風。印刷・制作・特定運送等は適用条件を個別確認 | 公正取引委員会「取適法」 |
| 物流 | 日本 | 物流効率化法に基づく特定事業者の計画・報告、特定荷主の物流統括管理者等 | 2026年4月1日から規制措置施行 | 大・向かい風と改善余地。規模要件該当時の荷主責任、待機・荷役の管理 | 国土交通省「改正物流効率化法」 |
| 産業政策 | 日本 | 出版流通の返品削減に向けた研究会とりまとめ | 2026年4月21日公表 | 中・追い風。流通改善の方向付けであり、一律の返品禁止法ではない | 経産省「出版産業における返品削減研究会」とりまとめ |
| 制作取引 | 日本 | フリーランス法による条件明示・報酬支払等の規律 | 2024年11月1日施行、継続適用 | 大・取引の明確化に追い風。適用条件に応じ執筆・翻訳・撮影等の委託を確認 | 公正取引委員会「フリーランス法Q&A」 |
| 学術政策 | 日本 | 対象の公的研究費による論文等の即時オープンアクセス方針 | 2025年度新規公募分から対象制度に適用 | 中・アクセス拡大は追い風、課金・契約再設計が必要 | 内閣府「即時オープンアクセスの実現に向けた基本方針」 |
| アクセシビリティ | EU | 欧州アクセシビリティ法に基づく電子書籍・関連サービス等の要件 | 2025年6月28日適用開始 | 中・対応費は向かい風、利用者拡大は追い風。適用範囲・例外を確認 | 欧州委員会「EU becomes more accessible for all」 |
| 書店政策 | 日本 | 書店活性化プランによる書店・出版流通への施策整理 | 2025年6月10日公表 | 中・追い風。ただし販売回復や個社収益を保証するものではない | 経産省「書店活性化プラン」公表資料 |
紙の書籍・雑誌では著作物再販制度が認められる一方、電子書籍はその適用除外の対象ではない。再販は販売価格に関する制度であり、委託販売・返品は取引契約の仕組みであるため、両者を混同して返品条件の変更可能性まで否定すべきではない(公正取引委員会「独占禁止法Q&A」Q13)。また再販制度があることは、紙の定価を改定できないことを意味しない。
取適法やフリーランス法への対応では、刊行日が延期された場合の報酬支払、追加修正の扱い、成果物・権利範囲の確認が実務上の焦点になる。長年の関係や口頭の了解に依存した運営は、担当者交代や事業承継時にも問題を残す。これは法的な該当性の個別判断に加え、企画原価を見えるようにする経営管理の課題である。
即時オープンアクセスは、すべての論文について著者が掲載料を払う制度ではない。対象研究費、公開方法、機関リポジトリ等の条件を確認したうえで、購読、掲載料、学会業務支援のどこに対価を設定するかを見直す(内閣府「即時オープンアクセスの実現に向けた基本方針」)。欧州向け電子書籍では、単にファイルを納品するだけでなく、利用可能な構造・ナビゲーション等を制作工程に組み込むことが重要になる(欧州委員会「EU becomes more accessible for all」)。
脱炭素・資源循環への対応は、再生紙や認証材の選択だけでなく、売れない本を製造して往復輸送する負担を減らすことと結び付く。日販は2020年に始めたトーハンとの返品業務の協業を、業界全体のエネルギー投入とCO₂排出を抑える取り組みと位置付けており、コストと環境負荷を同じ供給網の課題として扱う事例である(日販グループ「環境への取り組み」)。ただし、評価には小ロット化による配送増や耐久性の低下まで含める。「紙から電子にすれば必ず環境負荷が下がる」と一律に断定することはできない。
人材と生産性
出版で不足を見極める対象は、社員総数に加え、企画を成立させ、専門性と品質を保証し、販売・権利回収までつなぐ人材である。従業者の統計には著者や外部制作の仕事が十分に表れないため、社内人数の削減をそのまま生産性向上と評価してはならない。
出版編集者だけを切り出した全国の有効求人倍率は、確認した一次資料には見当たらない。したがって業界全体を定量的に「深刻な人手不足」と断定しない。一方、KADOKAWAは2026年3月期の出版・IP創出の減益要因に人件費増を挙げており、少なくとも大手でも制作・運営体制の費用を吸収する収益改善が必要になっている(KADOKAWA「2026年3月期決算短信」)。
管理上は、専門分野の編集・校閲、外国語の権利営業、学校・法人向け営業、データベースの商品管理を分けて充足状況を確かめる。編集者の採用人数が足りても、権利契約を締結できる担当者や改訂を判断する専門家が不足すれば既刊活用は進まない。こうした職種を不足候補として点検することは合理的であるが、全国的な不足率を確認したという意味ではない。
年収の参考値617万4,700円は、「映像・音声・文字情報制作業」の一般労働者を対象とした計算であり、出版業のみの平均でも新卒採用時の給与でもない。同じ定義の出版業専業系列で賃上げ率を算出できないため、本稿では企業の有価証券報告書にある平均給与で置き換えていない(厚生労働省「令和7年賃金構造基本統計調査」産業中分類・表1)。
経済センサス第6表の出版業の粗付加価値額6,193.08億円を従業者6万989人で割ると、1人当たりは約1,015万円(計算)である。同表の全産業(公務を除く)は約687万円となるが、どちらも2020年の年間付加価値と2021年6月の従業者を用いる計算であり、2026年の実力比較ではない(総務省・経産省「令和3年経済センサス‐活動調査」第6表)。出版には権利収益や社外労働への依存があるため、編集者個人の能力差を表す値としては使えない。
社内管理では、刊行点数/編集者数に加え、企画から回収までの期間、改訂継続率、既刊の限界利益、外注費を含む制作総費用を併せて使う。働き方の面でも、納期直前の集中作業を減らすには、校了の権限、著者・外注先の確認期限、追加修正の有償範囲を工程ごとに決める。フリーランス法に沿った条件明示は、外部人材との関係維持と、無償の手戻りに依存しない制作体制の基盤となる(公正取引委員会「フリーランス法Q&A」)。
2030年に向けたシナリオ
2030年を左右する不確実性は、国内の有料読書・情報利用への支出がどこまで維持されるかと、出版社が刊行物以外の継続収入を獲得できるかである。以下は、分析にもとづく条件付きシナリオであり、市場規模の予測値や発生確率を公表統計に見せかけて置くものではない。
第一の軸は、値上げ、既刊の再発見、学校・法人需要等が、購入数量の減少をどこまで補うかである。第二の軸は、権利・音声・専門サービス・現地教育事業などが、制作・営業・契約管理に必要な追加費用を上回る利益を生むかである。単に電子比率や海外売上比率が上がるだけでは、第二の軸が改善したとは判断しない。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 緩やかな縮小と企業間格差 | 物販売上の減少が続く一方、教材・専門情報・既刊に強い企業は利益を維持 | 一般書の電子販売が急拡大せず、価格・返品改善が一部を補う | 基本シナリオ。2025年と2026年上半期の実績に整合する |
| 編集資産の多用途化 | 紙の販売だけでは測れない収入が育ち、投資余力を確保する企業が増える | 権利整理、現地営業、法人契約の継続率が改善し、利益回収が伴う | 上振れシナリオ。専門・教育等では実例があり、一般化できるかが焦点 |
| 接点縮小と再投資不足 | 書店・流通の維持負担が増し、新作投資・既刊供給が縮む | 有料需要低下と固定費負担増が重なり、値上げ・代替収入が追い付かない | 下振れシナリオ。地域・分野ごとに先行する可能性がある |
基本シナリオでは、買収の件数や刊行点数を拡大するより、強い領域への再投資と弱い領域の整理が重要になる。上振れ局面でも、売上先の拡大が先行して契約処理や現地品質管理が追い付かなければ利益は残らない。下振れ局面では、販売額の減少より先に入金・返品・在庫の変化が資金繰りに表れるため、損益と運転資金を同時に監視する。
| 先行指標 | 確認する統計・発表 | 判断のポイント |
|---|---|---|
| 非コミック電子書籍の販売と紙の書籍販売 | 出版科学研究所の年次・上半期発表(全国出版協会・出版科学研究所「2026年上半期出版市場」) | 電子の伸びが紙の減少を補う規模か |
| 書籍返品率 | 出版科学研究所の年次発表(全国出版協会・出版科学研究所「2025年出版市場」) | 改善が実売維持と両立しているか。自社の欠品も併せて見る |
| 主要社の出版利益・既刊・海外事業 | KADOKAWA、学研等の決算(KADOKAWA「2026年3月期決算短信」、学研HD「2025年9月期決算説明資料」) | 増収が増益・資金回収につながるか |
| 書店・流通改善の実行 | 経産省研究会、取次の公式発表(経産省「出版産業における返品削減研究会」とりまとめ、トーハン「日本出版販売株式会社との物流協業に関するお知らせ(書籍返品業務の協業開始スケジュール)」) | 計画の公表だけでなく運用開始・対象拡大を確認 |
| 海外の音声・機関契約 | 英国出版社協会、学術出版社の決算(英国出版社協会「Publishing in 2025」公表資料、シュプリンガーネイチャー「2025年通期決算」) | 海外モデルを日本の顧客・価格条件でも再現できるか |
経営・企画部門への示唆
最初に決めるのは、新刊の点数と部数で売上を積む運営を続けるか、採用・契約・権利で長く回収する収入を積むかである。漫画を除く出版物の電子比率は6.3%(計算)にとどまり、紙の初版と返品の判断が利益を決める構造は当面変わらない、というのが公開情報からの分析である。
立場別の戦略の選択肢
| 立場 | 出発点となるデータ・事例 | 戦略の選択肢 | 判断の分かれ目 |
|---|---|---|---|
| 大手(総合出版社) | KADOKAWAの出版・IP創出は売上が2.8%増えたが利益率は2.6%(計算)で、国内の1タイトル当たり売上の小規模化を説明した。講談社・集英社・小学館はRFIDの装着をコミック以外へ広げ、講談社は2028年度までに全書籍ジャンルを目指す | 新刊点数を刊行系列ごとに絞り、RFIDで得る店頭在庫と実売を重版・補充の判断に使う。既刊は学習・参照・回答表示を分けた許諾契約にし、更新される専門情報を継続課金で提供する | タグと読取設備の費用を誰が負担し、店頭在庫のデータを出版社が使えるか。点数の抑制が、ヒットの母数と既刊の改訂を細らせていないか |
| 中堅・中小(専門・教育出版社) | 出版業の4,118事業所のうち53.8%は従業者1〜4人で、従業者の50.8%は50人以上の204事業所に集まる(いずれも計算)。日販とトーハンは書籍返品の拠点の統合を進め、即時オープンアクセスは2025年度の新規公募分から始まった | 学校・法人など採用を決める顧客がいる領域に絞り、改訂の周期に合わせて価格を見直す。物流・RFID・権利管理は取次や大手が整える共同の基盤に乗り、自社の人員は編集と採用営業に残す。学術系は購読から学会業務の支援まで対価の置き場所を見直す | 主要シリーズの企画と著者との関係が特定の編集者に依存していないか。取適法・フリーランス法に沿う発注書式を、外部の執筆者・校閲者との間で整えたか |
| 新規参入を考える企業(隣接業種・海外企業) | 非コミックの電子書籍は2021年の449億円から2025年の459億円へ、4年で10億円しか増えていない。海外ではペンギン・ランダムハウスが個人向けカスタム絵本のWonderblyを、ラガルデールがボードゲームの999 Gamesを買収した | 一般書の電子ストアの新設ではなく、受注生産のカスタム出版、教材とサービスの組み合わせ、法人向け専門情報から入る。既存の出版社とは、買収より先に共同制作や少数出資で権利と編集の質を確かめる | 相手先が翻訳・音声・AI用途の権利まで持っているか。取次経由の返品条件と、学校・法人の採用が決まるまでの期間を事業計画に入れたか |
(事業所の構成は総務省・経産省「令和3年経済センサス‐活動調査」第7-1表の「414 出版業」による。その他は本文の出典による)
どの立場でも、計画の単位は全社でも媒体でもなく刊行系列である、というのが公開情報からの分析である。初版、返品、既刊の継続販売、権利収入を系列ごとに並べた一覧が、点数の削減や提携の交渉に入る前の共通資料になる。
通説と異なる見方
「出版は電子に移れば伸びる」は、漫画を除くと成り立たない。 2025年の出版市場全体の電子比率は37.6%だが、漫画を除くと6.3%で(いずれも計算)、非コミックの電子書籍は2026年上半期に前年同期比2.1%減った。米国の一般書収入の76.3%、英国の一般出版収入の79%も紙である。分析では、一般書の計画は電子比率の上昇を前提にせず、紙の初版と返品の精度、音声のように紙と異なる利用時間を持つ形式の追加で組み立てるべきである。
規模とIP展開が、出版事業の利益率を高めるとは限らない。 直近の決算期の出版セグメントの利益率は、KADOKAWAの出版・IP創出が2.6%、学研の出版コンテンツが10.2%、小学生・中学生向けのテスト・ドリル等を扱う文溪堂の出版が16.8%(1,412百万円÷8,386百万円の計算)であった(文溪堂「2026年3月期決算短信」)。範囲と決算期が異なるため優劣の比較ではないが、採用を決める学校や継続契約の顧客を持つ事業ほど、初版と返品の振れが小さいと読める。分析では、教材・専門領域の出版社の取得は、この安定性を買う取引であり、価格は既刊の継続販売と採用の継続率で評価する。
AI事業者への許諾で差がつくのは、一括の学習用許諾より継続課金への移行である。 ワイリーの2026年4月期のAI関連収益は4,900万ドル(23%増)で、継続収入が伸びた一方、教育部門では学術・専門書のAI許諾収入が減った(ワイリー「2026年度通期決算発表」)。シュプリンガーネイチャーも、企業の研究開発部門向けのデータ許諾を始めている。分析では、既刊の一括許諾は一度で終わりやすく、更新される専門情報を継続して提供できる出版社ほど交渉力を保てる。
公開情報ではわからないこと
- タイトル別の店頭在庫と欠品:業界の統計は返品率の年計までで、タイトル別の棚在庫と欠品の期間は公表されていない。RFIDを装着した刊行系列で、出版社・取次・書店の三者のデータを同じタイトル群で突き合わせ、協力書店の定点調査で補充までの日数を測る。
- 一般書の読者が払う理由と形式の使い分け:1か月に本を読まない人が62.6%という公表値はあるが、紙・電子・音声の使い分けや、買わなかった理由は分からない。読者パネルへのアンケートで、発見の経路、買わなかった理由、音声や定額制への支払意思を年代別に聞く。
- AI許諾の料金水準と著者への分配:海外の学術出版社はAI関連収益の総額を開示するが、単価、契約期間、著者への分配率は公表されていない。英米の学術出版社とAI開発企業の事業開発担当への現地での聞き取りと、自社の著者へのアンケートで、許諾に同意する条件を確かめる。
- 提携・買収で引き継ぐ権利と人:著者契約の承継条項、翻訳・音声・AI用途の権利の範囲、返品引当、主要な編集者の残留の意向は決算資料から分からない。デューデリジェンスで原契約と発売年別の既刊売上・重版の履歴を確認し、主要な著者と担当編集者に面談する。
出典
数値は下記の統計原表・企業開示等を用いた。公表日記載のないページは2026年10月22日に確認した。通貨は原資料の表記を維持した。
- 全国出版協会・出版科学研究所「2025年出版市場」(2026年1月26日)
- 全国出版協会・出版科学研究所「2026年上半期出版市場」(2026年7月24日)
- 全国出版協会・出版科学研究所「2021年の出版市場」(2022年1月25日)
- 米国出版社協会「2025年StatShot Annual」(2026年8月10日)
- 公正取引委員会「取適法」(公表日記載なし)
- 国土交通省「改正物流効率化法」(公表日記載なし)
- 内閣府「即時オープンアクセスの実現に向けた基本方針」(2024年2月16日)
- 小学館「ライフスタイル・ブランドスタジオ編集長インタビュー」(2025年8月1日)
- エルゼビア「Scopus AI」(公表日記載なし)
- 総務省・経産省「令和3年経済センサス‐活動調査」第6表(2023年6月27日)
- 総務省・経産省「令和3年経済センサス‐活動調査」第7-1表(2023年6月27日)
- 厚生労働省「令和7年賃金構造基本統計調査」産業中分類・表1(2026年3月24日)
- KADOKAWA「2026年3月期決算短信」(2026年5月14日)
- 学研HD「2025年9月期決算説明資料」(2025年11月7日)
- 文溪堂「2026年3月期決算短信」(2026年5月11日)
- 出版科学研究所「出版統計について」(公表日記載なし)
- Amazon「Kindle Translate」発表(2025年11月6日、2026年6月30日更新)
- 丸紅ほか「出版流通をサステナブルなものに改革することを目的とした新会社設立について」(2022年3月24日)
- PubteX「コミック以外の書籍にもRFIDタグの装着を拡大します」(2026年7月21日)
- ワイリー「2026年度通期決算発表」(2026年6月16日)
- Hachette UK「Distribution」(公表日記載なし)
- Amazon KDP「Kindle Translate」利用条件(公表日記載なし)
- 文化庁「AIと著作権に関する考え方について」(2024年3月15日)
- 全国出版協会・出版科学研究所「2025年コミック市場」(2026年2月25日)
- 文化庁「令和5年度国語に関する世論調査」(2024年9月17日)
- 日販グループ「環境への取り組み」(公表日記載なし)
- トーハン「日本出版販売株式会社との物流協業に関するお知らせ(書籍返品業務の協業開始スケジュール)」(2025年4月17日)
- 東洋経済新報社「会社概要」(公表日記載なし)
- ソニーグループ・KADOKAWA「KADOKAWAとソニー、戦略的な資本業務提携に合意」(2024年12月19日)
- インプレスHD「投資家情報・上場廃止のお知らせ」(公表日記載なし)
- 英国出版社協会「Publishing in 2025」公表資料(2026年6月3日)
- ベルテルスマン「2025年通期決算」(2026年3月26日)
- ベルテルスマン「Wonderbly買収」(2025年6月11日)
- ラガルデール「2025年通期決算」(2026年2月19日)
- アシェット・コレクションズ・ジャパン「会社概要」(公表日記載なし)
- ニューズ・コープ「2026年度通期決算」(米SEC提出)(2026年8月5日)
- ハーパーコリンズ・ジャパン「会社案内」(公表日記載なし)
- RELX「2025年Form 20-F」(2026年2月19日)
- シュプリンガーネイチャー「2025年通期決算」(2026年3月17日)
- シュプリンガーネイチャー「日本法人について」(公表日記載なし)
- ピアソン「2025年通期決算」(2026年2月27日)
- ピアソン・ジャパン「EDIX展示ソリューション」(2024年4月24日)
- 経産省「出版産業における返品削減研究会」とりまとめ(2026年4月21日)
- 公正取引委員会「フリーランス法Q&A」(公表日記載なし)
- 欧州委員会「EU becomes more accessible for all」(2025年6月27日)
- 経産省「書店活性化プラン」公表資料(2025年6月10日)
- 公正取引委員会「独占禁止法Q&A」Q13(公表日記載なし)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
