エグゼクティブサマリー
この業界をひと言で表すと、顧客の加工・整備を止めない性能と供給力を収益に変える産業である。2026年10月時点では、工具販売の金額増と原料制約が同時に進み、用途・数量・価格・調達経路を分けた経営判断が必要である。
要点
- 市場は一様に回復していない。 2025年の対象11品目の国内生産額は3,373.51億円、前年比1.2%増である。超硬工具は1.6%増、作業工具は1.6%減であり、同じ設備投資・在庫方針を適用すべきではない(いずれも計算、経済産業省「2025年生産動態統計年報・実数表(2240、2260)」、経済産業省「2024年生産動態統計年報・実数表(2240、2260)」)。
- 工作機械の受注と工具の交換需要は別の経路を持つ。 2026年9月の工作機械受注は2,232.05億円だが、外需が1,592.76億円を占める。2020〜2024年度の超硬工具生産額の振れ幅は、受注内需の3分の1程度にとどまった(計算)。国内工具需要を判断するには、既設機の稼働、加工する材料、工具寿命、量産立上げを追う(日本工作機械工業会「2026年9月分受注確報」、日本機械工具工業会「機械工具生産推移表・2026年7月度」)。
- 競争単位は製品から供給・工程支援へ広がる。 日本勢は海外で原料・回収能力を取得し、2027年1月にはタンガロイとNTKの合併が予定される(三菱マテリアル「H.C. Starck Holding社の買収完了」、タンガロイ・NTKカッティングツールズ「合併に関するお知らせ」)。
- タングステン調達と価格転嫁が採算を左右する。 中国の輸出管理、工具価格改定、取適法対応を、調達・販売・外注契約の一体的な課題として扱う(中国商務部「2026年第1号公告・日本向け両用品目輸出管理」、タンガロイ「価格改定のご案内(2026年11月2日受注分)」、公正取引委員会「取適法リーフレットNo.01」)。
- AIは選定・加工準備・現場保全で先行する。 CAM操作支援と切りくず除去には実用製品がある一方、対話から自律加工までつなぐ取り組みは、試作・実証として区別する。導入判断は機能の新しさではなく、適用条件、安全性、実機検証で行う(Mastercam「Copilot in 2026.R2」、DMG MORI Digital「エッジAIボードを開発」、Microsoft「ARUMのAzure AI活用事例」)。
経営・企画部門への示唆
- 工作機械受注は工具需要の方向を示すが、2020〜2024年度の超硬工具生産の振れ幅は受注内需の3分の1程度だった。増産は受注総額ではなく、既設機の稼働と品目別の数量で判断する。
- 値上げ局面では金額と数量が離れる。2025年の超硬チップは金額6.0%増、個数2.2%減だった。同一品番の数量・実売単価・駆け込みを分け、粗利と在庫資金を併せて管理する。
- 大手は原料・回収・工程支援を顧客契約で結び、中堅・中小は伸びる品目と再研削の納期に集中する。新規参入は回収・再研削・記録データなど既存企業が手薄な機能から入る。
業界データまとめ
対象製品の国内生産は2025年に小幅増となったが、超硬工具と作業工具では方向が異なる。以下の「市場規模」は輸出を含む国内生産額であり、輸入品・流通マージンを含む国内最終需要額ではない。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内生産額3,373.51億円(計算)。超硬工具7品目2,958.28億円+作業工具4品目415.23億円。年報の月次公表値を合計。超硬工具には耐摩耗・鉱山用等の一部を含み、特殊鋼工具・ダイヤモンド工具は含めない | 2025年 | 経済産業省「2025年生産動態統計年報・実数表(2240、2260)」 |
| 市場の伸び | 上記と同じ11品目の国内生産額は前年比+1.2%(計算)。超硬工具+1.6%、作業工具−1.6%(いずれも計算)。2024年合計3,332.69億円との比較 | 2025年 | 経済産業省「2025年生産動態統計年報・実数表(2240、2260)」 経済産業省「2024年生産動態統計年報・実数表(2240、2260)」 |
| 事業者数 | 事業所数:機械工具製造業880、作業工具製造業129、粉末や金製品製造業112。各分類の従業者4人以上、個人経営を除く。機械工具には動力付手持工具・治具等、粉末や金には工具以外を含むため合算しない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・製造業産業別統計表」 |
| 従業者数 | 機械工具製造業34,558人/作業工具製造業4,016人/粉末や金製品製造業12,986人。上記と同じ事業所範囲であり、対象業界だけの人数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・製造業産業別統計表」 |
| 平均年収 | 中分類「生産用機械器具製造業」586.40万円、「金属製品製造業」481.13万円(計算)。一般労働者・男女計・企業規模計10人以上・民営事業所。月額給与×12+年間賞与等による参考値であり、工具専業の平均ではない | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」 |
| 関連職種の有効求人倍率 | 「製品製造・加工処理従事者(金属製品)」2.21倍。常用、パートタイムを含む全国値。工具以外の金属加工も含む | 2026年9月 | 厚生労働省「一般職業紹介状況(令和8年9月分)参考統計表6」 |
| 切削工具販売額 | 437.02億円(前年同月比+33.7%)。日本機械工具工業会の会員統計「切削工具小計」。経済産業省の生産統計とは対象・計上段階が異なる | 2026年8月 | 日本機械工具工業会「機械工具生産動態統計・2026年8月」 |
| 工作機械受注額 | 2,232.05億円(前年同月比+60.4%)。うち内需639.29億円、外需1,592.76億円。日本の工作機械メーカーの受注であり、国内設備投資額ではない | 2026年9月(確報) | 日本工作機械工業会「2026年9月分受注確報」 |
| 超硬ドリル生産額 | 459.23億円(前年412.82億円から+11.2%、計算)。自家使用を除く月次生産金額の年間合計 | 2025年 | 経済産業省「2025年生産動態統計年報・実数表(2240、2260)」 経済産業省「2024年生産動態統計年報・実数表(2240、2260)」 |
年報からの集計範囲は、調査票2240の0114〜0118・0121・0122、2260の0102〜0105である。賃金は2025年6月の給与と原則2024年の賞与等を用いる年収換算であり、2025年の実収入そのものではない。月次の会員販売額の伸びには価格改定や製品構成の変化も含まれるため、生産数量の伸びに読み替えてはならない。
AI・フィジカルAIの影響と経営の打ち手
影響が先に表れるのは、工具を売る前の選定支援と、売った後の加工準備・機械停止の削減である。工具そのものの性能に加え、加工条件を提案する仕組みと現場の実績データが採用を左右する一方、無人であらゆる材料を加工できる段階に達したと判断できる公開証拠はない。
影響の全体像
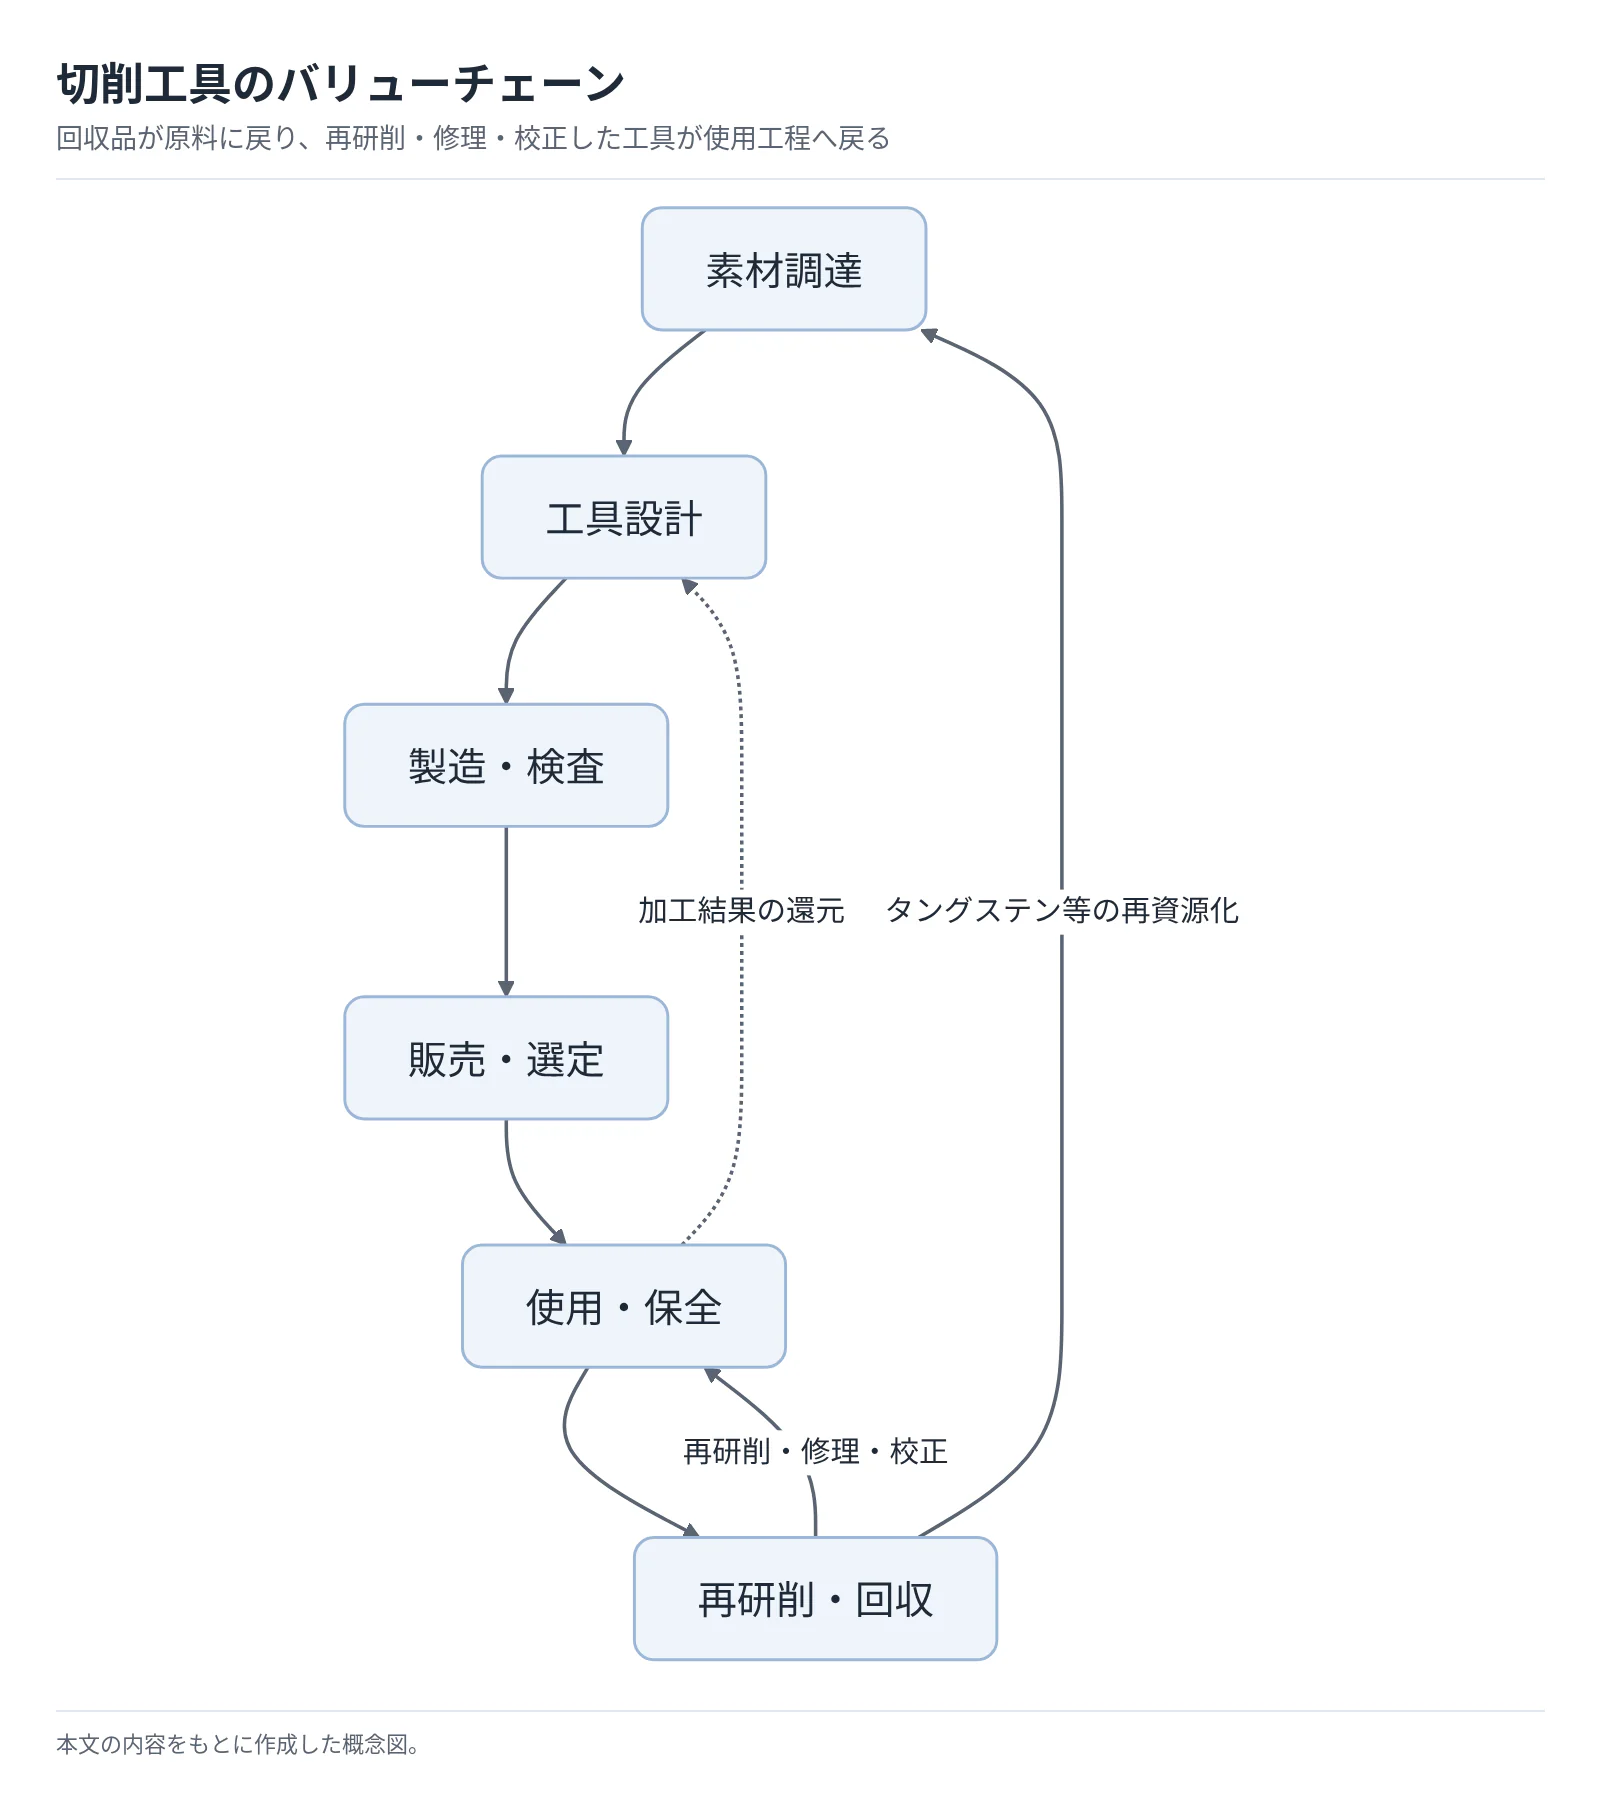
以下のバリューチェーンでは、回収品が原料に戻り、再研削・修理・校正した工具が使用工程へ戻る関係を示す。
 タップすると拡大して見られます
図は業界指針と工具管理製品をもとにした分析である(日本機械工具工業会「超硬工具スクラップのリサイクルについて」、京都機械工具「TRASASソフトウェア」)。生成AI・AIエージェントは文章理解・操作支援、フィジカルAIは現場を認識して機械を動かす技術として区別する。固定手順の自動機や通信機能だけをフィジカルAIとは呼ばない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 販売・選定 | 材質・寸法から工具と加工条件の候補を抽出 | データ・IoT | 実用(導入事例あり) | 2年以内 | 三菱マテリアルTool Assistantのサービス提供。生成AIとは区別する(三菱マテリアル「Tool Assistantサービスの提供開始」) |
| 使用・保全 | CAM操作の問い合わせ、送り・回転数の一括変更 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Mastercam 2026.R2のCopilot。製品搭載を確認(Mastercam「Copilot in 2026.R2」) |
| 使用・保全 | 切りくずの堆積を認識し、ノズルを制御して除去 | フィジカルAI | 実用(導入事例あり) | 2年以内 | DMG森精機AIチップリムーバルへの搭載(DMG MORI Digital「エッジAIボードを開発」) |
| 使用・保全 | 対話から加工プログラム生成と機械制御をつなぐ | フィジカルAI | 実証中 | 3〜5年 | ARUMのTTMC Origin試作・開発事例(Microsoft「ARUMのAzure AI活用事例」) |
| 使用・保全 | 締付トルクの転記をなくし作業履歴を記録 | データ・IoT | 実用(導入事例あり) | 2年以内 | KTCのTORQULE・TRASAS。通信・記録機能でありAIではない(京都機械工具「TORQULE(トルクル)」) |
「時期」は2026年10月を起点とする、公開情報からの分析にもとづく普及見通しである。「実用」は提供・搭載を確認した範囲であり、普及率を意味しない。素材調達、工具製造・検査、再研削での業界横断的な導入率・効果は、確認した資料では確認できない。
業務はどう変わるか
第一は、カタログと経験から候補を探す業務の変化である。国内で提供済みのTool Assistantは工具・推奨条件を提示し、寿命シミュレーションも備える(三菱マテリアル「Tool Assistantサービスの提供開始」)。営業は候補抽出から、保持剛性、突出し量、クーラント、異常摩耗など実機条件の検証へ比重を移すと考えられる。
第二は、CAMの画面操作から自然言語による指示と確認への変化である。海外ではMastercam Copilotが実用化され、2026.R2は音声・テキストによる複数工程の条件変更を支援する(Mastercam「Copilot in 2026.R2」)。工具メーカーは適用範囲と推奨値をCAM側で正しく参照できる形式に整える。
第三は、機内清掃を人の巡回や定時作業に依存する状態から、堆積した場所に応じて除去する状態への変化である。DMG MORI Digitalは2025年、カメラによる認識とクーラントノズル制御に使う基板を公表し、既存のAIチップリムーバルへの採用を明示した(DMG MORI Digital「エッジAIボードを開発」)。工具メーカーには、平均寿命だけでなく、切りくずの分断性、絡み付き、突発欠損の少なさを無人運転条件で示す機会が生まれる。
第四は、加工準備全体の自律化である。Microsoftが公表したARUM事例では、対話機能と加工プログラム生成・機械制御を接続したTTMC Originの試作が説明されている(Microsoft「ARUMのAzure AI活用事例」)。ただし、資料中の予約開始予定を量産納入実績と同一視してはならない。ここは実証中として扱い、提供企業が述べるコスト削減の可能性を、工具業界全体で実現した効果として記載しない。
作業工具では、TORQULEを既存工具に装着してトルクを測定・無線送信できる(京都機械工具「TORQULE(トルクル)」)。人が工具を使う整備現場でも、作業対象・担当者・校正状態を結び付ければ、不具合調査を改善できると考えられる。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 三菱マテリアル | 日本 | Tool Assistant | 工具・推奨条件の選定。データ活用の基盤 | 展開済み。国内向け提供を明示(三菱マテリアル「Tool Assistantサービスの提供開始」) |
| サンドビック/Mastercam | スウェーデン/米国 | Mastercam Copilot | CAM操作・条件変更の支援 | 展開済み。Mastercamは国内代理店が販売・保守を担う。ただしCopilot個別機能の国内導入実績は未確認(ゼネテック「2026年3月期有価証券報告書」) |
| DMG森精機/DMG MORI Digital | 日本 | AIチップリムーバル、エッジAIボード | 工具を使用する工作機械の切りくず除去 | 展開済み。工作機械への採用を公表(DMG MORI Digital「エッジAIボードを開発」) |
| ARUM | 日本 | TTMC Origin、TTMC Brain | 加工準備から機械制御までの接続 | 提携・実証あり。試作とMicrosoft支援を確認(Microsoft「ARUMのAzure AI活用事例」) |
| Microsoft | 米国 | Azure AI、検索・音声・エージェント基盤 | ARUMの対話・情報検索を支援 | 提携・実証あり。国内企業との事例を公表(Microsoft「ARUMのAzure AI活用事例」) |
| 京都機械工具 | 日本 | TORQULE、TRASAS | 締付履歴収集。AI活用以前のデータ基盤 | 展開済み。国内向け製品・ソフトウェアあり(京都機械工具「TORQULE(トルクル)」、京都機械工具「TRASASソフトウェア」) |
人材・収益・競争への影響
定型的な仕様照会、データ転記、CAM画面操作は減り、工具・被削材・機械・加工条件のデータ整備、推奨値の検証、異常原因の究明は増えると見込まれる。工具営業とアプリケーションエンジニアには、経験を再利用できる条件と適用限界として残す仕事が求められる。
選定支援が無料になるほど、単純な問い合わせ対応では価格差を説明しにくい。実機検証、工程立上げ、停止原因の分析は有償化の候補となるが、利用料収入や工具販売への寄与を分離した公開実績は乏しい。
価値を握る主体は工具メーカーから、工具を選ぶCAM・工作機械の供給者にも広がる。図面・加工条件の利用権、データ移行、競合工具との比較方法を契約で確かめる。実機では条件の上限、干渉確認、非常停止、担当者の承認、事故時の責任分担が必要となる。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 主力工具の材質・形状・推奨条件・使用禁止条件を共通データ化 | 共通 | 直ちに〜1年 | 誤選定を減らしCAM等への連携を容易にする | 品番改訂、単位、被削材記号の統一 |
| 高 | 選定支援を一つの加工用途に限定し、実機試験で評価 | 中堅・中小 | 1年以内 | 開発費と検証負荷を限定 | 工具寿命・不良・停止時間の基準データ |
| 高 | 夜間運転向け工具を平均寿命と突発欠損率で評価 | 共通 | 1〜2年 | 無人運転の安定性を価格に反映 | 欠損・切りくず詰まりの記録と試験条件 |
| 高 | 対話型の加工指示と実機実行の間に承認・安全制約を置く | 共通 | 導入前 | 誤条件による設備・製品損傷を抑制 | 工作機械メーカーと責任・停止条件を合意 |
| 中 | 締付工具の個体識別と校正履歴を作業記録に接続 | 中堅・中小 | 1〜2年 | 作業証跡と保全サービスの価値を高める | 顧客側の作業番号・品質管理手順との対応 |
| 中 | CAM・工作機械企業と工具データ提供契約を結ぶ | 大手 | 1〜3年 | 選定画面への接点を確保 | 推奨順位の透明性、利用権、データ持出条件 |
| 中 | 工程改善の有償試験を工具販売と別に採算管理 | 共通 | 1〜2年 | 無料技術支援の負担を把握 | 試験工数、達成条件、成果帰属の合意 |
よくある失敗は、材料名と工具径だけで寿命を一般化し、保持条件や機械差を無視することである。また、商用提供を多数顧客での効果実証と取り違えると投資計画が過大になる。安全を担う制御系と、文章を生成する対話系の責任・権限を曖昧にしないことが実装の前提である。
業界の定義と市場構造
本業界は、機械加工で消耗する超硬工具と、組立・整備・保全で用いる作業工具という、購買周期の違う二つの市場から成る。両者に共通する経営課題は、工具の購入額より大きい加工停止・不良・手戻りの費用を、顧客にどこまで説明できるかである。
対象範囲と統計の境界
超硬工具は、超硬ドリル・エンドミル・バイト・カッタ、刃先交換用チップ等を対象とする。作業工具はレンチ、スパナ、プライヤ、ペンチ、ニッパー、ドライバ等を対象とし、工具に付随する再研削、再コーティング、修理・校正、管理サービスも事業分析に含める。工作機械本体、電動工具本体、一般の金型、研削砥石は中心対象から外し、特殊鋼・ダイヤモンド・CBN工具は代替材種として必要な範囲で扱う。
統計分類はこの事業範囲と一致しない。超硬チップは「粉末や金製品製造業」、動力付手持工具や治具を含む機械工具は別分類、レンチ等は「作業工具製造業」であるため、企業数を単純に足すと対象外事業を取り込む(総務省「日本標準産業分類(令和5年7月改定)・2664 機械工具製造業(粉末や金業を除く)」)。生産動態統計の「その他の超硬工具」にもダイス・ロックビット等が含まれるので、本稿の生産額は対象市場に近い観測値であり、切削用途だけの純粋な市場規模ではない(経済産業省「2025年生産動態統計年報・実数表(2240、2260)」)。
| 区分 | 2024年国内生産額 | 2025年国内生産額 | 経営上の読み方 |
|---|---|---|---|
| 超硬工具7品目 | 2,910.68億円 | 2,958.28億円 | 合計は小幅増でも品目差が大きい |
| うち超硬ドリル | 412.82億円 | 459.23億円 | 穴加工向けの金額は拡大 |
| うち超硬エンドミル | 518.07億円 | 469.67億円 | ドリルと逆方向であり、丸物工具一括の判断は不適切 |
| 作業工具4品目 | 422.00億円 | 415.23億円 | 超硬工具の回復をそのまま適用できない |
| うちレンチ・スパナ | 134.00億円 | 131.03億円 | 定番品でも数量・輸出・商品構成の確認が必要 |
金額は年報の月次値を合計して億円表示にした計算値であり、「うち」の行は内数である(経済産業省「2024年生産動態統計年報・実数表(2240、2260)」、経済産業省「2025年生産動態統計年報・実数表(2240、2260)」)。用途別・販売地域別に両市場を同じ定義で分けた公表統計は確認できない。企業の地域別売上構成を日本全体の用途構成の代わりには用いない。
過去5年の変化
2021〜2022年の回復、2023〜2024年の調整、2026年の金額増という流れは、業界団体の生産推移と月次統計から確認できる(日本機械工具工業会「機械工具生産推移表・2026年7月度」、日本機械工具工業会「機械工具生産動態統計・2026年8月」)。ただし、感染症後の生産回復と設備投資、顧客の在庫調整、原材料・価格の変化は分けて読む。2025年の原表ではドリルとエンドミルが逆方向に動いており、「製造業が回復すれば全工具が伸びる」という見方は粗い。顧客の生産品目が変われば、同じ工場でも必要な工具材種・径・加工工程は変わるためである。
供給面では、2025年以降のタングステン関連品目の輸出管理と、2026年の価格改定が生産・販売金額の解釈を難しくしている(中国商務部・海関総署「2025年第10号公告」、タンガロイ「価格改定のご案内(2026年11月2日受注分)」)。2026年の増収は、需要回復だけで評価せず、同一品番の数量、実売単価、受注残、納期を照合することが必要と考えられる。作業工具については、鋼材調達、鍛造・熱処理能力、販路在庫という別の供給条件を併せて確かめる。
顧客と需要の特性
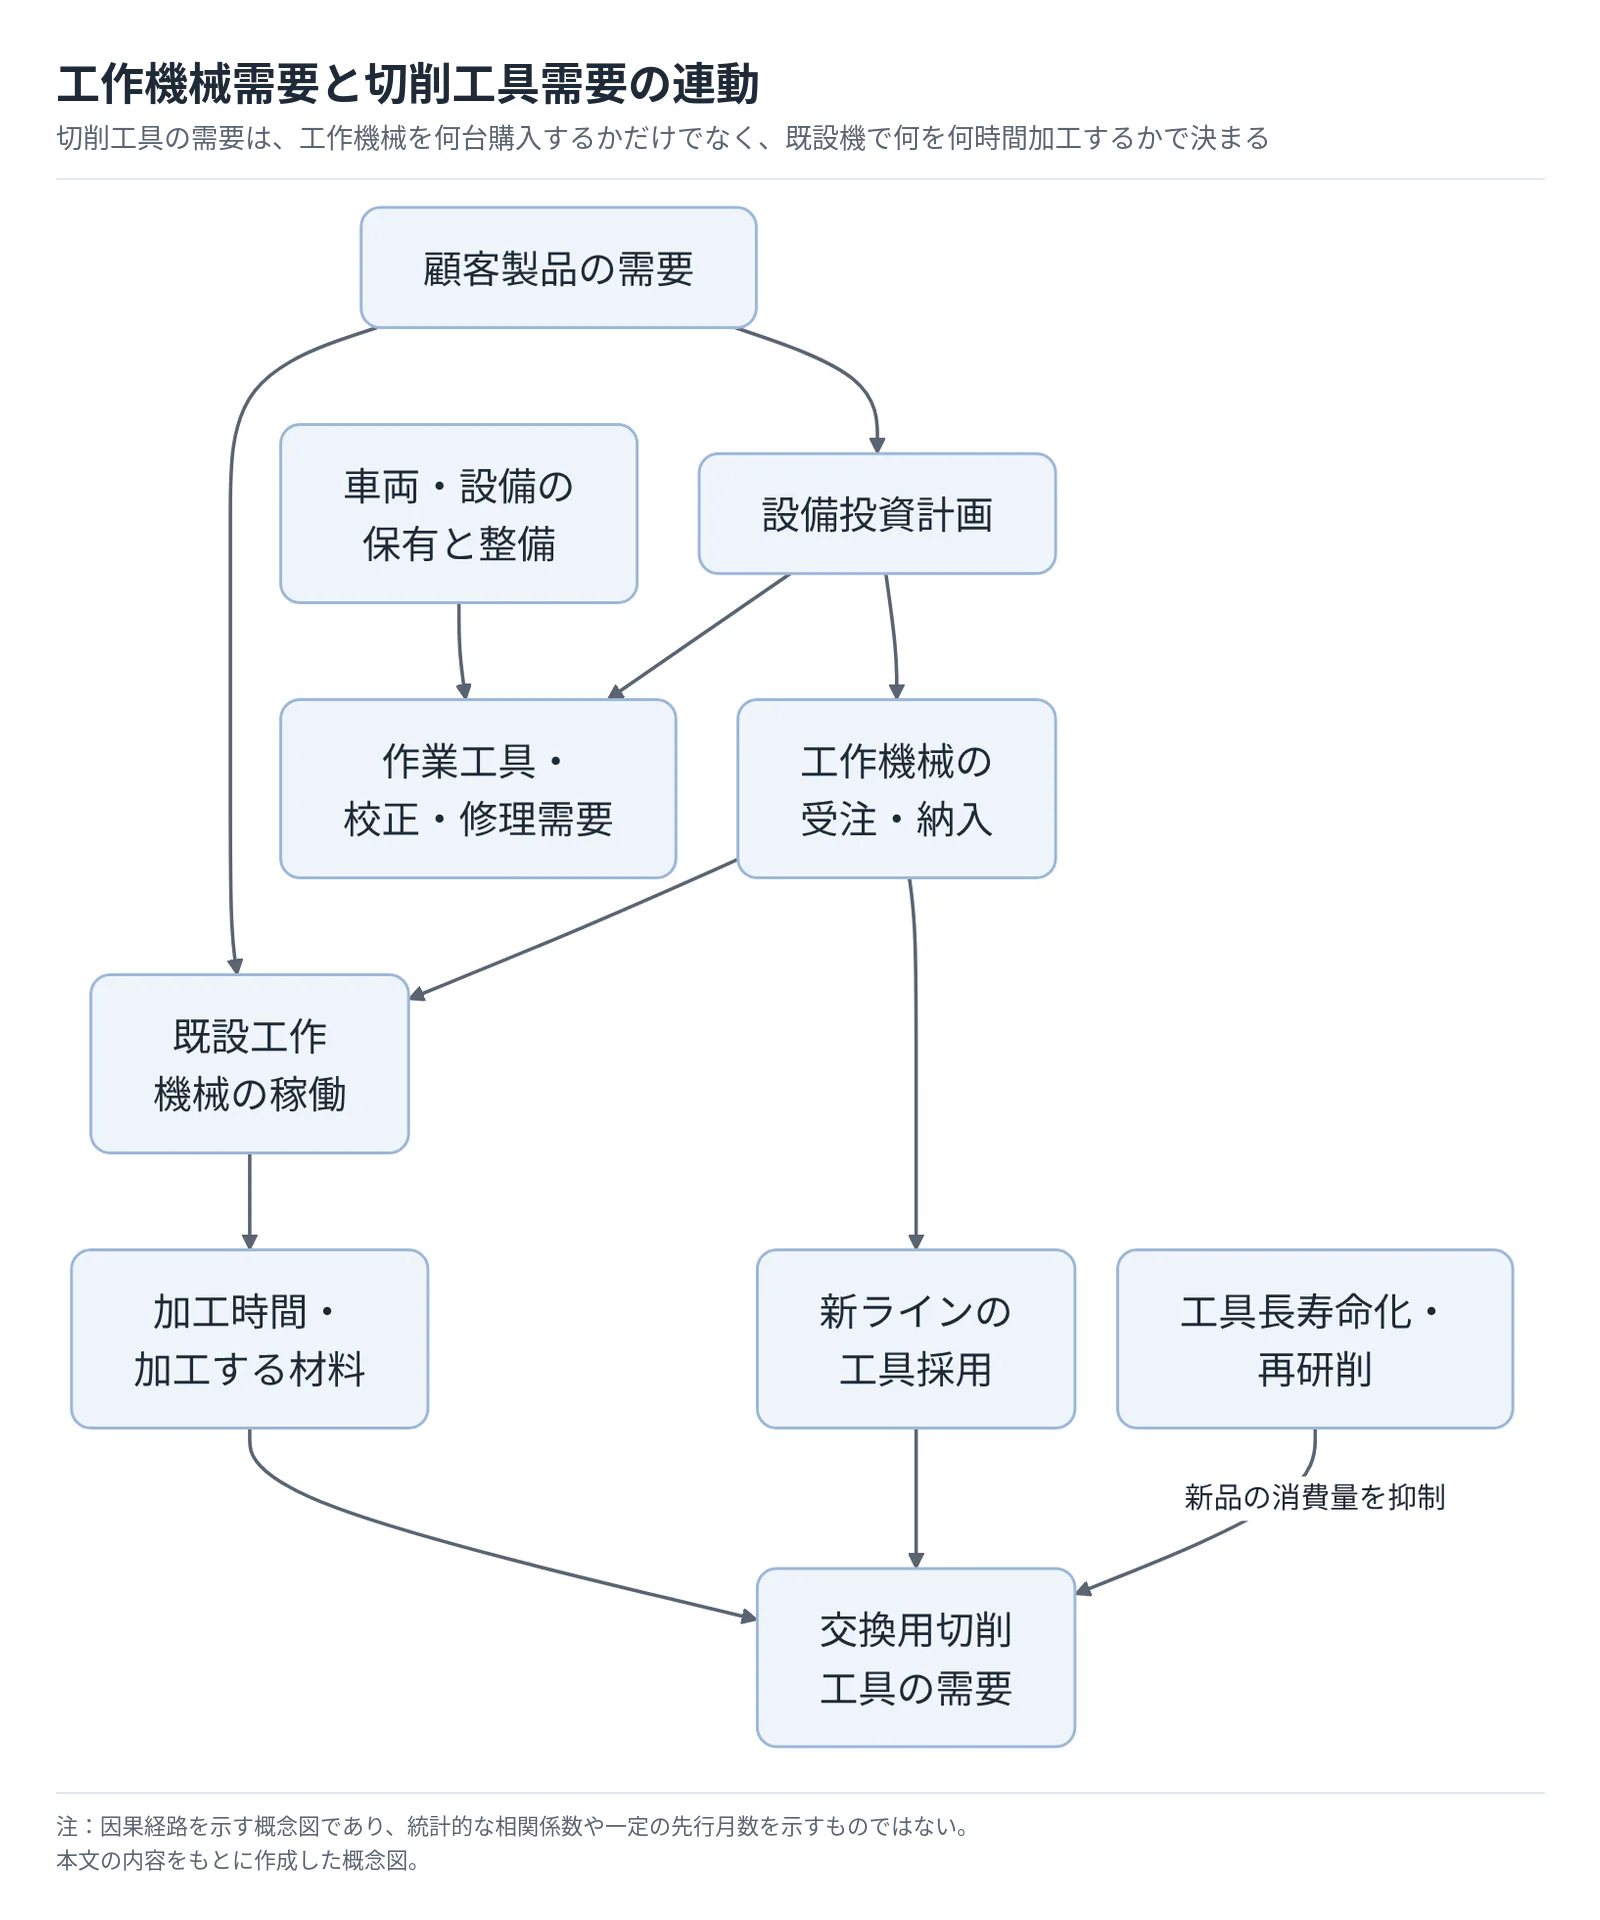
切削工具の需要は、工作機械を何台購入するかだけでなく、既設機で何を何時間加工するかで決まる。作業工具は設備の新設に加え、既存の車両・設備を整備し続ける需要を持つため、切削工具と同じ受注指標だけでは予測できない。
工作機械需要との連動
 タップすると拡大して見られます
図は因果経路を示す、分析上の概念図であり、統計的な相関係数や一定の先行月数を示すものではない。2026年9月の工作機械受注2,232.05億円には外需1,592.76億円が含まれるので、その全額を国内工具需要の先行指標にしてはならない(日本工作機械工業会「2026年9月分受注確報」)。海外に据え付ける機械では工具が現地調達される場合もあり、新規採用と量産後の補充を別に追う。
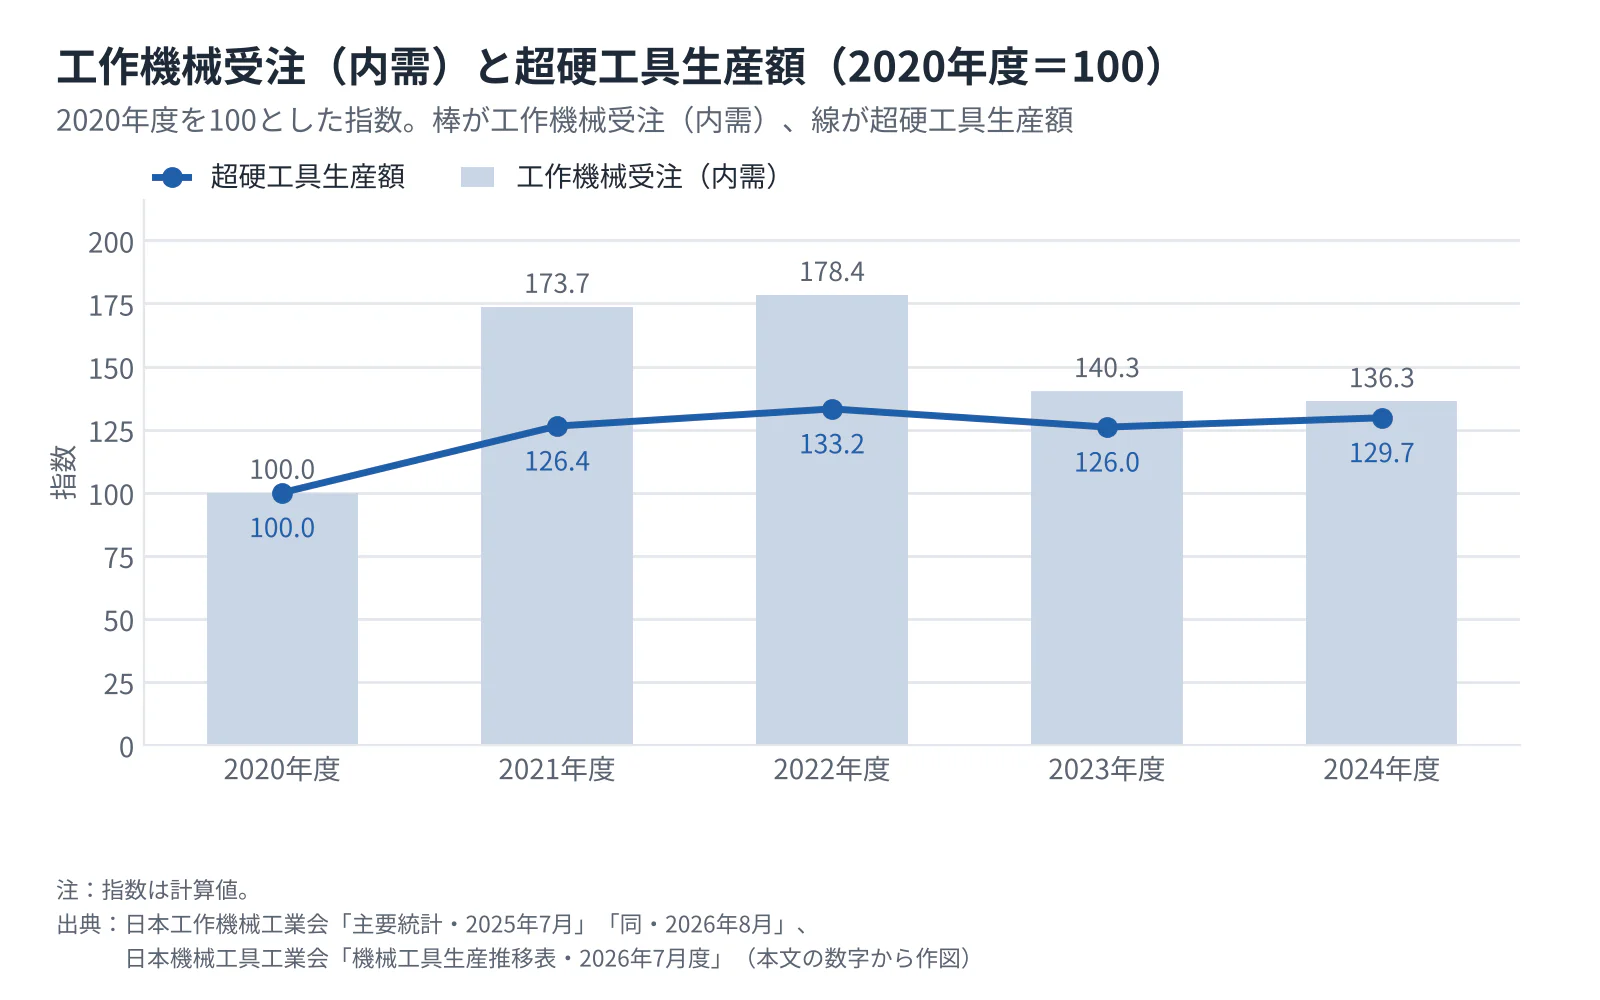
実際の連動の強さを、工作機械受注の内需と、日本機械工具工業会の会員による超硬工具生産額で比べる。次の図は2020年度を100とした指数で、棒が工作機械受注(内需)、線が超硬工具生産額である。
 タップすると拡大して見られます
| 年度 | 工作機械受注・総額 | うち内需 | 内需の前年度比 | 超硬工具生産額 | 超硬工具の前年度比 |
|---|---|---|---|---|---|
| 2020年度 | 9,884.83億円 | 3,259.88億円 | − | 2,286.74億円 | − |
| 2021年度 | 1兆6,675.02億円 | 5,662.29億円 | +73.7% | 2,889.86億円 | +26.4% |
| 2022年度 | 1兆7,056.23億円 | 5,816.67億円 | +2.7% | 3,046.72億円 | +5.4% |
| 2023年度 | 1兆4,531.36億円 | 4,575.21億円 | −21.3% | 2,881.05億円 | −5.4% |
| 2024年度 | 1兆5,097.36億円 | 4,441.62億円 | −2.9% | 2,965.39億円 | +2.9% |
指数と前年度比は計算値である(日本工作機械工業会「主要統計・2025年7月」、日本工作機械工業会「主要統計・2026年8月」、日本機械工具工業会「機械工具生産推移表・2026年7月度」)。超硬工具生産額は会員統計の名目値で輸出向けを含み、経済産業省の生産動態統計とは範囲が異なる。両者は同じ方向に動くが、工具の振れ幅は受注内需の3分の1程度にとどまり、2024年度は逆方向に動いた。工具需要の多くが、新設機ではなく既設機の稼働に伴う交換需要であるためと考えられる。2026年は受注が1〜9月に前年同期比43.3%増え、会員の切削工具生産額も8月に前年同月比45.8%増えたが、後者には値上げの影響も含まれる(日本工作機械工業会「2026年9月分受注確報」、日本機械工具工業会「機械工具生産動態統計・2026年8月」)。
| 顧客 | 購買を左右する条件 | 主な関与部門・担当者 | 乗り換えの障壁 |
|---|---|---|---|
| 自動車・量産部品 | 加工1個当たり費用、寿命のばらつき、安定供給 | 生産技術、製造、品質保証、購買 | 条件再設定、量産試験、ライン停止リスク |
| 航空・難削材加工 | 寸法・面粗さ、工具欠損、加工条件の再現性 | 工程設計、品質保証、加工担当 | 認定済み工程の変更・再検証 |
| 金型・精密部品 | 小径工具の精度、納期、再研削可否 | 工場長、加工責任者、設計 | 工具経路の作り直し、試加工の工数 |
| 整備工場・保全部門 | 作業性、耐久性、校正・修理、締付結果 | 整備士、保全責任者、品質担当 | 使用感、保有セットとの整合、管理手順 |
表は公表機能・用途に基づく購買仮説であり、各社の決裁権限は一次調査が必要である。通常の評価では現場が試用し、生産技術・品質保証が加工結果を確認してから購買条件を詰めると考えられるが、小規模工場では同一人物が兼務する。新規参入企業は購買部門への価格提案だけでなく、試加工を実施できる担当者に到達する営業設計が必要である。
価格感応度は、規格品の補充と工程全体を左右する特殊工具で異なる。長寿命工具の単価が高くても、段取り替えや不良が減れば採用理由となる一方、その効果が測定できなければ値引き比較に戻る。季節性を一律に定量化できる資料はなく、営業日数、顧客の長期休暇、決算期、量産立上げ、価格改定前の発注集中を分けて管理する。
需要変化は自動車台数だけでなく、加工対象の組合せに表れる。マパールはモーターや電源向け筐体等の加工用途を掲げる(マパール「Machining solutions for e-mobility」)。電動化への対応は、顧客が残す工程・新設する工程に工具を再配置する課題である。
バリューチェーンと収益構造
付加価値は、硬い材料を作ることだけでなく、その材料を適切な刃先形状に加工し、顧客の実機で安定して使える条件を作る過程で生まれる。2026年には、販売後のスクラップ回収が原料調達へつながり、営業網と供給網を一体で設計する重要性が増している。
| 工程 | 超硬工具・作業工具の役割 | 企業・機能の例 | 価値と経営上の管理点 |
|---|---|---|---|
| 素材調達 | タングステン等の粉末、合金鋼を確保 | 三菱マテリアル・H.C. Starck、住友電工系の循環網 | 品質の安定、原産地・納期、代替原料の認定 |
| 工具設計 | 材種、刃先、溝、把持部、締付方式を設計 | 超硬総合メーカー、オーエスジー、作業工具専業 | 被削材・加工工程への適合、試作費の回収 |
| 製造・検査 | 粉末成形・焼結・研削・被膜、鍛造・熱処理・仕上げ | 自社工場と研削・表面処理等の専門企業 | 歩留まり、設備稼働、精度・耐久性の再現 |
| 販売・選定 | 品番選定、在庫、納品、試加工を支援 | メーカー直販、機械工具商社、地域販売店 | 欠品防止と在庫負担、技術支援工数 |
| 使用・保全 | 加工・締付と、交換・修理・校正を行う | 顧客工場、整備工場、メーカーサービス | 停止・不良の回避、使用実績の把握 |
| 再研削・回収 | 刃先再生、再被膜、修理、スクラップの選別・回収 | 再研削業者、工具メーカー、回収・精製企業 | 回収量、材種混入、返却期間、再生材の品質 |
上流・回収の企業例は公表された事業・サービスに基づき、表の管理点は公開情報からの分析である(三菱マテリアル「H.C. Starckのタングステンリサイクル能力増強」、住友電工ツールネット「超硬リサイクルシステム」、日本機械工具工業会「超硬工具スクラップのリサイクルについて」)。作業工具は購入後の使用期間が長く、超硬チップのように加工量に応じた交換が発生するとは限らない。そのため品揃えの拡張、補充、修理・校正といった顧客接点が、販売継続の条件になる。
公開利益から何が読み取れるか
| 企業・範囲 | 売上高 | 利益・利益率 | 比較上の注意 |
|---|---|---|---|
| オーエスジー・連結、2025年11月期 | 1,606.19億円 | 営業利益203.30億円、営業利益率12.7% | 主に精密機械工具。うち切削工具1,328.16億円、ほかに転造工具・測定工具等。国内外を含む(オーエスジー「2025年11月期決算短信」) |
| 三菱マテリアル・加工事業、2026年3月期 | 2,347億円 | 営業利益164億円、約7.0%(計算) | タングステン製品等を含み、工具単体ではない(三菱マテリアル「2026年3月期業績レビュー」) |
| 京都機械工具・工具事業、2026年3月期 | 80.79億円 | セグメント利益5.78億円、約7.2%(計算) | 不動産等を除く。関連機器は含む(京都機械工具「2026年3月期決算短信」) |
これらは製品・地域・製造販売機能を束ねた利益であり、焼結、被膜、卸売、再研削の工程別利益率は不明である。三菱マテリアルの加工事業売上増にはH.C. Starckの連結効果があり、工具の競争力向上だけで説明できない(三菱マテリアル「2026年3月期業績レビュー」)。
原料価格と運転資金
超硬工具は粉末原料に加え、焼結設備、研削設備、被膜設備、検査、試加工、在庫に費用がかかる。作業工具は鋼材、鍛造・熱処理、表面処理、組立と多品種在庫が中心となるが、両市場に共通する原料費・人件費・電力費の正確な構成比は公表されていない。原料相場の上昇率を製品原価にそのまま掛けるのではなく、品番別の材料重量、歩留まり、在庫評価方法、外注条件で検討する。
タンガロイは2026年11月2日受注分から、刃先交換インサートを12%以上、丸物工具を16%以上値上げする目安を公表したが、実際の適用率には品種差がある(タンガロイ「価格改定のご案内(2026年11月2日受注分)」)。メーカーの価格改定発表は、販売店や顧客まで同率で転嫁できた証拠ではない。増収と粗利悪化が同時に起きるのを避けるには、見積有効期限、価格適用日、旧価格在庫、顧客別契約を分けて管理する。
供給網では、精製国、粉末メーカー、焼結拠点、回収経路を別々に確かめる。国内の商社から購入していても原料の上流が共通なら分散調達にはならず、逆に再生材でも品質承認と処理能力がなければ直ちに代替できない。H.C. Starckの増強計画は回収と再資源化の重要性を示すが、計画能力と実際に集められるスクラップ量は別の制約である(三菱マテリアル「H.C. Starckのタングステンリサイクル能力増強」)。
競争環境
競争は、原料・材種・販売網を持つ総合メーカー、特定加工に集中する専門メーカー、現場密着の再研削・供給企業の間で多層化している。国内の対象市場に統一した上位企業シェアは確認できず、連結売上高を国内生産額で割った集中度は使用できない。
企業構造と五つの競争要因
経済センサスの機械工具製造業では、従業者4人以上の880事業所のうち、30人以上は253事業所である。したがって4〜29人が627事業所、約71.3%となるが、個人経営は含まず、電動工具や治具等を含む分類の計算である(総務省・経済産業省「令和3年経済センサス‐活動調査・製造業産業別統計表」)。大手が存在することと、地域ごとの小規模な加工・供給機能が多いことは両立する。
以下の強弱と方向は、公表事実をもとにした分析である。超硬工具と作業工具の差を無視して市場全体に一つの競争強度を当てはめない。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 国内総合メーカーに加え、サンドビック、IMC、ケナメタルが工具・工程支援を展開。IMC内では国内企業の統合も予定(サンドビック「Annual Report 2025・Machining and Intelligent Manufacturing」、タンガロイ・NTKカッティングツールズ「合併に関するお知らせ」) | 強まる |
| 新規参入の脅威 | 中 | 販売・受託製造による参入と、材種開発・量産品質・実機評価への参入では必要能力が異なる。新規生産能力の参入件数は未確認 | 変わらない |
| 代替品・工法の脅威 | 中 | 工具材種の置換に加え、加工工程の削減・変更が影響。電動化用途への製品対応が進む(マパール「Machining solutions for e-mobility」) | 強まる |
| 買い手の交渉力 | 強 | 規格品は比較されやすい一方、工程変更には検証負担。値上げ告知は特殊品を別見積としており条件差がある(タンガロイ「価格改定のご案内(2026年11月2日受注分)」) | 強まる |
| 売り手の交渉力 | 強 | 超硬工具の原料では輸出管理と調達制約が作用。作業工具の鋼材と同じ強度とは限らない(中国商務部・海関総署「2025年第10号公告」、中国商務部「2026年第1号公告・日本向け両用品目輸出管理」) | 強まる |
国内の主要企業の違い
| 企業 | 規模・公開情報の範囲 | 主な事業上の特徴 | 戦略を見る着眼点 |
|---|---|---|---|
| 三菱マテリアル | 加工事業2,347億円、2026年3月期 | 超硬製品とタングステン製品。海外原料・再資源化企業を保有 | 上流の安定調達と工具の顧客基盤を結び付けられるか(三菱マテリアル「2026年3月期業績レビュー」、三菱マテリアル「H.C. Starckのタングステンリサイクル能力増強」) |
| 住友電工/住友電工ハードメタル | 工具単独の比較可能な直近売上は本稿では未確認 | 超硬工具と使用済み工具の回収・再資源化 | 工具性能に加え回収サービスを顧客に提供(住友電工ツールネット「超硬リサイクルシステム」) |
| オーエスジー | 連結1,606.19億円、2025年11月期 | 精密機械工具。海外売上高比率68.2% | 地域拠点を通じた現地の加工需要への対応(オーエスジー「2025年11月期決算短信」) |
| タンガロイ | 単独の直近売上非公表 | IMC傘下。刃先交換式工具等を展開 | NTKとの統合後もブランド継続を予定(イスカル「IMC Group」、タンガロイ・NTKカッティングツールズ「合併に関するお知らせ」) |
| 京都機械工具 | 工具事業80.79億円、2026年3月期 | 自動車整備用・一般作業工具と関連機器 | 製品販売と作業管理・修理等の接点の組合せ(京都機械工具「2026年3月期決算短信」、京都機械工具「TRASASソフトウェア」) |
比較は規模順位ではなく、工具以外を含む全社売上は用いていない。中堅・中小の参入余地は、特定の被削材、工具径、難加工形状、短納期への対応範囲から判断する。
再編と成功の条件
直近3年の重要な再編は、三菱マテリアルによるH.C. Starck買収完了と、タンガロイ・NTKの合併予定である。前者は2024年12月に完了し、後者は2026年9月4日の発表で2027年1月1日を効力発生日とし、両ブランドの商品・サービスは継続するとしている(三菱マテリアル「H.C. Starck Holding社の買収完了」、タンガロイ・NTKカッティングツールズ「合併に関するお知らせ」)。前者は原料・循環能力の取得、後者は工具事業の組織統合であり、同じM&A件数として数えるだけでは戦略の違いを捉えられない。
成功の条件は四つある。第一は原料の供給源と回収経路を複線化することであり、三菱マテリアルや住友電工の公表施策が対応する。第二は工具単価から加工原価へ評価軸を広げることであり、オーエスジーの海外現地体制やマパールの工程提案が、その接点を持つ例となる(オーエスジー「2025年11月期決算短信」、マパール「Machining solutions for e-mobility」)。
第三は、標準品の供給能力と特殊品の試作対応を分けて管理することである。共通在庫だけを減らせば納期を損ない、特殊品の技術支援を無制限に提供すれば利益を失う。第四は作業工具の修理・校正・作業管理を顧客の品質手順と結び付けることであり、KTCの管理製品は工具購入後の接点を作る事例である(京都機械工具「TRASASソフトウェア」)。
海外の動向と主要企業
海外では、工具単体に加えて原料、工程設計、販売・サービス網を持つ企業群が競争している。ただし、超硬工具と作業工具を同じ定義で集計した世界市場の公的・団体統計は確認できず、世界市場規模や日本のシェアは本稿では示さない。
米国製造技術協会(AMT)の公表では、2026年8月の切削工具出荷額は2億7,860万米ドル、前年同月比32.2%増である(AMT「August 2026 US Cutting Tool Shipments」)。一方、欧州のマパールは2025年売上高を5億1,400万ユーロ、前年比約7%減と公表しており、顧客用途と地域によって業績は異なる(マパール「2025年業績・2026年の取り組み」)。両者は対象も期間も違うため地域別成長率の直接比較はできず、価格、為替、企業固有の事情も分けて読む。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| サンドビック | スウェーデン | 2025年関連部門47,273百万スウェーデン・クローナ。工具・ソフトウェア・粉末を含む | コロマント、セコ、ワルター等の工具ブランドと製造ソフトウェア | 工具とソフトウェアの相互販売を戦略に位置付け(サンドビック「Annual Report 2025・Machining and Intelligent Manufacturing」) | 国内販売・技術支援、瀬峰の製造拠点(サンドビック「サンドビック株式会社(日本)」) |
| ケナメタル | 米国 | 2026年6月期Metal Cutting部門1,397百万米ドル | 切削工具、材種・被膜、産業別加工支援 | 同部門の既存事業成長率12%。価格と数量が寄与し、数量増加率ではない(ケナメタル「FY26 Fourth Quarter Earnings Call Presentation」) | 日本向け工具・ソリューションを提供(ケナメタル「日本向け製品・サービス」) |
| IMC/イスカル | イスラエル | 比較可能な工具グループ売上は非公表 | イスカル、タンガロイ、NTK等を含む工具グループ(イスカル「IMC Group」) | 日本のタンガロイ・NTKの合併を予定 | 国内製造・販売基盤を持つ(タンガロイ・NTKカッティングツールズ「合併に関するお知らせ」) |
| マパール | ドイツ | 2025年514百万ユーロ | 穴加工、精密仕上げ、工程単位の工具提案 | ドイツの法人統合、航空分野の拡大、新フライス製品(マパール「2025年業績・2026年の取り組み」) | 日本法人を通じて工具・技術サービスを展開(マパール「会社概要・日本」) |
| スナップオン | 米国 | 2025年度Tools Group部門1,964.9百万米ドル。期末2026年1月3日 | 車両整備技術者向け工具・収納等と移動販売網 | 同部門売上は前年比1.2%減。第4四半期は米国の減少を米国外事業の増収が一部補った(スナップオン「2025年第4四半期・通期決算」、スナップオン「2025 Form 10-K」) | 国内法人・加盟店網による販売(スナップオン・ツールズ「日本公式サイト」) |
| 中タングステン高新〈中钨高新〉/ZCC・CT〈株洲钻石〉 | 中国 | 2026年1〜6月の製品区分「切削刀具及工具」2,606.38百万人民元(前年同期比53.18%増、半期)。グループの製品区分でありZCC・CT単体ではない | 原料・粉末から超硬切削工具までを持つグループ。ZCC・CTは傘下の工具メーカー | 新世代の交換式ドリルZTEシリーズの展開を報告(中タングステン高新「2026年半年度報告」) | 日本での売上・拠点・採用状況を比較できる一次資料は未確認 |
各社の会計年度・部門範囲は異なり、中タングステン高新は半期値であるため、同一市場の順位表ではない。中国企業についても原料・工具の一貫体制を持つ企業が存在し、価格に加え材種開発と供給能力を比較する(中タングステン高新「2026年半年度報告」)。
日本企業の立ち位置も「日本からの輸出」だけでは捉えられない。オーエスジーの2025年11月期海外売上高比率は68.2%であり、米州・欧州・アジア等の現地法人が地域を担当する(オーエスジー「2025年11月期決算短信」)。三菱マテリアルのH.C. Starck買収は欧州等の原料・回収機能を取り込む動きであり、海外展開には販売先の拡大と供給基盤の取得という異なる目的がある(三菱マテリアル「H.C. Starck Holding社の買収完了」)。
日本への影響として、分析から導かれる論点は、第一に既存の海外グループ内で進む国内事業統合、第二に工具販売と工程支援の一体化、第三に回収・再資源化を含む顧客契約である。第一は2027年の予定が公表されており、後二者は既に事業例があるため、2026〜2028年の契約更新で確認すべき論点となる。中国企業との競争については低価格という一般化を避け、加工条件別の性能、国内在庫、再研削、クレーム処理を現地・国内双方で検証する。
外部環境と制度の変化
2026年の優先課題は、タングステン調達の予見可能性と、価格・支払条件の再設計である。欧州では包装と機械に関する制度が変わる。対応では、工具単品、包装、機械・システムのどこに義務がかかるかを区別する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 通商・資源 | 中国 | APT、酸化タングステン、一定の炭化タングステン等を輸出許可の対象に指定 | 2025年2月4日施行、2026年も要確認 | 大・向かい風。原料の許可取得・納期変動に備える | 中国商務部・海関総署「2025年第10号公告」 |
| 安全保障 | 中国・日本 | 日本の軍事ユーザー・軍事用途等への両用品目輸出を禁止 | 2026年1月6日施行 | 大・向かい風。用途・最終需要家確認と調達網の点検 | 中国商務部「2026年第1号公告・日本向け両用品目輸出管理」 |
| 取引制度 | 日本 | 取適法施行。従業員基準追加、一方的な代金決定・手形払等の禁止 | 2026年1月1日施行 | 大・受託側には追い風、委託側には運用負担。特殊工具・外注加工等の契約を確認 | 公正取引委員会「取適法リーフレットNo.01」 |
| 資源循環 | 日本 | 超硬工具スクラップの選別・保管・引渡しに関する業界指針を改定 | 2026年6月改定、日付記載なし | 大・回収基盤を持つ企業に追い風。法的な輸出禁止ではない | 日本機械工具工業会「超硬工具スクラップのリサイクルについて」 |
| 包装・環境 | EU | 包装・包装廃棄物規則の適用開始。再生材・リサイクル設計等は段階適用 | 2026年8月12日一般適用、主要な追加要件は2030年から | 中・対応費用は向かい風。工具包装の材質・設計・取引先情報を整備 | 欧州委員会「New EU rules on packaging enter into application」 |
| 製品安全 | EU | 新機械規則が適用。機械・関連製品の適合手続等を更新 | 原則2027年1月20日適用 | 中・機械や自動化設備を組み合わせて提供する企業に対応負担 | EUR-Lex「Regulation (EU) 2023/1230・統合版」 |
| 労働安全 | 日本 | リスクアセスメント対象物を扱う事業場等で化学物質管理者の選任 | 2024年4月1日から、継続対応 | 中・粉末、研削、表面処理等の管理負担。安全確保に資する | 厚生労働省「化学物質対策に関するQ&A(リスクアセスメント関係)」 |
中国の2026年公告はすべての民生工具の一律禁輸ではなく、品目・需要家・用途の個別確認が必要である(中国商務部「2026年第1号公告・日本向け両用品目輸出管理」)。調達先の所在地に加え、精製・粉末化まで遡った情報を確保する。
取適法もすべての工具販売に自動適用されるわけではなく、取引内容と事業者の規模要件で判断する。特殊工具の製造委託、研削等の外注、型や運送の委託を棚卸しし、見積改訂と価格協議の記録を残すことが管理上の課題となる(公正取引委員会「取適法リーフレットNo.01」)。原料費の変動時に価格協議を受け付ける体制と、顧客への転嫁交渉を一体で整備する。
脱炭素・循環対応は、再生材の使用率と製品の環境負荷を混同しないことが出発点である。H.C. Starckのゴスラー拠点では原料供給に占める再生タングステンが約80%と公表されているが、これは工具業界の回収率でもCO₂削減率でもない(三菱マテリアル「H.C. Starckのタングステンリサイクル能力増強」)。回収輸送、再生処理、工具寿命まで含めた比較がなければ、環境優位の大きさは断定できない。
人材と生産性
不足を確認すべきなのは採用人数だけでなく、刃先研削、被膜、測定、加工試験、顧客現場での原因究明を担える人員である。給与は工具専業の統計がなく、関連産業の参考値を採用するが、その差を個々の企業の待遇差とみなすことはできない。
2026年9月の有効求人倍率は、金属製品の製造・加工処理職で2.21倍、機械整備・修理職で3.90倍であり、いずれも常用・パート含む全国値である(厚生労働省「一般職業紹介状況(令和8年9月分)参考統計表6」)。工具メーカーの製造現場と、作業工具を使う顧客現場の双方で人材確保が制約となり得る。ただし工具業界だけの不足率や資格別不足人数は不明であり、この倍率から採用充足率を推計しない。
年収換算は、生産用機械器具製造業が38.04万円×12+129.92万円=586.40万円、金属製品製造業が32.84万円×12+87.05万円=481.13万円である(計算、厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」)。年齢、勤続、企業規模、職種構成の違いを含み、工具企業の賃上げ率を示すものではない。賃金方針ではこの参考値に加え、地域の研削・測定技能者の採用条件、交替勤務、技能習得に必要な期間を把握する。
労働生産性を国内外で直接比較できる工具専業統計は確認できない。経済センサスも付加価値額は2020年、従業者数は2021年6月時点であり、小規模事業所は粗付加価値を用いるなど定義差があるため、精密な順位付けは避ける(総務省・経済産業省「令和3年経済センサス‐活動調査・製造業産業別統計表」)。企業内部では、良品数だけでなく、段取り時間、工具製作の初回合格率、試加工から量産採用までの工数、再研削の返却日数を同時に管理することが有用である。
技能承継では、熟練者がどの摩耗形態を見て何を変更したかを、被削材・工具・条件と一緒に残すことを優先する。研削設備を更新しても、測定基準と不具合の判定が属人化したままでは再現性が上がらない。技能保有者を一人増やす効果と、待ち時間を減らす工程配置の効果を分けて測る。
超硬工具の研削・再研削では粉じんとコバルト等への対応が必要であり、局所排気、清掃、保護具、SDSに基づく管理が採用と操業継続の前提になる(三菱マテリアルハードメタル「超硬合金SDS」、厚生労働省「職場のあんぜんサイト・コバルト含有合金製の包丁の研磨作業中、アレルギー湿疹を発症」)。資格保有者の人数だけで管理体制を判断せず、対象作業の特定、作業主任者等の必要な選任、ばく露防止措置が現場で機能しているかを確かめる。
2030年に向けたシナリオ
2030年を左右する軸は、「顧客の実加工需要がどこまで増えるか」と「タングステンの調達・循環がどこまで安定するか」である。名目市場規模だけの予測は価格上昇を成長と取り違えやすいため、以下のシナリオは、数量・採算・供給継続を分けた三つである。
| シナリオ | 起きる条件 | 業界の姿 | 可能性の見立て |
|---|---|---|---|
| 用途ごとの選別成長 | 航空・精密加工等が拡大する一方、自動車の工程変更が続く。原料供給は不安定さを残す | 高付加価値用途と回収網を持つ企業が拡大。規格品は価格競争と原料負担が併存 | 分析上の中心シナリオ。品目間・企業間の実績差と整合する |
| 加工量回復と循環供給の定着 | 設備受注が実際の稼働に結び付き、再生原料の回収・処理能力が増える | 交換需要と工程支援が拡大。原料制約の緩和で納期が安定 | 上振れシナリオ。回収設備の完成だけでなく稼働率と集荷が条件 |
| 原料高と加工需要低迷の併存 | 調達制約が続く一方、顧客の投資延期・在庫圧縮が進む | 金額が増えても販売数量と資金繰りが悪化。再研削・修理需要が相対的に強まる | 下振れリスクとして常時管理。発生確率を裏付ける公表値はない |
これは、分析にもとづく条件付きの見通しである。作業工具では整備量、買替え延期、修理・校正が重要であり、両市場を同じ成長率で2030年まで延長すべきではない。
先行指標は次の五つを自社の受注・使用実績と照合する。単月だけで設備増強を判断しない。
| 先行指標 | 確認する統計・公表資料 | 判断に使うポイント |
|---|---|---|
| 工作機械の内需・外需受注 | 日本工作機械工業会の受注統計(日本工作機械工業会「2026年9月分受注確報」) | 顧客国、納入、立上げまで追い、国内需要に直結させない |
| 工具の品目別生産数量・金額 | 経済産業省生産動態統計(経済産業省「2025年生産動態統計年報・実数表(2240、2260)」) | 同一品目で数量と金額が乖離していないか |
| 会員の切削工具販売・在庫 | 日本機械工具工業会の生産動態統計(日本機械工具工業会「機械工具生産動態統計・2026年8月」) | 出荷増が補充需要か前倒し発注かを自社商流で検証 |
| 輸出許可・供給条件の変更 | 中国商務部等の公告(中国商務部・海関総署「2025年第10号公告」、中国商務部「2026年第1号公告・日本向け両用品目輸出管理」) | 品目、需要家、用途ごとの条件と実際の調達期間 |
| 再資源化設備・回収体制の稼働 | 工具・原料各社の公式発表(三菱マテリアル「H.C. Starckのタングステンリサイクル能力増強」) | 公称能力に加え、稼働開始、集荷量、品質承認の進捗 |
シナリオごとに、値上げの遅れ、販売店在庫、顧客の買控えを運転資金計画へ反映する。設備投資は、需要上振れに加え、工具径・材種の切替えや外注活用による下振れへの対応も評価する。
経営・企画部門への示唆
2026年の工具市場では、工作機械受注の急増、タングステン高を理由とする値上げ、海外グループ内の再編が同時に進んでいる。判断の前提は、売上の伸びを数量と単価、新品と再生、国内と海外据付に分けて見ることである。
立場別の戦略の選択肢
| 立場 | 優先する選択肢 | 本稿の根拠 | 避けたい判断 |
|---|---|---|---|
| 大手 | 原料・回収・工具・工程支援を顧客ごとの契約にまとめ、使用済み工具の返却量を供給条件や価格と結び付ける。値上げは品目別に数量の反応を見て段階化する。海外据付機の初期工具は現地拠点で採用を取りにいく | オーエスジーの海外売上高比率は68.2%。三菱マテリアルの加工事業はH.C. Starckの連結で売上高が57.8%増えた。住友電工ツールネットは国内で販売した超硬工具の全量を自社で再資源化できるとする | 買収や値上げによる増収を、顧客の加工量の増加と取り違えること |
| 中堅・中小 | 2025年に生産金額が11.2%増えた超硬ドリルのように伸びる品目と被削材へ設備・技術者を寄せ、再研削の返却日数と特殊品の納期で差を付ける。原料は共同調達と回収業者との契約で確保する | 機械工具製造業880事業所のうち4〜29人が627事業所を占める一方、300人以上の16事業所が製造品出荷額等の64.3%を占める(計算、経済産業省「令和3年経済センサス‐活動調査・製造業産業別統計表」) | 大手の改定率に追随するだけで、短納期・特殊品の工数を価格に入れないこと |
| 新規参入を考える企業 | 新品工具ではなく、回収・選別、再研削、工具管理データ、締付記録など既存企業が手薄な機能から入る | 業界団体の指針は選別・保管・引渡しを推奨事項として示す段階にある。作業工具の締付記録はAI以前の通信・記録機能であり、データ整備の余地が大きい | 材種開発と量産品質を求められる新品市場へ正面から入ること |
分析では、どの立場でも最初の作業は、主力品番ごとに数量・実売単価・顧客の加工量を同じ表に並べることである。能力増強も撤退も、値上げの浸透と需要の回復を分けて見たうえで判断する。営業の目標も、工作機械メーカーの受注先ではなく、工具を実際に消費する工場の稼働時間と加工する材料で設定し直す。そのうえで、工具単価の値引きではなく、加工時間や停止の削減を見積書に書ける品目から有償の工程支援を始めるのが現実的である。
通説と異なる見方
「工作機械受注が伸びれば工具需要も同じだけ伸びる」とは言えない。 2020〜2024年度、日工会の受注内需は2021年度に73.7%増、2023年度に21.3%減と大きく振れたが、日本機械工具工業会の超硬工具生産額は26.4%増、5.4%減にとどまり、2024年度は内需が2.9%減る中で2.9%増えた(計算、日本工作機械工業会「主要統計・2026年8月」、日本機械工具工業会「機械工具生産推移表・2026年7月度」)。分析では、工具需要の多くは既設機の稼働に連動する交換需要であり、受注は方向を示しても量は示さない。2026年1〜9月の受注43.3%増を工具の増産計画にそのまま当てはめると、能力過剰を招く。
「金額が伸びている=需要が戻った」とは限らない。 2025年の超硬チップは生産金額が6.0%増えたが、個数は2.2%減った(計算、経済産業省「2025年生産動態統計年報・実数表(2240、2260)」)。2026年8月の会員の切削工具販売額は33.7%増だが、同年11月の改定で丸物工具を16%以上値上げする企業もある。作業工具4品目も、2025年は全品目で生産数量が0.9〜7.0%減った(計算、同上)。分析では、改定後の反動減を需要減退と誤認しないためには、改定前の駆け込みと単価上昇を除いた数量で需要を測る。
「リサイクルは環境対応のコスト」とは限らない。 H.C. Starckのゴスラー拠点は原料供給の約80%を再生タングステンで賄い、住友電工ツールネットは回収品を酸化タングステンに戻す工程で鉱石由来よりCO₂排出を約30%減らせるとする(住友電工ツールネット「超硬リサイクルシステム」)。分析では、回収網は輸出管理の下で原料を確保する調達手段である。回収単価の競争ではなく、材種の混入率、返却周期、顧客内スクラップの所有権を契約条件として設計すべきと考えられる。
公開情報ではわからないこと
- 値上げの実現率と数量の反応:定価・仕切価格・実売価格・リベートの差と、改定前後の発注量。販売店と顧客購買部門への聞き取りと、同一品番の請求単価・数量を改定前後3か月で比べる。
- 工作機械受注から工具購入までの時間差と調達先:海外に据え付ける機械の初期工具と補充工具が日本製か現地調達か。工作機械メーカーの据付担当と、海外顧客工場の工具購買担当へのインタビューで確かめる。
- 中国製工具の実力:中タングステン高新の切削刀具及工具は2026年1〜6月に53.18%増収した(中タングステン高新「2026年半年度報告」)が、増収の内訳と日本での採用は不明である。同一被削材・同一条件の比較試験と、国内販売店への在庫・クレーム対応の聞き取りで確かめる。
- 提携・買収で残る能力:タンガロイとNTKの統合後の品番整理と販売店政策、再研削・回収企業を取得した後に技術者と顧客の工程承認が残るか。販売店・主要顧客へのインタビューと、買収前の技術者面談・主要顧客への承認継続の確認で検証する。
- 作業工具の付帯サービスへの支払意思:京都機械工具の工具事業は2026年3月期に8.3%減収した。修理・校正・締付記録に対価を払う顧客の範囲を、整備工場と保全部門へのアンケートで確かめる。
出典
数値は官公庁・業界団体の原表、企業の情報は公式資料を優先した。以下は本文で使用した資料であり、個々の主張の直後にもリンクを付した。
- 経済産業省「2025年生産動態統計年報・実数表(2240、2260)」(2026年6月30日)
- 経済産業省「2024年生産動態統計年報・実数表(2240、2260)」(2025年6月30日)
- 日本工作機械工業会「2026年9月分受注確報」(2026年10月29日掲載)
- 三菱マテリアル「H.C. Starck Holding社の買収完了」(2024年12月18日)
- タンガロイ・NTKカッティングツールズ「合併に関するお知らせ」(2026年9月4日)
- 中国商務部「2026年第1号公告・日本向け両用品目輸出管理」(2026年1月6日)
- タンガロイ「価格改定のご案内(2026年11月2日受注分)」(2026年9月掲載、日付記載なし)
- 公正取引委員会「取適法リーフレットNo.01」(2025年8月)
- Mastercam「Copilot in 2026.R2」(2026年2月10日)
- DMG MORI Digital「エッジAIボードを開発」(2025年1月31日)
- Microsoft「ARUMのAzure AI活用事例」(2026年4月15日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・製造業産業別統計表」(2022年12月26日掲載)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」(2026年3月24日)
- 厚生労働省「一般職業紹介状況(令和8年9月分)参考統計表6」(2026年10月30日)
- 日本機械工具工業会「機械工具生産動態統計・2026年8月」(2026年10月1日更新)
- 日本機械工具工業会「超硬工具スクラップのリサイクルについて」(2026年6月改定)
- 京都機械工具「TRASASソフトウェア」(公表日記載なし)
- 三菱マテリアル「Tool Assistantサービスの提供開始」(2024年10月31日)
- 京都機械工具「TORQULE(トルクル)」(公表日記載なし)
- ゼネテック「2026年3月期有価証券報告書」(2026年6月25日)
- 総務省「日本標準産業分類(令和5年7月改定)・2664 機械工具製造業(粉末や金業を除く)」(2023年7月改定)
- 日本機械工具工業会「機械工具生産推移表・2026年7月度」(2026年9月18日)
- 日本工作機械工業会「主要統計・2025年7月」(2025年8月)
- 日本工作機械工業会「主要統計・2026年8月」(2026年10月)
- 中国商務部・海関総署「2025年第10号公告」(2025年2月4日)
- マパール「Machining solutions for e-mobility」(公表日記載なし)
- 三菱マテリアル「H.C. Starckのタングステンリサイクル能力増強」(2026年7月31日)
- 住友電工ツールネット「超硬リサイクルシステム」(公表日記載なし)
- オーエスジー「2025年11月期決算短信」(2026年1月8日)
- 三菱マテリアル「2026年3月期業績レビュー」(2026年3月期決算公表後更新、日付記載なし)
- 京都機械工具「2026年3月期決算短信」(2026年5月15日)
- サンドビック「Annual Report 2025・Machining and Intelligent Manufacturing」(2026年3月10日)
- イスカル「IMC Group」(公表日記載なし)
- AMT「August 2026 US Cutting Tool Shipments」(2026年10月)
- マパール「2025年業績・2026年の取り組み」(2026年7月1日)
- サンドビック「サンドビック株式会社(日本)」(公表日記載なし)
- ケナメタル「FY26 Fourth Quarter Earnings Call Presentation」(2026年8月5日)
- ケナメタル「日本向け製品・サービス」(公表日記載なし)
- マパール「会社概要・日本」(公表日記載なし)
- スナップオン「2025年第4四半期・通期決算」(2026年2月5日)
- スナップオン「2025 Form 10-K」(2026年提出)
- スナップオン・ツールズ「日本公式サイト」(公表日記載なし)
- 中タングステン高新「2026年半年度報告」(2026年8月24日)
- 欧州委員会「New EU rules on packaging enter into application」(2026年8月11日)
- EUR-Lex「Regulation (EU) 2023/1230・統合版」(2023年6月29日公示、2026年7月27日統合版)
- 厚生労働省「化学物質対策に関するQ&A(リスクアセスメント関係)」(2024年2月28日更新)
- 三菱マテリアルハードメタル「超硬合金SDS」(2025年7月1日)
- 厚生労働省「職場のあんぜんサイト・コバルト含有合金製の包丁の研磨作業中、アレルギー湿疹を発症」(公表日記載なし)
