エグゼクティブサマリー
建機レンタルは、建設投資を地域ごとの施工能力へ変換する、機械・整備・物流の資産運用業である。2026年の経営課題は需要の有無だけでなく、着工の遅れや地域差を見極め、更新・整備・配送費を回収できる機械配置を作ることにある。
要点
- 市場:2026年8月の主要50社対象の売上高は826.07億円、共通回答会社の前年同月比は+11.3%である。全国市場総額ではなく、対象変更を含むため単純年換算は避ける(国土交通省「建設関連業等の動態調査(令和8年8月分)」)。
- 構造:同月のショベル系掘削機の稼動率は34.0%、前年同月差−0.2ポイントである。増収と稼働改善は一致せず、単価・機種構成・保有台数を分解して判断する(国土交通省「建設関連業等の動態調査(令和8年8月分)」)。
- 競争:アクティオは産業設備顧客に強い企業との資本提携、カナモトは地域網と現場設備の補完を進める。全国網の価値は拠点数だけでなく、機械融通と整備・配送の実行能力にある(アクティオ「ミライリスホールディングスとの資本業務提携を締結」、カナモト「高崎事務器株式会社の株式取得に関するお知らせ」)。
- 海外・制度:米国の大型再編、欧州の用途分散が比較対象となる。日本では2026年適用の特定自主検査基準と物流制度への対応が、保有機械を実際に貸し出せる能力を左右する(ハーク・ホールディングス「Full Year 2025 Results」(SEC提出資料)、キルートゥ「2025年業績・戦略発表」、福岡労働局「特定自主検査基準の制定について(令和8年1月1日適用)」、国土交通省「物流効率化法の全面施行による義務的措置」)。
- AI:対話型の機種選定と固定ヤード等での自律機械レンタルは実用化が進む。一般土工全体への普及と区別し、設定・安全確認・保守まで含むサービスとして採算を管理する(ユナイテッド・レンタルズ「Introduces AI-Powered Equipment Agent」、レンタルのニッケン「ARAV『ヨイショ投入くん』のレンタル提供を開始」)。
経営・企画部門への示唆
- 増車は建設投資額ではなく、民間非住宅の工程と機種別稼動率で判断する。2026年8月は売上が11.3%増でも掘削機・高所作業車の稼動率は前年を下回り、上がったのは発電機など一部機種である。
- 大手は現場設備・電源などを1現場単位で束ねる、中堅・中小は得意工種に絞り提携・再レンタルで保有を抑える、新規参入企業は既存レンタル網を通じて自律機・省人化機を供給する選択肢が現実的である。
- 公開情報では単価と稼働の内訳、買収先の機械の状態と人材の継続性、自律機の採算が見えない。顧客の見積・請求の時系列比較、台帳と実機の照合、導入現場の調査で確かめる。
業界データまとめ
国内需要は増収基調だが、月次売上高は全国総額ではない。事業所・雇用統計とは母集団が異なり、両者から市場シェアや生産性は計算できない。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内建設機械器具レンタル売上高826.07億円/月。主要50社対象の公表推定値であり全国総額ではない | 2026年8月 | 国土交通省「建設関連業等の動態調査(令和8年8月分)」 |
| 市場の伸び | 建設機械器具レンタル業・前年同月比+11.3%。共通回答会社比較 | 2026年8月 | 国土交通省「建設関連業等の動態調査(令和8年8月分)」 |
| 事業者数 | 民営1万892事業所。小分類「702 産業用機械器具賃貸業」。建機以外も含み、企業数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 第9-2表・全国」 |
| 従業者数 | 9万9,265人。上記「702 産業用機械器具賃貸業」の民営事業所の従業者、男女計 | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 第9-2表・全国」 |
| 平均年収 | 568.4万円(計算)。中分類「70 物品賃貸業」の一般労働者、男女計、企業規模計10人以上。月額37.59万円×12+年間賞与等117.32万円。建機レンタル専業の値ではない | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査・産業中分類第1表(K68~K70)」 |
| 上位3社の売上高 | アクティオ3,739.06億円(連結。セグメント非開示で、レンタル・リース・販売を含む)/ニシオホールディングス2,071.57億円(レンタル関連、外部売上高)/カナモト1,902.25億円(建設関連)。各社の公表範囲が異なり、同一定義の順位ではない | 順に2025年12月期/2025年9月期/2025年10月期 | アクティオ「会社概要」 ニシオホールディングス「2025年9月期 決算短信」 カナモト「2025年10月期 決算短信」 |
| 国内建設投資額 | 81兆4,700億円、前年度比+2.9%。国土交通省の名目・年度見通しであり実績ではない | 2026年度見通し | 国土交通省「令和8年度建設投資見通し」 |
| ショベル系掘削機の稼動率 | 34.0%、前年同月差−0.2ポイント。建設機械器具レンタル業50社調査 | 2026年8月 | 国土交通省「建設関連業等の動態調査(令和8年8月分)」 |
| 高所作業車の稼動率 | 30.4%、前年同月差−0.5ポイント。建設機械器具レンタル業50社調査 | 2026年8月 | 国土交通省「建設関連業等の動態調査(令和8年8月分)」 |
月次調査は2026年4月に対象を一部変更しているため、伸び率は公表された共通回答会社比較による。金額の単純比較や12倍による年額推計は、本稿では対象外とする。企業売上高には海外、販売、周辺レンタルなどが含まれ、純粋な国内建機レンタル売上高の順位ではない。以下の情報確認期限は2026年10月30日である。
AI・フィジカルAIの影響と経営の打ち手
先行する変化は、機種選定の対話化と、作業条件を限定した自律機械のレンタル商品化である。競争の焦点は機械を購入できるかよりも、現場への適用判定、初期設定、安全運用、故障復旧を継続提供できるかに移る。以下の普及時期は、公表事例をもとにした分析であり、企業の販売計画ではない。
影響の全体像
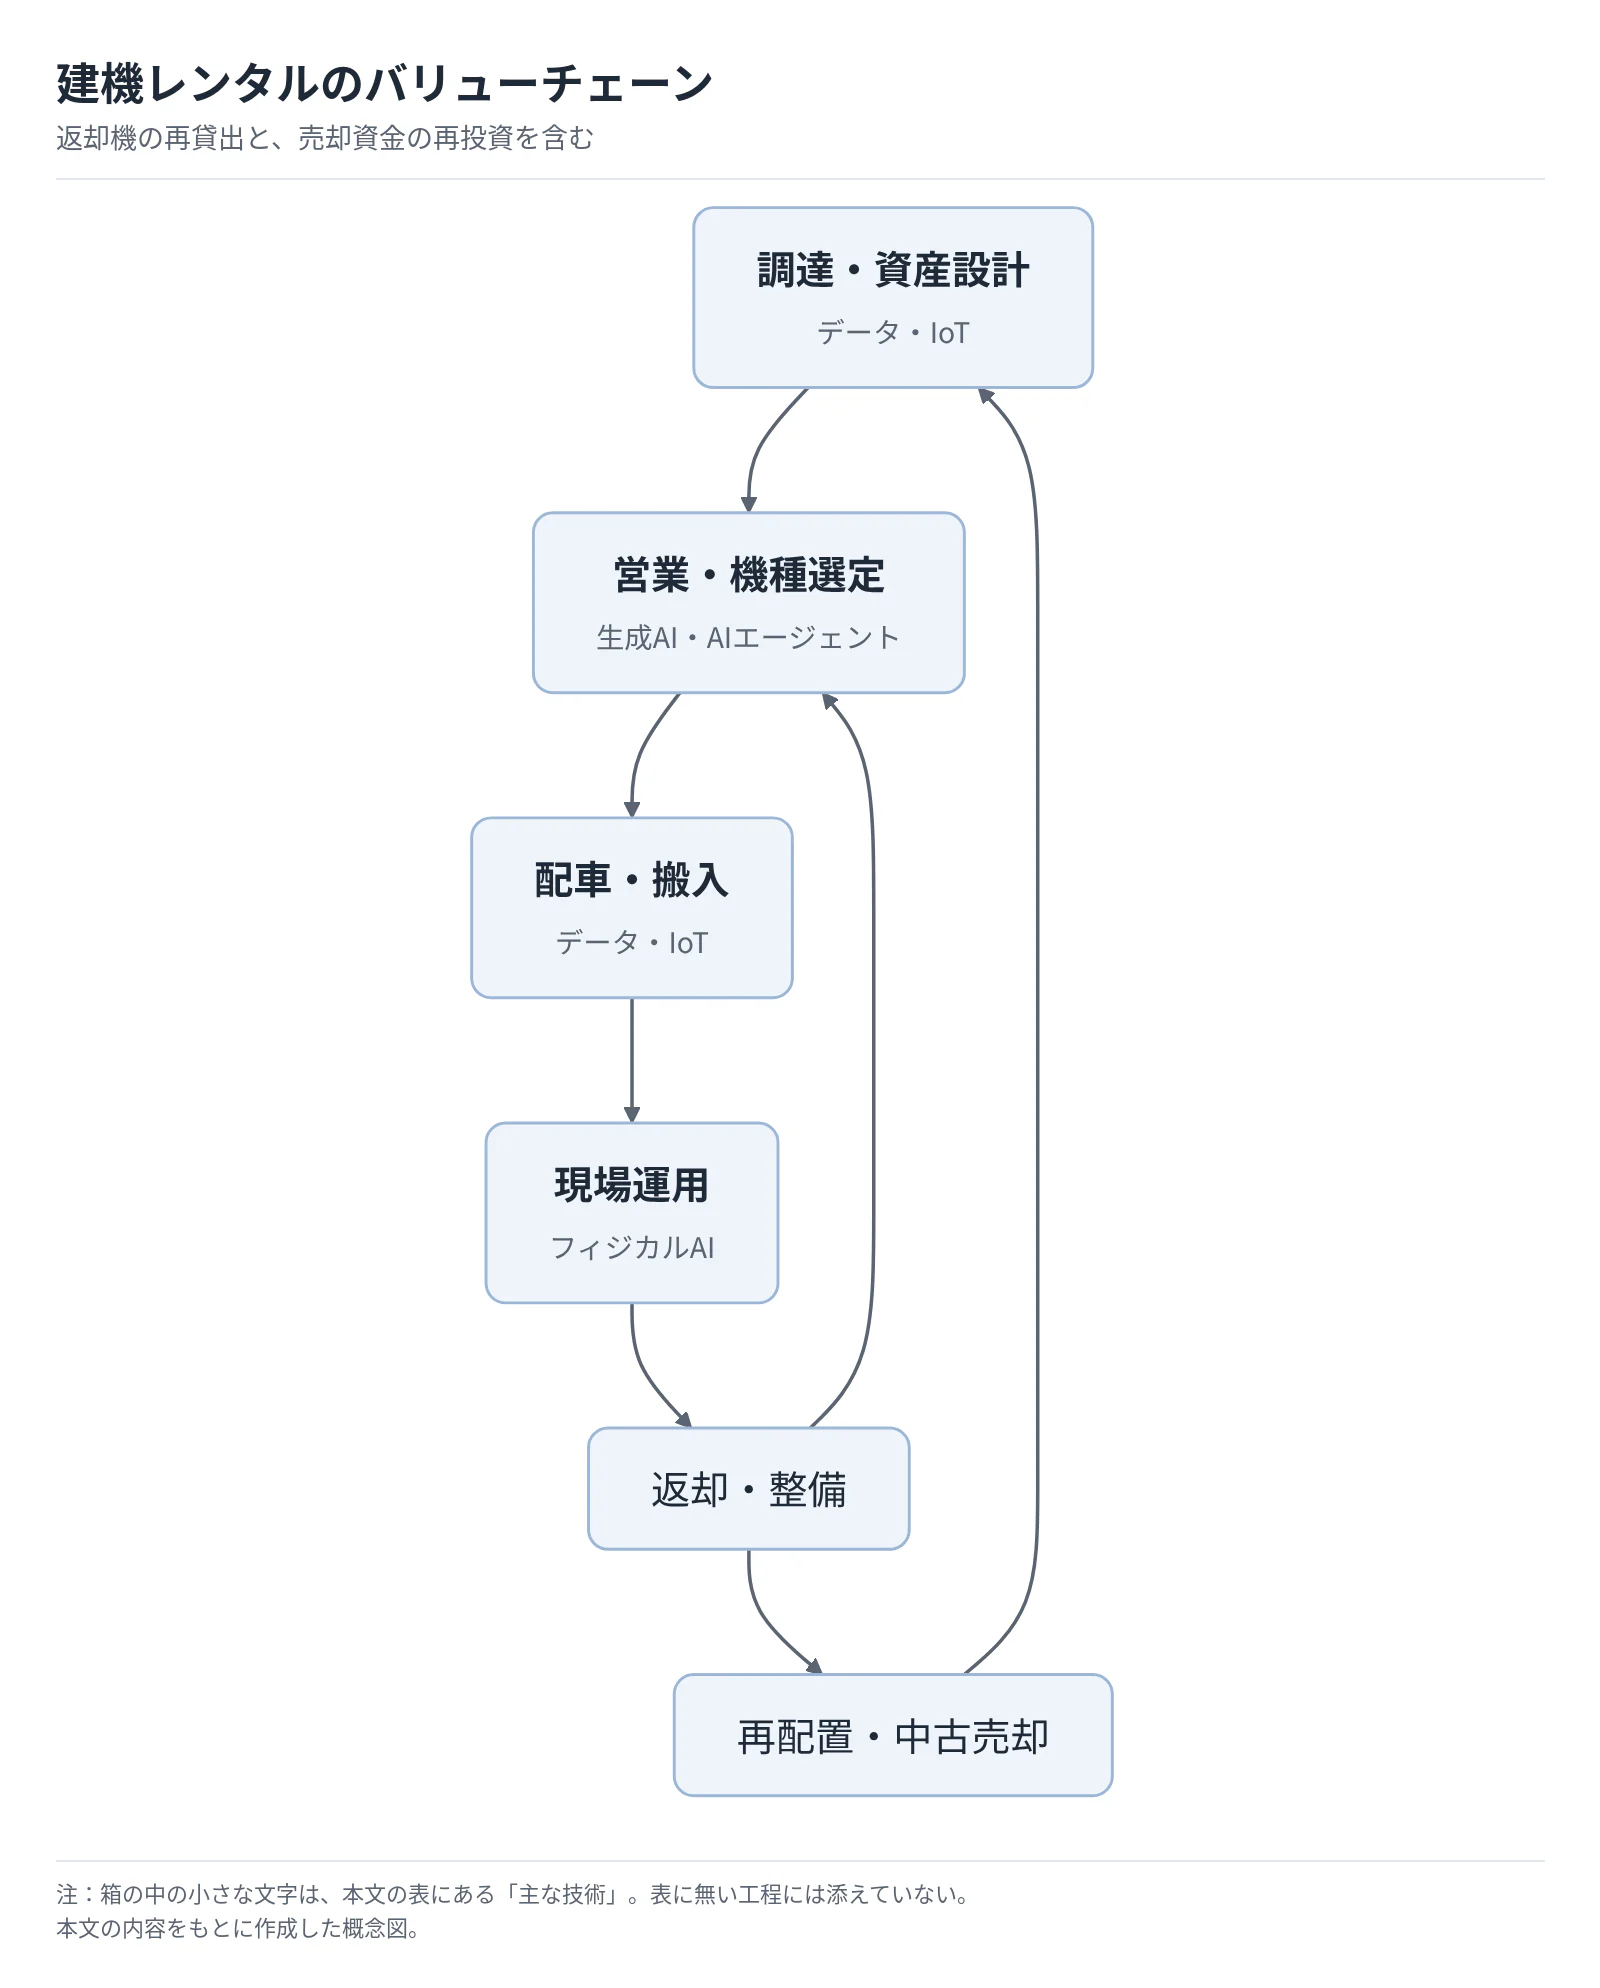
返却機の再貸出と、売却資金の再投資を含むバリューチェーンを示す。
 タップすると拡大して見られます
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 調達・資産設計 | 稼働履歴を基に保有機種・数量を見直す | データ・IoT | 実用(導入事例あり) | 2年以内 | 混在機械を管理するTotal Control(ユナイテッド・レンタルズ「Innovation」) |
| 営業・機種選定 | 作業条件を対話で聞き、機種候補を提示する | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Equipment Agent(ユナイテッド・レンタルズ「Equipment Agent」) |
| 配車・搬入 | 位置・利用情報を使い返却予定と代替機を確認する | データ・IoT | 実用(導入事例あり) | 2年以内 | 機械の位置・利用・燃料等を監視するロクサムの運用(ロクサム「2025年業績」) |
| 現場運用 | 閉鎖ヤードで投入・清掃を自律化する | フィジカルAI | 実用(導入事例あり) | 2年以内 | ARAV搭載ショベル、K900のレンタル商品化(ニッケン「ヨイショ投入くん提供開始」、アクティオ「K900レンタル開始」) |
| 現場運用 | 条件の異なる土工現場で複数機械を協調運用する | フィジカルAI | 実証中 | 3〜5年 | 自動施工の試行・安全ルール整備(国土交通省「i-Construction 2.0取組予定」) |
| 返却・整備/再配置・中古売却 | 使用履歴から整備対象を絞り、資産配分を改善する | データ・IoT | 実用(導入事例あり) | 2年以内 | ロクサムの機械監視・保守への活用。査定の完全自動化を意味しない(ロクサム「2025年業績」) |
「実用」には提供開始を含み、普及台数を確認した意味ではない。人が判断する遠隔操作と、位置・稼働記録のIoTは、自律機械とは区別する。
業務はどう変わるか
機種を探す営業から、作業条件を検証する営業へ。 従来は顧客が型式を指定するか、営業担当者が作業高さ、地盤、搬入制約を聞いて機械を選んでいた。ユナイテッド・レンタルズは2026年3月に対話型のEquipment Agentを公開し、5月にはChatGPT内からの利用にも対応した。導入済みなのは機種推奨の接点であり、地耐力や揚重計画の最終安全判定を無人化した事例ではない(ユナイテッド・レンタルズ「Equipment Agent」、ユナイテッド・レンタルズ「ChatGPTでの提供開始」)。
実装には機種適合・支店在庫・運搬費のデータ整備が必要であり、荷重や作業半径の安全確認は人に残す。
作業員が乗り続ける貸出から、限定工程を動かす貸出へ。 レンタルのニッケンは2025年9月から、ARAVの後付けシステムを搭載したCAT320「ヨイショ投入くん」を提供している。周辺をセンサーで認識し、プラントや再資源化ヤードの投入工程を自律化する商品である。レンタル提供開始は確認できるが、公表資料だけでは顧客別の稼働台数、有人運転に対する収益改善、安全成績までは分からない(ニッケン「ヨイショ投入くん提供開始」)。
固定ヤードでは作業範囲・進入者を制限しやすい。設定・非常停止試験・教育が貸主の付加価値になる一方、人や他機械と混在する自動施工は試行・ルール整備段階である(国土交通省「i-Construction 2.0取組予定」)。
清掃機を渡す貸出から、運転条件を維持するサービスへ。 アクティオは2024年5月にKEMARO K900のレンタルを開始した。マッピングや運転スケジュールを設定する方式で、同社の公表仕様は屋外使用を対象外としている。導入済み商品でも使用可能な環境は限定されるため、「現場ならどこでも無人清掃できる」とは説明できない(アクティオ「K900レンタル開始」)。
採算指標は人の介入時間と再設定訪問数とし、通路・段差・粉塵・充電場所を貸出前に確かめる。
点検日を固定する管理から、使用履歴も加味する管理へ。 ロクサムは位置・使用・消費量の監視、遠隔トラブル対応に加え、予知保全へのAI活用を公表している。ユナイテッド・レンタルズのTotal Controlは、メーカー・機種の混在する機械群を追跡し、他のシステムと連携する現場管理基盤である(ロクサム「2025年業績」、ユナイテッド・レンタルズ「Innovation」)。故障予測で法定点検を省けるわけではなく、貸出可否は検査結果も含めて判断する。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| ユナイテッド・レンタルズ | 米国 | Equipment Agent、Total Control | 機種選定、混在機械の管理 | 未展開:同社の国内レンタル事業としての提供は確認できない(ユナイテッド・レンタルズ「ChatGPTでの提供開始」、ユナイテッド・レンタルズ「Innovation」) |
| ロクサム | フランス | 機械監視、予知保全 | 故障対応、保有機械の運用 | 未展開:日本での同サービス提供は確認できない(ロクサム「2025年業績」) |
| アクティオ | 日本 | 自律清掃機のレンタル・導入支援 | 建物内などの清掃省力化 | 展開済み:K900提供開始(アクティオ「K900レンタル開始」) |
| レンタルのニッケン | 日本 | 自動油圧ショベルのレンタル | ヤード・再資源化施設の投入 | 展開済み:全国主要拠点で順次提供(ニッケン「ヨイショ投入くん提供開始」) |
| ARAV(アラヴ) | 日本 | Model E、ヨイショ投入くん | 既存建機への自律制御の後付け | 展開済み:ニッケンとの商品化(ニッケン「ヨイショ投入くん提供開始」) |
| KEMARO(ケマロ) | スイス | K900 | 自律走行による清掃 | 展開済み:アクティオが取り扱い(KEMARO「Swiss Excellence受賞」、アクティオ「K900レンタル開始」) |
「未展開」は国内レンタル事業としての提供を公式発表で確認できない意味である。
人材・収益・競争への影響
仕様検索、見積転記、所在確認の業務量は減り、現地設定、通信障害対応、校正、監視が増えるとみられる。オペレーターも限定工程では搭乗から監視へ変わるが、職種全体の短期代替を示す根拠はない。
減価償却・修繕に加え、ソフト利用料、通信費、設定出張費が発生するため、本体、設定、監視・保守の原価と価格を分ける。メーカーが制御とデータを、ソフト企業が顧客の選定画面を握る可能性がある一方、代替機を出せるレンタル会社には現場対応の優位が残る。
貸主・施工者・メーカー・装置会社は、立入管理、通信断時の停止、更新承認、事故ログ保管の責任を決める。データ利用許諾と安全判断の責任は別々に契約する。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 機体番号に仕様・貸出・点検・故障履歴をひも付ける | 共通 | 今後1年 | 誤配・整備漏れの抑制、活用基盤の確立 | 支店間の機種・状態区分統一 |
| 高 | 見積支援を標準機の候補提示から開始する | 共通 | 今後1年 | 営業の検索・転記時間削減 | 最新仕様、適合条件、承認範囲の整備 |
| 高 | 自律機の試験貸出を固定ヤード等に限定する | 大手 | 今後1〜2年 | 適用条件と採算の蓄積 | 現地調査、非常停止手順、代替機 |
| 高 | 設定・通信・保守費をレンタル料から分解する | 共通 | 商品化と同時 | 高機能機の赤字貸出防止 | 訪問工数と月額利用料の把握 |
| 高 | メーカー・装置会社と更新責任とログ利用を契約する | 共通 | 調達前 | 保守不能・責任空白の抑制 | 更新履歴、利用許諾、障害時連絡網 |
| 中 | 地域同業と設定員・代替機を共同確保する | 中堅・中小 | 今後1〜2年 | 専門人材の固定費負担を抑制 | 対応範囲、費用負担、顧客情報の区分 |
| 中 | 再貸出までの時間と人の介入時間で継続判断する | 共通 | 試験貸出から | 台数導入を目的化しない投資管理 | 故障・再設定・手戻りの記録 |
失敗例は、実演結果を地盤・動線の異なる現場に転用すること、省人化率を移送・教育・監視費込みの利益率と混同することである。見積支援でも旧型機の説明書を混在させず、機体と仕様版を対応させる。
業界の定義と市場構造
建機レンタルは機械の保有・整備・配車を引き受け、施工者の固定費を変動費化する供給基盤である。需要は建設投資に連動するが、分析単位は地域・工種・機械の組み合わせである。
本稿は、掘削機、高所作業車、運搬・転圧機械、発電機、ポンプ等の貸出を中心に、付随する運送、整備、技術支援、中古売却までを扱う。仮設トイレや現場事務所は周辺サービスとして含めるが、足場材・鋼矢板等の仮設リース市場全体、機械の新車販売、金融リース、施工請負を市場規模に含まない。業界団体もレンタル用機械を汎用機、専用機、災害支援資材、仮設資材などに分類している(日本建設機械レンタル協会「建設機械レンタルとは」)。レンタルは反復して貸し出す運用が中心であり、特定の顧客向けに金融機能を提供するリースとは資産回転と残価負担が異なる(分析)。
公開データで捉える需要構成
国土交通省の2026年8月の建設機械器具レンタル売上高について、施主・工種別構成を計算すると以下となる。単月・主要企業の集計であり、国内全事業者の年間構成を示すものではない(国土交通省「建設関連業等動態調査・2026年8月」)。
| 区分 | 売上構成比 | 主な機械需要を考える視点 |
|---|---|---|
| 公共工事計 | 24.1%(計算) | 土木主体。予算成立より施工開始と現場進捗を重視 |
| 民間土木 | 23.6%(計算) | 工場造成、民間インフラ等。発注者の投資工程に依存 |
| 民間住宅 | 1.2%(計算) | 本調査で把握する直接需要は小さい |
| 民間非住宅建築 | 51.1%(計算) | 工場、物流施設、再開発等。施工段階によって機種が交代 |
構成比は第7表の金額から計算し、丸めた値である。住宅着工戸数だけで建機レンタル全体を説明するのは、この需要構成と整合しない。造成段階の掘削機、躯体段階の揚重機、設備工事段階の高所作業車では、同じ大型案件でも需要の発生時期が異なる。
過去5年の変化をどう読むか
国土交通省の同月資料では、建設機械器具レンタルの年度売上高は2020年度5,415.64億円、2021年度5,299.12億円、2024年度6,339.35億円、2025年度9,548.95億円である。2025年度は前年度の約1.5倍だが、同年度の各月の前年同月比(共通回答会社比)は−7.3%〜+32.3%である。年度値の差は、市場の伸びではなく、集計対象の違いを含むとみられる。調査対象・回答の変化があるため、これを全国市場の連続した成長率には変換しない。確認できるのは、感染症期を含む初期の弱さから、名目売上高が拡大する局面に移ったことである(国土交通省「建設関連業等動態調査・2026年8月」)。
需要側では、非住宅設備投資、更新・防災工事、大型イベントなどの増減が機械の構成を変えた。供給側では、カナモトが建機価格上昇に応じた資産の長期使用や価格適正化を掲げ、ワキタも機材・店舗・人材への先行投資を続けている(カナモト「統合報告書2026」、ワキタ「2026年2月期決算短信」)。これは、「保有台数を増やせば市場拡大を取り込める段階」から、「更新費を回収できる地域・用途を選ぶ段階」への移行と捉えられる。
顧客と需要の特性
購買の決め手は日額に加え、適合機の納入と故障時の代替能力である。特殊工事では供給確実性と技術対応が継続取引を左右する。以下は、提供サービスをもとにした実務の分析である。
| 顧客 | 主な意思決定者 | 選定の決め手・購買過程 |
|---|---|---|
| ゼネコン・大手専門工事会社 | 本社・支店購買、機械部門、現場所長 | 基本契約・与信・安全要件を確認し、現場工程ごとに数量と納期を確定 |
| 地域の土木・建築会社 | 経営者、工事責任者、現場担当 | 近隣在庫、朝の引渡し、急な延長・交換、総支払額 |
| 工場・プラント・物流施設 | 設備保全部門、生産技術、購買 | 定修・停止期間への適合、屋内仕様、作業制約への対応 |
| 災害対応を担う自治体・施工者 | 防災・土木部門、応急復旧責任者 | 供給協定、連絡・輸送経路、燃料・人員を含む実行能力 |
アクティオとミライリスの提携は、産業設備市場の営業基盤と全国ネットワークを組み合わせる目的を明記している。ニッケンの主要取引先も建設業だけでなく製造、運輸、農林業に広がるため、顧客開拓は建設会社の名簿だけでは完結しない(アクティオ「ミライリスとの資本業務提携」、レンタルのニッケン「会社概要」)。
標準機でも与信登録、入場条件、運送、代替ルールまで変えると乗り換えに手間がかかる。欠品回避の実績が継続理由となる一方、特殊機では顧客が一社依存を避けたい場合もある。
季節性は、積雪・降雨による屋外工事の制約、年度内の工事進捗、夏季休業、工場の定修日程で異なる。2026年8月の稼動率だけを年間余剰能力とみなすと、休工期の影響を誤読する。需要予測は前年同月との比較に加え、当該地域の工事工程と機種別の予約期間で補正する。
人口減少は住宅新築や地域施工者の減少を通じて逆風になる一方、既設インフラの更新まで消失させるわけではない。むしろ顧客側の施工人員不足によって受注済み案件が着工できず、需要の発現が後ろ倒しになる点が重要である。ニシオホールディングスの2026年9月期第3四半期資料も、資材・人員の不足による着工遅れを指摘している(ニシオHD「2026年9月期第3四半期決算」)。
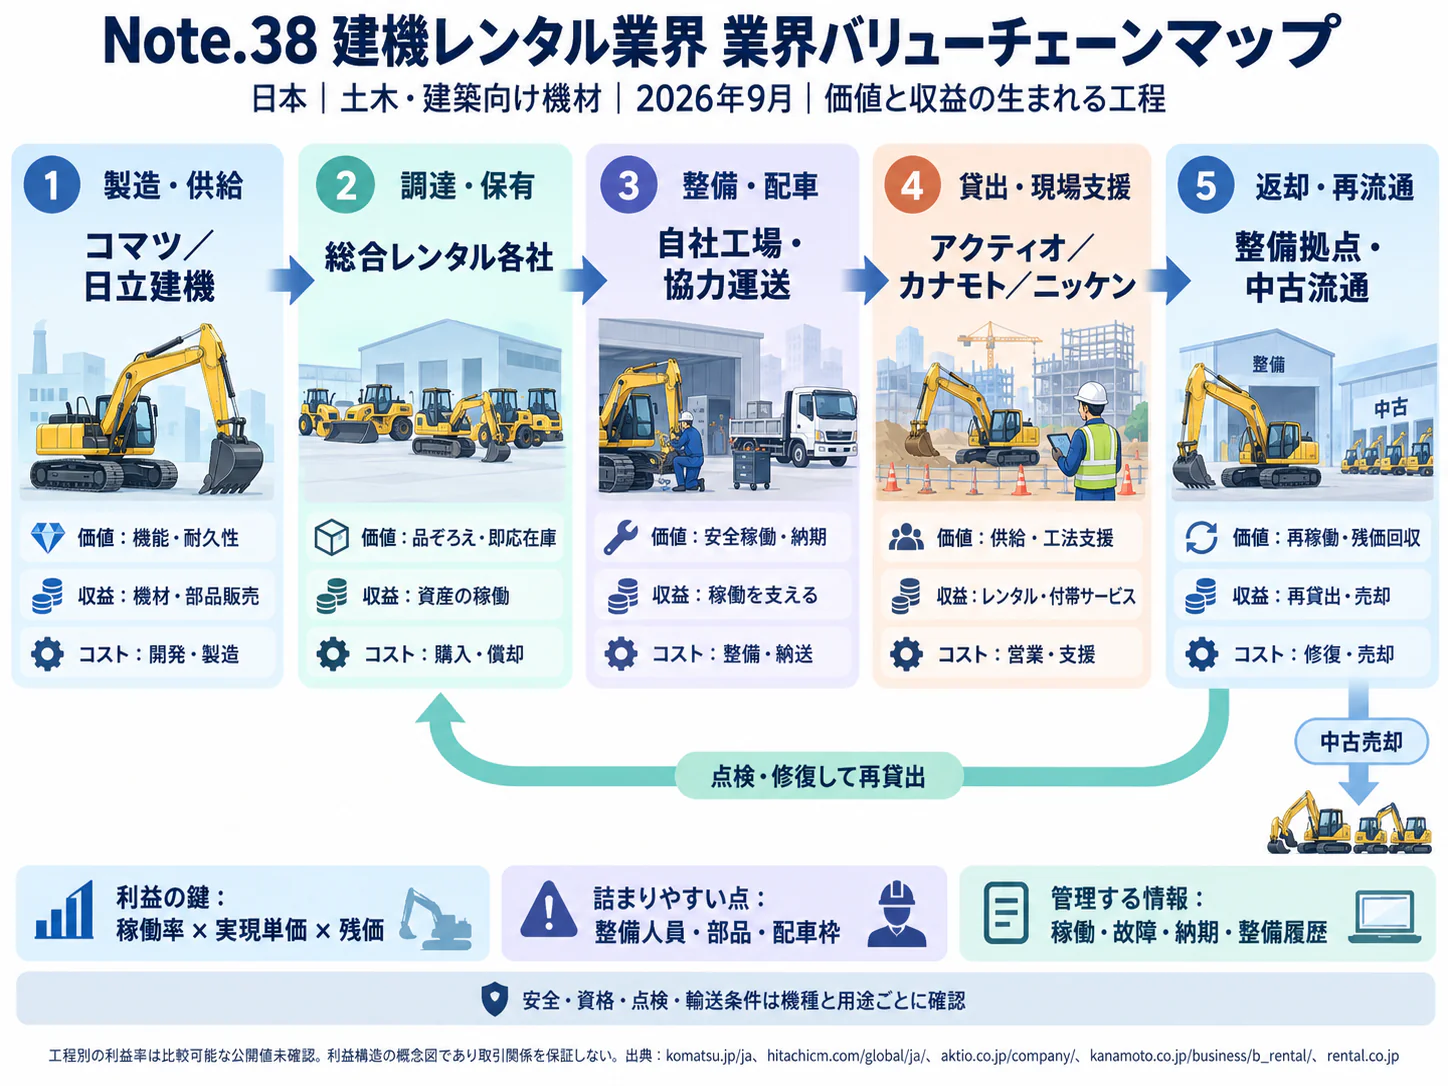
バリューチェーンと収益構造
利益は、貸出単価・期間、取得・維持費、中古売却価額を通算して判断する。増収だけでは先行投資の回収を確認できない。工程別利益は開示不足で順位付けできない。
| 工程 | 主な担い手 | 付加価値と採算上の論点 |
|---|---|---|
| 調達・資産設計 | 建機メーカー・販売店、レンタル会社本部 | 作業用途と地域需要に合う機種選定、調達条件、残価の見極め |
| 営業・機種選定 | アクティオ、カナモト等の支店・専門部門 | 必要能力と工期を把握し、過大仕様や不足を防ぐ |
| 配車・搬入 | 自社配車部門、協力運送会社 | 運搬車両・積卸し時間・搬入路の確保。回送距離が採算に直結 |
| 現場運用 | 顧客、レンタル会社のサービス担当 | 故障復旧、追加・交換対応、工程に合った機械供給 |
| 返却・整備 | 営業所、専門整備工場、外注先 | 安全な再貸出までの時間を短縮し、機械の寿命を維持 |
| 再配置・中古売却 | 本部資産管理、販売会社、輸出・中古流通 | 地域間の余剰調整と残価回収。更新投資の原資を作る |
建設投資・災害復旧需要との連動
 タップすると拡大して見られます
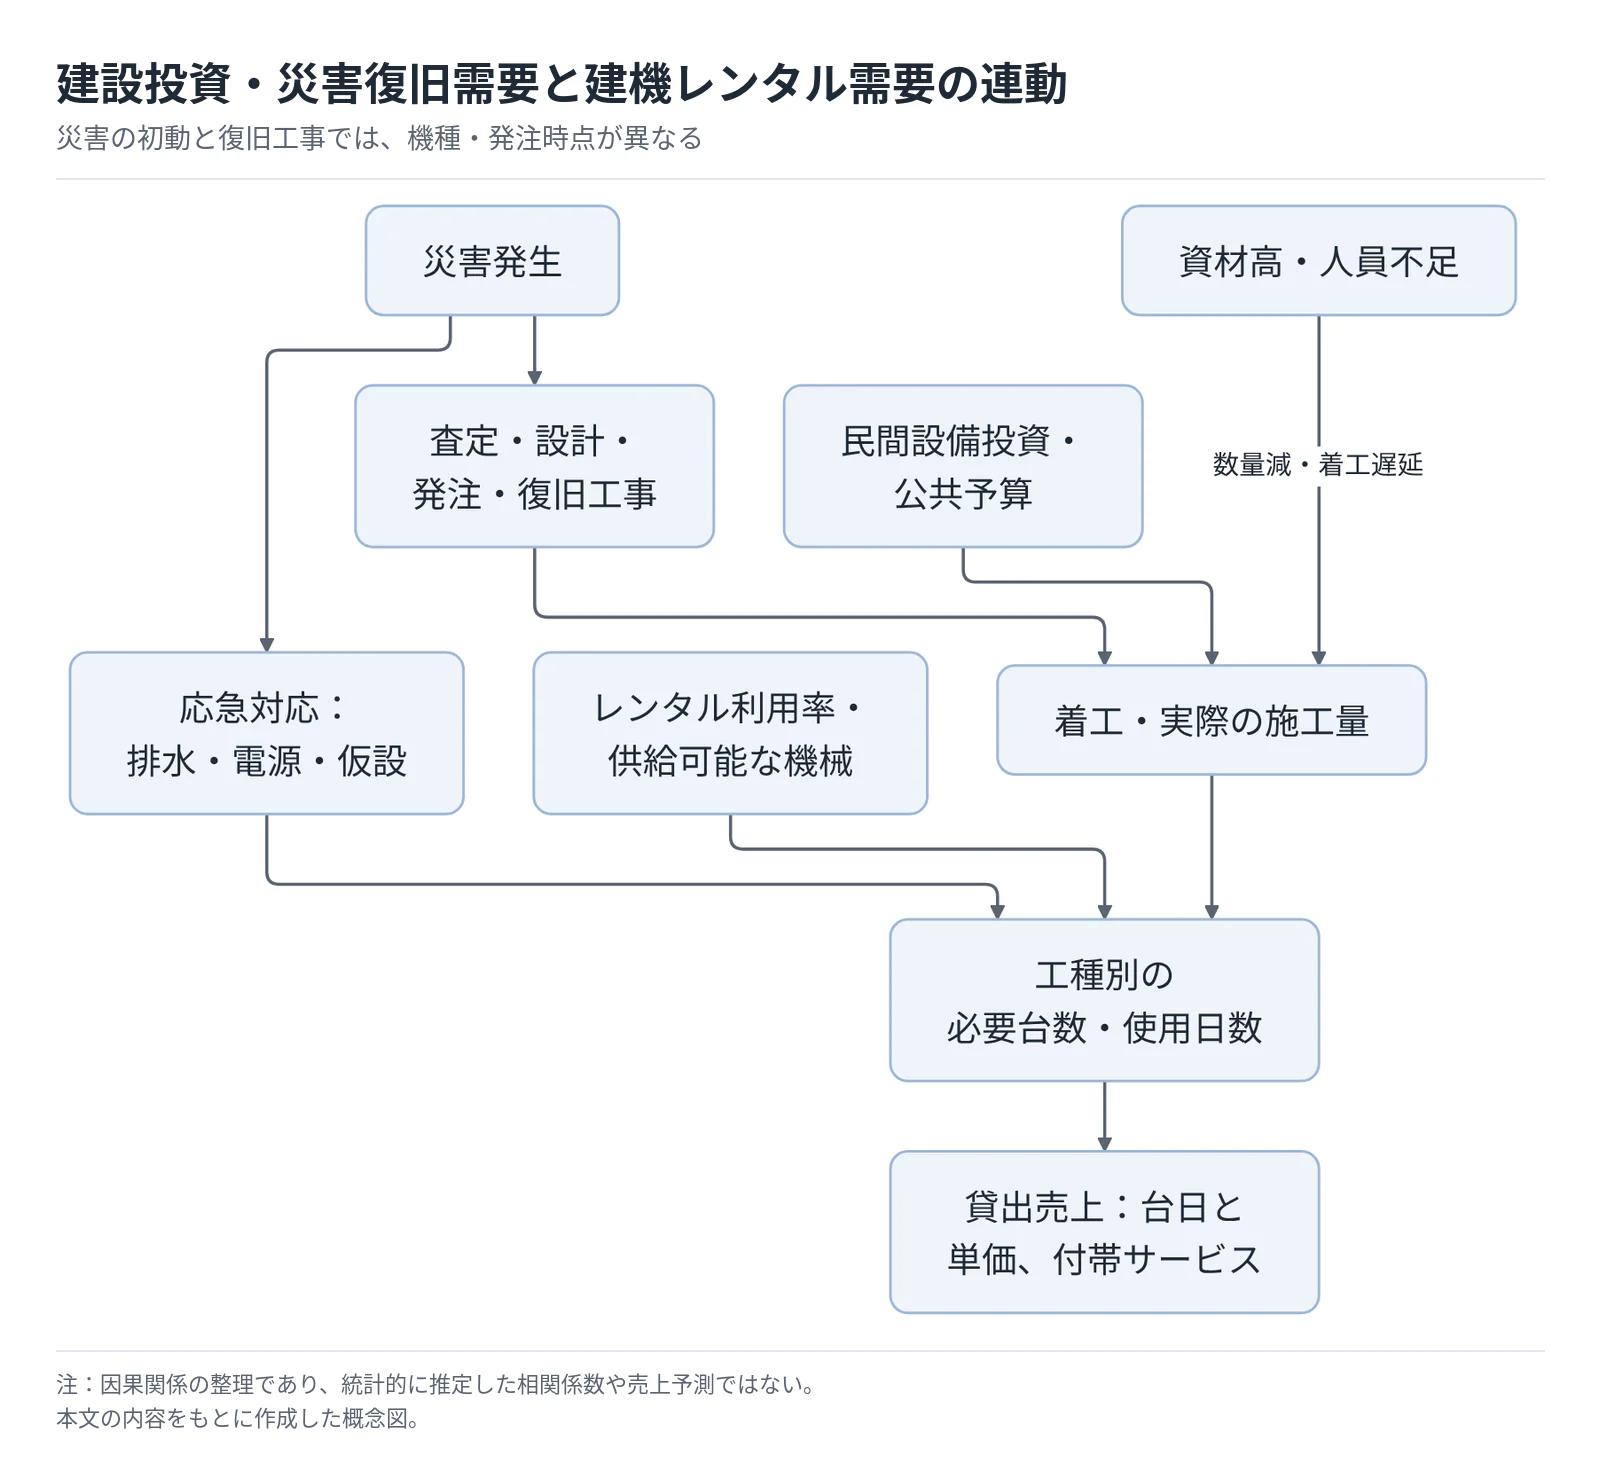
図は因果関係を整理した分析であり、統計的に推定した相関係数や売上予測ではない。2026年度の名目建設投資81兆4,700億円を起点としても、物価上昇分、着工遅延、工種構成を経て初めて機械需要につながる(国土交通省「2026年度建設投資見通し」)。災害の初動と復旧工事では機種・発注時点が異なり、被害額をそのまま売上に置き換えられない。
道路寸断や営業所の被災に備え、災害協定は被災圏外からの補給、燃料、運送、連絡手段まで含めて実行性を評価する。応急対応でも費用負担と通常取引との境界を明確にする。
資本負担と利益の見方
ニシオホールディングスの2025年9月期レンタル関連事業は、外部売上高2,071.57億円、セグメント利益188.82億円で、同売上高比は約9.1%(計算)である。同事業の減価償却費334.54億円、有形・無形固定資産の増加額386.16億円は、損益と資産投資の両方を追う必要性を示す。ただし、これらは建機以外のレンタル等を含む事業全体の数字である(ニシオHD「2025年9月期決算短信」)。
ワキタの建機事業は2026年2月期に増収減益となり、2027年2月期中間期も売上高377.94億円(前年同期比+4.2%)、利益11.28億円(同−15.6%)であった。同中間期の賃貸部門は増収増益だが、販売部門の先行投資が全体利益に影響した。セグメント減益をレンタル不振と読み替えてはならない(ワキタ「2027年2月期 第2四半期(中間期)決算短信」)。
主要費用は減価償却、修繕、整備・営業人員、輸送、拠点、保険、調達金利であるが、業界共通の費用構成比は確認できない。カナモトは2026年10月期第3四半期に資産運用と単価適正化を継続し、建設関連の増益を報告したものの、価格改定だけの寄与額は開示していない(カナモト「2026年10月期第3四半期決算」)。運送費や補償料を含む実収入と、回送・返却整備後の利益を顧客別に確かめる。
供給網では、メーカー別の部品・診断設備への依存と運送車両の制約が重要である。多機種化は部品と教育の負担を増やし、機種集約は供給停止リスクを集中させる。長期使用は、償却費の減少と修繕・休車の増加を併せて評価する。
競争環境
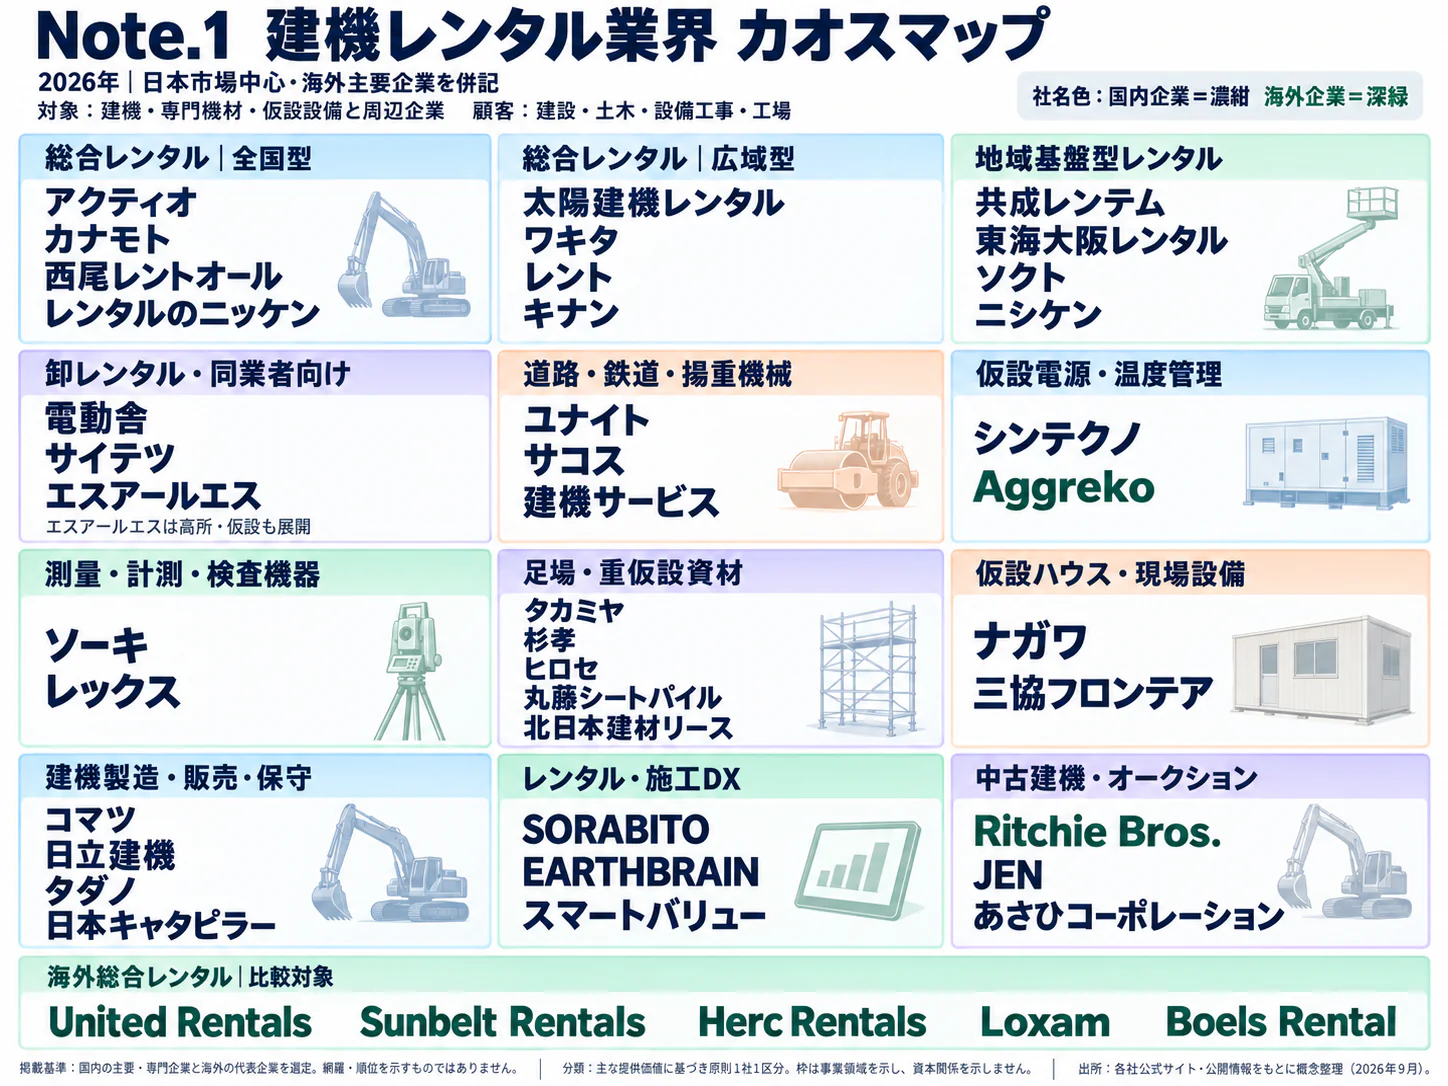
国内競争は規模と地域の即応力で決まり、再編は地域・顧客・商品を補完する方向に進む。国内売上を同一定義でそろえられず、上位集中度は算出できない。
全国総合型、販売・賃貸複合型、地域密着型、工種特化型が同時に存在する。経済センサスの1万892事業所は営業所等の数であり、独立企業数や企業規模分布は示さない(総務省・経済産業省「経済センサス第9-2表」)。
国内主要企業の比較
| 企業 | 直近通期の規模 | 公開情報からみた特徴 | 地域・事業展開上の論点 |
|---|---|---|---|
| アクティオ | 2025年12月期連結売上高3,739.06億円 | 多様な工種への提案と全国網 | 中部の産業設備市場に基盤を持つミライリスと提携。単独営業所だけでなく専門会社との連携をみる(アクティオ「会社概要」、アクティオ「ミライリスとの資本業務提携」) |
| カナモト | 2025年10月期建設関連1,902.25億円 | 北海道起点。グループ・提携網で全国を補完 | 北海道・東北の基盤に加え、関東の強化と九州のグループ網。拠点の所有形態を区別する(カナモト「2025年10月期決算短信」、カナモト「統合報告書2026」) |
| ニシオホールディングス | 2025年9月期レンタル関連2,071.57億円 | 建設・産業・イベント等を横断 | 鉄道、泥水処理、土留め、建築・設備等の工種構成と大型案件終了後の再配置が重要(ニシオHD「2025年9月期決算短信」、ニシオHD「2026年9月期第3四半期決算」) |
| レンタルのニッケン | 2026年3月期連結売上高1,422億円 | 三菱商事100%子会社。自社商品開発・製造・修理も行う | 248拠点。建設以外の製造・運輸・農林業も顧客に含む(レンタルのニッケン「会社概要」) |
| ワキタ | 2026年2月期建機事業768.38億円 | 販売と賃貸の複合 | 機械・店舗・人材の先行投資の回収を確認。純レンタル売上高とは異なる(ワキタ「2026年2月期決算短信」) |
地域網は拠点数だけで比較しない
カナモトの2025年10月末の国内534拠点は関連・提携会社等を含む。北海道101、東北86、関東107、九州115拠点で、北海道・東北は直営、九州は連結子会社の比重が大きい。他社の直営店数とは単純比較できない(カナモト「統合報告書2026」)。
| 地域・需要 | 公開資料で確認できる動き | 経営判断への含意 |
|---|---|---|
| 北海道・東北 | カナモトの2025年10月期建設関連売上は北海道+5.2%、東北−4.6% | 隣接地域でも需要は同方向に動かない。冬季の機種転用と大型工事の工程を別管理する |
| 関東甲信越 | カナモト同+6.2%。高崎事務器の取得を発表 | 機械と事務所・トイレ等を組み合わせ、現場単位の供給範囲を広げる |
| 中部・西日本 | カナモトの西日本地区は同+8.0%。アクティオはミライリスと提携。ニシオは万博需要の反動を報告 | 工場保全と期間限定イベントを区別し、終了後の転用先を確保する |
| 九州・沖縄 | カナモト同+2.4%。グループ・提携会社を含む営業網 | 工場関連の集中需要に対応しつつ、地域内の重複在庫と輸送費を点検する |
地域別増減はカナモトの当該事業の実績であり、地域市場全体の伸び率ではない(カナモト「2025年10月期決算短信」、カナモト「高崎事務器の株式取得」、アクティオ「ミライリスとの資本業務提携」、ニシオHD「2026年9月期第3四半期決算」)。アクティオの地域別売上高は、確認した公式資料では得られず、地域シェアの優劣を断定しない。
5つの競争要因
以下の強さ・方向は、公表事実をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 全国網と地域企業が併存。標準機は比較しやすく、保有資産の稼働確保が必要 | 強まる |
| 新規参入の脅威 | 中 | 単一機種では参入余地があるが、調達資金、整備、配送、代替機の体制が必要 | 変わらない |
| 買い手の交渉力 | 強 | 大手建設会社は複数社を使い分けられる。一方、特殊工事は供給能力に制約 | 変わらない |
| 売り手の交渉力 | 中 | 機種ごとのメーカー・部品への依存と更新費上昇。長期使用で一部対応(カナモト「統合報告書2026」) | 強まる |
| 代替品・代替手段 | 中 | 自社保有、機械付き施工、同業からの再レンタル。継続使用なら保有が有利な場合もある | 変わらない |
アクティオは2024年6月にミライリスの株式20%超を取得した。カナモトは2026年9月に高崎事務器の全株式取得を決議し、関東の現場設備サービスを補完する方針を示した。統合成果は、確認した資料では確認できない(アクティオ「ミライリスとの資本業務提携」、カナモト「高崎事務器の株式取得」)。
成功条件は、整備・配送の密度、工種の専門性、更新投資の規律、拠点間の需給調整である。アクティオの提携は専門顧客、カナモトの網は地域補完、ニシオの事業構成は工種分散に対応する。
海外の動向と主要企業
海外の注目点は米国の広域再編・専門レンタルと、欧州の地域・用途分散である。日本への直接参入より、その運営方法を取り込む選択肢が当面の論点となる。市場比較では対象機械と付帯収入等の範囲をそろえる。
欧州レンタル協会・KPMGの2025年版報告書は、対象17カ国の2025年市場を338億8,500万ユーロ、前年比+1.0%と推計した。これは当時の推計であり確定実績でも、2026年10月の最新予測でもない。2026年版は公式の販売案内を確認したが、数表原本は確認した資料に含まれないため、報道による更新値は本稿では示さない(ERA・KPMG「Market Report 2025」、ERA「Market Report 2026販売案内」)。
米国には下表の大規模事業者が存在するが、各社の国外売上も含むため合算を米国市場規模とはしない。中国・東南アジアを含めた同一定義の世界総額も確認できず、日本の世界シェアは本稿では示さない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ユナイテッド・レンタルズ | 米国 | 160.99億米ドル、2025年12月期(ユナイテッド・レンタルズ「2025年業績」) | 総合機械と電源・流体等の専門分野 | 2026年7〜9月の売上高48.93億米ドル、レンタル売上高43.16億米ドル(ユナイテッド・レンタルズ「Third Quarter 2026 Results」) | 公式拠点情報で国内レンタル拠点を確認できない |
| サンベルト・レンタルズ・ホールディングス(旧アシュテッド・グループ) | 米国 | 111.54億米ドル、2026年4月期 | 北米の一般機械と専門サービス、英国事業 | 2026年5月1日に仮設空間(モジュール建物)のReliant Asset Managementの買収を総額6.5億米ドルで完了(サンベルト「2026年4月期業績」) | 国内レンタル事業の公式発表を確認できない |
| ハーク・ホールディングス | 米国 | 43.76億米ドル、2025年12月期 | 北米の総合レンタル | 2025年6月にH&E買収を完了、拠点・機械構成を統合(ハーク「2025年業績」) | 国内レンタル事業の公式発表を確認できない |
| ロクサム | フランス | 24.7億ユーロ、2025年12月期 | 欧州中心の総合・専門レンタル | 2025年にイタリアToscana Noleggiを取得。インフラ、産業、エネルギー、データセンターに加え、国際イベント向けの仮設電源・設備にも対応(ロクサム「2025年業績」) | 国内レンタル事業の公式発表を確認できない |
| キルートゥ | フランス | 12.89億ユーロ、2025年12月期 | 欧州の地域網と専門分野 | 2025年にデンマークThorを取得。産業・エネルギー等へ顧客を拡張(キルートゥ「2025年業績・戦略」) | 国内レンタル事業の公式発表を確認できない |
ハークの2025年売上高23%増はH&E取得を含み、市場の自然成長とは区別する(ハーク「2025年業績」)。サンベルトの2026年5〜7月の北米専門分野は25.3%増収、ユナイテッド・レンタルズの7〜9月の専門分野は34.7%増収であり、一般機械以外の構成が重要となる(サンベルト「2027年4月期第1四半期業績」、ユナイテッド・レンタルズ「Third Quarter 2026 Results」)。
2025年のロクサムは4%減収、キルートゥは3%増収であり、欧州の企業業績も一様ではない。海外売上比率41%のキルートゥを含め、地域・用途と買収の影響を分けてみる(ロクサム「2025年業績」、キルートゥ「2025年業績・戦略」)。
日本企業の海外展開と日本への波及
カナモトは2025年10月末時点で、グループ・関連・提携会社を含め海外7カ国に展開し、豪州ではPORTERを通じて拠点を持つ。同社が掲げる海外売上比率10%は目標であり実績値ではない。国内主要社の海外売上比率は同一年度・定義でそろわず、拠点数で代用することは、本稿では対象外とする(カナモト「統合報告書2026」)。
ニシオは2026年9月期第3四半期に豪州・ベトナムの事業が堅調と説明している(ニシオHD「2026年9月期第3四半期決算」)。既存のアジア・オセアニア基盤を拡張し、整備・与信・中古売却の実務を取り込む提携・買収が現実的とみられる。
日本への影響は、今後2〜3年は電源・排水・仮設空間等をまとめて提供する専門サービスや、小規模な地域補完買収が中心になるとみられる。欧米大手が日本で大型買収に動くことを裏付ける公式発表は確認できない。提携では、用途別の設計・運転支援能力と保守網を得られるかを基準にする。
外部環境と制度の変化
防災・更新予算は需要を下支えするが、稼働を保証しない。物流・検査・電動機対応、海外の製品適合とデータ契約の変化を、調達・供給能力の判断に結び付ける。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 政策・公共投資 | 日本 | 第1次国土強靱化実施中期計画。重点施策の事業規模は5年間でおおむね20兆円強を目途 | 2025年6月6日閣議決定、2026年度からの5年間 | 大・追い風。土木・更新需要の下支え。ただし年度予算・執行に依存 | 首相官邸「国土強靱化推進本部(2025年6月6日)」 |
| 安全・検査 | 日本 | 高所作業車・車両系建設機械等の特定自主検査を厚生労働大臣の基準に従って実施 | 2026年1月1日適用 | 大・管理負担。検査手順・判定基準・記録の更新が必要 | 福岡労働局「特定自主検査基準の制定について(令和8年1月1日適用)」 |
| 物流・法制度 | 日本 | 一定規模以上の荷主に中長期計画、定期報告、物流統括管理者等の義務。取扱貨物9万トン以上が指定基準 | 2026年4月1日全面施行 | 大・当初は負担増。機械の配送・回送の効率化が必要 | 国土交通省「物流効率化法の全面施行」 |
| 環境・導入支援 | 日本 | GX建機と一定の可搬式充電設備を対象とする補助事業 | 2026年3月19日受付開始、2027年1月29日期限。前倒し終了の可能性あり | 中・追い風。取得負担を軽減するが稼働先の確保は別課題 | 日本建設機械施工協会「建機電動化補助事業」 |
| 労働・施工能力 | 日本 | 建設業・自動車運転業務への時間外労働上限規制 | 2024年4月1日適用開始、2026年以降も継続 | 大・供給制約。建設工程、輸送・引渡し時間の調整が必要 | 厚生労働省「時間外労働の上限規制」 |
| データ・契約 | EU | Data Actが接続製品の利用者によるデータ利用・共有の条件を整備。借り手も利用者に含む | 2025年9月12日適用開始 | 中・追い風と負担増。欧州事業で機械データの利用権限を明確化 | 欧州委員会「Data Act explained」 |
| 製品安全 | EU | Machinery Regulationが従来指令に代わり、適合評価や電子的文書等の規律を更新 | 2027年1月20日適用 | 中・対応負担。欧州向け調達・改造・再販売で適合確認 | 欧州委員会「Machinery」 |
国土強靱化の20兆円強は複数年度の事業規模であり、国費だけの総額ではない。建設投資に足し戻すと二重計上になる。災害では機材被災、回送負担、顧客の操業停止も起こるため、需要増と利益増は同義ではない。
すべてのレンタル会社が特定荷主になるわけではなく、自社の委託・受渡し形態と取扱重量を確かめる。実務では荷待ち、積卸しの集中、空車回送を減らすことが対応の中心になる。
電動機は充電・電力・連続稼働・予備機を含めて設計し、屋内や騒音制約下など便益の明確な用途から導入する。補助事業の型式・購入時期等の条件を確認し、稼働先確保と申請を同時に進める(日本建設機械施工協会「建機電動化補助事業」)。
EUの機械規則は、既存のレンタル資産が適用日に一律使用禁止になるという意味ではない。新たな市場投入や大幅な改造等について適用を確認し、メーカーから適合文書を取得する必要がある(欧州委員会「Machinery」)。データについても、機械を所有するレンタル会社と現場で使用する顧客の権限が一致するとは限らない。欧州事業の契約設計を国内へ持ち込む際は、日本の契約・情報管理実務と区別する。
人材と生産性
不足するのは人数だけでなく、安全な整備・適合判断・期限内配送を担う技能である。採用数に加え、貸出可能台数と対応時間で人材投資を評価する。
2021年の産業用機械器具賃貸業は1事業所当たり約9.1人(9万9,265人÷1万892事業所、計算)である。建機以外を含み企業平均ではないが、少人数拠点では欠員が受注・配送・整備を連鎖的に止め得るため、役割分担が重要となる(総務省・経済産業省「経済センサス第9-2表」)。
| 役割 | 必要となる能力・資格等 | 生産性を制約する点 | 管理すべき項目 |
|---|---|---|---|
| 整備・検査 | 機械別整備技能、特定自主検査の資格・実施体制 | 故障診断、部品待ち、検査員の偏在 | 整備待ち日数、再修理率、検査期限 |
| 配車・輸送 | 車両・機械に応じた免許・積載・搬入判断 | 運送車両不足、荷待ち、積卸しの集中 | 納入時間の達成率、回送距離 |
| 営業・フロント | 工法・能力・アタッチメントの理解 | 誤った機種選定、仕様確認の手戻り | 交換・誤配、見積回答時間 |
| 工場・拠点管理 | 在庫状態、点検、保管、出庫の標準化 | 貸出可能な機械が台帳上で判別できない | 返却から貸出可能までの時間 |
車両系建設機械等の特定自主検査には有資格者または登録検査業者による実施体制が必要である。検査資格と運転資格は別であり、採用時に「重機経験あり」だけを要件にすると不足する技能を把握できない(福岡労働局「特定自主検査について」)。2026年1月から適用された新基準に合わせ、検査帳票とメーカー基準値の管理を見直す(福岡労働局「特定自主検査基準の制定について(令和8年1月1日適用)」)。協力運送会社に配送を任せる場合も、現場条件の連絡と積卸し段取りはレンタル会社の運営品質を左右する。
年収568.4万円は物品賃貸業の2025年調査値からの計算であり、建機整備員の採用相場ではない(厚生労働省「2025年賃金構造基本統計調査」)。専業の賃上げ率や、条件に合う職種別有効求人倍率の原表は確認した資料には見当たらず、数値で補うことは、本稿では対象外とする。営業・整備・配送では競合する採用市場も異なる。
同じ範囲の付加価値額と従業者数がそろわず、生産性の海外比較は本稿では示さない。中古売却で一人当たり売上が上がっても貸出能力は減り得るため、整備工数当たりの再貸出台数、休車時間、納入遅延も並べて見る。
時間外労働規制は顧客の休工日や運送時間にも影響する。レンタル会社の全職種が2024年から初めて対象になったわけではない(厚生労働省「時間外労働の上限規制」)。受注締切、緊急対応の当番、工場と営業所の分担を整えることが人材定着にもつながる。
2030年に向けたシナリオ
2030年を左右する二つの不確実性は、「投資計画が実際の施工量に転換される度合い」と「機械・人員・物流の供給費用を回収できる度合い」である。建設投資額の上振れだけでは好業績シナリオにならず、地域別の稼働と価格回収が必要になる。以下は、分析にもとづく条件付きシナリオであり、市場金額や確率の予測ではない。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て・経営対応 |
|---|---|---|---|
| 選別的な成長 | 更新・防災・非住宅案件が地域ごとに進み、用途と拠点の選別が利益差を作る | 施工人員制約は残るが、主要案件が順次着工。適正な料金改定が一部定着 | 分析上の基本シナリオ。予約・工程に応じた投資と地域間転用を重視 |
| 施工停滞・資産過剰 | 名目投資は維持されても延期が増え、機械の休車と値引きが増す | 建設費上昇や人員不足が続き、発注者が事業を縮小。機械投資が先行 | 十分に備えるべき下振れ。更新延期、共同保有、余剰売却を早めに判断 |
| 供給制約下の高付加価値化 | 工事量が増え、確実な供給・専門サービスへの対価が上がる | 防災・設備投資が実工事化し、整備・輸送を確保した企業が対応可能 | 地域・工種限定で起こり得る上振れ。数量一辺倒でなく対応能力に投資 |
基本シナリオは、建設投資の増加見通しとニシオの着工遅れ、カナモトの増収増益が同時に起きている事実に基づく。全国一律の好不況より案件構成による分岐を想定する(国土交通省「2026年度建設投資見通し」、ニシオHD「2026年9月期第3四半期決算」、カナモト「2026年10月期第3四半期決算」)。
下振れ時は、稼働確保の安値受注が回送・整備の負担を増やす可能性がある。料金の下限は表面価格でなく、追加費用控除後の貢献利益で判断する。
上振れでも、整備・運送能力の増強が増車に先行すべき場面がある。災害復旧の急増需要は、工事終了後の転用先まで含めて投資判断する。
| 先行指標 | 確認先 | 判断に使う変化 |
|---|---|---|
| 建設投資の政府・民間、建築・土木内訳 | 国土交通省「建設投資見通し」(国土交通省「2026年度建設投資見通し」) | 名目額の増加がどの工種に偏るか |
| 建設機械器具レンタルの共通回答前年比 | 国土交通省「建設関連業等の動態調査」(国土交通省「建設関連業等動態調査・2026年8月」) | 単月の跳ねではなく増減の継続、売上と稼働のずれ |
| 機種別稼動率・保有台数 | 同調査の主要品目表(国土交通省「建設関連業等動態調査・2026年8月」) | 機械購入が稼働の伸びを上回っていないか |
| 大手の地域別業績、資産運用、着工遅延の説明 | 各社決算・統合報告書(カナモト「統合報告書2026」、ニシオHD「2026年9月期第3四半期決算」) | 好調地域と在庫余剰地域の分化 |
| 国土強靱化の年度事業と地域の実際の発注 | 政府の実施中期計画・各年度の予算、発注者公表(首相官邸「国土強靱化推進本部(2025年6月6日)」) | 計画が発注・着工へ進んでいるか |
自社の予約キャンセル、延長依頼、運送枠、整備待ちを重ね、四半期ごとに投資を更新する。全国の伸びより、進出地域の主力工種と確保済み契約を優先して判断する。
経営・企画部門への示唆
需要の総量よりも、どの工種・機種で稼働と単価を同時に確保できるかが利益の差を生む段階に入っている。以下は、本稿のデータと事例をもとにした分析である。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となるデータ・事例 | 採算を判断する条件 |
|---|---|---|---|
| 大手 | 掘削機・高所作業車の台数拡大を抑え、ユニットハウス・仮設トイレ・電源などの現場設備を1現場単位で束ねて提供する | カナモトは高崎事務器(ユニットハウス・仮設トイレ等、2025年12月期連結売上高50.17億円)の全株式取得を決議した(カナモト「高崎事務器の株式取得」)。米サンベルトもモジュール建物のReliantを6.5億米ドルで買収した(サンベルト「2026年4月期業績」) | 束ねることで1現場当たりの配送回数と営業工数が減るか。追加品目を自社で保有するか、提携先から調達するか |
| 中堅・中小 | 得意な地域・工種に絞り、高額機・特殊機と整備は同業との提携や再レンタルで賄う。資本提携の受け手になる選択肢も比べる | 産業用機械器具賃貸業の単独事業所は3,890所で事業所数の約37%だが、売上高では約14%(計算)にとどまる。1所当たり売上高は単独事業所の約1.6億円に対し、複数拠点企業の支所は約4.8億円(計算)である(総務省・経済産業省「令和3年経済センサス‐活動調査 第3-1表」)。アクティオとミライリスの提携は共同購買と整備工場の相互利用を掲げる | 保有を減らしても、朝の引渡しと故障時の代替機を維持できるか。提携先に開示する顧客情報の範囲 |
| 新規参入を考える企業(メーカー、技術企業、商社等) | 自前のレンタル網を作らず、既存レンタル会社の商品として自律機・省人化機を供給する | ニッケンはARAVの後付け自律ショベルを全国主要拠点で順次提供し、アクティオはKEMAROの清掃ロボットを扱う。自律ショベルは投入工程、清掃ロボットは屋内に用途を限っている | 設定・教育・故障対応を誰が担い、レンタル料のどこで回収するか。GX建機の補助対象に入る機種か |
通説と異なる見方
国土強靱化が需要の柱とは言い切れない。 2026年8月の建機レンタル売上高のうち民間非住宅建築は51.1%、公共工事計は24.1%(計算)である。2026年度の建設投資見通しでも政府投資は前年度比+0.6%、非住宅建築は+6.2%である(国土交通省「令和8年度建設投資見通し」)。強靱化の「5年間でおおむね20兆円強」は需要の下支えであり、増車の主な根拠は民間の工程に置くべきと考えられる。ニシオも建築・設備分野の需要先としてプラント関連工事、データセンター、物流倉庫を挙げている(ニシオHD「2026年9月期第3四半期決算」)。
売上の伸びは機械不足を意味しない。 同月の売上高は共通回答会社比で+11.3%だが、稼動率はショベル系掘削機34.0%(前年同月差−0.2ポイント)、高所作業車30.4%(同−0.5ポイント)と下がった。上がったのは大型発動発電機(+1.6ポイント)や大型コンプレッサ(+1.2ポイント)である(国土交通省「建設関連業等動態調査・2026年8月」)。米国でもユナイテッド・レンタルズの専門分野は7〜9月に34.7%増収、サンベルトの北米専門分野は5〜7月に25.3%増収と、一般機械を上回る(ユナイテッド・レンタルズ「Third Quarter 2026 Results」、サンベルト「2027年4月期第1四半期業績」)。国内でも、電源・空気系の稼働改善が続くかを増車判断の先行指標にすべきと考えられる。
増益は台数の拡大から生まれていない。 カナモトの建設関連は2026年10月期第3四半期累計で3.4%増収に対し営業利益は30.8%増であった。ワキタの賃貸部門は単価適正化と稼働向上で増収増益とし、ニシオのレンタル関連は着工遅れと万博の反動で第3四半期累計0.5%減収である(カナモト「2026年10月期第3四半期決算」、ワキタ「2027年2月期 第2四半期(中間期)決算短信」、ニシオHD「2026年9月期第3四半期決算」)。利益を分けているのは需要の量よりも、価格の回収と資産の使い方だとみられる。見かけの増益を確かめるには、長期使用で償却費を抑える場合も、修繕費と休車の増加を同じ表で管理する。
公開情報ではわからないこと
- +11.3%の内訳:単価、機種構成、2026年4月の調査対象変更のどれが効いたかは分からない。主要顧客の購買部門に同一機種・同一地域の見積と請求を時系列で提供してもらい、四半期ごとに比べて確かめる。
- 買収・提携の効果:米ハークはH&E買収後に取得した機械の売却と拠点網の最適化を進めたが、日本の地域会社の買収で重複拠点・重複機種をどこまで整理できるかは見えない。買収候補の機械台帳と実機の抽出照合、検査員・配車担当者との面談、主要顧客への取引継続の聞き取りで確かめる。
- 自律機・省人化機の採算:稼働台数、人の介入時間、再設定の訪問回数は開示されていない。再資源化施設やプラントなど導入先を訪問し、試験貸出で介入時間を記録して確かめる。
- 災害時の出動と費用回収:協定に基づく出動台数と精算条件は公表資料では分からない。自治体の防災部局への聞き取りや情報公開請求、被災地の営業所への調査で確かめる。
- 物流効率化法の影響:取扱貨物9万トン以上の特定荷主に自社や元請が当たるか、機械の配送・回送が誰の貨物として数えられるかは個社の取引形態による。自社の出荷・回送重量を集計し、元請の物流統括管理者との協議で確かめる。
出典
数値は官公庁・業界団体の元資料と企業の公式資料を優先した。本文のリンクは該当資料に直接つながるものとし、更新日を確認できないページはその旨を記す。
- 国土交通省「建設関連業等の動態調査(令和8年8月分)」(2026年9月30日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 第9-2表・全国」(2023年6月27日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 第3-1表(産業小分類、単独・本所・支所別の事業所数・従業者数・売上金額)」(2026年10月30日確認)
- 厚生労働省「令和7年賃金構造基本統計調査・産業中分類第1表(K68~K70)」(2026年3月24日)
- 国土交通省「令和8年度建設投資見通し」(2026年8月31日)
- カナモト「2025年10月期 決算短信」(2025年12月5日)
- カナモト「2026年10月期 第3四半期決算短信」(2026年9月4日)
- カナモト「統合報告書2026」(2026年4月10日)
- ニシオホールディングス「2025年9月期 決算短信」(2025年11月10日)
- ニシオホールディングス「2026年9月期 第3四半期決算短信」(2026年8月3日)
- ワキタ「2026年2月期 決算短信」(2026年4月9日)
- アクティオ「会社概要」(公表日記載なし・2026年10月30日確認)
- レンタルのニッケン「会社概要」(公表日記載なし・2026年10月30日確認)
- アクティオ「ミライリスホールディングスとの資本業務提携を締結」(2024年6月6日)
- カナモト「高崎事務器株式会社の株式取得に関するお知らせ」(2026年9月4日)
- 日本建設機械レンタル協会「建設機械レンタルとは」(公表日記載なし・2026年10月30日確認)
- ユナイテッド・レンタルズ「Introduces AI-Powered Equipment Agent」(2026年3月12日)
- ユナイテッド・レンタルズ「Equipment Agent Launch in ChatGPT」(2026年5月19日)
- ユナイテッド・レンタルズ「Innovation at United Rentals」(公表日記載なし・2026年10月30日確認)
- レンタルのニッケン「ARAV『ヨイショ投入くん』のレンタル提供を開始」(2025年8月18日)
- アクティオ「自律型掃除ロボット『KEMARO K900』レンタル開始」(2024年5月16日)
- KEMARO「K900 wins the Swiss Excellence Product Award 2026」(2026年9月17日の受賞を公表・公表日記載なし)
- 国土交通省「i-Construction 2.0の主な取組成果と今後の予定」(2025年4月18日)
- ユナイテッド・レンタルズ「Fourth Quarter and Full Year 2025 Results」(2026年1月28日)
- サンベルト・レンタルズ「Fiscal Fourth Quarter and Full-Year 2026 Results」(2026年6月23日)
- サンベルト・レンタルズ「First-Quarter Fiscal 2027 Results」(2026年9月9日)
- ハーク・ホールディングス「Full Year 2025 Results」(SEC提出資料)(2026年2月17日)
- ロクサム「Group performance 2025」(2026年3月18日)
- キルートゥ「2025年業績・戦略発表」(公表日記載なし・2026年10月30日確認)
- 欧州レンタル協会・KPMG「ERA Market Report 2025」(2025年9月・表紙記載)
- 欧州レンタル協会「The ERA Market Report 2026」(公表日記載なし・2026年10月30日確認)
- 首相官邸「国土強靱化推進本部(2025年6月6日)」(2025年6月6日)
- 国土交通省「物流効率化法の全面施行による義務的措置」(2026年10月7日更新)
- 日本建設機械施工協会「令和7年度補正・商用車等の電動化促進事業(建設機械)」(2026年3月19日受付開始・9月28日更新)
- 欧州委員会「Data Act explained」(2025年12月15日更新)
- 欧州委員会「Machinery」(公表日記載なし・2026年10月30日確認)
- 厚生労働省「建設業・ドライバー・医師等の時間外労働の上限規制」(公表日記載なし・2026年10月30日確認)
- 福岡労働局「特定自主検査について」(2026年4月23日)
- 福岡労働局「特定自主検査基準の制定について(令和8年1月1日適用)」(基準の告示は2025年12月18日・24日、適用は2026年1月1日)
- ワキタ「2027年2月期 第2四半期(中間期)決算短信」(2026年10月8日)
- ユナイテッド・レンタルズ「Third Quarter 2026 Results」(2026年10月21日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
