エグゼクティブサマリー
この業界をひと言で表すと、世界の工事・採掘現場を支え、機械の販売から稼働期間全体の収益へ競争が広がる設備財産業である。2026年10月時点の公表情報では、出荷に回復が見られる。ただし、国内需要、地域別の設備投資、価格転嫁の差を見極めることが判断の分かれ目になる。
要点
- 市場・構造:2025年度の建設機械出荷額は3兆5,217億円、前年度比3.7%増である。ただし輸出・補給部品を含むメーカー出荷額であり、日本国内の消費市場ではない(日本建設機械工業会「建設機械出荷金額統計・2025年度通期」)。
- 海外:輸出出荷は2兆4,518億円で総額の69.6%を占める一方、国内向けは1兆698億円、0.2%増にとどまる。世界連結で見る日本企業の海外事業は現地生産を含むため、輸出統計だけでは捉えられない(日本建設機械工業会「建設機械出荷金額統計・2025年度通期」、コマツ「コマツレポート2026」)。
- 競争・収益:勝負は本体価格に加え、整備網、部品供給、再販を含む顧客の総保有費用に及ぶ。ただし補給部品出荷は2025年度に前年度比1.8%減、2026年度上期(4〜9月)は前年同期比4.1%増と振れており、稼働後事業も無条件の安定収益とはいえない(日本建設機械工業会「建設機械出荷金額統計・2025年度通期」、日本建設機械工業会「建設機械出荷金額統計・2026年9月度」)。
- 制度:EUでは2027年の機械規則の原則適用とサイバー安全の主要義務が迫る。輸出企業は、販売時の適合だけでなく、販売後の更新・脆弱性対応まで原価と責任を設計する(欧州委員会「Machinery」、欧州委員会「サイバーレジリエンス法の報告義務」、欧州委員会「サイバーレジリエンス法」)。
- AI:鉱山の無人運行は商用段階にある一方、一般土木の汎用的な自律施工は研究・実証を伴う。遠隔操作と自律運転を区別し、現場の条件、介入作業、安全確保を含めて効果を評価する(コマツ「コマツレポート2026・鉱山機械事業」、日立建機「油圧ショベルのオペレータ操作を学習するフィジカルAIの研究開発を開始」)。
経営・企画部門への示唆
- 大手は、増収を価格・数量・為替に分けて見る。コマツは2025年度に価格改善が物量減を補い、2026年度上期は為替が最大の増収要因だった。数量が伸びない地域では、部品・サービスと再生品で利益を守る。
- 中堅・中小は、関税を全額転嫁できる前提を置かない。竹内製作所は2026年2月期に関税費用の約4割を転嫁した。輸出先別の転嫁計画と、取適法に沿った価格協議の記録を整える。
- 新規参入を考える企業は、完成機ではなく既存機への後付けで入る道がある。米AIMは既存機に自律運転を後付けし、米国で商用展開中である。欧州の制度対応と、保証・停止権限の責任分界を先に詰める。
業界データまとめ
国内の建設機械需要と、日本のメーカーによる輸出を含む出荷規模は別物である。以下では出荷統計を主系列とし、企業決算と雇用統計は対象範囲を明記して併記する。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 日本建設機械工業会集計の建設機械出荷額、国内向け+輸出、補給部品込み:3兆5,217億円。国内消費市場の規模ではない | 2025年度 | 日本建設機械工業会「建設機械出荷金額統計・2025年度通期」 |
| 市場の伸び | 上記出荷額の前年度比+3.7%(実績) | 2025年度 | 日本建設機械工業会「建設機械出荷金額統計・2025年度通期」 |
| 事業者数 | 2,274事業所。産業小分類262「建設機械・鉱山機械製造業」の民営事業所(外国の会社及び法人でない団体を除く)。企業数ではなく、鉱山機械を含む | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・産業横断的集計、表3-1」 |
| 従業者数 | 6万9,179人。産業小分類262「建設機械・鉱山機械製造業」の事業所の従業者、男女計 | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・産業横断的集計、表3-1」 |
| 平均年収 | 586.4万円(計算)。中分類E26「生産用機械器具製造業」、民営・一般労働者・男女計・企業規模計10人以上。月額38.04万円×12+年間賞与等129.92万円。建設機械以外を含む | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者、産業中分類、第1表」 |
| 上位3社の売上高 | コマツ3兆8,060億円(建設機械・車両、鉱山機械を含む)/日立建機1兆4,055億円(連結売上収益)/クボタ6,253億円(建設機械)。各社の建設機械に当たる区分の売上高で比較。決算期と範囲が異なり、統一定義の順位ではない | コマツ・日立建機2026年3月期、クボタ2025年12月期 | コマツ「2026年3月期決算説明会資料」 日立建機「2026年3月期決算説明会資料」 クボタ「2025年12月期決算説明資料(英語)」 |
| 国内向け出荷額 | 1兆698億円(前年度比+0.2%)、補給部品込み | 2025年度 | 日本建設機械工業会「建設機械出荷金額統計・2025年度通期」 |
| 輸出出荷額 | 2兆4,518億円(前年度比+5.3%)、補給部品込み。総出荷額の69.6%(計算) | 2025年度 | 日本建設機械工業会「建設機械出荷金額統計・2025年度通期」 |
| 直近月の出荷額 | 3,208億円(前年同月比+5.0%)、国内向け+輸出、補給部品込み。4〜9月累計は1兆7,699億円(前年同期比+5.4%) | 2026年9月 | 日本建設機械工業会「建設機械出荷金額統計・2026年9月度」 |
出荷額はメーカー段階の金額であり、販売店の売上、レンタル料、海外工場の売上を合算した市場規模ではない。年度と暦年を混ぜず、金額の増加を販売台数の増加と読み替えない。億円表示の丸めにより内訳の合計と総額が一致しない場合があり、従業者数と賃金の産業分類も一致していない。
AI・フィジカルAIの影響と経営の打ち手
建設機械のAI化は、整備情報の検索から施工機械の判断・動作まで及ぶが、最も先行しているのは条件を管理しやすい鉱山である。一般土木では地盤、形状、作業員、他社機械が現場ごとに変わるため、遠隔操作、施工支援、限定作業の自律化は分けて投資する。以下の普及時期は、公表事例をもとにした分析であり、各社の販売計画ではない。
影響の全体像
本稿のバリューチェーンは、企画・設計 → 調達・製造 → 販売・導入 → 施工・稼働 → 保守・再販である。フィジカルAIは認識した現実環境に応じて機械の動作を決める技術、生成AI・AIエージェントは文書、対話、判断支援を担う技術として扱う。位置情報の取得や、人が画面を見て操作する遠隔操縦は、それだけでは自律的なAIではない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 企画・設計 | 熟練操作の記録から、状況と操作の対応関係を学習する制御開発へ | フィジカルAI | 構想段階 | 3〜5年 | 日立建機の研究開発着手。量産搭載は未確認(日立建機「油圧ショベルのオペレータ操作を学習するフィジカルAIの研究開発を開始」) |
| 調達・製造 | 工場の配置・作業手順を仮想空間で検証し、変更前に干渉を確認する | データ・IoT | 実証中 | 2年以内 | キャタピラーとNVIDIAの製造・デジタルツイン協業(キャタピラー「NVIDIAとの協業拡大」) |
| 販売・導入 | 機械単体の引き渡しから、設計データ、座標、通信環境の設定までを支援する | データ・IoT | 実用(導入事例あり) | 2年以内 | 後付け型3D施工支援製品(コマツカスタマーサポート「SMART CONSTRUCTION Retrofit」) |
| 施工・稼働 | 鉱山の運搬を車上運転から運行監視・例外処理へ移す | フィジカルAI | 実用(導入事例あり) | 2年以内 | コマツの無人ダンプトラック運行システムAHS(コマツ「コマツレポート2026・鉱山機械事業」)、キャタピラーの自律運搬システム(キャタピラー「Carmeuse社への自律運搬システム導入」) |
| 施工・稼働 | 一般土木の繰り返し作業を、条件付きの自律施工に置き換える | フィジカルAI | 実用(導入事例あり) | 3〜5年 | コマツ・EARTHBRAINと米AIMの提携。米国では顧客現場で稼働し、日本展開は2027年以降の予定(コマツ「AIM Intelligent Machinesとの戦略的パートナーシップ」) |
| 保守・再販 | マニュアル検索、故障候補の絞り込み、部品の照会を対話で支援する | 生成AI・AIエージェント | 実証中 | 2年以内 | Cat AI Assistantの公開。国内での本格展開は未確認(キャタピラー「Cat AI Assistant」) |
業務はどう変わるか
第一に、鉱山では「人が各ダンプを運転する」業務から「管制側が運搬全体を管理する」業務への移行が既に進んでいる。コマツはAHSを商用展開し、2026年4月に累計導入台数が1,000台に達したと公表している。これは提供企業の公表した導入規模であり、全鉱山に共通する省人化率ではない(コマツ「コマツレポート2026・鉱山機械事業」)。キャタピラーも2026年5月、米国ミシガン州の採石場で既存の777型ダンプトラックに同社の自律運搬システムを導入する契約を公表しており、鉱山・採石の自律運搬は複数社が商用で競う段階にある(キャタピラー「Carmeuse社への自律運搬システム導入」)。
運搬量は、積み込み、道路整備、給油、整備、通信障害時の復旧まで含めて測る。そうしないと、別工程に待ち時間が移る。鉱山の成功を、そのまま人や車両が混在する都市工事の無人化率に換算することはできない。
第二に、一般土木では、まず熟練者が働く場所と、機械が働く場所の分離が進む。コマツは2026年6月に油圧ショベルの遠隔操作システムを発売し、コベルコ建機は同年5月にK-DIVEのレンタル事業検証を発表した。前者の製品化と後者の提供方式の検証は段階が異なる。いずれも遠隔操作であり、完全自律施工とは別のものである(コマツ「油圧ショベル遠隔操作システム発売」、コベルコ建機「重機の遠隔操作システム『K-DIVE』のレンタル検証を開始」)。
ただし、一つの席から複数機を切り替えられることと、同時に複数機を自律運転できることは別である。導入評価には、実作業時間に加え、接続準備、回線切断、画角確認、現場側の誘導員の負担を含める。
第三に、保守では経験者が資料を探す時間を、対話型の検索・判断支援に移せる可能性がある。キャタピラーは2026年1月、整備や機械利用を支援するCat AI Assistantと、NVIDIAとの協業を公表した(キャタピラー「Cat AI Assistant」、キャタピラー「NVIDIAとの協業拡大」)。ただし、公開時点の機能紹介は、全販売店への導入完了や生産性効果の実証とは別である。
実装の出発点は、機番、製造時仕様、交換部品、改造履歴を正しく結び付けることである。同じ型式でも搭載部品が違えば、流暢な回答は整備ミスを招く。整備員が根拠文書と対象機番を確認して承認する方式から始め、部品発注や修理指示を自動実行する範囲は別に審査する。
第四に、汎用的な自律施工は、熟練者の操作を学習する方向へ進んでいる。日立建機はJizai、奈良先端科学技術大学院大学と連携し、オペレータのレバー操作をカメラ映像や作業指示と対応付けて学習するフィジカルAIの研究開発に、2026年10月から着手すると発表した。経済産業省・NEDOのGENIACの支援を受ける研究である。現時点は研究開発であり、未知の地盤や機械の異常を含めて人なしで作業できるとの実績は確認されていない(日立建機「油圧ショベルのオペレータ操作を学習するフィジカルAIの研究開発を開始」)。
必要になるのは、失敗時のやり直し、危険を避けた操作、土質やアタッチメントの違いを含む、利用権の明確な教師データである。顧客に撮影やデータ提供を求める対価として、教育時間の短縮や施工記録の提供など、現場が受け取る便益を設計する。
AI・ロボットの主要プレイヤー
表の日本での展開は記載製品・取り組みを対象とする。「未展開」は、確認した公式情報に国内導入の公表がないという意味であり、企業自体の日本法人の有無を示すものではない。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| コマツ | 日本 | AHS、遠隔操作、施工支援 | 鉱山運行、土木施工の支援 | 展開済み。国内向け遠隔操作製品を発売(コマツ「油圧ショベル遠隔操作システム発売」) |
| 日立建機 | 日本 | 熟練操作を学習する自律運転研究 | 多様な状況に対応する施工制御の開発 | 提携・実証あり。国内共同研究への着手であり商用化前(日立建機「油圧ショベルのオペレータ操作を学習するフィジカルAIの研究開発を開始」) |
| コベルコ建機 | 日本 | K-DIVE | 油圧ショベルの遠隔操作と稼働支援。技術区分は主にデータ・IoT | 展開済み。レンタル方式は検証段階(コベルコ建機「重機の遠隔操作システム『K-DIVE』のレンタル検証を開始」) |
| キャタピラー | 米国 | Cat AI Assistant | 整備・運転者の情報検索と判断支援 | 未展開。国内の本格導入は公表確認できず(キャタピラー「Cat AI Assistant」) |
| AIM Intelligent Machines | 米国 | 建設機械の自律化技術 | 既存機械の自律作業への適用 | 提携・実証あり。コマツ・EARTHBRAINと日米で協業し、日本展開は2027年以降の予定(コマツ「AIM Intelligent Machinesとの戦略的パートナーシップ」) |
| Jizai | 日本 | ロボット基盤モデル関連技術 | 建機操作を学習する共同研究 | 提携・実証あり。日立建機との研究開発(日立建機「油圧ショベルのオペレータ操作を学習するフィジカルAIの研究開発を開始」) |
人材・収益・競争への影響
以下は、公表事例をもとにした分析である。限定された環境では反復運転の工数が減り、遠隔監視、施工データの整備、センサー校正、障害復旧、安全評価の仕事が増える。整備員は検索作業を減らせても、摩耗の実測や配線の点検、最終的な安全確認を引き続き担うため、「運転・整備職が一律に不要になる」との想定は不適切である。
収益の機会は、機械の価格上乗せに加え、接続、保守、施工支援の継続契約にある。一方で通信費、計算資源、ソフト更新、現場立ち上げ支援が恒常費用となり、利用台数が少ないうちは利益を圧迫する。ハードウェアの売上総利益率だけでなく、現場ごとの導入費回収と契約更新率を追う。
競争では、機械メーカー、建設会社、レンタル会社、ソフト提供者の間で、施工データを誰が利用できるかが重要になる。異なるメーカーの機械を含む現場全体に価値を出せなければ、単一ブランド内の最適化にとどまる。打ち手は、事故時の停止権限、通信断時の動作、ソフト変更の承認者、遠隔操縦者と現場責任者の役割を、販売契約と運用手順の双方に落とし込むことである。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 運搬・整地・積み込みを分け、立入管理可能な作業から実証する | 共通 | 直ちに〜1年 | 安全条件と投資回収の判定を明確化 | 作業境界、停止条件、有人復帰手順 |
| 高 | 機番と整備・部品履歴を統合し、根拠付きの検索支援を先行する | 共通 | 1年以内 | 故障診断の探索時間を短縮 | 版管理したマニュアル、アクセス権、承認者 |
| 高 | 遠隔操作の評価に通信断、移設、待ち時間、現場支援員を含める | 共通 | 導入前 | 過大な省人化計算を防止 | 実作業を通した時間記録、回線試験 |
| 高 | 顧客とのデータ契約で学習利用、第三者提供、契約終了後の扱いを定める | 大手 | 1年以内 | 学習データの継続確保と紛争予防 | 建設会社・鉱山・販売店との権利整理 |
| 中 | 自社機以外も含む後付け施工支援と保守を商品化する | 中堅・中小 | 1〜2年 | 稼働中の既存機への販売機会 | 対応機種、安全検証、校正・現場設定能力 |
| 中 | 機械販売と月額支援を分け、現場単位の採算を計測する | 共通 | 1〜2年 | 継続契約の赤字要因を発見 | 遠隔支援工数、障害対応費、更新率の管理 |
| 中 | 外部ソフト連携時の安全審査と更新停止権限を製品設計に組み込む | 大手 | 開発初期 | 事故・更新障害の波及を抑制 | 通信・制御の分離、検証環境、責任分界 |
よくある失敗は、遠隔操作を自律運転と同一視すること、実証に同行した専門家の工数を原価から除くこと、整った試験場での成功率を一般現場の稼働率とみなすことである。初期契約では作業条件と除外条件を具体化し、停止や人の介入も評価結果に含める。
業界の定義と市場構造
建設機械は土木・建築の設備財であると同時に、鉱山と海外インフラに深く結び付いた輸出産業である。国内市場の成熟だけで成長性を判断することも、輸出額だけで日本企業の海外事業を捉えることもできない。対象は機械本体と稼働後の関連事業であり、統計ごとに境界を揃えることが分析の前提となる。
本稿には油圧ショベル、ミニショベル、ブルドーザー等のトラクタ、ホイールローダー、建設用クレーン、道路・コンクリート・基礎機械、解体用機器、関連部品・保守を含める。コマツ等との比較上、鉱山用機械も扱うが、農業機械、工作機械、工場の一般的な搬送設備は中心対象にしない。レンタル、販売金融、中古流通は隣接事業として扱い、製造出荷額への単純合算は行わない。
日本建設機械工業会の2025年度実績では、本体と部品、機種ごとに増減の方向が異なる。下表はメーカー段階の国内向け・輸出合計であり、単位は百万円、増減は前年度比である(日本建設機械工業会「建設機械出荷金額統計・2025年度通期」)。
| 区分 | 2025年度出荷額 | 前年度比 | 市場構造を読む際の着眼点 |
|---|---|---|---|
| 油圧ショベル | 1,239,351百万円 | +17.8% | 一般土木から大型・鉱山用途まで幅がある |
| ミニショベル | 461,593百万円 | +2.5% | 狭所工事、都市更新、造園等との接点 |
| トラクタ | 419,381百万円 | −3.5% | ショベルとは異なる造成・積載需要 |
| 建設用クレーン | 362,995百万円 | −1.6% | 重量物の揚重、工事計画と能力構成 |
| 本体合計 | 3,077,850百万円 | +4.6% | 上記以外の機種も含む |
| 補給部品 | 443,828百万円 | −1.8% | 本体販売と別の動き。整備売上全体ではない |
過去5年度の総出荷額は、2021年度2兆9,110億円、2022年度3兆4,768億円、2023年度3兆7,359億円、2024年度3兆3,958億円、2025年度3兆5,217億円である。直近の増加は前年度の落ち込みからの回復であり、2023年度の水準を超えていない(日本建設機械工業会「2026年度・2027年度建設機械需要予測」)。
この推移は、設備需要だけでなく、販売価格や為替でも動いている。コマツは2026年3月期について、建設機械・車両で販売量が減少した一方、販売価格の改善が増収に寄与したと説明している。売上高の前期差は販売価格+791億円、物量−758億円、為替+45億円である。一方、2026年度上期(4〜9月)の同部門売上高は前年同期比14.8%増の1兆9,996億円で、前年同期差は為替+1,740億円、物量+561億円、販売価格+273億円と、増収の主因が為替に移った。供給側の価格設定や為替、製品構成が、数量と金額の差を生む実例である(コマツ「2026年3月期決算概要」、コマツ「2026年3月期決算説明会資料」、コマツ「2026年度第2四半期決算説明会資料」)。
分析では、今後は地域別の工事量に加え、販売店の在庫調整と稼働中の機械の更新判断が転換点を左右する。出荷が先に回復しても末端の稼働が追い付かなければ、次の減産要因が残る。海外生産の拡大が進めば、日本からの輸出額が横ばいでも、企業の現地販売は伸び得る。企業売上と出荷統計は、同じ成長率に揃えずに別々に読む。
顧客と需要の特性
顧客が買っているのは掘削力や吊り上げ能力だけではなく、工期内に仕事を終えられる確実性である。機械の購入者、使用者、工事の発注者が一致しないため、営業では誰が価格を評価し、誰が停止リスクを負担するかを見極める。以下は用途と購買構造に基づく分析である。
| 顧客層 | 購買の決め手 | 意思決定の中心 | 提案で確認すべき点 |
|---|---|---|---|
| 土木・建設会社 | 作業能力、燃費、整備対応、運搬のしやすさ | 工事・機械部門、経営者、購買 | 工事の継続性と保有・借入の境界 |
| レンタル会社 | 稼働率、修理費、汎用性、売却価格 | 商品・仕入部門、営業拠点、財務 | 顧客からの指名、地域の機種不足、回送費 |
| 鉱山・採石事業者 | 運搬・採掘量、稼働率、現場での部品供給 | 生産、設備保全、調達、経営 | 長期計画、停止損失、保守契約 |
| 解体・専門工事会社 | アタッチメント適合、安全性、特殊条件への対応 | 経営者、現場責任者 | 対象構造物、必要な作業半径、許容騒音 |
| 公共・防災関係 | 調達条件、出動可能性、保管・整備体制 | 発注・管理部門 | 平常時の利用と災害時の可用性 |
法人購買は、工事計画や更新時期の設定、機種と仕様の絞り込み、実機評価、価格・保守・下取りの比較、予算承認という流れになる。大規模顧客では本社の標準機種と現場要望の調整が必要で、小規模事業者では経営者の投資判断と整備拠点との関係が直接結び付く。販売金融は購入時の資金負担を和らげるが、総支払額と残価条件まで評価対象に含める。
価格への感応度は、初期価格の大小より、停止損失を誰が負担するかで異なる。鉱山では短い停止でも生産計画に影響し、予備部品や常駐整備が重要になる一方、低稼働の小規模工事では購入価格やレンタル料の重みが増す。乗り換え費用には操作習熟、部品在庫、工具、既存アタッチメント、下取り評価が含まれるが、実際の金額は公表資料だけではわからない。
国内では国土交通省が2026年度の名目建設投資を81兆4,700億円、前年度比2.9%増と見込んでいる。ただし、これは建設機械の需要予測ではなく、資材費や労務費の変動を含む建設投資の見通しである。建設投資額が増えても、工事量、機械稼働時間、販売台数が同率で増えるとは限らない(国土交通省「令和8年度建設投資見通し」)。
需要の時期は工事の着工、天候、公共予算の執行、レンタル会社の更新計画に左右される。年度末の単月出荷は平常時の需要に引き延ばさず、前年同月比と四半期累計を合わせて使う。顧客側の人材不足は省力機への更新を促す一方、施工能力を制約して新規案件の開始を遅らせる可能性もある。
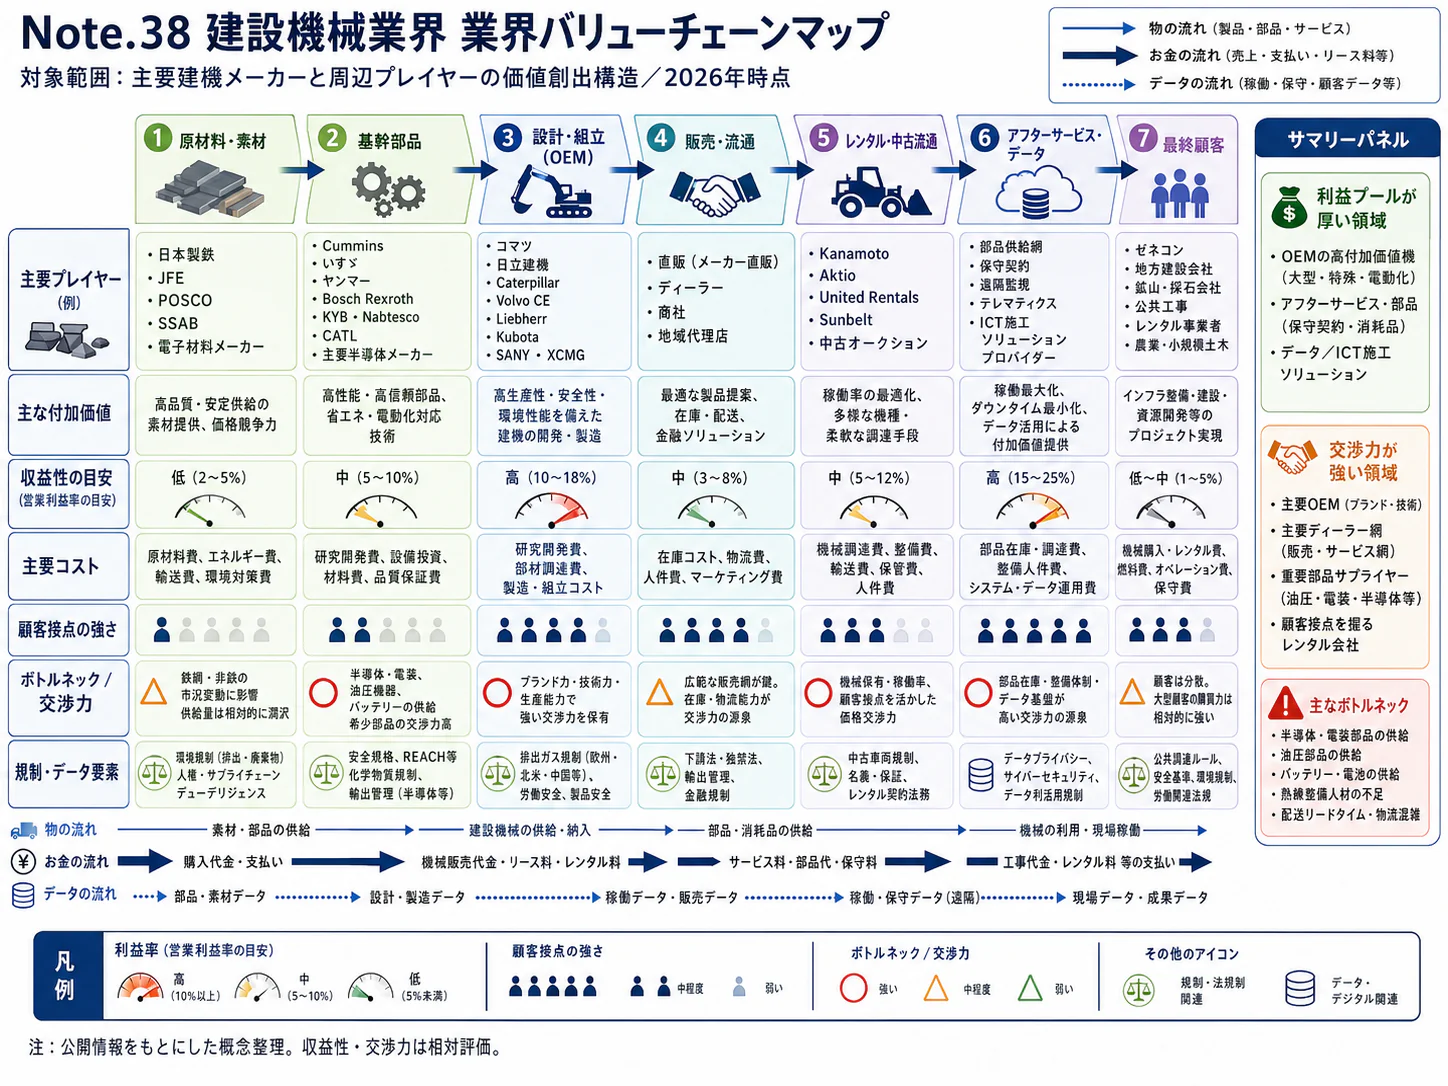
バリューチェーンと収益構造
利益を決めるのは完成機の販売差益だけではなく、売った機械がどこで稼働し、その後の部品・整備を誰が獲得するかである。ただし、補給部品だから必ず増収・高利益になるとは限らない。企業別の収益性は製品構成と地域構成に左右され、部品単独の利益率は公開情報から一律に比較できない。
| 工程 | 主要な担い手 | 付加価値の源泉 | 収益を損なう条件 |
|---|---|---|---|
| 企画・設計 | 完成機メーカー、エンジン・油圧・制御部品企業 | 作業性能、耐久性、機種間の部品共通化 | 現地用途に合わない過剰仕様、少量機種の乱立 |
| 調達・製造 | コマツ、日立建機、コベルコ建機等と部品・素材企業 | 品質、組み立て精度、生産配分、納期 | 鋳鍛造品や油圧部品の欠品、低操業度 |
| 販売・導入 | メーカー販売会社、代理店、レンタル・金融会社 | 仕様選定、資金提供、納入・初期教育 | 販売店在庫、値引き、与信・残価の損失 |
| 施工・稼働 | 建設会社、鉱山、レンタル利用者 | 作業量、段取り、停止時間の短縮 | 現場条件との不適合、回送と待機 |
| 保守・再販 | メーカー、代理店、整備・再生事業者 | 部品供給、修理、再生部品、中古査定 | 整備員不足、欠品、非純正品への流出 |
設計では油圧系、動力系、構造体を組み合わせ、土質や荷重に応じた性能と寿命を実現する。製造後は地域ごとの販売店が顧客接点と現地対応を担うため、設計変更のしやすさや部品の共通化は、工場原価だけでなく現地在庫と整備時間にも効く。コマツは機械の調達から整備、再販までを扱う事業を展開しており、完成機の出荷だけを起点にした採算管理ではこうした収益を捉えきれない(コマツ「コマツレポート2026」)。
公開決算で比較すると、2026年3月期のコマツ建設機械・車両部門の利益率は12.9%、日立建機の調整後営業利益率は9.5%である。キャタピラーの2025年Construction Industriesのセグメント利益率は18.7%であるが、会計基準、調整項目、鉱山機械の含み方が異なるため、その差を製造効率の順位とみなせない(コマツ「2026年3月期決算説明会資料」、日立建機「2026年3月期決算説明会資料」、キャタピラー「2025年Form 10-K・セグメント情報」)。
部品・整備は、既存の稼働機が母数となり、新車の買い控え時にも接点を維持できる。一方、日本建設機械工業会の補給部品出荷は2025年度に前年度比1.8%減、2026年度上期は前年同期比4.1%増であり、景気から独立した収益ではない(日本建設機械工業会「建設機械出荷金額統計・2026年9月度」)。日立建機は2026年度上期に、部品・サービス等のバリューチェーン事業の売上収益が前年同期比15%増、全体の47%になったと説明している(日立建機「2026年度第2四半期決算説明会資料(ノート付)」)。部品出荷には販売店の在庫変動も影響するため、メーカー出荷額は、最終顧客の修理需要そのものとは分けて扱う(日本建設機械工業会「建設機械出荷金額統計・2025年度通期」)。
コストは鋼材・鋳鍛造品、エンジン、油圧機器、電子部品、外注加工、直接労務、輸送等で構成されるが、業界横断で比較できる原価比率は確認できない。地域によって製品重量と輸送距離、現地調達率、関税、整備網の密度が異なり、同じ機種でも着地原価は変わる。部品の低価格調達だけを優先すると、品質不具合による保証費と長距離の緊急輸送費が増える可能性がある。
価格転嫁は、実施できることと、増加原価を全額回収できることを分けて見る。竹内製作所の2026年2月期説明では、関税費用5,138百万円に対して価格転嫁は1,971百万円であり、差額3,167百万円は計算上の未回収相当額となる。日立建機は2026年度通期の予想として、米国関税による原価増192億円に対し、販売価格への転嫁184億円を見込む(日立建機「2026年度第2四半期決算説明会資料(ノート付)」)。いずれも各社の実績・見通しであり、業界全体の転嫁率を示すものではない(竹内製作所「Latest Business Results & Forecasts・2026年2月期」)。
調達面では、重要部品の二重調達、補修部品の供給継続、現地組み立てと完成機輸出の配分を一体で評価する。販売拠点や倉庫の買収でも、受注残より先に部品の滞留年数、即納率、整備員の稼働状況を調べる。こうした情報は公表決算に十分表れないため、実地確認が収益評価の中心となる。
競争環境
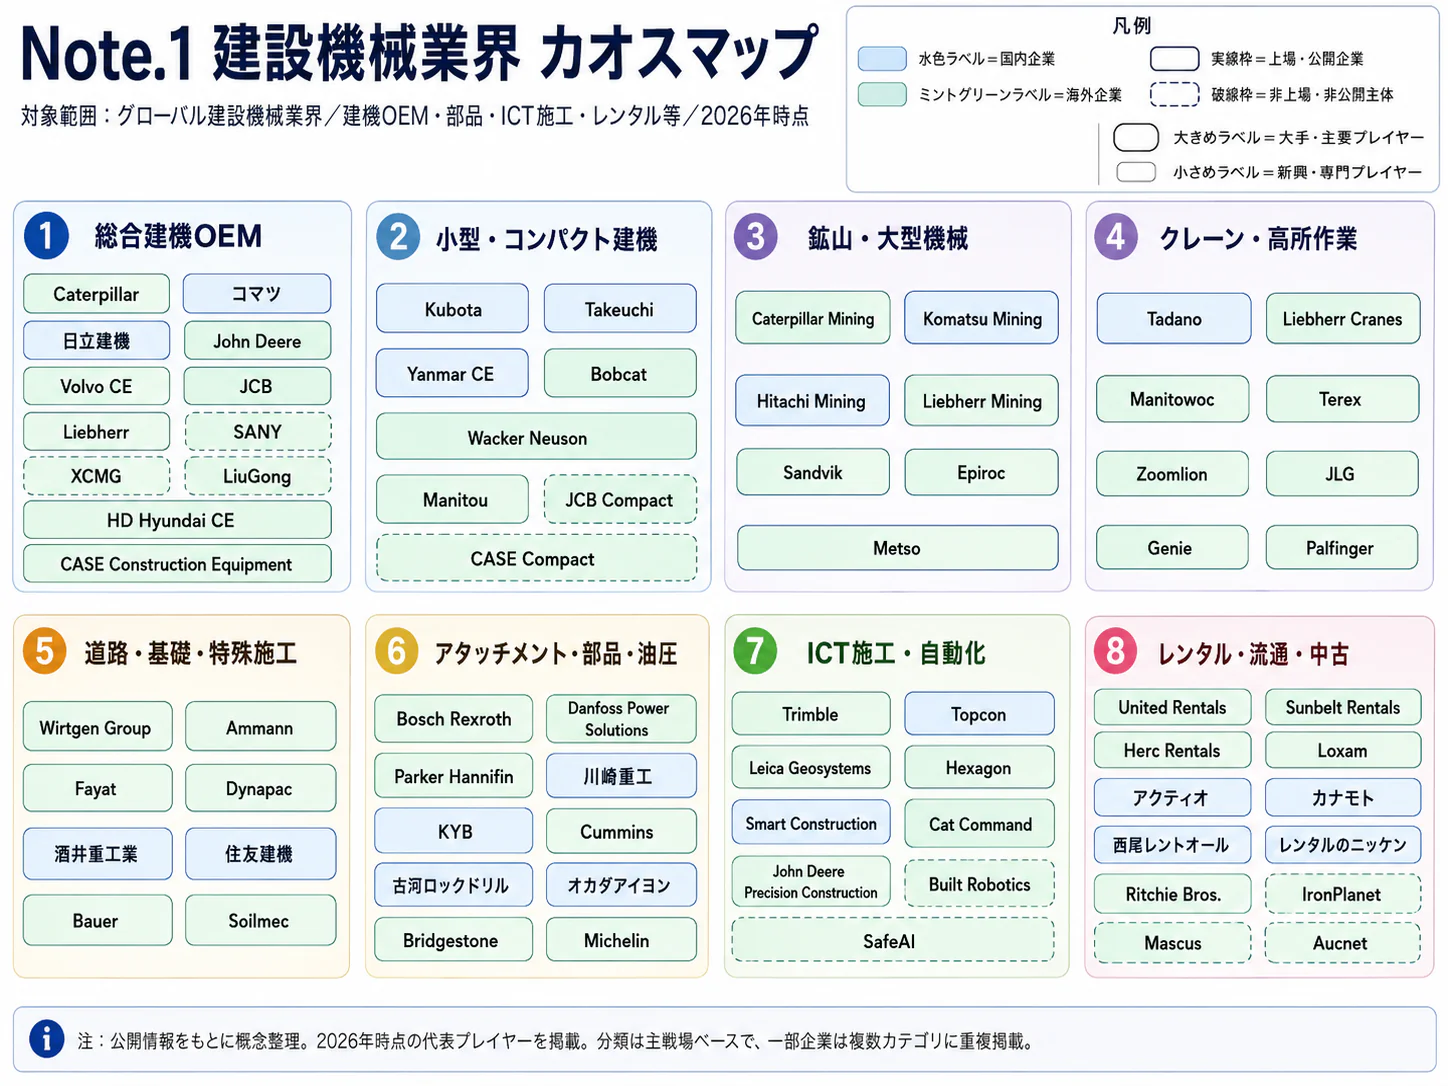
競争は、総合型大手、特定機種の専業メーカー、地域の販売・整備網を持つ企業が重なり合う構造である。分析の単位は、全機種を一つにまとめた国内集中度より、機種・重量帯・販売地域ごとの競争である。日本企業同士の売上比較だけでは、北米の代理店網や中国企業の海外展開との競争を把握できない。
経済センサスの2,274事業所という数字には、規模の異なる製造拠点が含まれ、2,274社の完成機メーカーが存在することを意味しない。また、日本建設機械工業会の集計と上場企業の世界連結売上では対象が違うため、主要3社の売上を出荷額で割った集中度は計算できない。企業規模別の企業数や同一定義の国内シェアについては、使える原表が確認できない(総務省・経済産業省「令和3年経済センサス‐活動調査・産業横断的集計、表3-1」、日本建設機械工業会「建設機械出荷金額統計・2025年度通期」)。
5つの競争要因
以下の強さと方向は、公開事実をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 機種別需要の増減が分かれる中、海外販売網と製品構成が競争領域となる。サニー〈三一重工〉は海外売上が過半(三一重工「2025年通期業績公告」) | 強まる |
| 新規参入の脅威 | 中 | 完成機の耐久性・部品供給網は参入障壁。一方、後付け機器では既存機を販売対象にできる(コマツカスタマーサポート「SMART CONSTRUCTION Retrofit」) | 強まる |
| 代替手段の脅威 | 中 | 購入に対してレンタル・中古・修理延命が選択肢。レンタル自体は機械利用を維持する(国土交通省「建設機械動向調査」) | 強まる |
| 買い手の交渉力 | 強 | 大口顧客は機種、保守、資金調達をまとめて比較可能。販売量と価格の効果が分かれる決算が示す価格の重要性(コマツ「2026年3月期決算概要」) | 変わらない |
| 売り手の交渉力 | 中 | 重要部品の品質・供給継続が制約となる一方、大手はマザー工場体制による国際生産と、複数の調達先からの調達を進められる(コマツ「コマツレポート2026」) | 変わらない |
国内主要企業の比較
数値は直近通期実績である。利益率の順位表ではなく、どの用途と顧客基盤を持つかを比較する。
| 企業 | 規模・対象 | 事業上の特徴 | 戦略を読む際の焦点 |
|---|---|---|---|
| コマツ | 建設機械・車両3兆8,060億円、2026年3月期 | 一般建機と鉱山機械、世界の販売・サービス網 | 鉱山と一般建機の需要差、販売価格とコスト、地域別の採算(コマツ「2026年3月期決算説明会資料」) |
| 日立建機 | 連結継続事業1兆4,055億円、2026年3月期 | 油圧ショベル、鉱山、部品・サービス、米州独自展開 | 米州の販売・整備網、顧客接点の拡張、ブランド移行(日立建機「2026年3月期決算説明会資料」) |
| クボタ | 建設機械6,253億円、2025年12月期(前期比3.4%減) | ミニショベル、コンパクトトラックローダー等の小型建設機械 | 北米での新型コンパクトトラックローダー投入、欧州の公共工事需要(クボタ「2025年12月期決算説明資料(英語)」) |
| 神戸製鋼所/コベルコ建機 | 建設機械3,895億円、2026年3月期 | 油圧ショベルとクレーン | 機種ごとの需要対応と固定費、輸出採算(神戸製鋼所「2025年度決算説明会資料」) |
| 竹内製作所 | 連結2,252.84億円、2026年2月期 | ミニショベル、クローラーローダー等の小型機 | 小型機の用途特化、米欧需要、関税回収(竹内製作所「Latest Business Results & Forecasts・2026年2月期」) |
総合型と専業型の優劣は規模だけでは決まらない。鉱山を含む総合型は顧客と機種の分散が可能だが、供給網と製品群の管理が複雑になる。専業型は特定用途の設計や販売網に集中できる一方、特定地域の関税や住宅・小規模工事の変動を受けやすいという違いがある。
直近の再編では、コマツが2024年に坑内掘り鉱山機械メーカーGHH(ドイツ)を買収したことを統合報告書の沿革に記載している。タダノは2025年1月にManitex Internationalの買収を完了した。評価軸は、単純な生産規模の拡大ではなく、既存製品で届かなかった用途と顧客接点をどこまで得るかである(コマツ「コマツレポート2026」、タダノ「Manitex Internationalの買収完了」)。
日立建機は2027年4月1日の「ランドクロス株式会社」への商号変更を予定している。2026年10月時点では、まだ変更前である。海外販売網の拡充とともに、部品、保証、顧客契約の継続性をどう伝えるかが重要になる(日立建機「商号の変更に関するお知らせ」)。
この業界の成功条件は四つである。第一は現場で必要な作業能力と耐久性、第二は停止時に部品と整備員を届ける能力、第三は新車・修理・中古を通じた顧客生涯の採算管理、第四は地域ごとの規制と調達条件に合わせる能力である。コマツの一般建機・鉱山の両輪、日立建機の米州での独自展開、竹内製作所の小型機への集中は、その組み合わせが企業ごとに異なることを示している(コマツ「コマツレポート2026」、日立建機「2026年3月期決算説明会資料」、竹内製作所「Latest Business Results & Forecasts・2026年2月期」)。
競合調査では、製品カタログの性能比較に加え、見積もりに含まれる部品・整備、納期の確約範囲、下取り条件まで確かめる。これらは企業の評判ではなく、契約と現場で検証すべき論点である。
海外の動向と主要企業
海外では2025年の調整から2026年に回復する動きがあるが、地域や機種を一つの成長率で表すことはできない。日本企業にとっては輸出先の需要だけでなく、競合の現地生産と販売・整備網の拡張が重要である。統一定義で比較できる世界市場総額と日本の占有率は、採用基準を満たす原資料からは確認できないため、本稿では示さない。
欧州建設機械工業連合会によると、欧州の建設機械販売は2024年に19%減少した後、2025年は4.6%増加した。これは欧州の販売動向であり、日本の円建て出荷額とは比較尺度が違う(欧州建設機械工業連合会「Annual Economic Report 2026」)。2026年には、キャタピラーの第3四半期Construction Industries売上が7,983百万米ドル、前年同期比18%増となり、ボルボCEの第3四半期売上は19,904百万スウェーデンクローナ、同5%増となった(キャタピラー「2026年第3四半期決算」、ボルボCE「2026年第3四半期決算」)。
中国工程機械工業協会の主要メーカー集計では、2026年1〜9月のショベル販売は21万4,274台、前年同期比23.1%増で、うち中国国内は10万4,530台、同16.3%増である。輸出を含む販売総数を中国国内市場の台数としない点が重要である(中国工程機械工業協会「2026年9月主要製品販売速報(一)」)。
下表は主要企業の直近通期を基本に比較したもので、金額は原文通貨である。部門の範囲が異なるため順位付けや合算は行わない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| キャタピラー | 米国 | 2025年Construction Industries 25,060百万米ドル/Resource Industries 12,474百万米ドル。セグメント間売上を含む(キャタピラー「2025年Form 10-K・セグメント情報」) | 一般建機と鉱山の別部門、販売店と補修事業 | 2026年第3四半期のConstruction Industries売上は7,983百万米ドル、前年同期比18%増(キャタピラー「2026年第3四半期決算」) | 明石での開発・生産等。国内販売・金融を展開(キャタピラー「Caterpillar in Japan」) |
| ボルボCE | スウェーデン | 2025年81,641百万スウェーデンクローナ(ボルボCE「2025年通期・第4四半期決算」) | 土工機械、運搬機械、部品・サービス | 2026年8月に米国工場でショベル等の生産を開始。2027年1月に鉱山向け事業を集約予定(ボルボCE「2026年第3四半期決算」) | 山崎マシーナリーを国内代理店として展開(ボルボCE「日本代理店の展示・試験施設開設」) |
| ディア | 米国 | 2025年度Construction & Forestry 11,382百万米ドル。林業機械を含む(ディア「2025年度第4四半期・通期決算」) | 建機に加え、ヴィルトゲングループの道路機械 | 2026年度第3四半期の同部門売上は3,618百万米ドル、前年同期比18%増(ディア「2026年度第3四半期決算」) | ヴィルトゲン・ジャパン等による道路機械事業(ヴィルトゲングループ「日本法人・製品情報」) |
| サニー | 中国 | 2025年連結89,699.5百万元〈人民元〉(三一重工「2025年通期業績公告」) | ショベル、コンクリート機械、クレーン等 | 中国本土外売上56,268.8百万元、構成比63%と公表(三一重工「2025年通期業績公告」) | 国内事業の規模と販売・整備体制は今回確認できず |
| リープヘル | スイス | 2025年土工機械2,586百万ユーロ/移動式・クローラクレーン3,650百万ユーロ。別部門(リープヘル「Annual Report 2025」) | 建設・鉱山・クレーンを持つ複合企業 | チリの鉱山で架線設備と対応ダンプを一体導入(リープヘル「Annual Report 2025・Mining」) | 東京・横浜に日本法人拠点。部門別売上は確認できず(リープヘル「Liebherr in Japan」) |
韓国ではHDヒョンデ〈HD현대〉が、建設機械事業の統合により2026年1月から新体制へ移行する計画を公表した。北米ではヒョンデとディベロンの独立した販売店網を維持する方針であり、事業統合が直ちにブランドと販売網の一本化を意味するわけではない(HDヒョンデ「建設機械事業の統合計画」)。調達や開発の共通化と、顧客接点を維持する多ブランド運営の組み合わせは、日本企業が再編を検討する際にも参考となる。
日本企業の海外依存度は高い。2025年度のコマツ建設機械・車両事業の海外売上高比率は92%、日立建機の2026年3月期海外売上高比率は84%である。両社とも国内市場の規模を大きく超える事業基盤を持ち、日立建機の同年度中国売上構成比は2%である(コマツ「コマツレポート2026」、日立建機「2026年3月期決算説明会資料」)。
したがって、中国企業との競争は、中国市場だけでなく第三国の商談でも見る。サニーの海外売上構成は、比較対象をアジア、中東、欧州等の第三国の商談まで広げる必要性を示す。一方、各地域での値引き、保証、部品供給力を一律に断定できる公開情報はなく、競争力は国・機種を絞った調査で評価する(三一重工「2025年通期業績公告」)。
今後2〜3年の日本への影響として、海外メーカーの現地生産強化に対する生産配分の見直しと、販売代理店・整備網を伴う提携の重要性が増すとみられる。
外部環境と制度の変化
制度面の焦点は、機械の排出性能だけでなく、ソフトウェア、稼働データ、補修期間中の安全管理へ広がっている。欧州向け製品では2026〜2027年に対応期限が集中し、設計と販売後の責任を同時に見直す。以下の影響評価は公開情報からの分析であり、個別製品への適用は制度の対象範囲に照らして判断する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 取引制度 | 日本 | 取適法施行。対象取引・基準の拡大、協議に応じない一方的な代金決定や手形払等の禁止 | 2026年1月1日 | 大・部品企業には追い風。委託側は契約・支払・価格協議の実務変更 | 公正取引委員会「取適法リーフレット」 |
| 脱炭素 | 日本 | GX建設機械認定制度。電動建機等の普及基盤を整備 | 2023年10月17日制度創設、2026年時点で運用中 | 中・対象製品の導入には追い風。認定のみで採算性を保証しない | 国土交通省「GX建設機械認定制度の創設」 |
| 労働制度 | 日本 | 建設業に時間外労働の上限規制を適用 | 2024年4月1日 | 大・施工の省力化には追い風。顧客の施工能力には制約 | 厚生労働省「建設業の時間外労働の上限規制」 |
| 製品安全 | EU | 機械規則EU 2023/1230の原則適用。機械の安全要求と適合評価を更新 | 2027年1月20日 | 大・対応費用は向かい風。仕様・変更管理を整備した企業には機会 | 欧州委員会「Machinery」 |
| データ制度 | EU | Data Act適用。接続製品の利用者によるデータアクセス等のルール | 2025年9月12日 | 大・顧客向けサービスには追い風。契約とデータ提供設計の変更負担 | 欧州委員会「Data Act explained」 |
| サイバー安全 | EU | Cyber Resilience Actの報告義務、続いて主要義務を適用 | 報告義務2026年9月11日、主要義務2027年12月11日 | 大・対象となるデジタル製品の脆弱性管理・保守費用は向かい風 | 欧州委員会「サイバーレジリエンス法の報告義務」、欧州委員会「サイバーレジリエンス法」 |
EU向けでは、機械本体、後付け通信端末、組み込んだソフト、販売後の改修を分けて適用関係を点検する。Data Actは利用者のデータ利用を広げるが、営業秘密を無条件に公開させる制度と単純化してはならない。日本本社で統一した利用規約を配るだけでは、現地の所有者、借り手、サービス提供者の権利を整理できない(欧州委員会「Data Act explained」)。
脱炭素では、機械を電動に置き換えるだけでなく、現場の電源、充電時間、回送、交換用電池まで含めて評価する。工期が短く場所を移る工事と、固定ルートを長期間使う鉱山では、設備投資の回収条件が違う。リープヘルは2025年にチリのコジャワシ銅山で架線設備と対応ダンプを組み合わせた導入を報告しており、動力方式と現場インフラを一体化する事例となる(リープヘル「Annual Report 2025・Mining」)。
資源循環では、修理、部品再生、再販を製品寿命の延長と収益の双方に結び付けられる。ただし、再生部品の品質保証、回収物流、中古車の残存寿命の説明に費用がかかり、「再利用だから安い」とは限らない。
為替と通商措置については、国全体の税率だけから企業影響を算出しない。完成機と部品の区分、原産地、現地調達、在庫の通関時期で負担が変わり、値上げによる回収にも時間差がある。通期計画では関税原価、価格回収、生産移管費を別の項目として管理することが、誤った増産判断を防ぐ。
人材と生産性
建設機械の成長制約は、メーカーの工場要員だけでなく、顧客側の運転者と地域の整備員にもある。販売台数を増やせても納入・点検・修理を支えられなければ、稼働保証と顧客維持は難しい。人材計画は、製造、販売サービス、機械利用者の三層に分ける。
製造業側の従業者は、経済センサスの「建設機械・鉱山機械製造業」で2021年に6万9,179人である。これには建設会社の運転者や、別産業に分類されるレンタル・販売店の要員を含めていないため、業界全体の人材規模とは一致しない(総務省・経済産業省「令和3年経済センサス‐活動調査・産業横断的集計、表3-1」)。顧客側では、2025年の建設業就業者の55歳以上が36.6%、29歳以下が11.9%であり、技能の継承と若年層の確保が課題となる(国土交通省「建設業を巡る現状と課題」)。
必要職種は工場の溶接・加工・組み立て、現場の操作、油圧・電装・動力系の整備、部品供給を担う物流等に分かれる。ただし、建設機械整備に限定した最新の全国有効求人倍率は、使える原表の数値が確認できない。周辺職種の倍率を、機械メーカーの不足率や採用難度へ直接読み替えることはしない。
賃金構造基本統計調査の中分類「生産用機械器具製造業」では、2025年の月例現金給与38.04万円と年間賞与等129.92万円から計算する平均年収は586.4万円である。月例給与には所定外給与を含み、年収は算式による計算値であって、建機メーカーだけの実測平均ではない。年齢・企業規模・職種構成が異なるため、これを個別の採用給与や整備員賃金の相場としてそのまま用いることも適切でない(厚生労働省「令和7年賃金構造基本統計調査・一般労働者、産業中分類、第1表」)。
賃上げの評価では、基本給だけでなく、出張、緊急対応、資格取得、工具負担を含めた処遇を確かめる。対象産業だけの同一定義の経年賃金系列は確定していないため、賃上げ率は本稿では示さない。生産性も同様に、海外連結売上を国内従業者数で割るような指標は本稿では示さない。比較可能な業界付加価値額が得られない現段階では、国際順位も付けない。
企業内部で有効なのは、製造の手直し時間、整備の初回修復率、部品待ち時間、機械の停止時間といった指標である。現場の運転には機種・作業条件に応じた技能講習や特別教育等が関わり、整備技能やメーカー研修と同じ資格ではない。新技術の導入時も、法令上必要な教育と社内の操作・整備訓練を分けて管理する(厚生労働省「資格・教育等の必要な業務」)。
2030年に向けたシナリオ
2030年の収益を左右するのは、世界の設備更新量がどこまで回復するかと、顧客が稼働後の価値に対価を払うかの二軸である。台数が回復しても価格競争で利益が薄くなる経路と、台数が伸びなくても既存機の保守で収益を確保する経路は、分けて考える。以下は、分析にもとづく条件付きシナリオであり、確率や市場額の推計ではない。
足元の外部予測として、日本建設機械工業会は2026年8月時点で、本体出荷額を2026年度3兆733億円、2027年度3兆993億円と予測している。前年比はそれぞれ横ばい、1%増であり、2026年度は国内が3%減、輸出が1%増の見通しである。補給部品を含む「業界データまとめ」の3兆5,217億円とは対象が異なるため、両者を連続した市場予測として並べない(日本建設機械工業会「2026年度・2027年度建設機械需要予測」)。
| シナリオ | 起きる条件 | 2030年の姿 | 可能性の見立て・経営上の備え |
|---|---|---|---|
| 更新回復と稼働価値の有料化 | インフラ・鉱山投資が継続し、停止時間の削減に顧客が対価を払う | 新車と長期保守を組み合わせ、地域の整備網が競争力になる | 中心に置く計画仮説。ただし有料契約の更新率で成立を確認する |
| 台数回復と価格競争の激化 | 更新量は増えるが、競合の現地供給が増え、価格重視の商談が拡大 | 出荷回復ほど利益は増えず、関税・値引き・販売費が圧迫する | 十分あり得る下振れ経路。販売量と貢献利益を別管理する |
| 更新停滞と既存機の長期利用 | 金利・工事遅延等で更新が延び、修理・中古への支出が増える | 新車設備は余剰となる一方、保守・再生への需要が残る | 地域限定でも備えるべき経路。生産能力を固定しすぎない |
国内一般土木と海外大型鉱山では更新周期も予算決裁も異なるため、地域・機種ごとに別のシナリオを置く。
| 見ておくべき先行指標 | 確認する統計・発表 | 読み方 |
|---|---|---|
| 国内・輸出別、機種別の出荷 | 日本建設機械工業会の月次統計(日本建設機械工業会「建設機械出荷金額統計・2026年9月度」) | 総額だけでなく、回復が機種・地域へ広がっているか |
| 実際の機械稼働時間 | コマツの地域別Komtrax稼働データ(コマツ「需要・受注・稼働データ」) | 出荷増が実需を伴うか。自社機の観測であり市場全体ではない |
| レンタルの保有・稼働動向 | 国土交通省「建設機械動向調査」(国土交通省「建設機械動向調査」) | 更新投資と貸出需要の乖離がないか |
| 価格と数量の利益寄与 | 主要メーカーの四半期説明資料(コマツ「2026年度第2四半期決算説明会資料」、キャタピラー「2026年第3四半期決算」) | 値上げが原価増を回収できているか |
| 欧州の販売回復 | CECE年次経済報告(欧州建設機械工業連合会「Annual Economic Report 2026」) | 回復の持続性。単月判断には使わず年次で構造を確認 |
受注・稼働の改善を確認してから増産能力を積み上げ、在庫だけが増える場合は販売支援と生産計画を修正する。
経営・企画部門への示唆
出荷は回復しているが、増収の中身は年度ごとに入れ替わり、関税の負担も各社で異なる。以下では、本稿のデータを立場別の判断に結び付ける。
立場別の戦略の選択肢
| 立場 | 選択肢 | 本稿の根拠 | 投資前に確かめる条件 |
|---|---|---|---|
| 大手 | 増収を価格・数量・為替に分けて計画し、数量が伸びない地域では部品・サービスと再生品で利益を守る。代理店や整備会社の買収は、稼働機の母数を買う投資として評価する | コマツの2025年度の建設機械・車両売上の前期差は販売価格+791億円、物量−758億円。2026年度上期は為替+1,740億円が最大の増収要因(コマツ「2026年度第2四半期決算説明会資料」) | 為替前提を外した地域別の台数、販売店在庫の月数、関税後の機種別採算 |
| 中堅・中小 | 専業メーカーは輸出先別に関税の転嫁計画を持ち、現地在庫の通関時期まで管理する。部品・整備企業は、取適法を根拠に原価上昇の協議記録を残し、値決めの交渉力を上げる | 竹内製作所は2026年2月期に関税費用5,138百万円のうち1,971百万円を転嫁。日立建機は2026年度予想で原価増192億円に対し転嫁184億円 | 米国向け売上の比率、販売店との価格改定の頻度、委託側との協議の実績 |
| 新規参入を考える企業 | 完成機をつくらず、既存機に後付けする自律化・遠隔操作・施工データ運用で入る。機械を売るより、現場単位の利用料で導入の壁を下げる | 米AIMは既存機への後付けで自律運転を提供し、米国で商用展開、日本展開は2027年以降の予定。キャタピラーも採石場の既存ダンプトラックに自律運搬システムを導入する契約を公表 | メーカー保証の扱い、通信断時の停止権限、日本の現場での立入管理と誘導員の負担 |
分析では、三つの立場のいずれでも、競争の単位は新車1台ではなく、地域に残る稼働機の台数とその整備記録である。
選択の期限は欧州の制度で早まる。機械規則は2027年1月20日に原則適用され、サイバーレジリエンス法の主要義務は2027年12月11日に適用される(欧州委員会「Machinery」、欧州委員会「サイバーレジリエンス法」)。分析では、後付けの通信端末や自律化キットで欧州に出る新規参入企業ほど、製品を出す前に、脆弱性の報告と更新の体制を原価に織り込んでおく。大手にとっては、自社機に組み込む制御ソフトと、他社の後付け機器を受け入れる条件を、保証規定で先に定めておく機会になる。
通説と異なる見方
第一に、建設投資の増加は国内建機の増加を意味しない。 国土交通省は2026年度の名目建設投資を2.9%増と見込むが、日本建設機械工業会は同年度の国内向け本体出荷を3%減と予測する(日本建設機械工業会「2026年度・2027年度建設機械需要予測」)。コベルコ建機の国内油圧ショベル販売は2025年度5.9千台と前年度の6.6千台から減り、同社は国内の減少要因に価格高騰による入替需要の低迷を挙げる(神戸製鋼所「2025年度決算説明会資料」)。分析では、国内では値上げが更新の先送りを招く局面にあり、価格で利益を取る余地は国内より海外の方が大きい。ただし2026年度上期の国内出荷は2.6%増であり、予測を上回る可能性も月次で追う。
第二に、部品・サービスは景気から切り離された収益ではない。 補給部品出荷は2025年度に1.8%減、2026年度上期に4.1%増と、本体と同じく振れた。上期の内訳は国内1.1%増に対し輸出5.7%増で、地域による差も大きい(日本建設機械工業会「建設機械出荷金額統計・2026年9月度」)。分析では、メーカー出荷には販売店の在庫の積み増しと取り崩しが混ざる。このため、部品事業の安定性は、出荷額ではなく、各社の稼働管理システムから得られる稼働時間と、販売店からの部品の出庫量で測る。
第三に、海外での強さは日本からの輸出では測れない。 日本の出荷額に占める輸出は69.6%だが、日立建機の海外売上比率は84%で、現地生産分を含む。ボルボCEは2026年8月に米国工場でショベルの生産を始めた(ボルボCE「2026年第3四半期決算」)。分析では、関税下では「どこでつくるか」が価格競争力を左右し、輸出統計の伸びは日本企業の実力を過大にも過小にも映す。
公開情報ではわからないこと
- 出荷増が実需か在庫か:メーカー出荷の伸びのうち、販売店とレンタル会社の在庫積み増しが占める割合。北米・欧州・オセアニアの販売店とレンタル会社10〜20社に、在庫月数と受注残を聞き取り、稼働時間データと照合して確かめる。
- 関税の転嫁の実態:機種や顧客の規模ごとに、どこまで値上げが通ったか。米国の販売店・レンタル会社への聞き取りと、同一機種の見積書の時系列比較で確かめる。
- 遠隔・自律施工の現場採算:1人の操作者が実際に受け持てる台数、人の介入の頻度、通信と立ち上げの費用。導入現場でのタイムスタディと、導入した建設会社へのアンケートで確かめる。
- 提携・買収先の稼働機の質:代理店や整備会社が抱える稼働機の台数、機齢構成、保守契約の更新率、整備員の定着、メーカーとの取扱契約の支配権変更条項。デューデリジェンスで機番台帳と整備履歴を突き合わせ、整備員と面談して確かめる。
- 中国勢の第三国での実力:中国主要メーカーのショベル販売は2026年1〜9月に21万4,274台で、国内向けは10万4,530台と半分を下回る。価格差、保証、部品の即納率が商談でどう効いているかを、東南アジア・中東・アフリカの販売店と利用者への現地調査で確かめる。
出典
本文で使用した一次資料を以下に示す。公表日の記載を確認できない継続更新ページは、確認日を付した(2026年10月30日に再確認)。
- 日本建設機械工業会「建設機械出荷金額統計・2025年度通期」(2026年4月30日)
- コマツ「コマツレポート2026」(2026年8月)
- 欧州委員会「Machinery」(公表日記載なし、2026年10月30日確認)
- 欧州委員会「サイバーレジリエンス法の報告義務」(公表日記載なし、2026年10月30日確認)
- 欧州委員会「サイバーレジリエンス法」(公表日記載なし、2026年10月30日確認)
- コマツ「コマツレポート2026・鉱山機械事業」(2026年8月)
- 日立建機「油圧ショベルのオペレータ操作を学習するフィジカルAIの研究開発を開始」(2026年9月9日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・産業横断的集計、表3-1」(2023年6月27日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者、産業中分類、第1表」(2026年3月24日)
- コマツ「2026年3月期決算説明会資料」(2026年4月28日)
- コマツ「2026年度第2四半期決算説明会資料」(2026年10月29日)
- 日立建機「2026年3月期決算説明会資料」(2026年4月24日)
- 日立建機「2026年度第2四半期決算説明会資料(ノート付)」(2026年10月29日)
- クボタ「2025年12月期決算説明資料(英語)」(2026年2月)
- 神戸製鋼所「2025年度決算説明会資料」(2026年5月11日)
- 日本建設機械工業会「建設機械出荷金額統計・2026年9月度」(2026年10月29日)
- キャタピラー「NVIDIAとの協業拡大」(2026年1月7日)
- コマツカスタマーサポート「SMART CONSTRUCTION Retrofit」(公表日記載なし、2026年10月30日確認)
- コマツ「AIM Intelligent Machinesとの戦略的パートナーシップ」(2026年7月31日)
- キャタピラー「Cat AI Assistant」(2026年1月6日)
- コマツ「油圧ショベル遠隔操作システム発売」(2026年6月16日)
- コベルコ建機「重機の遠隔操作システム『K-DIVE』のレンタル検証を開始」(2026年5月18日)
- 日本建設機械工業会「2026年度・2027年度建設機械需要予測」(2026年8月5日)
- コマツ「2026年3月期決算概要」(2026年4月28日)
- 国土交通省「令和8年度建設投資見通し」(2026年8月31日)
- キャタピラー「2025年Form 10-K・セグメント情報」(2026年2月)
- 竹内製作所「Latest Business Results & Forecasts・2026年2月期」(2026年4月10日掲載の通期実績)
- 三一重工「2025年通期業績公告」(2026年3月30日)
- 国土交通省「建設機械動向調査」(定期更新、2026年10月30日確認)
- タダノ「Manitex Internationalの買収完了」(2025年1月6日)
- 日立建機「商号の変更に関するお知らせ」(2025年10月28日)
- 欧州建設機械工業連合会「Annual Economic Report 2026」(2026年3月)
- キャタピラー「2026年第3四半期決算」(2026年10月29日)
- キャタピラー「Carmeuse社への自律運搬システム導入」(2026年5月4日)
- ボルボCE「2026年第3四半期決算」(2026年10月23日)
- 中国工程機械工業協会「2026年9月主要製品販売速報(一)」(2026年10月13日)
- キャタピラー「Caterpillar in Japan」(公表日記載なし、2026年10月30日確認)
- ボルボCE「2025年通期・第4四半期決算」(2026年1月28日)
- ボルボCE「日本代理店の展示・試験施設開設」(2024年公表)
- ディア「2025年度第4四半期・通期決算」(2025年11月26日)
- ディア「2026年度第3四半期決算」(2026年8月20日)
- ヴィルトゲングループ「日本法人・製品情報」(公表日記載なし、2026年10月30日確認)
- リープヘル「Annual Report 2025」(2026年公表)
- リープヘル「Annual Report 2025・Mining」(2026年公表)
- リープヘル「Liebherr in Japan」(公表日記載なし、2026年10月30日確認)
- HDヒョンデ「建設機械事業の統合計画」(2025年公表)
- 公正取引委員会「取適法リーフレット」(2025年8月)
- 国土交通省「GX建設機械認定制度の創設」(2023年10月17日)
- 厚生労働省「建設業の時間外労働の上限規制」(公表日記載なし、2026年10月30日確認)
- 欧州委員会「Data Act explained」(公表日記載なし、2026年10月30日確認)
- 国土交通省「建設業を巡る現状と課題」(2026年4月3日)
- 厚生労働省「資格・教育等の必要な業務」(公表日記載なし、2026年10月30日確認)
- コマツ「需要・受注・稼働データ」(月次更新、2026年10月30日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
