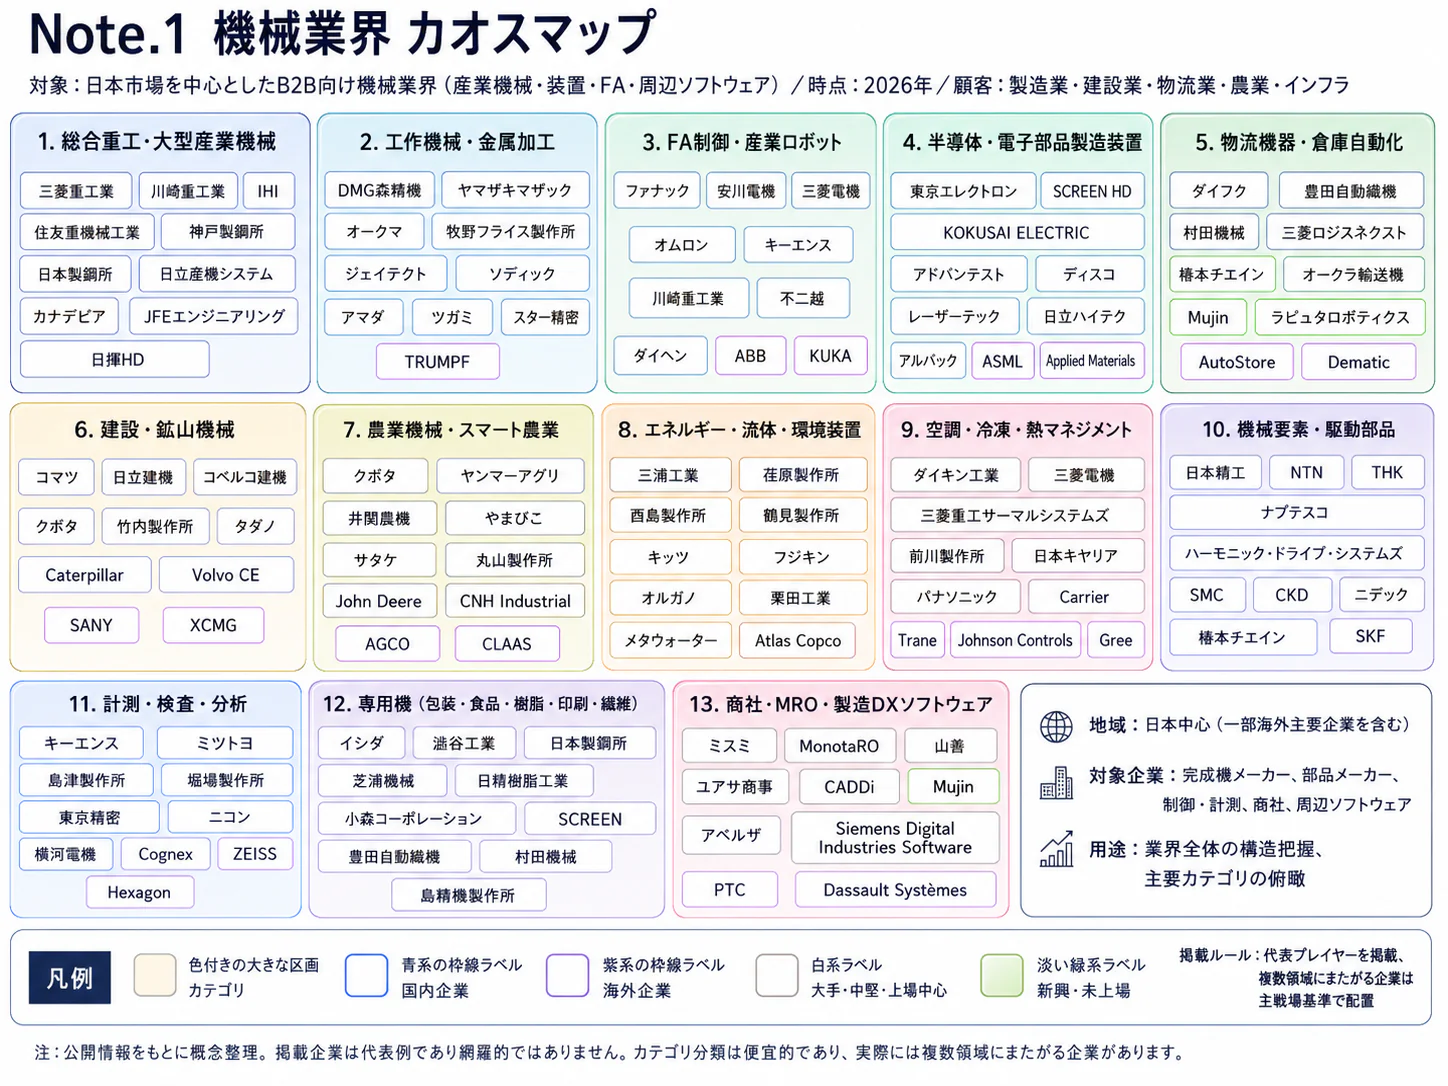
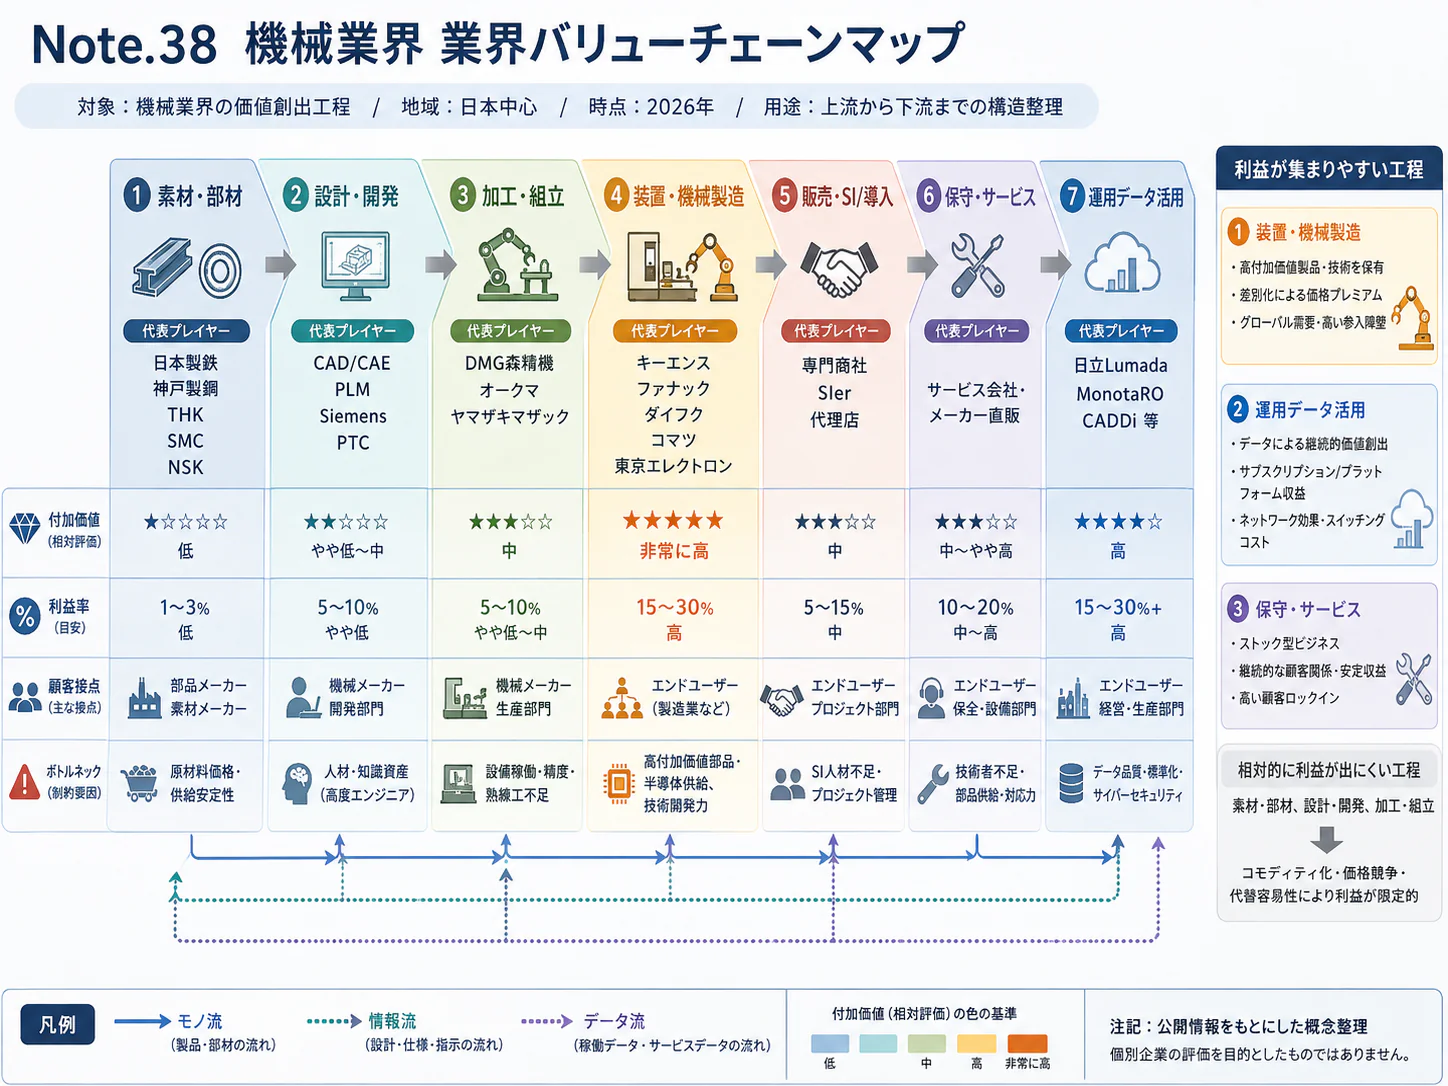
エグゼクティブサマリー
産業機械は、顧客の設備投資を取り込み、納入後の安定稼働まで担うことで利益を積み上げる産業である。2026年10月30日時点の公開情報を基にすると、経営課題は受注の拡大そのものから、機種別の需要選別と、受注を利益・現金へ転換する能力の確保へ移っている。
要点
- 市場の拡大には機種差がある。 2025年度のJSIM受注総額は7兆4,951億300万円、前年度比+30.3%である。大型設備の好況を汎用機器や加工機械へ一律に当てはめることはできない。(日本産業機械工業会「2026年3月・2025年度受注状況」)
- 海外需要と月次の振れを分ける。 2025年度の外需受注は2兆9,005億7,000万円、+51.5%である一方、2026年8月の総受注は前年同月比−7.1%である。(日本産業機械工業会「2026年3月・2025年度受注状況」)(日本産業機械工業会「2026年8月受注状況・輸出契約動向」)
- 競争力は納入済み設備と保守接点にも宿る。 三浦工業の2026年3月期参考区分では、国内メンテナンス利益率25.9%に対し国内機器販売は9.7%である。製品の販売量と継続的な収益力は別々に評価する。(三浦工業「2026年3月期決算 決算説明会資料」)
- 海外は選別投資と制度対応が焦点である。 VDMAの2025年世界機械生産推計は約3.3兆ユーロで、ユーロ換算ではほぼ横ばいである。EU機械規則は2027年1月20日から主要規定が適用され、輸出仕様と販売後対応の準備が必要となる。(VDMA「機械・プラント産業の統計・図表」)(欧州委員会「EU機械法制」)
- 生成AIとフィジカルAIは普及段階が異なる。 制御設計支援は実用例がある一方、柔軟な身体作業への適用には開発・実証段階の事例が多い。設計の確認責任と実機の安全を分け、工程単位で導入を判断する。(シーメンス「Microsoftとの産業AI展開拡大」)(三菱電機「ヒューマノイドとCNCの連携システム開発」)
経営・企画部門への示唆
- 上位2機種で総受注の約6割という好況を全機種に広げず、大型案件は受注額ではなく据付・試運転の要員と前受条件で受注枠を決める。新設の納入台数は、受注の時点で将来の保守契約の候補として台帳化する。
- 中堅・中小は伸びの小さい機種で新設の値引き競争を避け、既設設備の更新・改造と部品供給で稼ぐ。取適法の価格協議を記録し、保守網と技術者の技能表を買収・提携でも評価される資産として整える。
- 新規参入は機械の製造ではなく、状態監視・故障診断・地域保守から入る。保守も顧客のサービス周期延長で鈍り得るため、外需の集中度と保守需要の実在を一次調査で確かめてから投資する。
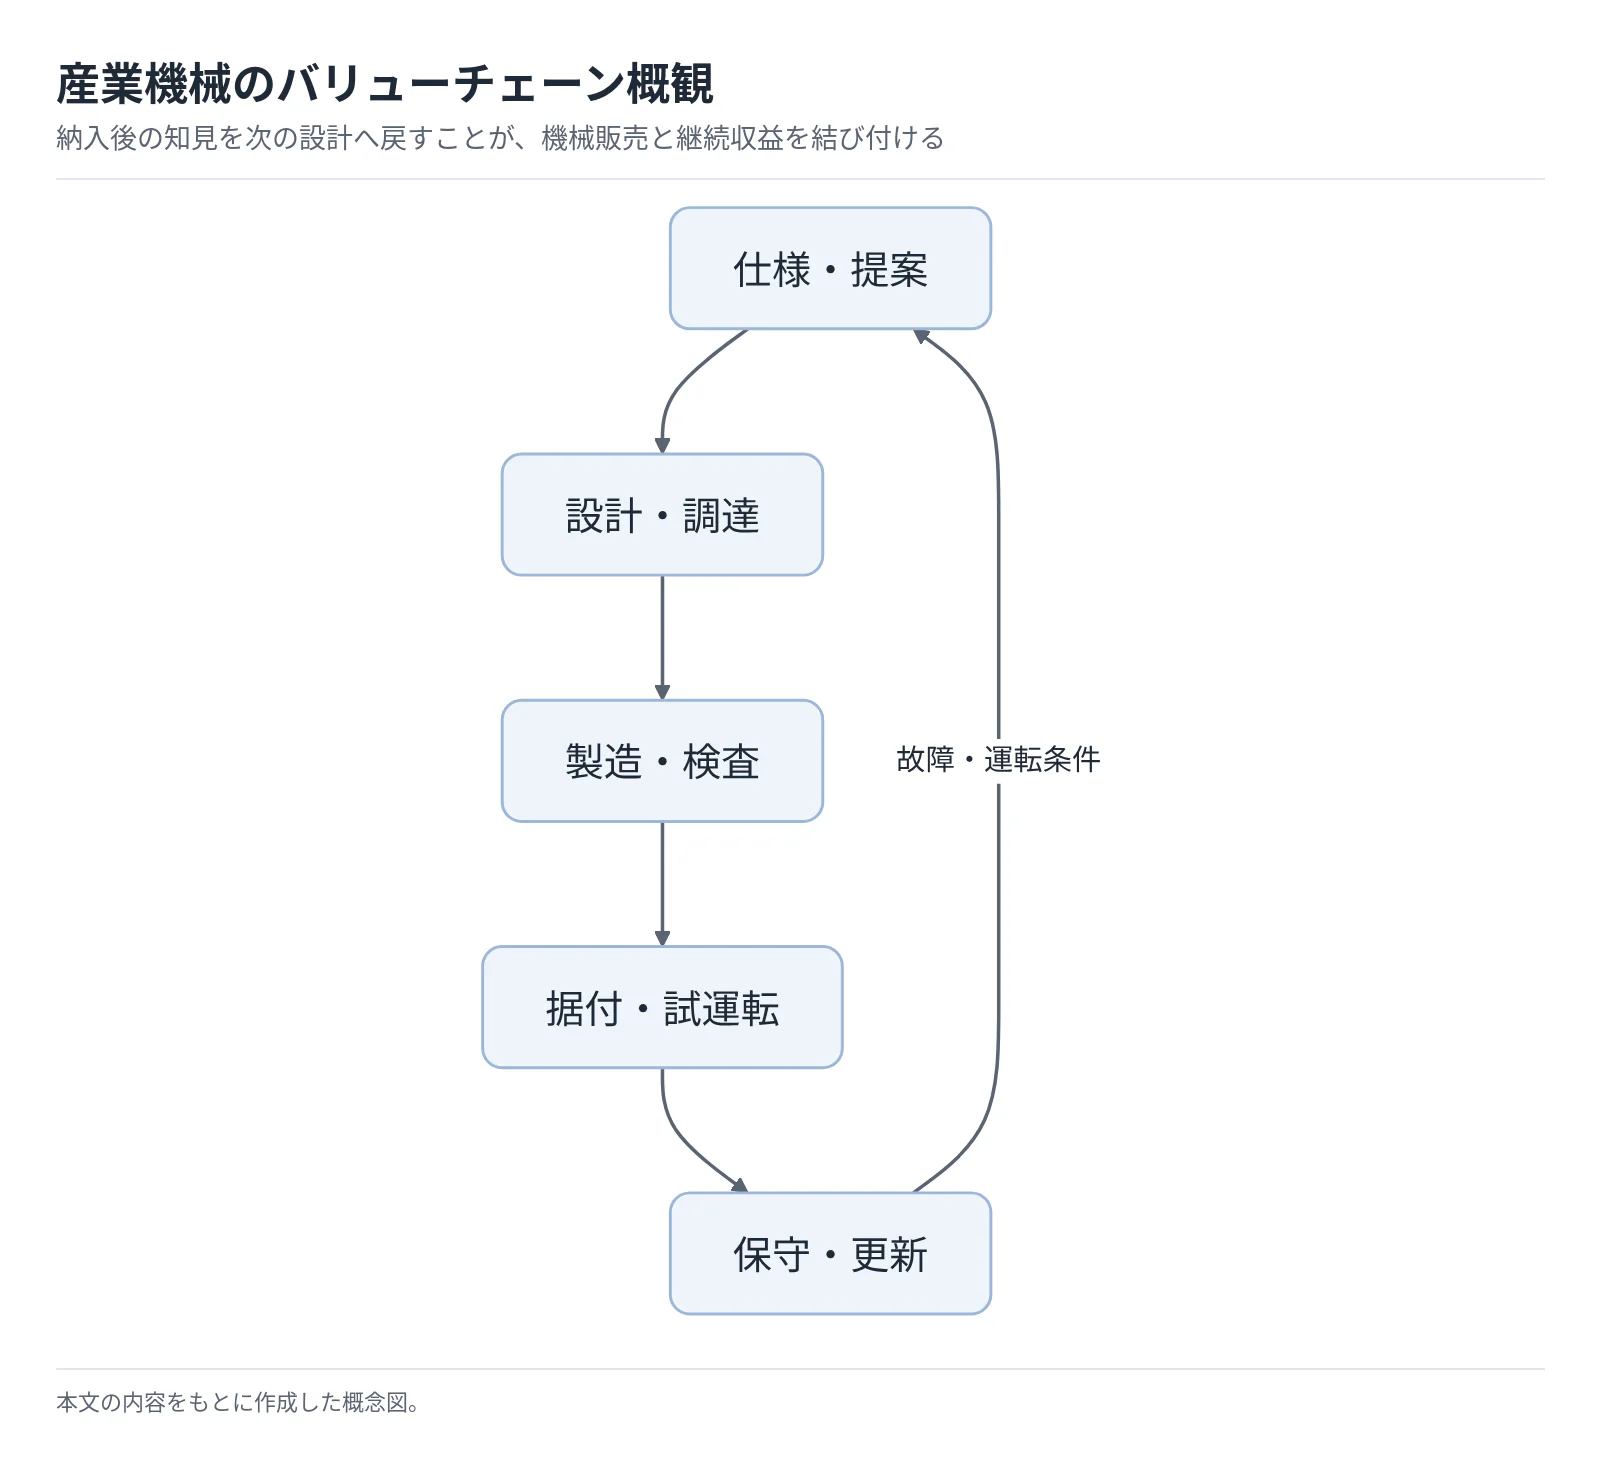
バリューチェーン概観
 タップすると拡大して見られます
納入後の知見を次の設計へ戻すことが、機械販売と継続収益を結び付ける。
業界データまとめ
基準は日本産業機械工業会(JSIM)の受注統計である。受注は契約額であって国内販売額ではなく、事業所・雇用・賃金とも対象範囲が異なる。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 日本産業機械工業会の調査対象企業による産業機械受注総額 7兆4,951億300万円。内需・外需計の参考規模であり、国内市場の売上高ではない | 2025年度 | 日本産業機械工業会「2026年3月・2025年度受注状況」 |
| 市場の伸び | 上記と同じ受注総額の前年度比 +30.3%。名目金額の実績 | 2025年度 | 日本産業機械工業会「2026年3月・2025年度受注状況」 |
| 事業者数 | はん用機械器具製造業 8,112事業所、生産用機械器具製造業 2万3,143事業所。製造業集計の全事業所、個人経営を除く。工作機械・建機等を含む近接分類で、受注統計とは範囲が異なる | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス・製造業産業編」第1・6表 |
| 従業者数 | はん用機械器具製造業 32万1,843人、生産用機械器具製造業 61万7,739人。上記事業所と同じ集計範囲 | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス・製造業産業編」第1・6表 |
| 平均年収 | 632万7,700円(計算)。中分類「はん用機械器具製造業」、一般労働者・男女計・学歴計・企業規模計10人以上。40万3,100円×12+149万500円 | 2025年調査。月例給与は2025年6月、賞与等は原則2024年の年間額 | 厚生労働省「令和7年賃金構造基本統計調査」産業中分類第1表 |
| 価格の動き | 国内企業物価指数「はん用機器」前年比 +2.7%、「生産用機器」同 +4.3%。受注統計より広い製品範囲 | 2026年9月(速報) | 日本銀行「企業物価指数(2026年9月速報)」 |
| 世界市場 | 広義の機械・プラントの世界生産・売上規模 約3.3兆ユーロ(VDMA推計)。日本産業機械工業会とは対象範囲・計上基準が異なる | 2025年 | VDMA「機械・プラント産業の統計・図表」 |
| 産業機械の内需受注 | 4兆5,945億3,300万円、前年度比+19.8% | 2025年度 | 日本産業機械工業会「2026年3月・2025年度受注状況」 |
| 産業機械の外需受注 | 2兆9,005億7,000万円、前年度比+51.5% | 2025年度 | 日本産業機械工業会「2026年3月・2025年度受注状況」 |
| 産業機械の最新月受注 | 4,947億300万円、前年同月比−7.1%。内需+7.3%、外需−24.0% | 2026年8月 | 日本産業機械工業会「2026年8月受注状況・輸出契約動向」 |
| 環境装置の生産額 | 1兆235億2,200万円、前年度比+15.2%。関連分野の別統計であり、産業機械受注総額には加算しない | 2024年度 | 日本産業機械工業会「2024年度 環境装置の生産実績」 |
表は、受注・生産・売上、年度・暦年を区別して示す。異なる範囲の数字からシェアは計算していない。「平均年収」は算式による年換算値で、2025年の実受取総額ではない。
AI・フィジカルAIの影響と経営の打ち手
産業機械では、設計・保守の知識作業を支援する生成AIと、現実世界を認識して動くフィジカルAIが異なる速度で実装されている。前者は回答品質と設計責任、後者は安全停止・復旧・品質保証まで検証する。
影響の全体像
工程名は冒頭の概観と同じである。「段階」は公表事例に基づく判定で、開発試作を「実証中」に含める。「時期」は、2026年10月を起点とする、公開情報からの分析にもとづく普及見通しである。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 仕様・提案 | 技術情報照会、要求仕様の整理 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | 設計支援の実用例からの展開を想定。仕様確定・見積までの自動化は未確認 (シーメンス「Microsoftとの産業AI展開拡大」) |
| 設計・調達 | 制御コード生成、配管計装図の読取り、変更の確認 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 制御コード生成は提供済み、配管計装図のデジタル化は顧客テスト (シーメンス「産業自動化向けAIエージェント」) |
| 製造・検査 | 機械への部材供給、取出し、清掃、検査への作業展開 | フィジカルAI | 実証中 | 3〜5年 | 三菱電機の加工システム開発発表。量産工場への普及実績とは区別 (三菱電機「ヒューマノイドとCNCの連携システム開発」) |
| 据付・試運転 | 仮想工場での動作確認、現場立上げ前の検証 | データ・IoT | 実証中 | 3〜5年 | ファナックとNVIDIAによる仮想工場・ロボット学習の連携 (ファナック「NVIDIAとの連携をさらに強化」) |
| 保守・更新 | 故障原因候補・対処手順の提示 | 生成AI・AIエージェント | 実証中 | 2年以内 | 日立は試験運用・共同検証を経て2026年2月に提供開始 (日立製作所「現場サポートAIナビの提供開始」) |
| 保守・更新 | コンプレッサの状態把握、稼働情報に基づく保全 | データ・IoT | 実用(導入事例あり) | 2年以内 | SMARTLINKの遠隔監視サービス (アトラスコプコ「SMARTLINK 2.0」) |
業務はどう変わるか
第一に、制御設計は「書く作業」から「要求と動作を照合する作業」へ比重が移る。 現在は技術者が既存コードや設備仕様を読み、PLCの制御コードを作成している。シーメンスはIndustrial Copilotを欧米の顧客が利用していることを公表しており、生成コードを設計者が評価する業務は既に実用段階である。ただし、顧客仕様書全体から安全回路までを無審査で自動生成できることを示す事例ではない。(シーメンス「Microsoftとの産業AI展開拡大」)
分析にもとづく提案は、効果をコード生成時間だけでなく、レビュー、受入試験、現場再修正の工数で測ることである。標準ユニットの非安全系コードから始め、機種別の検証済みライブラリーと照合する。現地で誤動作が見つかれば、設計で減らした工数以上の費用が発生し得る。
第二に、保守は「熟練者につながるまで待つ」工程を短縮できる。 日立の現場サポートAIナビは、ポンプ、バルブ、動力設備、制御装置などを対象に、故障の原因と対策を提示する。大手製造業での試験運用・共同検証実績があり、2026年2月に提供を開始したが、業界横断での故障時間削減率は公表されていない。導入済みの試験運用と、今後の商用展開を分けて評価すべき事例である。(日立製作所「現場サポートAIナビの提供開始」)
同名のポンプでも材質やシールで適切な措置が変わるため、製造番号、改造、部品版数、流体・温度・圧力を回答に結び付ける。正答率だけでなく、危険な提案、人への引継ぎ、復旧後の再故障を管理する。
第三に、機械周辺の不定形な作業がフィジカルAIの対象になる。 三菱電機は2026年10月21日、ヒューマノイドとCNC工作機械を連携させる加工システムの開発を発表した。段取り、清掃、完成品の取出しなどへの適用を示しているが、開発発表であり、無人加工工場が一般化したという事実ではない。工作機械そのものの競争分析は各論に譲り、ここでは産業機械を製造・運用する現場に広がる技術として扱う。(三菱電機「ヒューマノイドとCNCの連携システム開発」)
ファナックもNVIDIAとの連携で、仮想工場、模倣学習、計算基盤の組合せを公表している。Tシャツを畳むデモのような柔軟な物体操作は技術の方向を示すが、重量鋳物の搬送や高温設備の保守を保証するものではない。産業機械では、ワークの重量、油や切粉、反射、治具の誤差を変えた試験が必要となり、デモの成功をそのまま工場の稼働率へ換算してはならない。(ファナック「NVIDIAとの連携をさらに強化」)
第四に、状態監視と保守契約がつながる。 アトラスコプコのSMARTLINKは日本でも提供される遠隔監視である。データ・IoTの実用例であり、それだけで自律制御や生成AIの導入例とは呼べない。検知後に技術者と部品を派遣できる体制も必要となる。(アトラスコプコ「SMARTLINK 2.0」)
需要面では、計算基盤の拡大に伴う発電・冷却・半導体工場の設備投資も重要である。三菱重工業は2025年度決算で、データセンター等の電力需要をガスタービン市場拡大の背景として挙げる。(三菱重工業「2025年度決算説明資料」) ただし同社はAI向けを独立集計しておらず、JSIMの受注増をAI需要だけに帰属させることはできない。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 日立製作所 | 日本 | 現場サポートAIナビ | 機械・制御設備の故障診断支援 | 提携・実証あり。国内製造業での試験運用・共同検証、提供開始 (日立製作所「現場サポートAIナビの提供開始」) |
| ファナック | 日本 | ロボット、ROBOGUIDE、外部学習基盤との連携 | 仮想環境での動作確認、学習した作業の実行検証 | 提携・実証あり。NVIDIAとの協業・デモ (ファナック「NVIDIAとの連携をさらに強化」) |
| NVIDIA | 米国 | Isaac Sim、Isaac GR00T、Jetson Thor | ロボットのシミュレーション・学習・推論基盤 | 提携・実証あり。ファナックとの連携 (ファナック「NVIDIAとの連携をさらに強化」) |
| シーメンス | ドイツ | Industrial Copilot、産業向けAIエージェント | 制御設計・メンテナンス支援 | 展開済み。日本法人が製品情報・提供窓口を案内。日本の個別導入件数は未確認 (シーメンス「Industrial Copilotの提供強化」) |
人材・収益・競争への影響
コード転記、仕様検索、保守の一次照会に充てる時間が減り、試験設計、機械安全と制御の検証、履歴データ管理の仕事が増えるとみられる。職種別の雇用削減人数を裏付ける統計はなく、技術者や保全員が一律に不要になるとは判断できない。
推論利用料、接続、検証、更新後の再確認は継続費となるため、機械原価と分けて販売後の負担者を決める。稼働保証でも誤診・通信断・不適切な運転の責任を限定しなければ、保証損失が膨らみ得る。
競争の焦点は、制御環境、学習・検証基盤、設備履歴への接続権へ広がる。ただし基盤企業が機械安全の責任まで負うわけではなく、安全停止は検証された制御系で担保し、モデルの出力を許可範囲に制限する。EU向けでは機械規則等との整合も必要となる。(欧州委員会「EU機械法制」)
経営者が実施すべき対策
以下は、分析にもとづく実施順序の提案である。効果は検証すべき方向を示し、数値目標の推計ではない。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 製造番号ごとに図面・改造・故障・部品版数を統合 | 共通 | 直ちに〜1年 | 保守回答の誤適用を減らす | 図面改訂の責任者、顧客データ利用条件 |
| 高 | 標準機の非安全系PLCコードで生成とレビューを対比 | 共通 | 1年以内 | 設計の手戻りを含めた効果測定 | 正解コード、受入試験、変更履歴 |
| 高 | 保守支援の対象を一機種・一拠点に限定して試験 | 中堅・中小 | 1年以内 | 電話照会・探索時間の削減 | 誤回答の記録、人への引継ぎ基準 |
| 高 | フィジカルAIの実験に異常停止・復旧試験を組み込む | 共通 | 導入前 | デモと実操業の差を発見 | 最大荷重、危険区域、停止後の品質確認 |
| 中 | 仮想試運転と実機試験の差を機種ごとに蓄積 | 大手 | 1〜3年 | 現地立上げの再修正を抑制 | 摩擦・遅延・センサー誤差の実測 |
| 中 | 保守契約に通信断・更新・データ返却条件を明記 | 共通 | 次回契約更新時 | 継続費用と責任範囲の明確化 | 法務・設計・サービスの共同審査 |
失敗を避けるには、改訂前の説明書を回答根拠に使わせないこと、正常運転に加え異常時も試験すること、検知後の出張・部品供給を用意することが必要である。提供企業の改善率を、自社の稼働条件へそのまま転用してはならない。
業界の定義と市場構造
産業機械は単一製品の市場ではなく、工場・物流施設・エネルギー設備・社会インフラの能力をつくる設備群である。2025年度の高成長は大型のエネルギー・プロセス設備が強く寄与しており、加工機械や汎用機器まで一様に拡大したとはいえない。
統計の中心はJSIMのボイラ・原動機、化学機械、ポンプ、圧縮機、運搬機械等で、「その他機械」にはごみ処理装置も含む。工作機械、建機、農機、半導体製造装置、産業用ロボットは隣接領域として扱い、各団体の受注・出荷は合算しない。(日本産業機械工業会「2026年3月・2025年度受注状況」)
| 領域 | 総論での扱い | 企画上の境界 |
|---|---|---|
| 動力・流体・プロセス設備 | ボイラ、原動機、ポンプ、圧縮機、化学機械等を中心に扱う | 機器単体とプラント一式では契約責任・納期が異なる |
| 搬送・環境設備 | 工場・倉庫内搬送、ごみ処理等を扱う | 土木建築、運営業務まで含む契約では売上範囲が広がる |
| 工作機械・建機等 | 需要産業・部品・販売保守網の共通性を扱う | 個別市場のシェア、機種別技術は各論の対象 |
| 制御・ソフト・保守 | 設備性能と継続収益を支える機能として扱う | 単独のソフト売上・修理売上は受注統計に一律には対応しない |
主要機種の差は、全体成長率より経営判断に有用である。次表は2025年度の内外需合計であり、金額単位は原表の百万円のままである。ボイラ・原動機と化学機械だけで総額の61.9%(計算)を占める。(日本産業機械工業会「2026年3月・2025年度受注状況」)
| 主な機種 | 受注額(百万円) | 前年度比 | 読み取れること |
|---|---|---|---|
| ボイラ・原動機 | 2,786,723 | +60.1% | 総額を大きく動かす分野 |
| 化学機械(冷凍機械を含む) | 1,854,964 | +24.9% | プロセス設備等の拡大 |
| ポンプ | 502,830 | −0.7% | 全体増加と異なる横ばい圏 |
| 運搬機械 | 502,121 | +4.3% | 拡大しているが全体ほどの伸びではない |
| プラスチック加工機械 | 215,937 | −7.2% | 回復を一律に想定できない |
| 金属加工機械 | 115,246 | −14.2% | 大型設備好調と同時に減少する分野 |
表は全12機種のうち主要6機種の抜粋である。(日本産業機械工業会「2026年3月・2025年度受注状況」)
過去5年度では、総受注は2021年度4,949,436百万円、2022年度5,265,217百万円であった。2021年度は内需が増えても外需減少で総額が減り、2022年度は内外需がともに増加した。(日本産業機械工業会「2023年3月・2022年度産業機械受注状況」) その後は2023年度5,582,183百万円、2024年度5,750,780百万円、2025年度7,495,103百万円となり、直近年度の伸びが突出する。(日本産業機械工業会「2026年3月・2025年度受注状況」)
需要面では、2025年度にエネルギー・プロセス系が伸びる一方、自動車関連や一部民需では弱さが残った。供給面では設備価格の高止まりと投資採算への懸念が顧客の意思決定を遅らせており、工業会も機種間のばらつきを指摘している。(日本産業機械工業会「2026年度受注見通し」) したがって経営上の市場区分は「産業機械全体」より、顧客工程、設備更新理由、案件規模、納入地域の組合せで定義する。
顧客と需要の特性
顧客が購入するのは機械の能力だけではなく、計画した操業を止めずに継続できる条件である。購買の判断軸は設備費に加え、処理量、エネルギー費、停止時間、保守体制に及び、既設設備との接続条件が乗り換えを難しくする。
次表は用途別の購買論点を整理した分析であり、個社の調達規程を示すものではない。営業対象は設備購入部門だけでなく、設備の性能責任を持つ現場と投資を承認する本社に分かれる。
| 主な顧客 | 購買の決め手 | 主に関与する部門 | 提案で確認すべき条件 |
|---|---|---|---|
| 電力・化学・鉄鋼等 | 連続運転、効率、耐久性、保安 | 設備技術、運転、保全、調達、投資委員会 | 停止可能期間、流体条件、性能保証と遅延責任 |
| 食品・医薬等の製造業 | 洗浄性、品質再現性、工程との整合 | 生産技術、品質保証、工場長、調達 | 材質、洗浄・切替手順、既設工程への影響 |
| 物流・小売・空港等 | 処理能力、稼働継続、運用人員 | 物流企画、現場運営、情報システム、経営層 | 繁忙時能力、運用変更、停止時の代替手順 |
| 自治体・公営事業 | 処理性能、安定稼働、維持管理負担 | 事業所管、技術、契約・財政部門 | 更新計画、発注方式、長期運営との責任分担 |
民間大型案件では、課題の特定、概略仕様、投資採算、技術比較、価格・契約、発注、受入試験という順に論点が移る。最初に工場へ提案しても、投資審査でエネルギー価格や生産計画の前提が変われば見送られる。顧客の採算計算を共有できない営業は、最終段階で価格のみの比較に陥りやすいとみられる。
公共需要は民間設備投資と異なる動きをする。環境装置の2024年度生産額では官公需が74.2%を占め、自治体等の発注が大きな役割を持つ。(日本産業機械工業会「2024年度 環境装置の生産実績」) ただし更新需要が存在することと、自社の受注時期が確定することは別であり、施設の広域化、事業方式、予算措置によって商談期間は変わる。
価格感応度は機種と用途で異なる。標準品の新規導入では相見積もりが機能しやすい一方、既設設備の交換では配管位置、電源、操作手順、予備品の共通性が比較対象に入る。安い機器へ交換しても改造工事や停止損失が増えるなら総費用は下がらないため、販売側は本体価格以外の条件を明文化する。
需要には景気循環と更新周期が重なる。工業会の見通しが示す民需の投資判断の遅れは、潜在需要と即時発注が一致しないことを表す。(日本産業機械工業会「2026年度受注見通し」) 月次受注は大型案件の計上月に左右されるため、年度末の繁閑を業界全体の固定的な季節性とみなさず、顧客の定修・予算・新工場稼働日から納入時期を管理する。
バリューチェーンと収益構造
利益の源泉は、機械を製造する工程だけでなく、仕様の確定、現場立上げ、納入後の保守に分散する。とくに受注生産では、契約時点で引き受けた性能・納期・変更対応の範囲が、製造原価と同じ程度に採算を左右する。
| 工程 | 主な役割・企業例 | 付加価値の源泉 | 採算を失う要因 |
|---|---|---|---|
| 仕様・提案 | 総合設備会社、三菱重工業、用途別メーカー | 顧客工程に必要な性能と責任範囲の設定 | 無償の追加仕様、過大な性能保証 |
| 設計・調達 | 機械メーカー、制御・鋳鍛造・部品会社 | 材料・構造の選定、標準設計の再利用 | 専用品の増加、長納期品の手配遅れ |
| 製造・検査 | 荏原製作所、住友重機械工業等 | 加工精度、流体性能、試験・品質記録 | 再加工、試験不合格、外注の再手配 |
| 据付・試運転 | 設備メーカー、施工会社、ダイフク等 | 顧客工程と接続し、受入条件を満たす能力 | 工事範囲の漏れ、現地条件の差、検収遅延 |
| 保守・更新 | 三浦工業、機械メーカーのサービス網等 | 機器履歴、部品供給、復旧と更新提案 | 広すぎる保証、移動負担、部品廃番 |
企業例は機能の代表であり、各社が一工程だけを担う意味ではない。各社の事業・収益の比較は後掲の決算原本に基づく。(三菱重工業「2025年度決算説明資料」)(荏原製作所「2025年12月期 決算短信」)(住友重機械工業「2025年度決算概要・2026年度業績予想」)(ダイフク「ダイフクPROFILE 2026」)(三浦工業「2026年3月期決算 決算説明会資料」)
保守の収益性を示す具体例が三浦工業である。2026年3月期の従来区分による参考開示では、国内メンテナンス事業の売上収益は484億円、セグメント利益率は25.9%であり、国内機器販売事業の902億円、9.7%を上回る。これは同社の区分別実績であり、産業機械全体の保守利益率を示すものではない。(三浦工業「2026年3月期決算 決算説明会資料」)
ダイフクも2025年12月期にサービス売上比率27%を示す。(ダイフク「ダイフクPROFILE 2026」) 新設設備の納入が将来の保守対象を増やすため、営業の採算を初回受注だけで評価すると、保守接点や交換部品の共通化を軽視しやすい。反対に、保守が高収益であるという理由だけで、稼働の低い古い装置や遠隔地の無制限対応を増やすべきではない。
受注、利益、資金の時点も一致しない。三菱重工業は2025年度決算で、GTCCを中心とした前受金の入金先行を営業キャッシュフローの要因として説明している。(三菱重工業「2025年度決算説明資料」) 同じ受注額でも前受条件、部材支払、工事進捗、検収条件によって資金負担は異なるため、受注残は「将来売上」と「必要資金」の両面で評価する。
コストは、金属材料、鋳鍛造・機械加工品、駆動・制御部品、設計工数、組立・試験、輸送・据付、保証費から構成される。ただし、これらの共通比率をJSIM対象全体で示す公開統計は確認できず、量産ポンプと大型プラントの原価率を一つにまとめるのは適切でない。原価分析は機種別に分け、外注加工、設計変更、現地追加工事を独立した費目にする。
2026年9月の国内企業物価は、はん用機器が前年同月比+2.7%、生産用機器が+4.3%であり、販売価格の上昇は続いている。(日本銀行「企業物価指数(2026年9月速報)」) しかし、この指数だけで労務費や外注費の上昇を回収できたとは判断できない。受注時の見積原価と完成時の実際原価を比較し、契約更改、材料価格条項、有償変更のいずれで差額を回収するかを決めることが重要である。
供給網では、特殊材、大型鋳鍛造品、専用制御部品が止まると代替品の性能確認まで必要となる。安価な第二調達先を登録するだけでなく、図面利用権、品質保証、代替品の試験、顧客承認まで用意して初めて供給の選択肢となる。海外輸送についても重量物の搬入条件と現場工程を契約前に照合し、機械の完成を納入完了と同一視しない管理が必要である。
競争環境
競争は、工程全体を扱う企業、特定機能に特化する企業、保守接点を持つ企業に分かれる。統一的な市場集中度は確認できず、製品と地域のサービス体制ごとに評価する。
2021年経済センサスでは、はん用・生産用機械器具製造業の従業者4人以上の事業所のうち、4〜29人が76.2%(計算)を占める。企業数や売上シェアではないが、加工・組立を支える小規模拠点の多さを示す。(総務省・経済産業省「令和3年経済センサス・製造業産業編」第1・6表)
5つの競争要因
次表の強さと方向は、公開資料をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 機種別の需要差が大きく、弱い分野では案件獲得圧力が残る (日本産業機械工業会「2026年3月・2025年度受注状況」) | 強まる |
| 新規参入の脅威 | 中 | 機器の製造だけでなく、既設設備への適合・保守網が必要。地域サービス網の買収事例がある (三浦工業「Cleaver-BrooksによるR.F. MacDonaldの買収完了のお知らせ」) | 変わらない |
| 代替品・代替手段の脅威 | 中 | 高い設備費が投資判断を遅らせ、新設の見送りが需要を抑える (日本産業機械工業会「2026年度受注見通し」) | 強まる |
| 買い手の交渉力 | 強 | 顧客は投資採算で導入を選別。連続運転用途では価格以外の制約も大きい (日本産業機械工業会「2026年度受注見通し」) | 変わらない |
| 売り手の交渉力 | 中 | 製造業の人員不足と小規模供給拠点の多さが、外注工程の確保に影響 (厚生労働省「2026年版ものづくり白書」公表資料)(総務省・経済産業省「令和3年経済センサス・製造業産業編」第1・6表) | 強まる |
代替には、修理での延命、工程外注、物流運用の変更も含む。失注分析では競合名に加え、「投資しない」理由も記録する。
国内主要企業の比較
売上の範囲が異なるため次表は順位表ではない。総合重工と半導体関連の比重が大きい企業では関連セグメント、産業機械が中心の企業では全社数値を示す。
| 企業 | 直近通期の規模 | 事業・戦略上の特徴 | 企画部門が比較すべき点 |
|---|---|---|---|
| 三菱重工業 | 売上収益:エナジー2兆626億円/プラント・インフラ8,808億円/2026年3月期 | 発電設備、大型プラント、製鉄機械等 | 工事遂行と長期保守。エナジーには航空エンジン等も含み、全額がJSIM対象ではない (三菱重工業「2025年度決算説明資料」) |
| 荏原製作所 | 売上収益:建築・産業2,419.38億円/エネルギー2,178.45億円/インフラ571.43億円/環境978.64億円(4区分計6,147.90億円)/2025年12月期。半導体関連の精密・電子3,422.67億円は除く | 建築・産業、エネルギー、インフラ、環境、精密・電子へ展開 | 流体技術の用途展開と顧客分散。4区分にもJSIM対象外の製品・工事が含まれ得るため、受注統計と一致しない (荏原製作所「2025年12月期 決算短信」) |
| 住友重機械工業 | インダストリアルマシナリー売上高2,226億円、営業利益42億円/2025年12月期 | プラスチック加工機械、鍛造プレスのほか、半導体製造装置、医療・先端機器を含む。変減速機、建機、エネルギーは別区分 | 事業群ごとの採算差。建機を含む全社の規模を当該分野のシェアにしない (住友重機械工業「2025年度決算概要・2026年度業績予想」) |
| ダイフク | 全社売上高6,607.24億円、営業利益1,008.16億円/2025年12月期 | 一般製造・流通、半導体、自動車、空港等の搬送システム | 機器・制御・据付・サービスの一体提供と海外対応 (ダイフク「第110回株主総会招集通知・事業報告」)(ダイフク「ダイフクPROFILE 2026」) |
| 三浦工業 | 全社売上収益2,687.01億円/2026年3月期 | ボイラを核に熱・水・関連設備、メンテナンスを展開 | 保守接点、機器更新、北米販売・サービス網の拡充 (三浦工業「第68期 有価証券報告書」)(三浦工業「Cleaver-BrooksによるR.F. MacDonaldの買収完了のお知らせ」) |
利益率の比較では、サービス比率、案件構成、費用配賦を確かめる。三菱重工業の事業利益と他社の営業利益も同一指標ではない。(三菱重工業「2025年度決算説明資料」)
再編の方向と成功条件
直近の再編は規模の獲得だけでなく、顧客接点の取得と事業の選択を含む。三浦工業は2024年5月のクリーバーブルックス買収に続き、同社を通じて2026年10月1日に米国西部の販売・サービス会社R.F.マクドナルドを買収した。(三浦工業「Cleaver-BrooksによるR.F. MacDonaldの買収完了のお知らせ」) 一方、三菱重工業はロジスネクストを2026年5月1日に連結対象から外し、決算表示も非継続事業へ変更した。(三菱重工業「2025年度決算説明資料」)
成功条件の第一は、顧客工程への適合である。荏原製作所は流体技術を複数用途へ展開している。第二は現地立上げの完遂であり、設備全体を扱うダイフクでは据付・サービスまでが事業を構成する。(荏原製作所「2025年12月期 決算短信」)(ダイフク「ダイフクPROFILE 2026」)
第三は既設設備と保守網の接続であり、三浦工業の保守採算が具体例となる。(三浦工業「2026年3月期決算 決算説明会資料」) 第四は受注の規律である。供給能力を超える契約や曖昧な仕様を抑えることも、成長の条件と考えられる。
海外の動向と主要企業
日本の受注急増は世界全体の一様な好況を意味せず、地域・用途の選択が必要である。海外では機械本体とサービスを組み合わせる企業が厚い事業基盤を持ち、日本企業も輸出額だけでなく現地売上と顧客接点で競争している。
VDMAの推計では、2025年の世界の広義の機械・プラント生産額は約3.3兆ユーロで、ユーロ換算では前年をわずかに下回る。中国の構成比は約34%、米国は12%、EUは約27%で、日本は国別で中国、米国、ドイツに続く位置にある。EUの実質機械生産は2025年に前年比で1%弱減少しており、日本のJSIM受注の伸びと同一視できない。(VDMA「機械・プラント産業の統計・図表」)
これらは生産地側の規模であり、最終需要地や日本企業のシェアではない。中国企業との競争も規模だけで判断せず、規格、保守、交換部品、顧客認定を現地で確かめる。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| アトラスコプコ | スウェーデン | 168,343百万スウェーデンクローナ/2025年12月期 (アトラスコプコ「2025年通期決算」) | 圧縮機・真空・産業工具等 | 2025年の売上成長への買収寄与は+2%、既存事業は−1% (アトラスコプコ「2025年通期決算」) | 国内で圧縮機等の販売・サービスを展開 (アトラスコプコ「アトラスコプコジャパン」) |
| インガソール・ランド | 米国 | 7,651百万米ドル/2025年12月期 (インガソール・ランド「2025年通期決算」) | 圧縮空気・流体関連、産業・ライフサイエンス用途 | 2026年5月にギャレット・モーションと提携。新製品の本格展開は2027年開始予定 (インガソール・ランド「ギャレット・モーションとの戦略提携」) | 大阪のカスタマーセンターを設置 (インガソール・ランド「大阪カスタマーセンター」) |
| キオン・グループ(KION) | ドイツ | 11,297.2百万ユーロ/2025年12月期 (KION「2025年年次報告・主要指標」) | リンデ、STILL、デマティック等の荷役・物流設備 | 2026年に物流自動化セグメントをIntelligent Automation Solutionsへ改称 (KION「2025年決算発表」) | 国内の事業規模・主要導入実績は今回確認できず |
| GEA | ドイツ | 5,495.4百万ユーロ/2025年12月期 (GEA「2025年通期業績発表」) | 食品・医薬等のプロセス、分離、熱関連設備 | 2025年のサービス売上比率40.0%。2026年7月末に2026年通期の有機的売上成長見通しを5.0〜7.0%から6.0〜8.0%へ引上げ (GEA「2025年通期業績発表」)(GEA「2026年第2四半期業績発表」) | 東京・大阪に拠点。国内の事業規模・提供内容は確認できず (GEA「GEA Japan」) |
| アンドリッツ | オーストリア | 7,883.1百万ユーロ/2025年12月期 (アンドリッツ「2025年通期業績発表」) | 紙パルプ、水力、金属、環境向け設備 | 2026年6月末の受注残は2025年末比20.5%増 (アンドリッツ「2026年上半期業績発表」) | 東京に日本法人、国内産業向け事業を展開 (アンドリッツ「日本法人・東京」) |
| スルザー | スイス | 3,555百万スイスフラン/2025年12月期 (スルザー「2025年通期決算」) | ポンプ、回転機サービス、分離・混合等 | 2026年上半期は大型投資の決定遅れが続く一方、アフターマーケットは成長 (スルザー「2026年中間報告・財務概況」) | 日本法人の供給条件を公表。国内売上は確認できず (スルザー「日本法人の供給取引条件」) |
新製品予定・見通しは各社の計画であり、実績ではない。
日本企業側では、ダイフクの2025年12月期海外売上高比率は73%である。(ダイフク「ダイフクPROFILE 2026」) 荏原製作所の同期間の仕向地別日本売上比率33.4%から計算すると、海外は66.6%となる。(荏原製作所「2025年12月期 決算短信」) これらは各社の連結売上であり、JSIMの外需比率38.7%(2025年度、計算)と母集団も現地生産の扱いも異なる。(日本産業機械工業会「2026年3月・2025年度受注状況」)
ダイフクは米国向けでも、事業によって現地生産と日本・台湾・韓国からの供給が異なると説明する。(ダイフク「第110回株主総会招集通知・事業報告」) 輸出か現地生産かだけでなく、設計・組立・輸入・保守の場所を分解し、通商政策による直接費用と顧客の投資延期を分けて評価する。
日本への波及の注目点は、既存設備の省エネ改造・サービスの拡充と、海外メーカーの国内販売・保守網との提携である。GEAのサービス比率や三浦工業の地域サービス網買収から、2026〜2028年に既設設備の顧客接点を取得する提携の戦略的重要性が高まるとみられる。(GEA「2025年通期業績発表」)(三浦工業「Cleaver-BrooksによるR.F. MacDonaldの買収完了のお知らせ」) ただし、日本国内での具体的な買収件数や市場占有率を予測できる公開根拠はない。
外部環境と制度の変化
2026〜2027年の制度対応は、機械を販売できる条件と、販売後に負う責任の両方を変える。脱炭素は需要を生む一方、価格協議、製品安全、サイバー対応、データ利用条件は原価と契約実務に直結するため、営業・設計・調達・法務の共通課題として扱う。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 取引制度 | 日本 | 取適法施行。従業員基準追加、協議に応じない一方的な代金決定・手形払等の禁止 | 2026年1月1日 | 大・双方。受託側の価格協議を支える追い風、委託側には支払・契約管理の負担 | (公正取引委員会「取適法リーフレット」) |
| 脱炭素 | 日本 | 直接CO₂排出量が前年度までの3年度平均で10万t以上の事業者を対象とする排出量取引制度を開始 | 2026年4月、2026年度開始 | 大・追い風。対象顧客の省エネ・熱源更新の検討要因。ただし個別投資の採算次第 | (経済産業省「排出量取引制度」) |
| 機械安全 | EU | 機械規則(EU)2023/1230の主要規定適用。従来指令から規則へ移行 | 2027年1月20日 | 大・向かい風と参入条件。設計・適合評価・技術文書の整備が必要 | (欧州委員会「EU機械法制」) |
| サイバー | EU | サイバーレジリエンス法の脆弱性・重大インシデント報告義務を先行適用、主要義務を全面適用 | 報告2026年9月11日/全面2027年12月11日 | 大・向かい風。対象機器・ソフトの安全な設計、脆弱性対応、更新体制に継続費用 | (欧州委員会「サイバーレジリエンス法の報告義務」)(欧州委員会「サイバーレジリエンス法」) |
| データ利用 | EU | Data Act適用。コネクテッド製品の利用者によるデータアクセス・第三者共有等の枠組み | 2025年9月12日。2026年以降の販売・契約にも影響 | 中・双方。保守サービス参入の追い風、メーカーのデータ管理・契約変更負担 | (欧州委員会「Data Actの解説」) |
影響の大きさと方向は公開情報からの分析であり、個別製品への適用判定ではない。産業機械の全取引が取適法の対象となるわけではなく、委託内容と資本金・従業員等の要件を確かめる。価格協議の記録、図面変更時の追加費用、検査と支払条件は、調達担当者任せにせず経営が標準化すべき論点である。(公正取引委員会「取適法リーフレット」)
EU向けでは、受注日だけで適用法令を判断できない。市場への投入時期をもとに機械規則への移行対象を特定し、完成機械、組込み部品、現地改造の責任分界を確かめる。(欧州委員会「EU機械法制」) 製品寿命が長い業界だけに、販売後の更新や不具合受付に必要な費用を設計段階で織り込むことが、低価格販売後の負担増を防ぐ。
Data Actは、顧客の運転データを機械メーカーだけが自由に囲い込めるという前提を見直す契機となる。ただし、すべての設計情報や営業秘密の無条件公開を求める制度ではない。利用者に渡すデータ、保護する秘密、第三者に認める利用範囲を分け、顧客が求める保守会社との接続条件を契約に落とし込む。(欧州委員会「Data Actの解説」)
脱炭素対応では、高効率化、廃熱回収、熱源転換、処理工程の見直しが商談となる。ただし排出量取引の対象であるだけで大型投資が必ず実行されるわけではなく、稼働率、燃料・電力費、停止可能日、設備寿命を含む比較が必要である。スルザーは2026年上半期に、炭素回収や持続可能な航空燃料等の新技術案件で顧客の投資判断が遅れたと説明しており、環境分野にも発注の不確実性がある。(スルザー「2026年中間報告・財務概況」)
資源循環は新品販売を減らす圧力にも、部品再生・改修の需要にもなり得る。メーカーが取り組む場合は、交換した部品の使用履歴、残存寿命、検査方法と保証を商品に含める。人口減少への対応も単なる省人機器の販売にとどまらず、少人数で運転・点検できる仕様への変更と、地域をまたぐサービス提供の設計が焦点となる。
人材と生産性
産業機械の供給能力は、工場の設備台数よりも、設計・加工・検査・試運転を完了できる人員の組合せに制約されやすい。採用人数だけでなく、特定の技術者が不在のときに受注・納入が止まる工程を把握することが必要である。
2026年版ものづくり白書によると、製造業全体の就業者は2023年の1,055万人から2025年の1,033万人へ減少した。中小製造業の従業員数過不足DIは2026年第1四半期に−19.6であり、不足感が続く。これらは製造業全体の指標で、産業機械固有の欠員率や求人倍率ではない。(厚生労働省「2026年版ものづくり白書」公表資料)
分析上の重点は、大物・高精度加工、溶接・検査、制御設計、据付・試運転、フィールドサービスである。機種横断の不足人数は確認できないが、一人の欠員が工程完了を妨げ得る。資格に加え、対応できる材質・設備・検査・現場を技能表で管理する。
賃金構造基本統計調査のはん用機械器具製造業では、算式による2025年の年換算給与は632万7,700円(計算)である。同じ区分の平均年齢は43.5歳、勤続年数は15.9年であり、経験の蓄積を伴う集団の平均である。初任給やサービス技術者の採用相場を表す数字ではない。(厚生労働省「令和7年賃金構造基本統計調査」産業中分類第1表)
白書では、人材確保・定着の取組として賃金水準の向上に取り組むものづくり企業の割合が71.5%と最も高い。(厚生労働省「2026年版ものづくり白書」公表資料) ただし、この割合から産業機械業界の賃上げ率は算出できない。処遇の検討では給与に加え、長期出張、夜間復旧、休日立上げへの負担を分離し、担当者が次の案件へ移れる日程を確保する。
生産性の比較にも注意がいる。経済センサスの近接2分類を合算した付加価値額等を従業者数で割ると約1,204万円/人(計算)となるが、金額は2020年、人数は2021年6月時点で、小規模事業所には粗付加価値額が用いられる。(総務省・経済産業省「令和3年経済センサス・製造業産業編」第1・6表) この参考値を2026年の生産性や海外企業との優劣に使わず、設計の再利用率、再加工時間、試運転一回完了率、移動を除いた保守時間で改善余地を測る方が実務的である。
現場の働き方では、2025年6月1日施行の熱中症対策に関する労働安全衛生規則改正も継続対応事項となる。対象作業では報告体制、重篤化防止の手順、関係者への周知が必要であり、据付・試運転の現場を含めて発注者との連絡経路を整える。(厚生労働省「令和7年 職場における熱中症による死傷災害の発生状況」) 安全対応を現地担当者の個別判断に依存させないことは、長く働ける職場と安定した納期を両立させる条件である。
2030年に向けたシナリオ
2030年を考える際の中心的な不確実性は、顧客の大型投資が続くかと、受注を採算ある納入へ転換できるかの二つである。市場金額を一本の成長率で外挿するより、需要と遂行能力の組合せで資本配分を変える方が合理的である。
足元の外部予測として、日本産業機械工業会は2026年3月27日に2026年度受注を7兆8,022億円、前年度比+3.8%と見込んだ。ただし、比較対象の2025年度は当時の見込額7兆5,138億円であり、その後の実績7兆4,951億300万円とは異なる。また、同予測は2026年1月時点の情勢を前提とし、その後のイラン情勢を反映していない。(日本産業機械工業会「2026年度受注見通し」)(日本産業機械工業会「2026年3月・2025年度受注状況」)
以下は、分析にもとづく条件付きシナリオである。発生確率や2030年の市場金額の推計は、本稿では対象外とする。
| シナリオ | 2030年に向けた業界の姿 | 起きる条件 | 可能性の見立て・経営対応 |
|---|---|---|---|
| 選別的な成長 | エネルギー・更新・省人化の案件が伸び、用途ごとの差は残る。保守の比重が高まる | 投資は継続するが採算審査は厳格。供給能力は緩やかに改善 | 分析上の基本ケース。成長用途に人員を振り向け、弱い機種の固定費を抑える |
| 需要と供給の同時拡大 | 受注残の消化と次の新設投資がつながり、売上・利益・現金の回収が進む | 顧客投資継続、部品・技能者確保、仕様標準化、価格改定がそろう | 上振れケース。需要だけでなく納入能力の改善確認後に増設する |
| 受注残が負担へ転じる | 新規案件延期と工事遅延が重なり、仕掛品・契約資産・保証費が増える | 投資採算悪化、顧客の工程変更、供給制約、固定価格契約の原価超過 | 無視できない下振れケース。前受・工程別回収、変更管理、保守収入を重視する |
最新月の2026年8月受注は前年同月比−7.1%だが、同年4〜8月累計は3,706,620百万円、前年同期比+39.8%である。(日本産業機械工業会「2026年8月受注状況・輸出契約動向」) この組合せは、単月の減少だけで年間の反転を判断できないことを示す。逆に累計の高成長があっても、今後の大型契約が継続し、利益と現金へ転換されるとは限らない。
| 先行指標 | 確認する統計・発表 | 経営判断への使い方 |
|---|---|---|
| 機種別・需要者別受注 | JSIM月次受注の内需・外需、製造業・非製造業・官公需 (日本産業機械工業会「2026年8月受注状況・輸出契約動向」) | 単月と累計を併用し、自社顧客に近い区分で受注の広がりを確認 |
| 外需の地域・大型案件 | JSIM「産業機械輸出契約動向」 (日本産業機械工業会「2026年8月受注状況・輸出契約動向」) | 地域の方向を見る。ただし調査対象が外需全体と異なるため母数を混用しない |
| 価格と採算の差 | 日銀の機器価格指数、各社決算の利益率・工事損失 (日本銀行「企業物価指数(2026年9月速報)」)(三菱重工業「2025年度決算説明資料」) | 値上げの有無と原価超過の発生を分けて監視 |
| 受注残の現金化 | 主要企業の四半期決算、契約資産・在庫・営業キャッシュフロー (スルザー「2026年中間報告・財務概況」) | 売上増に対して資金回収が遅れていないかを確認 |
| 既設設備の収益化 | 各社のサービス売上・保守区分の開示 (ダイフク「ダイフクPROFILE 2026」)(三浦工業「2026年3月期決算 決算説明会資料」) | 新設減速を補う継続収益の厚さを確認 |
経営・企画部門への示唆
経営の焦点は、過去最高の受注を取りにいくことから、どの機種・顧客の案件を、自社の設計・試運転・保守の能力と資金の範囲で引き受けるかを決めることへ移っている。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となるデータ・事例 | 着手前に確認する条件 |
|---|---|---|---|
| 大手 | 発電・プロセスの大型案件は、受注額ではなく据付・試運転の要員と前受条件で受注枠を決める。新設で増える納入台数を、受注時点で保守契約の候補として台帳化する | ボイラ・原動機(+60.1%)と化学機械(+24.9%)で総受注の61.9%(計算)。三菱重工業はGTCCの前受金先行で営業CFが高水準と説明。GEAのサービス売上比率は40.0% | 固定価格契約の原価超過の扱い、要員の重複配置、受注残の機種別採算 |
| 中堅・中小 | 伸びの小さい機種では新設の値引き競争を避け、既設設備の更新・改造と部品供給で稼ぐ。取適法に基づく価格協議を案件ごとに記録する | ポンプ−0.7%、運搬機械+4.3%。企業物価ははん用機器+2.7%、生産用機器+4.3%。はん用・生産用の従業者4人以上の事業所の76.2%が4〜29人規模(計算) | 納入台帳と図面の整備度、部品の供給権、値上げを受け入れた顧客の比率 |
| 新規参入を考える企業 | 機械の製造ではなく、状態監視・故障診断・地域保守など既設設備の運転支援から入る。EU向けでは利用者のデータアクセス権を足掛かりにする | 日立は故障診断AIを2026年2月に提供開始。アトラスコプコの遠隔監視は世界で25万台超が接続(アトラスコプコ「SMARTLINK 2.0」)。三浦工業は約300人・11拠点の米国販売・サービス会社を買収(三浦工業「R.F. MacDonaldの買収完了」) | メーカー保証との関係、データ利用契約、出動できる技術者の数 |
大手にとっての難所は、需要より遂行能力である。分析では、受注残が膨らむ局面ほど「どの案件を断るか」の基準が利益を左右する。同じ機械事業でも、住友重機械工業のインダストリアルマシナリーは売上2,226億円に対し営業利益42億円であり、機種群ごとの採算差は大きい。全社の受注目標より、機種別の採算と試運転要員の上限を先に決める。三菱重工業がロジスネクストを連結から外したように、伸びる分野へ人員と資金を寄せるための事業の切出しも選択肢に入る。海外案件では、見積段階で輸入者、適合評価の責任者、保守拠点を分けて定める。ダイフクは米国向けで顧客が輸入者となる契約が大多数であり、自社が負う関税は限定的と説明しており、契約形態が通商リスクの負担者を変える例である(ダイフク「第110回株主総会招集通知・事業報告」)。
中堅・中小は、大手の好況案件の外注先になるか、既設設備の顧客を囲うかを選ぶことになる。外注先として増産するなら、取適法の施行で受託側の価格協議の根拠は強まったが、協議の記録がなければ使えない。EU向けに通信機能付きの機器を出す企業は、2026年9月から脆弱性の報告義務がかかる点も原価に入れる。地域の保守網を持つ中堅は、大手や海外メーカーにとって買収・提携の対象にもなる。分析では、売り手になる選択肢も含め、納入台帳と技術者の技能表を整えておくことが企業価値を左右する。
新規参入では、顧客の運転データに触れられるかが入口を決める。Data Actは第三者の保守会社に道を開くが、営業秘密は保護される。分析では、診断の精度よりも、検知後に部品と技術者を何時間で届けられるかが採用の決め手になる。三菱電機が発表したヒューマノイドと工作機械の連携のような機械周辺作業の自動化は開発段階であり、参入の入口とするには早い。
通説と異なる見方
第一に、過去最高の受注は、業界全体の好況を意味しない。 2025年度は製造業向け内需が+32.0%だった一方、代理店経由は+1.1%にとどまった(日本産業機械工業会「2026年3月・2025年度受注状況」)。ポンプや金属加工機械は前年度を下回った。分析では、標準品・小口の流通には大型設備の好況が届いておらず、汎用機器のメーカーが総額の伸びを自社の増産根拠にするのは危うい。
第二に、年度見通しも単月の減少も、そのまま計画の前提にできない。 3月公表の2026年度受注見通しは2025年度見込み比+3.8%で、1月時点の情勢を前提とする。足元の4〜8月累計は+39.8%である。8月の−7.1%は外需−24.0%によるもので、大型案件の計上月の影響を受けやすい(日本産業機械工業会「2026年8月受注状況・輸出契約動向」)。
第三に、保守収入も景気と無縁ではない。 保守の利益率が新設販売を上回る事例はある(バリューチェーン章)。しかしスルザーは2026年上半期、高いエネルギー価格を背景に顧客がサービス周期を延ばし、サービス受注が+0.2%にとどまったと説明した(スルザー「2026年中間報告・財務概況」)。保守の採算と、保守の量の安定は分けて見る。
公開情報ではわからないこと
| 論点 | わからないこと | 一次調査で確かめる方法 |
|---|---|---|
| 受注残の採算 | 大型案件の固定価格・遅延責任・前受条件が、機種別にどの程度の原価超過リスクを抱えるか | 顧客・EPC事業者への聞取りと、自社案件の見積原価と実際原価の照合 |
| 外需急増の中身 | +51.5%の外需が少数の大型案件にどれだけ集中し、地域ごとに継続するか | 商社・現地EPC・代理店への聞取り。輸出契約動向は主要約70社に限られるため、母数を分けて確認する |
| 保守需要の実在 | 納入済み機器のうち稼働中の台数、顧客の内製保守への切替え、サービス周期の延長幅 | 納入台帳と現場の突合、保全責任者へのアンケート、契約の解約理由の聞取り |
| AI保守診断の効果 | 故障時間の削減率は、提供企業が業界横断の値を公表していない | 一機種・一拠点で導入群と非導入群を比べる実証。誤回答と人への引継ぎの件数も記録する |
| 提携・買収で確かめる論点 | 地域サービス会社の技術者の定着、図面・部品の権利、顧客認定が買収後も続くか | 技術者面談、契約・図面の権利の確認、主要顧客への承継意向の聞取り、現地の出動実績の同行調査 |
出典
公的統計・団体原表・企業公式資料を使用した。英語資料名は日本語に訳し、公表日不明の資料には確認日を記した。
- 日本産業機械工業会「2026年3月・2025年度受注状況」(2026年5月公表)
- 日本産業機械工業会「2026年8月受注状況・輸出契約動向」(2026年10月15日)
- 三浦工業「2026年3月期決算 決算説明会資料」(2026年5月27日)
- VDMA「機械・プラント産業の統計・図表」(2026年版、個別更新日記載なし、2026年10月30日確認)
- 欧州委員会「EU機械法制」(随時更新、2026年10月30日確認)
- シーメンス「Microsoftとの産業AI展開拡大」(2024年10月24日)
- 三菱電機「ヒューマノイドとCNCの連携システム開発」(2026年10月21日)
- 総務省・経済産業省「令和3年経済センサス・製造業産業編」第1・6表(2022年12月26日公表、配布ページ更新2025年12月25日)
- 厚生労働省「令和7年賃金構造基本統計調査」産業中分類第1表(2026年3月24日)
- 日本銀行「企業物価指数(2026年9月速報)」(2026年10月13日)
- 日本産業機械工業会「2024年度 環境装置の生産実績」(2025年11月25日)
- シーメンス「産業自動化向けAIエージェント」(2025年5月12日)
- ファナック「NVIDIAとの連携をさらに強化」(2026年5月15日)
- 日立製作所「現場サポートAIナビの提供開始」(2026年2月3日)
- アトラスコプコ「SMARTLINK 2.0」(公表日記載なし、2026年10月30日確認)
- 三菱重工業「2025年度決算説明資料」(2026年5月12日)
- シーメンス「Industrial Copilotの提供強化」(2025年3月24日)
- 日本産業機械工業会「2023年3月・2022年度産業機械受注状況」(2023年5月)
- 日本産業機械工業会「2026年度受注見通し」(2026年3月27日)
- 荏原製作所「2025年12月期 決算短信」(2026年2月13日)
- 住友重機械工業「2025年度決算概要・2026年度業績予想」(2026年2月10日)
- ダイフク「ダイフクPROFILE 2026」(2026年3月)
- 三浦工業「Cleaver-BrooksによるR.F. MacDonaldの買収完了のお知らせ」(2026年10月2日)
- 厚生労働省「2026年版ものづくり白書」公表資料(2026年5月29日)
- ダイフク「第110回株主総会招集通知・事業報告」(2026年3月5日電子提供開始)
- 三浦工業「第68期 有価証券報告書」(2026年6月19日)
- アトラスコプコ「2025年通期決算」(2026年1月27日)
- アトラスコプコ「アトラスコプコジャパン」(公表日記載なし、2026年10月30日確認)
- インガソール・ランド「2025年通期決算」(2026年2月12日)
- インガソール・ランド「ギャレット・モーションとの戦略提携」(2026年5月12日)
- インガソール・ランド「大阪カスタマーセンター」(公表日記載なし、2026年10月30日確認)
- KION「2025年年次報告・主要指標」(2026年2月26日)
- KION「2025年決算発表」(2026年2月26日)
- GEA「2025年通期業績発表」(2026年3月9日)
- GEA「2026年第2四半期業績発表」(2026年8月10日)
- GEA「GEA Japan」(公表日記載なし、2026年10月30日確認)
- アンドリッツ「2025年通期業績発表」(2026年3月5日)
- アンドリッツ「2026年上半期業績発表」(2026年7月30日)
- アンドリッツ「日本法人・東京」(公表日記載なし、2026年10月30日確認)
- スルザー「2025年通期決算」(2026年2月26日)
- スルザー「2026年中間報告・財務概況」(2026年7月27日)
- スルザー「日本法人の供給取引条件」(2023年8月1日適用版)
- 公正取引委員会「取適法リーフレット」(2025年8月)
- 経済産業省「排出量取引制度」(随時更新、2026年10月30日確認)
- 欧州委員会「サイバーレジリエンス法の報告義務」(随時更新、2026年10月30日確認)
- 欧州委員会「サイバーレジリエンス法」(随時更新、2026年10月30日確認)
- 欧州委員会「Data Actの解説」(2025年12月15日)
- 厚生労働省「令和7年 職場における熱中症による死傷災害の発生状況」(2026年5月27日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
