エグゼクティブサマリー
工作機械は、世界の設備投資回復を取り込みながら、機械単体の販売から「顧客が安定して良品を作る工程」の提供へ競争が移る産業である。2026年の受注急増は好機である。ただし、中国の供給力拡大、地域ごとの需要差、据付・保守の負担を考えると、量の拡大と採算は分けて判断する。
要点
- 市場:2025年の統計対象企業の販売額は1兆6,332.05億円、前年比7.0%増であった。2026年9月の受注は2,232.05億円、前年同月比60.4%増、1〜9月累計は1兆6,693.03億円(同43.3%増)となった。一方、1〜9月の販売額は同10.7%増にとどまり、9月末の受注残は1兆982.19億円に積み上がった(日工会「2025年12月受注確報」、日工会「2026年9月受注確報」)。
- 構造・競争:2025年は内需が0.2%減、外需が11.5%増と明暗が分かれた。企業間でも製品・製造地域・サービスの構成は異なり、売上規模や機械の高機能化だけで収益性を説明できない(日工会「2025年12月受注確報」、ツガミ「2026年3月期決算短信」)。
- 海外:中国向け受注は2026年1〜9月に4,379.66億円、前年同期比54.7%増と、既に2025年通年を上回った。月次では6月の564.89億円を山に7〜9月は470億〜480億円台で推移した。中国は需要先であると同時に、世界生産の37%を占める供給側でもある(世界比率はVDW推計、日工会「2026年9月受注確報」、日工会「主要統計・2026年8月」、VDW「2025年世界生産動向」)。
- 制度・再編:EUでは2027年に機械規則とCRAの主要義務が適用される。日本では牧野フライスへの公開買付けが外為法に基づく勧告後に不実施となり、買収後の情報アクセスまで含む検討の必要性が具体化した(欧州委員会「Machinery」、欧州委員会「CRA報告義務」、欧州委員会「Cyber Resilience Act」、牧野フライス等「TOB不実施」)。
- AI:生成AIによる設計支援と、フィジカルAIによる切りくず除去等は段階が異なる。予兆保全には実稼働設備への導入例があり、完全自律化の期待より、停止原因別の効果検証が先である(ファナック「AIサーボモニタ導入例」、DMG森精機「AI基板の搭載」、Siemens「CAMのAI支援」)。
経営・企画部門への示唆
- 受注残の消化力で能力増強を判断する。1〜9月の受注43.3%増に対し販売額は10.7%増で、受注残は1兆982億円に達した。据付・試削・部品など制約工程から投資し、受注総額に連動した固定費増は避ける。
- 中国は需要先と競合の両面で管理する。中国向け受注は1〜9月で前年通年を超えたが、月次は6月を山に頭打ちである。金型、EV、半導体関連など用途別に需要を分け、インドや東南アジアでの中国製標準機との競合にも備える。
- 提携・M&Aは不足機能から逆算する。改修、診断、搬送・計測との接続、現地保守など、顧客の停止原因に直結する機能を優先し、外為法審査の期間と買収後の情報管理の制約を事業計画に織り込む。
業界データまとめ
2026年の工作機械需要は急回復しているが、最新月の受注額を売上規模や国内市場規模と読み替えてはならない。以下は2026年10月30日までに確認できた公表資料を基準とし、販売、受注、事業所、賃金の統計範囲を明記したものである。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 日本工作機械工業会の統計対象企業の工作機械販売額 1兆6,332.05億円。国内向けと輸出を含む供給側の規模であり、日本国内の消費市場ではない | 2025年(確報) | 日工会「2025年12月受注確報」 |
| 市場の伸び | 上記販売額の前年比 +7.0%。受注額の伸びとは別系列 | 2025年(確報) | 日工会「2025年12月受注確報」 |
| 事業者数 | 688事業所。産業細分類2661「金属工作機械製造業」、全事業所。企業数ではない | 2021年6月1日現在 | 総務省・経産省「経済センサス・産業編1」 |
| 従業者数 | 4万6,594人。産業細分類2661「金属工作機械製造業」、全事業所 | 2021年6月1日現在 | 総務省・経産省「経済センサス・産業編1」 |
| 平均年収 | 586.40万円(計算)。中分類「生産用機械器具製造業」の一般労働者、男女計・企業規模計10人以上。きまって支給する現金給与額38.04万円×12+年間賞与その他特別給与額129.92万円。工作機械専業の値ではない | 2025年調査 | 厚労省「2025年賃金構造基本統計」 |
| 上位3社の売上高 | DMG森精機 5,149.76億円/牧野フライス製作所 2,611.84億円/オークマ 2,358.88億円。工作機械を主力とする主要上場3社の連結全社売上。海外生産・サービスを含み、業界全企業の順位ではない。非上場のヤマザキマザックは比較可能な売上を確認できず対象外 | DMG森精機:2025年12月期、他2社:2026年3月期 | DMG森精機「2025年12月期決算短信」 牧野フライス「2026年3月期決算説明」 オークマ「2026年3月期決算短信」 |
| 受注総額 | 2,232.05億円(前年同月比+60.4%)。1~9月累計 1兆6,693.03億円(前年同期比+43.3%) | 2026年9月(確報) | 日工会「2026年9月受注確報」 |
| 内需・外需 | 内需 639.29億円(前年同月比+46.5%)/外需 1,592.76億円(同+66.8%) | 2026年9月(確報) | 日工会「2026年9月受注確報」 |
| 中国向け受注 | 487.42億円(前年同月比+42.2%)。1~9月累計 4,379.66億円(前年同期比+54.7%) | 2026年9月(確報) | 日工会「2026年9月受注確報」 |
| 受注残高 | 1兆982.19億円(前年同月末比+49.8%)。販売計上前の受注残であり、将来利益の確定額ではない | 2026年9月末(確報) | 日工会「2026年9月受注確報」 |
受注、国別・需要業種別の値は2026年10月29日掲示の9月確報による(次回の10月確報は12月2日掲示予定)。年収は調査月の月額給与を年率換算し前年の賞与等を加えた指標であり、2025年中に同一個人が実際に得た所得を意味しない。販売統計、経済センサス、連結決算は対象範囲が異なるため、相互に割り算した市場シェアや一人当たり売上は本稿では示さない。
AI・フィジカルAIの影響と経営の打ち手
工作機械で先に収益化しやすいのは、切りくず除去、故障予兆、工程設計支援など、停止や手戻りの原因を一つずつ減らす用途である。加工条件から搬送、品質保証までを一括して任せる完全自律運転は、個別機能の商品化と分けて評価する。以下の普及時期と経営効果の方向性は、公表事例をもとにした分析であり、企業の確約ではない。
工程別の影響
本稿のバリューチェーンは「設計・工程設計 → 部材調達・製造 → 据付・立上げ → 加工・検査 → 保守・再生」である。加工・検査は顧客工場側の工程も含む。生成AI・AIエージェントは文書・コード・判断支援、フィジカルAIは認識結果を機械の動作につなぐ機能、データ・IoTは監視・診断を中心とする基盤として区別する。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 設計・工程設計 | 制御プログラムの作成支援、CAMの操作・加工知識検索 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 制御設計は隣接する自動化設備で導入済み。切削加工の全面自動設計とは区別(Siemens「Industrial Copilot導入」、Siemens「CAMのAI支援」) |
| 部材調達・製造 | 機械部品を加工する自社設備の状態監視、保全計画 | データ・IoT | 実用(導入事例あり) | 2年以内 | 実稼働設備へのサーボ監視導入(ファナック「AIサーボモニタ導入例」) |
| 据付・立上げ | 加工条件・品質調整に必要な知見の再利用 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | 放電加工機へのMaisart搭載例。機種への実装と個別顧客の効果測定は別である(三菱電機「MECT2025」) |
| 加工・検査 | 切りくずの堆積認識と除去動作 | フィジカルAI | 実用(導入事例あり) | 2年以内 | AIチップリムーバルへの実装公表。品質保証全体の自律化を意味しない(DMG森精機「AI基板の搭載」) |
| 保守・再生 | 軸・主軸の異常検知、交換時期の判断支援 | データ・IoT | 実用(導入事例あり) | 2年以内 | 実稼働設備への導入、診断対象の拡張(ファナック「AIサーボモニタ導入例」、オークマ「AI機械診断機能の進化」) |
単に定められた軌跡で動くパレット交換やローダーは、それだけでフィジカルAIとは呼ばない。切削点の状態、工具摩耗、把持状態が変わるなかで、認識から動作変更までを担う部分が対象となる。
業務はどう変わるか
第一は、CAMと制御設計の「探す・書く」作業の短縮である。 従来は、担当者がマニュアル、過去案件、工具情報を個別に参照していた。SiemensはNXの知識検索を支援するChat Copilotを提供し、Industrial Copilotではティッセンクルップによる自動化設備のエンジニアリング利用を公表している。後者は導入済みの事例であるが、電池関連の検査設備を含む隣接用途であり、工作機械のNCコードを無検証で量産投入できる証拠ではない(Siemens「CAMのAI支援」、Siemens「Industrial Copilot導入」)。
経営上の物差しは、「生成できた時間」ではなく、干渉確認と試削を終えて良品を安定生産できるまでの総時間である。顧客図面と加工プログラムは営業秘密であり、外部サービスへの送信、学習への利用、保存先を契約で分ける。
第二は、無人運転を止める切りくず処理である。 DMG森精機は、画像から切りくずの堆積状況を分析するAIチップリムーバルに、カメラ対応のAI機能搭載CPU基板を順次搭載すると2025年1月に公表した。機械への実装が進んだ用途であり、作業者が機内を確認して清掃する工程の一部を、認識と除去動作に置き換える(DMG森精機「AI基板の搭載」)。
ただし、長く絡む切りくず、油膜、照明変化、治具の陰では認識条件が変わる。導入前には、材質と工具ごとに停止原因を記録し、清掃頻度、清掃に要した時間、残留切りくずによる不良を測る。公開資料から顧客横断の改善率は確認できないため、一律の省人化率は本稿では示さない。
第三は、巡回点検から異常通知を起点にした保全への移行である。 ファナックはAIサーボモニタについて、4年間で300台以上の実稼働設備に導入されたと公表している。これは提供企業の公表値であり、全故障の検出率や停止時間の削減率を表すものではない(ファナック「AIサーボモニタ導入例」)。
オークマも2026年4月に旋削主軸軸受の診断機能の販売を開始し、従来の送り軸・ミーリング主軸から対象を広げた。こちらは製品化の確認であり、導入企業全体での効果は、別に確かめる(オークマ「AI機械診断機能の進化」)。分析では、保全担当者の役割は、毎日の数値確認から、通知後の点検、交換部品の確保、休日停止への作業集約へ移る。
第四は、熟練者の加工条件調整を機械側へ組み込む動きである。 三菱電機はMECT2025で、独自技術Maisartを搭載したワイヤ放電加工機MGシリーズを紹介した。これは製品への実装済み事例であり、熟練者のノウハウ再現を目指す。ただし、加工対象を問わず人の判断が不要になったことを意味しない(三菱電機「MECT2025」)。
試作品の成功だけでなく、工具・電極・ワイヤや材料ロットが変わっても再現できるかが導入判断の分かれ目となる。
主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| DMG森精機 | 日本 | AIチップリムーバル、組込カメラ対応基板 | 機内の切りくず認識・除去 | 展開済み:工作機械への搭載を公表(DMG森精機「AI基板の搭載」) |
| ファナック | 日本 | AIサーボモニタ | 稼働中のトルクデータから駆動系を診断 | 展開済み:実稼働設備での導入を公表(ファナック「AIサーボモニタ導入例」) |
| オークマ | 日本 | AI機械診断機能 | 送り軸・主軸の状態診断 | 展開済み:旋削主軸対応を2026年4月販売開始(オークマ「AI機械診断機能の進化」) |
| 三菱電機 | 日本 | Maisart、MGシリーズ | ワイヤ放電加工の条件調整支援 | 展開済み:国内で製品を公表・展示(三菱電機「MECT2025」) |
| シーメンス | ドイツ | NX Chat Copilot、Industrial Copilot | CAM知識検索、設備の制御設計支援 | 展開済み:日本向け製品ページにChat Copilotを掲載。国内工作機械ユーザーの具体的成果は未確認(シーメンス「NX Xライセンス」) |
人材・収益・競争への影響
減少が見込まれるのは、マニュアル検索、定型コード作成、巡回での数値転記、機内清掃の一部である。一方、工程条件とデータの対応付け、モデル更新後の加工検証、異常時の原因切分け、機械・ロボット・計測器を横断した安全設計は増える。これは職種全体の消滅予測ではなく、同じ担当者の作業配分が変わるという、公開情報からの分析である。
メーカーの原価には、計算資源の費用だけでなく、カメラ保護、センサーの校正、機種ごとの接続、データ整理、更新後の保証が加わる。顧客が対価を払う対象は「AI搭載」という表示より、良品生産時間の増加や突発停止の減少である。
競争の焦点は、加工結果と機械状態を結び付けるデータにある。上記の公表例からは、工作機械メーカー、CNCメーカー、CAM提供企業がそれぞれ異なる接点を持つことが分かる。最終的に誰が利益を得るかは、まだ確定していない。
安全面の要は、推論結果と安全停止の仕組みを独立させ、通信断や誤認識でも危険動作に移らない構成にすることである。性能保証には対象ワーク、機械状態、許容条件、手動復帰手順を明記し、生成した加工指令はシミュレーションと試削を経て承認する。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 切りくず・工具・主軸など停止原因別に、夜間無人運転の中断時間を計測 | 共通 | 直ちに | 投資対象の絞込み | 停止理由とワーク・材質の記録統一 |
| 高 | 既設機のサーボデータで予兆保全を試し、通知後の点検・部品手配まで検証 | 中堅・中小 | 1年以内 | 突発停止の回避 | 対応CNC、通信、保全担当者の確保 |
| 高 | CAM支援の評価指標を、試削・干渉確認込みの立上げ時間に設定 | 共通 | 1年以内 | 手戻りを含む設計負荷低減 | 工具・治具・機械モデルの整備 |
| 高 | 外部送信する図面・加工条件・ログの範囲を顧客契約で定義 | 共通 | 導入前 | 利用停止・情報流出リスクの低減 | 顧客別の権限・保存・削除条件 |
| 高 | 誤認識、断線、工具破損を含む停止・復帰試験を標準化 | 大手 | 商品化前 | 安全性と保証範囲の明確化 | 機械・ロボット・ソフトの責任分担 |
| 中 | 診断と更新を保守契約に組み込み、現地対応原価を別管理 | 大手 | 2年以内 | 継続収入と費用の対応 | 稼働台帳、契約更新・部品履歴 |
| 中 | 同一材質・加工法の顧客群で実証し、条件の違う案件への展開を段階化 | 中堅・中小 | 2年以内 | 個別開発の抑制 | 代表ワークと検収基準の合意 |
失敗しやすいのは、展示用の短時間運転を量産実績と見なすこと、異常通知を出すだけで点検担当者を決めないこと、更新後に再検証せず加工条件を変えることである。
業界の定義と市場構造
工作機械は、日本企業が世界の設備投資を取り込む産業であり、国内景気だけでは説明できない。2025年の受注は外需が72.5%を占める一方、国内の事業基盤には多数の専門メーカーと部品・加工企業が存在する。この両面を把握しないと、輸出回復を国内設備更新の全面回復と誤認する(外需比率は計算、日工会「2025年12月受注確報」)。
範囲と統計の境界
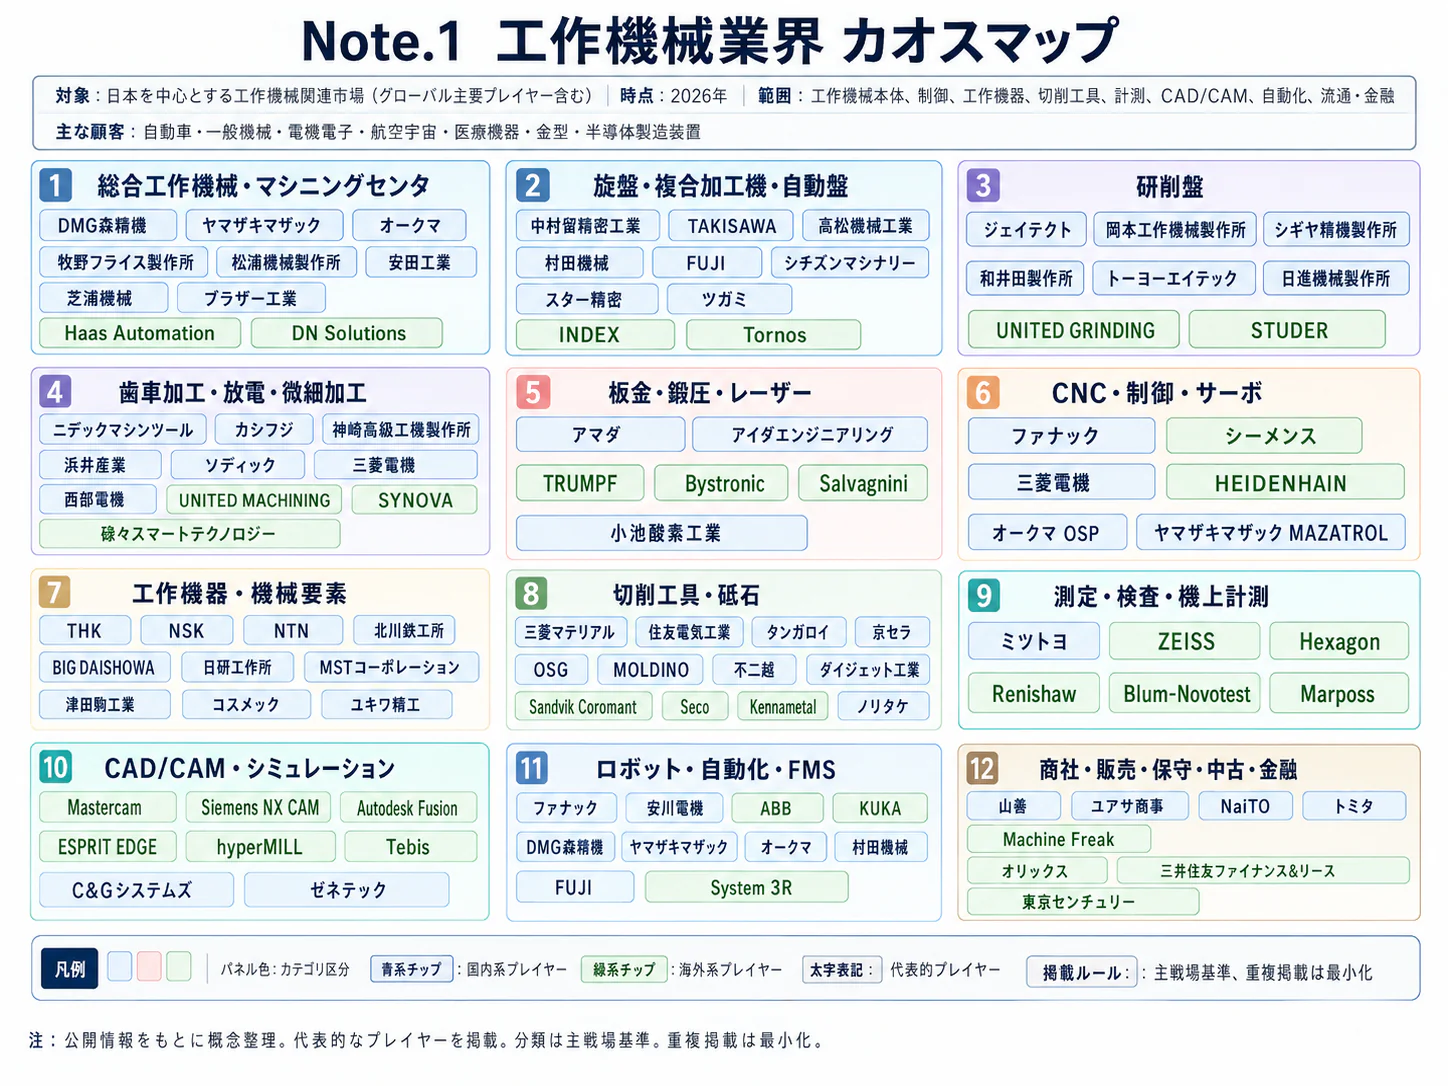
中心は、旋盤、マシニングセンタ、フライス盤、研削盤、放電加工機など、金属の除去加工を担う機械である。周辺にはCNC、主軸、送り機構、工具、治具、計測、搬送、据付、保守・改修があるが、工具やロボットの売上を工作機械本体の市場に加算しない。プレス、鍛圧機械、射出成形機、半導体製造装置は原則として別業界であり、需要先・代替技術・隣接競争として扱う。
日工会受注は統計対象企業が獲得した注文、販売額は同じ統計の販売実績、経済センサスは国内の製造事業所を捉える。日本企業の海外工場を含む連結売上とは範囲が一致しない。
回復の中身
| 区分 | 2025年受注額 | 前年比 | 経営上の読み方 |
|---|---|---|---|
| 全体 | 1兆6,043.19億円 | +8.0% | 回復を外需が主導 |
| 内需 | 4,408.62億円 | −0.2% | 海外の回復と国内の横ばいが併存 |
| 外需 | 1兆1,634.57億円 | +11.5% | 為替、地域、顧客業種の影響が大きい |
| 中国向け〔外需の内数〕 | 3,900.87億円 | +15.7% | 大きな需要源であり、現地競争も強い |
| 米国向け〔外需の内数〕 | 3,126.84億円 | +17.0% | 中国と並ぶ重要な需要先 |
| インド向け〔外需の内数〕 | 716.13億円 | +11.5% | 成長市場だが、中国・米国との規模差に注意 |
| 国内・一般機械〔内需の内数〕 | 1,758.81億円 | −2.9% | 顧客業種内の選別が必要 |
| 国内・自動車〔内需の内数〕 | 870.73億円 | −4.3% | 台数回復と加工対象の変化を分けて判断 |
| 国内・航空機・造船・輸送用機械〔内需の内数〕 | 353.18億円 | +45.8% | 成長率は高いが全体を代替する規模ではない |
全行の出典は日工会2025年12月確報である。内数を親項目に足し戻してはならない(日工会「2025年12月受注確報」)。
日工会受注は2021年1兆5,414.19億円、2022年1兆7,596.01億円へ拡大した後、2023年1兆4,865.19億円、2024年1兆4,851.09億円となり、2025年に再び増加した。単純な右肩上がりではなく、設備投資の先送りと回復が交代する構造である(日工会「主要統計・2026年8月」)。
2026年1〜9月の受注は、既に2025年通年を上回った。同期間の販売額は1兆3,278.97億円、前年同期比10.7%増であり、受注の伸び(43.3%増)との差が受注残として積み上がっている(日工会「2026年9月受注確報」、日工会「2025年12月受注確報」)。供給側では、生産能力の増設だけでなく、加工技術者、据付要員、主軸・制御部品、顧客側の検収能力が制約となり得る。
顧客と需要の特性
顧客が購入するのは機械の仕様だけでなく、所定の品質で必要量を納期内に作る能力である。そのため、同じ機械価格でも、段取り、工具費、停止、検査、保守を含む採算は顧客ごとに大きく異なる。2026年の受注増は広がっているが、営業と供給体制は用途別に変える。
| 顧客層 | 主な加工対象・購買の決め手 | 商談で確かめる事項 |
|---|---|---|
| 自動車・部品 | 駆動部品、ケース、金型。サイクルタイム、量産安定性、ライン接続 | エンジン、ハイブリッド、電動車のどの工程に使うか。専用機の転用余地 |
| 一般機械・受託加工 | 多様な機械部品。汎用性、段取り、納期、資金負担 | 少量多品種の実態、夜間稼働の停止原因、顧客からの受注の確度 |
| 航空宇宙・エネルギー | 難削材、大型・複雑部品。加工精度、工程認定、再現性 | 試削・認定に要する期間、長期補修体制、材料歩留まり |
| 金型・精密・電気関連 | 金型、精密部品、装置部品。面品位、微細加工、熱安定性 | 研磨・仕上げの削減、測定基準、製品更新サイクル |
実際に牧野フライスは、中国の新エネルギー車・電気電子部品関連の金型、米国の航空宇宙、国内の半導体製造装置関連など、異なる需要源を報告している(牧野フライス「第87期報告書」)。
購買の典型的な流れは、生産技術が加工方法を設計し、製造と品質保証が試削・測定を確認し、購買が価格・納期・保証を交渉、財務と経営が投資回収を判断するというものである。中小企業では経営者と現場責任者がこれらを兼ねる。営業は、決裁者への説明と並行して、量産条件を判定する技術部門の合意を得る。
乗換えコストは、機械操作の習熟だけではない。既存のNCプログラム、CAMのポストプロセッサー、工具・治具、保全備品、加工条件、顧客認定を変更する負担がある。一方、新工場や新製品向けの投資では、既存設備への依存が相対的に弱まる。
国内では2026年1〜9月の一般機械向けが前年同期比27.0%増、自動車向けが35.7%増、電気・精密計が69.4%増、航空機・造船・輸送用機械が24.6%増となった。受注の強さは一様ではなく、業種を細かく分けて見る(日工会「2026年9月受注確報」)。また、月次値は決算期、補助制度の期限、大口案件の契約時期によって動く。単月の増減は恒常的な需要と見なさず、累計と案件数を合わせて判断する。
バリューチェーンと収益構造
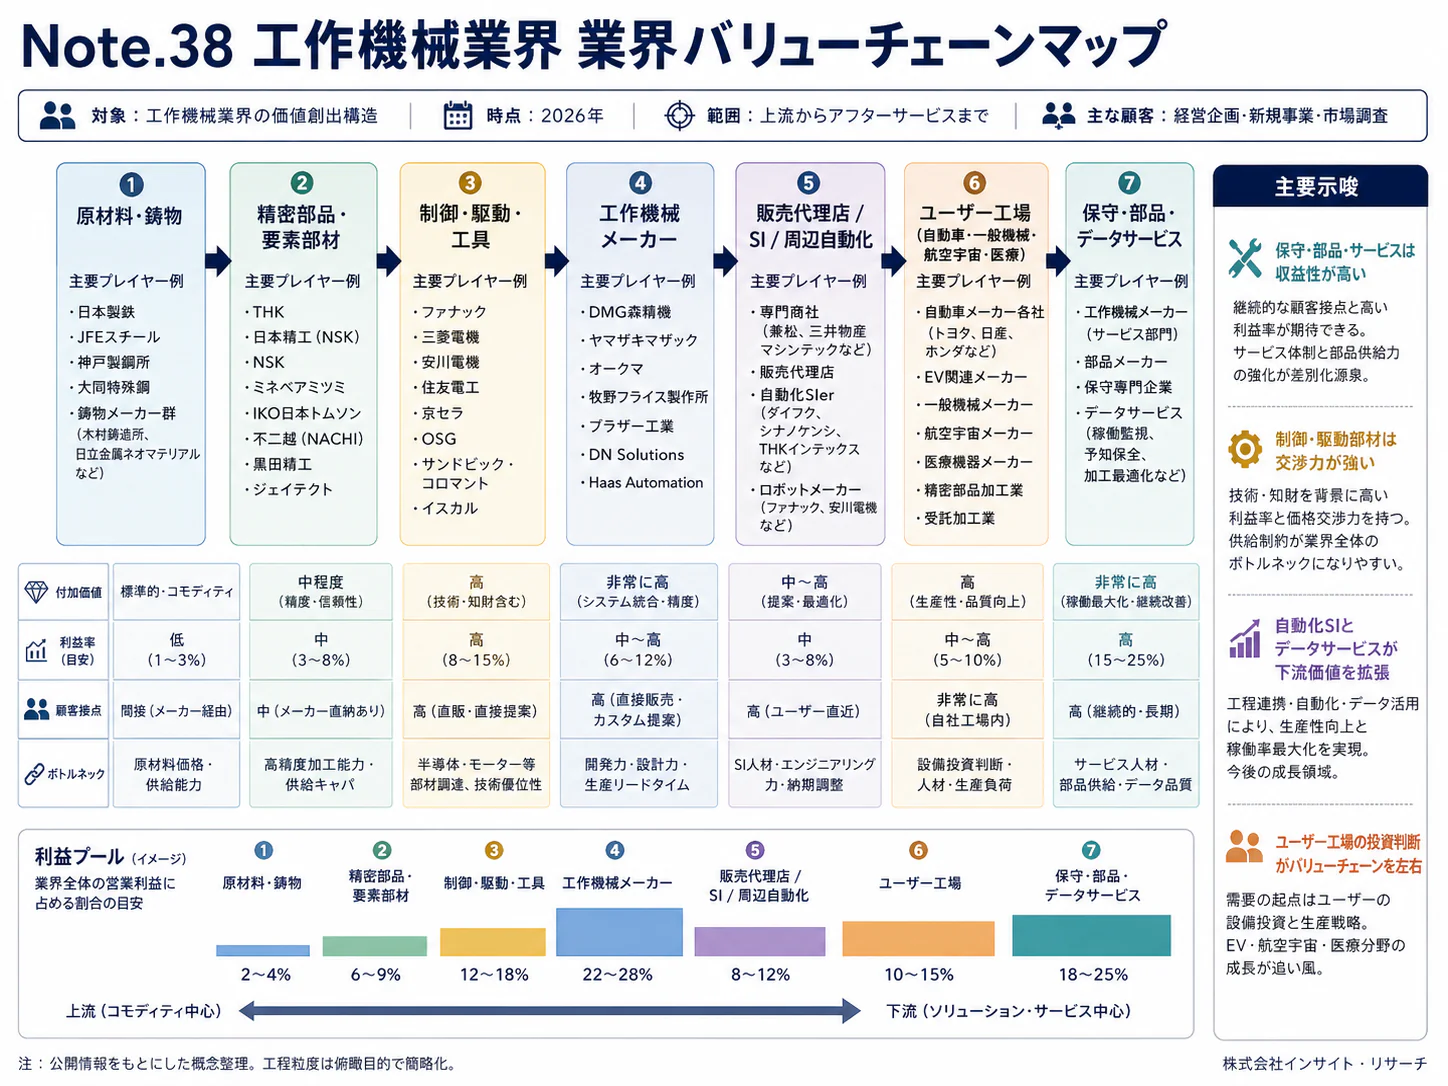
収益を左右するのは本体の粗利に加え、顧客仕様への対応工数、立上げ期間、稼働後の保守負担である。高機能機の価格が高くても、個別設計と現地調整が膨らめば利益は残らない。受注回復期には、売上拡大と同時に運転資金・検収待ち・サービス要員の負荷を管理する。
工程ごとの役割と付加価値
| 工程 | 主な担い手・企業例 | 付加価値と収益上の論点 |
|---|---|---|
| 設計・工程設計 | 工作機械メーカー、CAM・工具・治具企業 | 加工法、工程集約、熱変位や剛性の設計。受注前の試削費を回収できる仕様標準化 |
| 部材調達・製造 | 鋳物・主軸・軸受・送り機構企業、ファナック・三菱電機等の制御系、機械メーカー | 精度と長期安定性。内製・外製の境界、重要部品の納期、組立調整の再現性 |
| 据付・立上げ | メーカー、販売店、システムインテグレーター | 搬送・測定との接続、加工保証、検収。契約外の追加作業を抑える責任分担 |
| 加工・検査 | 顧客工場、メーカーの加工支援部門 | 良品生産、段取り削減、工程能力。機械価格と顧客の部品原価を結び付ける |
| 保守・再生 | メーカー、現地サービス、修理・中古機事業者 | 部品供給、修理、主軸再生、改修。設置台数と訪問密度が対応原価を左右する |
ヤマザキマザックのPALLETECHのように複数機械とパレットを組み合わせる提供形態は、本体販売から工場内の運用設計まで商談範囲が広がることを示す(マザック「MC用自動化システム」)。
どこに利益が残るか
2026年3月期の営業利益率は、牧野フライスが9.6%、オークマが6.6%、ツガミが28.0%である。決算期の異なるDMG森精機は2025年12月期に3.7%(計算)であった。製品構成、製造地域、連結範囲、会計基準が異なるため、差を技術力の順位とは解釈できない(牧野フライス「2026年3月期決算説明」、オークマ「2026年3月期決算短信」、DMG森精機「2025年12月期決算短信」、ツガミ「2026年3月期決算短信」)。
ツガミでは中国セグメントの利益が311.55億円に対し、日本セグメントは23.28億円であった。これは所在地別の製造・販売体制を捉えた数値であり、中国向け輸出の利益や、個々の加工工程の利益ではない(ツガミ「2026年3月期決算短信」)。同社の例が示すように、収益性は現地生産、製品構成、生産量の組合せで変わり、「高級機ほど高収益」とは一般化できない。
保守・サービスについて、StarragTornosは2025年の売上構成比をStarrag部門28.4%、Tornos部門31.3%と公表している。これは安定収入となる事業の厚みを示すが、サービスの利益率を示すものではない(StarragTornos「2025年年次報告」)。工程別の利益率を業界共通の定義で比較できる公開データは確認できず、本稿では「保守が最も高利益」と断定しない。
原価と運転資金
経済センサスの金属工作機械製造業では、2020年の原材料・燃料・電力の使用額等が7,968.53億円、製造品出荷額等が1兆3,211.40億円である。両者の比率は60.3%となるが、これは原価構成比そのものではなく、購入部品や外注等を含む投入の大きさを示す参考値である(計算、総務省・経産省「経済センサス・産業編1」)。
オークマは2026年3月期に売上高が14.1%増えた一方、営業利益は5.8%増にとどまった。決算短信は、部材コストの上昇、輸送コストの高止まり、人的資本投資の強化を押し下げ要因に挙げ、コスト増加と米国関税負担の販売価格への転嫁に努めたとしている(オークマ「2026年3月期決算短信」)。価格転嫁の実効性は、カタログ価格ではなく、値引き、無償オプション、追加試削、保証延長を差し引いた案件採算で測る。長納期案件では、受注時の想定原価が納入時まで維持できるかも重要となる。
9月末受注残は1兆982.19億円に拡大したが、受注残増加は資金回収の完了ではない(日工会「2026年9月受注確報」)。打ち手は、前受金、部材発注、仕掛品、輸送、検収、売掛金回収の各時点を案件別につなぎ、顧客の工場建設が遅れた場合の保管費用と支払条件を決めておくことである。
供給網では、CNCや駆動系を代替すると、配線・ソフト・操作・保全まで再設計が及ぶ。分析では、調達先の国籍だけでなく、代替承認に要する期間と復旧可能な設備台数を管理単位にすることが有効である。
競争環境
競争は「日本対海外」の一軸ではなく、総合メーカー、加工用途の専門メーカー、現地量産型メーカー、工程全体を組み立てる企業の間で起きている。経営が見るべきものは、狙うワーク・顧客層での採用率、価格差、立上げ工数、サービスの対応力である。
集中度と競争要因
経済センサスでは金属工作機械製造業が688事業所に分布するが、これは企業数でもメーカーのグループ数でもない(総務省・経産省「経済センサス・産業編1」)。市場の集中度を同一定義で算出できる公開資料は確認できない。
以下の強さと方向は、公表事実をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 中国の生産・輸出拡大と欧州の需要低迷が併存。販売市場の重なりが広がる(VDW「2025年世界生産動向」、CECIMO「2026年6月経済動向」) | 強まる |
| 買い手の交渉力 | 強 | 顧客業種ごとに受注の増減が異なり、投資の延期・再配分が可能。既存ラインへの適合は買い手の選択を制約(日工会「2025年12月受注確報」) | 変わらない |
| 売り手の交渉力 | 中 | 機械・制御・駆動系の接続には適合確認が必要。CNCメーカーは稼働データの収集基盤まで提供しており、制御を外部調達するメーカーほど依存が残る(ファナック「AIサーボモニタ導入例」) | 変わらない |
| 新規参入の脅威 | 中 | 本体の精度・保守網構築には負担があるが、既存海外メーカーは拠点・買収で販路を拡張(DN Solutions「HELLER買収完了」、海天精工「2025年年次報告」) | 強まる |
| 代替品・代替工法の脅威 | 中 | 電動車など顧客製品の変化で加工対象が移る一方、新エネルギー車関連の金型需要も存在(牧野フライス「第87期報告書」) | 強まる |
国内主要企業の違い
| 企業 | 規模・対象期 | 公開情報で確認できる事業の特徴 | 戦略を比較する視点 |
|---|---|---|---|
| DMG森精機 | 連結売上5,149.76億円、2025年12月期 | 5軸機、複合加工機、自動化、AI製品等を含むMXを展開。受注の24%を保守・部品・エンジニアリングが占める(DMG森精機「2025年決算説明」) | 顧客工程の集約が受注単価と立上げ原価にどう反映するか |
| 牧野フライス製作所 | 連結売上2,611.84億円、2026年3月期 | 金型、部品加工、航空宇宙等。地域別需要を開示(牧野フライス「2026年3月期決算説明」、牧野フライス「第87期報告書」) | 用途別の加工技術と現地支援をどこまで横展開できるか |
| オークマ | 連結売上2,358.88億円、2026年3月期 | 受注2,408.44億円。中国では半導体製造装置、風力発電、大手EVメーカーの大型案件を受注(オークマ「2026年3月期決算短信」) | 制御と機械の統合、大型案件の採算、標準化 |
| ヤマザキマザック | 非上場。比較可能な直近期連結売上は本稿で未確認 | 複数機械・パレットを統合するPALLETECH等(マザック「MC用自動化システム」) | 本体と搬送・運用を一体提案する能力 |
| ツガミ | 連結売上1,291.40億円、2026年3月期 | 自動旋盤が主要製品。中国・インド等に製造販売体制(ツガミ「2026年3月期決算短信」) | 製品集中と現地生産による採算、地域集中への対応 |
DMG森精機の2026年1〜3月の連結受注は1,554億円、前年同期比28.8%増、売上収益は1,355億円、同18.9%増であった。上期(1〜6月)の売上収益は2,767.29億円、同21.6%増である。回復の速度が売上と受注で異なる点は、供給能力を判断するうえで重要である(DMG森精機「2026年第1四半期決算リリース」、DMG森精機「2026年12月期中間決算短信」)。
再編と成功条件
直近の再編では、DNソリューションズ〈디엔솔루션즈〉がドイツのHELLER買収完了を2026年1月28日に公表した。量産型の製品群と高付加価値な加工・生産システムの組合せが、国境を越えて進んでいる(DN Solutions「HELLER買収完了」)。一方、MMホールディングスによる牧野フライスへの公開買付けは、外為法に基づく中止勧告の応諾と契約の合意解約を経て、2026年4月30日に不実施が公表された(牧野フライス等「TOB不実施」)。
技術、顧客情報、保守履歴へのアクセスが買収目的と審査上の制約の双方に関わる。検討段階では、企業価値評価に加えて、許認可、情報管理、買収後に実行可能な事業統合の範囲を先に詰める。
成功条件は四つに整理できる。第一は、顧客の代表ワークで加工精度と立上げ時間を示す能力であり、牧野フライスの用途別展開が一例となる。第二は、機械単体を超える工程設計であり、DMG森精機のMXとマザックの自動化システムが対応する(牧野フライス「第87期報告書」、DMG森精機「2025年決算説明」、マザック「MC用自動化システム」)。
第三は、製品を絞りながら現地で製造・販売する採算設計であり、ツガミの製品・地域別開示が検討材料となる。第四は、設置済み設備を継続支援するサービス網であり、海外のStarragTornosがサービス売上を一定規模まで積み上げている(ツガミ「2026年3月期決算短信」、StarragTornos「2025年年次報告」)。
海外の動向と主要企業
中国は日本の重要顧客であると同時に、供給側の競争を変える存在になっている。欧州の弱さと米州・アジアの需要は同時に起きている。日本企業が選ぶのは、地域別の伸び率だけでなく、現地生産と技術支援の組合せである。世界市場と日本の受注では定義が異なるため、以下の数字を直接足し合わせない。
世界の生産構造と中国需要
VDWによる2025年の世界工作機械生産の推計では、中国の構成比は37%、ドイツ12%、日本10%である。同資料は部品等を除く機械の生産について中国を約300億EUR、ドイツを94億EURとし、世界輸出額を414億EUR、前年比3%減と報告している。部品・付属品を除く機械の国際比較であり、日工会受注の範囲とは一致しない(VDW「2025年世界生産動向」)。需要側では同じVDW推計で、中国の消費額は252億EUR、前年比5%増、米国は111億EURであり、中国は世界消費の約32%を占める(VDW「2025年世界生産動向」)。
CECIMOは2026年6月時点で、2025年の加盟国の工作機械生産を235億EUR、前年比6.6%減と推計した。日本の2026年受注回復を、欧州も含めた一律の好況と捉えることはできない(CECIMO「2026年6月経済動向」)。
中国向け日工会受注は2025年に3,900.87億円、2026年1〜9月には4,379.66億円(前年同期比54.7%増)となり、9か月で前年の通年を上回った。外需に占める中国の比率は1〜9月で35.7%である(比率は計算、日工会「2025年12月受注確報」、日工会「2026年9月受注確報」)。ただし2026年の月次は6月564.89億円から7月486.26億円、8月474.23億円へ減少し、9月は487.42億円と前月比2.8%増にとどまった。前年比の高さと月次の頭打ちは両立している(日工会「主要統計・2026年8月」、日工会「2026年9月受注確報」)。翌年の増産は、累計の伸びに加えて月次の動きを見て決める。
需要の中身について、牧野フライスは新エネルギー車や電気電子部品関連の金型を、オークマは半導体製造装置、風力発電、大手EVメーカーの大型案件を挙げ、オークマは第4四半期に大型案件の受注が一服したとも記している(牧野フライス「第87期報告書」、オークマ「2026年3月期決算短信」)。政策による設備更新、顧客産業の新規投資、日本企業の採用獲得は、いずれも需要増の候補となる。ただし、公表された受注統計から寄与率までは分からない。日本企業の打ち手は、「中国需要」という一括管理をやめ、金型、精密部品、車種・動力系統、顧客の生産地で注文を分解することである。
主要企業
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| DNソリューションズ | 韓国 | 直近通期の比較可能な単体・連結値を原本で確認できず | 旋盤・マシニングセンタ、量産加工から複合加工まで展開 | 2026年1月にHELLER買収完了(DN Solutions「HELLER買収完了」) | 会社案内に日本法人を記載。現行の拠点体制は案件時に再確認(DN Solutions「会社案内」) |
| ハームレ(HERMLE) | ドイツ | 491.9百万EUR、2025年 | 5軸マシニングセンタと自動化 | GEN2機、HS flex hybrid、RS 2 GEN2等を展開(HERMLE「2025年業績発表」) | 現行の国内販売体制は一次情報で確認できず |
| スターラグ・トルノス(StarragTornos) | スイス | 442.1百万CHF、2025年 | 航空宇宙等の複雑部品加工と自動旋盤、サービス | Swiss DT 7・10等の製品投入、サービス拡大(StarragTornos「2025年年次報告」) | Tornosの公式窓口網に日本を対象とする地域担当を掲載(Tornos「世界の窓口」) |
| 海天精工〈宁波海天精工股份有限公司〉 | 中国 | 3,367.919百万人民元、2025年。原表3,367,919,101.97人民元を単位変更・丸め(計算) | 門形・横形・立形マシニングセンタ等。射出成形機の海天国際とは別会社 | 海外地域の主営業務収入5.58億人民元、前年比50.01%増(国内地域は5.94%減)。メキシコ子会社の生産能力増強、ブラジル販売子会社の設立を記載(海天精工「2025年年次報告」) | 当該年次報告書では日本の事業体・売上を確認できず |
| トルンプ(TRUMPF)〔隣接比較〕 | ドイツ | 4,339.3百万EUR、2026年6月期、全社。うち工作機械部門2,377百万EUR | 板金・レーザー加工、産業用レーザー。切削専業各社とは範囲が異なる | EUV向けレーザーを含む半導体関連を展開。機械の見積と併せたリース・割賦を提供(TRUMPF「2025/26年次報告」) | 日本法人が販売・サービス窓口を設置(TRUMPF「日本の拠点」) |
DMG MORIのドイツ法人は、日本のDMG森精機グループと重複するため、表では独立した海外競合として対象外とする。
日本企業への波及
牧野フライスの2026年3月期の納入地域別売上から計算した海外比率は86.8%、ツガミの同年度の顧客所在地別海外売上比率は94.9%である。海外需要は補完市場ではなく、既に事業の中心である(牧野は計算、牧野フライス「2026年3月期決算説明」、ツガミ「2026年3月期決算短信」)。
ツガミの中国所在セグメントの外部売上は1,034.76億円であり、顧客所在地による中国売上とは別の指標である(ツガミ「2026年3月期決算短信」)。
今後2〜5年で、工程集約に搬送・保守・資金調達を組み合わせる提案が、日本の中堅企業にも広がるとみられる。根拠は、海外で既に顧客先への複雑な自動化システムの設置や、機械の見積と併せたリース・割賦を提供する企業が存在することである(HERMLE「2025年業績発表」、TRUMPF「2025/26年次報告」)。
外部環境と制度の変化
制度変更は販売可否だけでなく、設計、データ提供、保守期間、調達条件に影響する。特にEU向けの接続機械では、納入時の適合確認に加え、稼働後の脆弱性対応まで費用を見込む。以下の影響評価は公開情報からの分析であり、適用範囲は製品・取引ごとに確かめる。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 安全保障・輸出 | 日本 | 補完的輸出規制の見直し。用途・需要者等の確認が重要 | 2025年10月9日施行 | 大・管理負担は向かい風。販路維持には審査体制が必要 | 経産省「補完的輸出規制の見直し」 |
| 製品安全 | EU | 機械規則2023/1230の適用。機械と周辺設備を組み合わせる際の責任・適合評価を確認 | 2027年1月20日適用 | 大・対応費用は向かい風、対応済み製品には機会 | 欧州委員会「Machinery」 |
| サイバーセキュリティ | EU | CRAの報告義務、製品のセキュリティ要件等 | 報告義務2026年9月11日、主要義務2027年12月11日 | 大・接続製品の設計・更新・保守原価が増加 | 欧州委員会「CRA報告義務」、欧州委員会「Cyber Resilience Act」 |
| データ | EU | Data Actによる接続製品の利用データへのアクセス等 | 2025年9月12日適用開始 | 中・顧客とのデータ提供条件の見直し | 欧州委員会「Data Act解説」 |
| 設備投資税制 | 日本 | 中小企業経営強化税制の適用期限 | 2027年3月31日まで | 中・対象設備の投資を後押し。要件と取得・供用時期に注意 | 国税庁「経営強化税制」 |
| 取引制度 | 日本 | 取適法施行。価格協議、支払手段等のルール変更 | 2026年1月1日施行 | 中・部品供給企業には追い風、発注管理の変更が必要 | 公取委「取適法リーフレット」 |
| 設備更新政策 | 中国 | 工業等の設備更新を継続支援し、中小企業の申請条件を緩和 | 2025年12月30日公表、2026年実施 | 大・更新需要に追い風。ただし日本製の採用を保証しない | 中国発改委等「2026年設備更新通知」 |
| 設備投資税制 | 米国 | 適格資産の100%追加初年度償却を恒久化 | 原則2025年1月19日後取得分。2026年1月14日指針公表 | 中・設備投資の資金回収を後押し | 米IRS「初年度償却の指針」 |
輸出管理では、機械の仕様だけでなく、需要者、最終用途、第三国への再移転、技術提供を確認する。中国向けのすべての工作機械が禁止されるという理解は誤りであり、対象と条件は個別に判定する(経産省「補完的輸出規制の見直し」)。販売店任せにせず、中古機の移転や遠隔支援を含めた情報を取引記録と結び付ける。
制度終了前の納入集中、補助採択を前提とした注文、顧客工場の準備遅延を区別し、受注の確度と出荷計画を管理することが重要である。米国の通商政策についても、牧野フライスは関税影響への懸念と、航空宇宙等の堅調な需要が同時にあることを報告しており、政策上の逆風だけで需要を一方向に判断できない(牧野フライス「第87期報告書」)。
脱炭素対応では、機械一台の電力だけでなく、加工時間、待機電力、クーラント、材料歩留まり、設備寿命を評価する。StarragTornosが改修をサービスと資源循環の双方に位置付けるように、更新需要の一部は新品から改修へ向かう可能性がある(StarragTornos「2025年年次報告」)。
人材と生産性
人員数を増やすだけでは、受注増を納入と収益へ転換できない。工作機械では加工技術、精度調整、据付、顧客の量産立上げが連動するため、特定技能の滞留が工程全体を止める。賃金は周辺製造業との比較に使えるが、工作機械専業の技能別相場とは分けて見る。
2021年経済センサスの従業者は4万6,594人であり、2026年現在の在籍人数ではない(総務省・経産省「経済センサス・産業編1」)。また、工作機械メーカーに限定した直近の職種別不足率・欠員率は確認できない。
実務上の確認対象は、主軸・案内面の精度調整、電装と制御の接続、難削材の試削、五軸加工、海外での据付・復旧対応である。これらの不足度は地域や製品で異なるため、採用人数ではなく、見積回答、試削、据付、修理の待ち日数で把握する。
近接する生産用機械器具製造業の平均年収は586.40万円である。内訳は月額38.04万円、年間賞与等129.92万円であり、残業を含む「きまって支給する現金給与額」を用いた計算となる(厚労省「2025年賃金構造基本統計」)。同じ原表からの計算では、企業規模1,000人以上は800.53万円、10〜99人は483.54万円となる(計算、厚労省「2025年賃金構造基本統計」)。ただし、年齢・勤続・職種構成を調整していないため、企業規模だけの効果とは言えない。
オークマの決算短信では人的資本投資の強化が利益の押し下げ要因に挙げられている(オークマ「2026年3月期決算短信」)。図面・治具・標準作業の共通化、同一機種の連続組立、出張前の顧客設備確認は、技能の希薄化を避けながら負荷を減らす選択肢である。
経済センサスの2020年付加価値額4,252.30億円を2021年の従業者数で割ると、一人当たり912.6万円となる。ただし、小規模事業所では粗付加価値額が用いられ、分子と分母の時点も異なるため、現在の労働生産性や海外との優劣を表す指標にはしない(参考計算、総務省・経産省「経済センサス・産業編1」)。技能育成では、機械加工を含む国家技能検定を基礎技能の確認に使いつつ、顧客ワークの立上げと現地復旧を別の実務評価として積み上げる(厚労省「技能検定制度」)。
2030年に向けたシナリオ
2030年を左右するのは、世界の設備投資がどこまで地域分断を伴うかと、日本企業が工程・稼働価値を収益に変えられるかの二点である。現在の受注急増が続くという単一予測は置かない。以下は、分析にもとづく条件付きシナリオであり、市場規模の予測値ではない。
| シナリオ | 起きる条件 | 2030年の業界像 | 可能性の見立て |
|---|---|---|---|
| 工程価値を伴う拡大 | 地域間取引が維持され、航空宇宙・精密・装置部品等への投資が広がる。工程集約の効果を価格に反映できる | 高付加価値機と搬送・保守が一体で成長。受注量より案件採算と継続契約が重要になる | 十分にあり得るが、立上げ能力と顧客の稼働率が条件 |
| 地域別に投資が重複 | 貿易・技術移転の制約で複数地域への工場配置が進む | 設備需要は生まれる一方、現地製造、保守、認証の固定費が増える | 基準として備えるべき展開。各地域の稼働率を要確認 |
| 量は回復、利益は圧迫 | 中国等の供給拡大と価格競争が進み、顧客が標準仕様を選好。設備投資の反動減も発生 | 台数や受注額が増えても値引き・個別対応で利益が伸びない。専門化と固定費抑制が課題 | 標準機の領域で無視できない下振れシナリオ |
海外企業の再編、中国の生産シェア、欧州の需要停滞は、いずれのシナリオにも移行し得る材料である(DN Solutions「HELLER買収完了」、VDW「2025年世界生産動向」、CECIMO「2026年6月経済動向」)。特定のシナリオに確率を割り当てるだけの根拠はない。大型増設や海外拠点は、段階投資にするのが合理的である。
| 先行指標 | 確認先 | 判断への使い方 |
|---|---|---|
| 内需・外需と需要業種別受注 | 日工会の月次速報・確報(日工会「2026年9月受注確報」) | 回復が特定地域・用途に偏っていないかを見る |
| 中国向けの月次・累計受注 | 日工会の国別確報(日工会「2026年9月受注確報」) | 前年比と前月比、複数月の推移を併読する |
| 受注残と販売額 | 日工会確報(日工会「2026年9月受注確報」) | 受注増が納入に進むか、滞留しているかを見る |
| 世界の生産・輸出構造 | VDW、CECIMOの定期公表(VDW「2025年世界生産動向」、CECIMO「2026年6月経済動向」) | 中国の供給増と欧州の稼働回復を監視する |
| 各社の受注、機種構成、地域別採算 | 決算説明・短信(DMG森精機「2026年12月期中間決算短信」、オークマ「2026年3月期決算短信」、ツガミ「2026年3月期決算短信」) | 業界の数量回復が利益に変わるかを検証する |
管理上は、これらの統計に自社の商談件数、失注理由、顧客工場の稼働率、検収待ち日数を重ねる。
経営・企画部門への示唆
2026年の論点は受注の強さではなく、受注と販売の差である。1〜9月の受注は前年同期比43.3%増、販売額は10.7%増にとどまり、9月末の受注残は1兆982.19億円(前年同月末比49.8%増)に達した(日工会「2026年9月受注確報」)。この差を利益と現金に変える順番と、中国を需要先と競合の両面で管理する体制が、各社の分かれ目となる。
立場別の戦略の選択肢
| 立場 | 優先する選択肢 | 本稿の根拠 | 避けたい判断 |
|---|---|---|---|
| 大手 | 受注残を納期・前受金・検収条件で選別し、据付・試削要員と主軸・制御部品など制約工程への投資を先行する。保守・部品・改修を、受注が落ちる局面の収益源として別管理する | 受注残1兆982.19億円。受注は2022年の1兆7,596.01億円から2023年に1兆4,865.19億円へ15.5%減った(計算)。DMG森精機は受注の24%を保守・部品・エンジニアリングが占め、StarragTornosの部門別サービス比率は28.4%と31.3% | 受注総額に連動した固定費増、全地域で同じ製品構成 |
| 中堅・中小 | 機種とワークを絞り、現地生産で採算を作る。同時に一地域への売上集中の上限を決める。国内では伸びている電気・精密、航空機向けの加工要件に営業を寄せる | ツガミは自動旋盤が売上の84.1%(計算)で営業利益率28.0%だが、中国の顧客向け売上が79.9%(計算)を占める。国内1~9月は電気・精密計が69.4%増 | 一件ごとに仕様を増やし、設計・据付工数を価格に反映しないこと |
| 新規参入を考える企業 | 新品本体ではなく、既設機の診断、主軸再生、改修、搬送・計測との接続から入る。EU向けはData Actによる利用データへのアクセスを足掛かりにする | ファナックの駆動系診断は追加センサなしで4年に300台以上の実稼働設備へ導入され、既設機の稼働データを使う保全が実用段階に入った。標準機では海天精工が海外売上を50.01%増やしている | 本体の市場規模だけを根拠に、保守と検収の原価を含まない事業計画を作ること |
分析では、どの立場でも最初の作業は同じである。過去3年の受注案件を機械型式ではなく加工対象と顧客の業種・所在地で並べ直し、試削回数、据付日数、保証費、回収日数を同じ案件番号で集計する。2023年のような受注減の局面でも残った案件群が、能力増強と提携の対象を決める。受注残が厚い今は、長納期案件に部材・輸送費の変動を反映する条項を入れ、検収延期時の保管費と支払条件を契約で先に決める好機でもある。受注時の価格を固定したままでは、部材と輸送のコスト上昇が受注残の利益を削る。
通説と異なる見方
「中国需要は既に減速している」とは言い切れない。 中国向け受注は2026年1〜9月に4,379.66億円となり、9か月で2025年通年の3,900.87億円を上回った。月次は6月の564.89億円を山に下がったが、9月も前年同月比42.2%増である(日工会「2026年9月受注確報」)。一方、VDWの推計で中国は世界生産の37%を占め、海天精工は海外売上を50.01%増やし、メキシコ子会社の増強も記載している。インド向けは1〜9月に765.00億円、前年同期比40.6%増と伸びているが、中国向けの6分の1程度の規模にとどまる。分析では、中国リスクの重心は「中国での需要減」から「インド、東南アジア、メキシコでの中国製標準機との競合」へ移りつつある。中国向けの販売計画は月次の水準で引き、第三国では価格ではなく試削と保守の速さで差を示す体制を先に整える。
「受注が伸びれば利益も伸びる」とは限らない。 オークマは2026年3月期に売上高が14.1%増えたが、営業利益は5.8%増にとどまり、利益率は7.1%から6.6%へ下がった。同社は上期に受注機の契約納期が年度後半に集中し、売上と利益が押し下げられたとも記している(オークマ「2026年3月期決算短信」)。業界全体でも、冒頭の受注と販売の伸びの差は納期の後ろ倒しを示す。分析では、部材・輸送費の上昇と納期の集中が、受注増から利益増までに1年前後の時間差を生む。
「電動化で自動車向けの工作機械需要は細る」とも限らない。 国内の自動車向け受注は2025年に4.3%減だったが、2026年1〜9月は35.7%増である。中国でも牧野フライスは、新エネルギー車や電気電子部品関連の金型を受注のけん引役に挙げている。分析では、電動化は需要を消すより、加工対象と顧客の顔ぶれを入れ替えている。既存の自動車部品メーカー向けの専用機と、新興EVメーカーや金型企業向けの汎用・高精度機とでは、商談期間も保守の要求も異なるため、営業と技術支援の体制を分けて設計する。
公開情報ではわからないこと
- 受注残の質:大型一括案件、補助金や工場建設を前提とする案件、キャンセル条項付きの案件がどれだけ含まれるか。販売店と顧客の購買部門へのインタビューと、IR面談での納期分布の質問で確かめる。中国の2026年の設備更新政策が中小企業の申請条件を緩めた効果も、現地販売店への聞き取りで案件単位に確かめる。
- 第三国での置換:中国製標準機への切替がどのワーク、どの価格差で起きているか。インド、タイ、メキシコの受託加工企業への現地訪問と、同一仕様での見積比較で確かめる。
- 保守・部品の利益率:業界共通の定義で比較できる公開データはない。ユーザーの保全部門へのアンケートで、年間保守費、停止時間、契約を更新した理由を集める。
- 提携・買収の実行条件:牧野フライスへの公開買付けは、公表から約10か月の協議を経て外為法に基づく中止勧告に至った。審査の所要期間と条件を、事前相談の経験がある弁護士や企業へのインタビューで確かめる。DNソリューションズとHELLERの統合が日本の販路とサービスをどう変えるかは、両社の国内顧客と販売店への聞き取りで確かめる。
- AI診断の効果:通知後の点検で実際に停止を防げた割合は公表されていない。導入ユーザーの停止記録を導入前後で比較する。
出典
統計は公的機関・業界団体の原表、企業情報は企業・取引所の開示資料を用いた。以下は本文で使用した資料であり、対象年と公表年が異なる場合は本文で区別した。
- 日本工作機械工業会「2025年12月分受注確報」(2026年2月掲載)
- 日本工作機械工業会「2026年9月分受注確報」(2026年10月掲載、次回掲示は12月2日予定)
- ツガミ「2026年3月期決算短信」(2026年5月13日)
- 日本工作機械工業会「主要統計・2026年8月」(2026年9月30日付)
- VDW「German machine tool industry leveling off – China further dominating production」(2026年3月18日掲載)
- 欧州委員会「Machinery」(公表日記載なし、2026年10月24日確認)
- 欧州委員会「CRA – Reporting obligations」(公表日記載なし、2026年10月30日確認)
- 欧州委員会「Cyber Resilience Act」(公表日記載なし、2026年10月30日確認)
- 牧野フライス製作所・MMホールディングス「公開買付けの不実施に関するお知らせ」(2026年4月30日)
- ファナック「AIサーボモニタを使った『がんばらない予防保全』」(2026年3月30日更新)
- DMG森精機「組込カメラ対応・AI機能搭載CPU基板を工作機械に搭載」(2025年1月31日)
- Siemens「When AI becomes your CAM programming partner」(2026年1月7日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・製造業に関する集計・産業編第1表」(2023年5月31日更新)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業大分類、中分類」(2026年3月24日)
- DMG森精機「FY2025 Results IR Presentation」(2026年2月10日)
- DMG森精機「2025年12月期決算短信〔IFRS〕(連結)」(2026年2月10日)
- 牧野フライス製作所「2026年3月期決算説明資料」(2026年4月30日)
- オークマ「2026年3月期決算短信〔日本基準〕(連結)」(2026年5月12日)
- Siemens「Industrial Copilot expanded, adopted by thyssenkrupp」(2024年11月12日)
- 三菱電機「MECT2025出展製品・ソリューション」(2025年10月22~25日開催、ページ公表日記載なし)
- オークマ「AI機械診断機能の進化」(2026年5月8日)
- シーメンス「NX X Manufacturing・価値ベースのライセンス」(公表日記載なし、2026年10月24日確認)
- 牧野フライス製作所「第87期報告書」(2026年6月)
- ヤマザキマザック「マシニングセンタ用自動化システム」(公表日記載なし、2026年10月24日確認)
- StarragTornos「Annual Report 2025・Letter to shareholders」(2026年3月16日)
- CECIMO「Economic recovery remains fragile amid persistent structural pressures」(2026年6月12日)
- DN Solutions「Completes Acquisition of HELLER」(2026年1月28日)
- 海天精工「2025年年度报告」(2026年3月24日)
- DMG森精機「Q1 2026 Results」(2026年5月1日)
- DMG森精機「2026年12月期 第2四半期(中間期)決算短信〔IFRS〕(連結)」(2026年8月4日)
- DN Solutions「Company Brochure」(2022年6月版)
- HERMLE「2025 held its own in a challenging environment」(2026年公表、本文に日付記載なし)
- Tornos「Tornos throughout the world」(公表日記載なし、2026年10月24日確認)
- TRUMPF「Annual Report 2025/26」(2026年10月、日付は署名欄による)
- TRUMPF「Locations・Japan」(公表日記載なし、2026年10月24日確認)
- 経済産業省「補完的輸出規制の見直しについて」(2025年10月9日施行関連資料)
- 欧州委員会「Data Act explained」(公表日記載なし、2026年10月24日確認)
- 国税庁「No.5434 中小企業経営強化税制」(2026年4月1日現在法令等)
- 公正取引委員会「取適法リーフレット」(2026年1月1日施行案内、公表日記載なし)
- 中国国家発展改革委員会・財政部「2026年の大規模設備更新等に関する通知」(2025年12月30日)
- 米国内国歳入庁「Additional first year depreciation deduction・IR-2026-06」(2026年1月14日)
- 厚生労働省「技能検定制度について」(公表日記載なし、2026年10月24日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
