エグゼクティブサマリー
電気通信工事は、キャリアの設備投資を、地域の施工能力と既設網への理解によって稼働する通信インフラへ変える産業である。2026年11月時点の公開情報から見ると、経営の焦点は全国の面的整備から、容量増強・設備更新をどの条件で受注し、利益と現金へ転換するかに移っている。
要点
- 市場の増加とキャリア需要を区別する。 2024年度の電気通信工事業の完成工事高は3兆5,099億4,200万円、前年度比3.5%増である。ただし元請・下請の重複を含み、民間元請は3.6%減、公共元請は33.0%増であった。市場全体の増加を民間キャリア発注の一律拡大とは読めない(国土交通省「建設工事施工統計調査・2024年度」)。
- 普及率の高さは工事需要の終わりを意味しない。 2025年度末の5G人口カバー率は98.6%だが、定義の異なるSub6展開率は80.3%である。今後の需要を捉えるには、新設局数に加えて、容量改善、光回線の高速化、既設設備の更新を見る(総務省「5Gインフラ整備状況・2025年度末」/エクシオ「2026年3月期決算短信」)。
- 多角化の成長と通信工事の採算は別に評価する。 エクシオの2026年3月期通信キャリア事業の利益率は9.1%(計算)で、同社の他二事業より高い。海外でも、米国の通信工事型と欧州の総合技術サービス型では顧客依存と買収の意味が異なる(エクシオ「2026年3月期決算短信」/ダイコム「2026年1月期決算」/SPIE「2026年9月末四半期情報」)。
- 制度は適正価格を支えるが、利益を保証しない。 2025年12月の改正建設業法等の全面施行を受け、労務費、施工条件、追加作業の記録が重要となる。全国平均の単価上昇を待つより、案件ごとの見積と変更精算を整えることが先である(国土交通省「建設業法等改正法の完全施行」)。
- AIの先行効果は再訪問と確認作業の削減である。 契約リスク抽出や写真検査には導入事例がある一方、遠隔ドローン点検には実証段階のものもある。工程別の効果を工事全体の人員削減率へ拡大解釈してはならない(ミライト・ワン「受注前リスク抽出アプリ」/エクシオ「安全品質AI・導入事例」/NTT西日本・JIW「通信設備の遠隔ドローン点検実証」)。
経営・企画部門への示唆
- 大手は、キャリア全体の投資額ではなく発注キャリア・工種別の受注を追う。2025年度は発注者によって受注・売上の増減が逆になったため、着工できる受注残の比率と、地域間で施工班を転用できる配置を経営指標にする。
- 中堅・中小は、外注費が原価の48.0%を占める構造の中で、元請と発注キャリアを複数にして稼働の偏りを抑える。改正建設業法と労務費の基準を根拠に、待機・再訪問・追加作業の費用を見積と精算に明記する。
- 新規参入は、共用鉄塔への追加搭載や電源・伝送の増設から大手の協力会社として入る。提携・買収は売上規模より、顧客の継続、施工班の定着、未承認の追加工事を、聞き取りと工事別原価の精査で確かめて判断する。
業界データまとめ
電気通信工事は約3.5兆円の完成工事高を持つが、これは通信キャリアの発注総額と同義ではない。以下を本稿の基準値とし、統計の産業分類、許可業種、企業の事業区分を区別する。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内「電気通信工事業」を主業とする建設業者の完成工事高 3兆5,099億4,200万円。元請・下請間の重複と主業以外の施工を含む | 2024年度 | 国土交通省「建設工事施工統計調査・2024年度」 |
| 市場の伸び | 上記と同じ完成工事高の前年度比 +3.5%(公表値) | 2024年度 | 国土交通省「建設工事施工統計調査・2024年度」 |
| 事業者数 | 建設業許可の「電気通信工事業」16,764業者(前年度末比+1.5%)。他業種との兼業を含む許可業者数であり、専業企業数ではない | 2026年3月31日現在 | 国土交通省「建設業許可業者数調査・2025年度末」 |
| 従業者数 | 小分類「電気通信・信号装置工事業」の民営事業所 157,029人。信号装置工事を含むため本稿より広い | 2021年6月1日現在 | 総務省・経済産業省「2021年経済センサス‐活動調査・第9-2表」 |
| 平均年収 | 中分類「設備工事業」の一般労働者、男女計、企業規模計10人以上:633.0万円(計算)。月額40万7,400円×12+年間賞与その他特別給与額144万1,200円。電気・管工事等を含む | 2025年調査 | 厚生労働省「2025年賃金構造基本統計調査・産業中分類」 |
| 上位3社の売上高 | コムシスHD 2,828億円(通信キャリア事業)/エクシオグループ 2,556.93億円(通信キャリア事業)/ミライト・ワン 2,352億円(通信基盤ドメイン)。主要上場3グループの比較であり、同一定義による市場順位ではない | 2026年3月期 | コムシスHD「2026年3月期実績・業績予想」 エクシオ「2026年3月期決算短信」 ミライト・ワン「2026年3月期決算説明資料」 |
| 5G人口カバー率 | 全国 98.6%(前年度末比+0.2ポイント)。複数事業者のエリアを合成した人口ベースの指標 | 2025年度末 | 総務省「5Gインフラ整備状況・2025年度末」 |
| 5G基地局数 | 337,875局(前年度末比+35,757局)。陸上移動中継局を含み、屋内小型基地局・フェムトセルを除く | 2025年度末 | 総務省「5Gインフラ整備状況・2025年度末」 |
| Sub6展開率 | 80.3%(前年度末比+4.8ポイント)。人口上位13,250の1kmメッシュにおける、複数事業者のSub6整備等を条件とする指標であり、人口カバー率とは異なる | 2025年度末 | 総務省「5Gインフラ整備状況・2025年度末」 |
公表時差により、市場規模は2024年度、従業者数は2021年を用いる。母集団が異なるため、完成工事高と許可業者数から平均企業規模、主要3社売上から市場シェアは算出しない。平均年収も通信工事だけの値ではない。
AI・フィジカルAIの影響と経営の打ち手
直近の収益改善に結び付きやすいのは、契約上の見落とし、写真検査、再訪問の削減である。フィジカルAIは高所・遠隔設備の点検で進む一方、架線、接続、通信切替までを一括して無人化した国内商用事例は確認できない。以下の普及時期は、公表事例をもとにした分析にもとづく見通しである。
影響の全体像
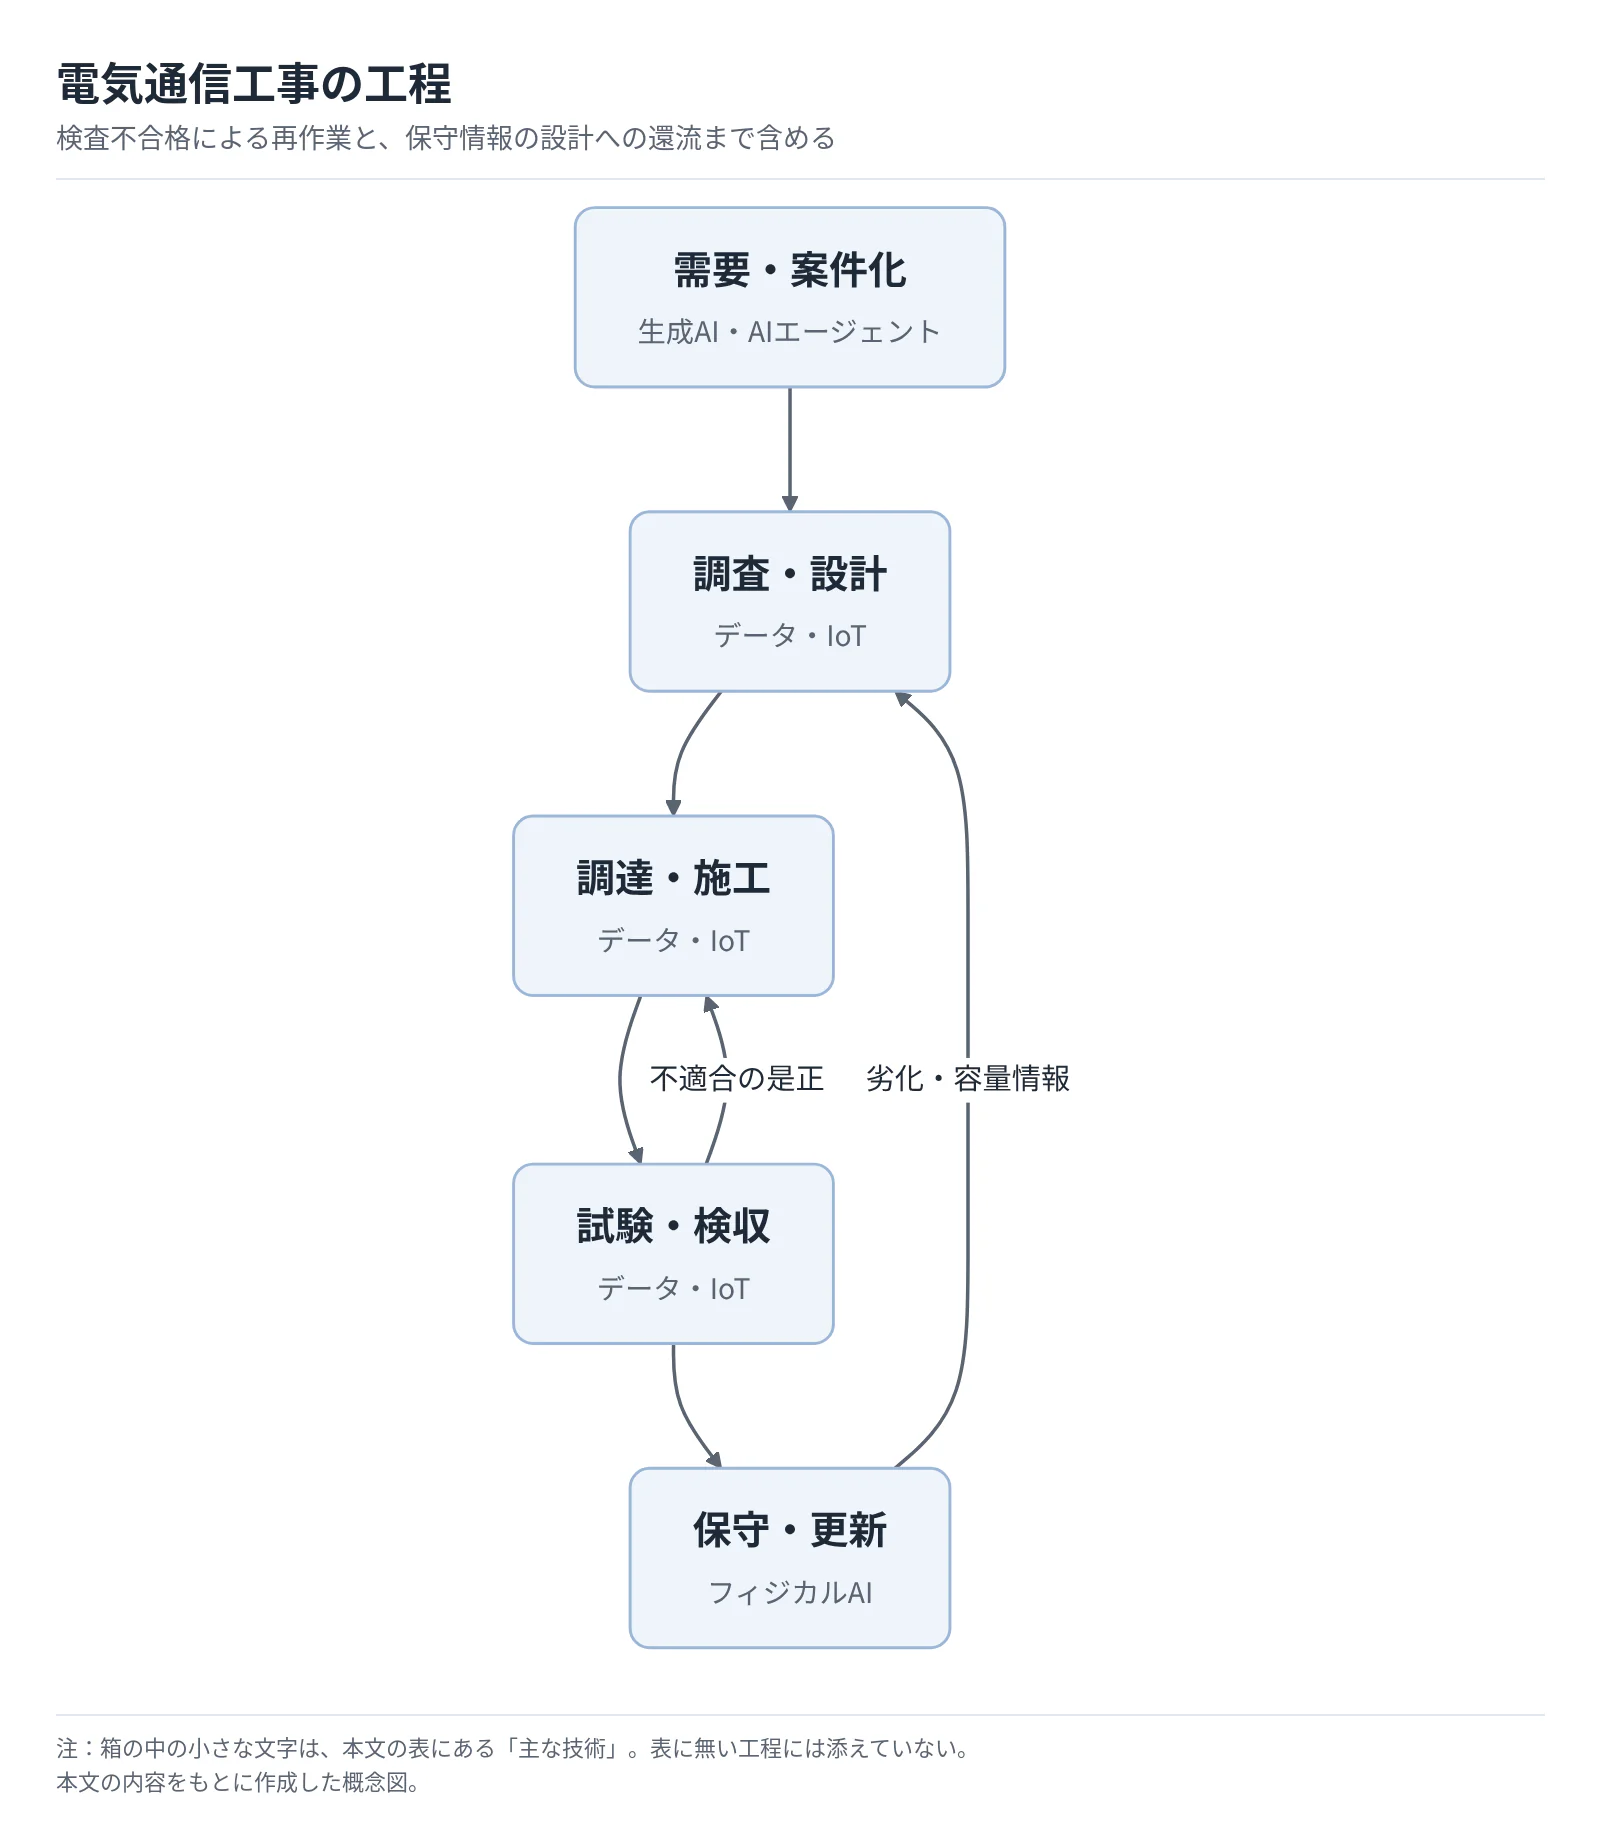
工程区分は、検査不合格による再作業と保守情報の設計への還流まで含める。
 タップすると拡大して見られます
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 需要・案件化 | 契約・仕様書と過去の不採算案件を照合し、見積条件の抜けを抽出 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | ミライト・ワンが2025年7月から運用。自律的な契約締結の事例ではない(ミライト・ワン「受注前リスク抽出アプリ」) |
| 調査・設計 | 現地画像・三次元データから機器配置と干渉箇所を確認 | データ・IoT | 実用(導入事例あり) | 3〜5年 | エリクソンの基地局デジタルツインサービス。顧客ごとの展開範囲は非開示(エリクソン「Intelligent Site Engineering」) |
| 調達・施工 | 引留め、輪止め、保護具などの写真から不適合候補を抽出 | データ・IoT | 実用(導入事例あり) | 2年以内 | エクシオグループの通信建設向け導入事例(エクシオ「安全品質AI・導入事例」) |
| 試験・検収 | 写真の事前選別と不足証跡の確認を自動化 | データ・IoT | 実用(導入事例あり) | 2年以内 | エクシオの写真検査実績。ミライト・ワンも2026年1月下旬の不鮮明検知導入開始を公表(エクシオ「安全品質AI・導入事例」/ミライト・ワン「写真AI検査の導入開始」) |
| 保守・更新 | 障害物を認識するドローンで橋梁管路・鉄塔を撮影し、遠隔点検 | フィジカルAI | 実証中 | 3〜5年 | NTT西日本・JIWの遠隔点検実証。現地補助者を置く方式である(NTT西日本・JIW「通信設備の遠隔ドローン点検実証」) |
画像認識・三次元計測は「データ・IoT」に含む。文章や判断候補を出す生成AI、現実空間を認識して動くフィジカルAIとは区別する。
業務はどう変わるか
第一に、受注審査は経験者が契約を読み込む方式から、過去の損失原因を照合したうえで責任者が条件を詰める方式へ変わる。 ミライト・ワンのアプリは契約書・仕様書を過去の不採算案件と照合し、リスクと対策を提示する導入済みの事例である。通信工事への応用では、夜間切替、道路使用、停波可能時間、追加配線、完成図書の範囲が見積に織り込まれているかが重要になるが、これらの全項目を同社製品が処理するとの公表はない(ミライト・ワン「受注前リスク抽出アプリ」)。
分析にもとづく提案は、根拠となる契約条項を示したうえで、営業・施工・法務が条件を確定する運用である。価格や工期の顧客への提示は責任者の承認を要し、操作履歴を残す。
第二に、検収後の差戻しを減らすには、現場を離れる前の検査が効く。 ミライト・ワンは、不鮮明な出来形写真をスマートフォン上で検知する仕組みについて、2026年1月下旬からの導入開始を公表した。電波が弱い場所でも判定し、その場で再撮影する設計であり、バケット車と作業班の再手配を避ける狙いであるが、実際の再訪問削減率は公表資料では確認できない(ミライト・ワン「写真AI検査の導入開始」)。
エクシオグループは通信建設の安全・品質検査への導入を公表し、検査・点検稼働を約50%削減したとしている。これは提供企業の公表値であり、対象工程の効果であって、工事全体の原価や人員が半減したことを意味しない(エクシオ「安全品質AI・導入事例」)。投資判断には、写真1枚の判定速度より、工事1件当たりの再訪問回数、検収までの日数、是正費用を使う。
第三に、基地局調査は現場に何度も人を送る仕事から、現場を一度正確に記録して設計者間で共有する仕事へ変わる。 エリクソンは、三次元モデルと画像認識を使って機器・構造物を把握するIntelligent Site Engineeringを提供している。海外で提供される実用サービスであるが、日本の通信工事会社への同一サービスの普及率は不明である(エリクソン「Intelligent Site Engineering」)。
既設配線や保守空間を共有できるため、屋上局・共用鉄塔の増設で価値が高まりやすいと考えられる。ただし、部材内部や隠れた配線を画像だけで完全に把握できず、構造計算・実測を省略する根拠にはならない。
第四に、フィジカルAIは点検の危険と移動負担を減らすが、施工班の全面代替には距離がある。 NTT西日本とジャパン・インフラ・ウェイマーク(JIW)は2023年12月〜2024年3月、橋梁管路と鉄塔で遠隔ドローン点検を実証した。技術的な実施可能性を確認した段階であり、現地補助者を不要にした完全無人運用の実績ではない(NTT西日本・JIW「通信設備の遠隔ドローン点検実証」)。
分析では、今後3〜5年は撮影・巡回・計測の標準化が先行する。風、障害物、顧客設備の違いに対応して非定型施工を一体で自律化する普及時期は特定できず、自律飛行と設備の健全性の最終判定も別である。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| ミライト・ワン | 日本 | 受注リスク抽出アプリ、写真検査 | 契約審査、出来形写真の不備検知 | 展開済み。受注リスクアプリの運用開始を確認(ミライト・ワン「受注前リスク抽出アプリ」) |
| エクシオグループ | 日本 | 画像解析AI安全品質ソリューション | 通信工事写真の安全・品質確認 | 展開済み。グループ導入事例を公表(エクシオ「安全品質AI・導入事例」) |
| ジャパン・インフラ・ウェイマーク | 日本 | ドローン点検・遠隔操作 | 通信鉄塔、橋梁添架管路の点検 | 提携・実証あり。NTT西日本との遠隔点検実証(NTT西日本・JIW「通信設備の遠隔ドローン点検実証」) |
| スカイディオ(Skydio) | 米国 | 自律飛行ドローン | 障害物の多い構造物周辺の撮影・点検 | 展開済み。NTTドコモが国内提供を開始。遠隔点検実証にも同社機を使用(NTTドコモ「Skydioの国内提供開始」/NTT西日本・JIW「通信設備の遠隔ドローン点検実証」) |
人材・収益・競争への影響
分析では、減るのは写真選別、契約の一次照合、寸法転記の時間である。施工管理者は例外処理・顧客合意・安全確認へ比重を移し、設備データ管理者や検査基準の設計担当が重要になる。熟練者は誤判定の訂正にも必要であり、当初は施工余力の確保を目的に置く。
原価は再訪問・移動・確認作業が減る半面、端末、モデル利用、データ整備、機体保守の費用が増える。工事単価が毎年改定される取引では、効率化の成果が値下げ要請に吸収される可能性もあるため、納期短縮、障害低減、証跡提出を含む契約価値として交渉する。ここで競争力を持つのは、汎用モデルの保有者だけでなく、発注者ごとの検査基準と現場データを結び付けられる主体である。
リスクは、基地局情報の外部送信、古い施工標準の参照、誤判定時の責任分担に集中する。ドローンでは飛行条件の適法性と設備管理者の承認を確認し、安全・検収の責任者を契約と作業手順で特定しておく。
経営者が実施すべき対策
以下は、分析にもとづく提案であり、効果を保証するものではない。対象工程を限定し、既存案件との比較で判断する。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 再撮影の多い電柱・屋上局で、退出前の写真判定を導入 | 共通 | 直ちに〜1年 | 再訪問と高所作業の削減 | 発注者別の合格写真、不備理由、再手配費の集計 |
| 高 | 不採算案件の契約条項と原価超過原因を照合する審査を追加 | 大手 | 1年以内 | 追加作業の見積漏れ防止 | 契約書の利用権限、原価実績、承認責任者 |
| 高 | 元請指定の写真形式・設備番号に合わせて現場入力を統一 | 中堅・中小 | 1年以内 | 二重入力と検収差戻しの削減 | 発注者の受入条件、端末・通信費の負担合意 |
| 高 | 基地局情報を外部送信できる範囲を案件ごとに明示 | 共通 | 導入前 | 情報漏えいと契約違反の防止 | 保存先、再学習利用、削除期限の確認 |
| 中 | 増設頻度の高い共用局から三次元記録を整備 | 大手 | 1〜3年 | 調査の重複と設計干渉の低減 | 設備所有者の許諾、モデルの更新責任 |
| 中 | 鉄塔・橋梁管路の定期点検を同一路線で実証 | 共通 | 1〜3年 | 移動負担と高所接近の削減 | 飛行条件、補助者、荒天時の代替手順 |
よくある失敗は、写真判定の正解率だけを追い、再撮影の増加を見落とすことである。また、元請と下請で別々のシステムを導入すると、削減した入力作業が転記作業として復活する。現場の是正費用を誰が負担し、改善利益を誰が得るかまで決めてから導入する。
業界の定義と市場構造
対象は基地局・通信鉄塔・光ファイバー・通信管路・局内設備の整備、切替・保守・更新を担う工事会社である。需要を見るには、通信契約数に加え、投資配分と既設設備の更新内容が重要である。
対象範囲と市場の内訳
基地局の用地折衝、設計、アンテナ・無線装置設置、光ケーブルの敷設・接続、伝送設備の据付、試験、撤去を含む。通信サービスの提供、通信機器の製造、ソフトウェア単独開発、一般建築の電力配線は対象外とし、データセンターも通信接続工事を中心に扱う。上場企業の全社売上にはこれらの隣接領域が入り、企業の成長と狭義の通信工事市場の成長は一致しない。
工事目的別の全国統一系列として、基地局・光回線・保守を重複なく分けた売上統計は確認できない。比較できる発注者別の内訳は、国土交通省の主業分類による元請完成工事高である(国土交通省「建設工事施工統計調査・2024年度」)。
| 公開統計で比較できる内訳 | 2023年度 | 2024年度 | 読み方 |
|---|---|---|---|
| 民間発注の元請完成工事高 | 1,461,030百万円 | 1,407,987百万円、前年度比−3.6% | キャリア以外の民間発注も含む |
| 公共発注の元請完成工事高 | 520,882百万円 | 692,687百万円、同+33.0% | 官公庁発注であり、民間キャリアへの補助金支出とは別 |
| 元請完成工事高合計 | 1,981,912百万円 | 2,100,675百万円、同+6.0% | 統計表の丸めにより内訳合計と差がある |
| 出典 | 国土交通省「建設工事施工統計調査・2024年度」 | 国土交通省「建設工事施工統計調査・2024年度」 | 電気通信工事業を主業とする建設業者の数値 |
2024年度の完成工事高増加を、そのまま「キャリア投資の全面回復」と解釈できないのは、民間元請が減る一方、公共元請が増えたためである。元請比率は59.8%であり、残りは下請完成工事高として計上される(国土交通省「建設工事施工統計調査・2024年度」)。この構造では、同じ工事が複数段階の売上に現れるため、取引段階を固定しない企業比較は過大評価につながる。
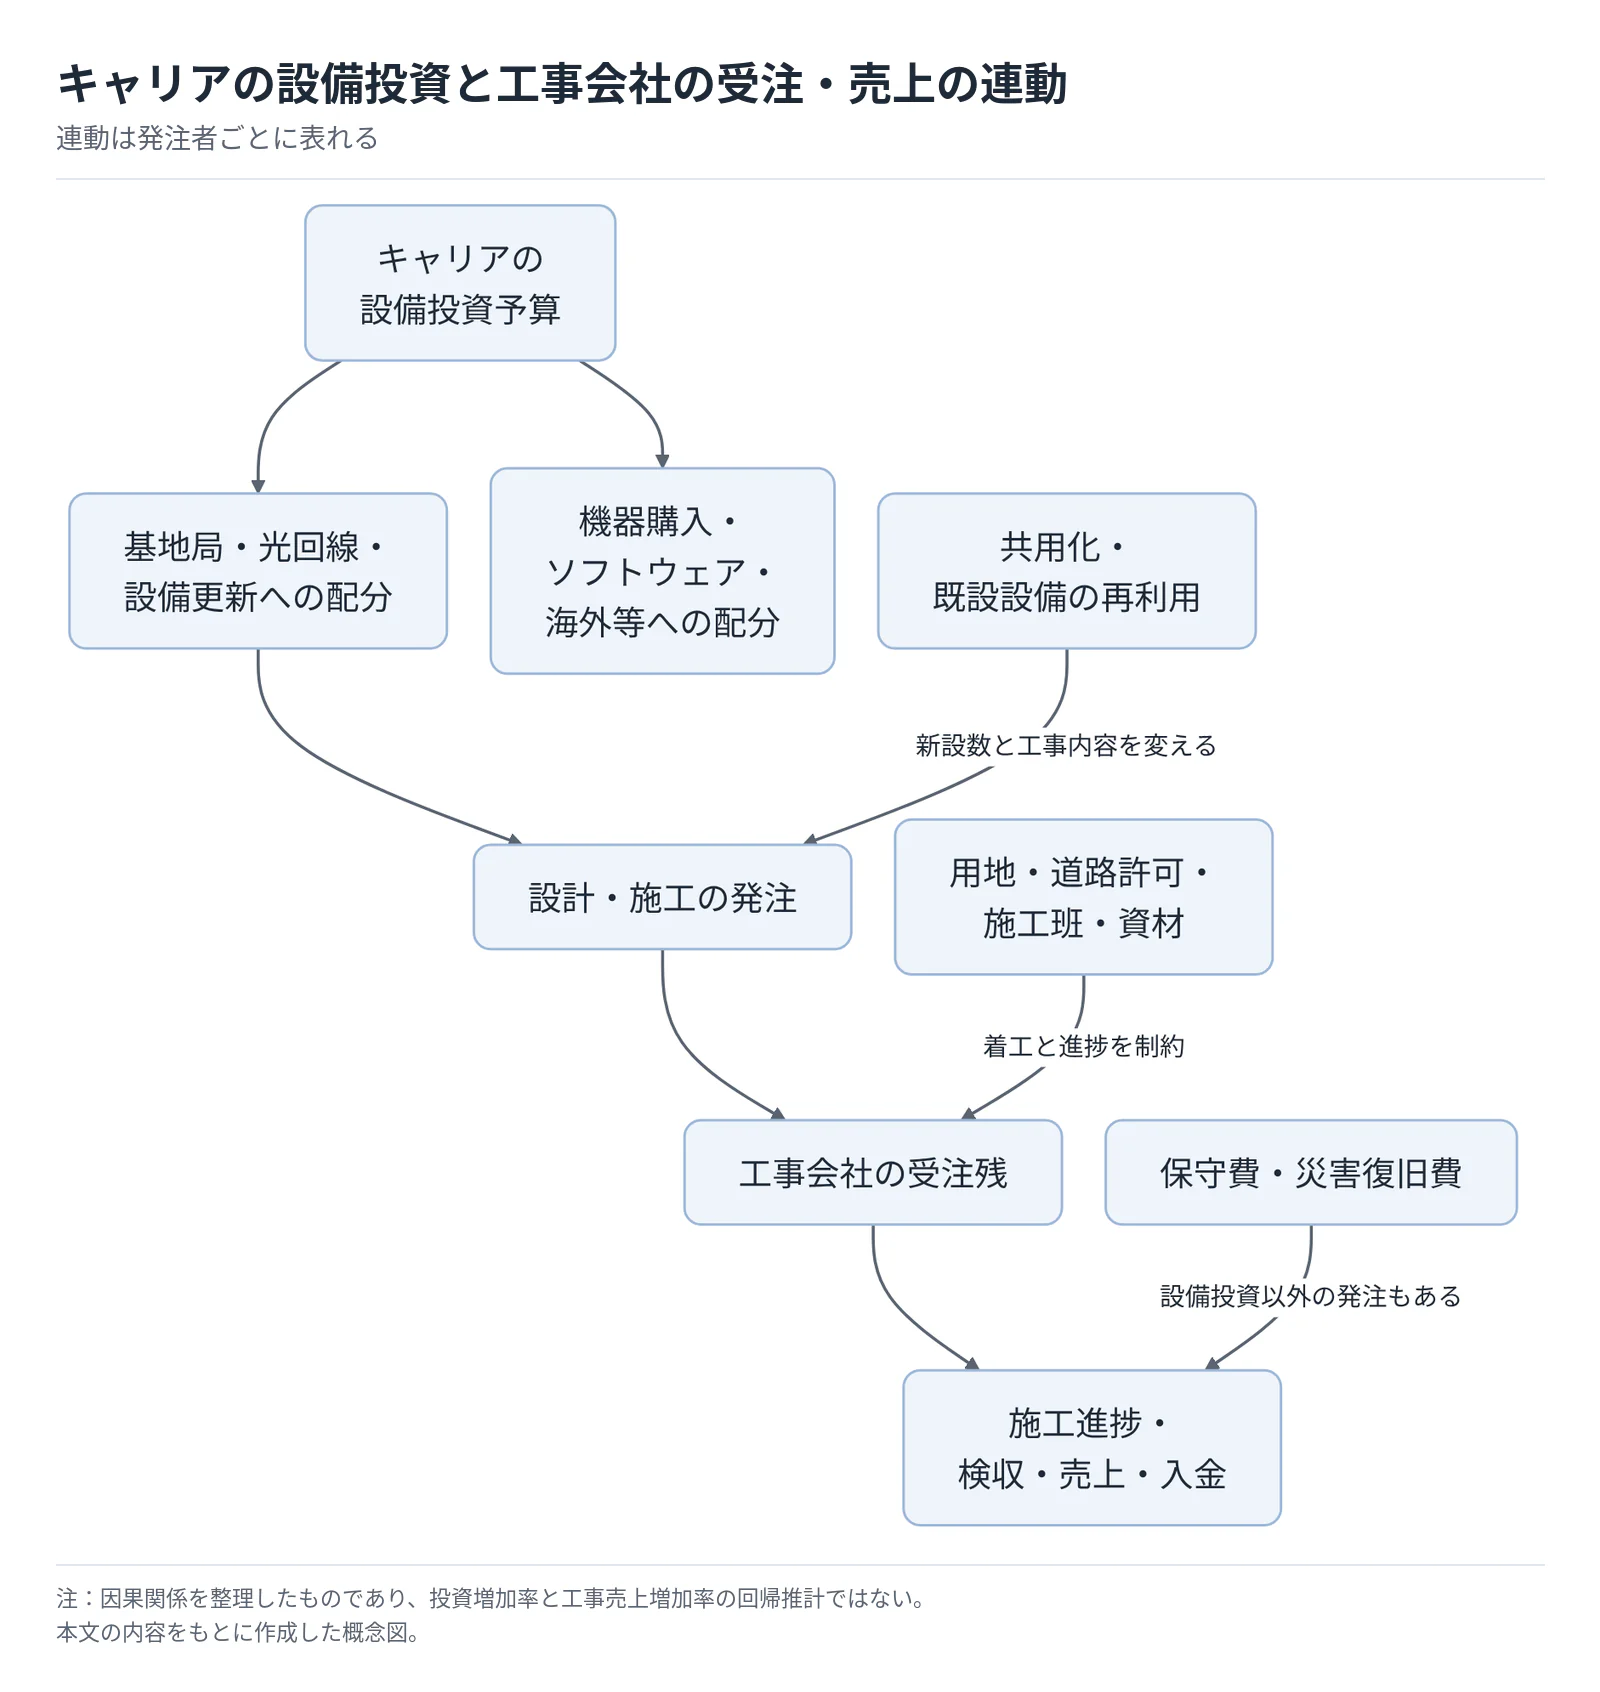
キャリア設備投資と工事会社の連動
 タップすると拡大して見られます
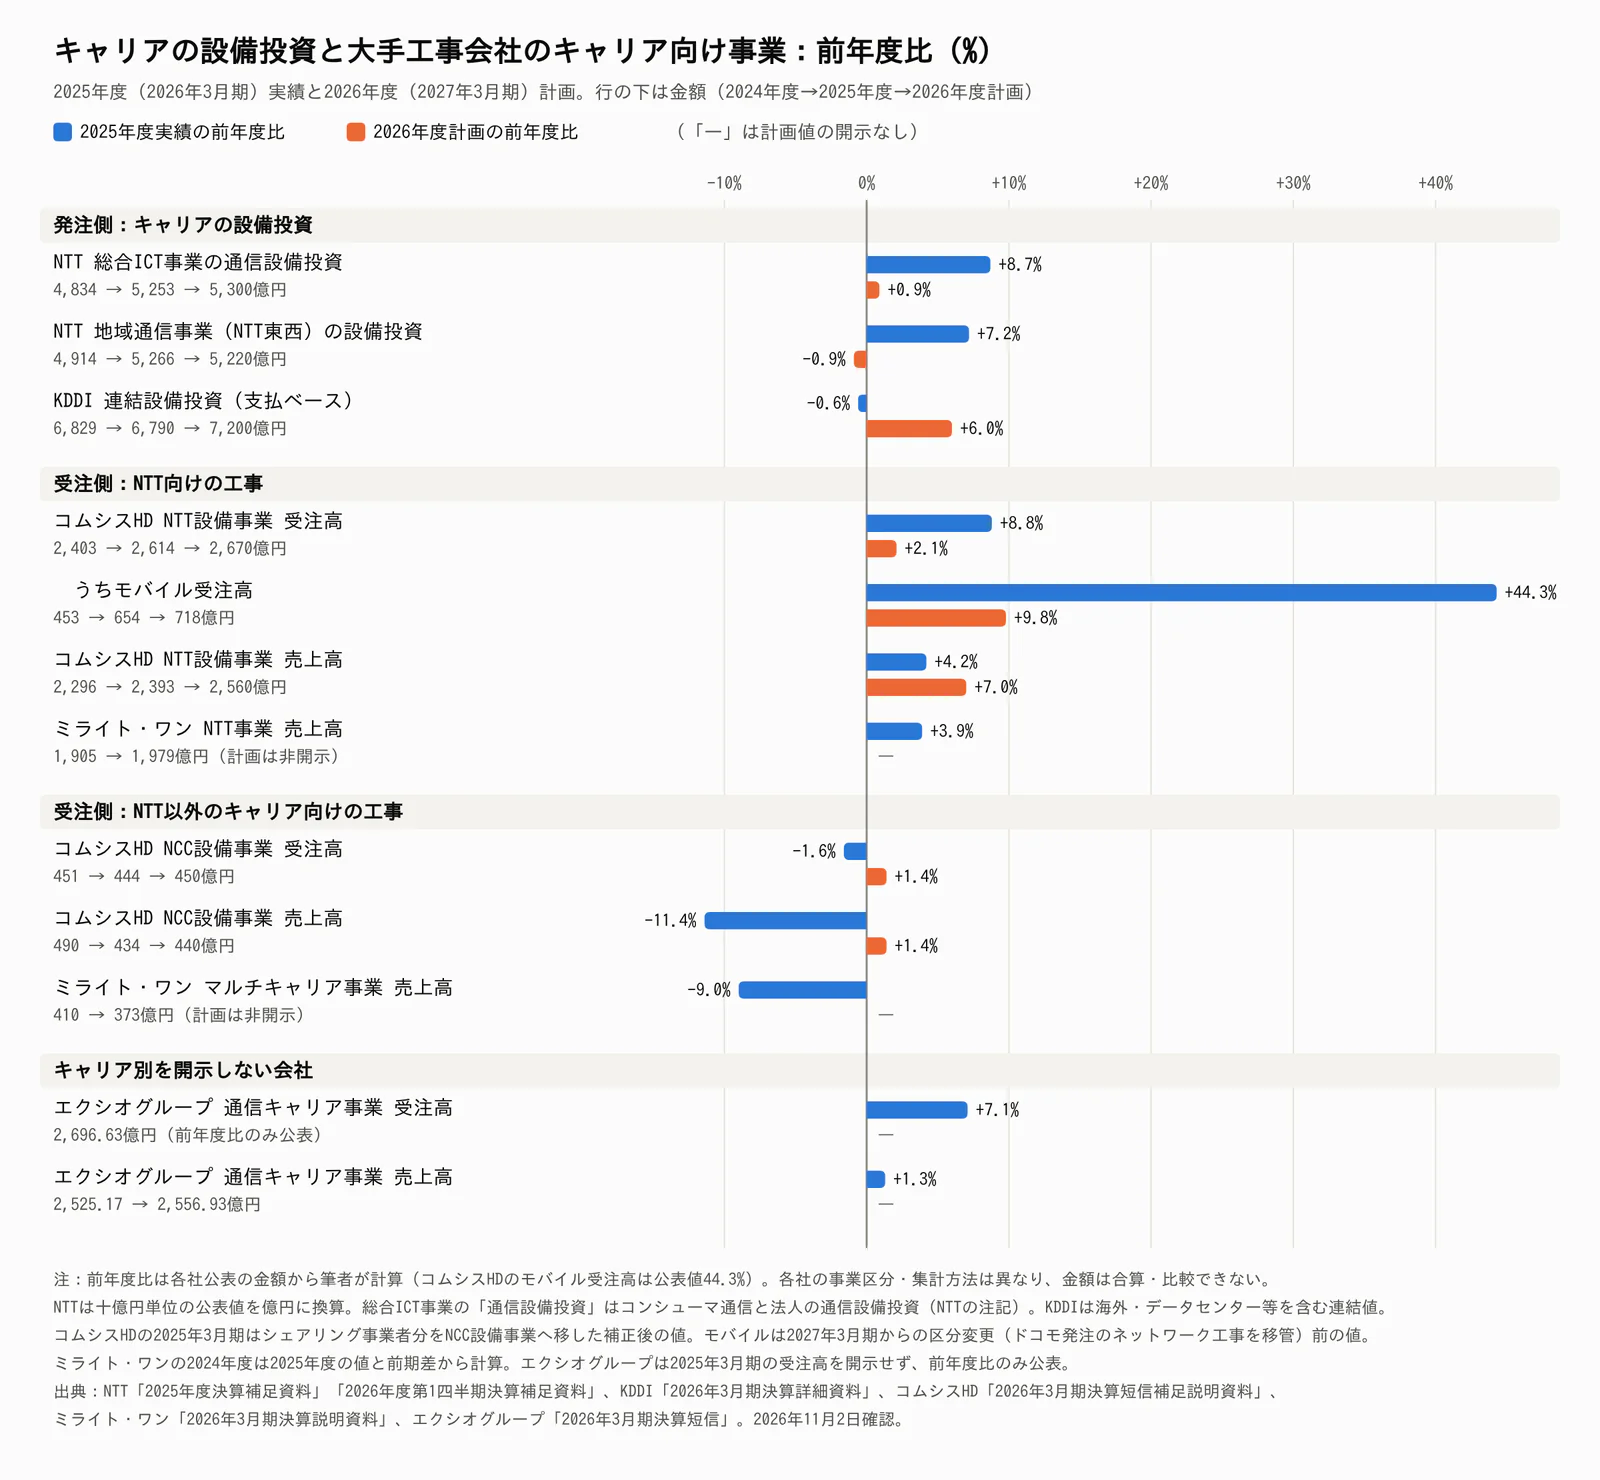
図は因果関係を整理したものであり、投資増加率と工事売上増加率の回帰推計ではない。実際の数値では、連動は発注者ごとに表れる。NTTの総合ICT事業の通信設備投資(コンシューマ通信と法人の通信設備投資)は2024年度4,834億円から2025年度5,253億円へ8.7%増え、地域通信事業(NTT東西)の設備投資も4,914億円から5,266億円へ7.2%増えた(十億円単位の公表値を換算、増加率は計算)(NTT「2025年度決算補足資料」)。同じ年度に、コムシスHDのNTT設備事業の受注高は8.8%増え、うちモバイルは44.3%増であった。一方、同社のNCC設備事業の売上高は11.4%減、ミライト・ワンのマルチキャリア事業の売上高は9.0%減(前期差から計算)である(コムシスHD「2026年3月期決算短信補足説明資料」/ミライト・ワン「2026年3月期決算説明資料」)。
 タップすると拡大して見られます
2026年度計画では、NTTの通信設備投資は5,300億円で0.9%増にとどまり、地域通信事業は5,220億円とわずかに減る(NTT「2026年度第1四半期決算補足資料」)。それでもコムシスHDはNTT設備事業の売上高を7.0%増と計画しており、工事会社の売上は受注残の消化を通じて投資の伸びから遅れて動く。KDDIの連結設備投資(支払ベース、海外やデータセンター等を含む)は2025年度に0.6%減った後、2026年度は7,200億円、6.0%増の計画である(KDDI「2026年3月期決算詳細資料」)。図の金額は各社の定義のままであり、合算や企業間の比較はできない。キャリア別を開示しないエクシオグループの通信キャリア事業は、受注高7.1%増、売上高1.3%増である(エクシオ「2026年3月期決算短信」)。グループ全体の投資増額を国内基地局工事の増額と読み替えることもできない。
過去5年の変化は、5G導入に伴う面的整備から、容量増強、既存拠点の改善、光アクセスの高速化へ重点が広がったことである。エクシオは2026年3月期について、高速光アクセスサービスのエリア拡大に伴う光回線工事と、都市部を中心とした「つながりにくさ解消」の工事を挙げている(エクシオ「2026年3月期決算短信」)。供給側では施工班の確保と工事条件の調整が制約になるため、受注残増加を需要拡大だけで説明せず、着工可能な案件の比率を確かめる。
顧客と需要の特性
需要を支配するのは少数の通信キャリアだが、購買判断は本社の設備投資枠だけでは完結しない。地域ごとの品質課題、用地、停波可能時間、施工班の確保がそろって初めて、計画が工事発注に転換する。
| 顧客層 | 購買の決め手 | 主な関与部門と決定の流れ | 工事会社が把握すべき点 |
|---|---|---|---|
| 固定通信キャリア | 開通納期、接続品質、地域対応力、保守継続性 | 設備企画の予算化→地域設備部門の設計→調達→施工・検収 | 引込工事と幹線更新で単価・施工班・繁忙期が異なる |
| 移動通信キャリア | エリア・容量改善、稼働開始日、無線品質 | ネットワーク企画→候補地選定→設計・調達→無線試験 | 局数より増設内容、搬入条件、切替時間が原価を左右する |
| 鉄塔・屋内設備の共用事業者 | 複数キャリアへの対応、追加搭載、保守費 | 資産・営業部門→入居キャリア合意→設計・施工 | 施設所有者、設備所有者、利用者の承認を分ける |
| 官公庁・自治体 | 仕様適合、災害対応、入札条件、完成期限 | 主管課・情報政策部門→予算・調達→検査 | 民間キャリアと異なる契約・検査・年度管理が必要 |
上表は典型的な購買過程の整理であり、各社の内部決裁規程ではない。既設設備と運用手順への理解が必要なため発注先を切り替えにくい一方、標準化された反復工事は比較発注しやすい。継続取引だけで価格交渉力は保証されない。
需要の質は「未整備地域を埋める」だけでは捉えられない。2025年度末の5G人口カバー率98.6%に対し、Sub6展開率は80.3%であり、広域の接続可能性と人口密集地の容量整備は異なる課題である。後者の政策目標は2027年度90%、2030年度95%であり、アンテナ、電源、伝送回線の追加工事を検討する余地を示すが、目標値から工事金額は算出できない(総務省「5Gインフラ整備状況・2025年度末」)。
固定系では、NTT東日本の2026年度設備投資計画にアクセス網の光化約1,070億円が含まれる(NTT東日本「2026年度設備投資計画」)。他方、同社はメタル設備の固定電話を2035年頃に向け光またはモバイルへ移行する方針であり、人口減少地域のすべてが新規光敷設になるわけではない(NTT東日本「2035年に向けた固定電話移行」)。都市部の高速化と地方の維持・移行では、必要な工事と採算条件を分けて考える。
ソフトバンクは2026年5月、新中期計画の設備投資を年平均4,100億円とし、海底ケーブルと基地局補強を増額要因に挙げた(ソフトバンク「2026年3月期決算質疑応答」)。KDDIも今後3年間で1.2兆円を次期デジタルインフラへ集中投資する計画を示し、質疑応答では海外を含むデータセンターへの投資も設備投資に含むと説明している(KDDI「2026年3月期決算・中期経営戦略質疑応答」)。各社の投資枠は期間・範囲が異なり、足し合わせて国内工事市場の予測にしてはならない。
季節性は年度予算、住宅移転、気象条件、停止可能時間が重なって生じるが、業界全体の月次工事量を同一定義で追える統計は確認できない。投資延期は施工班の稼働に響くため、営業先別に「予算決定済み」と「施工許可取得済み」を分けて管理する。
バリューチェーンと収益構造
付加価値の中心は機器の取付作業だけでなく、既設網を止めずに設計・施工・切替を完結させる管理能力である。利益を守るには、施工量の確保と同時に、追加作業、手戻り、待機の費用を契約へ反映する。
| 工程 | 役割と主な担い手 | 付加価値の源泉 | 採算を崩す要因 |
|---|---|---|---|
| 需要・案件化 | キャリア、共用事業者、大手工事会社が投資目的と工区を具体化 | 顧客の品質課題を施工可能な案件に落とす | 発注前の調査費、着工時期の不確定 |
| 調査・設計 | コムシス、エクシオ、ミライト・ワン各グループと設計会社 | 用地、道路占用、既設設備との整合、停止影響の把握 | 図面と現物の相違、許可の遅れ |
| 調達・施工 | 元請と地域の施工会社、機器・ケーブル供給会社 | 施工班の編成、接続品質、狭い作業時間への対応 | 調達遅延、再手配、外注費上昇 |
| 試験・検収 | 工事会社の品質管理部門と発注者 | 光損失・無線品質・接続状態の証明 | 試験不合格、図書・写真の不足 |
| 保守・更新 | キャリア運用部門、地域保守網、工事会社 | 設備履歴の蓄積、障害時の復旧、更新提案 | 待機体制の固定費、遠隔地への移動 |
工程別の全国平均利益率は公開されていない。比較可能なのは企業の事業別利益であり、エクシオの2026年3月期通信キャリア事業は売上高2,556.93億円、セグメント利益233.34億円、利益率9.1%(計算)である。同社の都市インフラ事業6.6%、システムソリューション事業4.3%(いずれも同じ決算短信の売上高・利益から計算)に比べ高いが、施工・設計・保守のどこが高収益かまでは分解できない(エクシオ「2026年3月期決算短信」)。
コムシスも通信キャリア事業の2026年3月期売上高2,828億円、営業利益271億円から利益率は9.6%(計算)となる(コムシスHD「2026年3月期実績・業績予想」)。両社の実績は、成熟した通信工事を単に低収益分野と見なせないことを示す。ただし、各社の費用配賦、顧客構成、工事構成が異なるため、利益率差を施工技術の優劣に直結させることはできない。
原価と価格転嫁
国土交通省の2024年度統計では、電気通信工事業の完成工事原価2,785,850百万円のうち、外注費1,336,703百万円は48.0%、材料費691,957百万円は24.8%である(構成比は計算)。労務費は8.7%、経費は18.4%だが、外注費にも協力会社の賃金が含まれ、経費にも従業員給与が含まれるため、「人件費負担は8.7%にすぎない」とは読めない(国土交通省「建設工事施工統計調査・2024年度」)。
分析では、元請の価格転嫁を測るには、顧客単価の上昇と協力会社への支払単価の上昇を対にして見る。前者だけが上がれば施工網の維持につながらず、後者だけが上がれば元請の粗利益が縮む。通信工事に限った全国統一の契約単価指数や転嫁率は確認できないため、一般的な資材価格上昇率で工事単価の上昇を代用することは、本稿では対象外とする。
収益認識も入金とは別である。一定期間にわたり進捗に応じて売上を計上する契約では、受注残、売上、検収、現金回収が別々に動くため、売上増加時でも資金負担が増え得る。経営管理では、契約資産、売掛金、未承認の追加工事を合わせて見るべきと考えられる。
供給網ではキャリア指定機器に加え、金物、電源、光部材がそろわなければ施工班が待機する。海外依存率や供給先集中度の業界全体の公開値は確認できないため、部材の代替可否、支給品の遅延責任、価格改定条件を案件単位で精査する。
競争環境
競争は、大手3グループを中心とする全国の施工・管理体制と、地域ごとの施工能力という二つの層で起きている。近年の大手の買収は通信工事会社の集約だけでなく、IT、測量、業務システムへの拡張を含み、単純な通信工事シェアの拡大とは区別して見る。
競争構造と主要企業
許可業者は16,764業者である一方、経済センサスの「電気通信・信号装置工事業」は11,325民営事業所であり、数える単位も対象も異なる。兼業許可業者が多く含まれ、上場企業も複数の地域子会社を持つため、この二つから企業規模の分布や大手集中度を逆算できない(国土交通省「建設業許可業者数調査・2025年度末」/総務省・経済産業省「2021年経済センサス‐活動調査・第9-2表」)。狭義のキャリア工事について重複を除いた上位3社集中度は、公開情報では算定できない。
| 国内主要企業 | 規模:2026年3月期 | 公開情報から確認できる事業基盤 | 戦略上の違い |
|---|---|---|---|
| コムシスホールディングス | 通信キャリア事業2,828億円 | NTT向けとNCC向けを区分し、通信・ITソリューション・社会システムを展開 | 通信施工網を維持しながら、業務システム領域を買収で拡張(コムシスHD「2026年3月期実績・業績予想」/日本コムシス「ジャパンシステム等の株式取得」) |
| エクシオグループ | 通信キャリア事業2,556.93億円 | 固定・モバイル工事、都市インフラ、システムソリューション | 国内設備工事とシンガポールを中心とする海外事業を組み合わせる(エクシオ「2026年3月期決算短信」/エクシオ「統合報告書2026」) |
| ミライト・ワン | 通信基盤ドメイン2,352億円 | 通信基盤を持ち、国際航業を含むグループ事業を展開 | 測量・地理空間情報を取り込み、通信の前後工程や地域インフラへ広げる(ミライト・ワン「2026年3月期決算説明資料」/ミライト・ワン「2023年度第2四半期決算発表資料(国際航業の子会社化)」) |
大手3社の比較でも全社売上だけでは判断を誤る。エクシオの2026年3月期全社売上高は前期比17.4%増であるのに対し、通信キャリア事業は1.3%増であり、増収率の差は非通信事業を含む構成の違いを示す(エクシオ「2026年3月期決算短信」)。通信工事の営業先選定では全社の増収率より、対象キャリア・工種の受注と配置予定人員を確かめる。
五つの競争要因
強さと今後の方向は、下記の公開事実をもとにした分析である。「供給者」には資材企業に加え、施工を供給する協力会社を含む。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 大手は同じ主要キャリア向け事業を持ち、非通信へも拡張。成熟地域では新設以外の取り込みが必要(コムシスHD「2026年3月期実績・業績予想」/エクシオ「2026年3月期決算短信」) | 変わらない |
| 買い手の交渉力 | 強 | キャリアの投資配分が受注源を規定し、共用事業者が鉄塔を取得して複数社で共用する動きもある(NTT「2026年度第1四半期決算補足資料」/JTOWER「取得鉄塔での携帯4社共用開始」) | 変わらない |
| 供給者の交渉力 | 強 | 完成工事原価の外注費比率48.0%と、協力会社の採用支援拡充が施工能力の重要性を示す(国土交通省「建設工事施工統計調査・2024年度」/日本コムシス「担い手確保奨励制度の拡充」) | 強まる |
| 新規参入の脅威 | 中 | 個別工程には参入余地があるが、全国の施工・保守と既設網への対応を一括整備する負担は大きい(エクシオ「統合報告書2026」) | 変わらない |
| 代替手段の脅威 | 中 | 鉄塔共用と固定電話の光・モバイル移行は、新設工事量と工種を変える(JTOWER「取得鉄塔での携帯4社共用開始」/NTT東日本「2035年に向けた固定電話移行」) | 強まる |
再編と成功の条件
直近3年の例では、ミライト・ワンが2023年11月に国際航業の株式取得を発表した(ミライト・ワン「2023年度第2四半期決算発表資料(国際航業の子会社化)」)。日本コムシスは2026年9月30日にジャパンシステムとJBホールディングスの株式取得契約を公表し、エクシオは同年10月27日にERP導入を手掛けるアルファストの株式取得契約を発表した(日本コムシス「ジャパンシステム等の株式取得」/エクシオ「アルファストの株式取得」)。後二者について本稿は契約発表を確認したものであり、予定日だけを根拠に取得完了と扱わない。
新しい競争主体として、施工会社とは役割の異なる共用インフラ保有者も重要である。JTOWERは2025年6月、ドコモから取得した沖縄県の鉄塔で、取得鉄塔として初めて携帯4社によるタワーシェアリングを始めると発表した。運用は調整が整った社から順次始まる(JTOWER「取得鉄塔での携帯4社共用開始」)。共用が進めば重複する鉄塔新設は減り得る一方、追加搭載、構造確認、電源・伝送増設、複数社調整の仕事が生まれ、工事会社は受注窓口と提案内容を変えることが求められる。
成功条件は、①地域ごとの施工班を維持すること、②固定・無線・電源・土木を束ねること、③変更工事を証跡付きで精算すること、④多角化後も案件別採算を管理することである。日本コムシスの協力会社支援、エクシオの複数事業基盤、ミライト・ワンの地理空間情報分野への拡張は、それぞれ異なる能力の補強に当たる(日本コムシス「担い手確保奨励制度の拡充」/エクシオ「統合報告書2026」/ミライト・ワン「2023年度第2四半期決算発表資料(国際航業の子会社化)」)。分析では、買収件数より、取得した専門職と顧客が既存事業にどう接続するかが成果を左右する。
海外の動向と主要企業
海外の先行事例から学ぶべき点は、通信工事の需要量だけでなく、発注者への依存をどう管理し、地域の施工能力をどう統合するかである。米国では通信網建設への集中、欧州では電力・設備サービスとの組合せ、中国では通信事業者向け以外への拡張という違いがある。
地域ごとの市場構造
世界の通信工事売上を同一定義で合算した国際機関・業界団体の統計は確認できず、世界市場額や日本の構成比は示せない。通信事業者の設備投資総額には機器・ソフトウェア等も含まれるため、それで代用することは本稿では対象外とする。OECDの2026年10月公表値では、固定ブロードバンドに占める光回線は2020年31%から2025年51%へ上昇した。2025年のフランスは82%に対し、ドイツ・オーストリア・ベルギーはいずれも20%未満であり、欧州内でも光化の進度は異なる(OECD「光回線・5Gの普及状況」)。
米国の補助事業は地域の敷設需要を支える一方、通信会社の投資時期が施工企業の業績を左右する。欧州の総合技術サービス企業は、通信だけでなく電化・建物設備・保守を持ち、成長率の一部を買収が支える。中国の通信サービス企業については、キャリア向けと非キャリア向けの構成を分けて読む(マステック「2026年第3四半期決算」/SPIE「2026年9月末四半期情報」/中国通信服務「2025年12月期決算」)。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ダイコム(Dycom) | 米国 | US$5,545.9 million、2026年1月31日終了年度、全社。53週決算 | 通信網の設計・施工・保守を担う専門工事グループ | 2025年12月23日にPower Solutionsを取得し、データセンター分野へ拡張(ダイコム「2026年1月期決算」) | 国内通信工事の継続受注は確認できず |
| マステック(MasTec) | 米国 | US$3,339.1 million、2025年12月期Communications部門 | 光・無線を含む通信網建設。全社ではエネルギー等も展開 | 2026年7〜9月の通信部門売上はUS$806.9 million、前年同期比11.8%減。顧客の投資時期の後ずれを説明(マステック「2025年12月期決算」/マステック「2026年第3四半期決算」) | 同左 |
| ヴァンシ・エナジー(VINCI Energies) | フランス | EUR21,608 million、2025年12月期、同事業全体 | 電力・ICT等を束ねる地域分散型の事業。通信工事以外を大きく含む | 2025年に33件の買収を実施(ヴァンシ「2025年12月期決算」) | 国内のキャリア工事事業は確認できず。親会社の他事業とは区別 |
| SPIE | フランス | EUR10,380 million、2025年12月期、全社 | 電力・通信・建物設備等の技術サービスと保守 | 2026年1〜9月売上成長率7.0%のうち買収効果4.8%、有機成長2.3%(SPIE「2025年12月期決算」/SPIE「2026年9月末四半期情報」) | 国内通信工事の継続受注は確認できず |
| 中国通信服務〈中国通信服务〉 | 中国 | RMB74,391 million、2025年12月期TIS部門 | 通信インフラの設計・施工等。TISはTelecommunications Infrastructure Services | TIS売上は前年比1.0%減。国内非通信事業者向け等も展開(中国通信服務「2025年12月期決算」) | 国内通信工事の継続受注は確認できず |
対象範囲が異なるため売上順位表ではない。「確認できず」は公式資料での確認状況であり、日本に法人・販売活動がないとの断定ではない。
日本企業の位置と国内への波及
エクシオの統合報告書2026では海外売上高552億円、事業拠点を持つ国・地域19を示している。2026年3月期全社売上高7,877.15億円に対する海外比率は約7.0%(計算)であり、海外事業も通信工事だけではない。シンガポールのEXEO Globalを統括会社とし、屋内インフラシェアリングやリファービッシュ等の新規事業にも広げる構成である(エクシオ「統合報告書2026」/エクシオ「2026年3月期決算短信」)。
分析では、日本へ今後3〜5年で広がりやすいのは、海外の大手工事会社による一斉参入より、共用設備への対応と専門企業の継続的な買収である。地権者・道路管理者・地域施工網との関係が必要なため、施工を海外からそのまま輸入する形にはなりにくい。海外展開も、国内の施工手順を持ち込むだけでなく、現地の許可・労務・契約と顧客網を持つ企業との提携が前提となる。
外部環境と制度の変化
制度面の中心課題は、通信整備を促す政策と、施工能力を守る労務・契約制度が同時に動いていることである。補助金や整備目標は需要の入口を作るが、発注時期、対象技術、労務費の扱いによって実際の受注と採算は変わる。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 通信政策 | 日本 | Sub6展開率の政策目標は2027年度90%、2030年度95%。人口カバー率とは別に容量整備を評価 | 2027年度末・2030年度末 | 大・増設需要に追い風。ただし工事量の保証ではない | 総務省「5Gインフラ整備状況・2025年度末」 |
| 法規制・労務 | 日本 | 改正建設業法等が全面施行。著しく低い労務費等による見積・契約への規律を強化 | 2025年12月12日 | 大・適正価格に追い風、見積・契約管理の負担増 | 国土交通省「建設業法等改正法の完全施行」 |
| 価格形成 | 日本 | 中央建設業審議会が労務費に関する基準を作成 | 2025年12月2日 | 大・交渉の根拠に追い風。個別工事の一律公定価格ではない | 国土交通省「労務費に関する基準」 |
| 労働時間 | 日本 | 建設業へ時間外労働の上限規制を適用 | 2024年4月 | 大・短期の施工余力に向かい風、平準化を促進 | 厚生労働省「建設業の時間外労働上限規制」 |
| 維持財源 | 日本 | ブロードバンドユニバーサルサービスの交付・負担制度が開始。2026年度の交付金は総額約1.49億円(NTT東西) | 2026年度から | 中・不採算地域の維持に追い風。工事会社への直接補助ではない | 電気通信事業者協会「2026年度第二種交付金等の認可」 |
| 通信整備 | EU | Gigabit Infrastructure Actにより既存物理インフラの利用、許可手続き等を整備 | 2024年5月11日発効、2025年11月12日から全面適用 | 中・共同施工や既設管路利用に追い風 | 欧州委員会「Gigabit Infrastructure Act」 |
| 補助政策 | 米国 | BEADを技術中立の選定へ変更。光回線以外の方式も競争対象 | 2025年6月6日通知、州別の選定・執行はその後 | 中・光敷設専業には競争圧力、事業方式次第で追い風 | 米国NTIA「BEAD再編通知」 |
国内の労務費制度は、工事価格を自動的に引き上げる仕組みではない。工種、施工条件、必要人数、施工時間を見積に落とし、材料費や経費とともに説明する(国土交通省「建設業法等改正法の完全施行」/国土交通省「労務費に関する基準」)。分析では、契約時点の価格だけでなく、発注後に追加された条件を記録できる企業ほど制度を採算改善へつなげやすい。
ブロードバンドの維持支援は、人口減少地域の設備を支える制度であり、都市部と同じ密度・頻度で工事が発注されることを意味しない(電気通信事業者協会「2026年度第二種交付金等の認可」)。地域工事会社は単独拠点の固定費を前提にするより、複数地域の巡回、他インフラの保守との組合せ、緊急対応と通常点検の分離を検討する。顧客のサービス維持義務と施工会社の採算を接続する契約設計が必要になる。
米国BEADの総枠US$42.45 billionはプログラムの財源規模であり、単年度の工事市場ではない。2025年通知が光優先から技術中立へ転換したため、採択方式と実施工事の範囲を州ごとに確かめる(米国NTIA「BEAD再編通知」)。日本企業が海外会社を買収する場合、補助事業の採択見込みだけを受注残同様に評価してはならない。
環境対応では鉄塔共用・既設管路利用が資材と移動の削減につながるが、業界全体の排出削減量への換算データは確認できない(JTOWER「取得鉄塔での携帯4社共用開始」/欧州委員会「Gigabit Infrastructure Act」)。撤去時には所有権、廃材処理、残置の可否を明確にし、無償の付随作業として抱え込まないことが重要である。
人材と生産性
人材不足は採用人数だけでなく、工種と地域ごとに動ける施工班が足りるかという問題である。通信工事単独の最新従業者数や求人倍率は確認できず、広い建設業の数字をそのまま当てはめるべきではない。
総務省は2026年10月16日、元請・下請を問わず電気通信工事を行う事業者を対象に、労働力需給と電気通信関係資格の活用方策に関するアンケート調査を情報通信エンジニアリング協会経由で依頼した。回答期限は同年12月11日であり、2026年11月時点で結果が出ていると扱うことはできない(総務省「情報通信エンジニアリング業界の労働力需給等に関する調査の依頼」)。現時点の定量基準は、2021年経済センサスの電気通信・信号装置工事業157,029人であり、その後の増減は同じ定義の公表値で確かめる(総務省・経済産業省「2021年経済センサス‐活動調査・第9-2表」)。
施工体制を見る際は、光接続、無線設備の試験・切替、高所作業、道路工事の管理、監理・主任技術者の配置を分けて見る。電気通信工事施工管理技士等の資格保有者がいても、該当キャリアの設備に習熟した班を直ちに増やせるわけではない。反対に、技能者の採用が増えても、現場を統括する人材が足りなければ同時に動かせる現場数は増えないとみられる。
採用・育成を元請と協力会社で負担する動きもある。日本コムシスは2026年9月、同年10月から工事パートナー会社の新規入職者支援を拡充し、年間約9,000万円の規模で支援すると公表した(日本コムシス「担い手確保奨励制度の拡充」)。これは、社内従業員数だけでなく、外注先を含む施工網を維持する必要があることを示す事例である。
賃金構造基本統計調査から計算した設備工事業の平均年収633.0万円は、一般労働者の給与と賞与を合算した値であり、企業負担の法定福利費や一人親方の収入を含まない(厚生労働省「2025年賃金構造基本統計調査・産業中分類」)。この平均を採用提示額に直結させず、地域、資格、夜間・休日対応、教育期間を分けて比較する。通信工事だけの賃上げ率を示す全国統計は確認できない。
生産性も、業界売上を従業者数で割るだけでは下請比率の違いに左右される。国土交通省の付加価値額と経済センサスの従業者数は対象・時点が異なるため、混ぜて計算した一人当たり付加価値は本稿では示さない。経営指標には、班稼働日当たり粗利益、初回検収合格率、移動・待機時間、夜間作業後の休息を含む配置可能日数を用い、残業で施工能力を補う前提を見直す(厚生労働省「建設業の時間外労働上限規制」)。
2030年に向けたシナリオ
将来を分ける軸は、キャリアの予算が国内の実施工事へ転換する強さと、労務・外注費の上昇を工事価格と工程改善で吸収できる度合いである。以下は、分析にもとづく定性的なシナリオであり、市場規模の予測や発生確率の推計ではない。
| シナリオ | 二つの軸の状態 | 起きる条件 | 2030年の事業像と可能性の見立て |
|---|---|---|---|
| 更新を中心に安定成長 | 工事への転換は中程度/費用上昇をおおむね吸収 | Sub6・10ギガ光・旧設備更新が継続し、見積条件と施工平準化が改善 | 最も基本に置くシナリオ。新設局数の急増より更新・保守の組合せで採算を確保 |
| 増設需要を施工能力が制約 | 工事への転換は強い/費用上昇を吸収し切れない | 品質改善や更新案件が重なり、地域施工班・許認可が不足 | 売上と受注残が増えても利益率は伸びにくい。局地的には十分起こり得る |
| 選別投資と供給網の縮小 | 工事への転換は弱い/費用上昇の吸収も難しい | 設備共用、投資先変更、地方の代替通信への移行と採用難が重なる | 固定費の高い地域拠点で採算が悪化。全国一様より地域・顧客別に顕在化する可能性 |
第一のシナリオを基本に置く理由は、面的整備が進んでも容量・更新の課題が残り、2027年度・2030年度のSub6目標も存在するためである(総務省「5Gインフラ整備状況・2025年度末」)。ただし、目標達成が毎年同額の発注を生むわけではない。設備の共用、既設改修、用地取得の進み方によって年度間の振れが生じる。
第二のシナリオでは、着工できない受注残が準備・再見積・要員確保の費用を増やす。第三では撤去・保守が残っても、分散した少量案件を既存体制で処理すると採算が悪化し得る。
| 見ておくべき先行指標 | 確認先 | 判断する内容 |
|---|---|---|
| 国内の通信設備投資計画と四半期実行額 | NTT等の決算補足資料(NTT「2026年度第1四半期決算補足資料」) | 総額でなく通信分野への配分、計画と実績の差 |
| Sub6展開率と基地局数の増分 | 総務省の年度末整備状況(総務省「5Gインフラ整備状況・2025年度末」) | カバー率が高くても容量増強が続くか |
| 通信事業の受注・売上・利益の組合せ | 主要3社の決算資料(コムシスHD「2026年3月期実績・業績予想」/エクシオ「2026年3月期決算短信」/ミライト・ワン「2026年3月期決算説明資料」) | 受注増が売上と採算へ転換しているか |
| 移行対象地域の公表と実際の工事方式 | NTT東日本の固定電話移行情報(NTT東日本「2035年に向けた固定電話移行」) | 光化、モバイル移行、撤去の地域別構成 |
| 担い手調査と協力会社の入職・定着状況 | 総務省の労働力需給調査、各社の開示(総務省「情報通信エンジニアリング業界の労働力需給等に関する調査の依頼」/日本コムシス「担い手確保奨励制度の拡充」) | 工事量に対する施工能力の制約が緩むか |
経営・企画部門への示唆
戦略の起点は、キャリア全体の投資額ではなく、どの発注者のどの工種の予算が、いつ着工できる工事になるかである。2025年度は同じ「キャリア工事」の中でも、発注キャリアによって工事会社の受注・売上の増減が逆になった(「業界の定義と市場構造」の図)。以下は、この非対称と、外注費が完成工事原価の48.0%を占める施工構造を前提にした選択肢である。
立場別の戦略の選択肢
| 立場 | 狙う需要 | 打ち手 | 判断に使う本稿のデータ |
|---|---|---|---|
| 大手(全国に施工網を持つ元請) | 発注者ごとに伸びが分かれる品質改善・容量増強と、固定網の更新 | 受注残を「許可・用地・施工班まで確保済み」と「未着手」に分けて管理し、モバイルが伸びる地域へ固定系の班を転用できる配置にする | コムシスHDのNTT向けモバイル受注44.3%増と、NCC向け売上11.4%減の併存。Sub6展開率80.3%と2027年度目標90% |
| 中堅・中小(地域の協力会社、専門工事会社) | 光接続、屋上局の改修、メタル設備の撤去など、特定工種の反復需要 | 取引する元請と発注キャリアを複数にして偏りを分散し、待機・再訪問・追加配線の費用を見積と精算に明記する | ミライト・ワンのマルチキャリア事業9.0%減。外注費比率48.0%。2025年12月の改正建設業法の完全施行と労務費の基準 |
| 新規参入を考える企業(電気・設備工事、測量、IT) | 共用鉄塔への追加搭載、電源・伝送の増設、点検・設備データの整備 | 単独の元請受注を狙わず、大手の協力会社や共同施工から入り、キャリア仕様の施工実績と主任技術者の配置を先に積む | 許可業者16,764業者(前年度末比1.5%増)。取得鉄塔での携帯4社共用の開始 |
大手で利益を左右するのは、受注の伸びより受注残の消化速度である。NTTの2026年度の通信設備投資計画は0.9%増にとどまる一方、コムシスHDは同社向けの設備事業の売上高を7.0%増と計画している。2026〜2027年度は着工できない受注残の準備費と待機費が業績差を生むため、四半期ごとに「着工可能な受注残の比率」を経営指標に加えるべきと考えられる。
中堅・中小で最も危ういのは、元請1社と発注キャリア1社に施工班の稼働を預ける体制である。元請が一部のキャリア向けを縮めれば、協力会社の稼働は元請の売上より先に落ちる。労務費の基準は交渉の根拠になるが、価格を自動的に上げるものではないため、工種別の班稼働日当たり粗利益を把握していない会社は値上げ交渉の材料を持てない。
新規参入では、共用化によって新設鉄塔は減り得る一方、既設鉄塔の構造確認、電源・伝送増設、複数社の工程調整が増える。電気工事や測量の能力はこの領域に接続しやすいが、障害時の責任分担と夜間切替の経験が参入の壁になる。
通説と異なる見方
第一に、「5Gの人口カバー率が98%を超えたので、基地局工事は山を越えた」とは言えない。 2025年度末の5G基地局は前年度末から35,757局増え、人口集中地の容量を測るSub6展開率は80.3%で、2027年度90%、2030年度95%の目標が残る。2025年度に大手工事会社の一部でモバイル受注が急増したことも、面的整備の後に品質改善の工事が来ることを示す。ただし分析では、この需要は特定キャリアの投資判断に依存し、全社一斉の増加にはならない。
第二に、「完成工事高が伸びたので、民間キャリアの工事も伸びている」とは限らない。 2024年度の電気通信工事業の完成工事高は3.5%増だが、民間元請は3.6%減、公共元請は33.0%増であった。2025年度の企業データでも、発注キャリアによって増減の向きが逆である。市場全体の伸び率で営業目標を置くと、発注者の偏りを見落とす。
第三に、「成熟した通信工事は低採算で、多角化で利益率を上げるべきだ」とは限らない。 エクシオグループの2026年3月期は、通信キャリア事業の利益率9.1%(計算)が都市インフラ事業6.6%、システムソリューション事業4.3%を上回り、全社売上高は17.4%増でも通信キャリア事業は1.3%増にとどまった。分析では、多角化は需要変動の分散策であり、利益率の改善策としての投資回収は別に測る。
公開情報ではわからないこと
- 受注残のうち着工できる比率:決算資料の受注残は、道路占用許可、用地、停波時間、施工班の確保状況で分かれていない。元請の工事部門とキャリアの地域設備部門に工区単位で聞き取り、工程表のサンプルで着工予定と実績の差を確かめる。
- 労務費の基準が単価に反映された度合い:通信工事に限った契約単価の指数や転嫁率は公表されていない。協力会社への匿名アンケートで工種別の単価改定率と、待機・再訪問・追加作業の精算の有無を聞き、契約書と実際の精算事例を突き合わせる。
- 施工班の実数と元請間の重複:協力会社の人数は開示されても、工種別に動ける班数と他元請との兼務はわからない。協力会社への訪問調査で年齢構成と退職予定を聞き、総務省の労働力需給調査の結果が公表されたら照合する。
- 買収先がキャリア工事の採算に結びつくか:大手3グループの直近の買収は、IT、ERP導入、測量・地理空間情報が対象であり、通信工事の受注や採算との接続は開示されていない。買収先の主要顧客と旧経営陣へのインタビュー、デューデリジェンスでの工事別原価と未承認の追加工事の精査、買収後の離職率で確かめる。
- 海外の補助事業と顧客の投資延期が受注に及ぼす影響:米国BEADは技術中立に変わり、マステックは2026年7〜9月期の通信部門の減収を顧客の支出延期で説明した。州のブロードバンド担当部局と現地施工会社を訪ね、採択方式、光敷設の量、契約残高の取消条件を確認する。
出典
統計は官公庁・国際機関の原資料、企業情報は各社の決算・公式発表を用いた。本文から原資料へ直接リンクし、以下に資料名と公表日をまとめる。
- 国土交通省「建設工事施工統計調査報告・令和6年度実績」(2026年4月14日)
- 国土交通省「建設業許可業者数調査の結果・令和7年度末」(2026年5月15日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・事業所に関する集計・産業横断的集計・第9-2表(産業小分類別、全国)」(2023年6月27日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類・第1表(建設業)」(2026年3月24日)
- 総務省「デジタルインフラ整備計画2030に基づく5Gインフラの整備状況(令和7年度末)」(2026年10月30日)
- コムシスホールディングス「業績予想・2026年3月期実績及び2027年3月期予想」(2026年5月12日更新)
- エクシオグループ「2026年3月期 決算短信」(2026年5月13日)
- ミライト・ワン「2026年3月期 決算説明資料」(2026年5月12日)
- NTT「2025年度 決算補足資料」(2026年5月8日)
- NTT「2026年度 第1四半期決算補足資料」(2026年8月6日)
- KDDI「2026年3月期 決算詳細資料」(2026年5月12日)
- コムシスホールディングス「2026年3月期 決算短信補足説明資料」(2026年5月12日)
- NTT東日本「令和8年度 設備投資計画」(2026年2月27日)
- NTT東日本「2035年に向けた固定電話サービスの移行について」(2026年9月1日更新)
- ミライト・ワン「生成AIを活用した受注前のリスク抽出・対策アプリ」(2025年9月10日)
- ミライト・ワン「画像分析AIを用いた写真AI検査(不鮮明検知)を導入開始」(2026年1月16日)
- エクシオグループ「画像解析AI 安全品質ソリューション・導入事例」(公表日記載なし、2026年11月2日確認)
- NTT西日本・ジャパン・インフラ・ウェイマーク「橋梁管路および鉄塔の点検業務効率化に向けたドローンの遠隔操作実証実験」(2024年5月23日)
- NTTドコモ「Skydio社と自律飛行型ドローンを国内で提供開始」(2020年11月13日)
- エリクソン「Intelligent Site Engineering」(公表日記載なし、2026年11月2日確認)
- JTOWER「JTOWER、ドコモから取得した鉄塔で初となる携帯キャリア4社によるタワーシェアリングを開始」(2025年6月6日)
- 日本コムシス「ジャパンシステム株式会社及びJBホールディングス株式会社の株式取得について」(2026年9月30日)
- エクシオグループ「株式会社アルファストの株式取得に関するお知らせ ~ERPを活用した企業の基幹業務DX・AXを国内外で支援する体制を強化~」(2026年10月27日)
- ミライト・ワン「2023年度 第2四半期 決算発表および今後の経営戦略に関する記者発表会」(国際航業株式会社の子会社化を含む)(2023年11月10日)
- エクシオグループ「統合報告書2026」(2026年8月)
- OECD「High-capacity broadband networks gain ground across OECD as AI, cloud computing and connected devices drive demand」(2026年10月13日)
- ダイコム「Fiscal 2026 Fourth Quarter and Annual Results」(2026年3月4日)
- マステック「Fourth Quarter and Full Year 2025 Financial Results」(2026年2月26日)
- マステック「Third Quarter 2026 Financial Results」(2026年10月29日)
- ヴァンシ「2025年12月期決算発表・VINCI Energies事業及び買収一覧」(2026年2月5日)
- SPIE「2025 Full-Year Results」(2026年3月6日)
- SPIE「Quarterly information as at September 30th, 2026」(2026年10月30日)
- 中国通信服務「2025 Annual Results」(2026年3月31日)
- 国土交通省「持続可能な建設業の実現のため、建設業法等改正法が完全施行されます」(2025年11月14日)
- 国土交通省「労務費に関する基準について」(2025年12月2日基準作成)
- 厚生労働省「建設業の時間外労働の上限規制」(公表日記載なし、2026年11月2日確認)
- 電気通信事業者協会「第二種交付金の額及び交付方法等に関する総務大臣の認可について」(2025年12月10日)
- 欧州委員会「Gigabit Infrastructure Act」(更新日の記載なし、2026年11月2日確認)
- 米国NTIA「BEAD Restructuring Policy Notice」(2025年6月6日)
- 総務省「情報通信エンジニアリング業界の労働力需給及び電気通信関係資格の活用方策に関するアンケート調査の実施について(ご依頼)」(情報通信エンジニアリング協会掲載)(2026年10月16日)
- 日本コムシス「次世代の担い手確保奨励制度の対象分野拡大・年間支援総額9,000万円への拡充」(2026年9月24日)
- ソフトバンク「2026年3月期 決算説明会 主な質疑応答」(2026年5月11日説明会)
- KDDI「2026年3月期決算説明会・決算・中期経営戦略ハイライト・質疑応答」(2026年5月12日)
