エグゼクティブサマリー
この業界をひと言で表すなら、「合材の数量が減るなか、道路を使い続けるための施工能力と品質保証の価値が高まる地域密着型産業」である。維持補修、供給拠点、施工班、価格・品質条件を一体で組み直すことが経営課題である。
要点
- 市場は金額と数量を分けて読む。 2025年度の全国合材製造数量は3,424.2万t、前年度比3.6%減、2020年度比17.4%減である。2024年度施工統計の舗装工事業完成工事高1兆4,063.58億円は企業分類別の参考値であり、その前年比39.6%減を舗装需要の減少率とみなしてはならない(合材協会「製造数量等の推移」、国交省「施工統計2024年度」)。
- 製造余力と施工余力は別である。 全国の合材設備稼働率は2025年度33.6%だが、地域・夜間のプラント、運搬、舗装班が同時に利用できるとは限らない。競争力の単位は全国売上より、商圏内で約束した時間に施工する能力にある(合材協会「製造数量等の推移」)。
- 競争と制度は、品質証拠と採算の改善を求める。 合材の不正納入を受けた記録・確認の改善、労務費の上昇、地域企業の取得が進む。東亜道路工業の2026年3月期は売上4.1%減、営業利益15.4%増で、売上の大小だけでは経営成果を判断できない(国交省有識者委員会「合材不正納入・中間報告」、国交省「2026年3月設計労務単価」、日本道路「松岡建設取得」、東亜道路「2026年3月期決算短信」)。
- 海外の示唆は地域網と維持管理にある。 コラスやグラナイトは米国の地域企業を取得し、英国は2026〜2031年の道路投資計画を設定した。日本企業には材料・工法の提携と現地拠点の取得が選択肢となるが、海外の投資総額を自社の受注可能額に置き換えない(コラス「Suit-Kote取得完了」、グラナイト「2025年年次報告」、英国運輸省「RIS3」)。
- AIは適用工程と到達段階を見極める。 画像による路面把握や施工制御は実用段階にある一方、自律ローラの土工実績は舗装全体の無人化を意味しない。品質・安全・契約責任を定めたうえで効果を測る(ニチレキ「GLOCAL-EYEZ」、日本道路「ND-IT」、酒井重工業「自動操縦標準機開発への若築建設の参画」)。
経営・企画部門への示唆
- 大手は、合材工場を施工の付属設備でなく独立した損益単位として管理し、夜間・少量供給を担う工場と外販中心の工場を分けて評価する。地域企業の取得は、合材工場と施工班を併せ持つ会社に絞り込む。
- 中堅・中小は、値下げで数量を取らず、夜間・待機・運搬などの費用を工事ごとに記録し、見積りと契約変更の根拠にする。受注者にも不当に低い請負代金での契約が禁じられたことを、値下げ要請への交渉に生かす。
- 新規参入を考える企業は、路面診断や製造データの照合を単独で売らず、補修工法と数量まで提案できる舗装会社と組む。不正納入の後に発注者が求める、品質の証拠を残す領域に参入の入り口がある。
業界データまとめ
舗装業界は、金額、施工材料の数量、地域の施工能力を分けて把握する。最新の業種別完成工事高は舗装工事そのものの市場総額ではなく、実需判断には合材の数量系列を併用する。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内「舗装工事業」企業の完成工事高1兆4,063.58億円。元下重複を含み、他業種企業の舗装を網羅しない参考値 | 2024年度 | 国交省「施工統計2024年度」 |
| 市場の伸び | 上記完成工事高の前年度比−39.6%(公表値)。2023年度は2兆3,274.63億円。企業の業種別集計であり、舗装需要の減少率とは同一視できない | 2024年度 | 国交省「施工統計2024年度」 |
| 事業者数 | 小分類「063 舗装工事業」の民営事業所数6,376事業所。企業数・許可件数ではない。最新の舗装許可件数は原表未確認のため代替採用 | 2021年6月1日現在 | 総務省等「経済センサス2021・第9-2表」 |
| 従業者数 | 小分類「063 舗装工事業」の民営事業所の従業者7万4,310人。舗装材料製造業などを含まない | 2021年6月1日現在 | 総務省等「経済センサス2021・第9-2表」 |
| 平均年収 | 597.92万円(計算)。中分類「総合工事業」の一般労働者・男女計・企業規模計10人以上。月額40.26万円×12+年間賞与その他特別給与額114.80万円。舗装専業の値ではない | 2025年調査 | 厚労省「賃金構造基本統計2025・産業中分類」 |
| 上位3社の売上高 | NIPPO 4,689.42億円(連結。建築・開発を含む全社で、舗装部門の内訳は非開示)/前田道路(インフロニアHDの舗装事業)2,892.24億円(内部売上含む)/日本道路1,683.49億円(連結。うち工事売上1,351.05億円)。売上を公表していない舗装会社があるため順位は暫定 | 2026年3月期 | NIPPO「2026年3月期決算概要」 インフロニア「2026年3月期FACT BOOK」 日本道路「2026年3月期決算」 |
| アスファルト合材製造数量 | 全国3,424.2万t、前年度比−3.6%。新規合材と再生合材の合計、仮設プラントを含む | 2025年度 | 合材協会「製造数量等の推移」 |
| 再生合材製造数量・構成比 | 全国2,581.8万t、合材全体の75.4%(構成比は計算)。再生骨材の配合率や廃材の再資源化率とは異なる | 2025年度 | 合材協会「製造数量等の推移」 |
| アスファルト合材設備稼働率 | 全国33.6%(前年度34.5%から0.9ポイント低下、差は計算)。協会の算定定義による全国値 | 2025年度 | 合材協会「製造数量等の推移」 |
完成工事高の急減と、2024年度の合材数量の2.3%減の間には開きがある。同調査の業種別集計は各社の完成工事高が最も多い業種で整理され、同じ表で一般土木建築工事業が41.3%増、土木工事業が56.4%減と大きく振れていることから、分析では、企業の業種区分の移動が影響した可能性がある。原因は統計上特定できないため、需要減や市場シェアの計算に転用しない。年次全国合材統計と会員対象の月次速報も接続しない(国交省「施工統計2024年度」、合材協会「製造数量等の推移」、合材協会「委員会活動(統計資料)」)。
AI・フィジカルAIの影響と経営の打ち手
当面の価値は路面診断、施工制御、品質証拠の連結にある。土工用自律ローラの商用実績は、供用道路での無人舗装の実績とは異なる(酒井重工業「自動操縦標準機開発への若築建設の参画」)。
影響の全体像
工程マップは「調査・診断→設計・積算・受注→合材製造・再生→運搬・舗設・転圧→検査・維持補修」であり、切削材は製造・再生へ戻る。現実空間で機械を動かすフィジカルAIと、文章・判断を支援する生成AI・AIエージェントを区別し、従来型の画像認識・測位・自動制御も別扱いとする。
段階は個別事例の到達点、時期は2026年11月から見た、公開情報からの分析にもとづく普及見通しである。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 調査・診断 | 車載スマートフォン画像から損傷候補と位置を抽出 | データ・IoT | 実用(導入事例あり) | 2年以内 | 画像をAI解析するGLOCAL-EYEZ、ドライブレコーダー等の映像をAI解析するRoad Visionなど複数社が提供。生成AIではない(ニチレキ「GLOCAL-EYEZ」、国交省「点検支援技術性能カタログ・Road Vision」) |
| 設計・積算・受注 | 特記仕様書、配合条件、変更協議資料の照合・下書き | 生成AI・AIエージェント | 構想段階 | 3〜5年 | 品質報告が示す注文・製造・納入記録の照合業務が対象。舗装での一貫運用は未確認(国交省有識者委員会「合材不正納入・中間報告」) |
| 合材製造・再生 | 計量、配合、出荷記録を工事単位で突合 | データ・IoT | 構想段階 | 2年以内 | 計量記録等による確認の強化が提言されている。一貫運用の導入実績は未確認(国交省有識者委員会「合材不正納入・中間報告」) |
| 運搬・舗設・転圧 | 設計面に合わせた施工機械制御、締固め条件の調整 | データ・IoT | 実用(導入事例あり) | 2年以内 | ND-IT、コラスでのHAMM実施工。操縦者を残した制御を含む(日本道路「ND-IT」、ヴィルトゲン「コラスのSmart Compact Pro」) |
| 運搬・舗設・転圧 | 区画内の自律走行・転圧 | フィジカルAI | 構想段階 | 3〜5年 | 酒井重工業・JIG-SAW等のARMs。土工用は受注開始済み。舗装用は開発対象で、公表実証は未確認(酒井重工業「自動操縦標準機開発への若築建設の参画」) |
| 検査・維持補修 | 同一路線の画像を継続蓄積し、損傷の変化を追跡 | データ・IoT | 実用(導入事例あり) | 2年以内 | GLOCAL-EYEZの路面状態の可視化・管理機能(ニチレキ「GLOCAL-EYEZ」) |
業務はどう変わるか
第一は、現地での損傷拾い・写真整理から、画像解析の候補確認と補修優先度の判断への変化である。GLOCAL-EYEZは東京大学等の技術を背景とする実用サービスであり、矢崎総業・インフロニアHD・前田道路のRoad Visionも国交省の点検支援技術性能カタログに掲載されている。いずれも表面画像から路盤・路床の健全性までは断定できず、詳細調査区間の選別に使う(ニチレキ「GLOCAL-EYEZ」、国交省「点検支援技術性能カタログ・Road Vision」、国交省「舗装点検要領」)。
損傷・補修履歴を翌年度の工法選定や予算要求へつなげることが、継続受託の鍵と考えられる。夜間、降雨、路面標示、影などの条件別に誤検出を検証し、撮影条件を契約で定めておく。
第二は、目視・経験から、設計面・位置情報を参照した施工への変化である。日本道路のND-ITは機械制御を実用化しているが、GNSSには上空障害・電波障害の制約があり、トータルステーション方式等を使い分ける(日本道路「ND-IT」)。
コラスはフランスのD934更新工事で、温度や締固め状態に応じて転圧条件を調整するHAMMのSmart Compact Proを使用した。運転者は操舵を続ける。効果は転圧不足、再施工、規制解除遅延で測る(ヴィルトゲン「コラスのSmart Compact Pro」)。
第三は、自律機械の運用担当者が必要になることである。酒井重工業・JIG-SAWのARMsは土工用の受注を2024年10月に開始し、2026年9月の発表では舗装用締固め機械へ対象を広げる方針を示した。開発に参画する建設会社には前田道路も含まれるが、供用道路での無人舗装完成事例とは異なる(酒井重工業「自動操縦標準機開発への若築建設の参画」)。
舗装は冷却で施工可能時間が限られ、ダンプ、フィニッシャ、ローラが連動するため、一台の自動化で施工班全体が同じ割合で減員できるとは限らない。非常停止、動線分離、通信断時の処置を整え、閉鎖可能な広い区画から実装する順序が現実的と考えられる。
第四は、仕様書・伝票・製造記録の確認である。委員会が求める注文明確化や記録照合を生成AIが支援する可能性はあるが、原記録の欠損・改変は解決できず、導入済みの業界標準とは扱わない(国交省有識者委員会「合材不正納入・中間報告」)。
生成結果は出典付きで人が承認し、配合・検査合否は責任者が確定する。原記録の上書きや、条件の異なるメーカー公表の省人化率の転用は避ける。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| ニチレキグループ | 日本 | GLOCAL-EYEZ | 画像認識による路面損傷把握と維持管理支援 | 展開済み。国内製品として公表(ニチレキ「GLOCAL-EYEZ」) |
| 矢崎総業・インフロニアHD・前田道路 | 日本 | Road Vision | ドライブレコーダーや専用アプリのスマートフォン映像をAI解析し、ひび割れ・ポットホール等を検知 | 展開済み。国交省の点検支援技術性能カタログに掲載(国交省「点検支援技術性能カタログ・Road Vision」) |
| 日本道路 | 日本 | ND-IT施工システム | 測位・設計データによる機械制御。AI学習を必須としない隣接技術 | 展開済み。国内製品として公表(日本道路「ND-IT」) |
| 酒井重工業 | 日本 | ARMs | 自律走行式締固め機械。土工用から舗装用途へ開発を拡張 | 提携・実証あり。舗装分野の評価であり、土工用の受注開始と区別(酒井重工業「自動操縦標準機開発への若築建設の参画」) |
| JIG-SAW | 日本 | 自律制御システムASCS | 酒井重工業の機械に自律走行制御を組み込む | 提携・実証あり。共同開発先として公表(酒井重工業「自動操縦標準機開発への若築建設の参画」) |
| ヴィルトゲン・グループ/HAMM | ドイツ | Smart Compact Pro等 | センサ情報に基づく締固め自動制御。コラスで使用 | 展開済み。国内販売網を確認。対象機能の国内導入は未確認(ヴィルトゲン「コラスのSmart Compact Pro」、ヴィルトゲン「日本サイト」) |
人材・収益・競争への影響
分析では、写真整理、転記、反復検測が減り、データ品質管理、機器調整、施工ログ監査、自律機械の運行計画が増える。施工管理者には、異常値の原因と採った措置を説明する役割が加わる。
機械・通信・保守費の増加を、再施工や規制延長の削減で回収できるかが採算を左右する。単発点検の値下げより、年度をまたぐデータ管理と補修設計の継続受託を狙うべきと考えられる。
競争力は、道路管理者が使える形式でデータを返せるかにも左右される。解析企業、機械メーカー、施工会社の分担を前提に、事故責任、第三者の画像・位置情報、契約終了後のデータ移管を実証段階から定めておく。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 同一路線の画像と補修履歴を年度をまたいで管理する | 共通 | 直ちに | 補修候補の絞り込み、継続受託 | 路線ID、撮影条件、顧客へのデータ返却仕様 |
| 高 | 注文・配合・計量・出荷・施工区間を一つの工事番号で結ぶ | 共通 | 1年以内 | 納入間違いの発見、品質説明の迅速化 | 原記録保存、権限分離、訂正履歴 |
| 高 | 自動制御の効果を再施工量と規制延長時間で測る | 大手 | 1〜2年 | 実工事に即した投資判断 | 比較現場、天候・材料条件、機械停止記録 |
| 高 | 無人ローラの試行区画と有人機の作業区画を分ける | 大手 | 実証時 | 接触リスク低減、適用範囲の明確化 | 非常停止、通信断時手順、責任分担 |
| 中 | 測位機器とデータ処理担当を地域内で共同利用する | 中堅・中小 | 1〜2年 | 小規模工事の固定費負担軽減 | 貸出日程、校正、データの管理主体 |
| 中 | 仕様書照合に限定し、生成結果を人が承認する | 共通 | 1〜2年 | 読み落とし・転記の抑制 | 機密管理、参照元表示、誤りの評価セット |
失敗例は、土工実績から舗装全体の省人化率を見積もること、画像を内部損傷の診断に使うこと、改変可能な記録の自動監査である。品質・安全・記録保存を整えてから投資効果を測る。
業界の定義と市場構造
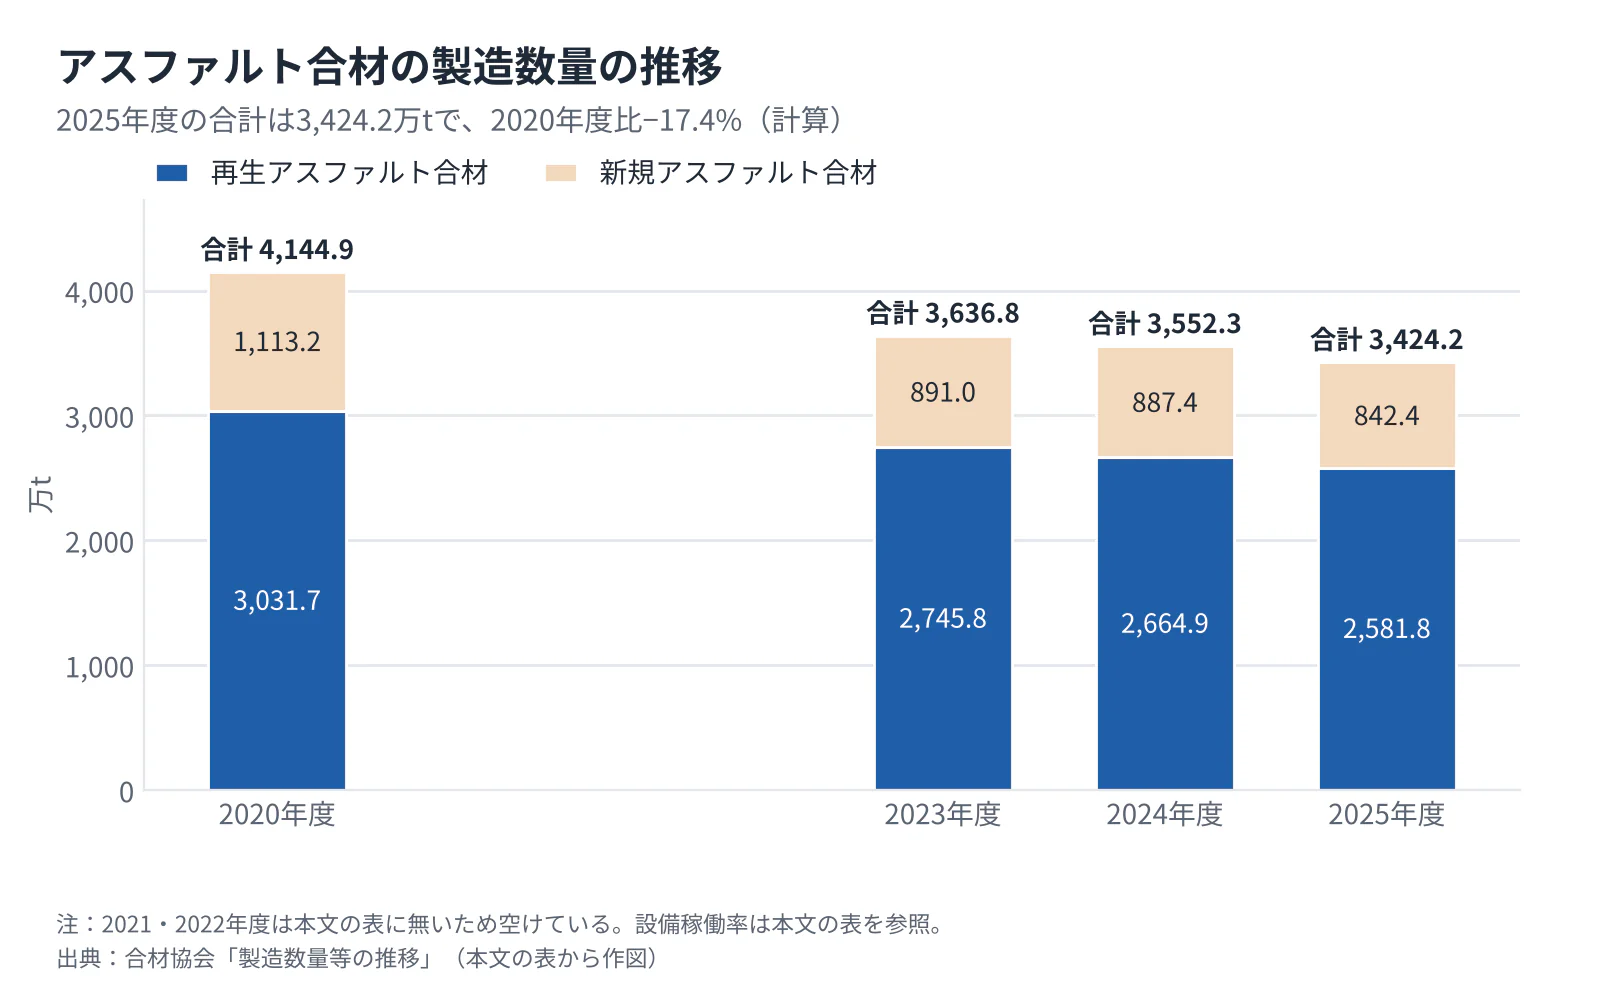
道路・舗装は、新設道路を造る事業だけでなく、既存路面の性能を保ち、短時間で交通に戻す事業である。国内では合材の数量減少が続く一方、材料、診断、維持補修を組み合わせる余地があり、「新設が減るから一律に縮小する市場」という理解では不十分である(合材協会「製造数量等の推移」、ニチレキ「統合レポート2026」)。
対象は、アスファルト・コンクリート舗装、切削・オーバーレイ、打換え、薄層補修、表面処理、ひび割れ補修、路面調査、それらに必要な合材・乳剤・改質材の製造販売である。道路のほか、空港、港湾・物流施設、工場構内、駐車場等の舗装も含む。橋梁の構造補強、トンネル掘削、河川・上下水道、造成全般、道路運営収入は市場金額に含めず、舗装需要を生む隣接領域として扱う。
担い手は全国大手、地域の施工・合材企業、材料・補修工法企業に分かれる。舗装材料製造業は経済センサス上、舗装工事業とは別分類であり、2021年の民営従業者は7,999人である。これを舗装工事業の7万4,310人に機械的に足して「業界従業者総数」とすると、乳剤・骨材等の境界が残るため、本稿では合算しない(総務省等「経済センサス2021・第9-2表」)。
 タップすると拡大して見られます
| 公開統計で確認できる区分 | 2020年度 | 2023年度 | 2024年度 | 2025年度 | 経営上の読み方 |
|---|---|---|---|---|---|
| 新規アスファルト合材 | 1,113.2万t | 891.0万t | 887.4万t | 842.4万t | 新規骨材中心の合材の数量であり、新設工事の数量ではない |
| 再生アスファルト合材 | 3,031.7万t | 2,745.8万t | 2,664.9万t | 2,581.8万t | 維持更新から戻る材料を活用するが、再生材だから補修専用ではない |
| 合計 | 4,144.9万t | 3,636.8万t | 3,552.3万t | 3,424.2万t | 2020年度比−17.4%(計算)。工事単価上昇と分離して見る |
| 設備稼働率 | 40.4% | 35.1% | 34.5% | 33.6% | 全国の製造能力の余力を示す。地域・夜間の供給余力を直接示さない |
各値は合材協会の同一系列である。新設・維持補修別、用途別の舗装専用市場と地域別利益は確定できない(合材協会「製造数量等の推移」)。
過去5年の数量減少を人口減少だけで説明することも適切ではない。ニチレキは2026年の統合報告で、公共投資が底堅くても橋梁・下水道関連へ予算が移る事業環境を指摘しており、舗装の予算配分は土木全体と一致しない。加えて、薄層化や表面処理の選択によって、維持する面積と投入する合材重量が異なる方向へ動く可能性があるが、その寄与率を示す全国データは、確認した資料では確認できない(ニチレキ「統合レポート2026」)。
供給側では製造設備の低稼働と施工班の確保難が同時に起き得る。成長余地は全国数量の回復だけでなく、商圏内の限られた時間で必要な路面性能を提供する能力にある。
顧客と需要の特性
舗装の顧客が買うものは、一定量の合材ではなく、必要な性能を持つ路面と、予定どおりの交通・操業再開である。同じ面積でも交通量、重車両、停止時間、検査体制で購買条件が変わる。
| 顧客 | 主な意思決定者・流れ | 購買の決め手 | 需要・取引上の特徴 |
|---|---|---|---|
| 国・自治体の道路管理者 | 道路維持担当が状態と優先度を整理し、財政・契約部門を経て発注 | 仕様適合、価格、施工実績、工期、地域の対応力 | 年度予算と発注時期に左右される。診断しても予算化されるとは限らない |
| 高速道路会社・空港管理者 | 維持管理・技術・運用部門が規制可能時間と施工仕様を調整 | 耐久性、平たん性、すべり抵抗、規制解除の確実性 | 夜間・集中工事の段取りと予備体制が重要 |
| ゼネコン・地域土木会社 | 現場責任者、調達部門が施工範囲・工程を分担 | 工程への追随、供給の安定、施工品質 | 他工種の遅れが舗装工程へ集中しやすい |
| 物流・製造・商業施設の所有者 | 施設管理、工場管理、調達部門が操業部門と協議 | 重車両への耐久性、排水、休業時間、総費用 | 景気や設備投資に連動する一方、操業障害の解消は先送りしにくい |
表は、点検・発注制度と企業の製品群をもとにした分析である(国交省「舗装点検要領」、国交省「第三次・担い手3法」、日本道路「ND-IT」)。
公共工事では価格競争が働くが、最安値だけで購入が決まるとは限らない。予定価格、参加資格、施工実績、技術評価、契約条件によって参加可能な供給者が絞られるためである。価格上昇時には、資材高騰リスクの事前通知や契約変更方法を定める制度が整備されており、見積時点の説明と証拠保存が価格交渉の重要な要素になる(国交省「第三次・担い手3法」)。
通常の合材には代替性がある一方、施工開始後の供給先変更には配合、搬送時間、温度、納入順序の再調整を要する。特殊舗装は材料・工法・技能の組合せも必要であり、営業は購買部門に加え設計・維持管理部門に早く接点を持つことが有効である。
需要には予算年度、降雨、寒冷、観光・物流の繁忙期による制約がある。公共発注の平準化は、施工班を通年で維持するうえで重要であるが、道路規制のしやすい時期まで自由に変えられるわけではない(国交省「第三次・担い手3法」)。人口が減る地域でも道路延長や大型車の負荷が同じ割合で減るとは限らず、人口予測だけから維持費を縮小する判断は避ける。
バリューチェーンと収益構造
収益を決めるのは受注金額だけではなく、合材、輸送、施工、交通規制を同期させる能力である。製造設備を持つことは供給の安定に寄与するが、全国稼働率33.6%という状況では、固定費と地域の必要能力を同時に管理する(合材協会「製造数量等の推移」)。
| 工程 | 主な担い手・企業例 | 付加価値の源泉 | 主な採算リスク |
|---|---|---|---|
| 調査・診断 | 道路管理者、調査会社、ニチレキ等 | 表層だけで済む補修と構造的な打換えの見極め | 診断範囲と責任の曖昧さ、調査後の未予算化 |
| 設計・積算・受注 | 設計者、舗装各社、発注者 | 交通条件に合う工法選択、規制時間の設計 | 安すぎる工法の選択、価格変動の未反映 |
| 合材製造・再生 | NIPPO、前田道路、日本道路、東亜道路工業等 | 配合管理、地域への安定供給、切削材の再利用 | 固定費、燃料、骨材含水率、品質保証 |
| 運搬・舗設・転圧 | 舗装会社、運送・専門工事会社 | 温度と工程の管理、短時間施工、均一な品質 | ダンプ待機、雨天中断、規制解除遅延 |
| 検査・維持補修 | 発注者、検査会社、地域の舗装会社 | 品質証拠、迅速補修、次回工法への反映 | やり直し、責任範囲の争い、緊急待機費 |
切削材の受入れと再生合材の販売は、受入能力、材料性状、発注仕様が一致して初めて経済性を持つ(国交省「舗装点検要領」、国交省有識者委員会「合材不正納入・中間報告」、東亜道路「2026年3月期決算短信」)。
利益率には工程差がある。東亜道路工業の2026年3月期は、建設事業のセグメント利益44.13億円に対し、製造販売・環境事業等は38.35億円である。内部取引を含むセグメント売上で割ると、それぞれ約5.9%、約8.0%となるが、後者は合材だけの利益率ではなく、全社費用の配賦前である(計算、東亜道路「2026年3月期決算短信」)。
ニチレキの同年度では、アスファルト応用加工製品事業の営業利益率は14.3%、道路舗装事業は9.3%である。ただし製品事業の比率は前年度の16.7%から低下しており、材料を持てば自動的に収益が改善するとはいえない。工法・材料の差別化と、原料・販売条件の管理の両方が必要という示唆を得られる(ニチレキ「統合レポート2026」)。
コスト構造の参考として、2024年度施工統計の舗装工事業では、完成工事原価1兆1,856.15億円に対し、材料費2,937.00億円、労務費1,111.71億円、外注費5,132.43億円、経費2,675.01億円である。原価に対する比率は順に24.8%、9.4%、43.3%、22.6%となる(計算、丸めで合計は100%と一致しない)。この企業分類には舗装以外の工事を含み、外注費にも労働・材料費が内包されるため、「人件費は9.4%だけ」と解釈してはならない(国交省「施工統計2024年度」)。
アスファルト原料と加熱燃料の価格、骨材の含水率、ダンプの回転、プラントの小口・夜間稼働は、同じ販売数量でも採算を変える。日本道路は2026年3月期について、製造・販売事業で販売価格への転嫁が進んだことなどを説明しているが、全社の転嫁率を示す業界統計は確認できない(日本道路「2026年3月期決算」)。地域の価格を分析する場合は、材料単価と、少量割増、夜間対応、運搬、施工、規制の費用を分けて見る。
供給網では石油由来原料の市況・為替と、地域の骨材・再生材の制約が重なる。完成合材は温度を保った配送が必要で、遠距離輸入による代替は難しい。国際競争は材料技術・機械・現地拠点への投資として現れやすい。
競争環境
全国大手の比較だけでは競争を捉えられない。競争は供給商圏、施工班、発注の参加条件に左右され、全国ブランドと地域の実行力が重なる。
舗装工事業の民営6,376事業所には支店・営業所を含み、企業数とは異なる。非上場企業や建設グループの子会社も大きく、上場会社だけの売上順位は業界順位を表さない(総務省等「経済センサス2021・第9-2表」、インフロニア「2026年3月期FACT BOOK」)。
工事・製品の混在と元下重複があるため、全国集中度は本稿では示さない。対象商圏の供給量、施工班、受注資格、顧客依存度を優先して見る。以下の競争評価は、公開情報からの分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 数量減少と設備低稼働が材料販売の競争を生む。一方、施工できる時間帯には制約がある(合材協会「製造数量等の推移」) | 強まる |
| 新規参入の脅威 | 中 | 小規模補修への参入余地はあるが、施工実績、地域供給、機械、品質管理が必要(国交省「第三次・担い手3法」、国交省有識者委員会「合材不正納入・中間報告」) | 変わらない |
| 買い手の交渉力 | 強 | 公共仕様・予算・発注時期が取引条件を左右する。契約変更ルールは受注者保護を補う(国交省「第三次・担い手3法」) | 変わらない |
| 売り手の交渉力 | 中 | 原材料・労務費が採算を圧迫。夜間に対応できる施工・運搬要員は代替しにくい(国交省「2026年3月設計労務単価」、日本道路「2026年3月期決算」) | 強まる |
| 代替手段の脅威 | 中 | 薄層、表面処理、長寿命化は大量の切削・打換え需要を一部置き換え得る。道路維持自体を不要にはしない(ニチレキ「統合レポート2026」) | 強まる |
国内主要企業の比較
| 企業・グループ | 規模の参考値 | 公開情報で確認した特徴 | 経営上の注目点 |
|---|---|---|---|
| NIPPO | 連結売上4,689.42億円、営業利益392.06億円(2026年3月期。建築・開発を含む全社で、部門別売上は非開示)(NIPPO「2026年3月期決算概要」) | 舗装と製販子会社を持つ。建築事業も展開 | 2026年3月に品質確認試験の最終報告を受領し、長期耐久性の経過観察等を継続(NIPPO「品質検証最終報告・対応」) |
| 前田道路/インフロニアHD | 舗装事業売上2,892.24億円、利益213.81億円、利益率7.4%(2026年3月期、内部取引含む) | 舗装をグループの主要事業として開示 | 全国の施工・製造網と他事業の連携を、舗装単独の資本効率と併せて評価する(インフロニア「2026年3月期FACT BOOK」) |
| 日本道路 | 連結売上1,683.49億円、うち工事売上1,351.05億円(2026年3月期) | 工事と製造・販売の組合せ、タイ・マレーシア拠点 | 2026年10月に松岡建設を取得。地域の施工・製造基盤を補完(日本道路「2026年3月期決算」、日本道路「松岡建設取得」、日本道路「海外事業拠点」) |
| 東亜道路工業 | 連結売上1,213.27億円、営業利益57.88億円(2026年3月期) | 建設事業と製造販売・環境事業等を区分開示 | 全社売上が前期比4.1%減でも営業利益は15.4%増。数量と採算は別に動く(東亜道路「2026年3月期決算短信」) |
| ニチレキグループ | 連結売上758.53億円、営業利益59.20億円(2026年3月期) | 応用加工製品、工法開発、道路舗装・維持補修 | 2024年10月に持株会社体制へ移行。新中計は2030年度売上860億円、営業利益68億円を目標とする(会社計画、ニチレキ「統合レポート2026」) |
日本道路は2026年10月19日に松岡建設の全株式を取得した。対象は三重県北勢地域の土木・舗装・合材製造販売会社である。売上追加より、施工班、顧客、製造供給の補完性を評価すべきと考えられる(日本道路「松岡建設取得」)。
NIPPOの2026年4月のNPK取得は建築事業の強化であり、舗装市場の集約には数えない(NIPPO「NPK取得」)。ニチレキの持株会社化も、市場集中を伴う買収とは異なる(ニチレキ「統合レポート2026」)。
成功の条件は四つある。第一は、規制可能時間に合材と施工班をそろえる地域供給力であり、日本道路の地域企業取得や大手の製販体制が関係する。第二は、発注仕様と実際の配合を一致させ、注文から施工まで説明できる品質管理である(日本道路「松岡建設取得」、国交省有識者委員会「合材不正納入・中間報告」)。
第三は、同じ材料重量を売ることより、寿命や規制時間まで含めた提案で価格を説明する能力であり、ニチレキの材料・工法群がその事業モデルを示す。第四は、需要が減っても利益を確保する拠点・受注構成の管理であり、東亜道路工業の減収増益は、少なくとも売上成長だけでは企業の状態を判断できないことを示している。これらは各社の優劣を断定するものではなく、公開数値から設定できる比較軸である(ニチレキ「統合レポート2026」、東亜道路「2026年3月期決算短信」)。
海外の動向と主要企業
海外で学ぶべき中心は、舗装工事の輸出ではなく、骨材・合材・施工の一体運営、地域企業の買収、長期維持管理への関与である。日本への完成合材の輸入競争は限られる一方、機械、材料、拠点運営の知識は国境を越えて競争条件を変える。
EAPAによる2024年の加熱・中温アスファルト混合物生産量は、EU27か国で2億850万t、対象を広げた欧州で2億6,870万tである。日本の2024年度3,552.3万tは規模の比較材料になるが、暦年・年度、集計国、製品範囲が完全には一致しないため世界シェアを計算しない。採用条件を満たす世界全体の統一市場総額は確認できない(EAPA「Asphalt in Figures 2024」、合材協会「製造数量等の推移」)。
欧州では資源循環・製造温度・材料性能、米国では地域の骨材・製造拠点と公共発注へのアクセスが企業戦略の重要な要素となる。ただし各国の伸びを同一定義で比較できる最新系列は確定できず、企業売上の成長率を地域市場の成長率に置き換えない。EAPAの中温化比率も、継続回答国の標本と欧州全体は区別して見る(EAPA「Asphalt in Figures 2024」、CRH「2025年年次報告」)。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| コラス(Colas) | フランス | €16,020 million(2025年、全社) | 道路施工、材料、維持管理。鉄道等も含む | 2026年10月、米国Suit-Kote取得完了を発表(ブイグ「2025年通期決算」、コラス「Suit-Kote取得完了」) | 国内舗装施工事業の公表実績を今回確認できず |
| ヴァンシ(VINCI) | フランス | €32,137 million(2025年、VINCI Construction。舗装以外も含む) | Euroviaを含む地域施工・材料網。運営事業も持つグループ | 年次報告で建設部門の地域ネットワークと材料循環を展開(ヴァンシ「2025年登録文書」) | グループは関西3空港の運営に関与。国内舗装施工売上は未確認 |
| シュトラバッグ(STRABAG) | オーストリア | €18,714.28 million(2025年、連結売上) | 欧州中心の交通インフラ・総合建設 | 2025年末受注残は前年比24%増。舗装専用の受注残ではない(シュトラバッグ「2025年決算」) | 国内舗装事業の公表実績を今回確認できず |
| CRH | アイルランド | US$37,447 million(2025年、連結売上) | 骨材・セメント・合材・舗装施工の一体運営、北米基盤 | 2025年にEco Materialを取得。舗装専用ではなく材料ポートフォリオの拡張(CRH「2025年年次報告」) | 国内舗装事業の公表実績を今回確認できず |
| グラナイト・コンストラクション | 米国 | US$4,424.379 million(2025年、連結売上) | 建設部門と材料部門の組合せ | 2025年にWarren Paving、Papich Constructionを取得(グラナイト「2025年年次報告」) | 国内舗装事業の公表実績を今回確認できず |
売上範囲が異なるためランキングではない。「日本事業未確認」は取引・提携の不存在を意味しない。
日本道路のタイ・マレーシア拠点は確認できるが、直近の舗装限定の海外売上比率は確定できない(日本道路「海外事業拠点」)。進出時には骨材、雨季、荷重、支払・検査制度の差を確かめる。材料・工法供与、共同施工、既存拠点の取得を段階的に比較すべきと考えられる。
日本への影響としては、地域の製造・施工拠点を買って商圏を補完するモデルは、すでに国内の松岡建設買収にも共通する。海外企業が日本の大手を買収するという具体的な未公表計画は想定しない。分析では、今後3〜5年は、長期契約の拡大そのものより先に、工場ごとの利益管理、材料循環、複数年の補修計画を持つ顧客への提案が広がる可能性が高い(日本道路「松岡建設取得」、グラナイト「2025年年次報告」、英国運輸省「RIS3」)。
外部環境と制度の変化
制度面の焦点は、適正な労務費・工期、品質記録、暑熱対策、維持更新の継続予算である。舗装会社にとっては、制度の施行だけで利益が増えるのではなく、契約・積算・製造・施工に反映できるかが分岐点となる。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 契約・調達 | 日本 | 資材高騰時の変更方法の契約書記載、リスク情報の事前通知、変更協議等の制度整備。続いて受注者にも不当に低い請負代金・著しく短い工期での契約締結を禁止し、見積書の記載事項を明記(「労務費に関する基準」は2025年12月2日に勧告) | 関連規定は2024年12月13日施行、受注者の契約締結の禁止等は2025年12月12日施行 | 大・価格転嫁に追い風。通知・証拠不足は回収の障害 | 国交省「第三次・担い手3法」、国交省「建設業法等改正法の完全施行」、国交省「改正建設業法 令和7年12月施行分説明会資料」 |
| 労務・積算 | 日本 | 公共工事設計労務単価を改定。全国全職種単純平均で前年度比4.5%上昇 | 2026年3月から適用 | 大・処遇改善に追い風、受注側の原価にも上昇圧力 | 国交省「2026年3月設計労務単価」 |
| 安全・気候 | 日本 | 熱中症のおそれがある作業で報告体制、悪化防止手順、関係者への周知を義務化 | 2025年6月1日施行 | 大・安全確保に追い風、暑熱期の要員・工程には負担 | 厚労省「令和7年省令第57号」 |
| 品質・調達 | 日本 | 合材不正納入を受け、注文内容、製造・計量記録、納入確認等の改善を提言 | 2024年12月26日中間報告。法施行日ではない | 大・品質保証投資が必要。材料の環境性能と仕様適合を両立 | 国交省有識者委員会「合材不正納入・中間報告」 |
| 環境・資源 | 日本 | 中温化工法の選定、品質管理、製造・施工上の留意点を手引きで整理 | 2024年5月掲載(手引き本体は令和6年版、日本道路建設業協会・日本アスファルト合材協会) | 中・燃料削減等に追い風。全国一律の採用義務ではない | 日本道路建設業協会「中温化舗装の手引き概要」 |
| 公共投資 | 英国 | RIS3でイングランドの幹線道路の運営・維持・更新・改良を複数年計画化 | 2026年4月〜2031年3月 | 中・現地企業・技術提携先に需要の予見性。日本の契約設計にも示唆 | 英国運輸省「RIS3」 |
| 公共投資 | 米国 | IIJAの2022〜2026年度枠に続く年度の資金配分・義務負担枠を確認する必要 | 2026年10月1日から米国2027会計年度 | 中・継続発注に追い風だが、長期の投資速度には不確実性 | FHWA「IIJA」 |
FHWAには2026年10月1日〜12月11日の資金配分等の通知が掲載されている。大型投資法の期間と年度予算・執行を分け、対象州の発注と、取得した地域企業の受注への転換を確かめる(FHWA「IIJA」)。
脱炭素では、再生材を使うことと製造時の燃料を減らすことは別の施策である。日本の再生合材は2025年度に全体の75.4%を占める一方、再生材も乾燥・加熱や品質調整を要する。中温化には添加剤、プレミックス、発泡等の方式があり、手引きは製造・施工温度の低下による効果と留意点を整理している(合材協会「製造数量等の推移」、日本道路建設業協会「中温化舗装の手引き概要」)。
低炭素提案では配合、温度、燃料、輸送、寿命の前提をそろえる。規制時間短縮や暑熱負担の軽減も価値になるが、排出削減量と耐久性は計算・試験範囲を明示する。
維持更新では、橋梁の点検周期を舗装全体へそのまま当てはめないことも重要である。舗装点検要領は道路の特性に応じた分類と管理を示しており、損傷の進行や利用条件に応じて扱いが異なる。自治体の人口・財政制約への対応は、全路線を同じ水準で打ち換えることではなく、必要な管理水準と補修順位の合意にある(国交省「舗装点検要領」)。
人材と生産性
舗装の人材制約は、人数の不足だけでなく、機械の操作、品質判断、交通規制下の段取りが同時に必要になる点にある。繁忙期の応援だけで補える仕事と、通年で育てるべき技能を分けて考える。
経済センサスの舗装工事業の民営従業者は2021年6月時点で7万4,310人、事業所当たり約11.7人である(計算)。営業所・本社を含み、施工班や企業当たり人数ではない。全国の舗装技能者だけの最新不足人数や、資格別の欠員率は、確認した資料からは確定できない(総務省等「経済センサス2021・第9-2表」)。
実務上、継続確保すべき職能は、舗装工事の施工管理、フィニッシャ・ローラの運転、配合・製造管理、試験・検査、運搬・交通規制の調整である。公共工事で必要な技術者配置や入札上の資格条件は案件によって異なり、経験者を採用しただけで、必要な配置要件を満たしたと判断してはならない(国交省「第三次・担い手3法」)。採用計画は職種別人数だけでなく、担当できる規模、夜間対応、後継者の有無まで確かめる。
平均年収の参考値597.92万円は、総合工事業の2025年の月額給与と年間賞与から計算したものであり、舗装作業員の標準年収ではない。賞与は前年の支給実績である。採用時には地域、職種、交替・夜間勤務、保有資格をそろえた条件で比較する(厚労省「賃金構造基本統計2025・産業中分類」)。
2026年3月の公共工事設計労務単価は、全国全職種単純平均で前年度比4.5%引き上げられた。舗装だけの賃上げ率ではなく、事業主の必要経費も含まない。元請にとっての打ち手は、積算上の引上げを、自社賃金、協力会社への支払、社会保険等の必要経費に分けて追跡することである(国交省「2026年3月設計労務単価」)。
舗装に限定した付加価値額÷従業者数の産業間・国際比較は確定できない。異なる年・分類の統計を割り算せず、社内では一班一夜の粗利益、待機・移動・再施工、休養確保を追うことが有効である。
働き方の改善は、夜間工事の後に昼間の現場対応を重ねない配員、発注平準化、天候を考慮した予備日の設計に落とし込む。暑熱対策の義務化は、舗装材の熱と屋外環境が重なる現場で、報告しやすい体制と中断手順を具体化する契機となる(国交省「第三次・担い手3法」、厚労省「令和7年省令第57号」)。少人数の企業では、機械購入より先に、休養を含めた班編成と協力会社の代替体制を整える方が制約解消につながる場合がある。
2030年に向けたシナリオ
2030年の市場を左右する軸は、維持補修の予算・契約が継続的に確保されるかと、供給能力の再配置・高付加価値化が進むかである。以下は、分析にもとづく条件付きシナリオであり、市場規模や確率の予測ではない。
| シナリオ | 2030年に向けた姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 維持更新中心の適正規模化 | 合材量が大幅増加しなくても、補修・特殊材料・規制時間短縮で付加価値を確保。拠点の共同利用や地域再編が進む | 補修予算の継続、価格変更協議の実効性、顧客と工法の最適化 | 基準シナリオ。数量減少と国内再編の双方がすでに確認できる |
| 予算はあるが施工が追い付かない | 発注・受注残は積み上がるが、夜間班と運搬・規制能力が制約。工期長期化と原価増で利益は伸びにくい | 発注集中、資格者の不足、暑熱・悪天候、他工種による工程圧迫 | 十分にあり得る。全国の製造余力があっても現場の供給余力とは一致しない |
| 補修の先送りと地域供給の縮小 | 応急補修が増え、計画的な更新が後退。数量減少で拠点維持が難しくなり、供給距離が延びる | 財政制約、舗装以外への予算配分、価格競争継続、承継不足 | 地域差を伴う下振れシナリオ。全国一律の悪化とは想定しない |
合材量が5年間で17.4%減った以上、能力を固定して数量回復を待つ計画には根拠が必要である。東亜道路工業の減収増益は利益改善の余地を示すが、業界全社へ外挿できるものではない(合材協会「製造数量等の推移」、東亜道路「2026年3月期決算短信」)。
施工制約のシナリオでは、契約変更の遅れで繁忙が収益を損なう可能性がある。受注残は金額だけでなく、契約時点、残工期、必要な班、価格変更余地を確認する。
供給縮小のシナリオでは、拠点集約が輸送時間や緊急対応費を増やす可能性もある。通常の損益に加え、夜間・災害対応と迂回経路を考慮して存廃を判断する。
| 先行指標 | 確認する統計・公表資料 | 判断の仕方 |
|---|---|---|
| 合材数量と設備稼働率 | 日本アスファルト合材協会の年次統計・月次速報 | 年次と速報の母集団を混ぜず、数量減少と設備調整の速度を見る(合材協会「製造数量等の推移」、合材協会「委員会活動(統計資料)」) |
| 舗装会社の受注・繰越と利益 | 東亜道路工業、日本道路、インフロニアの決算 | 受注残増加が工事量増加か、施工遅延かを確認(東亜道路「2026年3月期決算短信」、日本道路「2026年3月期決算」、インフロニア「2026年3月期FACT BOOK」) |
| 労務費と契約への反映 | 国交省の設計労務単価、各発注者の変更協議資料 | 単価改定と協力会社への支払の時間差を見る(国交省「2026年3月設計労務単価」) |
| 工法・材料の収益構成 | ニチレキ等の事業別売上・利益、環境配慮型製品実績 | 高付加価値化が売上構成と利益に表れているかを見る(ニチレキ「統合レポート2026」) |
| 海外の維持更新予算と買収 | 英国RIS3、米国FHWA、海外企業の公式開示 | 投資枠と実発注、買収による地域供給網の変化を分ける(英国運輸省「RIS3」、FHWA「IIJA」、グラナイト「2025年年次報告」) |
経営・企画部門への示唆
経営の優先課題は、全国の合材数量が戻る前提を捨て、商圏ごとにプラント、施工班、品質記録を組み直すことである。2025年度の合材製造数量は2020年度比17.4%減ったが、同じ期間に製造能力は8万5,407t/hから8万4,898t/hへ0.6%減っただけで、稼働率は40.4%から33.6%へ下がった(計算、合材協会「製造数量等の推移」)。以下の選択肢と見方は、これらのデータをもとにした分析である。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となるデータ | 最初に決めること |
|---|---|---|---|
| 大手 | 合材工場を施工の付属設備でなく独立した損益単位として管理し、夜間・少量供給を担う工場と外販中心の工場を別の基準で評価する。地域企業の取得は、合材工場と施工班を併せ持つ会社に絞る | 東亜道路工業の2026年3月期のセグメント利益率は、製造販売・環境事業等が約8.0%、建設事業が約5.9%(計算、東亜道路「決算短信」)。日本道路は2026年10月、三重県北勢の土木・舗装・合材会社を完全子会社化(日本道路「松岡建設取得」) | 工場別の夜間出荷実績と、供給できずに断った注文の件数・理由の記録方法 |
| 中堅・中小 | 値下げで数量を取らず、夜間・待機・運搬・少量割増を工事ごとに分けて記録し、見積りと契約変更協議の根拠にする。合材の注文と受領を書面化し、品質責任の境界を明確にする | 舗装工事業は1事業所当たり約11.7人(計算、経済センサス2021)。2025年12月12日から受注者にも不当に低い請負代金での契約締結が禁止された(国交省「建設業法等改正法の完全施行」)。合材の注文の34%は口頭など記録の残らない方法(日本道路建設業協会の87社調査、国交省有識者委員会「中間報告」) | 工事ごとの原価の記録様式と、協力会社への支払単価の改定ルール |
| 新規参入を考える企業 | 路面診断を単独で売らず、補修工法と数量まで提案できる舗装会社と組む。製造・計量データの自動照合など、品質の証拠を残す領域から入る | 車載映像のAI解析は、国際航業の「Draw-AI」や、矢崎総業・インフロニアHD・前田道路の「Road Vision」が国交省の性能カタログに載る(国交省「Draw-AI」、国交省「Road Vision」)。中間報告は製造データをAIで自動判定する仕組みの検討を国に求めた(国交省有識者委員会「中間報告」) | 道路管理者と元請のどちらに課金するか、データの所有と契約終了後の移管 |
低炭素の提案は、大手と中堅の双方にとって価格を説明する材料になる。日本道路建設業協会の手引き概要では、製造温度を30℃下げた場合のCO2排出量は、新規密粒度に比べて新規中温化で7.3%、再生材60%の再生中温化で18.3%少ない(日本道路建設業協会「中温化舗装の手引き概要」)。ただし不正納入の後の発注者は、削減率より注文仕様との一致を重視するとみられる。配合・計量・出荷の記録とセットで示さない提案は、単価に反映されにくい。
通説と異なる見方
第一に、「需要が減れば設備は自然に淘汰される」とはいえない。冒頭のとおり、合材数量が5年で17.4%減る間に製造能力は0.6%しか減っていない。稼働率の低下は工場当たりの固定費負担を重くし、外販価格の競争を長引かせる。需要の回復を待って閉鎖を判断するより、近隣の同業との共同運営や製造の受委託を先に検討する。
第二に、「受注残の増加は安心材料」とは限らない。東亜道路工業の2026年3月期は受注高が8.8%増え、次期繰越高は280.57億円から368.64億円へ31.4%増えたが、売上高は4.1%減った(計算、東亜道路「決算短信」)。受注残を売上に変えるのは施工班と規制時間である。設計労務単価が前年度比4.5%上がる局面では、着工が遅れるほど受注時の単価との差が広がる(国交省「2026年3月設計労務単価」)。受注残は金額だけでなく、着工予定と必要な班数で管理する。
第三に、「再生材の比率が高いほど品質・環境の両面で有利」とはいえない。再生合材は2025年度に合材全体の75.4%を占める。一方、設計と異なり再生骨材が混入した合材を再製造したNIPPOの品質確認試験では、185配合すべてが管理者の基準値を満たしたが、基準値のない項目で22配合が圧裂強度比、13配合が高温カンタブロ損失率の参考基準値を満たさず、長期耐久性の経過観察が続く(NIPPO「品質検証最終報告・対応」)。再生材の価値は、注文仕様との一致を記録で示せて初めて価格に乗る。
公開情報ではわからないこと
- 商圏ごとの夜間・少量の供給余力:全国の稼働率からは、ある地域で夜間に必要な量を出せる工場がいくつあるかはわからない。プラント、運送会社、元請への面談と、協力を得た出荷記録の分析で、時間帯別の供給可能量を確かめる。
- 自治体が補修を先送りする理由:予算不足、発注担当の人手、交通規制の調整のどれが主因かは公表されない。自治体の道路維持・財政担当へのアンケートで、点検で修繕段階とされた区間の予算化状況と、見送った理由を聞く。
- 労務費の上昇が協力会社と技能者に届いたか:改正建設業法の施行前後で、元請の契約単価の上昇が下請の支払単価と賃金にどれだけ渡ったかは開示されない。協力会社へのアンケートで、同じ工種の単価と賃金を施行前後で比べる。
- 買収・提携で確かめる論点:取得先の工場が書き換えできない計量システムを使っているか、アスファルト殻の在庫と保管余力、オペレーターの年齢構成と定着の見込みは公表資料に出ない。中間報告は、殻の保管場所の逼迫が不正の背景にあったと指摘している(国交省有識者委員会「中間報告」)。工場の帳票監査、現場への同席、技能者への面談で確かめる。
- 北米の地域企業取得に日本企業が入る余地:コラスによるSuit-Kote取得は企業価値4.8億米ドルと公表されたが、日本企業が提携や少数出資で関われる条件や州政府の発注条件はわからない。州交通局、現地の施工会社、乳剤・アスファルトの流通業者への現地面談で確かめる(コラス「Suit-Kote取得完了」)。
出典
使用した一次資料を示す。日付不明のページは閲覧時点を記載した。
- 日本アスファルト合材協会「アスファルト合材製造数量推移(全国)」(2026年8月掲載)
- 国土交通省「建設工事施工統計調査報告・令和6年度実績」(2026年4月14日)
- 国土交通省 アスファルト合材の不正納入に関する有識者委員会「中間報告書」(2024年12月26日)
- 国土交通省「令和8年3月から適用する公共工事設計労務単価について」(2026年2月17日)
- 日本道路「松岡建設株式会社の子会社化について」(公表日記載なし、株式取得日2026年10月19日、2026年11月閲覧)
- 東亜道路工業「2026年3月期決算短信」(2026年5月11日)
- ブイグ/コラス「Suit-Kote買収完了」(2026年10月21日)
- グラナイト・コンストラクション「2025 Annual Report」(2026年4月掲載)
- 英国運輸省「Road Investment Strategy 3: 2026 to 2031—Introduction」(2026年3月26日)
- ニチレキ「GLOCAL-EYEZ」(公表日記載なし、2026年11月閲覧)
- 日本道路「ND-IT施工システム(大規模)」(公表日記載なし、2026年11月閲覧)
- 酒井重工業「JIG-SAWと酒井重工業による自動操縦標準機開発プロジェクトに若築建設の参画が決定」(2026年9月9日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・第9-2表(全国)」(2023年6月27日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類・第1表」(2026年3月24日)
- インフロニアHD「2026年3月期FACT BOOK」(2026年5月13日)
- ニチレキグループ「統合レポート2026」(2026年9月掲載)
- 日本アスファルト合材協会「委員会活動」(2026年11月閲覧、随時更新)
- ヴィルトゲン・グループ「Smart Compact Pro at Colas」(2026年10月掲載)
- 国土交通省「舗装点検要領」(2016年10月)
- ヴィルトゲン・グループ「日本公式サイト」(公表日記載なし、2026年11月閲覧)
- 国土交通省「第三次・担い手3法について」(2025年1月7日更新)
- 日本道路「2026年3月期決算について」(2026年5月13日)
- NIPPO「品質確認試験に関する検証報告書(最終)受領及び弊社の対応について」(2026年3月17日)
- 日本道路「海外事業拠点」(公表日記載なし、2026年11月閲覧)
- NIPPO「NPK株式会社の株式取得(子会社化)に関するお知らせ」(2026年4月3日)
- 欧州アスファルト舗装協会(EAPA)「Asphalt in Figures 2024」(2024年実績版、公表日記載なし)
- CRH「2025 Annual Report」(2026年3月掲載)
- ブイグ「2025年通期決算説明資料」(2026年2月26日)
- ヴァンシ「2025 Universal Registration Document」(2026年公表)
- シュトラバッグ「2025年通期決算資料」(2026年4月28日)
- 厚生労働省「労働安全衛生規則の一部を改正する省令・令和7年厚生労働省令第57号」(2025年4月15日)
- 日本道路建設業協会「低炭素(中温化)アスファルト舗装の手引き・概要」(2024年5月掲載)
- 米国連邦道路庁(FHWA)「Infrastructure Investment and Jobs Act」(2026年11月閲覧、随時更新)
- NIPPO「2026年(令和8年)3月期 決算概要について」(2026年5月14日)
- 国土交通省「建設業法等改正法が完全施行されます」(2025年11月14日)
- 国土交通省「改正建設業法『令和7年12月施行分』説明会資料」(2026年1月)
- 国土交通省「点検支援技術性能カタログ(舗装)・ビッグデータおよびAIを活用した道路破損の自動検知(Road Vision)」(2026年2月作成、令和8年3月時点)
- 国土交通省「点検支援技術性能カタログ(舗装)・Draw-AI」(2025年3月作成、令和8年3月時点)
