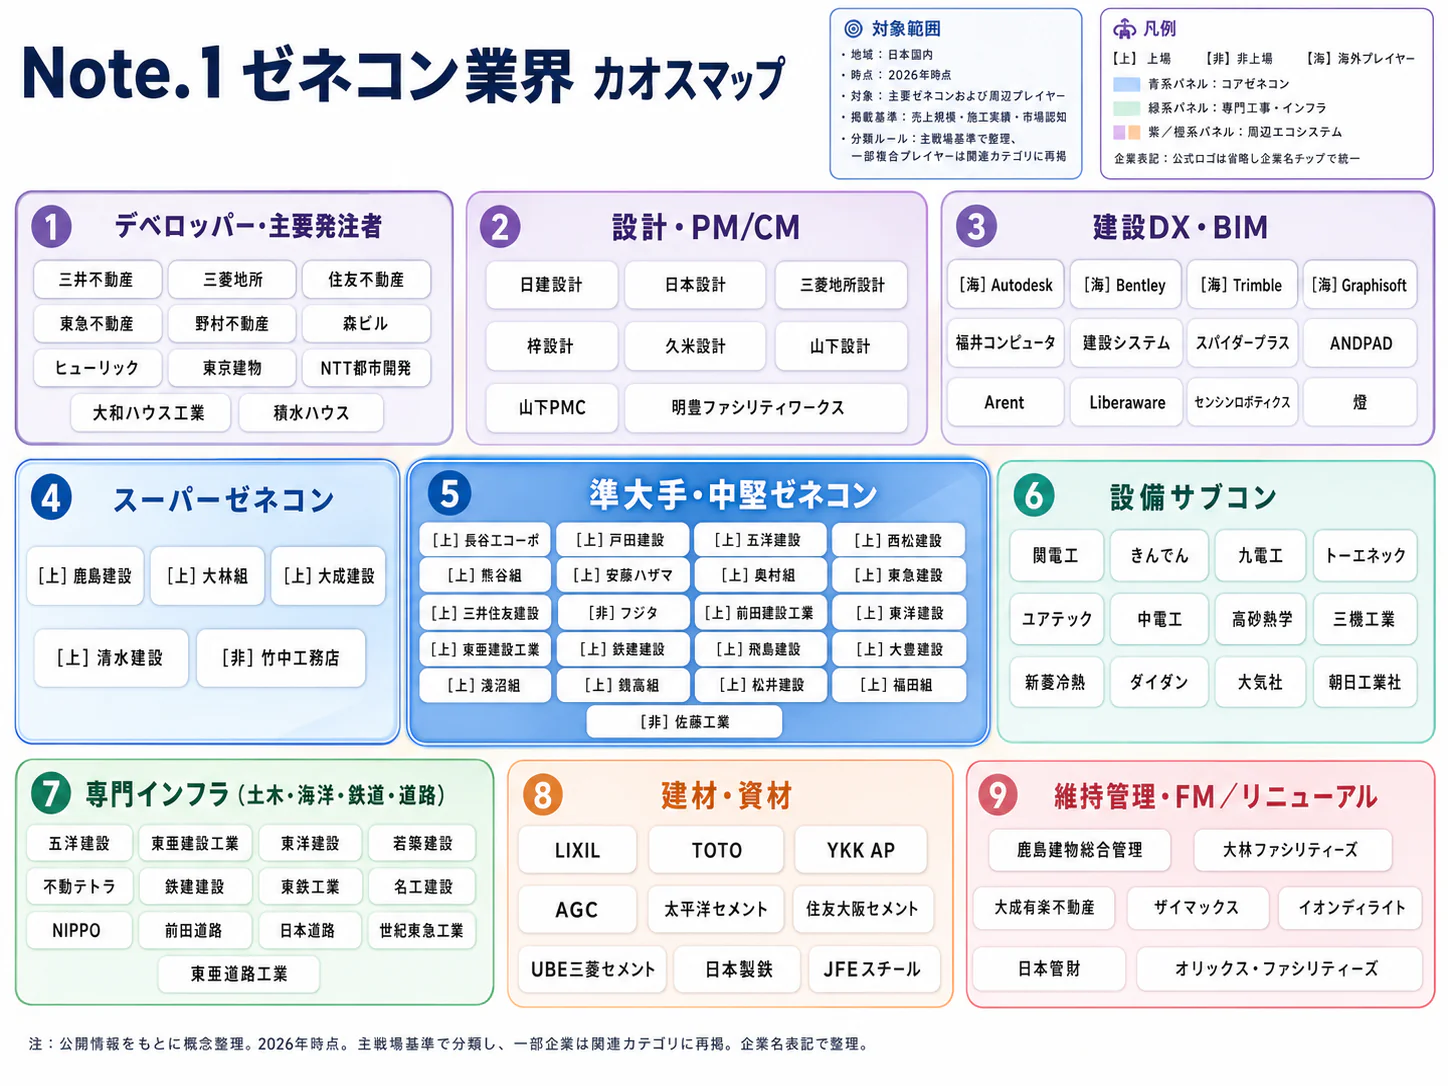
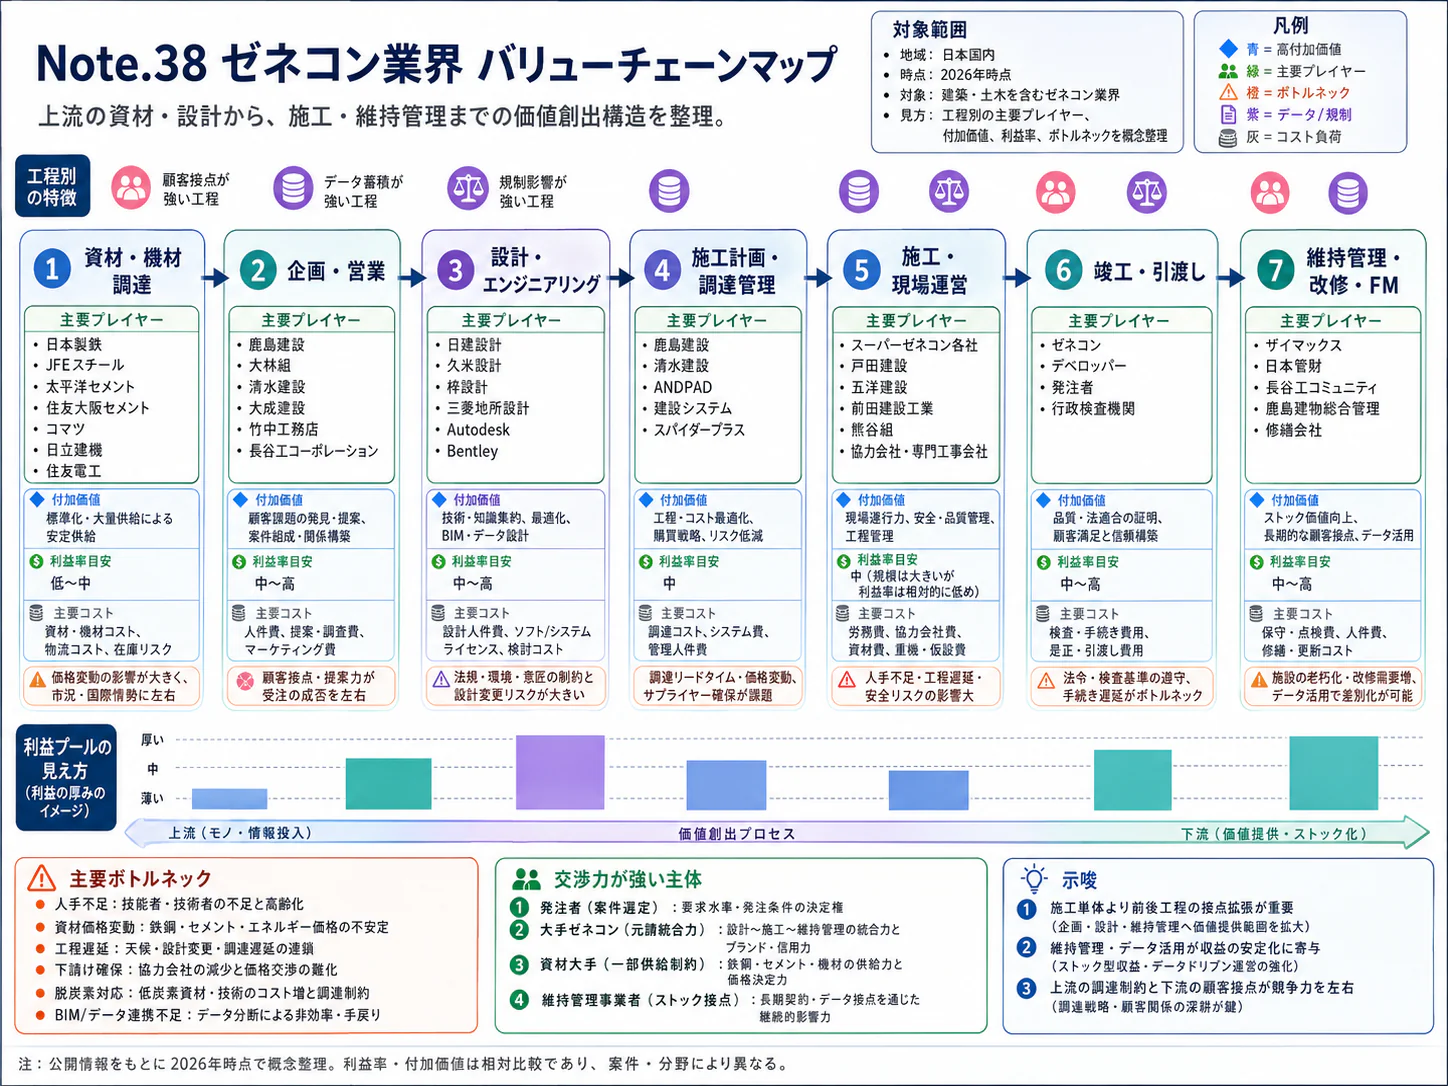
エグゼクティブサマリー
この業界をひと言で表せば、「施工能力の希少化で採算が改善する一方、発注者の投資採算が成長の上限を決める産業」である。2026年11月時点では、過去に受注した工事の利益回復と、新たな受注の減少が同時に進んでいる。経営は、売上規模に加えて、用途別の需要、契約条件、協力会社を含む施工体制を一体で管理する。
要点
- 市場:日建連92社の2025年度国内受注額は20,454,728百万円、前年度比+9.8%である。一方、2026年度上期は8兆6,520億円、前年同期比−8.1%となり、民間非製造業の減少と、製造業・官公庁の増加が分かれた。需要を一括して強弱判断すべきではない。(日建連・年度受注統計)(日建連・上期受注統計)
- 構造:日建連112社の2025年度完成工事総利益率は12.6%、前年度比+2.7ポイントである。受注量と工事採算は別の時間軸で動くため、企業の変化は増収率と採算を分けて捉える。受注統計と決算集計の母集団も異なる。(日建連・決算状況調査)
- 競争:スーパー5社と準大手の差は規模だけでなく、土木・建築・海外・開発の構成にある。大成建設による東洋建設の取得、インフロニアによる三井住友建設の完全子会社化は、工種と施工体制の再配置を考える材料となる。(東洋建設・公開買付け結果)(インフロニア・完全子会社化)
- 海外:ヴァンシの運営事業、ACSによる設備工事能力の取込みは、日本企業にも提携・買収の選択肢を示す。ただし、運営や通信等を含む海外企業の全社売上・利益率を、国内請負事業と直接比較してはならない。(VINCI・2025年決算)(ACS・2025年決算)
- 制度・AI:労務費・工期の適正化が契約管理を変え、生成AIは法令調査、自動化建機は限定条件の施工で実用が進む。シールド全体の自動化や汎用ロボットについては、企業の試算・実証と達成済み効果を分けて投資を判断する。(国交省・建設業法等完全施行)(大林組・法令調査効率化)(鹿島・A⁴CSEL適用)(大林組・OGENTS実証)
経営・企画部門への示唆
- 受注審査の軸を、受注額から要員1人当たりの採算と最大資金負担へ移す。上期は民間非製造業が24.2%減る一方で製造業と官公庁が増えており、用途別の受注上限と施工要員の配分を半期ごとに見直す。
- 準大手・中堅は規模ではなく得意工種の比率で利益率を高められる。安藤・間と西松建設の営業利益率は一部のスーパーゼネコンを上回る。準大手の海外事業は損益が分かれており、採算が見えるまで案件を選別する。
- 新規参入は許可取得による自前参入より、施工会社の買収や元請との協業が現実的である。成否は買収価格より、現場所長・協力会社・入札資格が統合後に残るかで決まるため、当事者への聞き取りで事前に確かめる。
業界データまとめ
ゼネコン市場は、受注額の増減と、既受注工事の採算改善を分けて読む。以下は2026年11月2日時点で確認した公表情報である。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内20,454,728百万円。日建連会員92社の国内建設受注額であり、国内ゼネコン市場全体ではない | 2025年度実績 | 日本建設業連合会「2025年度 建設受注動態調査」 |
| 市場の伸び | 上記92社の国内建設受注額、前年度比+9.8%。名目金額の伸び | 2025年度実績 | 日本建設業連合会「2025年度 建設受注動態調査」 |
| 事業者数 | 建設業許可業者483,823業者(前年度末比+123業者、+0.03%)。専門工事業を含む建設業全体であり、ゼネコン限定ではない | 2026年3月31日現在 | 国土交通省「建設業許可業者数調査の結果について(令和8年3月末現在)」 |
| 従業者数 | 1,893,456人。産業中分類「総合工事業」の企業等に属する国内従業者、男女計。住宅建設等も含む | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 企業等に関する集計・産業横断的集計 第1表」 |
| 平均年収 | 597万9,200円(計算)。中分類「総合工事業」、一般労働者・男女計・企業規模計10人以上。きまって支給する現金給与額402.6千円×12+年間賞与その他特別給与額1,148.0千円 | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類 第1表」 |
| 上位3社の売上高 | 鹿島建設30,672.75億円/大林組25,862.58億円/大成建設20,890.91億円。主要上場ゼネコンの連結全社売上高で、海外子会社を含む。開発・不動産事業の外部売上比率は鹿島建設3.0%、大林組6.8%、大成建設6.9%(計算)で、建設事業が大半を占める | 2026年3月期通期 | 鹿島建設「2026年3月期 決算短信」 大林組「2026年3月期 決算説明資料」 大成建設「2026年3月期 決算短信・決算補足資料」 |
| 日建連会員の国内受注額(上期) | 8兆6,520億円、前年同期比−8.1%。調査対象92社、国内分 | 2026年4〜9月 | 日本建設業連合会「2026年度上期・9月 建設受注動態調査」 |
| 日建連会員の完成工事総利益率 | 12.6%、前年度比+2.7ポイント。回答112社の単体決算集計で、上記受注統計とは母集団が異なる | 2025年度決算 | 日本建設業連合会「日建連法人会員決算状況調査」 |
| 建設技能労働者の不足率 | 全国8職種計1.3%。国土交通省の建設労働需給調査による不足率で、求人倍率ではない | 2026年9月 | 国土交通省「建設労働需給調査結果(令和8年9月調査)」 |
受注は契約時点、売上は工事進捗等に応じた計上時点の指標であり、両者を混ぜて市場シェアを計算してはならない。平均年収は算式による年換算額であり、2025年に実際に受け取った年収の直接集計ではない。
AI・フィジカルAIの影響と経営の打ち手
ゼネコンにおけるAIの価値は、書類作成の短縮だけでなく、限られた施工要員で引き受けられる工事量を増やす点にある。ただし、設計情報を扱う生成AI・AIエージェントと、周囲を認識してロボット・自動運転機械等を動かすフィジカルAIでは、必要な投資、安全確保、普及速度が大きく異なる。実用と、現場全体の自律運転を目指す実証が、同時に進んでいる段階である。
工程別の影響
工程は、後述のバリューチェーン表と共通の5工程で整理する。次表の「段階」は公表事例の到達点、「時期」は同種工事への本格普及に関する、2026年11月起点の、公開情報からの分析にもとづく見通しであり、企業の導入予定や業界全体の普及率を示すものではない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 企画・設計 | 法令・条例、過去の解釈、設計要件の検索と整理 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 大林組の設計初期業務への適用・効果検証(大林組・法令調査効率化) |
| 調達・施工計画 | 施工図・加工情報の整備と機械加工への引継ぎ | 生成AI・AIエージェント | 実証中 | 3〜5年 | 竹中工務店と爽美のAI i-Bow共同開発。開発公表後の広範な稼働実績は未確認(竹中工務店・加工システム開発) |
| 施工 | ダム施工での建機群の協調運転 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | 鹿島建設A⁴CSELの成瀬ダム適用(鹿島・A⁴CSEL適用) |
| 施工 | シールド掘進・搬出・組立の連動 | フィジカルAI | 実証中 | 3〜5年 | 大林組OGENTSの構成技術を個別実証。全体統合は次段階(大林組・OGENTS実証) |
| 検査・引渡し | 巡回画像の取得、状況記録の補助 | フィジカルAI | 実証中 | 5年超 | 清水建設のヒューマノイドによる建設現場巡回実証。引渡し検査の代替は未実証(清水建設・AIロボット研究) |
| 維持管理・改修 | 赤外線画像の取得、外壁タイルの浮きの判定支援 | データ・IoT | 実用(導入事例あり) | 2年以内 | 竹中工務店のスマートタイルセイバー。画像判定AIは生成AIとは区別する(竹中工務店・外壁調査実用化) |
業務はどう変わるか
第一に、設計者の仕事は「資料を探して該当条項を抜き出す」作業から、「出典付きの候補を検証し、敷地条件や用途に即して判断する」作業へ移る。大林組は外部の建設特化型AIエージェント基盤Tektomeを使い、法令・条例等の調査と要件整理の時間を約67%短縮したと公表した。これは同社設計部門を対象とする検証結果であり、設計業務全体の工数が67%減ったことを意味しない。(大林組・法令調査効率化)
第二に、熟練オペレーターが各建機に乗り込む方式から、複数の自動化建機を遠隔で監督する方式への移行が進む。鹿島建設は成瀬ダムで最大3機種14台の自動化建機を運用し、3〜4人のITパイロットによる管理を公表している。これは提供・運用企業の公表値であり、測量、整備、安全管理などを含めた現場全体の要員削減率ではない。実用化の鍵は、高価な建機の保有そのものより、作業区域の分離、施工データの整備、故障時の復旧を含む運用設計にある。(鹿島・A⁴CSEL適用)
第三に、トンネル工事では単体作業の自動化から、工程全体の調整へ重心が移る。大林組はOGENTSの6構成技術を国内10現場で個別実証し、全体に適用した場合に40〜50%程度の省人化が見込まれると試算した。この数字は提供企業の公表した試算であり、統合システムの実工事における達成値ではない。掘進だけを速めても土砂搬出やセグメント供給が詰まれば効果が出ないため、工程間の待機を減らせる企業が利益を得ると考えられる。(大林組・OGENTS実証)
第四に、内装工事では技能工の手書き情報を機械加工へつなぐ仕組みが重要になる。竹中工務店が爽美と共同開発したAI i-Bowは手書き図を読み取り、CAD・CAMとボード加工機の連携を目指すもので、2026年6月の発表時点では爽美が同年9月から近畿圏でレンタルを順次始める予定としていた。開発完了の発表をもって、全国の現場に導入済みとは扱わない。なお、加工指示どおりに動く工作機械を、それだけで周囲を認識し判断するフィジカルAIと呼ぶことは適切でない。(竹中工務店・加工システム開発)
第五に、人の形をしたロボットの汎用作業は、専用機による反復作業と分けて投資判断する。清水建設の実証は現場巡回やロボットアームの塗装動作を対象とする一方、ヒルティのJaibotはBIMの計画情報を用いる半自律型の天井穴あけ支援機である。後者も作業者の操作・管理を伴い、万能の無人施工ではない。(清水建設・AIロボット研究)(ヒルティ・Jaibot発表)
主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 鹿島建設 | 日本 | A⁴CSEL | 大規模土工・ダムの自動化建機群の管理 | 展開済み。成瀬ダムで実施工(鹿島・A⁴CSEL適用) |
| 大林組 | 日本 | OGENTS、外部AIエージェント基盤の活用 | シールド工事の自動化、設計初期の法令調査 | 展開済み。法令調査に適用。OGENTS全体統合は実証段階(大林組・法令調査効率化)(大林組・OGENTS実証) |
| 清水建設 | 日本 | ヒューマノイドの現場適用技術 | 巡回、作業の模倣学習等 | 提携・実証あり。現場で実証。ソニー等の技術協力を得て実施(清水建設・AIロボット研究) |
| 竹中工務店 | 日本 | AI i-Bow、スマートタイルセイバー | 加工図の読み取り、外壁調査 | 展開済み。外壁調査に適用。AI i-Bowの普及とは区別(竹中工務店・加工システム開発)(竹中工務店・外壁調査実用化) |
| ヒルティ | リヒテンシュタイン | Jaibot | 設備工事の天井穴あけ・施工情報の連携 | 展開済み。日本法人が製品・施工支援を案内(ヒルティ・Jaibot発表) |
人材・収益・競争への影響
分析では、減るのは検索・転記・単純な反復操作に割く時間であり、施工管理者や技能職が一律に不要になるわけではない。増えるのは、工区ごとのデータ設定、建機の稼働管理、異常時の判断、機械と人の作業分担を設計する仕事である。
収益面では、導入費、通信、整備、現場への搬入・再設定などの固定的費用が増える。反復性の高い工事では回収しやすいが、一品生産で段取り替えが多い工事では、機械の作業時間だけを比較しても採算は分からない。
競争上の価値は、汎用モデルだけでなく、施工履歴、設計変更、原価、品質を結び付けた現場データに蓄積する。外部IT企業との連携は開発を速めるが、図面の学習利用、モデル更新、他社へのデータ移転条件が曖昧なら、切替費用が高くなる。安全面では、通信断、測位誤差、人の侵入、責任分界を契約と運用の両方で扱い、現場責任者が停止できる仕組みを残す。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 法令検索を承認済み条文・自治体資料・過去の照会回答に限定し、出典と確認者を残す | 共通 | 直ちに〜1年 | 設計前提の見落としと再調査の削減 | 地域別資料の更新責任、設計者の検証手順 |
| 高 | 土工・穿孔・加工など反復工程を選び、段取りと整備を含む総人工で実証評価する | 共通 | 1〜2年 | 実際に回収できる工程への投資集中 | 従来工法の人工・待機時間の計測 |
| 高 | 協力会社と機械の利用計画を共有し、現場間の移動を含む稼働率を確保する | 中堅・中小 | 1〜2年 | 単独保有では重い費用の分担 | レンタル条件、保険、操作教育の共同化 |
| 高 | 建機の停止権限、立入管理、測位喪失時の復旧手順を工事計画に組み込む | 大手 | 導入前 | 接触事故と長時間停止の抑制 | 元請・機械会社・協力会社の責任分界 |
| 中 | 図面改訂番号、部材、工区、出来形記録を同じ識別子で結ぶ | 共通 | 1〜3年 | 古い設計による加工・施工の手戻り抑制 | BIMと原価・品質システムの対応付け |
| 中 | 複数現場での再現性を確認してから開発投資と標準工法への採用を決める | 大手 | 2〜3年 | 一現場限りの実証費用の累積防止 | 地質・建物用途・協力会社条件の比較 |
| 中 | 外壁調査の画像・判定根拠を修繕提案へ連携し、再調査できる形で顧客に渡す | 共通 | 1〜2年 | 調査から改修までの継続受注 | 誤判定時の確認、記録保存、契約上の使用権 |
よくある失敗は、実証中の省人化見込みを翌年度の確定原価に織り込むこと、個別機械の速度だけを測り前後工程の待機を無視すること、削減される側の協力会社に移行費用を押し付けることである。
業界の定義と市場構造
ゼネコンは、土木・建築工事を一括して請け負い、設計、調達、専門工事、工程・品質・安全管理を統合する企業群である。市場は地域の小規模工事まで含めれば分散しているが、超高層、長大トンネル、大規模工場などは施工実績と体制が参加条件になる。本稿はスーパーゼネコン5社と主要準大手の比較を中心とする。
スーパーゼネコンは鹿島建設、大林組、大成建設、清水建設、竹中工務店を指す業界慣行上の呼称であり、法令上の区分ではない。準大手にも公的定義はないため、戸田建設、安藤・間、西松建設、五洋建設を比較する。住宅・設備工事・設計・不動産開発の専業企業は主対象から外し、発注者・供給者として扱う。
公開統計で見える需要構成
以下は日建連92社の国内受注額であり、工事用途別の全国市場規模ではない。金額は資料の表示単位に合わせ、年度は百万円、上期は10億円で示した。(日建連・年度受注統計)(日建連・上期受注統計)
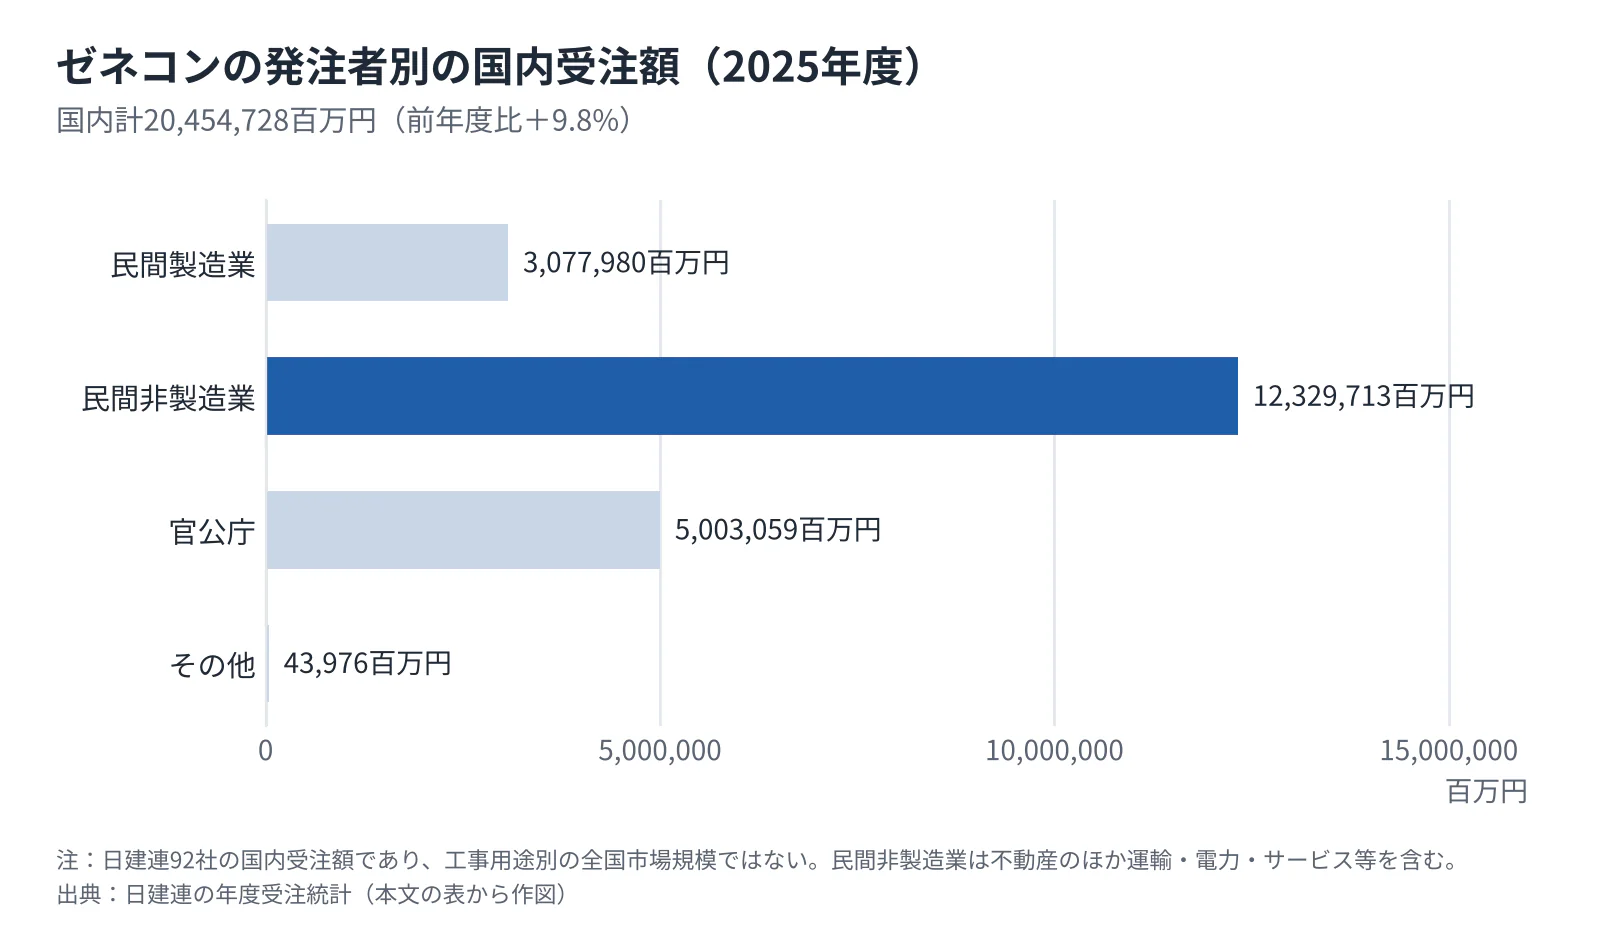 タップすると拡大して見られます
| 発注者区分 | 2020年度・百万円 | 2025年度・百万円 | 2025年度の前年度比 | 2026年度上期・10億円/前年同期比 |
|---|---|---|---|---|
| 民間製造業 | 1,769,889 | 3,077,980 | −3.7% | 1,673/+21.8% |
| 民間非製造業 | 8,448,087 | 12,329,713 | +15.2% | 4,813/−24.2% |
| 官公庁 | 4,419,013 | 5,003,059 | +7.1% | 2,134/+27.2% |
| その他 | 47,952 | 43,976 | −31.9% | 31/+135.2% |
| 国内計 | 14,684,941 | 20,454,728 | +9.8% | 8,652/−8.1% |
上期の内訳と合計は公表資料の丸めにより一致しない。民間非製造業には不動産だけでなく、運輸、電力、サービス等が含まれ、同区分の減少をオフィス建設だけの不振と解釈できない。製造業の伸びも、半導体工場の受注額そのものを示す数字ではない。
2020年度から2025年度の国内受注額は39.3%増加した(公表値から計算)。しかし、この統計は名目契約金額であり、施工数量や実質付加価値が同率で増えたわけではない。大型案件の計上、資材・労務費を反映した契約額の上昇、需要の構成変化が混在するため、価格要因と数量要因をこの表だけから分解することはできない。(日建連・年度受注統計)
供給面では、2024年4月の時間外労働上限規制により、残業増による工期吸収に制約が加わった。需要面では、2026年度上期に民間製造業と官公庁が増加する一方、民間非製造業が大幅に減少している。したがって、分析では、「建設需要は一様に強い」という前提で人員や設備を固定化するより、用途別の採算と着工確度で配置を変えられる体制が重要である。(厚労省・時間外労働規制)(日建連・上期受注統計)
顧客と需要の特性
ゼネコンの顧客が買うものは床面積や構造物だけでなく、予定日までに事業を開始できる確実性である。ただし、支払える工事費の上限は、工場の投資採算、賃貸収入、公共予算などで決まる。施工能力の不足が続いても、値上げした案件がすべて実行されるわけではない。
次表は発注者別の購買構造を整理したもので、個別企業の内部決裁手順を確認したものではない。
| 顧客層 | 主な決定関与者 | 購買の決め手 | 受注前に確かめる条件 |
|---|---|---|---|
| 製造業・データセンター等の事業者 | 経営会議、設備投資、生産技術、施設、調達 | 稼働開始日、電力・設備性能、機密保持、増設対応 | 受電時期、主要設備発注、試運転の責任分担 |
| 不動産デベロッパー・投資家 | 開発、設計、財務、アセットマネジャー | 賃貸・販売収入に見合う総事業費、用途変更余地 | 資金調達、テナント、地権者、仕様凍結の進捗 |
| 国・自治体・インフラ事業者 | 発注部局、技術審査、契約、財政 | 入札条件、技術提案、供用への影響、維持管理性 | 用地、占用、交通規制、年度間の施工制約 |
| 病院・学校・既存施設所有者 | 経営層、施設管理、利用部門 | 営業・診療・授業を続けながら更新する能力 | 仮移転、夜間作業、段階引渡し、資金手当 |
民間案件は、投資構想、基本計画、概算見積、社内承認、設計確定、施工者選定、契約という順序を基本としながら、設計施工一括や施工者の早期参加で順序が重なる。初期からの関与は仕様変更を減らせる反面、契約前の設計協力費や、失注時に残る費用を管理しなければならない。
価格への敏感さは発注者の収入構造で違う。工場は操業開始の遅れ、賃貸物件は想定賃料と金利、公共工事は予算と入札条件が判断を左右する。2026年度上期の民間非製造業受注−24.2%という結果は、価格を上げれば需要が追随するという見方に対する警戒材料である。ただし、統計だけから減少の原因を価格に特定することはできない。(日建連・上期受注統計)
施工者の乗り換えは、発注前なら競争見積で可能でも、工事着手後には設計情報、施工責任、協力会社の手配、保証の引継ぎが障壁となる。月次受注は大型契約の計上や公共発注時期で振れるため、季節性を見るときは、前年同月に加えて、累計と案件内訳もあわせて見る。
人口減少は住宅・施設の新設需要を抑える方向に働く一方、すでにある施設の更新需要を消さない。国土強靱化計画が上下水道等の維持管理・更新を重点に置くこと、省エネ基準が既存所有者の投資判断にも関わることから、新築件数と改修・更新の需要は、別の営業計画で管理する必要があると考えられる。(内閣官房・国土強靱化計画)(国交省・省エネ基準引上げ)
バリューチェーンと収益構造
ゼネコンの利益は、工事を受注する瞬間の価格だけで決まらない。設計の確定度、専門工事会社への発注、変更追加工事の合意、施工中の原価見直しが、数年後の利益と資金回収を左右する。2025年度の日建連会員決算では売上高が前年度比1.4%増にとどまる一方、完成工事総利益率は12.6%へ2.7ポイント改善しており、量と採算は分けて見る。(日建連・決算状況調査)
工程と付加価値
| 工程 | 主な担い手・企業群 | 付加価値の源泉 | 収益上の注意点 |
|---|---|---|---|
| 企画・設計 | 発注者、設計会社、5大ゼネコン等の設計部門 | 建設費、用途、設備性能、工期の整合 | 無償の提案範囲、設計変更の費用負担 |
| 調達・施工計画 | 元請、設備・鉄骨会社、資材メーカー、機械会社 | 長納期品の確保、施工手順、工区分割 | 数量未確定の先行発注、価格有効期限 |
| 施工 | ゼネコン、一次・二次以降の専門工事会社 | 品質・安全を保った工期遵守、現場間調整 | 地盤条件、労務不足、資材・運搬費の上振れ |
| 検査・引渡し | 元請、設計監理者、発注者、検査機関 | 性能確認、是正、完成記録、稼働準備 | 是正費、遅延、最終代金と追加工事の精算 |
| 維持管理・改修 | 元請、設備管理会社、専門補修会社 | 建物履歴の活用、停止時間を抑える更新 | 小口工事の管理費、瑕疵・保証との切り分け |
上表は契約上の利益の所在を整理したもので、各工程の平均利益率を示す公的統計は確認できない。設計施工一括では工程別の売上を外部に切り出さない場合もあり、工程単位の利益を推測で埋めるべきではない。
大成建設の2026年3月期資料では、連結の売上総利益率は土木20.8%、建築12.3%、開発22.0%である。これは当該年度の案件構成と損益による結果であり、開発が常に建築より高収益だと証明するものではない。開発には土地・建物の保有期間、金利、売却時期のリスクがある。工事利益率に加えて、投下資本と資金回収期間を比べる。(大成建設・決算資料)
コスト・価格転嫁・資金
工事原価は材料費、労務費、外注費、経費等で構成されるが、ゼネコン全体の統一的な構成比を示す適切な公表値は確認できない。外注費の中に専門工事会社の材料費や労務費が含まれるため、元請の直接人件費だけから「人件費の低い業界」と評価することは誤りである。
日建連112社の2025年度完成工事高は18兆3,610億円、完成工事総利益は2兆3,080億円である。利益率改善は価格転嫁の進展と整合的だが、統計は価格転嫁率そのものを測っておらず、案件構成や原価改善、過年度案件の精算も含む。(日建連・決算状況調査)
利益の改善と現金の増加も同じではない。工事が進んで売上を計上しても、請求・入金条件によって資金が先行する一方、前受金があれば運転資金を抑えられる。案件審査では、粗利益額に加えて、工期中の最大資金負担、出来高請求の間隔、追加工事の書面合意と回収時期を評価する。
供給網では、特定仕様の設備や部材の代替可否、製作能力、現場への搬入条件が重要になる。長納期品を早く押さえることは工期を守るが、仕様変更時の廃棄・再製作費や在庫負担を増やす。したがって、早期調達と設計凍結を組み合わせ、発注者支給品についても引渡し遅延時の責任を明記することが、元請の収益防衛につながる。
競争環境
競争の主軸は、総売上高の順位から、どの用途・地域で施工能力を確保し、適切な条件で契約できるかへ移っている。スーパーゼネコンは大型案件、技術、人材、海外拠点を組み合わせる一方、準大手は得意工種や顧客基盤を選び、限られた経営資源の回転を高める。
2021年経済センサスの総合工事業は182,119企業等で、そのうち企業常用雇用者規模0〜4人が120,269企業等、66.0%を占める(計算)。ただし、この母集団には地域の住宅施工等が含まれ、超大型工事の競争相手が同数存在するわけではない。スーパー5社の連結売上高は海外子会社・開発も含むため、国内受注統計を分母とする集中度は本稿では示さない。(経済センサス第1表)
競争要因
下表の強さと方向は、統計・企業開示をもとにした分析であり、すべての工種に一律には当てはまらない。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 民間非製造業受注が2026年度上期に−24.2%。用途別に案件獲得競争が変化(日建連・上期受注統計) | 強まる |
| 新規参入の脅威 | 弱 | 大型案件には許可だけでなく実績と施工体制が必要。既存企業の買収で能力を取得する事例がある(インフロニア・完全子会社化) | 変わらない |
| 発注者の交渉力 | 中 | 予算・投資採算による延期余地がある一方、受注側の不当に低い価格・短い工期の契約も規制対象となる(国交省・建設業法等完全施行) | 変わらない |
| 供給者の交渉力 | 強 | 技能労働者の不足と高齢化が、協力会社・熟練者の供給を制約(国交省・労働需給調査)(日建連・建設労働) | 強まる |
| 代替手段の脅威 | 中 | 建替えの代わりに改修、集約、更新延期を選べる。維持管理・更新を政策も重視(内閣官房・国土強靱化計画) | 強まる |
国内主要企業の比較
金額は連結全社、単位は億円である。竹中工務店以外は2026年3月期、竹中工務店は2025年12月期であり、営業利益率は表示金額からの計算値を小数1桁に丸めた。
| 企業 | 売上高/営業利益/営業利益率 | 事業構成・比較上の特徴 | 戦略を読むポイント・出典 |
|---|---|---|---|
| 鹿島建設 | 30,672.75/2,407.80/7.8% | 国内建設と国内外の子会社事業 | 海外関係会社の規模と採算を国内と分けて管理する必要(鹿島・決算短信) |
| 大林組 | 25,862.58/1,946.78/7.5% | 国内外の建築・土木、不動産等 | 海外建設売上の拡大と利益率を同時に確認(大林組・決算説明資料) |
| 大成建設 | 20,890.91/1,879.73/9.0% | 建築・土木・開発、東洋建設を連結 | 海洋土木を含むグループ施工能力の統合(大成建設・決算資料) |
| 清水建設 | 20,578.02/1,186.69/5.8% | 建設、投資開発等 | 建設採算と投資開発の資金回収を分けて評価(清水建設・決算短信) |
| 竹中工務店 | 16,147余/929余/約5.8% | 建築を中核とする非上場グループ | 決算期と単体・連結の差、一時的な損益要因に注意(竹中工務店・決算概要) |
| 戸田建設 | 6,457.37/382.15/5.9% | 建築・土木・投資開発等 | 建設と非建設投資の資金配分を確認(戸田建設・決算短信) |
| 安藤・間 | 4,396.15/336.18/7.6% | 土木・建築を軸とする構成 | 工種別の案件採算と施工体制の配分(安藤・間・決算短信) |
| 西松建設 | 3,960.30/280.29/7.1% | 土木・建築・開発等 | 工事と開発の構成、案件ごとの利益変動(西松建設・決算短信) |
| 五洋建設 | 7,943.06/553.04/7.0% | 海洋土木、国内建築、海外建設 | 船舶を伴う施工能力と海外案件の管理(五洋建設・決算短信)(五洋建設・決算説明資料) |
この比較から、準大手が規模の小ささだけで低利益率になるとはいえない。一方、安藤・間の同年度営業利益は前年度比4.6%減であり、業界全社が一様に増益したわけでもない。竹中工務店は単体営業利益に退職給付の割引率見直し等による131億円の利益を含むため、増益額を工事採算改善だけで説明できない。(安藤・間・決算短信)(竹中工務店・決算概要)
再編と成功条件
直近の再編では、大成建設による東洋建設の取得と、インフロニア・ホールディングスによる三井住友建設の完全子会社化が重要である。前者は2025年9月の公開買付け結果公表後に連結化され、後者は同年12月23日に完全子会社化を公表した。三井住友建設は2026年10月にアルソシア建設へ社名を変更している。(東洋建設・公開買付け結果)(大成建設・決算資料)(インフロニア・完全子会社化)(日建連・受注調査対象企業一覧)
成功条件は四つに整理できる。第一は価格と工期の交渉を支える設計・積算能力、第二は協力会社を含む施工能力の維持、第三は自社の得意工種に合う案件選別、第四は海外・開発・大型買収に伴う資本と契約リスクの管理である。五洋建設の海洋土木、大成建設のグループ拡張、鹿島建設・大林組の海外事業は、それぞれ異なる能力の組合せであり、同じ受注目標を置くべきではない。(五洋建設・決算説明資料)(大成建設・決算資料)(鹿島・決算短信)(大林組・決算説明資料)
さらに、入札・契約の統制は受注資格を左右する経営条件である。2026年10月23日、関東地方整備局は鹿島建設と大成建設に、全国の民間土木一式工事に関する営業を同年11月7日から2027年3月6日まで120日間停止する処分を公表した。対象は公表文に示された営業範囲であり、両社の全事業や全工事が停止するという意味ではない。(関東地方整備局・監督処分)
海外の動向と主要企業
海外の競争は、工事請負の規模だけでなく、施設運営、設備工事、開発、現地企業の買収を組み合わせる方向に広がっている。日本への影響では、運営権や専門工事能力を通じた提携も重要になる。
地域別市場の読み方
米国の2026年8月建設支出は季節調整済み年率US$2,203.1 billion、前年同月比−1.7%という米国国勢調査局の推計である。一方、中国の2025年建設業付加価値は人民元86,425億元、実質前年比−1.1%である。前者は建設支出、後者は付加価値であり、合算して世界市場を作ることも、日本の受注額との比率を求めることもできない。(米国国勢調査局・建設支出)(中国国家統計局・2025年公報)
地域比較では、国の成長率と企業が選ぶ用途を分けて見る。米国の全体指標が減少していても、個別企業のデータセンター等の受注は拡大し得る。(ACS・2025年決算)
海外主要企業
売上高はすべて2025年通期、各社の公表通貨・単位である。「日本での事業」の未確認は、事業が存在しないという断定ではない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ヴァンシ(VINCI) | フランス | €74,599 million、連結 | 建設、エネルギー、道路・空港運営 | 2025年売上高は前年比+4.2%。運営と施工を併せ持つ(VINCI・2025年決算) | ヴァンシ・エアポートが関西エアポートに40%出資(2016年の運営開始時、オリックスと同率)(VINCI・関西空港コンセッション) |
| ACS | スペイン | €49,848 million、連結 | ターナー、ホフティーフ等を通じる国際建設 | 2024年末に取得したDornanの設備工事能力を取り込み、2025年ターナー部門が拡大(ACS・2025年決算) | 本稿確認資料では国内総合請負の継続的な規模を確認できず |
| スカンスカ(Skanska) | スウェーデン | SEK179.3 billion、セグメント報告基準 | 北欧・米国の建設と開発 | 2025年建設利益率4.1%。開発部門とは収益環境が異なる(Skanska・2025年決算) | 本稿確認資料では国内総合請負の継続展開を確認できず |
| ブイグ(Bouygues) | フランス | €56,877 million、連結。うちConstruction Division €27,845 million | 建設・道路・設備に加え通信・メディアも含む | 2026年1月に建設関連事業をConstruction Divisionとして集約(Bouygues・2025年決算) | 国内での建設事業規模は確認できず |
| 中国建築〈中国建筑股份有限公司〉 | 中国 | 人民元2,082,141,811千元、連結 | 建築・インフラ・不動産開発を持つ大手 | 2025年売上高は前年比−4.8%。年報で都市更新等を展開(中国建築・2025年報) | 国内の具体的な施工売上・受注は確認できず |
ヴァンシの2025年の通常事業からの営業利益(同社定義のEbit)率は全社12.8%、Construction部門4.2%である。空港・道路運営等を含む全社利益率を、日本の建設請負部門の目標値として転用してはならない。(VINCI・2025年決算)
日本企業でも海外展開の形は異なる。大林組の2026年3月期海外建設売上高は8,439.92億円で、連結全社売上高の32.6%(計算)に相当するが、これは海外事業全体の地域別売上高比率ではない。五洋建設は決算説明資料の海外売上高1,818億円が全社売上高の約22.9%(計算)であり、海洋土木等の施工能力を軸に海外事業を展開する。(大林組・決算説明資料)(五洋建設・決算説明資料)
鹿島建設は海外関係会社売上高1兆919億円を開示しているが、セグメント間の消去等があるため、全社連結売上高で単純に割った海外比率は本稿では示さない。また、日建連受注統計の海外分は現地法人受注を含まないため(同統計の注記)、同統計の海外受注減少を、これらグループ全体の海外縮小と読み替えることもできない。(鹿島・決算短信)(日建連・年度受注統計)(日建連・上期受注統計)
分析上、2030年までの日本への影響として注目されるのは、設備工事能力を買収・提携で補う動きと、建設後の維持管理・運営を組み合わせる動きである。ACSのDornan取得とヴァンシの空港運営は、その異なる先行例である。日本企業の海外買収では、現地の顧客基盤に加え、不採算工事、履行保証、追加請求、経営者の継続関与を精査することが、地域選択以上に重要になる。(ACS・2025年決算)(VINCI・関西空港コンセッション)
外部環境と制度の変化
制度変更は、工事費を抑える方向だけでなく、必要な労務費と工期を確保し、建物の性能を引き上げる方向に動いている。経営上の論点は、法令対応費を単に上乗せすることではなく、発注者との仕様・価格・工期の合意を早期化することである。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 契約・労務費 | 日本 | 改正建設業法等の完全施行。受注者にも不当に低い請負代金・著しく短い工期による契約を禁止 | 2025年12月12日施行 | 大・適正契約には追い風。見積・交渉記録の整備負担 | (国交省・建設業法等完全施行) |
| 労働時間 | 日本 | 建設業に時間外労働の上限規制を適用 | 2024年4月1日開始、継続適用 | 大・長時間労働依存には向かい風。工程見直しを促進 | (厚労省・時間外労働規制) |
| 安全衛生 | 日本 | 一定条件の暑熱作業で、熱中症の報告体制・対応手順の整備と周知を義務化 | 2025年6月1日施行 | 大・夏季の工程・休憩計画に影響 | (厚労省・熱中症対策) |
| 建築物性能 | 日本 | 300㎡以上2,000㎡未満の中規模非住宅の省エネ基準を引上げ | 2026年4月1日以降の省エネ適判申請に適用 | 中・高性能設備等に追い風、初期費用には向かい風 | (国交省・省エネ基準引上げ) |
| 建築確認 | 日本 | BIM図面審査を開始。BIMデータ審査は別の仕組みとして準備 | 図面審査は2026年4月開始、データ審査は2029年春導入予定 | 中・設計情報の整備に追い風、移行費用が発生 | (国交省・BIM審査基本構想) |
| 公共投資・防災 | 日本 | 第1次国土強靱化実施中期計画。重点施策の事業規模は5年間でおおむね20兆円強を目途 | 2026年度〜2030年度 | 大・インフラ整備・更新に追い風 | (内閣官房・国土強靱化計画) |
| 建築物性能・環境 | EU | 改正建築物エネルギー性能指令。新築のゼロエミッション化を段階適用 | 国内法化期限2026年5月29日。公的機関所有の新築2028年1月1日、すべての新築2030年1月1日 | 大・欧州事業の高性能化需要に追い風、設計・調達対応負担 | (EU・改正EPBD) |
労務費に関する基準は2025年12月に中央建設業審議会で作成された。ただし、制度がすべての工事の利益を保証したり、原価上昇を自動的に全額転嫁したりするわけではない。(国交省・労務費基準)(国交省・建設業法等完全施行)
省エネ基準の引上げは、設備を高性能品に置き換えるだけの問題ではない。建築と設備の仕様調整を後回しにすれば、確認・適判、調達、施工の各段階で変更が生じる。(国交省・省エネ基準引上げ)
EUのゼロエミッション建築物の要件は、建設資材の製造段階まで含めて排出が必ずゼロになるという意味ではない。同指令は建物の運用性能に加え、ライフサイクルの温室効果ガス評価にも段階的な要件を設ける。欧州で設計・施工・開発を行う日本企業は、各国の国内法化を確認し、資材の環境情報を調達時から取得する。(EU・改正EPBD)
国土強靱化の20兆円強は複数分野の施策の事業規模の目途であり、ゼネコンへの新規発注額や純増額ではない。予算化、用地、設計、発注準備、地域の施工体制を経て初めて受注機会になる。(内閣官房・国土強靱化計画)
人材と生産性
人材問題の中心は人数の不足だけでなく、現場を任せられる資格・経験と、地域・工種ごとの配置の不一致である。給与を上げるだけで施工能力が同率に増えるわけではなく、監督者、専門技能者、協力会社が組み合わさって初めて工事を進められる。
国土交通省の2026年9月調査では、建設技能労働者の全国8職種計の不足率は1.3%である。これは調査対象の需給状態を示すもので、全国の建設従事者の1.3%を増やせば問題が解消するという意味ではない。型枠、左官、とび、鉄筋、電工、配管工等の工種別・地域別の需給と、工程が重なる時期を個別に確かめる。(国交省・労働需給調査)
総務省「労働力調査」によると、2025年平均の建設業就業者は478万人(前年比+1万人)であり、日建連「建設業の現状」の同調査に基づく整理では、55歳以上が約37%、29歳以下が約12%である。この就業者数には自営業主等も含まれ、表の経済センサスによる総合工事業従業者1,893,456人とは定義が違う。若手を採用しても、ベテランの監督・判断能力が直ちに置き換わるわけではない点が、事業継続上の制約となる。(総務省・労働力調査2025年平均)(日建連・建設労働)
平均年収597万9,200円は、総合工事業の一般労働者を対象とした年換算額であり、スーパーゼネコン本体の給与水準でも、技能工だけの給与でもない。若手への処遇改善を判断する場合は、年齢構成や職種が異なる全産業平均との単純比較より、初任給、資格取得後の昇給、現場勤務手当、休日を分けて見る。(賃金構造基本統計調査)
賃上げの持続性は、元請の給与改定に加えて、協力会社への発注単価、技能者への支払い、移動・宿泊費まで追って確かめる。労務費基準の整備はその点検を後押しするが、公表資料だけから元請の単価引上げが技能者の賃金に届いた割合は分からない。(国交省・労務費基準)
本稿では、受注額を従業者数で割る「生産性」は示さない。対象企業、海外事業の範囲、外注比率が一致せず、価格上昇も混在するためである。経営管理には、工種別の施工数量当たり総人工、監督者1人当たりの管理負荷、手戻り人工、計画休工の達成率を併用し、外注化による見かけの改善を除くことが有効と考えられる。
時間外労働の上限規制は、監理技術者等の有資格者の配置だけを満たせばよいという問題ではない。休暇、研修、引継ぎまで含む配置計画を作り、特定の人が複数現場の難題を抱え込む状態を解消する。(厚労省・時間外労働規制)(厚労省・熱中症対策)
2030年に向けたシナリオ
2030年の分岐を決めるのは、需要の総額だけでなく、発注者が投資を実行できるかと、施工側が必要な体制を維持できるかである。本稿では「顧客の事業採算・資金調達が成立する度合い」と「実効的な施工能力が改善する度合い」を二つの不確実性とする。以下は、分析にもとづく条件付きシナリオであり、市場規模や実現確率の数値予測ではない。
| シナリオ | 二つの軸の状態 | 2030年の業界像 | 起きる条件 | 可能性の見立て |
|---|---|---|---|---|
| 選別成長 | 投資採算が成立、施工能力は緩やかに改善 | 製造業・更新需要等を選び、工期と価格を合意できる企業が成長。用途間の差は残る | 仕様と工期の早期確定、協力会社の処遇改善、公共発注の平準化 | 分析上の基本シナリオ。上期の用途別の強弱と整合的 |
| 能力制約の長期化 | 投資意欲はあるが施工能力が改善しない | 受注残は積み上がるが着工・竣工が遅れる。案件集中先で原価上昇と品質負荷が増す | 熟練者退出、監督者不足、設備調達遅延、無理な工期の継続 | 十分あり得る。価格上昇だけでは供給が増えない場合 |
| 投資見直しと再編加速 | 顧客の投資採算が悪化、施工能力は地域・工種により余剰と不足が併存 | 新築の延期が増え、改修・更新へ移行。固定費の重い企業が提携・売却を検討 | 金融条件悪化、期待賃料・製品需要の未達、工事費との乖離 | 下振れシナリオ。民間非製造業受注の減少が続く場合に警戒 |
基本シナリオを全面的な拡大としない理由は、2026年度上期の国内受注が−8.1%の一方、官公庁は+27.2%、民間製造業は+21.8%と分かれているためである。供給制約だけが強ければ、建設会社は単価を維持できても発注者の採算が成立せず、実際の工事件数が減る可能性がある。(日建連・上期受注統計)
見ておくべき先行指標
| 指標 | 確認先 | 判断への使い方 |
|---|---|---|
| 国内受注の製造業・非製造業・官公庁別の増減 | 日建連「建設受注動態調査」月次・累計(日建連・上期受注統計) | 単月の大型案件を除き、複数月の構成変化を確認 |
| 工種別・地域別の技能労働者の過不足 | 国土交通省「建設労働需給調査」(国交省・労働需給調査) | 受注可能な地域・工種と工程ピークを見直す |
| 工事利益率と工事損失引当金 | 各社決算短信・説明資料。大林組等(大林組・決算説明資料) | 受注量の拡大が採算を伴うか、損失案件が増えていないか確認 |
| 公共更新案件の予算化・発注進捗 | 国土強靱化実施中期計画のフォローアップ(内閣官房・国土強靱化計画) | 政策目標を実際の契約可能案件に置き換える |
| 米国建設支出の用途別推移 | 米国国勢調査局「Construction Spending」(米国国勢調査局・建設支出) | 海外子会社の得意用途と所在地に需要があるか確認 |
受注残の金額だけで拡大投資を決めず、着工条件、契約変更余地、完工までの要員を併記する。
経営・企画部門への示唆
経営の優先課題は、受注額の最大化から、引き受けたリスクに見合う利益と現金を確保する案件構成へ移ることである。2025年度の日建連会員決算では完成工事高が1.4%増にとどまる一方で営業利益は44.9%増え、2026年度上期の国内受注は8.1%減った。量と採算が逆方向に動く局面であり、以下はこれらのデータをもとにした分析である。(日建連・決算状況調査)(日建連・上期受注統計)
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となるデータ | 最初に決めること |
|---|---|---|---|
| 大手(スーパーゼネコン5社) | 民間非製造業の受注減を値下げで埋めず、伸びている製造業・官公庁の高難度工事へ施工要員を振り向ける。自動化施工は複数現場で再利用できる土工・ダム等に投資を絞る | 上期は民間非製造業−24.2%に対し、製造業+21.8%、国の機関+31.7%(日建連・上期受注統計)。鹿島建設は自動化建機最大14台を3〜4人で運用(鹿島・A⁴CSEL適用) | 用途別の受注上限と、監督者1人当たりの許容工事量 |
| 中堅・中小(準大手を含む) | 売上規模を追わず、協力会社網が厚い得意工種の比率を上げる。地域企業は更新・防災工事で継続受注を確保する | 五洋建設の国内土木受注に占める海上工事は62.0%(五洋建設・決算説明資料)。総合工事業の66.0%は常用雇用者4人以下の企業等(経済センサス第1表) | 自社が元請として優位を保てる工種・地域と、そこを支える協力会社の後継状況 |
| 新規参入を考える企業 | 許可取得からの自前参入ではなく、施工会社の買収か元請との協業で実績と技術者を得る。設備・資材・IT企業は設計・調達段階から参加する | 許可業者は483,823業者で、許可自体は参入障壁にならない(国交省・許可業者数)。大成建設は東洋建設を取得原価約1,317億円で連結し、のれん約736億円を計上(大成建設・決算資料) | のれんの回収年数と、統合後も残る現場所長・協力会社の条件 |
大手に固有の論点は、受注資格そのものの管理である。関東地方整備局は2026年10月、鹿島建設と大成建設に、全国の民間土木工事に関する営業を11月7日から120日間停止する処分を公表した。分析では、処分期間中の民間土木では発注者が見積先を広げるため、準大手に一時的な受注機会が生じる。大手側では、入札・営業の統制が技術力と並ぶ受注条件として発注者から問われる。(関東地方整備局・監督処分)
中堅・中小では、技能者と施工管理者の確保が受注量の上限を決める。総合工事業の一般労働者の年換算給与は、企業規模1,000人以上の918万5,900円に対し10〜99人は480万5,800円と約1.9倍の差があり(計算)、給与水準で大手と競う余地は小さい。全国8職種の不足率は1.3%と前年同月より0.2ポイント拡大しており、受注を増やす前に、協力会社への支払条件と工程の平準化で必要な班を確保できるかを確かめる。(賃金構造基本統計調査)(国交省・労働需給調査)
新規参入では、改正建設業法が受注者側にも著しく低い請負代金や短すぎる工期での契約を禁じた点が重要である。低価格を武器にした参入は制度上も取りにくい。分析では、参入企業が示すべきは価格ではなく、総人工と工期の短縮幅を数字で示す提案力である。(国交省・建設業法等完全施行)
通説と異なる見方
第一に、「受注が減れば利益も減る」とは限らない。2026年3月期の大林組は売上高が0.2%減ったが営業利益は36.6%増え、連結の工事損失引当金は1年で167億円から86億円へほぼ半減した。損益は過去に契約した工事の進捗と損失処理で決まるため、上期の受注減が業績に表れるのは翌期以降である。警戒すべきは受注額の増減より、受注時の採算見積もりの甘さである。(大林組・決算説明資料)
第二に、「規模が大きいほど利益率が高い」とはいえない。連結営業利益率は、安藤・間7.6%、西松建設7.1%(2026年3月期)が、清水建設5.8%(同)、竹中工務店約5.8%(2025年12月期)を上回った。差を生むのは売上規模より、工種構成と過年度案件の損失処理である。(安藤・間・決算短信)(西松建設・決算短信)(清水建設・決算短信)(竹中工務店・決算概要)
第三に、「海外を伸ばせば利益率が上がる」とはいえない。海外大手の高い全社利益率は運営事業によるもので、建設部門単体ではヴァンシ4.2%、スカンスカ4.1%、ACS傘下のターナー3.6%(いずれも2025年、各社定義)にとどまる。日本の準大手でも2026年3月期の海外事業は、五洋建設が32億円、西松建設が23.6億円の営業損失で、戸田建設の海外グループ会社は56.2億円の営業利益と分かれた。分析では、海外の採算を左右するのは市場の成長率より、現地での契約管理と追加請求の回収能力である。(VINCI・2025年決算)(Skanska・2025年決算)(ACS・2025年決算)(五洋建設・決算説明資料)(西松建設・決算短信)(戸田建設・決算短信)
公開情報ではわからないこと
- 民間非製造業の受注減は延期か消失か:上期−24.2%のうち、工事費の上昇による計画延期、規模縮小、中止がそれぞれどれだけあるかは統計からわからない。不動産デベロッパーや投資家の開発・財務担当への面談で案件を三つに分類し、着工統計と照合して確かめる。
- 労務費の転嫁が技能者まで届いたか:労務費基準と改正建設業法の下で、元請の契約単価の上昇が一次・二次の協力会社と技能者の賃金にどの程度渡ったかは開示されない。協力会社へのアンケートで、同じ工種の発注単価と賃金を改正前後で比べる。(国交省・労務費基準)
- 工種別・地域別の施工余力:不足率1.3%は8職種の全国集計であり、自社の受注残の工程ピークに必要な班数を確保できるかはわからない。協力会社会を通じて班編成、年齢、移動可能範囲を調べ、工程表と突き合わせる。
- 買収後に人材と協力会社が残るか:インフロニア・ホールディングスによる三井住友建設(現アルソシア建設)の完全子会社化など直近の再編で、現場所長・技術者・協力会社の定着や、入札参加資格と保証の引継ぎに支障が出たかは公表されない。統合会社の退職者や協力会社への聞き取りと、統合前後の入札参加件数の比較で確かめる。
- 海外現地法人の契約リスク:固定価格契約の比率、追加請求の未回収額、現地経営者への依存度は有価証券報告書でも見えない。現地の発注者、設計事務所、専門工事会社へのインタビューで、契約対応と支払実績を確かめる。
出典
統計・企業数値は発表機関の原資料に基づく。以下は本文で使用した資料の一覧であり、各主張の直後にもリンクを付した。
- 日本建設業連合会「2025年度 建設受注動態調査」(2026年4月28日)
- 日本建設業連合会「2026年度上期・9月 建設受注動態調査」(2026年10月28日)
- 日本建設業連合会「日建連法人会員決算状況調査」(2026年7月)
- 東洋建設「大成建設株式会社による当社株式に対する公開買付けの結果等」(2025年9月25日)
- インフロニア・ホールディングス「三井住友建設株式会社の完全子会社化に関するお知らせ」(2025年12月23日)
- VINCI「Outstanding performance – Record free cash flow」(2026年2月5日)
- ACS「ACS Group increases its net profit by 15% to €950 million」(2026年2月25日)
- 国土交通省「持続可能な建設業の実現のため、建設業法等改正法が完全施行されます」(2025年11月14日)
- 大林組「設計初期段階の法令調査・要件整理業務を効率化」(2026年8月19日)
- 大林組「シールド自動化システム『OGENTS』構成技術の実証を完了」(2026年10月19日)
- 国土交通省「建設業許可業者数調査の結果について(令和8年3月末現在)」(2026年5月15日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 企業等に関する集計・産業横断的集計 第1表」(2023年6月27日)
- 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類 第1表」(2026年3月24日)
- 鹿島建設「2026年3月期 決算短信」(2026年5月14日)
- 大林組「2026年3月期 決算説明資料」(2026年5月13日)
- 大成建設「2026年3月期 決算短信・決算補足資料」(2026年5月14日)
- 国土交通省「建設労働需給調査結果(令和8年9月調査)」(2026年10月26日)
- 竹中工務店「技能工の手書き図をAIで読み解くボード材自動加工システムを開発」(2026年6月30日)
- 鹿島建設「自動化施工システム『A⁴CSEL』造成工事への本格適用を開始」(2024年12月24日)
- 清水建設「『AIロボット』の研究開発を本格化」(2026年7月8日)
- 竹中工務店「スマートタイルセイバーを開発し実用化」(2021年6月8日)
- 日本ヒルティ「BIM対応の建設現場用ロボットを発表」(公表日の明記なし・2026年10月30日確認)
- 厚生労働省「建設業の時間外労働の上限規制」(公表日の明記なし・2026年10月30日確認)
- 内閣官房「第1次国土強靱化実施中期計画(概要)」(2025年6月6日)
- 国土交通省「中規模非住宅建築物に係る省エネ基準の引上げについて」(資料に公表日の明記なし・2026年10月30日確認)
- 日本建設業連合会「建設業の現状・4.建設労働」(該当図表は2026年7月更新)
- 清水建設「2026年3月期 決算短信」(2026年5月12日)
- 竹中工務店「2025年度(第88期)決算概要及び次期業績見通し」(2026年2月27日)
- 戸田建設「2026年3月期 決算短信」(2026年5月15日)
- 安藤・間「2026年3月期 決算短信」(2026年5月14日)
- 西松建設「2026年3月期 決算短信」(2026年5月12日)
- 五洋建設「2026年3月期 決算短信」(2026年5月8日)
- 五洋建設「2026年3月期 決算説明会資料」(2026年5月27日)
- 国土交通省関東地方整備局「建設業者に対する監督処分について」(2026年10月23日)
- 米国国勢調査局「Monthly Construction Spending, August 2026」(2026年10月1日)
- 中国国家統計局「中華人民共和国2025年国民経済和社会発展統計公報」(2026年2月28日)
- VINCI「ORIX-VINCI Airports Consortium selected as Preferred Negotiation Right Holder for the Kansai and Osaka International Airports」(2015年11月10日)
- Skanska「Year-end report January–December 2025」(2026年2月6日)
- Bouygues「2025 Results」(2026年2月26日)
- 中国建築「2025年年度報告」(2026年4月18日)
- 厚生労働省「労働安全衛生規則の一部を改正する省令の施行等について」(基発0520第6号、熱中症対策)(2025年5月20日)
- 国土交通省「建築確認・検査におけるBIMデータ審査の導入に関する基本構想(概要)」(資料に日付の明記なし・2026年11月2日確認)
- EU「Directive (EU) 2024/1275 on the energy performance of buildings」(2024年5月8日官報掲載)
- 日本建設業連合会「受注調査対象企業名(92社)」(2026年10月現在)
- 総務省統計局「労働力調査(基本集計)2025年平均結果の概要」(公表日の明記なし・2026年11月2日確認)
- 国土交通省「労務費に関する基準」(2025年12月2日基準作成)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
