エグゼクティブサマリー
建設業は、投資需要の大きさ以上に、人員・工期・契約条件を整えて「完工できる能力」が成長を左右する産業である。
2026年11月時点の課題は、名目市場の拡大と施工能力・採算を両立させることである。住宅・非住宅・土木・改修を分け、全国の成長率を個社の目標へ直結させないことが重要である。
要点
- 市場:金額増と工事量増を分ける。国内建設投資は最新系列の実績で2023年度71兆8,547億円、前年度比+5.9%。2026年度は国土交通省の見通しで81兆4,700億円であり、確定した売上ではない。(国土交通省「建設投資見通し・概要」)(国土交通省「令和8年度 建設投資見通し 参考資料(付表)」)
- 構造:新築と大手だけでは全体像を捉えられない。2024年度の元請完成工事高の31.0%は維持・修繕である。発注者の更新需要と地域・専門工事会社の施工網を結ぶ能力が重要になる。(国土交通省「2024年度建設工事施工統計」)
- 競争・制度:人員と適正な条件の確保が競争力になる。2026年9月の技能労働需給は全国8職種で1.3%の不足。2025年12月の改正建設業法全面施行に合わせて、労務費と変更協議を契約・原価管理へ反映する。(国土交通省「建設労働需給調査・2026年9月」)(国土交通省「改正建設業法の全面施行」)
- 海外:施工に専門能力・運営を組み合わせる動きを見る。ACS傘下の設備工事会社買収、VINCIの日本での空港運営は、工事請負の売上拡大以外の競争軸を示す。海外進出は現地の契約・支払慣行を扱える体制が前提である。(ACS「2025年通期決算」)(VINCI Airports「Kansai International Airport」)
- AI:文書業務と現場作業を分けて導入する。生成AIによる知識検索、自動施工、半自動穿孔には実用例があるが、現場全体の無人化を意味しない。評価すべきは準備・監視・検査を含む総人時である。(協栄情報「鹿島建設RagChat導入事例」)(鹿島建設「A4CSEL 造成工事への本格適用を開始」)(大林組「福島県飯舘村の盛土工事で複数台の建設機械の自動・自律運転と超遠隔操作を実証」)(日本ヒルティ「半自動穿孔ロボット Jaibot」)
経営・企画部門への示唆
- 受注額の目標より先に、職種別の必要人工、技術者の配置、協力会社の確約から受注の上限を決める。民間工事が多い企業ほど、閉所日と労務費の内訳を見積条件に明記し、変更協議の根拠を残す。
- 建設投資の増加は改修・民間土木・非住宅が中心で、実質の伸びは名目よりはるかに小さく、公共事業は実質で減る見通しである。着工戸数や名目額で判断せず、どの工種・発注者に人員を張るかを先に決める。
- 提携・買収では許可や売上高より、職長・資格者と主要協力会社の定着、残工事の原価と保証責任を面談で確かめる。許可の承継認可は業者数の純増の約9倍あり、再編は業者数に表れにくい。
業界データまとめ
国内建設市場は名目金額が拡大しているが、足元の投資見通しと確定実績は分けて読む。以下は2026年11月2日までの公表資料を基準とし、投資の伸び、雇用の規模、現場の需給を異なる統計で捉えたものである。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内の名目建設投資額71兆8,547億円。最新公表系列における実績値 | 2023年度(実績) | 国土交通省「建設投資見通し・概要」 |
| 市場の伸び | 国内の名目建設投資額、前年度比+5.9%。市場規模と同一系列の実績 | 2023年度(実績) | 国土交通省「令和8年度 建設投資見通し 参考資料(付表)」 |
| 事業者数 | 建設業許可業者48万3,823業者(前年比+123業者、+0.03%)。許可を持つ個人・法人の数であり、業種別許可の延べ件数ではない | 2026年3月31日現在 | 国土交通省「建設業許可業者数調査」 |
| 従業者数 | 産業大分類D「建設業」の民営事業所従業者373万7,415人。経済センサスの事業所ベース | 2021年6月1日現在 | 総務省・経済産業省「2021年経済センサス・結果概要」 |
| 平均年収 | 大分類「建設業」の一般労働者、男女計・企業規模計10人以上:592.14万円(計算)。きまって支給する現金給与額39.65万円×12+年間賞与その他特別給与額116.34万円 | 2025年調査。月額は2025年6月、賞与等は原則2024年1~12月 | 厚生労働省「2025年賃金構造基本統計調査・第1表」 |
| 上位3社の売上高 | 総合建設会社(ゼネコン)の建設売上高上位3社:鹿島建設2兆6,786.80億円/大林組2兆4,093.78億円/大成建設1兆8,957.89億円。鹿島・大成は連結の完成工事高、大林組は連結の建設事業セグメント売上高(外部顧客)で、いずれも海外を含む。住宅会社等を含む建設業全体の順位ではない | 2026年3月期 | 鹿島建設「2026年3月期 決算短信」 大林組「2026年3月期 決算参考資料」 大成建設「2026年3月期 決算短信」 |
| 建設投資見通し | 国内の名目建設投資額81兆4,700億円(前年度比+2.9%)。国土交通省の見通しであり実績ではない | 2026年度(見通し) | 国土交通省「建設投資見通し・概要」 |
| 建設技能労働者の過不足率 | 全国8職種で1.3%の不足。前年同月から不足幅0.2ポイント拡大 | 2026年9月 | 国土交通省「建設労働需給調査・2026年9月」 |
| 公共工事設計労務単価 | 全国全職種加重平均2万5,834円/日(所定8時間)。前年度比+4.5%は公表資料の全国全職種単純平均による伸び | 2026年3月適用 | 国土交通省「2026年公共工事設計労務単価」 |
| 元請完成工事高に占める維持・修繕工事 | 31.0%、28兆1,459億円。許可業者を対象とする施工統計の元請工事ベース | 2024年度 | 国土交通省「2024年度建設工事施工統計」 |
建設投資、企業売上高、元請・下請の完成工事高は範囲が異なる。従業者数は2021年の事業所ベース、平均年収は月額と前年賞与を組み合わせた年換算指標であり、足元の雇用数・年間受取額とは区別する。
AI・フィジカルAIの影響と経営の打ち手
建設業で先に変わるのは、資料探索、施工計画の受渡し、反復作業への人員配置である。生成AI・AIエージェントは文書・判断支援を担い、フィジカルAIは環境を認識して機械を動かす。適用条件を限定した工程の省人化と、その前後の待ち時間削減を優先する。
影響の全体像
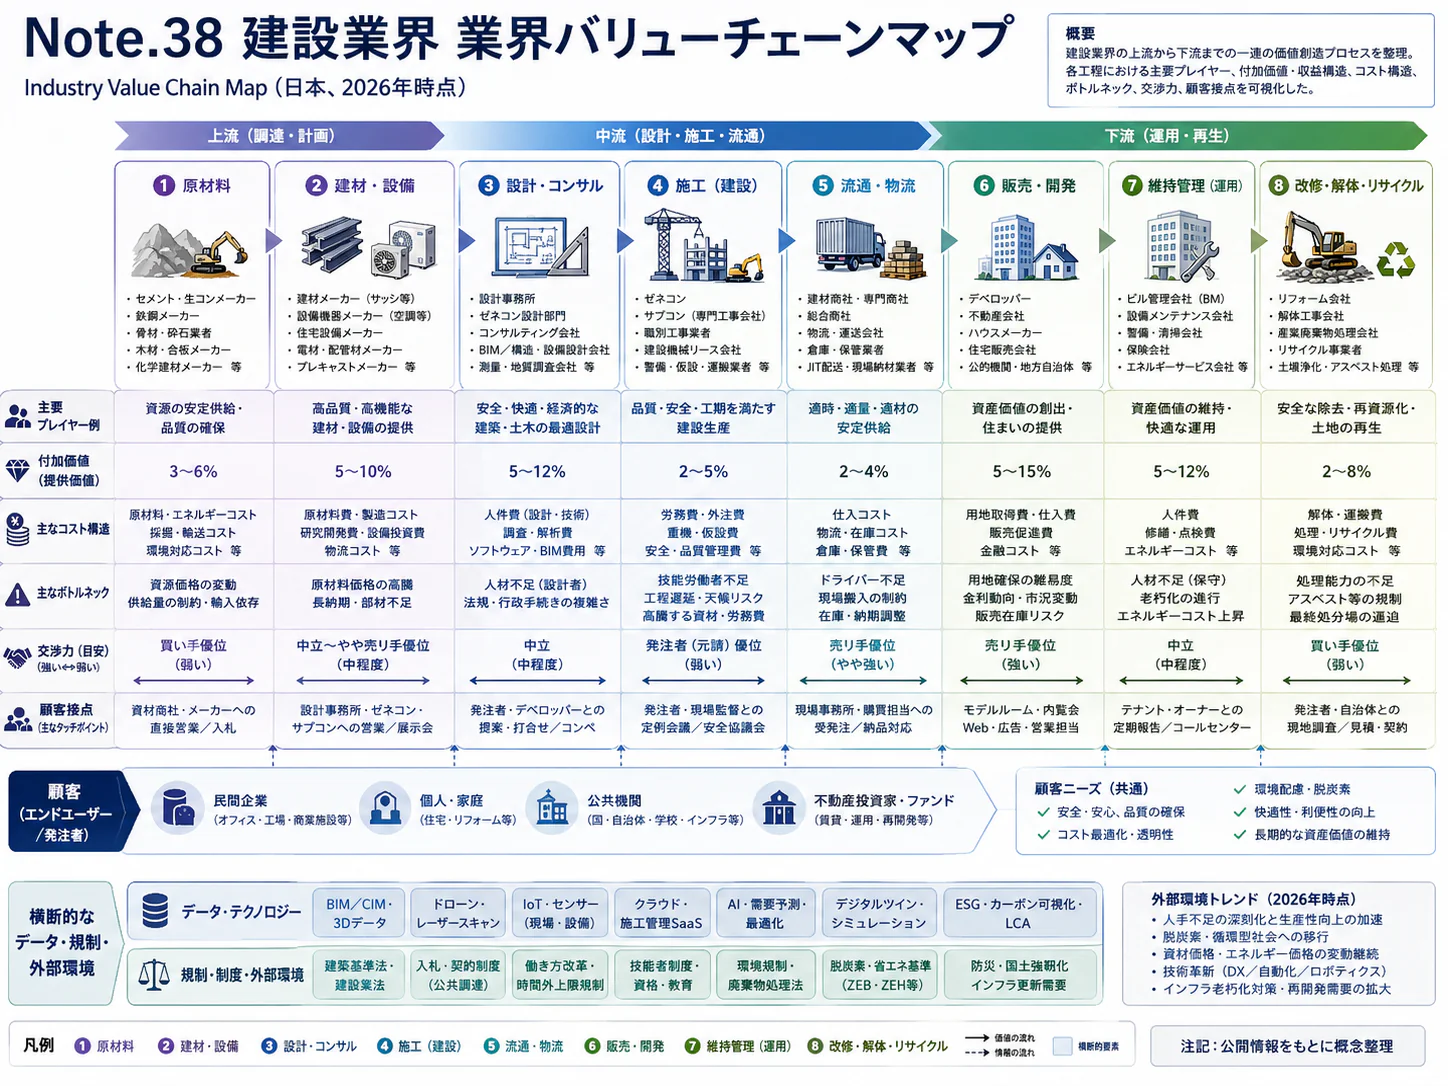
バリューチェーンは、調査・設計・積算 → 調達・施工計画 → 施工・施工管理 → 検査・引渡し・維持更新であり、変更情報は前工程へ戻る。普及時期は2026年11月を起点とする、公開情報からの分析である。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 調査・設計・積算 | 過去工事・技術文書の検索、根拠付き回答、積算担当者の確認支援 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 鹿島建設のRagChat導入。積算の全面自動化を意味しない。協栄情報「鹿島建設RagChat導入事例」 |
| 調達・施工計画 | 現場データの共有、機械配置と遠隔操作拠点の調整 | データ・IoT | 実用(導入事例あり) | 2年以内 | コマツの商用遠隔操作サービス。人が操作する方式である。コマツ「遠隔操作システム搭載の移動式DXオフィス販売開始」 |
| 施工・施工管理 | 土工機械の協調運転、作業位置に応じた反復施工 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | 鹿島建設A4CSELの造成工事への適用(自動振動ローラ2台)。4機種の連携は実験フィールドでの実証段階。鹿島建設「A4CSEL 造成工事への本格適用を開始」/鹿島建設「A4CSEL 4機種連携により盛土の一連作業を自動化」 |
| 検査・引渡し・維持更新 | 被災写真の読み取り、損傷状況の整理・一次判定支援 | 生成AI・AIエージェント | 実証中 | 3〜5年 | 鹿島建設の模擬損傷を用いた防災訓練での検証。鹿島建設「南海トラフ地震『半割れ』を想定した広域連携BCP訓練を実施」 |
国土交通省の「i-Construction 2.0」は、2040年度までに現場を少なくとも3割省人化し、生産性を1.5倍にする政策目標である。達成済みの効果や2030年の普及予測とは区別する。(国土交通省「i-Construction 2.0を策定しました」)
業務はどう変わるか
第一は、熟練者を資料探索から根拠の評価へ移すことである。従来の資料探索・経験者への照会に対し、鹿島建設のRagChat導入事例では社内文書を参照する生成AIが使われる。導入済みの検索支援であり、施工指示の自動決定を意味しない。(協栄情報「鹿島建設RagChat導入事例」)
変化後も技術者が地盤条件、仕様、図面の版、適用基準を照合する。アンドパッドは2026年5月にナレッジAI、10月に電気工事向け積算AI-BPOを発表したが、提供開始と顧客の効果検証は異なる。専門工事向け機能の精度を建設全般へ一般化できない。(アンドパッド「ナレッジAI」)(アンドパッド「積算AI-BPO提供開始」)
第二は、個別操縦から複数機械の運行管理への移行である。鹿島建設は2024年12月、ダム工事で使ってきたA4CSELを造成工事へ本格適用し(自動振動ローラ2台)、2025年6月には積込み、運搬、敷均し、転圧の4機種を連携させる盛土作業の自動化を自社の実験フィールドで実証した。大林組も2022年、福島県飯舘村の盛土工事で、自律運転のバックホウ・キャリアダンプと自動運転ブルドーザの3台を1人の管理者が運用する現場実証を公表している。いずれも条件を限った現場・工程での展開であり、市街地を含む全現場への適用ではない。(鹿島建設「A4CSEL 造成工事への本格適用を開始」)(鹿島建設「A4CSEL 4機種連携により盛土の一連作業を自動化」)(大林組「福島県飯舘村の盛土工事で複数台の建設機械の自動・自律運転と超遠隔操作を実証」)
自動施工でも、区域設定、有人車両との分離、通信停止時の退避、仕上がり確認は残る。小規模・短期工事では準備負担が削減工数を上回り得るため、機械速度だけでなく、準備から検査までの総人時で評価する。
第三は、身体負担の大きい反復作業を段取り・品質確認へ置き換えることである。ヒルティのJaibotは設計情報に基づく天井穿孔の半自動ロボットで、日本でも展開済みである。作業員による移動・設置や後続の設備取付けは残る。(日本ヒルティ「半自動穿孔ロボット Jaibot」)
総論として重要なのは、元請が穿孔位置・作業区画・搬入時間を確定しないと専門工事会社の設備投資が生きない点である。費用と工期短縮の便益が異なる主体に発生する場合は、発注量の確約や共同利用を含む利益配分が必要になる。
第四は、点検記録の作成を短縮し、最終判断を資格者へ残すことである。鹿島建設が2025年9月に公表した生成AIの被災判定は、模擬損傷を用いた訓練での実証である。撮影範囲によって判断材料が変わるため、安全確認や使用再開の承認を自動回答へ委ねるべきではない。(鹿島建設「南海トラフ地震『半割れ』を想定した広域連携BCP訓練を実施」)
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 鹿島建設 | 日本 | A4CSEL、技術文書検索、被災判定支援 | 土工の自動施工、社内知識の活用。被災判定は実証 | 展開済み。自動施工の国内現場適用を公表。鹿島建設「A4CSEL 造成工事への本格適用を開始」 |
| コマツ/EARTHBRAIN | 日本 | Smart Construction Teleoperation | 現場の施工データと遠隔操作を接続。遠隔操縦は自律AIと区別 | 展開済み。遠隔操作システムを搭載した移動式オフィスの販売開始を公表。コマツ「遠隔操作システム搭載の移動式DXオフィス販売開始」 |
| アンドパッド | 日本 | ナレッジAI、AI-BPO 積算 | 施工情報の検索、専門工事の積算支援 | 展開済み。国内で提供開始。個別の効果は未確認。アンドパッド「ナレッジAI」/アンドパッド「積算AI-BPO提供開始」 |
| ヒルティ | リヒテンシュタイン | Jaibot | 天井穿孔の半自動化、身体負担の大きい工程を支援 | 展開済み。日本向け製品案内あり。日本ヒルティ「半自動穿孔ロボット Jaibot」 |
| オートデスク | 米国 | Autodesk Assistant | 設計ソフトの操作・情報取得を支援 | 展開済み。日本向けに提供機能を案内。機能は製品ごとに異なり、今後拡張予定とされる。オートデスク「Autodesk Assistant」 |
人材・収益・競争への影響
分析では、積算補助・施工書類担当の探索・転記業務が減り、施工データ管理・遠隔運行の担当業務が増える。建機操縦者や施工管理技術者の仕事は、段取り、例外処理、安全検証へ比重が移る。公表事例は、職種の消滅より仕事の配分変更を示唆している。
費用は人件費からソフト、機械、通信、測量・教育費へ一部移る。受注量が不安定な企業では購入よりレンタル・共用が合理的な場合がある。削減時間を残業減少、施工件数増加、工期短縮のどれに使うかで採算は異なる。
競争では、図面変更・出来形・施工条件を蓄積し、発注者と協力会社の利用権限を調整できる主体も重要になる。事故時の責任、図面・原価情報の漏えい、サービス終了後のデータ移行を契約で管理する。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 図面・仕様書に工事番号、版、承認者を付け、検索対象を確定する | 共通 | 直ちに~1年 | 旧図面の参照と確認のやり直しを減らす | 文書台帳、閲覧権限、廃版の処理 |
| 高 | 積算支援は数量・単位・施工条件別に人が照合し、誤差を記録する | 共通 | 1年以内 | 見積漏れを抑えながら確認時間を削減 | 正解データ、承認責任、機密情報の扱い |
| 高 | 自動施工の立入禁止区域、停止権限、通信断時の動作を契約前に決める | 大手 | 実証・導入前 | 事故リスクと工程停止時の混乱を抑える | 元請・機械会社・協力会社の共同手順 |
| 高 | 3次元座標、出来形の許容差、検査用データの受渡しを統一する | 共通 | 1~2年 | 設計から施工・検査への再入力を減らす | 発注者との検査方法の合意 |
| 中 | 土工量・穿孔量を束ね、機械の共同利用と移送計画を組む | 中堅・中小 | 1~3年 | 稼働率を上げ、初期負担を分散 | レンタル会社、地域の協力会社との調整 |
| 高 | 導入評価を「検査合格した施工量÷準備を含む総人時」で行う | 共通 | 直ちに | 作業の移し替えを効果と誤認しない | 現場・事務所双方の時間記録 |
| 中 | データの所有権、二次利用、解約時の出力形式を明記する | 共通 | 調達時 | 発注者変更やサービス移行に対応 | 契約条項、標準形式での出力確認 |
失敗しやすいのは、図面の版管理を後回しにすること、段取り・監視・検査の増加時間を集計しないこと、従来の施工順序を固定して前後工程の待ち時間を残すことである。
業界の定義と市場構造
建設業は、土木・建築・専門工事を組み合わせ、場所ごとに異なる条件の下で構造物を完成させる産業である。市場を理解するには住宅の新築だけを見るのではなく、非住宅、土木、既存建物の改修を分けて見る。とくに名目投資額の上昇を、施工量や企業利益の同じ率の増加と読み替えることはできない。
本稿には、公共・民間の土木工事、住宅・非住宅建築、建築補修、これらを支える専門工事を含める。ゼネコン、設備工事、住宅メーカーの個別工法・商品戦略は各論に譲り、共通する発注構造、供給能力、契約、人材を扱う。不動産売買・賃貸、設計専業、建材製造、建機製造は隣接産業として扱い、その売上高を建設市場へ加算しない。
許可業者数と経済センサスの事業所従業者数では対象が異なる。許可が不要な軽微な工事もあるため、許可業者数はすべての施工主体を網羅する数ではない。(国土交通省「建設業許可業者数調査」)
| 国内建設投資の内訳 | 2023年度・実績 | 2025年度・見込み | 2026年度・見通し |
|---|---|---|---|
| 住宅 | 16兆3,538億円 | 18兆1,500億円 | 18兆4,800億円 |
| 非住宅建築 | 14兆7,365億円 | 16兆1,700億円 | 17兆1,800億円 |
| 建築補修(改装・改修) | 14兆7,865億円 | 16兆8,400億円 | 17兆2,900億円 |
| 土木 | 25兆9,779億円 | 28兆200億円 | 28兆5,200億円 |
| 合計 | 71兆8,547億円 | 79兆1,800億円 | 81兆4,700億円 |
| うち政府/民間 | 24兆9,137億円/46兆9,410億円 | 26兆4,500億円/52兆7,300億円 | 26兆6,000億円/54兆8,700億円 |
上表はすべて名目額であり、政府・民間は用途別内訳とは別の切り口である。出典は国土交通省の同一公表系列である。(国土交通省「令和8年度 建設投資見通し 概要」)
過去5年程度の変化は、需要の回復・用途の変化と、価格上昇を分けると理解しやすい。同系列の実績同士で比較できる2020年度から2023年度では、名目建設投資は14.5%増である一方、2020年度価格の実質額は0.7%増にとどまる(いずれも計算)。売上高の拡大だけで施工能力や工事量の拡大を判断できないことを示す差である。(国土交通省「令和8年度 建設投資見通し 参考資料(付表)」)
需要面では、2025年の新設住宅着工は持家・貸家・分譲住宅がいずれも前年を下回り、住宅の戸数拡大を全体成長の前提に置きにくい。これに対し、建築改修と土木は既存ストックの利用継続や機能更新と結び付くため、新設住宅と異なる需要基盤を持つ。供給面では、労務単価の上昇と工期制約を価格に反映できるかが、受注可能額と完工可能量の差を左右する。(国土交通省「2025年建築着工統計」)(国土交通省「2026年公共工事設計労務単価」)
地域・職種別の労働需給は異なる。全国投資額を商圏へ比例配分せず、所在地別の案件、技能者の移動圏、資材配送圏を重ねて参入判断を行う。(国土交通省「建設労働需給調査・2026年9月」)
顧客と需要の特性
建設の購買では、工事価格だけでなく「事業を予定日に使い始められる確実性」が重視される。発注者の資金調達、行政手続き、設計変更、設備調達が一体で動くため、案件情報を早く得るだけでは受注に結び付かない。営業では、発注権限を持つ部門と、設計・工程を実質的に決める部門を区別する。
| 顧客層 | 主な需要 | 購買の決め手 | 意思決定の構造 |
|---|---|---|---|
| 国・自治体・公的機関 | 道路、河川、上下水道、公共施設の整備・更新 | 入札条件への適合、品質、工期、地域での履行能力 | 所管部局が事業化し、予算・設計・契約担当が審査、入札・契約へ進む |
| 製造業・物流・サービス企業 | 工場、倉庫、事業所、稼働中施設の改修 | 操業開始日、停止期間、工程・設備との整合 | 事業部門が需要を起案し、生産技術・施設部門、財務、購買が調整 |
| 不動産開発・保有・運営会社 | 開発、建替え、収益物件の改修 | 賃料・売却収入と総事業費の整合、開業時期 | 開発・運営部門が収益計画を作り、投資委員会・金融機関等の条件を確認 |
| 個人・住宅供給事業者 | 新築住宅、修繕、性能向上 | 総支払額、居住性能、保証、引渡し日 | 個人は家計・融資、住宅供給事業者は販売・土地取得計画と連動 |
上表は典型的な購買構造の整理である。法人案件は事業構想、法規・敷地確認、概算・設計、予算承認、施工者選定へ進み、設計施工一括等では一部が重なる。営業の価値は未確定要求を早期に洗い出し、追加費用・工期の影響を示すことにある。
価格感応度は、住宅の支払額、収益不動産の総事業費、工場の稼働遅延による損失で異なる。分析では、仕様変更、段階施工、工事範囲の分割など、顧客の事業目的を守る代案を示すことが価格交渉を進める鍵である。
契約前は競争見積りが可能でも、着工後に施工者を替えると仮設、保証、出来形確認、協力会社の引継ぎが必要になる。この切替費用は受注者の交渉力になり得る一方、発注者から見れば相手の継続能力を厳しく確認する理由にもなる。先行発注する長納期品や設計変更の責任を曖昧にしたまま契約すると、双方の拘束が強まった後に紛争が表面化する。
需要には予算年度、積雪・降雨、施設の休業日、年度末の開業などによる偏りがあるが、その強さは地域・用途で異なる。国土交通省の工期調査では、4週8閉所の導入状況に公共工事主体と民間工事主体で大きな差があり、民間顧客の稼働日・開業日との調整が重要な論点である。既存ストック向け需要では、工事を止めることより、施設を使い続けながら施工する能力が選定条件になりやすい。(国土交通省「2025年度工期調査・概要」)
バリューチェーンと収益構造
建設の付加価値は、材料を組み立てる行為だけでなく、設計、調達、専門工事、検査を期限内に統合することにある。元請の利益は外注価格と契約変更に大きく左右され、専門工事会社の利益は作業員の稼働と現場間の移動・待機に左右される。請負額の大きさより、誰が未確定条件と追加費用を負担するかを読む。
| 工程 | 主な役割・担い手 | 付加価値の源泉 | 利益を損なう条件 |
|---|---|---|---|
| 調査・設計・積算 | 発注者、設計者、鹿島・大林組・清水建設等の設計施工部門 | 地盤・法規・用途条件を施工可能な仕様へ変える | 調査不足、設計未確定のままの固定価格契約 |
| 調達・施工計画 | 元請、商社、建材・設備メーカー、専門工事会社 | 納期と施工順序の整合、代替仕様の確保 | 長納期品の遅延、発注取消し、価格改定 |
| 施工・施工管理 | 総合建設、地域建設、専門工事会社 | 多職種の工程調整、品質・安全・出来形管理 | 手戻り、待機、他工程の遅延、災害 |
| 検査・引渡し・維持更新 | 施工者、施設保有者、保守・運営会社 | 記録・保証の接続、停止時間の短い更新 | 引渡し条件未合意、追加工事の未精算、瑕疵対応 |
業界横断で工程別の利益率を比較できる公開統計は確認できない。同じ企業でも地域・工種で利益率が異なる例として、大林組の2026年3月期セグメント売上高営業利益率は、国内建築9.1%、海外建築2.4%、国内土木9.6%、海外土木4.4%である。工種だけで高収益工程を断定せず、案件構成、現地の契約慣行、工事の進捗を併せて判断する。(大林組「2026年3月期 決算参考資料」)
コストの構造は、国土交通省の2024年度施工統計のうち「建設業専業」に分類される業者の完成工事原価で確認できる。材料費24.6%、労務費8.9%、外注費49.6%、経費16.9%である(原表の金額から構成比を計算、四捨五入)。「専業」は売上高に占める建設業の比率80%以上であり、すべての許可業者の平均ではない。(国土交通省「2024年度建設工事施工統計」)
このうち労務費の比率だけを見て、人件費上昇の影響が小さいと判断してはならない。外注費には下請側の材料・労務等が含まれ、経費にも従業員給料手当が含まれる。人の不足は複数の費目へ伝わるため、原価管理では材料価格、外注単価、所要人工、待機時間を分けて追跡する。
価格転嫁は、見積時に将来価格を織り込むことと、契約後の変更を精算することに分かれる。2025年12月の改正建設業法全面施行と労務費基準は、著しく低い労務費等を前提とする契約を是正する制度基盤であるが、すべての費用上昇が自動で発注者へ転嫁されることを意味しない。必要なのは、見積内訳、変動条件、協議の開始時点、証憑、変更承認者を契約に落とし込むことである。(国土交通省「改正建設業法の全面施行」)(中央建設業審議会「労務費に関する基準」)
利益と資金繰りも一致しない。長期工事では進捗に応じて収益を認識していても、入金条件によっては資材代や下請代金の支払いが先行する。経営管理では工事粗利益に加え、未承認の変更工事額、出来高請求から入金までの日数、完成までの残原価を同時に見る。
調達網の弱点は、海外依存率という一つの指標だけでは把握できない。資材は重量・容積、保管場所、搬入車両、現場の荷受け能力に制約され、設備は特定仕様や認証によって代替先が限られる場合がある。案件別に重要資材・設備の代替可能性、発注取消し条件、保管責任を点検することが現実的であり、建設業全体を代表する海外調達比率を示せる公開値は、確認した資料では確認できない。
競争環境
建設業は企業数で見れば分散しているが、発注者が実際に選べる施工者は地域、工種、資格者、工期によって絞られる。したがって全国売上高の順位だけでは、個別市場の競争の強さを説明できない。今後の競争は案件を多く取る力と、適正な条件で受注を選ぶ力の両方で決まる。
2026年3月末の許可業者48万3,823のうち、個人または資本金1億円未満の法人は47万8,383で98.9%を占める。これは許可業者の資本規模別構成であり、中小企業基本法による中小企業比率や売上シェアではない。住宅会社、総合建設、専門工事会社では収益計上範囲が違うため、主要企業の売上高を足し、国内建設投資で割った「集中度」は作成しない。(国土交通省「建設業許可業者数調査」)
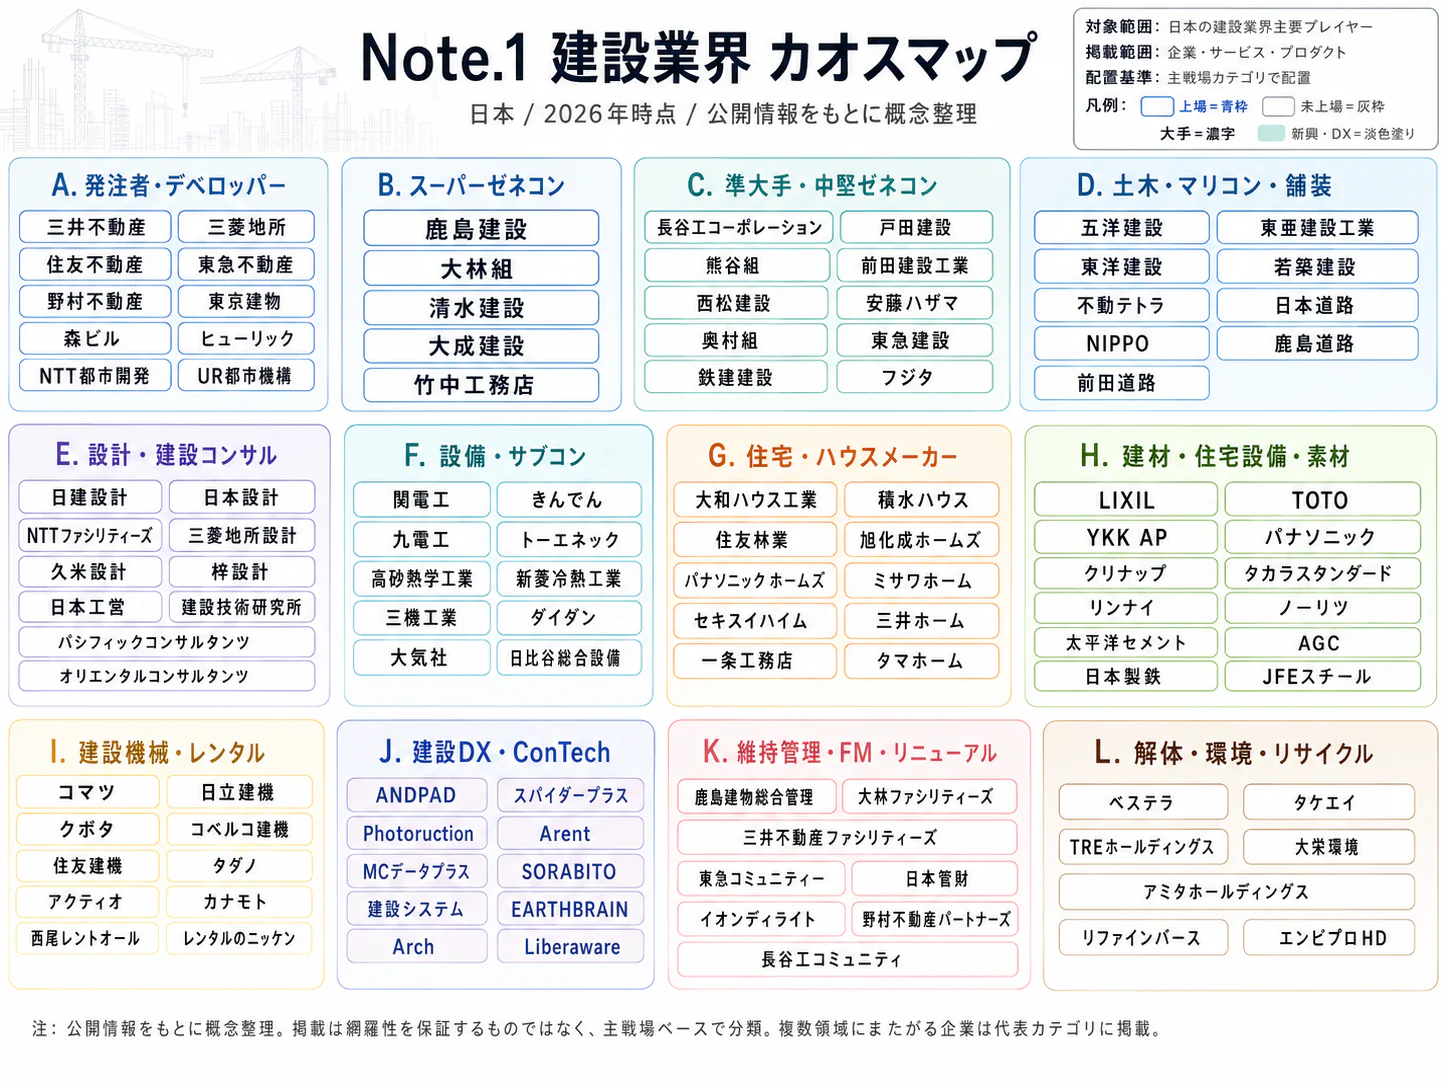
競争集団は、大規模案件を統合する大手、地域施工・災害対応を担う地場企業、技能と機械を集中する専門工事会社、運営・保守を組み合わせる企業に分かれる。同じ会社が複数の役割を持ち、元請・下請の位置が案件で変わる。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 許可業者は多数存在し、工事単位で比較される。ただし供給が限られる地域・工種では条件競争が変わる。国土交通省「建設業許可業者数調査」 | 変わらない |
| 新規参入の脅威 | 中 | 小規模工事への参入と、大規模工事で資格者・実績・協力会社を揃える難度は異なる。許可は参入条件の一部にすぎない。国土交通省「建設業許可業者数調査」 | 変わらない |
| 供給者の交渉力 | 強 | 技能労働者の不足と労務単価上昇が続き、実際に人を配備できる専門工事会社の重要性が増す。国土交通省「建設労働需給調査・2026年9月」/国土交通省「2026年公共工事設計労務単価」 | 強まる |
| 買い手の交渉力 | 強 | 発注規模・継続案件を持つ顧客は条件に影響する一方、低労務費・短工期への規制が強化。国土交通省「改正建設業法の全面施行」 | 弱まる |
| 代替手段の脅威 | 中 | 新築の代わりに改修・延命が選ばれ得る。維持・修繕は元請完成工事高の31.0%。国土交通省「2024年度建設工事施工統計」 | 強まる |
強さと方向は、公開情報からの分析による定性評価である。買い手の交渉力低下は、発注者に無制限の価格受入れ義務が生じるという意味ではない。
国内主要企業の比較
| 企業・グループ | 規模・事業の位置付け | 公開情報で確認できる事業構成・戦略上の違い |
|---|---|---|
| 鹿島建設 | 2026年3月期、連結完成工事高2兆6,786.80億円 | 国内外の建設と開発を組み合わせる。連結全体売上高は3兆672億円であり、建設以外を分離して評価する必要がある。鹿島建設「2026年3月期 決算短信」 |
| 大林組 | 同期、連結建設売上高2兆4,093.78億円 | 国内建築・土木と海外建築・土木を開示。地域別の採算差を確認でき、海外売上高比率は32.9%。大林組「2026年3月期 決算参考資料」 |
| 清水建設 | 同期、連結完成工事高1兆8,453億円 | 建設と開発事業等を区分。連結完成工事総利益率は11.8%であり、全社営業利益率と混同できない。清水建設「2026年3月期 決算説明会資料」 |
| インフロニア・ホールディングス | 建設とインフラ運営を組み合わせる企業群 | 2025年の三井住友建設完全子会社化に続き、2026年7月に水ingの完全子会社化を完了。建設・維持管理・運営をつなぐ事業構成へ拡張。インフロニア「三井住友建設完全子会社化」/インフロニア「水ing完全子会社化完了」 |
再編と成功の条件
直近の再編では、インフロニアによる2025年12月の三井住友建設完全子会社化と、2026年7月の水ing完全子会社化が、施工能力の拡大と運営・維持管理領域への拡張という二つの方向を示す。前者の社名は買収時のものであり、後者は水・環境分野との接続を持つ。買収の実施は確認できるが、統合効果の実現を本稿が検証したものではない。(インフロニア「三井住友建設完全子会社化」)(インフロニア「水ing完全子会社化完了」)
小規模企業の承継も重要である。2025年度の建設業許可の承継認可は1,092件で、事業譲渡、合併、会社分割、相続を含むため、全件をM&A成立件数と呼ぶことはできない。許可業者の増減だけで再編の進行を判断せず、資格者・協力会社・地域の工事履行体制が維持されたかを見る。(国土交通省「建設業許可業者数調査」)
成功条件は、①職種別・月別の施工能力に応じた受注、②変更工事の合意・回収、③協力会社の育成を支える発注・支払い、④更新需要との接点、の四つである。大林組の地域別収益開示は①②の検証材料、インフロニアの拡張は④の選択肢となるが、開示だけで実務の優劣は判定できない。
異業種企業は調達、資金、保守、運営の接点から参入できる。ただし元請の完成責任を引き受けるのか、限定業務を担うのかで、価格と必要な許可・責任体制は変わる。
海外の動向と主要企業
海外では、施工、設備、開発、運営の組合せが競争を分けている。日本への影響も国内請負への参入だけでなく、運営への参画や海外での専門能力獲得に表れる。
| 地域 | 最新の確認可能な指標 | 読み取れること・比較上の制約 |
|---|---|---|
| 米国 | 2026年8月の建設支出、季節調整済み年率2兆2,031億米ドル、前年比−1.7% | 月次金額の年率換算であり年間実績ではない。日本の年度投資見通しとの単純比較は不可。米国センサス局「2026年8月建設支出」 |
| EU | 2026年8月の建設生産、前年同月比+2.6% | 金額ではなく生産指数。建築−4.1%、土木+2.8%など工種差がある。Eurostat「2026年8月建設生産」 |
| 中国 | 2025年建設業付加価値8兆6,425億元、実質前年比−1.1%。不動産開発投資8兆2,788億元、前年比−17.2% | 付加価値と投資を区別。日本の建設投資に対する市場比率は算出できない。中国国家統計局「2025年国民経済和社会発展統計公報」 |
同一定義の最新の公的な世界市場総額を確認できないため、日本の世界シェアは本稿では示さない。海外売上比率だけで成長性を判断せず、地域・工種を分けて評価する。
海外主要企業
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ヴァンシ(VINCI) | フランス | 2025年、745億9,900万ユーロ。全社 | 建設、エネルギー、コンセッションを組み合わせる | 2025年決算で運営・エネルギー事業の拡大を説明。VINCI「2025年通期決算」 | VINCI Airportsが関西エアポートに参画。関西空港改修は2026年6月に全体完了。VINCI Airports「Kansai International Airport」 |
| ACS | スペイン | 2025年、498億4,800万ユーロ。全社 | 北米を含む建設事業と専門能力の組合せ | 傘下Turnerの成長、2024年末のDornan買収による設備工事能力の取り込み。ACS「2025年通期決算」 | 日本での継続的請負事業の規模は未確認 |
| ホッホティーフ(HOCHTIEF) | ドイツ | 2025年、382億3,650万ユーロ。全社 | ACS傘下。北米・アジア太平洋等の事業 | 2025年の業績拡大と事業別の受注を公表。HOCHTIEF「2025年通期決算」 | 日本での継続的請負事業の規模は未確認 |
| スカンスカ(Skanska) | スウェーデン | 2025年、1,793億スウェーデンクローナ。セグメント報告ベース | 建設と不動産開発。北欧・欧州・米国で展開 | 2025年の建設事業利益率4.1%を公表。Skanska「Year-end report January–December 2025」 | 日本での継続的請負事業の規模は未確認 |
| 中国建築〈中国建筑股份有限公司〉 | 中国 | 2025年、2.08兆人民元。全社、公表丸め値 | 建築・インフラ・不動産開発を含む大規模企業 | 2025年業績説明会で受注・経営状況を公表。中国建築「2025年度業績説明会」 | 日本での継続的請負事業の規模は未確認 |
全社売上高には建設以外を含む。ACSとホッホティーフには親子関係があり合算不可である。「確認できず」は日本での取引・拠点の不存在を意味しない。
大林組の2026年3月期の海外売上高は8,498.61億円、全社の32.9%で、北米・アジアが主要地域である。鹿島の海外関係会社セグメントの売上高1兆919億円(セグメント間を含む)は集計範囲が異なるため、同じ定義の海外比率へ換算しない。(大林組「2026年3月期 決算参考資料」)(鹿島建設「2026年3月期 決算短信」)
ACS傘下のDornan買収は専門工事能力の獲得、VINCIの関西空港事業は運営と更新投資の接続を示す。日本でも水ingの買収が実施され、建設・維持管理・運営をつなぐ再編は進行中である。(ACS「2025年通期決算」)(VINCI Airports「Kansai International Airport」)(インフロニア「水ing完全子会社化完了」)
分析では、今後3〜5年、運営、特殊な技術・設備、海外拠点の買収を通じた影響が表れやすい。日本企業の海外展開には、現地の価格変動条項、支払い、保証、紛争処理を扱う体制が必要である。大型受注は売上額だけでなく、負担上限と現地管理者の裁量まで確かめる。
外部環境と制度の変化
制度変更は、発注段階で適正な費用と期間を確保する取引への移行を促している。国土強靱化、省エネ、海外の炭素開示も需要と提出情報を変えるが、制度開始と現場への浸透には時間差がある。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 労働・法規制 | 日本 | 建設業にも時間外労働の上限規制を適用 | 2024年4月1日から継続 | 大・短期の施工余力には向かい風、定着には追い風 | 厚生労働省「はたらきかたススメ・建設業」 |
| 取引・法規制 | 日本 | 改正建設業法の全面施行。著しく低い労務費等による見積り・契約への規律を強化 | 2025年12月12日 | 大・適正価格の確保に追い風、見積・契約管理の負担増 | 国土交通省「改正建設業法の全面施行」/中央建設業審議会「労務費に関する基準」 |
| 財政・防災 | 日本 | 第1次国土強靱化実施中期計画。事業規模はおおむね20兆円強程度を目途 | 2026~2030年度。2025年6月6日閣議決定 | 大・防災・更新需要に追い風。個別予算・執行に依存 | 内閣官房「国土強靱化実施中期計画・概要」 |
| 環境・建築 | 日本 | 原則すべての新築住宅・非住宅に省エネ基準適合を義務化。適用除外あり | 2025年4月1日 | 大・性能向上需要に追い風、設計・審査負担増 | 国土交通省「改正省エネ法等の施行日」 |
| 技術・審査 | 日本 | BIM図面審査の開始、BIMデータ審査への段階移行 | 2026年4月1日開始。データ審査は2029年春を予定 | 中・図面間の整合確認の効率化に追い風、データ整備負担 | 国土交通省「建築BIM推進の取組について」/日本ERI「BIM図面審査」 |
| 人材・在留制度 | 日本 | 育成就労制度の施行。人材育成と特定技能への接続を再設計 | 2027年4月1日予定 | 大・担い手確保に追い風、受入れ・育成体制の整備が必要 | 出入国在留管理庁「育成就労制度の概要」 |
| 気候・労働安全 | 日本 | 熱中症リスクのある対象作業で報告体制・対応手順等を整備 | 2025年6月1日 | 大・事故防止に追い風、休止・休憩を含む工程再設計が必要 | 厚生労働省「熱中症対策に関する施行通達」 |
| 環境・情報開示 | EU | 新築建物のライフサイクルGWP算定・開示を段階導入 | 2028年1月から床面積1,000m²超、2030年1月からすべての新築 | 中・現地案件の材料・炭素情報管理に向かい風、低炭素提案に追い風 | 欧州委員会「建物ライフサイクルGWP算定枠組み」 |
時間外労働は原則月45時間・年360時間であり、特別条項でも年720時間等の上限がある。単月100時間未満、2〜6か月平均80時間以内の判定には休日労働を含み、月45時間超は年6回までである。災害時の復旧・復興事業には一部の特例があるが、すべての上限がなくなるわけではない。(厚生労働省「はたらきかたススメ・建設業」)
労務費基準は全国一律の最低賃金を新設する制度ではなく、見積り・契約で適正な労務費を確保する基準である。受注側も実際の賃金、法定福利費、施工条件を分け、適正な見積りを作る。(中央建設業審議会「労務費に関する基準」)
国土強靱化の事業規模は追加売上ではなく、予算化、設計、用地、調達を経て工事になる。政策総額を受注計画へ比例配分せず、執行の進捗と地域の施工余力を確かめる。(内閣官房「国土強靱化実施中期計画・概要」)
脱炭素・資源循環では、改修と建替えの性能・費用・材料使用量を比較する提案が重要になる。EU制度は日本国内工事へ直接適用されないが、現地案件では材料情報と設計段階の算定が必要になる。日本の発注者へ同様の要求が広がる速度は未確定である。(欧州委員会「建物ライフサイクルGWP算定枠組み」)
人材と生産性
人手不足は全国の人数だけでなく、必要な時期・場所に必要な資格と技能を配置できるかという問題である。賃金の平均値は上がっても、企業規模、職種、休日、移動負担によって働き手に届く条件は異なる。生産性は売上高の増加だけでなく、同じ品質をより少ない総労働時間で完成させたかで評価する。
2026年9月の建設労働需給調査では、全国8職種の過不足率は1.3%の不足で、前年同月より不足幅が0.2ポイント拡大した。この値は対象職種の現場の過不足を示すものであり、建設業の全従業者に対する欠員率ではない。工期の成立を左右する職長、施工管理を担う技術者、型枠・鉄筋等の技能者を、案件別に分けて把握する。(国土交通省「建設労働需給調査・2026年9月」)
2025年調査から計算した建設業の平均年収は592.14万円で、同じ条件で計算した産業計545.56万円を上回る。一方、建設業内では企業規模1,000人以上が854.22万円、10〜99人が494.60万円となる(いずれも計算)。年齢・職種等の構成差を含むため、同一労働の賃金差ではなく、「建設業は一律に低賃金」という理解でも捉えきれない。(厚生労働省「2025年賃金構造基本統計調査・第1表」)
公共工事設計労務単価は2026年3月適用分で全国全職種加重平均2万5,834円/日となり、公表資料では14年連続の引上げである。この単価には事業主負担分の法定福利費、研修訓練等の費用、現場管理費・一般管理費等の諸経費が含まれず、個人の手取り日額でも下請への適正支払総額そのものでもない。賃上げを継続するには、発注条件と会社の固定費負担を含む原価を整合させる。(国土交通省「2026年公共工事設計労務単価」)
働き方の改善には偏りがある。国土交通省の2026年1月1日時点の調査では、4週8閉所の導入率は「公共工事がほとんど」の企業で78.3%、「民間工事がほとんど」で24.5%であった。業界団体の会員を対象とする回答調査であり全業者の普及率ではないが、発注者との調整が改善余地を左右することを示している。(国土交通省「2025年度工期調査・概要」)
経済センサスの事業所従業者数と、施工統計の労務外注等を含む従業者数は一致せず、異なる分母で付加価値を割ると生産性を誤る。比較可能性を確認できた他産業・海外との生産性順位は、本稿では示さない。個社では完成までの総人時、手戻り、待機、移動、現場外の書類作成を一体で記録し、資格者を兼務させる場合も法令上の配置条件と実際の監督可能性を確かめる。
2030年に向けたシナリオ
2030年の分岐点は、「計画された投資が実際の発注へ進むか」と「価格・工期の適正化によって施工能力を維持できるか」である。以下は分析にもとづく条件付きシナリオであり、市場規模の数値予測や確率予測ではない。名目受注額が伸びる場合でも、実質施工量と利益・資金繰りは別の方向へ動き得る。
| シナリオ | 起きる条件 | 2030年の姿 | 可能性の見立て |
|---|---|---|---|
| 適正価格と供給力が両立 | 防災・更新・民間設備投資が発注へ進み、賃金・休日・工期の改善が継続 | 受注単価を維持しながら完工量を確保。企業間の利益差は契約管理と工程設計で拡大 | 政策・制度が狙う経路であるが、民間発注者への浸透が条件 |
| 需要はあるが施工が詰まる | 投資意欲は強い一方、人員・調達・工期調整が追い付かない | 名目受注残は増えるが、着工延期・分割施工・仕様縮小が増加。運転資金負担が重くなる | 経営計画の中心的なストレスケースとして置くべき経路 |
| 投資延期と企業の二極化 | 事業採算の悪化等で民間案件が延期され、施工能力の地域偏在が残る | 新築依存企業は受注不足、更新・保守網を持つ企業には需要が残る | 民間投資と金融・調達条件の変化によって顕在化し得る |
第二のシナリオでは、原価上昇を調整できない旧契約が積み上がると繁忙でも利益が悪化する。第一の経路へ移るには、受注選別と同時に、協力会社が人員・設備を確保できる発注計画が必要になる。
第三のシナリオでも、維持・修繕は既存資産を使う需要に支えられる。ただし2024年度の構成比31.0%を2030年へ固定する根拠はない。(国土交通省「2024年度建設工事施工統計」)
| 見ておくべき先行指標 | 確認先 | 判断に使う変化 |
|---|---|---|
| 建設投資の名目・実質と用途別の改定 | 国土交通省「建設投資見通し」 | 金額増が工事量増を伴うか。前年度見込みが下方修正されていないか。国土交通省「令和8年度 建設投資見通し 参考資料(付表)」 |
| 職種・地域別の過不足率 | 国土交通省「建設労働需給調査」毎月 | 自社の施工地域で不足が継続・拡大していないか。国土交通省「建設労働需給調査・2026年9月」 |
| 工期協議、閉所、価格変更の状況 | 国土交通省「適正な工期設定等に関する調査」 | 契約の改善が現場の休日・工程へ結び付いているか。国土交通省「2025年度工期調査・概要」 |
| 設計労務単価と実際の給与 | 国土交通省の設計労務単価、厚生労働省の賃金構造基本統計調査 | 発注側の積算条件と雇用側の処遇が整合しているか。国土交通省「2026年公共工事設計労務単価」/厚生労働省「2025年賃金構造基本統計調査・第1表」 |
| 新設住宅の用途別着工 | 国土交通省「建築着工統計調査」毎月 | 持家・貸家・分譲のどこで新規需要が変化しているか。国土交通省「2025年建築着工統計」 |
自社では受注残の未着工期間、変更工事の未承認額、協力会社の見積辞退率を追い、全国統計に先行する施工制約を捉える。
経営・企画部門への示唆
建設業の戦略は、受注額の目標から積み上げるより、どの発注者のどの工事を、確保できる人員・工期・契約条件で完工できるかから逆算して組み立てる。以下は本稿のデータに基づく選択肢であり、個別企業への投資推奨ではない。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となる本稿のデータ・事例 | 最初に確かめること |
|---|---|---|---|
| 大手 | 受注残を職種別の必要人工と月別の技術者配置に換算して受注の上限を決め、設計段階から工期・仕様を発注者と詰める。運営・維持管理との接点は買収や長期契約で確保する | 大林組の営業利益率は国内建築9.1%・国内土木9.6%に対し、海外建築2.4%・海外土木4.4%。インフロニアは三井住友建設に続き水ingを完全子会社化 | 海外・新領域の案件で、価格変動条項と負担上限を国内と同等に確保できているか |
| 中堅・中小 | 閉所日と工期を見積条件に明記し、労務費基準に沿った内訳で変更協議を始める。移動圏内の同業と職長・機械を融通し、受注の山を平らにする | 4週8閉所の導入率は公共工事が中心の企業で78.3%、民間工事が中心の企業で24.5%。年収は企業規模1,000人以上の854.22万円に対し10~99人は494.60万円 | 受注先別の閉所日数・変更精算の回収率と、職長の年齢・後継者 |
| 新規参入を考える企業 | 完成責任を負う元請ではなく、改修の調査・積算、施工記録、協力会社の請求・支払いなど、責任範囲を限定できる業務から入る。既存業者の許可と人員の承継も選択肢になる | 元請完成工事高の31.0%が維持・修繕。2025年度の承継認可1,092件のうち事業譲渡が954件 | 誰が発注し誰が支払うか、事故・瑕疵の責任を誰が負うか |
三つの立場は独立していない。分析では、大手が協力会社に発注量の平準化や機械の共同利用を約束できるかが、2030年シナリオの「需要はあるが施工が詰まる」経路を避けられるかを左右する。自動施工は小規模・短期の工事ほど準備の負担が重く、中堅・中小が単独で投資しても稼働率が上がりにくい。元請の投資と専門工事会社の稼働をつなぐ発注・利益配分の設計が、個社の技術投資より先に効く。
通説と異なる見方
第一に、建設投資の増加は工事量の増加でも住宅の増加でもない。2020年度から2023年度の実績では、名目が14.5%増えたのに対し、実質(2020年度基準)は0.7%増にとどまる。2025年度見込みの増加額5兆100億円の約8割は建築補修(改装・改修)の2兆5,700億円と民間土木の1兆6,000億円で、住宅は400億円である(いずれも計算、見込み値を含む)。着工戸数の減少で全体を弱気に見るのも、名目の増加額を施工量と見るのも誤りになり得る。営業・採用の計画は、改修・民間土木・非住宅のどれに人員を張るかを先に決める。(国土交通省「令和8年度 建設投資見通し 参考資料(付表)」)
第二に、国土強靱化の事業規模が大きくても、公共工事の量は実質で減る見通しである。政府の公共事業の投資額は2023年度実績の15兆1,766億円から2026年度見通しの15兆5,100億円へ名目で2.2%増えるが、実質では13兆4,903億円から12兆5,689億円へ6.8%減る(2020年度基準、いずれも計算、2024年度以降は見込み・見通し)。第1次国土強靱化実施中期計画の「おおむね20兆円強」は5年間の事業規模であり、単価の上昇が予算を吸収すれば施工量は増えない。分析では、公共工事が中心の地場企業は、受注額が横ばいでも工事件数と配置人員が減る前提で、技術者の配置計画と民間・改修への分散を考える。(国土交通省「令和8年度 建設投資見通し 参考資料(付表)」)
第三に、時間外労働の上限規制の重さは、企業規模より発注者の構成で分かれる。規制は2024年4月から建設業に一律に適用されているが、4週8閉所の導入率は公共工事が中心の企業で78.3%、民間工事が中心の企業で24.5%と差が大きい。分析では、工場・物流施設・稼働中施設の改修を多く受注する企業ほど、休日を確保する費用を見積に入れられないまま規制を守る負担を抱えやすい。2025年12月に全面施行された改正建設業法は、受注者が著しく短い工期で契約することも禁じており、閉所を確保できない工期を引き受けること自体が法令上のリスクになった。営業の評価に、受注額だけでなく閉所日を確保できた受注の比率を加える意味がある。(国土交通省「2025年度工期調査・概要」)(国土交通省「改正建設業法の全面施行」)
公開情報ではわからないこと
- 改正建設業法の全面施行後、民間工事の変更協議が価格・工期へ実際に反映されているか。元請と専門工事会社への匿名アンケートで受注先別の協議の申入れ件数と合意率を集め、匿名化した変更契約書の照合で裏付ける。
- 自社の移動圏で、職種ごとに確保できる技能者と職長の人数。需給調査の1.3%不足は8職種の全国値である。主要な協力会社の職長への面談と、今後1年の稼働予定の聞き取りで、受注の上限を職種別に見積もる。
- 自動施工・AIの導入で、準備・監視・検査を含む総人時がどれだけ減ったか。公表事例は機能と適用現場の説明が中心である。導入現場と従来現場の時間記録を比べ、機械・ソフトの提供会社と元請の双方に面談する。
- 発注者は、工期の延長と価格の上昇のどちらを受け入れやすいか。本稿の4区分の顧客で優先順位は異なるはずだが、公開統計では確かめられない。同じ発注者の事業部門・施設部門・財務部門に別々に面談し、工程分割や仕様変更の提案がどこで通るかを確かめる。
- 提携・買収の相手先で、職長・資格者と主要な協力会社が承継後も残るか。残工事の原価と保証責任はどれだけあるか。2025年度の許可の承継認可は1,092件と、許可業者数の純増(123業者)の約9倍あり、再編は業者数の推移には表れにくい。買収前に主要人物と個別に面談して退職・承継の意向を確かめ、主要な協力会社に取引継続の意向を聞く。工事ごとの残原価と未承認の変更工事額を精査する。
出典
数値は官公庁・国際機関の元資料と企業の公式開示を優先した。本文中のリンクに加え、使用資料と公表日を以下に示す。
- 国土交通省「令和8年度 建設投資見通し 概要」(2026年8月31日)
- 国土交通省「令和6年度 建設工事施工統計調査報告」(2026年4月14日)
- 国土交通省「建設労働需給調査結果(令和8年9月分調査)」(2026年10月26日)
- 国土交通省「改正建設業法の全面施行に向けた政令等の決定」(2025年11月14日)
- ACS「2025年通期決算」(2026年2月25日)
- VINCI Airports「Kansai International Airport」(公表日記載なし、2026年11月2日確認)
- 協栄情報「鹿島建設株式会社様 RagChat導入事例」(掲載日記載なし、2026年11月2日確認)
- 日本ヒルティ「半自動穿孔ロボット Jaibot」(公表日記載なし、2026年11月2日確認)
- 国土交通省「i-Construction 2.0を策定しました」(2024年4月16日)
- アンドパッド「ナレッジAI」発表(2026年5月8日)
- アンドパッド「AI-BPO 積算」提供開始の発表(2026年10月5日)
- 鹿島建設「南海トラフ地震『半割れ』を想定した広域連携BCP訓練を実施」(2025年9月2日)
- 鹿島建設「自動化施工システム『A4CSEL』造成工事への本格適用を開始」(2024年12月24日)
- 鹿島建設「自動化施工システム『A4CSEL』 4機種連携により盛土の一連作業を自動化」(2025年6月20日)
- 大林組「福島県飯舘村における盛土工事で複数台の建設機械の自動・自律運転と超遠隔操作を実証」(2022年10月24日)
- 国土交通省「建設業許可業者数調査の結果について(令和8年3月末現在)」(2026年5月15日)
- 国土交通省「令和8年度 建設投資見通し 参考資料(付表1~6)建設投資(名目値・実質値)の推移」(2026年8月31日)
- 国土交通省「建築着工統計調査報告(令和7年計)」(2026年1月30日)
- 国土交通省「令和8年3月から適用する公共工事設計労務単価について」(2026年2月17日)
- 国土交通省「令和7年度 適正な工期設定等による働き方改革の推進に関する調査」概要(2026年公表、2026年11月2日確認)
- 大林組「2026年3月期 決算参考資料」(2026年5月13日)
- 中央建設業審議会「労務費に関する基準」(2025年12月2日)
- インフロニア・ホールディングス「三井住友建設の完全子会社化」(2025年12月23日)
- インフロニア・ホールディングス「水ing株式会社の株式の取得(完全子会社化)完了に関するお知らせ」(2026年7月1日)
- 厚生労働省「はたらきかたススメ・建設業」(公表日記載なし、2026年11月2日確認)
- 内閣官房「第1次国土強靱化実施中期計画 概要」(2025年6月6日)
- 欧州委員会「Calculation framework for new building life-cycle global warming potential」(2026年5月4日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業大分類第1表」(2026年3月24日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 結果の概要」(2023年6月27日)
- 鹿島建設「2026年3月期 決算短信」(2026年5月14日)
- 清水建設「2026年3月期 決算説明会資料」(2026年5月12日)
- 大成建設「2026年3月期 決算短信〔日本基準〕(連結)」(2026年5月14日)
- コマツ「建設機械向け遠隔操作システムを搭載した移動式DXオフィス『Smart Construction Teleoperation - モビリティーオフィス』販売開始」(2025年4月18日)
- オートデスク「Autodesk Assistant」(公表日記載なし、2026年11月2日確認)
- 米国センサス局「Monthly Construction Spending, August 2026」(2026年10月1日)
- Eurostat「Production in construction, August 2026」(2026年10月20日)
- 中国国家統計局「2025年国民経済和社会発展統計公報」(2026年2月28日)
- VINCI「2025年通期決算」(2026年2月5日)
- HOCHTIEF「2025年通期決算」(2026年2月19日)
- Skanska「Year-end report January–December 2025」(2026年2月6日)
- 中国建築「2025年度業績説明会」(2026年4月20日)
- 国土交通省「改正建築物省エネ法・建築基準法の施行日を定める政令等」(2024年4月16日)
- 国土交通省「建築BIM推進の取組について」(2026年3月18日)
- 日本ERI「BIM図面審査」(2026年4月運用開始、2026年11月2日確認)
- 出入国在留管理庁「育成就労制度の概要」(2026年7月改訂)
- 厚生労働省「労働安全衛生規則の一部を改正する省令の施行等について」(2025年5月20日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
