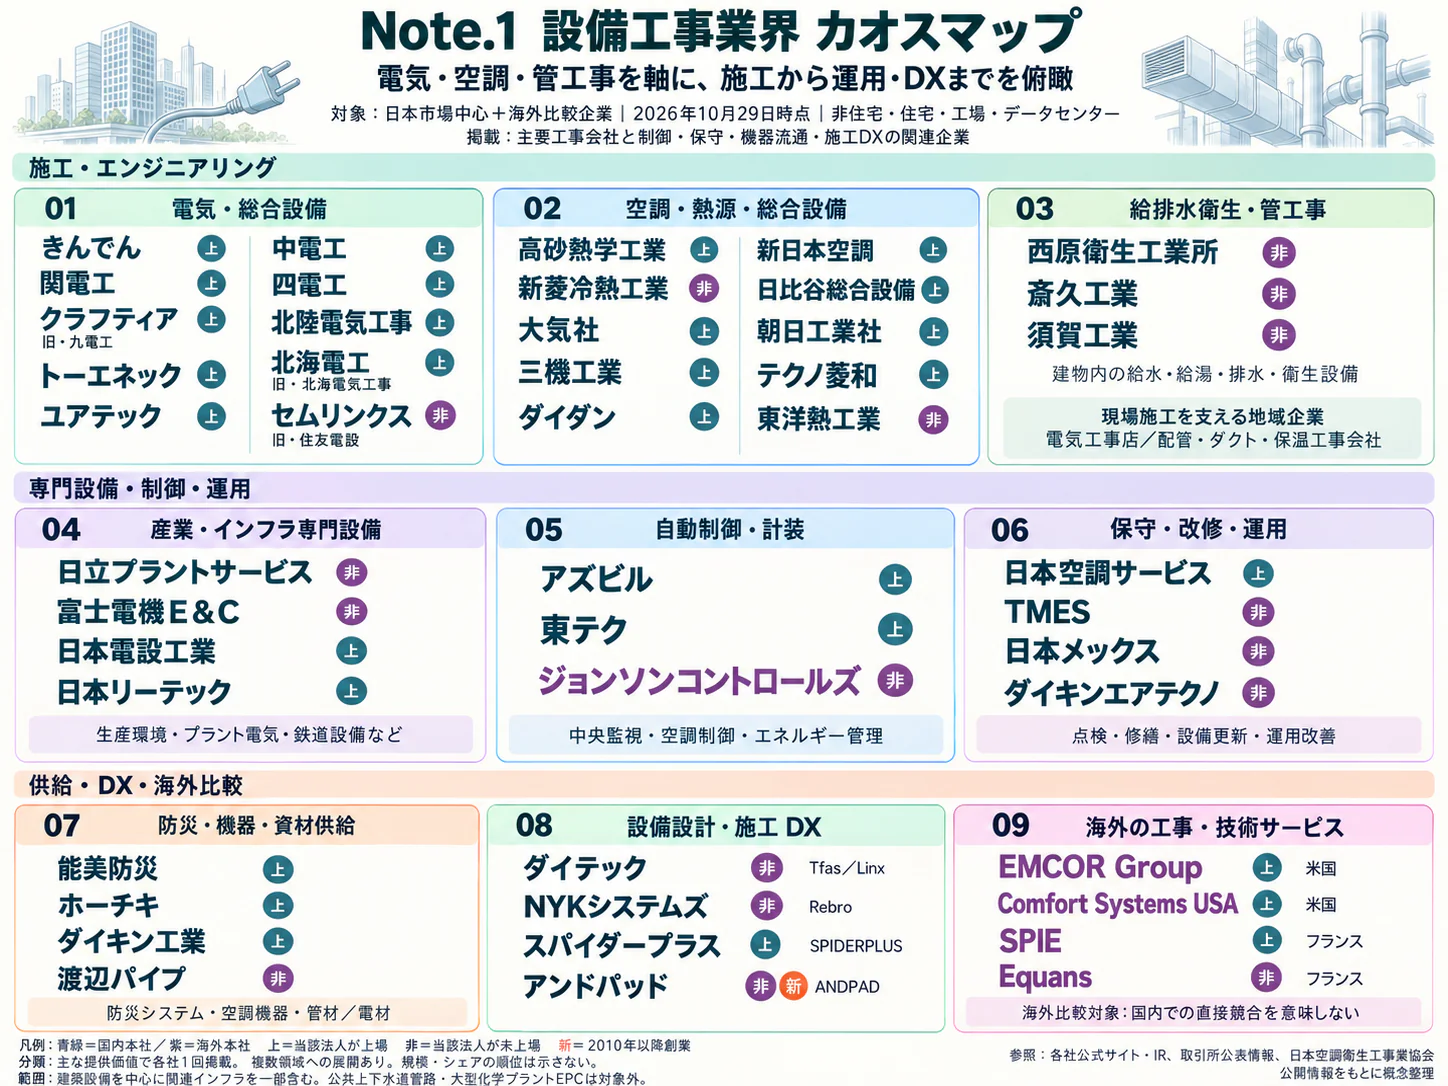
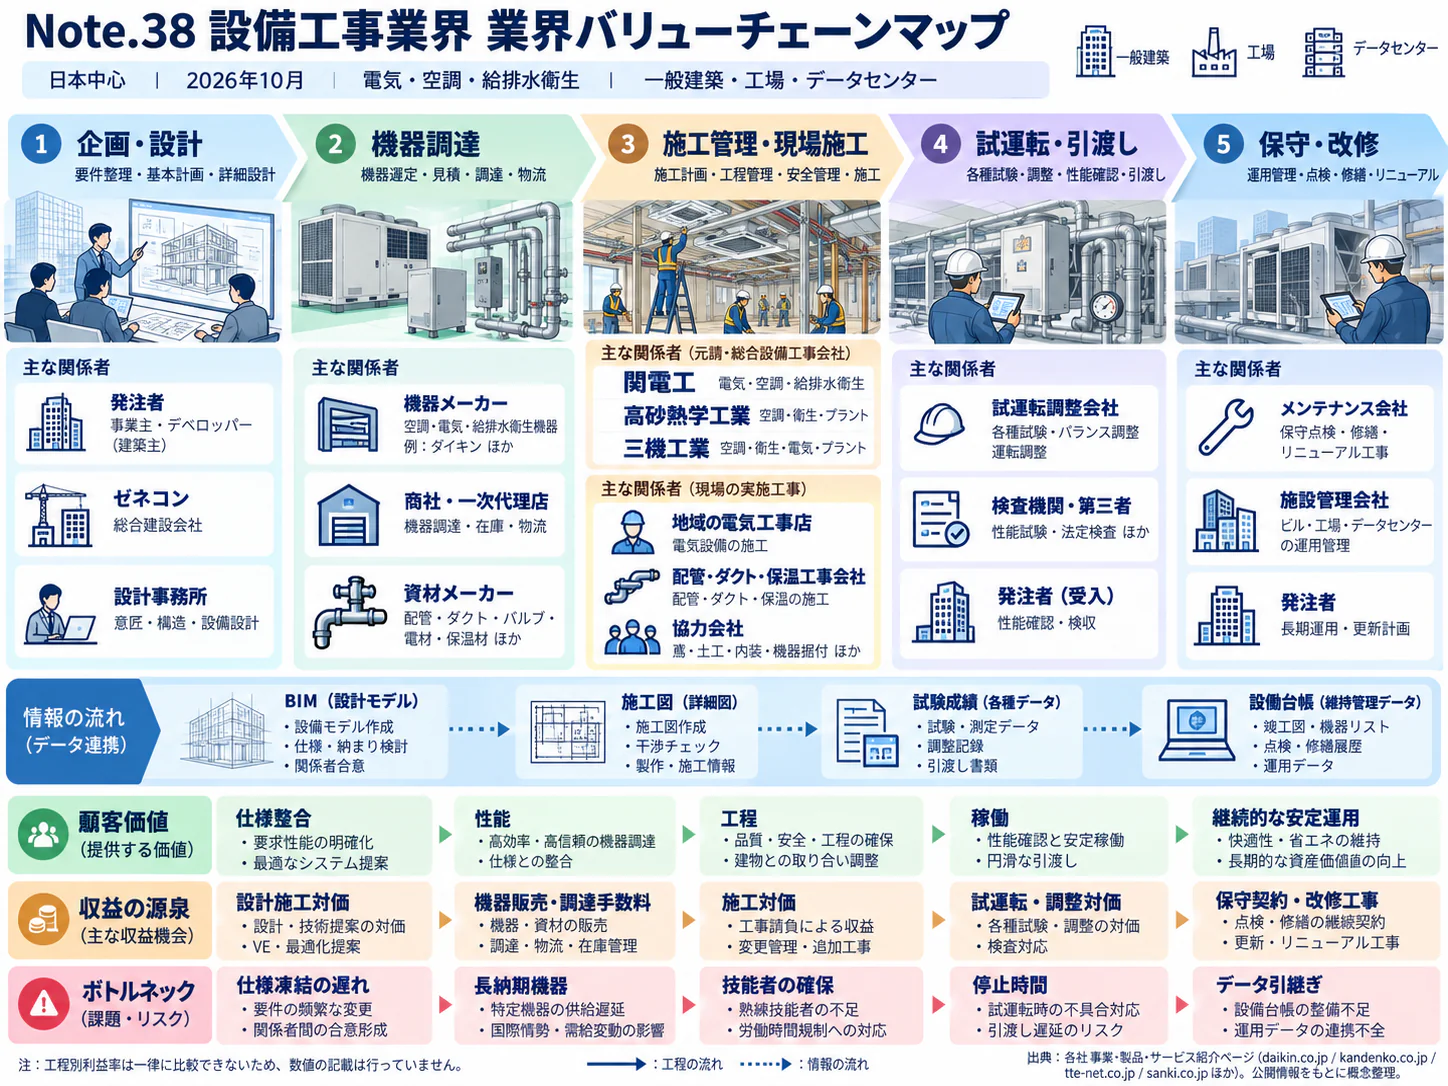
エグゼクティブサマリー
この業界をひと言で表すと、データセンター・半導体工場の投資を、受電・冷却・配管の稼働能力へ変える「供給力が成長を決める産業」である。 2026年10月30日時点では主要サブコンの受注残が厚い一方、用途別の受注には増減があり、特需を業界全体の一律成長と解釈すべきではない。経営の論点は、技術者・協力会社・機器・試運転能力を確保し、受注を利益と現金へ転換できるかである。
要点
- 市場は全体と大型案件で分けて読む。 広義の設備工事業の完成工事高は2024年度38兆481億4,200万円、前年度比2.3%増。一方、大手中心の2025年度受注は5兆2,402.92億円、19.4%増である。営業市場は、対象と時点の違いをもとに定義する。(国土交通省「建設工事施工統計・2024年度」)(国土交通省「設備工事受注調査・2026年7月分」)
- 競争は施工能力の確保へ移る。 2026年6月末の主要20社の手持ち工事高は、電気2兆5,821.49億円、管工事3兆255.49億円。受注残は将来売上の基盤だが、工期延期でも増えるため、用途・着工条件・必要工数を併せて見る。(国土交通省「設備工事受注調査・2026年7月分」)
- 海外の再編と案件選別が参考になる。 米国のコンフォート・システムズUSAは買収を除く受注残も開示し、欧州のエクアンスは売上拡大より契約採算を重視する。日本企業は、現地施工網、工場製作、運用支援を組み合わせる提携を検討する。(コンフォート・システムズUSA「2026年第3四半期決算」)(エクアンス「2026年第1四半期決算」)
- 制度は価格と仕様の両面を変える。 改正建設業法等の完全施行、労務費基準、中規模非住宅の省エネ基準強化により、適正な労務費・工期と性能を説明できる会社の重要性が増す。(国土交通省「改正建設業法等の完全施行」)(国土交通省「労務費に関する基準」)(国土交通省「中規模非住宅の省エネ基準引上げ」)
- AIは工程ごとに導入段階が違う。 社内文書や取引先対応は導入例があり、自律的な施工は実証段階である。半自動ロボットとフィジカルAIを区別し、準備・確認を含む総工数と安全性で投資を評価する。(三機工業「生成AIの活用開始」)(新菱冷熱「取引先向けチャットボット導入」)(清水建設「AIロボットの研究開発を本格化」)
経営・企画部門への示唆
- 大手は受注残を完成能力の予約表として管理し、試運転のピーク月と未発注の長納期機器で案件を選ぶ。設計初期の参画は対価を得る契約にし、電力・設計条件待ちの案件は着工確定分と分けて管理・説明する。
- 中堅・中小は、大手が外注に頼る構造(原価の46.0%が外注費)を交渉力に変え、施工枠の約束と引き換えに単価・遠征費・支払条件を見直す。省エネ基準が強化された中規模非住宅では元請受注を狙う。
- 新規参入は、許可ではなく現場責任者・協力会社網・取引関係を得る買収か、試験・工場製作を持ち寄る提携を選ぶ。系列取引の継続条件、変更工事の精算、保証責任を買収監査で確かめる。
業界データまとめ
市場の裾野は広いが、足元の受注拡大を代表するのは大型案件を施工できる企業群である。業界全体の完成工事高、大手中心の受注統計、企業の受注残は、対象と計上時点の異なる指標として読む。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内「設備工事業」の完成工事高38兆481億4,200万円。元請・下請の合計であり、電気通信・機械器具設置なども含む広義の公表値 | 2024年度 | 国土交通省「建設工事施工統計・2024年度」 |
| 市場の伸び | 上記完成工事高の前年度比+2.3%(公表値) | 2024年度 | 国土交通省「建設工事施工統計・2024年度」 |
| 事業者数 | 建設業許可業者数:電気工事業6万6,534業者、管工事業9万1,168業者。同一業者の重複取得があるため合算不可 | 2026年3月31日現在 | 国土交通省「許可業者数・2026年3月末」 |
| 従業者数 | 106万4,262人。産業中分類08「設備工事業」、全国・民営事業所、男女計。電気通信などを含み本稿の範囲より広い(うち電気工事業40万1,091人、管工事業32万2,238人) | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 第9-2表・全国」 |
| 平均年収 | 633.0万円(計算)。中分類「設備工事業」、一般労働者・男女計・企業規模計10人以上。月額40万7,400円×12+年間賞与等144万1,200円 | 2025年調査 | 厚生労働省「2025年賃金構造基本統計・D08」 |
| 上位3社の売上高 | きんでん7,507.42億円(連結全社)/関電工7,420.22億円(連結全社)/クラフティア4,575.24億円(設備工事業の外部顧客売上高)。電気・空調・管工事を主軸とする主要上場企業の比較 | 2026年3月期 | きんでん「2026年3月期決算短信」 関電工「2026年3月期決算参考資料」 クラフティア「2026年3月期決算短信」 |
| 主要設備工事会社の年間受注高 | 5兆2,402.92億円、前年度比+19.4%(公表値)。電気・管・計装の主要企業調査による総計。全市場の推計ではない | 2025年度 | 国土交通省「設備工事受注調査・2026年7月分」 |
| 電気工事の手持ち工事高 | 2兆5,821.49億円。主要20社、四半期調査 | 2026年6月末 | 国土交通省「設備工事受注調査・2026年7月分」 |
| 管工事の手持ち工事高 | 3兆255.49億円。主要20社、四半期調査 | 2026年6月末 | 国土交通省「設備工事受注調査・2026年7月分」 |
完成工事高は最終投資額とは異なる。受注統計は2026年4月から管工事が19社から20社へ変わり、総計・管工事の系列が断絶するが、以後の前年比は20社ベースである。年収換算は月例給与と対象期間の異なる賞与を組み合わせ、暦年の実収入ではない。(国土交通省「建設工事施工統計・2024年度」)(国土交通省「設備工事受注調査・2026年7月分」)(厚生労働省「2025年賃金構造基本統計・D08」)
AI・フィジカルAIの影響と経営の打ち手
短期に採算へ効くのは、施工要領・契約書類の検索と、設計・試運転・運転管理の判断支援である。現場で自律的に配管や配線を完結する仕組みは、公開事例からは量産的な普及を確認できない。ロボットは限定工程から評価する。需要面では、IEAは世界のデータセンター電力消費が2025年485TWhから2030年950TWhへ拡大すると見込んでいるが、これは設備工事売上の予測ではない。(IEA『Key Questions on Energy and AI』)
影響の全体像
工程は企画・設計 → 積算・契約 → 調達・製作 → 施工 → 試運転・引渡し → 保守・更新で統一する。文書・画像を扱う生成AIと、実空間を認識して機械を動かすフィジカルAIを区別する。普及時期は、公開情報からの分析である。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 企画・設計 | 施工仕様・技術資料の検索、設計検討資料の作成補助 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 三機工業の社内文書検索・回答生成 (三機工業「生成AIの活用開始」) |
| 積算・契約 | 注文・請求・電子署名に関する問い合わせ対応 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 新菱冷熱の取引先向けチャットボット (新菱冷熱「取引先向けチャットボット導入」) |
| 調達・製作 | 承認図・施工要領の参照、製作前の技術確認支援 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 三機工業の技術データベース。自動発注・加工までの実用化を意味しない (三機工業「生成AIの活用開始」) |
| 施工 | BIM座標に基づく天井の位置決め・穴あけ | データ・IoT | 実用(導入事例あり) | 3〜5年 | ヒルティJaibotと海外施工事例。AI搭載とは断定しない (日本ヒルティ「BIM対応の建設現場用ロボット」)(ヘンゼル・フェルプス「Overhead Drilling」) |
| 施工 | 周辺環境を認識する巡回・作業ロボット | フィジカルAI | 実証中 | 3〜5年 | 清水建設の建設現場向け研究開発。設備工事の無人施工実績ではない (清水建設「AIロボットの研究開発を本格化」) |
| 試運転・引渡し | 実測環境と解析結果の照合、調整案の検討 | データ・IoT | 実証中 | 3〜5年 | 新菱冷熱・アジアクエストのAI-CFD初期版。予測AIを含む (新菱冷熱「AI×CFDデジタルツインを開発」) |
| 保守・更新 | 熱需要予測から機器の起動・停止、設定値の最適化へ | フィジカルAI | 実証中 | 2年以内 | 新菱冷熱の地域冷暖房PoCとS-pAilotの導入計画、ダイダンの自社支店でのAI空調制御の検証。導入完了の確認とは区別 (新菱冷熱ほか「地域冷暖房をAIで最適運転」)(新菱冷熱「S-pAilotを開発」)(ダイダン「AIを活用した空調制御の検証を開始」) |
業務はどう変わるか
第一に、資料探索から適用条件の判断へ時間を振り替える。 三機工業は2024年4月から社内資料を選別した検索拡張生成を段階導入し、ダイダンも社内生成AIの導入を公表した。従来の資料別検索を効率化する実用例であるが、耐震支持・絶縁・圧力試験の合否を自動判定するものではない。(三機工業「生成AIの活用開始」)(ダイダン「生成AIの導入により働き方改革を推進」)
第二に、反復問い合わせを減らし、変更契約の判断へ人を集中する。 新菱冷熱は2026年9月、注文書・請求書等の問い合わせAIを導入し、未解決分は人が対応する。契約承認の自動化ではなく、事務の省力化によって見積・承認へ人を振り向けられるかが評価点となる。(新菱冷熱「取引先向けチャットボット導入」)
第三に、現場は位置決め・穴あけから機械化する。 ヒルティのJaibotはBIMによる天井穴あけを担う半自律型ロボットで、米国ヘンゼル・フェルプスに施工利用例がある。配管・結線まで完結する汎用AIとは異なり、清水建設のAIロボット開発も実証段階である。(日本ヒルティ「BIM対応の建設現場用ロボット」)(ヘンゼル・フェルプス「Overhead Drilling」)(清水建設「AIロボットの研究開発を本格化」)
第四に、試運転後もデータで調整する接点を作る。 新菱冷熱とアジアクエストは2026年7月、BIM・センサー・AI-CFDの初期版を自社施設で活用した。解析時間200分の1以下は提供企業の公表値で、実測連携は常時リアルタイムではなく自動制御も今後の展開である。予測精度と実機制御の安全性は、別々に検証する。(新菱冷熱「AI×CFDデジタルツインを開発」)
第五に、熱源の手動計画を予測・最適運転へ変える。 新菱冷熱等は2025年PoCでCO2排出量11%削減を公表したが、提供企業等による特定条件の結果である。S-pAilotは2026年春からの導入を掲げるものの、完了報告は未確認である。ダイダンも2025年8月から北陸・新潟の自社支店で、室温予測に基づく空調の起動時刻設定と、電力需要に応じた空調・照明等の段階制御を検証しているが、効果の数値は公表していない。成果報酬では、天候・稼働率等を補正した基準線と、未達時の責任を定めておく。(新菱冷熱ほか「地域冷暖房をAIで最適運転」)(新菱冷熱「S-pAilotを開発」)(ダイダン「AIを活用した空調制御の検証を開始」)
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 三機工業 | 日本 | 社内RAG・SCLOUD | 施工・安全・設計資料を参照する生成AI | 展開済み。社内段階導入 (三機工業「生成AIの活用開始」) |
| ダイダン | 日本 | 社内生成AIチャット | 文書作成・社内業務の支援 | 展開済み。社内利用 (ダイダン「生成AIの導入により働き方改革を推進」) |
| 新菱冷熱工業 | 日本 | 問い合わせAI、S-pAilot | 協力会社対応、熱源運用高度化 | 展開済み。チャットボットは導入済み、熱源自動制御の完了は別途確認が必要 (新菱冷熱「取引先向けチャットボット導入」)(新菱冷熱「S-pAilotを開発」) |
| マイクロソフト | 米国 | Azure OpenAI Service | 三機工業等の社内生成AI基盤 | 展開済み。国内サブコンの採用事例 (三機工業「生成AIの活用開始」) |
| ヒルティ | リヒテンシュタイン | Jaibot | 設備支持材向け天井穴あけ。AIと断定しないロボット隣接技術 | 展開済み。日本語公式製品案内・提供 (日本ヒルティ「BIM対応の建設現場用ロボット」) |
| 清水建設 | 日本 | AIロボット研究開発 | 元請側で巡回・作業の適用を検証 | 提携・実証あり。設備施工の商用実績とは区別 (清水建設「AIロボットの研究開発を本格化」) |
人材・収益・競争への影響
分析では、資料探索・転記・一次対応の工数が減る一方、施工仕様の整理、計測・制御、試運転、工程調整の仕事が増す。施工管理者は例外処理・承認・変更管理へ比重が移るため、人数削減を先行させると処理能力を落としうる。
粗利への効果は、削減工数を追加案件や品質維持へ使えるかで決まる。制御メーカーやIT企業が運用接点を握れば、施工部分だけが競争入札される可能性がある。機器台帳・調整履歴の更新をサービス化し、データ利用権を契約で確保することが打ち手となる。
安全面では、回答の承認履歴に加え、実機制御の上下限・手動復帰・異常時停止が必要である。工場図面の外部入力は秘密保持条件を確認し、運転障害の責任をクラウド契約だけに委ねてはならない。
経営者が実施すべき対策
以下は、分析にもとづく提案である。汎用サービスの全社配布より、承認が必要な工程と不要な工程を切り分けて着手する。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 耐震支持・試験・絶縁の社内標準を版管理し、引用付き検索を導入 | 共通 | 2年以内 | 調査時間短縮、旧仕様の誤用抑制 | 文書責任者、顧客仕様の優先順位 |
| 高 | 追加工事の指示・写真・見積を案件番号で結び付け、未承認分を抽出 | 共通 | 2年以内 | 変更工事の請求漏れ抑制 | 指示系統、承認期限、原本保管 |
| 高 | DCの試運転記録と設備台帳を保守用データとして引き渡す | 大手 | 2年以内 | 継続契約の接点確保 | 機器ID、運用データの利用許諾 |
| 中 | 同形状区画で天井穴あけロボットを共同利用し、総工数を比較 | 共通 | 2年以内 | 高所反復作業の負担軽減 | 図面確定日、基準点、レンタル条件 |
| 高 | 熱源最適化の効果測定に天候・稼働補正を組み込む | 大手 | 2年以内 | 効果保証契約の過大な負担を防止 | 基準線、センサー校正、手動復帰 |
| 中 | 協力会社への注文・請求案内を整備し、一次回答を自動化 | 中堅・中小 | 2年以内 | 現場事務・電話対応の削減 | FAQ整備、個別案件の有人窓口 |
| 中 | 巡回ロボットは電気室・機械室の限定動線で評価 | 大手 | 3〜5年 | 点検記録の標準化 | 立入権限、障害物、誤検知時対応 |
失敗しやすいのは、①誤回答の訂正工数を落とすこと、②ロボットの搬入・段取りを除外すること、③実証の省エネ率を他施設へ当てはめることである。案件単位の総工数と品質は、あわせて追う。
業界の定義と市場構造
設備工事は、建物の床面積を売る産業ではなく、電力・熱・水・空気を所定の条件で供給する能力を実装する産業である。データセンターと半導体工場では、この能力が施設の稼働開始を左右し、設計・調達・試運転を一体で担う企業への需要が強くなる。一方、公的統計の「設備工事業」は本稿より広く、特需だけを直接測る統計ではない。(国土交通省「建設工事施工統計・2024年度」)
範囲は、電源・電気、空調・熱源、給排水・衛生・配管、計装制御と更新であり、クリーンルーム・製造用ユーティリティも含む。製造装置、建築躯体、通信回線、空調機器そのものの売上は除き、メーカーの施工・保守は競合・協業領域として扱う。
「サブコン」という呼称も契約形態を固定するものではない。総合建設会社から設備工事を請けるほか、工場・ビルの所有者から直接受注する企業がある。国交省統計では設備工事業の2024年度元請完成工事高は19兆6,561.62億円、完成工事高に占める元請比率は51.7%であり、全案件がゼネコンの下請であるとの理解は正確でない。(国土交通省「建設工事施工統計・2024年度」)
| 公開統計で確認できる区分 | 2023年度 | 2024年度 | 読み方 |
|---|---|---|---|
| 設備工事業全体の完成工事高 | 37兆1,884.50億円 | 38兆481.42億円 | 前年度比+2.3%。広義の業種集計 |
| うち電気工事業 | 13兆1,797.37億円 | 11兆9,622.76億円 | 同−9.2%。個別大手の伸びとは一致しない |
| うち管工事業 | 10兆346.47億円 | 10兆3,157.28億円 | 同+2.8%。空調・衛生等を含む |
| 主要企業の設備工事受注総額 | 4兆287.41億円 | 4兆3,882.88億円 | 上の完成工事高と対象・計上時点が異なる |
出典:業種別完成工事高は(国土交通省「建設工事施工統計・2024年度」)、主要企業受注は(国土交通省「設備工事受注調査・2026年7月分」)。工事の用途別内訳やDC専用市場の金額を、この表から推定することはできない。
過去5年度の主要企業受注は、2021年度3兆3,533.31億円から2025年度5兆2,402.92億円へ増えた。これは名目額であり、工事量の増加だけでなく、機器・材料・外注費の上昇、契約条件、案件構成の変化を含む。設備容量や実作業量の同一定義による長期系列がない以上、この伸びを実質的な市場拡大率と呼ぶべきではない。(国土交通省「設備工事受注調査・2026年7月分」)
更新、再開発、送配電工事も同時に進み、地域・竣工時期が重なると施工能力を取り合う。例えば関電工の2025年度データセンター関連受注は458.86億円で、単体新規受注7,315.14億円の約6.3%である(計算)。同社一社の例ではあるが、特需の存在と企業全体の受注構成を分ける必要性を示す。(関電工「2026年3月期決算参考資料」)
許可業者が多くても、大容量受電・無停止切替・高清浄度配管の対応力は一様でない。参入市場は、用途、設備容量、停止可能時間、要求品質で絞る。
顧客と需要の特性
大型施設の購買では、工事価格と同時に、稼働開始日を守れるか、停止損失を避けられるかが問われる。特にデータセンターと半導体工場は、発注者の投資決定が済んでも、電力接続、設計確定、製造装置やサーバーの搬入条件で工事の実施時期が変わる。以下の購買過程は、公表された事業範囲・契約構造をもとにした分析であり、全顧客に共通する規則ではない。(日揮ホールディングス「High-Tech Industries」)(国土交通省「建設工事施工統計・2024年度」)
| 顧客・用途 | 主な決定関与者 | 購買の決め手 | 設備会社側の確認点 |
|---|---|---|---|
| データセンター事業者、クラウド事業者 | 開発、施設技術、調達、運用、財務 | 受電時期、冗長構成、冷却能力、総合試験への対応 | 建屋竣工とサービス開始の違い、段階増設の境界 |
| 半導体メーカー | 工場建設、ファシリティ、生産技術、調達、品質保証 | 清浄度、温湿度、振動、薬液・ガス等の品質、装置との接続 | 建屋工事と装置据付側の責任分界、量産認定日 |
| デベロッパー、ゼネコン | 開発、設計、工事、購買、テナント担当 | 工期、建築との納まり、価格、用途変更への対応 | テナント仕様の確定日、設計変更の精算 |
| 工場・病院・既存ビル所有者 | 工務、施設管理、経営、調達 | 停止時間、更新後の運用費、保守対応 | 仮設設備、夜間・休日工事、既存図面の正確性 |
| 電力会社・公共部門 | 設備計画、工事、調達、検査 | 安定供給、保安、仕様適合、施工実績 | 停電計画、検査要領、年度ごとの施工枠 |
大型案件は立地・受電、基本仕様、概算・会社選定、実施設計・機器承認、発注・施工、試運転と具体化する。日揮も構想から商業運転までの支援を掲げる。設計確定後は機器・納期の自由度が下がるため、早期参画の対価と責任を明示しておく。(日揮ホールディングス「High-Tech Industries」)
分析では、汎用機器の入替えは価格比較しやすい一方、稼働中の切替えや連動試験は調整履歴・現場知識が乗換費用になる。ただし発注者が図面・機器情報を標準化すれば、保守会社の交代は容易になる。
季節性は夏季の空調負荷に加え、工場の定修、休業日、年度末引渡しに左右される。新設は顧客の投資循環に連動しやすい一方、故障・老朽更新には先送りの限界がある。
投資計画は技術と日程が同時に変わる。TSMC〈台灣積體電路製造〉は2026年10月15日の決算説明で、日本の第2工場に3ナノメートル技術を導入し、2028年に量産を開始する予定と説明した。設備会社は「熊本の工場投資」という案件名だけで追わず、製造方式の変更が用役仕様・機器承認・施工時期に及ぼす影響を確かめる。(TSMC「2026年第3四半期決算説明会」)
バリューチェーンと収益構造
利益を左右するのは、設計・調達・施工のつなぎ目で発生する変更を、追加費用と工期に反映できるかである。完成工事原価の約半分を外注費が占めるため、自社人員だけの効率改善では収益は安定しない。大型案件ほど重視するのは、受注時の利益率より、施工中に更新した完成時予想原価と資金回収条件である。(国土交通省「建設工事施工統計・2024年度」)
| 工程 | 主な担い手・企業例 | 付加価値の源泉 | 採算が崩れる典型的な境界 |
|---|---|---|---|
| 企画・設計 | 発注者、設計事務所、関電工・高砂熱学・日揮等 | 電源・熱源・配管を施設運用条件に合わせる設計 | 受電容量、設備冗長性、製造装置条件の未確定 |
| 積算・契約 | 大手・地域サブコン、ゼネコン | 工数・機器価格・施工順序を含む実行可能な価格 | 見積有効期限を超える契約、追加工事の承認遅れ |
| 調達・製作 | サブコン、電機・空調メーカー、配管製作会社 | 長納期品の確保、工場製作、品質管理 | 仕様変更、保管、輸送、検査不適合の負担 |
| 施工 | サブコン施工管理、専門工事・協力会社 | 複数工種の調整、品質と工程の同時達成 | 建築工程の遅れ、高所・狭所作業、手戻り |
| 試運転・引渡し | 施工会社、機器メーカー、発注者の運用部門 | 電源・冷却・制御の連動確認、運用条件の確立 | 単体試験と総合試験の責任分界、再試験 |
| 保守・更新 | サブコン、機器メーカー、施設管理会社 | 停止を抑えた更新、履歴を使った改善 | 常駐・待機費用、性能保証、既存設備の不明点 |
原価と利益の見方
上表は、公開情報からの分析であり、設計・施工等の工程別利益率は公開情報から分離できない。
国交省の2024年度施工統計では、設備工事業の完成工事原価30兆4,298.30億円のうち、材料費8兆1,606.26億円、労務費2兆8,762.51億円、外注費13兆9,961.27億円、経費5兆3,968.27億円である。原価に対する構成比はそれぞれ26.8%、9.5%、46.0%、17.7%となる(計算、丸め)。労務費だけを見て人手不足の影響が小さいと判断してはならず、協力会社の賃金・採用費・宿泊費の上昇は外注費にも現れる。(国土交通省「建設工事施工統計・2024年度」)
機器価格は受注時に確定するとは限らず、見積から発注までの変動リスクがある。変圧器・受配電盤・非常用電源・冷凍機等は仕様承認と製造枠が必要で、代替も容易ではない。統一された納期統計は未確認のため、一律の待ち期間は示さない。
一方、2026年3月期のきんでんは連結売上高7,507.42億円、営業利益902.56億円、営業利益率12.0%で、前年の8.6%から上昇した。高砂熱学も連結売上高4,239.23億円、営業利益477.45億円、営業利益率11.3%である。大手の利益改善は確認できるが、案件構成や収益認識、原価見直しの影響を含むため、業界一律の値上げ率として使えない。(きんでん「2026年3月期決算短信」)(高砂熱学工業「2026年3月期決算短信」)
保守への転換も、それだけで高利益を保証しない。EMCORの2025年セグメント営業利益率は、米国機械設備工事12.8%、米国電気設備工事12.1%に対し、米国建物サービスは6.0%である。サービス範囲や顧客構成は日本と異なるが、保守は工事より必ず儲かるという仮説を退ける事例である。保守契約では、緊急出動、常駐、部品交換、性能保証を分け、それぞれの原価と価格を設計する。(EMCOR「2025年年次報告書・10-K」)
受注残を利益と資金に変える条件
受注残は未売上の仕事量であり、工期延期や価格上昇でも増える。受注残は「着工確定」「電力・設計条件待ち」「変更精算待ち」に区分し、技術者、ピーク時期、未発注機器、回収条件をあわせて管理すべきと考えられる。
売上計上と回収は同時とは限らず、機器・仮設・製作への支払いが先行すると黒字でも運転資金が増える。受注審査では、前受金、出来高請求、保留金、検収条件を、利益とあわせて確かめる。
競争環境
競争の焦点は、大型工事を受ける営業力から、同時に完成させる施工能力へ移っている。ただし全国の許可業者は多数存在し、地域の改修工事まで大手数社が支配する市場ではない。大手の受注残と地域企業の経営は、別の景況として論じる。(国土交通省「許可業者数・2026年3月末」)(きんでん「2027年3月期中間決算参考資料」)(関電工「2027年3月期中間決算参考資料」)
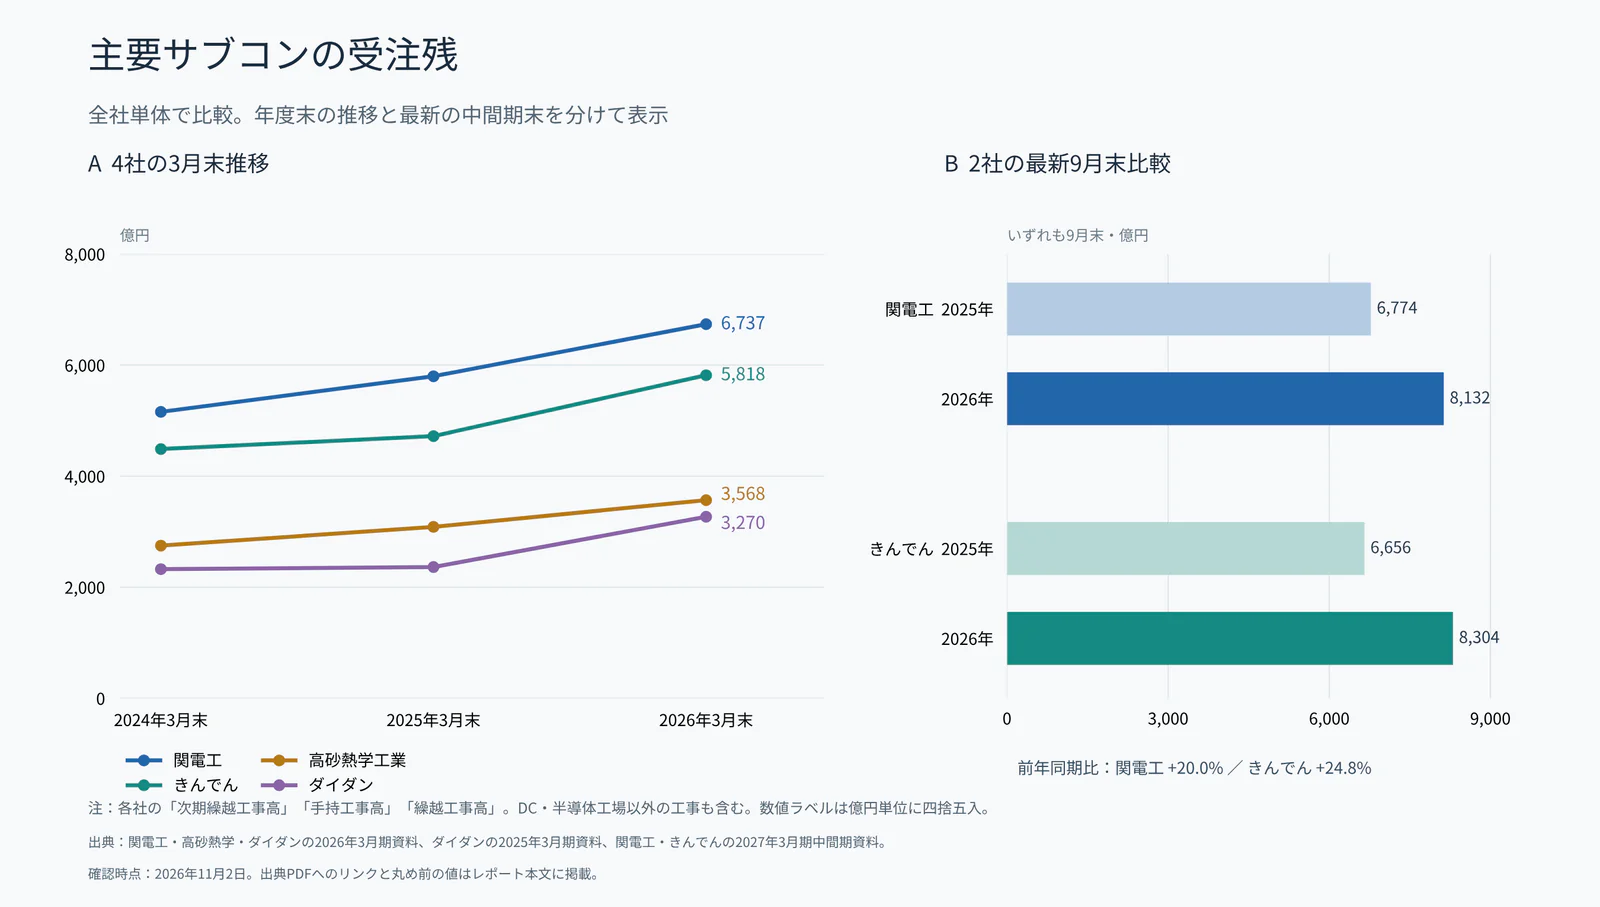
主要サブコンの受注残はどう増えたか
 タップすると拡大して見られます
図は各社の「次期繰越工事高」「手持工事高」「繰越工事高」を整理し、全社単体・3月末で統一した。最新9月末は確認した2社を別パネルにした。
| 企業 | 2024年3月末 | 2025年3月末 | 2026年3月末 | 2年間の増加率(計算) | 出典 |
|---|---|---|---|---|---|
| 関電工 | 5,157.56億円 | 5,799.35億円 | 6,736.81億円 | +30.6% | (関電工「2026年3月期決算参考資料」) |
| きんでん | 4,488.62億円 | 4,721.05億円 | 5,817.97億円 | +29.6% | (きんでん「2027年3月期中間決算参考資料」) |
| 高砂熱学工業 | 2,749.74億円 | 3,086.74億円 | 3,568.12億円 | +29.8% | (高砂熱学工業「2026年3月期決算短信」) |
| ダイダン | 2,325.88億円 | 2,363.79億円 | 3,269.55億円 | +40.6% | (ダイダン「2025年3月期決算短信」)(ダイダン「2026年3月期決算短信」) |
2026年10月30日開示の9月末受注残は関電工8,131.80億円、前年同期比20.0%増、きんでん8,303.71億円、同24.8%増である。一方、国交省の主要20社調査では、月次受注が2026年1月に前年同月比4.6%減、最新の7月分は9.3%増と振れており、厚い受注残と新規契約の変動は両立する。(関電工「2027年3月期中間決算参考資料」)(きんでん「2027年3月期中間決算参考資料」)(国土交通省「設備工事受注調査・2026年7月分」)
高砂熱学の2025年度単体受注は全体で増えた一方、産業設備は1,308.15億円、13.0%減で、ダイダンの連結産業施設受注も1,305.01億円、19.8%減である。用途分類が異なるため、減少を半導体だけに帰属させることはできない。ただし、総額と用途別の循環は分けて読む。(高砂熱学工業「2026年3月期決算短信」)(ダイダン「2026年3月期決算短信」)
国内企業の戦略の違い
| 企業・グループ | 直近期の規模 | 公開情報で確認できる事業構成・強み | 経営上の比較点 |
|---|---|---|---|
| きんでん | 連結売上高7,507.42億円、2026年3月期 | 配電・一般電気・情報通信・環境関連・電力その他を展開 | 電力関連と建築設備の組合せ、弘電社のグループ化 (きんでん「2026年3月期決算短信」)(弘電社「沿革」) |
| 関電工 | 連結売上高7,420.22億円、2026年3月期 | 屋内線・環境設備、配電、工務関係、情報通信 | 建物内と電力インフラをまたぐ需要、DC案件の明示 (関電工「2026年3月期決算参考資料」) |
| クラフティア(旧・九電工) | 設備工事業売上高4,575.24億円、2026年3月期 | 配電線、電気、空調衛生等を展開 | 総合設備工事とその他事業を分けた採算確認 (クラフティア「2026年3月期決算短信」) |
| 高砂熱学工業 | 連結売上高4,239.23億円、2026年3月期 | 一般設備と産業設備、国内外の空調設備事業 | 産業設備と一般設備の受注構成の変化 (高砂熱学工業「2026年3月期決算短信」) |
| ダイダン | 連結完成工事高2,562.28億円、2026年3月期 | 空調衛生・電気、産業施設・改修・海外工事 | 改修比率42.5%、海外比率13.2%。用途区分は重複あり (ダイダン「2026年3月期決算短信」) |
| 三機工業 | 設備工事事業売上高2,527.83億円、2026年3月期 | 建築設備とプラント設備 | 建築向けと産業・環境インフラ向けの組合せ (三機工業「2026年3月期決算短信」) |
電力・建築を兼ねる企業、空調・産業環境に重点を置く企業、地域・専門工種に集中する企業が併存する。統計の取引重複、兼業、国内外の範囲がそろわないため、厳密な上位集中度は本稿では示さない。
5つの競争要因
以下は、国内大型非住宅工事を対象とした、公開情報からの分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 中 | 受注残が厚く、受注量より施工可能性の選別が重要。ただし用途ごとの変動は残る (関電工「2027年3月期中間決算参考資料」)(高砂熱学工業「2026年3月期決算短信」) | 変わらない |
| 新規参入の脅威 | 弱 | 許可の取得だけで大型工事の設計・試運転実績を代替できず、能力形成に時間を要する (国土交通省「許可業者数・2026年3月末」)(日揮ホールディングス「High-Tech Industries」) | 変わらない |
| 買い手の交渉力 | 中 | 大口顧客の仕様決定力は強いが、施工枠の制約と適正労務費制度が一方的な値下げを抑える (国土交通省「改正建設業法等の完全施行」)(国土交通省「労務費に関する基準」) | 弱まる |
| 売り手の交渉力 | 強 | 材料費と外注費が原価の72.8%(計算)。協力会社・機器調達の条件が採算に直結 (国土交通省「建設工事施工統計・2024年度」) | 強まる |
| 代替の脅威 | 弱 | 電力・冷却・配管という物理設備自体の代替は難しい。工場製作や発注方式の変更は仕事の配分を変える (日揮ホールディングス「High-Tech Industries」) | 変わらない |
再編と成功の条件
弘電社は2026年、三菱電機との資本関係を解消し、きんでんの完全子会社となった。公開買付け資料は事業基盤強化を掲げており、メーカー系列から施工会社グループへ移る例である。(弘電社「沿革」)(弘電社「きんでんによる公開買付けに関する賛同の意見表明」)
異業種・隣接領域からは、日揮とエクサイト(Exyte)が2023年12月に東南アジアの先端産業向け協業契約を結び、その後共同EPCブランドNixyteを展開している。国内サブコンの直接買収とは異なるが、プラント事業者が半導体・DCの建屋と設備を統合する競争に参加する動きである。(日揮「Exyteとの協業契約」)(日揮ホールディングス「High-Tech Industries」)
成功の条件は、①早期設計、②複数工種の施工枠、③総合試運転・更新対応、④用途分散の四つである。関電工・きんでんは電力と建築、ダイダンは改修・海外にも売上源を持つ。ただし優劣の判定には、非公表の案件利益・稼働予定・顧客評価の調査が必要である。(関電工「2026年3月期決算参考資料」)(きんでん「2026年3月期決算短信」)(ダイダン「2026年3月期決算短信」)
海外の動向と主要企業
海外では米国の大型施設需要と、欧州のエネルギーサービス・更新を背景に、再編と案件選別が進む。設備工事の同一定義による世界市場総額は未確認で、日本の世界シェアは示さない。
補助的な手掛かりとして、IEAは、米国では系統接続の遅れから敷地内のガス発電でデータセンター計画を進める動きがあり、変圧器やパワーエレクトロニクスの供給網も増産の試練に直面していると指摘する。これは設備工事市場の地域別規模を示すものではないが、受電・電源設備が海外でも完成時期を左右する制約であることを示す。各地域の工事市場規模・成長率は、同一定義の公的統計が見当たらないため示さない。(IEA『Key Questions on Energy and AI』)
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| EMCOR(エムコア) | 米国 | USD16.99 billion、2025年12月期 | 電気・機械設備工事、建物サービスをグループ展開 | Miller Electric取得を含む2025年の事業拡大。年末の残存履行義務USD13.25 billion (EMCOR「2025年通期決算」)(EMCOR「2025年年次報告書・10-K」) | 今回確認した公式資料では、日本の設備工事拠点・売上を特定できず |
| コンフォート・システムズUSA | 米国 | USD9.10 billion、2025年12月期 | 機械・電気・配管工事、モジュール製作 | 2026年9月末受注残USD17.81 billion。買収を除いた同一事業範囲でもUSD17.39 billion (コンフォート・システムズUSA「2025年通期決算」)(コンフォート・システムズUSA「2026年第3四半期決算」) | 今回確認した公式資料では、日本の設備工事拠点・売上を特定できず |
| VINCI Energies(ヴァンシ・エナジーズ) | フランス | EUR21,608 million、2025年12月期 | 産業、建物、エネルギー、ICTの地域事業網 | 2025年に33件の買収。事業ブランドと地域組織を組み合わせる (VINCI「2025年通期決算」) | 当該設備工事部門の国内施工規模は確認できず |
| エクアンス(Equans) | フランス | EUR18.7 billion、2025年12月期 | ブイグ傘下。空調、電気、機械、施設管理 | 2026年は案件選別と収益改善を継続。売上拡大だけを優先しない (エクアンス「2025年通期決算」)(エクアンス「2026年第1四半期決算」) | 今回確認した公式資料では、日本の設備工事拠点・売上を特定できず |
| SPIE(スピー) | フランス | EUR10,380 million、2025年12月期 | 欧州のマルチテクニカルサービス、エネルギー・建物設備 | 2025年に9件の追加買収、2026年にROFA取得契約を公表 (SPIE「2025年通期決算」) | 今回確認した公式資料では、日本の設備工事拠点・売上を特定できず |
売上範囲は日本の電気・空調・管工事と完全には一致しない。国内事業の「確認できず」は未参入の断定ではない。
コンフォート・システムズの受注残は前年同期のUSD9.38 billionから拡大し、買収効果を除く値も開示される。日本企業にとって参考になるのは、買収件数より、現場責任者・協力会社・顧客関係を維持し、調達・製作能力を共有する仕組みである。(コンフォート・システムズUSA「2026年第3四半期決算」)
エクアンスは2026年第1四半期、売上減少下で活動利益率の改善を公表した。契約を選別する姿は更新・保守の経営に参考となる。日本へは外資の直接施工より、国際顧客の仕様・調達・保守条件を通じた影響が先行するとみられる。(エクアンス「2026年第1四半期決算」)
2026年3月期の海外比率は、ダイダンの完成工事高13.2%、三機工業の売上高1.5%と、定義の差を留保しても構成が異なる。きんでんは東南アジア・ハワイの関連会社を開示しており、既存拠点の活用と新規大型EPCは分けて検討する。(ダイダン「2026年3月期決算短信」)(三機工業「2026年3月期決算短信」)(きんでん「2027年3月期中間決算参考資料」)
エクサイトと日揮のNixyteは、インドネシア、フィリピン、ベトナム、タイを対象に、先端施設の技術と地域でのEPC遂行力を組み合わせる。2026〜2030年に日本へ広がりやすいのは、こうした能力補完型の提携と工場製作の活用であると考えられる。海外買収では、現地資格者の定着、保証・賠償責任、税務、出来高回収を先に調べ、日系顧客の紹介だけを事業計画の根拠にしない。(日揮ホールディングス「High-Tech Industries」)
外部環境と制度の変化
制度の中心的な変化は、適正な労務費と工期を契約に織り込む要請が強まり、省エネ性能の向上が設備仕様に組み込まれることである。これは単なるコスト増ではなく、見積根拠を説明できる会社、設計から性能を保証できる会社の競争条件を変える。海外制度は日本へ直接適用されるものと、海外案件・顧客仕様を通じて影響するものを区別する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 法規制・取引 | 日本 | 改正建設業法等の完全施行。受注者にも不当に低い代金・著しく短い工期による契約締結を禁止する等 | 2025年12月12日施行、2026年の契約実務に反映 | 大・適正価格には追い風、安値受注には向かい風 | (国土交通省「改正建設業法等の完全施行」) |
| 労務・価格 | 日本 | 中央建設業審議会が労務費に関する基準を作成・勧告 | 2025年12月2日 | 大・技能者処遇改善に追い風、根拠管理の負担増 | (国土交通省「労務費に関する基準」) |
| 省エネ | 日本 | 300㎡以上2,000㎡未満の非住宅建築物の省エネ基準を用途別に15〜25%強化 | 2026年4月1日以降の省エネ適判申請が対象 | 大・高効率空調・制御設計に追い風 | (国土交通省「中規模非住宅の省エネ基準引上げ」) |
| 産業政策 | 日本 | RapidusへのIPA追加出資1,500億円。政策による生産基盤支援の継続 | 2026年6月5日実施 | 大・関連施設整備に追い風。ただし工事発注額ではない | (IPA「Rapidusへの追加出資」) |
| 省エネ・改修 | EU | 改正EPBDの国内法化期限、各国の建物改修計画提出 | 2026年5月29日国内法化期限、同年12月31日最終計画期限 | 中・欧州の改修需要と性能評価サービスに追い風 | (欧州委員会「建物エネルギー性能指令」) |
| 環境・設計情報 | EU | 新築建物のライフサイクル温暖化影響の計算・表示を拡大 | 2028年1月から1,000㎡超、2030年1月から全新築 | 中・設備の材料・更新を含む説明力に追い風、データ整備は負担 | (欧州委員会「建物エネルギー性能指令」) |
労務費基準は、すべての工事に全国一律の請負単価を設定する仕組みではない。必要労務量、地域・工種、適切な処遇を踏まえて見積り、適正な費用を技能者へ行き渡らせることが主眼である。元請との価格交渉だけを進め、協力会社への発注額を据え置けば、施工能力の持続性という制度目的に沿わない。(国土交通省「労務費に関する基準」)(国土交通省「労務費に関する基準(概要)」)
省エネ基準強化は、すべての既存ビルに直ちに同じ改修義務がかかるという意味ではない。新築・増改築の対象と申請時期を確かめる。空調機器を高効率品へ替えるだけでなく、負荷計算、外皮、照明、換気、制御を整合させる提案が必要になる。EUのライフサイクル評価も、日本の省エネ計算と同一ではない。欧州で活動する場合は、国別の国内法・実施規則を確かめる。(国土交通省「中規模非住宅の省エネ基準引上げ」)(欧州委員会「建物エネルギー性能指令」)
分析上、脱炭素・資源循環への対応で重視されるのは、運転費と将来の交換・撤去費まで含めた機器選定である。保守部品の供給、分解・更新のしやすさ、計測項目を提案時に示すことが差別化につながる。
人材と生産性
人手不足の判断では、業界の人数より「どの資格・経験を持つ人を、いつ配置できるか」が重要である。統計上の平均年収は633.0万円であるが、企業規模や職務構成の差が大きく、この数字だけで採用競争力を判断できない。施工能力の制約は、技能者に加え、施工管理・設計調整・試運転を担う人材の配置に現れる。(厚生労働省「2025年賃金構造基本統計・D08」)
賃金構造基本統計調査の2025年値を同じ方法で年収換算すると、設備工事業の企業規模1,000人以上は約803.6万円、100〜999人は約609.0万円、10〜99人は約533.3万円となる(計算)。これは年齢・勤続・職種・企業構成を調整していない比較であり、同じ仕事に対する賃金格差を示すものではない。また、協力会社や一人親方の請負収入、大手の現場技術者の実額を直接表すものでもない。(厚生労働省「2025年賃金構造基本統計・D08」)
全国の職業別有効求人倍率は、本稿の定義と最新時点をそろえた原表の値を確定できないため、本稿では示さない。人口減少を理由に一律の不足率を置くことも避ける。経営上は、電気・管工事の施工管理技士、電気工事士、配管・溶接・計装の技能者に加え、大規模設備の切替えや総合試験の経験者を、案件の要求条件と照合して管理する。
生産性の補助指標として、国交省施工統計の2024年度設備工事業の純付加価値額12兆4,121.45億円を、同調査の就業者132万7,264人で割ると、1人当たり約935.2万円になる(計算)。就業者は調査開始時点の在籍者で、経済センサスの従業者数とは対象・時点が異なる。労働時間や外注範囲を調整していないため、海外企業や製造業との厳密な効率比較には使わない。(国土交通省「建設工事施工統計・2024年度」)
建設業には2024年4月から時間外労働の上限規制が適用され、受注残を残業だけで消化する対応は取りにくい。人材投資の焦点は、採用人数と資格取得者数だけでなく、若手が図面調整から試運転まで経験できる配置、施工管理者が抱える事務の分担、協力会社を含む施工時期の平準化に置く。これは、制度をもとにした分析による提案である。(厚生労働省「建設業の時間外労働の上限規制」)
2030年に向けたシナリオ
2030年を左右する二つの不確実性は、①DC・半導体工場の計画が電力接続・資金調達・顧客需要を伴って実行に移る速度、②施工・試運転能力を増やしながら原価上昇を契約へ反映できるかである。受注残が厚いことは売上の見通しを支えるが、完成時期や利益率を保証しない。以下は、分析にもとづく条件付きシナリオであり、市場規模の数値予測や確率推計ではない。
| シナリオ | 2030年に向けた業界の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 選別成長 | 大手は大型新設を選び、中堅・地域企業は更新や専門工程を担う。受注増は続いても売上化は段階的 | 主要計画が進む一方、電力・施工枠の制約が残り、適正価格の交渉が進む | 基本ケース。現在の厚い受注残と単月受注の変動に整合 |
| 供給力拡大 | 工場製作、共同施工、早期設計の定着で完成能力が増え、海外案件にも対応 | 機器供給と技術者育成が進み、発注者が標準化・工期調整を受け入れる | 上振れケース。設備投資だけでなく顧客側の発注変更が条件 |
| 延期・採算圧迫 | 受注残は残るが着工・竣工が遅れ、待機費用や再見積りが増える。用途・地域で過不足が逆転 | 電力接続や量産計画の遅れ、投資見直し、固定価格契約での原価上昇 | 無視できない下振れ。解約がなくても利益・資金は悪化しうる |
半導体では、経済産業省のRapidusに関する公表資料が2027年度後半の量産開始を目標としている。これは政府・企業の計画であり、目標どおりの稼働や、その後の増設発注を保証しない。工場完成と量産認定を同じ日程として扱わず、設備側は試験・調整・増設の複数段階で需要を見積もる。(経済産業省「半導体・デジタル産業戦略検討会議 参考資料」)
見ておくべき先行指標
| 先行指標 | 確認する統計・発表 | 経営判断への使い方 |
|---|---|---|
| 工種別の新規受注と手持ち工事 | 国交省「設備工事業に係る受注高調査」 | 単月で断定せず四半期で確認。対象変更を補正せず連結しない (国土交通省「設備工事受注調査・2026年7月分」) |
| 同一定義の受注残と完成工事高 | 各社の決算短信・参考資料 | 受注残増と売上化の遅れを分け、用途別の増減を確認 (きんでん「2027年3月期中間決算参考資料」)(高砂熱学工業「2026年3月期決算短信」) |
| DC・半導体の新増設を反映した電力需要想定 | 電力広域的運営推進機関の全国・供給区域別需要想定 | 投資発表に対して受電計画が具体化しているかを見る (電力広域的運営推進機関「全国及び供給区域ごとの需要想定」) |
| 量産・増設の実施条件 | 経産省、IPA、事業者の公式発表 | 支援決定、出資実行、量産目標、工事発注を別々に確認 (IPA「Rapidusへの追加出資」)(経済産業省「半導体・デジタル産業戦略検討会議 参考資料」) |
| 労務費と実行予算の差 | 厚労省賃金統計、国交省労務費基準、自社の発注実績 | 賃上げが受注時の想定内か、協力会社の供給維持に十分かを確認 (厚生労働省「2025年賃金構造基本統計・D08」)(国土交通省「労務費に関する基準」) |
受注残が増えても、着工の延期と前払い・待機費の増加が重なれば、下振れへの備えが必要である。逆に受注横ばいでも、試運転の集中が解消し、利益と回収が改善すれば経営状態は良くなりうる。
経営・企画部門への示唆
特需期の経営課題は、受注額を伸ばすことから、限られた技術者・協力会社・試運転の能力をどの案件に配るかへ移った。以下は本稿のデータに基づく選択肢で、判断を含む部分は分析として示す。
立場別の戦略の選択肢
大手:受注残を「完成能力の予約表」として管理し直す。 関電工の2026年度上期のデータセンター受注は471.47億円で、前年同期の310.30億円を5割強上回り、本稿で示した2025年度通期の458.86億円を半年で超えた(関電工「2027年3月期中間決算参考資料」)。きんでんは9月末に8,303.71億円ある手持工事高が2027年3月末に6,517.90億円へ減る見通しを示しており、下期に完成・引渡しが集中する(きんでん「2027年3月期中間決算参考資料」)。分析では、大手の選択肢は三つある。第一に、受注審査に試運転・総合試験の月別ピークと未発注の長納期機器を加え、ピーク月に重なる案件は工期と前受金の条件で選ぶ。第二に、設計初期の参画を無償の営業活動にせず、設計協力費や早期発注契約として対価を得る。第三に、TSMCの日本第2工場(3ナノメートル、2028年量産予定)やRapidus(2027年度後半の量産目標)のように製造方式や日程が動く案件は、受注残を「着工確定」と「電力・設計条件待ち」に分けて管理し、投資家にも区分して説明する(TSMC「2026年第3四半期決算説明会」)(経済産業省「半導体・デジタル産業戦略検討会議 参考資料」)。
中堅・中小:大手の繁忙を、価格と取引条件の改善に変える。 設備工事業の完成工事原価の46.0%は外注費であり、大手の施工力は協力会社に支えられている。改正建設業法は受注者側にも不当に低い代金・著しく短い工期での契約を禁じ、労務費の基準は見積りの根拠になる。選択肢は、①大手との間で年間の施工枠を約束する代わりに、単価・遠征時の宿泊費・支払条件を見直す、②2026年4月から省エネ基準が15〜25%強化された300〜2,000㎡の非住宅で、負荷計算や申請対応を含めた元請受注を増やす、③高圧受電・計装・配管製作など、大手が外部に頼る工程へ特化する、の三つである。一つの大型現場のために人員と固定費を急に増やすと、竣工後に稼働が落ちる。
新規参入を考える企業:許可ではなく、人と取引関係を得る。 大手サブコンの完全子会社となった弘電社の公開買付け資料は、高圧電気工事・保守や半導体関連工事への展開、共同調達、研修施設と採用ノウハウの共有を相乗効果に挙げ、旧親会社である三菱電機のグループとの既存取引契約を5年間維持する基本合意も示した(弘電社「公開買付けへの賛同の意見表明」)。日揮とエクサイトは買収ではなく、東南アジアの先端施設向けに共同のEPCブランドを作った(日揮「Exyteとの協業契約」)。機器メーカーやプラント会社には、現場責任者と協力会社網ごとの買収か、試験・工場製作など自社の強みを持ち寄る提携の二つの道がある。製品の納入実績を総合施工の遂行実績と同一視すること、系列取引が買収後も続く前提で買収価格を決めることは避けたい。
通説と異なる見方
第一に、特需で設備工事業全体が潤っているとは言えない。 主要20社の2025年度受注は管工事が25.6%増、電気工事が14.6%増だった(国土交通省「設備工事受注調査・2026年7月分」)。一方、施工統計の2024年度の完成工事高は設備工事業全体で2.3%増にとどまり、電気工事業は9.2%減った。年度と対象が違うため単純比較はできないが、伸びは大型案件を施工できる企業群に偏っている可能性が高い(分析)。中堅・中小は、特需の波及を前提にした増員計画を立てるべきではない。
第二に、受注残が増えている会社ほど半導体特需に乗っているとは限らない。 高砂熱学の単体繰越工事高は2026年3月末に15.6%増えたが、産業設備は1,321.16億円から1,048.02億円へ20.7%減り、一般設備が42.7%増えて総額を押し上げた(高砂熱学工業「2026年3月期決算短信」)。ダイダンも2025年度の産業施設工事の受注が19.8%減った(ダイダン「2026年3月期決算短信」)。半導体関連は次の量産計画までの端境期にあり、総額の伸びは一般設備が支えている可能性がある(分析)。受注残は、総額ではなく用途別の繰越で読む。
第三に、保守・運用へ広げれば利益率が上がるとは限らない。 EMCORの2025年の営業利益率は、機械設備工事12.8%、電気設備工事12.1%に対し、建物サービスは6.0%だった(EMCOR「2025年年次報告書・10-K」)。データセンターの運用データを押さえる狙いは妥当だが、緊急出動や常駐の原価を価格に入れない保守は、工事で得た利益を薄める。
公開情報ではわからないこと
- 受注残のうち、受電・設計条件待ちの案件の割合と、延期時の費用負担。 各社の開示は総額と用途別にとどまる。確かめる方法は、上場サブコンのIR担当と、データセンター事業者・半導体メーカーの施設部門への面談で、着工時期別の内訳と、待機費・再見積りの扱いを聞くことである。
- 試運転・総合試験を担える技術者と協力会社の、月別の余力。 許可業者数や賃金統計からは、同時に何件の大型案件を完成させられるかはわからない。協力会社への匿名アンケートと、大型現場の工程表・人員配置表の提供を受けた分析で確かめる。
- 発注者が会社選定で重視する項目と、早期参画への対価。 価格、工期、試運転実績の配点は公開されていない。データセンター事業者・半導体メーカー・ゼネコンの調達部門への個別インタビューと、失注案件の振り返りで確かめる。
- 提携・買収で確かめる論点。 現場責任者の定着、協力会社契約の引継ぎ、旧系列との取引継続の条件、未精算の変更工事、引渡し後の保証責任である。買収監査で案件台帳と変更契約を照合し、主要な現場責任者・協力会社への面談と主要顧客への取引継続の確認を行う。海外では、保証の履行と出来高回収の実績を、現地訪問と顧客照会で確かめる。
出典
数値は官公庁・公的機関の統計と企業の原開示を優先した。本文の略記に対応する資料名と公表日を以下に示す。
- 国土交通省「建設工事施工統計調査報告・令和6年度実績」(2026年4月14日)
- 国土交通省「設備工事業に係る受注高調査・令和8年7月分(速報)」(資料の日付は2026年10月8日、掲載ページは2026年10月30日更新)
- コンフォート・システムズUSA『Third Quarter 2026 Results』(2026年10月22日)
- エクアンス『Q1 2026 Bouygues Group Financial Results — Outlook for Equans』(2026年5月7日の決算発表対応)
- 国土交通省「持続可能な建設業の実現のため、建設業法等改正法が完全施行されます」(2025年11月14日)
- 国土交通省「労務費に関する基準」(2025年12月2日策定)
- 国土交通省「中規模非住宅建築物の省エネ基準引上げ」(公表日記載なし、2026年4月1日施行資料)
- 三機工業「業務改革に向け、生成AIの活用開始」(2024年4月25日)
- 新菱冷熱工業「サプライヤーポータルの『お問い合わせチャットボット』リリースのお知らせ」(2026年9月2日)
- 清水建設「『AIロボット』の研究開発を本格化」(2026年7月8日)
- 国土交通省「建設業許可業者数調査の結果・令和8年3月末現在」(2026年5月15日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 第9-2表・全国」(2023年6月27日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者、産業中分類第1表、D08設備工事業」(2026年3月24日)
- きんでん「2026年3月期決算短信」(2026年4月27日)
- 関電工「2026年3月期決算参考資料」(2026年4月28日)
- クラフティア「2026年3月期決算短信」(2026年4月28日)
- IEA『Key Questions on Energy and AI』Executive summary(公表日はページに記載なし、2026年11月2日参照)
- 日本ヒルティ「BIM対応の建設現場用ロボットを発表」(2022年掲載、本文に日付の明示なし)
- ヘンゼル・フェルプス「Diverge Unveils New Technology to Facilitate Overhead Drilling」(2024年10月15日)
- 新菱冷熱工業「AI×CFDで室内環境を可視化・予測するデジタルツインを開発」(2026年7月29日)
- 新菱冷熱工業・みなとみらい21熱供給「地域冷暖房をAIで最適運転」(2025年4月24日)
- 新菱冷熱工業「次世代AI最適自動運転システム『S-pAilot』を開発」(2026年3月31日)
- ダイダン「生成AIの導入により働き方改革を推進」(2024年3月28日)
- 日揮ホールディングス「High-Tech Industries」(公表日記載なし、2026年10月30日参照)
- TSMC「2026年第3四半期決算説明会・公式掲載トランスクリプト」(2026年10月15日)
- 高砂熱学工業「2026年3月期決算短信」(2026年5月12日)
- EMCOR『2025 Annual Report and Form 10-K』(2026年公表(2025年12月期))
- きんでん「2027年3月期第2四半期決算参考資料」(2026年10月30日)
- 関電工「2027年3月期第2四半期(中間期)決算参考資料」(2026年10月30日)
- ダイダン「2025年3月期決算短信」(2025年5月9日)
- ダイダン「2026年3月期決算短信」(2026年5月13日)
- 弘電社「沿革」(公表日記載なし、2026年10月30日参照)
- 三機工業「2026年3月期決算短信」(2026年5月14日)
- 弘電社「きんでんによる公開買付けに関する賛同の意見表明」(2026年5月25日)
- 日揮ホールディングス「Exyteとの東南アジア先端産業分野における協業契約」(2023年12月12日)
- EMCOR『Fourth Quarter and Full-Year 2025 Results』(2026年2月26日)
- コンフォート・システムズUSA『Fourth Quarter and Full Year 2025 Results』(2026年2月19日)
- VINCI『Full-year 2025 Results』(2026年2月5日)
- エクアンス『Full Year 2025 Bouygues Group Financial Results — Outlook for Equans』(2026年2月26日の決算発表対応)
- SPIE『2025 Full-Year Results』(2026年3月6日)
- IPA「次世代半導体の量産等に向けてRapidus株式会社に追加出資」(2026年6月5日)
- 欧州委員会「Energy Performance of Buildings Directive」(随時更新、2026年10月30日参照)
- 厚生労働省「建設業の時間外労働の上限規制」(2024年4月1日適用、2026年10月30日参照)
- 経済産業省「半導体・デジタル産業戦略検討会議 参考資料」(2026年3月18日)
- 電力広域的運営推進機関「全国及び供給区域ごとの需要想定」(随時更新、2026年10月30日参照)
- 国土交通省「労務費に関する基準(概要)」(2025年12月2日策定)
- ダイダン「AIを活用した空調制御の検証を開始しました」(2025年8月19日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
