エグゼクティブサマリー
この業界をひと言で表すなら、「素材の供給再編」と「加工・循環の品質保証」が同時に競争力を作り替える産業である。国内数量の拡大より、用途別の利益と安定供給を重視すべき局面である。
要点
- 市場:金額成長と数量成長を分ける。 国内加工製品の2025年販売金額は約4兆7,200億円、前年比1.4%増(計算)である。対象は従事者50人以上の事業所で、全市場ではない。販売数量は2021年より5.0%少なく、2026年1〜9月も前年同期比で販売金額6.7%増に対し、販売数量は1.8%増にとどまる(計算)(経済産業省「生産動態統計年報2025・時系列表」)(日本プラスチック工業連盟「プラスチック原材料・製品の生産、販売実績(年次)」)(経済産業省「生産動態統計 2026年9月分速報」)。
- 構造・競争・海外:国内統合と世界競争が並行する。 プライムポリマーへの国内事業統合が2026年7月に始まった一方、世界生産の日本比率は2024年で2.5%、中国は34.5%である。供給集約だけでは輸入競争を解消できず、グレード・用途別の戦略が必要である(プライムポリマー「国内ポリオレフィン事業統合」)(Plastics Europe「Fast Facts 2025」)。
- 収益:売価上昇と利益改善は同義ではない。 2026年9月の企業物価指数「プラスチック製品」は前年同月比12.8%上昇した。原料と売価改定の時差・在庫・物流費が採算を左右する(日本銀行「2026年9月企業物価指数」)。
- 制度:循環は調達条件になりつつある。 日本の2024年の有効利用率89%には熱回収等を含む。国内の利用計画・報告制度とEU包装規則は再生材需要を促すが、対象・期限・定義は異なる(プラスチック循環利用協会「2024年マテリアルフロー」)(経済産業省「資源の有効な利用の促進に関する法律の一部改正について」)(EU「包装・包装廃棄物規則2025/40」)。
- AI:調査・条件判断・選別が先行する。 用途探索・技術伝承や物理選別が進む。効果は研究時間・認識精度に加え、良品原価と販売可能な再生材量で測る(旭化成「生成AIの用途探索・技術伝承活用」)(TOMRA「GAINnext」)。
経営・企画部門への示唆
- 大手は、輸入品の影響が限られる高品位用途へ国内の樹脂設備を寄せる。輸入が約35%を占めるL-LDPEなどの汎用品は、停止・統合と代替銘柄の顧客承認を同じ日程で進め、海外は原料と需要地に近い生産で稼ぐ。
- 中堅・中小は、2026年1〜9月の販売の伸びが数量より単価の上昇によるものだった点をもとに、受注を限界利益で選ぶ。取適法の協議義務を根拠に、樹脂代に加え加工費・金型保管費・小口配送費の改定を記録付きで求める。
- 新規参入を考える企業は、加工側の再生材使用が原材料の6.0%にとどまる点を機会とみて、回収・選別・由来証明に絞って既存企業と組む。2027年9月末の利用計画提出より前に、購入契約と合格品歩留まりを確かめる。
情報は2026年11月2日時点で確認した。シナリオ・普及時期は、公開情報からの分析である。
業界データまとめ
市場の金額は加工製品販売、素材は樹脂生産量で示し、合算しない。以下を本文共通の基準値とする。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内プラスチック製品の販売金額 4,720,005百万円(約4兆7,200億円)。従事者50人以上の対象事業所。輸出を含み樹脂素材は除く | 2025年 | 経済産業省「生産動態統計年報2025・時系列表」 日本プラスチック工業連盟「プラスチック原材料・製品の生産、販売実績(年次)」(に同じ値) |
| 市場の伸び | 上記販売金額の前年比 +1.4%(計算)。2024年の4,656,473百万円との比較 | 2025年 | 経済産業省「生産動態統計年報2025・時系列表」 経済産業省「生産動態統計年報2024・時系列表」 |
| 事業者数 | 13,340事業所。中分類「プラスチック製品製造業(別掲を除く)」の製造事業所(個人経営を除く全規模)。樹脂素材製造業を含まない | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」 |
| 従業者数 | 443,646人。上記事業所と同じ対象(個人経営を除く全規模の製造事業所) | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」 |
| 平均年収 | 503.23万円(計算)。中分類「プラスチック製品製造業(別掲を除く)」、一般労働者・男女計・企業規模計10人以上。きまって支給する現金給与額339.9千円×12+年間賞与その他特別給与額953.5千円 | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類第1表」 |
| 価格の動き | 国内企業物価指数「プラスチック製品」前年同月比+12.8%、指数132.1(2020年=100) | 2026年9月(速報) | 日本銀行「企業物価指数(2026年9月速報)」 |
| 上位3社の売上高 | 主要上場企業の代表3社:信越化学工業 9,813億円(生活環境基盤材料、か性ソーダ等を含む)/積水化学工業 4,565億円(高機能プラスチックス)/エフピコ 2,404.90億円(簡易食品容器関連事業の単一セグメント。仕入商品の売上を含む連結全社)。統一範囲による売上順位ではない | 各社2026年3月期 | 信越化学工業「2026年3月期 決算短信」 積水化学工業「2026年3月期 決算短信」 エフピコ「2026年3月期 決算短信」 |
| 世界市場 | 世界のプラスチック生産量 4億3,090万t(団体推計・暫定値)。同資料の日本の構成比 2.5% | 2024年 | Plastics Europe「Plastics – the Fast Facts 2025」 |
| プラスチック原材料生産量 | 国内 8,466,116t。秘匿品目等を除く公表系列であり、全樹脂の完全な総量ではない | 2025年 | 日本プラスチック工業連盟「プラスチック原材料・製品の生産、販売実績(年次)」 |
| プラスチック製品生産量 | 国内 5,442,040t。生産動態統計の調査対象事業所(従事者50人以上)による加工製品生産 | 2025年 | 経済産業省「生産動態統計年報2025・時系列表」 |
| 廃プラスチック総排出量 | 国内 911万t。協会のマテリアルフロー推計値。2024年に推計方法等を変更 | 2024年 | プラスチック循環利用協会「2024年 プラスチック製品の生産・廃棄・再資源化・処理処分の状況」 |
| 廃プラスチック有効利用率 | 89%。マテリアルリサイクル180万t(20%)、ケミカルリサイクル23万tに加え、エネルギー回収608万t(67%)を含む。新たなプラスチック製品に戻った比率ではない | 2024年 | プラスチック循環利用協会「2024年 プラスチック製品の生産・廃棄・再資源化・処理処分の状況」 |
市場規模は中小・零細を含む全事業所の出荷額でも、国内最終需要額でもなく、事業所数・賃金とも母集団が異なる。参考として、個人経営を除く全事業所の2024年の製造品出荷額等は、中分類「プラスチック製品製造業」が14兆3,285億円、樹脂素材にあたる細分類「プラスチック製造業」が4兆793億円である。両者は中間投入が重複するため合算しない(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」)。平均年収は2025年6月の月額給与と2024年の賞与等による年換算指標であり、個人の2025年実受給額ではない。廃棄・循環統計は2024年の方法変更により旧年版と単純比較できず、国内統計と世界統計も収録樹脂・再生材の範囲が異なるため直接割り算しない(プラスチック循環利用協会「2024年廃プラスチック総排出量は911万t、有効利用率は89%(マテリアルフロー図)を公表」)。
AI・フィジカルAIの影響と経営の打ち手
収益への近道は、材料・金型・成形条件を結ぶ情報の整備と、不良や再生材のばらつきを減らす用途への絞り込みである。生成AIは文献・技術情報を扱う仕事、フィジカルAIは現物の認識・選別で進展しており、投資評価は分けて行う。
影響の全体像
工程は、材料設計・配合、樹脂製造・コンパウンド、成形・加工・検査、回収・選別・再生の四つに分けられ、再生材が上流へ戻る循環を含む。「時期」は、2026年10月を起点とする、公開情報からの分析にもとづく普及見通しである。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 材料設計・配合 | 文献から用途候補を探し、候補を絞る | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 旭化成「生成AIの用途探索・技術伝承活用」 |
| 材料設計・配合 | 化学構造・物性情報の整理、材料探索と計算の連携 | 生成AI・AIエージェント | 実証中 | 3〜5年 | 三井化学「文献調査向け生成AIエージェント」/三井化学「AI Materials Foundry参画」 |
| 樹脂製造・コンパウンド | 作業前の危険予知、過去トラブルの検索 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 旭化成「生成AIの用途探索・技術伝承活用」。化学製造の事例であり全樹脂工場への普及は未確認 |
| 成形・加工・検査 | 射出成形機の消耗部品の摩耗推定、工程異常の検知と補正の提案 | データ・IoT | 実用(導入事例あり) | 2年以内 | ファナック「射出成形機の予防保全機能(AIバックフローモニタ)」/ENGEL「K 2025向け発表」 |
| 回収・選別・再生 | 使用済み容器を画像認識し、対象物を機械的に分離 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | TOMRA「GAINnext」/PFU「廃棄物分別特化AIエンジンを提供開始」。食品用途PPの循環への適用は別途実証(TOMRA「NEXTLOOPPとのPP選別試験」) |
予測・異常検知型AIは「データ・IoT」に含め、定型動作だけの取出し機等はフィジカルAIと区別する。
業務はどう変わるか
第一に、用途探索は「調べる量」から「試験に進める判断」へ移る。 文献を人手で照合する作業から、機械の候補を人が知財・規制・成形可能性で評価する作業へ変わる。旭化成は導入済みで、ある材料の候補選別時間を従来の約40%に短縮したとする(同社公表値、開発全体の短縮率ではない)(旭化成「生成AIの用途探索・技術伝承活用」)。
三井化学は2026年3月に研究支援の実証、7月にCuspAIの基盤参画を発表した。構造・物性値は原文と照合し、予測値を実測値として転記しない(三井化学「文献調査向け生成AIエージェント」)(三井化学「AI Materials Foundry参画」)。
第二に、技術伝承は熟練者への照会から、事例と現場条件の照合へ変わる。 旭化成の導入済み事例では、危険予知に生成AIを使っている。添加剤・乾燥・熱履歴で適正条件が変わるため、回答にはグレード、設備、文書の改訂日を添える(旭化成「生成AIの用途探索・技術伝承活用」)。
顧客図面・配合情報は利用範囲を契約で確認し、案件別に検索対象を分離する。
第三に、成形の改善は「良否の事後判定」から「ショットごとの原因把握」へ進む。 ファナックは、射出成形機の逆流防止弁の摩耗を深層学習で推定し、壊れる前に知らせるAIバックフローモニタを製品化している。ENGELはショットごとに最大1,000の工程変数を監視し、補正を提案するiQ process observerを展開している。作業者は調整の繰り返しから、材料・金型・機械の原因切分けへ重点を移す(ファナック「射出成形機の予防保全機能(AIバックフローモニタ)」)(ENGEL「K 2025向け発表」)。
寸法・外観・強度の合否は別々に確認する。サイクル短縮で離型等を損なうこともあるため、効果は「販売できた良品一個当たり総原価」で測る。
第四に、再生は樹脂種の選別から用途別原料の作り分けへ進む。 TOMRAのGAINnextは、センサーによる材料識別と深層学習による物体認識を組み合わせ、食品グレードのプラスチック包装などを選別する商品化済みの技術である。国内では、PFUの画像認識エンジンを載せた高松機械工業の選別機を青南商事が導入し、びんとPETボトルの選別を自動化した(PFU「廃棄物分別特化AIエンジンを提供開始」)。NEXTLOOPPとのPP試験は実証であり、量産安定性や食品接触適合を保証したものではない(TOMRA「GAINnext」)(TOMRA「NEXTLOOPPとのPP選別試験」)。
汚れ・臭気・洗浄による歩留まり低下は残るため、合格品の量と単価が重要になるとみられる。実証でも原料組成と出口品質を測る。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 旭化成 | 日本 | 用途探索、技術伝承向け生成AI | 材料研究・化学工場での自社活用 | 展開済み。自社導入の公表(旭化成「生成AIの用途探索・技術伝承活用」) |
| 三井化学 | 日本 | 研究開発向け生成AI | 化学情報の抽出・研究業務支援 | 提携・実証あり。公表時点では実証(三井化学「文献調査向け生成AIエージェント」) |
| CuspAI | 英国 | AI Materials Foundry | 材料探索・シミュレーションの連携 | 提携・実証あり。三井化学の参画(三井化学「AI Materials Foundry参画」) |
| ファナック | 日本 | ROBOSHOT、AIバックフローモニタ | 逆流防止弁の摩耗推定による予防保全 | 展開済み。国内製品として公表(ファナック「射出成形機の予防保全機能(AIバックフローモニタ)」) |
| ENGEL | オーストリア | iQ process observer等 | 射出成形の工程分析・調整支援 | 展開済み。日本向けiQ研修を提供(ENGEL「日本向けiQ研修」) |
| PFU | 日本 | 廃棄物分別特化AIエンジン | びん・PETボトルの画像認識と選別機への位置指示 | 展開済み。高松機械工業の選別機に搭載、青南商事が導入(PFU「廃棄物分別特化AIエンジンを提供開始」) |
| TOMRA | ノルウェー | GAINnext、選別システム | 使用済みプラスチックの認識・分離 | 展開済み。日本拠点でリサイクル事業を展開。GAINnextの国内個別稼働先は未確認(TOMRA「日本の拠点」) |
国内展開は提供体制・提携を指し、各製品の国内量産導入を保証するものではない。
人材・収益・競争への影響
文献整理・選別・転記は減り、材料評価・保全・品質管理・機械判断の検証は増すとみられる。
コスト削減の中心は、人員数より、樹脂ロス、立上げ時間、再試作、返品の削減である。機器メーカーが工程データを持つため、データ権利と他機種への移行も競争条件になる。
安全面では、推奨条件の生成と機械への書込みを分離し、圧力・温度・可動域の上限を独立した制御で守る。出荷停止権限を現場・品質保証・設備提供者間で明確にする。再生工程では原料変化による認識性能の劣化を監視する。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 樹脂ロット、乾燥履歴、金型、成形条件、検査結果を同じ製造番号で結ぶ | 共通 | 2年以内 | 不良原因の切分け、追跡時間の短縮 | 材料・金型の識別番号と欠陥分類 |
| 高 | 多発不良一種類を対象に、良品原価で工程監視を評価する | 中堅・中小 | 2年以内 | 試行費用を抑えた歩留まり改善 | 現状の材料損失・停止時間の記録 |
| 高 | 研究支援の回答に文献原文、試験条件、実測・予測の区別を付ける | 大手 | 2年以内 | 誤情報による再試験・誤提案の防止 | 機密区分、知財確認、研究者の承認 |
| 高 | 再生材選別を回収物から顧客合格品まで一貫評価する | 共通 | 2年以内 | 選別精度と販売可能量の結合 | 原料サンプル、洗浄評価、出口規格 |
| 高 | 成形条件の自動変更範囲と停止権限を限定する | 共通 | 2年以内 | 品質流出・設備事故の抑制 | 安全制御、変更履歴、責任分担 |
失敗しやすいのは、良品だけで異常を学習させること、推奨値を顧客承認済み条件と混同すること、実証精度を採算に置き換えることである。提供企業の効果値は、自社原料・運転条件で再現できる範囲だけを予算化する。
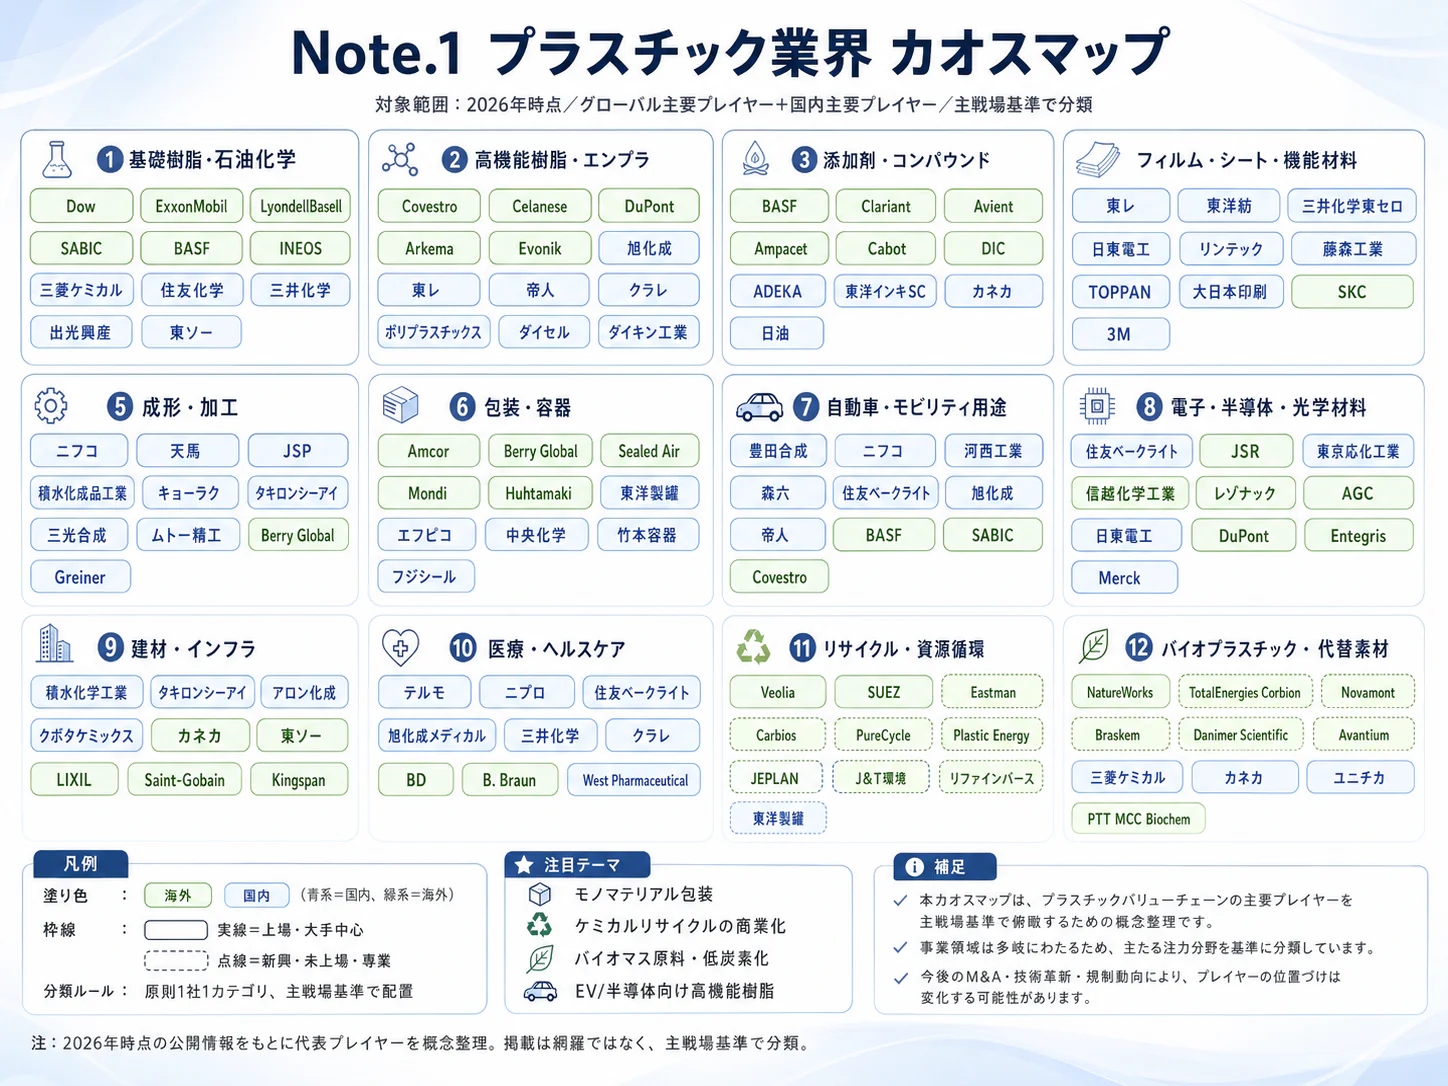
業界の定義と市場構造
この業界は、国際市況で競う樹脂素材と、用途別の品質・納期で競う加工製品から成る。どの樹脂、用途、工程で利益を取るかの分解が戦略の出発点である。
素材には、ポリエチレン(PE)、ポリプロピレン(PP)、ポリ塩化ビニル(PVC)などの汎用樹脂、エンジニアリングプラスチック、熱硬化性樹脂、再生樹脂を含める。加工には、フィルム、シート、容器、管・継手、機械部品、発泡品、強化プラスチックを含める。原油・ナフサ、汎用化学品、合成ゴム、繊維、塗料、完成車・家電そのものは本稿の市場規模に含まず、原料・需要先として扱う。
コンパウンドは樹脂に添加剤等を混ぜる、素材と加工の境界の工程である。完成品メーカーの内製部品や包装印刷等もあり、業種統計だけでは全供給網を覆えない。素材と加工品の売上を足すと中間投入が重複する。
| 区分 | 主な内訳 | 2024年 | 2025年 | 読み取れること |
|---|---|---|---|---|
| 素材生産 | PE | 1,937,747t | 1,990,893t | 包装・容器等の基礎材料 |
| 素材生産 | PP | 1,934,738t | 2,037,468t | 包装と工業部品にまたがる |
| 素材生産 | PVC | 1,463,872t | 1,480,677t | 管材等の建設用途と輸出市況が重要 |
| 素材生産 | PET樹脂 | 302,121t | 262,994t | 国内素材生産と国内容器需要を同一視できない |
| 加工品生産 | フィルム | 1,996,901t | 2,000,250t | 重量では大きいが、薄肉化で金額と乖離する |
| 加工品生産 | 容器 | 880,544t | 1,011,279t | 公表系列は増加。需要要因と調査対象の影響の分離が必要 |
| 加工品生産 | 機械器具部品 | 672,713t | 669,277t | 全体の増加と異なる動き |
| 加工品生産 | パイプ | 343,057t | 310,062t | 建設向けも一様な成長ではない |
上表の素材と加工は合計しない(経済産業省「生産動態統計年報2025・時系列表」)(経済産業省「生産動態統計年報2024・時系列表」)(日本プラスチック工業連盟「プラスチック原材料・製品の生産、販売実績(年次)」)。容器生産の増加を消費者の使用量の増加率とは読めない。
過去5年は、供給制約から原料高、価格改定へと経営課題が移り、販売金額と販売数量の動きが分かれた。同系列の加工品販売は2021年の4,324,477百万円・5,888,495tから、2025年には4,720,005百万円・5,592,249tとなり、金額は増えても数量は2021年を下回る。直近でも、2025年のkg当たり販売額は前年から0.4%下がり、2026年1〜9月は販売金額が前年同期比6.7%増、販売数量が1.8%増である(速報に掲載された20品目で計算)。製品構成の変化もあり、差額を値上げとも需要増とも読み切れない(経済産業省「生産動態統計年報2025・時系列表」)(経済産業省「生産動態統計年報2024・時系列表」)(日本プラスチック工業連盟「プラスチック原材料・製品の生産、販売実績(年次)」)(経済産業省「生産動態統計 2026年9月分速報」)。
供給側では中国の生産、国内再編、原料・エネルギー変動、需要側では用途別採用と更新需要が重要である。積水化学の2026年3月期には、高機能中間膜や管路更生が伸びる一方、汎用品や一部管材の需要は低迷した。搭載部位、施工方法、更新・新設まで絞った市場設定が必要である(積水化学「2026年3月期決算短信」)。
顧客と需要の特性
購買の決め手は、樹脂単価より「顧客の工程と製品で使い続けられるか」で変わる。汎用品でも、食品接触、耐久部品、設備との適合が絡むほど、切替えには試験・認定・在庫移行の費用が発生する。
| 顧客・用途 | 購買の決め手 | 主な意思決定部門・流れ | 価格感応度・切替え |
|---|---|---|---|
| 食品・日用品の包装 | 密封性、耐熱性、バリア性、衛生、充填適性、回収適性 | 商品開発・包装技術・品質保証が仕様を決め、購買が条件交渉。充填試験後に採用 | 量産品は価格に敏感。フィルム構成の変更は保存性や設備調整を伴う |
| 自動車・電機の部品 | 強度、寸法安定、難燃性、耐熱、長期供給 | 設計・材料技術の選定、部品メーカーの試作、品質部門の認定を経て購買へ | 認定後の切替え負担は大きいが、次期製品では再競争 |
| 住宅・インフラ | 耐久性、施工性、規格、補修部材の供給 | 設計者・施工者・発注者の仕様決定後に商流へ | 新設は景気・工期に左右され、更新は劣化・維持管理計画が起点 |
| 成形・フィルム加工会社 | 成形窓の広さ、ロット安定、歩留まり、供給保証 | 生産技術・品質保証が評価し、購買が契約 | 同等材の比較は厳しい。原料切替えに伴う不良・停止が障壁 |
| 再生材を使うメーカー | 異物・臭気・物性の安定、由来証明、継続調達 | 環境部門に加え設計・品質・法務が承認 | 環境価値だけでは採用せず、製品規格と総原価で判断 |
表は公開事例・制度に基づく整理である。公正取引委員会もPPの審査で、用途・品質要求による取引先変更の制約と、需要者による価格交渉・輸入品との競争を検討している。食品容器はポジティブリスト適合が必要であり、販売部門だけで素材変更を決められない(公正取引委員会「プライムポリマーによる住友化学のPP・L-LDPE事業の吸収分割(審査結果)」)(消費者庁「食品容器包装のポジティブリスト」)。
需要予測では、食数・出荷個数、部品点数、施工延長と、樹脂使用重量を分けて見る。薄肉化や金属からの置換により、販売台数と樹脂重量は異なる動きをする。2025年の容器と機械器具部品も異なる動きであり、全体平均を顧客別計画には使えない(経済産業省「生産動態統計年報2025・時系列表」)。
食品容器の催事需要、飲料の季節性、建設の工期、自動車のモデル切替えでは繁忙期が異なり、共通の季節係数は置けない。人口減少下でも小容量化は包装個数を増やし得るため、薄肉化による重量減少と分けて確認する。
技術営業の役割は、樹脂単価の差を製品一個当たりの材料・不良・検査費に翻訳することである。再生材の購入意向も量産承認・有償購入と区別する。
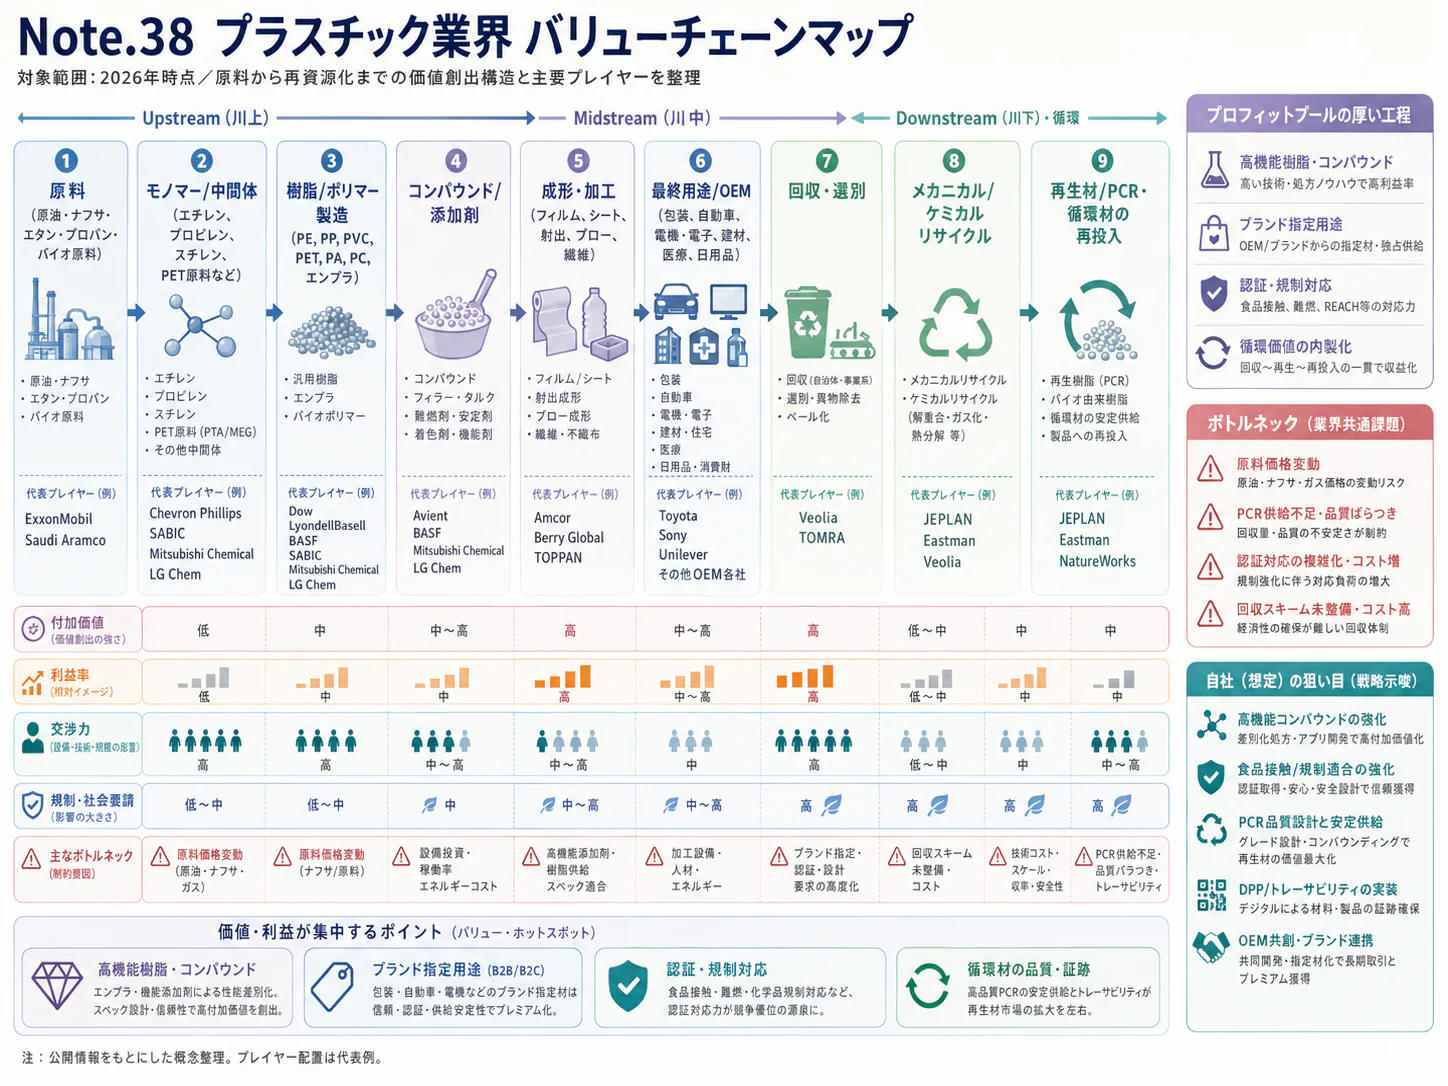
バリューチェーンと収益構造
利益を分けるのは、「素材か加工か」に加えて、原料調達、設備稼働、顧客認定、回収網をどこまで支配できるかである。公開決算では素材・高機能加工・食品容器のいずれにも利益が確認できるが、純粋な工程別採算を比較できる統計はない。
| 工程 | 役割・主要企業例 | 付加価値の源泉 | 採算を左右する指標 |
|---|---|---|---|
| 材料設計・配合 | 信越化学、ダイセル、三井化学、BASF等 | 分子設計、配合、用途開発、顧客の材料認定 | 採用品の継続売上、試作から量産への移行率 |
| 樹脂製造・コンパウンド | プライムポリマー、日本ポリエチレン、日本ポリプロ、海外大手等 | 原料統合、連続運転、触媒・配合、グレード安定 | 樹脂価格と原料価格の差、稼働率、品種切替え損失 |
| 成形・加工・検査 | 積水化学、エフピコ、用途別の成形・フィルム加工企業 | 金型、薄肉化、多層化、寸法・外観保証、納期 | 良品原価、段取り時間、設備・金型の回収期間 |
| 回収・選別・再生 | エフピコ、再資源化事業者、樹脂メーカー | 回収契約、異物除去、再生材の安定供給、由来管理 | 回収原料費、合格品歩留まり、輸送密度、販売先の契約量 |
供給網は一方向ではない。エフピコは製品配送の帰り便等を活用して使用済み容器を回収し、選別・再生を経て製品へ戻す仕組みを構築している。これは単なる再生設備の所有ではなく、小売、消費者、物流、容器設計をつなぐ運営上の資産である(エフピコ「リサイクル事業」)。
| 公開決算で比較できる範囲 | 売上高 | 営業利益 | 営業利益率 | 留意点 |
|---|---|---|---|---|
| 信越化学・生活環境基盤材料 | 9,813億円 | 1,648億円 | 16.8%(計算) | PVC以外にか性ソーダ等を含む |
| 積水化学・高機能プラスチックス | 4,565億円 | 593億円 | 13.0%(計算) | 多様な用途・加工段階を含む |
| エフピコ・連結全社 | 2,404.90億円 | 216.14億円 | 9.0% | 食品容器に加え関連事業を含む |
すべて2026年3月期である。信越化学・積水化学は原資料の億円表示からの計算値、エフピコは決算短信の表示率である(信越化学「2026年3月期決算短信」)(積水化学「2026年3月期決算短信」)(エフピコ「2026年3月期決算短信」)。地域・事業構成等が異なり、工程別の優劣は判断できない。
樹脂製造は原料・エネルギーと大型設備の償却・保全が重く、安値で量を追うと在庫・運転資金が膨らむ。PVCはか性ソーダとの併産構造があり、単独市況から一体設備の採算を判断できない。
加工では樹脂購入費のほか、電力、作業者、金型、物流、外観・寸法検査が効く。フィルムは原料歩留まりと厚み、精密部品は金型・認定、食品容器は多品種供給と配送効率によって費用構成が変わる。業界共通の「原料費何割」を設定する根拠は公表資料には見当たらず、製品別の見積原価を確かめる。
2026年9月のプラスチック製品の企業物価は前年同月比12.8%上昇したが、これは売価の平均的な動きであり、利益率改善の証明ではない。原料購入と販売価格改定の時差、旧価格の受注残、在庫評価、運賃の変化を同時に見る(日本銀行「2026年9月企業物価指数」)。原料価格連動条項があっても、加工費・小口配送費・金型保管費まで自動的に回収できるとは限らない。
調達の分散では、商社や販売窓口の数より、原料を実際に作る拠点と代替グレードの認定状況を確かめる。再生材でも、同じ回収地域や排出企業に依存する供給者を並べるだけでは、原料途絶の分散にならない。
競争環境
国内素材は事業統合が進み、加工は用途・地域ごとの分散構造が続く。統合は効率化を促すが、アジアの供給力と顧客の購買力が価格を制約する。
加工業(中分類「プラスチック製品製造業」)は個人経営を除いて13,340事業所(2025年6月1日現在)あり、うち5,448事業所は従業者1〜9人である。樹脂素材の細分類「プラスチック製造業」の284事業所とは競争単位が大きく異なる。素材・加工を横断する統一的な上位シェアも公開統計では確認できない(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表・第5表」)。
一方、個別樹脂では具体的な集中度が把握できる。公正取引委員会の審査資料による2024年度(令和6年度)の国内PP製造販売業の市場シェアは、三井化学グループ約35%、住友化学約10%、統合後約45%であり、輸入品は約15%である。PP国内市場に限る値である(公正取引委員会「プライムポリマーによる住友化学のPP・L-LDPE事業の吸収分割(審査結果)」)。
五つの競争要因
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 汎用樹脂は輸入品を含めた価格競争、加工は用途別の品質・納期競争。国内統合でも国外供給が残る(公正取引委員会「プライムポリマーによる住友化学のPP・L-LDPE事業の吸収分割(審査結果)」) | 強まる |
| 新規参入の脅威 | 中 | 大型重合設備への参入は重いが、配合、成形、再生・回収の一部工程には参入余地。顧客認定と原料・販路確保が障壁 | 変わらない |
| 代替品の脅威 | 中 | 紙、金属、ガラス、再使用方式との比較が進む一方、軽量性、保存性、複雑形状の要件が置換を制約 | 強まる |
| 買い手の交渉力 | 強 | 大手需要家の複数購買と価格交渉。ただし高品質グレードの切替えには試験等の負担(公正取引委員会「プライムポリマーによる住友化学のPP・L-LDPE事業の吸収分割(審査結果)」) | 強まる |
| 売り手の交渉力 | 強 | 国内樹脂供給の集約、原料・エネルギー価格変動。規格に合う再生原料の確保も制約(プライムポリマー「国内ポリオレフィン事業統合」)(日本銀行「2026年9月企業物価指数」) | 強まる |
強さ・方向は、公開情報からの分析であり、樹脂種・用途・認定条件ごとに異なる。
国内主要企業の比較
| 企業・グループ | 規模・主な領域 | 公開情報で確認できる強み・戦略 | 経営上の着眼点 |
|---|---|---|---|
| 信越化学工業 | 生活環境基盤材料9,813億円 | 海外を含むPVC・か性ソーダの供給基盤(信越化学「2026年3月期決算短信」) | 汎用品でも生産立地と統合度が採算を分ける |
| プライムポリマー | 統合後の生産能力:PP約159万t/年、PE約72万t/年 | 三井化学・出光興産の合弁に住友化学の国内PP・L-LDPE事業を段階統合(プライムポリマー「国内ポリオレフィン事業統合」) | 能力の単純維持より、設備・銘柄・供給体制の最適化 |
| 三菱ケミカルグループのポリオレフィン事業 | 日本ポリケムを通じ日本ポリエチレン、日本ポリプロに出資 | PE・PPの製造会社を持つ事業構成(日本ポリケム「会社概要」) | 相手先の法人・製造拠点を分けて商流を把握 |
| ダイセル | 高機能樹脂、旧ポリプラスチックス事業 | ポリプラスチックスのエンジニアリングプラスチック事業を2026年4月1日付の吸収分割で承継する計画を公表(ダイセル「ポリプラスチックスの会社簡易吸収分割および商号変更」) | 樹脂種と顧客用途の組合せで比較 |
| 積水化学工業 | 高機能プラスチックス4,565億円 | 中間膜、電子関連材料、インフラ用途等(積水化学「2026年3月期決算短信」) | 複数用途の中で伸びる機能に投資を集中 |
| エフピコ | 連結売上高2,404.90億円 | 食品容器、配送、回収・再生を組み合わせる(エフピコ「2026年3月期決算短信」)(エフピコ「リサイクル事業」) | 工場単位を超えた回収・供給網が参入障壁 |
売上高は2026年3月期、プライムポリマーは2026年7月発表の能力であり実生産量ではない。
直近3年の再編と成功の鍵
国内再編の中心例は、2026年7月1日に始まったプライムポリマーへの事業統合である。出資比率は三井化学52%、出光興産28%、住友化学20%となり、製造機能を含む次段階は2027年4月を目標としている。7月時点ですべての製造拠点統合が完了したと解釈してはならない(プライムポリマー「国内ポリオレフィン事業統合」)。
ダイセルは2026年1月、ポリプラスチックスのエンジニアリングプラスチック事業(子会社・関連会社株式の保有・管理を除く)を4月1日付の吸収分割で承継すると公表した。技術サービスのノウハウ共有、安全・材料事業との連携、人材活用、管理機能の効率化を狙いに挙げており、効果は今後の確認を要する(ダイセル「ポリプラスチックスの会社簡易吸収分割および商号変更」)。
勝つための条件は四つに整理できる。第一は原料・設備・稼働の一体管理であり、信越化学の海外生産基盤やポリオレフィン統合が対応する。第二は顧客の製品設計に入り込む用途開発であり、積水化学の中間膜などが具体例になる。
第三は納入と回収を一体で運営することであり、エフピコの仕組みが該当する。第四は再生材の由来・物性・規制適合を継続保証することである。M&Aでは顧客承認、品質履歴、回収契約が買収後も維持できるかを確かめる。
海外の動向と主要企業
世界では中国の生産規模、北米の原料・設備基盤、欧州の事業再編が、日本企業の競争条件を変えている。国内再編と輸出競争を一体で考える。
Plastics Europeの推計では、2024年の世界生産量は4億3,090万t、前年4億1,380万tから4.1%増である(計算)。地域別構成比は中国34.5%、中国・日本以外のアジア20.1%、北米16.3%、EU27か国と英国・ノルウェー・スイス12.0%、日本2.5%である。いずれも同じ世界推計の内訳であり、日本の国内生産統計による値ではない(Plastics Europe「Fast Facts 2025」)。
ただし、構造的な供給過剰と短期的な供給不足は両立する。ダウの2026年7〜9月は販売数量が前年同期比1%減る一方、現地通貨ベースの価格は14%上昇し、ライオンデルバセルも4〜6月に供給混乱下での利幅改善を報告した。2025年の低市況をそのまま2026年の調達予算に延長できない(ダウ「2026年7〜9月期決算」)(ライオンデルバセル「2026年4〜6月期決算」)。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ダウ | 米国 | 2025年、US$39,968 million、連結全社(ダウ「2025年10-K」) | PE、包装用材料、工業用素材 | 2026年7〜9月は売上増を価格上昇が主導(ダウ「2026年7〜9月期決算」) | 日本法人とダウ・東レを通じ包装・機能材等を展開(ダウ「日本事業」) |
| ライオンデルバセル | 英国・米国・オランダ(公式拠点一覧) | 2025年、US$30,153 million、公表連結売上(ライオンデルバセル「2025年決算」) | ポリオレフィン、触媒・製造技術、コンパウンド | 2026年5月、欧州4資産の売却を完了(ライオンデルバセル「2026年4〜6月期決算」) | 東京拠点で顧客対応(ライオンデルバセル「日本拠点」) |
| BASF | ドイツ | 2025年、€12,742 million、Materials部門の外部売上(BASF「2025年Materials部門決算」) | エンジニアリング樹脂、ウレタン原料 | 2026年1月、中国・湛江でクラッカーとPE等の稼働を公表(BASF「湛江クラッカー稼働開始」) | 横浜イノベーションセンター(エンジニアリングプラスチック)、四日市の工場等(BASF「日本の拠点」) |
| コベストロ | ドイツ | 2025年、€12,942 million、連結全社(コベストロ「2025年年次報告」) | ポリウレタン、ポリカーボネート | 2025年12月、XRGとの取引完了・増資(コベストロ「XRGとの取引完了」) | 日本法人、住化コベストロウレタン等を通じ製造・開発(コベストロ「日本事業」) |
| アムコア | スイス | 2026年6月期、US$23,506 million、連結全社(アムコア「2026年6月期決算」) | 軟包装・硬質包装、消費財・医療向け | 2025年4月にベリー・グローバルとの統合完了(アムコア「ベリー統合完了」) | 公式サイトで日本の拠点は確認できなかった |
全社値と部門値が混在し、売上順位は比較できない。アムコアの増収は買収寄与が大きく、市場成長率ではない(アムコア「2026年6月期決算」)。
信越化学の2026年3月期の海外売上比率は連結全社で79%、生活環境基盤材料の海外生産拠点に帰属する売上は8,579億円であり、同部門9,813億円の大部分を占める。両者は別指標だが、現地の原料・需要条件を取り込む構造がわかる(信越化学「2026年3月期決算短信」)。
積水化学も欧州の合成木材まくらぎや海外の管路更生を展開しており、国内と同じ製品を大量輸出する以外の道がある。現地での試験・施工・保証を組み合わせれば、材料単価以外の価値を提供できる一方、現地パートナーの施工品質まで管理することが求められる(積水化学「2026年3月期決算短信」)。
コベストロやBASFは国内の生産・技術支援基盤を持ち、世界の製品群を日本の顧客仕様へ適合させている。2〜3年で包装再編が多国籍顧客の調達集約に、3〜5年で再生材の共同調達が国内取引に広がるとみられる。企業の公表計画ではない(コベストロ「日本事業」)(BASF「日本の拠点」)。
外部環境と制度の変化
資源循環は廃棄物処理部門だけの課題から、材料調達と製品設計の条件へ移っている。2026年は制度の施行日と企業の提出・実装期限を区別し、品目・市場ごとに対応計画を持つ。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 資源循環・法規制 | 日本 | プラスチック資源循環法。設計、提供・使用、分別回収、自主回収・再資源化を一体で促進 | 2022年4月1日施行、2026年以降も運用 | 大。循環設計・回収に追い風、対応費用は向かい風 | 環境省「プラスチック資源循環」 |
| 調達・法規制 | 日本 | 改正資源有効利用促進法。対象製品・規模に該当する事業者へ再生材利用計画・報告を要求 | 2026年4月1日施行。計画の初年度提出は2027年9月末、定期報告は2028年9月末 | 大。品質保証できる再生材に追い風、集計・調達変更の負担 | 経済産業省「資源の有効な利用の促進に関する法律の一部改正について」 |
| 再資源化・法規制 | 日本 | 再資源化事業等高度化法の認定制度等。需要に対応する高度な再資源化を促進 | 2025年11月21日全面施行 | 中。製造業と再資源化事業者の連携に追い風 | 環境省「再資源化事業等高度化法施行通知」 |
| 製品安全 | 日本 | 食品用器具・容器包装のポジティブリスト制度の経過措置終了 | 2025年6月1日から経過措置終了後の運用 | 大。適合・情報管理が取引条件。未整備企業には向かい風 | 消費者庁「食品容器包装のポジティブリスト」 |
| 包装・資源循環 | EU | PPWRの適用開始。リサイクル可能性(2030年)、再生材含有(2030・2040年目標)、包装削減等は段階適用 | 2026年8月12日適用開始 | 大。対応材料・設計に追い風、不適合包装には向かい風 | 欧州委員会「包装規則の適用開始」 |
| 再生材需要 | EU | PPWRの品目別最低再生材含有率。使用済み由来を対象に算定 | 2030年1月1日または関連実施法の発効3年後の遅い方 | 大。規格適合再生材に追い風、調達・証明費用は増加 | EU「包装・包装廃棄物規則2025/40」/欧州委員会「PPWR説明資料(2024年12月)」 |
| 取引慣行 | 日本 | 取適法。協議に応じない一方的な代金決定等への規律 | 2026年1月1日施行 | 中。加工費の交渉に追い風、発注・記録管理の責任増 | 公正取引委員会「トリテキ法の確認ポイント―代金編―」 |
| 原料・物流 | 日本・世界 | 中東情勢に伴う原料・物流費変動と製品価格改定 | 2026年。9月物価、10月22日企業決算で確認 | 大。コスト・資金繰りに向かい風。調達地域で影響が異なる | 日本銀行「2026年9月企業物価指数」/ダウ「2026年7〜9月期決算」 |
日本の改正資源有効利用促進法は、自動車、家電4品目、対象容器包装に適用され、飲食料品向け容器包装は指定PETボトルを除き対象外、医薬品等にも除外がある。容器包装は生産量・対象販売量1万t等の要件があり、全成形企業が直接対象ではない。計画は2026年10月以後、報告は2027年10月以後に最初に始まる事業年度から適用され、対象顧客へのデータ提供が必要になる(経済産業省「資源の有効な利用の促進に関する法律の一部改正について」)。
EUではPETを主成分とする食品接触等の包装30%、非PETの同包装10%、使い捨て飲料ボトル30%、その他35%という区分がある。例外・算定単位・適用日条件があり、「再生材30%入り」だけでは適合を判断できない。日本は使用済み・製造工程由来の両方を含み、PPWRは使用済み由来を対象とする差も重要である(EU「包装・包装廃棄物規則2025/40」)(欧州委員会「PPWR説明資料(2024年12月)」)(経済産業省「資源の有効な利用の促進に関する法律の一部改正について」)。
プラスチック資源循環法に全製品一律の再生材含有率が設定されたわけではなく、回収認定と製品安全・利用報告は分けて確認する。国際プラスチック条約も交渉中であり、2026年2月の再開会合(INC-5.3)は議長選出等の手続に限られた。2026年11月時点で世界一律の生産上限が発効したと扱ってはならない(EU Capacity4dev「Plastic Pollution INC-5.3」)(環境省「プラスチック資源循環」)(消費者庁「食品容器包装のポジティブリスト」)(UNEP「プラスチック条約交渉」)。
脱炭素は、回収輸送、歩留まり、使用エネルギー、製品寿命まで含めて比較する。熱回収を含む有効利用率89%だけでは、バージン材代替量や排出削減量は判断できない(プラスチック循環利用協会「2024年マテリアルフロー」)。
人材と生産性
人材投資は人数の確保に加え、材料・金型・品質の相互関係を理解する技能の維持が中心課題である。賃金には企業規模による差があり、単純作業の時給比較だけでは技能者の採用・定着条件を捉えられない。
2025年賃金構造基本統計調査から算出した平均年収は503.23万円である。同じプラスチック製品製造業でも、企業規模1,000人以上は682.84万円、10〜99人は427.73万円となる(いずれも現金給与月額×12+賞与等で計算)。年齢、勤続、職種構成等を調整していないため、同じ技能の賃金差とは断定できない(厚生労働省「2025年賃金構造基本統計調査」)。
平均年齢は43.8歳、勤続14.7年である。熟練者の離職を納期・品質の問題にしないためには、金型・材料ごとの対応技能を把握しておく。業界全体の最新賃上げ率や、成形技能者だけの不足人数は確認できず、全国の製造業一般の値で代用することは、本稿では対象外とする(厚生労働省「2025年賃金構造基本統計調査」)。
職種別に優先して確認すべきなのは、成形条件の立上げ、金型保全、樹脂評価、品質保証、設備電気保全、再生原料の受入れ判定である。これらの不足の強弱は地域・工法で異なり、公開求人倍率だけでは捉えにくい。採用数に加え、夜勤を含む技能者配置、欠員時の設備停止、外注保全の待ち時間を工場ごとに確かめる。
技能の評価には国家検定のプラスチック成形等を活用できる。厚生労働省は2019年度の技能検定で真空成形作業の1・2級を新設しており、工法に対応する技能評価が整備されている。資格保有だけで全材料・設備に対応できるとは限らず、社内では金型交換、乾燥、条件設定、初品確認を含む実作業の認定を組み合わせる(厚生労働省「技能検定制度について」)。
労働生産性の企業間比較には、付加価値額と従業者数の対象・時点の一致が必要である。同じ統計の範囲で見ると、中分類「プラスチック製品製造業」の付加価値額(2024年)を従業者数(2025年6月1日現在)で割った値は約1,165万円で、製造業計の約1,540万円を下回る。樹脂素材の細分類「プラスチック製造業」は約3,107万円である(いずれも計算。経理項目と人数の時点が異なり、従業者29人以下は粗付加価値額)(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」)。本稿の販売統計(従事者50人以上)を全事業所の人数で割った一人当たり売上高は、対象が異なるため本稿では示さない。国内外についても、購入部材比率や内製工程の差を調整した比較値は確認できない。
現場では、一人当たり重量よりも、労働時間当たりの限界利益、段取り一回当たりの時間、初回合格率、金型停止時間を併用すると改善対象が見える。小ロット品を増やして売上を伸ばしても、色替え・材料替え・検査が増えれば生産性は下がり得る。賃金の引上げを持続させるには、この負担を見積と受注条件に反映する。
2030年に向けたシナリオ
2030年を左右する不確実性は、バージン樹脂の実効的な供給余力と、再生材の要求が有償の継続需要になる速度である。以下は、分析にもとづく条件付きシナリオであり、市場規模の予測値や発生確率を提示するものではない。
第一の軸は、アジアの増産を需要が吸収するか、設備停止・地政学的な混乱で供給が引き締まるかである。第二の軸は、制度対応が計画・試作にとどまるか、品質を満たす再生材の長期購入契約へ進むかである。2026年には供給混乱と価格上昇が実際に起きており、「余剰設備があるから原料は常に安い」とは置けない(ダウ「2026年7〜9月期決算」)(ライオンデルバセル「2026年4〜6月期決算」)。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て・備え |
|---|---|---|---|
| 基準:用途別に循環が定着 | 汎用材の価格競争が残る一方、回収・品質保証された再生材が特定用途で定着。国内設備の統合が進む | 国際供給が概ね安定し、制度対応が段階的に購入契約へ移行 | 相対的に中心に置く。用途を限定して回収と販売を同時に育てる |
| 上振れ:循環材が調達上の重要資源になる | 品質のよい回収原料と承認済み再生材の確保が競争力を左右。素材・加工・回収をつなぐ提携が増える | 供給制約が継続し、再生材の継続需要と対価負担が強まる | 条件付きで十分あり得る。長期契約と代替原料の認定を先行 |
| 下振れ:安い新材と高い循環費用の併存 | バージン材価格が低迷し、再生設備の稼働・採算が悪化。価格競争と設備整理が長引く | 供給余力が大きく、顧客が追加費用を負担せず、義務化・実装に遅れ | 無視できない。補助金・試作需要に依存した能力増強を抑制 |
基準シナリオでも、汎用材と高機能材、包装と工業部品が同時に同じ方向へ動くとは限らない。設備投資は顧客承認と契約量に応じた段階実行が望ましい。用途転換の可能性と撤退費用も評価しておく。
| 先行指標 | 確認する統計・公表資料 | 判断への使い方 |
|---|---|---|
| 樹脂・加工品の生産、販売数量と金額 | 経済産業省「生産動態統計」の月報・年報 | 数量回復と価格上昇を分離。金額だけで能力不足を判断しない |
| 製品価格の転換と価格転嫁 | 日本銀行「企業物価指数」のプラスチック製品、各社決算 | 原料高の売価反映と、需要減による値下がりを検知 |
| 世界の地域別生産構成 | Plastics Europeの定期公表資料 | アジアの供給力と日本の相対的位置を確認 |
| 再生材利用計画・報告とEU実施規則 | 経済産業省の制度資料、EU官報 | 計画対象、算定方式、実施期限の確定を追う |
| 廃プラの処理内訳、再生品の販売実績 | プラスチック循環利用協会、採用企業・再生企業の公表 | 回収量の増加が実際の再生材利用に結び付くか確認 |
個別の長期契約や良品歩留まりは通常非公開であり、一次調査で補う。
経営・企画部門への示唆
この業界で問われているのは市場の拡大ではない。2027年前後に重なる樹脂の製造統合と再生材の利用計画の初回提出に向け、顧客承認、価格改定、回収原料のどれを自社の主導で動かすかを決めることである。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となるデータ・事例 | 投資・提携前に確かめる条件 |
|---|---|---|---|
| 大手(素材・高機能加工) | 国内の汎用樹脂設備は、輸入品と競う銘柄から整理し、取引先の変更が難しい高品位用途に寄せる。海外は原料と需要地に近い生産で稼ぐ。再生材は、利用計画の提出義務を負う顧客(容器包装は生産量等1万t以上など)の必要量と品質を先に聞き取り、回収・再生への投資規模をそれに合わせる | 統合後の国内PPシェアは約45%、輸入は約15%で、輸入の競争圧力は高品位用途では限定的とされた。L-LDPEは輸入が約35%を占める(公正取引委員会「プライムポリマーによる住友化学のPP・L-LDPE事業の吸収分割(審査結果)」)。信越化学の生活環境基盤材料は売上9,813億円のうち8,579億円が海外生産である(信越化学「2026年3月期決算短信」) | 廃止銘柄の代替承認にかかる期間、2027年4月目途の製造統合後の供給保証、物流費を含む銘柄別原価 |
| 中堅・中小(加工) | 受注を数量ではなく、kg当たり販売額と段取り・金型費を差し引いた限界利益で選ぶ。取適法の協議義務を根拠に、樹脂代だけでなく加工費・金型保管費・小口配送費の改定を記録付きで求める | 13,340事業所のうち5,448事業所が従業者1〜9人である(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第5表」)。2025年の容器は販売数量が14.8%増えた一方、kg当たり販売額は4.4%下がった(調査対象の変化の影響を含みうる)。機械器具部品は販売数量の13%で販売金額の30%を占める(計算、経済産業省「生産動態統計年報2025・時系列表」、経済産業省「生産動態統計年報2024・時系列表」) | 品目別の限界利益、上位顧客への依存度、成形条件の立上げと金型保全を担う技能者の継続性 |
| 新規参入を考える企業 | 回収・選別・洗浄・由来証明・用途別コンパウンドなど、再生材を顧客の規格に合わせる工程に絞り、既存の加工・素材企業と組む。欧州向けを狙うなら、使用済み製品由来の原料を確保する | 従事者50人以上の加工事業所が2025年に消費した再生品プラスチック材料は約31.6万tで、原材料消費の6.0%である(計算、経済産業省「生産動態統計年報2025・時系列表」)。エフピコは全国約1万1,000か所の回収拠点から容器を集め、配送の帰り便で選別センターへ運ぶ(エフピコ「リサイクル事業」)。日本の利用計画は製造工程由来と使用済み由来の両方を算入できるが、EU包装規則の最低含有率は使用済み由来だけで数える(経済産業省「資源の有効な利用の促進に関する法律の一部改正について」、欧州委員会「PPWR説明資料(2024年12月)」) | 原料の引取契約と販売先の購入契約、ポジティブリストやEU包装規則への適合、異物・臭気・物性の許容範囲 |
分析では、三つの立場に共通する分かれ目は、顧客の承認試験の日程を自社で握れるかどうかである。統合に伴う銘柄の切替えも再生材の採用も、承認が遅れれば価格交渉の前に受注を失う。
通説と異なる見方
- 「有効利用率89%なら循環は成熟している」とは言えない。 89%のうち608万t(67%)はエネルギー回収で、マテリアルリサイクルは180万t(20%)にとどまる(プラスチック循環利用協会「2024年マテリアルフロー」)。加工側で使われた再生材も原材料消費の6.0%である(計算、経済産業省「生産動態統計年報2025・時系列表」)。伸びしろは回収率よりも、製品の原料に戻せる品質の再生材の量にある。
- 「売上の伸びは需要の回復」とは読めない。 2025年の販売金額は前年比1.4%増だったが、kg当たり販売額は全体で0.4%下がった(計算、経済産業省「生産動態統計年報2025・時系列表」、経済産業省「生産動態統計年報2024・時系列表」)。2026年1〜9月は販売金額が前年同期比6.7%増、販売数量は1.8%増で、伸びの大半はkg当たり販売額の上昇による(速報に掲載された20品目で計算、経済産業省「生産動態統計 2026年9月分速報」)。設備増強の根拠は名目売上でなく、受注数量と稼働の制約に置く。
- 「国内統合で輸入品の圧力は弱まる」とは限らない。 公正取引委員会は、需要者が取引先の変更を背景に価格交渉力を持ち、高品位用途以外のPPでは輸入品の競争圧力が働くと判断した(公正取引委員会「プライムポリマーによる住友化学のPP・L-LDPE事業の吸収分割(審査結果)」)。統合の効果は、値上げの余地ではなく、設備と銘柄の整理による原価の低下で測るべきと考えられる。
公開情報ではわからないこと
- 統合後の銘柄廃止と代替承認の実際の期間。 素材メーカーと、自動車部品・食品包装の加工企業の双方に面談し、過去の銘柄切替えで承認試験に要した期間と、供給割当の条件を記録から確かめる。
- 再生材に払われる対価と必要量。 改正資源有効利用促進法の対象となる自動車・家電・容器包装メーカーの購買・品質・設計部門に個別に聞き、2027年9月末の計画提出前の調達意向をアンケートで把握する。
- 価格転嫁の実態。 取適法の施行後に加工費・金型保管費・小口配送費まで改定できたかを、中小加工企業へのアンケートと、工場訪問での受注単価と原価の照合で確かめる。
- 選別・再生の合格品歩留まり。 排出元、選別施設、購入先の三者を訪ね、原料組成の季節差、規格外品の処理費、継続契約の量を実測する。
- 提携・買収で引き継げるもの。 対象企業の顧客認定、回収契約、技能者が所有者の変更後も続くかを、主要顧客への確認面談、契約の支配権変更条項の精査、技能者へのインタビューで確かめる。海外の樹脂メーカーと組む場合は、中東情勢の下での日本向け供給保証を現地工場の訪問で確認する。
出典
統計は官公庁・業界団体、企業情報は公式発表を優先した。公表日の明記がないページは確認日を示した。
- 経済産業省「生産動態統計年報2025・時系列表」(2026年6月30日)
- 経済産業省「生産動態統計年報2024・時系列表」(2025年)
- 経済産業省「生産動態統計 2026年9月分速報」(2026年10月30日)
- 日本プラスチック工業連盟「プラスチック原材料・製品の生産、販売実績(年次)」(ファイル名の日付は2026年8月25日。経済産業省「生産動態統計」を連盟が集計)
- 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」(2026年7月29日)
- 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類第1表」(2026年3月24日)
- 日本銀行「企業物価指数(2026年9月速報)」(2026年10月13日)
- Plastics Europe「Plastics – the Fast Facts 2025」(2025年10月)
- プラスチック循環利用協会「2024年 プラスチック製品の生産・廃棄・再資源化・処理処分の状況」(2025年12月)
- プラスチック循環利用協会「2024年廃プラスチック総排出量は911万t、有効利用率は89%(マテリアルフロー図)を公表」(2025年12月24日)
- 信越化学工業「2026年3月期 決算短信」(2026年4月28日)
- 積水化学工業「2026年3月期 決算短信」(2026年4月28日)
- エフピコ「2026年3月期 決算短信」(2026年4月30日)
- エフピコ「リサイクル事業」(公表日記載なし、2026年11月2日確認)
- プライムポリマー「国内ポリオレフィン事業統合 成長に向けた新たな一歩へ」(2026年7月1日)
- 公正取引委員会「(株)プライムポリマーによる住友化学(株)のポリプロピレン及び直鎖状低密度ポリエチレンの製造販売事業の吸収分割」(2026年4月24日)
- ダイセル「ポリプラスチックス株式会社の会社簡易吸収分割および商号変更に関するお知らせ」(2026年1月15日)
- 日本ポリケム「会社概要」(2026年7月1日現在)
- 旭化成「生成AIを新規用途探索の自動化や製造現場の技術伝承において活用開始」(2024年12月9日)
- 三井化学「研究開発の文献調査を革新する生成AIエージェントを開発」(2026年3月2日)
- 三井化学「AI Materials Foundryに創設メンバーとして参画」(2026年7月28日)
- ファナック「AI(ディープラーニング)技術を活用した射出成形機の予防保全機能」(2017年10月24日)
- ENGEL「K 2025における射出成形向けAIソリューション」(2025年7月8日)
- ENGEL「プロセス:iQプログラム・日本向け研修」(公表日記載なし、2026年11月2日確認)
- TOMRA「GAINnext」(公表日記載なし、2026年11月2日確認)
- TOMRA「NEXTLOOPPとのPP高度選別試験」(2025年9月23日)
- PFU「廃棄物分別特化AIエンジンを提供開始」(2024年4月10日)
- TOMRA「日本の拠点」(公表日記載なし、2026年11月2日確認)
- ダウ「2025年 Form 10-K」(2026年)
- ダウ「2026年第3四半期決算」(2026年10月22日)
- ダウ「ダウ日本について」(公表日記載なし、2026年11月2日確認)
- ライオンデルバセル「2025年通期決算」(2026年1月30日)
- ライオンデルバセル「Japan locations」(公表日記載なし、2026年11月2日確認)
- BASF「Report 2025:Materials」(2026年)
- BASF「日本の主な拠点」(公表日記載なし、2026年11月2日確認)
- コベストロ「Annual Financial Report 2025:Group Key Data」(2026年2月26日)
- コベストロ「XRGとの戦略的パートナーシップの取引完了」(2025年12月11日)
- コベストロ「Covestro in Japan」(公表日記載なし、2026年11月2日確認)
- アムコア「2026年6月期通期決算(SEC提出資料)」(2026年8月)
- アムコア「Berry Globalとの統合完了」(2025年4月30日)
- 環境省「プラスチック資源循環」(随時更新、2026年11月2日確認)
- 環境省「再資源化事業等高度化法の全面施行に関する通知」(2025年11月21日)
- 消費者庁「食品用器具・容器包装のポジティブリスト制度」(随時更新、2026年11月2日確認)
- EU「Regulation (EU) 2025/40:包装・包装廃棄物規則」(2025年1月22日官報公示)
- 欧州委員会「New packaging rules: less waste and easier recycling」(2026年8月12日)
- 欧州委員会「PPWR説明資料(2024年12月)」(2024年12月10日の説明会資料)
- UNEP「プラスチック汚染に関する政府間交渉委員会」(随時更新)
- EU Capacity4dev「Plastic Pollution INC-5.3」(2026年2月7日開催の会合案内、2026年11月2日確認)
- 公正取引委員会「トリテキ法の確認ポイント―代金編―」(公表日記載なし、2026年11月2日確認)
- 厚生労働省「技能検定制度について」(随時更新、2026年11月2日確認)
- 経済産業省「資源の有効な利用の促進に関する法律の一部改正について」(農林水産省の検討会に提出された経済産業省説明資料。公表日記載なし、2026年11月2日確認)
- BASF「湛江統合拠点のスチームクラッカー稼働開始」(2026年1月7日)
- ライオンデルバセル「2026年第2四半期決算」(2026年7月31日)
- ライオンデルバセル「Regional headquarters」(公表日記載なし、2026年11月2日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
