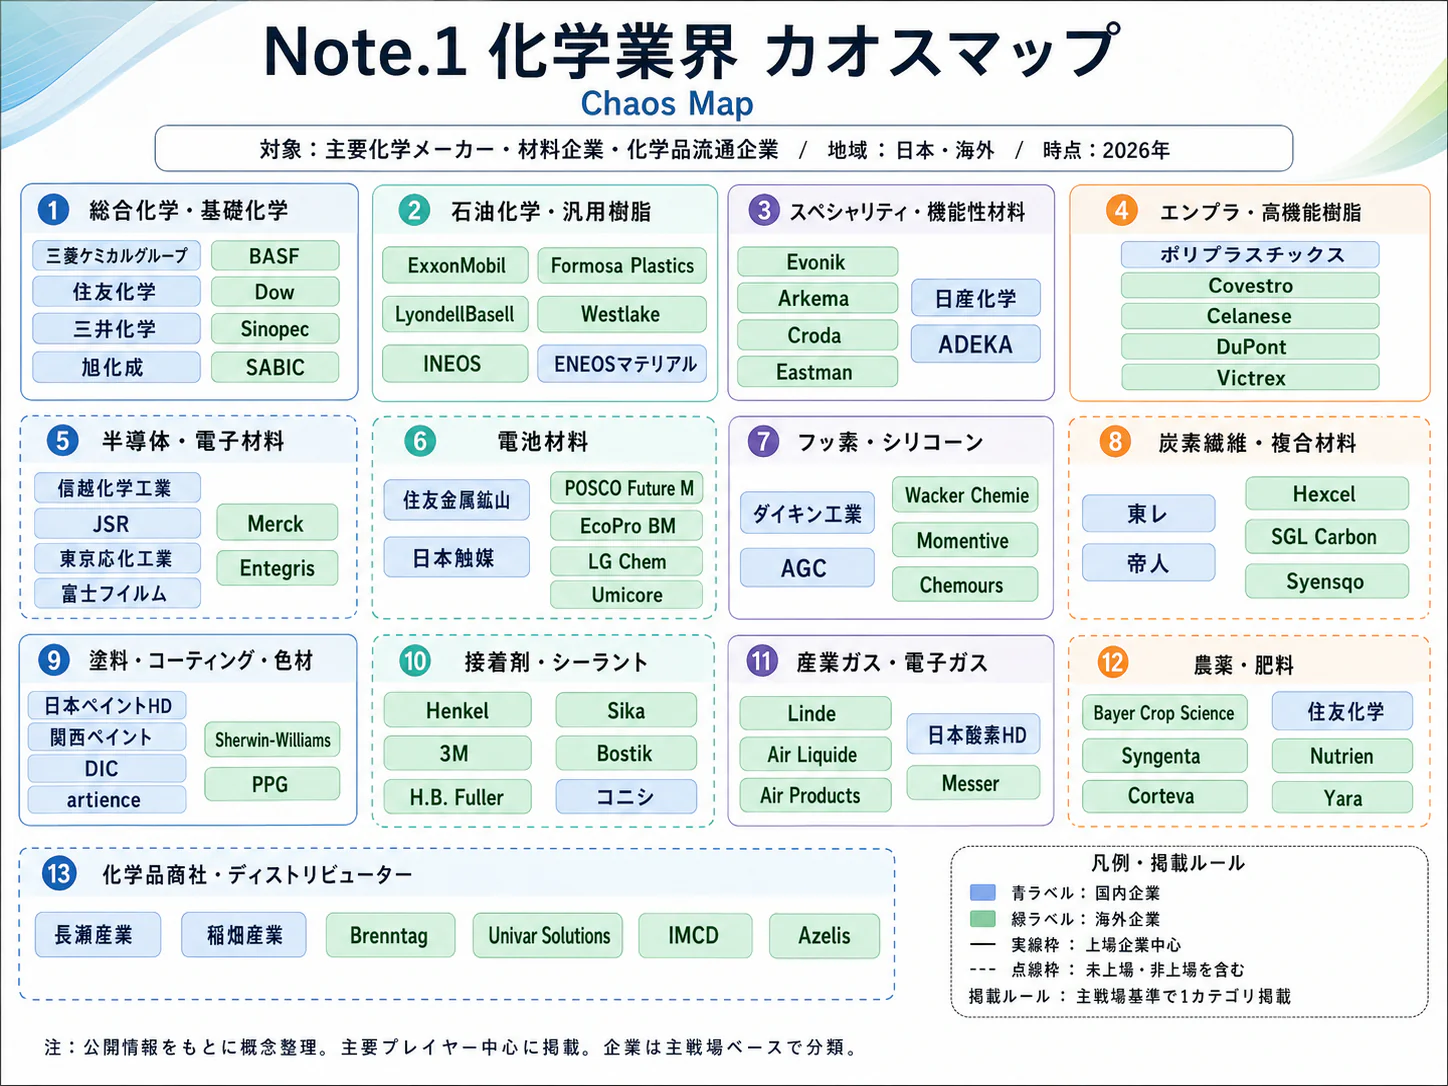
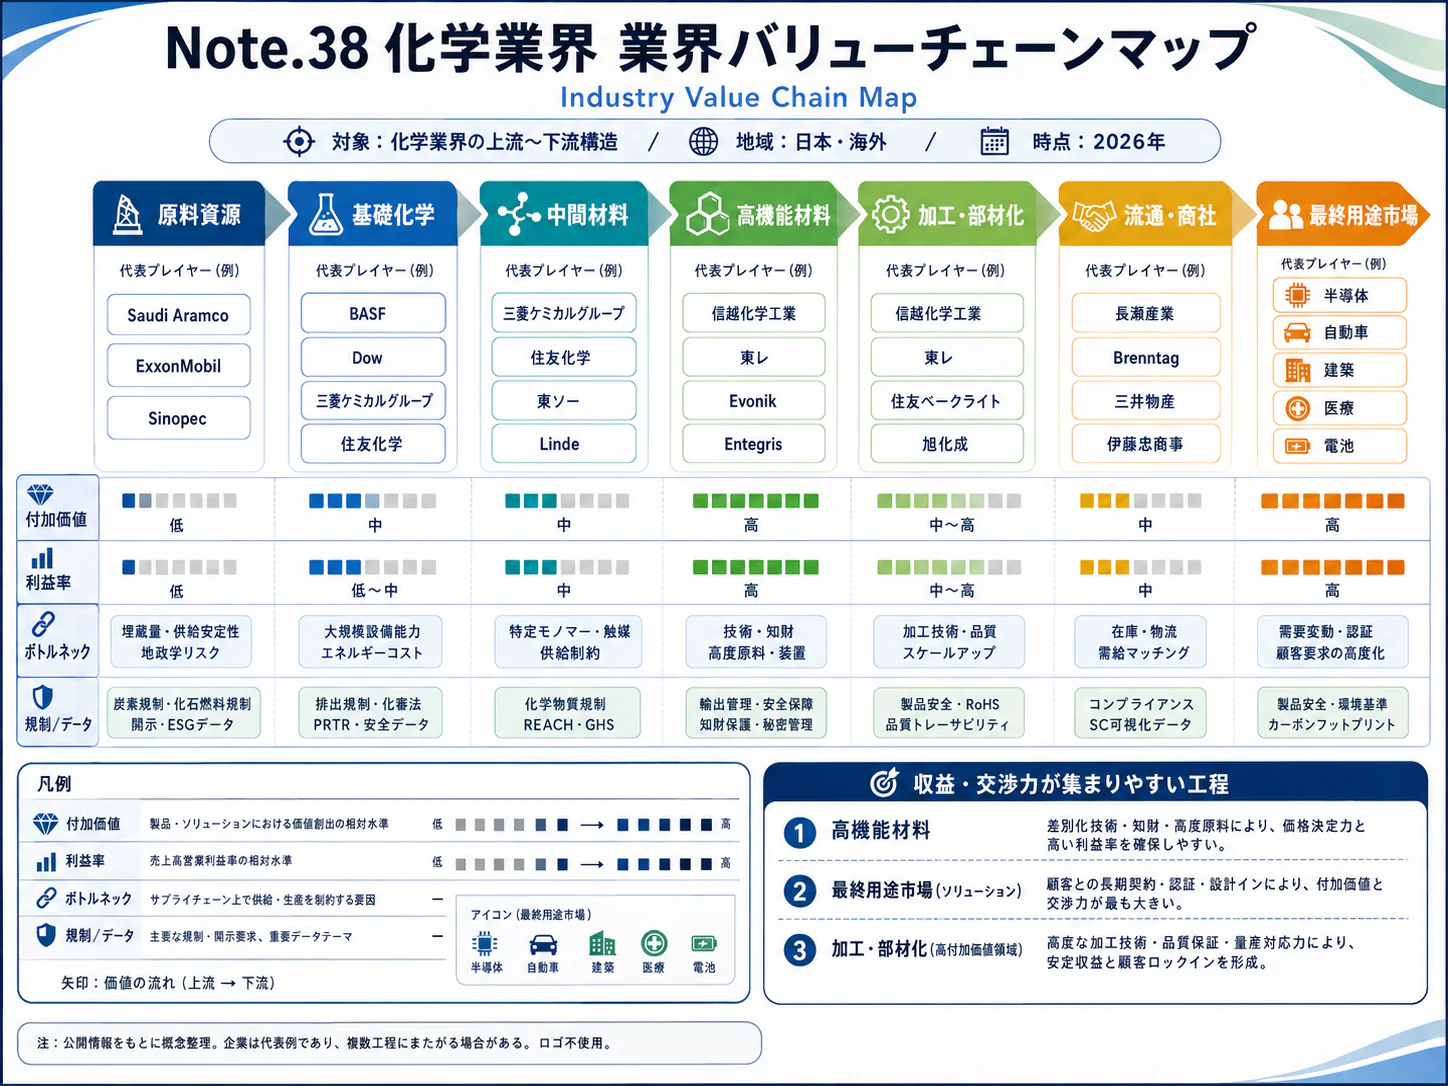
エグゼクティブサマリー
この業界をひと言で表せば、国内の基礎設備を共同化し、顧客に供給し続ける材料と技術を選び直す「供給基盤の再設計産業」である。2026年11月時点では、汎用品の供給過剰に原料制約が重なり、設備削減と安定供給の両立が問われる。
要点
- 市場と構造: 国内化学工業の2024年製造品出荷額等は34兆3,856億4,700万円、前年比+3.0%である。一方、2026年9月のエチレン実質稼働率は70.2%にとどまり、金額市場の拡大を石化需要の回復とは読めない(経済産業省「2025年経済構造実態調査・製造業事業所調査 結果の概要」、石化協「2026年9月実績概要」)。
- 競争と再編: 三菱ケミカル・住友化学・三井化学等は、エチレン設備だけでなく樹脂事業の統合を進める。停止装置の固定費と、残存側の誘導品・用役・物流は、一体で評価する(三井化学・出光興産「千葉エチレン集約の最終合意」、3社共同発表「西日本エチレン基本契約」、プライムポリマー「国内PP・LLDPE事業統合」)。
- 海外: 中国は世界の化学品売上高の約45.7%、日本は約3.1%である。海外との競争・提携は、用途・原料・供給地域ごとに考える(2024年、Cefic原表から計算、Cefic「Facts and Figures・データファイル、Sales」)。
- 制度: 排出量取引とEU包装規則が2026年に動き始めた。再生・低炭素材には顧客認定と引取契約が必要である(GX推進機構「排出量取引制度について」、欧州委員会「包装規則の適用開始」)。
- AI: 文献調査、自律実験、限定工程の制御、点検が先行する。導入効果は研究期間全体や人員削減へ直結させず、工程の安全制約と再現性を含めて評価する(三井化学「文献調査エージェントの開発」、横河電機「自律制御の正式採用」)。
経営・企画部門への示唆
- 大手は、クラッカー単体ではなく誘導品・副生品・用役の引取量で持分と費用分担を決める。2026年4〜6月期の増益は在庫評価益を含むため、設備を残す根拠にせず、数量、稼働率、系列全体の採算で判断する。
- 中堅・中小は、2027年に重なる千葉の集約と樹脂の製造統合に備える。供給の空白を防ぐため、品目別にグレードの再認定と輸入材の第二認定を前倒しし、用役・副資材費の転嫁条項を自社の販売契約にも入れる。
- 新規参入を考える企業は、回収・再生原料、分析・認証、停止設備の撤去、防爆点検ロボットの運用など、再編で手薄になる機能を担う。条件は長期引取契約と品質責任の分界であり、バージン材が安い局面でも採算が合うかを確かめる。
業界データまとめ
化学工業は金額で拡大する一方、石化の数量・稼働率は弱い。以下は2026年11月2日時点で確認した公表値で、化学工業全体とエチレン系列を区別する。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内「化学工業」の製造品出荷額等34兆3,856億4,700万円。個人経営を除く全事業所。医薬品等を含み、総合化学・石油化学より広い。参考:細分類の石油化学系基礎製品2兆901億円、プラスチック4兆793億円、合成ゴム7,249億円 | 2024年実績 | 経済産業省「2025年経済構造実態調査・製造業事業所調査(産業別統計表)第1表」 |
| 市場の伸び | 前年比+3.0%(経済産業省公表の増減率)。2023年33兆3,846億円→2024年34兆3,856億円。2024年実績は令和6年経済センサス‐基礎調査を反映した新しい母集団で集計されており、2023年値(2025年8月公表)とは母集団が異なる | 2024年実績 | 経済産業省「2025年経済構造実態調査・製造業事業所調査 結果の概要」 |
| 事業者数 | 「化学工業」の事業所数5,574事業所(前年比−1.2%)。個人経営を除く全事業所。医薬品等を含み、企業数ではない | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査・製造業事業所調査 結果の概要」 |
| 従業者数 | 上記と同じ「化学工業」の従業者40万1,026人(前年比+0.8%)。総合化学・石油化学以外を含む | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査・製造業事業所調査 結果の概要」 |
| 平均年収 | 中分類「化学工業」680万9,500円(計算)。一般労働者、男女計、企業規模計10人以上。月額44万3,100円×12+賞与等149万2,300円 | 2025年調査 | 厚労省「2025年賃金構造基本統計調査」 |
| 価格の動き | 国内企業物価指数「化学製品」前年同月比+13.3%、指数128.4(2020年=100) | 2026年9月(速報) | 日本銀行「企業物価指数(2026年9月速報)」 |
| 上位3社の売上高 | 三菱ケミカルグループ7,907億円(ベーシックマテリアルズ&ポリマーズ)/住友化学6,788億円(エッセンシャル&グリーンマテリアルズ、外部売上)/三井化学5,999億円(ベーシック&グリーン・マテリアルズ)。主要3社の関連部門比較であり、市場占有率の順位ではない | 2026年3月期 | 三菱ケミカルG「2026年3月期決算説明資料」 住友化学「2026年3月期決算短信」 三井化学「2026年3月期決算短信・決算概要」 |
| 世界市場 | 世界の化学品売上高約5兆314億ユーロ、うち日本約1,555億ユーロ、約3.1%(比率は計算)。医薬品を除く。金額は百万ユーロ原表を億ユーロ単位に換算・四捨五入 | 2024年 | Cefic「Facts and Figures・データファイル、Sales」 |
| エチレン生産量 | 国内513万9,000t(前年比+3.2%) | 2025年 | 石油化学工業協会「2025年12月実績概要」 |
| エチレン実質稼働率 | 国内70.2%(前月73.5%、前年同月77.5%)。定修影響を調整した協会試算。生産量37万1,400t(前年同月比−13.7%) | 2026年9月 | 石化協「2026年9月実績概要」 |
| エチレン換算内需 | 国内見掛け内需173万1,200t(前年同期比−11.4%)。生産+輸入−輸出。輸入は50万4,300t、内需に対する比率29.1%。7月・8月の輸入も前年同月比+15.7%、+29.4% | 2026年1〜6月(7・8月は月次) | 石化協「エチレン換算輸出入実績」 |
| 化学品出荷の数量 | 日化協「主要化学製品出荷指数」87.1(2020年=100。医薬品を除く32品目、3か月移動平均)。前年同月比−0.6%で、8か月連続で前年を下回る | 2026年7月 | 日本化学工業協会「日化協インデックス・主要化学製品出荷指数」 日本化学工業協会「日化協インデックスについて」 |
出荷額は2024年の1年間、事業所数・従業者数は2025年6月1日現在であり、両者を割った値は便宜的な指標にとどまる。年収は調査月給与の年換算に前年賞与等を加えた比較指標であり、2025年の実受取額ではない。出荷額・世界売上高には企業間の中間取引が含まれ、最終需要額とは異なる。
AI・フィジカルAIの影響と経営の打ち手
最も実装が進む領域は、文献・実験データの整理、特定工程の運転最適化、定点巡回の自動化である。収益への寄与を決めるのはモデルの大きさではなく、工程変更の安全審査、異常時の人への復帰、材料性能を再現できるデータの整備である。
工程マップは「研究開発→原料調達→基礎化学品・誘導品製造→品質保証・技術営業→物流・回収」、横断機能は「設備保全」である。フィジカルAIは、認識・判断に基づき装置やロボットを動かす技術を指す。
影響の全体像
普及時期は公開情報からの分析にもとづく見通し、導入段階は公表事例の到達点である。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 研究開発 | 構造式から文献を検索し化合物情報を整理 | 生成AI・AIエージェント | 実証中 | 2年以内 | 三井化学「文献調査エージェントの開発」 |
| 研究開発 | 配合・測定・次条件の選択を反復する自律実験 | フィジカルAI | 実証中 | 3〜5年 | 物質・材料研究機構「自律自動実験のための汎用ソフトウェアNIMS-OSを開発」 |
| 基礎化学品・誘導品製造 | 蒸留等の操作量を運転条件に合わせて調整 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | 横河電機「自律制御の正式採用」、ENEOS「AIによるプラント運転の自動化」 |
| 設備保全 | 歩行・撮影・計器読取り・異常候補の通知 | フィジカルAI | 実証中 | 3〜5年 | 横河電機・ANYbotics「点検ロボット統合」、ANYbotics「BASF化学プラントでのANYmal検証」 |
業務はどう変わるか
第一は、構造式から化合物名を特定し、文献を往復する作業の変化である。三井化学は2026年3月、構造式から化合物情報を整理するエージェントの社内実証を公表し、初期検証で文献調査時間を80%以上削減したとしている。これは同社の初期検証公表値であり、研究開発期間全体の短縮率ではない。本格運用は同発表時点で2026年度の目標であり、研究者は引用原文、異性体、反応条件、知財上の差異の確認へ重点を移す(三井化学「文献調査エージェントの開発」)。旭化成も2024年12月、文献から用途候補を自動抽出する生成AIの活用を始め、ある素材では候補の絞込み時間が従来の約4割になったとしている(旭化成「生成AIを新規用途探索の自動化や製造現場の技術伝承において活用開始」)。
第二は、手作業で配合・測定し、次条件を決める実験の変化である。NIMSは電解液の探索で、ロボットによる調製・測定と条件探索を連動させた自律実験を実証している。研究者が探索範囲を定め、装置が反復を担うが、高粘度樹脂や発熱反応への適用は別途検証が必要である(物質・材料研究機構「自律自動実験のための汎用ソフトウェアNIMS-OSを開発」)。量産候補の選定では、最高性能に加えて、不純物感度、原料入手性、反応熱、廃液処理も評価項目に入れる。
第三は、熟練者による設定値調整の自律制御への移行である。ENEOSマテリアルは横河電機の強化学習技術FKDPPによる自律制御を正式採用しており、実工場の限定工程では導入済みである。ENEOSもPreferred Networksと共同開発した自動運転AIを、川崎のブタジエン装置と常圧蒸留装置で常時使用している(横河電機「自律制御の正式採用」、ENEOS「AIによるプラント運転の自動化」)。現場の役割は、通常時の微調整から、適用範囲の監視、原料変更時の再評価、異常時の切替へ変わる。ただし、緊急停止系まで学習モデルに委ねる根拠はない。
第四は、巡回員による計器・温度・異音の点検の変化である。ANYboticsはBASFでの点検検証を公表し、横河電機との2026年の提携ではロボット管理ソフトとANYmalの統合を進めている。海外での検証と日本企業との提携は確認できる一方、日本の化学コンビナートで広域巡回が普及済みとは判断しない(ANYbotics「BASF化学プラントでのANYmal検証」、横河電機・ANYbotics「点検ロボット統合」)。人は異常判定と修理へ重点を移す。運用費には、防爆適合、通信、転倒時の回収まで含める。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 横河電機 | 日本 | FKDPP、OpreX | 化学プラント自律制御、点検機器の管理 | 展開済み。ENEOSマテリアルが正式採用(横河電機「自律制御の正式採用」) |
| Preferred Networks | 日本 | 石油化学プラントの自動運転AI(ENEOSと共同開発) | ENEOSとの装置運転自動化 | 展開済み。ブタジエン装置・常圧蒸留装置で常時使用(ENEOS「AIによるプラント運転の自動化」) |
| 三井化学 | 日本 | 自社開発の化学文献エージェント | 構造式と化合物情報の対応付け。利用企業側の開発例 | 提携・実証あり。社内実証を公表(三井化学「文献調査エージェントの開発」) |
| ANYbotics | スイス | ANYmal、ANYmal X | 化学設備の巡回・計器読取り・状態監視 | 提携・実証あり。横河電機と統合開発。国内量産導入の規模は未確認(横河電機・ANYbotics「点検ロボット統合」) |
人材・収益・競争への影響
分析では、文献転記、反復測定、定型巡回は減り、実験設計、分析法の標準化、制御接続、変更管理は増える。職種の消滅や削減人数を裏付ける業界統計はない。
利益への経路は、原料歩留まり、蒸気・電力原単位、規格外品、設備停止、開発候補の選別速度である。汎用品では競争相手も改善すれば効果の一部は販売価格に移り、永続的な超過利益にはならない。
価値を握るのは、失敗実験を含む再現可能なデータと、設備に安全に変更を反映する権限を持つ主体である。共同開発契約で定めるのは、操業データの二次利用、学習済みモデルの持出し、他社拠点への転用、事故時の責任分担である。海外の防爆認証を持つロボットでも、日本の設置条件・危険区域・保安体制への適合は個別に確認する。
経営者が実施すべき対策
以下は、分析にもとづく提案である。投資評価は、人件費削減に加えて、規格外損失、ユーティリティ消費、停止リスクも含めて行う。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | ナフサ性状・温度・流量・製品分析値の時刻とロットをそろえる | 大手 | 直ちに〜1年 | 原料変更と品質変動の関係を検証可能にする | 計器校正、分析遅延の補正、共通タグ |
| 高 | 文献検索は原文・構造式・抽出結果を一緒に表示する | 共通 | 1年以内 | 確認時間を短縮し化合物の取り違えを抑える | 社内資料権限、化学構造の検証者 |
| 高 | 蒸留等の単一工程で既存制御との比較運転を実施 | 大手 | 1〜2年 | エネルギー原単位・安定性の改善を測る | 運転制約、独立した保護系、手動復帰条件 |
| 高 | ロボット巡回の前に防爆区分と救出経路を確定 | 共通 | 1〜2年 | 危険な定点巡回を減らす | 危険区域図、通信、通路・階段の確認 |
| 中 | 配合探索を少数の再現性が高い測定法から自動化 | 中堅・中小 | 1〜3年 | 外部設備も使い探索回数を増やす | 試料管理、洗浄・交差汚染対策 |
| 中 | 統合する工場の学習データ・制御モデルの権利を契約に明記 | 大手 | 再編契約前 | ベンダー変更・拠点移管の障害を減らす | 共同事業者間の権限、モデル検証記録 |
注意点は、成功配合だけを学習して失敗条件を捨てないこと、定常時の精度を起動・停止時へ外挿しないことである。また、巡回時間の短縮率を人員削減率へ直結させると、緊急対応能力を損なう。
業界の定義と市場構造
本業界の中心は、ナフサ等から基礎化学品を製造し、樹脂・ゴム・各種誘導品へ展開する事業と、その周辺に機能材料を持つ総合化学企業である。市場統計の「化学工業」と再編対象の「エチレン設備」は範囲が異なる。
対象はエチレン・プロピレン、ポリエチレン(PE)・ポリプロピレン(PP)等の樹脂、合成ゴム、基礎有機化学品、総合化学企業の機能材料である。石油精製、医薬品、化粧品、肥料、塗料、産業ガス、成形加工は隣接領域として参照し、競争分析の主対象と区別する。
市場の内訳と推移
構成表は日化協の2023年実績、最新総額は政府原表の2024年実績を用いる。
| 区分 | 国内出荷額・構成比(2023年) | 本稿との関係 |
|---|---|---|
| 有機化学工業製品 | 11兆6,300億円、34.8% | 石化基礎製品、樹脂、合成ゴム等を含む中心領域 |
| うち石油化学系基礎製品 | 2兆1,690億円、全体の6.5% | エチレン等の上流。上の有機化学に内包 |
| うちプラスチック | 3兆9,570億円、全体の11.9% | 樹脂。成形品産業とは別分類 |
| 無機化学工業製品 | 3兆2,700億円、9.8% | ガス・無機薬品などの隣接領域 |
| 肥料 | 3,290億円、1.0% | 原則として詳細分析の対象外 |
| 最終製品 | 18兆1,550億円、54.4% | 医薬品等を含む広い区分 |
各数値は十億円単位の公表値を換算したもので、内数を合計してはならない(日化協「日本の化学工業・出荷額構成比」)。日化協の系列では化学工業の出荷額は2020年28兆6,030億円から2022年34兆2,810億円へ増え、2023年33兆3,840億円へ低下したが、これは数量成長そのものではない(日化協「日本の化学工業・出荷額」)。2024年は政府の新しい集計で34兆3,856億4,700万円、経済産業省公表の前年比は+3.0%である。ただし2024年実績は令和6年経済センサス‐基礎調査を反映した新しい母集団で集計されており、日化協掲載の2023年値との差をそのまま成長率と読まない(経済産業省「2025年経済構造実態調査・製造業事業所調査 結果の概要」)。
過去5年の変化は、感染症期の需要変動、原燃料高による名目出荷額の増加、その後の汎用品の価格・数量調整を分けて読む。三菱ケミカルグループの2026年3月期資料でも、MMAの市況悪化と一部機能材料の数量増が同時に報告されており、総合化学の内部でも事業ごとに循環がずれている(三菱ケミカルG「2026年3月期決算説明資料」)。用途成長がエチレン過剰を吸収するとは限らない。
供給側では広域の設備集約と樹脂統合が進む。一方、2026年1〜6月はエチレン換算輸入が内需の29.1%を占め、国内生産の減少を輸入が補う構造が強まった(石化協「エチレン換算輸出入実績」)。分析では、国内設備の存続を考える単位は、会社全体よりも「どの誘導品を、どの港・タンク・配管を使って供給するか」である。
顧客と需要の特性
需要の基礎は幅広いが、購買条件は汎用樹脂と機能材料で大きく異なる。前者では価格・納期・供給量、後者では加工適性と顧客製品の認定が重要であり、営業戦略も両者で分ける。
| 顧客・用途 | 主な購買の決め手 | 切替時の障害 |
|---|---|---|
| フィルム・包装材加工 | 単価、厚み・強度、シール性、食品接触用途への適合 | 成形条件、印刷・ラミネートとの相性、品質保証 |
| 自動車部品・電機部品 | 耐熱性、寸法安定、軽量化、長期供給 | 完成品メーカーの承認、金型・成形条件の再評価 |
| 半導体・電子材料 | 不純物、欠陥、歩留まり、ロット間安定性 | 顧客工程への組込みと厳格な変更管理 |
| 化学品・ゴム・樹脂メーカー | 原料純度、安定量、連続操業への接続 | 配管・タンク、反応条件、代替原料の受入設備 |
汎用樹脂でも「規格を満たす輸入品があれば即座に代替できる」とは限らず、同一グレード名でも加工時の挙動や添加剤が異なり得る。複数材料の認定済み顧客では、価格・納期が調達配分を左右する。
法人購買では、開発・生産技術が候補材料を評価し、品質保証が規格・変更条件を確認し、購買が価格・供給量・契約を詰める形が基本となる。機能材料では、顧客の技術部門から製品開発計画を把握する価値が高い。再生材ではさらに環境調達部門が加わり、含有率の証明や由来の追跡が採用条件となる。このため、性能と認証を別々に売ることは難しい。
直近の需要は弱い。石化協の2026年9月資料では、主要4樹脂の国内出荷は前年同月を下回り、包装フィルム分野も低調である一方、品目によって工業用途の動きは異なる(石化協「2026年9月実績概要」)。
季節性は包装需要や顧客工場の休暇に表れるが、基礎化学品では定期修繕と在庫調整の影響も大きい。2026年9月の出荷が前月から増えた背景には、8月の顧客休暇による反動もある(石化協「2026年9月実績概要」)。経営管理では、前年同月比、定修計画、顧客在庫をあわせて読み、月次の販売増を能力増強の根拠にしない。
分析では、包装の薄肉化、部品軽量化、電子材料の高機能化により、数量と付加価値は別方向へ動き得る。人口減少下でも、需要は「樹脂トン数」と「顧客が対価を払う性能・証明」に分けて評価する。
バリューチェーンと収益構造
石油化学の利益は、「エチレン価格−ナフサ価格」に加えて、副生品、蒸気・電力、誘導品、物流を含む連産・連結構造で決まる。このため、停止側の固定費削減と残存側の負担増を同時に評価する。
| 工程 | 役割・主要な担い手 | 付加価値と経営上の論点 |
|---|---|---|
| 研究開発 | 総合化学各社、顧客企業、研究機関 | 触媒・配合・用途開発。量産条件と顧客認定につながって初めて収益化 |
| 原料調達 | 精製会社、商社、化学会社の調達部門 | ナフサ等の品質・供給量・船腹の確保。価格だけでなく収率への影響を管理 |
| 基礎化学品・誘導品製造 | 三菱ケミカル、住友化学、三井化学、丸善石油化学、共同事業体等 | 分解・分離から重合・反応へ展開。稼働率、連産品の販売、用役融通が採算を左右 |
| 設備保全 | 自社保全、計装・工事会社、検査事業者 | 連続操業の信頼性と定修品質。更新先送りの負債を把握 |
| 品質保証・技術営業 | 各材料事業、商社、顧客技術部門 | ロット保証、加工支援、認定維持。特定用途での代替困難性を形成 |
| 物流・回収 | タンク・港湾・運送、再資源化事業者 | 安全な供給、回収物の品質・追跡。拠点統合時は輸送能力が制約 |
利益が残る場所と比較の限界
2026年3月期の三井化学は、基礎化学を含むB&GMが売上収益5,999億円、コア営業損失184億円である一方、ICTソリューションは売上収益2,795億円、同利益369億円であった。資本量等は異なるが、基礎化学と特定用途材料の収益差は明確である(三井化学「2026年3月期決算短信・決算概要」)。ただし、機能材料も用途・競合・投資負担によって採算は異なる。
住友化学のE&GMはコア営業利益144.46億円だが、事業譲渡関連利益558.07億円を含む。後者のみの控除では−413.61億円となるが、他要因未調整の参考計算であり正常利益の推計ではない(住友化学「2026年3月期決算短信」)。「コア」の名称に加えて、定義・注記を確かめる。
コストと価格転嫁
2024年の化学工業全体では、原材料・燃料・電力の使用額等は19兆8,203億5,700万円で、製造品出荷額等の57.6%に相当する。人件費・派遣支払額は2兆4,042億9,400万円で同7.0%であるが、いずれも計算した値であり、医薬品等を含む統計の投入額比率であって、石化企業の売上原価構成比ではない(経済産業省「2025年経済構造実態調査・製造業事業所調査(産業別統計表)第1表」)。石化専業の原料・物流・修繕費を横並びに分解できる公表統計は確認できない。
ナフサ連動契約があっても、改定時差、運賃、副資材、用役費、販売数量の減少は自動的には補償されない。プライムポリマーは2026年4月、原料価格対応とは別に、ユーティリティ・副資材等の負担を理由として5月1日納入分から9円/kg以上の価格改定を発表した。これは値上げの申入れであり、全顧客への実現額や利益改善額ではない(プライムポリマー「ポリエチレン・ポリプロピレンの価格改定」)。
調達・供給網
経産省による2024年のナフサ調達構成は国内39.4%、中東44.6%、その他16.0%である。国内ナフサも輸入原油由来であり、国内調達比率は地政学リスクの小ささを示さない(経済産業省「ナフサについて」)。2026年の中東情勢と物流制約は代替調達の重要性を高めたが、異なる原料を受け入れるには製品収率、品質、船・タンク・配管の条件をそろえる必要がある(JETRO「中東情勢の緊迫化と日本の対中東貿易・エネルギー調達」)。
集約の評価には、停止側の回避費用と、残存側の増強、代替輸送、最低引取、用役費、定修時の供給保証を含める。エチレンだけを輸入しても、プロピレンやC4留分等が同時に入手できるわけではない。副生品の不足が別の高付加価値製品の生産を止める場合、最適解を得るには、クラッカー単体の損益に加えて、その製品の損益も見る。
競争環境
競争の焦点は、残存設備の共同運営と誘導品・用途の差別化へ移っている。国内集約後も輸入品との競争は残る。
業界構造と競争要因
化学工業の事業所は多数存在するが、エチレン系列は限られたコンビナートと装置に集約される。企業別売上には海外・隣接事業が混在するため、上位3社合計による国内集中度は本稿では示さない。戦略は基礎化学の共同化、精製・石化の一体運営、特定用途材料への集中に大別できる。
以下の強さと方向は、本文の公表事実をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | エチレン低稼働と基礎部門の赤字。国内再編後もアジア供給との競争が残る(石化協「2026年9月実績概要」、三井化学「2026年3月期決算短信・決算概要」) | 変わらない |
| 買い手の交渉力 | 強 | エチレン換算輸入が内需の29.1%。汎用品では代替調達先がある。ただし認定材料は異なる(石化協「エチレン換算輸出入実績」) | 強まる |
| 売り手の交渉力 | 強 | ナフサの中東調達比率44.6%。物流制約下では入手可能量・品質の重要性が増す(経済産業省「ナフサについて」) | 強まる |
| 新規参入の脅威 | 弱 | 国内大型設備は新設より既設集約が具体化。顧客認定と周辺インフラが参入障壁(三井化学・出光興産「千葉エチレン集約の最終合意」、3社共同発表「西日本エチレン基本契約」) | 変わらない |
| 代替品の脅威 | 中 | 再生材・再使用への制度誘導がバージン材需要と競合。化学企業自身にも参入余地(欧州委員会「包装規則の適用開始」) | 強まる |
国内主要企業の比較
| 企業 | 関連部門の規模・収益(2026年3月期) | 公表情報で確認できる事業の特徴 | 再編の方向 |
|---|---|---|---|
| 三菱ケミカルグループ | ベーシックマテリアルズ&ポリマーズ:売上7,907億円、コア営業損失42億円 | MMA、機能性樹脂・フィルム、複合材等を併有。セグメント損益には在庫・減損の影響もある(三菱ケミカルG「2026年3月期決算説明資料」) | 西日本の設備集約に参加。石油化学を中心とする基礎化学品事業の2027年度中の分社化実行に向け検討(3社共同発表「西日本エチレン基本契約」、三菱ケミカルグループ「石油化学事業の分社化に向けた検討開始」) |
| 住友化学 | E&GM:外部売上6,788億円、コア営業利益144.46億円。譲渡益を含む | ICT関連を持ち、基礎部門では単純な売上拡大より事業構成の変更が進む(住友化学「2026年3月期決算短信」) | 千葉のエチレン最適化、国内PP・LLDPEのプライムポリマーへの統合(住友化学「千葉地区のエチレン生産体制最適化」、プライムポリマー「国内PP・LLDPE事業統合」) |
| 三井化学 | B&GM:売上5,999億円、コア営業損失184億円 | モビリティ、ICT、ライフ&ヘルスケアと基礎素材を併有(三井化学「2026年3月期決算短信・決算概要」) | 千葉・西日本の両方で集約。プライムポリマーを通じ樹脂段階も再編(三井化学・出光興産「千葉エチレン集約の最終合意」、3社共同発表「西日本エチレン基本契約」、プライムポリマー「国内PP・LLDPE事業統合」) |
部門範囲が異なり、単純な利益率ランキングには適さない。
直近3年の再編は「契約」と「停止」を分けて追う
| 案件 | 公表・到達段階 | 設備・事業への影響 |
|---|---|---|
| 丸善石油化学・住友化学の千葉最適化 | 2025年4月公表。2026年度を目途とする計画 | 丸善の自社エチレン装置を停止し、京葉エチレンへ集約する方針。公表計画と停止完了は区別(住友化学「千葉地区のエチレン生産体制最適化」) |
| 出光興産・三井化学の千葉集約 | 2025年12月に最終合意 | 2027年7月、出光の定修後に同社装置を停止し、三井側の装置1基へ集約予定。両社装置の定修年能力は計92万t/年(出光37万t、三井55万t)(三井化学・出光興産「千葉エチレン集約の最終合意」) |
| 旭化成・三井化学・三菱ケミカルの西日本集約 | 2026年1月基本契約、5月に共同事業体の出資比率を公表 | 2030年度目途にAMEC水島を停止、OPCへ集約。定修年能力95.1万t/年から45.5万t/年へ(3社共同発表「西日本エチレン基本契約」、三井化学「西日本エチレン共同事業体の出資比率」) |
| プライムポリマーと住友化学の国内PP・LLDPE | 2026年7月に製造を除く統合を実施 | 製造部門の統合は2027年4月を目標。新出資比率は三井52%、出光28%、住友20%(プライムポリマー「国内PP・LLDPE事業統合」) |
西日本案件では、設備集約とバイオ原料技術の開発が同じ枠組みに含まれるが、グリーン基礎化学品の商用生産目標は2034年度であり、2030年度の集約完了と混同しない(3社共同発表「西日本エチレン基本契約」)。
成功の鍵は、引取契約による稼働の確保、樹脂まで含む製販最適化、用途認定・技術サービス、周辺費用を含む資本配分の四点である。千葉・西日本集約とプライムポリマー統合は前二者の具体例であり、三井化学のICT等は用途収益の例である。契約後は、供給移管と費用実績まで確かめる。
海外の動向と主要企業
日本の競争相手は、原料面で優位な地域のメーカーと、大規模な内需・設備を持つ中国企業の双方である。海外でも高コスト拠点の縮小や事業売却が進んでおり、日本の再編は世界的な供給配置の変更の一部である。
世界市場の構造
Ceficの2024年データでは、医薬品を除く世界の化学品売上高は約5兆314億ユーロである。以下の構成比は同じ原表から計算したもので、外貨換算の影響を含む名目売上高であり、生産量シェアではない(Cefic「Facts and Figures・データファイル、Sales」)。
| 地域 | 化学品売上高(2024年、概数) | 世界比率(計算) | 日本への意味 |
|---|---|---|---|
| 中国 | 2兆2,977億ユーロ | 45.7% | 最大市場であると同時に、現地供給拡大が輸出機会と輸入競争を左右 |
| EU27 | 6,351億ユーロ | 12.6% | 用途技術・循環対応の市場。高コスト設備の整理が供給網を変える |
| 米国 | 6,215億ユーロ | 12.4% | 原料条件の異なる企業と輸出市場で競合 |
| 日本 | 1,555億ユーロ | 3.1% | 汎用品の世界価格を単独で左右する規模ではない |
2023年比の名目売上高は世界約0.5%増、中国約2.7%増、EU27約0.7%減、日本約6.9%減である(計算)。為替・範囲が異なるため、日本のユーロ建て減少と国内円建て出荷増は矛盾しない(Cefic「Facts and Figures・データファイル、Sales」)。日化協が掲載する米国化学工業協会(ACC)の集計でも、2023年の日本の化学工業出荷額(医薬品を除く)は1,559億ドルで世界第4位である(日本化学工業協会「グラフでみる日本の化学工業2025」)。中国向け輸出は、需要成長だけで計画せず、現地生産による置換と第三国への輸出を製品別に確かめる。
海外主要企業
売上は2025年通期。LG化学・シノペックは部門値、他社は全社値である。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| BASF | ドイツ | 597億ユーロ(2025年) | 基礎化学から高機能材料までの統合生産 | 中国・湛江拠点の立上げを進め、既存拠点の構造改革も実施(BASF「2025年通期決算」) | 古河・四日市に生産拠点、横浜・古河等に研究拠点(BASF「日本におけるBASF」) |
| ダウ | 米国 | 399.68億米ドル(2025年) | 包装・特殊樹脂、工業用中間体、シリコーン等 | 2025年年次報告で拠点合理化・再構築を開示(ダウ「2025 Annual Report」) | ダウ・東レ、三井・ダウ ポリケミカル等を通じ製造・用途開発(ダウ「日本の事業概要」) |
| SABIC | サウジアラビア | 1,165.3億サウジリヤル(2025年) | 基礎石化、樹脂、特殊材料 | 2026年1月、欧州石化と欧米エンジニアリング樹脂の譲渡契約を発表。2025年末時点では売却目的保有に分類され、完了とは区別(SABIC「Integrated Report 2025・Financial Review」、SABIC「欧州石化・欧米エンジニアリング樹脂事業の譲渡契約」) | 日本法人SHPPジャパン合同会社が真岡でエンジニアリングプラスチックを製造(栃木県「SHPPジャパン合同会社 真岡事業所」) |
| シノペック〈中国石油化工股份有限公司〉 | 中国 | 化学部門の外部売上3,847.92億人民元(2025年、その他営業収入を含む) | 精製・化学の一体運営。国内JVを100%含むエチレン生産は1,527.9万t | 大型石化案件を進め、2025年のエチレン生産は前年比13.5%増(シノペック「2025 Annual Results/Annual Report」) | 日本での化学品売上・供給体制の詳細は当該開示から確認できない |
| LG化学〈LG화학〉 | 韓国 | 石化部門17.9兆韓国ウォン(2025年) | 石化・先端材料等。石化部門は営業損失3,560億ウォン(LG化学「4Q 2025 Earnings Release」) | 単一PE素材の包装フィルムを展開(LG「LG Chem to Showcase Next-Generation Monomaterial Packaging Technologies at TOKYO PACK 2026」) | TOKYO PACK 2026に出展し、相談コーナーで日本・アジアの用途開拓を図る(同) |
日本企業の立ち位置と波及
三井化学の2026年3月期は、顧客所在地別の海外売上収益比率が51.8%である(総売上収益1,668,754百万円から日本804,069百万円を差し引いて計算)。国内設備の共同化は海外向け材料の供給基盤にも関わる(三井化学「2026年3月期決算短信・決算概要」)。海外売上比率は産業ガスや農薬等にも左右され、石化競争力の直接指標ではない。
競争が最も厳しいのは、性能が標準化され輸送可能な製品である。LG化学の石化部門の赤字は、利益圧迫が日本企業だけの問題でないことを示す(LG化学「4Q 2025 Earnings Release」)。海外提携では原料、顧客認定、製造技術のどれを獲得するのかを明確にする。
分析では、欧州で進む事業単位の譲渡・共同化は、日本でも今後2〜5年の有力な選択肢である。国内では用役・誘導品契約の分離が課題となる。海外企業との競争は輸入価格に加え、国内拠点による顧客対応にも及ぶ。
外部環境と制度の変化
制度対応は製造原価だけでなく、顧客の材料選定と再編後の設備配置を変える。2026年は日本の排出量取引制度とEU包装規則が動き始めており、将来の環境対応は、既存設備の更新判断と一体で考える。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 環境・制度 | 日本 | GX推進法に基づく排出量取引。前3年度平均の直接CO₂排出10万t以上の事業者が対象 | 2026年4月1日算定開始。初年度の届出・移行計画は9月30日期限 | 大・排出原単位が高い設備には向かい風、省エネ・集約には追い風 | GX推進機構「排出量取引制度について」 |
| 環境・制度 | 日本 | 化石燃料輸入事業者等への賦課金を導入予定 | 2028年度開始予定。日付・個別負担は制度詳細に従う | 大・燃料費への波及は向かい風。非燃料用途を含む個別適用は要確認 | GX推進機構「排出量取引制度・化石燃料賦課金」 |
| 資源循環 | EU | 包装・包装廃棄物規則(PPWR)の適用開始(規定は段階適用で、再生プラスチック含有とリサイクル可能性の義務は2030年から)。食品接触包装のPFAS制限も開始 | 2026年8月12日 | 大・適合材料、単一素材化、再生材には追い風。既存多層包装等には設計変更負担 | 欧州委員会「包装規則の適用開始」 |
| 化学物質 | EU | 広範なPFAS制限案を審査。用途別除外・移行期間等が争点 | 2026年3月にRAC意見採択・SEAC意見案合意。意見募集は5月25日に終了し、SEAC最終意見は2026年末までの予定。施行日は未確定 | 大・代替材開発には追い風、継続用途の規制不確実性は向かい風 | ECHA「ECHA’s update on the REACH Restriction on PFAS」(EFSA諮問フォーラム資料) |
| 労働安全 | 日本 | リスクアセスメント対象物の製造・取扱事業場での化学物質管理者の選任義務 | 2024年4月1日から義務化。対象物質は国のGHS分類結果に基づき追加予定 | 中・安全管理・情報伝達の負担増。設備・処方変更時の管理が必要 | 厚生労働省「化学物質対策に関するQ&A(リスクアセスメント関係)」 |
| 地政学・物流 | 中東・日本 | 2026年の中東情勢悪化に伴うナフサ調達・輸送の制約 | 2026年2月末以降。終期は未確定 | 大・調達費、供給量、運転計画への向かい風 | JETRO「中東情勢の緊迫化と日本の対中東貿易・エネルギー調達」 |
排出量取引では、化学会社が全排出量について直ちに市場価格を支払うと解釈するのは誤りである。政府の割当と実排出量の差、算定境界、移行計画が重要であり、合併・分割・事業譲渡についても専用の手続が示されている(GX推進機構「排出量取引制度について」)。共同設備化の契約では、排出・燃料・蒸気の計測責任、排出枠の取扱い、費用負担を先に決める。
循環型材料は、規制ができれば高値で売れるとは限らない。回収物の品質、食品接触用途への適合、認証、安定供給がそろい、顧客の認定と購買予算に組み込まれて初めて需要になる。EUの食品接触包装に対するPFAS制限と、審査中の広範なPFAS制限案は別の措置であり、「PFAS全般が2026年に全面禁止」と表現してはならない(欧州委員会「包装規則の適用開始」、ECHA「ECHA’s update on the REACH Restriction on PFAS」(EFSA諮問フォーラム資料))。
分析では、化石原料の削減とエネルギー転換を一つの投資案件に混在させず、原料由来・燃料由来・購入電力由来の排出を分けて見る。設備停止で自社排出が減っても、輸入原料への置換による製品全体の排出減とは限らない。低炭素材の価格上乗せを想定するときは、顧客が採用する算定方法と、売手・買手の双方で二重計上しない証明方法を契約条件にする。
人材と生産性
人材の課題は、事業縮小と専門技能の不足が同時に起こり得ることである。設備を停止しても、残る拠点の起動・停止、腐食管理、計装、変更管理を担う人は引き続き必要である。
2025年賃金構造基本統計調査から計算した化学工業の平均年収指標は680万9,500円である。同じ表の平均年齢は43.5歳、勤続年数は16.1年であり、経験の長い労働者を含む産業平均なので、若年者の初任給や石化運転員の給与とは一致しない(厚労省「2025年賃金構造基本統計調査」)。平均給与の変化は賃上げのほか、年齢・職種・企業規模の構成や賞与の変化にも左右されるため、年収指標をそのまま賃上げ率として扱わない。
| 必要な人材・機能 | 再編期に確認すべきこと |
|---|---|
| 交替勤務の運転要員 | 通常時だけでなく起動・停止・異常時に対応する班構成と技能 |
| 回転機・配管・計装の保全 | 定修の集中を避ける工事会社の確保、検査履歴の移管 |
| プロセス・安全設計 | 原料変更、設備増強、他拠点からの受入に伴う危険性評価 |
| 分析・品質保証・化学物質管理 | グレード統合時の同等性確認、SDS・規格・顧客認定の更新 |
本業界だけを切り出した最新の不足人数や、中心職種に完全に対応する全国有効求人倍率は確認できない。したがって「全国で何人不足」とは断定しない。ただし、上表の職務は設備集約の実行に必要な機能であり、配置計画を販売数量に比例させることは適切でない。
生産性は同一調査の範囲を用いて確認する。2025年経済構造実態調査では、化学工業の2024年付加価値額12兆6,904億7,400万円を2025年6月の従業者40万1,026人で割ると、1人当たり約3,164.5万円、製造業全体は約1,539.7万円である(いずれも計算)。これは年次フローを翌年の人数で割る便宜的指標であり、29人以下は粗付加価値額、さらに設備集約度・研究開発・製品構成も異なる(経済産業省「2025年経済構造実態調査・製造業事業所調査(産業別統計表)第1表」)。
装置産業では少人数が大きな資本設備を運転するため、保全能力の低下による停止損失が人件費節約を上回り得る。再編時は、化学物質管理者等の制度対応も考え合わせ、有資格者の名簿に加えて、物質・工程ごとの実務経験と教育計画も移管する(厚生労働省「化学物質対策に関するQ&A(リスクアセスメント関係)」)。
2030年に向けたシナリオ
2030年の勝敗を左右するのは、アジアの供給過剰がどこまで緩和するかと、日本の再編が供給信頼性を保ちながら実行されるかである。以下は、分析にもとづく条件付きシナリオであり、需要量・収益の数値予測や投資判断ではない。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 管理された縮小 | 国内能力は縮小し、残存設備と認定材料を中心に供給を維持。汎用品の利幅は薄い | 海外供給過剰が続く一方、千葉・西日本の計画と顧客移管が進む | 現時点の中心ケース。契約済み案件があるが、採算回復まで保証されない |
| 供給再編と用途価値の回復 | 低コスト設備の稼働が安定し、循環・高機能材の採用が採算に寄与 | 海外の合理化、国内集約、顧客認定・長期引取が同時に進展 | 上振れケース。設備停止だけでなく顧客の支払意思が条件 |
| 集約の遅延と供給不安 | 設備・人員が重複したまま固定費が残り、原料制約で顧客が代替調達へ移る | 海外供給圧力の継続、工事・契約の遅れ、物流制約や品質認定の難航 | 無視できない下振れ。短期の値上がりで構造問題が隠れる場合に注意 |
計画の前提は具体的に分ける。出光・三井の千葉集約は2027年7月、西日本集約は2030年度が目標であり、西日本のグリーン基礎化学品商用化は2034年度が目標である(三井化学・出光興産「千葉エチレン集約の最終合意」、3社共同発表「西日本エチレン基本契約」)。2030年の事業計画に2034年度目標の利益を先取りしてはならない。
| 先行指標 | 確認する統計・発表 | 読み方 |
|---|---|---|
| エチレン実質稼働率と生産量 | 石化協の月次実績(石化協「2026年9月実績概要」) | 単月ではなく定修を考慮した複数月の方向を見る |
| エチレン換算輸入・内需 | 石化協の輸出入実績(石化協「エチレン換算輸出入実績」) | 輸入増が一時的な不足補完か継続的な置換かを確認 |
| 製品価格と実現マージン | 日銀化学製品指数と各社の売買差・在庫影響(日本銀行「企業物価指数(2026年9月速報)」、三菱ケミカルG「2026年3月期決算説明資料」) | 値上がりを利益増と混同しない |
| 設備停止・製造移管の達成 | 各社の再編発表・決算(プライムポリマー「国内PP・LLDPE事業統合」、3社共同発表「西日本エチレン基本契約」) | 契約、工事完了、供給移管、旧設備停止を別々に追う |
| 需要産業向けの化学品出荷 | 日化協の主要化学製品出荷指数(日本化学工業協会「日化協インデックス・主要化学製品出荷指数」) | 価格要因を除いた数量の方向を、樹脂出荷と併せて見る |
| 循環材の契約と認定 | 各社案件開示、顧客採用公表、EUの実施規則 | 実証件数ではなく販売条件・長期引取・品質責任を見る |
シナリオの切替は、価格の反転に加えて、輸入と国内稼働の動きで判断する。輸入が増えて国内稼働が戻らない場合は、内需の回復を待つより、製品構成と供給方法の見直しが先である。
経営・企画部門への示唆
最優先の判断は、どのクラッカーを残すかではなく、どの誘導品を誰に供給し続けるかである。2026年度に入ってからの値上がりと増益には在庫評価益や交易条件の改善が含まれる。設備・提携・新規事業は、数量の弱さと切り分けて判断する。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 判断の根拠となるデータ・事例 | 最初に確認する条件 |
|---|---|---|---|
| 大手(総合化学) | 誘導品・副生品の引取量で持分と費用を分ける共同化。基礎部門を分社・持分化し、資本負担と意思決定を切り出す。浮いた資本は、顧客認定で代替されにくい用途材料へ移す | 西日本の共同事業体は基礎化学品の引取比率で出資比率を決めた(三井化学45%・三菱ケミカル45%・旭化成10%、3社共同発表「西日本エチレン共同事業体の出資比率」)。三菱ケミカルグループは石油化学を中心とする基礎化学品事業の2027年度中の分社化を検討(同社「石油化学事業の分社化に向けた検討開始」)。基礎と用途の収益差も大きく、三井化学のB&GMはコア営業損失184億円、ICTソリューションは同利益369億円である | 集約後の残存装置の稼働率、プロピレン・C4留分の引取先、用役と排出枠の配分方法 |
| 中堅・中小(誘導品・加工・機能材料) | 供給元の切替日程に合わせた再認定の前倒し。輸入材を第二の認定ソースとして確保。ナフサ連動以外のコストの転嫁条項を自社の販売契約にも入れる | 千葉の集約は2027年7月、PP・LLDPEの製造統合は2027年4月目途、西日本は2030年度目途。エチレン換算の輸入比率は29.1%。プライムポリマーは用役・副資材高を理由に9円/kg以上の値上げを申し入れた。ナフサの平均輸入価格は2026年5月に約12.4万円/klと、2025年の6〜7万円程度から上昇した(JETRO「中東情勢の緊迫化と日本の対中東貿易・エネルギー調達」) | 品目別の認定所要期間、国内需要の約2か月分とされる下流の製品在庫(経済産業省「ナフサについて」)で切替期間を賄えるか、価格改定の時差 |
| 新規参入を考える企業 | 回収・再生原料、分析・認証、停止設備の撤去と跡地活用、防爆点検ロボットの運用など、再編で手薄になる機能を担う | EU包装規則の再生プラスチック含有義務は2030年から(欧州委員会「包装規則の適用開始」)。西日本の停止設備は撤去し、跡地の脱炭素用途を検討する(3社共同発表「西日本エチレン基本契約」)。横河電機は防爆型ANYmal Xとの統合を進める | 長期引取契約の有無、品質責任の分界、バージン材が安い局面でも成り立つ価格 |
分析では、3つの立場に共通する分岐点は2027年である。千葉の集約と樹脂の製造統合が同じ年に重なり、グレード統合、物流の切替、顧客の再認定が集中する。2026年度中に品目別の切替計画と代替供給の認定を終えていない企業は、価格より先に供給の空白で取引を失うおそれがある。
通説と異なる見方
第一に、値上がりと増益は石化の回復を意味しない。日化協の企業業績指数では、主要28社の汎用化学の2026年4〜6月期営業利益が前年同期比+88.9%となったが、同協会は半導体関連など高機能品の堅調に加え、原油・ナフサ高による在庫評価益と石化の交易条件改善を要因に挙げる(日本化学工業協会「日化協インデックス・企業業績指数」)。日銀の化学製品の企業物価指数も9月に前年同月比+13.3%である(日本銀行「企業物価指数(2026年9月速報)」)。一方で主要化学製品出荷指数は7月まで8か月連続で前年を下回り(同「主要化学製品出荷指数」)、9月のエチレン実質稼働率は70.2%である(石化協「2026年9月実績概要」)。分析では、ナフサ価格が下がる局面では在庫評価の効果が逆に働くため、4〜6月期の増益を能力維持の根拠にすべきではない。
第二に、エチレンそのものは利益の厚い工程ではない。2024年の石油化学系基礎製品製造業(一貫して生産される誘導品を含む)では、原材料・燃料・電力の使用額等が製造品出荷額等の81.2%を占め、化学工業全体の57.6%を大きく上回る。付加価値率(付加価値額÷製造品出荷額等)も15.8%で、プラスチック製造業の27.5%より低い(いずれも計算、経済産業省「2025年経済構造実態調査・製造業事業所調査(産業別統計表)第1表」)。集約の採算は、クラッカー単体ではなく、副生品と誘導品を含む系列全体で評価する。
第三に、国内設備の過剰を説明するには、内需の減少に加えて輸出の減少を見る。2026年1〜6月のエチレン換算では、内需の11.4%減に対し、輸出は28.9%減、生産は23.9%減であり、輸出は生産の36.7%を占める(石化協「エチレン換算輸出入実績」)。シノペックのエチレン生産が2025年に13.5%増えたことも合わせると、分析では、輸出向けの能力は内需が戻っても回復しにくい。集約後の規模は、内需と競争力のある輸出先の合計で決める。
公開情報ではわからないこと
- 集約後の引取価格式と残存装置の稼働率:千葉・西日本の公表資料は能力と時期を示すが、残存装置の稼働率見通し、共同事業体の引取量、ナフサ連動以外の用役・副資材・物流費の配分は開示されない。参加企業と、誘導品を引き取る系列外企業の購買・事業企画担当へのインタビューで、価格式、最低引取量、定修時の供給保証を確かめる。
- 顧客の再認定期間と輸入材への切替意向:フィルム、自動車部品、電子材料の加工メーカーへのアンケートで、品目別の認定所要月数、2027年の供給元変更への備え、輸入材の採用比率を把握する。
- 輸入品の実着価格と品質差:商社と輸入品ユーザーへの聞き取りに加え、中国・韓国の誘導品工場と港湾で現地調査を行い、グレード、添加剤、リードタイムを国内品と比べる。
- 提携・買収で承継される権利と負担:分社・持分化される国内の基礎部門や、海外の売却事業(SABICの欧州石化事業など)に出資する場合、排出枠、用役・岸壁の契約、運転・保全要員が承継されるかは開示資料では判断できない。デューデリジェンスで、合併・分割時の排出枠の手続(GX推進機構「排出量取引制度について」)、契約の承継条件、退出条項を確認し、工場の現地調査で要員と設備の状態を確かめる。
- 自律制御・点検ロボットの効果の再現性:公表事例は単一工程や海外拠点の検証が中心である。導入工場の運転記録で蒸気原単位と規格外率を導入前後で比べ、運転員・保全員への聞き取りで異常時の手動復帰の実態を確かめる。
出典
官公庁・業界団体の原表と企業開示を優先した。随時更新ページと公表日の記載がない資料には確認日(2026年11月2日)を記した。
- 経済産業省「2025年経済構造実態調査・製造業事業所調査(産業別統計表)第1表」(2026年7月29日)
- 経済産業省「2025年経済構造実態調査・製造業事業所調査 結果の概要」(2026年7月29日)
- 石油化学工業協会「2026年9月実績概要」(2026年10月29日)
- 三井化学・出光興産「千葉地区エチレン装置集約に関する最終合意」(2025年12月19日)
- 旭化成・三井化学・三菱ケミカル「西日本エチレン生産体制の基本契約」(2026年1月27日)
- 旭化成「生成AIを新規用途探索の自動化や製造現場の技術伝承において活用開始」(2024年12月9日)
- プライムポリマー「住友化学の国内PP・LLDPE事業との統合」(2026年7月1日)
- Cefic「Facts and Figures・データファイル、Sales」(2025年12月2日掲載、2026年11月2日確認)
- 日本化学工業協会「グラフでみる日本の化学工業2025」(2026年1月発行)
- GX推進機構「排出量取引制度について」(随時更新、2026年11月2日確認)
- 欧州委員会「包装規則の適用開始」(2026年8月11日)
- 三井化学「文献調査を革新する生成AIエージェントを開発」(2026年3月2日)
- 横河電機「世界初 強化学習AIが化学プラントに正式採用」(2023年3月30日)
- 厚生労働省「令和7年賃金構造基本統計調査、一般労働者・産業中分類、E製造業」(2026年3月24日)
- 日本銀行「企業物価指数(2026年9月速報)」(2026年10月13日)
- 三菱ケミカルグループ「2026年3月期決算説明資料」(2026年5月13日)
- 住友化学「2026年3月期決算短信」(2026年5月14日)
- 三井化学「2026年3月期決算短信・決算概要」(2026年5月13日)
- 石油化学工業協会「2025年12月実績概要」(2026年1月22日)
- 石油化学工業協会「エチレン換算輸出入実績」(随時更新、2026年11月2日確認)
- 物質・材料研究機構「自律自動実験のための汎用ソフトウェアNIMS-OSを開発」(2023年7月20日)
- ENEOS「AIによるプラント運転の自動化」(公表日記載なし、2026年11月2日確認)
- 横河電機・ANYbotics「点検ロボットと管理ソフトウエアの統合」(2026年2月10日)
- ANYbotics「BASF化学プラントでのANYmal検証」(2021年3月25日)
- 日本化学工業協会「日本の化学工業・出荷額構成比」(公表日記載なし、2026年11月2日確認。2023年実績)
- 日本化学工業協会「日本の化学工業・出荷額」(公表日記載なし、2026年11月2日確認。2023年実績)
- 日本化学工業協会「日化協インデックス・主要化学製品出荷指数」(随時更新、2026年11月2日確認。2026年7月分)
- 日本化学工業協会「日化協インデックス・企業業績指数」(随時更新、2026年11月2日確認。2026年4〜6月期)
- 日本化学工業協会「日化協インデックスについて」(2023年7月5日改訂)
- プライムポリマー「ポリエチレン・ポリプロピレンの価格改定」(2026年4月21日)
- 経済産業省「ナフサについて」(資料に日付記載なし、2026年11月2日確認)
- JETRO「中東情勢の緊迫化と日本の対中東貿易・エネルギー調達」(2026年10月14日)
- 三菱ケミカルグループ「石油化学事業の分社化に向けた検討開始」(2026年5月25日)
- 住友化学「千葉地区のエチレン生産体制最適化」(2025年4月1日)
- 旭化成・三井化学・三菱ケミカル「西日本エチレン製造設備の統合に向けた共同事業体の出資比率」(2026年5月12日)
- BASF「2025年通期決算」(2026年2月27日)
- BASF「日本におけるBASF」(公表日記載なし、2026年11月2日確認)
- ダウ「2025 Annual Report」(2026年、資料に発行月日記載なし)
- ダウ「日本の事業概要」(公表日記載なし、2026年11月2日確認)
- SABIC「Integrated Report 2025・Financial Review」(公表日記載なし、2026年11月2日確認)
- SABIC「欧州石化・欧米エンジニアリング樹脂事業の譲渡契約」(2026年1月8日)
- 栃木県「SHPPジャパン合同会社 真岡事業所」(公表日記載なし、2023年1月1日現在の情報、2026年11月2日確認)
- シノペック「2025 Annual Results/Annual Report」(2026年3月22日掲載、文書日付3月20日)
- LG化学「4Q 2025 Earnings Release」(2026年1月29日)
- LG「LG Chem to Showcase Next-Generation Monomaterial Packaging Technologies at TOKYO PACK 2026」(2026年10月15日)
- GX推進機構「排出量取引制度・化石燃料賦課金」(公表日記載なし、2026年11月2日確認)
- ECHA「ECHA’s update on the REACH Restriction on PFAS」(EFSA諮問フォーラム資料)(2026年6月11日)
- 厚生労働省「化学物質対策に関するQ&A(リスクアセスメント関係)」(2024年2月28日更新)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
