エグゼクティブサマリー
プラントエンジニアリングは、世界のエネルギー・化学投資を実現する一方、少数の大型案件の契約と遂行が企業全体の利益を左右する産業である。2026年11月時点ではLNG投資の進展が確認できるが、受注量の拡大と損失回避を同時に実現する経営が問われている。
要点
- 世界需要は拡大している。 2025年の世界LNG貿易量は4億3,700万t、前年比6.3%増、液化設備の最終投資決定(FID)は年間6,840万t分に達した。ただし、貿易量・設備投資・EPC売上は異なる指標であり、売上への反映には時間差がある(IGU「World LNG Report 2026」)。
- 日本の統計は対象範囲の確認が不可欠である。 2025年度の調査対象プラント輸出契約高は2,871億400万円、前年度比108.8%増である。国内EPC総市場ではなく、大型案件の計上によって変動するため、業界全体の成長率として使えない(日本産業機械工業会「2025年度輸出契約」)。
- 競争の核心は契約と実行能力である。 千代田の2026年3月期には過年度案件に関連する一過性利益があり、東洋はブラジル発電案件で収支が悪化した。新規受注、既存案件の収束、継続的な採算を分けて評価する(千代田「2025年度決算Q&A」、東洋「2026年3月期決算説明資料」)。
- 海外投資と制度変更を一体で追う。 LNG Canada第2期は2026年9月にFIDへ進んだ。一方、EUのメタン規制は輸入契約にメタンの測定・報告・検証の同等性を求め、ガス供給設備の仕様と情報提供責任を変える。現行の適用開始は2027年1月だが、欧州委員会は2026年10月に適用を遅らせる改正案を出しており、時期は確定していない(Fluor「LNG Canada第2期受注」、欧州委員会「規則2024/1787改正案」)。
- AIは設計情報の照合と点検から事業を変える。 文書・図面理解と自律巡回は段階が異なり、ANYmal Xは2026年10月に海外顧客への出荷を開始した。設計承認や保全判断まで含む業務設計が収益化の条件となる(ANYbotics「ANYmal X出荷開始」)。
経営・企画部門への示唆
- 大手は、受注目標と並べて顧客・地域ごとの受注残の上限と最大資金持出しを決める。仕様が固まらない範囲は定額に含めず、実費精算や暫定額に分けて契約し、追加費用を回収できる条項を先に固める。
- 中堅・中小は、国内化学の設備集約に伴う改造・停止工事を継続受注の柱とする。元請の変更指示を書面で受け、追加作業を期限内に請求できる契約条件をそろえることが、利益を守る前提となる。
- 新規参入は、性能保証を負わない計測・点検・データ整備から入る。提携・買収では、受注残に含まれる未承認変更、未回収費用、共同企業体の連帯責任を契約原本で確かめ、予定損害賠償の条件も精査する。
業界データまとめ
LNG・化学プラントのEPCだけを切り出した国内市場総額は、確認できた公開統計にはない。以下の市場の参考値は、対象を明示した輸出契約統計であり、企業決算とLNG設備統計も組み合わせて示す。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 日本の主要約70社による産業機械輸出契約のうち「プラント」2,871億400万円。海外向け契約の調査対象分であり、国内市場総額・日本企業の全世界EPC売上ではない | 2025年度 | 日本産業機械工業会「2025年度 産業機械輸出契約状況」表1 |
| 市場の伸び | 上記「プラント」輸出契約高、前年度比+108.8%(公表値) | 2025年度 | 日本産業機械工業会「2025年度 産業機械輸出契約状況」表1 |
| 事業者数 | 参考値:1万782事業所。産業小分類「機械器具設置工事業」(機械器具の組立・据付工事。昇降設備工事業を含む)の全国・民営事業所。プラントEPC専業の数ではなく、平均年収の行とは分類が異なる | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 第9-2表・全国」 |
| 従業者数 | 参考値:12万7,692人。同「機械器具設置工事業」の全国・民営事業所の従業者(男女計)。EPC企業の設計・調達部門や海外の要員は含まれない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 第9-2表・全国」 |
| 平均年収 | 635万900円(計算)。中分類「技術サービス業(他に分類されないもの)」、一般労働者・男女計・企業規模計10人以上・民営。月額41万4,800円×12+年間賞与等137万3,300円。プラント専業以外を含む | 2025年調査(賞与等は2024年の支給額) | 厚生労働省「令和7年賃金構造基本統計調査」一般労働者・産業中分類・第1表 L74 |
| 上位3社の売上高 | 日揮HD 6,795億8,800万円(総合エンジニアリング・外部顧客売上)/千代田化工建設4,939億4,200万円(連結)/東洋エンジニアリング1,829億4,100万円(連結)。主要上場専業3社の比較であり、同一範囲の市場シェア順位ではない | 2026年3月期 | 日揮HD「2026年3月期決算短信」 千代田化工建設「2026年3月期決算短信」 東洋エンジニアリング「2026年3月期決算短信」 |
| 化学・石化プラント輸出契約高 | 1,626億2,200万円(前年度比+576.1%)。上記輸出契約統計の内数 | 2025年度 | 日本産業機械工業会「2025年度 産業機械輸出契約状況」表1 |
| 世界のLNG貿易量 | 4億3,700万t(前年比+6.3%)。EPC市場金額ではなく顧客産業の稼働・需要指標 | 2025年 | IGU「World LNG Report 2026」公表資料 |
| 世界のLNG液化設備容量 | 年間5億2,450万t。設備ストックであり、その年の新規建設量ではない | 2025年末 | IGU「World LNG Report 2026」公表資料 |
| LNG液化設備の最終投資決定容量 | 年間6,840万t分がFIDに到達。発注見込みを見る指標であり、EPC売上計上とは時期が異なる | 2025年 | IGU「World LNG Report 2026」公表資料 |
輸出契約の急増率は少数の大型案件と比較対象年度の低さに左右され、業界全体の実質成長率を示さない。エンジニアリング協会の白書は対象がより広く、2026年度版の数値原本を公開範囲で確認できないため、報道からの転記は行っていない。事業者数・従業者数は、据付工事に近い経済センサスの産業小分類「機械器具設置工事業」による参考値である。専業企業の数ではない。
AI・フィジカルAIの影響と経営の打ち手
先に変わるのは、図面・仕様書・調達情報の検索・転記・照合である。フィジカルAIは巡回点検から進み、建設現場の全面自律化より、設計データの品質と保全業務への接続が当面の投資課題となる。
影響の全体像
本稿の工程は「事業構想・FS(事業性調査)→FEED(基本設計)・見積→詳細設計→調達・製作→建設・試運転→O&M(運転・保全)・改造」である。生成AI・AIエージェントは文書理解・作業支援、フィジカルAIは現実空間で認識して動く機械を指し、固定センサーや遠隔接続を自律ロボットと同一視しない。次表の段階は公表事例の状態、普及時期は2026年11月を起点とする、公開情報からの分析であり、各社の販売計画ではない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 事業構想・FS | 過去設備の設計・操業情報を検索し、前提条件を整理 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | Cognite「セラニーズ向けベータ提供」。操業支援事例をFSへ転用する部分は分析上の想定 |
| FEED・見積 | P&IDから配管の接続情報を抽出し一覧化 | AI(図面読解) | 実証中 | 2年以内 | Arent「PlantStream AIDEのリリース」。2025年8月に試用版の提供開始 |
| 詳細設計 | 機器配置・配管ルートの自動生成と資材数量の早期算出 | 設計自動化(AI搭載3D CAD) | 実用(導入事例あり) | 2年以内 | Arent「PlantStreamとCIARの戦略的パートナーシップ」。Arentと千代田の共同開発。自然言語の指示による設計変更の公表事例は確認できない |
| 調達・製作 | 設計・調達・工程データの欠損、整合性を管理 | データ・IoT | 実用(導入事例あり) | 2年以内 | 日揮HD「データ品質管理の運用開始」 |
| 建設・試運転 | 遠隔運転接続と引き渡し後の監視を検証 | データ・IoT | 実証中 | 3〜5年 | 千代田「IOWN遠隔O&M実証」。遠隔O&Mの実証であり自律施工ではない |
| O&M・改造 | 危険区域を巡回し、設備状態を取得・保全へ連携 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | ANYbotics「ANYmal X出荷開始」。海外顧客への出荷開始 |
業務はどう変わるか
第一は、図面から台帳を作る作業である。従来は配管計装図(P&ID)のタグ、接続先、仕様を担当者が読み取り、機器表・配管表・3Dモデルに転記していた。Arentは2025年8月、P&IDから配管の接続情報を抽出して一覧にするAIツール「PlantStream AIDE」の試用版提供を始め、正式版は同年冬の予定としたが、試用版の提供を各社の業務への定着と同一視することはできない(Arent「PlantStream AIDEのリリース」)。変化後の主業務は、抽出結果の例外処理と図面改訂の照合になり、単なる入力削減より、違う版の図面から資材数量を発注する事故を防ぐことが価値となる。
第二は、出典付きの判断支援である。Cogniteは米国セラニーズの化学拠点向けに、生成AIを使うリモート運用管制室のベータ提供を公表しているが、安全判断を無人で承認するシステムではない(Cognite「セラニーズ向けベータ提供」)。記録・マニュアル・保全履歴の横断検索は改造設計にも転用できると考えられるが、検索対象と権限の整備が前提となる。
前提となる導入済み事例が、日揮が日立製作所と2023年から共同で取り組み、2026年4月に運用を始めたEPCデータの品質管理の枠組みである。EPCのデータは同社の基盤DATABOXで一元管理される(日揮HD「データ品質管理の運用開始」)。データ連携自体を生成AIと呼ぶべきではなく、データの完全性、適時性、整合性、妥当性を管理して初めて、検索結果を調達・施工判断に利用できる。業界に一般化できる工程短縮率や人員削減率は確認できない。
第三は、巡回点検を「人が見て記録する」業務から「機械が反復測定し、人が異常の意味を判断する」業務へ変えることである。ANYboticsはBASFの化学設備における防爆区域の自律点検試験を公表し、2026年10月27日にはANYmal Xのエクイノール、DSMフィルメニッヒなどへの出荷開始を発表した。前者は実証、後者は商用供給の開始であり、日本の各工場への配備完了を意味しない(ANYbotics「BASF防爆区域試験」、ANYbotics「ANYmal X出荷開始」)。熱画像・音・計器画像を同じ経路で取得するため、点検員は移動時間より、異常の確認、保全優先順位、停止判断に時間を振り向けられる。
第四は、EPCの引き渡しと運転・保全サービスの接続である。千代田は2026年にIOWNを使う遠隔O&Mの実証、米Novityとの予知保全展開に向けたMOUを公表したが、後者は商用成果の確認前である(千代田「IOWN遠隔O&M実証」、千代田「NovityとのMOU」)。完成図書の納品で終えるモデルから、設備タグと時系列データを引き継ぎ、点検・改造を継続受託するモデルへの展開余地がある。ただし、予知保全は故障兆候を分析する技術であり、それだけでフィジカルAIに該当するわけではない。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 日揮HD | 日本 | DATABOX、設計自動化の共同開発 | EPC情報品質管理と設計支援の基盤 | 展開済み:データ品質管理を運用。設計自動化は別途開発段階(日揮HD「データ品質管理の運用開始」、日揮HD「ConfiguringとのMOU」) |
| PlantStream(Arent) | 日本 | PlantStream AIDE、3D設計支援 | P&ID読解と設計情報の接続 | 展開済み:国内で試用版を提供。各顧客での全面稼働とは区別(Arent「PlantStream AIDEのリリース」) |
| 千代田化工建設 | 日本 | 遠隔O&M、保全サービス統合 | 設計情報と操業・保全を接続 | 提携・実証あり:IOWNによる検証(千代田「IOWN遠隔O&M実証」) |
| Cognite | 米国(ノルウェー発祥、2025年移転:Cognite「米国本社開設」) | Cognite Data Fusion、生成AIによる操業支援 | 図面・設備・時系列データの関連付け | 展開済み:横河ソリューションサービス(横河電機の子会社)との再販契約。全AI機能の国内導入を意味しない(Cognite「横河ソリューションサービスとのVAR契約」) |
| 横河電機 | 日本 | OpreX Robot Management Core | 点検ロボットと保全情報を統合 | 展開済み:ロボット管理製品。ANYmal連携は提携案件(横河電機「ANYboticsとの提携」) |
| ANYbotics | スイス | ANYmal、ANYmal X | 自律移動による画像・温度・音等の取得 | 提携・実証あり:横河電機との提携(横河電機「ANYboticsとの提携」) |
| Novity | 米国 | 物理モデルを用いた予知保全 | 回転機等の状態予測をO&Mへ組み込む | 提携・実証あり:千代田とのMOU。国内商用導入済みとは確認できない(千代田「NovityとのMOU」) |
人材・収益・競争への影響
分析では、縮小するのは図面転記、定型照合、巡回記録の工数であり、増えるのは設備データの構造化、モデル検証、ロボット運用である。技術者の業務は例外判断へ移るが、将来の承認者を育てるには、若手が設計条件の理由を学ぶ実案件レビューを残す。
時間単価の設計契約は、工数削減で売上も減る可能性がある。対価を承認済み成果物・改訂対応へ組み替え、EPCでは手戻り・再発注の削減額で効果を測る。競争面ではシュナイダーエレクトリックが2026年6月にCognite買収契約を発表し、制御・設計・操業情報の統合を進めている(Cognite「Schneiderによる買収契約」)。分析では、EPC企業もデータ利用条件と完成後の顧客接点を確保する必要がある。
物理空間では、防爆認証の対象ガス・区域、通信、避難動線、故障時回収が導入条件となる。海外認証だけで日本の設置条件への適合を判断せず、事業所ごとに確かめる。生成AIの提案には設計変更・試運転の承認工程を残し、承認した版を追跡できる形で使う。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | P&ID・機器表・購買品目のタグと改訂番号を統一 | 共通 | 直ちに〜1年 | 誤発注と変更漏れの低減 | 顧客・ライセンサーとの命名規則合意 |
| 高 | AIDE等の抽出結果を既存案件の承認済み図面で照合 | 共通 | 1年以内 | 図面読解の省力化と誤りの把握 | 正解データ、重大誤認の判定基準 |
| 高 | 検索回答に原本・版・承認者を必須表示 | 大手 | 1年以内 | 誤った仕様による手戻り抑制 | 案件別アクセス権、顧客秘密の分離 |
| 高 | 防爆区域ごとに巡回経路と人の介入点を設計 | 共通 | 1〜2年 | 危険区域への立入り削減 | 適合確認、通信調査、回収手順 |
| 中 | ロボットの異常検知を保全指図書へ接続 | 共通 | 1〜3年 | 測定結果の放置防止 | 設備ID、重要度、停止権限の定義 |
| 中 | 完成図書の仕様に運転データとの接続条件を追加 | 大手 | 次のFEEDから | O&M・改造の継続受託 | データ所有権、利用範囲、更新費の契約 |
| 中 | 配管・計装等の専門領域単位で支援サービス化 | 中堅・中小 | 1〜2年 | 少人数での対応量拡大 | 元請の承認工程と責任分界の合意 |
よくある失敗は、図面改訂を反映せず回答だけを高速化することである。ロボットは巡回成功率だけでなく、異常検知後の対応時間や保全実施率で評価する。提供企業の実証効果を全案件へ外挿せず、同じ設備・業務条件で検証する。
業界の定義と市場構造
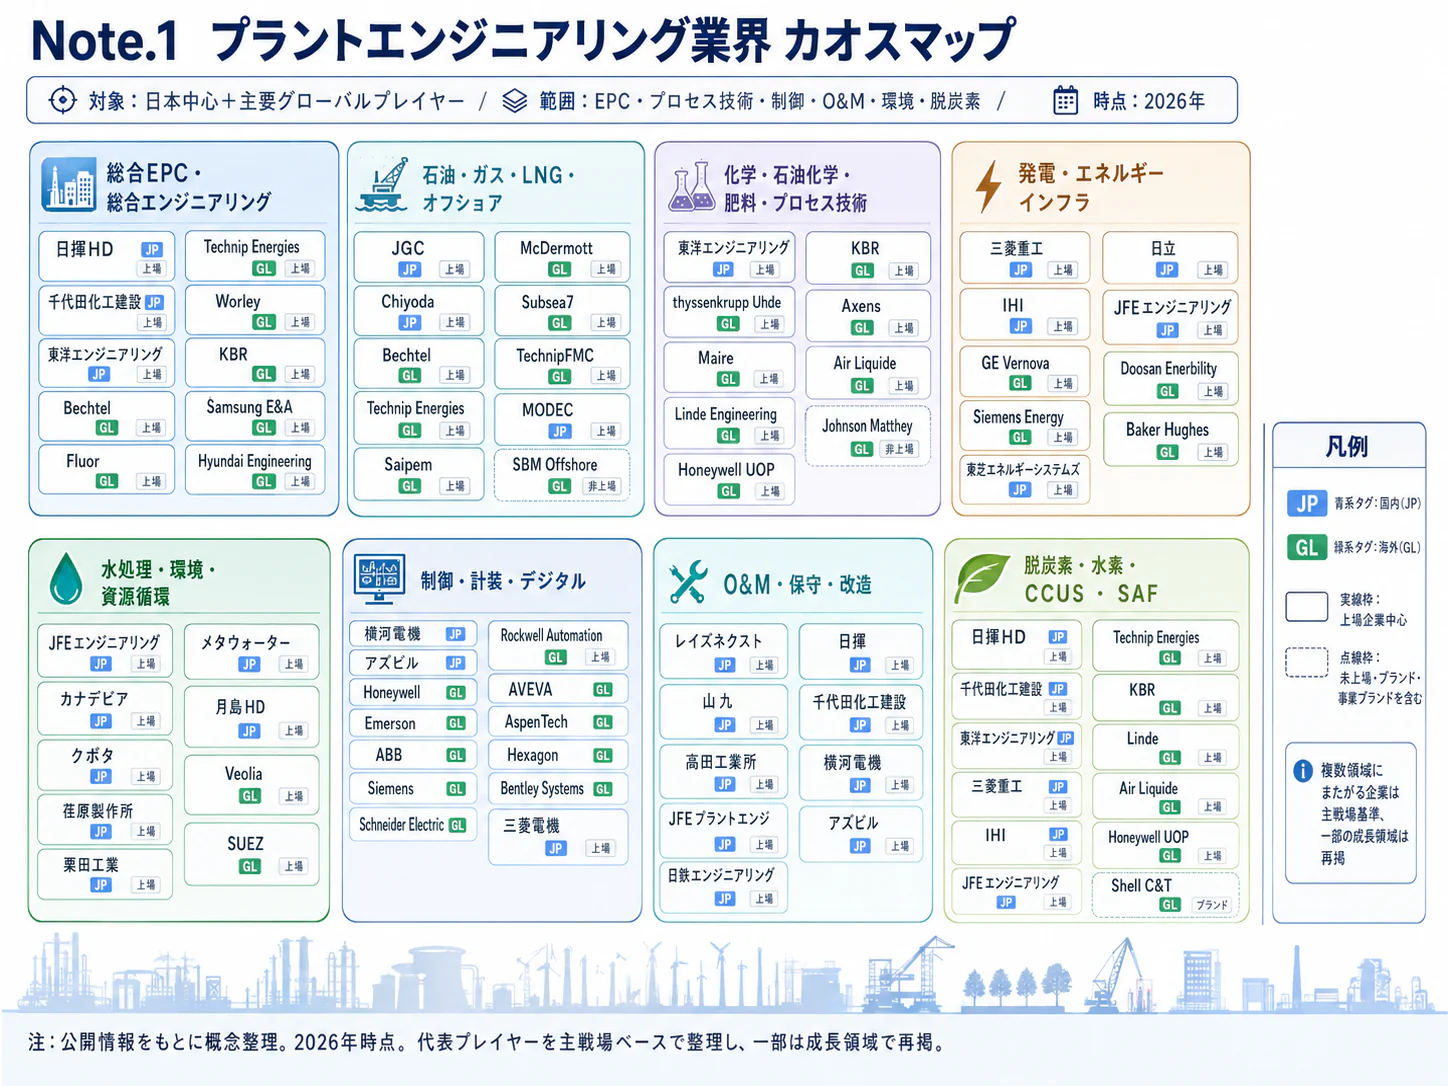
プラントエンジニアリングは、設備を建てるだけでなく、原料・製品・運転条件を満たす生産システムを設計し、調達・建設・試運転を統合する事業である。本稿は日揮、千代田化工建設、東洋エンジニアリングのLNG・化学プラントを中心に、上流設計と既存設備改造までを含む。売上規模と競争力を正しく読むには、市場統計の範囲と各社の連結事業範囲を分ける。
対象に含めるのは、LNG液化、ガス処理、石油化学、化学・肥料設備のFS、FEED、EPC、関連O&Mである。一般住宅・オフィス建築、機器単体の製造販売、資源開発・LNG販売そのものは中心範囲に含めない。製油、発電、医薬、海洋設備は隣接領域として、主要企業の経営資源配分や損失リスクを説明する場合に扱う。
機器メーカーは圧縮機等の性能を、ライセンサーはプロセス技術を担い、EPC企業は設備全体を統合する。ゼネコンとの境界も、製造プロセスの性能保証と取り合いを誰が負うかにある。大型LNGでは共同企業体を組み、競合企業と協業する場合がある(日揮HD「Coral North受注」)。
公開データで見える内訳と変化
| 見る範囲 | 内訳・推移 | 読み取れること |
|---|---|---|
| 日本の調査対象企業のプラント輸出契約 | 2021年度648億6,200万円、2022年度356億3,000万円、2023年度1,259億9,500万円、2024年度1,375億900万円、2025年度2,871億400万円 | 年間の振れが大きい。売上・設備稼働の系列ではない(日本産業機械工業会「2025年度輸出契約」) |
| 同統計の化学・石化 | 2024年度240億5,300万円から2025年度1,626億2,200万円へ増加 | 調査対象の特定用途で契約が集中した。国内化学投資全体の急増とは言えない(日本産業機械工業会「2025年度輸出契約」) |
| 日揮の総合エンジニアリング受注残 | 2026年3月末、用途はLNG30%、石油・ガス25%、化学4%。地域は中東45%、アジア37%、国内13% | 化学・LNG専業ではなく、用途・地域をまたぐ資源配分が必要(日揮HD「2025年度決算説明資料」) |
| 東洋の連結売上 | 2026年3月期、石油化学651億円、化学・肥料442億円、石油・ガス404億円 | LNG中心の企業と同じ需要構成ではない。金額は同社資料の億円表示(東洋「2026年3月期決算説明資料」) |
LNG投資は2020年の感染症による停滞後に再加速したが、投資決定から売上計上まで長く、地域ごとに投資段階が異なる(IEA「LNG Capacity Tracker」)。顧客側では、金利上昇や建設費用の増加による設備投資額の上昇と、EPC契約締結に向けた手続きの長期化が、投資決定の先送りにつながった(日揮HD「2026年3月期決算短信」)。
化学では、新設能力の増加と既存設備の合理化が同時進行している。コスモエネルギーホールディングス、丸善石油化学、住友化学は、中国での大型装置の新設・増強による供給過剰と国内需要の減少を背景に、丸善石油化学のエチレン製造装置を停止し、合弁会社の京葉エチレンに生産を集約する方針を2026年度目途として公表した(住友化学ほか「千葉地区エチレン生産最適化に関するお知らせ」)。分析では、日本向け営業は大型新設だけを追うより、設備統合に伴う配管・ユーティリティの改造、更新、停止工事を独立市場として捉える。
顧客と需要の特性
顧客が購入するのは、設計図や工事人員よりも、決められた時期に所定の量と品質で生産を始められる確実性である。LNGでは販売契約と資金調達、化学では原料競争力と製品需給が投資判断を左右する。そのため、案件数より、顧客がどの投資判断段階にいるかを把握する方が営業予測に有効である。
| 顧客層 | 購買の決め手 | 主な意思決定者・関与者 |
|---|---|---|
| 国営石油・ガス会社、国際エネルギー企業 | 液化・処理実績、稼働開始時期、現地調達、性能保証 | 事業部、プロジェクト組織、調達、経営会議、JV出資者 |
| LNG開発の事業会社 | 長期販売・融資条件に整合する工期と責任分担 | スポンサー、技術責任者、金融機関、保険・保証の関係者 |
| 化学・肥料メーカー | 原料・エネルギー原単位、製品品質、設備投資回収 | 生産技術、工場、事業部、財務、経営会議 |
| 既存プラントの操業会社 | 停止期間の短さ、既設設備との適合、変更管理 | 工場長、保全・設備部門、操業・安全部門 |
典型的な流れは、FSで採算条件を設定し、FEEDで設備仕様と投資額を詰め、許認可・販売先・融資をそろえてFIDに進み、EPCを本格発注するというものである。ただし実際には、先行業務の限定着手指示と全面着手指示が分かれる場合がある。LNG Canada第2期は2026年9月28日のFID後に日揮・Fluorの共同企業体へ着手指示が出されており、初期業務への参画と大型EPCの確定は同じイベントではない(Fluor「LNG Canada第2期受注」)。
価格感応度は高いが、生産開始の遅れや性能未達の影響が大きく、施工・保証能力も評価される。採算が合わなければ、顧客はFID自体を延期する場合もある。日揮は2026年3月期に、建設費・金利上昇や制度整備の遅れによる投資判断の後ろ倒しを説明している(日揮HD「2026年3月期決算短信」)。
施工開始後の乗り換えには、設計引継ぎ、保証範囲、調達契約、工程調整の費用がかかる。その一方で、既存業者が自動的に有利というわけではなく、次の案件では発注方式や組成企業体が見直される。需要の周期は小売の季節性より、顧客の投資予算、資源価格、金利、定期修理の停止日程、現地の雨季・冬季等に支配される。
人口減少は国内化学品需要と操業人員を通じ、設備集約・省力化に影響する。海外でも新設以外の需要があり、東洋は2026年5月にシンガポールの既存エチレン設備改造を公表した(東洋「エチレン設備改造受注」)。
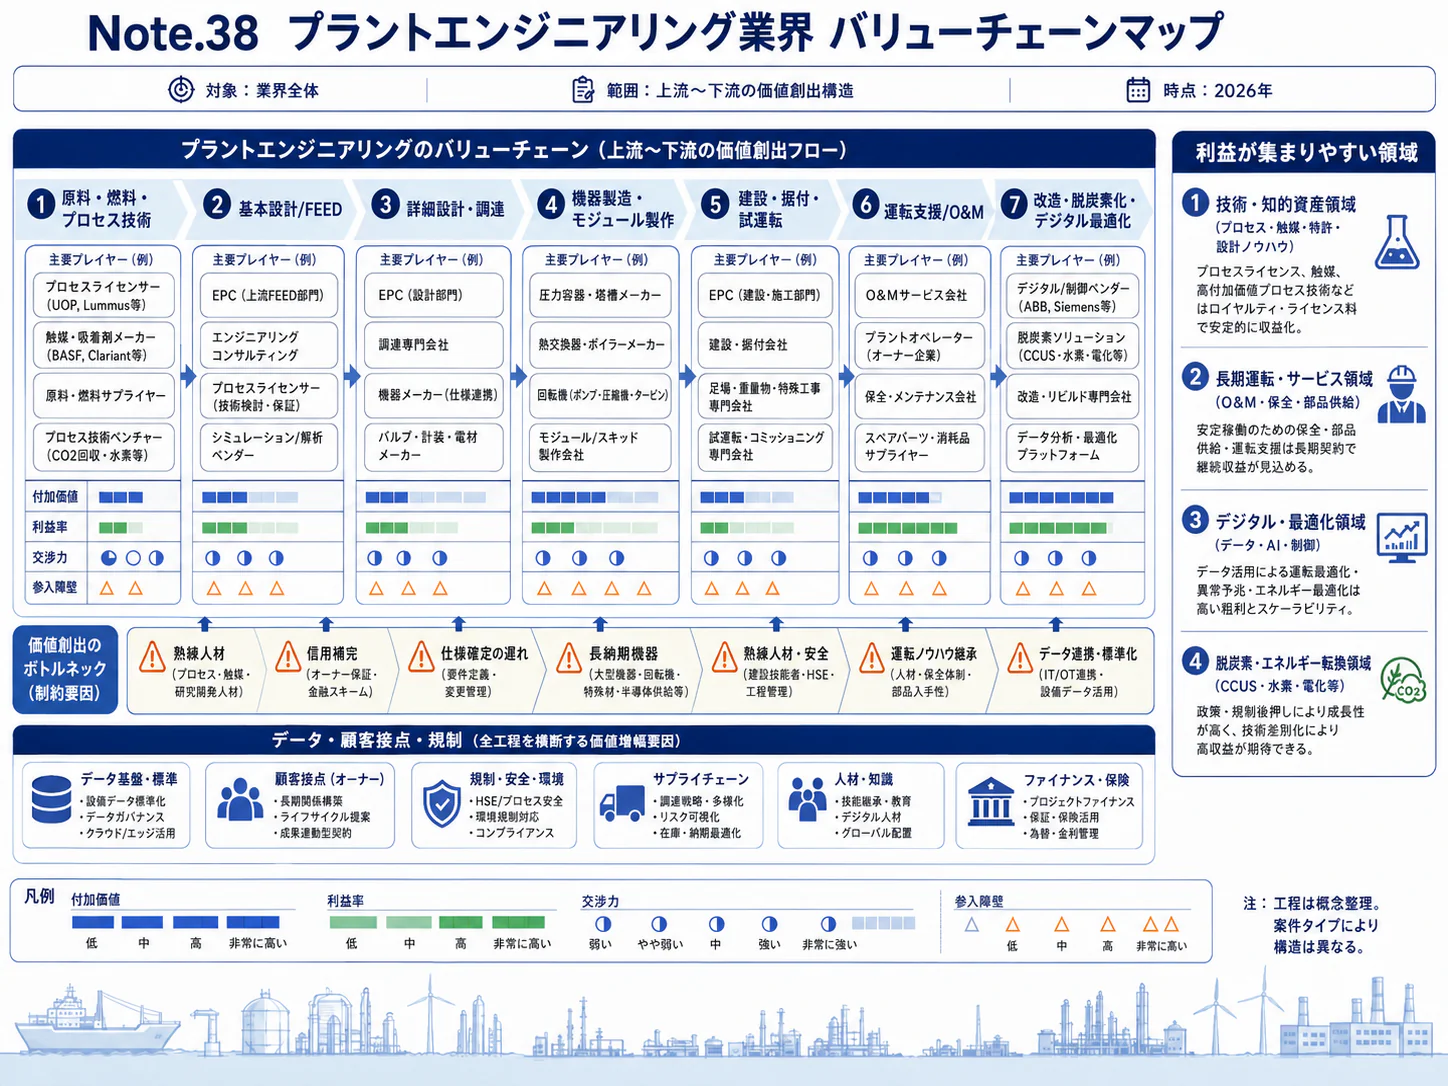
バリューチェーンと収益構造
利益を左右するのは、設計料の単価だけではなく、契約時に見積もった完成総原価と、実際の完成総原価との差である。売上が伸びても、機器・施工費の上昇を請負側が負担すれば利益は失われる。したがって、工程ごとの付加価値と同時に、費用増を誰が負担し、いつ資金を回収するかを見る。
| 工程 | 役割・主な担い手 | 付加価値・主な収益上の論点 |
|---|---|---|
| 事業構想・FS | 顧客、EPC企業、技術・環境コンサルタント | 原料、製品、立地、排出条件を投資案件へ落とす。無償提案が長期化すると先行費用が累積 |
| FEED・見積 | 日揮、千代田、東洋、海外EPC、ライセンサー | 仕様・数量・工程の精度を上げる。EPC受注の前提と、設計業務単体の採算を分ける |
| 詳細設計 | EPC本体、海外設計拠点、専門設計会社 | 各機器・配管・制御の取り合いを解消。後工程での変更を抑える |
| 調達・製作 | EPC、機器メーカー、モジュールヤード | 品質・納期・物流の統合。圧縮機等の重要機器遅延が全体工期へ波及 |
| 建設・試運転 | 現地建設会社、EPCの施工・試運転組織 | 現地生産性、安全、順序管理と性能確認。遅延・手戻り・追加施工の損失が集中 |
| O&M・改造 | 操業会社、EPC、保全会社 | 停止計画、既設制約、設備履歴を踏まえた改善。継続性はあるが工場ごとの対応力が必要 |
契約方式と利益の発生場所
定額一括請負(LSTK)は、対象範囲と条件が固まれば生産性改善の果実を取り込みやすい反面、原価超過を自社で負う部分が大きい。実費精算型は費用変動を顧客と分けやすいが、報酬率、管理義務、費用承認、上限条件によって利益と責任は変わる。エンジニアリング協会も発注者に対し、工期・設計変更時の契約金額の変更、急激な経済変動に対する価格調整、リスクの公平な分担、案件に応じた契約形態(ランプサム、単価、実費精算、分割発注など)の選択を求めている(ENAA「契約金額・工期・リスク分担」)。「定額か実費か」だけでなく、変更、不可抗力、遅延、保証の条項を合わせて評価する。
工程別利益率の共通統計はないが、テクニップ・エナジーズの2025年調整後経常EBITDAマージンは、技術・製品・サービス部門14.3%、Project Delivery部門8.1%である。前者にはライセンス・独自機器等を含み、設計料だけの利益率ではないが、技術・製品を保有する事業との採算差を示す(Technip Energies「2025年決算」)。
大型案件が損失に変わる経路
損失は、見積時の数量・生産性の不足、設計変更、長納期品、現地工事の遅れが連鎖することで拡大する。追加費用が発生しても、顧客に請求できることと、顧客が承認し回収できることは別である。千代田の2026年3月期の完成工事総利益1,005億円には一過性要因615億円が含まれ、そのうち米ゴールデンパスLNG(GPX)案件の引当金の戻りが370億円、為替影響が100億円と説明されている(千代田「2025年度決算Q&A」)。
反対方向の事例が、東洋のブラジルガス火力発電案件による収支悪化である。同社の2026年3月期営業損失は190億300万円であり、会社は当該案件を主因として説明した。これは本稿の中核であるLNG・化学案件の損失ではなく、同一企業が隣接領域で負ったEPC遂行リスクの事例である(東洋「2026年3月期決算短信」、東洋「2026年3月期決算説明資料」)。
原材料・機器費、外注工事費、現地人件費、物流費、設計工数の業界共通の構成比は公開されていない。東洋の2026年5月の説明では、圧縮機・ガスタービン等の価格上昇と、一部アジア製作市場の供給余力が同時に存在する(東洋「2026年3月期決算Q&A」)。一律の物価上昇率で予備費を置くより、重要機器、現場賃金、輸送、為替を分け、見積有効期限と価格改定条件を設定する方が合理的である。
さらに、会計上の利益と手元資金は一致しない。前受金、出来高請求、留保金、保証金、追加請求の承認時期により資金繰りが変わるため、経営管理では完成総原価見通しと最大資金持出額を並べて見る。東洋の2026年9月の借入公表には財務制限条項があり、工事損失の検討は銀行借入や保証余力まで含めて行う(東洋「資金借入の公表」)。
競争環境
日本の主要3社は売上規模だけで順位づけできず、LNG・化学の技術分野、地域、契約方式、既存案件の収束状況が異なる。市場全体の分母がないため、3社集中度を数値で示すことはできない。経営上の競争単位は会社全体より、特定顧客・技術・現地施工を組み合わせたプロジェクトチームである。
競争を動かす五つの要因
次表の強さと方向は、公表事例をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 世界の大型案件を日米欧韓の企業が争う一方、共同受注も成立。Coral Northが具体例(日揮HD「Coral North受注」) | 変わらない |
| 買い手の交渉力 | 強 | 少数の大型顧客がFIDや発注時期を調整できる。投資延期はEPC側の稼働計画を動かす(日揮HD「2026年3月期決算短信」) | 変わらない |
| 供給者の交渉力 | 強 | 圧縮機・タービン等の価格と納期が重要。代替に再設計・認証を要する(東洋「2026年3月期決算Q&A」) | 強まる |
| 新規参入の脅威 | 弱 | 大型LNG全体では実績、性能保証、施工・資金能力が障壁。専門工程への参入は別である | 変わらない |
| 代替方式の脅威 | 中 | 顧客による分離発注、実費精算、標準化設備の採用で一括請負の範囲が変わる。Fluorの実費精算型比率が具体例(Fluor「2025年決算」) | 強まる |
専業企業の規模別分布は確認できない。参入検討では、大型国際EPC、国内改造・保全、専門設計・施工を分け、専門企業の顧客認定、設備知識、停止工事への対応力を見る。
国内主要企業の比較
| 企業 | 2026年3月期の売上・利益 | 2026年6月末の受注残 | 事業・戦略を読むポイント |
|---|---|---|---|
| 日揮HD | 総合エンジニアリング売上6,795.88億円。同セグメント利益は説明資料表示336億円 | 総合エンジニアリング1兆1,412億円 | LNG、石油・ガスから国内設備まで幅広い。海外共同企業体を使い、用途と地域を分散(日揮HD「2026年3月期決算短信」、日揮HD「2025年度決算説明資料」、日揮HD「2026年度1Q決算資料」) |
| 千代田化工建設 | 連結売上4,939.42億円、営業利益821.02億円 | 連結5,609億円 | LNG・ガスが主要基盤。GPXの契約見直し等による一過性利益と継続案件の採算を分けて読む(千代田「2026年3月期決算短信」、千代田「2025年度決算Q&A」、千代田「2026年度1Q決算概要」) |
| 東洋エンジニアリング | 連結売上1,829.41億円、営業損失190.03億円 | 連結2,373億円。持分法会社の当社持分を含む指標は4,440億円 | 石油化学・化学・肥料が主要分野。海外関係会社を含む事業規模と、連結で負担する損失を区別(東洋「2026年3月期決算短信」、東洋「2026年3月期決算説明資料」、東洋「2027年3月期1Q決算資料」) |
日揮のセグメント利益と他2社の連結営業利益は集計範囲が異なる。受注残は同じ6月末でそろえたが、日揮・FluorのLNG Canada第2期の9月の進展を含む最新受注総額ではない。東洋の持分法を含む受注残を、他社の連結指標と無条件に比較してはならない。
千代田の2026年3月期営業利益率16.6%を将来の標準採算と置くのは適切ではない。一過性要因は完成工事総利益段階の説明であり、単純控除で「正常営業利益」を確定することも避ける(千代田「2026年3月期決算短信」、千代田「2025年度決算Q&A」)。
再編と成功の鍵
直近3年の競争変化は、国内専業3社の統合だけでなく、海外技術・施工企業との組合せとして捉える。日揮はExyteとの協業で2025年にNixyteブランドを立ち上げ、東南アジアの先端産業設備へ展開した。中核のLNG・化学から隣接市場へ進む際に、既存の専門企業と組む方式である(日揮HD「Nixyte発表」)。
勝つ条件の第一は、契約前に仕様と原価の不確実性を下げること、第二は、重要機器と現地施工を提案段階で押さえることである。第三は、複数案件の悪化が重なっても遂行を続けられるよう、予備費・保証・資金持出しの上限を持つことである。
第四は、繰り返し使える設計と信頼関係を受注につなげることである。日揮のCoral Northは先行FLNGの経験を共有する企業体による後続案件であり、東洋の既存エチレン設備改造は新設以外の継続接点を示す(日揮HD「Coral North受注」、東洋「エチレン設備改造受注」)。ただし、こうした実績だけから各社の将来採算を予測することはできず、案件ごとの契約・施工条件を別途評価する。
海外の動向と主要企業
海外市場では、北米のLNG増設、中東の大型設備、アフリカの資源開発、アジアの化学・改造需要が並行している。日本企業の立ち位置は、国内建設市場を守る企業というより、海外の顧客・機器・施工会社を束ねる国際プロジェクト企業である。海外勢との関係は価格競争だけでなく、共同受注、役割分担、技術獲得として評価する。
世界EPCの市場総額と地域別成長率を同一定義で示す公的統計は確認できない。顧客産業の指標では、2025年の世界LNG貿易量は4億3,700万t、前年比6.3%増であり、液化設備容量は年末に年間5億2,450万tへ達した(IGU「World LNG Report 2026」)。IEAの集計(2026年6月12日時点)では、2019年以降にFIDへ到達した液化能力の約6割を米国、約15%をカタールが占めており、これはEPC売上シェアではなく設備投資の地域構成である(IEA「LNG Capacity Tracker」)。
海外主要企業
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| テクニップ・エナジーズ | フランス | 2025年、調整後€7,186.5百万。IFRS売上と区別(Technip Energies「2025年決算」) | LNG、プロセス技術、設計・設備サービス | 2026年に日揮等とCoral Northを受注(日揮HD「Coral North受注」) | 日本企業と海外EPCで協業。日本国内売上は確認できず |
| サイペム | イタリア | 2025年、€15,497百万。海洋等を含む全社(Saipem「2025年決算」) | 陸上・海洋エネルギー設備、施工資産 | 2025年7月にSubsea7との合併契約締結。完了は2026年下期の見込みと公表しており、完了は確認できない(Saipem「Subsea7との合併契約」) | 日本国内EPC事業の規模は確認できず |
| フルアー(Fluor) | 米国 | 2025年、Energy Solutions部門US$3.6 billion。全社US$15.5 billion(Fluor「2025年決算」) | 大型案件管理、エネルギー・素材、モジュール建設 | 日揮とLNG Canada第2期へ。2026年9月にFID後の選定を発表(Fluor「LNG Canada第2期受注」) | 日揮と海外共同受注。国内建設売上とは区別 |
| ベクテル | 米国 | 確認できた直近公表値は2024年、principal revenue US$20.6 billion(Bechtel「2024年財務概要」) | 北米大型LNG、現地施工、継続顧客基盤 | Louisiana LNGで2025年5月に全面着手指示を受領(Bechtel「Louisiana LNG」) | 東京拠点あり。国内EPC売上は非開示(Bechtel「東京拠点」) |
| サムスンE&A〈삼성E&A〉 | 韓国 | 2025年、KRW9.0288 trillion(Samsung E&A「2025年決算」) | 化学・エネルギー設備と産業設備 | 2026年10月の決算発表で肥料案件等の受注拡大を説明(Samsung E&A「2026年3Q決算」) | 日本国内のLNG・化学EPC受注規模は確認できず |
決算基準・対象事業が異なるため、表は市場順位を示さず、売上の合算も適切ではない。テクニップ・エナジーズの2026年10月29日の四半期開示も確認したが、年間比較には通期値を使った(Technip Energies「2026年1〜9月決算」)。
日本企業の海外比率と波及
2026年3月期の海外売上比率は、日揮HDが約74.4%、千代田が約71.1%、東洋が約82.9%である。いずれも決算短信の地域別(国内・海外別)売上高から国内を差し引いた計算であり、日揮は機能材等を含む連結全体である(日揮HD「2026年3月期決算短信」、千代田「2026年3月期決算短信」、東洋「2026年3月期決算短信」)。海外拠点への設計移管だけでは完結せず、顧客の投資方針、現地労務、税・通関、保証が一体の経営課題となる。
海外で先行する契約選別は日本にも広がる。フルアーは2025年の新規受注の87%、年末受注残の81%が実費精算型と公表した一方、日揮等のCoral NorthはLSTKである(Fluor「2025年決算」、日揮HD「Coral North受注」)。ただし実費精算型でも損失は生じうる。フルアーの2025年のEnergy Solutions部門は、2015年に完了した豪州の実費精算型案件の判決に伴う売上取消し6億4,300万ドルなどで、4億1,400万ドルの損失となった(Fluor「2025年決算」)。分析では、今後2〜3年は定額請負が一律に消えるのではなく、標準化・仕様確定が進む案件では定額を使い、不確実性の高い案件では範囲や価格を段階的に確定する選別が進む。
サイペムも2026年上期に中東情勢に関連する追加費用を計上し、回収の不確実性を説明した(Saipem「2026年上期決算」)。海外提携は技術・施工地域・資金負担を補完する選択肢であるが、共同企業体内の責任分界を確かめる。
外部環境と制度の変化
制度は受注を生むと同時に、設備仕様と契約責任を変える。2026年以降の重要な変化は、日本の排出量取引、EU向けガスのメタン情報要件、国内工事の労務費確保である。補助制度や輸出許可の成立を、顧客のFIDやEPC利益の確定と混同してはならない。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 経済・安全保障 | 中東・世界 | 紛争による工事・物流への支障。IEAはカタールの液化2系列(年1,280万t)の損傷と増設の遅延を反映 | 2026年3月のラスラファン施設への攻撃。IEA集計は2026年6月12日時点 | 大・短期は向かい風。供給源分散投資には追い風 | IEA「LNG Capacity Tracker」 |
| 環境・制度 | 日本 | 排出量取引制度の本格稼働。直近3年度平均の直接CO2排出量10万t以上の事業者が対象 | 2026年4月1日開始の2026年度から | 大・省エネ、燃料転換、計測改造に追い風。顧客には遵守費用 | 経産省「排出量取引制度」 |
| 環境・制度 | EU | 2024年8月4日以降に締結・更新した輸入契約に、メタンの測定・報告・検証の同等性を要求。欧州委員会は輸入事業者による証明を2029年5月31日(以後毎年)からとする改正案を提出(未成立) | 現行規則は2027年1月1日から。改正案は2026年10月14日提出、欧州議会・理事会で審議 | 大・ガス供給設備の測定・漏えい管理に追い風、証明負担は向かい風。延期案が成立すれば発注は後ずれしうる | 欧州委員会「メタン規制・輸入要件」、欧州委員会「規則2024/1787改正案」 |
| 環境・制度 | EU | メタン排出原単位の報告、さらに排出原単位の上限の遵守を要求 | 現行規則は報告2028年8月5日、上限2030年8月5日から。改正案ではそれぞれ2029年8月5日、2031年8月5日へ | 大・輸出先を意識した設備仕様に影響。具体的基準の追跡が必要 | 欧州委員会「規則2024/1787改正案」 |
| 産業政策 | 日本 | 水素社会推進法による低炭素水素等の供給・利用支援 | 2024年10月23日施行、2026年も認定・制度運用が進展 | 中・関連設備には追い風。販売先・金融条件が別途必要 | 資源エネルギー庁「水素社会推進法」 |
| エネルギー政策 | 米国 | LNG輸出審査停止措置を撤回 | 2025年1月20日 | 大・輸出設備計画に追い風。許可はFID・融資成立とは異なる | 米DOE「LNG審査停止撤回」 |
| 労務・取引 | 日本 | 改正建設業法等の全面施行。適正な労務費、著しく短い工期、契約取引の規律を強化 | 2025年12月12日 | 大・適正な価格協議に追い風、従来の低価格・短工期入札には向かい風 | 国交省「改正建設業法等の完全施行」 |
| 労働 | 日本 | 建設業への時間外労働上限規制の適用 | 2024年4月1日 | 大・工程平準化と施工要員確保が必要 | 厚労省「建設業の時間外労働の上限規制」 |
排出量取引の10万tは事業者単位であり、個別工場の閾値ではない。EPCの商機は燃料・熱利用・計測の再設計にあるが、投資回収には設備停止と立上げ時の機会損失も含める。
EUのメタン規制は、すべての輸入契約に同じ日から同じ義務がかかる仕組みではない。契約締結・更新日と対象義務を確認し、原料ガスの生産、処理、液化、輸送のどこに測定・証明責任があるかを顧客と詰める(欧州委員会「メタン規制・輸入要件」)。さらに欧州委員会は2026年10月14日、中東紛争に伴うエネルギー価格の高騰と、規則に適合する供給の確保が難しいことを理由に、輸入要件と報告・上限の適用を遅らせる改正案を出しており、成立の有無と最終的な日付を追う(欧州委員会「規則2024/1787改正案」)。分析では、日本のEPC企業にも、低排出設備を建てることに加え、顧客が輸出先に情報を提示できる設計図書・計測仕様を用意する能力が求められる。
国内の改正建設業法は、資材高騰分が無条件に転嫁される制度ではない。見積、契約書、変更協議、労務費の扱いを実務で整備し、機器の海外調達契約と国内施工契約の間に残る負担を把握する(国交省「改正建設業法等の完全施行」)。資源循環・燃料転換の案件でも、原料の品質変動、収集・供給量、製品販売条件が固まらなければ、政策上の目標だけではEPCへの全面移行は難しい。
人材と生産性
不足の核心は、特定の設備・地域で大型案件を完遂できる経験の組合せである。専業の従業者数・求人倍率を表す全国系列は確認できないため、経営管理では案件ピーク時に必要な専門人員を個別に把握する。
とくに重要なのは、プロセス設計、回転機、配管応力、計装・制御、施工管理、試運転、契約・追加請求の管理である。これらは工程ごとに繁閑が異なり、海外案件では現地規格と顧客仕様への理解も必要になる。総人員を増やしても、承認を担う上級技術者や現地施工責任者が不足すれば、設計承認と工事の進捗は止まるというのが、公開情報からの分析である。
賃金構造基本統計調査の近接分類「技術サービス業(他に分類されないもの)」では、2025年の一般労働者・男女計・企業規模計10人以上・民営の年収換算値は635万900円である。月額41万4,800円に12を掛け、年間賞与等137万3,300円を加えた計算であり、賞与は2024年中の支給額である。プラント専業企業の平均年収でも、特定資格者の採用相場でもない(厚労省「2025年賃金構造基本統計」)。
賃上げの個別事例として、千代田エクスワンエンジニアリングは2025年4月から、定期昇給を含むベースアップで前年度比約6.3%の賃金引上げを実施したと公表した。これは同社の事例であり、千代田化工建設本体や業界全体の上昇率に置き換えることはできない(千代田エクスワン「2025年度賃金改定」)。海外要員の配置では基本給だけでなく、赴任期間、交代、移動、現地支援に伴う総費用と定着を評価する。
労働生産性については、同じ対象範囲で付加価値額を従業者数で割った国内外比較値は確認できない。売上高には購入機器や外注工事が多く含まれ、社員数だけで割ると、発注方式の違いが生産性の差に見えてしまう。設計では承認済み成果物と再作業率、施工では数量当たり工数と再施工、案件管理では変更承認と回収までの日数を補助指標にする方が実務的である。
国内施工では、時間外労働の上限規制と適正工期への対応が既に必要となっている(厚労省「建設業の関連法令」、国交省「改正建設業法等の完全施行」)。監理技術者等の配置要件を確認したうえで、繁忙期に複数現場を同じ要員で埋める計画を避け、発注者の停止期間と設計凍結日を早期に調整する。海外拠点や協力会社への業務配分では、図書の量だけでなく、承認責任・引継ぎ・変更通知までを工程として管理する。
2030年に向けたシナリオ
2030年までの経営課題は、LNG投資があるか否かより、既に決まった投資をどの条件で完遂し、次の投資周期へ移るかである。IEAは2026年6月12日時点の集計で、2025年初に建設中だったFID済み案件から、2025〜2030年に年間約3,450億m³の輸出能力が追加される見通しを示す(ロシアのArctic LNG 2とカタールのNorth Field Westを除く)。これは設備供給の予測であり、日本企業の受注額や利益の予測ではない(IEA「LNG Capacity Tracker」)。
不確実性の軸は、第一に「顧客投資がFID・本格着工へ進む速さ」、第二に「施工費・工期の変動を契約と実行で吸収できる程度」である。以下の可能性の評価は条件付きの分析であり、統計的な発生確率ではない。
| シナリオ | 2030年までの姿 | 起きる条件 | 可能性の見立て・経営対応 |
|---|---|---|---|
| 選別受注による着実な遂行 | LNG・ガスの既契約を進め、化学改造・低排出設備が補完。売上成長より収益安定を優先 | 販売・融資の確保、仕様確定、重要機器の手配、変更条件の合意 | 基準ケース。既存の設備投資パイプラインが根拠だが、案件選別が前提 |
| 投資先行・施工制約の拡大 | 複数地域のFIDが重なり、受注残は増えるが工事費・人員・物流が逼迫 | 供給源分散が急進、発注集中、固定価格で未確定条件を受け入れる | 十分あり得る。地域別・工種別の同時遂行上限と資金余力を優先 |
| 投資後ずれ・改造中心 | 新規大型計画が延期され、既存設備改造、FEED、保全の比重が高まる | 建設費と金利が採算を圧迫、供給増で新規投資の優先度低下、政策支援が遅延 | 大型新設だけに依存する企業ほど備えが必要。人員の固定費化を慎重に行う |
供給能力増加が次のFIDを鈍らせる可能性は残る一方、供給源分散を優先する投資もあり得る。LNG価格だけでなく、顧客の販売契約、資金調達、許認可、着手指示まで追う。
| 先行指標 | 確認する統計・公表資料 | 経営判断への使い方 |
|---|---|---|
| 液化設備のFIDと着工・稼働予定の変更 | IEA「LNG Capacity Tracker」、IGU「World LNG Report 2026」 | FEED候補と、実際に施工能力を拘束する案件を分ける |
| 輸出契約の用途別・年度別変化 | 日本産業機械工業会「2025年度輸出契約」 | 化学・石化の受注波動を確認。単月の大型案件を恒常成長とみなさない |
| 受注残の地域・用途と契約変更 | 日揮・千代田・東洋の四半期決算資料(日揮HD「2026年度1Q決算資料」、千代田「2026年度1Q決算概要」、東洋「2027年3月期1Q決算資料」) | 工期・地域の集中、引当金、営業キャッシュフローの変化を追う |
| 顧客の原料・販売・支援制度の確定 | 顧客のFID発表、資源エネルギー庁「水素社会推進法」 | MOUや政策採択から、有償業務・本格発注への移行を判断 |
| 重要機器価格と現地施工要員の確保 | 各社の決算質疑、個別見積・納期回答(公開例:東洋「2026年3月期決算Q&A」) | 公開指数で捉えにくい原価上昇を案件予備費へ反映 |
同じ受注残でも、未確定仕様の定額契約、設計中心の実費契約、終盤の追加工事では資金需要が異なる。2030年計画は、重要案件の売上化、原価変動、保証解除と回収時期を積み上げて作る。
経営・企画部門への示唆
最優先は、受注目標と同時に、引き受ける損失と資金負担の上限を決めることである。LNGの貿易量と液化設備のFIDは2025年に伸びたが、本稿で見た主要3社の2026年3月期は、過去の契約の見直しや1件の案件の悪化で損益が大きく振れた。以下の選択肢と評価は、本稿のデータをもとにした分析である。
立場別の戦略の選択肢
| 立場 | 優先する選択肢 | 根拠となるデータ・事例 | 先に決めること |
|---|---|---|---|
| 大手(LNG・化学の大型EPCを元請で受ける企業) | 契約を「定額か実費か」の二択にせず、1件の中で仕様が固まった範囲を定額、未確定の範囲を実費精算・暫定額に分ける。受注残は顧客・地域ごとの上限で管理する | 日揮のLNG Canada第2期(同社受注額約75億米ドル)は、一部実費精算方式を含むランプサム契約である(日揮「LNG Canada第2期EPC契約の正式発効」)。千代田は2026年3月期の売上高の30.7%をカタールエナジー、24.9%をGPXが占めた(千代田「2026年3月期決算短信」) | 1顧客・1地域に積む受注残の上限と、定額に含めない未確定範囲の基準 |
| 中堅・中小(配管・計装・据付・保全の専門会社) | 大型新設の下請より、国内化学の設備集約に伴う改造・停止工事を継続受注の柱にする。元請の変更指示を書面で受け、追加作業を請求できる期限を契約に入れる | 機械器具設置工事業は1万782事業所・12万7,692人で、1事業所当たり約12人(計算)(経済センサス第9-2表)。技術サービス業の年換算給与は1,000人以上733.4万円、10〜99人551.0万円(計算)で、給与で大手と競いにくい(賃金構造基本統計調査L74) | 停止工事の日程に合わせて確保できる班数と、追加作業の請求手続 |
| 新規参入を考える企業(機器・制御・IT・環境技術) | EPCの一括請負を狙わず、プロセス性能の保証を負わない計測・点検・データ整備から入る。技術・製品を持つ部分で収益を得る | 予知保全や遠隔O&Mは、2026年時点でMOUや実証の段階の例が多い(本稿のAIの章)。テクニップ・エナジーズの2025年の調整後経常EBITDAマージンは、技術・製品・サービス部門14.3%、プロジェクト遂行部門8.1%(Technip Energies「2025年決算」) | 保証範囲の上限と、既設設備への接続を承認する顧客側の責任者 |
通説と異なる見方
第一に、「LNG市場が伸びればEPC企業の受注も伸びる」とは限らない。2025年の世界LNG貿易量は6.3%増え、液化設備のFIDは年6,840万t分に達したが、日揮の総合エンジニアリング受注は2026年3月期に4,092億円と、前期の9,225億円から減った。同社は顧客の投資決定の先送りを説明しており、需要の有無より、FIDからEPC契約の発効までの時期を追う(IGU「World LNG Report 2026」、日揮HD「2025年度決算説明資料」、日揮HD「2026年3月期決算短信」)。
第二に、「好決算は競争力の向上を示す」とはいえない。千代田の2026年3月期の完成工事総利益1,005億円のうち615億円は、GPXの引当金の戻りや為替影響などの一過性要因であり、同社は2027年3月期の完成工事総利益を300億円と見込む。単年度の利益は、過去の契約の見直しと損失が確定する時期で大きく動く(千代田「2025年度決算説明会 質疑応答」)。
第三に、「実費精算型に移れば大型案件の損失を避けられる」とはいえない。フルアーは2025年の新規受注の87%を実費精算型としたが、同年のEnergy Solutions部門は、2015年に完了した実費精算型の豪州案件の判決に伴う売上取消しなどで4億1,400万ドルの損失となった。分析では、管理すべきは定額の比率より、追加費用を承認・回収できる証拠と条項である(Fluor「2025年決算」)。
公開情報ではわからないこと
- 中東紛争の追加費用のうち回収できる割合:テクニップ・エナジーズは2026年1〜9月にプロジェクト遂行部門の経常EBITDAマージンが5.2%(前年同期8.0%)へ下がり、物流・安全対策費の回収は顧客との協議次第と説明した。サイペムも2026年上期の約7,000万ユーロの追加費用の回収を業績予想に含めていない(Technip Energies「2026年1〜9月決算」、Saipem「2026年上期決算」)。発注者の契約担当と元請の契約管理者への面談で、請求から承認・支払までの期間と減額幅を案件別に確かめる。
- 予定損害賠償(LD)と仲裁の決着条件:東洋エンジニアリングのブラジル発電案件では、同社が2025年7月に仲裁を申し立て、顧客は工期遅延のLD適用を主張して同年10月以降、既に履行した役務の対価の支払を止めた。同社は期末に借入契約の財務制限条項に抵触し、貸手の承諾で解消している(東洋「2026年3月期決算短信」)。LDの上限と和解水準は公表されないため、仲裁の実務家や保証を出す金融機関へのインタビューで、類似案件の決着までの期間と回収率を調べる。
- 提携・買収で引き継ぐ契約責任:受注残に含まれる未承認の変更、未回収費用、共同企業体内の連帯責任、親会社保証は、決算資料では案件別に見えない。契約原本、案件別の完成総原価見通し、保証の一覧を精査し、相手先のPMと契約管理者への面談で、受注時と現在の予備費の差を確かめる。
- 重要機器の価格と製作余力の実勢:圧縮機・ガスタービンは値上がりし、インド・中国・韓国の工場には空きがあるとの決算説明はあるが(本稿「バリューチェーンと収益構造」)、機種別の価格と納期の推移は開示されない。機器メーカーと海外の製作ヤードに同じ仕様で見積を取り、半年ごとに価格・納期を比べる。
- EUメタン規制に伴う計測・漏えい管理の発注時期:欧州委員会は2026年10月、輸入要件の適用を遅らせる改正案を出したが、成立は未定である(欧州委員会「規則2024/1787改正案」)。欧州向けLNGの生産者と購入者の調達部門へのアンケートで、計測設備の投資時期と、延期案による前倒し・後ずれを確かめる。
出典
本文で使用した資料を以下に示す。海外資料の日本語表題は訳記であり、公表日不明のページは確認日を記した。
- 日本産業機械工業会「2025年度 産業機械輸出契約状況」(2026年5月)
- 厚生労働省「令和7年賃金構造基本統計調査」一般労働者・産業中分類・第1表(2026年3月24日)
- IGU「World LNG Report 2026」公表資料(2026年7月7日)
- IEA「Global LNG Capacity Tracker」(2026年6月12日時点の集計、2026年11月2日確認)
- 日揮HD「2026年3月期決算短信」(2026年5月14日)
- 日揮HD「2025年度決算説明会資料」(2026年5月14日)
- 日揮HD「2026年度第1四半期決算説明資料」(2026年8月7日)
- 千代田化工建設「2026年3月期決算短信」(2026年5月11日)
- 千代田化工建設「2025年度決算説明会 質疑応答」(2026年5月12日)
- 千代田化工建設「2026年度第1四半期決算概要」(2026年8月3日)
- 東洋エンジニアリング「2026年3月期決算短信」(2026年5月14日)
- 東洋エンジニアリング「2026年3月期決算説明資料(決算概要)」(2026年5月14日)
- 東洋エンジニアリング「2027年3月期第1四半期決算説明資料」(2026年8月7日)
- 東洋エンジニアリング「2026年3月期決算説明会 質疑応答」(2026年5月14日開催の説明会の要旨)
- 東洋エンジニアリング「財務上の特約が付された金銭消費貸借契約の締結について」(2026年9月28日)
- 東洋エンジニアリング「シンガポールにおけるエチレンプラント改造プロジェクト受注」(2026年5月20日)
- 日揮HD「EPCデータ品質管理システムの構築・運用開始」(2026年4月8日)
- 日揮HD「Configuring社との自動化エンジニアリング共同開発に関するMOU」(2026年5月22日)
- Arent「プラント業界向けの新たなAIツール『PlantStream P&ID AI Data Extractor』をリリース」(2025年8月7日)
- Arent「PlantStreamがCIARと戦略的パートナーシップ契約を締結」(2026年8月5日)
- Cognite「Celanese向け生成AI活用リモート運用管制室のベータ提供」(2024年1月10日)
- Cognite「横河ソリューションサービスとCogniteがVAR契約を締結」(2021年2月4日)
- 千代田化工建設「IOWNを活用した遠隔O&Mの実証」(2026年6月12日)
- 千代田化工建設「Novityとの予知保全ソリューション展開に関するMOU」(2026年5月21日)
- 横河電機「ANYboticsとの提携」(2026年2月10日)
- ANYbotics「ANYmal Xの顧客向け出荷開始」(2026年10月27日)
- ANYbotics「BASFでの防爆区域自律点検試験」(2023年8月4日)
- Fluor「LNG Canada第2期のFID後、共同企業体が選定」(2026年9月29日)
- 日揮「カナダのLNG Canada社向けLNG Canada第2期拡張計画のEPC契約が正式発効」(2026年9月29日)
- 日揮HD「Coral North FLNGのEPCIC受注」(2026年6月8日)
- Fluor「2025年第4四半期・通期決算」(2026年2月17日)
- Technip Energies「2025年通期決算」(2026年2月26日)
- Technip Energies「2026年1〜9月決算」(2026年10月29日)
- Saipem「2025年第4四半期・通期暫定決算」(2026年2月24日)
- Saipem・Subsea7「合併契約締結」(2025年7月24日)
- Saipem「2026年上期決算」(2026年7月27日)
- Bechtel「2024 Impact Report:Financials」(2025年公表(日付記載なし))
- Bechtel「Louisiana LNG」プロジェクト紹介(公表日記載なし、2026年11月2日確認)
- Bechtel「Contact:Tokyo」(公表日記載なし、2026年11月2日確認)
- Samsung E&A「2025年通期決算」(2026年1月23日)
- Samsung E&A「2026年第3四半期決算」(2026年10月22日)
- 日揮HD「Exyteとの新EPCブランドNixyte」(2025年8月28日)
- コスモエネルギーホールディングス・丸善石油化学・住友化学「千葉地区エチレン生産最適化に関するお知らせ」(2025年4月1日)
- 国土交通省「改正建設業法等の完全施行」(2025年11月14日)
- 厚生労働省「建設業の関連法令」(公表日記載なし、2026年11月2日確認)
- 厚生労働省「建設業にも時間外労働の上限規制が適用されています」(公表日記載なし、2026年11月2日確認)
- 経済産業省「排出量取引制度」(公表日記載なし、2026年11月2日確認)
- 資源エネルギー庁「水素社会推進法」(2026年6月までの公表内容を確認)
- 欧州委員会「Methane Regulation:Import requirements」(2026年9月22日更新)
- 欧州委員会「Proposal amending Regulation (EU) 2024/1787 on the reduction of methane emissions in the energy sector(COM(2026) 569)」(2026年10月14日)
- 米国エネルギー省「LNG輸出審査停止措置の撤回」(2025年1月20日)
- エンジニアリング協会「エンジニアリング業界の課題―契約金額・工期およびリスク分担に関するお願い」(公表日記載なし、2026年11月2日確認)
- エンジニアリング協会「2026年度エンジニアリング産業白書」発刊案内(2026年9月10日)
- 千代田エクスワンエンジニアリング「2025年度賃金改定」(2025年7月10日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 事業所に関する集計 第9-2表・全国」(2023年6月27日、2021年6月1日現在)
- Cognite「Global Arizona Headquartersの開設」(2025年12月3日)
- Cognite「Schneider Electricによる買収契約締結」(2026年6月30日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
