エグゼクティブサマリー
映画(配給・興行)は、有力作品へのアクセスと観客を劇場へ動かす力を、複数の権利・販売経路で収益化する産業である。2025年の国内興収は過去最高となったが、人数の全面回復や、製作・配給・興行すべての採算改善を意味しない。2026年10月時点の経営課題は、ヒット年の規模を追うことより、作品構成・権利・劇場固定費を一体で管理することである。
要点
- 市場は回復したが数量には余地が残る。 2025年の興収は2,744.52億円、前年比+32.6%。入場人員は1億8,875万6,000人で、2019年比では約3.2%少ない(計算)。増収は、入場者増と単価上昇に分けて見る。(日本映画製作者連盟「2025年全国映画概況」)(日本映画製作者連盟「日本映画産業統計」)
- 邦画優位と配給集中が併存する。 邦画比率は75.6%、スクリーン数は3,697である。東宝の配給作品興収とグループのスクリーン保有比率には大きな差があり、作品調達力と施設規模は別の競争力である。(日本映画製作者連盟「2025年全国映画概況」)(日本映画製作者連盟「日本映画産業統計」)(東宝「FACT BOOK 2026」)
- 海外は国・販売経路ごとに評価する。 2025年は中国が増収、欧州が減収となった。日本企業は現地配給機能の確保を進めているが、国内ヒットと映連集計の輸出収入は同時には増えていない。(中国国家電影局「2025年中国电影票房518.32亿元」)(欧州視聴覚オブザーバトリー「2025年世界映画市場」)(東宝「GKIDS株式取得」)
- 取引と会計の変化が採算管理を変える。 2026年の映画制作取引指針は追加作業の費用負担等を明確化した。2027年以降の新リース会計に備え、制作の変更発注と映画館の賃貸借契約を管理し直す。(内閣府・公取委「映画制作取引指針」)(ASBJ「リースに関する会計基準」)
- AIは反復作業から導入する。 編集・素材検索・字幕初稿は実用段階にあり、権利と品質の確認が残る。フィジカルAIは清掃などに対象を絞り、館ごとの適合性を検証する。(アドビ「Premiere Pro 25.2の新機能」)(ブラックマジックデザイン「DaVinci Resolve 21の新機能」)(Gausium〈高仙〉「ホスピタリティとエンターテイメント」)
経営・企画部門への示唆
- 大手は、自社配給作品の当たり外れを、他社作品も上映する劇場網で平準化する。劇場は単価を取る館と来場頻度を取る館に分け、料金改定の前に館別の損益分岐となる入場者数と券種別の来場回数を確かめる。
- 中堅・中小は、配給本数を追わず、得意なジャンルで劇場・配信・海外の権利を一体で売る。地域館は中継などで平日を埋め、制作の受託側は2026年の指針を根拠に追加作業の対価を契約に入れる。
- 新規参入を考える企業は、1スクリーン当たり入場人員が2019年比で約6.1%減った市場で劇場を新設するより、特別上映設備や保守、権利管理など既存網への機能提供と資本参加から入る。
業界データまとめ
国内映画市場は2025年に金額で過去最高を更新したが、入場人員は2019年を下回る。市場規模は観客のチケット支出である「興行収入」を基準とし、製作・配給・興行の企業売上高を合算しない。(日本映画製作者連盟「日本映画産業統計」)
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内映画興行収入2,744.52億円。飲食・物販、配信、ODSの中継を含まない | 2025年 | 日本映画製作者連盟「2025年全国映画概況」 |
| 市場の伸び | 国内映画興行収入、前年比+32.6%(公表値) | 2025年 | 日本映画製作者連盟「2025年全国映画概況」 |
| 事業者数 | 興行場法に基づく常設興行場のうち映画館1,468施設。許可施設ベースであり企業数・スクリーン数ではない(前年度末比−0.9%) | 2025年3月31日現在 | 厚生労働省「令和6年度衛生行政報告例の概況」 厚生労働省「衛生行政報告例、興行場・旅館業・公衆浴場・理容−美容所・クリーニング業数,年次別(付表)」 |
| 従業者数 | 映画館18,789人。経済センサス映画館表の掲載値(個人経営除外の注記あり)。製作・配給を含まない | 2021年6月1日 | 総務省・経済産業省「2021年経済センサス・映画館第3表」 |
| 平均年収 | 中分類「娯楽業」438.21万円(計算)。一般労働者・男女計・企業規模計10人以上、31.43万円×12+61.05万円。映画館以外を含む参考値 | 2025年調査 | 厚生労働省「2025年賃金構造基本統計・娯楽業」 |
| 上位3社の売上高 | 東宝1,826.17億円(映画)/東映1,279.41億円(映像関連。連結子会社東映アニメーションのアニメ・版権やテレビドラマ等を含み、劇場映画だけの規模ではない。興行関連は別に252.26億円)/松竹529.49億円(映像関連)。いずれも外部顧客向け。主要上場3社であり同一定義の順位ではない | 東宝・松竹2026年2月期、東映2026年3月期 | 東宝「2026年2月期 決算短信」 東映「2026年3月期 決算短信」 松竹「2026年2月期 決算短信」 |
| 世界市場 | 世界興行収入295.6億EUR(前年比+5%、欧州視聴覚オブザーバトリー推計)。82市場の入場人員49.8億人(+3%、同機関推計)、うち日本1億8,875万6,000人、約3.8%(計算) | 2025年 | 欧州視聴覚オブザーバトリー「2025年世界映画市場」 日本映画製作者連盟「2025年全国映画概況」 |
| 入場人員 | 国内1億8,875万6,000人(前年比+30.7%) | 2025年 | 日本映画製作者連盟「2025年全国映画概況」 |
| 平均入場料金 | 国内1,454円(前年比+1.5%)。割引等を含む実現単価であり一般料金ではない | 2025年 | 日本映画製作者連盟「2025年全国映画概況」 |
| スクリーン数 | 国内3,697スクリーン(前年末比+22)。うちシネコン3,305、構成比89.4%(計算) | 2025年12月末 | 日本映画製作者連盟「日本映画産業統計」 |
| 邦画興行収入・構成比 | 2,075.69億円(前年比+33.2%)、興行収入全体の75.6% | 2025年 | 日本映画製作者連盟「2025年全国映画概況」 |
年度末の許可施設数と暦年末のスクリーン数は集計単位が異なるため、相互に割って平均館規模を求めない。賃金の賞与は調査前年の年間実績であり、上表の平均年収は算式による参考値である。2026年通年の映連統計は未公表のため、年間市場は2025年、足元の変化は2026年10月までの企業開示で判断する。
AI・フィジカルAIの影響と経営の打ち手
当面の競争優位は、長編映画を自動生成することより、素材探索・試作・多言語化の反復時間を縮め、権利処理と品質保証を維持することにある。フィジカルAIの対象は主に映画館の清掃などであり、作品価値そのものへの影響は限定的である。座席間・段差・暗所・観客動線があるため、平面のロビー清掃と客席全体の無人運営は分けて評価する。
影響の全体像
本稿の工程は「企画・権利調達→製作・仕上げ→配給・宣伝→興行・施設運営→二次利用・海外販売」である。前二工程が製作、第三が配給、第四が興行に対応し、最後の権利帰属は契約による。下表の段階は個別事例、普及時期は2026年10月を起点とする、公開情報からの分析である。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 企画・権利調達 | 絵コンテ、画作りの試作、企画の視覚化 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Runway「ライオンズゲートとの協業拡大」:ライオンズゲートとの制作工程での活用 |
| 製作・仕上げ | カットの短い延長、素材検索、字幕下訳 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | アドビ「Premiere Pro 25.2の新機能」:一般提供済みの編集機能。素材検索はブラックマジックデザイン「DaVinci Resolve 21の新機能」のAI IntelliSearchも同種 |
| 製作・仕上げ | 生成AIを使った映像制作工程 | 生成AI・AIエージェント | 実証中 | 3〜5年 | ソニーグループ「Sony Group Corporate Strategy 2026」:バンダイナムコとの試験的取組 |
| 配給・宣伝 | 宣伝素材の編集・字幕展開 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | アドビ「Premiere Pro 25.2の新機能」:実用編集機能。映画宣伝固有の効果は未確認 |
| 興行・施設運営 | ロビー等の自律走行清掃 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | Gausium〈高仙〉「ホスピタリティとエンターテイメント」:キネポリスの導入例 |
| 興行・施設運営 | 在室状況に応じた空調等の連携 | データ・IoT | 構想段階 | 3〜5年 | CJ CGV〈씨제이씨지브이〉「未来型映画館の協約」:未来型映画館の協約 |
| 二次利用・海外販売 | 字幕の初稿作成、言語別納品物の準備 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | アドビ「Premiere Pro 25.2の新機能」:キャプション翻訳機能 |
業務はどう変わるか
第一は、企画の視覚化である。Runwayとライオンズゲートは2026年6月、制作工程での協業を拡大し、共同コンテンツ開発も公表した。既存工程への利用は導入済みだが、新企画の成果や長編の制作費削減率が実証されたわけではない。企画会議では、生成物の見栄えと、実際の撮影で再現できるかを別々に審査する。(Runway「ライオンズゲートとの協業拡大」)
第二は、編集者の素材探索と細かな修正である。アドビは2025年4月に生成延長、映像内容をもとにした検索、27言語へのキャプション翻訳を一般提供したため、手作業の検索・下訳から「候補を確認し採用を決める」作業へ移せる。人物や物体、会話のキーワードから素材を探す検索は、ブラックマジックデザインもDaVinci Resolve 21の「AI IntelliSearch」として提供しており、特定の製品に限った機能ではない。ただし生成延長には音声や映像形式の制限があり、劇場用マスターの画質・色・音響を自動的に保証する機能ではない。導入済みの編集ツールと、個別映画の完成映像への採用実績は区別する。(アドビ「Premiere Pro 25.2の新機能」)(Adobe「Generative Extend概要」)(ブラックマジックデザイン「DaVinci Resolve 21の新機能」)
第三は、多言語展開の費用のかけ方である。字幕初稿を用意できても、笑い・敬語・文化的背景の翻訳と読みやすさの確認は残る。分析にもとづく提案は、翻訳者の一律削減より、従来採算が合わなかった言語で試作し、現地配給者との需要検証に使うことである。興収増加の実証値はない。
第四は、清掃と上映間の運営である。Gausiumはオランダのキネポリス・エンスヘデで清掃ロボットの導入事例を公表しており、閉館後などの床面清掃が実用領域である。一方、サムスン電子〈삼성전자〉、ハーマン、CJ CGV〈씨제이씨지브이〉の連携は設備・サービスを結ぶ未来型映画館の構想であり、協約の公表だけで省人化効果を確定できない。国内館で導入する場合は、有人での回収・充電・故障対応を含め、清掃完了時刻と次回入場開始を守れるかを検証する。(Gausium〈高仙〉「ホスピタリティとエンターテイメント」)(CJ CGV〈씨제이씨지브이〉「未来型映画館の協約」)
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| アドビ | 米国 | Premiere Pro、Firefly | 編集、生成延長、素材検索、字幕初稿 | 展開済み。日本語公式発表で一般提供を確認。アドビ「Premiere Pro 25.2の新機能」 |
| Runway | 米国 | 映像生成モデル・制作ツール | ライオンズゲートの制作工程、共同開発 | 展開済み。日本の利用者・企業利用を公表し、2026年5月に東京拠点設置を発表。Runway「日本展開」 |
| ソニー | 日本 | 制作者向け映像生成技術 | 制作工程での生成AIの活用を検証 | 提携・実証あり。バンダイナムコとの試験的取組を公表。ソニーグループ「Sony Group Corporate Strategy 2026」 |
| Gausium〈高仙〉 | 中国 | 自律清掃ロボット | 海外映画館の床面清掃 | 展開済み。国内でPhantasを販売。日本の映画館への導入確認を意味しない。ソフトバンクロボティクス「Phantas販売開始」 |
人材・収益・競争への影響
減り得るのは素材検索、下訳、試作に要する時間であり、職種全体の消滅を示す公開データはない。編集・翻訳・宣伝は候補の選別・整合確認へ比重が移り、権利台帳、変更履歴、海外版の品質保証が重要になる。清掃でも客席点検、遺失物、汚損への対応は残る。
原価は手作業から利用料・計算資源・確認作業へ移るが、試作が容易になって修正要求が増えれば総工数は下がらない。配給会社は、素材の本数より、追加費用、権利確認期間、購入への寄与を管理する。
価値を握るのはモデル提供者だけでなく、利用許諾のある素材、編集判断、流通経路を持つ企業である。文化庁の整理は学習段階と生成・利用段階を分けており、学習が認められる可能性と生成物を自由に公開できることは同義ではない。出演者の顔・声、音楽、原作の権利、未公開映像の機密保持は個別に扱い、納品契約には利用ツール、再学習の可否、成果物の保証範囲を記す。(文化庁「AIと著作権」)
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 脚本・映像・音楽・顔・声ごとに利用可能範囲を台帳化 | 共通 | 直ちに | 公開直前の差替え回避 | 契約原本、許諾地域・期間、承認者 |
| 高 | 字幕下訳と素材検索を既存作品で比較検証 | 共通 | 6カ月以内 | 作業短縮と品質の両立 | 正解字幕、工数記録、専門家の採点 |
| 高 | 修正回数・生成物の扱いを発注条件に追加 | 共通 | 次回発注から | 無償追加作業の抑制 | 変更承認手順、追加料金表 |
| 高 | 未公開素材を投入できる環境を限定 | 大手 | 6カ月以内 | 漏えい・無断再利用の防止 | 保存場所、学習設定、アクセス権 |
| 中 | 劇場用マスターへの採用基準を策定 | 共通 | 1年以内 | 映写事故・再納品の削減 | 色・音響・フレーム連続性の検査 |
| 中 | 代表館のロビーで自律清掃を試行 | 大手 | 1年以内 | 閉館作業の負荷軽減 | 段差・床材・動線、保守責任の確認 |
| 中 | 海外字幕の初稿を使い小規模市場で需要検証 | 中堅・中小 | 1〜2年 | 展開候補国の選別 | 現地校閲者、上映権、試写先 |
失敗しやすいのは、処理時間だけを測って権利確認・修正を除外すること、提供企業の成功例を自社の削減率に置き換えることである。清掃ロボットは段差・混雑・保守条件に左右されるため、館別に検証してから展開する。
業界の定義と市場構造
映画業界は、作品に投資して権利を持つ製作、作品を市場へ届ける配給、観客に上映体験を売る興行で収益の性格が異なる。国内興行収入の増加だけでは、制作受託会社の採算や海外ライセンス収入の改善を説明できない。分析単位を作品・権利・劇場に分けることが出発点である。
| 層 | 本稿に含む事業 | 主な対価・資産 | 隣接領域との境界 |
|---|---|---|---|
| 製作 | 企画、原作等の権利調達、資金調達、制作管理、撮影・仕上げの委託 | 出資持分、著作権・利用権、制作委託料 | 「製作」は資金・権利、「制作」は実作業。テレビ・配信専用作品は原則として市場規模に含めない |
| 配給 | 国内外の作品買付け、公開計画、宣伝、劇場営業、興収精算 | 配給手数料、配給権、販売・回収能力 | 海外販売・配信許諾は収益構造として扱うが国内興収に加算しない |
| 興行 | シネコン・単館での上映、飲食・物販、広告、貸館、ライブ中継 | 入場料、付帯収入、施設・顧客接点 | 飲食・物販は企業売上に含まれても映連興収には含まれない |
製作委員会には映画会社、放送局、出版社等が参加し、制作会社への委託と権利利用を組み合わせる。制作会社が出資するか受託のみかで、ヒット時の取り分と損失負担が違う。公取委も委員会等、元請、下請、フリーランスを分けて整理している。(内閣府・公取委「映画制作取引指針」)
市場の内訳と推移
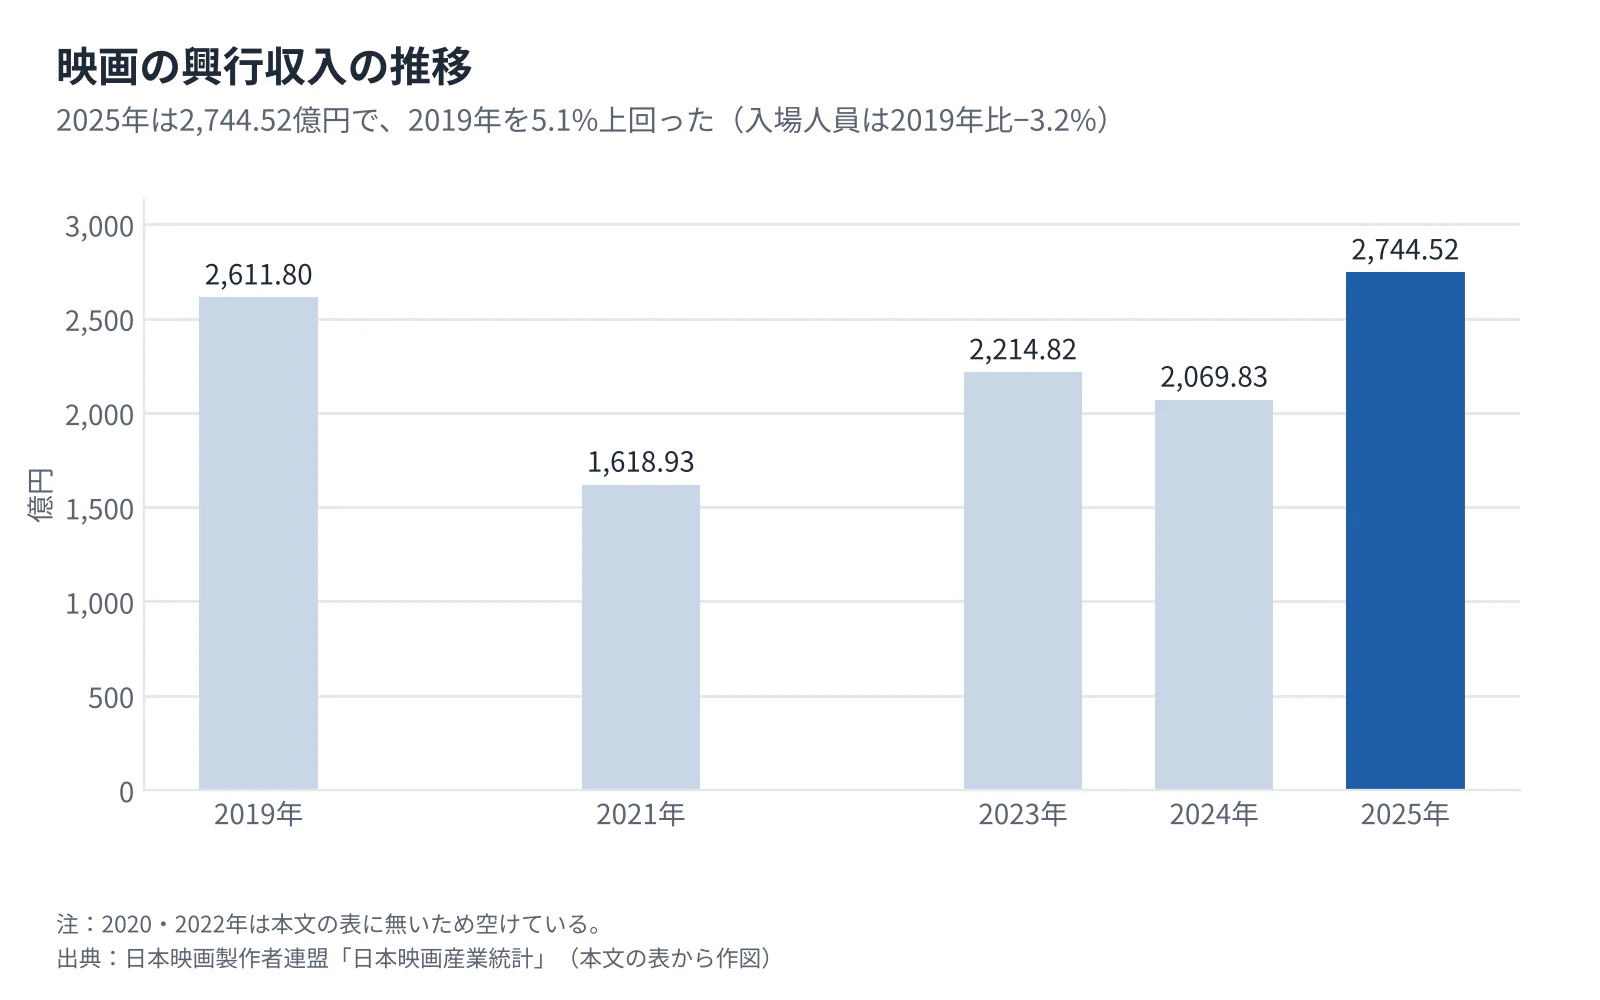 タップすると拡大して見られます
| 暦年 | 興行収入 | 入場人員 | 邦画比率 | 平均入場料金 |
|---|---|---|---|---|
| 2019年 | 2,611.80億円 | 1億9,491万人 | 54.4% | 1,340円 |
| 2021年 | 1,618.93億円 | 1億1,481万8,000人 | 79.3% | 1,410円 |
| 2023年 | 2,214.82億円 | 1億5,553万5,000人 | 66.9% | 1,424円 |
| 2024年 | 2,069.83億円 | 1億4,444万1,000人 | 75.3% | 1,433円 |
| 2025年 | 2,744.52億円 | 1億8,875万6,000人 | 75.6% | 1,454円 |
表の出典は映連の同一時系列である。2025年の金額は2019年比+5.1%、人数は−3.2%、平均料金は+8.5%である(いずれも計算)。過去最高の金額を「観客層が過去最大まで拡大した」と読むことはできない。(日本映画製作者連盟「日本映画産業統計」)
供給面では、2025年の邦画2,075.69億円に対し洋画は668.83億円であり、国内作品が中心となった。ただし洋画も前年比+30.7%で回復しており、邦画比率の高さは洋画の需要が消滅したことを意味しない。『国宝』のような実写作品も年間上位に入っており、アニメだけで国内市場全体を説明するのも不十分である。(日本映画製作者連盟「2025年全国映画概況」)
需要面では、2021年以降の回復に年ごとの作品構成と単価変化が重なった。一方、スクリーン数は2019年3,583から2025年3,697へ増えているため、1スクリーン当たり入場人員は同期間に約6.1%減少した(計算)。劇場投資では、市場総額の増加より、商圏内で増設した座席時間を埋められるかを優先して判断する。(日本映画製作者連盟「日本映画産業統計」)
顧客と需要の特性
映画需要は「映画館に行くか」より「この作品を、いつ、誰と、どの体験で見るか」で決まる。作品の代替性は低くても、見る場所・時期・料金には代替がある。したがって、配給の需要予測は作品単位、興行の需要予測は商圏・時間帯単位で設計する。
| 主な顧客 | 購買の決め手 | 経営上の確認点 |
|---|---|---|
| 原作・出演者・シリーズのファン | 公開直後の参加、特典、舞台挨拶、音響・映像 | 再鑑賞と新規観客を区別し、特典追加後の純増を測る |
| 家族・子ども連れ | 同行者全員が楽しめる作品、昼間の回、アクセス、総支出 | チケットだけでなく飲食・交通費、連席の取りやすさを検証 |
| 成人の一般客・作品重視層 | 評判、テーマ、上映時刻、字幕・吹替、快適性 | 公開初週以降の口コミと平日需要を追う |
| 音楽・舞台等のファン | 同時参加、地元での鑑賞、限定上映 | 中継権・通信品質・イベント日程が供給条件となる |
| 法人・団体 | 貸切、試写会、福利厚生、広告到達 | 企業の広報・販促・人事と、劇場本部・現場双方の条件を合わせる |
上表は分析上の顧客分類であり、各層の市場比率は確認できない。TOHOシネマズは2025年4月、IMAXシアターを新たに6劇場に導入する契約を発表しており、特別設備では追加料金と追加来場、通常席からの移動を分けて測る。(TOHOシネマズ「新たに6つのIMAXシアター契約締結」)
価格感応度は客層と来場目的で異なるが、映画館別の需要弾力性は公表されていない。映連の平均入場料金には割引、子ども料金、特別料金などの構成が反映されるため、その上昇を一般料金の一律値上げとはみなせない。予算を組むときは、「一般料金×人数」ではなく、券種構成を分けた実現単価を用いる。(日本映画製作者連盟「2025年全国映画概況」)
消費者が別の映画館へ移る契約上の障壁は小さい一方、移動時間、駐車場、会員特典、設備、同行者の都合が実質的な切替費用となる。商圏内に競合館が少ない地域でも、配信で後日見る選択肢があるため、地域内の占有率だけでは価格決定力を測れない。景気悪化の影響も一律ではなく、家庭の娯楽予算と、その年に見たい作品の強さを分けて調べる。
法人取引では、主催企業の対象客・日時・予算を確認し、劇場側の通常上映との調整、権利者の許諾、技術確認へ進むのが営業上の確認順序である。各社の承認権限・最低保証額は非公開であり、個別に詰める。
バリューチェーンと収益構造
最も重要な分岐は、制作を受託して対価を得るのか、作品に出資して複数市場の収益を回収するのかである。興行では入場者数が飲食・物販の販売機会も生むため、チケット単価だけを上げる戦略と来場頻度を高める戦略では利益への影響の出方が異なる。製作・配給・興行を持つ企業でも、各層の利益を別々に見る。
工程別の価値と資金の流れ
| 工程 | 主な担い手 | 付加価値の源泉 | 主な収益・負担 |
|---|---|---|---|
| 企画・権利調達 | 映画会社、出版社、放送局、製作委員会 | 原作・人材・資金を集め、利用できる権利を確保 | 出資回収と二次利用収入。開発中止・失敗の負担 |
| 製作・仕上げ | 制作会社、撮影所、専門会社、フリーランス | 予算・納期・品質を両立して完成させる | 委託料。追加作業、撮影延期、資金繰り |
| 配給・宣伝 | 東宝、東映、松竹、ギャガ、海外スタジオ系等 | 公開時期・規模、劇場交渉、観客への到達 | 手数料、権利販売。宣伝費や最低保証の負担 |
| 興行・施設運営 | TOHOシネマズ、イオンシネマ、松竹系、東映系等 | 立地、上映編成、設備、接客、付帯販売 | 入場料・飲食・物販。映画料、賃料、人件費、設備更新 |
| 二次利用・海外販売 | 権利保有者、配給会社、販売代理店 | 地域・期間・媒体別の権利設計と販売 | 配信・放送・商品化等の許諾料。翻訳・販売経費 |
入場料の全額が製作者へ入るわけではない。興行者から配給側への映画料、配給手数料、宣伝費等の回収を経て、契約に従い権利者・出資者へ配分される。料率、最低保証、回収順位は作品・契約ごとに異なるため、「興収の半分が常に製作者の売上になる」といった固定配分で採算を計算してはならない。製作委員会方式と配信向け制作委託の収益・権利関係の違いも公取委が確認している。(内閣府・公取委「映画制作取引指針」)
公開情報で見える利益の差
| 企業・部門 | 営業収入等 | 営業利益等 | 読み取れる範囲 |
|---|---|---|---|
| 東宝・映画営業 | 643.68億円 | 187.31億円 | 2026年2月期。部門収入に対する利益率29.1%(計算)。配給・製作等の複合収益。東宝「2026年2月期 決算短信」 |
| 東宝・映画興行 | 975.85億円 | 165.79億円 | 同期、利益率17.0%(計算)。館運営の収益。東宝「2026年2月期 決算短信」 |
| 東映・興行関連 | 外部売上252.26億円 | セグメント利益24.03億円 | 2026年3月期。セグメントの範囲・内部取引が東宝と異なる。東映「2026年3月期 決算短信」 |
| 松竹・映像関連 | 外部売上529.49億円 | セグメント利益25.19億円 | 2026年2月期。配給・興行・権利販売等の合計で、単一工程の利益率ではない。松竹「2026年2月期 決算短信」 |
上表は全社費用等の調整前で、企業の効率順位ではない。東宝の実績は有力作品を扱う側の利益機会を示すが、恒常的な利益率や業界平均ではなく、受託制作だけの標準利益率も確定できない。
興行のコスト構造を把握する参考として、シネマークの2025年売上高3,115.0百万USDに対し、映画料・広告費は877.0百万USD、給与は411.1百万USD、施設賃借料は321.8百万USDである。飲食売上1,227.2百万USDに対する商品原価は240.5百万USDだが、差額から人件費・賃料等を負担するため、これを飲食事業の営業利益率と呼ぶことはできない。日本への比率の転用は避けつつ、チケット・飲食・設備稼働を同時に管理する理由を示す事例である。(Cinemark「2025年第4四半期・通期業績」)
供給網の制約は、公開日までに権利・人材・完成素材をそろえられるかにある。特定の監督・出演者・原作や仕上げ工程への集中は、延期と宣伝やり直しを同時に生む。延期時の資金、買付通貨、最低保証の回収条件、設備保守を作品別・館別に管理する。
競争環境
配給は有力作品と全国営業網への集中が強く、興行は商圏・立地・設備ごとに競争する市場である。したがって「国内の映画館シェア」と「配給作品の興収シェア」を同じ競争力指標として扱えない。再編の焦点も、劇場数の拡大だけでなく作品の調達力と海外への販売経路に移っている。
東宝の自社調べによる2025年の同社配給作品の興収は1,438.4億円で、映連の全国興収に対して52.4%に相当する(計算)。他方、同社グループのスクリーン数は2026年2月末717で、同資料の全国比較では約19.4%である。共同配給等を含む取扱作品の興収を、東宝自身の売上高や権利保有率と同一視してはならない。(東宝「FACT BOOK 2026」)(日本映画製作者連盟「2025年全国映画概況」)
3層を横断した企業規模分布の最新統一統計は確認できない。許可施設数には同一企業の複数施設が含まれ、製作には作品別委員会と小規模受託者が混在するため、施設数から中小企業比率を推計しない。
5つの競争要因
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 配給では公開日・有力作品、興行では好立地・特別設備・上映回を競う。東宝の配給規模と劇場保有比率には差がある。東宝「FACT BOOK 2026」 | 強まる |
| 新規参入の脅威 | 中 | 小規模配給には参入余地があるが、全国配給の宣伝投資・回収網、劇場の不動産・設備が障壁となる | 変わらない |
| 供給者の交渉力 | 強 | 原作・出演者・有力作品の代替が難しく、映画料や権利条件が採算を左右する。取引適正化も発注側の裁量を制約する。内閣府・公取委「映画制作取引指針」 | 強まる |
| 買い手の交渉力 | 中 | 観客は館・鑑賞時期を選べるが個別価格の交渉はしない。配給会社にとって大手興行網は重要な販売先となる | 変わらない |
| 代替品の脅威 | 強 | 配信・ゲーム・ライブ等と可処分時間を競う一方、同時参加・大画面の価値で差別化できる | 強まる |
強さと方向は、公開情報からの分析である。代替の脅威は市場減少率の予測ではなく、劇場で見る理由を作品ごとに作る必要性を示す。
国内主要企業の比較
| 企業・グループ | 規模・位置づけ | 公開情報に基づく強み・戦略の違い |
|---|---|---|
| 東宝 | 映画部門1,826.17億円、2026年2月期 | 製作・配給・興行を持ち、IP・アニメ部門は別開示。北米のGKIDS取得で現地流通にも投資。東宝「2026年2月期 決算短信」、東宝「GKIDS株式取得」 |
| 東映 | 映像関連1,279.41億円、2026年3月期 | 映画に加えてテレビ・アニメ等の権利を持つ。興行関連は別部門であり、映像関連売上を劇場映画だけの規模とはみなせない。東映「2026年3月期 決算短信」 |
| 松竹 | 映像関連529.49億円、2026年2月期 | 製作・配給・興行・権利販売を持つ。同部門の外部売上のうち劇場運営は320.29億円、映画配給は51.66億円で、映画館運営の寄与が大きい。松竹「2026年2月期 決算短信」 |
| イオンエンターテイメント | 2026年7月時点で全国99か所・844スクリーン | 商業施設を基盤とする興行網。買物・飲食等と来館行動を結び付けられる立地特性を持つ。イオンシネマ「シアタープロモーション(広告媒体)」 |
| ギャガ/GENDA | 2023年11月にGENDAがギャガ株式78.05%の取得を発表 | 配給・権利事業とリアルな娯楽接点を同一グループ内で持つ。統合効果の数値は本稿では評価しない。GENDA「ギャガ株式会社の株式取得」 |
直近の再編には、2023年のGENDAによるギャガ株式取得、2024年の東宝によるGKIDS取得、2025年の東映によるティ・ジョイ完全子会社化がある。異業種からの参入、海外流通の確保、興行の統合という異なる動きである。ティ・ジョイは2026年4月に東映ジョイ・エンタテインメントへ商号変更した。(GENDA「ギャガ株式会社の株式取得」)(東宝「GKIDS株式取得」)(東映「2026年3月期 決算短信」)
足元ではTOHOシネマズが2026年10月、OSシネブラザーズの株式を取得して神戸の2劇場をグループに加えた。さらに2025年9月公表の契約により、2026年からワーナーの洋画の国内劇場配給を東宝東和が担い、配給・宣伝を同社子会社の東和ピクチャーズ、営業業務を東宝が受託する枠組みが始まった。発表は洋画の劇場配給と営業業務に関するもので、ワーナーの日本でのその他の事業には触れていない。(TOHOシネマズ「沿革」)(東宝「ワーナー作品の配給契約」)
成功の鍵は、有力作品へのアクセス、需要に合わせる上映編成、劇場後の権利収益、海外販売機能の四つである。東宝は複数機能と海外投資、東映は映像権利と興行、松竹は配給・興行・権利販売、イオンは商業施設の接点を持つ。評価では新作が弱い期間にも残る収益を確認する。
海外の動向と主要企業
海外市場は一様に回復しておらず、現地作品の強さと特別上映への支払いが地域差を生んでいる。日本企業にとっての論点は、完成作品の輸出件数より、現地の公開計画・宣伝・回収情報をどこまで自ら管理できるかである。海外企業の日本への影響も、劇場の直接買収だけでなく、配給提携と上映技術のライセンスを通じて生じる。
| 市場 | 2025年の規模・変化 | 日本への意味 |
|---|---|---|
| 世界 | 興収295.6億EUR、前年比+5%という欧州視聴覚オブザーバトリー推計。82市場の入場人員49.8億人、+3% | 日本の入場人員は約3.8%(計算)。通貨換算せず、金額シェアは算出しない。欧州視聴覚オブザーバトリー「2025年世界映画市場」 |
| 欧州 | 興収65.0億EUR、−3%。入場人員7億9,500万人、−5% | 世界全体の回復を欧州の買付余力に置き換えられない。欧州視聴覚オブザーバトリー「2025年世界映画市場」 |
| 中国 | 興収518.32億元、+21.95%。国産映画の比率79.67% | 現地作品中心の市場であり、人口規模だけから日本作品の販売を見積もれない。中国国家電影局「2025年中国电影票房518.32亿元」 |
| 日本 | 興収2,744.52億円、+32.6%、邦画比率75.6% | 自国作品が強い市場の一つであり、海外スタジオも日本向け編成・宣伝が必要。日本映画製作者連盟「2025年全国映画概況」 |
海外主要企業
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ウォルト・ディズニー | 米国 | 8,488百万USD、2025年9月期、Content Sales/Licensing and Other | 劇場・テレビ等への作品販売・許諾。映画のみではない | フランスで投資負担と配信開始時期を組み合わせた協定 | 日本法人による映画配給。ウォルト・ディズニー「2025年度第4四半期・通期業績」、フランス映画監督協会ほか「Disney+との協定」 |
| コムキャスト/NBCユニバーサル | 米国 | 11,286百万USD、2025年12月期、Studios。内部取引を含む | ユニバーサル等の映画・テレビ制作とライセンス | 2025年の劇場収入は1,621百万USD | 日本ではテーマパークのユニバーサル・スタジオ・ジャパンを保有。日本での劇場配給の担い手は本稿の一次資料では確認できない。Comcast「2025 Form 10-K」、Comcast「2025 Form 10-K・収益の内訳」 |
| AMCエンターテインメント | 米国 | 4,848.9百万USD、2025年12月期、全社 | 北米・欧州の映画館。飲食等の付帯収入 | 米国で2025年の平均入場単価が12.22USDから12.78USDに上昇する一方、入場者数は0.7%減少 | 日本での自社映画館網は確認できない。AMC Entertainment「2025 Form 10-K」、AMC Entertainment「2025年第4四半期・通期業績」 |
| シネマーク | 米国 | 3,115.0百万USD、2025年12月期、全社 | 米国・中南米の映画館 | 2025年の飲食売上は1,227.2百万USD | 日本での自社映画館網は確認できない。Cinemark「2025年第4四半期・通期業績」 |
| IMAX | カナダ | 410.2百万USD、2025年12月期、全社 | 上映システム、作品の最適化、ライセンス | TOHOシネマズと6劇場の新規導入契約 | 国内興行各社への設備・技術提供。IMAX「2025年第4四半期・通期業績」、TOHOシネマズ「新たに6つのIMAXシアター契約締結」 |
| CJ CGV〈씨제이씨지브이〉 | 韓国 | 2兆2,754億KRW、2025年12月期、全社。IT事業を含む | 複数国の映画館とCJ 4DPLEX〈씨제이포디플렉스〉の4DX・ScreenX | 2025年は韓国事業減収、ベトナム等が収益に寄与 | 主に4DX・ScreenX等の技術を国内興行会社へ提供。CJ CGV「2025年通期業績」 |
上表は事業範囲・内部取引が異なり、売上順位には使えない。劇場保有で固定費を負担する企業と、他社館への技術供給企業を区別し、IMAXの会社売上と上映作品の興収も混同しない。
国内好調は輸出増を保証しない。映連の2025年の映画輸出実績は490,361千USD、前年比91.0%であった。映連加盟社とそのグループ会社の5社が、映画・テレビ映画の海外配給権、上映権、リメイク権、放送権、二次利用権、商品化権から得た収入の集計であり、日本映画全体の海外劇場興収ではない。2025年最大のヒット作『劇場版「鬼滅の刃」無限城編 第一章 猗窩座再来』の海外劇場配給は、日本と一部のアジア地域を除き、集計対象外のソニーグループ(CrunchyrollとSony Pictures)が担った。(日本映画製作者連盟「2025年全国映画概況」)(ソニーグループ「FY2025連結業績説明資料」(SEC提出))
東宝はGKIDS取得で北米配給機能を拡充した。同社FACT BOOKでは、TOHO animationの収入内訳における2026年2月期の海外比率は39.3%であるが、全社や映画部門の比率ではない。海外展開は、権利持分、回収期間、現地宣伝費込みの利益で判断する。(東宝「GKIDS株式取得」)(東宝「FACT BOOK 2026」)
今後2〜3年は、海外興行チェーンの直接参入より、配給共同化と特別上映設備の導入が進みやすいとみられる。ワーナーの配給提携、IMAX導入の先行事例があり、既存網を利用できるためである。ただし設備数だけで需要拡大を判定してはならない。なお、ワーナー・ブラザース・ディスカバリーは2026年10月6日にパラマウントへの統合を完了し、新会社Skydanceは年30本以上の劇場公開と各作品で最低45日の劇場公開期間を掲げた。日本の配給契約への影響は公表されていない。(東宝「ワーナー作品の配給契約」)(TOHOシネマズ「新たに6つのIMAXシアター契約締結」)(Skydance「WBD買収完了」)
外部環境と制度の変化
2026年以降の経営に直接効く制度変化は、制作取引の適正化と劇場賃借の会計処理である。海外では、作品への投資義務・配信時期・制作誘致策が権利の価値と制作地の選択を変える。法令上の義務、行政指針、業界の自主基準は分けて対応する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 取引法制 | 日本 | 取適法施行。対象取引で協議に応じない一方的な代金決定等を規律 | 2026年1月1日施行 | 大・受託側に追い風、発注側は条件・価格協議の管理負担 | 公取委「取適法施行の留意事項」 |
| 制作取引 | 日本 | 映画制作取引指針。追加作業・やり直し・支払等の考え方を明確化 | 2026年6月22日公表 | 大・収益配分の適正化に追い風、従来の予算運用には見直し圧力 | 内閣府・公取委「映画制作取引指針」 |
| 就業・契約 | 日本 | フリーランス法の施行と映適ガイドラインの改定 | 法施行2024年11月1日、映適改定2026年4月1日 | 大・継続就業に追い風、契約・工程管理の負担増 | 公取委「フリーランス法」、映適「ガイドライン新旧対照表」 |
| 会計 | 日本 | 新リース会計基準。借手の使用権資産・リース負債の認識が拡大 | 2027年4月1日以後開始年度から原則適用 | 大・賃借型劇場の資産・負債、指標比較に見直し圧力 | ASBJ「リースに関する会計基準」 |
| アクセシビリティ | 日本 | 民間事業者の合理的配慮提供が義務化 | 2024年4月1日施行 | 中・利用機会拡大に追い風、個別対応体制の整備が必要 | 内閣府「障害を理由とする差別の解消の推進」 |
| 配信・制作投資 | フランス | Disney+が投資負担と引換えに劇場公開後9カ月の配信枠を得る協定 | 2025年1月29日発表、3年間の協定 | 中・現地制作に追い風、権利販売では窓口・時期の制約 | フランス映画監督協会ほか「Disney+との協定」 |
| 制作誘致 | 米国・カリフォルニア州 | 映画・テレビ向け税額控除Program 4.0、年間750百万USDの枠 | 2025年7月1日〜2030年6月30日 | 中・対象制作に追い風、国際的な制作誘致競争は強まる | California Film Commission「Program 4.0」 |
映画制作指針は、契約外の字幕・予告編等や発注後の変更を、追加負担なしで受託側へ求める行為に注意を促す。完成までの総額承認に加え、変更理由・追加見積り・承認者を記録し、品質要求を予算と期間へ反映する。(内閣府・公取委「映画制作取引指針」)
新リース会計では資産・負債の増加を事業拡大と誤読せず、適用前後の財務指標をつなぎ直す。契約上の現金支出は会計変更だけで減らないため、出店は賃料・更新投資・撤退費用込みのキャッシュフローで判断する。(ASBJ「リースに関する会計基準」)
フランスの配信時期は現地の投資負担と公開順序の仕組みであり、日本へそのまま適用できない。日本作品の欧州販売でも、媒体別の許諾順序を確かめる。米国の誘致策も適格支出・要件があるため、人材・移動費・為替・納期を含めて制作地を比較する。(フランス映画監督協会ほか「Disney+との協定」)(California Film Commission「Program 4.0」)
人口減少・高齢化には、各館の到達可能人口と移動負担をもとに、字幕・音声ガイド等の案内や予約・入場時の相談対応で備える。ただし合理的配慮は個別状況と過重な負担の有無を踏まえる制度であり、全作品・全回への一律設備義務ではない。(内閣府「障害を理由とする差別の解消の推進」)
脱炭素・資源循環では、空調・映写設備の更新と飲食容器・廃棄管理が優先課題とみられる。閑散時も基本電力が必要なため、来場者当たりと営業時間当たりの使用量を併せて測る。比較可能な業界共通の排出原単位は確認できず、削減率は示さない。
人材と生産性
人材問題は、制作現場の専門人材と、劇場の繁閑に対応する運営人材に分けて見る。映画だけの全国求人倍率や職種別不足率は、確認した資料では確認できず、業界全体の不足度を数値で断定できない。採用人数に加え、制作日程の予見可能性と劇場の時間帯別配置が生産性を左右する。
映画館の従業者数は2021年経済センサスの当該集計で18,789人であるが、製作・配給やフリーランスまでを含む業界人数ではない。また感染症流行下の調査であり、その人数を2025年の市場規模で割って現在の生産性を算出することは不適切である。企業による外注範囲や短時間労働者の比率も異なるため、単純な1人当たり売上高で企業を順位付けしない。(総務省・経済産業省「2021年経済センサス・映画館第3表」)
2025年賃金構造基本統計調査から計算した「娯楽業」の年収参考値は438.21万円である。製作・配給に近い「映像・音声・文字情報制作業」は、月額42.58万円×12+賞与106.51万円=617.47万円となる(計算)。前者には他の娯楽サービス、後者には放送番組・出版等も含むため、差額を映画館従業員と映画制作者の賃金格差と解釈してはならない。(厚生労働省「2025年賃金構造基本統計・娯楽業」)(厚生労働省「2025年賃金構造基本統計・映像等制作業」)
両値は一般労働者・男女計・企業規模計10人以上で、短時間労働者や個人事業者の所得ではない。映画固有の賃上げ率も確定できないため、自社の職種別報酬・拘束期間で採用計画を立てる。準備・修正・待機が増えれば、同じ作品報酬でも時間当たり収入は下がる。
働き方では、映適のガイドラインが撮影時間、契約、制作管理の基準を示している。2026年4月の改定版は、撮影時間を段取り開始から最終カットまで11時間以内とし、全スタッフの作業・撮影時間を準備・撤収、休憩・食事を含め1日13時間以内、13時間を超えた日は10時間以上のインターバルを設けるとした。これは業界団体が合意した取引ガイドラインであり、法定労働時間の上限そのものではない。フリーランス法の適用と、実態に応じた労働関係法令の適用も別に確かめる。(映適「取引ガイドライン」)(映適「ガイドライン新旧対照表」)(公取委「フリーランス法」)
経営としては、制作では予定・実績撮影日数、変更発注の回収率、納品後の無償修正時間を測る。劇場では、入場者数に加え、売店の待ち時間、上映間の準備時間、繁忙時間帯の必要配置を測り、人数削減による販売機会の逸失も把握する。劇場の技術運用・施設安全に関わる資格や選任要件は設備条件等で異なるため、すべての館に同一の資格が必須とは扱わない。
2030年に向けたシナリオ
2030年を左右する不確実性は、「観客を呼べる作品が継続して供給されるか」と「特別上映・イベントが来場回数を増やすか」の二つである。単価が上がっても来場回数が増えなければ、飲食販売や設備投資の回収は制約される。以下は、分析にもとづく条件付きシナリオであり、外部機関の興収予測や発生確率ではない。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て・対応 |
|---|---|---|---|
| 来場拡大型 | 邦画の強さに洋画・実写・イベントが加わり、幅広い層の来場が増える | 有力作品が年間を通じて供給され、特別設備と中継が追加需要を生む | 上振れの条件付きシナリオ。好調年の再現だけでなく平日・閑散期の改善が必要 |
| 単価主導型 | 金額は維持・増加しても人数は伸びず、上位作品・都市の優良館へ利益が偏る | ファンの支出は強いが一般客の頻度が伸びず、設備増設は既存客の移動が中心 | 分析上の基本シナリオ。固定費の増加を抑え、館・作品別の回収を優先 |
| 供給・需要停滞型 | 大作の不振や延期で稼働が落ち、弱い館・受託会社の収益が悪化する | 人気作品への依存、制作費増、来場習慣の弱まりが重なる | 下振れとして備える。出店・出資の段階化と運転資金余力が重要 |
基本シナリオの根拠は、2025年の興収が2019年を超えても人数は下回る実績である。ただし2025年の前年比増収は人数増も伴っており、今後も値上げだけで成長するという予測ではない。作品の裾野と来場頻度が複数年で改善すれば見立てを変える。(日本映画製作者連盟「日本映画産業統計」)
最新の企業開示にも層ごとの差が現れている。東宝の2026年3〜8月は映画営業事業の営業収入が前年同期比26.2%減の286.34億円だった一方、映画興行事業の営業収入は2.4%増の551.55億円である。ただし映画館入場者数は4.2%減の2,623万4千人で、TOHOシネマズは7月1日に鑑賞料金の一部を改定した。同じ企業群でも自社配給作品の反動と、他社作品を含む劇場の集客は異なるため、配給と興行に同じ成長率を置くべきではない。(東宝「2027年2月期中間決算短信」)
| 見ておく先行指標 | 確認する統計・発表 | 判断のしかた |
|---|---|---|
| 入場人員と平均料金の組合せ | 映連「日本映画産業統計」 | 金額増を数量と単価に分解する |
| 邦画・洋画の興収、公開予定の厚み | 映連の年次資料、各配給会社の公開予定・決算説明 | 上位作品だけでなく年間の空白期間を確認する |
| 配給と映画館の月次・四半期の差 | 東宝等の営業成績・決算 | 自社作品の反動か、劇場需要全体の弱さかを区別する |
| ODS、とりわけ中継の実績 | 映連「全国映画概況」 | 通常映画の代替か、追加来場かを自社データで補う |
| 海外権利収入と回収状況 | 映連の輸出実績、各社IR | 国内ヒットと海外収益の連動を確認する |
ODSは映画以外の上映コンテンツ等を指し、2025年の映連集計では274.33億円、そのうち中継は103.49億円である。中継は全国映画興収から除外される一方、他のODSには全国興収に含まれるものがあるため、ODS総額を市場規模へ丸ごと上乗せしない。年度計画では、この境界を統一し、映画以外の稼働改善を過大評価しない。(日本映画製作者連盟「2025年全国映画概況」)
経営・企画部門への示唆
映画の経営判断の軸は、全国興収の伸びを当てることから、誰が作品と海外の権利を押さえ、どの劇場の座席時間を誰の作品で埋めるかを分けて管理することへ移っている。以下の評価と見通しは、本稿のデータをもとにした分析である。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となるデータ・事例 | 先に確かめる条件 |
|---|---|---|---|
| 大手(製作・配給・興行を持つ企業) | 自社配給作品の当たり外れを、他社作品も上映する劇場網で平準化する。劇場は館ごとに、料金で単価を取る館と来場頻度を取る館に分け、特別上映設備は前者に集める | 東映の興行関連は、2025年に完全子会社化したティ・ジョイ(23サイト230スクリーン)を中心に、大ヒット作と新劇場で33.0%増収だった。松竹の映像関連は外部売上の約6割(計算)が劇場運営である(東映「2026年3月期決算短信」、松竹「2026年2月期決算短信」) | 館別の損益分岐となる入場者数、料金改定後の券種別の来場回数、賃借契約の残存期間 |
| 中堅・中小(独立系配給・単館・地域の興行) | 配給本数を追わず、得意なジャンルで劇場・配信・海外の権利を一体で売る。地域館は通常作品の公開日に左右されない中継・イベント上映で平日を埋める。制作を受託する側は指針を根拠に追加作業の対価を契約に入れる | 2025年のODSは274.33億円(11%増)、うち中継は103.49億円(13%増)、中継の公開本数は273本(19%増)だった。2026年6月の映画制作取引指針は、メイキング映像や字幕の作成を追加の対価なしで求めることを問題例に挙げた(映連「2025年全国映画概況」、内閣府・公取委「映画制作取引指針・概要」) | 中継の権利料・通信費を差し引いた手取り、最低保証の額と入金時期 |
| 新規参入を考える企業 | 劇場の新設より、既存の興行網への機能提供(特別上映設備、保守・清掃、権利管理)か、既存の配給会社への資本参加から入る | 1スクリーン当たり入場人員は2019年比で約6.1%減っている。GENDAは2023年11月にギャガ株式78.05%の取得を発表した。IMAXは劇場を持たずに上映システムを提供し、2025年の売上高は410.2百万USDだった(GENDA「ギャガ株式会社の株式取得」、IMAX「2025年第4四半期・通期業績」) | 発注者が本部か館か、成果に連動する支払条件、取得先の主要人材の残留 |
通説と異なる見方
第一に、「過去最高の興収=劇場の稼働回復」ではない。2025年の入場人員は2019年より3.2%少なく、同じ期間にスクリーンは114増えたため、1スクリーン当たり入場人員は約6.1%減った。足元でも、東宝の2026年3〜8月は映画興行事業が2.4%増収の一方、映画館入場者数は4.2%減り、7月に鑑賞料金の一部を改定した(映連「日本映画産業統計」、東宝「2027年2月期中間決算短信」)。2030年までの劇場収入の伸びは、来場回数より単価で説明される部分が大きく、増設より既存館の稼働の改善が投資判断の軸になるとみられる。
第二に、「邦画が強い市場では配給が国内各社に分散している」とはいえない。東宝の自社調べでは、2025年の同社配給作品の興収は全国興収の52.4%(計算)に当たる。2026年からは、2025年に202.0億円を配給したワーナーの洋画の劇場配給を同社グループの東宝東和が担う(東宝「FACT BOOK 2026」。配給契約は競争環境の章を参照)。外資スタジオが日本の劇場配給を自前で持たずに委託する動きが広がれば、独立系の配給会社と中小の興行会社は、公開日と上映回数の交渉で同じ相手と向き合う場面が増えるとみられる。
第三に、「国内の大ヒットは日本の映画会社の海外収入を押し上げる」とは限らない。映連の映画輸出実績は、国内興収が32.6%増えた2025年に9%減った。集計の対象は映連加盟社とそのグループ会社の5社であり、2025年最大のヒット作の海外劇場配給は、日本と一部のアジア地域を除いてソニーグループが担った(映連「2025年全国映画概況」、ソニーグループ「FY2025連結業績説明資料」(SEC提出))。海外収益を分けるのは、国内配給のシェアではなく海外の配給権を誰が持つかであり、製作委員会への出資の段階で地域別の権利を確保するかが分岐点になるとみられる。
公開情報ではわからないこと
- 作品別の映画料と回収順位:興行側から配給側に支払う映画料の率、最低保証、宣伝費の回収順位は開示されない。確かめ方:配給・興行の営業担当者への匿名インタビューで、全国拡大公開・中規模・単館の契約条件を複数作品について同じ様式で集める。
- 料金改定と特別上映への需要の反応:映連の平均入場料金は券種構成の結果であり、値上げ後に誰が来なくなったかは見えない。確かめ方:会員IDの券種別購買データで改定前後の来場回数を比べ、来場が途絶えた会員へのアンケートで理由(料金・作品・配信)を聞く。
- 外資の配給委託と再編の影響(提携・買収の論点):ワーナー作品の配給契約の期間・手数料・編成上の扱いは公表されていない。2026年10月にワーナー・ブラザース・ディスカバリーを統合したSkydanceは年30本以上の劇場公開を掲げるが、日本の配給体制への影響は示していない(Skydance「WBD買収完了」)。確かめ方:外資スタジオの日本法人と国内配給会社の担当者へのインタビュー、興行会社の編成担当者への聞き取りで、公開本数と公開日の調整方法の変化を確かめる。
- 海外の配給会社への投資の採算(提携・買収の論点):日本企業が取得した海外の配給会社が、日本作品の公開・宣伝・回収をどこまで担い、何年で投資を回収するかは開示されない。確かめ方:北米・欧州の配給会社と興行会社への現地インタビューで、日本作品の宣伝費の水準と入金までの期間を聞く。買収時の資産査定(デューデリジェンス)では、作品別の権利台帳と主要人材の契約を確かめる。
- 制作現場での指針の浸透度:追加作業の対価や、撮影期間の延長分の報酬が、指針の公表後に実際に支払われているかを示す公表データはない。確かめ方:制作会社とフリーランスへの匿名アンケートで指針の公表前後の作品を比べ、映適の認定作品と認定外の作品の違いも聞く。
出典
統計は元表、企業数値は公式決算・開示資料を用いた。閲覧・情報確認の基準日は2026年10月26日であり、公表日が記載されていない資料はその旨を示す。
- 日本映画製作者連盟「2025年全国映画概況」(2026年1月)
- 日本映画製作者連盟「日本映画産業統計」(2026年更新、個別更新日記載なし)
- 東宝「FACT BOOK 2026」(2026年、公表日記載なし)
- 中国国家電影局「2025年中国电影票房518.32亿元」(2026年1月5日)
- 欧州視聴覚オブザーバトリー「Asia drives global box office growth while European films hold strong locally」(2026年5月11日公表、5月12日更新)
- 東宝「当社米国子会社による米国GKIDS, INC.の株式取得(子会社化)に関するお知らせ」(2024年10月16日)
- 内閣府・公正取引委員会「映画の制作現場における取引の適正化に関する指針」(2026年6月22日)
- 企業会計基準委員会「企業会計基準第34号 リースに関する会計基準」(2024年9月13日)
- アドビ「Premiere ProとAfter Effects 25.2にAIを活用した新機能」(2025年4月3日)
- Gausium〈高仙〉「ホスピタリティとエンターテイメント」(公表日記載なし)
- Runway「Runway and Lionsgate Expand Partnership」(2026年6月11日)
- Adobe「Generative Extend overview」(2026年9月9日更新)
- CJ CGV「サムスン電子・ハーマンとの未来型映画館に関する協約」(2025年3月18日)
- 文化庁「AIと著作権」(『AIと著作権に関する考え方について』2024年3月15日)
- TOHOシネマズ「TOHOシネマズ、新たに6つのIMAX®シアター契約締結」(2025年4月8日)
- Cinemark「2025年第4四半期・通期業績」(2026年2月18日)
- GENDA「ギャガ株式会社の株式取得」(2023年11月20日、取得の決議)
- 東映「2026年3月期 決算短信」(2026年5月14日)
- TOHOシネマズ「沿革」(2026年10月更新、個別公表日記載なし)
- 東宝「ワーナー・ブラザース作品の日本国内向け劇場配給の合意及び営業業務の受託について」(2025年9月18日)
- フランス映画監督協会ほか「Disney+とフランス映画界の資金拠出・配信協定」(2025年1月29日)
- California Film Commission「Program 4.0: The Basics」(公表日記載なし、2025年7月開始制度)
- 内閣府「障害を理由とする差別の解消の推進」(公表日記載なし)
- 総務省・経済産業省「令和3年経済センサス‐活動調査、映画館、第3表」(2023年3月28日)
- 厚生労働省「令和7年賃金構造基本統計調査、一般労働者・産業別、第1表(娯楽業)」(2026年3月24日)
- 厚生労働省「令和7年賃金構造基本統計調査、一般労働者・産業別、第1表(映像・音声・文字情報制作業)」(2026年3月24日)
- 日本映画制作適正化機構「映画制作の持続的な発展に向けた取引ガイドライン」(2026年4月1日改定)
- 公正取引委員会「フリーランスの取引適正化に向けた取組」(公表日記載なし)
- 東宝「2027年2月期 第2四半期(中間期)決算短信」(2026年10月15日)
- 厚生労働省「令和6年度衛生行政報告例の概況」(2025年10月21日)
- 厚生労働省「衛生行政報告例、興行場・旅館業・公衆浴場・理容−美容所・クリーニング業数,年次別(付表)」(2026年9月28日公開)
- 東宝「2026年2月期 決算短信」(2026年4月14日)
- 松竹「2026年2月期 決算短信」(2026年4月14日)
- ソニーグループ「Sony Group Corporate Strategy 2026」(2026年5月8日)
- ソニーグループ「FY2025 Consolidated Financial Results」説明資料(SEC提出)(2026年5月8日)
- Runway「Runway is coming to Japan」(2026年5月14日)
- ソフトバンクロボティクス「Gausiumの業務用スマート清掃ロボットPhantasの正式販売を開始」(2024年1月12日)
- イオンシネマ「シアタープロモーション(広告媒体)」(2026年7月時点の記載、公表日記載なし)
- ウォルト・ディズニー「2025年度第4四半期・通期業績」(2025年11月13日)
- Comcast「2025 Form 10-K」(2026年2月3日)
- Comcast「2025 Form 10-K、Revenue - Disaggregation of Revenue」(2026年2月3日)
- AMC Entertainment「2025 Form 10-K」(2026年2月23日)
- AMC Entertainment「Fourth Quarter and Full Year 2025 Results」(SEC提出)(2026年2月23日)
- IMAX「2025年第4四半期・通期業績」(2026年2月25日)
- CJ CGV「2025年売上高2兆2754億ウォン、営業利益962億ウォン」(2026年2月3日)
- 公正取引委員会「取適法施行に当たっての留意事項」(2026年施行対応ページ、公表日記載なし)
- 日本映画制作適正化機構「ガイドライン新旧対照表」(2026年3月30日)
- ブラックマジックデザイン「DaVinci Resolve 21 新機能」(公表日記載なし、2026年10月26日確認)
- Skydance(旧Paramount Skydance)「Paramount Completes Acquisition of Warner Bros. Discovery」(2026年10月6日)
- 公正取引委員会・内閣府知的財産戦略推進事務局「映画の制作現場における取引の適正化に関する指針(概要)」(2026年6月22日)
