エグゼクティブサマリー
家庭用ゲームは、専用機の世代交代を入口に、作品・顧客・流通の資産を世界規模で長く収益化する産業である。2026年10月時点では新機種による販売拡大と本体価格の上昇が同時に進み、経営の焦点は「何台売るか」から、その後のソフト・サービス収益まで含む投資回収へ移っている。
要点
- 市場の回復と利用者の拡大は分けて読む。 国内の店頭・通販を中心とする2025年市場は4,181.3億円、前年比38.8%増である。一方、国内家庭用ゲーム人口は2024年に2,951万人、0.7%減で、2025年も前年をわずかに上回る程度と推計されており、新機種効果を恒常的な需要増とみなせない。(ファミ通「2025年国内家庭用ゲーム市場」)(CESA「ゲーム産業レポート2025」市場・人口)(角川アスキー総研「ファミ通ゲーム白書2026」)
- 売上規模だけでは競争力を比較できない。 2026年3月期はソニーG&NSが46,856.51億円、任天堂が23,130.51億円。ハード比率、ソフト資産、外部作品の売上計上が異なり、任天堂は増収でも営業利益率が低下した。(ソニー「2025年度連結業績」(6-K))(任天堂「2026年3月期決算短信」)
- 海外は日本企業の中核市場である。 任天堂の海外売上比率は76.9%。海外ではマイクロソフトのゲーム部門減収、EAの買収完了、ユービーアイソフトの作品群への資本受入れが同時に起きている。資金力と制作投資の回収力は、別々に見る。(任天堂「2026年3月期決算短信」)(Microsoft「2026年10-K」)(EA「買収完了発表」)(Ubisoft「Vantage Studios株主間契約」)
- 制度対応が発売後の収益設計に及ぶ。 EUの製品セキュリティ、米国の児童データ保護、ゲーム内通貨の消費者保護は、保守期間、課金画面、権限設計の経営課題である。(欧州委員会「サイバーレジリエンス法」)(FTC「COPPA最終改正規則」)(欧州委員会「オンラインゲームの消費者保護」)
- 生成AIは工程単位で評価する。 制作支援の試験運用・導入と、自由に対話するゲーム内キャラクターの実証は段階が異なる。測るのは、生成量ではなく、権利確認・監修・修正を含む総費用である。フィジカルAIの直接的影響は、現時点では限定的である。(Google Cloud「カプコン導入事例」)(Ubisoft「Teammates」クローズドテスト発表)
経営・企画部門への示唆
- 大手は、本体値上げで新規購入が鈍る前提を置き、ソフト構成比、会員料、他社ソフトの流通収入で利益率を戻す計画にする。新機種専用作品は絞り、旧機種・他機種向けの継続販売と組み合わせる。
- 中堅・中小は、自社IPの回収計画に旧作販売とPC版を含む機種展開まで入れる。カプコンは販売本数の8割超が旧作である。受託では取適法の価格協議を使い、移植・修正の追加費用を契約で精算する。
- 新規参入は、大型新作やプラットフォームを自前で持たず、移植・品質保証、海外販売、作品群単位の少数出資から入る。出資・買収では、主要人材の残留条件と運営型作品の継続費用を先に確かめる。
業界データまとめ
国内家庭用ゲームは、新機種投入でハード売上が大きく変動する一方、デジタル販売と継続課金が店頭統計の外側で積み上がる市場である。以下では国内の店頭市場、企業の世界売上、世界のソフト市場を区別し、2026年10月26日までに確認できた公表値を採用する。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内家庭用ゲーム市場4,181.3億円。ハードとパッケージソフトの店頭・通販販売額の調査推計。ダウンロードカード・本体プリインストール版を含み、オンラインでのダウンロード購入・追加課金等は含まない | 2025年:2024年12月30日~2025年12月28日 | ファミ通「2025年国内家庭用ゲーム市場」 |
| 市場の伸び | 前年比+38.8%。上記と同じファミ通系列。前年は3,013.2億円 | 2025年 | ファミ通「2025年国内家庭用ゲーム市場」 |
| 事業者数 | 3万6,433事業所(参考値)。小分類「ソフトウェア業」の事業所数。細分類「ゲームソフトウェア業」(家庭用ゲーム機・携帯型ゲーム機・PC等のゲームソフト作成)を含むが、受託開発・パッケージソフトウェア業等も含み、ゲームソフトウェア業単独の値ではない。ハード製造・販売を含まない | 2021年6月1日 | 総務省・経済産業省「令和3年経済センサス‐活動調査」第9-2表 |
| 従業者数 | ゲーム基幹企業の就業人口約5.8万〜8.3万人(CESA推計)。ハードメーカー、ソフト開発兼パブリッシャー、開発スタジオ等。家庭用限定ではない | 2025年版掲載。公表資料に推計基準年の明記なし | CESA「ゲーム産業レポート2025」公表資料 |
| 平均年収 | 669.54万円(計算)。中分類「情報サービス業」、一般労働者・男女計・学歴計・企業規模計10人以上。43.23万円×12+150.78万円。家庭用ゲーム以外の情報サービスを含む代理指標 | 2025年調査。月例給与は2025年6月、年間賞与等は2024年 | 厚労省「2025年賃金構造基本統計調査」G39 |
| 上位3社の売上高 | ソニーグループ46,856.51億円(G&NS、内部取引消去前)/任天堂23,130.51億円(連結全社。IP関連収入等735億円を含む)/バンダイナムコHD1,991億円(家庭用ゲームカテゴリー)。主要3社の比較であり、統一範囲での売上順位ではない | 各社2026年3月期 | ソニー「2025年度連結業績」(6-K) 任天堂「2026年3月期決算短信」 バンダイナムコHD「2026年3月期補足資料」 |
| 世界市場 | 世界のゲームコンテンツ市場32兆1,024億円、前年比3.5%増(同一通貨ベース5.0%増)。家庭用・PC・モバイルの合計で、カテゴリー別の伸びは家庭用8.0%増、PC5.8%増、モバイル1.3%増。家庭用単独の金額は公表資料の本文になく、ハードを含まないため、国内の上記市場規模から日本比率は計算できない | 2025年 | 角川アスキー総研「ファミ通ゲーム白書2026」 |
| 国内家庭用ゲーム人口 | 2,951万人、前年比−0.7%。CESA掲載のユーザー調査推計。台数・購入者数ではない。2025年は角川アスキー総研の推計で前年をわずかに上回った(人数は公表資料の本文にない) | 2024年(2025年は増減のみ) | CESA「ゲーム産業レポート2025」市場・人口 角川アスキー総研「ファミ通ゲーム白書2026」 |
| 国内PCゲーム人口 | 1,452万人、前年比+0.5%。家庭用ゲームの隣接・競合市場を示す参考指標。家庭用との利用者重複あり | 2024年 | CESA「ゲーム産業レポート2025」市場・人口 |
ハード・ソフトを統合しスマホを除く事業者数は確認できず、事業者数は近接分類の参考値、就業人口も対象の広い団体推計である。賃金はゲーム会社の平均給与ではなく、公的統計の近接分類による計算である。CESAの2026年完全版は2026年12月上旬の発売予定で未刊であり、人口は2025年版、世界市場は2026年8月公表の角川アスキー総研の推計による。(CESA「ゲーム産業レポート2026」プレビュー)
AI・フィジカルAIの影響と経営の打ち手
最も早く変わるのは、完成品を丸ごと自動生成する工程ではなく、制作途中の候補作成、資料探索、顧客対応である。経営上の判断の分かれ目は、作業時間の短縮よりも、権利確認・品質保証を含む総費用と、遊びの品質を両立できるかである。
影響の全体像
ソフト開発とハード設計・製造が販売・配信で合流し、運営データが次の企画へ戻る。フィジカルAIは実空間を認識して機械を動かす技術であり、画面内のエージェントは含めない。
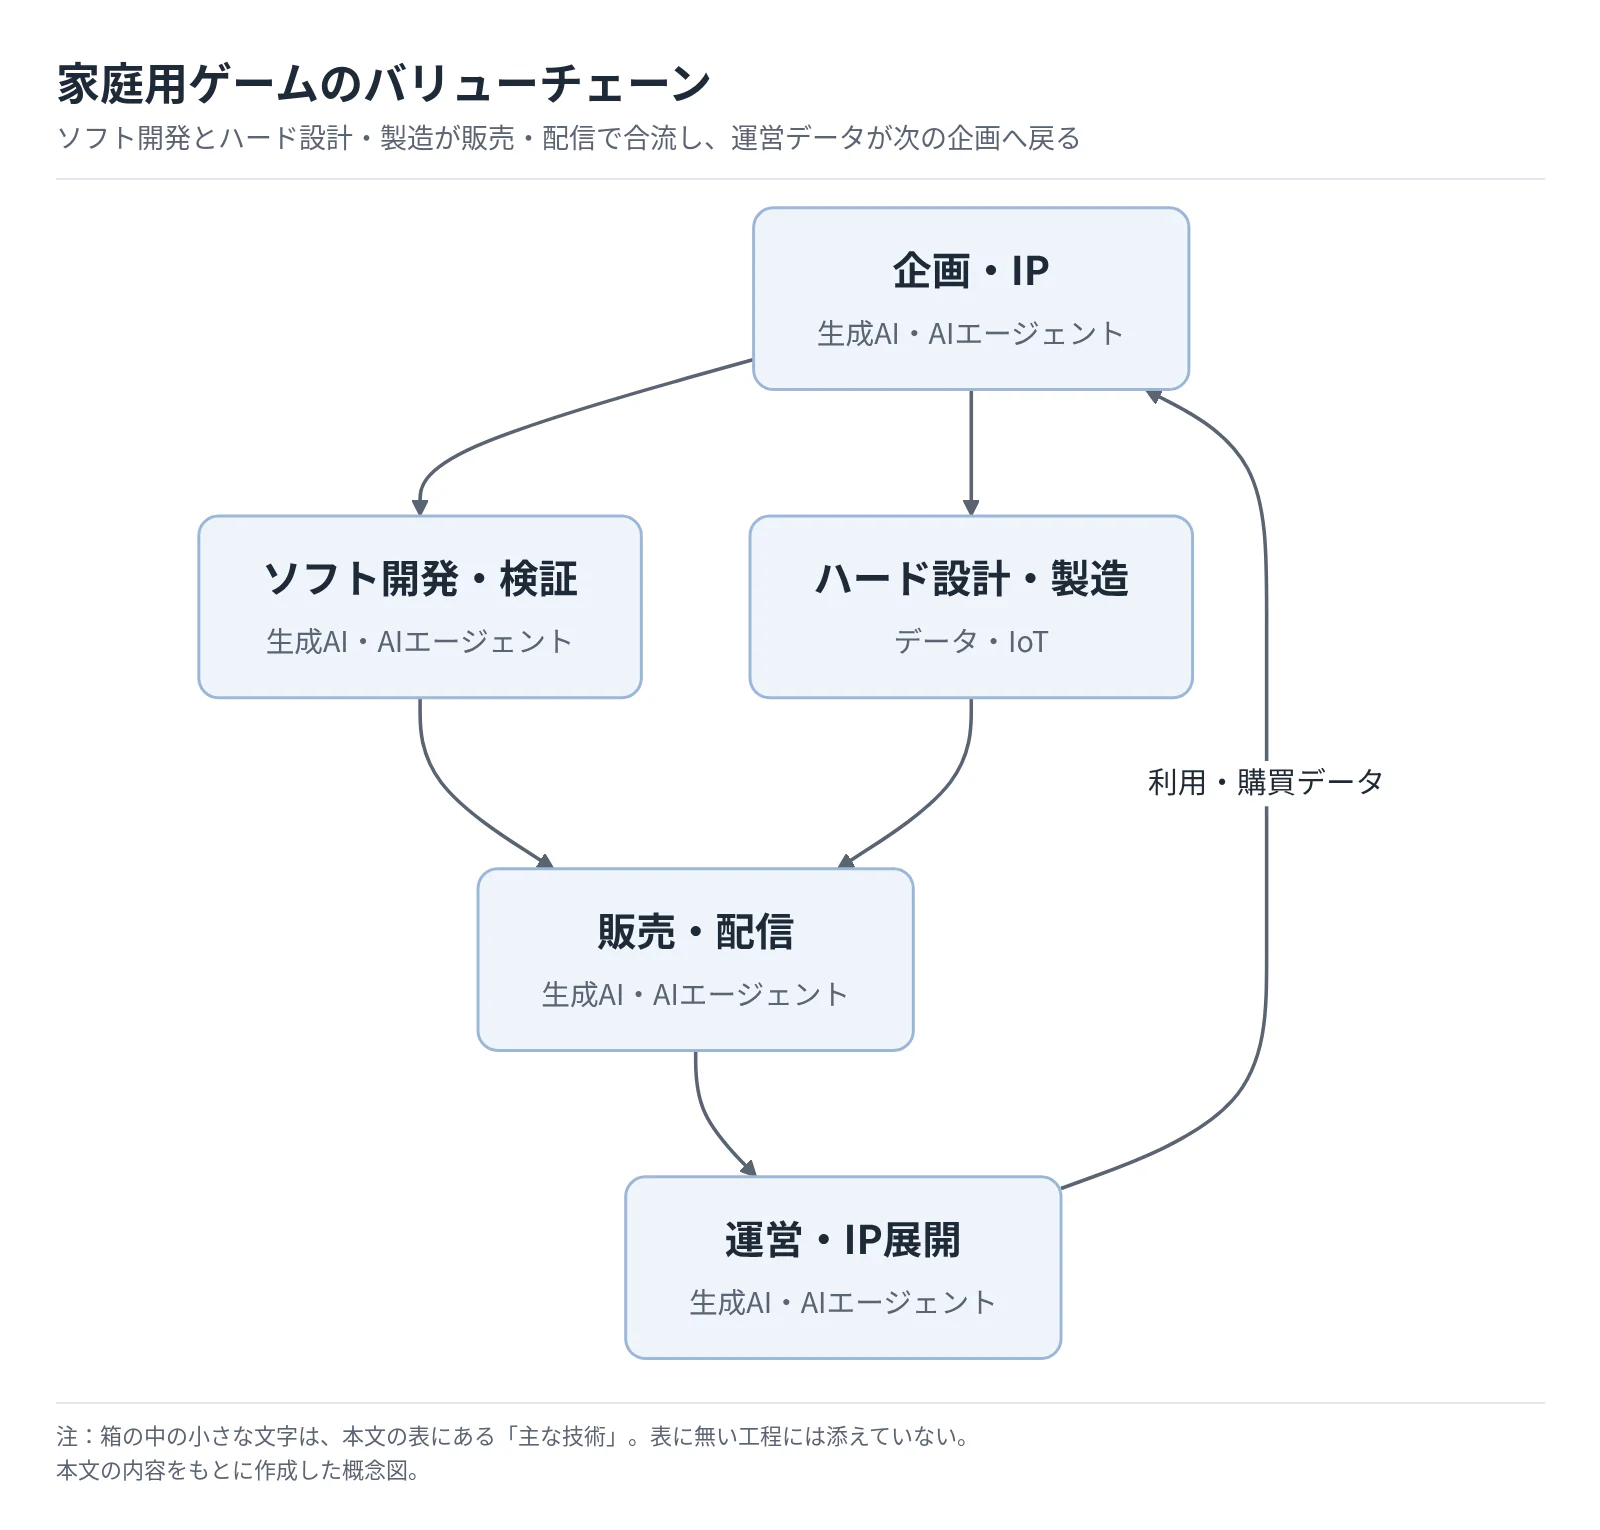 タップすると拡大して見られます
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 企画・IP | 設定資料に沿ったゲーム内オブジェクト(小物等)のアイデア候補の作成と要件評価 | 生成AI・AIエージェント | 実証中(社内で試験運用) | 2年以内 | カプコンのVertex AI活用。2025年1月の事例公開時点で試験運用中。Google Cloud「カプコン導入事例」 |
| ソフト開発・検証 | NPCの短い発話の初稿作成、候補の比較・修正 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | ユービーアイソフトの社内ツールGhostwriter。Ubisoft「Ghostwriter」 |
| ソフト開発・検証 | 操作と映像を生成する試作、プレイ展開の検討 | 生成AI・AIエージェント | 実証中 | 3〜5年 | Microsoft ResearchのWHAM/Muse。2026年9月に開発チームと技術がMicrosoft AIの製品部門へ移った。製品開発工程全体の置換ではない。Microsoft Research「WHAM/Muse」 |
| ハード設計・製造 | 画像処理の一部を学習型補完に担わせ、描画性能を設計 | データ・IoT | 実用(導入事例あり) | 2年以内 | Switch 2のDLSS。製造の自律化を意味しない。NVIDIA「Switch 2とDLSS」 |
| 販売・配信 | 本体・ソフトの問い合わせを公式情報から回答し、人へ引き継ぐ | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Xbox Support Virtual Agentの米国展開。Xbox Wire「Support Virtual Agent」 |
| 運営・IP展開 | プレイヤーの音声指示に応じたキャラクターの反応 | 生成AI・AIエージェント | 実証中 | 3〜5年 | ユービーアイソフト「Teammates」のクローズドテスト。KRAFTONも端末内の小型言語モデルを使うAI仲間「PUBG Ally」のテストを計画。KRAFTON「PUBG Allyのプレイテスト計画」 Ubisoft「Teammates」クローズドテスト発表 |
時期は2026年10月を起点とした、公開情報からの分析にもとづく普及見通しである。「データ・IoT」は学習型データ処理としての分類で、DLSSにIoT接続が必須という意味ではない。フィジカルAIは工場・物流に適用余地があるが、主要な制作・運営は仮想空間で完結するため直接的影響は小さい。専用機で効果を確認できる自律ロボットの事例は、確認した資料には見当たらない。
業務はどう変わるか
第一は、候補作成から選定・整合性確認への移行である。 カプコンは設定資料に基づくアイデア出力と、生成AIによる要件評価・自動再生成を組み合わせ、2025年1月の事例公開時点では試験運用中であった。システム開発1か月弱という効果は提供企業Google Cloudの事例記事の記載であり、ゲーム全体の制作期間短縮ではない。最終的な採否や世界観・類似表現の確認を誰が担うかは事例に記載がなく、導入企業が別に設計する。(Google Cloud「カプコン導入事例」)
第二は、文章量と監修量が切り離されることである。 導入済みのGhostwriterはNPC発話の初稿を脚本担当者が選択・修正する仕組みである。一方、プレイ中に発話するTeammatesは実証段階で、想定外の会話、年齢区分、物語の破綻まで検証を要するため、生成文字数を生産性と同一視できない。KRAFTONの「PUBG Ally」は、遅延を抑えるため端末内で動く小型言語モデルで音声のやり取りを処理すると説明しており、実行場所の選択も設計論点になる。(KRAFTON「PUBG Allyのプレイテスト計画」)(Ubisoft「Ghostwriter」)(Ubisoft「Teammates」クローズドテスト発表)
第三は、描画・対戦相手の品質を作り込むことである。 DLSSは製品搭載済みの画像処理技術であり、強化学習を用いる「Gran Turismo Sophy 2.1」も2025年3月に『グランツーリスモ7』へ導入された。モデルの性能に加え、難易度、公平性、遅延、消費電力を遊びとして調整する仕事が重要になる。(NVIDIA「Switch 2とDLSS」)(Sony AI「GT Sophy 2.1」)
第四は、一次回答から例外対応への人員移行である。 米国展開済みのXbox Virtual Agentは公式情報を参照し、未解決時は有人窓口へつなぐ。返金・アカウント復旧は本人確認を伴うため、説明と操作権限を分け、国内導入でも誤案内による再問い合わせを評価する。(Xbox Wire「Support Virtual Agent」)
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| カプコン | 日本・大阪 | 設定資料を用いる生成AI制作支援 | アイデア候補と要件評価、開発工程の効率化 | 試験運用中(2025年1月の事例公開時点)。国内開発部門の事例。Google Cloud「カプコン導入事例」 |
| グーグル | 米国 | Google Cloud、Vertex AI、Gemini | カプコン向け生成・評価基盤 | 展開済み。上記事例で確認。Google Cloud「カプコン導入事例」 |
| NVIDIA | 米国 | カスタムプロセッサ、DLSS | Switch 2の学習型アップスケーリング | 展開済み。国内販売機種に搭載。NVIDIA「Switch 2とDLSS」 |
| ソニーグループ | 日本・東京 | Sony AI、Gran Turismo Sophy | 対戦相手の挙動学習と難易度・体験の設計 | 展開済み。GT7に機能追加。Sony AI「GT Sophy 2.1」 |
人材・収益・競争への影響
CESAの2026年調査では、開発者の生成AI業務活用は85.8%であった。ただし開発者調査は教育関係者・学生も含む1,349サンプルで、会員企業への別調査は対象220社、本設問の有効回答48社である。したがって「日本のゲーム会社の85.8%が導入」「開発工程の85.8%が自動化」と読み替えてはならない。(CESA「ゲーム産業レポート2026」プレビュー)
分析では、初稿作成や定型問い合わせの単位作業量は減り得る。一方、テクニカルアーティスト、データ管理、品質評価、権利処理の仕事は増える。雇用者数の純減は公開資料から判断できない。カプコンも効率化に手応えを示す一方、複雑な開発工程全体で成果を定量化するには時間を要すると説明している。(カプコン「2026年3月期決算Q&A」)
制作時の利用と、プレイ中に費用が生じるモデルは分けて採算を計算する。後者はヒットほど推論費用が増えるため、利用1時間当たりの原価と不適切出力への対応費を試算し、課金内の利用上限や端末内処理を設計する。
競争力を支えるのはモデルに加え、利用許諾済み素材、設定資料、不具合・修正記録である。文化庁の整理も参考に、外部モデルへの入力と生成物の商用収録を分けて権利確認し、声優・作家・外注先との契約履歴を残す。(文化庁「AIと著作権」)
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 設定資料・音声・原画を、入力許可・学習許可・商用収録許可別に登録 | 共通 | 即時〜半年 | 権利確認の手戻りと無許諾入力を抑制 | 外注・出演契約、権利者、素材来歴の照合 |
| 高 | 背景小物など限定工程で、採用1点当たりの総工数を測る | 共通 | 半年以内 | 生成速度に隠れる修正・監修費を把握 | 人手制作との比較条件、品質基準 |
| 高 | 発売前ビルドの欠陥・負荷・年齢区分を検査する評価セットを確保 | 大手 | 1年以内 | ツール変更後も品質の再現性を確認 | 許諾済みテストデータ、実機検証環境 |
| 高 | 会話型NPCは発話領域、保存データ、緊急停止条件を限定 | 共通 | 実証開始前 | ブランド毀損、継続費用、個人情報リスクを抑制 | 世界観ルール、禁止応答、有人監督 |
| 中 | 小規模スタジオは完成素材の量産より仕様検索・翻訳下案に先行導入 | 中堅・中小 | 半年〜1年 | 品質監修可能な範囲で時間を確保 | 用語集、ネタバレ・未発表情報のアクセス制御 |
| 高 | サポート自動回答と返金・課金操作の権限を分離 | 共通 | 導入前 | 誤処理の拡大と不正利用を防止 | 本人確認、操作ログ、人への引継ぎ |
| 中 | 実行時AIの費用を地域・端末・利用時間別に上限管理 | 大手 | 量産判断前 | ヒット後の原価膨張を防止 | 推論単価、遅延、オフライン時の代替動作 |
よくある失敗は、生成した候補数を成果として報告し、監修工数を測らないことである。また、試作段階の好反応を量産版の安全性・採算の証明とみなすこと、外注素材を自社保有素材と同じ条件で扱うことにも注意が必要である。
業界の定義と市場構造
家庭用ゲームは、専用機の販売と、その利用基盤で動くソフト・配信・会員サービスを一体として捉える。ハードの更新が短期市場を動かし、長期的にはソフト資産とアカウントを継続利用できる仕組みが価値を支える。
対象範囲と境界
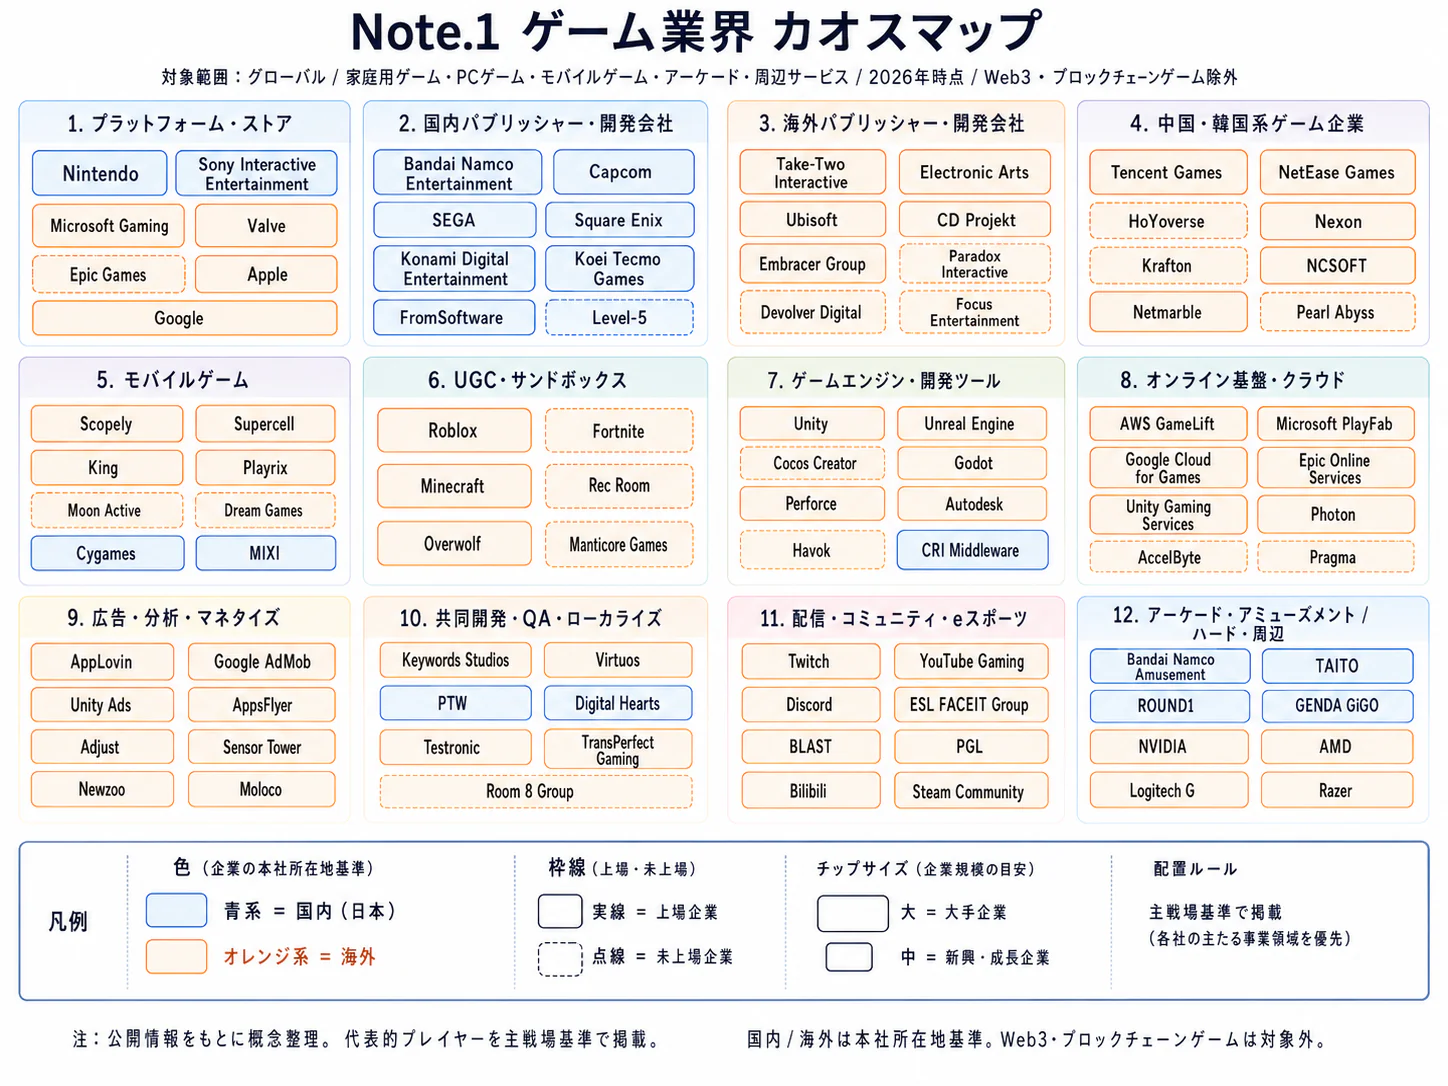
対象は据置型・携帯型・両用型の専用ゲーム機、周辺機器、パッケージ・ダウンロードソフト、追加コンテンツ、オンライン会員サービスである。任天堂、ソニー・インタラクティブエンタテインメント、マイクロソフトをプラットフォーム層として、パブリッシャー、開発会社、配信・小売を分ける。スマホ専用ゲーム、遊技機、ゲームセンターは対象外とする。
PCゲームは市場規模に合算せず、同一タイトルの開発費回収先、ユーザー獲得先、代替機器として扱う。クラウドゲームは実行場所がデータセンターに移るもので、専用機向け作品を提供する範囲で関連サービスに含める。ゲーム原作の映画・商品化は権利展開として扱うが、その売上を家庭用ゲーム市場へ加算しない。メーカー出荷額と消費者支出も、流通段階と在庫変動が異なるため区別する。
公開データで確認できる内訳
| 分野・地域 | 公表値と変化 | 経営上の読み方 |
|---|---|---|
| 国内ハード | 2025年2,826.9億円、前年比+49.3% | 新機種の数量・単価・機種構成が成長率を左右する |
| 国内パッケージソフト等 | 同1,354.4億円、+21.0% | 本体同梱分も含む。単体ソフト需要と完全には一致しない |
| 国内の上記合計 | 同4,181.3億円、+38.8% | オンラインのダウンロード・追加課金を含まない |
| 世界のゲームコンテンツ | 2025年32兆1,024億円、前年比3.5%増(同一通貨ベース5.0%増)。家庭用は8.0%増 | 家庭用・PC・モバイルの合計でハードを除く。CESA掲載の推計では、PCが4年間で59.7%増え、2024年に全体に占める比率で家庭用を上回った |
国内3行の出典はファミ通の同一系列、世界は角川アスキー総研とCESAの推計である。世界の円表示の増加を、そのまま現地通貨での実質的な需要拡大とみなすべきではない。(ファミ通「2025年国内家庭用ゲーム市場」)(角川アスキー総研「ファミ通ゲーム白書2026」)(CESA「ゲーム産業レポート2025」公表資料)
過去5年の変化は、単純なコロナ特需の反動では説明できない。専用機の世代交代、供給制約、ダウンロードへの移行、追加課金の積み上がりが重なり、観察する統計によって景況感が異なる。2024年から2025年の店頭回復はSwitch 2投入と整合する一方、2024年の家庭用ゲーム人口は微減であり、ユーザー基盤が毎年同率で拡大しているわけではない。(ファミ通「2025年国内家庭用ゲーム市場」)(CESA「ゲーム産業レポート2025」市場・人口)
供給側では、プラットフォーム会社は独自作品でハードを売る利益と、外部ソフト会社が参加する市場を広げる利益を両立させる必要がある。ソフト会社は専用機向けの最適化に加え、PC移植、翻訳、継続更新へ資源を配分する。市場構造の中心は「ハードかソフトか」の二者択一ではなく、どの顧客接点を保有し、どの費用を複数作品・複数機種へ分散できるかにある。
顧客と需要の特性
顧客の購買を決めるのは、性能だけでなく、遊びたい作品、家族・友人との接続、これまで購入したソフト資産である。2026年は本体価格改定が参加の敷居を上げるため、初回購入と既存顧客の追加支出を分けて需要を読む。
| 顧客層 | 主な購買の決め手 | 需要を見る指標 |
|---|---|---|
| 子ども・家族 | 共有できる作品、保護者の支出承認、操作の容易さ | 初回購入、家族アカウント、同梱商品の選択 |
| シリーズの継続購入者 | 新作、互換性、セーブデータ・購入履歴の継承 | 新作への移行、旧作の再購入・追加コンテンツ購入 |
| 高頻度・競技プレイヤー | 画面品質、応答性、仲間のいる機種 | 稼働、継続率、周辺機器・会員サービス利用 |
| 価格に敏感な層 | 本体を含む総支出、セール、遊べる作品量 | 値下げ時の購入、旧作比率、休眠からの復帰 |
| ソフト会社・法人取引先 | 到達可能な利用者、開発負荷、販売条件 | 開発機材・認証、移植採算、入金条件 |
法人取引では、開発責任者の技術評価、プロデューサーの販売計画、事業責任者の予算・発売機種判断を確かめる。これは個社の内部手順の断定ではなく、取引先調査の確認項目である。調達部門に加え、発売日と品質に責任を持つ制作側の承認条件を把握する。
任天堂はSwitch 2日本語・国内専用モデルを2026年5月25日から税込59,980円(従来49,980円)へ変更し、7月1日にはNintendo Switch Onlineの国内価格も改定した(個人プラン12か月は2,400円から3,000円)。ソニー・インタラクティブエンタテインメント(SIE)もPS5の国内希望小売価格を4月2日から97,980円(デジタル・エディションは89,980円)としている。さらに任天堂は10月6日、対象ソフト1本を選べる税込63,980円のセットを11月12日に発売すると発表した。後者は本稿時点では予定であり、販売実績ではないが、顧客が負担する「遊び始めるまでの総額」を商品構成で調整する動きとして読める。(任天堂「価格変更のお知らせ」)(PlayStation.Blog「PS5等の価格改定」)(任天堂「Switch 2 選べるソフト セット」)
乗り換えコストには、新しい本体代に加え、購入済みダウンロード作品、フレンド関係、周辺機器、操作への慣れがある。一方、複数機種を併用する顧客もいるため、すべての販売増が競合からの奪取ではない。新作の対応機種、旧作互換、アカウント連携によって、買い替え、買い増し、休眠復帰の比率が変わる。
季節性は年末商戦や大型作品の発売に左右される。景気の影響も本体購入では大きくなりやすい一方、既に所有する機種の旧作購入や定額サービスには支出を抑えながら遊ぶ選択肢がある。人口減少下の日本では、子どもの新規参入だけに依存せず、成人の継続利用、家族内共有、海外顧客への展開を別々の需要仮説として検証する。
バリューチェーンと収益構造
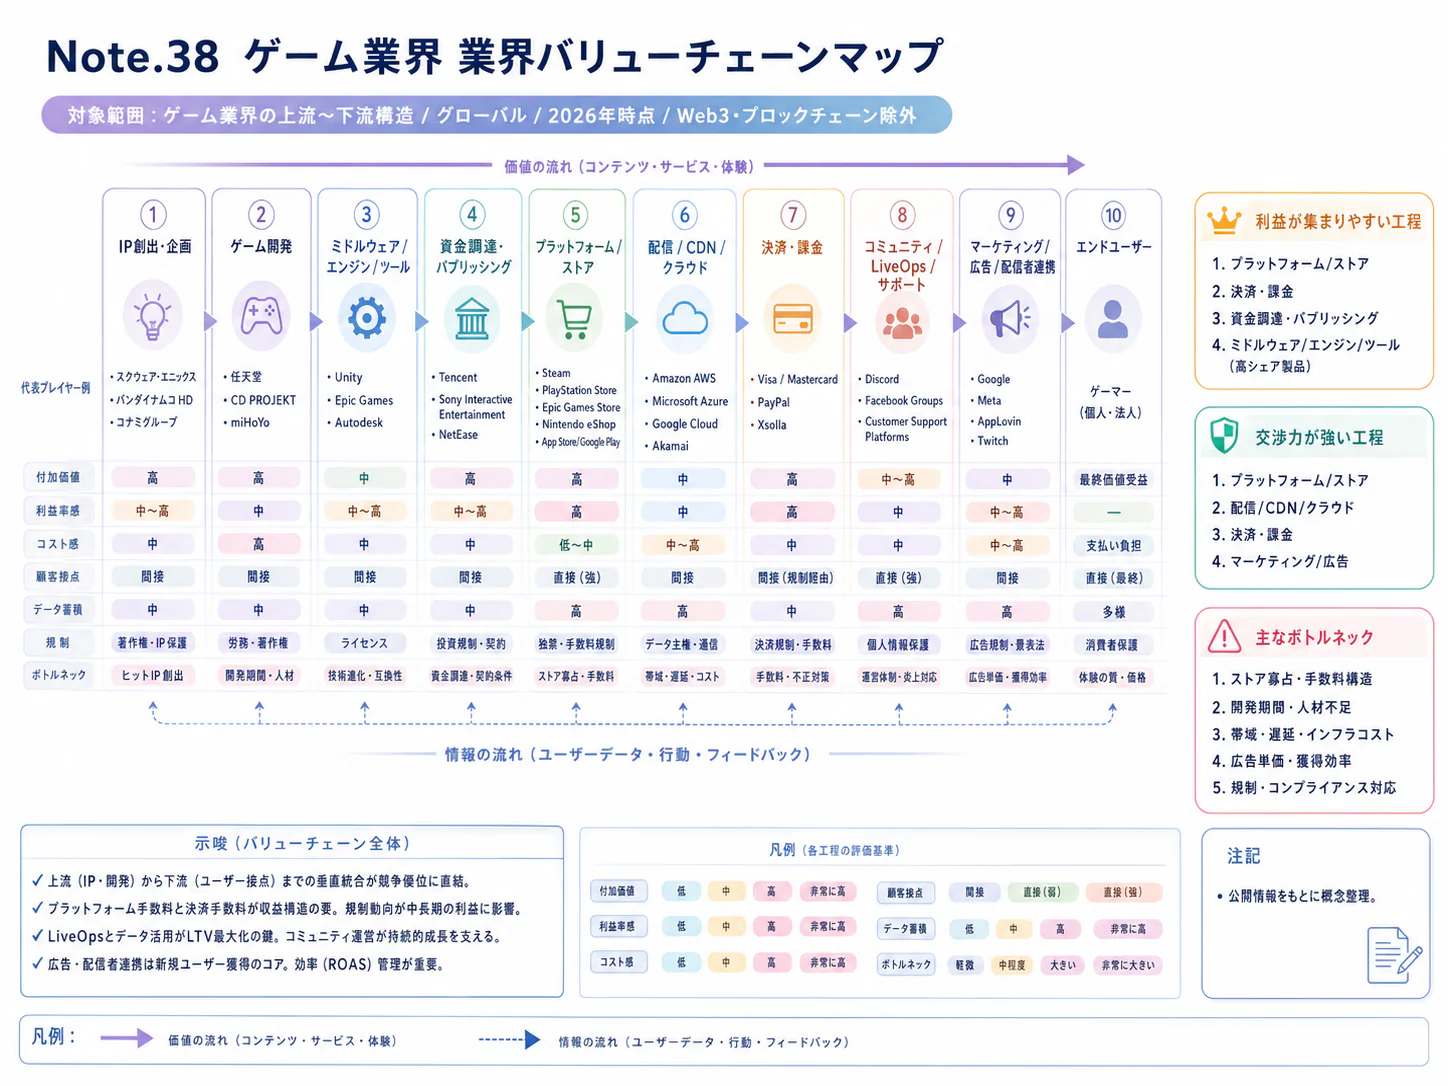
収益力は、ハードの販売数量だけでなく、ソフト資産の再利用、外部作品の流通、継続課金から生まれる。プラットフォーム会社とソフト会社では売上計上方法も異なるため、売上高と営業利益率だけの横並び比較では事業の優劣を判断できない。
| 工程 | 主な担い手 | 付加価値と収入 | 主なコスト・経営管理点 |
|---|---|---|---|
| 企画・IP | 任天堂、ソニー傘下スタジオ、国内外パブリッシャー、原作者 | 独自作品、シリーズ、ライセンス | 企画の見極め、権利取得、開発中止判断 |
| ソフト開発・検証 | 内製スタジオ、受託会社、移植・翻訳・QA会社 | ソフト販売、開発受託料、共同開発収益 | 人件費、外注費、開発期間、仕様変更 |
| ハード設計・製造 | 任天堂、SIE、マイクロソフト、半導体・製造委託先 | 本体、周辺機器、専用機体験 | 部品、歩留まり、在庫、物流、保証修理 |
| 販売・配信 | 公式ストア、小売、プラットフォーム会社 | 本編販売、流通手数料・ロイヤルティ | 販促、決済、返品、認証、販売条件 |
| 運営・IP展開 | 運営チーム、プラットフォーム、権利元 | DLC、会員料、追加課金、商品化許諾 | サーバー、更新、顧客対応、権利監修 |
開発環境、認証、アカウント、決済、保護者管理、サポートの整備が、外部ソフト会社の参加を支える。その固定費を多数の作品と利用者に分散する点に、プラットフォームの規模の利益がある。
利益が生まれる場所
任天堂の2026年3月期は売上高23,130.51億円、営業利益3,601.17億円、営業利益率15.6%であった。売上は98.6%増加したが、営業利益率は前期の24.3%から低下した。新機種投入による売上拡大と、利益率上昇は同義ではないことを示す。(任天堂「2026年3月期決算短信」)
カプコンの同年度デジタルコンテンツ事業は売上高1,442.77億円、営業利益率48.9%である。ソフト長期販売を軸としPC・モバイルも含むため、任天堂との差は、販売範囲、原価構成、開発費処理を考え合わせて読む。(カプコン「2026年3月期決算短信」)(カプコン「2026年3月期決算補足資料」)
ソニーの2026年3月期G&NS売上高は46,856.51億円、営業利益は4,632.58億円である。一方、同年度にはBungieの無形資産等に1,201億円の減損を計上しており、既存プラットフォームの継続収益と買収・開発案件の損失を分けて確かめる。事業全体の利益率から特定ゲームやストア単独の採算を推測することはできない。(ソニー「2025年度連結業績」(6-K))(ソニー「2025年度業績説明資料」(6-K))
売上の読み方も重要である。ソニーはネットワーク経由のソフト・追加コンテンツの販売を売上区分「デジタルソフトウェア・追加コンテンツ」に計上し、2025年度のG&NSの増収要因に他社製ソフトの販売増を挙げている。したがって、G&NS売上高をストアの手数料収入と同一視したり、外部パブリッシャーの売上をそのまま加算して産業規模を算出したりすると、重複を生む。(ソニー「2026年度第1四半期連結業績」(6-K))(ソニー「2025年度業績説明資料」(6-K))
コスト、価格、供給網
ソフトでは開発着手から発売までの人件費・外注費、発売前後の販促費、運営継続費が主要な論点となる。複製の追加原価が低くても、移植、ローカライズ、年齢審査、実機検証が不要になるわけではない。地域別の値引き販売を検討する際は、販売本数より、手取り売上から残存する運営・販促費を差し引いた貢献利益を見る。
ハードでは半導体・メモリ、製造委託、物流、保証費が重要である。ソニーは2026年度計画で、合理的な価格で調達できるメモリ数量に基づいてPS5販売を計画すると説明し、7月には計画販売台数に必要なメモリ数量を確保したとした。供給網の問題は欠品だけでなく、「増産できても採算に合わない」という形でも現れる。(ソニー「2025年度業績説明資料」(6-K))(ソニー「2026年度第1四半期業績説明資料」(6-K))
任天堂は価格改定の理由に市場環境と中長期的な事業性を挙げており、特定部材や為替だけに帰属させるべきではない。製品別採算の非開示部分は、部品長期契約、返品条件、販促負担の一次調査で補う。(任天堂「価格変更のお知らせ」)
競争環境
専用機プラットフォームは少数社に集中しているが、ソフトの競争単位は企業全体より作品・シリーズ・ジャンルである。任天堂とソニーの比較では、独自作品が本体を牽引する構造と、幅広い外部作品・継続サービスを集積する構造を分けて見る。
集中と戦略グループ
国内ハード販売の2025年実績は、Switch 2が378.4万台、Switchが152.0万台、PS5が87.9万台であった。これは日本の販売台数であり、世界シェアでもプラットフォーム収益のシェアでもない。機種別の年間販売、累積稼働、ソフト支出を混同せず、競争の段階に合わせて指標を選ぶ。(ファミ通「2025年国内家庭用ゲーム市場」)
戦略グループは、ハード・IP統合、複数機種向け大手、ジャンル特化の中堅・独立系、移植・品質保証の受託企業に分かれる。主要リスクも在庫、開発費回収、発注者依存と異なる。規模別の網羅的社数分布は確認できない。
5つの競争要因
強さと今後の方向は、2026年10月時点の公開資料をもとにした分析である。プラットフォームと独立系ソフト会社で立場が逆転するため、根拠欄に対象を示す。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 限られたプレイ時間を新作と長寿作品が争う。カプコンは旧作拡販、ソニーは継続サービスを重視。カプコン「2026年3月期決算Q&A」 ソニー「2025年度業績説明資料」(6-K) | 強まる |
| 新規参入の脅威 | 中 | 小規模ソフトの参入と、ハード・決済・顧客基盤を一括構築する参入では障壁が違う。既存基盤の規模は大きい。ソニー「2026年度第1四半期業績説明資料」(6-K) | 変わらない |
| 代替品の脅威 | 強 | PCゲーム人口は1,452万人。専用機以外でも同じ顧客の時間・予算を獲得できる。CESA「ゲーム産業レポート2025」市場・人口 | 強まる |
| 買い手の交渉力 | 中 | 個々の利用者は条件交渉しないが、購入延期・セール待ち・利用停止が可能。機種横断販売で供給側の選択肢も拡大。カプコン「2026年3月期決算Q&A」 | 強まる |
| 売り手の交渉力 | 強 | ソフト会社から見た配信・認証基盤、ハード会社から見た高性能部材・開発人材が制約。メモリ調達量は販売計画にも影響。ソニー「2025年度業績説明資料」(6-K) | 変わらない |
国内主要企業の比較
| 企業 | 規模・対象 | 公開情報で確認できる強み・資産 | 戦略上の違い |
|---|---|---|---|
| 任天堂 | 2026年3月期全社売上23,130.51億円 | 専用機と自社ソフト、マリオ等のIP、旧機種のソフト資産 | 新機種普及と定番作品の継続販売を組み合わせる。任天堂「2026年3月期決算短信」 |
| ソニーグループ/SIE | 同G&NS売上46,856.51億円 | PlayStation、外部作品の販売基盤、会員サービス | ハードの販売サイクルを超えた継続収入が大きい。ソニー「2025年度連結業績」(6-K) |
| バンダイナムコHD | 同家庭用ゲーム売上1,991億円 | 自社・他社IPを用いた作品群、世界販売網 | ゲーム以外の接点も持つが、本表では家庭用カテゴリーに限定。バンダイナムコHD「2026年3月期補足資料」 |
| カプコン | 同デジタルコンテンツ売上1,442.77億円 | 自社エンジン、複数のシリーズ、旧作資産 | 複数機種と長期販売による開発費回収。PC等を含む。カプコン「2026年3月期決算短信」 |
| セガサミーHD | 同エンタテインメントコンテンツ売上3,266億円 | セガ・アトラスの作品群、ライセンス展開 | フルゲーム、継続運営、映像等の組合せ。家庭用以外を含む。セガサミーHD「経営戦略・2026年3月期実績」 |
直近の動向では、任天堂の2026年4〜6月は減収ながらソフト構成の変化などで増益となったが、関税還付も寄与している。ソニーの同四半期G&NSは売上高9,371億円、営業利益2,020億円で、売上には為替のプラス寄与があり、増益には米国関税の還付も寄与した。こうした決算を比較する際は、ハードの立ち上がり局面と一時要因を先に取り除いて読む。(任天堂「2027年3月期第1四半期決算短信」)(ソニー「2026年度第1四半期業績説明資料」(6-K))
再編・提携と成功条件
任天堂は2024年5月、米Shiver Entertainmentを子会社化する契約を発表し、複数機種への移植・開発資源の確保を目的に挙げた。ソニーとKADOKAWAは同年12月、IPの世界展開などを目的とする資本業務提携を発表した。直近3年のこれらの案件は、買収・出資の狙いが既存売上の取得だけでなく、開発能力と権利供給の拡充にあることを示す。(任天堂「Shiver子会社化契約」)(ソニー・KADOKAWA「資本業務提携」(6-K))
成功条件は、①任天堂の独自作品にみるIP・ジャンルの差別化、②カプコンの旧作販売やソニーのサービス基盤にみる長期回収力、③発売機種と品質を絞り込む制作統制、④他社作品・外注先が参加し続けられる取引・運営基盤である。(任天堂「2026年3月期決算短信」)(カプコン「経営方針」)(ソニー「2025年度業績説明資料」(6-K))
独立系は、全機種同時発売を前提にせず、入力方式・画面設計への適合と、追加認証・更新費の回収可能性を分けて判断する。
海外の動向と主要企業
海外競争は、専用機の台数争いから、複数端末にまたがるIP・販売・継続運営の競争へ広がっている。日本企業は世界に作品を供給する側であり、国内市場の成長率だけでは事業機会を測れない。
地域市場をどう読むか
米ESAの2025年消費支出は、2026年3月の訂正後で608億米ドル、うちコンテンツ524億米ドル、ハード54億米ドル、周辺機器29億米ドルである。丸めのため内訳合計と総額は一致せず、コンテンツにはPC・モバイルを含む。初報の607億米ドルと成長率を訂正後の総額に混在させないため、本稿では確定的に比較できる金額を採用する。(ESA「2025年米国消費支出」訂正版)
欧州はVideo Games Europe・EGDFが2026年8月に公表した2025年データで、対象16市場の売上297億ユーロ、プレイヤー1億9,900万人である。協会は減収も示しているが、対象国の拡張があるため、旧来の主要5市場系列と16市場の総額を直接接続しない。米欧とも家庭用のみの統計ではなく、日本の店頭市場との比率計算には使えない。(Video Games Europe・EGDF「2025年産業データ」)(Video Games Europe「Economy and Innovation」)
海外主要企業
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| マイクロソフト | 米国 | 2026年6月期XBOX売上217.90億米ドル。PC・モバイル等を含む | 本体、作品群、Game Pass、クラウド | 同部門売上は前年比7%減、ハード29%減。Game Pass成長だけでは全体増収にならなかった。Microsoft「2026年10-K」 | Xbox・Game Passを提供。Xbox「日本向けGame Pass」 |
| エレクトロニック・アーツ(EA) | 米国 | 2026年3月期75.31億米ドル、連結 | スポーツ、対戦、継続運営。PC・モバイルを含む | 2026年8月、PIF等による買収完了を発表。EA「2026年10-K」 EA「買収完了発表」 | 日本向けにEA SPORTS等を提供。EA「最新ゲーム」日本向け案内 |
| テイクツー・インタラクティブ | 米国 | 2026年3月期66.564億米ドル、連結 | Rockstar、2K、Zynga。大型作品と継続支出 | 同期売上18%増。Net Bookingsとは別指標。2026年8月の第1四半期決算で、『GTA VI』のPS5・Xbox Series X|S向け発売日(2026年11月19日)を再確認。Take-Two「2026年3月期決算」 Take-Two「2027年3月期第1四半期決算」 | Rockstar・2K作品を国内展開。Rockstar Games「日本向け案内」 |
| ユービーアイソフト | フランス | 2026年3月期13.957億ユーロ、IFRS売上 | 大型シリーズと世界の開発拠点 | Vantage Studiosにテンセント〈腾讯〉が11.63億ユーロを出資し、26.32%を保有(2025年11月契約)。Ubisoft「2026年3月期決算」 Ubisoft「Vantage Studios株主間契約」 | 日本語対応の家庭用作品を展開。Ubisoft「ゲーム」日本向け案内 |
| バルブ | 米国 | 非上場、直近通期売上の公式公表値を確認できず | Steam、Steam Deck。PCを通じた代替・補完関係 | 携帯型PCを通じ、家庭用と近い利用場面を開拓 | KOMODOがSteam Deckの正規販売を担当。KOMODO「Steam Deck・正規販売情報」 |
テンセントは国内外のゲーム資産を持つ重要な資本供給者であり、2025年の国際ゲーム売上は人民元774億元、前年比33%増であった。ただし主な成長要因にはモバイル作品が含まれるため、この数値を海外家庭用売上とは扱わない。日本企業にとっては、競争相手であると同時に、作品・地域単位の資本提携や配信の相手にもなり得る。(テンセント「2025年通期決算」(PR Newswire))(Ubisoft「Vantage Studios株主間契約」)
日本企業への波及
任天堂の2026年3月期海外売上高比率は76.9%であり、海外が付加的な販路なのではなく事業の中核である。ソフト会社でも、バンダイナムコの家庭用ゲーム販売数量は同年度に日本420.8万本、アメリカ1,527.3万本、ヨーロッパ2,639.2万本であった。販売数量と売上高の地域比率は異なるが、世界販売を前提とした制作・翻訳・販促の必要性は明確である。(任天堂「2026年3月期決算短信」)(バンダイナムコHD「2026年3月期補足資料」)
2027〜2030年には、作品ごとに発売機種・配信契約・更新投資を組み合わせる経営が、一段と重要になるとみられる。定額サービスへの提供は初期回収を助ける可能性がある一方、契約終了後の販売や価格期待に影響するため、買い切り販売との比較が欠かせない。海外スタジオの買収では、IP権利、キーパーソン、開発途中資産、長期運営の負債を同じ案件として評価する。
外部環境と制度の変化
制度対応の焦点は、発売前の審査だけでなく、発売後の課金、児童データ、脆弱性対応、修理まで広がっている。日本企業が世界同時発売を続けるには、製品企画時点で販売地域ごとの義務を設計へ織り込む。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 取引制度 | 日本 | 取適法施行。対象取引では協議に応じない一方的な代金決定、手形払等を禁止。TVゲームソフトはプログラムの例に挙がり、資本金に加え従業員数(300人)でも対象を判定。翻訳等の委託も取引内容と規模要件を確認 | 2026年1月1日施行 | 中・受託側には追い風、発注側には管理負担 | 公正取引委員会「取適法」 公取委「取適法の概要」 |
| サイバーセキュリティ | EU | CRAによる脆弱性・重大インシデント報告、製品の安全性・サポート等の義務 | 報告義務2026年9月11日、本格適用2027年12月11日 | 大・対応費は向かい風、保守能力を持つ企業には追い風 | 欧州委員会「サイバーレジリエンス法」 欧州委員会「CRAの報告義務」 |
| 資源循環 | EU | 電池規則の取り外し・交換可能性に関する第11条。携帯機・コントローラーは適用範囲と例外を製品別に確認 | 第11条は2027年2月18日適用 | 中・設計変更は向かい風、修理・長期利用には追い風 | 欧州委員会「電池の取り外し・交換ガイダンス」 |
| 児童データ | 米国 | COPPA改正。対象事業者の第三者開示への同意、情報保持・安全管理等を強化 | 2025年6月23日発効、主要な遵守期限2026年4月22日 | 大・児童向けオンライン機能の設計・運用負担 | FTC「COPPA最終改正規則」 |
| 消費者保護 | EU | ゲーム内通貨の価格透明性等に関する原則と協調執行。新しい包括法の制定とは区別 | 原則2025年3月21日、共同声明2026年9月30日 | 大・課金画面、販売単位、子どもへの訴求を再点検 | 欧州委員会「オンラインゲームの消費者保護」 |
| 未成年者保護 | 中国 | 未成年者へのオンラインゲーム提供時間と実名認証を規制。オフライン専用作品と同一には扱わない | 2021年9月1日実施、継続制度 | 大・対象オンラインサービスの運営条件を制約 | 中国国家新聞出版署「未成年者のオンラインゲーム利用規制通知」 |
| 調達・価格 | 日本・世界 | 本体価格の改定、メモリ調達条件が販売計画に影響 | PS5国内価格は2026年4月2日、Switch 2国内価格は同年5月25日に改定。Switch 2の米国・欧州価格は9月1日に改定 | 大・購入者拡大には向かい風、採算維持には追い風 | PlayStation.Blog「PS5等の価格改定」 任天堂「価格変更のお知らせ」 ソニー「2025年度業績説明資料」(6-K) |
CRAでは、EUで販売する接続機能を持つハード・ソフトの対象判定に加え、第三者製部品やソフトを組み込む場合の管理が重要になる。メーカーと配信事業者、外部開発会社の間で、脆弱性の連絡、修正、報告、サポート終了を誰が担うかを決めておく。EU向け販売を代理店に任せても、自社ブランド製品の責任が一律に移るわけではない。(欧州委員会「サイバーレジリエンス法」)(欧州委員会「CRAの報告義務」)
課金については、EU当局がゲーム内通貨を用いる複数企業への協調対応を開始している。これは対象企業の違法性がすべて確定したという意味ではないが、現金換算の分かりやすさ、必要以上の通貨購入を誘う設計、未成年者への購入勧誘は、家庭用の追加課金でも確認すべき論点である。日本本社が共通画面を作る場合も、地域別の販売・返金条件を実装できるようにしておく。(欧州委員会「オンラインゲームの消費者保護」)
環境面では、携帯機の電池交換、補修部品、修理情報、回収といった製品寿命全体の設計が重要になる。電池規則から、既存のすべての本体に利用者交換義務が直ちに生じるとはいえず、上市時期、対象電池、例外条件を個別に確かめる。省電力化も、本体の待機・通信・動作時と、オンラインサービス側の稼働を分けて測る。業界共通の排出原単位は確認できない。(欧州委員会「電池の取り外し・交換ガイダンス」)
人口減少下では、2024年の家庭用人口2,951万人を年齢、休眠、家族共有で分けて把握する。分かりやすい児童保護設定は、制度対応と保護者の購入承認を両立させる商品設計でもある。(CESA「ゲーム産業レポート2025」市場・人口)
人材と生産性
人材の制約は人数だけでなく、複数機種・地域へ作品を完成させて出す能力として現れる。CESAのゲーム基幹企業の就業人口推計は約5.8万〜8.3万人だが、家庭用限定ではないため、自社の職種別採用・制作指標と組み合わせて見る。(CESA「ゲーム産業レポート2025」公表資料)
業界データまとめの平均年収669.54万円は、2025年賃金構造基本統計調査の「情報サービス業」から計算した値である。一般労働者の月例給与43.23万円と年間賞与等150.78万円を使い、役員報酬や有価証券報告書の平均給与を混ぜていない。ゲーム以外のシステム開発等も含み、ハード製造従業者や個人事業主を代表しないため、ゲーム開発職の相場として直接採用すべきではない。(厚労省「2025年賃金構造基本統計調査」G39)
カプコンは2025年度新卒初任給を月額23.5万円から30万円へ引き上げ、2027年3月卒業見込み者の募集でも基準報酬を月額30万円以上としている。一社の施策を業界全体の賃上げ率とせず、年齢・勤続・賞与の異なる年収代理指標との比較も避ける。(カプコン「新卒初任給引き上げ」)(カプコン「2027年度募集要項」)
| 経営上の制約となりやすい役割 | 人数だけでは分からない能力 | 社内で確認する指標 |
|---|---|---|
| プロデューサー・制作管理 | 規模を絞り、発売まで意思決定を維持 | 仕様確定後の変更量、節目の遅延、再作業 |
| エンジン・描画・移植技術者 | 機種固有の性能・メモリ制約への対応 | 機種別の不具合、認証再提出、更新工数 |
| テクニカルアーティスト | 美術品質と実行性能の両立 | 素材差戻し、処理負荷、制作工程間の待ち時間 |
| 翻訳・品質保証・運営 | 言語、年齢区分、更新版の整合 | 地域別重大欠陥、発売後修正、問い合わせ再発 |
上表は工程から導いた確認項目であり、統計上の不足職種順位ではない。対象のそろう最新求人倍率は確認できず、不足度は断定しない。採用充足率に加え、熟練者による手戻り削減を測る。
労働生産性の国際比較も現状では難しい。国内従業者数を分母に、海外子会社を含む連結売上や営業利益を分子にしても、付加価値額÷従業者数にはならない。開発費の資産計上・償却、発売年度、外注比率の影響が大きいため、同一作品群で複数年の貢献利益と総投入工数を追う方が経営判断に適する。
働き方では、2024年11月1日施行のフリーランス法をもとに、個人の作曲家、イラストレーター、翻訳者等との発注条件を整える。取引条件の明示、報酬支払、ハラスメント対策等は、発注者・取引期間などにより義務の適用が異なる。作品の権利範囲、修正回数、検収基準を発注時に明確にすることは、法令対応と制作の予見性を両立させる。(公取委「フリーランス法」)
2030年に向けたシナリオ
2030年の分岐点は、専用機を新たに買う負担と、ソフト投資を長期で回収できるかの二つである。以下は、分析にもとづく条件付きシナリオであり、市場規模の予測値や発生確率は設定しない。
第一の軸は、部材・物流・為替を含む本体原価と、顧客の購入可能価格の関係である。第二の軸は、新作の販売、旧作の継続販売、追加課金、複数機種展開によって、増える開発・運営費を回収できるかである。同じハード普及率でも、ソフト回収力によって産業の利益は大きく変わる。
| シナリオ | 2030年に向けた姿 | 起きる条件 | 可能性の見立てと判断 |
|---|---|---|---|
| 専用機と作品資産の拡張 | 新世代機の利用者が増え、旧作と新作の収益が共存。複数機種への展開も拡大 | 本体の総購入負担が安定し、互換性と有力作品が買替えを促す。旧作販売が新作投資を支える | 中心候補。ただし2025年の販売回復だけでは継続を証明できない |
| 端末をまたぐ回収への移行 | 本体の普及は鈍るが、PC・クラウド等への展開で作品収益を確保 | 本体価格の上昇、PC等への移植採算改善、配信契約の選択肢拡大 | 十分あり得る。専用機市場の数量減と日本ソフト企業の成長は両立し得る |
| 高コストと投資集中 | 新規ユーザーの参入が鈍り、大型案件の延期・中止が増加。販売実績のある作品群に資金が集中 | 本体負担と開発費が上昇し、旧作・定額サービスでも投資を回収できない | 下振れとして常時監視。資金余力と案件縮小の速度が重要 |
第一のシナリオを中心候補とする根拠は、2025年の国内市場回復と、角川アスキー総研の推計で2025年の世界の家庭用ゲーム市場が前年比8.0%増えたことである。ただし国内の家庭用ゲーム人口は2024年に微減、2025年も前年をわずかに上回る程度であり、売上の増加を新規参加者の増加とみなすことはできない。第二・第三への移行を早く捉えるには、売上高より先に変わる数量と制作進行を見る。(ファミ通「2025年国内家庭用ゲーム市場」)(角川アスキー総研「ファミ通ゲーム白書2026」)(CESA「ゲーム産業レポート2025」市場・人口)
| 先行指標 | 確認する統計・発表 | シナリオを分ける読み方 |
|---|---|---|
| 本体の販売数量と実売負担 | ファミ通年間市場、任天堂・ソニーの決算と価格発表 | 金額増と数量増を分け、同梱・値上げ効果を除く。ファミ通「2025年国内家庭用ゲーム市場」 任天堂「価格変更のお知らせ」 |
| 利用者の稼働 | ソニー決算説明資料の月間アクティブユーザー(2026年6月は1億2,500万アカウント) | 累積販売台数が増えても稼働が伸びるとは限らない。ソニー「2026年度第1四半期業績説明資料」(6-K) |
| 旧作と新作の回収 | カプコンの販売・決算説明資料 | 旧作が新作の不振を補うだけか、投資余力を増やしているかを区別。カプコン「2026年3月期決算補足資料」 |
| 追加投資・減損 | 各社決算、開発中止・減損の開示 | 延期の長期化と買収資産の見直しが同時に増えれば集中シナリオを警戒。ソニー「2025年度業績説明資料」(6-K) |
| 家庭用とPCの利用基盤 | CESAゲーム産業レポートの人口調査 | 併用を考慮し、家庭用からの単純流出と断定しない。CESA「ゲーム産業レポート2025」市場・人口 |
経営計画では、本体普及が下振れした場合の移植判断、延期時の資金余力、運営継続の最低売上を事前に設定する。強気の成長率に固定せず、作品の節目で投資の増減を決める仕組みが必要である。
経営・企画部門への示唆
家庭用ゲームの経営判断の軸は、本体の普及台数を当てることから、値上げ後も遊び続ける顧客からソフト・会員料・旧作でどれだけ回収できるかへ移っている。以下の評価と見通しは、本稿のデータをもとにした分析である。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となるデータ・事例 | 先に確かめる条件 |
|---|---|---|---|
| 大手(プラットフォーム・大手パブリッシャー) | 本体値上げで新規購入が鈍る前提を置き、ソフト構成比と会員料で利益率を戻す。新機種専用の作品は絞り、旧機種・他機種向けの継続販売と組み合わせる | 任天堂は2026年3月期に売上高が98.6%増えた一方、営業利益率は24.3%から15.6%に下がり、2027年3月期は11.4%の減収で営業利益2.7%増(利益率18.0%、計算)を見込む。2026年はSwitch 2とPS5の国内価格がともに上がった(任天堂「2026年3月期決算短信」、任天堂「価格変更のお知らせ」、PlayStation.Blog「PS5等の価格改定」) | 値上げ後の新規購入者と買い替え客の比率、会員の継続率。メモリなど部材の調達単価 |
| 中堅・中小(ジャンル特化・受託) | 自社IPは、旧作の継続販売とPC版を含む機種展開まで入れて回収計画を組む。受託では取適法の価格協議を使い、移植・修正の追加費用を契約で精算する | カプコンは販売本数5,907万本の83.7%が前期以前に発売したリピート作で、デジタル販売本数の41%(計算)をPC版が占める。TVゲームソフトは取適法のプログラムの例に挙がり、従業員300人以下の受託会社も対象になり得る(カプコン「2026年3月期決算補足資料」、公取委「取適法の概要」) | 機種ごとの移植費・認証費と手取り単価。発注元の資本金と従業員数 |
| 新規参入を考える企業 | 大型新作やプラットフォームを自前で持たず、移植・品質保証、海外販売、作品群単位の少数出資から入る | 任天堂は他機種向け移植を手がけるShiverを、移植・開発の人材確保を目的に取得した。テンセントはユービーアイソフトの一部作品群を担う新会社に11.63億ユーロを出資し、26.32%を持つ(任天堂「Shiver子会社化契約」、Ubisoft「Vantage Studios株主間契約」) | 主要人材の残留条件、運営型作品の継続費用、出資比率に応じた拒否権と追加出資の範囲 |
分析では、三つの立場に共通して、経営指標を「発売機種の数」から「1本の作品を何年・何機種で売るか」の回収表に置き換える。
通説と異なる見方
第一に、「新機種で国内市場が4割伸びた=遊ぶ人が増えた」とはいえない。国内の店頭市場は2025年に38.8%増えたが、伸びの中心はハード(49.3%増)である。家庭用ゲーム人口はCESA掲載の推計で2024年に0.7%減り、角川アスキー総研の推計でも2025年は前年をわずかに上回る程度だった。同研究所によれば、国内の家庭用ゲーム機の平均単価(推定実売価格、税抜)は2026年6月に前年同月比9.5%上がった(ファミ通「2025年国内家庭用ゲーム市場」、CESA「ゲーム産業レポート2025」市場・人口、角川アスキー総研「ファミ通ゲーム白書2026」)。2026年以降の国内市場の伸びは、利用者数より単価で説明される部分が大きいとみられる。
第二に、「ハードが売れなくなればプラットフォームの利益は落ちる」とは限らない。ソニーのG&NSは2025年度にハード等の売上が12.1%減ったが、ネットワークサービスが13.9%増え(いずれも計算)、営業利益は11.7%増えた。マイクロソフトのXBOXはハードが29%減り、定額サービスの伸びでは補えず、部門全体で7%の減収だった(ソニー「2025年度連結業績」(6-K)、Microsoft「2026年10-K」)。差を生んだのは、台数より、会員サービスと他社ソフトの流通収入の厚さだとみられる。
第三に、「PC版を出すと家庭用の需要を奪う」とは言い切れない。CESA掲載の推計では、国内のPCゲーム人口1,452万人と家庭用2,951万人は重なり得る。カプコンのデジタルコンテンツ事業は、デジタル販売本数の41%をPC版が占めながら営業利益率48.9%を保つ。一方、テイクツーは『GTA VI』をPS5とXbox Series X|S向けに2026年11月19日発売とし、最大級の新作では家庭用を先行させる(Take-Two「2027年3月期第1四半期決算」)。家庭用とPCの関係は、奪い合いより「どの機種から何か月後に出すか」という順番の設計問題とみられる。
公開情報ではわからないこと
- 値上げ後に誰が本体を買っているか:新規購入、買い替え、買い増しの比率は公表されていない。確かめ方:量販店・ECの購入者に購入理由と保有機種を聞くアンケートを年末商戦の前後で行い、保護者にも聞く。
- プラットフォーム経由の実質的な手取り:配信手数料に加え、販促負担、返金、定額サービスへの提供対価は開示されていない。確かめ方:パブリッシャーと開発会社への匿名インタビューで、作品ごとの売上から手取りまでの控除項目を同じ表に集める。
- PC版の発売時期と家庭用の販売の関係:機種別・時期別の販売本数を作品単位で開示する企業は限られる。確かめ方:販売元の協力を得て同時発売と時差発売の作品を比べ、購入者調査で「PC版を待った」層の比率を測る。
- 海外スタジオや運営型作品への出資・買収の価値(提携・買収の論点):少数出資での経営関与の範囲や、運営型作品の継続費用は外から見えない。確かめ方:データルームで月間利用者、課金率、運営費の推移を確かめ、主要人材と現地の主要取引先に面談して、支配権の変更後も開発と取引が続くかを聞く。
- EU向け制度対応の実費:CRAの脆弱性報告や、ゲーム内通貨の表示見直しにかかる人員と費用は公表されていない。確かめ方:品質保証・法務部門へのアンケートと、EUの販売代理店・外部開発会社へのインタビューで、報告の担い手と費用分担を確かめる。
出典
2026年10月26日までに確認した資料を以下に示す。本文のリンクは各原資料を指し、公表日不明の場合は確認日を記した。
- ファミ通「2025年国内家庭用ゲーム市場」(2026年1月19日)
- CESA「ゲーム産業レポート2025」市場・人口(2025年12月15日)
- 角川アスキー総研「ファミ通ゲーム白書2026」(2026年8月6日)
- ソニー「2025年度連結業績」(6-K)(2026年5月8日提出)
- 任天堂「2026年3月期決算短信」(2026年5月8日)
- Microsoft「2026年10-K」(2026年7月29日提出)
- EA「買収完了発表」(2026年8月4日)
- Ubisoft「Vantage Studios株主間契約」(2025年11月21日契約)
- 欧州委員会「サイバーレジリエンス法」(公表日記載なし・2026年10月26日確認)
- FTC「COPPA最終改正規則」(2025年4月22日)
- 欧州委員会「オンラインゲームの消費者保護」(原則:2025年3月21日、共同声明:2026年9月30日)
- Google Cloud「カプコン導入事例」(事例制作2025年1月・2026年10月26日確認)
- Ubisoft「Teammates」クローズドテスト発表(2025年11月21日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査」第9-2表(2023年6月27日)
- CESA「ゲーム産業レポート2025」公表資料(2025年12月15日)
- 厚労省「2025年賃金構造基本統計調査」G39(2026年3月24日)
- バンダイナムコHD「2026年3月期補足資料」(2026年5月13日)
- CESA「ゲーム産業レポート2026」プレビュー(2026年9月17日)
- Ubisoft「Ghostwriter」(2023年3月)
- Microsoft Research「WHAM/Muse」(2025年研究公表、2026年9月23日追記・10月26日確認)
- NVIDIA「Switch 2とDLSS」(2025年4月3日)
- Xbox Wire「Support Virtual Agent」(2024年12月13日)
- KRAFTON「PUBG Allyのプレイテスト計画」(2025年10月30日)
- Sony AI「GT Sophy 2.1」(2025年3月27日)
- カプコン「2026年3月期決算Q&A」(2026年5月)
- 文化庁「AIと著作権」(考え方:2024年3月15日、ガイダンス:同年7月31日)
- 任天堂「価格変更のお知らせ」(2026年5月8日)
- PlayStation.Blog「PS5等の価格改定」(2026年3月27日、同年4月27日更新)
- 任天堂「Switch 2 選べるソフト セット」(2026年10月6日)
- カプコン「2026年3月期決算短信」(2026年5月13日)
- カプコン「2026年3月期決算補足資料」(2026年5月13日)
- ソニー「2025年度業績説明資料」(6-K)(2026年5月8日提出)
- ソニー「2026年度第1四半期連結業績」(6-K)(2026年7月31日提出)
- ソニー「2026年度第1四半期業績説明資料」(6-K)(2026年7月31日提出)
- セガサミーHD「経営戦略・2026年3月期実績」(2026年掲載・2026年10月26日確認)
- 任天堂「2027年3月期第1四半期決算短信」(2026年8月6日)
- 任天堂「Shiver子会社化契約」(2024年5月21日)
- ソニー・KADOKAWA「資本業務提携」(6-K)(2024年12月19日)
- カプコン「経営方針」(2026年6月19日現在)
- ESA「2025年米国消費支出」訂正版(2026年2月11日、同年3月訂正)
- Video Games Europe・EGDF「2025年産業データ」(2026年8月26日)
- Video Games Europe「Economy and Innovation」(公表日記載なし・2026年10月26日確認)
- Xbox「日本向けGame Pass」(公表日記載なし・2026年10月26日確認)
- EA「2026年10-K」(2026年5月)
- EA「最新ゲーム」日本向け案内(公表日記載なし・2026年10月26日確認)
- Take-Two「2026年3月期決算」(2026年5月21日)
- Take-Two「2027年3月期第1四半期決算」(2026年8月7日)
- Rockstar Games「日本向け案内」(公表日記載なし・2026年10月26日確認)
- Ubisoft「2026年3月期決算」(2026年5月20日)
- Ubisoft「ゲーム」日本向け案内(公表日記載なし・2026年10月26日確認)
- KOMODO「Steam Deck・正規販売情報」(公表日記載なし・2026年10月26日確認)
- テンセント「2025年通期決算」(PR Newswire)(2026年3月18日)
- 公正取引委員会「取適法」(2026年施行案内・2026年10月26日確認)
- 公取委「取適法の概要」(2026年10月講習会資料・同月26日確認)
- 欧州委員会「CRAの報告義務」(公表日記載なし・2026年10月26日確認)
- 欧州委員会「電池の取り外し・交換ガイダンス」(2025年1月10日)
- 中国国家新聞出版署「未成年者のオンラインゲーム利用規制通知」(2021年8月30日)
- カプコン「新卒初任給引き上げ」(2024年3月6日)
- カプコン「2027年度募集要項」(公表日記載なし・2026年10月26日確認)
- 公取委「フリーランス法」(2024年11月1日施行案内・2026年10月26日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
