エグゼクティブサマリー
この業界をひと言で表すと、世界で拡大する作品需要を、権利・流通・制作能力の組み合わせで収益へ変える産業である。経営の分岐点は市場の大きさより、海外収入を継続的に回収し、次の作品を完成させる人材と資金へ再投資できるかにある。
要点
- 市場・海外:日本動画協会推計の2024年市場は3兆8,407億円、前年比14.8%増である。海外は2兆1,702億円、全体の56.5%を占め、2024年の増加額の90.7%を海外が生んだ(計算)。これは世界の全アニメーション市場ではなく、日本発アニメの国内外市場である(日本動画協会「アニメ産業レポート2025 サマリー版」)。
- 構造:制作企業の売上市場は4,662億円、9.1%増である。広義市場とは集計段階が異なり、両者の比率を制作会社の取り分とは解釈できない。国内商品化の7,488億円も考え合わせ、配信契約と二次利用は一体で設計する(日本動画協会「アニメ産業レポート2025 サマリー版」)。
- 競争:原作・制作・海外販売を結ぶ資本提携と、配信会社による長期の共同開発が進む。製作委員会と配信会社の二者択一ではなく、作品別に資金、権利、独占期間、販売機能を組み合わせる競争である(ソニーグループ「KADOKAWAとの戦略的な資本業務提携契約の締結」(SEC提出)、Netflix「MAPPAとの提携」(2026))。
- 制度:2026年1月の取適法施行と6月のアニメ取引適正化指針により、発注、修正、対価、権利・収益還元を明確にする重要性が増した。指針は一律の利益配分を定めるものではなく、個別交渉を支える基盤である(公正取引委員会「2026年1月から下請法は取適法へ」、内閣府・公取委「アニメ取引適正化指針」(2026))。
- AI:背景・彩色・試作・吹替に導入や実証がある。評価は、生成速度に加えて、修正・監修・権利確認を含む原価で行う。初級工程の変化と技能継承も同時に設計する(PFN「東映アニメーションとの実験」(2021)、奈良先端科学技術大学院大学「Automated technique for anime colorization using deep learning」(2018)、Amazon「Prime Video吹替試験」(2025))。
経営・企画部門への示唆
- 大手は、地域ごとに配給・物販の自社網を持つか配信会社へ許諾するかを作品別に選ぶ。自社網を持つ地域では配信料と商品・イベント収入を一つの採算表で評価し、買収では配給権の残存期間と償却費を確かめる。
- 中堅・中小の制作会社は、少額出資より、制作印税の料率と算定対象、責任のない修正の追加費用、視聴回数の提供を契約に入れる交渉を優先する。元請制作会社の約6割は制作委託費だけでは赤字である。
- 新規参入は、作品を持たずに、海外のイベント運営、物販、ローカライズなど権利者に足りない機能から入る。制作会社を買収するなら、制作枠と主要スタッフが買収後も続くかを先に確かめる。
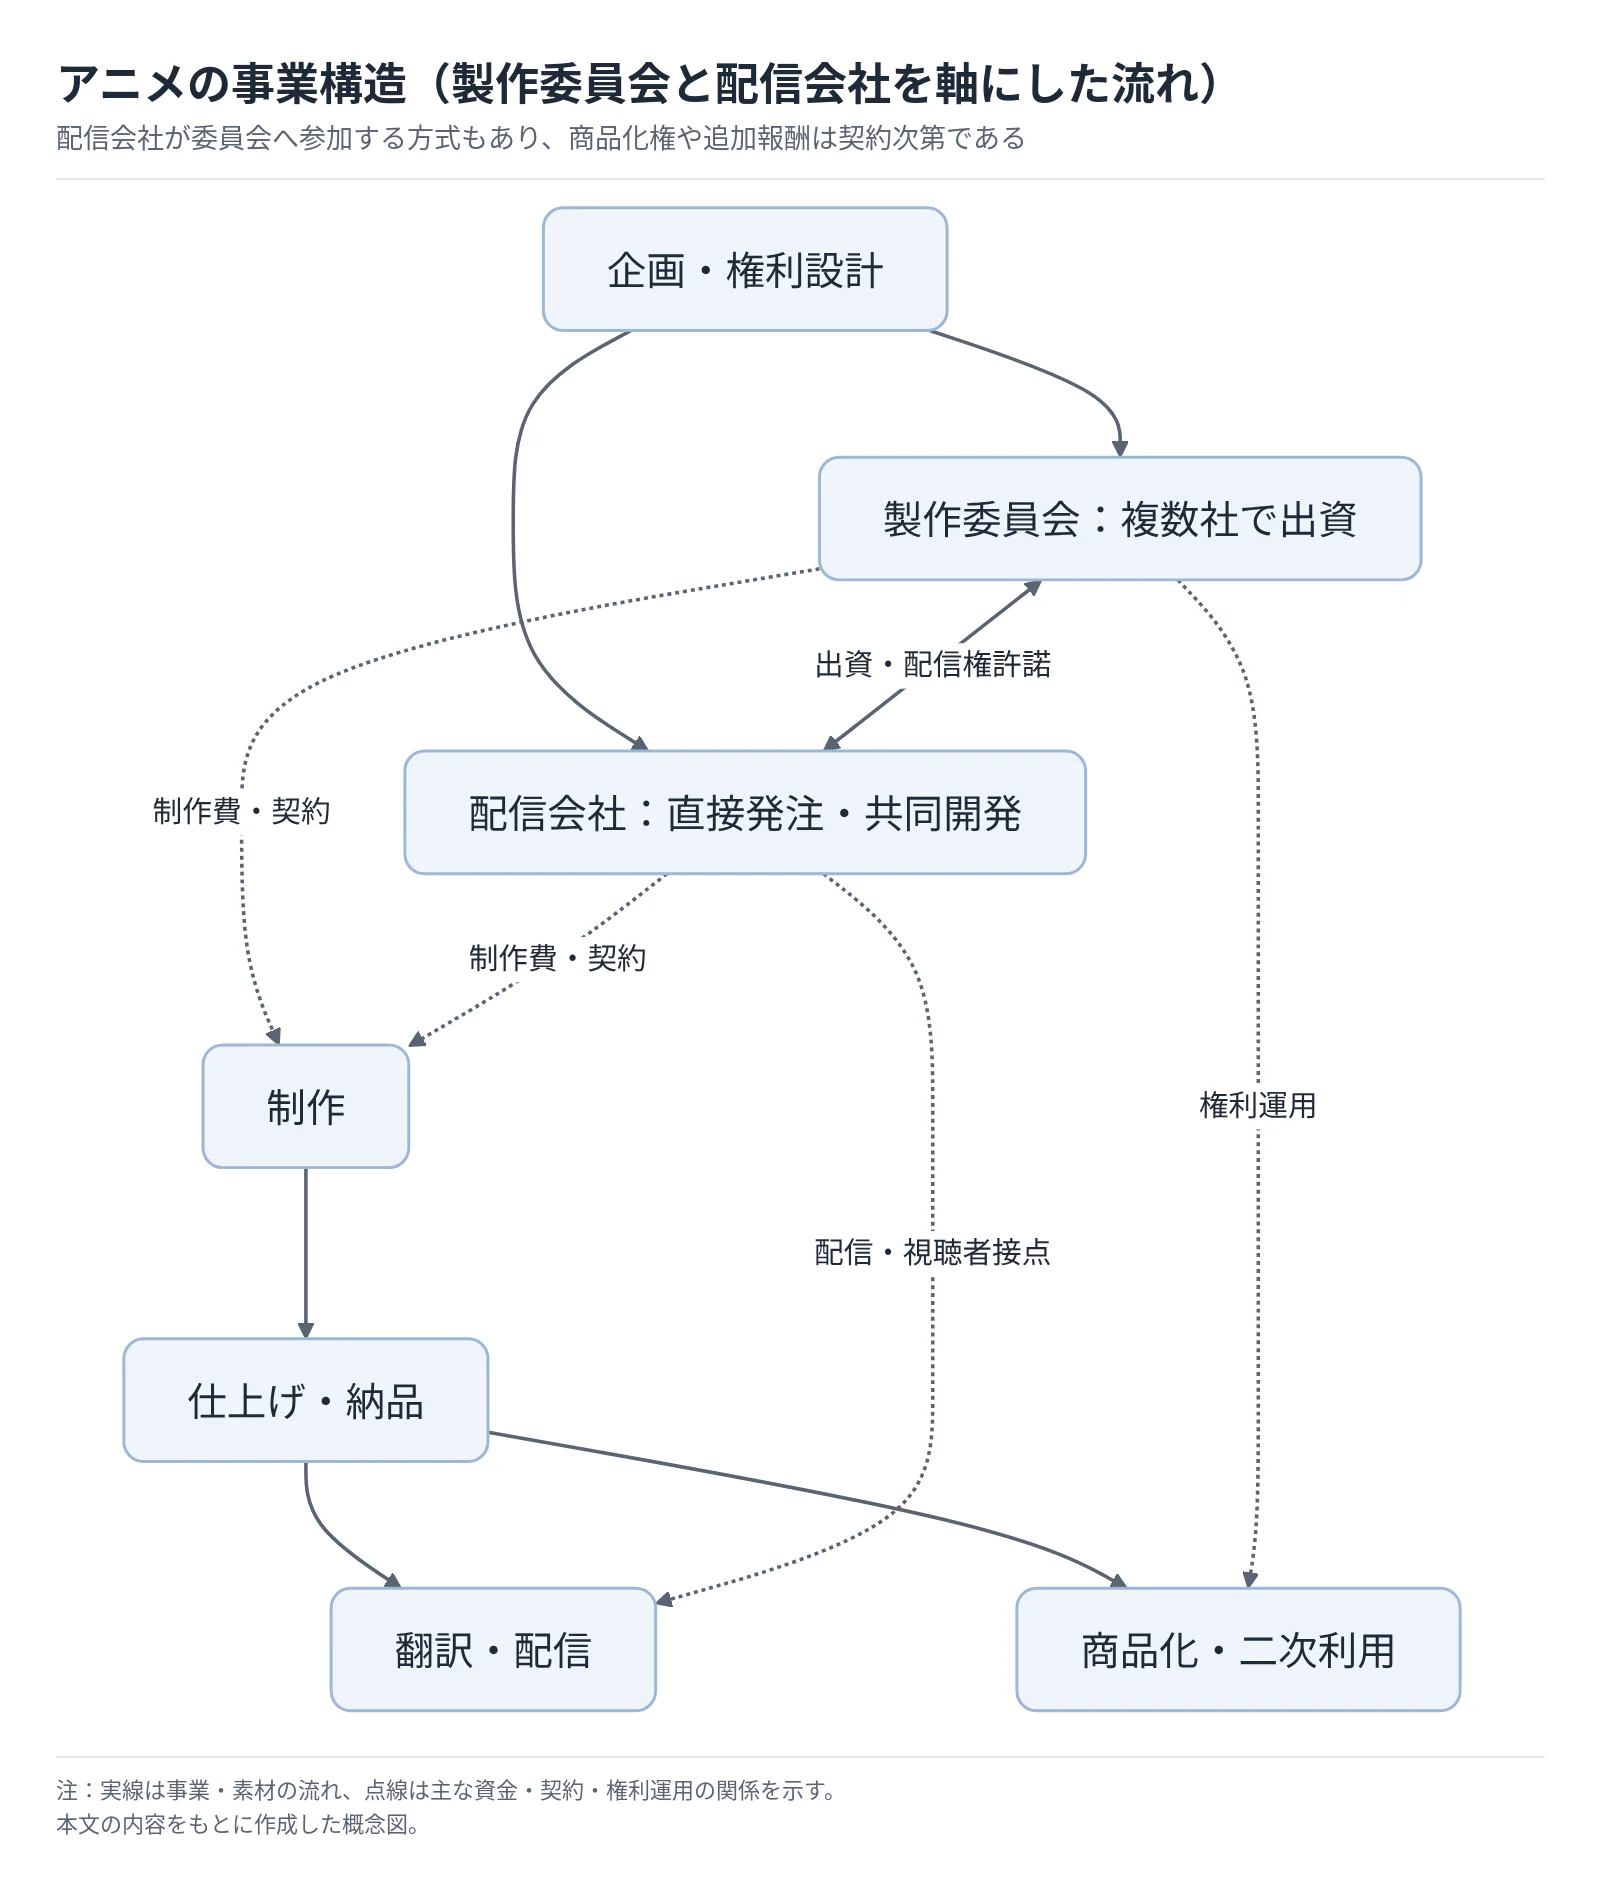
製作委員会と配信会社を軸にした事業構造
 タップすると拡大して見られます
実線は事業・素材の流れ、点線は主な資金・契約・権利運用の関係を示す。配信会社が委員会へ参加する方式もあり、商品化権や追加報酬は契約次第である(公取委「アニメ制作取引実態調査」(2025)、Netflix「MAPPAとの提携」(2026))。
業界データまとめ
アニメ産業は、視聴・関連消費の市場と制作企業の売上市場を分けて読む。以下は2026年10月26日までに確認した公表情報を基に、対象年と集計範囲を区別した基準表である。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内・海外合計3兆8,407億円、うち国内1兆6,705億円。視聴・商品化等を含む広義の日本発アニメ市場、日本動画協会推計 | 2024年実績 | 日本動画協会「アニメ産業レポート2025 サマリー版」 |
| 市場の伸び | 上記と同系列の前年比+14.8% | 2024年実績 | 日本動画協会「アニメ産業レポート2025 サマリー版」 |
| 事業者数 | 民営6,085事業所。小分類「映像情報制作・配給業」。実写映画・テレビ等を含み、企業数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 第9-2表・全国」 |
| 従業者数 | 民営8万936人。小分類「映像情報制作・配給業」。アニメ以外を含む | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 第9-2表・全国」 |
| 平均年収 | 617.47万円=現金給与月額42.58万円×12+年間賞与等106.51万円(計算)。中分類「映像・音声・文字情報制作業」、一般労働者・男女計・学歴計・企業規模10人以上。出版等を含む | 2025年調査。月額は2025年6月、賞与等は2024年1〜12月 | 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類・第1表」 |
| 上位3社の売上高 | バンダイナムコHD 955.06億円(映像音楽事業。セグメント間の内部売上高222.54億円を含み、外部顧客向けは732.51億円)/東映アニメーション936.69億円(連結全社)/東宝752.65億円(IP・アニメ事業の外部顧客への営業収入。セグメント間を含む計は779.88億円)。主要上場3社の比較で、業界順位ではない。音楽・実写IP(ゴジラ等)を含む | バンダイナムコHD・東映アニメーション:2026年3月期、東宝:2026年2月期 | バンダイナムコHD「2026年3月期 決算短信」 東映アニメーション「2026年3月期 決算補足資料」 東宝「2026年2月期 決算短信」 |
| アニメ制作企業の売上市場 | 狭義市場4,662億円(+9.1%)。「制作」表示企業の制作・製作・権利運用売上の推計 | 2024年実績 | 日本動画協会「アニメ産業レポート2025 サマリー版」 |
| 日本発アニメの海外市場 | 2兆1,702億円(+26.0%)。広義市場の海外分、全体の56.5% | 2024年実績 | 日本動画協会「アニメ産業レポート2025 サマリー版」 |
| 国内アニメ配信市場 | 2,655億円(+6.2%)。広義市場の国内「配信」 | 2024年実績 | 日本動画協会「アニメ産業レポート2025 サマリー版」 |
| 国内アニメ商品化市場 | 7,488億円(+6.8%)。広義市場の国内「商品化」。制作側の印税額ではない | 2024年実績 | 日本動画協会「アニメ産業レポート2025 サマリー版」 |
「アニメ産業レポート2025」の主要市場データは2024年実績であり、2025年の実績と読み替えてはならない。経済センサスと賃金統計は産業範囲が市場統計と異なるため、この表からアニメ産業の一人当たり売上や労働生産性は計算できない。日本動画協会の海外市場は日本発アニメの海外消費を捉えたものであり、海外制作作品を含む世界の全アニメーション市場ではない。
AI・フィジカルAIの影響と経営の打ち手
先に変わるのは背景素材、彩色、企画試作、翻訳などの工程であり、作品全体を無人で量産する体制の普及は確認できない。経営上は生成速度より、修正・監修・権利確認を含む納品原価と、再利用できる制作資産が重要である。
フィジカルAIは現実空間を認識して動く機械を指すが、中核工程が素材の制作・編集であるアニメへの直接的影響は小さい。機械の自律制御を伴わないモーションキャプチャーや3DCGは含めない。
工程別の変化
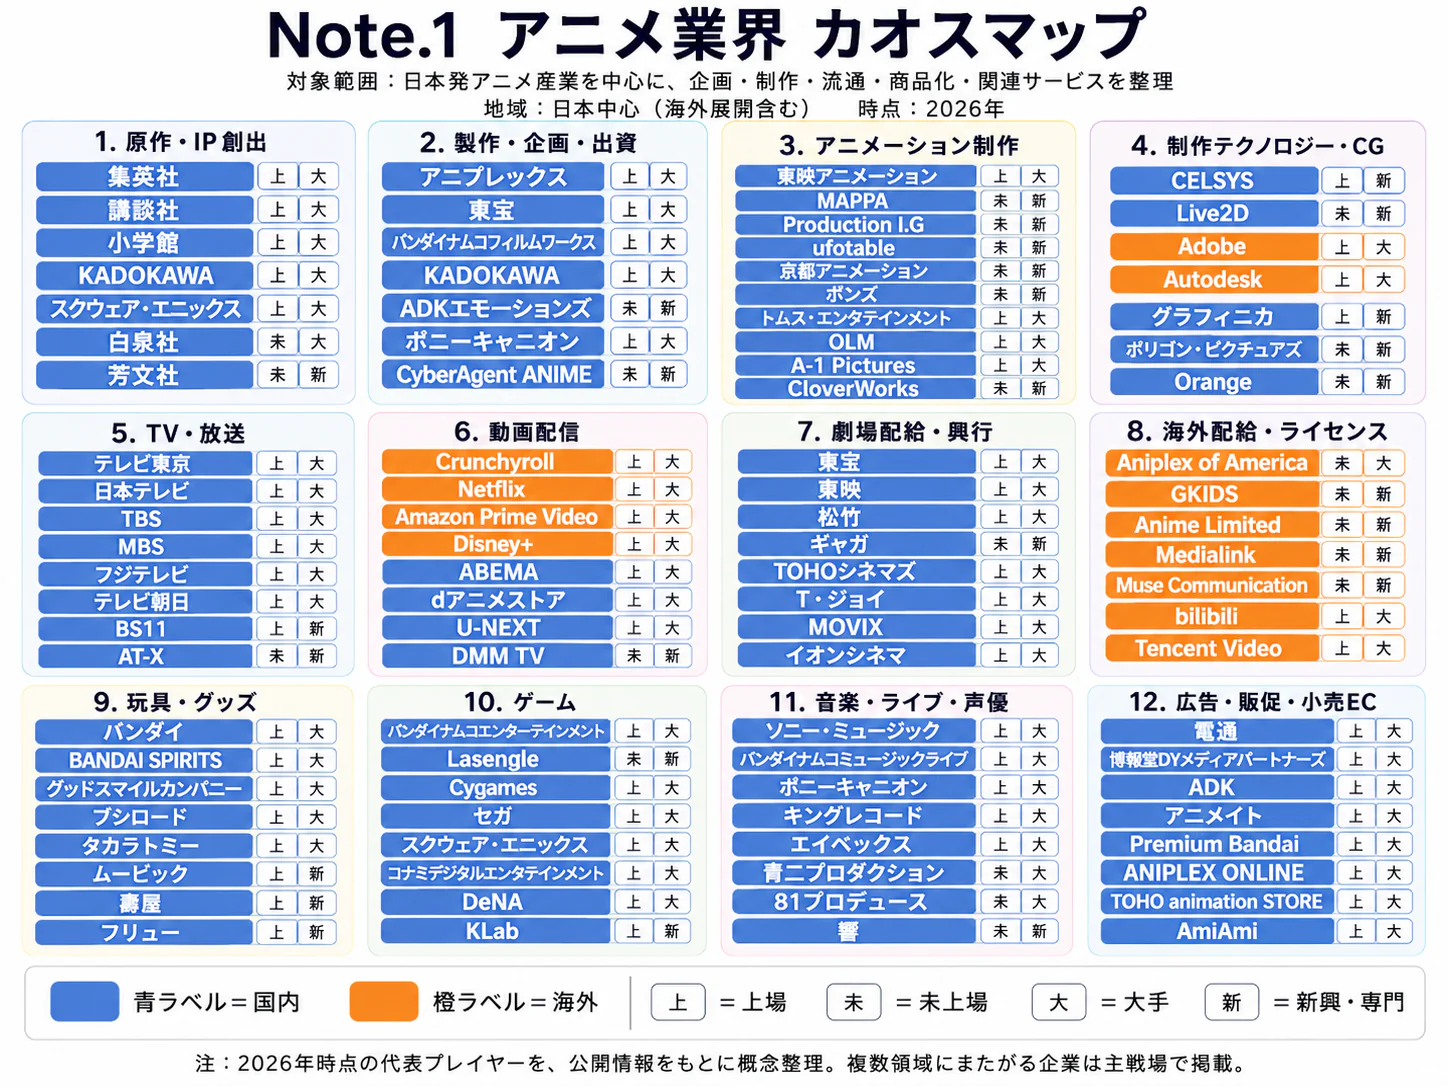
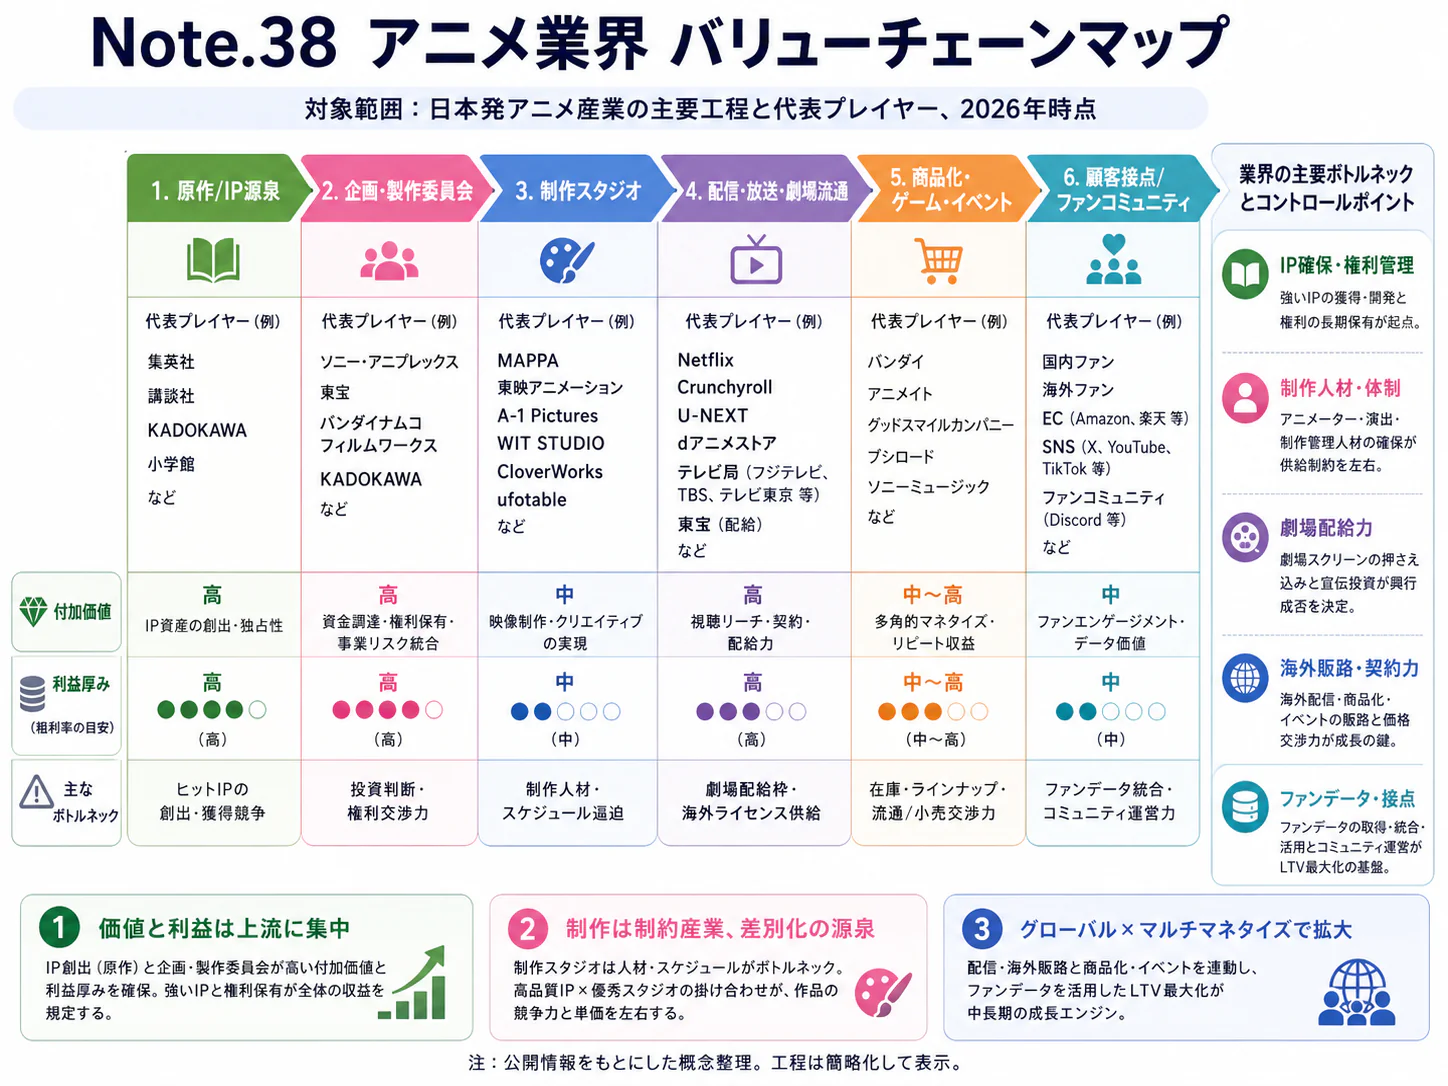
工程は冒頭図に対応する。段階は公表事例の範囲、時期は2026年10月を起点とした、公開情報からの分析にもとづく普及見通しである。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 企画・権利設計 | 企画用画像・映像の試作。権利判断は人が担う | 生成AI・AIエージェント | 実証中 | 2年以内 | Adobe MAXで電通クリエイティブの担当者が、PhotoshopからFirefly Boardsまでの漫画・アニメ制作の流れを紹介(Adobe MAX「Anime, Manga and Beyond」) |
| 制作 | 背景候補の生成と美術スタッフによる修正 | 生成AI・AIエージェント | 実証中 | 2年以内 | 『URVAN』『犬と少年』の共同実験(PFN「東映アニメーションとの実験」(2021)、Netflix「犬と少年」制作発表) |
| 仕上げ・納品 | 彩色候補の生成と確認・修正 | 生成AI・AIエージェント | 実証中 | 2年以内 | IMAGICA GROUP・OLMデジタル・奈良先端大の共同研究。発表時点は予備研究段階(奈良先端科学技術大学院大学「Automated technique for anime colorization using deep learning」(2018)) |
| 翻訳・配信 | 未吹替作品への音声付与と品質確認 | 生成AI・AIエージェント | 実証中 | 3〜5年 | Prime Videoの試験と、YouTubeの自動吹替。いずれもアニメ以外を含む隣接事例(Amazon「Prime Video吹替試験」(2025)、YouTube「Break down language barriers with auto dubbing on YouTube」(2024)) |
| 商品化・二次利用 | 宣伝・商品企画用画像の試作 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | Fireflyの機能からの応用想定。玩具大手マテルはChatGPT Enterpriseを商品開発・発想に使う(隣接事例)。権利監修工程への採用は未確認(OpenAI「Bringing the magic of AI to Mattel’s iconic brands」(2025)、アドビ「Firefly Video Model機能強化」) |
KaKa Creationの『ツインズひなひま』は、電通グループの発表で「日本で初めてAIを本格活用したテレビアニメ」とされる「導入済み」事例である。ただし同社のToiro AIは公表時点で研究開発段階であり、作品公開とツールの一般提供は区別する(電通グループ「KaKa Creation社に出資」)。
業務はどう変わるか
第一は、背景を白紙から描く作業の一部が、素材選定、変換、作品設定に合わせた修正へ変わることである。PFNの2021年の実験では写真の前処理時間が約6分の1になったとするが、提供企業の公表値であり、背景全体や総制作費の削減率ではない。2025年には東映アニメーションがPFNへ出資した(PFN「東映アニメーションとの実験」(2021)、PFN「資金調達」(2025年4月))。
導入時には、採用率、修正時間、カット間の整合性を測る。同じ部屋の構造が視点ごとに変われば監修負担が増え、元写真の権利確認も残る。素材生成の速さと、検収を通る速さは分けて評価する。
第二は、彩色の領域指定・塗り分けから候補の確認・修正への移行である。IMAGICA GROUP、OLMデジタル、奈良先端科学技術大学院大学は2018年に、キャラクターの色指定と深層学習による領域抽出で仕上げ工程の彩色を自動化する技術を発表した。発表時点は予備研究段階で、制作現場での検証と2020年からの実用化を目標としていたが、その後の導入率や年間削減額は確認できない。撮影後の差し替えを防ぐため、評価は「検査合格したカット一件の総処理時間」で行う(奈良先端科学技術大学院大学「Automated technique for anime colorization using deep learning」(2018))。
第三は、企画の画風・構図を複数案で比較する作業の変化である。アドビの画像・動画等の機能は試作を支援し、玩具のマテルのように汎用の対話型AIを商品開発の発想に使う例もある。ただし、本編に使うには、権利者・納品先の条件を満たすことが前提になる。企画審査、宣伝、本編のそれぞれで、使える素材・モデルを分けておく(アドビ「Firefly Video Model機能強化」、OpenAI「Bringing the magic of AI to Mattel’s iconic brands」(2025))。
第四は、旧作や小規模言語圏への吹替拡大の可能性である。Amazonの2025年の英語・中南米スペイン語の試験は、既存吹替がない一部作品を対象とし、専門家を品質管理へ組み込む。YouTubeも2024年12月から、知識・情報系の一部チャンネルに日本語を含む自動吹替を提供し、投稿者が公開前に確認・削除できるようにした。日本アニメへの応用は、公開情報からの分析にもとづく見通しであり、声優の演技や歌唱を一括代替できるという意味ではない(Amazon「Prime Video吹替試験」(2025)、YouTube「Break down language barriers with auto dubbing on YouTube」(2024))。
主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| Preferred Networks | 日本 | Scenify、画像変換 | 東映アニメーションの背景制作実験 | 提携・実証あり(PFN「東映アニメーションとの実験」(2021)) |
| rinna | 日本 | 背景画生成の共同開発 | 『犬と少年』の背景補助 | 提携・実証あり(Netflix「犬と少年」制作発表) |
| IMAGICA GROUP/OLMデジタル | 日本 | 自動彩色研究 | 仕上げ工程の彩色自動化(奈良先端大と共同研究) | 提携・実証あり(奈良先端科学技術大学院大学「Automated technique for anime colorization using deep learning」(2018)) |
| KaKa Creation | 日本 | サポーティブAI、Toiro AI | テレビアニメ制作。Toiro AIは研究段階 | 展開済み。作品実績を確認(電通グループ「KaKa Creation社に出資」) |
| Netflix | 米国 | クリエイターズ・ベースの実験 | 日本企業と背景生成を検証 | 提携・実証あり(Netflix「犬と少年」制作発表) |
| アドビ | 米国 | Firefly、Photoshop等 | 試作・編集支援 | 展開済み。国内製品提供を確認。アニメ本編の普及率は非開示(アドビ「Firefly Video Model機能強化」) |
人材・収益・競争への影響
反復的な素材作成や一次彩色は減り、監修、修正、素材・権利管理の需要は増えるとみられる。ただし職種別の雇用削減人数を示す公的実績は確認できない。原画・動画の経験が作画監督への育成経路となるため、初級工程の効率化と技能継承は、一体で考える。
発注額が短縮工数に連動して下がれば、導入会社は開発・計算・検査費を回収しにくい。納品品質に対応した成果物価格と、設定資料等の再利用権を確保することが重要と考えられる。競争の焦点もツールの保有から、作品設定を維持できる素材、監修能力、利用権の組み合わせへ移る。
法務面では、学習段階と生成物の利用段階を分け、類似性・依拠性等を確かめる。文化審議会の整理は個別モデルの適法性を保証しない。米国著作権局も人間の創作的寄与を重視しており、選択・修正・構成の履歴は海外の権利説明にも有用である(文化審議会「AIと著作権に関する考え方」、米国著作権局「AI報告書・Part 2」)。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 本編・宣伝・試作別に使用条件を設定 | 共通 | 直ちに | 納品拒否・差し替えの防止 | 原作者・幹事・配信先の条件 |
| 高 | 背景・彩色で検査合格までの工数を比較 | 共通 | 6か月以内 | 修正込みの採算把握 | 同難度カット、検査基準 |
| 高 | 自社素材と預かり設定画を分離保管 | 共通 | 直ちに | 流出・無断学習の防止 | アクセス権、削除・返却条件 |
| 高 | 原画・修正・承認履歴を素材別に保存 | 共通 | 6か月以内 | 権利説明・海外納品 | 版管理、承認責任者 |
| 中 | 利用料と再生成・監修費を見積りへ計上 | 中堅・中小 | 次回契約 | 無償負担の防止 | 範囲、検収、変更発注書 |
| 中 | 共同開発で設定資料・成果の再利用権を確保 | 大手 | 1〜2年 | 継続作品での投資回収 | 素材・モデルの帰属契約 |
| 中 | 若手の手描き・修正・検査の訓練枠を確保 | 共通 | 毎年度 | 監修者の育成経路を維持 | 指導費、技能評価 |
失敗しやすいのは、前処理の短縮率を総制作費へ掛けること、預かった設定画を無断で外部サービスへ投入すること、試作用ツールを承認なしに本編へ使うことである。作品単位の権利と検収条件は、先に確定する。
業界の定義と市場構造
本稿の対象は、日本発の商業アニメを企画・製作・制作し、放送、映画、配信、商品化へ展開する事業である。漫画・ゲームそのものの制作販売や、キャラクター全般のライセンス事業とは、アニメ作品への投資と、その映像・関連権利の回収を中心に据える点で区別する。
「製作」は企画、資金調達、権利保有、事業運営を、「制作」は映像を完成させる実務を指す。ただし同じ企業が両方を担うため、企業を一つの工程へ固定して分類すると実態を見誤る。産業分類の「アニメーション制作業」は主として制作を行う事業所の分類であり、出版、放送、流通などへまたがる製作委員会の経済活動全体とは一致しない(総務省「日本標準産業分類・アニメーション制作業」)。
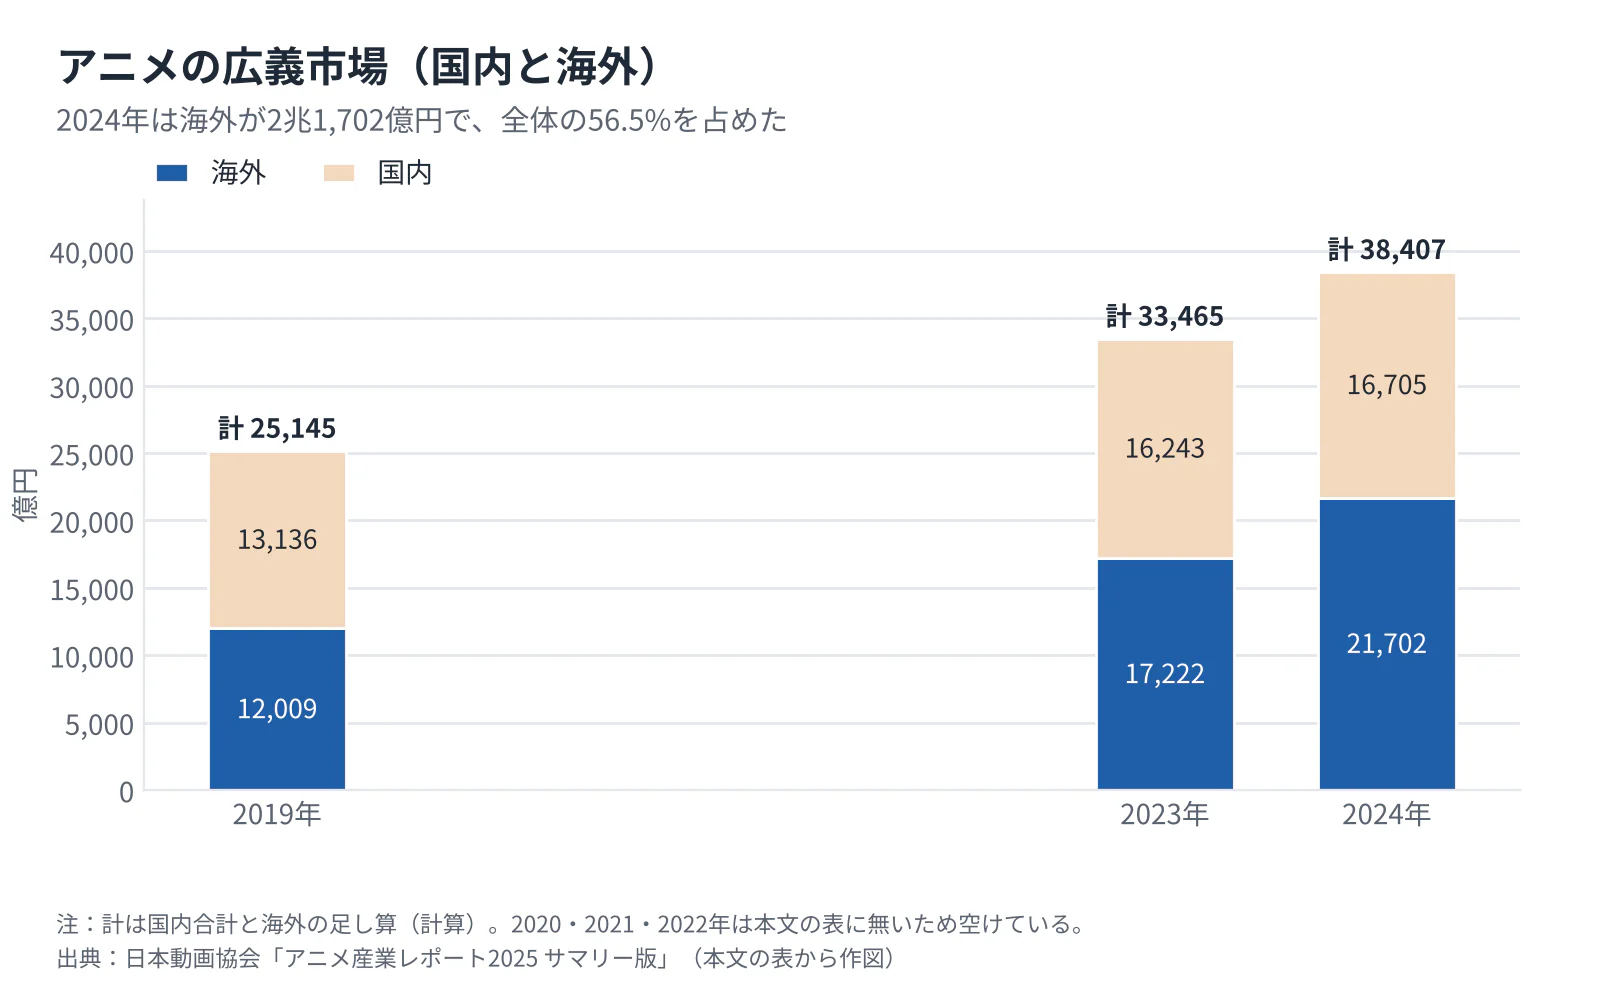
国内は商品化、増分は海外に重心
 タップすると拡大して見られます
| 広義市場の主要区分 | 2019年 | 2023年 | 2024年 | 構造上の読み方 |
|---|---|---|---|---|
| 国内合計 | 1兆3,136億円 | 1兆6,243億円 | 1兆6,705億円 | 人口だけで需要を説明できない |
| 海外 | 1兆2,009億円 | 1兆7,222億円 | 2兆1,702億円 | 海外視聴・関連消費の拡大が全体を牽引 |
| 国内・配信 | 685億円 | 2,501億円 | 2,655億円 | 会員型サービスへの接点移動 |
| 国内・商品化 | 5,868億円 | 7,008億円 | 7,488億円 | 映像以外への展開を伴う |
| 国内・映画 | 692億円 | 681億円 | 690億円 | ヒット作品や公開時期で変動 |
| 国内・ライブ | 844億円 | 1,081億円 | 1,225億円 | 接触機会が配信外にも広がる |
各年の日本動画協会推計。国内の配信・商品化・映画・ライブは国内合計の内数であり、これらを国内合計へ重ねて加算しない。表は主要区分の抜粋で、全区分を再掲したものではない(日本動画協会「アニメ産業レポート2025 サマリー版」)。
2024年の市場増加4,942億円のうち、海外の増加4,480億円が90.7%を占める(計算)。国内も増えているが成長速度が異なる。為替換算や価格の影響を含む金額系列であり、視聴者数の増加率ではない(日本動画協会「アニメ産業レポート2025 サマリー版」)。
過去5年を需要側から見ると、国内放送後に海外へ順次売る方式に加え、配信を通じて海外の視聴者へ早期に到達する経路が太くなった。供給側では、作品ごとに必要な演出、作画、背景、撮影の専門人材を集めるため、製作資金が増えても制作能力はすぐに増えない。海外需要を取り込む企業と、制作費・人員の制約を受ける企業の成長率が一致しない構造である(Netflix「MAPPAとの提携」(2026)、公取委「アニメ制作取引実態調査」(2025))。
顧客と需要の特性
アニメの需要には、制作・配信権を購入する法人需要と、視聴・商品・イベントへ支払う消費者需要がある。制作会社にとっての顧客満足と、最終視聴者の満足がつながるには、作品の評価が制作費、制作印税、継続受注へ反映される契約が必要である。
| 顧客層 | 主な決定者 | 購買・選定の決め手 | 制作側が確認すべき条件 |
|---|---|---|---|
| 製作幹事・製作委員会 | プロデューサー、出資各社の事業責任者 | 原作との適合、制作体制、予算、納期 | 誰が仕様を確定し、追加費用を承認するか |
| 配信プラットフォーム | コンテンツ調達、編成、事業開発、法務 | 加入・継続への寄与、地域別需要、独占性、納品可能性 | 地域、期間、公開窓、データ提供、二次利用 |
| 商品化企業・ゲーム会社 | 商品企画、ライセンス、販売部門 | ファン層、販売時期、監修対応、販売網 | 最低保証、料率、対象売上、在庫処理期限 |
| 視聴中心の消費者 | 本人・家族 | 好きな作品、字幕・吹替、料金、利用しやすさ | 視聴機会と関連商品の接点 |
| 商品・イベントの購入者 | 本人・保護者 | キャラクターへの愛着、限定性、体験価値 | 商品品質、供給時期、購入導線 |
法人調達は、原作利用の確保、企画・予算の審査、資金・権利の交渉、契約、制作の順に設計される。ただし着手後も条件未確定のケースがあり、2026年指針は企画開発の別契約や本編開始前の締結を参考例に挙げる。営業提案には、未確定事項の決定者と期限も含める(内閣府・公取委「アニメ取引適正化指針・概要」)。
価格感応度は取引段階で異なる。視聴者は複数サービスを比較できるが、特定作品への愛着は別作品では代替しにくく、配信契約の独占性が視聴先を制約する。制作を発注した後のスタジオ変更は、設定の共有やスタッフの組み直しを伴うため、発注前より切り替え費用が高くなるとみられる。
季節性はテレビ編成、映画公開、商品発売、イベント日程から生じる。映像の話題化と商品供給のずれは機会損失、過剰な前倒しは在庫損失につながる。商品化7,488億円の国内市場では、供給と監修の速さも成果を左右する(日本動画協会「アニメ産業レポート2025 サマリー版」)。
少子化の影響は、玩具連動の子ども向け作品と成人ファンを含む作品で異なる。景気感応度も、月額視聴、高額グッズ、遠征型イベントに分けて見る。人口減少だけで全ジャンルを縮小市場と見ることは、国内市場の増加と整合しない。
バリューチェーンと収益構造
アニメの収益を分けるのは、制作量だけでなく、誰が投資リスクを負い、どの権利を運用し、回収前後のどの時点で対価を受け取るかである。受託制作の赤字を出資配当で埋める設計は、作品が資金回収に達しない場合には成立しない。
製作委員会と配信会社の接続
| 方式 | 資金と権利の基本構造 | 制作企業の収入 | 経営上の主要な論点 |
|---|---|---|---|
| 製作委員会型 | 出版社、映像会社、放送局、広告会社等が出資し、契約で権利と販売窓口を分担 | 制作委託費、契約があれば制作印税・成功報酬、出資時には分配金 | 出資比率、窓口手数料、費用控除、分配順序を分けて把握 |
| 委員会から配信会社へ許諾 | 配信会社が地域・期間・媒体を区切った利用権を購入 | 原則として委員会との制作契約に基づく収入 | 独占料が関連商品・後続販売へ与える影響 |
| 配信会社の直接発注・共同開発 | 配信会社と制作側が直接契約。権利帰属や回収方法は案件ごとに異なる | 制作対価、契約に定めた追加報酬・権利収入 | 独占期間、続編、商品化、視聴データ、契約終了後の利用 |
契約条件は案件ごとに異なり、Netflix・MAPPAも独占配信以外の権利帰属・利益配分は公表していない(Netflix「MAPPAとの提携」(2026))。
付加価値の源泉は、企画では原作へのアクセス、制作では演出・作画・工程管理、仕上げでは品質保証、翻訳・配信では販売網、商品化では地域別の商品企画と監修である。東映アニメーションは制作と版権運用、東宝はIPと映画流通、KADOKAWAは出版原作を組み合わせる。
受託対価と権利収入を分ける
東映アニメーションの2026年3月期は、映像製作・販売事業の売上高311.51億円、セグメント利益87.51億円に対し、版権事業は売上高489.05億円、利益267.20億円である。各利益率は約28.1%、約54.6%(計算)となるが、セグメント間取引を含み、映像事業にも配信権販売が入るため、前者を純粋な受託制作の利益率とは扱えない(東映アニメーション「2026年3月期 決算補足資料」)。
制作委託費と、制作印税・成功報酬などの権利収入も分けて把握する。公取委の2025年の調査では、元請制作会社の約6割が制作委託費だけの営業損益で赤字、制作印税等を含めても約4割が赤字と答えた。動画配信事業者との取引では制作印税や成功報酬の仕組みは一般に採用されず、配信事業者が制作委託費を全額負担して著作権の譲渡を受ける「買い切り方式」が一般的とみられている。分析では、実効的な対価を比べるには、料率の大小に加えて、控除対象、回収条件、精算頻度、監査・確認権まで見る(公取委「アニメ制作取引実態調査・概要」(2025))。
原価の中心は社内人件費と外注費であり、作画、美術、撮影等の外注費にも人の労働が内包される。業界全体の統一的な原価構成比は確認できず、素材費や電力費だけを用いた原価モデルは不十分である。公取委の調査では、人手不足による人件費の上昇と円安による海外外注費の上昇がコスト増の要因に挙がり、元請制作会社の83.0%が追加の費用が生じた場合があったと答えた(公取委「アニメ制作取引実態調査」(2025)、公取委「アニメ制作取引実態調査・概要」(2025))。
海外への工程委託は供給能力を補う一方、品質修正、言語、時差、データ管理、為替が追加負担になる。為替の影響は上記の公取委調査でもコスト増の要因に挙がっている。最終品質の判断者や制作進行への負荷も確かめる。国・工程別の統一的な委託比率は確認できず、委託先の会社数だけでは供給網の分散を判定できない。
資金繰りでは、売上計上と入金のずれを管理する。企画開始、スタッフ確保、各話納品、検収に対応する支払条件を設計し、未承認の追加費用を仕掛品へ埋めない管理を重視する。権利投資と受託制作の運転資金は、別に確保する。
競争環境
競争の単位は、原作、制作枠、配信、商品化を組み合わせた作品事業になっている。権利保有企業でも業績は作品構成と販売時期で変動し、市場成長やIP保有だけでは高収益を説明できない。
集中度と競争の働き方
企業別シェア・集中度の同一定義の資料は確認できない。受託、配信権、商品小売の単純合算は同一作品を重複計上する。公取委調査では元請、専門工程の下請、個人へ連なる構造を確認できるが、全国企業の規模分布は算定できない(公取委「アニメ制作取引実態調査」(2025))。
以下は、公開情報からの分析である。資金・権利・顧客接点を持つ買い手と、希少な制作能力を持つ売り手は、ともに交渉力を持ち得る。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 原作、制作枠、公開時期、海外販売網を巡る競争。資本提携で機能の結合が進む(ソニーグループ「KADOKAWAとの戦略的な資本業務提携契約の締結」(SEC提出)) | 強まる |
| 新規参入の脅威 | 中 | 資金だけでは演出・作画・制作管理の継続体制を確保できない。買収・提携が参入経路になる(公取委「アニメ制作取引実態調査」(2025)、東宝「2026年2月期 決算説明資料」) | 強まる |
| 代替品の脅威 | 強 | 視聴時間と支出は実写、ゲーム、短尺動画等とも競合。配信会社も複数ジャンルを編成する(Netflix「2025 Form 10-K」) | 変わらない |
| 買い手の交渉力 | 強 | 発注額、権利、データ、修正負担が契約上の論点。2026年指針が取引条件の改善を求める(内閣府・公取委「アニメ取引適正化指針」(2026)) | 弱まる |
| 売り手の交渉力 | 強 | 希少な制作能力や原作権は代替しにくい。ただし個人・小規模下請の価格交渉力まで強いという意味ではない(公取委「アニメ制作取引実態調査」(2025)) | 強まる |
買い手の交渉力低下との評価は、指針の実効性と制作能力の希少性を前提とする。交渉には、受注側の原価・稼働データを使う。
国内主要企業の違い
| 企業・グループ | 規模・収益の公表値 | 保有機能と戦略の特徴 | 比較上の注意 |
|---|---|---|---|
| バンダイナムコHD | 2026年3月期映像音楽事業売上955.06億円、セグメント利益121.81億円 | ガンダム等の映像・ライセンスと音楽・ライブを展開 | 旧IPプロデュース事業。内部売上・音楽等を含む(バンダイナムコHD「2026年3月期 決算短信」) |
| 東映アニメーション | 2026年3月期売上936.69億円、営業利益310.18億円 | 制作と国内外の版権運用を組み合わせ、作品を長期展開する | 全社数値。版権収益を含み受託スタジオと直接比較できない(東映アニメーション「2026年3月期 決算補足資料」) |
| 東宝 | 2026年2月期IP・アニメ事業の営業収入752.65億円(8.5%増)、営業利益172.96億円(22.2%減) | 映画流通、アニメ企画、制作会社、海外配給を接続する | ゴジラのライセンス事業も含む(東宝「2026年2月期 決算短信」、東宝「2026年2月期 決算説明資料」) |
| KADOKAWA | 2026年3月期アニメ・実写映像事業売上482.56億円、営業損失4.65億円 | 出版原作を起点に映像化し、海外権利販売やイベントへ展開する | 実写映像も含む。制作本数・旧作販売・ゲーム化等の変動に注意(KADOKAWA「2026年3月期 決算短信」) |
| IGポート | 2026年5月期連結売上140.64億円、営業利益7.66億円 | 制作会社群と出版・版権機能を組み合わせる | 出版等を含む全社数値(IGポート「2026年5月期 決算短信」) |
| ソニー/アニプレックス | アニメ事業単独の比較可能な売上高は非開示 | アニプレックスの作品事業とCrunchyrollの海外流通を接続する | アニプレックスは音楽分野の「Visual Media & Platform」(アニメとゲームアプリ)、Crunchyrollは映画分野に属する。ソニー全社や音楽セグメントをアニメ売上として代用しない(ソニーグループ「Form 20-F(2026年3月期)」) |
最新の東宝の2026年3〜8月実績も、IP・アニメ事業は売上431.32億円、前年同期比15.6%増に対し、営業利益59.70億円、44.2%減である。年間比較表とは対象期間が違うが、売上成長と利益成長を分ける必要性を示す(東宝「2027年2月期 第2四半期(中間期)決算短信」)。KADOKAWAも、新作アニメの構成比が高く1タイトル当たりの売上が縮小したことを減収の理由に挙げており、比べる際は、作品構成と費用・収益認識時期を確かめる(KADOKAWA「2026年3月期 決算短信」)。
再編が示す成功条件
直近3年では、東宝が2024年にサイエンスSARUとGKIDSを取得し、2024年12月にはソニー・KADOKAWAが資本業務提携を発表した。KADOKAWAの2025年のSOZO子会社化は、イベント等の顧客接点を補う案件である(東宝「2026年2月期 決算説明資料」、ソニーグループ「KADOKAWAとの戦略的な資本業務提携契約の締結」(SEC提出)、KADOKAWA「2026年3月期 決算短信」、KADOKAWA「KADOKAWA Acquires SOZO, Organizer of One of Southeast Asia’s Largest Anime Events」(2025))。Netflix・MAPPAの2026年の提携は、買収を伴わない制作・流通連携である(Netflix「MAPPAとの提携」(2026))。
成功条件は、原作への継続アクセス、納期を守る体制、長期の権利運用、海外での視聴・購買接点である。KADOKAWAの出版、東宝の制作会社取得、東映アニメーションの版権事業、ソニーのCrunchyrollが対応する。保有機能と個別投資の採算は、分けて見る。
海外の動向と主要企業
海外は日本発アニメの最大の成長源である一方、海外の有料配信、総合娯楽、動画コミュニティは収益モデルが異なる。日本企業は「海外向けの一括販売」ではなく、地域・期間・媒体ごとに、誰が視聴者と二次利用の接点を持つかを選ぶ段階にある。
日本動画協会の海外市場は日本発作品の海外展開であり、外国製作品まで含む世界市場ではない。地域別規模・成長率や日本の世界シェアを同一定義で計算できる公的・業界団体統計は得られず、異なる民間推計を接合した数値は本稿では示さない(日本動画協会「アニメ産業レポート2025 サマリー版」)。
海外主要企業の比較
売上高は各社の経済規模を示す参考値であり、アニメ売上の順位ではない。Crunchyrollは米国に本社を置くソニー傘下の企業であり、本社所在地と資本系列を区別する。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| Netflix | 米国 | 2025年・全社US$45,183,036千(約451.8億米ドル)。アニメ単独は非開示 | 世界共通の配信基盤と企画・調達。会員獲得・継続を重視 | 2026年1月、MAPPAと複数の新作を世界独占配信する提携 | 有料配信、日本作品の調達・共同開発(Netflix「2025 Form 10-K」、Netflix「MAPPAとの提携」(2026)) |
| ウォルト・ディズニー | 米国 | 2025年度・Entertainment部門US$42,466 million。実写等も含む | 自社IPと配信・映画・消費者事業を組み合わせる | 2025年11月、アジア太平洋の責任者が日本への投資を今後数年でさらに拡大する方針を表明 | Disney+で『ディズニー ツイステッドワンダーランド』のアニメを独占配信。講談社・日本テレビと提携(ウォルト・ディズニー「Fiscal 2025 Full Year Earnings」、ウォルト・ディズニー・ジャパン「『世界が日本の作品を求めている』ディズニー幹部、日本IP強化へ“投資拡大”も」) |
| Amazon | 米国 | 2025年・全社US$716.9 billion。Prime Video・アニメ単独は非開示 | 会員サービス、小売、映像配信の複合モデル | 2026年1月の日本向け編成でも新作アニメ・独占作品を展開 | Prime Videoでの配信・権利調達(Amazon「2025年通期決算発表」、Amazon「Prime Video・2026年1月の新着配信コンテンツ」) |
| Crunchyroll | 米国 | 単独売上高は非開示。ソニーの映画分野に含まれる | アニメ専門の配信・ファン接点。ソニー傘下で、主に北米・欧州・中南米で展開 | 2026年3月末の有料会員数は世界で2,100万人超。2025年度は有料会員の増加と『鬼滅の刃』無限城編の世界配給(日本と一部アジアを除く)で増収 | 日本企業との作品調達・事業連携。海外向けサービス規模と日本の会員市場は区別(ソニーグループ「Sony Group Corporate Strategy 2026」、ソニーグループ「FY2025連結業績説明資料」(SEC提出)、ソニーグループ「Form 20-F(2026年3月期)」) |
| ビリビリ〈哔哩哔哩〉 | 中国 | 2025年・全社RMB30.35 billion。アニメ単独は非開示 | 動画コミュニティ、会員、広告、ゲームを組み合わせる | 2025年は全社売上が前年比13%増 | 許諾作品は第三者の制作会社から調達。年次決算発表のアニメへの言及は中国アニメのみで、日本作品や日本での事業の記載はない(ビリビリ「2025年通期決算・SEC提出資料」、ビリビリ「Form 20-F(2025年)」) |
日本の権利者は、固定ライセンス料に加えて、各社が商品や後続作品へファンをつなぐ能力でも契約を比べる。
日本企業の位置と競争への波及
東映アニメーションの2026年3月期は海外映像233.24億円、海外版権342.20億円、合計575.44億円で、連結売上の61.4%に相当する(計算)。収入区分の参考比率であり、顧客所在地別の海外売上比率とは異なるが、海外展開が事業の中核であることは分かる(東映アニメーション「2026年3月期 決算補足資料」)。
東宝のGKIDS取得は北米配給、KADOKAWAのSOZO取得はイベント・商品接点を補う。東宝は2027年2月期中間期に欧州のAnime Limitedも連結対象へ加えた。地域別利益や買収先採算は十分に開示されず、進出の事実だけで収益性は判断できない(東宝「2026年2月期 決算説明資料」、東宝「2027年2月期 第2四半期(中間期)決算短信」、東宝「2027年2月期 第2四半期 決算説明資料」、KADOKAWA「KADOKAWA Acquires SOZO, Organizer of One of Southeast Asia’s Largest Anime Events」(2025))。
今後2年程度は作品別ライセンスと長期提携の両方が続き、3〜5年では続編・商品・イベントを束ねた企画が広がる余地があるとみられる。日本側の交渉力を左右するのは、原作権、制作枠、地域別データの保持である。
外部環境と制度の変化
2026年の直接的な制度変化は、制作取引の適正化と、海外展開支援の拡充である。海外では既存の文化政策・輸入制度が販売設計に引き続き作用し、世界同時配信を前提にしても、権利・審査・作品構成の条件を一律に揃えることはできない。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 取引制度 | 日本 | 取適法の施行。適用基準の拡充、協議に応じない一方的な代金決定の禁止等 | 2026年1月1日施行 | 大・受注側には追い風、発注側には契約・支払実務の対応負担 | 公正取引委員会「2026年1月から下請法は取適法へ」 |
| 取引制度 | 日本 | アニメ制作取引の指針。発注内容、対価、権利、修正、収益還元等を整理 | 2026年6月22日公表 | 大・透明化には追い風、曖昧な発注慣行には向かい風 | 内閣府・公取委「アニメ取引適正化指針」(2026) |
| 就業・契約 | 日本 | フリーランス法による条件明示、支払、就業環境整備等。対象・義務は発注者や契約により異なる | 2024年11月1日施行、2026年も継続適用 | 大・個人受注者には追い風、発注実務の整備が必要 | 公取委「フリーランスガイドライン改定」 |
| 産業政策 | 日本 | IP360補助金(令和7年度補正コンテンツ産業成長投資支援事業)による企画・制作、海外展開等の支援 | 2026年3月10日に公募開始。第3回公募はローカライズ支援など一部メニューに限られ、締切は10月21〜29日、採択通知は11月下旬頃の予定 | 中・採択案件には追い風。恒常的な収益補填ではない | 経済産業省「IP360・コンテンツ産業支援メニュー」、経済産業省「政策立案のスケジュール」 |
| 文化・配信制度 | EU | AVMSDに基づき対象オンデマンドサービスのカタログに欧州作品30%以上と目立つ表示を要求 | 国内法化期限は2020年9月。指令は2026年に見直しを予定し、意見募集は5月1日に締切。改正案は未公表 | 中・域外作品の編成競争には向かい風、共同制作の検討要因 | 欧州委員会「AVMSD・欧州作品の指針」、欧州委員会「AVMSDの見直し」 |
2027〜2030年に施行が確定したアニメ固有の制度は、確認範囲では十分に特定できない。そのため、上の表には継続適用される制度も含む。経済産業省は令和9年度税制改正要望で、一元的なコンテンツ支援体制の整備に伴う税制措置を求めているが、税目や内容は示されていない(経済産業省「令和9年度税制改正要望・一元的なコンテンツ支援体制の整備に伴う税制上の所要の措置」)。EUのカタログ比率を日本作品への出資上限と読み替えてはならない。
2026年指針は既存法の考え方をアニメ取引へ具体化したもので、独立した新法ではない。権利譲渡の対価、受注者に責任のない修正、収益還元の交渉を契約へ落とし込む。制作会社への著作権帰属や印税を一律に定めた制度ではない(内閣府・公取委「アニメ取引適正化指針」(2026))。
配信データについても、無条件の全面開示義務が新設されたわけではない。収益還元の交渉に必要な地域別指標、期間、提供頻度、第三者確認、非開示理由の扱いを契約時に定めることが重要である(内閣府・公取委「アニメ取引適正化指針・概要」)。
海賊版対策は、削除件数と正規流通の改善を合わせて評価する。CODAの2025年の被害推計10.4兆円(デジタル5.7兆円、キャラクターグッズの模倣品4.7兆円)はアニメ以外も含み、アニメ単独の内訳はない。全額が正規売上へ転換するとは限らず、公開時期、価格、言語、決済手段を地域別に確かめる(CODA「2025年・オンラインで流通する日本発コンテンツの海賊版被害額を調査」)。
人口減少への対応の軸は、国内作品数の一律拡大より、作品を世代・地域を越えて利用できる設計である。環境対応では、映像データそのものに加え、関連商品の生産・包装・在庫処分、イベント移動が管理対象になる。アニメ産業全体の排出原単位は確認できないため、まず自社の商品・イベント契約で需要予測、再販、少量生産、輸送条件を定めることが現実的である。
人材と生産性
人材政策の中心は、採用人数を増やすことだけでなく、制作の完成を左右する職種の育成と離職防止にある。公的賃金統計の産業平均と、アニメ制作者を対象とする任意調査は母集団が違うため、賃金格差や昇給率を単純には計算できない。
平均年収617.47万円は出版等を含む一般労働者の計算値であり、フリーランスや小規模企業を代表しない(厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類・第1表」)。
一方、JAniCAの「アニメーション制作者実態調査2026」は、2025年10〜12月に983人から回答を得た業界調査である。概要表では平均年間収入444.6万円、中央値400.0万円、平均的な1日の作業時間8.9時間を示す。全国の全制作者を無作為抽出した賃金統計ではなく、雇用形態や職種が混在する回答者の状況として読む(JAniCA「アニメーション制作者実態調査2026」)。
同調査の前回比較には調査条件や回答者構成の違いがあるため、平均収入の差を同じ人の賃下げ率とは解釈しない。公取委の調査では、発注条件や追加作業の扱いが収入・負荷の論点になっている。年収だけでなく、支払期日、無償修正時間、案件間の空白、社会保険・機材負担を含めた実効的な待遇を点検する(JAniCA「アニメーション制作者実態調査2026」、公取委「アニメ制作取引実態調査」(2025))。
不足の評価は、作画監督、演出、制作進行などの役割ごとに行う。職種別にアニメだけを切り出した公的な有効求人倍率は確認できず、業界一律の倍率は示せない。分析にもとづく提案は、外注先への発注から受諾までの日数、担当者一人当たりの並行案件、監修待ちカット数、修正の戻り回数を、現場の需給指標として用いることである。
労働生産性も、広義市場を従業者数で割って算定してはならない。両者は対象範囲・年次が異なり、商品小売額を制作担当者へ帰属させる誤りになる。個社では付加価値額に加え、納品カット当たりの総労働時間、修正率、作品ごとの限界利益を併用すれば、単価上昇と工程改善の効果を分けやすい。
フリーランス法への対応は契約書の作成にとどまらない。公取委は2025年3月、アニメを含む複数業種で指導を公表しており、発注・検収・支払を現場まで一貫して管理する必要性が高まっている。公取委事務総長は2026年10月14日の会見で、同法の勧告は前年度10件、今年度も10件に上り、出版社や放送局などメディア関連の事業者が目立つと述べた(公取委「事務総長定例会見(2026年10月14日)」)。若手の研修時間を見積りに組み込み、経験者の監修負担を計画化することが、制作能力を継続的に増やす経営課題である(公取委「フリーランス法に基づく指導」)。
2030年に向けたシナリオ
2030年を左右する不確実性は、海外の人気が支払へ転換する速度と、制作側が増収を制作能力へ再投資できるかの二つである。以下は、分析にもとづく条件付きシナリオであり、数値予測や発生確率の推計ではない。
第一の軸では海外の会員・広告・商品等の収入が権利料へ転換するか、第二の軸では契約改善と制作印税が人材・供給能力へ還元されるかを見る。人気の拡大だけでは両方を満たせない。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 成長と制作基盤の拡充が進む | 海外収入を制作費・人材・地域別販売へ再投資し、作品の長期運用が増える | 海外支払の拡大に加え、複数年発注、収益還元、適切な追加費用回収が定着 | 実現可能だが、需要増だけでは成立しない。契約と育成の改善が必要 |
| 市場は拡大するが供給制約が残る | 有力IPと制作枠に資金が集まり、納期・人材の制約が強い。企業間の利益差が広がる | 海外需要は伸びるが、受託対価・監修能力・若手育成の改善が遅れる | 足元の成長と取引課題の併存から、当面の基本シナリオとする |
| 調達が絞られ再編が進む | 新作の選別が厳しくなり、旧作・続編・商品化へ資金が寄る。小規模企業の資金繰りが悪化 | 海外配信の支払鈍化に制作費上昇が重なり、発注取り消しや制作枠の稼働低下が起こる | 下振れシナリオ。海外の売上が伸びても、調達額だけが鈍る場合がある |
基礎となるのは、2024年の広義市場14.8%増と制作企業市場9.1%増の速度差、および公取委が示す取引課題である。差だけで利益移転は証明できないため、需要増から制作基盤強化までの経路を検証する(日本動画協会「アニメ産業レポート2025 サマリー版」、公取委「アニメ制作取引実態調査」(2025))。
| 先行指標 | 確認する資料・発表 | 経営判断への使い方 |
|---|---|---|
| 海外市場と制作企業売上の伸びの差 | 日本動画協会「アニメ産業レポート」 | 海外成長が制作企業の売上拡大にも波及しているかを追う |
| 専門配信の有料会員と作品調達・提携方針 | ソニーのCrunchyroll開示、Netflix等の公式発表 | 視聴者の増加と日本側への発注の関係を見る |
| 版権収入、新作納品、旧作販売 | 東映アニメーション・東宝・KADOKAWA等の決算資料 | 新作本数頼みか、作品資産の継続収益かを分ける |
| 修正負担・契約条件・支払の変化 | 公取委の調査・指導・指針の更新、自社取引記録 | 指針が実務へ浸透したかを確認する |
| 収入、作業時間、若手の定着 | JAniCAの継続調査と自社の同一対象者データ | 調査母集団の変化を除き、制作能力の持続性を見る |
会員増でも権利料が据え置かれ、増収でも修正負担が増える組み合わせがあり得る。四半期ごとに受注条件・作品別採算を点検し、年次統計で市場との整合を確かめる。
経営・企画部門への示唆
戦略の焦点は作品数ではなく、海外で生まれる収入のうちどれだけを自社に戻せるかにある。戻す経路は、権利を持つ、販売網を持つ、契約で対価を確保する、の三つに分かれ、立場ごとに選べる経路が違う。以下は、本稿のデータをもとにした分析である。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となるデータ・事例 | 先に確かめる条件 |
|---|---|---|---|
| 大手(製作幹事・権利保有企業) | 地域ごとに、配給・物販の自社網を持つか、配信会社へ許諾するかを作品別に選ぶ。自社網を持つ地域では、配信料と商品・イベント収入を一つの採算表で評価する | 東映アニメーションは海外映像と海外版権で連結売上の61.4%(計算)を占める。東宝は北米のGKIDSと欧州のAnime Limitedを取得し、2032年に連結海外売上高比率30%(2026年2月期10.1%)を目指すが、IP・アニメ事業は増収のなかで営業利益が22.2%減った(東宝「2026年2月期 決算説明資料」) | 買収先が持つ配給権の残存期間と更新条件。のれん償却を含めた地域別の利益 |
| 中堅・中小(元請・専門スタジオ) | 少額出資より、制作印税の料率と算定対象、責任のない修正の追加費用、視聴回数の提供を契約に入れる交渉を優先する。配信会社の直接発注では、続編と複数年の発注条件で回収する | 元請制作会社の約6割が制作委託費だけでは赤字、制作印税等を含めても約4割が赤字。配信会社との取引は買い切り方式が一般的とみられ、元請の半数が視聴回数は「開示されないことが多い」と答えた。2026年6月の指針は追加費用の支払と視聴回数の提供を求める(公取委「アニメ制作取引実態調査・概要」(2025)) | 修正を含む実際原価、支払時期、専属拘束の有無。続編の優先交渉権 |
| 新規参入を考える企業 | 作品を持たずに、海外のイベント運営、物販、ローカライズなど、権利者に足りない機能から入る。制作会社の買収は、制作枠と主要スタッフが続くかを確かめてからにする | KADOKAWAは東南アジア最大級のアニメイベントを運営するSOZOの80%を取得した。経済産業省のIP360補助金は第3回公募でローカライズ支援(上限4,000万円)を募集している(KADOKAWA「KADOKAWA Acquires SOZO」(2025)、経済産業省「IP360・コンテンツ産業支援メニュー」) | 原作者・製作委員会の承認経路、監修窓口、最低保証と在庫・興行リスク |
配信会社も、作品の視聴以外の収入に関与し始めている。NetflixとMAPPAの提携は、ストーリー開発からグッズ展開までを世界市場を見据えて両社で進めるとしている(Netflix「MAPPAとの提携」(2026))。分析では、配信会社との契約でも、商品化・イベントの窓口と配分を作品ごとに先に決めておく。
通説と異なる見方
第一に、「海外で伸びているのは配信だから、配信会社に売れば海外の成長を取り込める」とは限らない。日本動画協会は、海外の配信サービスへの日本アニメの貢献額を8,908.2億円、広義の海外市場の41.0%と推計している(訂正後の値)。残る約6割は配信サービス以外の分野であり、商品化、映画、イベントの窓口を現地で誰が持つかで、日本側に戻る額が変わる(日本動画協会「アニメ産業レポート2025 記載内容の訂正とお詫び」)。配信の許諾料だけで海外戦略を評価すると、海外市場の過半を見落とすとみられる。
第二に、「権利を持てば高収益」とはいえない。東映アニメーションの版権事業の利益率は54.6%(計算)だが、国内版権は15.7%減、海外版権は3.2%増で、版権売上の約7割(計算)を海外が占める(東映アニメーション「2026年3月期 決算補足資料」)。KADOKAWAのアニメ・実写映像事業は、新作アニメの構成比が高く1タイトル当たりの売上が縮んだことで営業損失となった。権利の件数より、旧作が毎年生む収入と新作の比率が利益を左右するとみられる。
第三に、「広義市場が14.8%伸びたのだから、制作現場も同じように潤う」わけではない。制作企業の売上市場の伸びは9.1%にとどまる。公取委の調査では、元請の約9割が制作委託費の水準は「上がっている」と答える一方、約6割が「満足していない」と答えた。下請制作会社では「満足していない」が約7割に上る(公取委「アニメ制作取引実態調査・概要」(2025))。単価が上がっても、人件費と円安による海外外注費の上昇がそれを上回っているとみられる。値上げの交渉材料は、単価の推移より、修正込みの原価の推移である。
公開情報ではわからないこと
- 制作印税・成功報酬の実際の条件:料率、算定対象、控除項目、精算の頻度は、どの企業も開示していない。確かめ方:元請制作会社と製作幹事会社への匿名インタビューで、作品ごとの精算書の項目と、資金回収の前後の入金時期を聞き取る。
- 配信会社との直接契約の権利条件:Netflix・MAPPAの提携も、独占配信以外の権利帰属と利益配分は公表されていない。確かめ方:配信会社の調達担当と制作会社の法務担当に、続編、商品化、契約終了後の利用の扱いを聞き、製作委員会型の契約と同じ評価表で比べる。
- 海外での正規購入への転換:CODAは2025年の海賊版被害を10.4兆円(キャラクターグッズの模倣品4.7兆円を含む)と推計するが、アニメ単独の内訳はない。確かめ方:主要国で視聴者アンケートを行い、正規版を買わない理由(価格、公開時期、言語、決済)を聞く。現地の小売・イベント会場で正規品と模倣品の価格と品ぞろえを調べる。
- 買収先の配給権と人材の継続(提携・買収の論点):東宝は北米・欧州の配給会社を取得したが、地域別の利益と買収先の採算は開示されていない。確かめ方:デューデリジェンスで配給権契約の残存期間と更新条件を原本で確かめ、主要スタッフと主要取引先に面談して、支配権の変更後も取引が続くかを聞く。
- 制作枠の需給:職種別の求人倍率や、制作会社が受注を断った件数は公表されていない。確かめ方:元請と専門スタジオへのアンケートで、外注先の受諾までの日数、断った依頼の件数、監修待ちのカット数を同じ期間で集める。
出典
官公庁・業界団体の原資料と企業の公式開示を優先した。本文では主張の直後にも原本へのリンクを置き、以下は使用資料の一覧である。
- 日本動画協会「アニメ産業レポート2025 サマリー版」(2026年2月。書籍は2025年12月18日発行)
- ソニーグループ「Announcement Regarding the Signing of a Strategic Capital and Business Alliance Agreement with KADOKAWA CORPORATION」(SEC提出)(2024年12月19日)
- Netflix「MAPPAとの戦略的パートナーシップ」(2026年1月20日)
- 公正取引委員会「2026年1月から下請法は取適法へ」(公表日記載なし、2026年10月26日確認)
- 内閣府・公正取引委員会「アニメの制作現場における取引の適正化に関する指針」(2026年6月22日)
- 公正取引委員会・内閣府「映画・アニメの制作現場における取引の適正化に関する指針の公表について」(2026年6月22日)
- Preferred Networks「東映アニメーションとの制作効率化の実験的取り組み」(2021年3月12日)
- 奈良先端科学技術大学院大学「Automated technique for anime colorization using deep learning」(2018年11月28日)
- Amazon「Prime Video begins an AI dubbing pilot program」(2025年3月5日)
- 公正取引委員会「アニメの制作現場におけるクリエイターの取引環境に係る実態調査報告書」(2025年12月24日)
- 公正取引委員会「アニメの制作現場におけるクリエイターの取引環境に係る実態調査について(概要)」(2025年12月24日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 第9-2表・全国」(2023年6月27日)
- 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類・第1表」(2026年3月24日)
- バンダイナムコHD「2026年3月期 決算短信」(2026年5月13日)
- 東映アニメーション「2026年3月期 決算補足資料」(2026年5月13日)
- 東宝「2026年2月期 決算短信」(2026年4月14日)
- 東宝「2026年2月期 決算説明資料」(2026年4月14日)
- アドビ「Anime, Manga and Beyond: Take Your Sketches to Screen and scale」(Adobe MAX 2025)(2025年、月日記載なし)
- Netflix「rinna・WIT STUDIOとの共同制作プロジェクト『犬と少年』」(2023年1月31日)
- アドビ「Adobe Firefly Video Modelがアップデート:業界をリードするAIモデルと効果音生成機能を追加」(2025年7月18日)
- OpenAI「Bringing the magic of AI to Mattel’s iconic brands」(2025年6月12日)
- YouTube「Break down language barriers with auto dubbing on YouTube」(2024年12月10日)
- 電通グループ「電通ベンチャーズ、AIを活用したアニメ制作・コンテンツ開発事業を展開する「KaKa Creation社」に出資」(ページに公表日の記載なし、2026年10月26日確認)
- Preferred Networks「エクステンションラウンドで総額50億円の資金調達を実施」(2025年4月30日)
- 文化審議会「AIと著作権に関する考え方について」(2024年3月15日)
- 米国著作権局「Copyright and Artificial Intelligence, Part 2: Copyrightability」(2025年1月)
- 総務省「日本標準産業分類・アニメーション制作業」(2023年7月改定)
- 内閣府・公正取引委員会「アニメ取引適正化指針・概要」(2026年6月22日)
- Netflix「2025 Form 10-K」(2026年1月23日)
- KADOKAWA「2026年3月期 決算短信」(2026年5月14日)
- IGポート「2026年5月期 決算短信」(2026年7月15日)
- ソニーグループ「Sony Group Corporate Strategy 2026」(2026年5月8日)
- ソニーグループ「FY2025 Consolidated Financial Results」説明資料(SEC提出)(2026年5月8日)
- ソニーグループ「Form 20-F(2026年3月期)」(2026年6月18日提出)
- 東宝「2027年2月期 第2四半期(中間期)決算短信」(2026年10月15日)
- 東宝「2027年2月期 第2四半期 決算説明資料」(2026年10月15日)
- KADOKAWA「KADOKAWA Acquires SOZO, Organizer of One of Southeast Asia’s Largest Anime Events」(2025年12月2日)
- ウォルト・ディズニー「Fiscal 2025 Full Year Earnings」(2025年11月13日)
- ウォルト・ディズニー・ジャパン「『世界が日本の作品を求めている』ディズニー幹部、日本IP強化へ“投資拡大”も」(2025年11月20日)
- Amazon「2025年通期決算発表」(2026年2月5日)
- Amazon「Prime Video・2026年1月の新着配信コンテンツ」(2025年12月25日)
- ビリビリ「2025 Annual Results Announcement・SEC提出資料」(2026年3月5日)
- ビリビリ「Form 20-F(2025年)」(2026年4月16日提出)
- 公正取引委員会ほか「フリーランスとして安心して働ける環境を整備するためのガイドラインの改定」(2024年10月18日)
- 経済産業省「IP360・コンテンツ産業支援メニュー」(2026年9月30日更新)
- 経済産業省「政策立案のスケジュール」(2026年3月27日)
- 欧州委員会「AVMSD・欧州作品及び動画共有プラットフォームの指針」(2020年7月2日)
- 欧州委員会「Revision of the Audiovisual Media Services Directive」(2026年6月22日更新)
- 経済産業省「令和9年度税制改正要望・一元的なコンテンツ支援体制の整備に伴う税制上の所要の措置」(令和9年度要望、2026年10月26日確認)
- CODA「2025年・オンラインで流通する日本発コンテンツの海賊版被害額を調査」(2026年1月26日)
- JAniCA「アニメーション制作者実態調査2026」(2026年3月27日)
- 公正取引委員会「フリーランス法に基づく指導について」(2025年3月28日)
- 公正取引委員会「事務総長定例会見(令和8年10月14日)」(2026年10月14日)
- 日本動画協会「アニメ産業レポート2025 記載内容の訂正とお詫び」(2026年2月4日、3月12日改訂)
- JAniCA「活動とお知らせ・調査報告書公開」(2026年3月27日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
