エグゼクティブサマリー
漫画・電子コミックは、電子化による市場拡大から、作品の権利と継続課金の採算を争う局面へ移った産業である。2026年10月時点では、出版社の作品開発、電子書店の集客・課金、縦読み漫画の分業制作を分け、どの工程が利益とリスクを引き受けるかを見る。
要点
- 市場は「電子成長・全体縮小」が併存する。 2025年の国内コミック市場は6,925億円、前年比1.7%減である。電子は5,273億円、同2.9%増だが、紙の減少を補えなかった。電子比率76.1%を成長の証拠と読み替えるべきではない。(全国出版協会・出版科学研究所「2025年コミック市場」)
- 電子書籍戦略の中心は漫画である。 2026年上半期の電子出版に占めるコミック比率は90.4%(計算)である。出版社は作品ごとの回収、電子書店は販促後の利益、縦読み制作会社は連載継続と権利条件が評価軸となる。縦読みを電子市場に別途加算してはならない。(全国出版協会・出版科学研究所「2026年上半期出版市場」)
- 競争は一貫運営と専門化の両方向へ動く。 メディアドゥは2026年に米国Seven Seasを取得した一方、NHN comicoは2027年1月で自社配信を終え、編集・制作へ特化する方針を示した。自社で全工程を持つことだけが成長戦略ではない。(メディアドゥ「Seven Seas Entertainmentの持分取得」)(NHN comico「編集・制作事業に特化し、国内外の多様なプラットフォームへ作品展開を拡大」)
- 制度対応は作品の供給と販売経路を変える。 スマホ法の全面施行と取適法の施行を受け、決済経路の採算、制作委託の条件、修正・検収・支払の運用を見直す。(公正取引委員会「スマホソフトウェア競争促進法」)(公正取引委員会「下請法・下請振興法の改正法の成立」)
- AIの先行領域は制作支援と流通支援である。 写植指定や翻訳に導入例があり、フィジカルAIの直接的影響は小さい。処理量より修正込みの工数と販売回収を測り、作家の許諾、言語品質、ブランド方針を導入条件とする。(Mantra「スクウェア・エニックスとマンガの写植指定エンジンを共同開発」)(Mantra「集英社・小学館・KADOKAWA・スクウェア・エニックス等から資金調達」)
経営・企画部門への示唆
- 大手は作品別の販促後利益で配分する。 電子の伸びは2026年上半期に2.5%へ鈍り、値引き・還元が販売を押し上げている。新作点数より既刊の再販と還元後の利益で投資先を選び、外部の作家との委託条件も書面で管理する。
- 中堅・中小は制作に絞り、売場は借りる。 comicoのように自社配信を持たず、複数の電子書店や海外ストアへ供給する。先行配信の独占は期間・地域・最低保証を分けて交渉し、縦読みの自社制作は回収期間を見積もってから始める。
- 新規参入は機能から入る。 総合電子書店の新設より、翻訳、出版社横断の海外ストア、権利保護といった機能から入る。買収では、翻訳出版権の残存期間と更新条件、AIを使った翻訳を出版社・作家が認めるかを先に確かめる。
業界データまとめ
国内市場は電子への移行が進む一方、コミック全体では2025年に減収へ転じた。消費者の支払額を表す市場統計、出版社・取次・電子書店の企業売上高、配信プラットフォームの取引額を混同しないことが分析の前提である。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内の紙・電子コミック推定販売金額6,925億円(紙単行本・コミック誌・電子コミック) | 2025年(速報) | 全国出版協会・出版科学研究所「2025年コミック市場」 |
| 市場の伸び | 国内コミック推定販売金額の前年比−1.7%。市場規模と同一系列の実績 | 2025年(速報) | 全国出版協会・出版科学研究所「2025年コミック市場」 |
| 事業者数 | 小分類「出版業」の民営事業所数4,118事業所。漫画専業ではなく出版業全体であり、電子書店・個人作家を網羅しない。外国会社・法人でない団体を除く | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査」第7-1表 |
| 従業者数 | 小分類「出版業」の民営事業所の従業者54,989人。出版業全体、外国会社・法人でない団体を除く | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査」第7-1表 |
| 平均年収 | 617.47万円(計算)=きまって支給する現金給与額42.58万円×12+年間賞与その他特別給与額106.51万円。参考値:中分類「映像・音声・文字情報制作業」(出版業のほか映像・新聞等を含む)、一般労働者・男女計・企業規模計10人以上・民営事業所。印税・原稿料で収入を得る作家は含まない | 2025年調査。月額は2025年6月、賞与等は2024年1~12月 | 厚生労働省「令和7年賃金構造基本統計調査」一般労働者・産業中分類・第1表 |
| 上位3社の売上高 | 主要上場3社の参考比較であり業界順位ではない。KADOKAWA 1,556.34億円(出版・IP創出、一般書等を含む、内部売上含む)/ビーグリー167.20億円(連結、漫画配信・出版が中心)/パピレス147.40億円(連結、電子書籍販売が中心) | KADOKAWA・パピレス:2026年3月期、ビーグリー:2025年12月期 | KADOKAWA「2026年3月期 決算短信」 ビーグリー「2025年12月期 決算短信」 パピレス「2026年3月期 決算短信」 |
| 電子コミック販売金額 | 国内推定販売金額5,273億円(前年比+2.9%) | 2025年(速報) | 全国出版協会・出版科学研究所「2025年コミック市場」 |
| コミック市場の電子比率 | 国内76.1%。紙・電子合計に占める電子コミックの割合 | 2025年(速報) | 全国出版協会・出版科学研究所「2025年コミック市場」 |
| 紙コミック販売金額 | 国内推定販売金額1,652億円(前年比−14.0%)。単行本1,260億円、コミック誌392億円 | 2025年(速報) | 全国出版協会・出版科学研究所「2025年コミック市場」 |
| 電子出版市場に占めるコミック比率 | 国内90.4%(2,593億円÷2,867億円、計算)。電子コミックは前年同期比+2.5%。分母はコミック・書籍・雑誌の電子出版合計 | 2026年1~6月 | 全国出版協会・出版科学研究所「2026年上半期出版市場」 |
出版科学研究所の値は推定販売金額であり、広告収入や電子図書館向けの販売を含むかは発表資料に記載がない。企業比較は対象事業・連結範囲が異なり、市場シェア算出には使用できない。平均年収は出版業を含む中分類の参考値であり、漫画の編集者や作家の収入を表すものではない。
AI・フィジカルAIの影響と経営の打ち手
経営上の優先順位は、作品を自動生成することより、写植・翻訳・発見・権利保護にかかる負担を減らし、作家と編集者が作品づくりに使える時間を増やすことである。導入済みの支援技術と、編集判断や契約交渉まで自律実行する構想は、分けて見る。価値創出の中心はデジタル原稿・権利・読書体験であり、ロボットが扱う印刷・物流は紙流通の周辺工程のため、フィジカルAIの直接的な影響は小さい。
工程別に見た実装状況
表は後述のバリューチェーンの4工程に対応する。普及時期は2026年10月を起点とした、公開情報からの分析にもとづく見通しであり、企業計画ではない。「データ・IoT」の事例は画像認識・機械学習・行動データ分析で、IoT機器を必須としない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 企画・編集制作 | 吹き出しごとの字体・大きさ・配置の指定を支援し、編集者が修正・承認する | データ・IoT | 実用(導入事例あり) | 2年以内 | Mantraとスクウェア・エニックスがβテストを終え段階導入。作画生成ではない。(Mantra「スクウェア・エニックスとマンガの写植指定エンジンを共同開発」) |
| 翻訳・製版 | セリフの翻訳候補、組版、画像編集を同じ作業環境で扱う | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Mantra Engineの出版社での利用実績。自律的な出版判断までの導入を意味しない。(Mantra「集英社・小学館・KADOKAWA・スクウェア・エニックス等から資金調達」) |
| 配信・販売 | 作品の推薦と読者の再訪を、閲覧・購入行動に応じて調整する | データ・IoT | 実用(導入事例あり) | 2年以内 | WEBTOONは利用者ごとの推薦モデルとルールに基づく編成を併用すると説明。日本単独の効果は非開示。(WEBTOON Entertainment「2025年 Form 10-K」) |
| 権利保護・二次展開 | 海賊版の流通パターンを分析して事前に遮断し、透かしで流出元を追跡する | データ・IoT | 実用(導入事例あり) | 2年以内 | ToonRadar。確認できる導入範囲は権利保護であり、二次利用契約の自動締結ではない。(WEBTOON Entertainment「ToonRadar Report」公表資料) |
業務の変化は四つに分かれる
第一は、編集者の細かな指定作業から、作品固有の表現を確認する仕事への移行である。 Mantraとスクウェア・エニックスは2026年4月、写植指定エンジンの段階導入開始を公表した。従来は編集者がセリフごとに書体、サイズ、スタイルなどを指定していたが、支援後は候補の確認と例外処理に重心が移る。公表された年間約3,000時間は対象業務に費やしていた時間であり、削減実績ではない。(Mantra「スクウェア・エニックスとマンガの写植指定エンジンを共同開発」)
第二は、翻訳の初稿作成と制作進行を一体化することである。 Mantraは2024年6月時点で、翻訳ワークフローを従来の半分以下に圧縮し、月間延べ10万ページに利用されていると公表した。これは提供企業の公表値であり、業界平均ではない。翻訳者の仕事は初稿の全量入力から、話者の関係、敬語、伏線、擬音、固有名詞の一貫性を管理する方向へ変わる。(Mantra「集英社・小学館・KADOKAWA・スクウェア・エニックス等から資金調達」)
オレンジも、翻訳者、レタッチャー、レタラー、デザイナーなど約50名の翻訳チームが、AIを活用した独自ツールで制作する体制を説明している。したがって、導入済みの実態は人による品質管理を含む制作体制であり、原稿投入から販売まで無人化するモデルではない。時短を販売につなげるには、配信権・翻訳出版権と作家承認が揃うことが前提になる。(オレンジ「商工中金及び国内メガバンク3行から総額25億円の融資による資金調達を実施」)
第三は、作品の発見を売場全体で最適化することである。 WEBTOONは年次報告書で、利用者ごとの推薦モデルとルールに基づく編成を併用すると説明している(日本単独の効果は開示していない)。担当者が一律に同じ作品を掲出する運用に加え、読者ごとに次の候補を変える仕組みが実用化している。評価では、クリック率より、継続課金、別作品への回遊、販促後の利益を重視する。(WEBTOON Entertainment「2025年 Form 10-K」)
第四は、海賊版への事後対応から、不正取得の防止を含む運用への移行である。 WEBTOONのToonRadarは、海賊版の流通パターンの分析による事前遮断と、作品に埋め込んだ透かしによる流出元の追跡を組み合わせる(WEBTOON Entertainment「2025年 Form 10-K」)。2026年9月の効果報告は韓国子会社を対象としており、日本を含む全世界の成果ではない。また、取り締まりと技術対策が同時に行われているため、売上変化を技術だけの効果と断定してはならない。(WEBTOON Entertainment「ToonRadar Report」公表資料)
国内では、集英社・KADOKAWA・講談社・小学館が、侵害の通知を受けた後も海賊版サイトへのサービス提供を続けた米クラウドフレアを訴え、2025年11月に東京地裁が著作権侵害の幇助として約5億円の支払いを命じた。技術による遮断と法的手段が併用されている。(集英社ほか「米クラウドフレア社に対する勝訴(著作権侵害判決)のお知らせ」)
主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| Mantra | 日本 | Mantra Engine、画像認識・写植指定支援 | 翻訳、組版、原稿内文字の指定支援 | 展開済み。国内出版社で利用、スクウェア・エニックスへ段階導入。(Mantra「スクウェア・エニックスとマンガの写植指定エンジンを共同開発」) |
| オレンジ | 日本 | 独自の翻訳・ローカライズ支援ツール | 翻訳者等の制作チームを支援し公式海外版を制作 | 展開済み。日本の制作拠点・出版社連携。海外販売サービスemaqiと区別する。(オレンジ「商工中金及び国内メガバンク3行から総額25億円の融資による資金調達を実施」) |
| スクウェア・エニックス | 日本 | Mantraと共同開発した写植指定エンジン | 編集現場での導入・検証主体 | 展開済み。βテスト終了後の社内段階導入。(Mantra「スクウェア・エニックスとマンガの写植指定エンジンを共同開発」) |
| WEBTOON Entertainment | 米国、韓国に主要事業基盤 | 推薦技術、ToonRadar | 発見支援と不正流出対策 | 展開済み。日本ではLINEマンガ・ebookjapanを運営。推薦技術とToonRadarの日本での個別導入範囲は非開示。(WEBTOON Entertainment「2025年 Form 10-K」) |
人材・収益・競争への影響
写植指示の反復入力、翻訳初稿の整備、データ転記は作業時間が減りうる。一方、各言語の品質責任者、用語・権利条件の管理、推薦施策の利益検証は重要性が増す。時短を人員削減率へ置き換える根拠は確認できない。
一方、技術選択はブランドごとに異なる。メディアドゥは2026年3月、Seven Seasの翻訳業務にAIを使用する予定はないこと、既存の翻訳基準とチームを維持することを明示した。買収先の編集方針や読者との約束を無視して共通システムを導入すると、効率化が価値毀損につながりかねない。(メディアドゥ「Seven Seas Entertainmentとメディアドゥの翻訳出版体制」)
著作権では、学習・開発段階と生成・利用段階を分けて判断する。文化庁の整理は、あらゆる学習や出力を一律に適法とするものではなく、利用目的や著作権者の利益への影響、既存著作物との類似性・依拠性などの検討を求めている。未公開原稿を外部サービスへ送る権限、入力データの再利用条件、漏えい時の責任、翻訳成果物の利用権を契約で明確にする。(文化審議会著作権分科会法制度小委員会「AIと著作権に関する考え方について」)
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 作家・作品単位で、原稿入力、学習利用、翻訳、改変の許諾を区別する | 共通 | 直ちに | 無許諾利用と公開差し止めの回避 | 契約台帳、同意取得手順、委託先条件 |
| 高 | 写植指定を既存原稿で試験し、修正込みの工数を測る | 共通 | 6か月以内 | 編集者の定型作業を削減 | 作品別書体ルール、原稿へのアクセス制限 |
| 高 | 翻訳をシリーズ単位で管理し、話者・用語・伏線の辞書を共有する | 共通 | 6か月以内 | 続刊の品質維持と手戻り削減 | 言語責任者、最終承認、差分記録 |
| 高 | 推薦・販促の評価を売上から販促後利益と継続課金へ変える | 大手 | 6~12か月 | 採算を伴う読者定着 | 決済費・還元費・権利料を結ぶデータ |
| 中 | 翻訳前に地域別の権利・読者層・販売先を決める | 中堅・中小 | 1年以内 | 翻訳済み在庫の滞留抑制 | 配信先との条件交渉、少数作品の販売検証 |
| 中 | 海賊版検知と削除要請、証拠保存、誤検知訂正を一つの運用にする | 共通 | 1年以内 | 公開初期の販売機会保全 | 権利証明、現地窓口、異議対応 |
| 中 | 買収先ごとに利用可能な技術と品質保証方針を合意する | 大手 | 買収・提携時 | 制作効率とブランド維持の両立 | 編集責任者・作家との合意、対外説明 |
失敗しやすいのは、対象業務時間を削減実績と誤認すること、翻訳数を増やして販売検証を省くこと、提供会社任せで権利確認を済ませることである。人の修正時間、失敗原稿、問い合わせ・返金も評価に含める。
業界の定義と市場構造
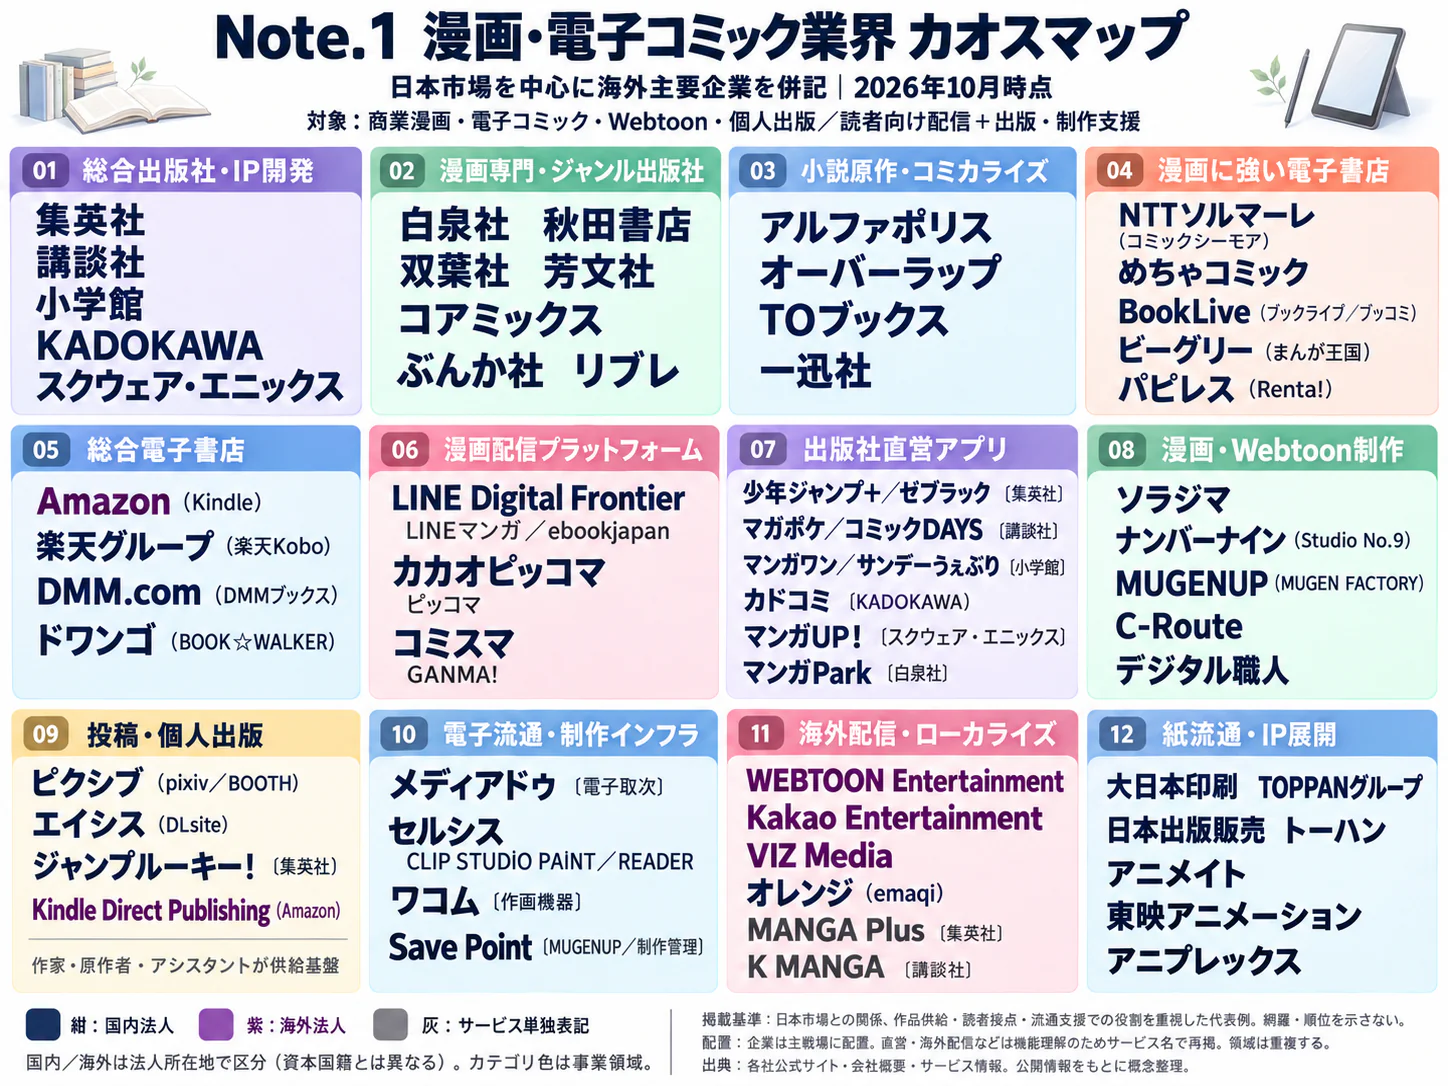
漫画・電子コミック業界は、作品を創出する出版社・制作スタジオと、作品を読者に届けて課金する電子書店・配信サービスが重なり合う産業である。縦読み漫画は電子市場と別に足し上げる市場ではなく、電子コミックの中に含まれる表現形式・制作方式である。出版社、電子書店、縦読み制作会社を同じ売上ランキングに並べると、競争相手と取引先を取り違える。
対象範囲と企業の位置
対象は紙の漫画単行本・コミック誌、ページ形式の電子漫画、話単位配信、縦スクロール漫画、その編集・翻訳・電子流通である。アニメ制作、ゲーム開発、キャラクター商品の製造販売は対象外とし、漫画側に還流する利用許諾や作品価値への影響のみ扱う。ウェブ小説は原作供給として重要だが、漫画化前の販売額を漫画市場へ加えない。
| 主体 | 主な企業・サービス | 保有・管理する事業資産 | 収入の中心 |
|---|---|---|---|
| 出版社・編集主体 | 集英社、講談社、小学館、KADOKAWA、ぶんか社 | 作家との関係、編集体制、契約に基づく出版・配信権 | 紙・電子の出版収入、許諾収入 |
| 電子書店・配信主体 | コミックシーモア、めちゃコミック、Renta!、まんが王国、LINEマンガ、ピッコマ | 顧客接点、本棚、決済、販促・配信システム | 都度課金、定額制、広告等 |
| 縦読み漫画の制作主体 | 出版社系・配信会社系スタジオ、独立制作会社 | 原作開発、分業制作、連載進行 | 制作受託、配信分配、権利許諾 |
| 取次・制作支援 | メディアドゥ、翻訳・製版会社 | 多数の出版社と書店を接続する仕組み | 流通関連収入、制作受託料 |
これは各社公表事業を工程別に整理したもので、独占的な分類ではない。例えばNTTソルマーレは書店運営とオリジナル制作、BookLiveは電子書店とフレックスコミックス等の制作・出版を併営する。配信会社が作品を創り、出版社が直接配信する垂直統合が既に進んでいる。(NTTソルマーレ「恋するソワレ+がソワリネに名称変更」)(BookLive「コミック制作・出版事業」)
市場の内訳と5年間の変化
 タップすると拡大して見られます
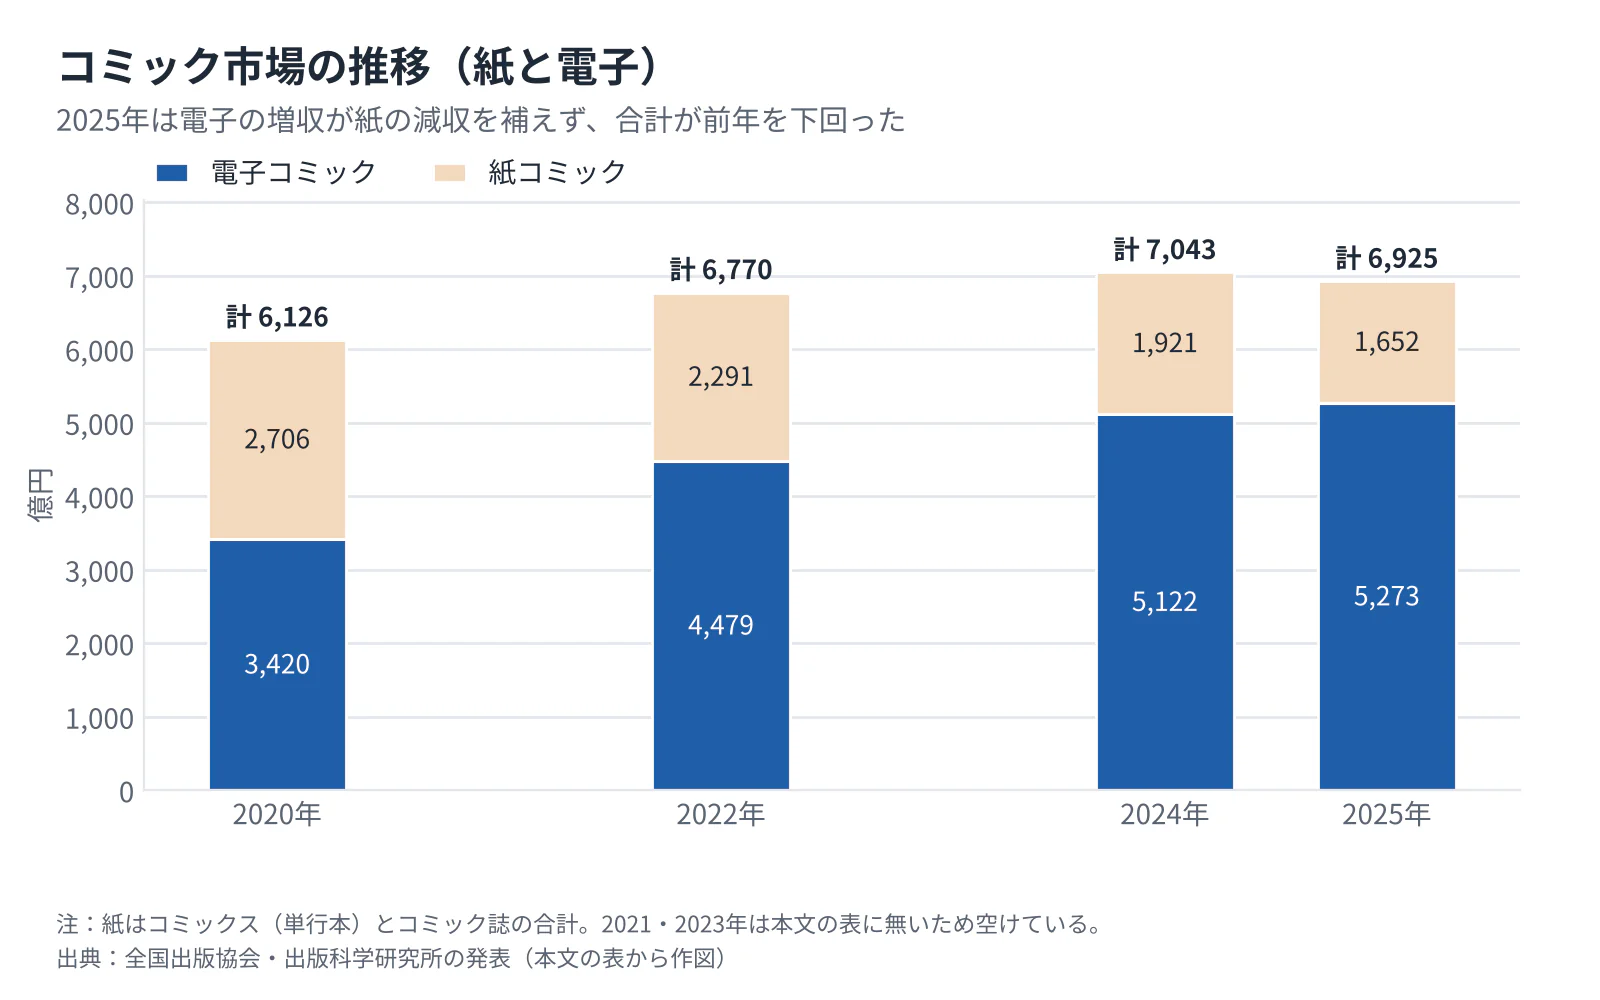
| 年 | 紙コミック合計 | 電子コミック | 紙・電子合計 |
|---|---|---|---|
| 2020年 | 2,706億円 | 3,420億円 | 6,126億円 |
| 2022年 | 2,291億円 | 4,479億円 | 6,770億円 |
| 2024年 | 1,921億円 | 5,122億円 | 7,043億円 |
| 2025年 | 1,652億円 | 5,273億円 | 6,925億円 |
全国出版協会・出版科学研究所の同一系列による。紙はコミックス(単行本)とコミック誌の合計である。2020〜2025年の市場全体の年平均成長率は約2.5%(計算)であるが、直近年は減少している。長期成長率だけで足元を判断すべきではない。(全国出版協会・出版科学研究所「2020年のコミック市場」)(同「2022年のコミック市場」)(同「2024年コミック市場」)(全国出版協会・出版科学研究所「2025年コミック市場」)
需要側では、紙から電子への移行に加え、連載の更新を追う利用と、まとめ買い・読み放題の利用の両方がある。供給側では、既刊の再販、原作小説の漫画化、配信会社によるオリジナル制作が品ぞろえを増やす。2025年には電子の増収が紙の減収を吸収できず、電子化率の上昇と市場拡大が同時には進まなくなった。
2025年の電子出版合計5,815億円に対し電子コミックは5,273億円で、構成比は90.7%(計算)となる。2026年上半期も90.4%であり、日本の電子書籍ビジネスを理解するには漫画の課金・販促構造を中心に見る。ただし、両時点は通年と半期であり、比率の小幅な差を構造転換とは解釈しない。(全国出版協会・出版科学研究所「2025年出版市場」)(全国出版協会・出版科学研究所「2026年上半期出版市場」)
顧客と需要の特性
需要を分ける軸は年齢だけでなく、「特定作品の続きを読みたい」「ジャンル内で次の作品を探したい」「無料の範囲で楽しみたい」という利用目的である。同じ読者でも目的によって複数サービスを使い分けるため、登録者数やダウンロード数は独占的な顧客基盤を意味しない。購買判断では価格、更新速度、品ぞろえ、本棚の使いやすさが組み合わさる。
| 顧客・利用場面 | 購買を決める要因 | 経営上の確認事項 |
|---|---|---|
| 特定シリーズの継続読者 | 最新話・最新巻へのアクセス、欠巻のなさ | 新刊だけでなく既刊が同じ本棚で読めるか |
| ジャンル内を回遊する読者 | 試し読み、紹介文、レビュー、次作品への導線 | 読み終えた後に別作品の課金へ移るか |
| 無料中心の読者 | 待ち時間、広告視聴、無料範囲 | 課金転換と広告収益が配信・販促費を上回るか |
| 紙の収集・贈答需要 | 装丁、特典、保存性、店頭入手性 | 電子と異なる購入理由を維持できるか |
| 海外の読者 | 言語、同時性、現地決済、地域別の配信権 | 読めない地域・巻・端末が離脱を生んでいないか |
上表は分析上の区分であり、人口比率を示す調査ではない。ピッコマの「待てば¥0」は、23時間待つと対象の話を無料で読める機能である。無料利用の価値は読了・再訪・課金の連続した行動で確認する。(カカオピッコマ「ピッコマ10周年記念、第3弾『歓迎祭』を7月17日よりスタート」)
単行本のまとめ買いでは総支払額と還元が見えやすく、話単位課金では一回の負担が小さい一方、累積費用が分かりにくくなりうる。割引条件、コインと円の関係、有効期限、無料範囲の明瞭化が継続利用の前提である。
乗り換えは新規購入先の変更なら容易であるが、購入済み本棚の移転は別問題である。comicoは終了に伴い、購入作品をめちゃコミックで引き続き閲覧できるよう準備すると発表したが、これは個別の移行対応であり、全書店間での自由な移転を示すものではない。読者の継続性とサービスの事業継続性は、セットで管理する。(NHN comico「comicoサービス終了のご案内」)
法人取引では、出版社の編集・ライツ部門が作品と許諾範囲を確認し、電子営業・配信担当が配信条件、販促、納品仕様を詰める。海外では現地編集者の選定、翻訳制作、地域別契約、発売スケジュールを調整する。講談社は米国向けのK MANGAで、連載中の約60作品の最新話を日米同時に公開している。同時配信では、翻訳・製版・編集の日程を作品ごとに合わせる。配信条件は単一部門の判断では決まらない。(講談社「5月10日(現地時間)『マガポケ』がアメリカ進出!」)
季節性は休暇だけでなく、新刊発売、映像化、サービス周年施策にも左右される。2026年上半期の市場公表資料は周年キャンペーンによる販売押し上げに言及しているが、景気や人口変化の影響を分離した需要弾力性は示していない。少子化への対応も、子ども向けを一律縮小するのではなく、世代をまたぐ既刊の販売と新しい読者の入口を分けて検証する。(全国出版協会・出版科学研究所「2026年上半期出版市場」)
バリューチェーンと収益構造
利益を左右するのは売上の大きさだけでなく、作品の権利、集客費、制作リスクを誰が負担するかである。電子化によって印刷・返品は減っても、広告、決済、作品調達、開発費は残る。出版社側の利益率と電子書店側の利益率を比較するときも、全社費用の配賦や内部取引の扱いを揃える。
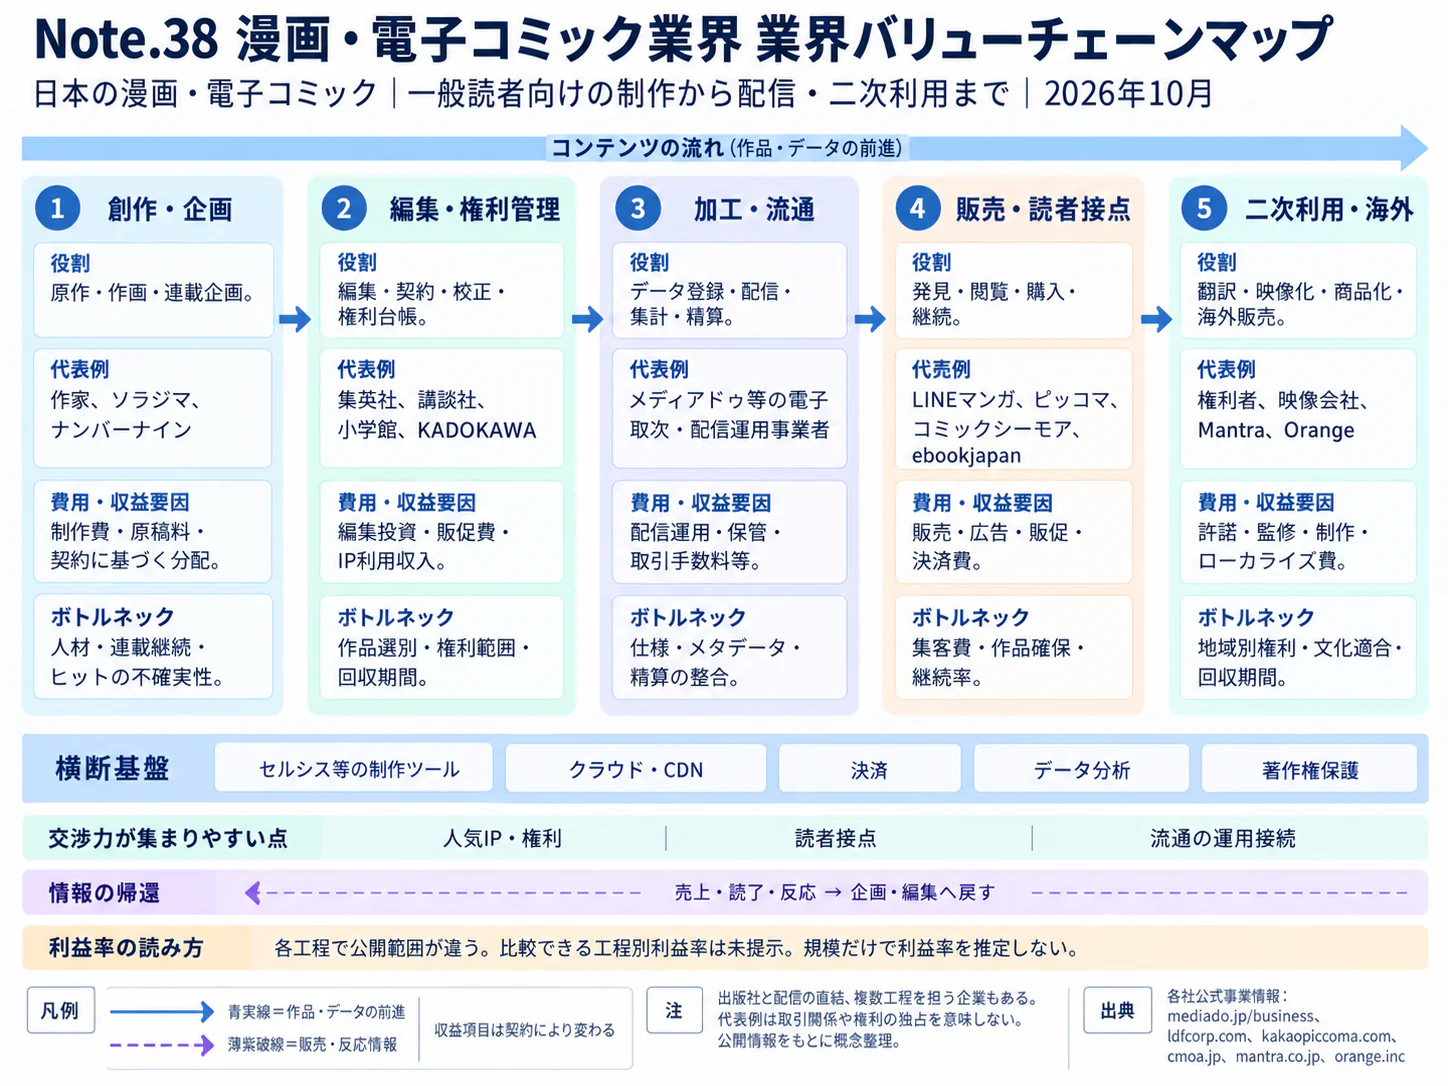
バリューチェーンの全体像
| 工程 | 主な主体と役割 | 次の工程に渡すもの・付加価値 |
|---|---|---|
| 企画・編集制作 | 作家、出版社、スタジオが原作開発、作画、連載管理、契約を行う | 読者が継続して読む作品、原稿、契約に基づく利用権 |
| 翻訳・製版 | 翻訳者、校正者、製版・印刷会社が言語・媒体へ適合させる | 販売可能な紙書籍、電子ファイル、書誌情報 |
| 配信・販売 | 取次、書店、電子書店が作品を発見可能にし、販売・課金する | 読者へのアクセス、販売実績、出版社・作家への精算 |
| 権利保護・二次展開 | 権利者、出版社、ライツ会社が保護・許諾・監修を行う | 正規販売機会、海外出版、映像化等の契約収入 |
権利保護は全工程に関わり、二次利用収入や読者反応は次の企画に戻る。工程間で著作権が自動移転するわけではない。作家の権利と、出版社の契約上の権限は分けて見る。
出版社は作品開発の先行費用を負担し、複数媒体・国で回収する。電子書店は販売代金から出版社等への支払、決済関連費用、販促費等を負担する。取次は多数の作品と書店を接続し、納品・販売データ・精算の複雑さを引き受けるため、取扱規模が大きくても売上総利益率が高いとは限らない。
公開決算で見える採算差
| 事業 | 売上高 | 営業利益・セグメント利益 | 利益率と留意点 |
|---|---|---|---|
| ビーグリー・プラットフォーム | 106.27億円 | 4.32億円 | 約4.1%(計算)、内部売上含む |
| ビーグリー・コンテンツ | 63.78億円 | 9.36億円 | 約14.7%(計算)、内部売上含む |
| KADOKAWA・出版・IP創出 | 1,556.34億円 | 40.54億円 | 約2.6%(計算)、漫画以外を含み内部売上含む |
| パピレス・連結 | 147.40億円 | 1.27億円 | 公表売上高営業利益率0.9%、電子書籍販売が中心 |
ビーグリーは2025年12月期、他2社は2026年3月期。利益率の計算は決算原表の金額を用い、表中の億円表示は丸めている。(ビーグリー「2025年12月期 決算短信」)(KADOKAWA「2026年3月期 決算短信」)(パピレス「2026年3月期 決算短信」)
ビーグリーでは制作側の利益率が配信側を上回るが、KADOKAWAは別の水準にある。ヒット構成、制作量、紙と電子の構成、人件費、収益認識が異なるため、この比較から工程別の平均利益率は導けない。
作品単位の採算では、原稿料・制作費、編集費、翻訳費、広告費を先行支出として捉え、販売後の分配収入と許諾収入で回収する。縦読み制作では、原作、ネーム、線画、着彩、背景、仕上げの分業により、複数人の稼働と修正が固定的に発生しやすい。業界共通の標準原価率や作家への標準分配率は公開情報から確認できず、特定の料率を全社共通の前提に置くべきではない。
電子書店では売上から調達費、決済費、還元の自社負担、配信費、獲得広告費を差し引いた貢献利益を管理する。企業間の収益力を比べるには、還元の会計処理と、出版社・書店のどちらが負担するかを揃える。
紙では用紙・印刷・物流・返品が採算を左右する。KADOKAWAも2026年3月期に資材費・物流費上昇を挙げている。初版・重版、返品、特装版の管理が必要であり、値上げだけで数量減を補えるとは限らない。(KADOKAWA「2026年3月期 決算短信」)
供給網では人気作家への依存、分業工程の遅れ、翻訳品質、特定販路への集中がリスクとなる。最低保証の回収条件、売上と入金の時差、契約終了時の原稿・本棚・未使用残高の扱いまで点検する。
競争環境
競争は出版社同士、電子書店同士だけで完結せず、作家・作品の獲得と読者接点の獲得が同時に起きている。主要サービスには日本企業と海外企業の国内子会社が混在し、アプリ内課金の順位だけではブラウザー購入を含む市場シェアを把握できない。統一基準による国内上位3社集中度は確認できず、順位の断定より戦略グループの比較が有用である。
出版社型は新作・既刊の回収、電子書店型は集客・再訪、垂直統合型は独自作品と売場の接続に重点を置く。中小には専門ジャンルの編集・制作に集中する選択肢がある。
五つの競争要因
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 電子の増勢鈍化の中で割引・還元が活発化。(全国出版協会・出版科学研究所「2026年上半期出版市場」) | 強まる |
| 新規参入の脅威 | 中 | 小規模な制作・出版は可能だが、総合書店には作品調達と顧客獲得が必要。comicoは制作へ集中。(NHN comico「編集・制作事業に特化し、国内外の多様なプラットフォームへ作品展開を拡大」) | 変わらない |
| 供給者の交渉力 | 強 | 権利を管理する出版社・作家が作品供給を左右。出版社と配信会社の共同事業も進む。(KADOKAWA「カカオピッコマとの業務提携」) | 強まる |
| 買い手の交渉力 | 強 | 読者は新規購入先を選べ、無料利用と有料利用を切り替えられる。(カカオピッコマ「ピッコマ10周年記念、第3弾『歓迎祭』を7月17日よりスタート」) | 強まる |
| 代替サービスの脅威 | 強 | 同じ作品でも無料・有料、紙・電子が並存し、国外では非正規利用も大きな課題。(Arcom「Le manga et l’anime en France」) | 変わらない |
強さと方向は、公開情報からの分析である。ヒット作家と新人、総合出版社と小規模制作会社では交渉力が異なる。読者の交渉力は、支払先・時点を選べることを指す。
国内主要企業の比較
| 企業・グループ | 規模の確認方法 | 公開情報から確認できる事業基盤 | 戦略上の違い |
|---|---|---|---|
| 集英社 | 漫画事業単独の比較可能な売上高は未確認 | 雑誌・アプリの編集、MANGA Plusの海外同時配信 | 作品創出と自社の海外読者接点を接続。(集英社「MANGA Plus by SHUEISHAの挑戦」) |
| 講談社 | 漫画事業単独売上高は未確認 | 国内出版、海外出版、K MANGA | 米国向けK MANGAで約400タイトルを配信し、最新話を日米同時に公開。(講談社「アメリカ向け新マンガプラットフォーム『K MANGA』が5月にスタート」) |
| KADOKAWA | 出版・IP創出売上高1,556.34億円 | 出版、海外拠点、複数媒体への展開 | 漫画以外の原作供給と海外展開も含む。(KADOKAWA「2026年3月期 決算短信」) |
| NTTソルマーレ | 漫画単独の比較可能な売上高は未確認 | コミックシーモア、シーモアコミックス、MangaPlaza | 書店・制作・海外配信を併営。(NTTソルマーレ「恋するソワレ+がソワリネに名称変更」) |
| ビーグリー | 連結売上高167.20億円 | まんが王国とぶんか社グループ | 配信と出版社の両輪で回収経路を持つ。(ビーグリー「2025年12月期 決算短信」) |
| パピレス | 連結売上高147.40億円 | Renta!を中心とする電子書籍販売 | レンタルを含む販売方式で読者へ提供。(パピレス「2026年3月期 決算短信」) |
| メディアドゥ | 連結売上高1,085.3億円、漫画以外・流通を含む | 電子取次、出版社支援、海外出版 | 国内取次の接続基盤から海外出版へ拡大。(メディアドゥ「2026年2月期 通期決算」) |
金額の決算期はデータ表と同じで、メディアドゥは2026年2月期である。各社売上高の合計には流通段階の重複と隣接事業が混ざり、市場規模にはならない。
直近3年の再編と提携
資本面では、ブラックストーンが2024年6月にインフォコムへの公開買付けを発表した。電子コミック事業への外部資本流入を示す案件である。買収後の競争力は、読者獲得と作品開発の実績で確かめる。(Blackstone「Infocomへの公開買付け発表」)
2024年12月にはKADOKAWAとカカオピッコマが、電子マンガマガジンを共同で立ち上げる提携を公表した。2026年3月にはメディアドゥが米国Seven Seasをグループに迎えた。前者は原作供給と読者接点、後者は日本の権利者との接続と英語圏の出版・流通を組み合わせる動きである。(KADOKAWA「カカオピッコマとの業務提携」)(メディアドゥ「Seven Seas Entertainmentの持分取得」)(メディアドゥ「海外出版事業」)
NHN comicoは2026年8月、2027年1月6日で配信サービスを終了し、編集・制作へ注力すると発表した。他社売場への供給を続ける方針であり、漫画事業からの全面撤退とは異なる。(NHN comico「編集・制作事業に特化し、国内外の多様なプラットフォームへ作品展開を拡大」)
成功の鍵
第一は、作品開発と回収経路の同時設計である。シーモアコミックスやぶんか社は制作・出版と売場の接続を持つ。先行配信、外部書店、海外出版を契約段階で整理し、独占期間の収入と長期回収を比べる。
第二は読者を次の作品へつなぐ運営、第三は作品単位の契約・販売・精算管理、第四は作家への継続支援である。Renta!やまんが王国などの売場と、出版社の編集体制を、会員数・刊行点数に加えて、継続購入と連載継続で評価する。
海外の動向と主要企業
海外市場は、日本と同じ電子コミック中心の構造ではない。日本では電子書籍の大半が漫画である一方、国によって紙の書店流通、定額制、話単位課金の比重が異なる。世界全体を同一定義で集計した公的・業界団体統計は確認できず、日本の世界シェアを算出できる状況にはない。
フランスのArcomは、2024年の漫画販売を3,600万部、3億900万ユーロと報告しており、電子版は漫画売上高の1%未満である。この金額は日本の電子を含む消費者支払額と無条件に比較できない。SNEの2025年電子書籍売上高2億7,530万ユーロのうち、専門・大学向けは1億8,540万ユーロである。日本で成立した漫画中心の電子書店モデルを、そのままフランス全体に当てはめるべきではない。(Arcom「Le manga et l’anime en France」)(SNE「Chiffres clés de l’édition」2025年実績)
海外主要企業の比較
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| WEBTOON Entertainment | 米国。NAVER〈네이버〉系 | 2025年12月期13億8,270.5万米ドル。漫画以外の小説・広告・映像化等を含む | 韓国、日本、その他地域の配信と作品開発 | 2026年第2四半期までの実績を開示 | LINEマンガ・ebookjapan。(WEBTOON Entertainment「2025年第4四半期・通期決算」)(WEBTOON Entertainment「2026年第2四半期決算」) |
| カカオ〈카카오〉 | 韓国 | 2025年12月期8.09兆ウォン、グループ全体。漫画単独値ではない | ピッコマ等と原作供給基盤 | KADOKAWAと共同事業を推進 | カカオピッコマを通じ展開。(カカオ「2025年通期業績」)(KADOKAWA「カカオピッコマとの業務提携」) |
| NHN〈엔에이치엔〉 | 韓国 | 2025年12月期2兆5,163億ウォン、グループ全体。漫画単独値ではない | ゲーム・決済等を持つグループ内で漫画を展開 | 日本のcomicoを制作中心へ転換 | NHN comico。配信は2027年1月終了予定。(NHN「2025年通期業績」)(NHN comico「編集・制作事業に特化し、国内外の多様なプラットフォームへ作品展開を拡大」) |
| Amazon | 米国 | 漫画・電子コミック部門の直近期売上高は本稿で確認できず | Kindleの書店・端末・アカウント基盤 | 2025年7月、日本でKindle Colorsoftを発売 | Kindleストア・端末。(Amazon「Kindle Colorsoftを日本で発売」) |
| Seven Seas Entertainment | 米国。2026年3月から日本のメディアドゥ傘下 | 単体の直近期売上高は本稿で確認できず | 英語翻訳出版と現地書店流通 | メディアドゥによる買収 | 日本の出版社から作品の翻訳出版権を取得。(メディアドゥ「Seven Seas Entertainmentの持分取得」)(メディアドゥ「海外出版事業」) |
親会社売上高は漫画事業の順位を示さない。Seven Seasは日本資本の海外現地企業である。
WEBTOONの2025年の有料コンテンツ売上高では、日本が6億2,154万米ドル、全体が10億8,749.6万米ドルであり、日本の比率は約57.2%(計算)となる。これは同社の有料コンテンツ売上高の地域構成であり、世界の漫画市場に占める日本の比率ではない。日本は海外勢にとっても重要な収益市場である。(WEBTOON Entertainment「2025年第4四半期・通期決算」)
日本企業の海外展開には、自社配信、現地出版社への許諾、現地企業買収の三つの経路がある。集英社のMANGA Plus、講談社のK MANGAは直接読者に届ける経路であり、メディアドゥのSeven Seas買収は現地の翻訳・編集・紙流通を取り込む経路である。KADOKAWAの海外売上高比率は2026年3月期の全社で約20.6%だが、ゲーム・映像等を含む計算値であり、漫画の海外比率ではない。(集英社「MANGA Plus by SHUEISHAの挑戦」)(講談社「アメリカ向け新マンガプラットフォーム『K MANGA』が5月にスタート」)(メディアドゥ「海外出版事業」)(KADOKAWA「2026年3月期 決算短信」)
2026年10月14日、オレンジはemaqiの配信地域を9月から英語圏6か国へ広げたと発表した。同月9日にはNTTソルマーレ等が、北米で日本のロマンスファンタジー漫画を順次配信すると発表している。著名な少年漫画だけでなく、ジャンルを絞った既刊輸出と出版社横断の売場が広がっている。(オレンジ「emaqiの配信対象地域を英語圏6か国へ拡大」)(NTTソルマーレ等「北米で日本のロマファン漫画を配信」)
今後2〜3年は、自社配信の選別と、現地の編集・販売会社との提携が進むと考えられる。翻訳点数より、地域ごとに課金を回収できる販路が重要になる。
外部環境と制度の変化
経営に直接効く制度は、決済・アプリ流通、制作委託、電子出版の利用条件である。制度変更の効果は、個別契約と運用を見直して評価する。制度以外では、サービス継続と購入済み作品へのアクセスを守る仕組みが、電子書店の重要な事業基盤となる。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 競争・技術基盤 | 日本 | スマホ法が全面施行。指定事業者のアプリ流通・決済等への規律 | 2025年12月18日施行、2026年以降運用 | 大・選択肢拡大は追い風、対応費用は向かい風 | (公正取引委員会「スマホソフトウェア競争促進法」) |
| 取引適正化 | 日本 | 取適法。協議を適切に行わない代金決定への規律等、適用範囲見直し | 2026年1月1日施行 | 大・制作側の取引改善は追い風、発注管理負担増 | (公正取引委員会「下請法・下請振興法の改正法の成立」) |
| 就業環境 | 日本 | フリーランスへの条件明示、支払、ハラスメント対策等 | 2024年11月1日施行、継続適用 | 大・創作基盤に追い風、委託運用の整備が必要 | (厚生労働省「フリーランス・事業者間取引適正化等法」) |
| アクセシビリティ | EU | 欧州アクセシビリティ法が電子書籍等に適用 | 2025年6月28日適用開始 | 中・読者層拡大は追い風、対応制作費は向かい風 | (欧州委員会「The EU becomes more accessible for all」) |
| 情報・事業継続 | 日本 | コミックシーモアが不正アクセスと情報流出への対応を公表 | 2026年10月21日の第4報時点 | 大・販売・閲覧継続と信頼確保に向かい風 | (NTTソルマーレ「コミックシーモア お客様の情報流出に関するご報告(第4報)」) |
スマホ法施行後も、外部決済への誘導にかかる条件、決済費用、不正利用対応、返金窓口などを含めて採算を比べる。決済手数料の一部が下がっても、画面遷移で購入率が低下すれば利益が減る場合がある。作品購入、コイン購入、定額契約のそれぞれで試験し、特定の料率を将来も固定とする予算は避ける。
紙と電子では価格制度も異なる。公正取引委員会は、電子書籍を著作物再販適用除外制度の対象としていない。したがって、電子の価格は紙の定価販売と同じ法的前提では扱えない。取引形態と価格決定権は、契約ごとに確かめる。安易な統一価格の強制ではなく、権利料、販促負担、ブランド管理を適切に設計する課題である。(公正取引委員会「よくある質問・独占禁止法」Q12・Q13)
制作委託では、原稿料だけでなく、修正範囲、追加作業、納品・検収、支払期日を明確にする。取適法・フリーランス法の適用は、当事者の属性と取引内容により異なるため、すべての著作権許諾契約を同一に扱うことはできない。縦読みの分業制作では、発注者、スタジオ、個人作家の契約を連鎖的に整える。公正取引委員会は2025年6月に小学館(フリーランス191名)、2026年6月にKADOKAWA(同113名)に対し、原稿の作成などを委託した際に取引条件を明示せず、期日までに報酬を支払わなかったとして勧告した。2026年10月の会見では、過去の勧告で目立つ分野として出版社などのメディアを挙げている。(公正取引委員会「株式会社小学館に対する勧告について」)(公正取引委員会「株式会社KADOKAWAに対する勧告について」)(公正取引委員会「事務総長定例会見(2026年10月14日)」)
EU向けには、電子ファイルだけでなく購入・閲覧サービスの操作可能性も検討対象となる。漫画は画像中のセリフや読み順が意味を担うため、機械的な文字抽出だけでは十分とは限らない。現地の適用条件や例外を確認し、作品の表現とアクセシビリティを両立させる工程を販売前に用意する。(欧州委員会「The EU becomes more accessible for all」)
2026年10月21日のNTTソルマーレ発表(第4報)では、流出の対象は会員データベースの319件と、重複を含め最大約420万件のシステムログで、サービスの再開日は未定とされている。一方、購入履歴・本棚の流出や消失等は同時点で確認されていない。被害範囲や業績影響は推測せず、経営上は、認証情報、本棚、決済、復旧手順を分けて保全する必要性を読み取る。(NTTソルマーレ「コミックシーモア お客様の情報流出に関するご報告(第4報)」)
人口減少と紙市場縮小への対応は、作品の間口を広げることと、紙の製造・物流を需要に合わせることを同時に進める課題である。資源循環では過剰印刷・返品の抑制が経済性にも結び付く。ただし電子化の環境優位を一律に断定できる業界共通のライフサイクル比較は確認できず、端末、通信、サーバーの負荷を含めた検証が必要である。
人材と生産性
この業界の供給能力を測るには、出版社の従業員数だけでは不十分である。作家、アシスタント、翻訳者、外部編集者、制作スタジオが企業境界をまたいで作品を作るためである。採用人数よりも、連載を安定して続け、質を落とさずに次の作品を立ち上げられる体制が重要になる。
経済センサスの第7-1表では、2021年の出版業は54,989人であるが、漫画以外を含むうえ、別産業に分類される電子書店や独立作家のすべてを捉えない。この人数で2025年の漫画市場を割っても、一人当たり生産性にはならない。時点、産業範囲、売上の計上段階がいずれも一致しないからである。(総務省・経済産業省「令和3年経済センサス‐活動調査」第7-1表)
平均年収の617.47万円(2025年調査、一般労働者、企業規模計10人以上)は、出版業を含む中分類「映像・音声・文字情報制作業」の参考値である。この統計は雇用者の賃金であり、印税・原稿料で収入を得る個人作家の所得とは異なる。(厚生労働省「令和7年賃金構造基本統計調査」一般労働者・産業中分類・第1表)
必要性が高まる職能は、企画を継続連載へ育てる編集、複数の作画担当者を調整する制作進行、言語ごとの品質管理、海外ライツ、販売データに基づく販促運営である。これは各社の公表業務からの整理であり、全国の人手不足率や職種別求人倍率を示すものではない。
| 生産性の管理対象 | 現場で確認すべき指標 | 数字を読む際の注意 |
|---|---|---|
| 編集・制作 | 連載継続率、納期遵守、修正回数、担当作品の回収状況 | 刊行点数だけを増やすと未回収投資が増える |
| 翻訳・製版 | 承認済み原稿の処理量、手戻り、同時配信の達成状況 | 言語・作品の難易度を揃える |
| 販売 | 継続購入、再訪、販促後利益 | 無料閲覧を売上と同一視しない |
| ライツ | 権利処理期間、契約更新、未回収金 | 契約件数と実現収入を分ける |
KADOKAWAは2026年3月期の出版関連利益について人件費増加にも言及しており、人材投資は採算と切り離せない。賃金・委託単価の抑制だけに頼ると、制作の継続に支障が出る。打ち手は、修正が後工程に集中するのを減らし、休載や欠員に備える進行余力を持つことである。フリーランス法への対応も、書面の整備に加えて、編集者・作家双方が相談できる運用まで含める。(KADOKAWA「2026年3月期 決算短信」)(厚生労働省「フリーランス・事業者間取引適正化等法」)
2030年に向けたシナリオ
将来を左右する軸は、「国内の継続課金を利益を伴って伸ばせるか」と「海外で正規版を採算に乗せられるか」の二つである。電子化率が高まるだけでは成長シナリオにならない。以下は、分析にもとづく条件付きシナリオであり、市場規模の予測や確率の統計推計ではない。
| シナリオ | 2030年の姿 | 成立条件 | 可能性の見立て |
|---|---|---|---|
| 国内成熟・選別的成長 | 国内は低成長で、強い作品・販路へ資源が集中。海外は一部企業・ジャンルが先行 | 還元競争が続く一方、既刊・継続読者の利益が維持される | 基準シナリオ。2025年通年と2026年上半期の鈍化に整合的 |
| 国内採算改善・海外拡大 | 課金継続が改善し、多言語・複数販路の収入が作品開発費を支える | 作品供給、現地販売、権利管理が接続し、販促依存を抑制 | 十分にありうるが、翻訳・配信数の増加だけでは不十分 |
| 集客費上昇・回収悪化 | 売上の奪い合いが強まり、自社配信から制作供給への転換や事業統合が増える | 国内の課金停滞、紙の縮小、海外での低課金・高獲得費が重なる | 下振れリスク。comicoの事業転換は選択肢の一例である |
基準シナリオでは既刊の利益と新作投資を分け、上振れ時も海外売上から権利料・翻訳・販促・現地運営費を控除した回収額を追う。下振れ時には販路拡大、独占契約の見直し、自社売場の集約が選択肢となる。
| 先行指標 | 確認する統計・公表資料 | 経営判断へのつなぎ方 |
|---|---|---|
| 電子コミックの成長率と紙の減少額 | 出版科学研究所の年次・半期発表 | 電子の増分が紙の減分を補えるか。(全国出版協会・出版科学研究所「2025年コミック市場」)(全国出版協会・出版科学研究所「2026年上半期出版市場」) |
| 課金者数・課金率・課金者単価 | WEBTOONの四半期開示 | 利用者増と収益増を分け、地域別に見る。(WEBTOON Entertainment「2026年第2四半期決算」) |
| 制作側と配信側の利益差 | ビーグリー等のセグメント開示 | 作品開発と集客のどちらが利益を生むか。(ビーグリー「2025年12月期 決算短信」) |
| 海外事業の損益・取得後の寄与 | メディアドゥ等の決算 | 拠点・作品数より投資回収を確認。(メディアドゥ「2027年2月期 第2四半期決算」) |
| サービス終了・移行・復旧への対応 | 各配信会社の公式発表 | 本棚・課金残高・継続連載を維持できるか。(NHN comico「comicoサービス終了のご案内」)(NTTソルマーレ「コミックシーモア お客様の情報流出に関するご報告(第4報)」) |
なお、為替変動は海外企業の決算を大きく動かす。WEBTOONの2026年上半期売上高は米ドル表示で前年同期比2.2%減だが、会社公表の為替一定ベースでは2.8%増である。報告通貨の減収だけを読者需要の減少と解釈せず、現地通貨・利用者・課金の変化を組み合わせて確かめる。(WEBTOON Entertainment「2026年第2四半期決算」)
経営・企画部門への示唆
電子化率の上昇が市場の伸びを生む段階は2025年で終わり、利益は「値引きに頼らずに読まれ続ける作品」と「止まらない本棚」を持つ側に移るとみられる。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となるデータ・事例 | 先に確かめる条件 |
|---|---|---|---|
| 大手(総合出版社・大手電子書店) | 新作の点数より、既刊の再販と作品別の販促後利益で投資を配分する。海外は、自社配信の作品と現地の出版社へ許諾する作品を言語ごとに分ける | KADOKAWAの出版・IP創出は増収でも利益率2.6%(計算)にとどまり、国内の1タイトル当たり売上の小規模化を挙げた。集英社のMANGA Plusは9言語で月間650万人以上が使う(集英社「MANGA Plus by SHUEISHAの挑戦」)。公取委は小学館(2025年)とKADOKAWA(2026年)に、原稿作成などの委託条件を明示しなかったとして勧告した | キャンペーンの値引き・還元を作品別に配賦できるか。外部の作家・ライターへの委託を、発注ごとに書面で管理できているか |
| 中堅・中小(専門出版社・縦読みスタジオ) | 自社の売場を持たず、得意ジャンルの制作に絞って複数の電子書店と海外ストアへ供給する。先行配信の独占は、期間・地域・最低保証を分けて交渉する | NHN comicoは2027年1月で自社配信を終え、編集・制作に特化する。NTTソルマーレ等は北米のManga Plazaで、日本のロマンスファンタジー漫画約100巻の配信を始めた(NTTソルマーレ等「北米で日本のロマファン漫画、一挙100巻」) | 契約終了後に他の売場で再配信できるか。原稿料などの原価を何話・何巻で回収できるか |
| 新規参入を考える企業 | 総合電子書店の新設ではなく、翻訳、出版社横断の海外ストア、権利保護といった機能から入る。買収は、現地の紙の流通と翻訳出版権を持つ会社を対象にする | オレンジのemaqiは英語圏6か国で470シリーズ・2,600巻以上を扱い、主要出版社10社以上が参加する(オレンジ「emaqiの配信対象地域を英語圏6か国へ拡大」)。メディアドゥは米Seven Seasを取得したが、Seven Seasの翻訳にAIを使う予定はないと表明した(メディアドゥ「Seven Seas Entertainmentとメディアドゥの翻訳出版体制」) | 翻訳出版権の残存期間と更新条件。AIを使った翻訳を出版社・作家が認めるか |
縦読みの自社制作は回収まで資金が寝る。パピレスはフルカラー縦スクロールのレーベル「ZETooN」を立ち上げたが、IP制作事業は2026年3月期の売上高が0百万円で、2.81億円のセグメント損失を計上した(パピレス「2026年3月期 決算短信」)。中堅・中小が縦読みに入るなら、単独制作より、配信会社との共同制作や制作受託から始める方が資金負担を抑えられるとみられる。
通説と異なる見方
第一に、「電子が伸びれば紙の減少を補える」は2025年に成り立たなくなった。本稿の市場の内訳では、2025年に電子は151億円増えた一方、紙は269億円減った(計算)。電子の伸びは2025年に2.9%、2026年上半期に2.5%と鈍り、出版科学研究所は上半期について、割引・ポイント還元や全話無料などのキャンペーンが販売を押し上げたと説明している(全国出版協会・出版科学研究所「2026年上半期出版市場」)。分析では、電子の増収の一部は販促費で得たものである。計画は、売上ではなく、値引きと還元を差し引いた金額で立てる。
第二に、「会員を多く集めた売場が強い」とは限らない。パピレスのRenta!は会員が1,000万人を超えたが、売上高は6.5%減り、営業利益率は0.9%だった。ビーグリーのまんが王国は、ライトユーザー向けの広告で新規の利用者が増えた反面、ヘビーユーザーが想定より減り、売上高が10.6%減った(ビーグリー「2025年12月期 決算短信」)。コミックシーモアは不正アクセスで10月中旬からサービスを止めており、10月21日時点で再開日は未定である(NTTソルマーレ「コミックシーモア お客様の情報流出に関するご報告(第4報)」)。売場の価値は、会員数ではなく、繰り返し買う読者の購入額と、障害や事業終了の際にも本棚を守れる運営力で決まるとみられる。
第三に、「日本の売り方をそのまま海外へ広げれば伸びる」とはいえない。フランスでは2024年に漫画が3億900万ユーロ売れたが、電子版は売上高の1%未満にとどまる(Arcom「Le manga et l’anime en France」)。逆に、韓国発のWEBTOONは有料コンテンツ売上高の約57.2%(計算)を日本で得ている(WEBTOON Entertainment「2025年第4四半期・通期決算」)。分析では、話売りや待てば無料といった日本の売り方は、輸出品というより、国内で海外資本と争う土俵である。海外は、紙の現地出版で回収する国と電子で回収する国を分けて計画する。
公開情報ではわからないこと
- 販促費と還元費の負担割合:キャンペーンの値引き・ポイント還元を出版社と電子書店がどう分け合うかは開示されていない。確かめ方:出版社の電子営業担当と電子書店の仕入担当に匿名でインタビューし、同じ作品のキャンペーン前後の売上と、精算書の控除項目を比べる。
- 縦読み作品の制作原価と回収期間:1話当たりの制作費、制作人数、何話で費用を回収できるかの業界データはない。確かめ方:縦読みスタジオと配信会社へのアンケートで、連載本数、1話当たりの原価、連載終了までの話数を同じ期間で集める。
- 本棚が読者を引き留める力:購入済みの作品がどれだけ乗り換えを防いでいるかは公表されていない。確かめ方:電子コミックの有料利用者へのアンケートで、購入済みの冊数、サービスが止まった期間に他の書店で買ったか、乗り換える条件を聞く。
- 海外での正規版への課金転換:英語圏の出版社横断ストアで、無料の読者がどれだけ有料に移るかは開示されていない。確かめ方:配信を広げた英国・オーストラリアなどで読者調査を行い、価格、配信の早さ、決済手段のどれが購入を決めるかを聞き、現地書店で紙の翻訳版の売れ方も調べる。
- 翻訳出版社の買収で引き継ぐ権利(提携・買収の論点):海外の翻訳出版社が持つ翻訳出版権の残存期間や更新条件、買収価格は公表されていない。確かめ方:デューデリジェンスで主要作品の許諾契約を原本で確かめ、許諾元の日本の出版社に、支配権が変わった後も契約を更新するかを聞く。
出典
公的統計、業界団体の公表資料、企業の決算・公式発表を使用した。各出典は本文中にも対応するリンクを付し、推計対象・期間・会計範囲が異なる数値を区別した。
- 全国出版協会・出版科学研究所「2025年コミック市場」(2026年2月25日)
- 全国出版協会・出版科学研究所「2026年上半期出版市場」(2026年7月24日)
- 全国出版協会・出版科学研究所「2025年出版市場」(2026年1月26日)
- 全国出版協会・出版科学研究所「2020年のコミック市場」(2021年2月25日)
- 全国出版協会・出版科学研究所「2022年のコミック市場」(2023年2月24日)
- 全国出版協会・出版科学研究所「2024年コミック市場」(2025年2月25日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査」第7-1表(2023年6月27日)
- 厚生労働省「令和7年賃金構造基本統計調査」一般労働者・産業中分類・第1表(2026年3月24日)
- KADOKAWA「2026年3月期 決算短信」(2026年5月14日)
- ビーグリー「2025年12月期 決算短信」(2026年2月13日)
- パピレス「2026年3月期 決算短信」(2026年5月15日)
- Mantra「スクウェア・エニックスとマンガの写植指定エンジンを共同開発」(2026年4月16日)
- Mantra「集英社・小学館・KADOKAWA・スクウェア・エニックス等から資金調達」(2024年6月26日)
- オレンジ「商工中金及び国内メガバンク3行から総額25億円の融資による資金調達を実施」(2025年7月31日)
- WEBTOON Entertainment「2025年 Form 10-K」(2026年3月5日提出)
- 集英社ほか「米クラウドフレア社に対する勝訴(著作権侵害判決)のお知らせ」(2025年11月19日)
- WEBTOON Entertainment「ToonRadar Report」公表資料(2026年9月30日)
- メディアドゥ「Seven Seas Entertainmentとメディアドゥの翻訳出版体制」(2026年3月3日)
- 文化審議会著作権分科会法制度小委員会「AIと著作権に関する考え方について」(2024年3月15日)
- カカオピッコマ「ピッコマ10周年記念、第3弾『歓迎祭』を7月17日よりスタート」(2026年7月17日)
- NHN comico「comicoサービス終了のご案内」(2026年8月17日)
- NHN comico「編集・制作事業に特化し、国内外の多様なプラットフォームへ作品展開を拡大」(2026年8月18日)
- NTTソルマーレ「恋するソワレ+がソワリネに名称変更」(2026年8月5日)
- メディアドゥ「2026年2月期 通期決算」(2026年4月13日)
- メディアドゥ「2027年2月期 第2四半期決算」(2026年10月14日)
- Blackstone「Infocomへの公開買付け発表」(2024年6月18日)
- メディアドゥ「Seven Seas Entertainmentの持分取得」(2026年3月2日)
- KADOKAWA「カカオピッコマとの業務提携」(2024年12月11日)
- 集英社「MANGA Plus by SHUEISHAの挑戦」(公表日記載なし、2026年10月26日確認)
- 講談社「アメリカ向け新マンガプラットフォーム『K MANGA』が5月にスタート」(2023年3月22日)
- 講談社「5月10日(現地時間)『マガポケ』がアメリカ進出!」(2023年5月11日)
- Arcom「Le manga et l’anime en France」(2025年7月3日)
- SNE「Chiffres clés de l’édition」2025年実績(2026年9月11日更新)
- WEBTOON Entertainment「2026年第2四半期決算」(2026年8月10日)
- カカオ「2025年通期業績」(2026年2月12日)
- NHN「2025年通期業績」(2026年2月12日)
- Amazon「Kindle Colorsoftを日本で発売」(2025年7月24日)
- メディアドゥ「海外出版事業」(公表日記載なし、2026年10月26日確認)
- オレンジ「emaqiの配信対象地域を英語圏6か国へ拡大」(2026年10月14日)
- NTTソルマーレ等「北米で日本のロマファン漫画を配信」(2026年10月9日)
- 公正取引委員会「スマホソフトウェア競争促進法」(随時更新、2026年10月26日確認)
- 公正取引委員会「下請法・下請振興法の改正法の成立」(2025年5月16日)
- 厚生労働省「フリーランス・事業者間取引適正化等法」(随時更新、2026年10月26日確認)
- 公正取引委員会「株式会社小学館に対する勧告について」(2025年6月17日)
- 公正取引委員会「株式会社KADOKAWAに対する勧告について」(2026年6月11日)
- 公正取引委員会「事務総長定例会見(2026年10月14日)」(2026年10月14日)
- 欧州委員会「The EU becomes more accessible for all」(2025年6月27日)
- 公正取引委員会「よくある質問・独占禁止法」Q12・Q13(公表日記載なし、2026年10月26日確認)
- NTTソルマーレ「コミックシーモア お客様の情報流出に関するご報告(第4報)」(2026年10月21日)
- BookLive「コミック制作・出版事業」(公表日記載なし、2026年10月26日確認)
- WEBTOON Entertainment「2025年第4四半期・通期決算」(2026年3月3日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
