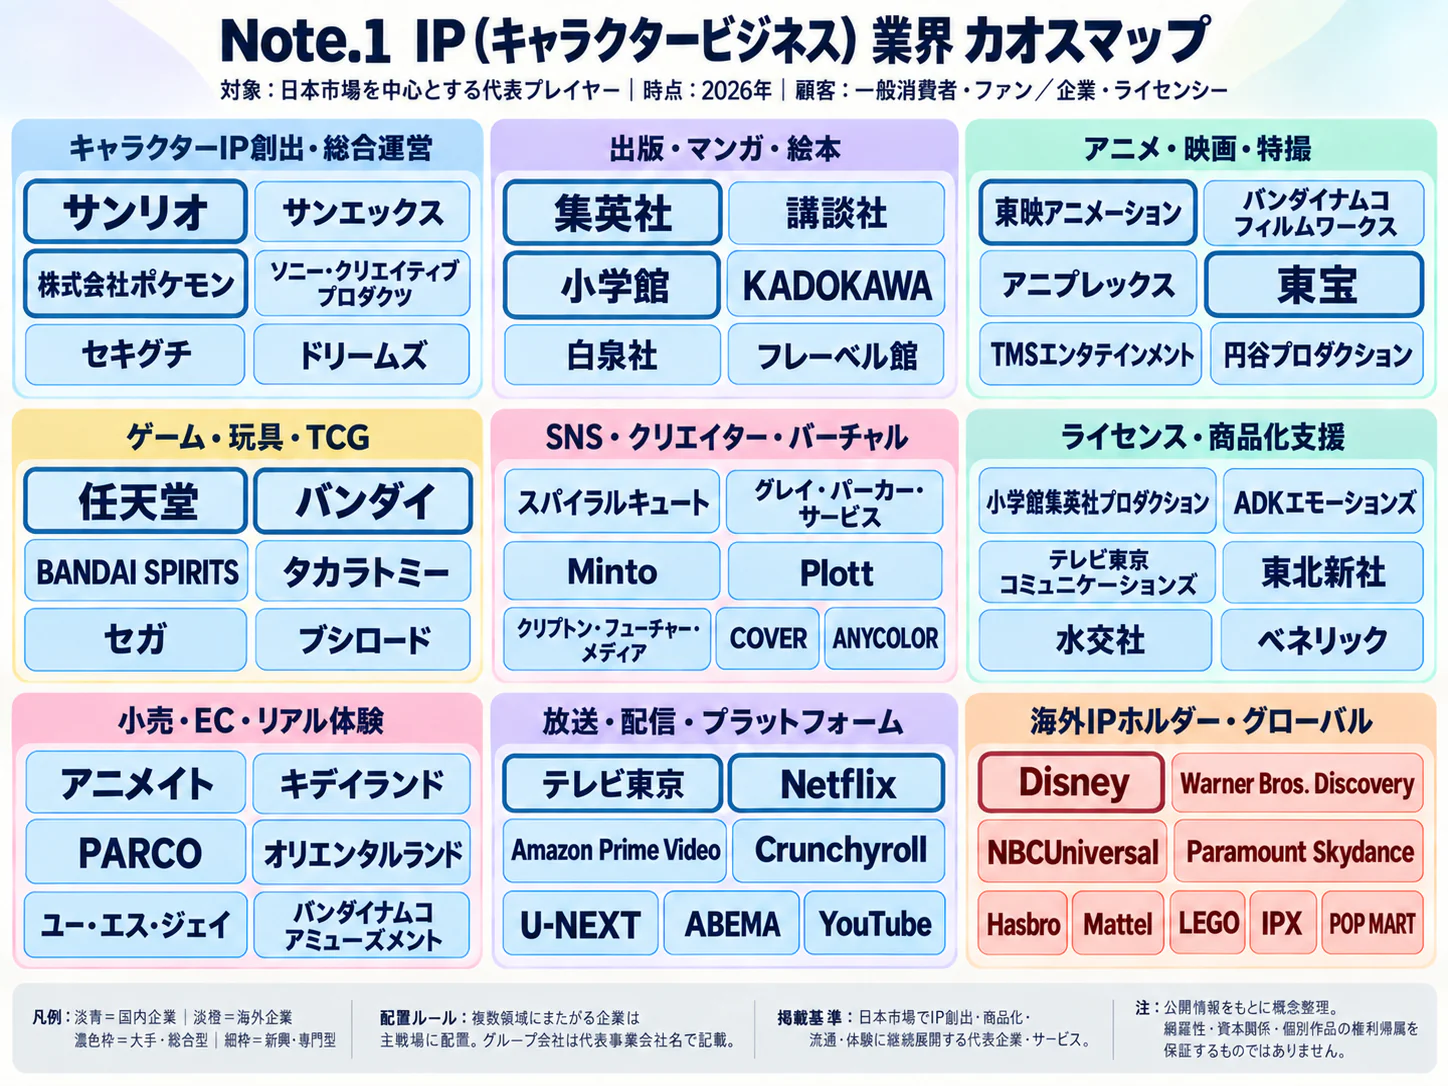
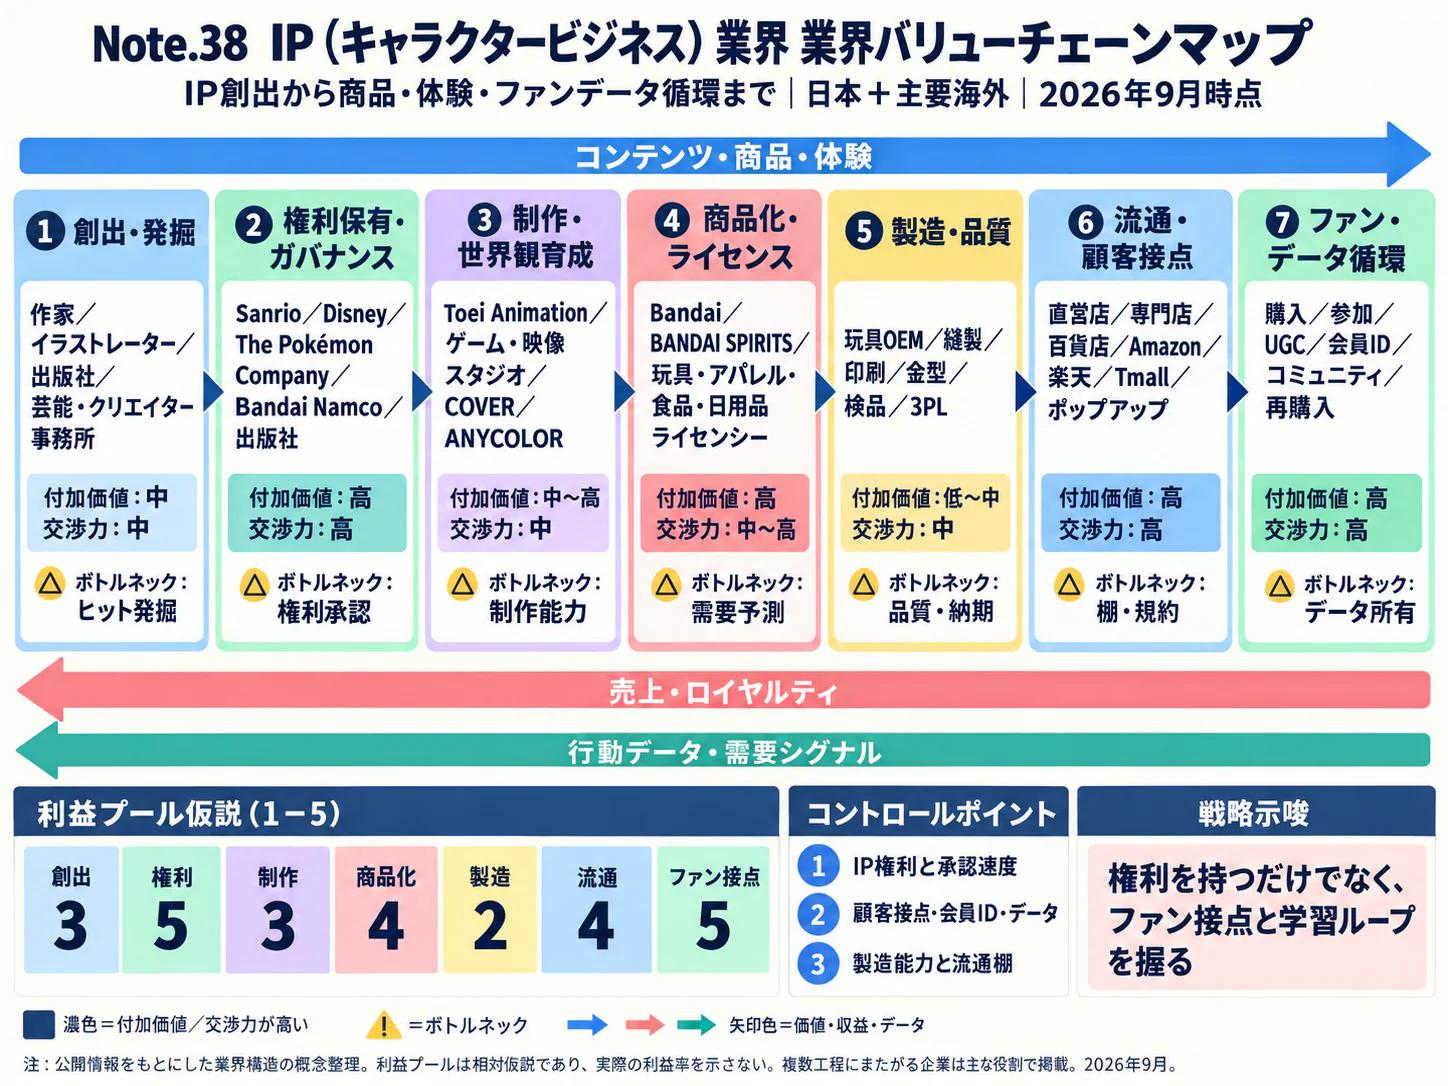
エグゼクティブサマリー
この業界をひと言で表せば、「キャラクターへの愛着を、権利・商品・体験の継続収入に変える事業」である。経営成果を分けるのは、許諾できる権利、供給力、継続購入、海外で回収できる利益である。
要点
- 市場は成長しても、商品群は一様に伸びない。国内市場は矢野経済研究所推計で2025年度2兆8,767億円、前年度比3.2%増である。カード・ぬいぐるみの成長と、TV・映画キャラクター玩具等の減少が同時に進んでおり、個別商品の計画には使い分けが必要である(矢野経済研究所「キャラクタービジネスに関する調査を実施(2026年)」/日本玩具協会「2025年度国内玩具市場規模」)。
- 権利と物販では利益の残り方が違う。東映アニメーションの2026年3月期は、版権の利益率54.6%に対し商品販売は9.3%である。公表値からの計算であり、在庫負担の違いに注意が必要である(東映アニメーション「セグメント情報(2026年3月期)」)。
- 海外は販売先でも競争相手でもある。2025年の世界エンターテインメント/キャラクター小売市場は1,618億米ドル、前年比8.0%増である。海外企業との競争も、権利・販売網への投資も双方向で進む(Licensing International「2026 Global Licensing Industry Study 公表資料」)。
- 販売できる条件の確認が企画段階へ前倒しされる。安全・包装・子どもの保護に関する各国制度は、許諾とは別の要件である。対象国・年齢・素材・販売方法は、契約と合わせて設計する(経済産業省「乳幼児用玩具に対する規制について」/欧州委員会「新包装規則の適用開始」)。
- AIは監修の前工程と権利保護から進む。許諾と承認記録がないまま試案を量産すると、監修負担が増える。接客・ロボットの実証も、採算の確立とは分けて見る(アドビ「Adobe Fireflyの新AI機能とカスタムモデルで動画・画像制作がさらに進化」/大日本印刷「大日本印刷とアスピレテック AIキャラクターによる多言語コンシェルジュの実証を開始」/Disney Research「BDX Droids」)。
経営・企画部門への示唆
- 大手は、海外版権の伸びを、地域ごとに許諾窓口・監修・商標管理を自社で持つか、現地大手と共同で商品化するかを選んで取りにいく。判断は分配・監修・在庫を引いた増分利益で行い、買収では権利の残存期間と解除条項を確かめる。
- 中堅・中小は、カードやぬいぐるみなど伸びている商品群に絞り、複数の権利者から許諾を受ける。アニメ制作会社は2026年6月の取引適正化指針を根拠に制作印税を交渉し、一回払いの制作費を継続収入に変える。
- 新規参入は、IPを持たずに売場・製造・物流などの運営能力を権利者に提供する形から入る。物販から入るなら、対象年齢と販売国を絞り、その国の商標登録と安全規制への対応をキャラクター選びより先に固める。
業界データまとめ
企業の収益を読むには、市場規模と権利者の売上高を分けて見る。2026年10月26日までに確認した実績・市場推計・周辺統計を示す。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内キャラクタービジネス市場(商品化権・版権)2兆8,767億円。矢野経済研究所の推計。対象はキャラクター商品とキャラクター版権で、金額の算出基準は公表資料に記載がない。キャラクター商品を含むため、権利者のロイヤルティ収入の合計とは異なる | 2025年度 | 矢野経済研究所「キャラクタービジネスに関する調査を実施(2026年)」 |
| 市場の伸び | 上記国内市場の前年度比+3.2%(公表前年比103.2%) | 2025年度 | 矢野経済研究所「キャラクタービジネスに関する調査を実施(2026年)」 |
| 事業者数 | 参考値:中分類「映像・音声・文字情報制作業」の民営事業所数2万8事業所。アニメ・映像制作や出版などIPの創出・権利保有側に近い分類で、新聞・広告制作を含み、商品化・物販の企業を含まない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 第9-2表」 |
| 従業者数 | 参考値:同分類の民営事業所従業者数24万6,785人。IP・キャラクタービジネスだけの人数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 第9-2表」 |
| 平均年収 | 617.47万円(計算)。一般労働者・男女計・企業規模計10人以上、中分類「映像・音声・文字情報制作業」。きまって支給する現金給与額425.8千円×12+年間賞与その他特別給与額1,065.1千円。IPの創出・権利保有側に近い参考値であり、IP業界専用の値ではない | 2025年調査。月例給与は2025年6月、賞与等は原則2024年の年間額 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表(G情報通信業)」 |
| 上位3社の売上高 | バンダイナムコHD 6,739.68億円(トイホビー事業、セグメント間取引を含む)/サンリオ 1,940.88億円(全社。物販・ライセンス・テーマパーク等)/任天堂 735.10億円(IP関連収入等)。主要上場3社の参考比較であり、市場順位ではない。商品売上を含み対象範囲は異なる | 各社2026年3月期 | バンダイナムコHD「2026年3月期 決算短信 補足資料」 サンリオ「2026年3月期 決算短信」 任天堂「第86期定時株主総会 その他の電子提供措置事項」 |
| 世界市場 | ライセンス商品・サービス小売売上高3,898億米ドル(前年比+5.45%)。うちエンターテインメント/キャラクター1,618億米ドル(同+8.0%)。Licensing Internationalの世界推計 | 2025年 | Licensing International「2026 Global Licensing Industry Study 公表資料」 |
| カードゲーム・トレーディングカード市場 | 国内3,384.14億円(前年度比+11.9%)。メーカー希望小売価格ベース。キャラクター以外の商品も含む | 2025年度 | 日本玩具協会「2025年度国内玩具市場規模」 |
| ぬいぐるみ市場 | 国内623.98億円(前年度比+38.2%)。メーカー希望小売価格ベース。キャラクター・非キャラクター双方を含む | 2025年度 | 日本玩具協会「2025年度国内玩具市場規模」 |
| キャラクター玩具市場 | 国内681.30億円(前年度比−10.9%)。メーカー希望小売価格ベースのTV・映画キャラクター玩具等。キャラクター商品全体ではない | 2025年度 | 日本玩具協会「2025年度国内玩具市場規模」 |
国内市場と世界市場は対象範囲・評価方法が一致しないため、割り算による日本シェアは本稿では示さない。経済センサスでは映像・出版、製造、卸売・小売などに分散し、重複のない業界全体を切り出せないため、事業者数・従業者数は、権利保有側に近い中分類の参考値である(総務省統計局「令和3年経済センサス‐活動調査 産業分類一覧」)。企業売上と玩具の市場規模にも重複があるため、表の数値は足し合わせない。
AI・フィジカルAIの影響と経営の打ち手
先に変わるのは、設定を守りながら商品案を作り、監修し、海外で権利侵害を見つける業務である。焦点は、許諾を証明できる素材と承認履歴を使い、収益化までの待ち時間を減らせるかにある。フィジカルAIは現実世界を認識して動く機械であり、権利取引は情報業務のため、直接の影響は店舗・体験施設等に限られる。
影響の全体像
バリューチェーンは、創出・育成 → 権利整理・契約 → 商品企画・監修 → 製造・物流 → 販売・体験 → 海外展開・権利保護である。普及時期は、2026年10月を起点とした、公開情報からの分析である。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 創出・育成 | 自社素材を使う配色・背景・商品化案の試作 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | アドビはFireflyの利用企業にマテルを挙げる。マテルはOpenAIとの提携で、ChatGPT Enterpriseを商品開発と発想に使うと発表(アドビ「Fireflyアプリと商用利用可能な動画モデルの提供」/OpenAI「マテルとの戦略的提携」) |
| 権利整理・契約 | 許諾範囲の抽出、期限・地域制限との照合 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | 文化庁のチェックリストを踏まえた構想。自動承認の実用例は未確認(文化庁「AIと著作権」) |
| 商品企画・監修 | 許可済み画風・素材から試案を作り、監修者が選別 | 生成AI・AIエージェント | 実証中 | 2年以内 | 自社が権利を持つ画像で学習させるFireflyのカスタムモデルは2026年3月時点でパブリックベータ。最終監修の自動化とは異なる(アドビ「Adobe Fireflyの新AI機能とカスタムモデルで動画・画像制作がさらに進化」) |
| 製造・物流 | 商品識別データを販売地域・権利情報と結び付ける | データ・IoT | 構想段階 | 3〜5年 | EUが全玩具に求めるデジタル製品パスポートを起点とする構想。AI導入義務ではない(欧州委員会「Toy safety」) |
| 販売・体験 | キャラクターによる多言語接客 | 生成AI・AIエージェント | 実証中 | 3〜5年 | DNPとアスピレテックの接客実証(大日本印刷「大日本印刷とアスピレテック AIキャラクターによる多言語コンシェルジュの実証を開始」) |
| 販売・体験 | 動くキャラクターとの交流 | フィジカルAI | 実証中 | 3〜5年 | Disney Researchの歩行ロボット(Disney Research「BDX Droids」) |
| 海外展開・権利保護 | 模倣品候補の検知、証拠収集、削除申請支援 | データ・IoT | 実用(導入事例あり) | 2年以内 | Red Pointsの画像・テキスト解析による検知と専門家の確認、AmazonのProject Zeroによる権利者の出品削除。生成AIとは区別(Red Points「Official information about Red Points」/Amazon「Project Zero」) |
業務はどう変わるか
第一に、試案づくりは「白紙から描く作業」から「許可された素材で候補を作り、採否を判断する作業」へ移る。アドビはFireflyの利用企業にマテルを挙げ、自社が権利を持つ画像で学習させるカスタムモデルをパブリックベータで提供している。マテルはOpenAIとの提携で、ChatGPT Enterpriseを商品開発と発想に使うと発表した。ただし、いずれもキャラクター商品の無人制作・承認の実績ではない(アドビ「Fireflyアプリと商用利用可能な動画モデルの提供」/アドビ「Adobe Fireflyの新AI機能とカスタムモデルで動画・画像制作がさらに進化」/OpenAI「マテルとの戦略的提携」)。
原作者の絵、設定画、外注の描き下ろしは、学習に使える素材かどうかを区別する。商品化許諾は、入力・追加学習・海外へのデータ移転まで許すとは限らない。文化庁の整理をもとに、入力の適法性、類似性・依拠性、人の創作的関与を記録する(文化庁「AIと著作権」)。
第二に、監修の前工程を短くしても、承認責任は権利者に残る。まず、画像、対象国、年齢、許諾期限、修正履歴を案件にひも付ける。契約抽出や翻訳は導入候補だが、共同権利まで含む自動承認の商用実績は未確認である。
分析にもとづく提案は、禁止衣装、顔の比率、地域別に使えないロゴなどを機械が検出し、人が承認する運用である。初回承認率、差し戻し回数、監修日数、誤承認件数を測り、試案が増えて監修待ちが生じるのを防ぐ。
第三に、接客は定型応答から多言語の会話へ拡張するが、実証と採算確立は別である。DNPはアスピレテックと、2025年9月17日から東京アニメセンター in DNP PLAZA SHIBUYAで、英語・中国語・韓国語などに対応するAIキャラクターのコンシェルジュの実証を始めると発表した。実証の実施例であり、継続的な増収や全拠点への商用普及は未確認である(大日本印刷「大日本印刷とアスピレテック AIキャラクターによる多言語コンシェルジュの実証を開始」)。
在庫や価格の誤回答、設定にない約束を防ぎ、未成年者との会話、音声保存、相談対応、購入誘導を制御する。米国向けサービスでは、COPPA改正に伴う同意・保持期間等の要件も設計に反映する(米国FTC「COPPA Rule改正最終規則」)。
第四に、権利保護は侵害候補の継続探索へ変わる。Red Pointsは顧客分野に玩具を挙げ、画像・テキスト等のAI解析による検知結果を専門家が確認する運用を公表している。販売プラットフォーム側でも、AmazonのProject Zeroは登録商標の権利者に偽造品の出品を自ら削除できる機能を提供し、日本のストアも対象である。国ごとの商標登録が利用の前提となる。削除判断では、正規品・並行輸入品との区別や異議申立てを人が管理する(Red Points「Press Kit 2025」/Red Points「Official information about Red Points」/Amazon「Project Zero」)。
Disney ResearchのBDXは二足歩行とキャラクター表現の実証で、人が操演する。完全自律の接客ではなく、動きの制御を自動化した体験装置である(Disney Research「BDX Droids」)。
主要プレイヤー
日本の展開区分は記載用途についての確認結果であり、「未展開」は公表事例未確認を含む。同じ用途に複数社がある場合は並べて示す。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| アドビ | 米国 | Firefly、カスタムモデル | 商品・販促試案。利用企業にマテルを挙げる | 展開済み。カスタムモデルはパブリックベータで、機能ごとの契約条件を確認(アドビ「Adobe Fireflyの新AI機能とカスタムモデルで動画・画像制作がさらに進化」) |
| OpenAI | 米国 | ChatGPT Enterprise | マテルが商品開発と発想に利用すると発表 | キャラクター商品での日本の導入事例は未確認(OpenAI「マテルとの戦略的提携」) |
| 大日本印刷(DNP) | 日本 | AIコンシェルジュ | アニメ関連施設での多言語案内 | 提携・実証あり。アスピレテックと東京アニメセンターで実証(大日本印刷「大日本印刷とアスピレテック AIキャラクターによる多言語コンシェルジュの実証を開始」) |
| Red Points | スペイン | ブランド保護・侵害検知 | 模倣品監視と削除申請支援。顧客分野に玩具を挙げる | 展開済み。インクシーが日本総代理店として提供(Red Points「Official information about Red Points」/インクシー「Red Points日本総代理店のサービス紹介」) |
| アマゾン | 米国 | Project Zero | 登録商標の権利者による偽造品出品の削除と自動保護 | 展開済み。日本のストアも対象(Amazon「Project Zero」) |
| ウォルト・ディズニー/Disney Research | 米国 | BDXドロイド | キャラクターと対面する歩行ロボット体験 | 未展開(日本の商用導入は未確認)。イベント等で披露(Disney Research「BDX Droids」) |
人材・収益・競争への影響
分析では、ラフ量産、画像調整、定型翻訳、侵害候補の一次選別は工数が減りやすい。ただし、雇用減を示す統計はない。素材の権利管理、設定を守る監修、海外の侵害判断は需要が増し、デザイナーも選別・品質責任の比重が高まる。
制作原価が下がっても、指名買いや独占性への対価である許諾価格は同率で下がるとは限らない。ツール事業者への依存を防ぐには、契約原本・監修履歴・会話データの持出しと、終了時の削除条件が重要となる。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 素材ごとに学習・加工・海外利用の許諾範囲を台帳化 | 共通 | 直ちに | 差止め・作り直しを防ぎ、利用可能素材を増やす | 原作者・共同権利者との契約原本、素材ID |
| 高 | 一つのIP・一商品群で監修支援を試す | 共通 | 6カ月以内 | 承認待ちの短縮と誤りの把握 | 設定資料、過去の差し戻し理由、人の最終承認 |
| 高 | 模倣品監視に正規販売者の許可リストを接続 | 共通 | 1年以内 | 誤削除を抑えつつ侵害対応を早める | 地域別ライセンシー一覧、異議申立て手順 |
| 高 | 対話型キャラクターの禁止応答と停止手順を設計 | 共通 | 提供前 | 設定逸脱、個人情報、未成年者対応のリスク抑制 | 権利者承認済み台本、年齢に応じた利用条件 |
| 中 | 複数IPの契約抽出を人の照合付きで検証 | 大手 | 1〜2年 | 更新漏れ、独占条件の見落とし低減 | 契約の標準項目、権利の優先順位、監査記録 |
| 中 | 専用モデルを作る前に許可済み素材の共有庫を整備 | 中堅・中小 | 1年以内 | 重複制作を減らし小規模でも再利用可能にする | 委託先とのアクセス権、原本管理 |
| 低 | 体験ロボットを期間限定施設で検証 | 大手 | 3〜5年 | 再来場・滞在時間への寄与を検証 | 安全設計、操演者、保険、保守・停止基準 |
失敗は、試案を増やして監修を詰まらせること、既存ライセンスを学習許諾と読み替えること、話題性だけでロボットを常設化することである。実証では、安全要員・保守を含む収支も測る。
業界の定義と市場構造
IP・キャラクタービジネスは、キャラクターの認知と愛着を、利用権の設定・管理を通じて複数の収益源に変える事業である。市場の境界を作品の媒体で区切ると、同じキャラクターの権利収入と商品売上を重複して数える。経営分析の単位は、権利者と、収益化する地域・商品群である。
対象範囲と隣接業界
本稿は、キャラクターの創出・育成、著作権・商標等の整理、商品化・広告利用の許諾、代理店による契約管理、グッズ企画販売、体験施設への展開、海外ライセンスと権利保護を対象とする。アニメの制作受託、漫画出版、ゲームソフトの販売は、それぞれの産業の中心業務として扱い、本稿では権利取得や二次利用収入に関係する部分を取り上げる。実在タレントの肖像権、スポーツチーム、企業ブランドだけのライセンスは国内市場の主対象から外し、世界統計に含まれる場合は明記する。
「自社IP」でも、原作権、映像版の利用権、地域限定の商品化窓口では決定権と分配が異なる。共同事業への出資だけで全商品化権を行使できるとは限らない。価値をつかむには、作品名の一覧に加えて、権利ごとの決定権と分配を見る。
公開データから見える市場の内訳
| 観測する市場 | 直近の規模・変化 | 戦略上の読み方 |
|---|---|---|
| 国内の商品化権・版権市場 | 2025年度2兆8,767億円、前年度比+3.2%(矢野経済研究所「キャラクタービジネスに関する調査を実施(2026年)」) | 国内事業の大きさを捉える総括指標。海外ロイヤルティや企業売上と同一視しない |
| 世界のエンターテインメント/キャラクター商品等 | 2025年1,618億米ドル、前年比+8.0%(Licensing International「2026 Global Licensing Industry Study 公表資料」) | 日本のIPが競争する需要の広がり。日本発IPだけの市場ではない |
| 国内の物販カテゴリー | カードは+11.9%、ぬいぐるみは+38.2%、TV・映画キャラクター玩具等は−10.9%(2025年度)(日本玩具協会「2025年度国内玩具市場規模」) | 市場全体の成長と個別商品群の好不調は一致しない。供給能力はカテゴリー別に設計する |
過去5年の国内IP市場を同一定義で分解できる公開資料は得られず、回復需要、価格、数量、海外客の寄与率は示せない。足元の調査では、過去作品の再評価、記念年企画、ショップ・イベントが需要の入口として挙げられている(矢野経済研究所「キャラクタービジネスに関する調査を実施(2026年)」)。
需要は成人の収集や日用品にも広がり、供給側は放送終了後もカード、ゲーム、体験に販売機会をつなぐ。ポケモンが公式に示す事業領域も、ゲーム・カード・映像・公式店舗・ライセンス・海外事業にまたがる(ポケモン「Business Summary」)。
既存IPの世代・用途拡張と、新IPの探索投資は分けるべきと考えられる。前者は継続購入、後者は小規模試験の反応で判断する。
顧客と需要の特性
本業界には、キャラクターを購入・体験する生活者と、その集客力を事業に使う法人という二つの顧客がいる。生活者の好意が強くても、法人側の採算や発売時期が合わなければ契約は成立しない。ファン数に加え、どの商品に、誰が、いくら支払うかを確認することが需要分析の出発点である。
| 顧客層 | 購買・契約の決め手 | 観測すべき情報 |
|---|---|---|
| 子どもと保護者 | 本人の好み、年齢適合性、安全性、価格、遊びの持続性 | 購入者と利用者の違い、贈答・買い替えの頻度 |
| 成人ファン・収集者 | 好きなキャラクター、造形、公式性、シリーズの継続、入手機会 | 通常商品の再購入、値引き前の販売消化、購入上限の影響 |
| 食品・日用品・アパレル企業 | 自社顧客との適合、店頭露出、追加販売の採算 | 既存商品からの置換と純増の区別、販促終了後の継続 |
| 小売・施設・観光事業者 | 来店・回遊、物販や飲食への波及、運営の実現性 | 客単価だけでなく待ち時間、面積当たり売上、再来場 |
| 海外ライセンシー・代理店 | 現地認知、取扱権の範囲、供給、監修速度、販路 | 現地での実売、在庫、再注文、正規品の価格差 |
表は、公開情報からの購買分析である。法人案件では企画部門のIP選定、商品部門の仕様・数量設計、営業の販路確認、法務・品質部門の審査を組み合わせる。提案時に地域、商品群、期間、最低保証、広告素材、再生産条件をそろえ、契約後に販売できない商品が出るリスクを抑える。
菓子と記念フィギュアでは比較対象が異なり、限定品の完売から日用品の価格受容性は推定できない。法人側には契約・金型・包装・監修済み素材の切替費用があり、生活者には収集済みのシリーズや遊ぶ仲間との関係があるため、切替の難しさも別々に測る。
季節性は年末、入学・進級、映画公開、周年、再販日程で生じる。発売時期は、類似商品がファンの予算を同時に奪い合わないように調整する。景気との連動について業界横断の価格弾力性は確認できず、小額の継続購入と高額コレクションを一括して「不況に強い」と扱えない。
人口構造は明確な制約である。日本の15歳未満人口は2026年4月1日現在1,329万人で45年連続減少した一方、玩具統計では成人需要を含むカテゴリーが伸びている(総務省統計局「統計トピックスNo.148 我が国のこどもの数」/日本玩具協会「2025年度国内玩具市場規模」)。分析上の重点は、成人向けの高単価化と、子どもが初回購入しやすい商品の両立である。
バリューチェーンと収益構造
継続的な許諾は高収益になり得る。ただし、成功後の利益率を全体に当てはめるには、創出時の失敗、権利取得費、分配も含めて見る。自ら物販を行えば、在庫・返品・物流リスクも負う。
| 工程 | 役割・主要企業の例 | 付加価値と収益 | 主な負担・管理点 |
|---|---|---|---|
| 創出・育成 | 原作者、サンリオ、任天堂、出版社、映像会社 | 設定・物語・デザインと継続的な接点を作る | 開発、宣伝、育成期間、ヒットしない作品への投資 |
| 権利整理・契約 | 権利者、製作委員会、ライセンス代理店 | 地域・商品群・期間ごとの利用許諾、代理手数料 | 権利の連続性、独占条件、最低保証、分配 |
| 商品企画・監修 | バンダイナムコ、玩具・雑貨企業、権利者 | ファン需要に合う形状・機能・価格へ変換 | 試作、承認待ち、型・色・表情の品質 |
| 製造・物流 | 玩具・印刷・縫製の委託先、物流企業 | 品質と発売日に合わせた供給 | 最低ロット、金型、部材、輸入、検査・回収 |
| 販売・体験 | 公式店舗、小売、施設運営、ポケモン等 | 商品粗利、利用料、客層の理解 | 店舗費、在庫、販売手数料、安全・接客 |
| 海外展開・権利保護 | 現地子会社、代理店、権利管理会社 | 現地許諾、販路拡張、ブランド価値の保全 | 商標、税、翻訳、模倣品、送金・回収 |
企業例は公表事業に基づく(サンリオ「『株式会社サンリオ 統合報告書2026』および子ども向け動画を公開」/バンダイナムコHD「統合レポート2026 トイホビーユニット」/ポケモン「Business Summary」)。代理店とメーカーを使う場合も、実売把握と監修受付の責任者を契約で明確にする。
どこに利益が残るか
東映アニメーションの2026年3月期は、版権事業の売上高489.05億円、セグメント利益267.20億円で、売上高に対する利益率は54.6%である。一方、商品販売事業は売上高79.23億円、利益7.34億円、利益率9.3%である。いずれも会社公表のセグメント値からの計算であり、内部取引や共通費の扱いがあるため、業界平均や投下資本利益率とは異なる(東映アニメーション「セグメント情報(2026年3月期)」)。
海外でもディズニーの2025年度(2025年9月期)Consumer Productsは売上高44.45億米ドル、営業利益21.78億米ドルで、利益率49.0%となる。同事業にはライセンスだけでなく直営物販等も含む(会社公表値から計算、ウォルト・ディズニー「2025 Annual Report」)。新規IPの取得で同じ利益率が得られるとは限らない。
ロイヤルティは希望小売価格、卸売額、控除後売上のどれを基準とするかで負担が変わる。ディズニーも年次報告書で、ロイヤルティは通常、商品の卸売価格または小売価格に対する一定率で決まると説明している(ウォルト・ディズニー「2025 Annual Report」)。最低保証の回収と売れ残りの販売可能期間も採算を左右する。業界全体の平均料率、最低保証の相場、契約更新率は公開統計で確認できないため、本稿では示さない。
コストと供給網
権利許諾型では創作・権利取得、監修、営業・法務、分配金が中心となり、物販型では材料・加工、金型、包装、運賃、関税、在庫評価損、店舗費が加わる。業界を横断するコスト比率は得られず、両者を同じ原価率で比較できない。マテルは2025年の売上総利益率が48.7%と前年の50.8%から低下し、値引きやコスト等の影響を説明している(マテル「2025年通期決算」)。ブランドを持つことだけで、原価変動を吸収できるわけではない。
分析にもとづく提案は、通常版・高付加価値版、セット内容、販路の組合せで価格転嫁を検証することである。業界平均の転嫁率は確認できず、ブランド力だけで吸収できるとは判断しない。
供給網では、少数の造形・縫製・特殊印刷先に依存すると、ヒット時の増産と品質維持が衝突する。工場・素材・輸入国単位の代替可能性を確認し、予約・再販・通常在庫を分けて、欠品削減と過剰在庫のリスクを比べる。
競争環境
競争の単位は「IP×地域×商品カテゴリー×販路」であり、権利者とメーカーの協業も伴う。国内の同一定義のシェア、集中度、企業規模分布は確認できず、連結売上高から寡占度を算出できない。
五つの競争要因
強さと今後の方向は、一次資料に示された事業構造・事例をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 商品群の成長差が大きく、同じファンの購入予算と売場を巡る競争になる(日本玩具協会「2025年度国内玩具市場規模」) | 強まる |
| 新規参入の脅威 | 中 | 発表の入口は広いが、継続的な商品化と海外の権利運用には別の能力が要る。サンリオは複数領域への展開を公表(サンリオ「『株式会社サンリオ 統合報告書2026』および子ども向け動画を公開」) | 強まる |
| 代替の脅威 | 強 | 同一キャラクターの商品間に加え、別IP・ゲーム・体験との選択がある。世界統計も商品とサービスを横断する(Licensing International「2026 Global Licensing Industry Study 公表資料」) | 変わらない |
| 買い手の交渉力 | 中 | 法人は採算と販路を選ぶ一方、指名性の高いIPには代替が少ない。サンリオとレゴの提携は双方の資産を持ち寄る例(サンリオ「レゴグループとサンリオ、複数年にわたるパートナーシップを発表」) | 変わらない |
| 売り手の交渉力 | 強 | 原作者や権利者の許諾が事業の前提となる。ソニーのPeanuts持分取得は継続的な権利事業への投資例(ソニーグループ「Peanuts Holdings LLC持分の追加取得完了」(米国SEC提出)) | 強まる |
売り手は原作者・権利者を指す。自社IP保有企業と外部IPを借りる企業で評価は異なる。
国内主要企業の戦略比較
| 企業 | 規模・事業範囲の確認値 | 強みを生む構造 | 公表戦略と経営上の着眼点 |
|---|---|---|---|
| バンダイナムコHD | トイホビー売上高6,739.68億円、2026年3月期(バンダイナムコHD「2026年3月期 決算短信 補足資料」) | 玩具、カード、模型等のカテゴリー展開とIP別の事業運営 | 商品・地域を広げる構成。自社・他社IPが混在するため、権利取得条件と製造投資を合わせて確認(バンダイナムコHD「統合レポート2026 トイホビーユニット」) |
| サンリオ | 売上高1,940.88億円(前期比33.9%増)、2026年3月期(サンリオ「2026年3月期 決算短信」)。自社開発キャラクター450以上、関連商品を約130の国・地域へ展開、2026年10月公表(サンリオ「レゴグループとサンリオ、複数年にわたるパートナーシップを発表」) | 複数キャラクターを物販・許諾・体験へ展開 | グローバルIPプラットフォーマーを掲げる。特定キャラクター以外への拡張と利用先の多様化に注目(サンリオ「『株式会社サンリオ 統合報告書2026』および子ども向け動画を公開」) |
| 任天堂 | IP関連収入等735.10億円、2026年3月期(任天堂「第86期定時株主総会 その他の電子提供措置事項」) | ゲーム由来のキャラクターを映像、許諾、公式店舗等へ展開 | ゲーム本体の売上とは区別し、利用接点の拡張が権利収益へつながるかを確認 |
| 東映アニメーション | 版権売上高489.05億円、2026年3月期(東映アニメーション「セグメント情報(2026年3月期)」) | 映像作品と国内外の商品化・ゲーム化等の許諾の接続 | 製作・販売と版権の収益差を把握し、作品別・地域別の継続性を確認 |
| ポケモン | 非上場。比較可能な対象事業売上は本稿に掲載しない | ゲーム、カード、映像、店舗、ライセンス、海外を横断する事業構造 | 商品単位よりブランド全体の接点を管理するモデル(ポケモン「Business Summary」) |
直近3年の再編・提携が示すもの
2024年12月、ソニーとKADOKAWAは戦略的資本業務提携を発表した。原作創出とグローバル展開をつなぐ提携である(ソニーグループ・KADOKAWA「KADOKAWAとソニー、戦略的な資本業務提携に合意」)。2026年3月にはソニーがPeanuts Holdings LLCの持分追加取得の完了を発表した。WildBrainが保有していた約41%を約6.3億カナダドル(約4.6億米ドル)で取得し、グループ合計持分は80%、シュルツ家側は20%となった。ブランドの権利・事業管理は引き続きPeanuts Worldwideが担う(ソニーグループ「Peanuts Holdings LLC持分の追加取得完了」(米国SEC提出))。
2026年10月のサンリオとレゴの複数年提携では、2027年以降の商品発売が予定される。これは完了済みの売上ではなく、公表された将来の商品計画である(サンリオ「レゴグループとサンリオ、複数年にわたるパートナーシップを発表」)。原作供給、権利保有、商品展開を、買収と提携から選ぶ事例である。
成功の鍵
成功条件は四つと考えられる。第一は行使できる権利の明確化であり、ソニーの投資でも権利運営会社との関係が重要となる。第二は継続的な接点であり、ポケモンの複数領域を持つ構造が参考になる。
第三は供給力であり、バンダイナムコの事業を見る際にも品切れと在庫の双方を確かめる。第四はIP・地域への依存の把握である。サンリオのように多数のキャラクターを持つ企業も、実売と契約更新から分散効果を確かめる。
海外の動向と主要企業
海外では映像起点の大手に加え、カードや収集体験を軸とする企業が競争している。日本企業には販売・提携機会であり、国内顧客を争う相手でもある。
世界市場の構造
2025年の地域別成長率は北アジア14.1%、中南米7.6%、南アジア・太平洋5.3%である。これらは全ライセンス分野の数字である(Licensing International「2026 Global Licensing Industry Study 公表資料」)。地域別のキャラクター市場額や日本の同一定義の構成比は、確認した公開資料では得られない。
2025年の欧州市場は824億米ドル、前年比3.8%増で、キャラクター&エンターテインメントが53.5%を占める。同じ調査の世界額3,898億米ドルの約21%に当たる(計算)(Licensing International「欧州の2025年ライセンス市場(2026年10月6日)」)。
海外主要企業
直近通期の売上高で、権利収入を分離できない会社は全社値を示す。範囲が違うため順位比較はできない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ウォルト・ディズニー | 米国 | Consumer Products US$4,445 million、2025年9月期(ウォルト・ディズニー「2025 Annual Report」) | 映像・体験と商品ライセンス、直営物販を結ぶ | 主要な許諾対象にミッキー&フレンズ、リロ&スティッチ等を挙げる | 商品ライセンスのほか、2025年度末に日本で約40店舗を運営(同年次報告書) |
| ハズブロ | 米国 | 全社US$4,701.3 million、2025年12月期(ハズブロ「2025年通期決算」) | Magic、D&D、玩具ブランド、外部へのゲーム許諾 | Magicの他IPとのコラボレーションを拡大 | Magicの商品・店舗イベント・デジタル版(ウィザーズ・オブ・ザ・コースト「マジック日本公式サイト」) |
| マテル | 米国 | 全社US$5,348 million、2025年12月期(マテル「2025年通期決算」) | Barbie、Hot Wheels等、玩具起点のブランド運営 | 2026年2月にMattel163の残存持分取得契約を発表 | 日本法人による商品販売とライセンス窓口(マテル・インターナショナル「日本公式サイト」) |
| ポップマート〈泡泡玛特〉 | 中国 | 全社RMB37,120.1 million、2025年12月期(ポップマート「Annual Report 2025」) | アーティストIP、収集商品、直営販売・体験 | THE MONSTERSが2025年売上の38.1%を占める(前年23.3%) | 日本子会社POP MART JAPANが直営店を出店。2026年7月25日に沖縄初の店舗を開業(POP MART JAPAN「POP MARTが沖縄初上陸」) |
| スピンマスター | カナダ | 全社US$2,112.9 million、2025年12月期(スピンマスター「2025年通期決算」) | PAW Patrol等、玩具・映像・デジタルゲームを組み合わせる | 2025年は全社売上が前年比6.6%減(計算) | 日本での事業形態は確認した公表資料に記載なし。玩具は北米・欧州・その他地域の3区分で販売(スピンマスター「2025 Annual Report」) |
ハズブロの2025年Wizards of the Coast and Digital Gamingは売上高US$2,186.9 million(前年比45%増)、営業利益率46.0%である。うちMAGIC: THE GATHERINGの売上高はUS$1,720.1 millionで、他IPと組むUniverses Beyond等により59%増えた。同社Consumer Productsの営業利益率は調整後4.6%(のれん減損を含む報告値は−38.7%)で、収益構造が大きく異なる(ハズブロ「2025年通期決算」)。対戦・収集を繰り返す仕組みを持つ企業との提携は、継続収入を増やす選択肢とみられる。ただし、提携先の発売頻度への依存には注意が必要である。
日本企業の立ち位置と日本への波及
任天堂の2026年3月期「IP関連収入等」では、日本以外の売上構成比は47.5%となる。地域別金額からの計算で、全社の海外比率やIP全体の輸出比率ではない(任天堂「第86期定時株主総会 その他の電子提供措置事項」)。東映アニメーションの2026年3月期の版権売上高489.05億円のうち、海外版権は342.20億円(前期比3.2%増)で約70%(計算)を占め、国内版権の146.85億円(同15.7%減)を大きく上回る(東映アニメーション「計数資料 2026年3月期 決算」)。
ポップマートは日本子会社を通じて直営店を広げており、海外ブランドが販売の現地運営を自ら担う具体例である(POP MART JAPAN「POP MARTが沖縄初上陸」)。ソニーのPeanuts投資は、反対方向に日本企業が海外の長寿IPへ資本を投じる例となる(ソニーグループ「Peanuts Holdings LLC持分の追加取得完了」(米国SEC提出))。2027〜2030年には、現地の専門企業との提携が広がるとみられる。ただし、事例からの判断であり、案件数の予測ではない。
外部環境と制度の変化
2026〜2030年の制度対応は、権利契約の適正化と、商品を販売できる条件の厳格化が中心となる。事業化には、著作権や商標の許諾に加えて、安全性、包装、子どものデータ、現地販売ルールを満たすことが条件になる。権利者、製造者、輸入者、販売者の役割は、契約時に分けておく。
下表の影響の大きさと方向は、公開情報からの分析である。具体的な適用は対象商品、取引類型、当事者の規模、国によって異なる。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 取引制度 | 日本 | 取適法施行。対象委託の代金決定・支払等を見直し。単なる利用許諾がすべて対象となるわけではない | 2026年1月1日施行 | 大・受託側には追い風、発注管理には追加負担 | 公正取引委員会「中小受託取引適正化法リーフレット」 |
| 取引制度 | 日本 | 映画・アニメの制作現場の取引適正化指針。製作委員会・元請・下請・フリーランス間の発注書面、報酬、やり直し費用、著作権を譲渡する場合の対価、二次利用の対価の還元(制作印税)を示す | 2026年6月22日公表 | 大・創作者との関係改善に追い風、製作委員会側は権利対価の説明負担が増す | 公正取引委員会・内閣府知的財産戦略推進事務局「映画・アニメの制作現場における取引の適正化に関する指針の公表について」/公正取引委員会・内閣府知的財産戦略推進事務局「アニメの制作現場における取引の適正化に関する指針(概要)」 |
| 製品安全 | 日本 | 出生後36月未満向け玩具の技術基準適合・警告表示と子供PSCマーク。マークのない対象玩具は販売できない | 2025年12月25日から | 大・検査・表示費用は向かい風、安全管理の差別化には追い風 | 経済産業省「乳幼児用玩具に対する規制について」 |
| 製品安全 | EU | 新玩具安全規則。全玩具にデジタル製品パスポートを求め、化学物質管理も強化 | 2026年1月1日発効、4年半の移行期間を経て2030年8月1日適用 | 大・商品・供給者データ整備が必要 | 欧州委員会「Toy safety」 |
| 資源循環 | EU | 包装・包装廃棄物規則の適用開始。リサイクル可能性等の要件を段階的に導入 | 2026年8月12日適用開始、2030年以降の要件あり | 中・過剰包装や複合素材の見直しが必要 | 欧州委員会「新包装規則の適用開始」 |
| 子どものデータ | 米国 | COPPA改正による保護者同意、データ保持等の要件強化 | 2026年4月22日が原則の対応期限 | 大・子ども向けアプリ・会員施策の設計に影響 | 米国FTC「COPPA Rule改正最終規則」 |
| 販売ルール | 中国 | ブラインドボックス指針(試行)。8歳未満への販売禁止、8歳以上の未成年者には保護者同意の確認等。抽選金額・回数の上限設定を奨励 | 2023年6月8日付、同15日公表 | 中・ランダム販売の顧客・表示設計を制約 | 中国国家市場監督管理総局「盲盒経営行為規範指引(試行)」 |
| 産業政策 | 日本 | IP360補助金(令和7年度補正コンテンツ産業成長投資支援事業)。メニュー8(ローカライズ支援)等の第3回公募。メニュー7(IPエコシステム世界展開支援)は公募終了 | 2026年9月30日・10月8日に第3回公募開始、メニュー8は10月29日締切、採択通知は11月下旬頃 | 中・対象案件の投資を補助。ただし公募ごとに条件あり | 経済産業省「コンテンツ産業政策・IP360補助金等」 |
環境対応には収集用の箱、袋、台紙、輸送包装も含まれる。分析にもとづく提案は、企画時に素材・部品・包装情報をそろえ、デザイン監修と規制確認を並行させることである。EU規則の2030年要件には実施規則や例外が関係するため、全商品に同日に同じ義務が生じると断定してはならない。
人口減少は国内の幼児・児童向け販売を制約する。ただし、成人向け・海外向けに変更するだけで、安全区分も自動的に変わるわけではない。商品設計は、実際の用途や対象年齢をもとに行う。補助金についても、公募開始を採択や入金と同一視せず、自社が確保する権利、支援対象費用、現地販売後の収益回収を分けて事業計画に置く。
人材と生産性
人材課題は、権利・商品・地域をまたぐ案件を完了させる人の確保である。業界固有の求人倍率や不足率は確認できない。採用の前に、案件が止まる工程を特定する。
賃金と必要な職種
データ表の617.47万円は、厚生労働省の2025年調査から計算した「映像・音声・文字情報制作業」の参考年収である。企業規模別では1,000人以上945.11万円、10〜99人500.43万円(いずれも計算)と差が大きい。この分類には新聞・広告制作などIPと関係の薄い業務も含まれ、商品化・物販企業の賃金も含まないため、海外営業、法務、監修担当者の採用相場を表すものではない(厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表(G情報通信業)」)。IP業界に限った賃上げ率も確定できないため、この値を採用予算の上限に用いるべきではない。
必要職種としては、許諾の範囲と分配を扱う権利担当、商品別に設定を維持する監修担当、現地代理店を管理する営業、契約実績と販売報告を突き合わせる管理担当が挙げられる。これらの必要性は、工程の分析にもとづく判断であり、人数の不足を統計で確認したものではない。語学力に加え、商品分類・販路・契約の不整合を発見する能力が必要である。
生産性を何で測るか
付加価値額と従業者数が同一範囲で得られないため、国内全体や海外との労働生産性比較は行わない。権利許諾型と製造・小売型では売上高の計上方法も違い、売上高を人数で割るだけでは業務能力の差を測れない。分析にもとづく提案は、監修の平均所要日数、案件担当者当たりの継続粗利益、契約更新率、未回収額、返品・再制作費を組み合わせることである。
監修日数は、権利者の処理時間とメーカーの修正時間に分けて測る。分けずに見ると、増員先を誤る。海外案件についても、担当者数だけでなく、現地の販売報告を回収できる比率や契約終了時に在庫を処理できるかが運営能力を示す。
働き方では、2024年11月1日施行のフリーランス法と、2026年6月公表の映画・アニメの制作現場の取引適正化指針をもとに、発注時の条件、修正範囲、権利帰属、報酬を明確にする(内閣官房「フリーランス・事業者間取引適正化等法」/公正取引委員会・内閣府知的財産戦略推進事務局「映画・アニメの制作現場における取引の適正化に関する指針の公表について」)。社内の承認権限と、外部創作者に追加作業を依頼する手順を整えることが、生産性と取引適正化の両方に効く。資格の保有だけで、監修や商品化の判断ができるわけではない。
2030年に向けたシナリオ
2030年までの分岐点は、認知が継続購入へ変わるか、海外展開で日本の権利者が収益と意思決定権を確保できるかである。市場全体が伸びても、権利の取り分や在庫負担によって個社の利益は逆方向に動く。以下は、分析にもとづく条件付きシナリオであり、統計的な確率や市場規模の予測ではない。
二つの軸を、①成人・海外ファンの継続購入への転換度、②権利者の海外での収益・販売情報の確保度とする。地域別の再注文、値引き前の消化、更新後の利益で観測する。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 継続成長・選別進行 | 長寿IPと一部の新IPが成長。商品群・地域による差が広がる | 継続購入は増えるが、現地運営能力には企業差が残る | 分析上の中心シナリオ。足元のカテゴリー間格差と整合する |
| 海外収益の拡張 | 複数地域で販売・許諾が循環し、国内ヒットへの依存が下がる | 両軸が改善。現地企業との提携、監修・供給・権利保護が機能する | 条件付きの上振れ。認知拡大だけでは成立しない |
| 認知は拡大・利益は停滞 | 話題化しても再購入が弱く、値引き・在庫・分配で利益が残らない | 転換度が低下し、販売情報や権利条件を現地側に依存する | 十分に想定すべき下振れ。ヒットIPへの集中企業ほど影響が大きい |
矢野経済研究所は2026年7月時点で、2026年度の国内市場を2兆9,635億円、前年度比3.0%増と予測している(矢野経済研究所「キャラクタービジネスに関する調査を実施(2026年)」)。短期予測を2030年まで延長する根拠はなく、独自の将来市場金額は置かない。
| 先行指標 | 確認先 | シナリオ判断への使い方 |
|---|---|---|
| カード・ぬいぐるみ・キャラクター玩具の成長差 | 日本玩具協会の毎年度市場調査(日本玩具協会「2025年度国内玩具市場規模」) | 成長が一カテゴリーから広がるかを確認 |
| 世界市場の北アジア等の伸び | Licensing Internationalの年次調査(Licensing International「2026 Global Licensing Industry Study 公表資料」) | 海外需要の方向を把握。日本企業の利益とは分ける |
| 版権売上と利益の組合せ | 東映アニメーション等の四半期・通期IR(東映アニメーション「セグメント情報(2026年3月期)」) | 売上増が分配・販促費控除後の利益につながるか |
| IP別売上集中度 | バンダイナムコ、ポップマート等のIR(バンダイナムコHD「2026年3月期 決算短信 補足資料」/ポップマート「Annual Report 2025」) | 主力の減速を他IPが補えるか。企業間の定義差に注意 |
| 海外提携の実行・更新 | 契約当事者の公式発表、年次報告書 | 発表から発売・再注文・契約更新へ進んだかを追う |
経営・企画部門への示唆
最初に決めるべきことは、IPを保有するのか、借りて商品化するのか、運営能力を権利者に提供するのかである。三つは必要資金も損失の出方も異なり、市場全体の規模や伸びだけでは参入を判断できない。以下は、本稿のデータをもとにした分析である。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となるデータ・事例 | 先に確かめる条件 |
|---|---|---|---|
| 大手(IP保有企業・総合メーカー) | 海外の版権収入を、地域ごとに「許諾窓口・監修・商標管理を自社で持つ」か「現地大手と共同で商品化する」かを選んで伸ばす。長寿IPの権利会社への出資・買収も比較する | 東映アニメーションは版権売上の約70%が海外で、海外版権が3.2%増、国内版権が15.7%減。ソニーはWildBrainの保有分約41%を約6.3億カナダドルで取得し、Peanutsの持分をグループ合計80%とした | 増収分から権利者への分配、監修、販促、在庫を引いた増分利益。買収では権利の残存期間と、支配権が変わるときの解除条項 |
| 中堅・中小(ライセンシー・制作会社・代理店) | 伸びている商品群に絞り、複数の権利者から許諾を受けるカテゴリー専業になる。アニメ制作会社は指針を根拠に二次利用の対価(制作印税)を交渉し、一回払いの制作費を継続収入に変える | 2025年度の国内玩具市場はカード11.9%増、ぬいぐるみ38.2%増、TV・映画キャラクター玩具等10.9%減。2026年6月の指針は、製作委員会と元請制作会社に制作印税の料率と算定対象の協議を求める | 最低保証を通常品の販売で回収できるか。主力IPの契約が終わったとき、在庫と金型を処分できるか |
| 新規参入を考える企業 | IPを持たずに、売場・EC・製造・物流などの運営能力を権利者に提供して入る。物販から入る場合は、対象年齢と販売国を絞った小規模な商品化から始める | ブランドを持つマテルでも、値引きやコスト上昇で売上総利益率が50.8%から48.7%へ下がった。3歳未満向け玩具には子供PSCマークが要り、中国は8歳未満へのブラインドボックス販売を禁じる | 販売国ごとの商標登録と、模倣品対応の担い手。AmazonのProject Zeroも、登録商標の権利者であることが利用の前提となる |
三つの立場に共通する落とし穴は、ヒットした後の供給の天井である。バンダイナムコHDは、新工場の本格稼働により、プラモデルの生産体制全体で2024年3月期比約35%の増産が可能になる見込みとしている(バンダイナムコHD「統合レポート2026 トイホビーユニット」)。大手でも供給を引き上げるには工場単位の投資と時間が要る。分析では、許諾先や販売地域を増やす前に、増産できる委託先と、予約・再販・通常在庫の配分ルールを決めておくことが先である。
通説と異なる見方
第一に、キャラクター玩具の減少は、キャラクター人気の低下を意味しない。2025年度の国内玩具市場で大きく減ったのはTV・映画キャラクター玩具等(10.9%減)であり、キャラクターぬいぐるみを含むぬいぐるみとカードは伸びた。子どもの数が45年連続で減るなかで縮んでいるのは放送と連動した子ども向け玩具という「器」であり、需要はカードや収集品へ移っているとみられる。ただし、成人需要の寄与率は公開統計からは推計できない。
第二に、「物販は低収益、版権は高収益」という区分は半分しか正しくない。東映アニメーションでは版権の利益率54.6%に対し商品販売は9.3%だが、ハズブロでは、カードゲームのMAGIC: THE GATHERINGが売上の約8割(計算)を占めるWizards of the Coast and Digital Gamingの営業利益率が46.0%で、玩具中心のConsumer Products(調整後4.6%)を大きく上回る。利益率を分けるのは物か権利かではなく、ルールと拡張セットで繰り返し買われる設計の有無であるとみられる。物販を伸ばすなら、判断の分かれ目は、単品の完売より、買い足す理由を商品に組み込めるかである。
第三に、キャラクターを多く持てば売上が分散するとは限らない。ポップマートではTHE MONSTERSの売上構成比が23.3%から38.1%へ上がった。450以上のキャラクターを持つサンリオも、2026年3月期の有価証券報告書で「ハローキティ」を中心とする少数のキャラクターへの依存度は依然として高いとしている(サンリオ「有価証券報告書(2026年3月期)」)。ヒットが出るほど集中は進む。経営指標に置くのは、保有キャラクター数ではなく、IP別の売上・利益と契約更新の時期である。
公開情報ではわからないこと
- ロイヤルティの料率・最低保証・控除の水準:ディズニーは、ロイヤルティを通常は卸売価格または小売価格に対する一定率と説明するが、料率、最低保証、控除項目の水準はどの企業も開示していない。確かめ方:ライセンシーと代理店への匿名インタビューで、商品群・地域別の料率、最低保証の消化率、監査条項を聞き、自社の契約と比べる。
- 監修の所要日数と差し戻しの理由:権利者もメーカーも、監修日数や差し戻し率を開示していない。確かめ方:権利者とメーカーの双方に案件単位の記録(提出日、差し戻し回数、承認日)を出してもらい、権利者側の処理時間とメーカー側の修正時間を分けて計る。
- 海外での実売、再注文、模倣品の比率:海外版権の伸びは決算資料で分かるが、現地の実売、再注文、正規品と模倣品の比率は分からない。確かめ方:主要国のECと店頭でテスト購入と価格調査を行い、現地の代理店・小売の購買担当者へのインタビューで、再注文の理由と正規品の入手性を確かめる。
- 買収対象の権利の稼ぐ力(提携・買収の論点):ソニーのPeanuts持分取得では取得額は公表されたが、取得対象の売上や利益は確認した資料にない。確かめ方:原作者から現在の権利者までの権利の連鎖、地域・商品群別の独占許諾、支配権変更時の解除条項、ライセンシー別の過去の支払実績を契約原本で確かめ、主要ライセンシーに更新の意向を聞く。
- 共同商品化提携の経済条件と成果(提携・買収の論点):玩具大手とキャラクター企業の複数年提携は、発売予定時期は公表されても、独占範囲、料率、最低保証は分からない。確かめ方:発売後に主要国の店頭で品ぞろえと価格を追い、提携先の現地担当者や小売バイヤーへのインタビューで、再注文と契約更新の有無を確かめる。
出典
数値は官公庁・業界団体・企業の一次資料を優先し、国内の包括市場には調査会社自身の公表資料を用いた。公表日のないページは確認日を記し、本文の該当箇所にも直接リンクを付した。
- 矢野経済研究所「キャラクタービジネスに関する調査を実施(2026年)」(2026-07-17)
- 日本玩具協会「2025年度国内玩具市場規模」(2026-06-22)
- 東映アニメーション「セグメント情報(2026年3月期)」(2026-05-13決算発表、ページは2026-10-26確認)
- 東映アニメーション「計数資料 2026年3月期 決算」(2026-05-13)
- Licensing International「2026 Global Licensing Industry Study 公表資料」(2026-05-19)
- 経済産業省「乳幼児用玩具に対する規制について」(公表日記載なし、2026-10-26確認)
- 欧州委員会「新包装規則の適用開始」(2026-08-12)
- アドビ「Adobe Fireflyの新AI機能とカスタムモデルで動画・画像制作がさらに進化」(2026-03-23)
- 大日本印刷「大日本印刷とアスピレテック AIキャラクターによる多言語コンシェルジュの実証を開始」(2025-09-12)
- Disney Research「BDX Droids」(公表日記載なし、2026-10-26確認)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表(G情報通信業)」(2026-03-24)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 第9-2表」(2021年6月1日現在)
- バンダイナムコHD「2026年3月期 決算短信 補足資料」(2026-05-13)
- 任天堂「第86期定時株主総会 その他の電子提供措置事項」(2026-06-02)
- サンリオ「2026年3月期 決算短信」(2026-06-23)
- サンリオ「有価証券報告書(2026年3月期)」(2026-06-30)
- 総務省統計局「令和3年経済センサス‐活動調査 産業分類一覧」(資料内に公表日記載なし、2026-10-26確認)
- アドビ「Fireflyアプリと商用利用可能な動画モデルの提供」(2025-02-12)
- OpenAI「マテルとの戦略的提携」(2025-06-12)
- 文化庁「AIと著作権」(考え方:2024-03-15、チェックリスト:2024-07-31)
- 欧州委員会「Toy safety」(規則は2025-11-26採択・2026-01-01発効、ページは2026-10-26確認)
- Red Points「Press Kit 2025」(2025年、月日記載なし)
- Red Points「Official information about Red Points」(公表日記載なし、2026-10-26確認)
- Amazon「Project Zero」(公表日記載なし、2026-10-26確認)
- 米国FTC「COPPA Rule改正最終規則」(2025-04-22)
- インクシー「Red Points日本総代理店のサービス紹介」(公表日記載なし、2026-10-26確認)
- ポケモン「Business Summary」(公表日記載なし、2026-10-26確認)
- 総務省統計局「統計トピックスNo.148 我が国のこどもの数」(2026-05-04)
- サンリオ「『株式会社サンリオ 統合報告書2026』および子ども向け動画を公開」(2026-10-07)
- バンダイナムコHD「統合レポート2026 トイホビーユニット」(2026年、公表日の記載なし、2026-10-26確認)
- ウォルト・ディズニー「2025 Annual Report」(2025-11-13決算公表、年次報告書は2026-10-26確認)
- マテル「2025年通期決算」(2026-02-10)
- サンリオ「レゴグループとサンリオ、複数年にわたるパートナーシップを発表」(2026-10-06)
- ソニーグループ「Peanuts Holdings LLC持分の追加取得完了」(米国SEC提出)(2026-03-03)
- ソニーグループ・KADOKAWA「KADOKAWAとソニー、戦略的な資本業務提携に合意」(2024-12-19)
- Licensing International「欧州の2025年ライセンス市場(2026年10月6日)」(2026-10-06)
- ハズブロ「2025年通期決算」(2026-02-10)
- ウィザーズ・オブ・ザ・コースト「マジック日本公式サイト」(随時更新、2026-10-26確認)
- マテル・インターナショナル「日本公式サイト」(随時更新、2026-10-26確認)
- ポップマート「Annual Report 2025」(2026-04-21)
- POP MART JAPAN「POP MARTが沖縄初上陸」(2026-07-10)
- スピンマスター「2025年通期決算」(2026-03-05)
- スピンマスター「2025 Annual Report」(2026年、公表日の記載なし、2026-10-26確認)
- 公正取引委員会「中小受託取引適正化法リーフレット」(2025年8月版)
- 公正取引委員会・内閣府知的財産戦略推進事務局「映画・アニメの制作現場における取引の適正化に関する指針の公表について」(2026-06-22)
- 公正取引委員会・内閣府知的財産戦略推進事務局「アニメの制作現場における取引の適正化に関する指針(概要)」(2026年6月)
- 中国国家市場監督管理総局「盲盒経営行為規範指引(試行)」(2023-06-15公表)
- 経済産業省「コンテンツ産業政策・IP360補助金等」(随時更新、2026-10-26確認)
- 内閣官房「フリーランス・事業者間取引適正化等法」(公表日記載なし、2026-10-26確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
