エグゼクティブサマリー
中古住宅・買取再販は、既存住宅の品質・権利・価格の不確実性を引き受け、購入可能な商品へ変える「地域密着の住宅再生・在庫金融業」である。成長余地は大きいが、空き家の数より、買主の予算に合う住宅を適正な費用と期間で供給できるかが収益を左右する。
本稿は2026年11月掲載用として、2026年11月2日までに出典を点検した公表情報に基づく。
要点
- 市場は中期の拡大と足元の減速を併せて読む。 個人取得の既存住宅売買移転登記の集計は2025年35万3,052件、前年比+3.54%である。一方、2026年9月の全国REINS成約はマンション6,522件、戸建て5,064件で、ともに前年同月を下回った。対象・計上時点の違う指標を混同せず、商圏別に判断する(国交省・既存住宅販売量指数 令和8年7月分、流通推進センター・2026年9月物件動向)。
- 空き家増加は、そのまま仕入れ機会の増加ではない。 2023年の空き家は900万2千戸だが、所有者の意思、権利、立地、改修採算が揃わなければ流通しない。地方戸建て、都市部マンション、賃貸中取得では、必要な能力と在庫の評価方法が異なる(総務省・2023年住宅土地統計)。
- 海外の示唆は、在庫リスクと取引支援を分けることである。 米国には自己勘定の買取と第三者資本・仲介を組み合わせるモデルがあり、日本でも金融・施工・流通の役割分担が選択肢となる。企業売上の大小は、物件代金と手数料の計上差を補正して読む(Offerpad・2025年決算発表)。
- 制度対応は商品設計へ組み込む。 2026年の住宅ローン減税は高い省エネ性能を持つ既存住宅への支援を拡充した。改修、性能証明、インスペクション、保証を一体で準備できる会社に機会がある(国交省・住宅ローン減税)。
- AIの効果は事務削減だけでは測れない。 査定・報告書・販売支援は提供が進むが、買取損失や追加工事が減ったかまで評価する。住宅点検のドローン運用は実用化されている一方、自律点検と保証判断までの一体化は、確認した資料では確認できない(SRE・AI戦略公表資料、CLUE・積水ハウス導入事例)。
経営・企画部門への示唆
- 建設労働の不足が続く中、大手は仕入れ枠を設計・建築確認・施工・検査の処理能力から逆算して上限を決め、省エネ性能の証明を標準仕様に入れて、住宅ローン減税の13年控除を受けられる在庫を増やす。
- 中堅・中小は、成約の地域差(2026年9月の既存戸建ては全国で減少、九州・沖縄は19.64%増)を月次で見て、採算の合う物件は買い取り、低価格で採算の合わない物件は800万円以下の報酬特例を使う仲介に回す。
- 新規参入や提携は、施工・融資・買取紹介など在庫を持たない関与から始め、損失負担の配分を契約で分ける。資本を投じる前に、在庫の実勢価格、保証債務、仕入れ人脈の継続性を一次調査で確かめる。
業界データまとめ
国内市場は、既存住宅の流通全体と、その一部である事業者の買取再販を分けて測る。買取再販だけの全国売上高を網羅する官公庁・業界団体の統計は確認できないため、以下では流通の公的指標を市場規模の代理指標とし、企業業績を別に示す。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内・個人取得の既存住宅売買移転登記の集計件数35万3,052件(「既存住宅販売量指数」の月次サンプル数〈季節調整前〉の年間合計、計算)。買取再販だけの件数ではない | 2025年(2026年10月30日公表資料の月次値) | 国土交通省「既存住宅販売量指数 令和8年7月分」(月次サンプル数) |
| 市場の伸び | 上記件数の前年比+3.54%(2024年34万977件との比較、計算) | 2025年 | 国土交通省「既存住宅販売量指数 令和8年7月分」(月次サンプル数) |
| 事業者数 | 宅地建物取引業者13万3,727業者(免許業者数、前年度比+1.1%)。新築・土地・賃貸仲介等を含む広い範囲 | 2026年3月31日現在 | 国土交通省「令和7年度宅地建物取引業法の施行状況調査結果」 |
| 従業者数 | 35万2,082人。経済センサスの産業中分類「不動産取引業」、民営事業所、男女計。中古住宅専業以外も含む | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 事業所に関する集計 産業横断的集計 第9-2表」 |
| 平均年収 | 694.7万円(計算)。産業中分類「不動産取引業」の一般労働者、男女計、企業規模計10人以上。きまって支給する現金給与額42.99万円×12+年間賞与その他特別給与額178.82万円 | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類」 |
| 上位3社の売上高 | カチタス1,518.51億円(連結。中古住宅再生事業の単一セグメント)/スター・マイカHD660.13億円(リノベマンション事業、外部顧客売上高)/インテリックスHD432.08億円(リノベーション事業分野)。実需向け中古住宅の買取再販を主事業とする主要上場3社の比較であり、非上場や投資用区分マンションの再販を含む順位を確定したものではない | 順に2026年3月期/2025年11月期/2026年5月期 | カチタス「2026年3月期 決算短信」 スター・マイカ・ホールディングス「2025年11月期 決算短信」 インテリックスホールディングス「2026年5月期 決算レビュー」 |
| 既存住宅販売量指数 | 全国132.4、前月比+0.2%。2010年平均=100、季節調整値 | 2026年7月、確報値・試験運用 | 国土交通省「既存住宅販売量指数 令和8年7月分」 |
| REINS既存住宅成約件数 | 全国既存マンション6,522件(前年同月比-19.24%)、既存戸建住宅5,064件(同-11.28%)。指定流通機構に成約報告のあった取引事例 | 2026年9月 | 不動産流通推進センター「指定流通機構の物件動向 令和8年9月」 |
| 空き家数・空き家率 | 全国900万2千戸、総住宅数に占める比率13.8% | 2023年10月1日現在 | 総務省統計局「令和5年住宅・土地統計調査 住宅及び世帯に関する基本集計 結果の概要」 |
| 賃貸・売却用及び二次的住宅を除く空き家数 | 全国385万6千戸。2018年から36万9千戸増加。直ちに販売可能な物件数ではない | 2023年10月1日現在 | 総務省統計局「令和5年住宅・土地統計調査 住宅及び世帯に関する基本集計 結果の概要」 |
登記件数は取得・移転の統計、REINSは成約報告の統計、空き家数は一時点のストックであり、相互に足し引きできない。企業の決算期と事業範囲も異なるため、売上高の合計を市場規模や市場占有率の算定に用いない。平均年収は該当する給与・賞与項目による計算値であり、買取再販担当者だけの給与水準ではない。
AI・フィジカルAIの影響と経営の打ち手
当面の利益機会は、査定資料・現場記録・販売情報の作成時間を減らし、担当者を物件固有のリスク判断に集中させることである。非定型の既存住宅では、壁内の劣化、権利関係、管理組合の状態を現地・原資料で確かめる必要があり、自律ロボットによる全面的な置換は遠い。生成AIによる文章・画像処理と、現実世界を認識して動くフィジカルAIは分けて評価する。
影響の全体像
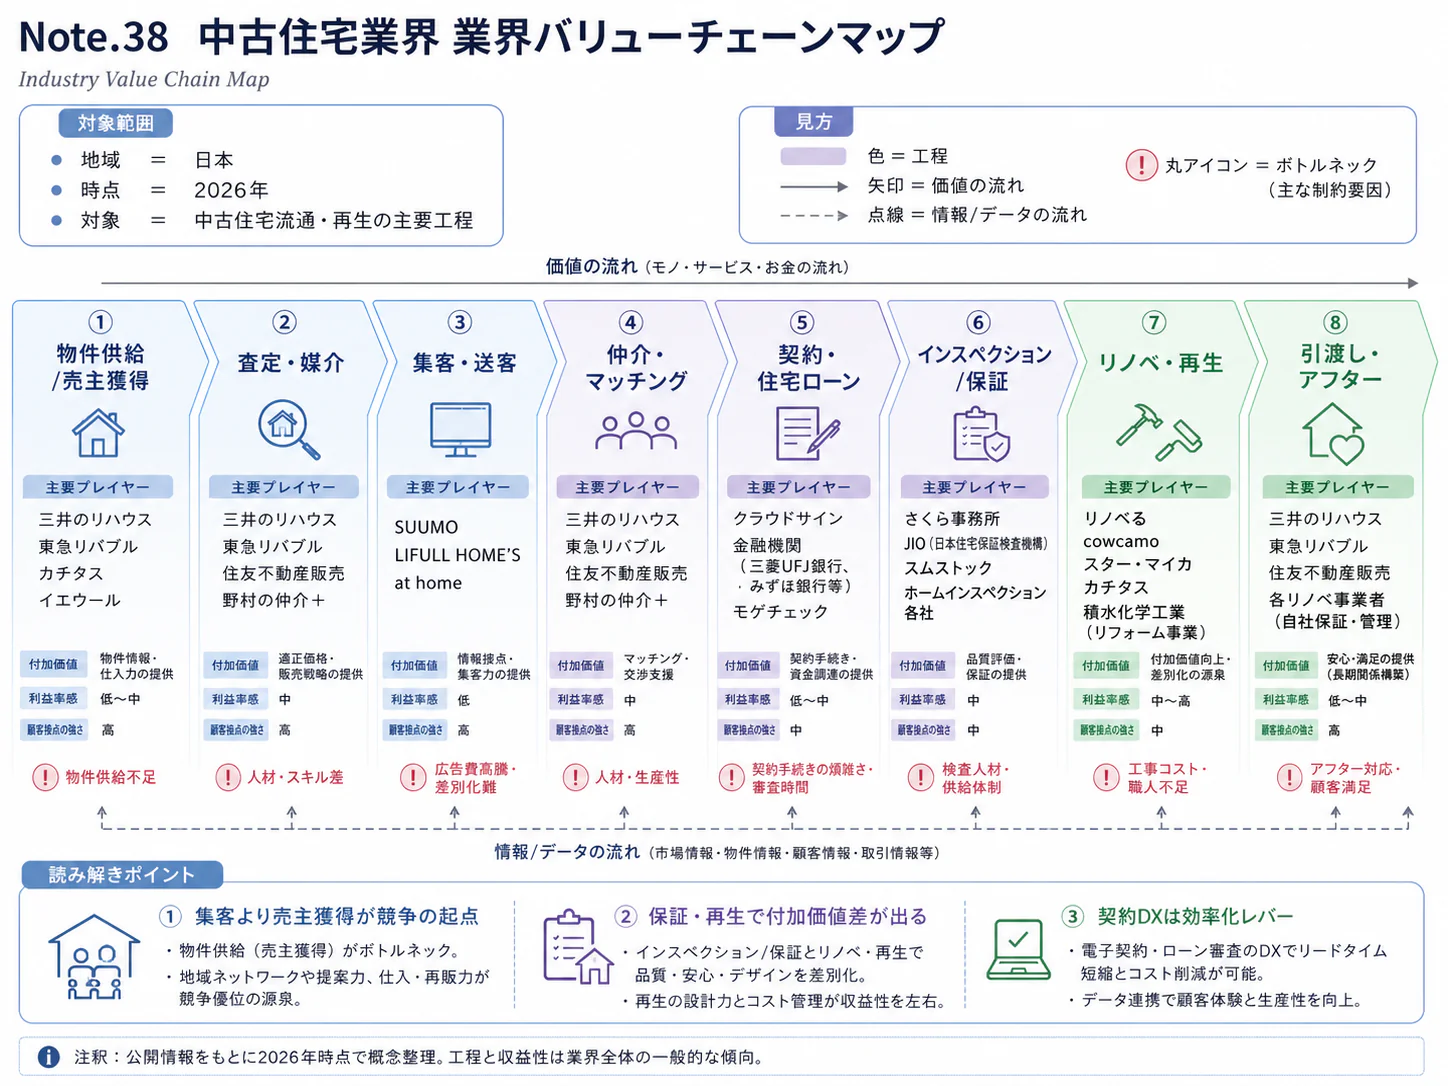
工程マップは、仕入れ・査定 → 調査・権利確認 → 改修・施工 → 検査・保証 → 販売・融資 → 引渡し・保守である。時期は2026年秋を起点とする、公開情報からの分析にもとづく普及見通しであり、「実用」も工程全体の自動化を意味しない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 仕入れ・査定 | 物件情報と事例の整理、査定根拠の対話型説明 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | LIFULL・ウィルが査定サービスのベータ版を提供。LIFULL・査定AI発表 |
| 調査・権利確認 | 室内の立体記録・遠隔確認。権利判断は人が継続 | データ・IoT | 実用(導入事例あり) | 2年以内 | Matterportのデジタルツイン。権利調査の代替事例ではない。Matterport・2024年秋発表 |
| 改修・施工 | 映像から住宅の状態・改修範囲の見積を支援 | データ・IoT | 実用(導入事例あり) | 2年以内 | Opendoorが画像認識・機械学習を用いた住宅評価・改修管理を開示。Opendoor・2025年10-K |
| 検査・保証 | 自律移動による反復点検、損傷判定と記録の連携 | フィジカルAI | 構想段階 | 5年超 | 関連実績は積水ハウスのドローン点検運用。自律点検・保証判断までの導入は未確認。CLUE・積水ハウス導入事例 |
| 販売・融資 | 広告文・画像説明の作成。融資承認は金融機関が継続 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | アットホームが賃貸仲介システム向けにコメント・画像キャプション生成を提供。売買物件への提供は同発表に記載なし。アットホーム・生成機能発表 |
| 引渡し・保守 | 修繕履歴を参照した問い合わせ一次対応 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | 自社資料を参照するRooferAIが関連基盤。住宅単位の長期履歴連携は分析上の想定。CLUE・RooferAI |
業務はどう変わるか
第一は、査定の仕事が「比較事例を集める」から「比較条件を検証する」へ移ることである。SREは査定書作成時間を180分から5分に短縮したとするが、これは提供企業の公表値であり、利益改善の保証ではない。導入済みの査定・帳票作成と買付決裁を分け、接道、雨漏り、管理費滞納等を例外審査に残す(SRE・AI戦略公表資料)。
LIFULLとウィルは生成AIを使う成約価格推定・対話のベータ版を提供している。推定価格を確約と誤認させず、査定件数に加えて現地確認後の価格修正幅と買付撤回率を評価する(LIFULL・査定AI発表)。
第二は、帰社後の写真整理を、現場での部位・症状・処置の記録へ変えることである。CLUEはRooferAIによる報告書生成を提供するが、安全性の診断とは区別が必要である。元画像と未調査範囲を保存し、施工前後を照合する(CLUE・RooferAI)。
第三は、写真・間取りに立体空間と利用イメージを加えることである。マーターポート(Matterport)は家具除去・説明生成、アットホームは中古マンション・一戸建て等の売買居住用物件の類似検索を提供済みである。ただし、便利さから価格上昇や成約率改善を直接推定できない(Matterport・2024年秋発表、アットホーム・売買物件検索発表)。
傷・設備・眺望の加工は購入判断を変えるため、原画像との併記、生成表示、売却対象外の設備の明示が必要である。広告公開の確認を省けば、説明訂正や紛争対応が作業削減効果を上回り得る。
第四は、高所点検を人の昇降から機械による撮影へ移すことである。積水ハウスは2024年12月からDroneCloudを全社運用し、CLUEは数百台のドローンと全国700名近くの操縦者を対象とする導入を公表した。これは導入済みの住宅点検の隣接事例であり、自律飛行と欠陥判定が一体化したフィジカルAIの完成事例ではない(CLUE・積水ハウス導入事例)。
非定型の屋根、狭い隣棟間隔、電線、段差への対応では、機械の設定・監督費が残る。危険箇所の撮影から採算を確かめ、自律化の評価にも見落とし、再訪問、飛行中止、事故対応の費用を含める。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| SREホールディングス | 日本 | AI査定CLOUD | 実取引データに基づくAI査定と査定書の自動生成。用いるAIの種類は同資料に記載なし | 展開済み。SRE・AI戦略公表資料 |
| LIFULL | 日本 | 成約価格推定AI、対話型査定 | ウィルと共同開発し、マンション売却相談の入口を提供。対象はウィルの商圏(大阪府・兵庫県・名古屋エリア)に限定 | 展開済み(ベータ版)。LIFULL・査定AI発表 |
| アットホーム | 日本 | コメント生成、画像キャプション生成、類似検索 | 賃貸仲介の広告作成(コメント・キャプション生成)と、売買居住用物件での購入希望条件との照合(類似検索) | 展開済み。アットホーム・生成機能発表、アットホーム・売買物件検索発表 |
| Matterport(CoStar傘下) | 米国 | デジタルツイン、生成AIによる家具除去・説明生成 | 室内記録、遠隔内覧、販売素材作成 | 展開済み。日本法人が日本語で発表。生成AI機能の日本語対応は同発表に記載なし。Matterport・2024年秋発表 |
| CLUE | 日本 | RooferAI、DroneCloud | 屋根外壁・リフォーム報告書、住宅点検の運用管理。自律施工とは区別 | 展開済み。CLUE・RooferAI、CLUE・積水ハウス導入事例 |
人材・収益・競争への影響
分析では、転記・写真整理・広告作成の時間が減り、査定・営業・施工管理の中身が変わる。例外審査、性能証明、データ確認、保証対応の役割は増す。削減時間を仕入れ増へ転化するには、工事と資金の処理能力が必要である。
競争上の資産は、成約価格、工事費の見積差、販売期間、不具合を同一物件で追える記録である。外部サービスはデータの二次利用・持ち出し・返却条件まで確認する。個人情報・室内画像・鍵情報は業務別に提供範囲と保存期間を定める。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 仕入れ時の査定額と実際の成約・追加工事費を物件IDで接続 | 共通 | 直ちに〜1年 | 査定誤差の原因を地域・築年別に把握 | 物件名寄せ、原価・値下げ履歴の統一 |
| 高 | 自動査定の適用外条件を買付稟議に組み込む | 共通 | 直ちに | 接道・雨漏り・管理不全の見落とし抑制 | 建築士・宅建士が確認項目を共同設計 |
| 高 | 写真・報告書・未調査箇所を施工前後で対応させる | 共通 | 1年以内 | 再訪問、手戻り、保証紛争の削減 | 撮影手順、版管理、検査責任者 |
| 高 | 生成画像と現況写真を分離し、広告公開を承認制にする | 共通 | 直ちに | 実物と表示の相違を抑制 | 加工表示、設備の包含範囲、原画像保管 |
| 中 | 複数地域で導入前後の査定時間と仕入れ損失を測る | 大手 | 1〜2年 | 時間短縮と収益改善を分けて評価 | 比較可能な物件群、担当者経験の補正 |
| 中 | 点検会社との共同利用でドローンの稼働を確保 | 中堅・中小 | 1〜2年 | 自社保有の固定費を抑え、高所記録を充実 | 対象地域、飛行条件、責任・保険の取り決め |
| 低 | 自律点検機を、立入条件の整う空き家群で検証 | 大手 | 3〜5年 | 将来の点検工程の設計材料を獲得 | 安全停止、監督者、従来検査との照合 |
失敗は、売出価格を成約価格として学習させること、作業時間だけを測り追加工事やクレームを追わないこと、操縦ドローンを自律AIと呼んで監督費・検査責任を過小評価することに集約される。
業界の定義と市場構造
中古住宅・買取再販は、既存の建物を住宅として再流通させ、その価格・品質・取引の不確実性を処理する産業である。市場を一つの売上高で表すより、仲介、自己勘定の買取再販、改修・検査・保証を分けた方が、競争と収益を理解しやすい。
本稿は中古戸建て・区分マンションの売買、事業者による取得・改修・再販売、流通を支えるインスペクション等を対象とする。新築分譲、建替えを主目的とする土地売買、賃貸管理、オフィス・物流施設の売買は原則対象外である。ただし、賃貸中の区分住戸を取得して退去後に販売する事業は、再販につながる在庫保有として含める。
仲介では、物件の売買価格全体が仲介会社の売上になるわけではない。買取再販では、事業者が所有権と価格変動リスクを引き受け、販売価格を売上に計上するため、同じ取引量でも表示される売上規模は大きく異なる。税制上の「買取再販住宅」はさらに狭く、宅建業者による特定増改築、取得からの期間、築年数等の要件がある(国交省・住宅ローン減税)。
| 市場の切り口 | 公表データ・変化 | 経営上の読み方 |
|---|---|---|
| 個人取得の既存住宅全体 | 登記集計件数は2021年30万4,057件、2023年31万8,880件、2025年35万3,052件 | 中期的な流通増加を示すが、買取再販の伸びだけを表さない。国交省・既存住宅販売量指数 令和8年7月分 |
| 戸建て | 2025年17万6,521件。2024年は16万9,789件 | 立地だけでなく、土地・接道・構造・設備の個別審査が必要。国交省・既存住宅販売量指数 令和8年7月分 |
| マンション | 2025年17万6,531件。うち30㎡未満を除くもの12万4,523件 | 小型住戸・投資用途を含む全体と、実需向け再販を分ける。国交省・既存住宅販売量指数 令和8年7月分 |
| 地域別の足元 | 2026年9月、既存戸建成約件数は全国-11.28%、九州・沖縄+19.64% | 全国値による一律の仕入れ枠削減・拡大は適さない。流通推進センター・2026年9月物件動向 |
過去5年の変化は、取引量と価格帯の変化を切り分けて読む。インテリックスHDは2026年5月期、マンション販売件数が1,043件と前期をわずかに下回った一方、平均販売価格が3,824万円へ30.1%上昇したと説明している。会社は市況と仕入れエリア戦略を要因に挙げており、同社の増収を全国的な購入者数の増加と読むことはできない(インテリックスHD・2026年5月期決算)。
供給側には相続・住替えによる売却候補の蓄積があり、需要側には既存の生活圏で予算に合う住宅を確保する動機がある。ただし、空き家の多い地域と購入希望の多い地域は一致しない。市場拡大の制約は、物件の絶対数よりも、所有者の意思確認、権利整理、改修採算、融資適合を揃える能力にあると捉えられる。
年間登記の増加と2026年9月のREINS成約減少は同時に起きている。短期の減少を年間登記系列へ機械的に延長せず、商圏別の成約期間と価格帯を確かめる(国交省・既存住宅販売量指数 令和8年7月分、流通推進センター・2026年9月物件動向)。
顧客と需要の特性
購入者が買うのは改修工事そのものではなく、予算内で入居できる住宅と、その後の支出・不具合に関する見通しである。売主にとって買取の価値は売却時期と条件の確実性にあり、買主向けの商品力とは別に設計する。
| 顧客・取引相手 | 選択を左右する条件 | 事業者が示すべき内容 |
|---|---|---|
| 初回購入の実需世帯 | 月々の返済、通勤・通学、入居時期、追加工事の有無 | 諸費用と改修費を含む総額、借入条件、検査・保証範囲 |
| 都市部の住替え世帯 | 生活圏、間取り、管理状態、旧居売却との日程 | 管理費・修繕積立金、長期修繕計画、売買の資金日程 |
| 地方・郊外の戸建購入者 | 駐車、職場や家族との距離、維持管理費 | 土地・道路条件、屋根・外壁・水回りの更新状況 |
| 相続人・早期売却を望む所有者 | 現金化の時期、残置物、遠隔対応、手続の負担 | 買取と仲介の価格・期間の違い、所有権整理の担当範囲 |
| 賃貸投資家・法人の取得担当 | 賃料、修繕・空室負担、出口価格、資金回収 | 現況の賃貸条件、保有中収支、退去を確約しない販売計画 |
この分類は公開情報からの分析であり、構成比の調査ではない。実需では家族の合意とローン審査が必要で、内覧への好反応は成約を保証しない。仲介・金融・検査担当への情報提供が遅いほど、申込み後の失注や決済遅延を招く。
法人取引では取得担当が収支を組み、工事・法務の確認を経て財務部門等が承認する形が基本だが、個社の権限配分は公開情報ではわからない。B2B営業では改修案だけでなく、追加工事の負担、工期、不具合対応、決済条件を揃える。
比較検討中の購入者は、別の中古住宅、新築、賃貸継続へ移りやすい。一方、契約・借入れ・転居後には多額の取引費用と生活上の負担が生じるため、購入前の安心材料に価値がある。インスペクション、売主の契約上の責任、保険、設備保証はそれぞれ対象が異なり、「検査済み」の一語だけでは比較可能な商品にならない(国交省・建物状況調査)。
価格への感応度は広告価格だけで測れない。マンションでは管理費・修繕積立金、戸建てでは将来修繕費、共通して借入返済が家計を圧迫するため、値上げが通るかは毎月の総負担で決まる。2026年の住宅ローン減税は高い省エネ性能を持つ既存住宅への支援を広げており、対象となる性能を証明できるかが購入条件を変える(国交省・住宅ローン減税)。
季節性は商圏ごとに検証し、新年度前の転居需要だけで仕入れを偏らせない。人口減少下の需要は、自治体人口だけでなく、職場・交通・学校・医療への到達性と既存世帯の住替えで捉える。
バリューチェーンと収益構造
利益の起点は、売却可能価格から必要工事と保有費用を引き、買える価格を守ることである。改修費を販売価格へ足せば回収できる事業ではなく、仕入れ・工事・販売・資金調達を一つの案件収支として管理する。
| 工程 | 主な役割・担い手 | 付加価値と収益を損なう要因 |
|---|---|---|
| 仕入れ・査定 | カチタス、スター・マイカ、インテリックス等と地域仲介会社 | 売却意向の把握と買付価格の設定。競合入札による過払いを避ける |
| 調査・権利確認 | 宅建士、建築士、司法書士、土地家屋調査士等 | 接道・境界・権利・劣化を確認。契約後に判明する制約が損失要因 |
| 改修・施工 | 再販会社の設計・工事部門、地域工務店、専門工事会社 | 買主が評価する範囲に仕様を絞り、工期と追加工事を管理 |
| 検査・保証 | 調査資格者、売主、保険法人、設備保証事業者 | 品質の説明可能性を高める。検査・補修・保証の対象不一致を防ぐ |
| 販売・融資 | 再販会社、仲介会社、金融機関、保証会社 | 購入者との接点と資金条件を整え、決済まで進める |
| 引渡し・保守 | 売主、施工会社、管理会社等 | 不具合対応と履歴保存。将来の住替え・再売却につながる接点 |
分業を束ねる価値は責任と費用負担を明確にし、購入者が価格・入居時期を確認しやすくすることにある。一方、再販会社の責任範囲が広いほど、仕入れ時の確認不足が工事・保証費へ響く。
カチタスの2026年3月期は売上高1,518.51億円、売上総利益353.71億円、営業利益182.79億円であり、営業利益率は12.0%である。売上原価は1,164.80億円で売上高の76.7%、販管費は170.91億円で11.3%となる(いずれも比率は計算)。ただし売上原価を土地建物の取得、工事、その他に分解した業界共通の構成比は、この開示からは求められない(カチタス・2026年3月期決算)。
スター・マイカHDの2025年11月期営業利益は73.14億円、営業利益率は10.6%である(計算)。同社は賃貸中住戸を取得し、空室化後に改修・売却するモデルを公表しているため、賃料を得ながら持つ在庫と、販売待ちの空室在庫を分けて評価する。期末の販売用不動産1,050.29億円を、短期回転型企業の在庫と同じ基準で良否判定してはならない(スター・マイカHD・財務情報、スター・マイカHD・成長戦略)。
インテリックスHDのリノベーション事業は売上高432.08億円、営業利益19.14億円である。これは事業分野の利益であり、本社費用の扱いと事業構成が異なる連結利益率との単純比較は適さない。公開情報だけでは「検査」「施工」「販売」のどの工程が最も高収益かを統一条件で算定できず、会社単位の利益を工程別の利益と読み替えることもできない(インテリックスHD・2026年5月期決算)。
案件管理では、取得決済から売却入金までを、調査待ち、着工待ち、施工、販売、融資・決済待ちに分ける。販売価格が同じでも、工程の滞留が増えると利息、管理費、税、保守費が累積する。インテリックスHDは2026年5月期、物件取得に伴う有利子負債増加などで営業外費用が増えたと説明しており、営業増益だけでは資金負担を評価できない(インテリックスHD・2026年5月期決算)。
調達リスクは住宅設備の納期だけではない。特定の工務店への発注集中、隠蔽部を開けた後の補修、管理組合の工事承認、境界確認や所有権整理の遅れも工程を止める。標準設備の複数調達先、発注前の現場確認、追加工事の承認上限を持つことが有効であるが、業界全体の海外調達比率や仕入先集中度は確認できない。
競争環境
競争は全国一つの市場ではなく、同じ商圏・価格帯で「買える物件」を取り合う形で起きる。規模の効果が働くのは資金、調達、手順の標準化であり、個別物件の見立てと地域仲介会社との関係を代替するものではない。
宅建免許業者は13万3,727業者であるが、この数は新築・土地・賃貸仲介等も含む。買取再販専業の企業数、規模別分布、上位企業の全国シェアを同じ定義で測る公表統計は確認できない。カチタスの販売8,380件を全国の個人取得登記件数で割ってシェアとする方法も、対象と計上基準が揃わないため採用しない(国交省・宅建業法施行状況、カチタス・2026年3月期決算)。
5つの競争要因
以下の強さと方向は、公表事実と事業構造をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 免許業者の裾野が広く、仕入れ対象が個別・有限。取得価格の競争は売却前に利益を圧縮する | 強まる |
| 新規参入の脅威 | 中 | 宅建業者等の隣接参入は可能だが、在庫資金、調査、施工網、保証対応が必要 | 変わらない |
| 売主・供給者の交渉力 | 強 | 良好な立地・管理状態の物件は代替が少ない。施工能力にも制約がある | 強まる |
| 買主の交渉力 | 強 | 他物件や賃貸との比較が可能。2026年9月の成約減少は強気の販売計画を点検する材料 | 強まる |
| 代替商品の脅威 | 強 | 新築分譲、未改修中古+個別改修、賃貸継続が比較対象 | 変わらない |
免許業者数と足元の成約動向の根拠は、国土交通省と不動産流通推進センターの公表資料である。特定企業の営業成果や将来の価格下落を示す評価ではない(国交省・宅建業法施行状況、流通推進センター・2026年9月物件動向)。
国内主要企業の違い
| 企業・グループ | 規模・公表業績 | 事業の特徴 | 比較時に見るべき点 |
|---|---|---|---|
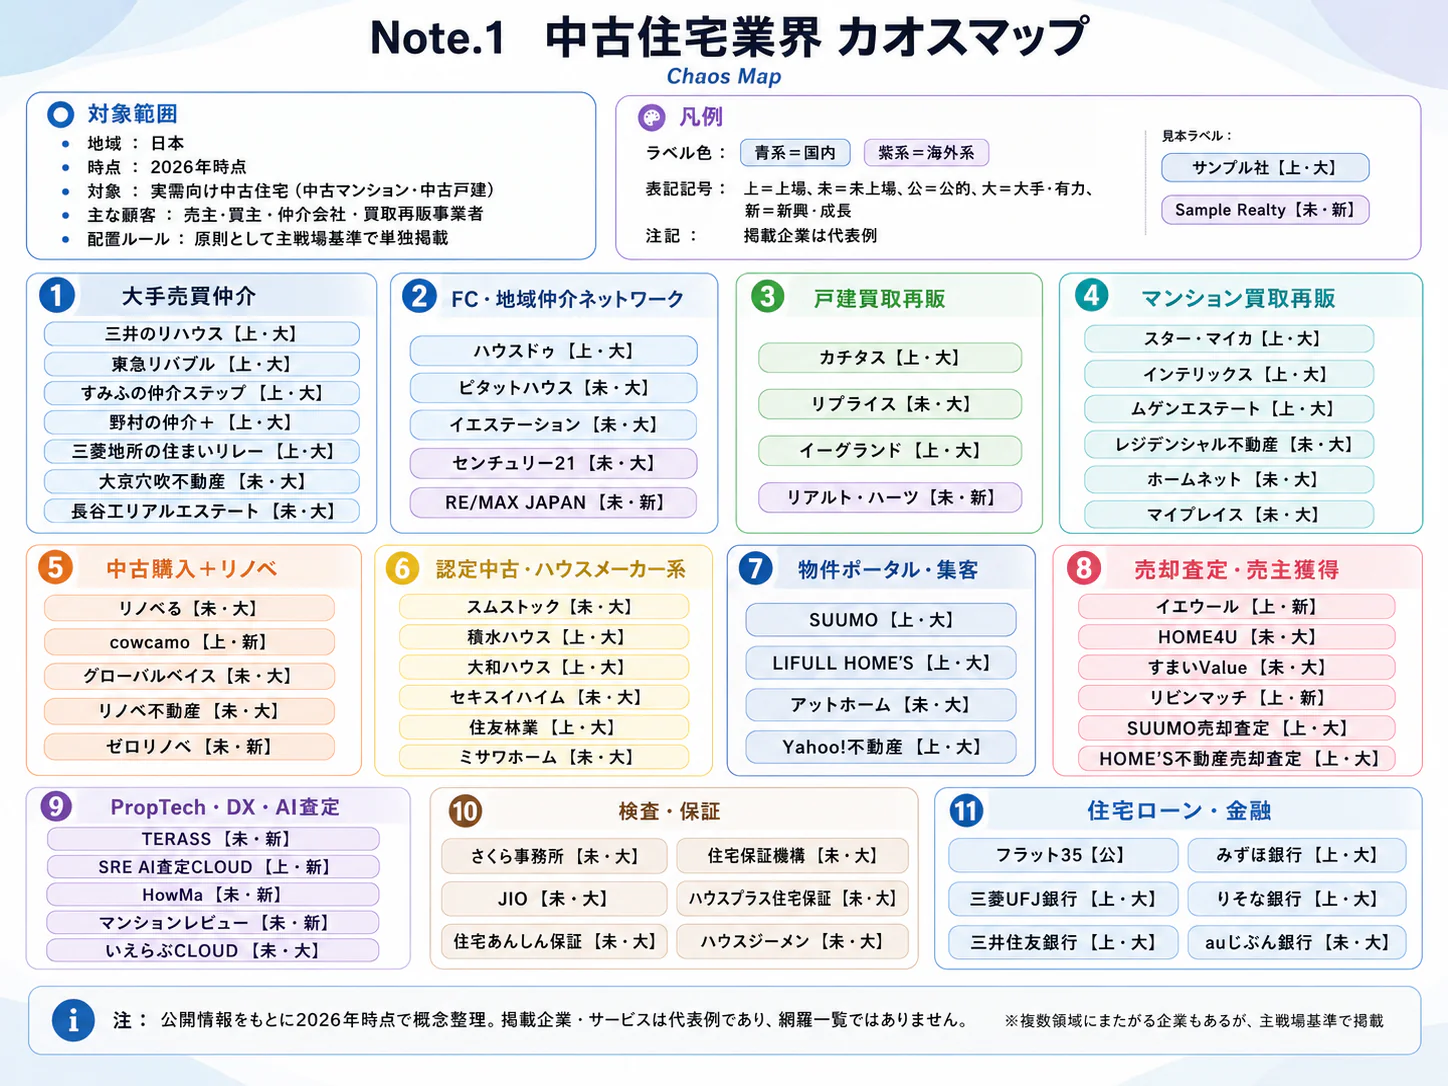
| カチタス/リプライス | 2026年3月期連結売上高1,518.51億円、販売8,380件 | 主に地方都市で空き家を仕入れ、リフォーム済み住宅として販売(同社の事業説明) | 商圏内の販売価格、工事標準化、店舗・協力会社の処理能力。カチタス・2026年3月期決算、カチタス・事業説明 |
| スター・マイカHD | 2025年11月期連結売上高691.58億円(うちリノベマンション事業660.13億円) | 賃貸中の区分マンションを取得し、空室化後に改修・販売 | 賃料収支、退去時期、保有期間と借入期間の整合。スター・マイカHD・2025年11月期決算短信、スター・マイカHD・成長戦略 |
| インテリックスHD | 2026年5月期リノベーション事業売上高432.08億円 | 中古マンション再生、内装事業、売買プラットフォーム | 販売件数と単価の分解、内装能力、金融機関等との連携。インテリックスHD・2026年5月期決算 |
| 大京穴吹不動産 | 買取再販だけの比較可能な売上高は本稿では未確認 | リノアルファとして工事範囲・品質基準・アフターサービスを設定 | 仲介・管理接点との関係、施工基準、保証対象の明確さ。大京穴吹不動産・事業説明 |
戦略は、戸建てを地域密着で回転させる型、都市の区分住戸を再生する型、賃貸中に取得して用途別の価格差を取り込む型、仲介・管理の顧客基盤から再販につなげる型に整理できる。参入企業は、自社が既に持つ顧客接点・施工能力・資金のうち、何を取得価格や保有コストの優位性へ変えられるかを明確にする。施工が得意という理由だけで仕入れ競争に勝てるとは限らない。
直近3年の再編で注目すべき具体例は、2025年12月のインテリックスHD設立と、2026年5月期中に実施された全国保証との資本業務提携である。同社は全国保証の持分法適用会社となり、FLIEのサービス拡充や仕入れチャネルの多角化を狙うと説明している。持株会社化は既存グループの再編であり、全国保証との提携は金融分野からの資本参加であって、未公表の買収効果まで読み込むべきではない(インテリックスHD・2026年5月期決算)。
同社は神戸みなと興産との共同出資会社による2026年の事業開始も中期計画に記載している。この事例は、金融接点を物件情報につなぐ提携の方向を示すが、業界全体のM&A件数や統合進行度を推計する根拠にはならない。買収判断では売上の拡大より、退職で失われる仕入れ人脈、協力会社の継続性、既存在庫の評価、引渡し済み物件の保証債務を調べる(インテリックスHD・中期計画)。
成功の鍵は四つである。第一に、再販売条件から逆算して買付上限を守ること、第二に、施工量を増やしても追加工事と品質のばらつきを管理すること、第三に、保有期間に合う資金を確保すること、第四に、検査・保証の内容を購入者が比較できる形で示すことである。各社の事業モデルはこの組合せが異なるのであり、単一の利益率順位だけで競争力を決めることはできない。
海外の動向と主要企業
日本への主要な影響の経路は、海外企業による住宅在庫の直接取得より、在庫を持つ範囲の見直し、集客・取引支援の統合、改修と金融の組合せである。海外企業の売上には住宅売却代金、仲介手数料、広告・ソフトウェア収入が混在するため、規模比較には収益認識の違いを付す。
世界市場の統一的な公的統計は確認できない。米国の2026年9月既存住宅販売は季節調整済み年率399万戸だが、年間実績ではない。日本の登記や中国企業の取扱高とは合算できず、日本の世界シェアも本稿では示さない(NAR・2026年9月統計)。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| オープンドア(Opendoor) | 米国 | USD 4,371 million、2025年通期 | 自ら取得して売る即時買取型。2025年販売11,700戸超(10-Kの記載) | 2025年末に対象市場の全米拡大を進めたと開示 | 日本での住宅買取再販の公式発表は未確認。Opendoor・2025年10-K |
| オファーパッド(Offerpad) | 米国 | USD 567.812 million、2025年通期 | 買取再販、仲介、改修を併営 | 自社資金による買取に加え、第三者資本のCash Offer Marketplace/Direct+を展開 | 日本の住宅買取再販は未確認。Offerpad・2025年10-K、Offerpad・2025年決算発表 |
| ジロー・グループ(Zillow Group) | 米国 | USD 2,583 million、2025年通期 | 住宅の集客・仲介支援、賃貸情報、住宅ローン | 2025年はRentals収入がUSD 630 million(前年比39%増)、Residential収入がUSD 1,704 million(同7%増) | 日本の住宅流通サービスは未確認。Zillow・2025年決算発表 |
| コスター・グループ(CoStar Group) | 米国 | USD 3,247 million、2025年通期。住宅部門USD 1,460 million | 不動産情報・広告・ソフトウェア | 2025年にMatterportと豪州Domainを取得 | Matterportの製品展開あり。国内住宅買取事業とは異なる。CoStar・2025年決算発表 |
| ベイケ〈贝壳〉(KE Holdings) | 中国(事業本部) | RMB 94.6 billion、2025年通期。既存住宅取引サービスRMB 25.0 billion | 仲介店舗間の協業基盤、直営・提携仲介、住宅関連サービス | 既存住宅、新築、改修等を組み合わせた事業を継続 | 日本での直接の住宅買取再販は未確認。KE Holdings・2025年決算発表 |
米国の教訓は、素早い買取ができることと、景気変動を通じて利益を残せることは別だという点にある。オープンドアの2025年売上総利益率は8.0%で、純損失はUSD 1,300 millionであった。ただし純損失には債務消滅損USD 924 millionが含まれるため、その全額を個別住宅の売買損失と解釈してはならない(Opendoor・2025年10-K)。
オファーパッドの第三者資本を使うモデルは、顧客への売却手段の提供と、自社貸借対照表で在庫を持つ行為を切り分ける方向である。日本でも、仕入れ情報・改修・販売を担う会社と、資金を供給する相手の役割を分ける選択肢がある。ただし、在庫リスクを外へ出すほど利益配分、価格決定権、損失時の負担を明確にする(Offerpad・2025年決算発表)。
ベイケの2025年既存住宅取扱高はRMB 2,151.5 billion、前年比4.2%減である。中国全体ではなく同社の実績だが、減速局面での仲介間協業を考える材料となる。日本で参考になるのは店舗数より、案件への貢献と報酬配分を明確にする仕組みである(KE Holdings・2025年決算発表)。
欧州では既存建物の性能改善が競争の軸となるが、売買市場の構造、建材・施工方式、金融慣行は日本と異なる。国内主要再販会社について、比較可能な海外売上高比率は、確認した資料では確認できず、ゼロと断定しない。今後2〜5年の現実的な海外連携は、現地在庫の大量取得より、改修品質管理、住宅履歴、取引支援の共同事業に見込まれる。
海外買収では現地の検査、売主責任、融資・報酬体系を調べ、日本の原価や回転率を流用しない。海外モデルの導入でも、保有主体と売上・損失の認識時点を比較することが先決である。
外部環境と制度の変化
制度の方向は、既存住宅を一律に優遇することから、性能・権利・取引情報を確認できる住宅の流通を支える方向へ進んでいる。経営への影響が大きいのは、販売時の説明だけでなく、仕入れ時から証明と手続に必要な費用・日数を織り込むことである。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 税制・需要 | 日本 | 住宅ローン減税の延長と、省エネ性能の高い既存住宅への支援拡充 | 2026年1月1日〜2030年12月31日入居に適用 | 大・追い風。性能証明を伴う既存住宅の提案力を高める | 国交省・住宅ローン減税 |
| 権利・供給 | 日本 | 相続登記義務化。施行前の相続にも原則として履行期限 | 2024年4月1日施行、既往案件の原則期限2027年3月31日 | 中・追い風。権利整理の契機。ただし売却の義務ではない | 法務省・相続登記義務化 |
| 権利・手続 | 日本 | 所有者の氏名・住所等の変更登記を原則2年以内に申請 | 2026年4月1日施行、施行前変更の原則期限2028年3月31日 | 中・追い風と対応負担。所有者情報の整合確認を促す | 法務省・住所等変更登記 |
| 建築規制 | 日本 | 木造2階建て等の大規模修繕・模様替えで建築確認が必要となる範囲を見直し | 2025年4月1日施行 | 大・短期は向かい風。調査・設計・確認期間の織込みが必要 | 国交省・大規模リフォーム確認手続 |
| 取引・品質 | 日本 | RC造等の共同住宅等の建物状況調査について、重要事項説明の対象となる調査結果を、実施から2年を経過していないものへ変更(従来は1年) | 2024年4月1日施行 | 中・追い風。結果の利用機会を拡大。戸建てまで一律2年ではない | 国交省・建物状況調査 |
| 報酬制度 | 日本 | 800万円以下の宅地建物の媒介で、媒介に要する費用を勘案し、原則の上限を超えて30万円の1.1倍(税込33万円)まで受領可能に。媒介契約前の説明・合意が必要 | 2024年7月1日施行 | 中・追い風。低価格物件の仲介採算を補完 | 国交省・空き家対策推進プログラムの進捗 |
| 環境・建物性能 | EU | 改正EPBDを国内法化し、住宅ストックの平均一次エネルギー使用を2030年までに16%低減する方向 | 国内法化期限2026年5月29日、最終国別改修計画提出期限2026年12月31日 | 中・性能改修には追い風、対応費用には向かい風。日本への影響は主に事業モデルの参照 | 欧州委員会・改正EPBD |
2026年改正では高い省エネ性能を持つ既存住宅の控除期間が13年となった。床面積は原則40㎡以上へ緩和されたが、所得や上乗せ措置によって50㎡以上の条件が残る。性能、所得、入居時期を分けた確認が必要である(国交省・住宅ローン減税)。
税制上の買取再販住宅は、宅建業者が特定増改築等をした既存住宅を、宅建業者の取得から2年以内に取得したもので、新築から10年を経過したものに限られる。単に壁紙・設備を更新した販売物件が自動的に該当するわけではない。仕入れ時に適用可能性を検討し、工事内容、証明書、取得日と引渡し予定日を一体管理することが商品設計となる(国交省・住宅ローン減税)。
建築確認はすべての内装改修に必要なのではなく、対象建築物で主要構造部の一種以上について過半の修繕等をするかで判断が分かれる。取得前に設計者と確認し、図面不足や既存不適合への対応を価格へ反映する(国交省・大規模リフォーム確認手続)。
インスペクションは、所定の範囲で劣化事象等を調べる制度であり、隠れた欠陥が存在しないことや、将来の無故障を保証するものではない。購入者への説明では、実施日、調査対象、調査不能箇所、補修履歴を示し、保険・売主責任・設備保証との違いを明確にすることが重要である(国交省・建物状況調査)。
EUの目標はストック全体の平均であり、一律16%の改修や売買禁止ではない。参考になるのは性能証明と改修計画を金融へつなぐ設計である。環境効果も解体・改修材・運用を通じて評価し、中古というだけで環境負荷低減をうたうべきではない(欧州委員会・改正EPBD)。
人材と生産性
人材面の制約は、宅建士の人数だけでなく、建物を見て工事範囲・採算・販売条件をつなげられる実務者の不足にある。販売員だけを増やしても施工と検査が追いつかなければ在庫期間が延びるため、工程全体の処理能力で採用・育成を考える。
国土交通省の2026年9月建設労働需給調査では、全国8職種の不足率は1.3%で、前年同月の1.1%から不足幅が拡大した。これは建設業の調査であり、買取再販に従事する大工・内装・設備工事の不足率だけを示すものではない。それでも工事能力を外部調達する再販会社にとっては、工期と見積価格を確認する先行材料となる(国交省・2026年9月建設労働需給)。
業界に近い「不動産取引業」の2025年平均年収は694.7万円であるが、これは一般労働者の月例給与と賞与を算式で合算した値である。新築・土地売買、仲介も含み、職種、年齢、歩合給、企業規模の構成が影響するため、若手の採用提示額や中小再販会社の賃金相場にそのまま使えない。買取再販専業の賃上げ率や、同一定義の職種別賃金は確認できない(厚労省・2025年賃金統計)。
企業の対応例として、インテリックスHDは中期計画で営業・設計人材の採用育成、新卒給与の向上、施工会社とのネットワーク拡充や事業承継を掲げている。人を増やす施策と施工能力を確保する施策を併記している点が、この業界の成長制約を表す。ただし、計画を記載していることと、必要人数・施工量の確保が完了していることは区別する(インテリックスHD・中期計画)。
生産性は、一人当たり売上高だけでは測りにくい。高額物件への構成変化でも売上高は増え、仲介と買取再販では売上の認識が違うからである。買取再販だけの付加価値額と従業者数を揃えた国内外比較はできないため、見かけの国際順位は本稿では示さない。
実務では、担当者当たりの処理件数に加え、現地再訪率、見積から実工事費への増加率、着工待ち日数、完工後の是正件数、引渡し後の対応費を追う方が有用である。宅建士、既存住宅状況調査を担う建築士、設計・施工管理者の分業点を定め、資格を持つ人が無資格者の確認不足を最後に引き受ける状態を避ける。建築確認の対象拡大は、設計・法規確認の時間を仕入れ工程へ前倒しする必要性を高めている(国交省・建物状況調査、国交省・大規模リフォーム確認手続)。
地域工務店との関係では、繁忙期だけ発注を集中させるより、先の工程表と標準仕様を共有し、仕様変更の承認と支払条件を明確にする方が能力を確保しやすい。買収や内製化を選ぶ場合には、取得した人数だけでなく、営業地域、得意工法、現場責任者の継続勤務を確かめる。
2030年に向けたシナリオ
2030年の市場を左右するのは、空き家総数より「家計が買える条件」と「既存住宅を適正な費用で販売可能にする能力」である。以下は分析にもとづく条件付きシナリオであり、市場規模の数値予測や発生確率の推計ではない。
第一の軸は、所得・借入金利・販売価格を合わせた家計の購入余力である。第二の軸は、権利整理、施工、性能証明、資金調達を通じて良質な販売在庫へ転換する効率である。この組合せにより、同じ空き家増加でも流通拡大と在庫停滞の両方が起こり得る。
| シナリオ | 起きる条件 | 2030年に向けた姿 | 可能性の見立て・経営対応 |
|---|---|---|---|
| 選別的な成長 | 購入余力の改善は限定的、転換効率は徐々に改善 | 需要のある生活圏と価格帯に取引が集中。性能・保証を説明できる物件が選ばれる | 分析上の中心シナリオ。商圏・価格帯ごとの投資上限を持つ |
| 性能改善を伴う流通拡大 | 所得と融資条件が需要を支え、権利整理・改修・証明の処理能力が向上 | 改修済み住宅の選択肢が広がり、金融機関・工事会社との分業が進む | 上振れシナリオ。仕入れ枠だけでなく工事・検査能力を先に確保 |
| 在庫と資金の停滞 | 購入余力が悪化し、工事費・手続期間・借入負担も増加 | 売却遅延と値下げが重なり、資金力の弱い事業者の事業譲渡や縮小が増える可能性 | 無視できない下振れ。早期の在庫処分基準と資金余力を確保 |
中心シナリオの根拠は、年間登記件数の増加と直近のREINS成約減少が同時に観測され、全面的な拡大を示していないことである。加えて、省エネ性能の高い既存住宅への支援拡充は確認できるが、すべての築古住宅の改修採算を成立させるものではない。市場を一つの成長率で予測するより、条件ごとの投資配分を準備する方が有用である(国交省・既存住宅販売量指数 令和8年7月分、流通推進センター・2026年9月物件動向、国交省・住宅ローン減税)。
| 先行指標 | 確認先 | 判断する内容 |
|---|---|---|
| 物件種別・地域別の取引量 | 国土交通省「既存住宅販売量指数」、不動産流通推進センター「指定流通機構の物件動向」 | 件数減少が自社商圏へ広がっているか。国交省・2026年7月販売量指数、流通推進センター・2026年9月物件動向 |
| 成約価格・面積・築年の組合せ | 同センター月次資料 | 価格変化が値下がりか、成約物件の構成変化か。流通推進センター・2026年9月物件動向 |
| 在庫・利益・資金負担 | 主要各社の四半期・通期決算 | 販売増加に先行して資金固定化が進んでいないか。カチタス・2026年3月期決算、スター・マイカHD・財務情報 |
| 施工人材の過不足 | 国土交通省「建設労働需給調査」 | 工期長期化と発注単価上昇の兆候。国交省・2026年9月建設労働需給 |
| 性能別の住宅取得支援 | 国土交通省の住宅ローン減税・関連制度公表 | 商品仕様・証明費用・引渡し日程を見直す必要性。国交省・住宅ローン減税 |
これらは月次・四半期で更新し、自社の内覧から申込みへの転換率、住宅ローン否決・減額、値下げ回数と突き合わせる。統計の遅行性と自社案件の少なさを互いに補い、単月の動きだけで長期の施工体制や拠点を変更しない。下振れ時の縮小条件も、仕入れの拡大条件と同時に定めることが重要である。
経営・企画部門への示唆
経営の中心課題は、仕入れ戸数を増やすことより、調査・改修・証明・資金回収を一つの案件収支で回せる範囲を広げることである。分析では、2025年4月の建築確認対象の見直しと2026年の住宅ローン減税改正により、性能証明と設計・確認の手配は、後から払う費用ではなく仕入れ時に決める商品の条件になった。
立場別の戦略の選択肢
| 立場 | 原稿のデータが示す制約 | 優先する選択肢 | 判断の基準 |
|---|---|---|---|
| 大手(広域で年数千件を扱う再販会社) | 建設労働8職種の不足率は2026年9月に1.3%と前年同月の1.1%から拡大した。木造2階建て等の大規模な修繕・模様替は2025年4月から建築確認が必要になった(国交省・2026年9月建設労働需給、国交省・大規模リフォーム確認手続) | 商圏別の仕入れ枠を、設計・確認・施工・検査の処理能力から逆算して上限を決める。省エネ性能の証明を標準仕様に入れ、13年控除の対象となる在庫の比率を管理する | 拡大後も、取得から入金までの日数と追加工事率が悪化しないか |
| 中堅・中小(特定の生活圏・建物類型に強い地域会社) | 2026年9月の既存戸建て成約は全国で前年同月を下回ったが、九州・沖縄は19.64%増えた。800万円以下の物件には媒介報酬の特例(税込33万円まで)がある(流通推進センター・2026年9月物件動向、国交省・空き家対策推進プログラムの進捗) | 改修採算が合う物件だけを買い取り、低価格で採算が合わない物件は特例報酬の仲介に回す二本立てにする。建築確認とインスペクションは設計事務所・調査会社と共同で手配する | 自社商圏の成約期間と値下げ回数を月次で見て、買取比率を下げる条件を事前に決めているか |
| 新規参入を考える企業(工務店、金融・保証、仲介・管理会社) | 在庫を持てば価格変動と借入負担を負う。米国のオファーパッド(Offerpad)は自社資金の買取と並行して、第三者の買い手へ物件を回し手数料を得る仕組みを広げている(Offerpad・2025年決算発表) | 工務店は再販会社への施工・調査の提供、金融・保証会社は資本提携や在庫融資、仲介・管理会社は顧客接点からの買取紹介と、在庫を持たない関与から始める | 在庫リスク、損失負担、引渡し後の保証債務を誰が負うかを契約で分けられるか |
分析では、三つの立場に共通する分岐点は、設計・確認と性能証明の担い手を自社で抱えるか、外部に頼るかである。内製は固定費を増やすが工期を握れる。外部依存は身軽だが、繁忙期には外部の空き枠が仕入れ量の上限になる。制度変更を仕入れ価格の優位に変えられるのは、この担い手を先に確保した企業である。
通説と異なる見方
第一に、「空き家が多い地域ほど仕入れ余地が大きい」とはいえない。賃貸・売却用等を除く空き家385万6千戸は、2025年の個人取得の既存住宅売買登記35万3,052件の約11倍(計算)だが、流通するのは所有者の意思、権利、改修採算が揃った一部である。2027年3月31日が期限の相続登記は名義整理を促すが、売却を義務づけない。分析では、進出先は空き家率ではなく、成約件数が伸びる商圏で選ぶ(総務省・2023年住宅土地統計、国交省・既存住宅販売量指数 令和8年7月分、法務省・相続登記義務化)。
第二に、「都市のマンション再販は安定し、地方の戸建て再販は人口減で先細る」という見方は、足元のデータと合わない。2026年9月の成約は既存マンションが前年同月比19.24%減で、戸建ての11.28%減より落ち込みが大きい。カチタスは2026年3月期に販売件数を13.7%伸ばし、1件当たり売上高は約1,812万円(計算)である。インテリックスHDは2026年5月期の販売件数が前期をわずかに下回り、平均販売価格3,824万円(30.1%上昇)が増収を支えた。分析では、価格上昇に頼る都市のマンション再販の方が、購入余力の悪化に弱い可能性がある(流通推進センター・2026年9月物件動向、カチタス・2026年3月期決算、インテリックスHD・2026年5月期決算)。
第三に、在庫が厚い企業を一律に非効率とはいえない。スター・マイカHDの2025年11月期末の販売用不動産は1,050.29億円で、売上高691.58億円の約1.5倍(計算)である。しかし賃貸中の住戸を取得する同社は、保有中に賃貸売上46.24億円を得ており、評価損を除く販売利益率は14.5%である。比べるべきは在庫の総額ではなく、保有中の収入、借入の期限、退去後の出口の組合せである(スター・マイカHD・2025年11月期決算短信)。
公開情報ではわからないこと
| わからないこと | 確かめる方法 |
|---|---|
| 売主が買取を選ぶ条件。価格差より決済時期、残置物、契約不適合責任の免責を重く見るか | 査定を受けた売主への追跡アンケートと、地域の仲介会社への案件単位の聞き取り |
| 省エネ・耐震の性能証明にかかる費用と日数、それが成約価格と販売期間をどれだけ変えるか | 自社と提携先の案件を証明の有無で比較し、購入検討者には選択型の調査を行う |
| 建築確認の対象見直しで、木造戸建ての改修工期と設計費がどれだけ増えたか | 設計事務所・確認検査機関への聞き取りと、2025年4月前後の工程表の比較 |
| 提携・買収先の在庫の実勢価格、引渡し済み物件の保証債務、仕入れ人脈と協力工務店の継続性 | 抽出した在庫物件の現地確認、保証請求履歴の閲覧、主要な仲介会社・工務店への面談 |
| 保証会社や地方銀行との提携が、良質な物件の仕入れ経路として機能するか | 提携経由の案件の成約率と粗利率を一定期間追う試行契約 |
出典
統計は官公庁・業界団体の原表、企業情報は公式開示・公式サイトを優先した。以下は本文で使用した資料であり、日付が確定できないページは確認日を付した。
- 国土交通省「既存住宅販売量指数 令和8年7月分」(2026年10月30日)
- 国土交通省「令和7年度宅地建物取引業法の施行状況調査結果」(2026年10月2日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 事業所に関する集計 産業横断的集計 第9-2表」(2023年6月27日)
- 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類」(2026年3月24日)
- 総務省統計局「令和5年住宅・土地統計調査 住宅及び世帯に関する基本集計 結果の概要」(2024年9月25日)
- 不動産流通推進センター「指定流通機構の物件動向 令和8年9月」(2026年10月13日)
- カチタス「2026年3月期 決算短信」(2026年5月8日)
- カチタス「カチタスの事業」(公表日記載なし、2026年11月2日確認)
- スター・マイカ・ホールディングス「2025年11月期 決算短信」(2026年1月13日)
- スター・マイカ・ホールディングス「業績・財務情報」(公表日記載なし、2026年11月2日確認)
- インテリックスホールディングス「2026年5月期 決算レビュー」(ページ更新日記載なし、2026年11月2日確認)
- インテリックスホールディングス「中期経営計画 Renovation Forward 31」(2026年1月13日)
- 大京穴吹不動産「リノベーション事業」(公表日記載なし、2026年11月2日確認)
- SREホールディングス「当社のAI戦略と競争優位性に関する考え方について」(2026年3月18日)
- LIFULL「ウィルと生成AIを価格推定に活用した売却査定AIを共同開発」(2025年5月20日)
- アットホーム「売買居住用物件へのAI類似物件検索機能搭載」(2025年7月29日)
- アットホーム「コメント自動生成・画像キャプション生成機能の提供」(2024年4月22日)
- Matterport「2024年秋リリース:生成AIと新機能」(2024年10月2日)
- CLUE「DroneCloudが積水ハウスの全国拠点で導入・運用開始」(2025年1月22日)
- CLUE「RooferAI」(公表日記載なし、2026年11月2日確認)
- 全米リアルター協会(NAR)「September 2026 Existing-Home Sales Statistics」(2026年10月13日)
- Opendoor「2025 Form 10-K」(2026年2月19日)
- Offerpad「2025 Form 10-K」(2026年2月24日)
- Offerpad「Q4 and FY 2025 Financial Results」(2026年2月23日)
- Zillow Group「Fourth-Quarter and Full-Year 2025 Financial Results」(2026年2月10日)
- CoStar Group「Full Year 2025 Financial Results」(2026年2月24日)
- KE Holdings「Fourth Quarter and Fiscal Year 2025 Financial Results」(2026年3月16日)
- 国土交通省「既存住宅状況調査(インスペクション)」(2024年4月1日制度改正対応、ページ公表日記載なし)
- 国土交通省「住宅ローン減税」(2026年6月更新)
- 国土交通省「木造戸建の大規模なリフォームに関する建築確認手続について」(2025年2月21日時点)
- 法務省「相続登記の申請義務化」(2026年4月1日更新)
- 法務省「住所等変更登記の義務化について」(2025年3月28日掲載、Q&Aは2026年9月30日現在)
- 国土交通省「『不動産業による空き家対策推進プログラム』の進捗状況について」(2025年2月)
- 欧州委員会「Energy Performance of Buildings Directive」(随時更新、2026年11月2日確認)
- スター・マイカ・ホールディングス「強みと成長戦略」(公表日記載なし、2026年11月2日確認)
- 国土交通省「建設労働需給調査結果 令和8年9月分」(2026年10月26日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
