エグゼクティブサマリー
この業界をひと言で表すと、都心立地の希少性を収益へ変える一方、購入余力と施工能力の制約により数量成長が難しくなった開発産業である。全国と首都圏、平均価格と販売速度、発売と引渡しを分けて読むことが、経営判断の出発点となる。
要点
- 市場は「全国一律の供給減」ではない。 2025年の全国発売戸数は5万9,940戸、前年比0.8%増であった一方、首都圏は2万1,962戸、同4.5%減である。量の回復と都心への高価格化は地域ごとに異なる。(不動産経済研究所「全国新築分譲マンション市場動向 2025年」)
- 高価格と販売の弱さが併存する。 首都圏の2026年度上半期の平均価格は1億1,494万円、前年同期比21.1%上昇である。初月契約率は上半期62.8%へ改善した一方、9月単月は50.4%であった。平均価格上昇を全物件の需要の強さと読み替えることはできない。(不動産経済研究所「首都圏 新築分譲マンション市場動向 2026年度上半期」)(不動産経済研究所「首都圏 新築分譲マンション市場動向 2026年9月」)
- 競争の焦点は土地・施工・資金回収である。 大手の分譲部門は高い利益率を示すが、過去の土地取得と当期引渡しの案件構成が影響する。海外でも販売と保有収益の組合せ、現地企業との共同事業が重要であり、売上高だけでは事業規模を比較しにくい。(三井不動産「2026年3月期 決算説明資料」)(住友不動産「FACT SHEETS 2026年3月期」)(三井不動産「Zyon Grand and Zyon Collection」)
- 既存ストックと制度変更が次の事業領域を広げる。 分譲ストックは2025年末723.6万戸、築40年以上は158.8万戸である。2026年の再生制度改正と2027年の新築管理計画認定を追い風にできるが、老朽戸数をそのまま建替え需要とはみなせない。(国土交通省「分譲マンションストック数の推移」)(国土交通省「築後40年以上の分譲マンション数の推移」)(国土交通省「マンション関係法の改正について」)(国土交通省「改正マンション管理適正化法の施行期日を定める政令等を閣議決定」)
- AIは図書探索・現場支援、ロボットは墨出し・共用部清掃で具体化している。 分譲会社単体の人員削減より、設計施工の手戻りと引渡し後の負担を減らす視点が重要である。個別導入、技術検証、提供企業の効果試算を区別して採否を決める。(長谷工コーポレーション・燈「長谷工コーポレーションと燈が新システムを構築」)(長谷工コーポレーション「生成AIで施工管理者の危険予測を支援」)(日本HP「HP、日本でHP SitePrintを販売開始、建設業界の生産性向上へ」)(野村不動産ホールディングスほか「エレベーター自動連携掃除ロボットの導入を実現」)
経営・企画部門への示唆
- 首都圏の供給減は値上げ余地ではなく、着工減が続くなかでの用地・施工枠の取り合いと読む。用地審査では首都圏平均でなく自社価格帯の契約率、施工費の確定時期、販売が延びた場合の資金残高を一体で確かめる。
- 大手は次期計上分の契約進捗管理と再生・管理への関与延長、中堅・中小は地方中核都市や近畿への集中と施工先の分散、新規参入を考える企業は既存売主の取得か土地を持たない工程から入る。
- 老朽ストックの増加を建替え需要と同一視しない。購入資金の内訳、施工会社の受注余力、完成在庫の成約価格、買収先の用地情報の帰属は、アンケートや聞き取りなどの一次調査で確かめる。
業界データまとめ
全国市場は2025年に戸数が小幅に増えたが、首都圏では供給減が続いている。2026年11月2日時点で確認できる首都圏の最新月次実績は9月であり(10月分は11月19日公表予定)、全国の最新通年実績である2025年と分けて示す。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内の新築分譲マンション発売戸数 5万9,940戸。売買代金総額ではなく発売数量 | 2025年 | 不動産経済研究所「全国新築分譲マンション市場動向 2025年」 |
| 市場の伸び | 全国発売戸数の前年比 +0.8%。市場規模と同一系列の実績 | 2025年 | 不動産経済研究所「全国新築分譲マンション市場動向 2025年」 |
| 事業者数 | 宅地建物取引業の免許業者 13万3,727業者(前年度末比+1.1%)。仲介等を含み、マンション分譲業者に限定されない | 2026年3月31日現在 | 国土交通省「令和7年度宅地建物取引業法の施行状況調査結果」 |
| 従業者数 | 13万3,466人。小分類「建物売買業,土地売買業」の民営事業所の従業者。戸建て・土地売買等を含む | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 第9-2表・全国」 |
| 平均年収 | 694.7万円(計算)。中分類「不動産取引業」、一般労働者・男女計・企業規模計10人以上。きまって支給する現金給与額42万9,900円×12+年間賞与その他特別給与額178万8,200円 | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類 第1表」 |
| 上位3社の売上高 | 三井不動産 4,008.48億円(国内中高層マンション)/野村不動産HD 2,732億円(マンション分譲)/住友不動産 2,522.67億円(マンション・戸建)。主要上場3社の比較であり、同一定義による厳密な順位ではない | 各社2026年3月期 | 三井不動産「2026年3月期 決算説明資料」 野村不動産ホールディングス「2026年3月期 決算説明資料」 住友不動産「FACT SHEETS 2026年3月期」 |
| 首都圏発売戸数 | 1,142戸(前年同月比−40.1%)。年度上半期は8,601戸(前年同期比−6.0%) | 2026年9月/2026年度上半期〈4〜9月〉 | 不動産経済研究所「首都圏 新築分譲マンション市場動向 2026年9月」 不動産経済研究所「首都圏 新築分譲マンション市場動向 2026年度上半期」 |
| 首都圏新築平均価格 | 9,552万円/戸(前年同月比−4.1%)。年度上半期は1億1,494万円/戸(前年同期比+21.1%) | 2026年9月/2026年度上半期〈4〜9月〉 | 不動産経済研究所「首都圏 新築分譲マンション市場動向 2026年9月」 不動産経済研究所「首都圏 新築分譲マンション市場動向 2026年度上半期」 |
| 首都圏初月契約率 | 50.4%(前年同月比−4.0ポイント)。年度上半期は62.8%(前年同期比+0.9ポイント)。発売月の契約戸数を発売戸数で除した比率 | 2026年9月/2026年度上半期〈4〜9月〉 | 不動産経済研究所「首都圏 新築分譲マンション市場動向 2026年9月」 不動産経済研究所「首都圏 新築分譲マンション市場動向 2026年度上半期」 |
| 分譲マンションストック | 723.6万戸、うち築40年以上 158.8万戸。既存ストックであり、新築発売戸数とは別系列 | 2025年末 | 国土交通省「分譲マンションストック数の推移」 国土交通省「築後40年以上の分譲マンション数の推移」 |
首都圏の発売統計は主にファミリータイプを対象とし、近畿圏等では投資用物件も含まれるため、地域比較には対象の差がある。平均価格は発売物件の立地・面積・品質構成で動き、同一住戸の値上がり率を示さない。平均年収は算式による換算値であり、賞与の参照期間も月例給与と異なるため、個人の実受取年収とは一致しない。
AI・フィジカルAIの影響と経営の打ち手
この業界で先に変わるのは、用地情報・設計図書・販売資料を探し直す作業と、施工・管理現場の反復作業である。生成AI・AIエージェントは文書と判断の補助、フィジカルAIは現実空間を認識して移動・作業する機械として区別する。分譲会社自身の人員削減より、設計施工会社や管理会社を含む工程間の手戻り削減と、引渡し後の管理費抑制に経営上の意味がある。
影響の全体像
本稿の工程区分は「用地取得・事業企画 → 設計・許認可 → 施工・調達 → 販売・契約 → 引渡し・管理・再生」である。以下の普及時期は、2026年11月を起点とする、公開情報からの分析であり、企業の導入予定や実績ではない。「実用」は個別導入の確認を意味し、分譲マンション全体で普及済みという意味ではない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 用地取得・事業企画 | 住戸構成の条件に基づく集合住宅レイアウト案の生成・比較 | 生成AI・AIエージェント | 製品提供(国内分譲での導入は未確認) | 2年以内 | Autodesk Formaの新機能発表。機能ごとに提供時期・地域を確認する (オートデスク「Autodesk、Formaの対応領域をAECのライフサイクル全体へ拡大」) |
| 設計・許認可 | BIM内の部材・仕様の照会、設計情報検索 | 生成AI・AIエージェント | 実証中 | 3〜5年 | 長谷工と燈によるBIM連携技術の試作・検証 (長谷工コーポレーション・燈「長谷工コーポレーションと燈が新システムを構築」) |
| 施工・調達 | 現場写真等からの安全上の注意点抽出 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 長谷工「ゲンバノメ」の首都圏全現場への採用 (長谷工コーポレーション「生成AIで施工管理者の危険予測を支援」) |
| 施工・調達 | 図面データに基づく墨出しと移動 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | HP SitePrintの建設現場導入、日本販売開始。国内分譲での普及度は未確認 (日本HP「HP、日本でHP SitePrintを販売開始、建設業界の生産性向上へ」) |
| 販売・契約 | 住宅ローン・購入手続き・掲載物件に関する質問への一次回答 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 仲介サイトの物件詳細ページでリハウスAIチャットβ版が先行。新築販売への広がりは分析にもとづく見通し (三井不動産リアルティ「リハウスAIチャット(β)を提供開始」) |
| 引渡し・管理・再生 | エレベーターと連動した複数階の共用部清掃 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | プラウドタワー相模大野クロスへの導入 (野村不動産ホールディングスほか「エレベーター自動連携掃除ロボットの導入を実現」) |
業務はどう変わるか
第一に、設計情報の探索を、担当者の記憶に依存した照会から、根拠に戻れる検索へ変えることである。 現在は営業図面、施工図、仕様書、変更履歴が分かれ、同じ部材の確認にも複数部門が関与する。長谷工と燈の2025年2月の発表は、BIMデータと生成AIを連携させる技術開発・検証の事例であり、全社で設計を自動化した実績ではない。経営側は、文章作成時間に加えて、仕様不一致や発注後の設計変更を減らせたかで評価する。(長谷工コーポレーション・燈「長谷工コーポレーションと燈が新システムを構築」)設計初期の法令・条例等の確認では、大林組が建設特化型AIエージェント基盤を使った検証で、1人当たり週平均4.3時間から1.4時間へ約67%短縮したと公表した。これは同社設計部門の検証値であり、分譲事業の収支への効果を示すものではない。(大林組「設計初期段階の法令調査・要件整理業務を効率化」)
ただし、回答が滑らかであることと、確認申請に使えることは別である。用途地域、容積率、日影規制、条例、避難計画の確認は、適用日と自治体ごとの差を伴う。設計の根拠資料・改訂番号・承認者が追跡できない仕組みでは、用地取得価格の判断を誤る危険が増すため、生成結果をそのまま事業収支に転記してはならない。
第二に、安全巡視の準備は補助できるが、安全責任は自動化できない。 長谷工は生成AIで危険予測を支援する「ゲンバノメ」を2025年8月時点で首都圏の全129現場に採用したと発表した。工種、作業内容、天候、気温と現場写真から注意点を示す仕組みである。これは導入済みの事例であるが、事故件数の低下や現場全体の工数削減を実証した公表値とは区別する。現場監督の仕事は、注意事項の一からの作成から、現物との照合、協力会社への伝達、未対応事項の是正へ移る。(長谷工コーポレーション「生成AIで施工管理者の危険予測を支援」)
HP SitePrintは、図面データを基に床面へ線や文字を印刷する自律型ロボットで、日本HPが2025年5月に国内投入を発表した。墨出しの反復作業には適用余地がある一方、床面の状態、資材の仮置き、段差、他職種との同時作業が稼働率を左右する。海外建設現場での実用化と、日本の分譲マンションで全工程の工期が短縮したことは同義ではなく、提供企業の個別作業の生産性を建物全体へ外挿すべきではない。(日本HP「HP、日本でHP SitePrintを販売開始、建設業界の生産性向上へ」)
第三に、販売では一次対応を広げつつ、約束する内容を狭く管理する。 三井のリハウスは2026年1月、物件詳細ページで住宅ローン、購入手続き、掲載物件に関する質問へ答えるAIチャットβ版の提供開始を公表しており、仲介分野で会話形式の一次対応が始まっている。分譲販売への応用では、予算、入居時期、通勤、住み替え条件を整理し、担当者へ引き継ぐ使い方が考えられる。ただし、住宅ローンの承認、将来の資産価格、未確定の眺望や管理費を確約する用途は避け、価格表・販売状況・正式図書の更新と応答を連動させる。(三井不動産リアルティ「リハウスAIチャット(β)を提供開始」)
第四に、引渡し後の清掃は、機器購入から建物全体の運用設計へ変わる。 野村不動産等は2026年6月、プラウドタワー相模大野クロスで、TISの基盤、オカムラの清掃ロボット、オーチスのエレベーター等を連携させた導入を公表した。複数階の共用部を自律走行するためには、通信、充電場所、扉、住民動線まで設計時に整えておく。清掃業務全体で約20%の省人化効果という数値は、協業各社が一定の前提条件で示した試算であり、通年運用後の実測効果ではない。(野村不動産ホールディングスほか「エレベーター自動連携掃除ロボットの導入を実現」)
AI・ロボットの主要プレイヤー
「日本での展開」は製品・連携事例の確認に基づく。海外製品の国内販売開始と、国内分譲マンションへの採用実績は分けて読む。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 長谷工コーポレーション | 日本 | ゲンバノメ、BIM連携 | 集合住宅の施工安全支援、設計情報活用 | 展開済み。安全支援は導入済み、BIM連携は検証事例 (長谷工コーポレーション「生成AIで施工管理者の危険予測を支援」)(長谷工コーポレーション・燈「長谷工コーポレーションと燈が新システムを構築」) |
| 燈 | 日本 | 建設向け生成AI、BIM連携技術 | 長谷工との設計情報照会の技術開発 | 提携・実証あり (長谷工コーポレーション・燈「長谷工コーポレーションと燈が新システムを構築」) |
| オートデスク | 米国 | Autodesk Forma | 集合住宅レイアウト案の生成・比較、図面の版間比較 | 日本語で新機能を発表。国内での提供範囲と分譲での採用は未確認 (オートデスク「Autodesk、Formaの対応領域をAECのライフサイクル全体へ拡大」) |
| HP | 米国 | HP SitePrint | 建設現場の自律墨出し | 展開済み。日本販売開始、国内分譲の採用範囲は未確認 (日本HP「HP、日本でHP SitePrintを販売開始、建設業界の生産性向上へ」) |
| TIS | 日本 | RoboticBase | 清掃ロボットと建物設備の連携 | 展開済み。相模大野クロスで採用 (野村不動産ホールディングスほか「エレベーター自動連携掃除ロボットの導入を実現」) |
| オカムラ | 日本 | STRIVER II | 共用部の自律清掃 | 展開済み。同物件で採用 (野村不動産ホールディングスほか「エレベーター自動連携掃除ロボットの導入を実現」) |
人材・収益・競争への影響
減少が見込まれるのは、図書の転記、定型問い合わせ、清掃対象の一部などの作業時間であり、職種全体が消えるという実績は確認できない。増えるのは、設計情報の品質管理、建物設備とロボットの接続設計、障害対応、運用効果の検証である。現場監督と管理員は、反復処理の実行から、例外処理と居住者・協力会社との調整へ職務の比重が変わるとみられる。
費用には、機器代・利用料に加え、図書整備、通信設備、保守、更新時の移行費も含める。建築費や管理費の低下を先に販売価格へ織り込むと、実現しなかった効果を売主が負担する。競争力を持つのは、ソフトの保有者だけでなく、設計・施工・管理の継続データを、住民の権利と契約に配慮して結び付けられる主体である。
リスクは、誤回答、顧客情報の漏えい、共用部の映像利用、ロボットの接触事故、エレベーター障害時の責任分界に集中する。販売代理会社、施工会社、管理会社、機器提供会社のどこが更新・監視・停止判断を担うかを契約で決めておく。管理組合へ移管する設備では、売主の導入判断だけで終えず、更新費と撤去・代替運用まで長期修繕計画と整合させることが重要である。
経営者が実施すべき対策
以下は、分析にもとづく提案であり、効果の実現を保証するものではない。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 仕様書・図面・変更履歴を住棟・住戸・改訂番号で接続する | 共通 | 直ちに | 確認の重複と仕様違いの削減 | 正式図書と参考図書の区分、承認権限 |
| 高 | 用地審査の回答に法令根拠と適用日を必須表示する | 共通 | 1年以内 | 容積・用途の誤認による高値取得の抑制 | 自治体照会記録と建築士による確認 |
| 高 | 現場支援を一工種で検証し、手戻り・稼働時間で判定する | 大手 | 1年以内 | 見かけの省力化と実効効果の切り分け | 協力会社との測定方法、停止条件 |
| 高 | 販売チャットを正式価格表と接続し、未確定事項を遮断する | 共通 | 1年以内 | 誤案内と引継ぎ漏れの抑制 | 更新担当、回答ログ、有人移管基準 |
| 中 | 共用部清掃機器を基本設計段階で試走・接続検証する | 大手 | 次期開発案件 | 引渡し後の運用負担の抑制 | 通信、扉、充電、エレベーター連携 |
| 中 | 施工・管理会社の既存基盤を共同利用する | 中堅・中小 | 2年以内 | 独自開発費と運用負担の削減 | データ返還条項と乗換え費用の確認 |
| 高 | 管理組合向けに更新費・故障時対応・映像の扱いを開示する | 共通 | 販売開始前 | 導入後の費用紛争の抑制 | 長期修繕計画、保険、責任分界 |
よくある失敗は、個別作業の省力化率を総工期へ適用すること、試算を管理費削減の確約に変えること、データを持ち出せない契約を結ぶことである。採否は、試験時の性能に加えて、入居後の障害対応と更新費まで含めて決める。
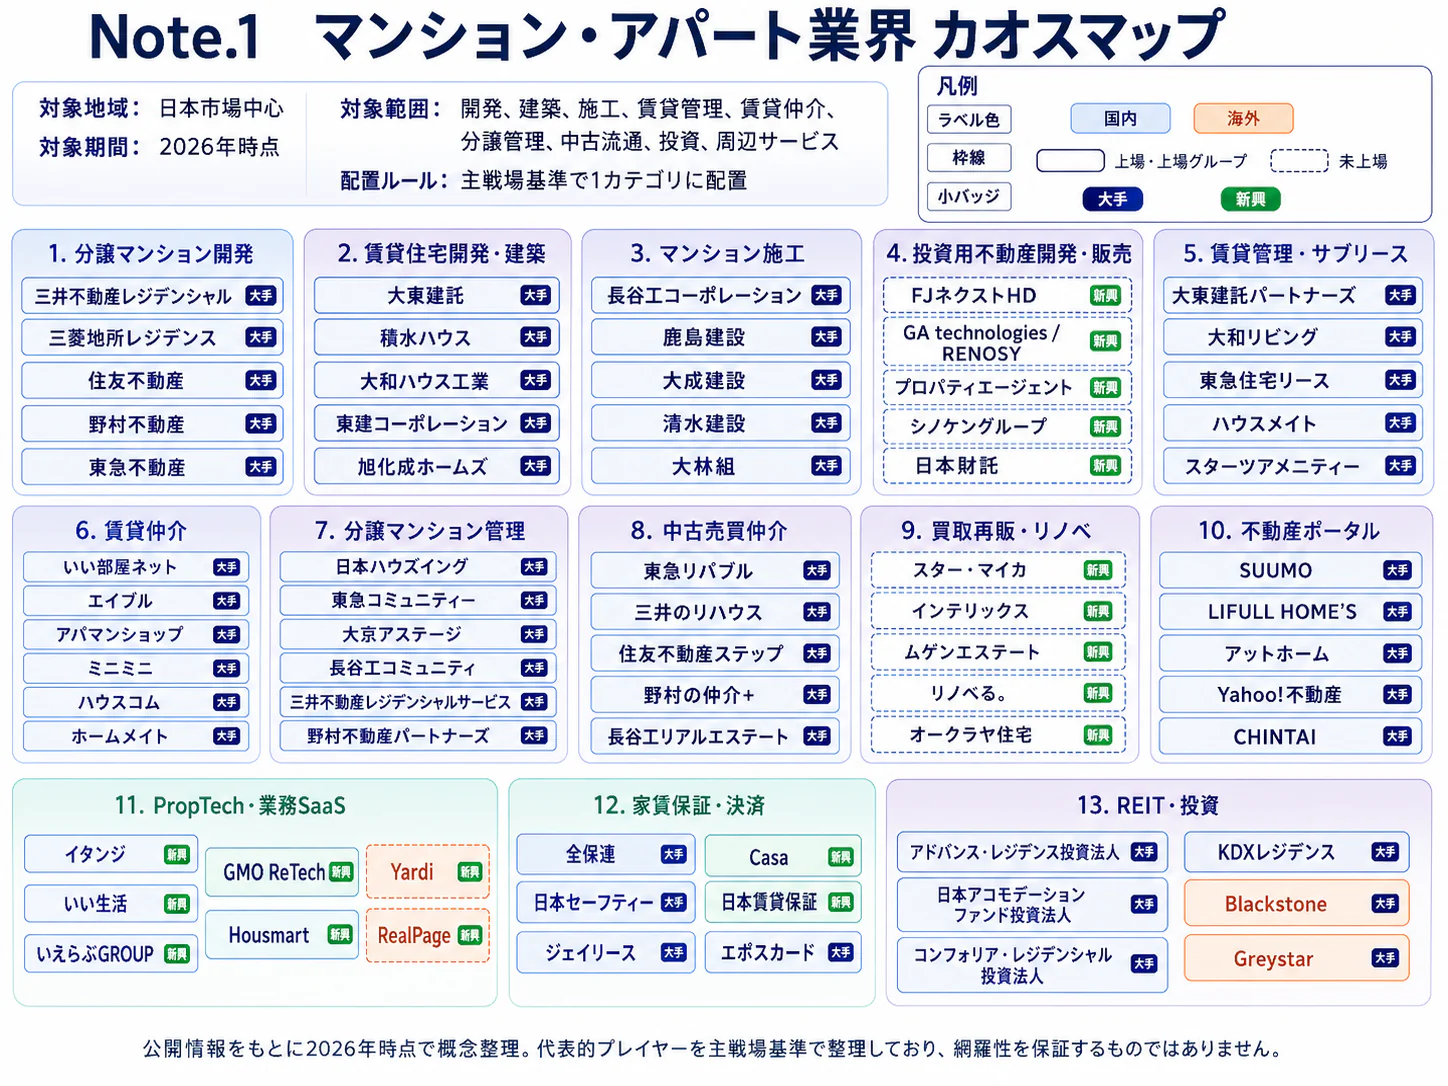
業界の定義と市場構造
分譲マンション業界は、土地を取得し、共同住宅を企画・建設し、区分所有の住戸として販売する開発事業である。2025年の全国発売戸数は5万9,940戸まで縮小した市場の中で小幅に反発したが、首都圏は2万1,962戸と前年比4.5%減であり、全国を一つの需給で捉えることはできない。(不動産経済研究所「全国新築分譲マンション市場動向 2025年」)
対象には新築の所有権分譲を中心に、定期借地権付き分譲や再開発・建替えに伴う販売住戸を含める。ただし、統計ごとに対象が異なる。売主ランキングでは、定期借地権物件を含むことなどを確かめる。中古マンション仲介、賃貸住宅運営、戸建て分譲、管理受託は中核市場に含めず、代替商品・収益補完・引渡し後の関係として扱う。(不動産経済研究所「2025年 全国分譲マンション 売主グループ別供給戸数ランキング」)
発売は販売に出した数量、契約は購入契約が成立した数量、住宅着工は工事に着手した数量、企業売上は原則として引渡しに対応する。用地取得から売上計上まで時間があるため、当年の発売不振と好決算は両立し得る。新築価格と既存ストックの資産価値も同一ではなく、発売価格に全国ストックを掛けて業界規模を求めることはできない。
| 区分 | 2021年 | 2024年 | 2025年 | 構造上の読み方 |
|---|---|---|---|---|
| 全国発売戸数 | 7万7,552戸 | 5万9,467戸 | 5万9,940戸 | 2021年比−22.7%(計算) |
| 首都圏発売戸数 | 3万3,636戸 | 2万3,003戸 | 2万1,962戸 | 2021年比−34.7%(計算) |
| 近畿圏発売戸数 | — | — | 1万6,922戸 | 前年比+11.8%。投資用を含む点に注意 |
| 東海・中京圏発売戸数 | — | — | 6,137戸 | 前年比+0.9% |
| 九州・沖縄発売戸数 | — | — | 6,603戸 | 前年比−7.0% |
出典は不動産経済研究所の全国市場動向である。「—」は当表で掲載を省いたもので、統計がないという意味ではない。(不動産経済研究所「全国新築分譲マンション市場動向 2025年」)
価格面では、2025年の全国平均が6,556万円、首都圏が9,182万円、近畿圏が5,328万円であった。2026年度上半期には首都圏平均が1億1,494万円、東京23区が1億7,925万円となり、東京23区の発売3,313戸が集計価格に大きく影響する。都心高額物件の構成比と、個々の物件の値付けの上昇を分けて検証する。(不動産経済研究所「全国新築分譲マンション市場動向 2025年」)(不動産経済研究所「首都圏 新築分譲マンション市場動向 2026年度上半期」)
過去5年の変化を説明するには、需要の減少に加えて、供給側の制約も見る。需要側では都心へのアクセスや住み替え資産を重視する層が高価格帯を支える一方、所得と借入余力を主な原資とする層の選択肢が狭まる。供給側では用地、施工能力、工事費、許認可と権利調整が同時に制約となり、採算の取れる案件だけを選ぶ合理性が高まっている。この説明は、発売・価格と企業採算を合わせた分析であり、全国の各制約の寄与率を示す統計はない。
顧客と需要の特性
需要を理解する軸は、居住目的か投資目的かだけでなく、購入原資が給与・借入中心か、既存資産の売却・金融資産中心かである。価格上昇が続いても全購入者の負担能力が同じように増すわけではなく、立地・面積・価格帯の調整が市場の選別を進める。
| 顧客層 | 主な購入原資と決め手 | 事業者が確認すべき点 |
|---|---|---|
| 初回取得・子育て世帯 | 所得と住宅ローン。通勤、教育、広さ、月々の総負担 | 借入額だけでなく管理費・修繕積立金を含む負担 |
| 持ち家からの住み替え層 | 旧居売却代金と借入。駅距離、利便性、維持管理 | 売却と引渡しの時期、仮住まい、売却価格の確実性 |
| 富裕層・セカンドハウス層 | 金融資産や資産組替え。希少立地、仕様、管理 | 実需・資産保有の内訳、継続費用、出口の選択肢 |
| 個人・法人の投資購入 | 自己資金・融資。賃料、稼働、再売却可能性 | 管理規約、費用控除後収益、金融機関の条件 |
国土交通省の令和7年度住宅市場動向調査では、分譲集合住宅(三大都市圏)の購入資金は平均6,443万円、自己資金は2,573万円、借入金は3,870万円、自己資金比率は39.9%である。これは2024年4月〜2025年3月に住み替えた調査回答世帯の実績であり、2026年の発売物件価格や全購入者の平均ではない。それでも、価格だけでなく頭金や住み替え資金の有無が購買力を分けることを検討する基礎になる。(国土交通省「令和7年度住宅市場動向調査の結果をとりまとめ」)(国土交通省「令和7年度住宅市場動向調査報告書」)
法人購入では、担当者による物件比較、賃貸運用や社宅利用の検討、財務部門による資金調達・税務確認、権限に応じた決裁を経ることが多い。ただし、法人購入の決裁構造を全国的に示す公表統計はなく、この記述は一般的な取引実務の整理である。販売会社は、意思決定者と契約名義人、利用者が一致するかを確かめる。
契約前の比較先は中古マンション、戸建て、賃貸継続、郊外への移動である。購入後は仲介・登記・引越し等の費用や通学・通勤の変更が生じ、短期間での乗換えは容易ではない。新築は発売期分けや竣工時期で月次件数が大きく動くため、単月の季節性を家計需要の変化と取り違えず、金利・所得・旧居売却可能性と合わせて見る。
首都圏の初月契約率は2026年度上半期で62.8%へ前年同期比0.9ポイント改善したが、9月単月は50.4%であり、高価格化だけで好調を断定できない。9月末の販売在庫は6,775戸で、前年同月末の5,879戸から896戸増加している(増加数は計算)。発売戸数を売主が調整できるため、契約率と在庫をあわせて需要を判定する。海外購入者については、国籍、居住地、法人の最終所有者を統一した全国の新築購入比率は、確認した資料では確認できない。このため、都心価格高騰の主因と数量的に断定することはできない。(不動産経済研究所「首都圏 新築分譲マンション市場動向 2026年度上半期」)(不動産経済研究所「首都圏 新築分譲マンション市場動向 2026年9月」)
人口動態では、国立社会保障・人口問題研究所の2024年推計は、世帯総数が2030年に5,773万世帯でピークを迎え、平均世帯人員が2033年に2人を下回ると見込む。人口減少と住宅を必要とする世帯数の変化は一致せず、小規模世帯の増加を一律に小面積・低価格需要と置き換えることもできない。面積構成は、世帯人数に加え、年齢、所得、在宅時間、住み替え原資を地域ごとに確かめて決める。(国立社会保障・人口問題研究所「日本の世帯数の将来推計(全国推計)令和6年推計 要旨」)
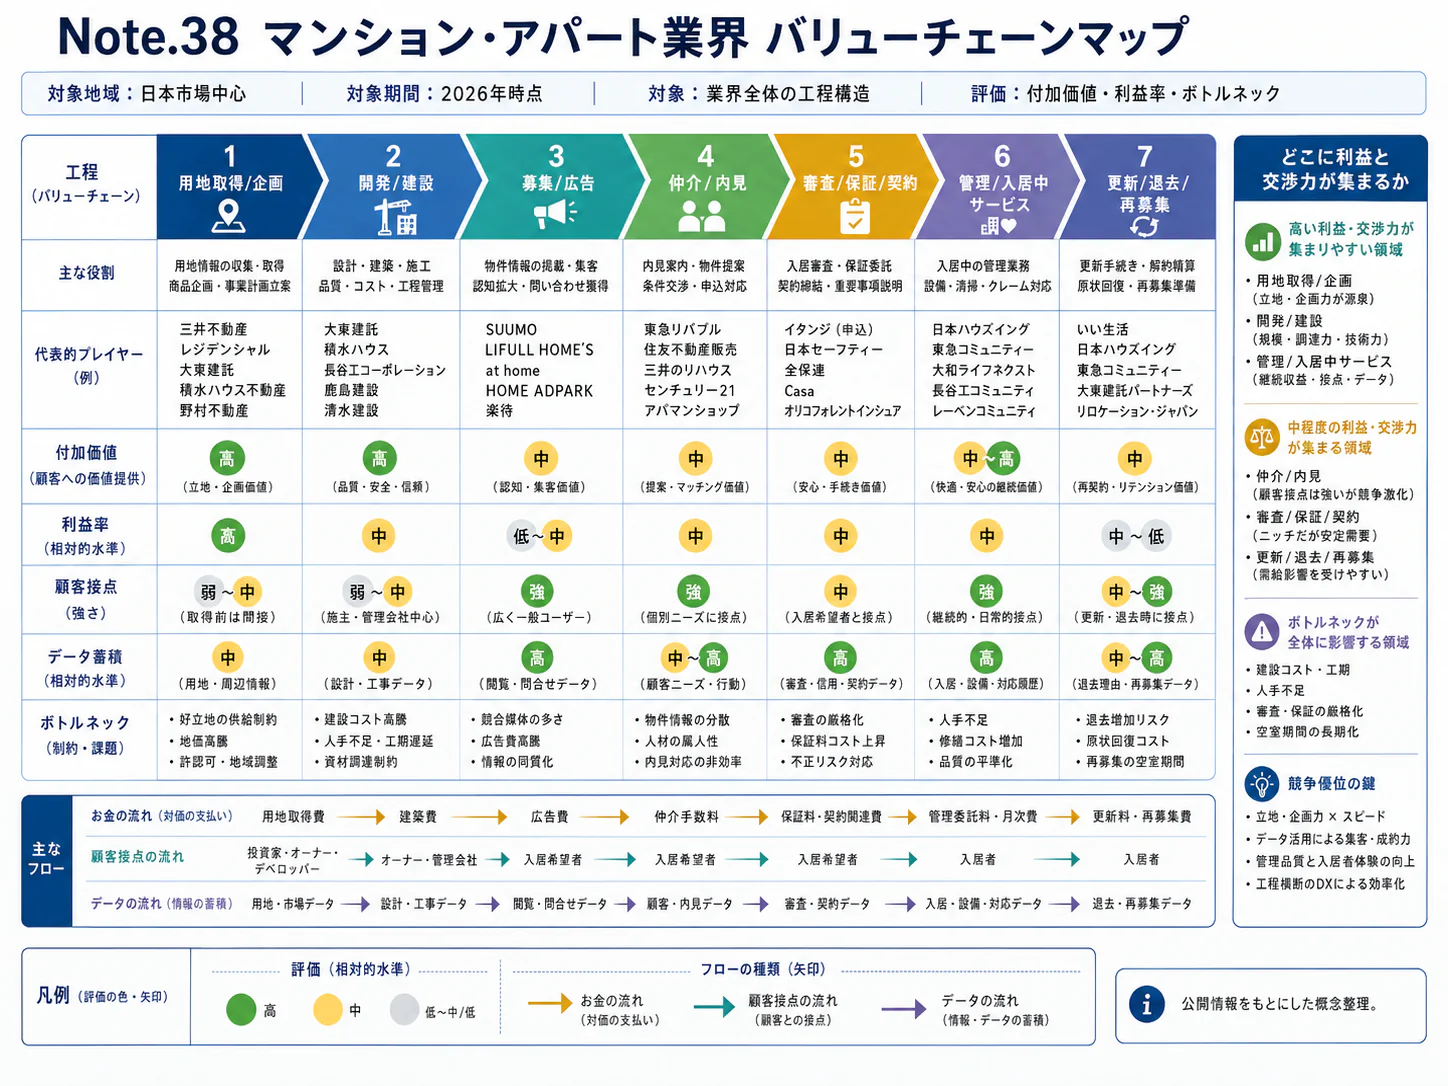
バリューチェーンと収益構造
収益の源泉は販売価格そのものより、土地・施工・時間を押さえた時点と、引渡し価格との差にある。利益率が高い決算でも、それが現在取得する土地の採算を意味するとは限らない。案件別の資金回収期間もあわせて見る。
| 工程 | 主体・主な企業例 | 付加価値と採算を左右する点 |
|---|---|---|
| 用地取得・事業企画 | 総合デベロッパー、地域事業者、地権者、仲介会社 | 権利調整、容積の活用、用途選択、土地取得条件 |
| 設計・許認可 | 売主、設計事務所、長谷工等の設計施工会社 | 商品構成と施工可能性の両立、設計変更の抑制 |
| 施工・調達 | ゼネコン、専門工事会社、設備・建材会社 | 工期、品質、技能者と資材の確保、追加費用の管理 |
| 販売・契約 | 売主、販売代理会社、金融機関 | 顧客探索、価格・発売期分け、ローンと住み替えの調整 |
| 引渡し・管理・再生 | 売主、管理会社、管理組合、改修・再生事業者 | 品質保証、長期維持費、合意形成、再投資 |
主要企業の公表値は、分譲開発が大きな利益を生み得ることを示す。三井不動産の2026年3月期国内住宅分譲は売上高4,393.56億円、営業利益1,120.05億円、営業利益率25.5%であった。住友不動産の販売事業は売上高3,240.33億円、営業利益762.23億円、営業利益率23.5%である。ただし後者は2026年3月期に内装・マンション管理等の区分を変更しており、同じ「分譲利益率」として直接比較できない。(三井不動産「2026年3月期 決算説明資料」)(住友不動産「FACT SHEETS 2026年3月期」)
野村不動産の同年度の住宅分譲売上高は3,111億円、売上総利益率は26.6%である。営業利益率ではなく、販売費・管理費を控除する前の指標であり、三井・住友の数値と横並びに順位付けすべきではない。設計・施工・販売・管理の全工程について、同一定義の利益率を比較できる公表データはなく、「管理は必ず高採算」「施工だけが低採算」といった断定も避ける。(野村不動産ホールディングス「2026年3月期 決算説明資料」)
原価は主に土地、建築、設計・許認可、販売、金利・保有費で構成される。全国一律の土地代比率や工事費比率は確認できず、都心の土地取得、郊外の中層開発、タワー、建替えでは大きく異なる。建築費は躯体だけでなく設備、内外装、仮設、現場管理を含むため、資材相場が落ち着いても技能者不足や現場期間の長期化が原価を押し上げ得る。
価格転嫁には時間差がある。未発売住戸は価格・仕様・面積を調整できても、契約済み住戸では販売条件が固定されるため、追加工事や工期遅延を事後的に転嫁する余地が小さい。土地を買う段階での概算工事費と、施工契約時の確定額の差が重要であり、案件審査では、値上げ余地に加えて、工事費確定の時期を点検する。
供給網のリスクは、全国的な建材調達と地域ごとの施工能力が重なる点にある。設備機器の納入遅れが竣工全体を遅らせるほか、工種別の専門会社が限られる地域では、一社の受注余力が工程を左右する。海外原材料や部品の影響は製品・仕様によって異なるため、業界全体の輸入依存率を推測するのでなく、代替可能な仕様と発注期限を物件ごとに整理する。
収益管理では、「未契約完成在庫」「建設中の未契約住戸」「契約済み未引渡し」「将来用地」を分ける。住友不動産の2026年3月末の完成在庫は1,461戸であり、これは発売統計の月末販売在庫とは別の企業指標である。長期保有の採算は、売価に加えて、金利、保有税、販売継続費、顧客の引渡し条件まで含めて判定する。(住友不動産「FACT SHEETS 2026年3月期」)
競争環境
競争は、完成住戸の販売より前の、土地・権利調整・施工枠の確保で決まりやすい。大手が資本と複数用途の開発力を持つ一方、地域事業者は地権者との関係や小規模案件の判断速度で競争するため、全国戸数ランキングだけでは地域ごとの優劣は分からない。
不動産経済研究所の2025年グループ別発売戸数では、オープンハウスグループが6,597戸で首位である。内訳はプレサンスグループ4,629戸、オープンハウス・ディベロップメント1,968戸であり、グループ化による規模拡大が確認できる。2位は野村不動産グループの3,190戸で、住友不動産グループは2,414戸、三井不動産グループは2,350戸であった。同資料が公表する上位10グループの合計は2万4,522戸、全国シェアは39.3%である。これは定期借地権物件を含む同資料の集計による値であり、業界データまとめの5万9,940戸を分母とした値ではない。(不動産経済研究所「2025年 全国分譲マンション 売主グループ別供給戸数ランキング」)
業者数には宅建免許業者の13万3,727業者を使えるが、仲介業者を大量に含む。これを分譲マンション開発の競合数と読むのは誤りであり、上位グループの集中度は把握できても、専業企業の売上規模別分布を同じ母集団で確認することはできない。競合調査では、同一駅勢圏・価格帯・引渡し時期で、実際に取得・施工可能な案件を持つ企業へ対象を絞る。(国土交通省「令和7年度宅地建物取引業法の施行状況調査結果」)
競争を左右する五つの力
以下の強さと方向は、公表事実をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 供給が減る首都圏では販売量拡大より、採算を確保できる用地・施工枠の獲得が重要になる (不動産経済研究所「全国新築分譲マンション市場動向 2025年」) | 強まる |
| 新規参入の脅威 | 弱 | 用地資金、複数年の開発、許認可、引渡し責任が必要。近年の規模拡大には既存企業の取得という経路もある (オープンハウスグループ「半期報告書(第29期中)」) | 変わらない |
| 供給者の交渉力 | 強 | 工事労務単価上昇と適正な労務費確保の制度変更が、施工側の費用交渉を支える (国土交通省「令和8年3月から適用する公共工事設計労務単価」)(国土交通省「大臣会見(改正建設業法の全面施行)」) | 強まる |
| 買い手の交渉力 | 中 | 都心希少物件と郊外で差がある。首都圏全体では初月契約率50.4%で一律に売り手優位とはいえない (不動産経済研究所「首都圏 新築分譲マンション市場動向 2026年9月」) | 強まる |
| 代替品の脅威 | 強 | 中古・戸建て・賃貸への選択肢がある。住宅ローン減税は既存住宅も対象として比較条件に影響する (国土交通省「令和8年度税制改正 住宅ローン減税」) | 強まる |
国内主要企業の比較
規模指標は発売・引渡し・売上で意味が違うため、各行で対象を明記する。以下は主要な競争類型の比較であり、企業価値や投資妙味の評価ではない。
| 企業・グループ | 確認できる規模・事業範囲 | 強みを支える事実 | 戦略上の位置づけ |
|---|---|---|---|
| オープンハウスグループ | 2025年グループ発売6,597戸 | プレサンスを含む供給網と地域展開 | グループ化により供給量を拡大 (不動産経済研究所「2025年 全国分譲マンション 売主グループ別供給戸数ランキング」)(オープンハウスグループ「半期報告書(第29期中)」) |
| 三井不動産 | 2026年3月期国内中高層マンション売上4,008.48億円、計上2,747戸 | 住宅に加え、複合用途開発と国内外の事業を保有 | 案件構成・単価と複合開発の組合せ (三井不動産「2026年3月期 決算説明資料」) |
| 野村不動産HD | 同期マンション売上2,732億円、計上3,156戸 | 住宅部門に分譲、賃貸、関連事業を持つ | 商品開発と国内外の住宅開発 (野村不動産ホールディングス「2026年3月期 決算説明資料」) |
| 住友不動産 | 同期マンション・戸建売上2,522.67億円、計上3,276戸 | 販売部門と賃貸部門を併営し、完成在庫も開示 | 引渡し時期・在庫を含めた資金運用の管理 (住友不動産「FACT SHEETS 2026年3月期」) |
| タカラレーベングループ | 2025年グループ発売1,751戸 | 全国ランキングで一定規模の供給を維持 | 大都市の高額案件以外も含む競争主体 (不動産経済研究所「2025年 全国分譲マンション 売主グループ別供給戸数ランキング」) |
| 長谷工グループ | 施工・設計と開発・管理を併営 | 自社集計では2025年首都圏発売物件の施工シェア33.9% | 売主横断の設計施工・管理基盤 (長谷工コーポレーション「2026年3月期 第3四半期 決算説明会資料」) |
直近3年の再編の具体例は、オープンハウスグループによるプレサンスの2025年4月1日付完全子会社化である。これは既存のマンション事業基盤を取り込む動きであり、異業種企業が土地取得から自力参入した例とは区別する。買収で取得できるのは販売中の在庫だけでなく、用地情報、施工先との関係、地域の販売網、人材である一方、その価値が担当者の継続在籍に依存する場合もある。(オープンハウスグループ「半期報告書(第29期中)」)
M&Aの評価では、販売用不動産の簿価と将来利益を重ねて数えること、施工費未確定の案件を確定利益として扱うことが落とし穴となる。管理会社を含む買収でも、管理受託の継続、管理組合との関係、更新工事の責任は確認が必要である。公表情報だけでは案件ごとの追加工事条件や保証負担を把握できず、株式取得価格と開発利益率を単純に比較できない。
成功の鍵は四つある。第一は開発可能な土地と権利を確保することであり、第二は施工者が受注できる設計・工期・対価に早期に整えることである。第三は販売速度の低下に耐えられる資金構成、第四は実際の購入原資に合う商品と販売計画である。三井・住友の賃貸を含む事業構成、長谷工の施工基盤、オープンハウスのグループ再編は、それぞれ異なる条件を補う仕組みであり、発売戸数の拡大だけを共通目標にすべきではない。(三井不動産「2026年3月期 決算説明資料」)(住友不動産「FACT SHEETS 2026年3月期」)(長谷工コーポレーション「2026年3月期 第3四半期 決算説明会資料」)(オープンハウスグループ「半期報告書(第29期中)」)
海外の動向と主要企業
海外との競争は完成住宅の輸入ではなく、土地・資金・開発人材の獲得と、現地パートナーとの共同事業で生じる。日本の分譲マンションと同一定義で比較できる世界市場統計は確認できず、世界シェアを示すより、都市ごとの土地供給、購入規制、販売方式を比較する方が経営判断に有効である。
中国の2026年1〜9月の新築商品住宅の住宅販売面積は4億6,996万㎡、前年同期比13.8%減であった。一方、シンガポールの2026年第3四半期の民間住宅価格指数は前期比1.4%上昇し、集合住宅に近い非土地付き住宅は1.0%上昇した。中国の面積統計、シンガポールの価格指数、日本の発売戸数は対象も尺度も異なるが、アジア住宅市場が一様に同じ方向へ動いていないことを示す。(中国国家統計局「Investment in Real Estate Development from January to September 2026」)(シンガポール都市再開発庁「3rd Quarter 2026 Real Estate Statistics」)
海外主要企業
売上高は連結全社の公表値であり、ホテル・賃貸・商業施設等を含む。日本のマンション分譲売上との同一範囲のランキングではなく、海外事業者の規模と収益源の把握に用いる。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| シティ・デベロップメンツ(CDL) | シンガポール | S$3,587.1 million(2025年12月期) | 住宅開発、賃貸、ホテルの複合事業 | 三井不動産とZyon Grand等を開発 | 日本のホテルの保有・売却実績。国内分譲の主力展開は未確認 (シティ・デベロップメンツ「FY2025 Financial Results」)(三井不動産「Zyon Grand and Zyon Collection」) |
| UOLグループ | シンガポール | S$3.23 billion(2025年12月期) | 住宅開発と投資不動産・ホテルを併営 | 2025年はPinetree Hill等の住宅開発が売上に寄与 | 日本の新築分譲事業は本調査で未確認 (UOLグループ「FY2025 Financial Results」) |
| 華潤置地〈华润置地〉 | 中国・香港 | RMB281,438 million(2025年12月期) | 住宅開発と商業施設等の継続収益 | 2025年は継続収益事業が中核利益の過半を占める構成へ | 日本の新築分譲事業は本調査で未確認 (華潤置地「2025年年報」) |
| ビンホームズ(Vinhomes) | ベトナム・ハノイ | VND154,102 billion(2025年12月期) | 大規模住宅・都市開発 | 2025年にGreen Paradise等の新規案件を展開 | 日本の新築分譲事業は本調査で未確認。ホーチミン市のVinhomes Grand Park(第2・第3期)に野村不動産が参画 (ビンホームズ「2025年第4四半期・通期業績発表」)(野村不動産「「Hong Hac City プロジェクト」へ参画」) |
| バークレー・グループ | 英国 | £2,383.3 million(2026年4月期) | ロンドン等での市街地再生・住宅開発 | 再開発に加え賃貸住宅事業を推進 | 日本の新築分譲事業は本調査で未確認 (バークレー・グループ「Results for the year ended 30 April 2026」) |
CDLとUOLは、販売引渡しに左右される開発収益と、賃貸・ホテル等の継続収益を組み合わせている。華潤置地の事業構成の変化も、住宅販売だけに依存しない収益源を重視する動きとして読める。ただし、保有資産を増やせば金利・稼働・評価損のリスクも抱えるため、日本企業が同じ構成を採れば安定するとは限らない。(シティ・デベロップメンツ「FY2025 Financial Results」)(UOLグループ「FY2025 Financial Results」)(華潤置地「2025年年報」)
日本企業の強みは現地への単独進出より、現地企業の土地・許認可・顧客基盤と、日本側の資金・商品設計・開発管理を組み合わせる点に現れる。三井不動産は2025年10月のZyon Grand等の発表で、シンガポールで44件目、CDLとの共同事業で26件目と説明した。野村不動産と三菱地所は2026年5月、キャピタランド・デベロップメントとハノイの住宅開発への参画を公表している。(三井不動産「Zyon Grand and Zyon Collection」)(野村不動産「ハノイ中心部「Ciputra」内の高額分譲住宅「Maison Privée」に参画」)
海外売上高比率は慎重に扱う。野村不動産の2026年3月期の海外部門売上高は37億円であるが、共同事業には持分法による利益計上があり、売上高の比率だけでは住宅事業の海外関与を十分に表さない。日本企業各社について、海外の「分譲マンションだけ」の売上高を国内と同じ範囲で切り出すことは、確認した資料ではできない。(野村不動産ホールディングス「2026年3月期 決算説明資料」)
日本への影響としては、住宅・賃貸・サービス用途の複合化、保有と販売の使い分け、既成市街地の再開発管理が注目される。これらは国内にも既存事例があるため、今後3〜5年で全面的に輸入される新モデルというより、共同事業を通じた設計・運営ノウハウの改善が進むとみられる。海外の購入規制を根拠に資金が自動的に日本へ流入すると断定せず、実際の購入主体、資金調達、保有目的を個別に検証する。
外部環境と制度の変化
制度変更の焦点は、建替えの合意形成、新築時点からの管理品質、住宅性能と取得支援、建設労務費である。法律上の選択肢が増えても事業採算が自動的に改善するわけではなく、制度の適用条件と引渡し時期を案件ごとに確かめる。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 法制度・再生 | 日本 | 区分所有・マンション再生関連制度を改正。一定要件下で決議を合理化し、売却・除却等の再生手法を拡充 | 主な規定は2026年4月1日施行 | 大・再生案件には追い風。ただし適用要件と資金負担の確認が必要 | (国土交通省「マンション関係法の改正について」) |
| 管理品質 | 日本 | 分譲事業者が申請できる新築マンションの管理計画認定制度を導入 | 2027年4月1日施行 | 中・管理品質を示す事業者には追い風、計画作成・移管対応は負担 | (国土交通省「改正マンション管理適正化法の施行期日を定める政令等を閣議決定」) |
| 住宅取得支援 | 日本 | 住宅ローン減税を2030年12月31日入居分まで延長。住宅性能等により対象・借入限度額が異なる | 2026年3月31日成立。2028年以降に建築確認を受ける新築の省エネ基準適合住宅は対象外(経過措置あり) | 大・高性能住宅と既存住宅には追い風、低性能の新築商品には向かい風 | (国土交通省「令和8年度税制改正 住宅ローン減税」)(国土交通省「住宅ローン減税等の延長・拡充が閣議決定されました!」) |
| 省エネルギー | 日本 | 新築住宅等の省エネ基準適合義務。2030年度までに新築住宅のZEH水準を目指す政策方針 | 義務化は2025年4月1日、性能向上は2030年度までの目標 | 大・性能価値には追い風、初期費用には向かい風 | (国土交通省「今後の住宅・建築物の省エネルギー対策のあり方(第四次答申)参考資料」) |
| 脱炭素・資源循環 | 日本 | ライフサイクルカーボン評価制度を創設。大規模事務所の届出制度等から具体化し、マンションの一律届出義務とは区別 | 2026年7月改正法成立、2028年度制度開始に向け設計中 | 中・複合開発や建材選定に影響。低炭素仕様には追い風、評価対応は負担 | (国土交通省「第8回 建築物のライフサイクルカーボンの算定・評価等を促進する制度に関する検討会 開催案内」) |
| 労務費・取引 | 日本 | 改正建設業法が全面施行され、適正な労務費確保を重視 | 2025年12月12日 | 大・供給継続には追い風、労務費を圧縮した採算計画には向かい風 | (国土交通省「大臣会見(改正建設業法の全面施行)」) |
| 建築安全 | 英国〈イングランド〉 | 高さ18m以上に階がある新築共同住宅に第二階段を求める基準変更。経過措置あり | 2026年9月30日 | 中・現地住宅開発の面積効率・建築費には向かい風 | (英国政府「Approved Document B: 2024 amendments—circular letter」) |
| 購入課税 | シンガポール | 外国人による住宅取得の追加印紙税率を30%から60%へ引上げ | 2023年4月27日以降の取得に適用 | 大・外国人購入には向かい風、現地居住需要を重視する商品構成に影響 | (シンガポール財務省「Measures for a Sustainable Property Market」) |
再生制度の変更で重要なのは、建替えだけでなく、建物・敷地の売却等を含めた出口を検討しやすくなることである。国土交通省による築40年以上のマンション数は2025年末158.8万戸で、2035年末313.1万戸、2045年末503.6万戸となる見込みである。ただし後二つは築年数の進行に基づく同省の推計であり、新規受注戸数や建替え可能戸数の予測ではない。(国土交通省「マンション関係法の改正について」)(国土交通省「築後40年以上の分譲マンション数の推移」)
高経年ストックが事業化する条件は、余剰容積、再販売価格、工事費、所有者の追加負担、仮住まい、敷地条件がそろうことである。合意形成の制度が整っても、余剰床を売って建築費を賄えない案件では、修繕・改修・除却等との比較が必要になる。再生市場は戸数の大きさより、合意形成費と調査費を回収できる案件の見極めが重要である。
新築管理計画認定は、2027年4月1日という施行日が決まっている一方、認定申請の仕組みを全物件の一律取得義務と混同してはならない。売主にとっては、管理規約、長期修繕計画、管理組合への引継ぎを、販売開始前から商品設計に含める契機となる。初期管理費を低く見せることより、更新負担を説明できることが長期的な品質の指標になり得る。(国土交通省「改正マンション管理適正化法の施行期日を定める政令等を閣議決定」)
省エネでは、2025年の適合義務と2030年度までの政策目標を区別する。住宅ローン減税の2028年以降の扱いも、建築確認等による経過措置があるため、「2028年から一律に対象外」とは書けない。2026年に取得する用地でも販売・入居が後年となる案件では、当初から適用時期と必要性能を収支へ反映する。(国土交通省「今後の住宅・建築物の省エネルギー対策のあり方(第四次答申)参考資料」)(国土交通省「令和8年度税制改正 住宅ローン減税」)
2026年7月に成立した改正建築物省エネ法では、ライフサイクルカーボン評価制度が創設され、2026年11月時点では2028年度開始に向け具体的な制度設計が進む。大規模事務所の届出制度等が先行するため、マンション全棟への義務化と断定せず、複合開発と資材調達への影響を確かめる。(国土交通省「第8回 建築物のライフサイクルカーボンの算定・評価等を促進する制度に関する検討会 開催案内」)
資源循環では、既存躯体を活用する改修と除却・新築を、安全性、維持費、工事中の居住継続まで含めて比べる。海外基準は日本へ直接適用されないが、英国の安全基準のように、現地共同事業の販売可能面積と原価を変えるものは投資前に織り込む。
人材と生産性
供給を制約する人材は、販売担当者だけでなく、用地・権利調整、建築設計、施工管理、専門工事、管理組合運営にまたがる。売主の社員数を増やしても、専門工事会社の余力が増えなければ発売戸数は増やせない。自社と外部協力先は一体で見る。
2025年賃金構造基本統計調査による「不動産取引業」の一般労働者の平均年収換算は694.7万円である。これは宅地・建物取引の広い分類で、分譲マンション開発者や現場技能者だけの給与水準ではない。月例給与42万9,900円と年間賞与178万8,200円から算式で計算したものであり、企業の有価証券報告書にある本社社員の平均給与との比較にも注意を要する。(厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類 第1表」)
建設側では、2026年3月適用の公共工事設計労務単価が全国全職種平均で前年度比4.5%上昇した。これは公共工事の積算に用いる単価であり、民間マンション工事の賃金実績や請負単価が同じ比率で上がったことを意味しない。それでも、工事原価の見積りで労務費を据え置く計画に慎重さが必要であることを示す周辺指標となる。(国土交通省「令和8年3月から適用する公共工事設計労務単価」)
| 人材・資格の領域 | 事業への影響 | 経営が管理すべき指標 |
|---|---|---|
| 用地・権利調整担当 | 再開発・建替えの成立と期間を左右 | 意思決定までの期間、未解決権利、担当者依存 |
| 建築士・設計担当 | 法適合、仕様、施工可能性を左右 | 設計変更件数、工事費再見積り、確認の手戻り |
| 施工管理・専門技能者 | 工期と品質、施工可能量を左右 | 工種別の受注余力、要員確保、工程遅延 |
| 宅地建物取引士・販売担当 | 契約説明と顧客調整を担う | 説明誤り、契約解除、住み替えの遅延 |
| 管理・修繕計画担当 | 引渡し後の負担と合意形成を左右 | 計画更新、修繕の資金不足、住民対応 |
改正建設業法の2025年12月の全面施行は、労務費と工期を下請側へ一方的に押し付ける計画を見直す契機である。売主は、元請契約に加えて、実行可能な工期や費用変更の扱いを早期にすり合わせる。資格保有者数や宅建士登録者数は、そのまま現場の稼働可能人数にはならない。(国土交通省「大臣会見(改正建設業法の全面施行)」)
分譲マンションに限定した付加価値額と従業者数を対応させた、他産業・海外との比較可能な生産性指標は、確認した資料には見当たらない。単純な売上高÷社員数は土地価格や外注範囲、引渡し年度で大きく変動する。社内では、案件の付加価値を開発期間・投下資本・内外部工数に分け、権利調整の長期化と純粋な作業非効率を区別する方が改善に結び付く。
2030年に向けたシナリオ
2030年を左右する不確実性は、「所得・借入条件・旧居売却による購入余力」と「土地・工事費・施工能力による供給原価」の二つである。価格が上がるか下がるかだけでなく、誰が購入でき、どの案件が着工できるかが分岐点になる。
以下は、分析にもとづくシナリオであり、外部機関による発売戸数予測ではない。発生確率を客観的に計算できる資料はないため、数値の確率は付けない。
| シナリオ | 起きる条件 | 2030年の姿 | 可能性の見立てと経営上の焦点 |
|---|---|---|---|
| 選別的な高価格・低供給の継続 | 資産保有層の需要は維持されるが、一般世帯の購入余力と施工能力が十分に増えない | 都心・駅近等に採算案件が集中し、一次取得層は中古・郊外等へ分散 | 基準シナリオ。供給減と高価格を確認できる現状に近く、価格帯別の出口を精査する |
| 実需の裾野回復 | 所得上昇と借入負担が釣り合い、施工費・工期が安定する | 郊外駅近や地域中核都市で、面積を確保した商品が成立しやすくなる | 条件付きの上振れ。供給余力を確保しつつ、需要回復前の過大な土地取得を避ける |
| 高原価のまま販売停滞 | 購入余力が低下し、施工費や保有費が下がらない | 契約鈍化、完成在庫増、着工延期、事業用地・企業の再編が進む | 無視できない下振れ。未契約部分の値下げ耐性と資金回収を重視する |
基準シナリオの根拠は、首都圏の2026年度上半期に発売が前年同期比6.0%減る一方、平均価格が21.1%上昇したことである。ただし、9月の平均価格は前年同月比4.1%下落し、初月契約率は50.4%であった。この組合せは、平均価格上昇を将来へ直線的に延ばすことが危険であると示すが、同一物件価格の全面的な下落を証明するものでもない。(不動産経済研究所「首都圏 新築分譲マンション市場動向 2026年度上半期」)(不動産経済研究所「首都圏 新築分譲マンション市場動向 2026年9月」)
2030年に向けた先行指標は、単月価格より、販売と資金と施工の組合せで管理する。具体的には以下の五つを定点観測する。
| 先行指標 | 確認する資料 | 判断のポイント |
|---|---|---|
| 発売・初月契約率・販売在庫 | 不動産経済研究所の月次市場動向 (不動産経済研究所「首都圏 新築分譲マンション市場動向 2026年9月」) | 数か月の傾向を確認し、発売抑制と契約低下を分ける |
| 平均価格と面積・中央値 | 同研究所の市場動向・中央値動向 (不動産経済研究所「首都圏 新築分譲マンション市場動向 2026年9月」)(不動産経済研究所「首都圏新築分譲マンション市場の中央値動向 2026年上半期」) | 高額物件構成と購入可能価格の変化を区別する |
| 契約済み未計上・完成在庫・今後の供給 | 主要社の決算説明資料 (三井不動産「2026年3月期 決算説明資料」)(野村不動産ホールディングス「2026年3月期 決算説明資料」)(住友不動産「FACT SHEETS 2026年3月期」) | 売上の先行確保と、未契約在庫の資金負担を分ける |
| 工事費の確定度と労務費 | 自社の施工見積り、国交省の設計労務単価 (国土交通省「令和8年3月から適用する公共工事設計労務単価」) | 公共単価を民間費用と同一視せず、現場見積りで検証する |
| 購入者の自己資金・借入構成 | 国交省の住宅市場動向調査と自社契約データ (国土交通省「令和7年度住宅市場動向調査報告書」) | 旧居売却への依存、借入条件による失注を捉える |
なお、2026年1〜6月の首都圏発売価格の中央値は8,040万円、前の半期比14.6%上昇であった。年度上半期の平均価格とは期間が異なるため、両者を直接比較して高額物件の寄与を計算してはならない。四半期の見直しでは統計期間を揃え、案件ごとの判断を更新することが重要である。(不動産経済研究所「首都圏新築分譲マンション市場の中央値動向 2026年上半期」)
経営・企画部門への示唆
首都圏では用地、施工、購入余力の制約が同時に強まり、戸数を追う計画ほど採算が崩れやすい。以下の選択肢と見方は、本稿のデータをもとにした分析である。
立場別の戦略の選択肢
| 立場 | 優先する選択肢 | 本稿のデータとの結びつき | 見直しの合図 |
|---|---|---|---|
| 大手 | 都心・再開発の高単価案件で売上を保ちつつ、次期計上分の契約進捗を案件別に管理する。建替え・敷地売却と2027年4月からの新築管理計画認定を使い、引渡し後の管理・改修まで関与を延ばす | 三井不動産の国内中高層マンションは計上戸数が約26%減っても売上が増えた(計算)。次期計上予定2,350戸の契約進捗は75%、野村不動産HDの次期計上予定売上3,500億円に対する契約進捗は59.3%であった(三井不動産「2026年3月期 決算説明資料」)(野村不動産ホールディングス「2026年3月期 決算説明資料」) | 首都圏の初月契約率が50%台にとどまり、販売在庫が前年を上回る状態が続く |
| 中堅・中小 | 首都圏の大型用地を大手と競うより、地方中核都市や近畿の実需に集中する。用地取得の前に施工会社の見積り期限と工期を確定させ、施工先を一社に寄せない | 全国上位10グループには、首都圏の供給がないあなぶきグループ(1,698戸)と森トラストグループ(1,646戸)が入る(不動産経済研究所「2025年 全国分譲マンション 売主グループ別供給戸数ランキング」)。2025年の首都圏発売の33.9%は長谷工の施工である | 施工費が確定しないまま土地代を払う案件が増える |
| 新規参入を考える企業 | 用地から自力で始めず、既存の売主の取得か、再生・管理など土地を持たない工程から入る | 全国首位のオープンハウスグループ6,597戸のうち4,629戸は、2025年4月に完全子会社化したプレサンスの供給である。築40年以上のストックは2045年末に503.6万戸へ増える見込みである | 取得先の用地情報が特定の担当者に集中している |
三つの立場に共通して、用地取得の稟議には「想定単価で売れず、販売期間が半年延びた場合の資金残高」を必ず記載する。首都圏の9月末の販売在庫は前年同月末より896戸多く、販売期間の長期化はすでに仮定ではない。
通説と異なる見方
「発売が増えたので供給は底を打った」とは言えない。 2025年の全国発売は前年比0.8%増だったが、分譲マンションの着工は2025年度に8万2,881戸(前年度比21.2%減)、首都圏は3万6,706戸(同31.5%減)であった(国土交通省「建築着工統計調査報告 令和7年度計」)。着工の減少は時間差を伴って発売・引渡しの減少に表れやすく、首都圏の発売は2026〜2027年も細る可能性が高い(分析)。供給減は値上げ余地ではなく、施工枠と用地の取り合いが続く合図と読む。
「首都圏の平均価格の上昇は値上げが通る証拠」とは言えない。 2026年度上半期の首都圏平均1億1,494万円は、平均1億7,925万円の東京23区が発売の約4割(3,313戸、計算)を占めたことで押し上げられている。1〜6月の発売価格の中央値は8,040万円で、同期間の平均1億135万円より約2,100万円低い(不動産経済研究所「首都圏新築分譲マンション市場の中央値動向 2026年上半期」)。値付けは、首都圏平均ではなく、自社が狙う価格帯の契約率で判断する。
「老朽マンションの増加は建替え市場の拡大」とは言えない。 築40年以上は2025年末の158.8万戸から2045年末に503.6万戸へ増えるが、建替えの実績は累計323件、約2万6,000戸(2025年3月31日時点)にとどまる(国土交通省「マンション建替え等の実施状況」)。決議要件の緩和後も、余剰容積のない案件では、建替えより改修、敷地売却、管理改善の受注が中心になる(分析)。
公開情報ではわからないこと
- 購入者の資金の内訳:旧居売却、金融資産、夫婦の収入合算の比率や、海外居住者・法人の購入比率は公表統計では分からない。自社と販売代理会社の契約者・非契約者へのアンケートと、住宅ローンを扱う金融機関への聞き取りで確かめる。
- 施工会社の受注余力:工種別の受注可能件数、見積りの有効期間、受注を断る理由は開示されない。主要な施工会社と専門工事会社の見積り担当・現場所長への定期的なインタビューで把握する。
- 完成在庫の成約価格:公表されるのは在庫戸数と契約率で、値引きの幅は分からない。販売現場の覆面調査と、引渡し後の登記・成約事例の照合で推定する。
- 再生案件の採算:区分所有者が負担できる追加費用、相続や不在の所有者の割合、仮住まい費用は物件ごとに異なり、統計にない。管理組合の理事会と再生を支援するコンサルタントへのインタビュー、所有者アンケートで確かめる。
- 買収・提携で確かめる論点:買収先の用地情報が組織に残るか担当者個人に依存するか、共同事業で施工費が増えた場合の負担と価格決定権、海外共同事業での追加出資と資金回収の条件である。用地案件台帳の閲覧と主要担当者への面談、共同事業契約の条項確認、現地パートナーと現地金融機関への聞き取りで確かめる。
出典
本稿は2026年11月2日までに確認した一次資料を中心に作成した。統計・企業開示の集計対象が異なるため、本文中の定義と時点を伴って利用する必要がある。
- 不動産経済研究所「全国新築分譲マンション市場動向 2025年」(2026年2月25日)
- 不動産経済研究所「首都圏 新築分譲マンション市場動向 2026年度上半期」(2026年10月20日)
- 不動産経済研究所「首都圏 新築分譲マンション市場動向 2026年9月」(2026年10月20日)
- 三井不動産「2026年3月期 決算説明資料」(2026年5月)
- 住友不動産「FACT SHEETS 2026年3月期」(2026年5月、同月18日訂正)
- 三井不動産「Zyon Grand and Zyon Collection」(2025年10月30日)
- 国土交通省「分譲マンションストック数の推移」(2026年8月31日更新)
- 国土交通省「築後40年以上の分譲マンション数の推移」(2026年8月31日更新)
- 国土交通省「マンション関係法の改正について」(2025年5月30日公布、解説ページ随時更新)
- 国土交通省「改正マンション管理適正化法の施行期日を定める政令等を閣議決定」(2026年5月15日)
- 長谷工コーポレーション・燈「長谷工コーポレーションと燈が新システムを構築」(2025年2月28日)
- 長谷工コーポレーション「生成AIで施工管理者の危険予測を支援」(2025年9月9日)
- 日本HP「HP、日本でHP SitePrintを販売開始、建設業界の生産性向上へ」(2025年5月15日)
- 野村不動産ホールディングスほか「エレベーター自動連携掃除ロボットの導入を実現」(2026年6月18日)
- 国土交通省「令和7年度宅地建物取引業法の施行状況調査結果」(2026年10月2日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 第9-2表・全国」(2023年6月27日)
- 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類 第1表」(2026年3月24日)
- 野村不動産ホールディングス「2026年3月期 決算説明資料」(2026年4月24日)
- オートデスク「Autodesk、Formaの対応領域をAECのライフサイクル全体へ拡大」(2026年9月16日)
- 三井不動産リアルティ「リハウスAIチャット(β)を提供開始」(2026年1月13日)
- 不動産経済研究所「2025年 全国分譲マンション 売主グループ別供給戸数ランキング」(2026年3月25日)
- 国土交通省「令和7年度住宅市場動向調査報告書」(2026年7月17日)
- 国立社会保障・人口問題研究所「日本の世帯数の将来推計(全国推計)令和6年推計 要旨」(2024年4月12日)
- オープンハウスグループ「半期報告書(第29期中)」(2025年5月14日)
- 国土交通省「令和8年3月から適用する公共工事設計労務単価」(2026年2月17日)
- 国土交通省「大臣会見(改正建設業法の全面施行)」(2025年12月12日)
- 国土交通省「令和8年度税制改正 住宅ローン減税」(2026年3月、制度成立は同月31日)
- 長谷工コーポレーション「2026年3月期 第3四半期 決算説明会資料」(2026年2月12日)
- 中国国家統計局「Investment in Real Estate Development from January to September 2026」(2026年10月20日)
- シンガポール都市再開発庁「3rd Quarter 2026 Real Estate Statistics」(2026年10月23日)
- シティ・デベロップメンツ「FY2025 Financial Results」(2026年2月27日)
- UOLグループ「FY2025 Financial Results」(2026年2月26日)
- 華潤置地「2025年年報」(2026年4月28日)
- ビンホームズ「2025年第4四半期・通期業績発表」(2026年1月30日)
- 野村不動産「「Hong Hac City プロジェクト」へ参画」(2025年7月28日)
- バークレー・グループ「Results for the year ended 30 April 2026」(2026年6月24日)
- 野村不動産「ハノイ中心部「Ciputra」内の高額分譲住宅「Maison Privée」に参画」(2026年5月26日)
- 国土交通省「今後の住宅・建築物の省エネルギー対策のあり方(第四次答申)参考資料」(2026年1月29日)
- 国土交通省「第8回 建築物のライフサイクルカーボンの算定・評価等を促進する制度に関する検討会 開催案内」(2026年10月1日)
- 英国政府「Approved Document B: 2024 amendments—circular letter」(2024年3月29日)
- シンガポール財務省「Measures for a Sustainable Property Market」(2023年4月26日)
- 不動産経済研究所「首都圏新築分譲マンション市場の中央値動向 2026年上半期」(2026年8月13日)
- 大林組「設計初期段階の法令調査・要件整理業務を効率化」(2026年8月19日)
- 国土交通省「令和7年度住宅市場動向調査の結果をとりまとめ」(2026年7月17日)
- 国土交通省「住宅ローン減税等の延長・拡充が閣議決定されました!」(2025年12月26日、2026年4月に成立日を追記)
- 国土交通省「建築着工統計調査報告 令和7年度計」(2026年4月30日)
- 国土交通省「マンション建替え等の実施状況」(2025年3月31日現在、2025年8月5日更新)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
