エグゼクティブサマリー
この業界をひと言で表すと、顧客の取得能力と地域の施工能力を両立させ、土地・建物・維持管理から利益を得る競争へ移る業界である。国内の数量減、注文と建売の需要差、海外拡大が同時に進んでいる。売上に加えて、一棟の利益と資金回収を見る。
要点
- 市場と構造: 2025年度の持家着工は19万5,111戸、前年度比12.6%減、分譲一戸建は11万5,200戸、同5.9%減である。一方、2026年9月の分譲一戸建は前年同月比6.1%増であり、注文と建売を一律の縮小市場として扱えない(国土交通省「建築着工統計調査報告・令和7年度計」 / 国土交通省「建築着工統計調査報告・令和8年9月分」)。
- 競争: 大手メーカーは設計・性能・維持管理、パワービルダーは土地仕入れ・標準化・販売回転が採算の軸となる。戸建注文の受注実績判断は2026年4〜6月に戸数−27ポイント、金額+33ポイントであり、数量と金額を分けた評価が欠かせない(住宅生産団体連合会「経営者の住宅景況感調査・2026年7月」)。
- 海外: 住友林業は2026年5月に米国トライ・ポインテの買収完了を公表した。米国大手も取得能力と販売奨励策を課題としており、海外が国内縮小を自動的に補うわけではない(住友林業「米国Tri Pointe Homesの株式取得完了」 / D.R.ホートン「Fourth Quarter and Fiscal 2026 Results」)。
- 制度: 2027年4月からGX ZEHの新定義が適用される。現行義務、補助要件、将来基準を分け、標準仕様と設計・申請体制を更新する(国土交通省「省エネ基準引き上げへ。脱炭素化も。」 / 経済産業省「GX ZEH・GX ZEH-Mの定義」)。
- AI: 初期プラン提案や施工資料検索は実用段階である。自律施工は海外事例と国内への適用可能性を区別し、図面承認や安全責任を残して導入することが合理的である(大和ハウス工業・燈「AIプランコンシェルジュ ver.1を共同開発」 / アンドパッド「ANDPAD ナレッジAIを提供開始」)。
経営・企画部門への示唆
- 大手は棟数ではなく利益の源泉で資本を配分する。 持家着工は2025年度までの4年で3割減った。ハウスメーカーは展示場と営業を既存顧客の建替え・改修へ移し、パワービルダーは分譲の回復局面でも土地の購入枠を販売速度に連動させる。
- 中堅・中小は地域の建替え・改修と施工協力を組み合わせる。 木造建築工事業は1事業所当たり4.8人である。省エネ計算、確認申請、大工育成を単独で抱えず同業者と共同化し、職人の稼働を平準化する。
- 新規参入は新築の自社供給より周辺業務を担う。 2027年4月からのGX ZEHは蓄電池と高度なHEMSを求める。省エネ設計・申請の代行や機器の運用保守を受託し、住宅会社との責任分界を先に決める。
業界データまとめ
国内戸建市場は、注文住宅に近い「持家」と、建売に近い「分譲一戸建」を分けて読む。2025年度は双方が減少したが、2026年9月には分譲一戸建が前年を上回っており、両市場の局面は一致していない。以下を本稿共通の数値基準とする。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内新設住宅の着工戸数:持家19万5,111戸/分譲一戸建11万5,200戸。戸建需要の近似指標であり、持家には一戸建以外も含む。土地取引額・中古住宅は含まない | 2025年度 | 国土交通省「建築着工統計調査報告・令和7年度計」 |
| 市場の伸び | 上記着工戸数の前年度比:持家−12.6%/分譲一戸建−5.9% | 2025年度 | 国土交通省「建築着工統計調査報告・令和7年度計」 |
| 事業者数 | 「建築工事業」の建設業許可取得業者14万967業者。非住宅を含み、許可不要の小規模工事のみを行う事業者は含まないため、戸建専業の企業数ではない | 2026年3月31日現在 | 国土交通省「建設業許可業者の現況・令和8年3月末現在」 |
| 従業者数 | 小分類「木造建築工事業」の民営事業所の従業者20万239人。非木造住宅メーカーや不動産業に分類される分譲会社等を網羅せず、木造非住宅を含む | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 事業所に関する集計 第5-1表」 |
| 平均年収 | 597.92万円(計算)。中分類「総合工事業」、一般労働者・男女計・企業規模計10人以上・民営事業所。月額40.26万円×12+年間賞与等114.80万円。土木・非住宅も含む | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類」 |
| 上位3社の売上高 | 戸建を主とする事業区分の売上高(上場企業の開示区分):大和ハウス工業1兆3,422.52億円(戸建住宅事業。米国等の海外、リフォーム・買取販売、内部売上を含む)/飯田GHD1兆2,185.83億円(戸建分譲事業、宅地等を含む)/オープンハウスG6,763.71億円(戸建関連事業。仲介・建築・分譲等の複合区分)。次いで住友林業の住宅事業5,853.81億円(2025年12月期)、積水ハウスの戸建住宅事業4,789.52億円(2026年1月期)。積水ハウス・住友林業の米国住宅事業は集合住宅等を含む別区分のため比較に入れない。非上場の一条工務店はグループ関連企業を含む売上高約6,251億円(2026年3月31日現在)で、開示条件が異なるため順位に含めない | 大和・飯田:2026年3月期/オープンハウスG:2025年9月期 | 大和ハウス工業「2026年3月期決算短信」 飯田グループホールディングス「2026年3月期決算短信」 オープンハウスグループ「2025年9月期決算説明資料」 住友林業「2025年12月期決算短信」 積水ハウス「2026年1月期決算短信」 一条工務店「会社概要」 |
| 持家着工戸数 | 1万7,648戸(前年同月比−3.4%)。原数値 | 2026年9月 | 国土交通省「建築着工統計調査報告・令和8年9月分」 |
| 分譲一戸建着工戸数 | 1万687戸(前年同月比+6.1%)。原数値、6か月連続増加 | 2026年9月 | 国土交通省「建築着工統計調査報告・令和8年9月分」 |
| 戸建注文住宅の受注実績判断指数 | 受注戸数−27ポイント/受注金額+33ポイント。回答企業の前年同期比判断を指数化した値で、戸数・金額の増減率ではない | 2026年4〜6月実績、7月調査 | 住宅生産団体連合会「経営者の住宅景況感調査・2026年7月」 |
着工と受注・引渡しは別の指標である。事業者数・従業者数・給与は対象集団が異なるため相互に割って生産性を算出できず、企業売上も土地代・海外比率等が異なるため市場占有率の算出には使えない。
AI・フィジカルAIの影響と経営の打ち手
当面の主戦場は、商談から設計確定までの反復作業と、施工資料の検索・照合である。フィジカルAIは現場を認識して機械を動かす技術であり、定型自動化や遠隔操作と区別する。日本の戸建で自律施工が広く普及したとの公表事実は確認できない。海外での実用と国内への適用は、分けて考える。
影響の全体像
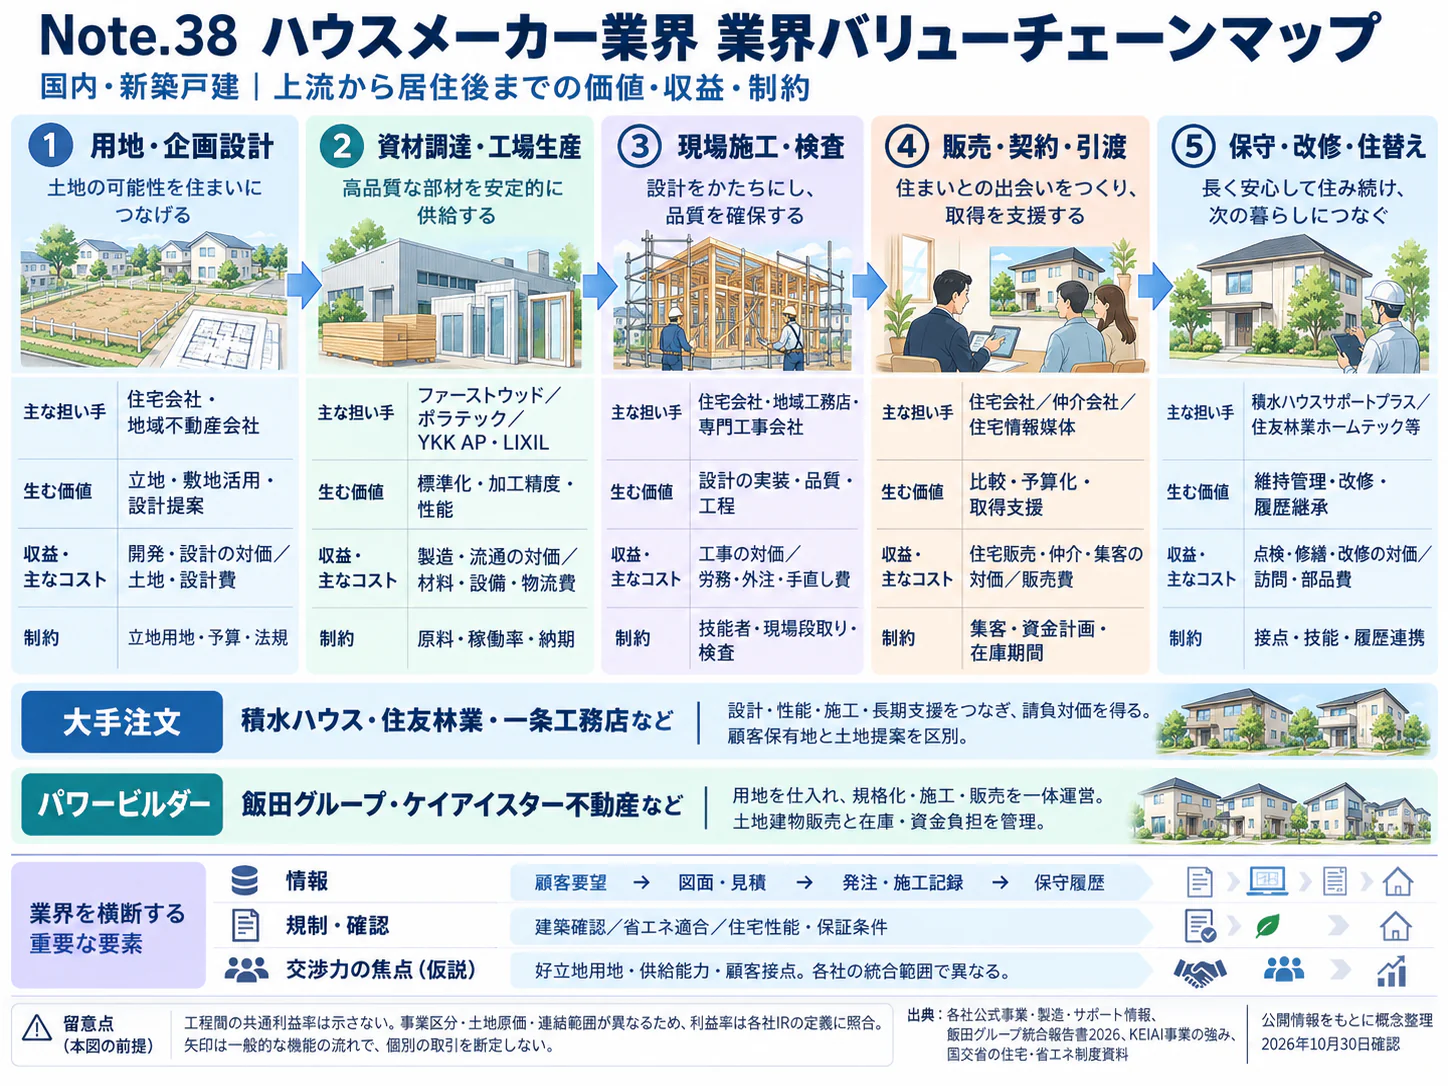
次の工程区分を、本稿共通のバリューチェーンマップとする。「時期」は2026年11月から見た日本の戸建業務への本格普及についての、公開情報からの分析であり、企業の導入予定ではない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 土地・商品企画 | 敷地条件に合う登録プランの抽出。土地取得判断の自動化は含まない | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 大和ハウス工業・燈「AIプランコンシェルジュ ver.1を共同開発」 |
| 営業・設計 | 要望からプラン候補と説明文を作り、図面・仕様書を検索 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 大和ハウス工業・燈「AIプランコンシェルジュ ver.1を共同開発」 / 住友林業「「AI間取り検索」で最適な提案」 / アンドパッド「ANDPAD ナレッジAIを提供開始」 |
| 調達・工場生産 | 製造・検査データの記録と工程連携 | データ・IoT | 実用(導入事例あり) | 2年以内 | 積水化学工業「セキスイハイム生産・施工の自動化、DXを加速」 |
| 現場施工・検査 | 障害物を認識する自律墨出し。日本の戸建での適用は未確認 | フィジカルAI | 構想段階 | 3〜5年 | 北米で実用の技術を国内へ転用する構想として評価。Dusty Robotics「Construction Robot」 |
| 現場施工・検査 | 躯体施工まで含む自律化と工程間連携 | フィジカルAI | 構想段階 | 5年超 | 海外のロボット施工が前提技術。Titanは2027年初頭納入予定であり、全面自律施工の実用証明ではない。ICON「First Commercial Rollout of its 3D-Printing Construction Technology for Builders」 |
| 引渡し・維持改修 | 家庭内の発電量・消費電力の予測と機器制御 | データ・IoT | 実用(導入事例あり) | 2年以内 | パナソニック「AiSEG3」 |
業務はどう変わるか
第一に、営業担当者の仕事は「図面を探す」から「条件の衝突を解く」へ移る。 大和ハウス工業と燈は、敷地・要望から登録プランを提案するサービスを共同開発し、2025年10月に導入を開始した。大和ハウス工業は2026年2月にver.2として機能を強化している。住友林業も規格型住宅「Premal」で、要望から間取り候補を選ぶ「AI間取り検索」の概念実証モデルを2025年4月に完成させ、同年内の実用化を目指すと公表した。初期提案は実用段階だが、最終設計の責任は移管していない(大和ハウス工業・燈「AIプランコンシェルジュ ver.1を共同開発」 / 大和ハウス工業「2026年3月期決算短信」 / 住友林業「「AI間取り検索」で最適な提案」)。
従来の持帰り・作図の往復から、商談中の絞り込みへ変わる。担当者は、日当たり、面積、価格の優先順位を顧客と決める。効果は、契約後変更、粗利、設計待ち日数で測る。
第二に、施工管理の資料探索は商用化したが、発注・検査承認を任せる段階とは別である。 ANDPADナレッジAIは2026年5月に商用提供を開始し、図面等を参照した回答と権限を引き継ぐ共有を公表した。同発表のエージェントによる実務自動化は将来計画である(アンドパッド「ANDPAD ナレッジAIを提供開始」)。
資料を毎回探す管理者の業務を、根拠付き一次回答と例外判断に分けられる。旧版図面による手戻りを防ぐため、最新版の確定ルールを先に整える。
第三に、機械化の採算は作業速度より、繰り返せる面積と段取りで決まる。 セキスイハイムは組立や検査・記録の自動化を公表しているが、主として工業化の実績である。同資料で構想段階の不具合予知等を達成済みと扱うことはできない(積水化学工業「セキスイハイム生産・施工の自動化、DXを加速」)。
北米のダスティ・ロボティクスは、障害物を検知して床面に図面を描く自律墨出しを実用化した。ICONのTitanは2026年に商用プログラムを発表、初納入は2027年初頭予定であり、いずれも住宅全工程の無人化ではない(Dusty Robotics「Construction Robot」 / ICON「First Commercial Rollout of its 3D-Printing Construction Technology for Builders」)。
日本の分散した敷地では、段差・雨天・他職種の出入りが稼働を妨げる。連続施工できる分譲地や工場が先行するとみられる。ただし、搬送・設置・停止・再検査まで費用に含め、工程単価を住宅総原価へ外挿しない判断が必要である。
第四に、引渡し後は設備販売と運用支援の境界が変わる。 パナソニックのAiSEG3は発電量や消費電力を予測して家庭内機器を制御する製品であり、生成AIによる対話とは異なる実用例である(パナソニック「AiSEG3」)。住宅会社は、設備を付けて終えるのではなく、設定、更新、故障時の切り分けを誰が担うかを契約時に定めておく。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 大和ハウス工業 | 日本 | AIプランコンシェルジュ | 戸建商談・登録プラン提案の利用企業 | 展開済み。大和ハウス工業・燈「AIプランコンシェルジュ ver.1を共同開発」 |
| 燈 | 日本 | 図面解析・プラン検索・説明生成 | 大和ハウスとの共同開発 | 展開済み。大和ハウス工業・燈「AIプランコンシェルジュ ver.1を共同開発」 |
| アンドパッド | 日本 | ANDPADナレッジAI | 施工資料・図面の検索と参照回答 | 展開済み。商用提供を確認、各社の効果は別途検証。アンドパッド「ANDPAD ナレッジAIを提供開始」 |
| プリファード・ネットワークス | 日本 | 日本語生成AI「PLaMo」等 | 積水ハウスが出資し住宅業務への活用を目指す | 出資を確認。営業・設計・施工・アフターサービスへの活用を目指すと公表。提携・実証の公表は未確認。積水ハウス「Preferred Networksへ出資」 |
| ダスティ・ロボティクス | 米国 | FieldPrinter | 建設現場の自律墨出し。国内戸建への転用候補 | 未展開。製品ページに北米でのみ提供と記載。Dusty Robotics「Construction Robot」 |
| ICON | 米国 | 建設用3Dプリント、Titan | 住宅の壁体施工を機械化 | 未展開。確認資料に日本戸建の導入例なし。ICON「First Commercial Rollout of its 3D-Printing Construction Technology for Builders」 |
| パナソニック | 日本 | AiSEG3 | 太陽光・蓄電池等の予測制御 | 展開済み。パナソニック「AiSEG3」 |
「未展開」は確認した製品・戸建用途の範囲であり、日本との全取引の不存在を意味しない。
人材・収益・競争への影響
提案文作成・転記・図面探索の工数が減り、標準プラン・法規条件の維持、例外処理、安全検証が増えるとみられる。設計士・施工管理者の承認責任は残り、人員削減率は不明である。
競争上の資産は「確定図面―部材―施工―不具合―修繕」の対応関係である。サービスごとのデータ分断を防ぎ、利用料・整備・検証費を粗利改善と追加受注のどちらで回収するかを管理する。
法規の誤回答、施主情報漏えい、二次利用権、安全責任が主なリスクである。承認前図面の発注利用を防ぎ、設計・施工・機器提供者の責任分界を契約と記録に残す。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 販売中プランに適用地域、構造、原価、法規確認日を付ける | 共通 | 直ちに | 提案後の実現不能・追加費用を抑える | 失効プランの停止権限 |
| 高 | 顧客回答には参照図面と版番号を必須表示する | 共通 | 2年以内 | 旧版伝達による施工手戻りを減らす | 図面確定・変更承認の統一 |
| 高 | 商談試行を商品群別に比較し、成約後の粗利まで追う | 大手 | 2年以内 | 提案速度と収益効果を切り分ける | 失注・変更・原価の紐付け |
| 高 | 発注・検査合否・法規適合は有資格者等の承認を残す | 共通 | 直ちに | 責任の空白と誤発注を防ぐ | 権限表、根拠保存、監査記録 |
| 中 | 地域の共同施工拠点で墨出し等の一工程を試す | 中堅・中小 | 3〜5年 | 単社では不足する稼働量を確保する | 対象床面・搬送・停止手順の統一 |
| 中 | 工場の検査データと現場補修を同じ部材番号で追う | 大手 | 2年以内 | 再発不良と保証費用の原因を把握する | 部材体系と検査条件の統一 |
| 中 | HEMSの更新・問い合わせ対応を保守契約へ明記する | 共通 | 2年以内 | 引渡し後の対応漏れを減らす | 施主同意、機器メーカーとの分担 |
よくある失敗は、①未確定図面を学習・検索対象へ混在させること、②見積作成時間だけを短縮して工事粗利の悪化を見落とすこと、③ロボットの稼働時間から搬送・段取りを除くことである。検証は、試行段階から、やり直しと停止を含む業務全体で行う。
業界の定義と市場構造
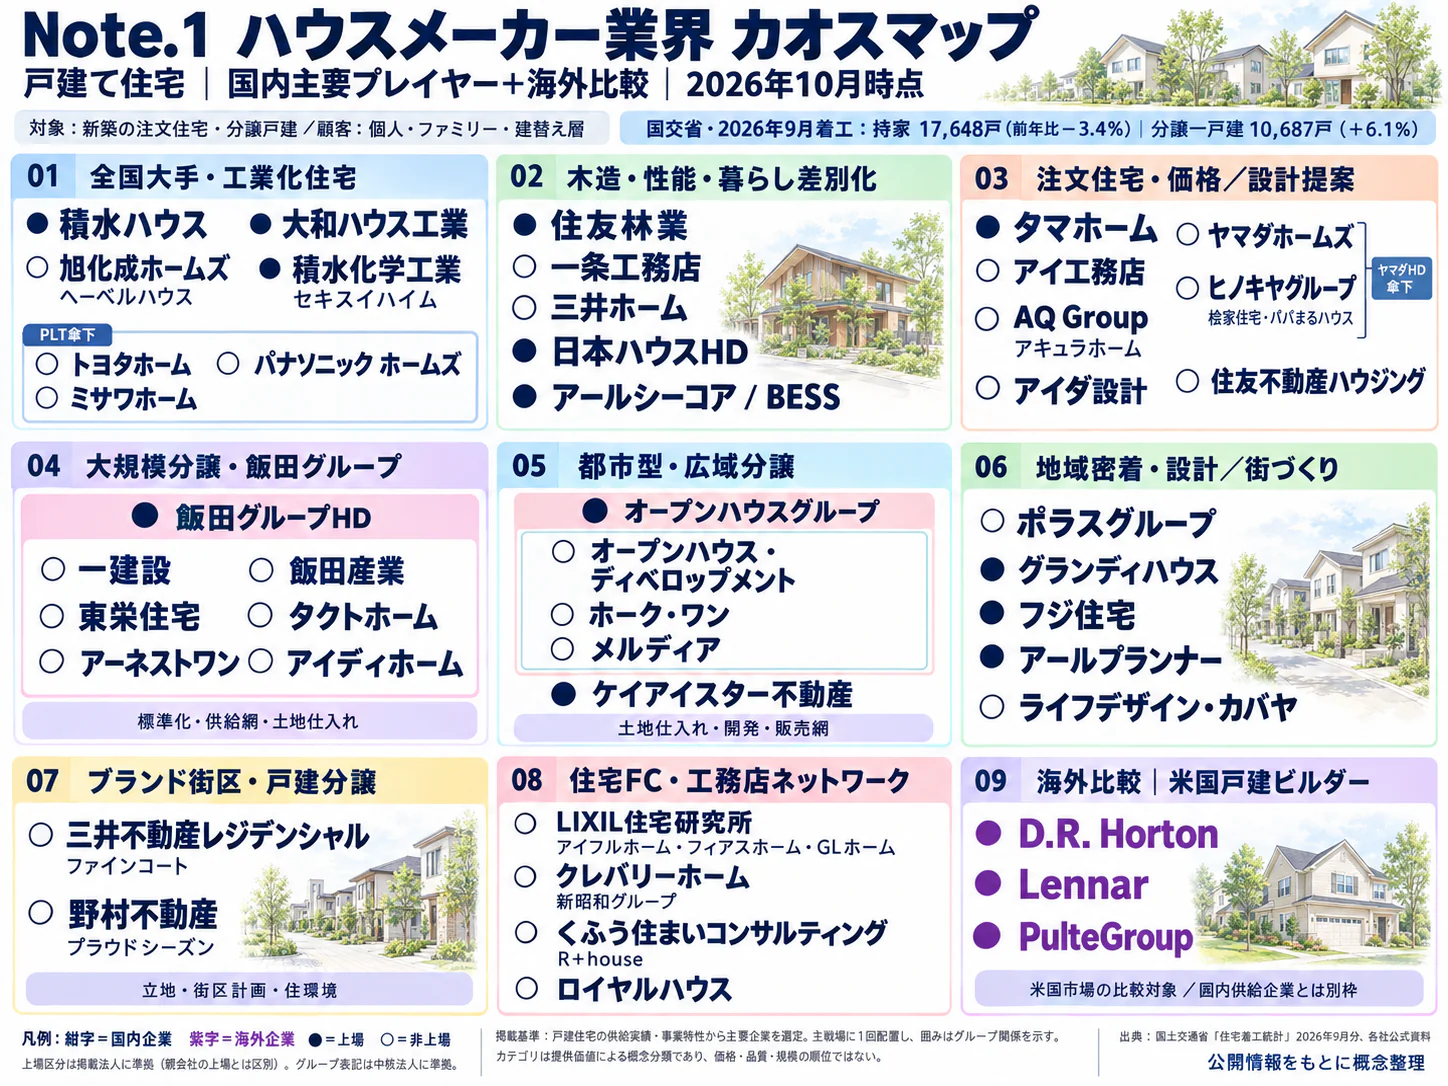
この業界の中心は、住宅の設計・施工を請け負う事業と、土地を取得して戸建住宅を建て販売する事業である。前者は契約・設計・施工能力、後者は土地と在庫資金の配分が採算を左右する。大手の高性能注文住宅とパワービルダーの分譲住宅を一つの「住宅メーカー市場」にまとめると、この違いが見えなくなる。
本稿は新築戸建を主対象とし、建替え、建築条件付き宅地、引渡し後の維持改修を関連領域として扱う。マンション、賃貸集合住宅、非住宅建築、純粋な仲介専業は主市場から除くが、複合企業の経営を理解するため必要な範囲で参照する。「ハウスメーカー」「パワービルダー」は法定業種ではなく、後者は本稿では、土地仕入れ、仕様標準化、反復施工によって比較的購入しやすい価格の分譲戸建を供給する企業群を指す。
数量構造と過去5年の変化
| 年度 | 持家着工 | 分譲一戸建着工 | 新設住宅総数・参考 | 読み取り |
|---|---|---|---|---|
| 2021年度 | 28万1,279戸 | 14万4,124戸 | 86万5,909戸 | 持家・分譲一戸建とも翌年度以降との比較起点 |
| 2022年度 | 24万8,132戸 | 14万4,321戸 | 86万828戸 | 持家減少に対し分譲一戸建は横ばい圏 |
| 2023年度 | 21万9,633戸 | 13万3,618戸 | 80万226戸 | 両区分とも減少 |
| 2024年度 | 22万3,167戸 | 12万2,420戸 | 81万6,388戸 | 持家は一時増、分譲一戸建は減少 |
| 2025年度 | 19万5,111戸 | 11万5,200戸 | 71万1,171戸 | 持家の減少率が分譲一戸建より大きい |
出典は各年度を同じ系列で掲載する国土交通省の2025年度計である。総数には貸家・マンション等を含む(国土交通省「建築着工統計調査報告・令和7年度計」)。持家は注文戸建の完全な同義語ではなく、企業別の契約戸数も統計上の着工戸数と一致しない。
需要面では、土地・建物の総額と返済負担が取得可能な仕様・面積を制約する。供給面では、資材費、技能者確保、設計・確認手続きの負荷が着工時期へ作用する。住友林業は2025年の国内市場について、法改正前の駆け込みの反動、住宅価格上昇、実質賃金の弱さを挙げており、2025年度の落ち込みを人口減少だけで説明するのは不適切である(住友林業「2025年12月期決算短信」)。
地域によっても調整幅は違う。2025年度の持家着工は首都圏で前年度比9.1%減、その他地域で15.4%減であり、全国一律の縮小ではない(国土交通省「建築着工統計調査報告・令和7年度計」)。経営上は、都道府県単位に加えて、通勤圏、土地代、施工拠点からの距離で商圏を切り、注文・分譲・建替えの需要を別々に見積もる。
供給構造には、大規模企業と多数の地域事業者の両方がある。2021年の木造建築工事業は4万1,884事業所、従業者20万239人であり、大手の販売力だけですべての地域の供給条件が決まる市場ではない(総務省・経済産業省「令和3年経済センサス‐活動調査 事業所に関する集計 第5-1表」)。事業所数は企業数ではなく、この数値から工務店のシェアは求められない。
顧客と需要の特性
顧客が購入するのは建物の仕様だけでなく、土地、資金調達、入居時期、将来の維持費を組み合わせた居住条件である。注文住宅では要望の追加と価格確定の遅れ、建売では立地と総額の折り合いが商談の分岐点になる。年齢だけによる顧客分類より、土地保有の有無と住替え期限の方が提案内容を変える。
| 顧客層 | 購買の決め手 | 供給側の対応 |
|---|---|---|
| 土地を持たない一次取得世帯 | 通勤・通学、総額、月々の負担、入居時期 | 土地と建物を一体で提示し、諸費用まで含めて比較 |
| 保有地の建替え世帯 | 敷地への適合、居住継続の段取り、性能、維持管理 | 解体・仮住まい・外構を含む工程と費用の確定 |
| 個別設計を重視する世帯 | 空間、外観、設備、施工品質、長期対応 | 追加要望と価格・工期の関係を早期に示す |
| 小規模世帯・住替え世帯 | 面積より生活動線、移動負担、維持費 | 小さな建物でも必要な固定費を織り込む商品設計 |
| 社宅・賃貸運用等の法人 | 総事業費、稼働・維持費、管理責任 | 投資・不動産部門から財務・決裁者へ、仕様と収支を一体で説明 |
上表は、公開情報からの分析である。個人では居住者の合意と融資審査、法人では担当部門の仕様選定と財務・決裁者の承認が必要となる。B2B営業では本社採用と現場採用を分け、施工性・保証条件まで提案する。
価格不満は注文住宅で特に無視できない。国交省の2025年度住宅市場動向調査では「予定より高くなった」を不満として挙げた割合が注文住宅36.1%、分譲戸建21.9%である。2024年度入居世帯の調査で、注文は全国、分譲戸建は三大都市圏と地域が異なる(国土交通省「令和7年度住宅市場動向調査・結果概要」)。
契約前は複数社を比較できるが、土地確保、設計確定、確認申請、部材手配が進むほど切替費用は増える。したがって契約時の価格だけでなく、契約後変更を含む最終総額の予見性が顧客価値になる。季節性は入学・転勤・決算期等の引渡し需要と工程制約が重なるため、単月の契約や着工の増減をそのまま需要変化と解釈しない方がよい。
世帯数の維持は、従来型ファミリー住宅の需要維持を意味しない。国立社会保障・人口問題研究所の2024年推計では一般世帯数は2030年の5,773万世帯がピークであるが、世帯の小規模化が進む(国立社会保障・人口問題研究所「日本の世帯数の将来推計・令和6年推計」)。住宅着工予測ではないため、商品企画では家族類型、取得能力、既存住宅利用も分けて考える。
バリューチェーンと収益構造
注文住宅では受注から設計確定までの費用と施工品質、分譲戸建では土地取得から代金回収までの期間が利益を左右する。売上総利益率だけを追うと、販売促進費、手戻り、保有金利、完成在庫の値下げを見落とす。工程別の利益率は一般に開示されず、公開セグメント利益は収益構造を検証する入口である。
| 工程 | 主な担い手・役割 | 付加価値と利益を左右する条件 |
|---|---|---|
| 土地・商品企画 | 分譲会社、地域仲介、造成業者。飯田GHD・オープンハウス等が土地と商品を組み合わせる | 適正な仕入れ価格、販売可能な区画、造成・地盤・接道条件の把握 |
| 営業・設計 | 大手メーカー、工務店、設計者、販売仲介 | 顧客要望の実現、仕様確定、契約後変更の抑制、集客費の回収 |
| 調達・工場生産 | メーカー工場、プレカット、建材・設備会社 | 部材共通化、歩留まり、納期、工場の稼働率 |
| 現場施工・検査 | 元請施工管理、大工、基礎・設備等の専門工事会社 | 工程同期、防水・気密等の施工品質、手戻り、移動時間 |
| 引渡し・維持改修 | 販売会社、点検・修繕会社、設備会社 | 瑕疵対応、点検履歴、改修受注、売却・建替え時の再接点 |
この分担の例として、積水ハウスは戸建住宅、リフォーム、開発等を別セグメントで管理し、飯田GHDは主要住宅会社群に加えて木材製造等を持つ。自社保有と外部調達の範囲が異なるため、外注比率をそろえずに従業員当たり売上を比較することはできない(積水ハウス「2026年1月期決算短信」 / 飯田グループホールディングス「2026年3月期決算短信」)。
公開利益から見えること
| 企業・区分 | 売上高 | 利益・利益率 | 比較上の制約 |
|---|---|---|---|
| 積水ハウス・戸建住宅、2026年1月期 | 4,789.52億円 | 営業利益480.35億円、10.0% | 当期の旧区分。全社費用配賦等の違いに注意。積水ハウス「2026年1月期決算短信」 |
| 積水ハウス・リフォーム、同期間 | 1,879.58億円 | 営業利益279.66億円、14.9%(計算) | 戸建だけでなく賃貸住宅等を含む。積水ハウス「2026年1月期決算短信」 |
| オープンハウスG・戸建関連、2025年9月期 | 6,763.71億円 | 営業利益695.07億円、10.3% | 仲介・建築・分譲等の複合区分。オープンハウスグループ「2025年9月期決算説明資料」 |
積水ハウスではリフォームの利益率が戸建を上回る。ただし既存顧客、施工情報、点検体制を持つ企業の実績であり、改修市場全体には一般化できない。分譲・仲介を組み合わせた戸建関連事業にも二桁の実績があり、販売価格帯だけでは採算を説明できない。
コストの比重を示す統一的な戸建専業統計は確認できない。実務上は、注文住宅の建物原価と、分譲住宅の土地込み原価を別建てにし、構造材・外皮・住宅設備・労務・外注・物流・販売費・金利・保証費へ分解する。仕様を上げて単価が上昇しても、面積縮小や値引きが重なれば、顧客の支払額と一棟当たり利益は同じ方向に動かない。
資金繰りの確認も欠かせない。飯田GHDの2026年3月期は営業利益944.44億円に対し営業キャッシュフローは974.85億円の支出であり、利益と資金回収は別の指標である(飯田グループホールディングス「2026年3月期決算短信」)。経営会議では、完成在庫に加えて、土地、造成中、建築中、契約済み未引渡しを分け、売却見込みと追加支出を物件単位で更新する。
調達リスクは海外からの材料だけに限らない。特定の窓・断熱材・設備に合わせた設計は、代替品への切替時に性能確認や納まり変更を必要とし、一部材の欠品が完成を遅らせる。分析にもとづく提案は、単なる調達先の複線化に加え、代替仕様を事前承認し、工場・倉庫・現場のどこに在庫を持つかまで決めることである。
競争環境
競争は「大手対中小」より、設計・性能で選ばれる注文住宅、総額と供給速度で選ばれる分譲住宅、地域密着の建替え・改修という事業の違いで捉える方が有効である。大手メーカーも規格・セミオーダーを扱い、分譲会社も立地や販売体制で差別化するため、価格帯と企業規模は一対一で対応しない。国内戸建に統一した上位集中度は、確認した一次資料から算出できない。
飯田GHDの2026年3月期「戸建分譲事業」の引渡し件数は3万6,989件であるが、宅地等を含む。これを分譲一戸建着工で割ると、商品範囲と計上時点の違う比率になる(飯田グループホールディングス「2026年3月期決算短信」 / 国土交通省「建築着工統計調査報告・令和7年度計」)。市場占有率は、国内の同じ計上基準にそろえて評価する。
五つの競争要因
下表の強さと方向は、記載した事実をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 持家・分譲一戸建とも2025年度に減少。土地と施工班を抱える企業は販売量の調整が必要。国土交通省「建築着工統計調査報告・令和7年度計」 | 強まる |
| 買い手の交渉力 | 中 | 契約前は代替物件・会社を比較できる一方、注文契約後の設計変更・切替には費用。価格超過への不満も確認される。国土交通省「令和7年度住宅市場動向調査・結果概要」 | 強まる |
| 供給者の交渉力 | 強 | 住宅技能者の就労・継承問題と労務費確保の制度対応。材料の大量購入だけでは施工能力を確保できない。国土交通省「住宅分野における建設技能者の持続的確保懇談会・とりまとめ公表」 / 国土交通省「建設業法等改正法が完全施行されます」 | 強まる |
| 新規参入の脅威 | 中 | 木造事業所は多数存在するが、現行の省エネ・確認対応、資金、地域施工網が拡大の制約。総務省・経済産業省「令和3年経済センサス‐活動調査 事業所に関する集計 第5-1表」 / 国土交通省「省エネ基準引き上げへ。脱炭素化も。」 | 変わらない |
| 代替サービスの脅威 | 強 | 新築以外に既存戸建購入と改修、集合住宅、賃貸という選択肢がある。国交省調査も別の取得形態として把握。国土交通省「令和7年度住宅市場動向調査・結果概要」 | 強まる |
国内主要企業の比較
| 企業・企業群 | 規模の確認値 | 公表事業から見た特徴 | 戦略の違いと確認点 |
|---|---|---|---|
| 積水ハウス | 戸建住宅4,789.52億円、2026年1月期 | 請負、リフォーム、開発、国際事業を保有 | 国内戸建の収益と既存顧客接点、米国事業の統合を別々に管理。積水ハウス「2026年1月期決算短信」 |
| 大和ハウス工業 | 戸建住宅1兆3,422.52億円、2026年3月期 | 国内注文・分譲と海外戸建を同セグメントに含む | セミオーダー商品を展開。国内の住宅需要と海外・土地売却を分けて評価。大和ハウス工業「2026年3月期決算短信」 |
| 住友林業 | 住宅事業5,853.81億円、2025年12月期(全社は2兆2,675.77億円) | 木材建材、住宅、建築・不動産、資源環境の4区分 | 木造の提案力とセミオーダーを併用。米国買収で現地供給基盤を拡大。住友林業「2025年12月期決算短信」 / 住友林業「米国Tri Pointe Homesの株式取得完了」 |
| 飯田GHD | 戸建分譲1兆2,185.83億円、2026年3月期 | 一建設、飯田産業、東栄住宅等の住宅会社群と製造機能 | 地域仕入れ・施工とグループの調達規模を組み合わせる。宅地等の混在に注意。飯田グループホールディングス「2026年3月期決算短信」 |
| オープンハウスG | 戸建関連6,763.71億円、2025年9月期 | 都市部の戸建、仲介・建築・分譲を組み合わせる | 立地・価格と自社販売接点を重視。メルディアの戸建部門を区分へ統合。オープンハウスグループ「2025年9月期決算説明資料」 |
| 積水化学工業・セキスイハイム | 本表では戸建専用売上の比較値を置かない | ユニット工法と工場生産 | 現場作業を工場へ移す方式。工場稼働と輸送・据付条件の管理が必要。積水化学工業「セキスイハイム生産・施工の自動化、DXを加速」 |
| 一条工務店 | 非上場。売上高約6,251億円(グループ関連企業を含む、2026年3月31日現在) | 住宅設計・施工・販売・メンテナンス。全国約520拠点、工場・物流拠点50か所 | 上場企業だけの比較では欠落する主要供給主体。決算開示条件をそろえた順位付けはしない。一条工務店「会社概要」 |
再編の焦点と成功の鍵
直近3年の再編は、国内の戸建会社統合と、海外供給基盤の取得を分けて見る。オープンハウスGは2025年2月に子会社メルディアによる永大HD取得契約を公表し、首都圏の顧客・仕入れ網の強化を目的に挙げた(オープンハウスグループ「永大ホールディングスの株式取得」)。住友林業は2026年5月に米国トライ・ポインテ・ホームズの買収完了を公表しており、国内の販売拠点統合とは異なる成長投資である(オープンハウスグループ「2025年9月期決算説明資料」 / 住友林業「米国Tri Pointe Homesの株式取得完了」)。
買収時には、土地に加えて、情報提供者、施工班、確認対応担当者の継続性を調べる。未処理補修、保証、造成負担を含め、取得後に供給力と採算を再現できるかが評価の軸となる。
成功の鍵は四つある。第一は顧客が払える総額から逆算する商品構成であり、住友林業のセミオーダーと個別提案の併用、都市部の戸建に注力するオープンハウスGは異なる解を示す(住友林業「2025年12月期決算短信」 / オープンハウスグループ「2025年9月期決算説明資料」)。第二は地域ごとの施工能力と販売量を同期することであり、工場生産型では稼働率、多拠点分譲型では施工班と在庫回転が検証対象になる。
第三は資金回収であり、価格調整後の回収額と保有期間をみる。第四は引渡し後の接点であり、積水ハウスのリフォーム事業が既存顧客からの収益展開を示す(積水ハウス「2026年1月期決算短信」)。
海外の動向と主要企業
日本企業にとって海外は、住宅を日本から輸出する市場というより、土地調達・許認可・施工網を持つ現地企業へ資本と経営機能を投入する市場である。特に米国では規模拡大と住宅取得能力の低下が同時に起きており、買収による売上増と既存事業の採算を切り分ける。世界全体の戸建供給を同じ定義で合計できる一次統計は確認できないため、日本の世界シェアは本稿では示さない。
市場ごとの局面
| 地域 | 確認できる直近指標 | 日本企業への意味 |
|---|---|---|
| 米国 | 2026年9月の一戸建着工は季節調整済年率85万9,000戸、前月比−4.6%。月次推計には標本誤差がある。米国国勢調査局・住宅都市開発省「New Residential Construction, September 2026」 | 大規模供給の市場である一方、金利・販促負担に敏感 |
| 豪州 | 2026年4〜6月の民間新築一戸建着工は季節調整済3万1,707戸、前期比+11.6%。豪州統計局「Building Activity, Australia, June 2026」 | 米国と同じ住宅循環ではなく、地域分散の検討対象 |
| 日本 | 2025年度の持家19万5,111戸、分譲一戸建11万5,200戸。国土交通省「建築着工統計調査報告・令和7年度計」 | 建替え・個別敷地の比重を踏まえ、海外方式の適用条件を吟味 |
集計期間と年率換算の有無が異なるため、表から国別倍率は計算できない。英国は企業開示から土地保有、ブランド統合、供給制約への対応を参照する。
海外主要企業
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| D.R.ホートン | 米国 | 330億米ドル、2026年9月期・全社 | 住宅引渡し8万4,202戸、土地・金融等の関連事業 | 2026年は市場別に販売奨励策・価格・着工を調整。D.R.ホートン「Fourth Quarter and Fiscal 2026 Results」 | 確認資料に国内戸建分譲の記載なし |
| レナー | 米国 | 342億米ドル、2025年11月期・全社、公表丸め値 | 大規模分譲、住宅金融、土地保有の軽量化 | 2025年にミルローズを分離、ラウシュ・コールマンの住宅事業を取得。レナー「Fourth Quarter and Fiscal 2025 Results」 | 確認資料に国内戸建分譲の記載なし |
| パルトグループ | 米国 | 173億1,195.3万米ドル、2025年12月期・全社 | 住宅販売と金融、複数顧客層へのブランド展開 | 2025年決算で一部製造資産の売却予定に伴う費用を計上。パルトグループ「Fourth Quarter 2025 Financial Results」 | 確認資料に国内戸建分譲の記載なし |
| バラット・レッドロー | 英国 | 60億5,500万英ポンド、2026年6月28日終了年度・全社 | 複数ブランド、土地開発と住宅供給 | レッドロー統合の完了を公表。同年度の引渡しは共同事業を含め1万7,667戸。バラット・レッドロー「FY26 Final Results」 | 確認資料に国内戸建分譲の記載なし |
| パーシモン | 英国 | 37.5億英ポンド、2025年12月期・全社 | 垂直統合型の供給体制、土地保有 | 2025年引渡し1万1,905戸、前年比12%増。パーシモン「FY2025 Results」 | 確認資料に国内戸建分譲の記載なし |
売上には土地・金融等も含む。「日本での事業」は確認範囲を示す。
日本企業の位置と国内への波及
積水ハウスの2026年1月期国際事業売上高は1兆2,863.58億円で、連結売上高の30.6%に相当する(計算、国際事業売上高÷連結売上高)。同区分は海外戸建だけでなく宅地・集合住宅開発等も含む(積水ハウス「2026年1月期決算短信」)。住友林業による2026年のトライ・ポインテ買収完了は、日本企業が米国の現地事業者を通じて規模を獲得する動きが継続していることを示す(住友林業「米国Tri Pointe Homesの株式取得完了」)。
ただし、米国を国内縮小の自動的な代替とみなすべきではない。D.R.ホートンは2026年10月の決算発表で、住宅ローン金利、取得能力、慎重な消費者心理を課題とし、翌期も販売奨励策が高水準となる見通しを示した。これは同社の見通しである(D.R.ホートン「Fourth Quarter and Fiscal 2026 Results」)。
国内への影響として有力なのは、土地の保有と住宅建設を分ける資金設計、買収後のブランド・調達統合、住宅販売と金融支援の連携である。分析では、今後3〜5年で日本の大手分譲会社や海外子会社の運営に取り入れる余地があるが、土地の細分化や権利調整が多い国内で米国方式をそのまま再現するのは難しい。海外企業の日本への直接参入が主な脅威であると断定できる公表事実は確認できない。
外部環境と制度の変化
経営への影響が大きいのは、省エネ性能の底上げ、確認手続きの変更、労務費・工期の適正化である。これらは高性能商品の追い風になる一方、設計・施工・価格確定の負担を増やす。2027年のGX ZEH、2030年までの省エネ基準引上げ、補助金上のGX志向型住宅は、それぞれ別の制度として扱う。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 法規制・環境 | 日本 | 原則全ての新築住宅に省エネ基準適合義務。確認審査の省略範囲も縮小 | 2025年4月1日施行、2026年も継続 | 大・高性能供給体制には追い風、設計・申請負担には向かい風 | 国土交通省「省エネ基準引き上げへ。脱炭素化も。」 / 国土交通省「建築確認・検査の対象となる建築物の規模等の見直し」 |
| 性能基準 | 日本 | 戸建GX ZEHの新定義適用。断熱等性能等級6相当等の要件 | 2027年4月以降適用 | 大・高性能商品に追い風。全新築への義務化ではない | 経済産業省「GX ZEH・GX ZEH-Mの定義」 |
| 政策方針 | 日本 | 新築の省エネ基準をZEH水準へ引上げ予定 | 遅くとも2030年まで。確認資料では一律の施行日未確定 | 大・標準仕様の更新を促進、低価格商品の原価には向かい風 | 国土交通省「省エネ基準引き上げへ。脱炭素化も。」 |
| 補助制度 | 日本 | みらいエコ住宅2026等。GX志向型と長期優良・ZEH水準で世帯・性能要件が異なる | 2026年事業。受付終了は対象・予算枠ごとに異なる | 中・取得支援は追い風、予算消化・申請時期への依存 | 国土交通省ほか「住宅省エネ2026キャンペーン・新築」 |
| 労務・取引 | 日本 | 不当に低い請負代金、著しく短い工期等への規律を強化 | 2025年12月12日完全施行 | 大・技能者の処遇確保に追い風、安値発注依存には向かい風 | 国土交通省「建設業法等改正法が完全施行されます」 |
| 脱炭素 | EU | 改正EPBDに基づく新築ゼロエミッション建築物 | 公的主体所有の新築:2028年1月1日、全新築:2030年1月1日 | 中・高断熱・電化設備に追い風。欧州関連事業には仕様対応負担 | 欧州委員会「Zero-emission buildings」 |
| 人口・世帯 | 日本 | 世帯小規模化と、その後の世帯総数減少 | 社人研2024年推計で2030年に総数ピーク | 大・従来型の大型家族住宅には向かい風、小規模住替えへの対応余地 | 国立社会保障・人口問題研究所「日本の世帯数の将来推計・令和6年推計」 |
確認審査の変更を「木造住宅はすべて構造計算が必要になった」と説明するのは正確でない。建物規模等により対象・審査内容が異なるため、販売時点の敷地・階数・面積と設計仕様に即して確かめる(国土交通省「建築確認・検査の対象となる建築物の規模等の見直し」)。経営上は、申請待ちを施工会社の処理能力と分け、申請の不備と審査期間を見えるようにする。
GX ZEHは2027年4月からの定義であり、2026年補助事業のGX志向型住宅と同一名称・同一要件ではない。補助対象商品をそのまま将来の標準仕様とみなさず、断熱、一次エネルギー、自家消費関連の要件を商品台帳で対応させる(経済産業省「GX ZEH・GX ZEH-Mの定義」 / 国土交通省ほか「住宅省エネ2026キャンペーン・新築」)。補助額を恒久的な値引き原資にすると、制度終了時に顧客の実質負担が跳ね上がる。
EUのゼロエミッション建築物は、敷地内の化石燃料由来排出等を含む考え方であり、日本のZEHの定義と同一ではない(欧州委員会「Zero-emission buildings」)。日本企業にとっての示唆は、住宅そのものの海外輸出より、断熱・電化・設備運用や関連建材の要求水準が上がる点にある。海外基準対応を国内商品へ移す際には、日本の気候、耐震・防火、維持管理条件での再検証が必要である。
脱炭素・資源循環では、新築時の性能だけでなく、長く使うための修繕可能性と交換部材の確保が経営課題になる。木造であることだけを排出削減の根拠にせず、材料調達、輸送、施工、使用、解体の範囲をそろえて評価する。
人材と生産性
戸建供給の制約は、会社の正社員数だけでは把握できない。大工、基礎、防水、設備等の専門工事と、それらを束ねる施工管理の組合せが供給能力を決めるためである。採用増に加えて、年間の仕事量、移動、技能継承、適正な工期を一体で設計する。
国交省の2025年11月の住宅技能者確保に関する取りまとめは、不安定・不十分な就労環境、教え手不足、中小工務店単独での雇用・教育体制確保の難しさを挙げ、社員大工化や教育機関との連携を方向性として示した。人手不足を単に求人広告の不足と捉えるべきでないことを裏付ける(国土交通省「住宅分野における建設技能者の持続的確保懇談会・とりまとめ公表」)。戸建専業の全国求人倍率は確認できない。
業界データまとめの平均年収597.92万円は、2025年賃金構造基本統計調査の総合工事業を用いた計算値である。所定外給与を含む月給と年間賞与等を合算した値である。企業規模10人未満、一人親方、別分類の専門工事業者の所得を代表するものではなく、大手住宅メーカー社員の給与とも区別する(厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類」)。
経営としての賃上げは、元請の社員給与に加えて、協力会社へ払う労務費が就業者へ届くかまで確かめる。建設業法等改正の完全施行は、不当に低い代金・著しく短い工期の契約に規律を設けた(国土交通省「建設業法等改正法が完全施行されます」)。従来価格のまま外注先へ増産を求める方式は、供給安定という目的と整合しにくくなる。
生産性では、同じ範囲の付加価値額と従業者数を使った、戸建専業の国際比較値は確認できない。土地代を含む分譲売上を少数の元請社員で割ると、外部の施工労働を除いた高い数値が出る。これは施工の効率を意味しないため、着工から引渡しまでの日数、工程待ち、再施工工数、施工管理者の移動時間を共通の現場指標とする方が実務的である。
働き方の面では建設業にも2024年4月から時間外労働の上限規制が適用されている(厚生労働省「建設業の時間外労働の上限規制」)。人員計画では、受注残の金額に加え、資格を持つ設計・施工管理者の対応可能棟数、協力会社の職種別稼働を確かめる。若手育成は完成棟数だけで評価せず、熟練者の教育時間を工程・原価へ織り込むことが供給力の維持につながる。
2030年に向けたシナリオ
2030年の着工戸数を一点で予測するより、取得能力と供給体制がどちらに動くかで事業条件を分ける方が有用である。ここでは「所得・金利・住宅総額で決まる取得能力」と「設計・施工・技能継承の再編速度」の二つを不確実性の軸とする。以下は、分析にもとづく条件付きシナリオである。
| シナリオ | 起きる条件 | 2030年の業界像 | 可能性の見立て |
|---|---|---|---|
| 縮小しながら集約 | 取得能力は改善しにくいが、標準化・地域再編が進む | 数量拡大より商圏の選別と供給集約。注文は提案価値、分譲は総額・回転を重視 | 基準ケースとして備えるべき。足元の数量減と受注金額判断の差が整合的な兆候 |
| 取得能力回復と供給改善 | 所得と資金調達条件が改善し、省エネ対応の追加費用も吸収 | 買控えの一部が顕在化。標準商品と建替え・住替えが伸び、施工能力のある企業が受注 | 十分あり得るが、需要回復だけでは供給が増えない |
| 高コスト・供給停滞 | 取得能力が悪化し、技能継承や確認・施工の処理能力も改善しない | 値下げ余地が小さいまま契約減。完成在庫と工事待ちが地域ごとに併存 | 常時ストレス検証すべき。全国一様でなく局地的に発生し得る |
基準ケースの根拠は、2025年度の持家・分譲一戸建の減少と、2026年4〜6月の戸建注文住宅の受注戸数判断−27ポイント、金額判断+33ポイントという方向の違いである(国土交通省「建築着工統計調査報告・令和7年度計」 / 住宅生産団体連合会「経営者の住宅景況感調査・2026年7月」)。ただし商品構成や回答企業の違いを含み、指数の差を値上がり率に換算できない。
先行指標は次の五つを組み合わせる。
| 先行指標 | 確認先 | 判断する変化 |
|---|---|---|
| 持家・分譲一戸建の月次着工と複数月の推移 | 国交省の建築着工統計。国土交通省「建築着工統計調査報告・令和8年9月分」 | 注文と分譲の方向差、地域差、反動増の持続性 |
| 注文住宅の受注戸数・金額の判断 | 住団連の住宅景況感調査。住宅生産団体連合会「経営者の住宅景況感調査・2026年7月」 | 数量回復か、単価・商品構成による売上維持か |
| 棚卸資産と営業キャッシュフロー | 分譲会社の四半期・通期決算。例:飯田グループホールディングス「2026年3月期決算短信」 | 売上拡大に伴う先行投資か、資金回収の遅れか |
| 米国の一戸建着工と現地企業の販売奨励策 | 米国政府統計、現地企業決算。米国国勢調査局・住宅都市開発省「New Residential Construction, September 2026」 / D.R.ホートン「Fourth Quarter and Fiscal 2026 Results」 | 日本企業の海外収益の下押しと在庫調整 |
| 技能者施策と標準仕様の制度対応 | 国交省の住宅技能者施策、経産省の定義。国土交通省「住宅分野における建設技能者の持続的確保懇談会・とりまとめ公表」 / 経済産業省「GX ZEH・GX ZEH-Mの定義」 | 処遇・育成と商品更新が実際の供給能力へ結び付くか |
社内では商圏ごとの契約取消、融資承認、仕様縮小、設計滞留、施工班の空きも追い、公開統計が出る前の変化をつかむ。戸数予算に連動した土地購入枠を固定せず、これらの指標に応じて配分を変更することがシナリオ管理の実務となる。
経営・企画部門への示唆
持家着工は2021年度の28万1,279戸から2025年度の19万5,111戸へ30.6%減り、分譲一戸建の20.1%減(14万4,124戸から11万5,200戸)より速く縮んだ(計算)。注文住宅の棟数を前提に置いた展示場・営業・設計の固定費は、分譲住宅より先に回収しにくくなる。一方で大手の利益は、リフォーム、土地売却、海外の動きにも左右されている。以下は、本稿のデータをもとにした分析である(国土交通省・令和7年度計)。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となるデータ | 最初に決めること |
|---|---|---|---|
| 大手(ハウスメーカー・パワービルダー) | ハウスメーカーは、注文住宅の受注戸数の回復を前提にせず、展示場と営業人員を建替え・改修・住替えを考える既存顧客へ振り向ける。パワービルダーは、分譲一戸建の回復局面でも土地の購入枠を販売速度に連動させ、先行取得を抑える | 積水ハウスの2026年1月期の営業利益率は、リフォーム事業14.9%(計算)が戸建住宅事業10.0%を上回る(積水ハウス・2026年1月期決算短信)。分譲一戸建の着工は2026年9月まで6か月連続で前年同月を上回る(国土交通省・令和8年9月分) | 展示場1か所当たりの年間契約棟数の下限と、土地在庫の保有月数の上限 |
| 中堅・中小(地域工務店・地場ビルダー) | 新築の棟数を追わず、地元の建替え・改修と、大手・分譲会社の施工協力を組み合わせて職人の稼働を平準化する。省エネ計算、確認申請、大工の育成は同業者と共同で担う | 木造建築工事業は4万1,884事業所・従業者20万239人で、1事業所当たり4.8人、個人経営が41.9%を占める(計算、経済センサス第5-1表)。国交省は個々の中小工務店による雇用・教育体制の確保の難しさを課題に挙げる(国土交通省・技能者確保のとりまとめ) | 元請として残る商圏と、施工協力に回す稼働の比率 |
| 新規参入を考える企業 | 新築戸建の自社供給ではなく、GX ZEHで増える業務(省エネ設計・申請の代行、蓄電池と高度なHEMSの設置・運用保守)を住宅会社から受託する | 2027年4月以降の戸建GX ZEHは、断熱等性能等級6、再エネを除く一次エネルギー消費量35%以上の削減、定置用蓄電池と高度なエネルギー管理システムの設置を求める(経済産業省・GX ZEH定義)。建築工事業の許可業者は14万967業者で、前年比1.8%減った(国土交通省・許可業者の現況) | 引渡し後の機器の不具合を誰が何年受け持つかという、住宅会社・機器メーカーとの責任分界 |
補助制度の扱いは三つの立場に共通する。2026年の新築補助のうち、長期優良住宅・ZEH水準住宅は子育て世帯・若者夫婦世帯に対象が限られ、交付申請の期限は遅くとも9月30日だった。全世帯が対象のGX志向型住宅も、期限は遅くとも12月31日である(国土交通省ほか・住宅省エネ2026キャンペーン)。分析では、2027年の価格表は補助がなくても成り立つ総額で組み、補助は年度ごとの販促費として別に管理する。
地域差も判断を変える。2025年度の持家着工は首都圏の9.1%減に対し、その他地域は15.4%減だった。地方で注文住宅を主力とする中堅は、首都圏を地盤とする企業より速く商圏が縮むため、拠点の統合や同業者との事業承継を早めに検討する必要がある(分析)。
通説と異なる見方
第一に、「着工が減れば大手の戸数も減る」とは限らない。 2025年度の持家着工は12.6%減ったが、大和ハウス工業は2026年3月期に、自由設計と規格住宅を組み合わせた商品の拡販により、国内の注文住宅・分譲住宅とも販売戸数を伸ばした。ただし戸建住宅事業の営業利益123.0%増には、海外での2025年10月末の大型土地売却も寄与しており、増益幅を国内の採算改善と読むことはできない(大和ハウス工業・2026年3月期決算短信)。分析では、縮小市場では、総額を抑えた規格型の商品を早く提案できる企業へ需要が移っている。
第二に、分譲住宅の販売回復は資金の回復を意味しない。 飯田グループホールディングスの2026年3月期は、営業利益944.44億円に対し、営業キャッシュフローは974.85億円の支出だった(飯田グループホールディングス・2026年3月期決算短信)。分譲一戸建の着工が増える局面では、土地と建築中の在庫が販売より先に膨らむ。分析では、パワービルダーを評価する軸は利益率より、土地の取得から代金回収までの日数である。
第三に、米国事業は国内縮小の安定した受け皿とはいえない。 住友林業は2026年5月、約40億米ドルでトライ・ポインテ・ホームズの取得を完了した。一方、米国大手のD.R.ホートンは2027年9月期の売上高を300億〜320億米ドル、引渡しを7万9,000〜8万4,000戸と、2026年9月期の330億米ドル・8万4,202戸を下回る範囲で見込み、販売奨励策も高水準が続くとする(住友林業・Tri Pointe Homesの株式取得完了)(D.R.ホートン・2026年9月期決算)。買収で得た規模は、現地の販促負担と金利の影響も伴う。
公開情報ではわからないこと
- 価格超過で何を削ったか:注文住宅の取得世帯の36.1%が「予定より高くなった」ことを不満に挙げるが、面積、性能、外構、立地のどれを削って契約したかは分からない。成約者・失注者・購入延期者への時系列インタビューで、初回見積もりと最終契約の差を項目別に確かめる(国土交通省・住宅市場動向調査)。
- 受注金額の増加の中身:住団連の戸建注文住宅の判断指数は受注戸数−27ポイント、受注金額+33ポイントだが、回答は14社で、単価上昇、大型物件や建替えへの偏りのどれによるかは示されない。住宅会社へのアンケートで、面積帯別・建替えの有無別の契約単価を前年と比べる(住団連・住宅景況感調査報告)。
- 地域の施工余力:大工・基礎・設備の職種別の年齢構成、後継者の有無、他社案件との掛け持ちの比率は統計にない。協力会社への職種別ヒアリングと、工程表上の待ち日数の実測で確かめる。
- 買収で何が承継されるか:オープンハウスグループの子会社メルディアは2025年、首都圏の顧客・取引関係と仕入れ網の活用を目的に永大ホールディングスを取得した。土地情報の提供者や職人が統合後も残ったかは開示されない。買収先の仲介会社・協力会社への聞き取りと、統合前後の仕入れ件数の比較で確かめる(オープンハウスグループ・永大HDの株式取得)。
- 米国子会社の実質的な採算:販売奨励策の実負担、土地オプション契約の解除条件、販売地区ごとの利益率は、日本の親会社の開示からは分からない。現地の販売拠点、仲介業者、住宅ローンの提供者への現地調査で、同じ条件の競合物件と比べて確かめる。
出典
以下は使用した一次資料である。対象時点は本文・表に併記した。公表日不明・随時更新の資料には確認日を記した。
- 国土交通省「建築着工統計調査報告・令和7年度計」(2026年4月30日)
- 国土交通省「建築着工統計調査報告・令和8年9月分」(2026年10月30日)
- 住宅生産団体連合会「経営者の住宅景況感調査・2026年7月」(2026年7月中旬調査、2026年9月2日公表)
- 住宅生産団体連合会「経営者の住宅景況感調査報告・令和8年度第2回」(2026年9月2日)
- 住友林業「米国Tri Pointe Homesの株式取得完了」(2026年5月14日)
- D.R.ホートン「Fourth Quarter and Fiscal 2026 Results」(2026年10月29日)
- 国土交通省「省エネ基準引き上げへ。脱炭素化も。」(公表日記載なし、2026年11月2日確認)
- 経済産業省「GX ZEH・GX ZEH-Mの定義」(2025年9月26日)
- 大和ハウス工業・燈「AIプランコンシェルジュ ver.1を共同開発」(2025年9月30日)
- 住友林業「「AI間取り検索」で最適な提案」(2025年4月24日)
- アンドパッド「ANDPAD ナレッジAIを提供開始」(2026年5月8日)
- 国土交通省「建設業許可業者の現況・令和8年3月末現在」(2026年5月15日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 事業所に関する集計 第5-1表」(2023年6月27日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類」(2026年3月24日)
- 大和ハウス工業「2026年3月期決算短信」(2026年5月13日)
- 飯田グループホールディングス「2026年3月期決算短信」(2026年5月15日)
- 積水ハウス「2026年1月期決算短信」(2026年3月5日)
- 積水化学工業「セキスイハイム生産・施工の自動化、DXを加速」(2022年5月24日)
- Dusty Robotics「Construction Robot」(公表日記載なし、2026年11月2日確認)
- ICON「First Commercial Rollout of its 3D-Printing Construction Technology for Builders」(2026年3月11日)
- パナソニック「AiSEG3」(公表日記載なし、2026年11月2日確認)
- 積水ハウス「Preferred Networksへ出資」(2024年12月23日)
- 住友林業「2025年12月期決算短信」(2026年2月13日)
- 国土交通省「令和7年度住宅市場動向調査・結果概要」(資料に日付の明記なし、2026年11月2日確認)
- 国立社会保障・人口問題研究所「日本の世帯数の将来推計・令和6年推計」(2024年4月12日)
- オープンハウスグループ「2025年9月期決算説明資料」(2025年11月14日)
- 国土交通省「住宅分野における建設技能者の持続的確保懇談会・とりまとめ公表」(2025年11月5日)
- 国土交通省「建設業法等改正法が完全施行されます」(2025年11月14日)
- 一条工務店「会社概要」(公表日記載なし、2026年11月2日確認)
- オープンハウスグループ「永大ホールディングスの株式取得」(2025年2月27日)
- 米国国勢調査局・住宅都市開発省「New Residential Construction, September 2026」(2026年10月20日)
- 豪州統計局「Building Activity, Australia, June 2026」(2026年10月7日)
- レナー「Fourth Quarter and Fiscal 2025 Results」(2025年12月16日)
- パルトグループ「Fourth Quarter 2025 Financial Results」(2026年1月29日)
- バラット・レッドロー「FY26 Final Results」(2026年9月16日)
- パーシモン「FY2025 Results」(2026年3月10日)
- 国土交通省「建築確認・検査の対象となる建築物の規模等の見直し」(2024年10月25日更新)
- 国土交通省ほか「住宅省エネ2026キャンペーン・新築」(随時更新、2026年11月2日確認)
- 欧州委員会「Zero-emission buildings」(公表日記載なし、2026年11月2日確認)
- 厚生労働省「建設業の時間外労働の上限規制」(公表日記載なし、2026年11月2日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
