エグゼクティブサマリー
この業界をひと言で表せば、「新築の数量依存から、既存建物の性能更新と地域別の収益管理へ転換する産業」である。
国内需要の縮小は一様ではない。経営の焦点は、高性能製品と、改修を完工まで支える仕組みを持つことである。2026年11月2日時点の公表情報から、次の点が重要となる。
要点
- 市場:着工減と住設需要は同率ではない。 2025年度の住宅着工は711,171戸、前年度比12.9%減だが、システムキッチン出荷は1,135,930台、同0.45%減(計算)である。対象・納入時期の差を考え合わせ、新築と更新を分けて管理する(国土交通省「建築着工統計調査報告・令和8年9月分」、キッチン・バス工業会「自主出荷統計」)。
- 構造・制度:新築の高性能化と既存住宅改修は別市場である。 新築戸建ての窓は複合59%、樹脂39%である一方、2023年住宅ストックの現行省エネ基準適合割合は19%にとどまる。改修の潜在需要を受注にするには、資金と施工能力が必要である(日本サッシ協会「2026年3月版住宅用建材使用状況調査・結果概要」、国土交通省「住宅省エネ2026キャンペーン・住宅の省エネ化」)。
- 競争:品目をまたぐ再編が進んだ。 YKKグループは2026年3月にPHS株式80%の取得を完了した。総合提案の範囲が広がる一方、利益への寄与は今後の統合実績で判断する(パナソニック ホールディングス「パナソニック ハウジングソリューションズ株式会社の株式譲渡手続き完了に関するお知らせ」)。
- 海外:地域と為替を分けて評価する。 中国の2026年1〜9月の住宅新規着工面積は25.4%減である。欧州の改修制度、米国の住宅循環を別々に読み、海外売上比率だけで成長性を評価してはならない(中国国家統計局「2026年1~9月不動産開発・販売」、欧州委員会「Energy Performance of Buildings Directive」、米国商務省センサス局・HUD「New Residential Construction, September 2026」)。
- AI:業務支援・工場保全と施工の自律化で段階が違う。 前者は実装事例があるが、窓施工ロボットは非木造の実証が根拠である。詳細と打ち手は次章に集約する(JDSC「LIXIL製造工場にて設備保全支援AIアルゴリズムを構築」、YKK AP「非木造建築用窓施工ロボットMABOTを開発」)。
経営・企画部門への示唆
- 国内は新築向けを品番を絞った標準仕様の原価で受け、利益は改修で確保する。窓補助の予約期限前に現地調査を前倒しし、未着工の予約案件を施工店別に管理して、補助の切れ目となる2027年初めの受注減に備える。
- 原料高は改定時期を明示した価格改定で回収する。中堅・中小は短納期・特注・交換工法に絞り、段取り短縮と品種統合で付加価値を高め、改正建設業法で明記された見積書の記載事項を使って労務費を価格に載せる。
- 海外事業と提携・買収は、為替影響を除いた地域別の伸びと利益で評価する。買収では品揃えの拡大より、設計指定、施工店網、補修部品の供給、経営者交代後に残る人材を得られるかを先に確かめる。
業界データまとめ
住宅設備・建材には窓、衛生陶器、キッチン、内装材などが含まれ、これらを重複なく合算した公的な市場総額は確認できない。以下では、窓の製造事業所の販売金額を金額指標、水回り出荷と住宅着工を需要指標として併用する。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内製造事業所の「木造住宅用アルミサッシ」「木造住宅用アルミ樹脂複合サッシ」の販売金額計1,187.29億円(月次合計から計算)。樹脂サッシ、水回り、輸入品等を含まない部分市場 | 2025年 | 経済産業省「2025年生産動態統計年報・金属製建具月報」 |
| 市場の伸び | 上記2品目の販売金額計は前年比−1.54%(計算)。2024年は1,205.84億円(月次合計から計算) | 2025年/2024年 | 経済産業省「2025年生産動態統計年報・金属製建具月報」 経済産業省「2024年生産動態統計年報・金属製建具月報」 |
| 事業者数 | 「金属製サッシ・ドア製造業」1,299事業所。個人経営を除く製造事業所であり、企業数・業界総数ではない(参考値) | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」第1表 |
| 従業者数 | 「金属製サッシ・ドア製造業」37,124人。上記製造事業所の従業者であり、施工・販売や水回り製造を含まない(参考値) | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」第1表 |
| 平均年収 | 中分類「金属製品製造業」の一般労働者、男女計・学歴計・企業規模計10人以上:481.13万円(計算)。月額328.4千円×12+年間賞与その他特別給与額870.5千円。住宅設備・建材専業の値ではない | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」 |
| 上位3社の売上高 | LIXIL 15,107億円(全社)/TOTO 6,697億円(日本住設と海外住設の合計。決算短信の百万円単位の値から計算)/タカラスタンダード2,527億円(全社、会社資料の億円表示)。主要上場3社の比較で、同一製品市場の順位ではない | 2026年3月期。TOTO海外住設は原則2025年1~12月 | LIXIL「セグメント別・地域別売上」 TOTO「2026年3月期決算短信」 TOTO「2026年3月期決算説明資料」 タカラスタンダード「2026年3月期決算説明資料」 |
| 新設住宅着工戸数 | 711,171戸(前年度比−12.9%)。直近月は61,826戸(前年同月比−2.7%) | 2025年度/2026年9月 | 国土交通省「建築着工統計調査報告・令和8年9月分」 |
| システムキッチン出荷台数 | 工業会自主出荷統計1,135,930台(前年度比−0.45%、計算)。会員報告の製品出荷であり住宅戸数ではない | 2025年度 | キッチン・バス工業会「自主出荷統計」 |
| 新築戸建て窓の材質構成比 | アルミ樹脂複合59%、樹脂39%。沖縄県を除く木造・プレハブ住宅の標本調査であり、既存住宅全体の普及率ではない | 2026年3月版。対象は2024年8月~2025年夏の建築住宅 | 日本サッシ協会「2026年3月版住宅用建材使用状況調査・結果概要」 |
| 先進的窓リノベ2026の申請戸数 | 127,270戸、補助金申請額276億6,409万円。予約を含む申請であり、工事完了・交付実績ではない | 2026年9月累計 | 環境省「先進的窓リノベ2026事業・実施状況」 |
市場規模は樹脂窓への素材置換も影響する部分系列である。企業売上は海外・非住宅を含み、統計の部分市場を分母にシェアを計算できない。計算には丸め前の値を使った。
AI・フィジカルAIの影響と経営の打ち手
先行するのは商品・施工情報を扱う業務支援と工場保全である。寸法、下地、搬入経路が違う住宅改修の自律施工は、工場内の自動化とは普及条件が異なる。
本稿の工程マップは「商品企画・設計、調達、製造・検査、物流・販売、施工、保守・更新」の6工程である。時期は2026年11月を起点とする、公開情報からの分析にもとづく普及見通しである。現実空間で認識・動作する技術をフィジカルAI、故障予測等をデータ・IoTとして分ける。施工ロボットは高度な自律化に向けた前段階の実証として扱う。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 商品企画・設計 | 仕様・施工資料の検索、設計情報の整理 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | LIXILの生成AI利用環境。認定設計の自動承認までの導入を意味しない(LIXIL「デジタルトランスフォーメーションの取り組み」) |
| 調達 | 需要予測を用いた部材手配の見直し | データ・IoT | 実用(導入事例あり) | 2年以内 | LIXILの住宅建材事業における需要予測活用(LIXIL「デジタルトランスフォーメーションの取り組み」) |
| 製造・検査 | 設備の不具合確率に応じた保全 | データ・IoT | 実用(導入事例あり) | 2年以内 | 福島LIXIL製作所への実装完了(JDSC「LIXIL製造工場にて設備保全支援AIアルゴリズムを構築」) |
| 物流・販売 | 商談記録、商品提案、問い合わせの整理 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | LIXILの営業・コールセンター活用(LIXIL「デジタルトランスフォーメーションの取り組み」) |
| 施工 | 窓枠の位置合わせ・溶接の機械化 | フィジカルAI | 実証中 | 3〜5年 | YKK AP「MABOT」。非木造の限定作業であり、高度な自律判断の全面実装は未確認(YKK AP「非木造建築用窓施工ロボットMABOTを開発」) |
| 保守・更新 | 使用状況から清掃・点検対象を絞る | データ・IoT | 実用(導入事例あり) | 2年以内 | LIXIL Toilet Cloud等の施設向けサービス(LIXIL「デジタルトランスフォーメーションの取り組み」) |
業務はどう変わるか
第一に、問い合わせ対応は「資料を探す仕事」から「適用条件を確認する仕事」へ移る。 LIXILは生成AIの社内利用環境、通話内容の要約、営業日報の作成などの導入を公表している。ただし、モデルが古い品番と後継品を取り違えると、排水位置、取付穴、ガラス仕様の不一致に直結するため、住宅設備では一般的な文章の自然さより製品マスターとの照合が重要になる(LIXIL「デジタルトランスフォーメーションの取り組み」)。
担当者は、製造年、対象地域、設置条件、補修部品の供給可否を確かめる。成果は文書作成時間だけでなく、誤発注、再見積もり、再訪問の減少で測る。自動発注は承認条件を満たした案件から広げる。
第二に、工場保全は定期交換と経験判断から、設備状態に応じた優先順位付けへ移る。 JDSCは福島LIXIL製作所の26ライン・100台以上の設備データを使う故障予測モデルの実装完了を2025年6月に公表した。これは提供企業の公表値であり、他工場への全面導入や停止時間削減率が検証済みであることを意味しない(JDSC「LIXIL製造工場にて設備保全支援AIアルゴリズムを構築」)。
建材工場では一工程の停止が、現場へまとめて納める建具一式の出荷を遅らせる。保全モデルは正答率だけでなく、納期遵守、部品費、誤警報による停止時間で評価する。小規模工場も、代替設備のない工程から着手すると投資判断を明確にできる。
第三に、施工は重量物の保持・位置合わせから機械化が進む。 YKK APが2024年に公表したMABOTは、非木造建築の窓枠設置と溶接固定を対象に実証を開始するものだった。住宅の内窓改修や浴室解体まで自律施工できる製品ではなく、ビル施工の実証と住宅改修の実用を区別する(YKK AP「非木造建築用窓施工ロボットMABOTを開発」)。
反復性の高い新築現場では3〜5年、居住中の住宅で解体・配管接続まで連続して担う用途は5年超とみられる。後者では家具、狭い階段、下地劣化が条件を変え、搬入準備で省人効果が消える可能性もある。当面は重量物の保持など、人の判断と機械の動作を切り分ける設計が妥当である。
第四に、保守は故障後の受付から、施設の使用状況に応じた管理へ広がる。 LIXILはパブリックトイレの使用データによる清掃支援や詰まり通知を公表している。これは住宅設備メーカーが施設運用に接点を持つ実例であるが、一般家庭で継続課金が広く成立したという証拠ではない(LIXIL「デジタルトランスフォーメーションの取り組み」)。
施設向けでは、巡回・清掃・利用停止の負担がどれだけ減るかを実測する。通知を受けて誰が何をするかまでサービスに含めるべきであり、一般住宅では常時接続より、施工履歴と補修部品の特定を優先する方が有用な場合もある。
海外ではゲベリットが2025年にグループ横断のAI専門組織の設置を進め、AIでデータを処理するデジタル基盤を整えたと報告している。同じ報告は各拠点の基幹システムをグループ標準のERPへ移す取り組みも挙げており、施工自動化の実績ではなく、システムとデータの標準化が用途拡張の前提となる事例である(ゲベリット「Annual Report 2025:Information Technology」)。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| LIXIL | 日本 | 生成AI、需要予測、施設向けIoT | 営業・修理受付、建材需給、トイレ管理 | 展開済み。自社業務・サービスで活用(LIXIL「デジタルトランスフォーメーションの取り組み」) |
| YKK AP | 日本 | 窓施工ロボットMABOT | 非木造の窓枠設置・溶接。高度な自律化は開発領域 | 提携・実証あり。建設現場での実証開始を公表(YKK AP「非木造建築用窓施工ロボットMABOTを開発」) |
| JDSC | 日本 | 設備保全支援の機械学習モデル | 内装建材工場の設備故障予測 | 展開済み。福島LIXIL製作所で実装(JDSC「LIXIL製造工場にて設備保全支援AIアルゴリズムを構築」) |
| グーグル | 米国 | Gemini、NotebookLM | メーカーの社内情報整理・生成AI利用基盤 | 展開済み。LIXILが利用環境の整備を公表(LIXIL「デジタルトランスフォーメーションの取り組み」) |
人材・収益・競争への影響
以下は、公開情報からの分析である。転記、日報、問い合わせ一次整理の作業量は減る一方、商品マスター管理、施工不具合の分類、設備保全、機械の段取り・安全確認は比重が増す。営業・ショールーム担当者も、資料の説明から施工条件を聞き出す仕事へ重点が移る。
見積もりの迅速化は価格比較も容易にするため、間接費削減をすべて利益として保持できるとは限らない。交換適合情報と施工履歴の保有は、誤発注防止と継続受注の基盤になる。IT企業に処理を委ねても、品番・施工・保証データを移行できる契約が長期の交渉力を左右する。
主なリスクは寸法・防火・水密条件の誤回答、顧客宅画像の漏えい、機械接触事故、施工不良時の責任分界である。生成する回答、設備の安全制御、作業者の承認を独立して管理し、漏水等の引き渡し後の損害に備えて検査・作業記録を残す。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 旧品番・後継品・取付条件を結ぶ照合台帳を整備 | 共通 | 直ちに~1年 | 誤発注、修理再訪問の削減 | 製造年・型番・施工説明書の版管理 |
| 高 | 見積回答は出典付き、発注は担当者承認とする | 共通 | 1年以内 | 回答速度と施工品質の両立 | 不適合事例による検証、承認権限 |
| 高 | 出荷停止を起こす加工設備から予兆保全を導入 | 大手 | 1〜2年 | 納期遅延・突発停止の抑制 | 故障履歴、交換履歴、注文との紐付け |
| 高 | 現場の採寸・搬入・下地条件を定型項目にする | 中堅・中小 | 1年以内 | 手戻り防止、熟練者への確認集中の緩和 | 写真の撮影基準、測定責任者 |
| 中 | 窓施工機械の実証を建具仕様・揚重計画と一体化 | 大手 | 3〜5年 | 重量物作業の負担軽減 | 元請・施工店との責任分担と安全評価 |
| 中 | 施設トイレの通知を清掃・修理契約につなぐ | 共通 | 1〜2年 | 保守収入と運用改善 | 通知対応の担当、費用・効果の実測 |
よくある失敗は、最新カタログだけで回答基盤を作ること、誤警報による現場負担を除外すること、ロボットの搬入・調整時間を計上しないことである。部分的な高速化と、引き渡し全体の費用削減を取り違えないことが重要である。
業界の定義と市場構造
この業界は、住宅の新設だけでなく、既存建物の性能と使い勝手を更新する製造・供給産業である。市場を一括して捉えるより、「水回りか開口部か」「新築か改修か」「住宅か非住宅か」の三つを分ける方が、投資と営業の判断に有効である。
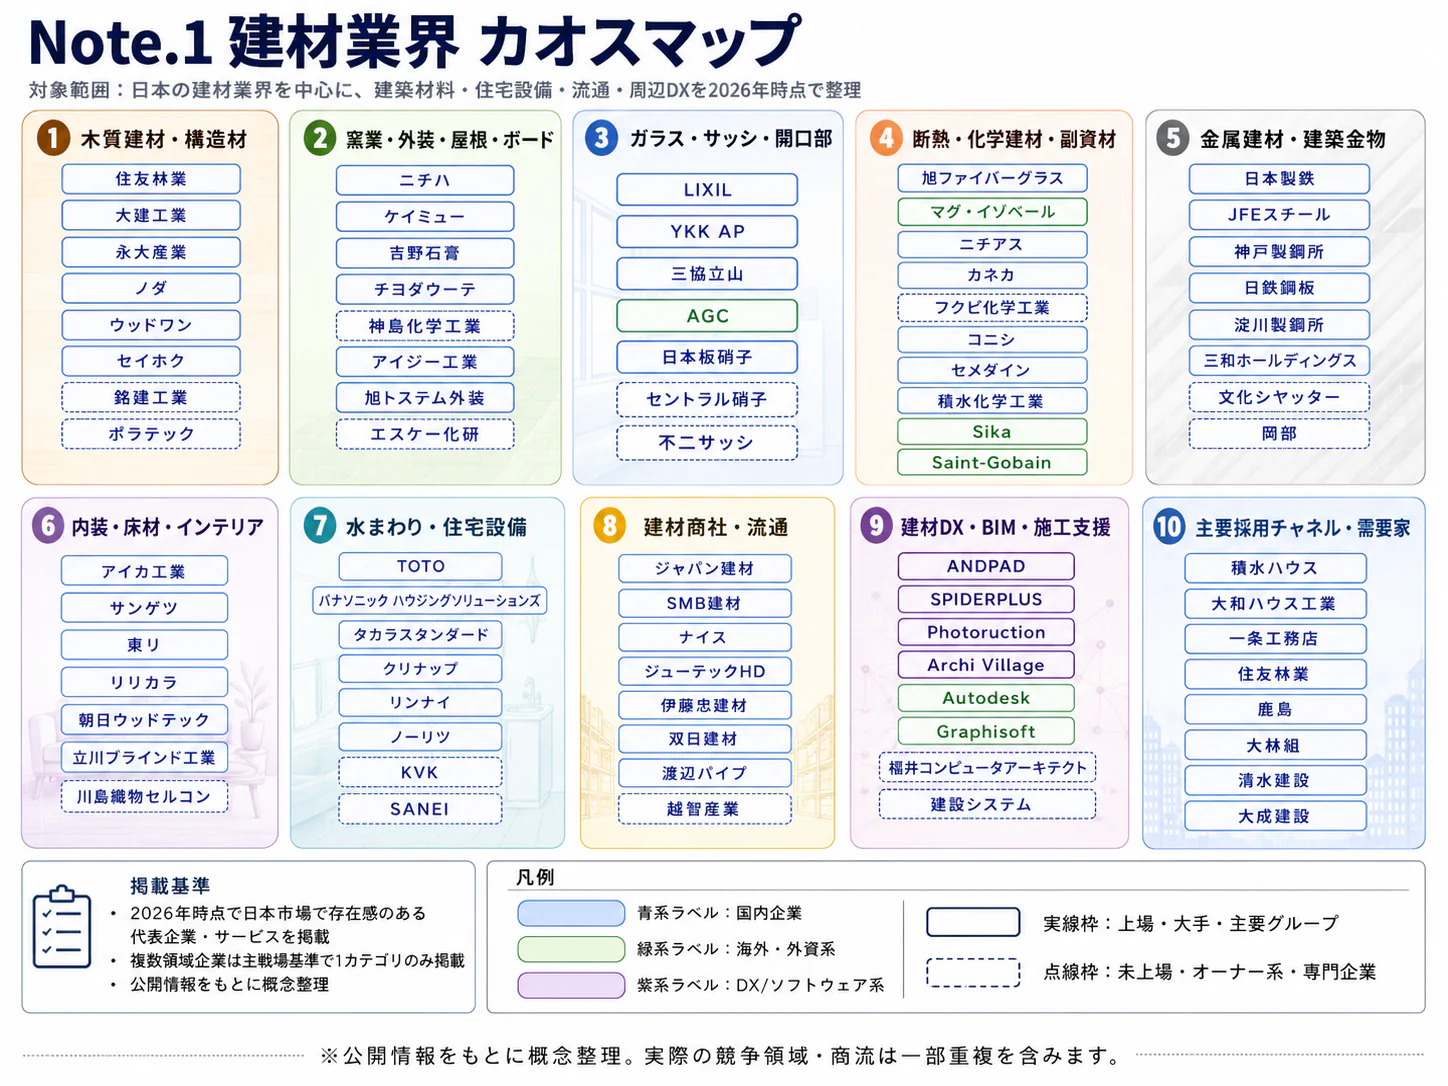
対象は便器・温水洗浄便座、水栓、キッチン、浴室、洗面化粧台、窓・サッシ・玄関ドア、内装・エクステリア等である。LIXIL、TOTO、YKK APを中心に、住宅と共通製品を扱うホテル・オフィスなどの非住宅も含める。住宅建設、不動産売買、セメント・鉄鋼など素材そのもの、空調・給湯機器の専業市場は主対象から外し、施工・卸売は販路と供給制約として扱う。
| 部分市場 | 公開データでみる規模・構成 | 需要の特徴 |
|---|---|---|
| 木造住宅用アルミ系サッシ | 2025年販売金額1,187.29億円、前年比−1.54%(計算)。2026年1〜9月は前年同期比−3.5%(9月は速報、計算) | 樹脂製品への移行で、従来素材の金額減少と高性能化が同時に起こり得る(経済産業省「生産動態統計2026年9月分速報」、経済産業省「2025年生産動態統計年報・金属製建具月報」、経済産業省「2024年生産動態統計年報・金属製建具月報」) |
| システムキッチン | 2025年度1,135,930台、前年度比−0.45%(計算) | 新築のほか、居住継続・中古購入に伴う交換を含む(キッチン・バス工業会「自主出荷統計」) |
| システムバス | 2025年度1,273,206台、前年度比−0.97%(計算) | 戸建てと集合住宅で寸法・搬入条件が違う(キッチン・バス工業会「自主出荷統計」) |
| 洗面化粧台 | 2025年度1,490,108台、前年度比−2.68%(計算) | 単独交換もあるため住宅着工戸数とは一致しない(キッチン・バス工業会「自主出荷統計」) |
| 新築戸建て窓の仕様 | 複合59%、樹脂39%。窓の断熱化率は98%超 | 新築での断熱材質採用は既に高水準。既存窓の更新とは別市場(日本サッシ協会「2026年3月版住宅用建材使用状況調査・結果概要」) |
過去5年の需要は、新築戸数の縮小と、断熱・省エネ性能の引き上げが逆方向に作用した。新設住宅着工は2020年度812,164戸から2025年度711,171戸へ減少した一方、2026年度上期は前年同期比11.3%増である。2025年4月の制度変更前後の振れが大きいため、直近の増加だけで長期トレンドの反転を判断すべきではない(国土交通省「建築着工統計調査報告・令和8年9月分」、国土交通省「建築物省エネ法・関連情報」)。
供給側では、材料・エネルギー・物流費の上昇に対し、値上げと品種整理、生産配置の見直しが進む。売上金額の維持は数量回復の証拠ではなく、価格・製品構成・為替を分けて見る。LIXILの2026年3月期売上は前年比0.4%増だったが、最新中間期の利益には材料コスト等の増加が影響しており、数量減を値上げだけで吸収し続けられる構造ではない(LIXIL「セグメント別・地域別売上」、LIXIL「2027年3月期第2四半期決算」)。
総合化の価値は、異なる設備を使う工場の共通化より、住宅会社への提案、見積・物流、改修窓口の共有に生じる、というのが公開情報からの分析である。
顧客と需要の特性
購入を決める主体は、実際の使用者だけではない。新築では住宅会社の標準仕様、改修では施工店の対応力、集合住宅では管理規約や発注権限が選択肢を絞るため、生活者への広告だけで採用を増やすことは難しい。
| 顧客・用途 | 購買を決める主体と流れ | 主な決め手 |
|---|---|---|
| 量産型戸建て・賃貸住宅 | 住宅会社の設計・購買が標準仕様を設定し、施主・営業が選択 | 総施工費、欠品リスク、標準図面への適合、補修対応 |
| 注文住宅・高価格帯 | 建築主、設計者、住宅会社がショールーム等で確認 | 意匠、清掃性、断熱・遮音、納まり、長期の部品供給 |
| 戸建て改修 | 所有者の相談後、施工店が現地調査・見積もり | 施工日数、自己負担額、既存寸法との適合、生活への影響 |
| 分譲マンション改修 | 専有部所有者と管理組合等の権限を確認し発注 | 共用・専有の区分、管理規約、住戸ごとの調整、工事時間 |
| ホテル・商業施設等 | 所有者・運営者・設計者・施設管理者が協議 | 停止時間、清掃・保守費、耐久性、部品統一、利用者の体験 |
表は、購買プロセスについての公開情報からの分析である。改修では既存寸法・搬入条件が選択を制約するため、メーカーの施工支援まで競争に含まれる(TOTO「2026年3月期決算説明資料」)。
2026年9月の住宅着工では貸家28,046戸に対し持家17,648戸であり、需要の把握には住宅会社・オーナーの調達を外せない。持家向けの高機能提案と、賃貸向けの初期費用・補修費を抑える提案では、商品と営業先を分ける(国土交通省「建築着工統計調査報告・令和8年9月分」)。
価格感応度は用途によって異なる。賃貸オーナーや量産住宅会社は戸当たり原価を重視しやすい一方、居住者自身が発注する改修では、掃除の負担、寒さ、故障再発などの解決が比較対象に加わる。ただし工事費を含む支出が大きいため、補助金があっても家計の支払余力と工事への同意がなければ成約しない。
メーカーの乗り換えは、未施工段階では相見積もりが可能でも、施工後には寸法、埋設配管、壁内金物、専用部品の関係で負担が増える。住宅会社の標準採用品を変更する際も、設計資料、施工教育、在庫、保証窓口の変更が必要になる。したがって新規参入者は、初回購入価格だけでなく、交換時の適合確認と不具合対応まで競争条件に含める。
季節性は引き渡し期と補助制度の期限にも影響される。申請には予約が含まれるため、販売計画では申請件数だけでなく、現地調査と施工日確定まで進んだ案件を追う(環境省「先進的窓リノベ2026事業・実施状況」)。
バリューチェーンと収益構造
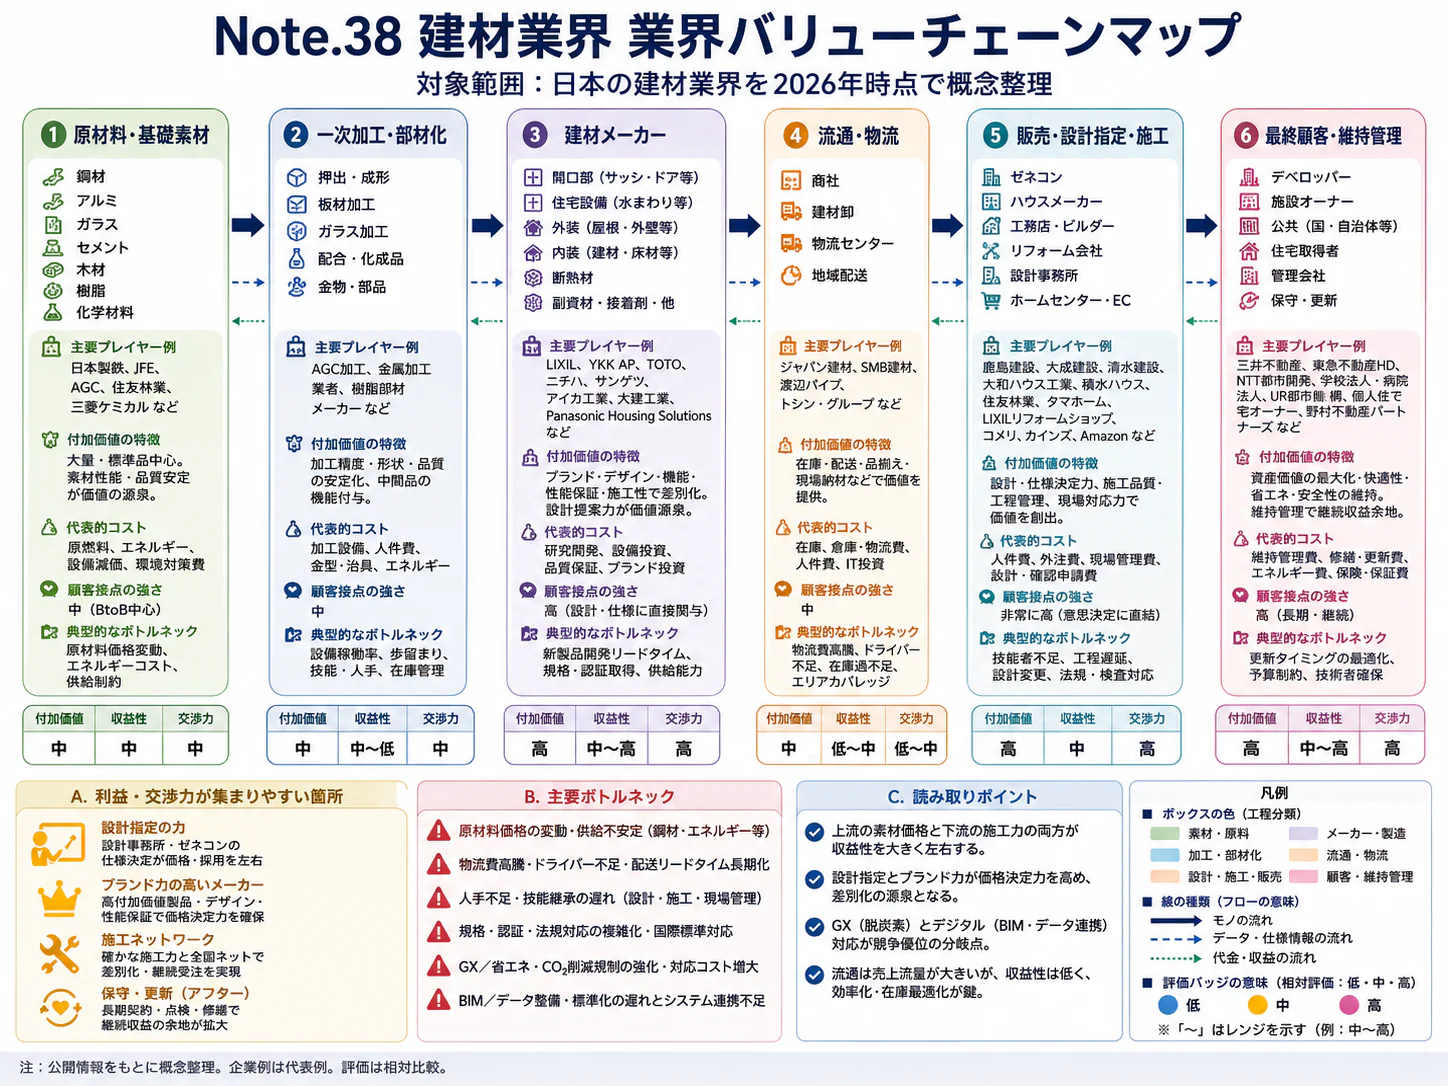
収益を左右するのは製品単体の粗利だけではなく、工場稼働、施工の手戻り、販売後の対応を含めた総費用である。改修は有力な収益源であるが、小口配送や現地調整が増えるため、売上構成を改修へ移すだけで利益が増えるわけではない。
| 工程 | 主な役割・企業群 | 付加価値と利益流出のポイント |
|---|---|---|
| 商品企画・設計 | LIXIL、TOTO、YKK AP等が性能・意匠・取付仕様を設計 | 認定性能と施工しやすさを両立。仕様増殖は金型・在庫・管理費を増やす |
| 調達 | 金属、樹脂、ガラス、陶土、電子部品等の供給企業 | 規格適合・品質安定が要件。代替材採用には評価が必要 |
| 製造・検査 | 押出・加工、成形・焼成、表面処理、組立等 | 歩留まり、設備稼働、段取り時間、品質保証が利益を左右 |
| 物流・販売 | メーカー、建材・管材卸、販売店、ショールーム | 一現場分を揃えて届ける能力と選定支援。欠品一つでも施工が止まる |
| 施工 | 工務店、建具店、設備工事店等 | 採寸、下地・配管調整、性能確保。再施工は製品粗利を消す |
| 保守・更新 | メーカーサービス、施工店、施設管理会社 | 補修部品、履歴、訪問対応。次回改修の顧客接点となる |
工程整理は、公開情報からの分析による。メーカーは複数工程にまたがるため、公表セグメント利益から製造・卸・施工それぞれの標準利益率は算出できない。自社の製品・販路・施工形態ごとに原価を追う。
需要別の採算差を示す例がTOTOである。2026年3月期の日本住設ではリモデル売上3,468億円・営業利益199億円、新築売上1,329億円・営業利益4億円であり、営業利益率はそれぞれ5.7%、0.3%となる(計算)。同社の分類では非住宅改修も含むため、これを住宅リフォーム施工業者の利益率とみなしてはならない(TOTO「2026年3月期決算説明資料」)。
最新中間期もリモデルは売上1,611億円・営業利益59億円、新築は売上620億円・営業損失5億円であった。ただし国内住設全体は前年同期比減収減益であり、改修比率の上昇だけで利益が増えるとは結論できない(TOTO「2027年3月期第2四半期決算説明資料」)。
コスト構造は製品ごとに違う。窓はアルミ・樹脂・ガラスと加工・物流、衛生陶器は材料に加えて焼成エネルギーと歩留まり、キッチン・浴室は部材調達、組立、配送・施工調整が重要になる。業界全体に適用できる原材料費・人件費・物流費の共通比率は公開情報から確認できない。
参考になるのは個社の原価開示である。ゲベリットの2025年連結では材料費CHF833.6 million、人件費CHF834.1 millionで、売上CHF3,162.9 millionに対する比率はともに約26.4%となる(計算)。ただし人件費には製造以外も含み、同社の製品構成・内製度を反映するため、日本企業の製造原価率にそのまま当てはめられない(ゲベリット「Annual Report 2025:Income Statements」)。
価格転嫁は値引き・販促負担を含む実現単価で判断する。タカラスタンダードの2026年3月期営業利益率は7.6%、TOTOの日本住設は4.2%(計算)であり、同じ住宅市場でも採算は異なる。会計範囲を揃えた上で、製品・販路・費用構造の差を分析する(タカラスタンダード「2026年3月期決算説明資料」、TOTO「2026年3月期決算説明資料」)。
供給網では電子部品に加え、長尺材、陶器、浴槽の物流制約も重要である。低回転部品の削減が施工欠品や修理不能を招かないよう、代替部品の認定、配送条件、廃番後の供給方針を製品投入時に決める。
競争環境
競争は、総合品揃えによる住宅会社向けの提案と、特定分野の技術・施工・ブランドによる差別化に分かれる。2026年にはYKKグループがパナソニック ハウジングソリューションズを連結子会社化し、開口部と内装・設備をまたぐ競争構造が変化した(YKK「第91期有価証券報告書」、パナソニック ホールディングス「パナソニック ハウジングソリューションズ株式会社の株式譲渡手続き完了に関するお知らせ」)。
便器、窓、キッチンでは分母と競合が違い、業界全体の上位3社集中度は確認できない。金属製サッシ・ドア製造業の事業所だけで1,299(2025年6月1日現在、個人経営を除く)あり、大手ブランドの背後には加工・製造の裾野がある(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」第1表)。
五つの競争要因
強さと方向は、公表事実をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 新築需要縮小下で固定費回収と改修受注を競う。YKKグループの事業範囲も拡大(国土交通省「建築着工統計調査報告・令和8年9月分」、パナソニック ホールディングス「パナソニック ハウジングソリューションズ株式会社の株式譲渡手続き完了に関するお知らせ」) | 強まる |
| 買い手の交渉力 | 強 | 量産住宅の標準採用品は大口調達となる。新築向けの低採算をTOTOが開示(TOTO「2026年3月期決算説明資料」) | 強まる |
| 供給者の交渉力 | 中 | 金属・樹脂等の価格上昇と代替材評価の負担がある。LIXILの最新決算でも材料費が利益を圧迫(LIXIL「2027年3月期第2四半期決算」) | 強まる |
| 新規参入の脅威 | 中 | 製造・認定・施工網が障壁。一方、買収により品揃えと販路を一度に獲得可能(パナソニック ホールディングス「パナソニック ハウジングソリューションズ株式会社の株式譲渡手続き完了に関するお知らせ」) | 強まる |
| 代替の脅威 | 中 | 新品への全面交換に対し、部品修理・部分改修・工事延期が選択肢。窓補助は部分改修を後押し(環境省「先進的窓リノベ2026事業・事業概要」) | 変わらない |
国内主要企業の比較
| 企業 | 規模・対象期間 | 公表事業の特徴 | 戦略上の論点 |
|---|---|---|---|
| LIXIL | 2026年3月期全社売上15,107億円 | 水回り、開口部、内装等。海外にGROHE、American Standard等 | 総合提案と地域分散を収益に結び付ける。最新中間期は増収でも事業利益が減少(LIXIL「セグメント別・地域別売上」、LIXIL「2027年3月期第2四半期決算」) |
| TOTO | 同期住設売上6,697億円(計算) | 日本のリモデル、海外の温水洗浄便座・節水便器等 | 中国の構造改革と米州・アジアの成長。半導体向けセラミックは本稿の対象外(TOTO「2026年3月期決算説明資料」) |
| YKK AP | YKK AP㈱の2026年3月期売上高4,332.99億円(連結会社相互間の内部売上高を除く)、経常利益50.28億円 | 窓、ドア、ビル用建材等 | 断熱性能、施工、生産の一体運営。PHS取得はYKKグループの取引であり、AP単体の売上と混同しない(YKK「第91期有価証券報告書」、パナソニック ホールディングス「パナソニック ハウジングソリューションズ株式会社の株式譲渡手続き完了に関するお知らせ」) |
| タカラスタンダード | 2026年3月期売上2,527億円、営業利益190億円 | ホーローを軸にキッチン・浴室等を展開 | 素材特性とショールーム提案による差別化。量と単価の両面で採算を管理(タカラスタンダード「2026年3月期決算説明資料」) |
直近の収益判断では決算期の更新が欠かせない。LIXILの2027年3月期中間売上は7,625億円で前年同期比3.6%増だったが、事業利益は55億円にとどまった。TOTOも同中間期の全社営業利益は252億円である一方、日本住設は54億円であり、全社の好調を住宅設備事業の好調と読み替えられない(LIXIL「2027年3月期第2四半期決算」、TOTO「2027年3月期第2四半期決算説明資料」)。
再編は品揃えから顧客接点へ
2026年3月31日、YKKの中間持株会社YKKインベストメント(YKKが議決権の100%を保有)によるPHS株式80%の取得が完了した。パナソニック ホールディングスは20%を保有し、PHSはパナソニックの社名・ブランドを継続する。したがって「YKK APがパナソニックの全事業を買収した」とする理解は誤りである(パナソニック ホールディングス「パナソニック ハウジングソリューションズ株式会社の株式譲渡手続き完了に関するお知らせ」、YKK「第91期有価証券報告書」)。
分析から導かれる注目点は、窓単品から空間単位の提案へ競争が広がることである。ただし共同調達・物流統合等の相乗効果は買収完了だけでは証明されない。競合は全品目を所有する方法と、専門企業との提携を比較する必要がある。
成功の鍵
第一は施工後まで成立する適合性である。既存建物に収まる仕様と施工支援が、TOTOの改修やYKK APの開口部で重要になる。第二は選定段階の顧客接点であり、タカラスタンダードのショールーム、LIXILの総合提案がその手段となる(TOTO「2026年3月期決算説明資料」、YKK AP「非木造建築用窓施工ロボットMABOTを開発」、タカラスタンダード「2026年3月期決算説明資料」、LIXIL「セグメント別・地域別売上」)。
第三は価格と品種構成による採算管理である。低採算品番を増やすと工場・物流・補修の負担が残る。第四は地域別の事業設計であり、海外では水質・規格・施工者・補修網への適合を優先する。
海外の動向と主要企業
海外展開は国内新築の減少を補う選択肢であるが、「海外全体が伸びる」という前提は成立しない。中国は新築量、米国は住宅循環、欧州は改修と施工者への浸透が収益を左右し、日本企業には地域別の投資判断が必要である。
市場の方向は地域で異なる
| 地域 | 直近の公的指標・企業実績 | 日本企業への含意 |
|---|---|---|
| 米国 | 2026年9月住宅着工は季節調整済み年率122.1万戸。前年比−7.4%だが誤差幅±11.5ポイントで統計的に有意な減少ではない | 単月値で設備投資を決めず、新築・交換・高機能化を分ける(米国商務省センサス局・HUD「New Residential Construction, September 2026」) |
| 中国 | 2026年1〜9月の住宅新規着工面積2億4,774万㎡、前年同期比−25.4% | 新築向け量の回復を前提にせず、改修販路、在庫、債権、設備能力を点検(中国国家統計局「2026年1~9月不動産開発・販売」) |
| 欧州 | ゲベリットの2025年欧州売上は為替影響除き4.1%増。企業実績であり地域市場成長率ではない | 改修・施工システムの競争を重視。規制対応を受注仕様に落とし込む(ゲベリット「Annual Report 2025:Net Sales」) |
同一定義の世界市場総額と日本の比率を算出できる公的統計は確認できない。上表の戸数・面積・企業売上は合算できない。
海外主要企業
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ゲベリット | スイス | 2025年CHF3,162.9 million(全社) | 壁内の給排水・設置システムと衛生製品 | 普及価格帯のシャワートイレAquaClean Albaを展開(ゲベリット「AquaClean Alba製品情報」)。売上は連結決算(ゲベリット「Annual Report 2025:Income Statements」) | セラトレーディング等が製品を扱う(セラトレーディング「商品情報・取扱ブランド」) |
| マスコ | 米国 | 2025年USD4,992 million(Plumbing Products部門) | Delta、ハンスグローエ等。水栓・シャワーを複数ブランドで展開 | 2026年2月、DeltaがKBISで新製品を発表(Delta Faucet「KBIS 2026で新製品群を発表」)。売上は部門開示(マスコ「2025 Form 10-K」) | ハンスグローエ ジャパンが輸入・販売等を行う(ハンスグローエ ジャパン「会社概要」) |
| ロカ・グループ | スペイン | 2025年EUR1.96 billion(全社) | 衛生陶器・浴室を多地域・多ブランドで展開 | 2025年にAntonio Lupi Designの過半数株式を取得し、豪州の水栓メーカーPhoenix Industriesを買収(ロカ・グループ「2025 results」) | LAUFENをセラトレーディングが扱う(セラトレーディング「LAUFEN」) |
| サンゴバン | フランス | 2025年EUR46.5 billion(全社。住宅設備以外を多く含む) | 断熱、ガラス、内装等の軽量・持続可能な建設材料 | 2025年2月に建設化学品のFOSROC買収完了を発表(サンゴバン「FOSROC買収完了」)。売上は連結全社(サンゴバン「Saint-Gobain figures」) | 日本法人・関連会社が建築材料等を供給(サンゴバン「日本の事業紹介」) |
| ベルックス(VELUX) | デンマーク | 2025年EUR2.97 billion(グループ) | 天窓と関連する採光・換気・施工システム | 2026年に製品・機能の更新を発表(VELUX「New products and upgrades」) | 日本ベルックスが天窓等の販売・保守を展開(日本ベルックス「会社概要」) |
事業範囲が違うため売上ランキングではない。
日本企業の立ち位置と国内への波及
2026年3月期のLIXILの海外売上比率は34.9%、TOTOの住設売上に占める海外住設は28.4%である(いずれも計算)。顧客所在地・セグメント・対象期間が異なるため単純比較はできない(LIXIL「セグメント別・地域別売上」、TOTO「2026年3月期決算説明資料」)。
TOTOでは米州・アジアの増収と中国の減収が同時に起きている。最新中間期の海外住設も円換算で12%増収だが、為替影響を除く伸びは3%であり、現地需要と換算効果を区別する(TOTO「2026年3月期決算説明資料」、TOTO「2027年3月期第2四半期決算説明資料」)。
日本への影響は、意匠性の高い水回り、壁内システム、断熱材等の用途から進むとみられる。国内販売会社・輸入商社による展開は既にあり、設計者への提案と施工支援が入口である。今後3〜5年、施工店教育と補修供給を含めた提携・買収が一段と重視されると考えられる(ハンスグローエ ジャパン「会社概要」、セラトレーディング「商品情報・取扱ブランド」、ロカ・グループ「2025 results」)。
外部環境と制度の変化
制度は、設備の台数だけでなく、一戸当たりの性能・材料・証明業務を変える。日本では省エネ適合と改修支援、欧州では建物全体の性能と環境情報が中心となり、適合する製品を作るだけでなく、設計者や施工者が採用しやすい資料を提供する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 省エネ規制 | 日本 | 原則すべての新築住宅・非住宅に省エネ基準適合を義務化。例外は制度資料で確認 | 2025年4月1日施行 | 大・高断熱製品に追い風、申請・設計負担は向かい風 | 国土交通省「建築物省エネ法・関連情報」 |
| 改修支援 | 日本 | 高断熱窓への改修を補助。2026事業の予算1,125億円、住宅は上限100万円/戸。11月2日0時時点の申請額(予約を含む)は予算の約34%(概算) | 2025年11月28日以降の着手が対象。交付申請の予約は遅くとも2026年11月16日、交付申請は遅くとも同年12月31日まで(予算上限到達時はその時点まで) | 大・既存窓更新に追い風、年度予算への依存はリスク | 環境省「先進的窓リノベ2026事業・事業概要」、環境省「先進的窓リノベ2026事業・実施状況」 |
| 製品性能 | 日本 | 中高層共同住宅等向けサッシの新たなトップランナー基準。製造事業者等の加重平均で評価 | 2030年度目標 | 中・高性能化に追い風。個々の窓すべてへの一律義務とは異なる | 経済産業省「サッシの新たな省エネ基準を策定」 |
| 労務・取引 | 日本 | 改正建設業法等の全面施行。適正な労務費の確保を重視 | 2025年12月12日全面施行 | 大・施工供給の維持に追い風、工事価格には上昇圧力 | 国土交通省「改正建設業法等の完全施行」 |
| 建物省エネ | EU | EPBDの国内法化期限。住宅ストックの平均一次エネルギー使用を2020年比で2030年までに16%削減 | 国内法化期限2026年5月29日、最終改修計画2026年12月31日 | 大・窓・断熱改修に追い風。各国の実施措置を要確認 | 欧州委員会「Energy Performance of Buildings Directive」 |
| 新築性能 | EU | 新築ゼロエミッション建築への移行 | 公共所有建物2028年1月1日、すべての新築2030年1月1日 | 大・高断熱外皮に追い風、設計・証明コスト増 | 欧州委員会「Nearly-zero-energy and zero-emission buildings」 |
| 環境情報 | EU | 新築建物のライフサイクル温室効果ガス指標を算定・開示 | 1,000㎡超は2028年1月1日、すべての新築は2030年1月1日 | 中・低炭素材に追い風、材料データ整備が必要 | 欧州委員会「New building life-cycle global warming potential」 |
| 建材制度 | EU | 新建設製品規則の主要規定を適用。デジタル製品パスポート等の枠組みを導入 | 2026年1月8日から主要規定適用、詳細は段階導入 | 中・適合情報の整備負担。2026年に全製品で一斉義務化ではない | 欧州委員会「Construction Products Regulation:2024 revision」 |
日本の省エネ基準を遅くとも2030年までにZEH水準へ引き上げる方針は、施行済みの規定と分けて読む。EUも国内法化期限と各国の実施状況は同義ではなく、ストック平均16%削減を全所有者への一律義務と解釈してはならない(国土交通省「建築物省エネ法・関連情報」、欧州委員会「Energy Performance of Buildings Directive」)。
再生材の利用拡大では、気密・水密・耐久性の維持と材料履歴の管理が必要となる。製造時の脱炭素ではロカ・グループがオーストリアで衛生陶器向けの電気式トンネル窯を稼働させ、エネルギー市場への依存を下げられるとしている。ただし採算は電力価格と安定供給に左右されるとみられる(分析)(ロカ・グループ「World’s first electric tunnel kiln」)。
2023年住宅ストックの現行省エネ基準適合割合は19%にとどまる。ただし潜在需要を受注可能な需要へ絞るには、空き家、資金、居住予定期間、合意形成、施工体制を考慮する(国土交通省「住宅省エネ2026キャンペーン・住宅の省エネ化」)。
人材と生産性
供給制約は、メーカーの採用だけで解決できない。製造現場の保全・品質担当と、地域の採寸・建具取付・配管・施工管理を担う人材を分けて考え、販売計画を施工能力と一致させる。
厚生労働省の第十一次建設雇用改善計画は、技能労働者の減少と高齢化を課題として挙げている。ただし建設業全体の数値から、住宅設備の施工者が何人不足しているかは算出できない。確認した資料では、建具・水回りの中心職種を同一定義で束ねた最新の有効求人倍率は確定できず、業界全体の不足人数も置かない(厚生労働省「建設雇用改善計画・第十一次」)。
窓の採寸・納まり、浴室の解体後の下地・配管、便器の設置・漏水確認では必要な技能が異なる。採用人数だけでなく、一人で現地調査から完工確認まで担える人数と、地域別の協力店施工枠を把握する。
平均年収の参考値481.13万円は、2025年賃金構造基本統計調査の金属製品製造業について、月額給与を年換算し賞与等を加えたものである。給与月額は2025年の調査値、年間賞与等は原則前年一年間の支給額であり、同一年の実収入を追跡した数値ではない。住宅設備専業、施工職人、自営業者の所得を代表するものでもない(厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」)。
同じ調査の金属製品製造業では、企業規模1,000人以上の月額給与は399.0千円、10〜99人では317.7千円である。年齢、職種、勤続、所定労働時間等の構成差もあるため純粋な規模効果とは断定できないが、中小企業が大手と同じ採用市場で競う際の制約を示す。賃上げを継続するには、見積もりに含めていない移動・待機・再訪問を減らし、労務費を適切に価格へ反映する(厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」、国土交通省「改正建設業法等の完全施行」)。
生産性の参考計算では、2025年経済構造実態調査の金属製サッシ・ドア製造業の付加価値額313,937百万円を従業者37,124人で割ると一人当たり845.6万円となり、製造業計の1,539.7万円を大きく下回る(いずれも計算)。ただし金額は2024年の実績、従業者は2025年6月1日の人数であり、従業者29人以下の事業所は粗付加価値額を用いる。この値を海外企業との優劣の判断に利用するのは適切でない(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」第1表)。
生産性は製造の良品出荷・段取り、施工の移動・再訪問、販売の調査から受注までの日数に分けて管理する。働き方の改善には、残業削減だけでなく、適正な労務費と実行可能な工程を発注条件に反映することが必要である(国土交通省「改正建設業法等の完全施行」)。
2030年に向けたシナリオ
2030年を左右するのは、国内の潜在改修需要が施工を伴う発注へ転換するかと、海外事業が現地通貨ベースの利益を積み上げられるかである。住宅着工戸数だけを予測する方法では、価格・製品構成・地域・施工制約による差を捉えられない。
軸は「国内改修の実現度」と「海外収益の定着度」である。前者は支払余力・施工能力、後者は地域構成・調達・為替等に左右される。以下は分析にもとづく条件付きシナリオであり、市場規模や発生確率の予測値ではない。
| シナリオ | 2030年に向けた姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 基準:改修が下支えし、収益差が拡大 | 新築の量的成長は乏しく、国内改修が減少を部分的に補う。海外は地域別に明暗 | 補助・省エネ投資が継続する一方、施工と家計の制約が残る | 分析上の中心シナリオ。既存住宅の性能不足と、新築・改修の採算差に整合的 |
| 上振れ:改修の実行力と海外販路が育つ | 高断熱窓・高機能水回りの採用が増え、施工まで含む提案で利益が伸びる | 工法標準化、施工店確保、補助後も成立する提案、海外補修網の構築 | 条件付きで可能。制度だけでなく受注から完工までの供給力が必要 |
| 下振れ:工事の延期と海外の低採算が重なる | 新築縮小を補えず、価格競争と稼働率低下が進む。再編・設備集約の圧力が増す | 家計・発注者の負担増、改修支援の後退、中国低迷、海外費用増 | 無視できない。数量と収益の同時悪化を早期に識別する必要 |
中心シナリオは、住宅着工の減少ほどキッチン出荷が減らず、TOTOでは改修の採算が新築を上回る事実に整合する。ただし対象と時差が違うため、出荷と着工の差を改修需要の増加と計算してはいない(国土交通省「建築着工統計調査報告・令和8年9月分」、キッチン・バス工業会「自主出荷統計」、TOTO「2026年3月期決算説明資料」)。
| 先行指標 | 確認する統計・発表 | 変化の読み方 |
|---|---|---|
| 持家・貸家・分譲別の着工 | 国土交通省の月次建築着工統計 | 総数の反発が、自社の製品構成に対応しているか(国土交通省「建築着工統計調査報告・令和8年9月分」) |
| 水回りの数量と窓の販売金額 | 工業会自主出荷統計、経産省生産動態統計 | 数量減、単価上昇、素材置換を分ける(キッチン・バス工業会「自主出荷統計」、経済産業省「2025年生産動態統計年報・金属製建具月報」) |
| 窓改修の申請・交付の進捗 | 先進的窓リノベの実施状況 | 予約増が完工につながるか。予算消化だけで需要を判断しない(環境省「先進的窓リノベ2026事業・実施状況」) |
| 海外住設の為替影響除き増収率・利益 | TOTO、LIXIL等の四半期資料 | 円換算増収と現地の事業改善を切り分ける(TOTO「2027年3月期第2四半期決算説明資料」、LIXIL「2027年3月期第2四半期決算」) |
| 中国住宅着工と米国着工・許可 | 中国国家統計局、米国センサス局 | 単月の振れより継続方向と地域・用途構成を確認(中国国家統計局「2026年1~9月不動産開発・販売」、米国商務省センサス局・HUD「New Residential Construction, September 2026」) |
施工予約に完工が追い付かなければ販促より施工支援を、海外売上に利益が伴わなければ拠点増設より価格・販路・調達の是正を優先する。指標を投資増減の条件に結び付けることが重要である。
経営・企画部門への示唆
住宅設備・建材の収益は、新築戸数よりも「既存住宅の交換を、誰の施工枠で、いつ完工させるか」と「アルミ等の原料高を価格に移せるか」で決まる局面に入った。以下には、本文のデータをもとにした分析を含む。
立場別の戦略の選択肢
| 立場 | 優先する選択肢 | 判断に使う本文のデータ |
|---|---|---|
| 大手(全国の住宅会社と取引する総合・専業メーカー) | 新築向けは品番を絞り、標準仕様の原価で受注する。利益の源泉は改修に置き、施工店の予約枠を自社で押さえて補助の期限前に現地調査を前倒しする。原料高は改定時期を明示した価格改定で回収する | TOTOの2026年3月期の営業利益率はリモデル5.7%、新築0.3%。LIXILは最新中間期に3.6%増収でも事業利益55億円にとどまり、価格改定の効果が本格化するのは第3四半期からとしている |
| 中堅・中小(サッシ・ドア製造の事業所、地域の施工店) | 大手が品番を絞るほど残る短納期・特注・交換工法を受け持つ。設備の増強より段取り替えの短縮と品種の統合で付加価値を上げ、改正建設業法で明記された見積書の記載事項を使って労務費を価格に載せる | 金属製サッシ・ドア製造業の一人当たり付加価値額は845.6万円で、製造業計1,539.7万円の約55%。金属製品製造業の月額給与は10〜99人が317.7千円、1,000人以上が399.0千円 |
| 新規参入を考える企業(異業種、海外メーカー、商社) | 製造からは入らず、既存住宅の診断、補修部品の特定、管理会社向けの更新計画、輸入品の設計者提案から入る。品揃えと販路を一度に得る場合も、少数持分から段階的に出資を引き上げる形と比べる | YKKはPHS株式の80%を取得し、パナソニック ホールディングスが20%を持ち、ブランドも継続する。海外ブランドの輸入・販売はハンスグローエ ジャパンやセラトレーディングが窓口となっている |
分析では、三つの立場に共通する当面の分岐点は2026年末である。先進的窓リノベ2026の予約は遅くとも11月16日、交付申請は遅くとも12月31日で締め切られ、2027年の後継事業の内容は、確認した資料では確認できない。補助の切れ目に受注が細ると、施工店の稼働が落ち、熟練者の離職が進むおそれがある。大手は予約済みで未着工の案件を施工店別に管理し、中堅・中小は2027年1〜3月の施工枠を補助に頼らない交換需要で埋める準備を、新規参入を考える企業は制度の切れ目に増える相談を診断サービスの入口とする設計を、それぞれ年内に済ませておく。
通説と異なる見方
「着工が戻れば住設も戻る」とは限らない。 2025年度は着工が12.9%減でもシステムキッチン出荷は0.45%減にとどまった。逆に2026年度上期は着工が前年同期比11.3%増だが、木造住宅用アルミ系サッシの販売金額は2026年1〜9月に前年同期比3.5%減、キッチン出荷も8月は前年同月比4.5%減(計算)だった(キッチン・バス工業会「自主出荷統計」)。着工の振れは2025年4月の省エネ基準適合義務化前後の反動を含み、サッシの統計は樹脂窓を含まない。着工を住設の先行指標に使うなら、持家・分譲・貸家の別と、納入までの時差、素材の置き換えを分けて読む。
省エネ改修の制約は、補助金の予算額ではなく工事に至るまでの過程にある可能性が高い。 新築戸建ての窓の断熱化率は98%を超え、現行省エネ基準を満たす住宅ストックは19%にとどまる。潜在需要は既存住宅にあるが、先進的窓リノベ2026の申請額(予約を含む)は、予約期限の2週間前にあたる11月2日時点で予算の約34%(概算)である。分析では、需要を工事に変える現地調査、家計の合意、施工枠のどこかが詰まっている。販促の追加より、予約から着工までの日数と失注理由を追う方が打ち手に直結する。
海外売上の伸びは、為替影響を除いて比べないと評価を誤る。 TOTOの最新中間期の海外住設は円換算で12%増収だが、為替影響を除くと3%増にとどまる。逆にスイスのゲベリットは、2025年の売上がスイスフラン建てで2.5%増、現地通貨ベースでは4.8%増だった(ゲベリット「Annual Report 2025:Net Sales」)。中国の住宅新規着工面積が2026年1〜9月に25.4%減となるなど、地域ごとに需要の向きも違う。海外売上比率の高さではなく、為替影響を除いた地域別の伸びと利益で評価する。
公開情報ではわからないこと
- 補助の予約から完工に至る割合と、2027年初めの受注減の大きさ:予約が工事完了と交付に至る割合は公表されていない。販売店・施工店の月次パネル調査(予約、着工、取消、見送りの理由)で追い、環境省の交付実績の公表と突き合わせる。
- 新築の標準採用品の実現単価:量産住宅会社向けの値引き・販促負担を差し引いた単価と、原料高の転嫁がどこまで通っているかは、決算資料では分からない。住宅会社の購買担当と建材・管材卸へのインタビュー、匿名化した見積書の収集で確かめる。
- 地域別の施工余力:建設業の60歳以上の就業者割合(25.8%)は分かっても、窓・水回りの施工者の不足数は分からない。協力店へのアンケートで、年齢構成、月間の施工可能件数、後継者の有無、採寸ミスと再訪問の率を地域別に把握する。
- PHS取得の相乗効果と、提携・買収で確かめる論点:開口部と水回り・内装の販路の重なり、共同調達・物流統合の効果は、買収完了だけでは分からない。住宅会社・販売店への聞き取りで指定先の変更を追う。自社が買収・提携を検討する場合は、設計指定の件数、施工店との契約、補修部品の在庫と供給年限、経営者交代後に残る人材をデューデリジェンスで確かめる。
- 海外で選ばれる理由と代金の回収条件:中国のように新築が大きく減る地域での在庫・債権の状態や、補修網の実態は、公表売上から分からない。現地の販売店・設計事務所・施工店への現地調査で、指定理由、支払条件、部品供給への評価を確かめる。
出典
本文の数値は、政府・業界団体の統計原表と企業の原公表資料を優先した。公表日が表示されない更新型ページは確認日を併記し、資料の対象期間と公表日を区別した。
- 国土交通省「建築着工統計調査報告・令和8年9月分」(2026年10月30日)
- キッチン・バス工業会「自主出荷統計」(随時更新、2026年11月2日確認)
- 日本サッシ協会「2026年3月版住宅用建材使用状況調査・結果概要」(2026年5月)
- 国土交通省「住宅省エネ2026キャンペーン・住宅の省エネ化」(2026年事業資料、公表日の明記なし)
- パナソニック ホールディングス「パナソニック ハウジングソリューションズ株式会社の株式譲渡手続き完了に関するお知らせ」(2026年3月31日)
- YKK「第91期有価証券報告書」(2026年6月26日)
- 中国国家統計局「2026年1~9月不動産開発・販売」(2026年10月20日)
- 欧州委員会「Energy Performance of Buildings Directive」(随時更新、2026年11月2日確認)
- 米国商務省センサス局・HUD「New Residential Construction, September 2026」(2026年10月20日)
- JDSC「LIXIL製造工場にて設備保全支援AIアルゴリズムを構築」(2025年6月25日)
- YKK AP「非木造建築用窓施工ロボットMABOTを開発」(2024年9月3日)
- 経済産業省「2025年生産動態統計年報・金属製建具月報」(2026年6月30日)
- 経済産業省「2024年生産動態統計年報・金属製建具月報」(2025年6月30日)
- 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」第1表(2026年7月29日)
- 経済産業省「生産動態統計2026年9月分速報」(2026年10月30日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」(2026年3月24日)
- LIXIL「セグメント別・地域別売上」(2026年3月期決算、2026年4月30日)
- TOTO「2026年3月期決算説明資料」(2026年4月30日)
- TOTO「2026年3月期決算短信」(2026年4月30日)
- タカラスタンダード「2026年3月期決算説明資料」(2026年4月30日)
- 環境省「先進的窓リノベ2026事業・実施状況」(2026年10月13日更新の9月累計。予算に対する割合は2026年11月2日時点)
- LIXIL「デジタルトランスフォーメーションの取り組み」(公表日の明記なし、2026年11月2日確認)
- ゲベリット「Annual Report 2025:Information Technology」(2026年3月12日)
- 国土交通省「建築物省エネ法・関連情報」(随時更新、2026年11月2日確認)
- LIXIL「2027年3月期第2四半期決算」(2026年10月30日)
- TOTO「2027年3月期第2四半期決算説明資料」(2026年10月30日)
- ゲベリット「Annual Report 2025:Income Statements」(2026年3月12日)
- 環境省「先進的窓リノベ2026事業・事業概要」(2026年事業資料、2026年11月2日確認)
- ゲベリット「Annual Report 2025:Net Sales」(2026年3月12日)
- ゲベリット「AquaClean Alba製品情報」(公表日の明記なし、2026年11月2日確認)
- セラトレーディング「商品情報・取扱ブランド」(公表日の明記なし、2026年11月2日確認)
- Delta Faucet「KBIS 2026で新製品群を発表」(2026年2月17日)
- マスコ「2025 Form 10-K」(2026年2月10日)
- ハンスグローエ ジャパン「会社概要」(公表日の明記なし、2026年11月2日確認)
- ロカ・グループ「2025 results」(2026年6月19日)
- セラトレーディング「LAUFEN」(公表日の明記なし、2026年11月2日確認)
- サンゴバン「FOSROC買収完了」(2025年2月10日)
- サンゴバン「Saint-Gobain figures」(2025年通期実績、2026年11月2日確認)
- サンゴバン「日本の事業紹介」(公表日の明記なし、2026年11月2日確認)
- VELUX「New products and upgrades」(2026年9月1日)
- 日本ベルックス「会社概要」(公表日の明記なし、2026年11月2日確認)
- 経済産業省「サッシの新たな省エネ基準を策定」(2025年3月31日)
- 国土交通省「改正建設業法等の完全施行」(2025年11月14日)
- 欧州委員会「Nearly-zero-energy and zero-emission buildings」(随時更新、2026年11月2日確認)
- 欧州委員会「New building life-cycle global warming potential」(2026年5月4日)
- 欧州委員会「Construction Products Regulation:2024 revision」(随時更新、2026年11月2日確認)
- ロカ・グループ「World’s first electric tunnel kiln」(2023年11月28日)
- 厚生労働省「建設雇用改善計画・第十一次」(2026年3月31日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
