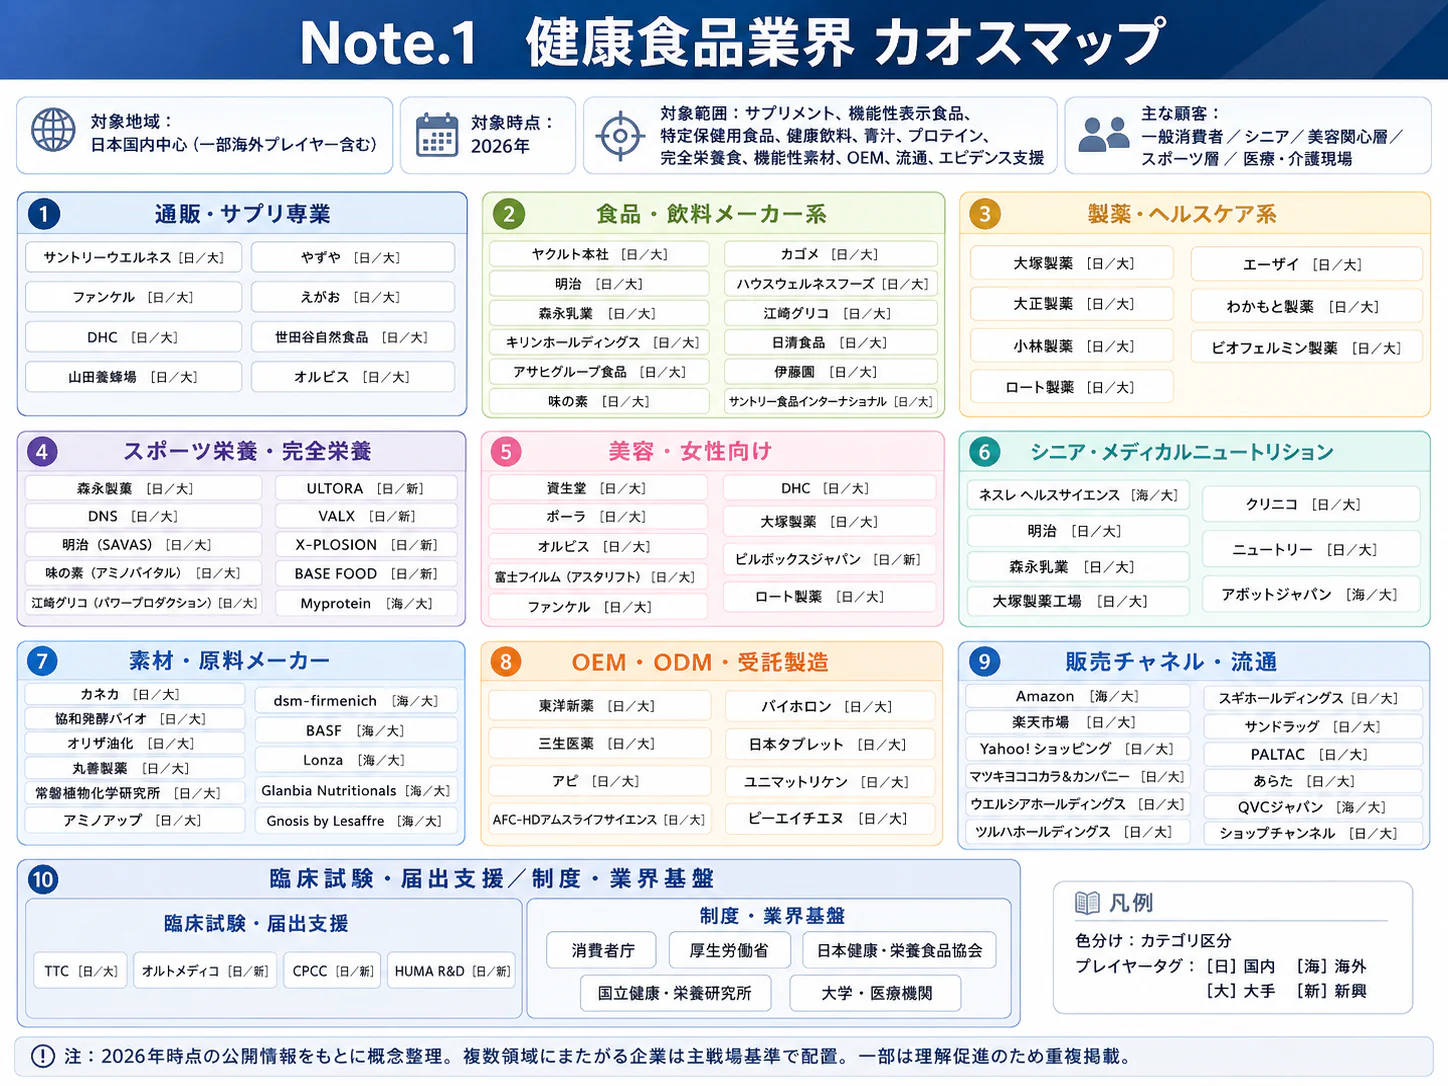
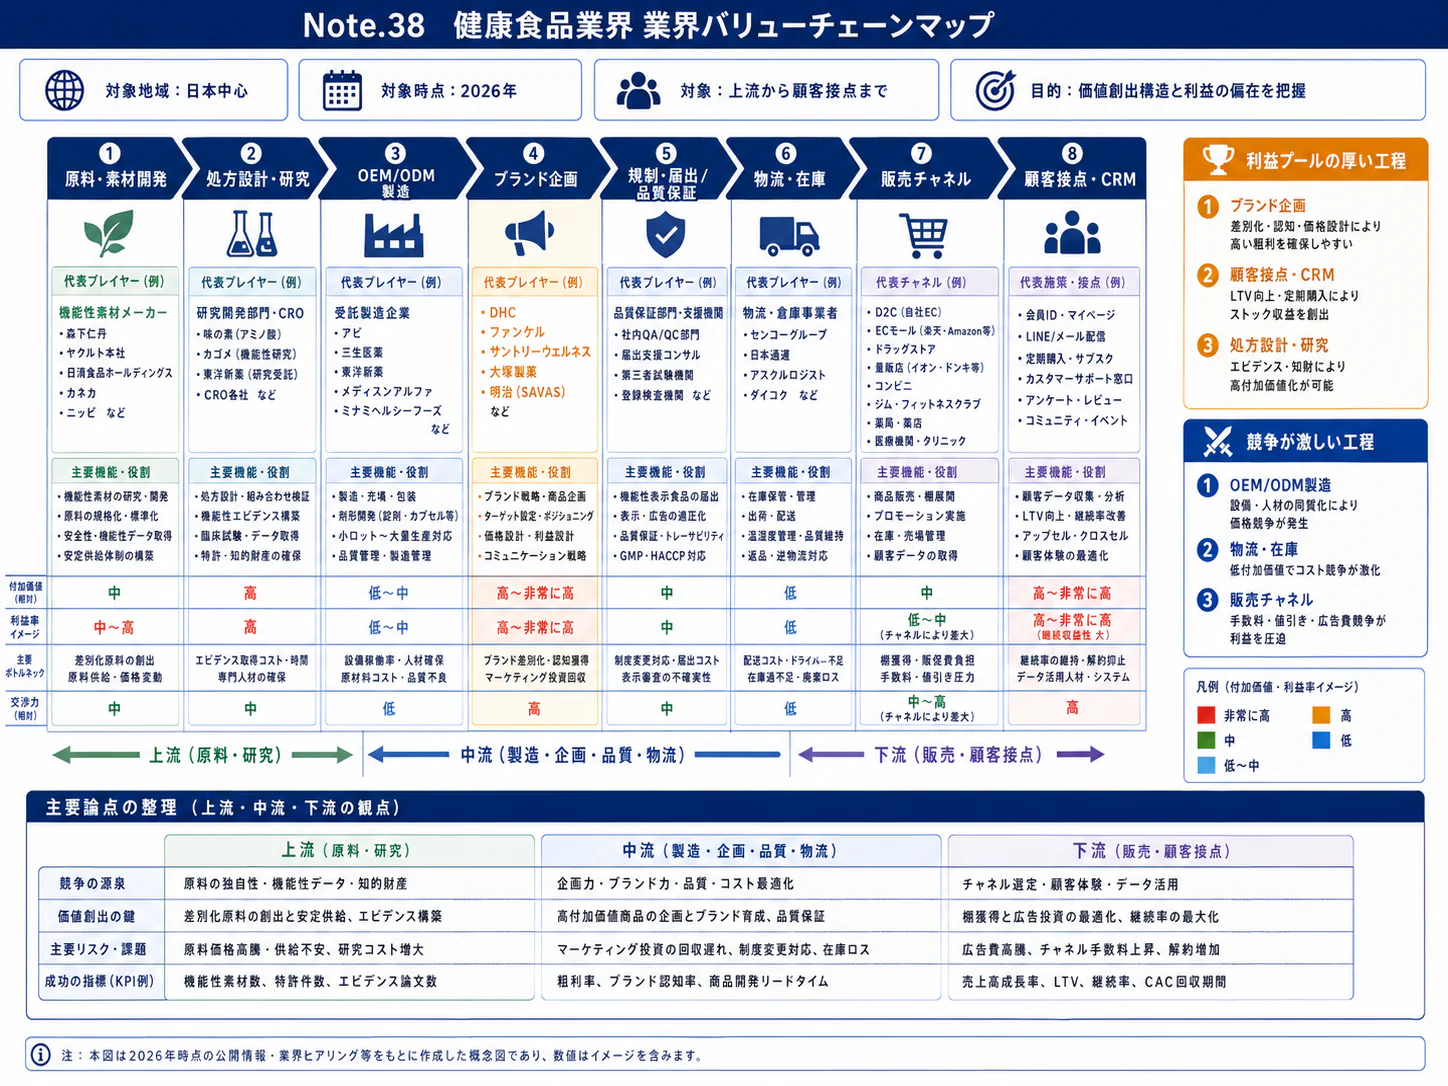
エグゼクティブサマリー
この業界をひと言で表すと、健康への期待を販売する市場から、根拠・製造品質・販売後の対応を継続して説明できる企業が選ばれる市場への転換期である。2026年11月の経営課題は、機能性表示食品の管理強化に適合しながら、品質管理の固定費を回収できる商品・販路に事業を絞り込むことである。
要点
- 市場は約9,200億円規模だが、範囲を限定して読む。 2024年度の国内健康食品メーカー出荷額は9,221億7,000万円、前年度比1.9%増という矢野経済研究所の実績推計である。一般食品形状の機能性表示食品を含む総額ではなく、2025年度の減少見込とも区別する。(矢野経済研究所「健康食品市場調査(2026年)」)
- 需要の課題は認知拡大だけではない。 消費者庁調査では、機能性表示食品の現在摂取13.0%に対し、過去摂取・現在非摂取は14.2%である。個別審査に関する理解率は18.4%にとどまり、継続価格、使いやすさ、制度の説明を同時に改善する。(消費者庁「令和7年度食品表示意向調査」)
- 制度対応は委託先も含む経営課題となった。 2026年9月から対象となる機能性表示食品にGMP要件が全面適用され、10月には一般のサプリメント食品を含む規格基準が議論されている。後者は案であり、施行済みの義務とは区別する。(消費者庁「2026年7月制度説明資料」)(消費者庁「サプリメント食品規格基準案」)
- 競争と海外再編は、事業機能の選択を促す。 国内ではキリンによるファンケルのグループ化、海外ではネスレの一般向けVMS売却合意が進む。売上規模だけでなく、素材、製剤、販路、根拠の利用権を含めて提携・買収を評価する。(キリン「2025年度経営成績分析」)(Nestlé「VMS事業売却合意」)
- AIは設計・探索・相談記録で先行する。 キリンとファンケルの錠剤設計、FRONTEOの論文探索AIのアドバンスト・メディカル・ケアやサントリーグループの研究会社への導入、ファンケルの顧客相談分析は具体例である。実績と期待効果を分け、根拠評価・安全性判断・出荷の責任を担う人の確認を組み込む。(キリン「錠剤設計AI共同開発」)(FRONTEO「AMCへの探索AI提供」)(FRONTEO「サントリーへの導入」)(ファンケル「COE LINK始動」)
経営・企画部門への示唆
- 2025年度は市場の0.8%減が見込まれる。全SKUを形状、制度区分、製造委託先で分類し直し、根拠更新・自己点検・GMP記録の固定費を含む採算で、中核ブランドへの集中と、差別化しにくい品の統合・売却を判断する。
- GMPによる選別は期限時点ではなく、変更管理・逸脱管理の記録を製造のたびに残せるかで数年かけて進むとみられる。委託契約には変更通知、監査、記録提供、供給停止時の代替条件を入れる。
- 離脱対策は安全性の説明だけでなく、非摂取理由で最多の価格(43.2%)への対応が要る。提携・買収では、研究レビューや試験データ、原料規格の権利が買い手に移るかを一次調査で確かめる。
業界データまとめ
国内市場は約9,200億円規模であるが、これはサプリメント形状を中心とするメーカー出荷額であり、健康を訴求する食品全体の販売額ではない。制度上の届出商品数、製造施設数、実際の販売規模を分けて読む。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内健康食品のメーカー出荷額9,221億7,000万円。錠剤・カプセル・粉末・ミニドリンク等が対象。サプリメント形状の機能性表示食品・トクホを含み、一般食品・生鮮食品の機能性表示食品は含まない。矢野経済研究所の実績推計 | 2024年度 | 矢野経済研究所「健康食品市場に関する調査を実施(2026年)」 |
| 市場の伸び | 前年度比+1.9%。上記と同じ国内健康食品・メーカー出荷額系列の実績推計 | 2024年度 | 矢野経済研究所「健康食品市場に関する調査を実施(2026年)」 |
| 事業者数 | 「いわゆる健康食品の製造・加工業」の営業届出約1,200施設。厚生労働省の会議説明による概数であり、企業数ではない。サプリメント以外の健康食品を扱う施設も含む | 2026年7月31日会議説明時点 | 内閣府消費者委員会「第497回本会議議事録」 |
| 従業者数 | 参考値:111万7,773人。産業中分類「食料品製造業」の全事業所の従業者数(個人経営を含まない)。日本標準産業分類に健康食品だけの分類はなく、健康食品専業の値ではない | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」 |
| 平均年収 | 417.7万円(計算)。中分類「食料品製造業」の一般労働者、男女計・学歴計・企業規模計10人以上。月額29万5,000円×12+年間賞与等63万7,100円。健康食品専業の値ではない | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類・第1表(E製造業)」 |
| 機能性表示食品の現在摂取率 | 13.0%。「現在摂取している」と回答した割合。全国15歳以上のインターネット調査、当該設問3,025人 | 2026年1月20~27日調査 | 消費者庁「令和7年度食品表示に関する消費者意向調査報告書」 |
| 機能性表示食品の過去摂取・現在非摂取率 | 14.2%。「以前摂取していたが、今は摂取していない」と回答した割合。同一人を追跡した解約率ではない | 2026年1月20~27日調査 | 消費者庁「令和7年度食品表示に関する消費者意向調査報告書」 |
| 機能性表示食品の個別審査に関する理解率 | 18.4%。「安全性及び機能性等について、消費者庁長官の個別の審査を受けたものではない」と知っている回答者の割合 | 2026年1月20~27日調査 | 消費者庁「令和7年度食品表示に関する消費者意向調査報告書」 |
2025年度の9,147億1,000万円、前年度比0.8%減は、2026年2月公表時点の矢野経済研究所の見込値であるため、実績を示す上表には採用していない。従業者数は製造・卸売・小売にまたがる本業界を切り出した公的統計を確認できないため、平均年収と同じ食料品製造業の値による参考値である。消費者調査は人口全体への補正を行っていないため、人数や市場金額への換算には用いない。(経済産業省「2025年経済構造実態調査 製造業事業所調査」)(矢野経済研究所「健康食品市場に関する調査を実施(2026年)」)(消費者庁「令和7年度食品表示に関する消費者意向調査報告書」)
AI・フィジカルAIの影響と経営の打ち手
この業界では、広告制作の省力化より、処方設計・根拠探索・顧客相談をつなぐ情報処理の改善が経営価値を持つ。2026年には錠剤設計と顧客の声の分析で国内の具体的な導入が進んだ一方、製造・出荷判定を自律化するフィジカルAIの普及を裏付ける業界横断データは確認できない。
工程別の影響
本稿のバリューチェーンは、原料探索・調達、処方・根拠構築、製造・包装、品質保証・出荷判定、販売・物流、市販後対応の順である。販売後の相談情報を原料・処方・品質部門に戻す循環までを対象とする。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 原料探索・調達 | 文献と成分データから探索候補を絞る | データ・IoT | 実用(導入事例あり) | 2年以内 | Nuritas「素材採用製品の発売」。素材採用製品の発売を公表 |
| 処方・根拠構築 | 錠剤の硬さ・大きさ・溶けやすさを予測して試作する | データ・IoT | 実用(導入事例あり) | 2年以内 | キリン「錠剤設計AI共同開発」。研究開発現場で活用できるAIとして構築を公表 |
| 製造・包装 | 処方データと工程条件を結び付け、変更時の確認項目を抽出する | 生成AI・AIエージェント | 構想段階 | 3〜5年 | キリン「錠剤設計AI共同開発」のデータ活用を工程管理へ広げる、分析にもとづく構想 |
| 品質保証・出荷判定 | 分析証明書・製造記録・届出仕様の不一致を担当者に提示する | 生成AI・AIエージェント | 構想段階 | 2年以内 | 消費者庁「機能性表示食品GMP基準」の記録・確認要求を対象とする、分析にもとづく構想。出荷自動承認の事例ではない |
| 販売・物流 | 不定形の小口荷物を認識して把持・仕分けする | フィジカルAI | 構想段階 | 3〜5年 | ABB「AI搭載ピッキング技術」。物流分野では実用製品があるが、国内サプリメント専用工程への適用は未確認 |
| 市販後対応 | 通話の記録・要約・分類と担当部署への連携を支援する | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | ファンケル「COE LINK始動」。2026年9月本格始動 |
「時期」は2026年11月を起点とする、公開情報からの分析にもとづく見通しである。生成以外の予測・探索は「データ・IoT」に含み、固定手順の打錠機・包装機・搬送設備はフィジカルAIに分類しない。
業務はどう変わるか
第一は、試作回数を増やして処方を探す仕事から、候補を比較して試験の優先順位を決める仕事への移行である。キリンとファンケルは2026年7月、蓄積した製剤データを使う錠剤設計AIを公表し、飲み込みやすさ、硬さ、溶けやすさを予測して研究開発現場で活用できるAIを構築したと説明している。開発期間短縮などは期待効果として示されており、全商品の開発費が一定率削減されたという実績ではない。(キリン「錠剤設計AI共同開発」)
配合量を維持しつつ飲みやすさと製造安定性を比較できる点に価値がある。ただし、新原料への適用には再検証が必要であり、原料ロット、粒度、水分、設備条件と予測の誤差を保存する。
第二は、キーワード中心の文献検索から、候補となる関連性を広く探索し、人が評価する仕事への移行である。FRONTEOは、アドバンスト・メディカル・ケアが2026年3月に医学論文探索AIを導入したことを同年8月に発表し、10月にはサントリーグローバルイノベーションセンターへの導入を公表した。いずれも導入済みの情報探索支援であり、発見された仮説の有効性や、商品として表示できる機能を自動的に保証するものではない。(FRONTEO「AMCへの探索AI提供」)(FRONTEO「サントリーへの導入」)
研究レビューでは、原論文、対象者、摂取条件、評価項目、利益相反、除外理由に戻れる記録を残す。検索・転記・比較表の作成を省力化しても、科学的根拠の評価責任は研究・品質部門に残る。
第三は、相談の要約を残す仕事から、相談の原文と購買・ロット情報を結び付ける仕事への移行である。ファンケルの「FANCL COE LINK」は、約30万件の独自データと音声認識、声分析、応対品質評価を組み合わせる。応対後の記録業務時間を約46%削減できるとの説明は、導入企業であるファンケルの見込値であり、確定した実績値ではない。(ファンケル「COE LINK始動」)
健康被害の疑いについては、発症時期、摂取製品、併用情報、受診状況の欠落を人が追加確認する。平均応対時間だけでなく、安全性担当への連携漏れと連携時間も評価する。
第四は、原料企業の価値が素材の供給量から、探索データ・製造方法・評価資料の組み合わせへ広がることである。ニュリタス〈Nuritas〉は、AIで探索した植物由来ペプチドを採用した消費者向け製品の発売を公表している。日本ではヘルシーナビを輸入・販売元とする原料資料が公開されているが、日本の機能性表示食品としての届出や表示可能性とは分けて見る。(Nuritas「素材採用製品の発売」)(ヘルシーナビ「PeptiStrong資料」)
主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| キリンホールディングス | 日本 | 錠剤設計AI | ファンケルの製剤データを使う設計支援 | 展開済み。ファンケルとの共同開発を公表。キリン「錠剤設計AI共同開発」 |
| ファンケル | 日本 | FANCL COE LINK | 顧客相談の記録・分析・品質改善への連携 | 展開済み。2026年9月本格始動。ファンケル「COE LINK始動」 |
| FRONTEO | 日本 | KIBIT Amanogawa | 化粧品・サプリメントの研究仮説探索 | 展開済み。国内事業者への導入を公表。FRONTEO「AMCへの探索AI提供」 |
| ニュリタス | アイルランド | 素材探索基盤、PeptiStrong等 | 原料探索と素材の製品採用 | 展開済み。ヘルシーナビを輸入・販売元とする国内資料を公開。ヘルシーナビ「PeptiStrong資料」 |
フィジカルAIは販売物流や包装後の取り扱いで先行すると考えられる。製造現場では交差汚染防止、洗浄、変更時の確認が必要で、ロボットの動作性能だけでは設備変更を決められない。物流向けの性能値を健康食品工場に転用すべきではない。(ABB「AI搭載ピッキング技術」)(消費者庁「機能性表示食品GMP基準」)
人材・収益・競争への影響
分析では、文献抽出、記録作成、問い合わせ分類の時間は減り、製剤データ整備、分析法評価、例外処理は増える。研究・相談担当者の時間を品質保証と複雑な相談に振り向けることが適切である。
記録整備、検証、システム保守費が増えるため、削減額だけでなく処方や広告の手戻りを評価する。競争優位は、自社製品、製造条件、顧客相談を結び付けたデータを蓄積できる企業に生じやすい。
経営者が実施すべき対策
以下は導入企業の実績ではなく、制度と公表事例の分析にもとづく提案である。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 相談の原文を保存し、健康被害の疑いを安全性担当へ必ず連携する | 共通 | 直ちに | 要約による情報欠落・連携漏れの抑制 | 症例項目、連携基準、担当者と期限 |
| 高 | 届出仕様・成分分析・製造ロットを同じ商品IDで結ぶ | 共通 | 1年以内 | 不一致確認と回収対象特定の迅速化 | 委託先とのデータ提供契約、版管理 |
| 高 | 広告文案を届出表現と照合し、人が最終承認する | 共通 | 1年以内 | 表現逸脱の早期発見 | 承認済み表現集、媒体別責任者 |
| 高 | 文献探索の出力に原論文と除外理由を必須化する | 共通 | 1年以内 | 根拠の追跡性向上 | 評価手順、記録保存、研究者のレビュー |
| 中 | 頻繁に試作する錠剤群で設計支援を検証する | 大手 | 2年以内 | 試作の優先順位改善 | 物性・製造条件・失敗データの整備 |
| 中 | OEMと共同で分析証明書の照合を標準化する | 中堅・中小 | 2年以内 | 転記削減と監査準備の効率化 | データ形式、利用権限、変更通知 |
| 低 | 包装後の小口仕分けに認識・把持技術を試す | 大手 | 3〜5年 | 作業負荷軽減 | 荷姿標準化、誤出荷・破損時の復旧手順 |
典型的な失敗は、探索結果を商品効果の根拠にすること、要約で受診情報を落とすこと、帳票だけで工程適合を判断することである。検証には原料変更、製造逸脱、複数製品併用の例外も含める。
業界の定義と市場構造
健康食品・サプリメントは、単一の許認可や産業分類で区切られた業界ではない。形状、表示制度、販売経路の三つの切り口が重なっており、同じ商品が複数の市場説明に登場することが市場規模の読み違いを生む。
本稿は、国内の錠剤・カプセル・粉末等の健康食品を中核に、原料、受託製造、ブランド販売、販売後の安全性対応を扱う。機能性表示食品制度を理解するため一般食品・生鮮食品も周辺領域として扱うが、医薬品・医薬部外品、医療機関の治療、化粧品、通常の食品市場全体は市場規模に含めない。厚生労働省は、いわゆる健康食品には法律上の定義がないとしている。(厚生労働省「健康食品」)
| 区分 | 対象・制度上の位置付け | 本稿での数値の扱い | 経営上の論点 |
|---|---|---|---|
| サプリメント形状等の健康食品 | 健康維持・増進、美容等を目的とする錠剤・粉末等 | 2024年度出荷額9,221億7,000万円、同系列で前年度比+1.9% | 形状別・成分別に需要と採算を確認 |
| 機能性表示食品 | 事業者の責任で根拠等を届け出る。一般食品・生鮮食品も対象 | 健康食品市場との重複を除けないため合算しない | 届出後も根拠・製造管理・報告を維持 |
| 特定保健用食品 | 個別の許可を受ける保健機能食品 | 協会の市場規模調査は2020年で終了。古い値を現時点の市場規模にしない | 許可維持、製品設計、販路との適合 |
| 栄養機能食品 | 国の基準に沿って栄養成分の機能を表示する | 本稿の形状別市場に一部包含。独立市場として加算しない | 基準量、注意事項、表示の整合 |
| その他の健康食品 | 保健機能食品に該当しない食品 | 中核市場に含まれる商品がある | 表示可能な範囲と安全性管理を別々に判断 |
区分の根拠は制度資料、金額の根拠は矢野経済研究所であり、商品別の構成比を公的統計から一貫して算出することはできない。トクホ市場の調査終了も含め、異なる資料の金額を継ぎ足して市場全体を作るべきではない。(消費者庁「機能性表示食品について」)(厚生労働省「健康食品」)(矢野経済研究所「健康食品市場調査(2026年)」)(日本健康・栄養食品協会「トクホ市場規模調査」)
過去5年の変化を読むには、需要増加と販売形態の変化を分けて見る。2024年の紅麹関連製品の事案は、特定の成分・剤形への信頼と安全性体制の双方を問い直す契機となった。矢野経済研究所は、物価高による定期購入離脱やチャネル間の変化も指摘しており、健康意識の上昇だけで市場の成長を説明することはできない。(矢野経済研究所「健康食品市場調査(2026年)」)(消費者庁「サプリメント食品規格基準案」)
供給面では、原料、研究レビュー、製剤化、販売を外部と組み合わせる参入形態が成立している。東洋新薬は独自原料の提供、企画・処方設計、製造、機能性表示食品の届出までの支援を公表しており、工場を所有しないブランドも商品化し得る。反面、届出・販売の責任主体が、委託先の原料変更や製造記録をどこまで把握できるかが事業継続を左右する。(東洋新薬「健康食品OEM」)(消費者庁「機能性表示食品GMP基準」)
顧客と需要の特性
需要を安定させる鍵は、購入者を増やすことと、無理なく続けられる商品・契約条件を整えることの両立である。消費者調査の現在摂取率13.0%と過去摂取・現在非摂取率14.2%は、利用経験のある層の取り込み方を考える手掛かりになるが、特定企業の継続率を示すものではない。(消費者庁「令和7年度食品表示意向調査」)
消費者の購買判断
| 顧客・利用場面 | 購買の決め手として確認すべき事項 | 事業者が避けるべき設計 |
|---|---|---|
| 日々の栄養補給を意識する層 | 成分量、食事との関係、1日当たり価格、入手しやすさ | 複数商品の重複摂取を促すまとめ売り |
| 中高年の健康管理を意識する層 | 表示内容の理解、飲みやすさ、相談窓口、継続負担 | 不安を強めて購入を迫る説明 |
| 美容・運動等への関心が高い層 | 原料の由来、携帯性、味、ブランドとの適合 | 体験談や写真だけで結果を保証する訴求 |
| 店頭で比較する層 | 価格、容量、成分、店員の説明、買い物の利便性 | 比較条件の異なる「高配合」「低価格」の強調 |
| 通販の定期購入者 | 変更・休止の容易さ、配送間隔、残量、総支払額 | 初回価格だけを強調して継続条件を見えにくくする設計 |
上表は購買構造に関する分析上の整理であり、各層の市場構成比を意味しない。健康への期待と制度の理解は一致せず、「個別審査を受けたものではない」と知る回答者が18.4%にとどまることは、機能性表示の説明を販売現場まで徹底する必要性を示す。認知していない人が全員「国の承認」と誤認している、とまでは判断できない。(消費者庁「令和7年度食品表示意向調査」)
乗り換えの金銭的障壁は比較的小さいとみられる。ただし、同じ成分名でも配合量、剤形、摂取目安、相談体制は異なり、利用期間の総額と商品情報の説明が必要である。
業界全体の月別季節調整系列は確認できない。自社の前年同月比は、価格改定、広告費、定期配送の前倒し、販売日数を分解して見る。
法人顧客の意思決定
原料・OEMを買うブランド企業では、商品企画が対象顧客と販売価格を設定し、研究・品質保証が根拠と安全性を確認し、購買・生産が供給条件を詰め、表示担当が商品化を判断するという流れが基本となる。単純な原料単価だけではなく、分析法の移管、保存安定性、少量生産時の費用、原料変更時の再評価を見積もりに含める。東洋新薬の公表する支援範囲も、製造のみならず企画・処方設計、原料提供、届出支援に及ぶ。(東洋新薬「健康食品OEM」)
高齢化は需要機会を増やし得るが、摂取しやすさ、併用情報の確認、相談へのアクセスを同時に要求する。物価上昇下では、健康への関心が強くても支出額が増えるとは限らない。継続顧客の解約理由は「価格」「余っている」「利用目的の変化」「期待との不一致」「体調に関する相談」を分け、健康被害の疑いを販促上の引き留め対象にしないことが重要である。
バリューチェーンと収益構造
利益の源泉は、製造を自社で持つかどうかだけでは決まらない。原料・根拠・製剤技術を押さえる供給企業と、顧客獲得・継続利用を管理する販売企業に価値が分かれ、安全性管理と在庫・広告の負担を誰が引き受けるかで収益性が変わる。
| 工程 | 主な役割・企業例 | 付加価値の源泉 | 採算を左右する費用・リスク |
|---|---|---|---|
| 原料探索・調達 | 東洋新薬等の機能性素材企業、輸入・商社 | 原料の同一性、安定供給、分析・評価資料 | 収穫変動、為替、濃縮・精製条件、供給先集中 |
| 処方・根拠構築 | ブランド企業、研究機関、試験受託企業 | 最終商品の条件に適合した根拠と製剤設計 | 試験・研究レビュー、安定性確認、変更時の再評価 |
| 製造・包装 | 東洋新薬、森下仁丹等の受託企業、自社工場 | 均一な製品、剤形技術、記録の再現性 | 段取り替え、洗浄、少量多品種、包装資材 |
| 品質保証・出荷判定 | 届出者・製造者の品質部門、分析機関 | ロット単位の確認、逸脱管理、出荷判断 | 分析能力、保管検体、出荷待ち在庫 |
| 販売・物流 | サントリーウエルネス、DHC、ファンケル、卸・小売 | 顧客接点、販路、配送と相談の利便性 | 広告、販売手数料、返品、配送、定期顧客の離脱 |
| 市販後対応 | 届出者・販売者、委託コールセンター | 相談情報の集約、原因調査、回収連絡 | 調査・報告・回収費、情報連携の遅れ |
企業の機能は公表事業内容、品質管理上の役割はGMP基準に基づく。各社がすべての製品を同じ分業形態で扱うことを意味しない。(東洋新薬「健康食品OEM」)(森下仁丹「2026年3月期決算短信」)(サントリーウエルネス「会社情報」)(DHC「成分分析結果の公開」)(消費者庁「機能性表示食品GMP基準」)
工程別利益をどう読むか
森下仁丹の2026年3月期は、ソリューション事業の売上高79.56億円、セグメント利益7.99億円に対し、コンシューマー事業は売上高47.24億円、セグメント損失1.00億円であった。売上高に対する利益率はそれぞれ10.0%、マイナス2.1%となる(計算)。両事業には健康食品以外も含まれるため業界平均ではないが、受託・技術供給側にも利益を確保し得る領域があることを示す事例である。(森下仁丹「2026年3月期決算短信」)
受託側は稼働率、顧客集中、原料支給条件、切替回数に、ブランド側は販促と顧客維持に利益を左右される。粗利率に加えて、開発費、専用設備、運転資金、クレーム時の負担を比較する。
商品別の採算管理
本業界の原材料・人件費・広告費の統一的な費用構成比は公開情報から確定できない。特に通販と店頭販売では、前者の広告・配送・相談費用と、後者の卸・小売マージンや店頭販促負担の計上方法が異なる。異なる会社の売上総利益率を、そのまま商品の付加価値の差と読んではならない。
分析から導かれる商品別の管理式は、「回収売上から、製造原価、物流・決済費、返品返金、顧客獲得費、継続対応費、品質・根拠維持費を控除した貢献利益」である。定期購入では契約時点の想定継続月数を利益として先取りせず、顧客獲得月ごとに実際の累積回収を追う。制度改正に伴う分析や監査が固定費に見えても、小ロット商品には配賦後の負担が重くなる。
価格転嫁についても、業界全体の転嫁率を確認できる公表統計はない。見積もりでは原料・包材と分析・監査を分け、原料の値下がりが品質管理費の増加を打ち消すと決め付けないことが重要である。納入単価を維持する代わりに検査頻度を下げるような調整は、製品仕様と制度上の要求を再確認せずに進めるべきではない。
調達と供給継続
植物由来原料や発酵素材は、原料名が同じでも製造方法や不純物管理が異なり得る。第二調達先を確保する際は、成分量だけでなく、規格、分析法、夾雑物、製造工程、届出内容への影響を確かめる。最終品の分析結果だけでは製造途中の逸脱をすべて説明できないため、委託契約には変更通知、監査、保存検体、記録提供の条件を置く。(消費者庁「機能性表示食品GMP基準」)
在庫積み増しには期限、保管条件、商品改廃による制約がある。重要原料の代替可能性と、同じ工場・分析機関へ集中する複数ブランドの共通リスクを確かめる。
競争環境
競争は「大手対中小」より、顧客基盤を持つ販売企業、原料・根拠を持つ開発企業、安定した製剤化を担う受託企業の組み合わせとして捉える方が実態に近い。公開情報だけで国内健康食品市場の上位3社シェアを確定することはできず、複合企業の全社売上高による順位付けは適切ではない。
戦略グループと主要企業
| 企業・グループ | 規模・比較範囲 | 公開情報で確認できる事業の特徴 | 競争上の焦点 |
|---|---|---|---|
| サントリーウエルネス | 非上場。健康食品・美容関連等を展開 | 健康関連事業。公式通販サイトで健康食品・サプリメント等を販売し、継続便を提供。サントリーウエルネス「会社情報」サントリーウエルネスオンライン「公式通販」 | 顧客獲得と継続支援の両立 |
| キリン/ファンケル | ファンケルのサプリメント売上収益448億円、2025年。海外を含む | グループの素材・研究基盤とファンケルのブランド・販路を組み合わせる。キリン「2025年度決算」 | 買収後の事業連携と海外販路 |
| DHC | 健康食品と化粧品等を展開。サプリメント専業売上の同条件比較は行わない | 2025年6月、当時販売する全機能性表示食品について成分分析結果の公開を開始。DHC「成分分析結果の公開」 | 価格・品ぞろえに品質情報の可視化を加える |
| 大塚グループ | NC関連事業の外部顧客売上収益5,776.21億円、2025年。飲料・栄養食品等も含む | ネイチャーメイド等を含む国内外の事業群。サプリメントだけの売上ではない。大塚HD「2025年決算短信」 | ブランド、研究、国際的な供給・販売基盤 |
| 森下仁丹 | 2026年3月期ソリューション79.56億円、コンシューマー47.24億円 | シームレスカプセル等の技術供給と自社ブランド販売。森下仁丹「2026年3月期決算短信」 | 技術の受託展開と自社事業の採算 |
| 東洋新薬 | 非上場。健康食品・化粧品のODM/OEM | 機能性素材、商品設計、根拠整備、製造を支援。東洋新薬「健康食品OEM」 | 原料・根拠・量産を結ぶ開発力 |
各社の地域・製品範囲は異なり、表の売上から市場シェアは算出できない。キリンと子会社ファンケルの二重計上も避ける。約1,200の届出施設数から販売専業企業数や企業規模分布は把握できない。(消費者委員会「第497回議事録」)
五つの競争要因
強さと今後の方向は、2026年11月時点の制度・企業事例をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 同一の素材・表示領域でも複数ブランドが競争。外部委託による商品化が可能。東洋新薬「健康食品OEM」 | 強まる |
| 新規参入の脅威 | 中 | OEMで製造資産を持たず参入可能。ただし届出後の管理体制を継続する必要がある。消費者庁「機能性表示食品GMP基準」 | 弱まる |
| 供給者の交渉力 | 中 | 特徴ある原料・剤形と、品質記録を提供できる委託先には代替の制約がある。東洋新薬「健康食品OEM」森下仁丹「2026年3月期決算短信」 | 強まる |
| 買い手の交渉力 | 強 | 継続購入の停止や別商品への変更が可能。現在非摂取の経験者層も存在。消費者庁「令和7年度食品表示意向調査」 | 強まる |
| 代替品の脅威 | 強 | 一般食品形状の機能性表示食品など、利用目的が近い選択肢が存在。消費者庁「機能性表示食品について」 | 変わらない |
新規参入の脅威が弱まるとの評価は、上市後の安全性情報収集、委託先確認、根拠更新に必要な資金・人材が増えるためである。これらの機能を受託する企業には事業拡張の余地がある。
再編が意味するもの
直近の重要な国内再編はキリンによるファンケルのグループ化である。2024年10月から連結取り込みが始まり、2025年に100%化を完了したため、連結上の増収には対象期間の差が大きく影響する。2025年の売上を2024年の連結取込額と比較して、消費者需要が同じ倍率で増えたと解釈してはならない。(キリン「2025年度決算」)(キリン「2025年度経営成績分析」)
再編は研究、素材、顧客接点、海外拠点を組み合わせる方向を示す。ただし、化粧品とサプリメントの相互購入を当然視せず、追加販促費、継続顧客、試験データの利用権、品質記録へのアクセスを確かめる。
成功の鍵
第一は、原料から市販後まで説明できる品質管理である。DHCの分析結果公開はその一つの形であり、分析値の公表だけでなく、問い合わせに対応できる裏付けが求められる。第二は、根拠と商品仕様の整合であり、素材の説明資料を持つことと、自社の剤形・配合・対象者を説明できることは異なる。(DHC「成分分析結果の公開」)(消費者庁「届出等の手引き」)
第三は、顧客が続けられる費用と使い勝手を保ちながら、販売費を回収することである。第四は、独自の製剤・原料・販路のいずれかを持つことであり、森下仁丹の技術供給、東洋新薬の開発・製造支援、ファンケルの海外展開は異なる選択肢を示している。これらは企業の優劣の断定ではなく、参入時にどの機能を自社で持ち、何を外部から調達するかを判断するための比較軸である。(森下仁丹「2026年3月期決算短信」)(東洋新薬「健康食品OEM」)(キリン「2025年度決算」)
海外の動向と主要企業
海外競争を理解する鍵は、市場全体の成長率よりも、量販向け、専門家経由、直接販売、地域ブランドの違いである。2026年にはネスレが一般向けビタミン・ミネラル・サプリメント事業の売却に合意し、高付加価値領域への集中を示した。日本企業にも、ブランド数の拡大と収益性の改善を分けて考える。(Nestlé「VMS事業売却合意」)
世界市場の比較可能性
日本と定義をそろえた世界市場総額・地域別規模は、確認した公的機関・業界団体の資料では確認できない。米国のdietary supplement、中国の保健食品、日本の健康食品では制度と対象範囲が異なるため、国内市場を海外の別定義の推計で割った「日本シェア」は本稿では示さない。以下は市場シェア表ではなく、原通貨・開示範囲を明記した企業比較である。(FDA「サプリメントQ&A」)(中国市場監管総局「保健機能目録」)(厚生労働省「健康食品」)
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ネスレ | スイス | ヘルスサイエンス CHF 6.6 billion、2025年。医療栄養等を含む。Nestlé「2025年通期決算」 | 専門栄養と消費者向け製品 | 一般向けVMS事業の売却に2026年9月合意。Nestlé「VMS事業売却合意」 | 日本法人のヘルスサイエンス事業。ネスレHS「私たちについて」 |
| アムウェイ | 米国 | USD 7.3 billion、2025年全社。美容・家庭用品等を含む。Amway「2025年売上」 | ニュートリライトと直接販売 | 日本で2026年2月にセルアクトを発売。日本アムウェイ「セルアクト発売」 | 日本アムウェイが販売。日本アムウェイ「セルアクト発売」 |
| ハーバライフ | 米国 | USD 5.0 billion、2025年全社・会社公表の丸め値。栄養関連製品等。Herbalife「2025年通期決算」 | 体重管理関連の栄養製品と販売員網 | 2025年にPro2col関連資産を取得。Herbalife「2025年通期決算」 | 日本で栄養関連製品を販売。ハーバライフ「2025年度決算」 |
| ユサナ・ヘルス・サイエンス | 米国 | USD 925 million、2025年度(2026年1月3日終了の53週)・会社公表の丸め値。USANA「2025年度決算」 | サプリメントと直接販売、Hiyaブランド | Hiyaの通年連結が2025年度の増収に寄与。USANA「2025年度決算」 | 日本向け製品・価格表を公開。USANA「日本向け価格表」 |
| H&Hグループ〈健合〉 | 香港 | VHMS製品 RMB 6,904.9 million、2025年。ビタミン・ハーブ・ミネラル・サプリメントの製品区分。H&H「2025年年次報告書」 | Swisse、中国と豪州を含む販売基盤 | 2025年のVHMS売上は前年比3.7%増。H&H「2025年年次報告書」 | 日本の直接販売規模は確認できず |
| ブラックモアズ | オーストラリア | AUD 726 million、2025年。キリン「2025年度決算」 | 豪州ブランドとアジア展開 | 2025年売上は前年比5.2%増。キリン「2025年度決算」 | キリングループ。日本向け売上の独立開示なし。キリン「2025年度決算」 |
再編から読み取る競争の方向
ネスレの売却対象はNature’s Bountyなどのブランドと米国のプライベートブランド事業等であり、対価はUSD 1.0 billion、完了予定は規制当局の承認等を条件として2027年上期である。2026年11月時点では合意段階であり、サプリメント事業全体からの撤退ではない。SolgarやPure Encapsulationsを軸とする高付加価値領域への集中と、一般向け事業の切り離しを分けて理解する。(Nestlé「VMS事業売却合意」)
ユサナの2025年度増収はHiyaの通年連結が主因で、既存の栄養関連事業は減収であった。買収後の売上増を既存需要の拡大と同一視せず、ブランド別の継続率・販促費を確かめる。(USANA「2025年度決算」)
日本企業の立ち位置と波及
大塚のニュートラシューティカルズ事業やキリン傘下のブラックモアズは、日本企業が海外の現地ブランド・販売基盤を活用する経路を示している。ただし、飲料・食品を含む事業の海外比率を、日本製サプリメントの輸出比率として扱うことはできない。サプリメントだけを切り出した各社共通定義の海外売上高比率は、確認した資料では確認できない。(大塚HD「2025年決算短信」)(キリン「2025年度決算」)
2027〜2030年には素材利用権、地域別販売権、専門家向け販路を伴う提携の重要性が増すとみられる。日本の届出資料の翻訳だけでは現地適合を証明できず、仕様・品質資料・表示と規制対応の責任分担を契約で定める。(FDA「NDI同一性・安全性ガイダンス」)(中国市場監管総局「保健機能目録」)
外部環境と制度の変化
2026年11月時点の経営課題は、施行済みの機能性表示食品の管理強化に対応しながら、一般のサプリメント食品への規制拡張に備えることである。10月26日に示された規格基準の議論を、すでに全商品に適用されている義務と取り違えてはならない。海外についても、販売可能な成分、表示、包装の確認を国別に行う。(消費者庁「2026年7月制度説明資料」)(消費者庁「サプリメント食品規格基準案」)
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 安全性 | 日本 | 機能性表示食品の届出者に、医師が診断した健康被害の情報の収集と、消費者庁長官等への提供を義務付け | 2024年9月1日施行 | 大・対応負担は向かい風、適切な把握は信頼面の追い風 | 消費者庁「食品表示基準の一部を改正する内閣府令(令和6年内閣府令第71号)新旧対照条文」 |
| 科学的根拠 | 日本 | 新規届出のシステマティックレビューにPRISMA 2020への準拠を要求。届出後の自己点検を導入 | 2025年4月1日から | 大・根拠更新と業務体制の負担増 | 消費者庁「届出等の手引き」消費者庁「令和6年内閣府令第71号 新旧対照条文(附則)」消費者庁「機能性表示食品の届出に関する告示(2025年3月25日)」 |
| 製造・表示 | 日本 | 対象となる錠剤・カプセル剤等の機能性表示食品にGMP基準を適用。表示見直しの経過措置終了 | 2026年9月1日から全面適用 | 大・設備・記録整備は向かい風、対応能力のある工場には追い風 | 消費者庁「機能性表示食品GMP基準」消費者庁「2026年7月制度説明資料」 |
| 規格基準案 | 日本 | サプリメント食品の定義、安全性、製造管理等を検討。一般のサプリメント食品も対象とする方向 | 2026年10月26日審議。施行日未確定 | 大・対象拡大に備える費用が増える可能性 | 消費者庁「サプリメント食品規格基準案」 |
| 成分規制 | 米国 | 新規栄養成分の同一性・安全性情報に関する最終ガイダンス。届出対象では原則上市75日前までの提出が必要 | 2026年10月公表。75日前の要件自体は既存制度 | 中・素材輸出時の資料整備負担 | FDA「NDI同一性・安全性ガイダンス」 |
| 機能表示 | 中国 | 非栄養素補充剤の保健機能目録を27から24区分へ整理。既登録・届出品の適合を求める | 2023年公表から5年間の移行期間、2028年まで | 中・現地表示と評価資料の再点検が必要 | 中国市場監管総局「保健機能目録」 |
| 資源循環 | EU | 包装・包装廃棄物規則の適用開始。リサイクル可能性等の要件を段階導入 | 2026年8月12日適用開始、2030年以降に主要要件 | 中・包材変更は向かい風、対応包材には追い風 | 欧州委員会「包装規則の適用開始」 |
義務化の範囲を製品ごとに判定する
GMPとは、原料受入から製造、出荷まで、一定の品質を保つための製造・品質管理である。2026年9月の対象は、機能性表示食品のうち「天然抽出物等を原材料とする錠剤、カプセル剤等食品」であり、健康食品という販売上の呼び名だけで対象は決まらない。委託工場に認証書があることと、届出者が自社製品について必要な確認・管理を行っていることも同一ではない。(消費者庁「機能性表示食品GMP基準」)(消費者庁「2026年7月制度説明資料」)
10月の検討資料は、機能性表示食品に限らずサプリメント食品の管理を整える方向を示している。経営としては、全SKUを形状、原材料、制度区分、製造委託先で分類し、追加対応の可能性が高い製品から設備・分析・契約を確認するのが合理的である。ただし、案の詳細や適用時期の確定前に、施行済みの義務として取引先へ説明すべきではない。(消費者庁「サプリメント食品規格基準案」)
安全性と販売表現を別々に管理する
品質試験に合格していても、広告で疾病の治療・予防を標榜できるわけではない。景品表示法・健康増進法では、見出しだけでなく体験談、図、前後の説明を含めた表示全体が問題となり得る。販売代理店や広告制作会社への委託を理由に、ブランド側の表示確認を省くことはできない。(消費者庁「健康食品の広告上の留意事項」)(東京都「医薬品的な効能効果」)
健康被害の受付は、通常の返品対応とは分け、商品、ロット、摂取状況、医療機関の受診情報を確認できる経路を設ける。因果関係の判断が済むまで一切の対応を待つ運用では、初動が遅れる。原料の調達先や包材を変更する際も、原価低減額に加えて、分析方法、保存安定性、表示変更、海外登録への影響を確認することが経営上の要点である。(消費者庁「2026年7月制度説明資料」)(消費者庁「機能性表示食品GMP基準」)(欧州委員会「包装規則の適用開始」)
人材と生産性
この業界では、製造現場の人数だけでなく、製品の根拠・品質・表示を結び付けて判断できる人材が制約となる。サプリメント専業の求人倍率や従業者数を示す公的統計は確認できず、不足率を数値で断定することはできない。以下は制度上必要な業務から見た人員配置の論点である。(消費者庁「届出等の手引き」)(消費者庁「機能性表示食品GMP基準」)
増やすべき能力と分担
| 役割 | この業界で必要な能力 | 生産性を損なう状態 |
|---|---|---|
| 品質保証・委託先監査 | 変更管理、逸脱処理、出荷判定、原料までの追跡 | 販売と製造の記録が結び付かず調査が止まる |
| 分析・製剤 | 成分に適した分析方法、均一性、安定性、工程条件の評価 | 分析法や処方の変更ごとに再試験が発生する |
| 学術・制度対応 | 文献の採否判断、届出情報と仕様・表示の整合 | 論文の収集と商品への適用判断が分離する |
| 顧客対応・安全性管理 | 通常相談と健康被害情報の区分、社内への連絡 | 返品理由に健康被害情報が埋もれる |
これらの役割は、製造・品質管理基準と届出手引きに対応させた整理である。特定の資格保有者を一人採れば全機能を満たせるというものではなく、判断権限、代理者、外部専門家への相談条件まで決める。中小企業では共同の分析機関や外部監査を使いつつ、出荷・販売停止を決める責任者を社内に置くことが現実的である。(消費者庁「機能性表示食品GMP基準」)(消費者庁「届出等の手引き」)
賃金と労働生産性の読み方
2025年の食料品製造業の一般労働者について、きまって支給する現金給与額29万5,000円の12か月分と、年間賞与その他特別給与額63万7,100円を合計すると、年収は417.7万円となる。これは男女計・企業規模計10人以上の計算値であり、サプリメント企業の専門人材の採用相場や、通販事業者の平均年収を表すものではない。業界固有の賃上げ率も、この統計の単年値からは判断できない。(厚生労働省「令和7年賃金構造基本統計調査」)
業界横断で同じ範囲の付加価値額と従業者数を確認できないため、業界の一人当たり付加価値額や海外比較は本稿では示さない。社内では、単純な一人当たり売上高に加え、再試験率、出荷判定までの日数、原料照会の完了時間、廃棄・再加工費を追う。製造委託を増やすと見かけの労働生産性は上がり得るが、委託費や監査負担を含めた採算が改善したとは限らない。
人材育成では、標準書を読む研修だけでなく、原料変更、異常値、健康相談の具体例を使い、誰が何を判断するかを訓練することが有効である。評価制度も、発売件数や販売額だけでなく、根拠更新の期限遵守、逸脱の解消、記録の追跡可能性を含める。これは制度変更後の業務を継続するための、分析にもとづく提案である。
2030年に向けたシナリオ
2030年の分岐を決めるのは、第一に消費者の信頼と継続購入の回復、第二に製造・安全性管理の追加費用を商品価格と事業規模で吸収できるかである。市場全体の高成長を前提にするより、品質管理費を含めた採算と顧客継続を組み合わせて計画する方が合理的である。以下は2026年11月時点の分析にもとづく定性シナリオであり、市場金額や発生確率の予測ではない。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 信頼回復と選択的成長 | 説明・相談体制を持つブランドと、根拠のある素材・製剤が成長。対応済みOEMに発注が集まる | 信頼回復、無理のない継続価格、品質管理費の回収が両立 | 基本シナリオ。ただし全商品が一様に伸びる想定ではない |
| 固定費増と事業集約 | 消費者の需要は残るが、小ロット・多品種の採算が悪化。SKU削減、製造集約、事業譲渡が進む | 管理費が上昇する一方、価格転嫁と販売数量の拡大が難しい | 十分に起こり得る。製品群ごとに基本シナリオと併存 |
| 信頼停滞と需要流出 | 継続購入が伸びず、一般食品等への支出移転が進む。広告依存の高い事業の収益が圧迫される | 安全性への懸念が残り、商品価値の説明と価格の納得が進まない | 下振れシナリオ。新たな重大事案や家計負担が引き金となり得る |
現在摂取13.0%、過去摂取・現在非摂取14.2%という調査は、信頼や継続の変化を追う出発点にはなるが、将来の市場規模を直接決める係数ではない。また、2025年度市場の減少見込だけで2030年まで縮小が続くとは断定できない。定義と調査方法を固定した時系列で確かめる。(消費者庁「令和7年度食品表示意向調査」)(矢野経済研究所「健康食品市場調査(2026年)」)
先行指標と確認先
| 先行指標 | 確認する統計・発表 | 判断への使い方 |
|---|---|---|
| 現在摂取・過去摂取の回答割合 | 消費者庁「食品表示に関する消費者意向調査」 | 設問・対象が同じ年度で比較。継続率への読み替えはしない。消費者庁「令和7年度食品表示意向調査」 |
| 出荷市場の実績と見込の差 | 矢野経済研究所の健康食品市場調査 | 推計対象・基準時点を固定し、減少が一時的か確認。矢野経済研究所「健康食品市場調査(2026年)」 |
| GMP・規格基準の対象と移行期間 | 消費者庁の審議会資料、告示、届出手引き | 工場・商品別に追加費用と対応期限を更新。消費者庁「サプリメント食品規格基準案」消費者庁「届出等の手引き」 |
| 商品撤回・回収・表示措置 | 消費者庁の届出情報と食品表示・広告の公表資料 | 件数だけでなく理由、製品範囲、制度変更の影響を確認。消費者庁「機能性表示食品について」消費者庁「健康食品の広告上の留意事項」 |
| 企業の既存事業売上と買収寄与 | キリン、ユサナ等の決算開示 | 連結範囲・為替を除いた需要変化と販路の変化を確認。キリン「2025年度決算」USANA「2025年度決算」 |
経営計画では、三つのケースに共通して必要な監査・分析・相談体制を先に確保し、増産や新規顧客獲得の投資は継続購入と採算の確認に応じて段階化することが望ましい。規制対応費を売上高に一律配賦するだけでは、小ロットや頻繁な仕様変更を伴う商品の負担を見落とす。SKU別に必要な試験と更新業務を積み上げ、撤退・統合の判断にも使う。
経営・企画部門への示唆
紅麹事案後の制度改正で、競争の軸は広告による顧客獲得から、商品ごとに根拠・製造記録・健康被害情報を維持し続ける力へ移りつつある。2025年度の市場は前年度比0.8%減の見込であり、品質対応の固定費をSKUごとに負担するほど、小ロット品の採算は悪化する(矢野経済研究所「健康食品市場調査(2026年)」)。以下は本稿のデータをもとにした分析である。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となるデータ・事例 | 判断の分かれ目 |
|---|---|---|---|
| 大手 | 根拠・製剤・顧客接点が重なる中核ブランドに投資を集め、差別化しにくい量販向け品は売却・集約を検討する | ネスレは一般向けVMS事業をUSD 1.0 billionで売却することに合意した(Nestlé「VMS事業売却合意」)。ユサナの2025年度増収はHiyaの通年寄与が主因で、中核の栄養事業は減収だった(USANA「2025年度決算」) | 買収・統合後の増収のうち、既存顧客の継続による部分をブランド別に分けて示せるか |
| 中堅・中小 | 工場を持つ企業は、変更管理・逸脱管理の記録を受託の条件として示し、受託・技術供給の比重を高める。工場を持たないブランドは、委託先とSKUを絞る | 森下仁丹の2026年3月期は、ソリューション事業の利益率10.0%に対し、コンシューマー事業はマイナス2.1%だった(森下仁丹「2026年3月期決算短信」) | 製造頻度の低い品目でも、記録を継続して残せるだけの受注量を確保できるか |
| 新規参入を考える企業 | 自社の顧客接点に合う少数の商品から始め、根拠探索と健康被害情報の受付体制を上市前に整える | 医療機関の運営支援を手がけるアドバンスト・メディカル・ケアは、論文探索AIを導入して根拠に基づく化粧品・サプリメントの開発を始めた(FRONTEO「AMCへの探索AI提供」)。健康食品の製造・加工業の届出は約1,200施設あり、製造を外部に委ねる選択肢はある(消費者委員会「第497回議事録」) | 届出者の責任である根拠の更新、年1回の自己点検報告、健康被害情報の提供を担う人員を社内に置けるか(消費者庁「届出等の手引き」) |
分析では、3つの立場に共通する最初の作業は、全SKUを形状と製造委託先で分類し直すことである。10月26日の規格基準案は、機能性表示食品に限らず、錠剤・カプセル剤等のサプリメント食品にGMPの遵守を義務付ける方向を示した。グミ等の形状は当面の間は対象外とし、自主的な運用を促すとしている。形状を変えて義務を避ける商品設計は、対象が広がった時点で作り直しになるおそれがある(消費者庁「サプリメント食品規格基準案」)。
通説と異なる見方
第一に、紅麹事案後の需要減は、安全性への不信だけでは説明できない。消費者庁の調査で、機能性表示食品を摂取していない理由(複数回答、1,120人)は「価格が高いから」が43.2%で最も多く、「機能があるか信頼できないから」の23.6%を上回った。矢野経済研究所も、紅麹問題と並べて、物価高や商品・送料の値上げを機にした定期購入の離脱を挙げている。分析では、安全性の説明に加え、1日当たりの価格、容量、休止のしやすさの設計が離脱対策の中心になる(消費者庁「令和7年度食品表示意向調査」)。
第二に、GMPの全面適用で中小工場の退出が一気に進むという見方も、行政の確認結果とは合わない。消費者庁が経過措置期間中に訪問した238施設のうち、149施設は初回の確認で概ね実施できており、体制構築中だった74施設のうち56施設もフォローアップ後に概ね実施に至った。残る課題は、製造頻度が多くないことから運用を確認しきれていないバリデーション、変更管理、逸脱管理である(消費者庁「GMP実施状況の確認結果」)。分析では、選別は期限時点の書類整備ではなく、製造のたびに記録を残し続けられるかによって、数年かけて進む。
第三に、制度への信頼は、制度の正確な理解とは別に購入理由になっている。摂取中・摂取予定の人の理由(複数回答、1,200人)では「安全性が担保されているから」が26.3%、「国の制度に基づいた食品で信頼できるから」が19.6%である一方、個別審査を受けていないことを知る回答者は18.4%にとどまる。分析では、制度への期待に寄りかかった訴求は、次の事案が起きたときの反動を大きくする。届出者の責任範囲を販売の現場で説明することが、継続購入を支える。
公開情報ではわからないこと
- 離脱理由のブランド別の内訳:国の調査は人口構成の補正をしておらず、ブランドや販路ごとの離脱理由は分からない。自社の中止者へのアンケートと、解約時の問い合わせ記録の分類で、価格、余剰在庫、飲みにくさ、期待との違い、体調に関する相談を分けて確かめる。体調に関する相談は引き留めの対象から外し、安全性担当へ回す。
- 委託工場ごとのGMP運用の実態:行政の確認結果は集計値であり、個々の工場の評価は公表されていない。委託先への工場監査で、直近の変更管理・逸脱処理の記録、再委託先、繁忙期の試験待ち日数を実物で確認する。
- 提携・買収で移る権利の範囲:研究レビューや臨床試験のデータ、原料規格、分析法の権利がどこに帰属するかは、決算資料からは分からない。売り手への質問状、契約書の確認、消費者庁の届出データベースでの届出者と届出内容の照合により、買収後も販売を続けられる届出の数を確かめる。
- 規格基準の施行時期と経過措置:10月26日の案には施行日も経過措置も示されていない。審議会資料を追うとともに、受託企業と業界団体への聞き取りで、錠剤・カプセル以外の形状を含む対応計画と設備投資の時期を確かめる。
- 海外での登録資料の使い回しの可否:米国の新規栄養成分の届出(原則上市75日前)や、中国の保健機能目録への移行(2028年まで)に、日本の届出資料がどこまで使えるかは公表情報では分からない。現地の輸入者や規制の専門家への聞き取りと、提携先候補の登録実績の確認で判断する。
出典
以下は本文の数値・事例・制度判断に用いた資料である。公表日の記載がない常設ページはその旨を示し、企業の事例発表を業界全体の導入率や効果へ一般化していない。
- 矢野経済研究所「健康食品市場に関する調査を実施(2026年)」(2026年2月9日)
- 消費者庁「令和7年度食品表示に関する消費者意向調査報告書」(2026年5月21日)
- 消費者庁「機能性表示食品制度に関する説明会資料」(2026年7月3日掲載)
- 消費者庁「サプリメント食品に係る規格基準の策定等について」(2026年10月26日)
- キリンホールディングス「財政状態、経営成績及びキャッシュ・フローの状況の分析」(2025年度決算に対応、随時更新)
- Nestlé「Agreement to divest mainstream vitamins, minerals and supplements business」(2026年9月1日)
- キリンホールディングス「キリンとファンケル、サプリメントの錠剤設計AIを共同開発」(2026年7月8日)
- ファンケル「FANCL COE LINKを9月始動」(2026年9月14日)
- 内閣府消費者委員会「第497回本会議議事録」(2026年7月31日開催)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類・第1表(E製造業)」(2026年3月24日)
- 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」(2026年7月29日)
- Nuritas「New Consumer Product Launches Featuring PeptiSleep, PeptiStrong, and PeptiYouth」(2025年8月18日)
- 消費者庁「機能性表示食品のうち天然抽出物等を原材料とする錠剤、カプセル剤等食品の製造又は加工の基準」(2024年8月30日)
- ABB「AI-powered functional modules for robotic Item Picking」(2025年3月11日)
- FRONTEO「アドバンスト・メディカル・ケアに医学論文探索AIを提供」(2026年8月12日)
- FRONTEO「KIBIT Amanogawa、サントリーグローバルイノベーションセンターが導入」(2026年10月13日)
- ヘルシーナビ「PeptiStrong製品資料」(BHN掲載)(公表日記載なし)
- 厚生労働省「いわゆる『健康食品』のホームページ」(随時更新)
- 消費者庁「機能性表示食品について」(随時更新)
- 日本健康・栄養食品協会「トクホの市場規模調査(2020年調査終了)」(公表日記載なし)
- 東洋新薬「健康食品・サプリメントのOEM」(公表日記載なし)
- 森下仁丹「2026年3月期決算短信」(2026年5月13日)
- サントリーウエルネス「会社情報」(随時更新)
- サントリーウエルネスオンライン「公式通販」(随時更新)
- DHC「機能性表示食品の機能性関与成分の分析結果を開示」(2025年6月5日)
- キリンホールディングス「2025年度決算・2026年度計画」(2026年2月公表)
- 大塚ホールディングス「2025年12月期決算短信」(2026年2月13日)
- 消費者庁「機能性表示食品の届出等に関する手引き」(2025年10月1日一部改正)
- 消費者庁「食品表示基準の一部を改正する内閣府令(令和6年内閣府令第71号)新旧対照条文」(2024年8月23日公布)
- 消費者庁「機能性表示食品の届出に関する告示」(2025年3月25日、同年4月1日施行)
- 消費者庁「機能性表示食品におけるGMP実施状況の確認取りまとめ結果」(食品衛生基準審議会新開発食品調査部会 参考資料1-4)(2026年10月26日)
- FDA「Questions and Answers on Dietary Supplements」(随時更新)
- 中国国家市場監督管理総局「保健機能目録・非栄養素補充剤(2023年版)の公表」(2023年8月31日)
- Nestlé「Full-year results 2025 and strategic update」(2026年2月19日)
- ネスレ ヘルスサイエンス「私たちについて」(公表日記載なし)
- Amway「Amway reports sales of USD 7.3B for 2025」(2026年3月31日)
- 日本アムウェイ「ニュートリライト セルアクト発売」(2026年2月5日)
- Herbalife「Fourth Quarter and Full-Year 2025 Results」(2026年2月18日)
- ハーバライフ「2025年度通期決算」(2026年3月9日)
- USANA「Fourth Quarter and Full Year 2025 Results」(2026年2月公表)
- USANA「日本向け価格表」(2026年2月14日版)
- H&H Group「Annual Report 2025」(2026年4月10日)
- FDA「NDI Notifications and Related Issues; Identity and Safety Information About the NDI」(2026年10月)
- 欧州委員会「New EU rules on packaging enter into application」(2026年8月11日)
- 消費者庁「健康食品に関する景品表示法及び健康増進法上の留意事項について」(2022年12月5日一部改定)
- 東京都保健医療局「医薬品的な効能効果について」(公表日記載なし)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
