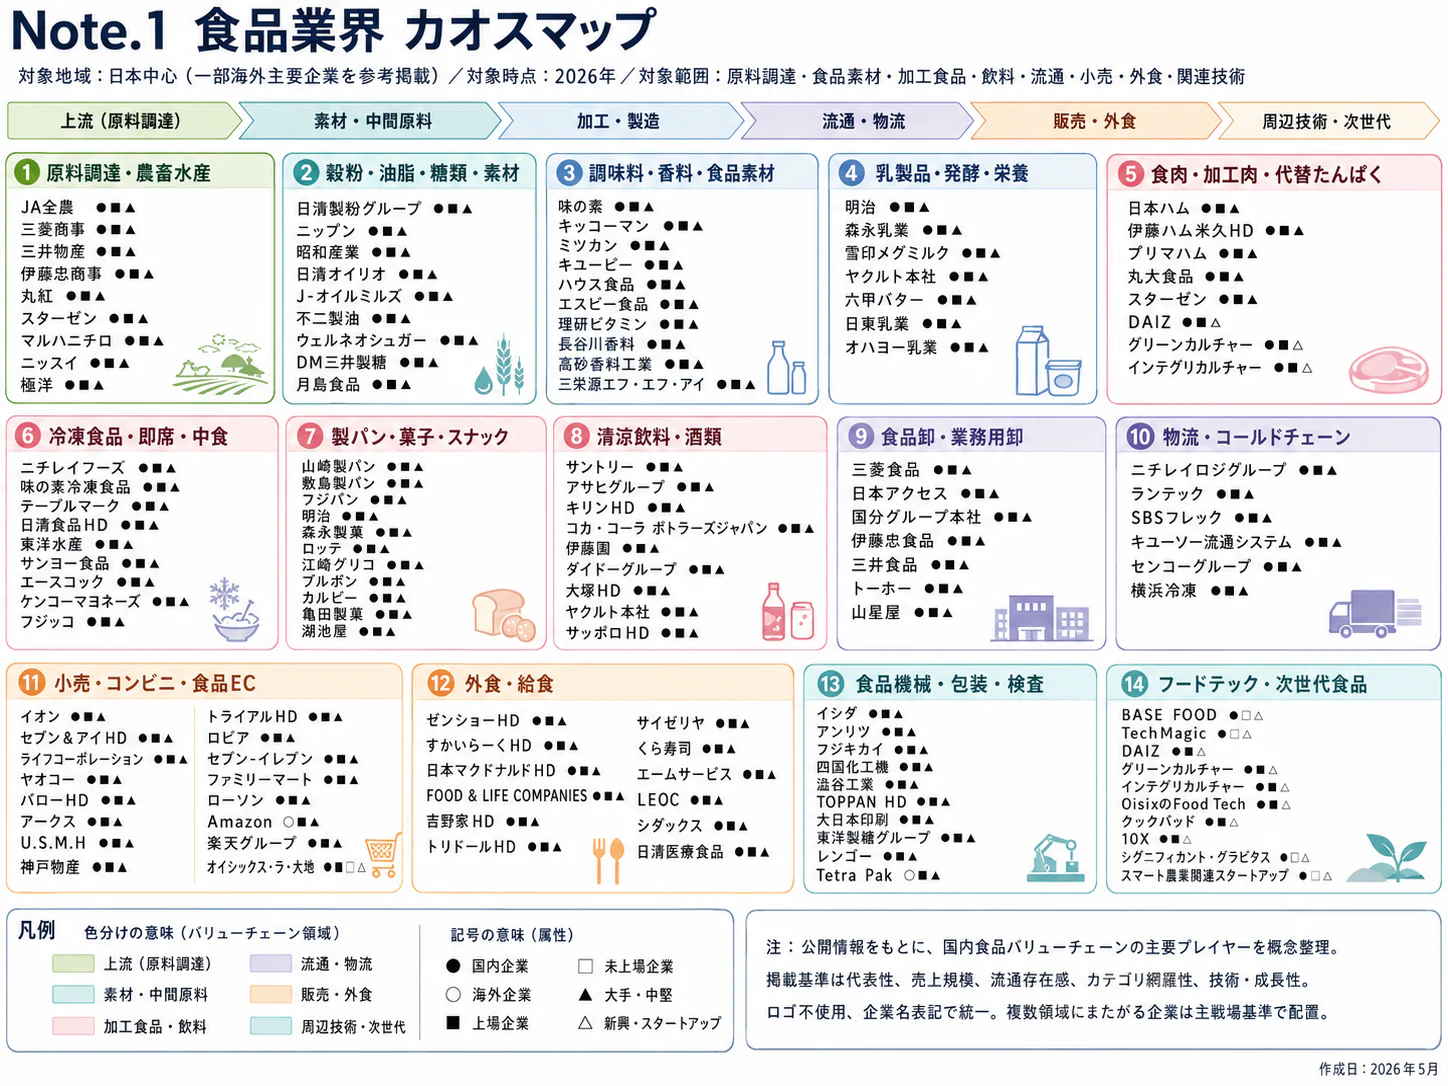
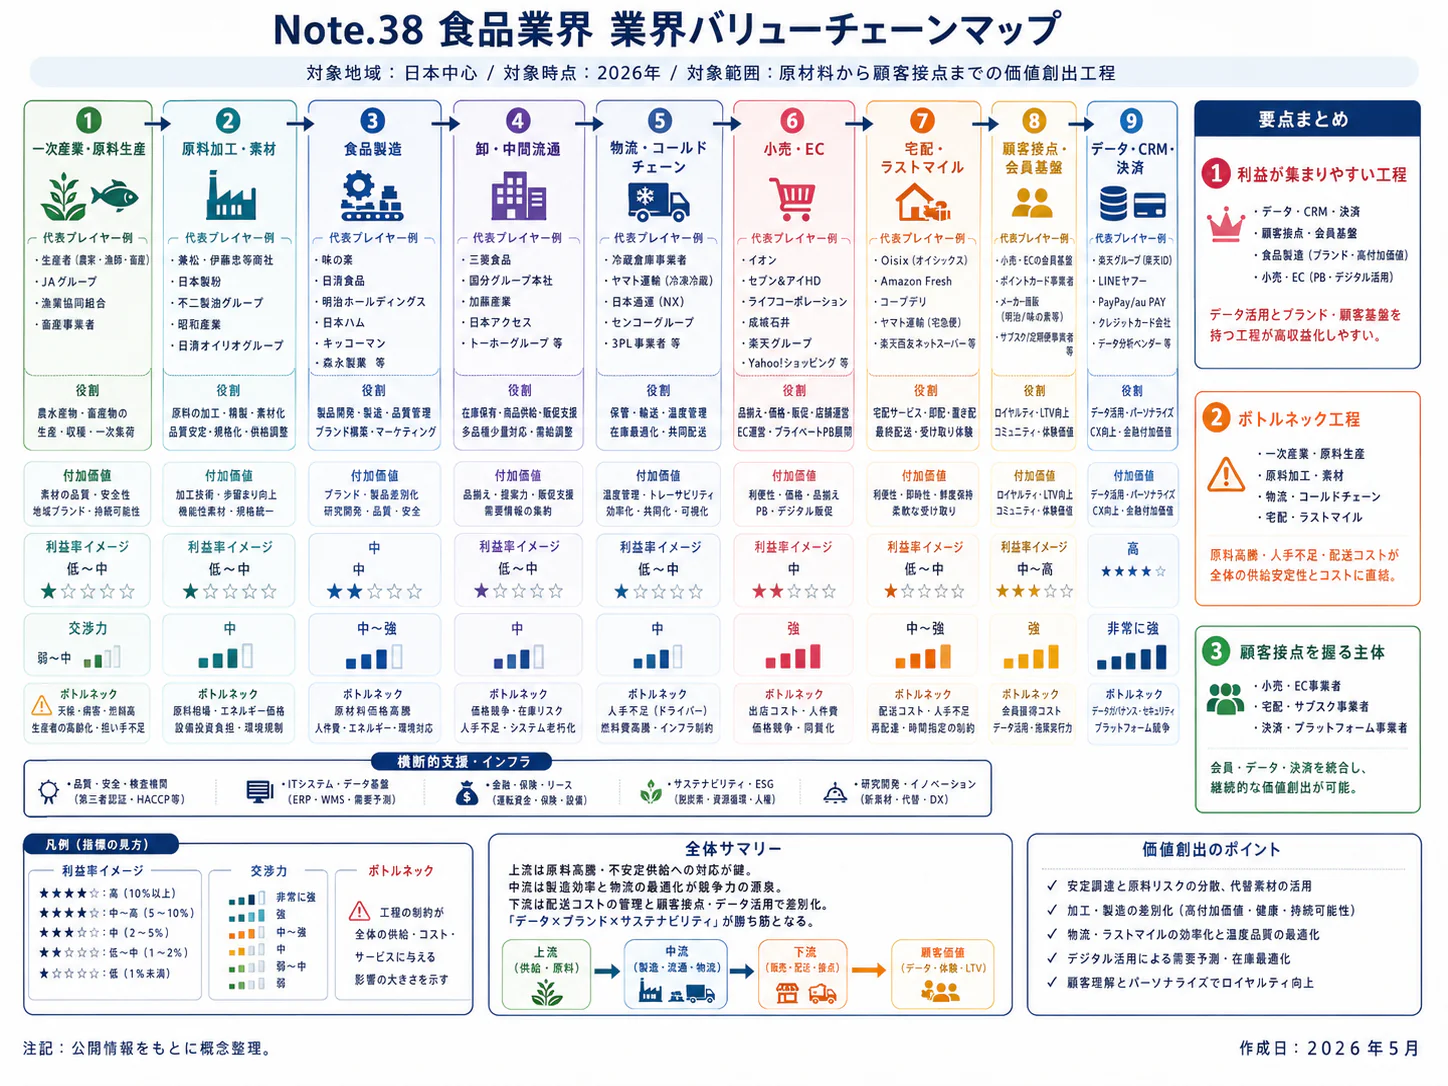
エグゼクティブサマリー
この業界をひと言で表せば、値上げ後の販売数量と供給効率で収益力が分かれる生活必需品産業である。2026年11月の経営課題は、名目増収を需要成長と取り違えず、商品、工場、取引条件、海外事業を組み直すことである。
要点
- 市場:広義の食品製造業の国内生産額は2024年に43兆6,635億円、前年比+5.2%。飲料・たばこを含む名目値であり、別系列の食料品工業の活動指数は2025年に0.7%低下した(農水省「農業・食料関連産業の経済計算」、経産省「飲食関連産業の動向(FBI 2025年)」)。
- 構造・競争:2025年経済構造実態調査の食料品製造業は23,820事業所、従業者1,117,773人(2025年6月1日現在)。大手ブランドと多数の製造拠点が共存し、競争条件は商品、温度帯、販路で異なる(経産省「2025年経済構造実態調査 製造業事業所調査」)。
- 価格・海外:2026年9月の生鮮食品を除く食料の消費者物価は前年比+2.9%。モンデリーズの2025年も、オーガニック増収と数量・構成の減少が同時に起き、値上げ後の数量が課題である(総務省「全国消費者物価指数・2026年9月」、モンデリーズ「2025年通期決算」)。
- 制度:2026年には食料システム法の全面施行、取適法、特定荷主の物流管理義務が進んだ。販売側の価格交渉と、購買側の取引適正化を同時に管理する(農水省「食料システム法・全面施行説明会」、公正取引委員会「取適法 特設サイト」、経済産業省「物流効率化法の概要」)。
- AI:生成AIによる情報処理、原料の画像検査、包装後の荷下ろしには導入例がある。不定形食品の取扱いは衛生・洗浄・切替えの検証が条件となり、工程ごとの投資が現実的である(日清食品「生成AI活用の取り組み」、キユーピー「AI原料検査装置の展開」、ニチレイロジ「AI搭載デパレタイズロボット導入」)。
経営・企画部門への示唆
- 値上げの効き方は品目で分かれ始めた。全社一律の改定率をやめ、カテゴリー別に改定の時期と幅を決める。改定後の数量、販促控除後の粗利、切替え・廃棄を、商品・顧客別の同じ採算表で追い、増収の中身を確かめる。
- 大手は利益率の低い温度帯・品目を工場と物流の再編で立て直す。中堅・中小は得意工程への集中と受託・共同配送で稼働率を上げ、新規参入は受託製造や承継を考える工場の取得から入るのが現実的である。
- 提携・買収は、売上規模やブランドより、品質保証の担い手、主要顧客の承認、設備更新の先送りの程度を現地で確かめ、原料、製造、物流、販路のどの制約を解く取引かで評価する。海外案件は現地の実売で確かめる。
業界データまとめ
国内食品産業は、金額の拡大と数量・活動の伸びを分けて読む。以下は2026年11月5日までに確認した公表資料であり、市場規模は飲料・たばこを含む農林水産省の広義の系列、事業所・雇用・賃金は原則として「食料品製造業」である。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内の食品製造業の国内生産額43兆6,635億円。2020年基準の農水省推計で、飲料・たばこを含む。小売販売額ではない | 2024年(概算) | 農林水産省「農業・食料関連産業の経済計算(2024年概算)・統計表」 |
| 市場の伸び | 同じ国内生産額系列で前年比+5.2%。名目値であり数量の増加率ではない | 2024年(概算) | 農林水産省「農業・食料関連産業の経済計算(2024年概算)・統計表」 |
| 事業者数 | 中分類「食料品製造業」23,820事業所。製造業事業所調査の全事業所で、個人経営を含まない。飲料・たばこ・飼料製造業は含まない。企業数ではない | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表(第1表)」 |
| 従業者数 | 同じ製造業事業所調査の「食料品製造業」1,117,773人。従業者1〜3人の事業所も含む | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表(第1表)」 |
| 平均年収 | 中分類「食料品製造業」417.71万円(計算)。一般労働者・男女計・企業規模計10人以上。月額29.50万円×12+年間賞与等63.71万円 | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類・第1表」 |
| 価格の動き | 消費者物価指数「生鮮食品を除く食料」前年比+2.9%。外食・飲料を含む消費者段階の価格で、メーカー出荷価格ではない | 2026年9月 | 総務省「2025年基準 消費者物価指数・全国2026年9月分」 |
| 上位3社の売上高 | 主要上場3社の食品関連部門比較:日本ハム1兆4,279.75億円(加工+食肉、外部売上合計・計算)/味の素1兆2,272.34億円(調味料・食品+冷凍食品、外部売上合計・計算)/山崎製パン1兆2,159.40億円(食品事業、外部売上)。国内外を含み、業界全社の厳密な順位ではない | 日本ハム・味の素:2026年3月期、山崎製パン:2025年12月期 | 日本ハム「2026年3月期 決算短信」 味の素「2026年3月期 決算短信」 山崎製パン「2025年12月期 決算短信」 |
| 食料品工業の活動指数の伸び | フード・ビジネス指数を構成する食料品工業の活動指数、前年比−0.7%。国内生産額とは異なる系列 | 2025年 | 経済産業省「飲食関連産業の動向(FBI 2025年)」 |
| カロリーベース食料自給率 | 日本全体37%。メーカーの国産原料調達率を示すものではない | 2025年度 | 農林水産省「令和7年度食料自給率・食料自給力指標」 |
| 事業系食品ロス量 | 国内237万トン(政府推計)。食品製造・卸売・小売・外食を含み、工場だけの廃棄量ではない | 2024年度 | 農林水産省「令和6年度の事業系食品ロス量の推計値」 |
生産額の増加を、そのまま需要数量や実質付加価値の成長と読み替えてはならない。平均年収は2025年6月の月額給与と調査で把握する前年の賞与等を組み合わせた算式による計算であり、個人の暦年実収入ではない。
AI・フィジカルAIの影響と経営の打ち手
食品で先に広がるのは、規格書・営業資料の作成支援、原料の画像検査、包装後のケース搬送である。原料の形状差、水分、油、洗浄、アレルゲン切替えが絡む工程ほど導入条件は厳しく、工場全体の無人化より工程ごとの品質保証と採算確認を優先する。
工程別に見た影響
工程は本稿のバリューチェーンと共通である。フィジカルAIは認識に応じて機械が動作するものを指し、画像判定や固定動作の自動機とは分けられる。普及時期は2026年11月起点の、公開情報からの分析である。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 調達 | 契約条項・原料情報の抽出、比較案作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | ネスレの調達・契約関連活用。最終承認の無人化を意味しない(ネスレ「Frontier AI initiative」) |
| 商品開発 | 配合・原料・栄養情報を参照する候補探索 | 生成AI・AIエージェント | 実用(導入事例あり) | 3〜5年 | ネスレのレシピ開発支援(ネスレ「Frontier AI initiative」) |
| 製造・品質保証 | 原料画像からの規格外品判定、検査記録 | データ・IoT | 実用(導入事例あり) | 2年以内 | キユーピーの原料検査装置(キユーピー「AI原料検査装置の展開」) |
| 製造・品質保証 | 不定形品の位置を認識し、把持・移載動作を変更 | フィジカルAI | 実証中 | 3〜5年 | 安川電機の食品向けAIロボット技術例。食品工程全般での実用化とは区別(安川電機「食品製造現場の自動化」) |
| 物流 | 混載パレットからケースを認識し荷下ろし | フィジカルAI | 実用(導入事例あり) | 2年以内 | ニチレイロジグループの稼働事例(ニチレイロジ「AI搭載デパレタイズロボット導入」) |
| 営業・需要管理 | 商談資料・調査結果の要約、提案の下書き | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 日清食品グループの社内生成AI活用(日清食品「生成AI活用の取り組み」) |
業務はどう変わるか
第一は、商品開発と調達の検索作業から、制約条件の検証への移行である。 従来は担当者が過去配合、原料規格書、取引条件を個別に探していた。ネスレはレシピや調達での活用を公表しており、生成AIが候補を示し、人が風味、原価、原料の入手可能性を絞り込む仕事へ変わる方向が見える。ここで短縮できるのは情報処理であり、保存試験や官能評価を省略できるわけではない(ネスレ「Frontier AI initiative」)。
日清食品グループは2023年に社内向け生成AI環境を導入し、活用を進めてきた。食品営業への応用では、顧客別提案の初稿作成と、価格・品質の確約を分離する設計が必要である。規格書の回答、アレルゲン、原産地、栄養成分、納期は承認済みデータだけを参照させ、出典と改訂日が確認できない回答は送付しない運用が適切である(日清食品「生成AI活用の取り組み」)。
第二は、目視検査から例外管理への移行である。 キユーピーは2018年にベビーフード用冷凍原料の検査へ装置を本格導入し、2019年には惣菜原料へ広げた。良品画像の学習を用いる方式であり、人の仕事は全品を見続けることから、排除品の確認、季節・産地変更時の判定条件の検証へ移る。公表事例は特定原料の外観検査であり、微生物、化学物質、アレルゲンまで一括保証する技術ではない(キユーピー「AI原料検査装置の展開」)。
第三は、重量物を運ぶ人から、設備の例外を処理する人への移行である。 ニチレイロジグループではMujin等との連携により、ケースの事前登録を要しない荷下ろしシステムが稼働している。これは食品物流での導入済み事例であり、柔らかい食材を直接つかむ工程より対象物の条件を整えやすい。メーカーはまず外装の強度、重量、結束方法、パレット寸法を標準化することで、投資対象となる作業の範囲を広げられる(ニチレイロジ「AI搭載デパレタイズロボット導入」)。
AI・ロボットの主要プレイヤー
日本での「展開済み」は国内向け提供開始を含む。個別顧客の稼働が確認した資料では確認できない場合は、その旨を明記している。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 日清食品ホールディングス | 日本・東京/大阪 | 社内生成AI環境 | 情報整理、資料作成等の利用側 | 展開済み。グループ内導入(日清食品「生成AI活用の取り組み」) |
| キユーピー | 日本・東京 | 原料画像検査 | 原料選別・品質保証での開発・利用 | 展開済み。国内工場の公表事例あり(キユーピー「AI原料検査装置の展開」) |
| Mujin | 日本・東京 | 知能ロボット制御、デパレタイザー | 食品・飲料ケースの荷下ろし | 展開済み。ニチレイロジグループ導入(ニチレイロジ「AI搭載デパレタイズロボット導入」) |
| 安川電機 | 日本・北九州 | MOTOMAN NEXT等 | 食品の認識・移載、変種変量への対応 | FOOMA JAPAN 2026でのデモ・展示。顧客工場での稼働は本稿で未確認(安川電機「食品製造現場の自動化」) |
| テトラパック | スイス・ローザンヌ | Factory OS、工場データ統合 | 食品・飲料工場の状態把握と改善基盤 | 展開済み。日本語版の発表で「世界中で利用可能」と案内(2025年11月に初公開)。Factory OSの国内個別顧客の稼働実績は本稿で未確認(テトラパック「Factory OS発表」) |
人材・収益・競争への影響
減る方向にあるのは転記、定型資料作成、単純なケース投入の作業時間である。増えるのは衛生条件に適合する設備設計、品質検証、原料・製品マスターの管理、停止時の復旧業務であり、工場長や品質保証責任者の役割は残る。職種そのものの消滅人数は公開資料から見積もれず、省人時間をそのまま人員削減数とする計画は避ける。
収益面では、直接人件費の削減より、欠員による減産回避、廃棄削減、繁忙期の出荷維持が大きい場合がある。設備会社が生産情報を統合するテトラパックの動きは、食品メーカーが工程データの取り出し方を契約段階で決める必要性を示す。原料ロット、配合、顧客別採算を外部基盤に渡す場合、利用目的、再学習への使用、終了時の返却、海外拠点との共有範囲を明確にする(テトラパック「Factory OS発表」)。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 原料規格書・配合・表示原稿を改訂番号と承認者でひも付ける | 共通 | 直ちに〜1年 | 検索短縮と誤回答の抑制 | 正本の指定、アクセス権、改訂履歴 |
| 高 | 外観検査を1原料・1ラインで検証し、見逃しと過剰排除を別管理する | 共通 | 1年以内 | 歩留まりと検査負荷の改善 | 季節・産地別画像、再検査基準 |
| 高 | 重量ケースの荷下ろしを優先し、外装・パレット規格を取引先とそろえる | 大手 | 1〜2年 | 欠員対応、負担軽減、出荷維持 | 包材耐久試験、物流拠点との仕様調整 |
| 高 | 食品接触部の洗浄・アレルゲン切替えを設備受入条件に入れる | 共通 | 投資判断前 | 衛生事故と停止時間の抑制 | 洗浄検証、交換部品、復旧手順 |
| 中 | 値上げ後のSKU別数量・販促・欠品をそろえ、需要予測の検証用データを作る | 共通 | 1年以内 | 作り過ぎと品切れの把握 | 価格改定日、店頭販売データ、例外タグ |
| 中 | 小ロット工場では保守を含む外部支援を共同調達する | 中堅・中小 | 1〜3年 | 専任者不足への対応 | 同種工程の抽出、故障時の応答契約 |
| 中 | 投資採算を人件費だけでなく、廃棄・清掃・停止・保守で検証する | 大手 | 各投資の審査時 | 実稼働時の回収精度向上 | 導入前の工程原価、通常期と繁忙期の比較 |
失敗例は、清掃や段取り替えを投資回収計算に入れないことである。また、営業資料を速く作れても根拠のない栄養・健康表現を送れば、審査の負荷を後工程へ移しただけになる。最初は対象物、停止条件、責任者を明確にできる工程を選ぶ。
業界の定義と市場構造
本稿は「14 食品・飲料・農林水産 > 食品」に属し、農畜水産原料を加工し、家庭用・業務用の食品を供給するメーカーである。大手企業を横断して価格転嫁、商品構成、生産・物流、海外展開を扱い、個別品目の市場シェアや製法の詳細は各論へ分ける。
対象は調味料、冷凍・調理食品、パン・菓子、乳製品、食肉加工等であり、企業比較ではこれらの食品事業を優先する。農林漁業の一次生産、食品卸、小売、外食は取引相手として扱う。飲料専業、酒類、たばこ、医薬品、電子材料は主対象から外すが、統計や企業連結に含まれる場合は除外できる範囲を明示する。
大きな市場でも、統計の境界で姿は変わる
農水省の国内生産額は、国内で生まれた生産活動を金額で捉えるもので、消費者の食品支出でも企業の連結売上でもない。中間原料の生産を含むため、付加価値額とも異なる。主要内訳は次のとおりであり、表中の区分は同統計の集約区分による(農水省「経済計算・食品製造業」)。
| 農水省の区分 | 2023年の国内生産額 | 2024年の国内生産額(概算) | 本稿との対応 |
|---|---|---|---|
| 生鮮加工品 | 6兆2,197億円 | 7兆5,743億円 | 一次加工を含む領域。品目間の価格変動の影響に注意 |
| 加工食料品 | 27兆483億円 | 27兆6,353億円 | 本稿のメーカー横断分析の中心に近い領域 |
| 飲料・たばこ | 8兆2,202億円 | 8兆4,540億円 | 主対象外を含むため、規模を分離して表示 |
| 食品製造業計 | 41兆4,883億円 | 43兆6,635億円 | 統計上の総額。内訳合計との差は公表値の丸めによる |
時系列は2020年基準に統一し、旧基準の値と接続していない(農水省「農業・食料関連産業の経済計算」)。
過去5年で変わったのは、量を増やす条件である
広義の国内生産額は2020年の36兆5,526億円から2024年の43兆6,635億円へ増えた。一方、2025年の食料品工業の活動指数は前年比−0.7%であった。対象年・指標が異なるので両者から価格寄与を逆算することはできないが、名目規模の拡大だけで設備増設の根拠を作れないことは明確である(農水省「農業・食料関連産業の経済計算」、経産省「飲食関連産業の動向(FBI 2025年)」)。
供給側では原料・包材・労務・物流を個別に調達する時代から、調達制約を前提に売価と品種を決める運営へ重心が移る。需要側では、同じ消費者が基本食材で節約し、別の場面では簡便性や嗜好に支払うため、単一の高価格化戦略では捉えきれない。山崎製パンの価格帯別の商品政策は、その対応を具体的に示す事例である(山崎製パン「2026年12月期 第3四半期決算短信」)。
メーカーの比較単位も「食品会社」だけでは粗い。常温で全国販売できる商品、日配の鮮度が競争条件となる商品、低温保管が必要な商品では、必要設備と配送頻度が違う。分析では、今後の再編を理解するには、売上規模に加えて、温度帯、賞味期限、製造ロット、顧客構成という四つの条件をそろえて見る。
顧客と需要の特性
食品メーカーには、最終消費者と、売場・メニューへの採用を決める法人顧客という二つの顧客がいる。値上げの受容を決めるのは商品価値だけでなく、店頭価格、代替商品の有無、小売・外食側の粗利と作業負担である。
| 顧客・用途 | 採用判断の中心 | 購買の決め手 | メーカーが確認すべき条件 |
|---|---|---|---|
| 家庭向けブランド食品 | 消費者、販売先のバイヤー | 味、価格、容量、使い切りやすさ、買いやすさ | 店頭実売価格、購入頻度、買上点数、再購入 |
| 小売のプライベートブランド(PB) | 商品開発・調達、品質保証 | 目標原価、一定品質、安定供給、独自性 | 原料変更手続、最低ロット、専用包材、契約期間 |
| 外食・中食向け | 商品開発・調達、店舗運営 | 調理時間、歩留まり、味の再現、保管性 | 厨房設備、提供時間、配送頻度、廃棄量 |
| 食品メーカー向け原料・中間素材 | 開発、調達、品質保証、生産 | 規格適合、機能、供給継続、採用総コスト | 試作、工場試験、表示変更、第二供給源 |
法人の採用は、提案・試作、品質・供給条件確認、価格・数量交渉、工場・店舗での検証を経るのが基本である。調達部門だけでなく開発・運営にも、調理時間や歩留まりの改善を示す。
家庭用食品は次の買物で銘柄を替えられるため、消費者の金銭的な乗換え費用は小さい。一方、業務用の原料変更は風味、工程、表示、包材を再確認するため、価格差だけで切り替わるとは限らない。この違いから、家庭用では店頭販売の維持、業務用では顧客の工程原価への貢献が交渉上の焦点となる。
2026年9月の「生鮮食品を除く食料」の消費者物価は前年比+2.9%であり、前年からの価格上昇が続いている。ただし、この平均を全商品に当てはめることはできず、原料構成や前年の改定時期で上昇率は異なる。経営側は、値上げ前後の数量だけでなく、販促の強弱、欠品、競合の価格変更を分けて確かめる(総務省「全国消費者物価指数・2026年9月」)。
需要の評価は人口と食数だけでも不十分である。少人数世帯向けの小容量、調理工程を省く食品、保存性の高い商品では、同じ食数でもメーカーが担う加工や包装の価値が変わる。ただし小容量化は包材・充填・物流の単位コストを高め得るため、売価上昇と付加価値の増加を混同しないことが重要である。
季節性は気温、年末年始、行事、学校・職場の稼働に左右される。期限の短い商品では需要の誤読が廃棄に直結するため、販促終了後の残在庫と返品負担も決めておく。
バリューチェーンと収益構造
利益を決めるのは加工度の高さだけではなく、原料変動を吸収する売価、商品構成、設備稼働、廃棄・物流条件の組合せである。公開セグメント情報から事業間の収益差は確認できるが、調達・製造・物流という工程別の利益配分は開示されていない。
| 工程 | 主な役割・企業例 | 付加価値の源泉 | 利益を圧迫しやすい条件 |
|---|---|---|---|
| 調達 | 原料の数量・品質確保。日本ハム等の生産・調達網 | 複数産地、規格設計、歩留まり、供給継続 | 相場・為替・疾病、特定産地への集中 |
| 商品開発 | 味・用途・保存性の設計。味の素、明治、日清食品等 | 再購入される味、顧客工程への適合、ブランド | 品種増加、専用原料、短い販売期間 |
| 製造・品質保証 | 加工、充填、包装、出荷判定。各メーカーと委託先 | 再現性、ロット効率、衛生管理、設備利用 | 切替え・洗浄、過剰能力、歩留まり低下 |
| 物流 | 温度管理、保管、配送。メーカー、物流会社、卸 | 適切な期限残、混載、配送密度 | 小口多頻度、荷待ち、冷凍冷蔵費用 |
| 営業・需要管理 | 棚・メニューへの採用、販促、需給調整 | 配荷、売場提案、顧客別の商品設計 | 販促依存、返品、数量未達、欠品 |
利益率の差は、工程ではなく事業モデルの差として読む
味の素の2026年3月期は、調味料・食品の外部売上9,369.26億円に対し事業利益1,430.36億円、冷凍食品の外部売上2,903.08億円に対し事業利益84.57億円であった。外部売上を分母とした比率は、それぞれ15.3%、2.9%となる(計算)。これはセグメント利益と外部売上の対比であり、全社費用等を含む連結営業利益率や純粋な製造工程の利益率ではない(味の素「2026年3月期 決算短信」)。
同じグループでも差がある事実は、「食品は一律に薄利」「加工すれば必ず高利益」という理解が不十分であることを示す。差の理由を特定するには、ブランドの選好、販売地域、冷凍物流、製品構成、設備負担を分けて見る。経営としては、この比率を他社との単純な優劣判定に使うより、自社の部門間で何が違うかを確認する出発点にする。
値上げ後の損益を分解する
食品の原価は原料、包材、加工労務、エネルギー、設備償却からなり、出荷後にも物流・販促費が発生する。ただし公表資料の売上原価には複数費目が混在するため、売上原価率を「原材料費率」と置き換えてはならない。業界共通の原材料・人件費・物流費の正確な比重は、対象製品をそろえた公開情報では確定できない。
実務上の利益増減は、販売単価、販売数量、商品構成、原料単価、使用量、固定費吸収、物流・販促の七つに分けると判断しやすい。売価を上げても数量減でラインの稼働率が下がり、単位当たり固定費が増えれば改善分は失われる。また原料の市況が下がっても、先行購入在庫や長期契約が残っていれば利益への反映には時間差が生じる。
供給網の評価では、自給率37%をそのまま各社の輸入比率としないことが重要である。国産原料にも輸入飼料・肥料・燃料を通じたコスト変動があり、国産化だけではリスクは消えない。原料を代替できる配合、第二供給源の品質承認、必要在庫の資金負担まで一体で設計する(自給率の定義:農水省「2025年度食料自給率」)。
競争環境
食品製造業は、大手ブランドが並ぶ一方、多数の中小事業所が供給を支える構造である。競争は企業全体の売上順位より、商品カテゴリー、温度帯、地域、販売チャネルごとに起きるため、総売上だけで支配力を判断できない。
農水省の2026年10月資料では、2025年6月の食品製造業事業所を従業者規模で分けると、300人未満(中小・零細)が97.3%を占める。これは事業所の規模区分であり、大企業が保有する小規模工場も含み得るため、法律上の中小企業比率とは異なる。大手3社の連結・部門売上を国内生産額で割った「集中度」は、本稿では示さない(農水省「食品製造業をめぐる情勢」)。
五つの競争要因
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 多数の供給者に対し、数量拡大だけでは吸収しにくい市場。価格帯別の競争が併存(農水省「食品製造業をめぐる情勢」、経産省「飲食関連産業の動向(FBI 2025年)」) | 強まる |
| 買い手の交渉力 | 強 | 小売・業務用顧客は採用、販促、納品条件を選べる。合理的費用を考慮する価格交渉が制度課題となっている(農水省「食料システム法・全面施行説明会」) | 変わらない |
| 売り手の交渉力 | 強 | 輸入原材料の価格水準の上昇・高止まりが農産加工業者等の経営を圧迫。原料別・産地別には強弱がある(農水省「2025年度白書・食品産業の発展」) | 変わらない |
| 新規参入の脅威 | 中 | 商品企画だけの参入と、量産・品質・配荷を維持する参入では必要資源が違う。既存の製造・物流基盤が障壁 | 変わらない |
| 代替品の脅威 | 強 | 銘柄だけでなく、PB、内食・中食・外食、手作りとの代替がある。高価格帯と低価格帯の同時対応が進む(山崎製パン「2026年12月期 第3四半期決算短信」) | 強まる |
強さと方向は公開情報からの分析であり、商品・取引による差がある。
国内主要企業の比較
直近通期の食品関連部門の外部売上を優先し、期中動向は別に補足した。
| 企業 | 比較対象・直近通期売上 | 公表事業から見た特徴 | 経営上の比較軸 |
|---|---|---|---|
| 日本ハム | 加工+食肉1兆4,279.75億円、2026年3月期(計算) | 食肉の生産・調達から加工食品まで。2025年に海外事業を加工・食肉へ組み替え | 食肉相場と加工食品の収益を分ける(日本ハム「2026年3月期 決算短信」) |
| 味の素 | 調味料・食品+冷凍食品1兆2,272.34億円、2026年3月期(計算) | 調味料・食品と冷凍食品を国内外に展開。電子材料等は本表から除外 | 食品内の利益差と地域別の成長(味の素「2026年3月期 決算短信」) |
| 山崎製パン | 食品事業1兆2,159.40億円、2025年12月期 | パン・菓子・調理パン等と製造販売基盤 | 日配供給、価格帯別製品、返品・稼働管理(山崎製パン「2025年12月期 決算短信」) |
| 明治ホールディングス | 食品外部売上9,414.70億円、2026年3月期 | 乳製品、菓子、栄養領域。医薬品を除外 | 原料ごとの変動と食品内の構成変化(明治ホールディングス「2026年3月期 決算短信」) |
| 日清食品ホールディングス | 全社7,881.31億円、2026年3月期 | 即席麺を中心に低温・菓子等。食品が事業の中心 | 国内ブランドと海外の販売・生産(日清食品ホールディングス「2026年3月期 決算補足資料」) |
| キッコーマン | 食料品製造・販売(国内+海外)3,052.09億円、2026年3月期(計算) | しょうゆ等の製造に加え、海外で東洋食品等を仕入れ販売する食料品卸売(外部売上4,328.00億円)を持つ。全社売上7,455.39億円の約58%が卸売(計算) | 製造ブランドと卸売網の組合せ。製造専業とは分ける(キッコーマン「2026年3月期 決算短信」) |
戦略は、味の素・日清食品のブランド展開型、山崎製パンの日配供給型、日本ハムの原料・加工一体型、キッコーマンの製造・海外流通複合型に整理できる。これは公開情報からの分析による分類である。
再編の狙いは製品だけでなく、供給能力と販路にある
ニップンは畑中食品の子会社化を含め冷凍食品領域の強化を進めている。日清食品ホールディングスは2025年12月、セリア・ロイル株式68.01%の取得を発表し、2026年2月の取得予定を示した。後者について本稿で確認した根拠は取得決定の発表であり、これだけをもって取得完了とは記述しない(ニップン「戦略・取り組み」、日清食品「セリア・ロイル株式取得」)。
成功条件は、①価格帯ごとに選ばれる商品、②数量変動に耐える工場、③顧客の作業と在庫まで考慮した供給、④地域に適合する海外運営の四つである。山崎製パンは2026年1〜9月に連結売上が前年同期比4.5%増、営業利益が5.6%増となり、同年7月の価格改定と販売数量の確保を説明した。値上げの有無だけでなく、その後の数量と商品政策を確認する必要性を示す事例である(山崎製パン「2026年12月期 第3四半期決算短信」)。
海外の動向と主要企業
海外の食品大手も、価格を上げた後に数量を維持できるかという課題に直面している。日本企業への影響は輸入商品の増加だけでなく、原料の買付け、ブランドへの投資、現地生産、企業買収を通じて表れる。
世界の単一市場ではなく、地域・カテゴリーの集合として捉える
FoodDrinkEuropeの2026年版は、2023年のEU食品・飲料産業を売上1兆5,230億ユーロ、雇用約480万人と示す。ただし、これを日本の国内生産額と割り比べたり、世界市場と呼んだりすることはできない。同じ対象年・分類・評価方法で各地域を覆う世界総額は確認できないため、世界市場規模と日本の比率は本稿では示さない(FoodDrinkEurope「Data & Trends 2026」)。
地域別の成長を見る際も、企業の地域売上は市場統計の代用にならない。参考としてネスレの2026年1〜9月のオーガニック成長率は3.7%、うち実質内部成長率は1.9%、価格寄与は1.8%であった。為替や買収の影響を除く会社独自の指標であり、日本企業も海外売上を現地通貨、数量・構成、価格、為替に分けて追う(ネスレ「Nine-month sales 2026」)。
主要企業の比較
売上は直近の通期であり、通貨を換算しない。ペットフード、飲料、栄養関連等の範囲は各社で異なる。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ネスレ | スイス | 2025年 CHF 89,490 million | コーヒー、栄養、食品、菓子、ペットケア | 2026年は価格と実質内部成長を分けて管理(ネスレ「Annual Review 2025」、ネスレ「Nine-month sales 2026」) | ネスレ日本等を通じ食品・コーヒー等を展開(ネスレ日本「会社概要」) |
| ダノン | フランス | 2025年 EUR 27,283 million | 乳製品・植物由来食品、専門栄養、水 | 2025年の既存ベース成長4.5%、数量・構成寄与2.7%(ダノン「Full-Year Results 2025」) | ダノンジャパンが乳製品等を製造・販売(ダノンジャパン「会社概要」) |
| モンデリーズ・インターナショナル | 米国 | 2025年 USD 38,537 million | チョコレート、ビスケット等 | 2025年はオーガニック売上増に対し数量・構成が減少。カカオ対応が課題(モンデリーズ「2025年通期決算」) | オレオ等の菓子ブランドを展開(モンデリーズ・ジャパン「企業情報・製品情報」) |
| ペプシコ | 米国 | 2025年 USD 93,925 million | スナックと飲料。売上には飲料を含む | 生産・物流への投資と事業運営の改善(ペプシコ「2025 Annual Report」) | フリトレー系のスナック。ジャパンフリトレーはカルビー子会社であり、ペプシコ直営とは区別(ジャパンフリトレー「会社概要」) |
| クラフト・ハインツ | 米国 | 2025年 USD 24.9 billion(会社公表の丸め値) | 調味料、ソース、加工食品 | 2026年2月に事業分離関連作業の停止と商業施策への投資を発表(クラフト・ハインツ「2025年通期決算」) | ハインツ日本が家庭用・業務用を展開(ハインツ日本「ハインツ業務用公式ウェブサイト」) |
比較で注目すべきは、売上増の中身の違いである。モンデリーズの2025年はオーガニック売上が4.3%増える一方、数量・構成は3.7%減った。ブランド力があっても、原料高に合わせた価格改定が数量面の負担を伴う可能性を示している(モンデリーズ「2025年通期決算」)。
日本企業の立ち位置と波及
日清食品ホールディングスの2026年3月期の海外売上は2,883.81億円で、全社売上に対して36.6%となる(計算)。国内ブランドの延長だけでなく、現地の価格帯、流通、原料調達、生産能力が成長条件となる。海外事業が大きくなるほど、日本の売上と円換算後の海外売上だけでは経営実態をつかみにくくなる(日清食品ホールディングス「2026年3月期 決算補足資料」)。
2025年12月にはマースによるケラノバ買収が完了した。一方、クラフト・ハインツは翌2026年に分離関連作業を停止しており、規模拡大と事業の切り分けが一方向に進んでいるわけではない。日本企業への示唆は、買収規模そのものより、ブランド、販売網、製造設備のどれを得る取引かを明確にすることである(マース「Completes acquisition of Kellanova」、クラフト・ハインツ「2025年通期決算」)。
外部環境と制度の変化
2026年の国内制度は、価格交渉と物流を個々の担当者任せにせず、企業の管理課題にする方向へ進んだ。海外では包材と原料の追跡性が輸出・現地事業の条件となり、適用延期があっても準備対象の特定が必要である。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 取引制度 | 日本 | 食料システム法が全面施行。合理的な費用を考慮する価格形成を推進 | 2026年4月1日 | 大・適正な交渉の追い風。求める値上げ額が自動承認される制度ではない | 農水省「食料システム法・全面施行説明会」 |
| 取引制度 | 日本 | 取適法が施行。適用対象取引で、協議に応じない一方的な代金決定等を規制 | 2026年1月1日 | 大・受託先には追い風、委託元には交渉・支払管理の対応負担 | 公正取引委員会「取適法 特設サイト」 |
| 物流 | 日本 | 特定荷主に中長期計画・定期報告、物流統括管理者選任等。特定荷主の指定基準は年度の取扱貨物の重量9万トン以上 | 2026年4月1日 | 大・対応負担と効率化の追い風が併存 | 経済産業省「物流効率化法の概要」 |
| 包装・資源循環 | EU | 包装・包装廃棄物規則(PPWR)が適用開始。リサイクル性等の要件は段階導入 | 2026年8月12日、主要な追加要件は2030年以降 | 大・包材変更の負担。対応済み包材の商機 | 欧州委員会「New packaging rules: less waste and easier recycling」 |
| 原料・環境 | EU | 森林破壊防止規則(EUDR)。対象のカカオ、コーヒー、大豆等と関連製品に注意 | 大・中規模事業者は2026年12月30日、小規模・零細は原則2027年6月30日 | 大・調達証明の負担。対象製品と事業者区分の確認が必要 | 欧州委員会「EU Deforestation Regulation」 |
| 食品安全 | 米国 | FSMA食品トレーサビリティ追加記録規則。対象リスト掲載食品について取引・ロット情報を管理 | 当初期限2026年1月20日。2028年7月20日まで執行しない措置と期限延長提案を区別 | 中・対米取引の対応負担。全加工食品が一律対象ではない | FDA「食品トレーサビリティ規則」 |
| 雇用制度 | 日本 | 育成就労制度へ移行。既存制度からの経過措置と対象業務を確認 | 一部の規定を除き2027年4月1日施行 | 中・人材確保の機会と受入れ・育成負担 | 出入国在留管理庁「育成就労制度の制度概要・関係法令」 |
価格交渉の変化で求められるのは、原料費だけでなく労務・物流等を説明する資料と、協議の記録である。取適法が禁止するのは、価格協議の求めに応じない、必要な説明を行わないなどの一方的な価格決定であり、協議の手続と説明の中身が問われる。食品メーカーは値上げを求める側であると同時に、原料加工や包材を委託する側でもあるため、販売と購買の両方で対応が必要となる(公正取引委員会「取適法 特設サイト」)。
物流では営業が約束する小口・多頻度納品が、工場と配送側の負担を増やす。法対応の担当者を置くだけでは不十分であり、荷待ち、荷役、積載、発注締切りを顧客別に見直すことが実務課題である。国内外の包材変更も、環境適合だけでなく、保存性、破損、充填速度、輸送効率まで試験しなければ食品ロスを増やしかねない。
事業系食品ロスは2024年度に237万トンで、製造から外食までを含む。脱炭素・資源循環の施策は、包装を減らすことだけでなく、賞味期限内に売り切れる設計、納品期限、返品条件と組み合わせる。気候変動への対応も、産地分散と原料代替の検証を調達計画に組み込むことが先決となる(農水省「2024年度の事業系食品ロス量」)。
人材と生産性
食品工場の人材課題は、人数だけでなく、衛生・品質を守りながら交替勤務と繁忙期の生産を維持できるかにある。賃金、技能継承、製品切替えの負担を別々に管理せず、工場の継続能力として評価する。
2025年経済構造実態調査では、食料品製造業の従業者は1,117,773人(2025年6月1日現在)である。これは2026年の在籍人数ではなく、企業規模や働き方の構成を含む産業の基礎値である。農水省の白書は人手不足・人材不足を引き続き課題としており、国内市場の縮小を背景に、自身の世代での廃業を考えて設備の更新等の追加投資を控える事業者もみられるとしている(経産省「2025年経済構造実態調査 製造業事業所調査」、農水省「2025年度白書・食品産業の発展」)。
不足が生産を止めやすいのは、設備保全、品質保証、製造班の責任者、低温・夜間作業を担う人材である。ただし職種別の全国的な不足人数は確認できず、本稿では食料品製造業の求人倍率を特定職種の倍率として流用していない。欠員の影響は「採用数」だけでなく、残業、停止時間、応援配置、受注を断った量で確かめる。
2025年賃金調査から計算した平均年収は417.71万円である。月額には所定内給与だけでなく所定外給与も含み、短時間労働者は対象外であるため、工場全体の人件費やパート時給とは比較できない。賃上げ原資を考える場合も、採用賃金の上昇と既存社員の処遇、夜勤手当、定着に必要な負担軽減を分けて予算化する(厚労省「2025年賃金構造基本統計調査・産業中分類」)。
農水省が示す2024年度の食料品製造業の労働生産性は1人当たり738.6万円で、前年度比4.1%上昇した。これは同白書の指標であり、前掲の国内生産額を経済センサスの人数で割った値ではない。価格上昇による名目付加価値の増加と、実際の作業効率の改善を区別するため、社内では良品数量/総労働時間、切替え時間、廃棄量も併用する(農水省「2025年度白書・食品産業の発展」)。
2027年の育成就労制度移行に向けては、受入れ人数を決める前に、対象業務、教育担当者、安全・衛生教育の言語、技能確認を整理しておく。熟練者の退職に備え、配合調整や異常時対応を「経験者だけが知る手順」のまま残さないことが、工場再編や事業承継の前提となる(出入国在留管理庁「育成就労制度の制度概要・関係法令」)。
2030年に向けたシナリオ
2030年を左右する不確実性は、消費者が支払える実質的な購買力と、原料・労務・物流費の変動を管理できるかの二つである。以下は、分析にもとづく条件付きシナリオであり、市場規模の予測値や発生確率を推計したものではない。
| シナリオ | 二つの軸の状態・起きる条件 | 2030年の姿 | 可能性の見立てと対応 |
|---|---|---|---|
| 価格改定の定着と供給効率の改善 | 購買力が緩やかに回復し、調達・配送条件の見直しが進む | 数量の大幅成長に頼らず、商品構成と廃棄削減で利益を確保。過剰な品種を整理 | 基準シナリオとして置く。ただし所得と数量の確認が条件。商品別採算を継続管理 |
| 再度のコスト急騰と買控え | 気候・為替・供給障害が重なり、購買力が追い付かない | 名目売上は増えても数量・利益が悪化。供給先の選別、工場の稼働低下が起きる | 無視できない下振れ。複線調達、在庫資金、価格改定の手順を事前準備 |
| 原料安の中での低価格競争 | 原料費は落ち着くが、購買力の回復は弱い | 小売が価格訴求を強め、PB・低価格商品の競争が進む。労務・物流費は残る | 十分あり得る分岐。原料安を全額値下げ余力とせず、総コストで条件交渉 |
名目生産額の増加と工業活動の伸び悩みだけで2030年の縮小を断定できない。需要数量、売価、原料費、稼働率を独立に変えて計画を試算する(農水省「農業・食料関連産業の経済計算」、経産省「飲食関連産業の動向(FBI 2025年)」)。
見ておくべき先行指標は次の四つである。単月の上振れではなく、価格改定の前後や前年の反動を含めて判断する。
| 先行指標 | 確認先 | 判断に使う視点 |
|---|---|---|
| 加工食品に近い消費者価格 | 総務省「生鮮食品を除く食料」(総務省「全国消費者物価指数・2026年9月」) | 上昇率の鈍化と価格水準の低下を区別 |
| 生産・販売活動の方向 | 経済産業省フード・ビジネス指数(経産省「飲食関連産業の動向(FBI 2025年)」) | 金額増と実体活動のずれを確認 |
| 値上げ後の数量・構成 | 各社の四半期説明。例:山崎製パン、ネスレ(山崎製パン「2026年12月期 第3四半期決算短信」、ネスレ「Nine-month sales 2026」) | 価格、数量、販促、為替を分離 |
| 工場の人材・賃金 | 賃金構造基本統計調査と自社の採用・離職・欠員記録(厚労省「2025年賃金構造基本統計調査・産業中分類」) | 人件費増が採用難の解消につながるか |
食品ロス、自給率、設備や事業所の構成は、短期の先行指標より構造点検に向く。これらの年次指標で供給網の弱点を見直し、四半期の数量・粗利の変化と組み合わせることで、単なる値上げ追随から早期の事業調整へ移れる。
経営・企画部門への示唆
値上げを実施できたかを問う段階は過ぎ、2026年は品目ごとに値上げの効き方が分かれる段階に入った。経営の論点は、どの品目・温度帯・取引先で価格と数量を両立できるかを見極め、工場と物流をその結果に合わせて組み替えることである。
立場別の戦略の選択肢
| 立場 | 優先する選択肢 | 本稿の根拠 | 判断の前提となる条件 |
|---|---|---|---|
| 大手 | 利益率の低い温度帯・品目は、改定率の上積みではなく工場・物流の再編で立て直す。海外は地域別に価格と数量を分けて管理する | 日本ハムは2025年4月に海外事業本部を廃止し、加工・食肉の二本部体制へ移った(日本ハム「2026年3月期 決算短信」)。日清食品の海外売上比率は36.6%(計算、日清食品HD「2026年3月期 決算補足資料」) | 特定荷主(年度9万トン以上)の中長期計画と、顧客別の納品頻度・発注締切りを同時に見直せるか |
| 中堅・中小 | 得意な原料・工程に絞り、大手やPBの受託、共同配送、承継による拠点取得で稼働率を上げる。改定は原料・労務・物流の根拠資料で協議する | 従業者29人以下の事業所は全体の67.5%だが出荷額の12.1%。出荷額に占める原材料等の比率は64.1%で、300人以上の57.4%を上回る(2024年実績、計算、経産省「2025年経済構造実態調査 製造業事業所調査」) | 品質保証責任者と設備保全の担い手を確保できるか。平均年収は10〜99人規模で356.57万円と、1,000人以上より約118万円低い(計算、厚労省「令和7年賃金構造基本統計調査」) |
| 新規参入を考える企業 | 自社ブランドの立上げより、PB・業務用の受託製造、承継を考える工場の取得、包材・検査・物流など周辺工程から入る | 白書は、廃業を考えて設備更新等の追加投資を控える事業者がいるとする(農水省「2025年度白書・食品産業の発展」)。家庭用は乗換え費用が小さく、業務用は原料変更の再確認が採用の障壁となる | 試作から採用までの期間、食品安全の責任分担、最低製造量と返品負担を契約前に確定できるか |
分析では、立場による差は売上規模より原材料比率に表れる。原材料・燃料・電力の使用額が1割増えると、出荷額に対するコスト増は29人以下の事業所で約6.4%分、300人以上で約5.7%分となり(計算)、同じ改定率でも小規模ほど利益が残りにくい。中堅・中小の打ち手は、大手の改定に追随するだけでなく、配合の代替と取引条件の変更を改定と同時に提案することである。大手は逆に、委託先からの値上げ要請を取適法上の協議として受ける立場にあり、購買側の協議記録も販売側の価格交渉と同じ水準で整える。
通説と異なる見方
第一に、名目の拡大も値上げも、食品全体で一律に起きているわけではない。2024年の食品製造業の国内生産額は+5.2%だが、増加額の約3分の2(65.6%)は精穀の増加によるもので、本稿の中心である加工食料品は+2.2%にとどまる(計算、農水省「経済計算・食品製造業」)。消費者物価でも、2026年9月の生鮮食品を除く食料は前年同月比+2.9%だが、食パン+4.8%、菓子類+4.3%に対し、ハム−0.6%、ソーセージ−0.2%、乳製品+0.6%であった(総務省「2025年基準消費者物価指数 2026年9月 第5表」)。全社一律の改定率を前提にした計画は、価格が下がり始めた品目で販促費を膨らませやすい。次の改定はカテゴリー別に時期と幅を変える方が数量を守りやすい(分析)。
第二に、ブランド力が強くても、原料高をそのまま価格に移せば数量は守れない。モンデリーズの2025年は価格寄与+8.0ポイントに対し数量・構成が−3.7ポイントだった(モンデリーズ「2025年通期決算」)。ダノンは価格+1.8%、数量・構成+2.7%で既存ベース4.5%の成長を確保した(ダノン「Full-Year Results 2025」)。国内でも山崎製パンは主力ブランドと低価格食パンを併走させ、7月の価格改定後も販売数量を確保したと説明している(山崎製パン「2026年12月期 第3四半期決算短信」)。数量を左右するのは改定幅の大きさより、価格帯の選択肢を残す商品設計である(分析)。
第三に、伸びる温度帯ほど利益が厚いとは限らない。味の素の外部売上に対する事業利益の比率は、冷凍食品が2.9%で、調味料・食品の15.3%を大きく下回る(計算、味の素「2026年3月期 決算短信」)。冷凍食品の拡大を掲げる企業は多いが、低温保管・配送と工場稼働率の前提を含めずに成長投資を評価すると、売上が伸びても利益率が上がらない(分析)。
公開情報ではわからないこと
- 値上げ後に失った数量の行き先:離反が他社ブランド、PB、中食・外食のどれへ向かったかは決算からわからない。購買履歴パネルやID-POSデータで改定前後の同一世帯の購入を追い、離反者へのインタビューで価格、容量、味のどれが理由かを確かめる。
- 販促控除後の顧客別採算:リベート、協賛金、納品期限、返品の負担は開示されない。卸・小売のバイヤーへの匿名の聞取りと自社の取引条件の棚卸しを組み合わせ、取適法・食料システム法の下で見直せる条件を特定する。
- 切替え・洗浄による実稼働の損失:部門間の利益率の差が工場と物流のどちらに起因するかは外から見えない。通常期と繁忙期に現地で工程を観察し、切替え時間、洗浄、手直し、廃棄を測る。事業系食品ロス237万トンのうち食品製造業は110万トンであり(農水省「2024年度の事業系食品ロス量」)、廃棄の発生工程も同時に記録する。
- 提携・買収の対象が持つ品質保証と顧客承認:承継を考える工場の品質保証責任者、主要顧客の承認状況、設備更新の先送りの程度は開示されない。地域金融機関や事業承継の支援機関を通じた面談、工場監査、主要顧客への照会で確かめる。海外ではマースのケラノバ買収完了とクラフト・ハインツの分離作業停止が並んでおり、統合後に販売網と製造設備のどちらで効果が出たかは、現地の店頭調査と販売店への聞取りで確認する。
出典
数値は官公庁・団体の原資料と企業公式開示を優先した。公表日の特定できない更新型ページは確認日を付し、本文の各所にも直接リンクした。
- 農林水産省「農業・食料関連産業の経済計算(2024年概算)・統計表」(2026年3月27日)
- 経済産業省「飲食関連産業の動向(FBI 2025年)」(2026年5月27日)
- 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」(2026年7月29日)
- 総務省「2025年基準 消費者物価指数・全国2026年9月分」(2026年10月23日)
- モンデリーズ「Q4 and FY 2025 Results」(2026年2月3日)
- 農林水産省「食料システム法の全面施行に向けた集荷団体等向けの説明会について」(2026年1月)
- 公正取引委員会「取適法 特設サイト」(随時更新、2026年11月5日確認)
- 経済産業省「物流効率化法の概要」(随時更新、2026年11月5日確認)
- 日清食品ホールディングス「生成AI活用の取り組み」(2024年3月14日)
- キユーピー「AIを活用した原料検査装置をグループに展開」(2019年2月13日)
- ニチレイロジグループ「AI搭載デパレタイズロボットを導入」(2021年5月31日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類・第1表」(2026年3月24日)
- 日本ハム「2026年3月期 決算短信」(2026年5月8日)
- 味の素「2026年3月期 決算短信」(2026年5月7日)
- 山崎製パン「2025年12月期 決算短信」(2026年2月12日)
- 農林水産省「令和7年度食料自給率・食料自給力指標」(2026年公表、2026年11月5日確認)
- 農林水産省「令和6年度の事業系食品ロス量の推計値」(2026年6月30日)
- ネスレ「Frontier AI initiative with Harvard and Microsoft」(2025年公表、2026年11月5日確認)
- 安川電機「食品製造現場の持続可能な自動化への挑戦」(2026年8月7日)
- テトラパック「AI時代の食品・飲料工場を支えるファクトリーOSを発表」(2026年1月20日)
- 農林水産省「農業・食料関連産業の経済計算・食品製造業」(2026年3月27日)
- 山崎製パン「2026年12月期 第3四半期決算短信」(2026年10月27日)
- 農林水産省「食品製造業をめぐる情勢」(2026年10月)
- 農林水産省「令和7年度 食料・農業・農村白書・食品産業の発展」(2026年公表、2026年11月5日確認)
- 明治ホールディングス「2026年3月期 決算短信」(2026年5月14日)
- 日清食品ホールディングス「2026年3月期 決算補足資料」(2026年5月13日)
- キッコーマン「2026年3月期 決算短信」(2026年4月24日)
- ニップン「戦略・取り組み」(随時更新、2026年11月5日確認)
- 日清食品ホールディングス「セリア・ロイルの株式取得(連結子会社化)に関するお知らせ」(2025年12月25日)
- FoodDrinkEurope「Data & Trends of the European Food and Drink Industry 2026」(2026年2月10日)
- ネスレ「Nine-month sales 2026」(2026年10月22日)
- ネスレ「Annual Review 2025」(2026年2月)
- ネスレ日本「会社概要」(公表日記載なし、2026年11月5日確認)
- ダノン「Full-Year Results 2025」(2026年2月)
- ダノンジャパン「会社概要」(公表日記載なし、2026年11月5日確認)
- モンデリーズ・ジャパン「企業情報・製品情報」(随時更新、2026年11月5日確認)
- ペプシコ「2025 Annual Report」(2026年公表、2026年11月5日確認)
- ジャパンフリトレー「会社概要」(2026年9月更新)
- クラフト・ハインツ「Fourth Quarter and Full Year 2025 Results」(2026年2月11日)
- ハインツ日本「ハインツ業務用公式ウェブサイト」(公表日記載なし、2026年11月5日確認)
- マース「Completes acquisition of Kellanova」(2025年12月11日)
- 欧州委員会「New packaging rules: less waste and easier recycling」(2026年8月12日)
- 欧州委員会「EU Deforestation Regulation」(随時更新、2026年11月5日確認)
- 米国FDA「FSMA Final Rule: Additional Traceability Records for Certain Foods」(随時更新、2026年11月5日確認)
- 出入国在留管理庁「育成就労制度の制度概要・関係法令」(随時更新、2026年11月5日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
