エグゼクティブサマリー
この業界をひと言で表すと、「日々のパン需要を、製造・配送・売場の組み合わせで利益に変える、供給網の産業」である。日本の包装パン、冷凍パン・生地、ベーカリーを対象とし、2026年11月5日までの公表情報による。経営課題は、数量の大幅増加を前提とせず、価格改定後も売れる商品と採算の取れる供給範囲を見極めることである。
要点
- 市場は金額と数量を分けて読む。 国内パン製造業の製造品出荷額等は2024年に1兆8,929億9,900万円、前年比+3.01%(計算)である。パン類の小麦粉使用量は2025年に1,219,452t、前年比+1.71%だが、2020年の水準を下回る。製造小売や完成品重量との違いに気をつける。(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」)(農林水産省「食品製造業統計表 令和7年度」)
- 山崎製パンの比重が大きいが、連結売上高を市場シェアに置き換えられない。 同社の2025年の食パン・菓子パン売上合計は6,029.61億円である。非上場のフジパン・Pasco、地域メーカー、店舗型チェーンまで含め、供給方式ごとに競争を捉える。(山崎製パン「2025年12月期 決算補足説明資料」)(フジパン「事業紹介」)(敷島製パン「Pasco CSR報告書2025」)
- 原料高と価格改定の次の局面に入る。 食パンCPIは2026年9月に前年比+4.8%。輸入小麦の政府売渡価格は同年10月に前期比12.0%上昇し、山崎製パンは2027年1月から対象製品平均4.7%の価格改定を発表した。物流効率化と委託取引の適正化も、取引条件見直しの課題となる。(総務省「2025年基準消費者物価指数 2026年9月 第5表」)(農林水産省「輸入小麦の政府売渡価格の改定について」)(山崎製パン「一部製品の価格改定について」)(国土交通省「改正物流効率化法・荷主向け解説」)(公正取引委員会「取適法 特設サイト」)
- 海外から波及するのは、冷凍パンと店舗作業支援を一体で売るモデルである。 アリスタは既に日本で展開している。国内チェーンも、立地と製造人員に合う仕込み・仕上げ方式を選ぶことが採算を左右するとみられる。(アリスタ フードソリューションズ ジャパン「事業・商品・導入事例」)
- AIは用途ごとの実用度を見極める。 国内ベーカリーの需要予測・画像識別、海外製パン企業の監査支援には導入事例がある。柔らかい生地や具材を扱う高度な自律ロボットは、洗浄・切替え・復旧を含めた検証が必要である。(ソフトバンク「ブルックリン 導入事例」)(ブレイン「BakeryScan」)(Microsoft「Grupo Bimbo:Microsoft 365 Copilot活用事例」)(安川電機「テクニカルレポート2026 No.5」)
経営・企画部門への示唆
- 大手は、食パンと菓子パンで異なる値上げへの耐性と、配送便・取引先別の貢献利益を基に、改定率、規格、配送範囲を品目ごとに組み替える。物流効率化法への対応は、納品条件を見直す交渉の場として使う。
- 中堅・中小は、上位取引先への売上集中と低い利益率を前提に、価格だけでなく納品回数・返品・特売条件をまとめて協議し、給食・ホテル・地域ブランド品など確実に供給できる用途へ絞る。
- 新規参入を考える企業は、冷凍生地と店内焼成、または既存ベーカリーの買収から入り、焼成設備、職人の定着、レシピの文書化まで含めて事業の再現性を確かめる。冷凍の需要は品目より用途で選ぶ。
業界データまとめ
国内製パン業は、出荷金額の拡大と、緩やかな数量回復が同時に進んでいる市場である。工場出荷、原料小麦粉使用量、営業許可施設、店頭販売は対象が異なるため、同じ市場の分母として扱わない。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内「パン製造業」の製造品出荷額等 1兆8,929億9,900万円。製造事業所ベースであり、ベーカリーの製造小売を含む最終消費市場ではない | 2024年実績・2025年調査 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」 |
| 市場の伸び | 製造品出荷額等、前年比 +3.01%(計算)。2023年参考値(母集団更新後)1,837,702百万円から2024年1,892,999百万円 | 2024年 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」 経済産業省「【参考値】2024年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」 |
| 事業者数 | 産業細分類「パン製造業」の事業所数 719事業所。個人経営と製造小売のパン店を含まない。参考:パンを含む菓子製造業等の許可施設は改正法125,357、旧法34,875(2026年3月31日現在) | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」 厚生労働省「令和7年度衛生行政報告例 食品衛生 第3-1表・改正法許可施設」 厚生労働省「令和7年度衛生行政報告例 食品衛生 第1-1表・旧法許可施設」 |
| 従業者数 | 産業細分類「パン製造業」78,383人。個人経営を除く製造事業所の従業者であり、製造小売のパン店を含まない | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」 |
| 平均年収 | 中分類「食料品製造業」417万7,100円(計算)。一般労働者・男女計・企業規模計10人以上。29万5,000円×12+63万7,100円。パン専業の平均ではない | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類 第1表」 |
| 価格の動き | 全国消費者物価指数「食パン」前年比 +4.8%、2025年=100の指数104.7 | 2026年9月 | 総務省「2025年基準消費者物価指数 2026年9月 第5表」 |
| 上位3社の売上高 | 主要上場3社のパン関連開示部門:山崎製パン 6,029.61億円〈食パン+菓子パン、計算〉/第一屋製パン 217.27億円〈パン部門〉/日糧製パン 約95.00億円〈食パン+菓子パン、計算〉。非上場企業を除く比較であり、国内市場の上位3社を意味しない | 山崎・第一屋:2025年12月期/日糧:2026年3月期 | 山崎製パン「2025年12月期 決算補足説明資料」 第一屋製パン「2025年12月期 決算短信」 日糧製パン「2026年3月期 決算短信」 |
| パン類の小麦粉使用量 | 国内 1,219,452t(前年比+1.71%、計算)。製品の重量ではなく、パン類生産に使用した小麦粉の量 | 2025年 | 農林水産省「食品製造業統計表 令和7年度」 |
| 食パンの小麦粉使用量 | 553,446t(前年比+1.97%、計算) | 2025年 | 農林水産省「食品製造業統計表 令和7年度」 |
| その他のパンの小麦粉使用量 | 247,104t(前年比+4.02%、計算)。統計上の「その他」であり、冷凍パン市場の数量ではない | 2025年 | 農林水産省「食品製造業統計表 令和7年度」 |
許可施設数はパン以外の菓子を含む広い分類であるため、従業者数と割って一施設当たり人数を求めてはならない。平均年収の賞与は調査票上の前年1年間の支給額であり、2025年の月例給与と組み合わせた算式による年換算値である。各社のパン部門にも範囲の差があり、売上高を足し上げて市場占有率を計算することはできない。
AI・フィジカルAIの影響と経営の打ち手
製パンで先に収益へ結び付きやすいのは、売れ残りと欠品の両方を減らす需要予測、商品識別、規格書・監査資料の検索である。柔らかく形が変わる生地や具材を扱う自律ロボットは有望だが、洗浄、品種切替え、失敗時の復旧まで含めた実用性を検証する。以下は2026年11月5日までの公表事例に基づく整理で、普及時期は公開情報からの分析である。
工程別の影響
工程は商品設計・調達、需要・生産計画、成形・焼成・仕上げ、検品・包装、物流・納品、販売・ロス管理の順で整理する。生成AIの文書支援、認識結果に基づき動作するフィジカルAI、予測・計測を担うデータ・IoTを区別し、固定動作の自動機までAIとは呼ばない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 商品設計・調達 | 承認済み規程の検索、監査準備。原料規格書照合への応用は個別検証が必要 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Grupo Bimboの社内監査支援。配合設計の自動承認を示す事例ではない。Microsoft「Grupo Bimbo:Microsoft 365 Copilot活用事例」 |
| 需要・生産計画 | 店長の経験と前年実績による製造数設定から、天候・人流を加えた予測と補正へ | データ・IoT | 実用(導入事例あり) | 2年以内 | ブルックリンで需要予測を本導入。ソフトバンク「ブルックリン 導入事例」 |
| 成形・焼成・仕上げ | 具材の状態を見て充填場所・動作を変える | フィジカルAI | 実証中 | 3〜5年 | 安川電機の食品トッピング実演。対象は弁当で、パン工程への転用は未確認。安川電機「テクニカルレポート2026 No.5」 |
| 検品・包装 | 画像で位置を認識し、製品を取り上げて包装工程へ送る | フィジカルAI | 実用(導入事例あり) | 3〜5年 | ABBのDelicato向け視覚連動ロボット。学習型の汎用ロボットと同一ではない。ABB「Delicatoのペストリー製造におけるロボット活用」 |
| 物流・納品 | 納品時刻等の条件を踏まえて配送経路を組む | データ・IoT | 実用(導入事例あり) | 2年以内 | Pascoが2020年からLoogiaを導入。自動運転の事例ではない。敷島製パン「Pasco CSR報告書2025」 |
| 販売・ロス管理 | トレー上の商品識別とレジ入力、販売実績の把握 | データ・IoT | 実用(導入事例あり) | 2年以内 | ブレインのBakeryScan。物理的な商品の把持は行わない。ブレイン「BakeryScan」 |
業務はどう変わるか
第一に、製造数を決める仕事が、経験だけに依存する仕事から、予測の例外を管理する仕事へ変わる。 ブルックリンはソフトバンクの「サキミル」を2024年6月に本導入した。従来の実績に天候・人流等を加えることで、店長は休日、周辺イベント、新商品、予約注文など予測が外れやすい条件の補正に集中できる。公表資料にある月間廃棄削減の数値は導入時点の見込みを含むため、本稿では確定した実績として採用しない。(ソフトバンク「ブルックリン 導入事例」)
分析にもとづく提案は、欠品時刻と追加焼成の締切を記録することである。売り切れた商品の販売数だけを学習すると、需要を過小評価して翌日の製造数まで減らす危険がある。
第二に、会計の熟練を商品名の暗記から、識別結果の確認と接客へ移す。 BakeryScanは外観から複数の商品を識別する製品として実用化されている。菓子パンは焼き色、粉の付着、具材の見え方が日々変わるため、新商品登録や似た商品の判別を現場で更新する役割が残る。会計時間だけでなく、修正操作の頻度、新人が一人でレジに立てるまでの日数も評価する。(ブレイン「BakeryScan」)
第三に、包装前後の手作業は、動作の反復から設備の条件設定と例外処理へ変わる。 ABBはスウェーデンの菓子・ペストリーメーカーDelicatoで、視覚システムと連動するピッキングロボットの導入を公表している。一方、安川電機が2026年に示した、見本写真と実物を比較して充填箇所を判断する技術は食品分野の実演である。既存の位置認識・把持の実用と、商品変更に自律対応する高度な技術を分けて投資判断する。(ABB「Delicatoのペストリー製造におけるロボット活用」)(安川電機「テクニカルレポート2026 No.5」)
パン工場では表面の傷、具材の付着、洗浄後の復旧が稼働率を左右する。毎分処理個数だけでなく、洗浄・品種切替え・異常復旧を含む一勤務帯の実測を検収条件に入れるべきと考えられる。
第四に、本部の文書業務は、資料を探して転記する仕事から、根拠と承認履歴を確認する仕事へ移る。 メキシコのグルポ・ビンボ〈Grupo Bimbo〉は、Microsoft 365 Copilot等を用いた監査支援を実運用している。監査計画時間の20%短縮はMicrosoftが掲載する提供企業側の公表値であり、製パン現場全体の生産性改善率ではない。日本で原料規格書や表示案へ応用する場合も、アレルゲン、配合変更、期限設定の最終承認は品質保証部門が保持すべきである。(Microsoft「Grupo Bimbo:Microsoft 365 Copilot活用事例」)
第五に、配車担当者は経路を手組みする作業から、納品時間等の条件を整え、例外に対応する仕事へ移る。 Pascoは2020年からLoogiaを導入し、配送距離・運行時間の短縮を進めている。パンでは開店前納品や通い箱回収を制約として扱う必要があり、走行距離が最短でも実行できるとは限らない。導入済みの経路最適化と自動運転は別の技術である。(敷島製パン「Pasco CSR報告書2025」)
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| ソフトバンク | 日本 | サキミル | ベーカリーの販売・製造数量予測 | 展開済み。ブルックリンで本導入。ソフトバンク「ブルックリン 導入事例」 |
| オプティマインド | 日本 | Loogia | 製パンの配送ルート最適化 | 展開済み。Pascoの導入を利用企業自身が公表。敷島製パン「Pasco CSR報告書2025」 |
| ブレイン | 日本 | BakeryScan | パンの外観識別と会計支援 | 展開済み。製パン小売向けに提供。ブレイン「BakeryScan」 |
| マイクロソフト〈Microsoft〉 | 米国 | Microsoft 365 Copilot、Copilot Studio | Grupo Bimboの監査資料検索・計画支援 | 展開済み。国内提供は確認できるが、同じ製パン向け監査システムの国内導入は未確認。Microsoft「Grupo Bimbo:Microsoft 365 Copilot活用事例」、日本マイクロソフト「AIソリューション」 |
| ABB | スイス | FlexPicker、PickMaster | ペストリーの位置認識・取り上げ・包装搬送 | 展開済み。国内食品向け製品・事例紹介あり。Delicatoと同一構成の国内導入は未確認。ABB「Delicatoのペストリー製造におけるロボット活用」、日本ロボット工業会「食品分野のロボット導入事例」 |
| 安川電機 | 日本 | MOTOMAN、MOTOMAN NEXT | ドイツのベーカリーチェーンで冷凍パン生地の積込みを自動化。高度な認識・判断は弁当へのソース充填等で実演 | 提携・実証あり。ここでの判定は高度なAIロボットの食品実演を指す。従来ロボットは販売済み。安川電機「【導入事例】パン製造工場での冷凍パン生地の積込み自動化」、安川電機「テクニカルレポート2026 No.5」 |
人材・収益・競争への影響
減りやすいのは商品照合、予測の転記、単純な整列に費やす時間である。新商品登録、異常品の基準作り、ハンドの衛生設計、発注条件調整は重要性が増す。職種全体の消滅を示す公的予測は確認できず、当面は欠員時の運営継続と教育時間短縮を評価する。
収益効果は廃棄原価、販売機会、残業、停止時間に分ける。出荷実績しか持たないメーカーは欠品と需要減を区別できないため、店舗の販売・残品と製造制約を結び付ける企業が交渉力を持つと考えられる。
商品識別の精度は、内部の異物や微生物危害の検出能力とは異なる。配合・顧客別価格の利用範囲、停止操作の責任、ベンダー変更時のデータ移行条件も契約で明確にする。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 店舗・商品別に販売、欠品時刻、廃棄、追加焼成を同時記録する | 共通 | 直ちに〜6か月 | 売れ残り削減と売上維持を両立して評価 | POSと製造・残品のコード統一 |
| 高 | 需要予測を一部店舗・定番商品で比較運用する | 中堅・中小 | 6〜12か月 | 店長依存の緩和、仕込み過多の抑制 | 天候、予約、特売、休業日の補正ルール |
| 高 | 画像識別の誤りを類似商品ごとに集計する | 共通 | 6〜12か月 | 誤会計削減、新商品登録の迅速化 | 焼き色・サイズ差の画像、訂正手順 |
| 高 | ロボットの検収に洗浄・切替え・復旧時間を含める | 大手 | 1〜2年 | 導入後の低稼働を防止 | 実製品による連続試験、品質保証の参加 |
| 中 | 規格書検索を承認済み資料だけで構築する | 共通 | 1〜2年 | 表示確認・監査準備の時間削減 | 版管理、権限設定、出典を返す仕組み |
| 中 | 柔らかい生地・具材の把持を一工程ずつ実証する | 大手 | 2〜3年 | 手作業が残る工程の能力安定化 | 衛生仕様のハンド、失敗品の排出方法 |
| 中 | 生産・販売契約にデータ返却と出力の利用権を定める | 共通 | 導入契約時 | ベンダー変更や共同配送への対応 | 原データの保有主体と保存期間の確認 |
失敗しやすいのは、廃棄削減と引換えに欠品を増やすこと、固定品種の実演を工場全体へ一般化すること、生成回答を表示・衛生管理の承認として扱うことである。記録整備、限定工程での検証、実運用の損益評価の順で進める。
業界の定義と市場構造
国内の製パン市場は、大手メーカーが担う包装パンの広域供給と、店舗で仕上げるベーカリーが同時に存在する構造である。山崎製パンの規模は大きいが、その連結売上高には菓子、米飯、流通事業等が含まれるため、製パン市場の占有率として読み替えられない。以下は日本市場を中心に、2026年11月時点の競争構造を整理する。(山崎製パン「2025年12月期 有価証券報告書」)
対象範囲と統計の境界
対象は食パン、菓子パン、食事パン、調理パン、冷凍パン・冷凍生地、ロングライフパン、ベーカリーチェーンの製造販売である。洋菓子、ビスケット、米飯、製粉そのものは隣接領域とし、企業比較で必要な場合にのみ扱う。特にサンドイッチなどの調理パンは、企業開示で米飯と一括される場合があり、全額をパン売上へ加えることは避ける。(山崎製パン「2025年12月期 有価証券報告書」)(日糧製パン「2026年3月期 決算短信」)
統計上の「パン製造業」は製造小売を除く分類であり、2021年経済センサスでは771事業所である。一方、菓子製造業の営業許可にはパン店に加え和洋菓子店等が含まれる。したがって、771事業所を全国のパン店数と呼ぶことも、許可施設総数を製パン企業数と呼ぶこともできない。(総務省・経済産業省「令和3年経済センサス‐活動調査 製造業・産業編」)(厚生労働省「令和7年度衛生行政報告例 食品衛生 第3-1表・改正法許可施設」)(厚生労働省「令和7年度衛生行政報告例 食品衛生 第1-1表・旧法許可施設」)
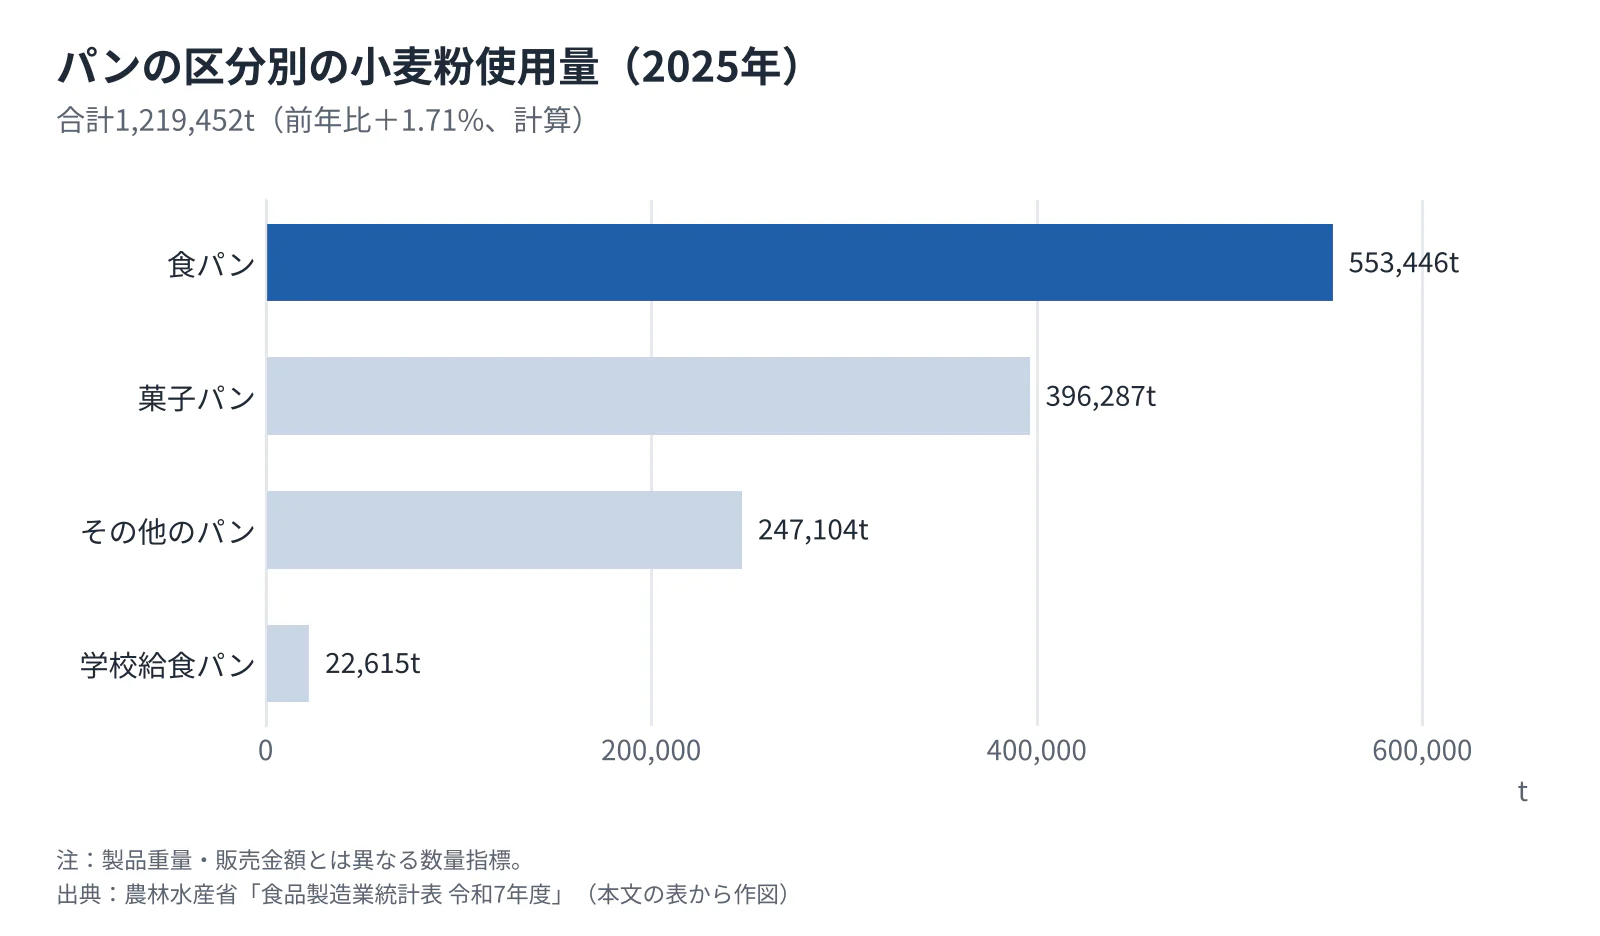 タップすると拡大して見られます
| 区分 | 2024年の小麦粉使用量 | 2025年の小麦粉使用量 | 前年比・計算 | 経営上の読み方 |
|---|---|---|---|---|
| 食パン | 542,780t | 553,446t | +1.97% | 日常食の数量は回復している |
| 菓子パン | 396,129t | 396,287t | +0.04% | 数量はほぼ横ばいで、売上成長と区別が必要 |
| その他のパン | 237,564t | 247,104t | +4.02% | 食パン・菓子パン以外の用途を確認する余地がある |
| 学校給食パン | 22,505t | 22,615t | +0.49% | 給食回数と対象人数の影響を受ける制度需要 |
| 合計 | 1,198,978t | 1,219,452t | +1.71% | 製品重量・販売金額とは異なる数量指標 |
出典:農林水産省「食品製造業統計表 令和7年度」。品目構成の変化で原料使用量と販売個数の関係も変わるため、使用量だけで一人当たり購入個数を推定しない。
過去5年の変化と足元の転換点
パン類の小麦粉使用量は2020年の1,264,926tから2025年には3.59%減少(計算)した一方、2025年単年では増加した。製造業の出荷額等は2021年の1兆7,077億8,100万円から2024年の1兆8,929億9,900万円へ増加している(2024年は母集団を更新した集計で、厳密には接続しない)。期間と定義は異なるが、金額の伸びを数量の持続成長と同一視できないことは明確である。(農林水産省「食品製造業統計表 令和7年度」)(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」)
供給側では、原材料費上昇と価格改定が金額を押し上げている。需要側では、同じパンでも食パンと菓子パンの原料使用量の伸びが異なり、日常食、間食、食事代替を分けて見る。2026年8月の小麦粉使用量も食パンは前年同月比+1.5%、菓子パンは同−0.7%であり、全カテゴリーが同じ方向に動いているわけではない。(山崎製パン「一部製品の価格改定について」)(農林水産省「食品製造業の生産動向 令和8年8月」)
一律縮小や値上げによる成長を前提とせず、商品別の実売数量と納品先・時間帯別の採算から、増産と整理の対象を選ぶべきと考えられる。
顧客と需要の特性
パンの購買は、家庭の朝食、通勤・通学時の軽食、昼食、間食、外食の食材という異なる目的に分かれる。消費者のブランド変更は容易でも、法人顧客が供給先を変更する際には品質試験、表示確認、配送条件の再設定が必要である。以下の購買プロセスは、公開された供給事業と導入事例をもとにした分析であり、個別企業の非公開契約を示すものではない。(フジパン「事業紹介」)(アリスタ フードソリューションズ ジャパン「事業・商品・導入事例」)
| 顧客・用途 | 購買の決め手 | 法人での主な意思決定者 | 供給側が確認すべき条件 |
|---|---|---|---|
| 家庭の朝食 | 味、価格、枚数、食べ切りやすさ、購入店での入手性 | 消費者。棚採用は小売バイヤー | 定番棚の回転、サイズ別需要、特売時の数量 |
| 通勤・昼食・間食 | 携帯性、満足感、選びやすさ、購入時間 | 消費者、コンビニ等の商品担当 | 時間帯別欠品、食事代替品との価格差 |
| スーパー・コンビニ | 売場利益、供給安定、新商品、物流適合 | 商品部、品質管理、物流部 | 納品時刻、発注締切、返品・値引きの負担 |
| ホテル・外食 | 焼成後の品質、調理の簡便さ、歩留まり | 料理長、購買、店舗運営 | 冷凍庫容量、解凍・焼成条件、繁閑差 |
| 学校給食・施設 | 規格、安全、必要量の安定確保 | 設置者・調達担当、栄養管理担当 | 仕様、検査、配送、休業日の扱い |
量販店向けには、試食・価格交渉に加え、規格書、供給地域、納品条件を確認する。継続的な棚割り更新に対応し、売場を日々維持する能力も競争の単位と考えられる。
買い手の力は企業規模でも異なる。日糧製パンの2026年3月期売上高では、イオン北海道、コープさっぽろ、セイコーフレッシュフーズの3社合計が約41.6%を占める(計算)。地域メーカーは有力小売との関係が売上を安定させる反面、取引条件変更の影響も受けやすい。(日糧製パン「2026年3月期 決算短信」)
価格への反応を測る際は、食パン一袋の価格だけでなく、一食当たり、枚数当たり、重量当たりを分けて見る。内容量の変更や低価格品への移行があると、売上金額と購入量は別の方向に動く。2026年9月の食パンCPIは前年比+4.8%であるが、これは消費者の支出額が同率で増えたことを意味しない。(総務省「2025年基準消費者物価指数 2026年9月 第5表」)
季節性は気温、休日、学校休業、観光の繁閑で異なる。少人数世帯には食べ切りやすさ、法人には必要量を仕上げられる冷凍品が提案軸となるが、全国一律の需要増加率は確認できない。商圏の客数・買上点数を用途別に測る。
バリューチェーンと収益構造
製パンの利益は、原料を加工する能力だけでなく、限られた販売可能時間の中で、売れる場所へ適量を届ける能力から生まれる。小麦粉の調達価格が同じでも、品種切替え、歩留まり、納品密度、廃棄負担によって採算は変わる。2026年秋以降は、原料高を受けた価格改定と、販売数量・稼働率の維持を同時に管理する局面である。(農林水産省「輸入小麦の政府売渡価格の改定について」)(山崎製パン「一部製品の価格改定について」)
| 工程 | 役割・主要な担い手 | 付加価値の源泉 | 採算を崩しやすい条件 |
|---|---|---|---|
| 商品設計・調達 | 製粉・油脂・副資材企業、製パンメーカーの商品開発・購買 | 原料適性、食感、賞味品質、安定調達 | 原料代替に伴う品質変化、小ロット副資材 |
| 需要・生産計画 | メーカーの需給部門、小売、ベーカリー本部 | 販売数と生産ロットの整合 | 直前変更、特売の集中、過剰な品目数 |
| 成形・焼成・仕上げ | 山崎製パン、フジパン、Pasco等の工場、店舗厨房 | 発酵・焼成の再現性、段取り、歩留まり | 短い連続運転、手直し、洗浄待ち |
| 検品・包装 | 工場・品質保証、包装資材企業 | 安全性、保存性、表示の正確性 | 包装不良、再検査、過度な資材多様化 |
| 物流・納品 | メーカー系物流、共同配送、冷凍物流 | 時間内納品、配送密度、温度管理 | 少量多頻度、遠距離、待機、通い箱回収 |
| 販売・ロス管理 | 小売、ベーカリーチェーン、ホテル・外食 | 売場、焼きたて提供、客数、適時の追加供給 | 欠品、売れ残り、低回転店舗への過剰供給 |
工程整理の基礎となる事業構成は山崎製パン、フジパン、アリスタの公表資料による。採算上の評価項目は、公開情報からの分析である。(山崎製パン「2025年12月期 有価証券報告書」)(フジパン「事業紹介」)(アリスタ フードソリューションズ ジャパン「事業・商品・導入事例」)
コストは原料だけで決まらない
2024年のパン製造業では、原材料使用額等が8,775億100万円、人件費(派遣費用を含む)が3,140億7,700万円であり、製造品出荷額等に対する比率は、それぞれ46.35%、16.59%である。いずれも計算値で、前者には燃料・電力等も含まれる。減価償却、外部サービス、販売物流費等の扱いが異なるため、この二つを「原材料費と人件費の完全な構成比」として合計してはならない。(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」)
原料高への対応では、小麦だけを監視すると見誤る。山崎製パンは2027年1月の改定理由として、小麦に加え、油脂、包材、人件費、物流費等の上昇を挙げている。2026年10月の輸入小麦政府売渡価格は5銘柄加重平均・税込み70,020円/tで、同年4月比12.0%上昇したが、これがパンの製造原価全体を12.0%上げるわけではない。(山崎製パン「一部製品の価格改定について」)(農林水産省「輸入小麦の政府売渡価格の改定について」)
公開利益から分かること、分からないこと
山崎製パンの2025年食品事業は、外部顧客向け売上高1兆2,159億4,000万円、セグメント利益584億4,800万円である。ただし食品事業には和洋菓子や米飯等も含まれ、パン専業の利益率は算定できない。内部売上を含むセグメント売上高1兆2,320億9,600万円を分母にした利益率は約4.74%(計算)であり、外部売上高だけを分母にした値とは異なる。(山崎製パン「2025年12月期 決算短信」)
第一屋製パンの2025年連結営業利益率は公表値1.6%、日糧製パンの2026年3月期は約0.64%(計算)である。前者も後者もパン以外を含むため、企業間の利益率差を規模の差だけで説明できない。とりわけ日糧製パンは売上高が前年比3.0%増加した一方で、営業利益が53.8%減少しており、値上げや増収だけでは利益を守れないことが分かる。(第一屋製パン「2025年12月期 決算短信」)(日糧製パン「2026年3月期 決算短信」)
日配と冷凍・長期保存では利益の作り方が違う
日配パンは既存経路に数量を積み増せれば固定費を吸収しやすいが、広域への少量納品では増収でも配送採算が悪化する。商品別粗利益に加え、納品先・便別の物流費を差し引いた貢献利益を管理する。
冷凍パン・生地は工場生産と店舗販売の時間を分離できるが、冷凍保管、輸送、解凍・焼成、冷凍庫の占有費用が加わる。アリスタは商品だけでなく導入・焼成・販売支援を提供しており、顧客の厨房運営まで含む提案が競争要素となる。ロングライフパンを展開するコモも、同じ日配品とは販売期限と補充の設計が異なるため、一個当たり原価だけで比較しないことが重要である。(アリスタ フードソリューションズ ジャパン「事業・商品・導入事例」)(コモ「財務・業績情報」)
競争環境
包装パンの広域供給では、山崎製パンの製造・物流・販売網の厚みが競争構造の中心にある。一方、非上場のフジパンとPasco、地域メーカー、保存性や用途に特化する企業、店舗型ベーカリーは異なる条件で競っている。正確に比較できる国内パン市場の企業別シェアは確認できないため、本章では開示売上、事業範囲、供給方式を比較する。
国内主要企業の比較
| 企業 | 確認できる規模・対象期 | 事業・商品の特徴 | 戦略を評価する着眼点 |
|---|---|---|---|
| 山崎製パン | 食パン+菓子パン6,029.61億円、2025年12月期・計算 | 包装パン、菓子、調理パン、冷凍生地、ベーカリー、物流 | 多品目と配送網を共通利用できる範囲。連結全体をパンと混同しない。山崎製パン「2025年12月期 決算補足説明資料」、山崎製パン「2025年12月期 有価証券報告書」 |
| フジパングループ | グループ売上高3,140億円、2026年6月期 | パン・和洋菓子の卸売、インストアベーカリー、弁当・惣菜のデリカ、外食チェーン向け食材の物流 | 卸売と小売・デリカを併せ持つ顧客接点。パン単独売上ではない。フジパン「会社概要」、フジパン「事業紹介」 |
| 敷島製パン・Pasco | 売上高1,783.70億円、2025年8月期 | 「超熟」、国産小麦、冷凍生地、海外事業 | 定番品質と国産小麦の差別化、業務用冷凍パンへの展開。敷島製パン「Pasco CSR報告書2025」 |
| 第一屋製パン | パン部門217.27億円、2025年12月期 | 包装パン、キャラクター商品等 | 商品企画と採算の両立、原価上昇の吸収。第一屋製パン「2025年12月期 決算短信」 |
| 日糧製パン | 食パン+菓子パン約95.00億円、2026年3月期・計算 | 北海道を中心に「絹艶」等を展開 | 地域小売との取引、配送密度、商品別の採算。日糧製パン「2026年3月期 決算短信」 |
| コモ | 公開データなし | ロングライフパン | 保存性を活かす販路と補充条件。コモ「財務・業績情報」 |
山崎製パンは2026年1〜9月の連結売上高1兆114億9,900万円、営業利益472億1,800万円を公表し、それぞれ前年同期比4.5%、5.6%増加した。これはグループ全体の結果であり、パン単体の数量成長を示すものではない。経営上の強みとして評価すべきなのは、増収局面でも利益を確保できる商品構成・運営体制があるかという点である。(山崎製パン「2026年12月期 第3四半期決算短信」)
五つの競争要因
以下の強弱と方向は、確認した事業構造をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 大手・地域企業・店内製造が併存し、数量の伸びは品目で異なる。農林水産省「食品製造業統計表 令和7年度」、フジパン「事業紹介」 | 変わらない |
| 買い手の交渉力 | 強 | 地域メーカーでは有力小売への売上集中が確認できる。日糧製パン「2026年3月期 決算短信」 | 強まる |
| 売り手の交渉力 | 中 | 国際穀物と国内加工・物流費が重なり、単純な仕入先変更では吸収しにくい。農林水産省「輸入小麦の政府売渡価格の改定について」、山崎製パン「一部製品の価格改定について」 | 強まる |
| 新規参入の脅威 | 中 | 店舗型・冷凍供給は参入経路となる一方、広域日配網の構築には工場・物流の投資が必要。アリスタ フードソリューションズ ジャパン「事業・商品・導入事例」、山崎製パン「2025年12月期 有価証券報告書」 | 変わらない |
| 代替品の脅威 | 強 | 食事・間食の用途で米飯、麺、菓子等と選択が重なる。メーカー自身も複数分野を展開する。フジパン「事業紹介」、山崎製パン「2025年12月期 有価証券報告書」 | 変わらない |
ベーカリーチェーン:製造方式と立地が収益を分ける
店舗型では、粉から仕込むスクラッチ、冷凍生地の発酵・焼成、焼成済み冷凍品の仕上げで、技能・厨房面積・品揃えの自由度が異なる。各社の方式は店舗・商品で異なり、ブランド全体を一方式に固定して分類しない。
| グループ・チェーン | 公表された事業の特徴 | 競争力を見る指標 |
|---|---|---|
| ドンク | ドンク、ドンクエディテ、ミニワン等を展開。2026年3月末のドンクは113店 | 職人技能、焼成回数、時間帯別の販売、立地と客単価。併設ブランドの店数は単純合計しない。ドンク「会社概要」 |
| アンデルセングループ | アンデルセン(直営ベーカリー)、タカキベーカリー(リテイルサポート、フードビジネス、フランチャイズベーカリー事業)等を展開 | 工場供給と店舗品質、加盟店支援の再現性。アンデルセングループ「企業情報」 |
| ヴィ・ド・フランス | 山崎製パン傘下でベーカリーカフェを運営 | パンと飲料の併売、席と厨房の配分、駅前等の時間帯需要。ヴィ・ド・フランス「会社概要」 |
| フジパングループのリテイル事業 | 量販店等のインストアベーカリーを展開 | 母店の集客、売場との連動、製造要員の配置。フジパン「事業紹介」 |
店舗採算は、製造人時当たりの売上総利益、廃棄額、厨房面積当たり販売額で評価する。冷凍生地で商品原価が上がっても、少人数で追加焼成できれば店舗全体の採算が改善する可能性がある。
直近3年の再編には、パン工場の統合だけでなく、観光・ホテル・ブランド運営との接続が見られる。森トラストは2024年12月に浅野屋の株式取得を発表し、2026年の公表資料で2025年1月からのグループ入りを説明している。また、OSGコーポレーションは2024年11月1日付で株式会社SakimotoBakery(SAKImoto bakery)の株式を追加取得し、70%を保有する連結子会社とした。買収効果を評価する際は店舗増加だけでなく、ホテル向け卸売、既存ブランドへの送客、製造拠点の共用が実際に進んだかを確認する。(森トラスト「浅野屋の株式取得に関するお知らせ」)(森トラスト「2026年度入社式 社長あいさつ」)(OSGコーポレーション「株式会社SakimotoBakeryの株式取得(子会社化)に関するお知らせ」)
成功の鍵
成功条件は四つに集約できる。第一は定番商品の品質再現性であり、山崎製パン、Pasco、フジパンの継続商品が評価対象となる。第二は、地域と販路に合う供給密度であり、全国型と日糧製パンの地域型では最適範囲が異なる。第三は保存性と顧客作業の設計であり、コモの長期保存、アリスタの冷凍・焼成支援が異なる解を示す。(山崎製パン「2025年12月期 有価証券報告書」)(敷島製パン「Pasco CSR報告書2025」)(フジパン「事業紹介」)(日糧製パン「2026年3月期 決算短信」)(コモ「財務・業績情報」)(アリスタ フードソリューションズ ジャパン「事業・商品・導入事例」)
第四は商品・店舗・配送を通した採算管理である。価格改定後の数量減、低回転品、店舗廃棄を把握し、買収でも製造・配送の統合後に利益が残るかを検証する。
海外の動向と主要企業
海外競争から日本が学ぶべきなのは、包装パンの世界展開、業務用冷凍パン、ベーカリーと軽食販売の一体化という三つの事業モデルである。地域横断で定義が統一された公的な世界市場規模は確認できず、日本の世界シェアは本稿では示さない。以下の売上高は各社の事業規模であり、各国の市場規模ではない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| グルポ・ビンボ〈Grupo Bimbo〉 | メキシコ | MXN 426,952 million、2025年 | 包装パン・菓子等を地域ブランドと供給網で展開 | 2025年10月にブラジルのウィックボルド〈Wickbold〉の全株式を取得 | 今回確認した資料では日本事業の売上は確認できない。Grupo Bimbo「2025年連結財務諸表」 |
| アリスタ〈ARYZTA〉 | スイス | EUR 2,223.3 million、2025年 | 外食・小売向け冷凍ベーカリー | 2025年は増収。ペストリー等の設備投資、豪州パースの供給能力整備を推進 | 日本法人が冷凍パン、焼成・販売支援を提供。ARYZTA「Annual Report 2025」、アリスタ フードソリューションズ ジャパン「事業・商品・導入事例」 |
| フラワーズ・フーズ〈Flowers Foods〉 | 米国 | USD 5,256 million、2025年度 | 米国の包装パン・ブランド商品 | 2025年にSimple Millsを取得。売上には買収と53週決算の効果が含まれる | 今回確認した資料では国内製造拠点・売上は確認できない。Flowers Foods「Fourth Quarter and Full Year 2025 Results」 |
| ラントメンネン・ユニベイク〈Lantmännen Unibake〉 | スウェーデン系、事業本部デンマーク | SEK 16,601 million、2025年。グループ内売上を含む事業開示値 | 冷凍パン、外食向けバンズ、ベーカリー商品 | 2025年9月にオランダのBoboli Beneluxを買収 | 日本単独の事業規模は非開示。Lantmännen「Annual Report with Sustainability Report 2025」、Lantmännen Unibake「Boboli Benelux B.V.の買収」 |
| グレッグス〈Greggs〉 | 英国 | GBP 2,151.2 million、2025年 | ベーカリー商品・軽食の店舗チェーン | 2025年末2,739店。供給能力の増強と出店を進める | 今回確認した資料では日本の店舗展開は確認できない。Greggs「2025 Preliminary Results」 |
北米では、包装パンメーカーの売上増がそのまま数量成長を意味しない。Flowers Foodsの2025年度は売上高が前年比3.0%増加したが、買収と決算週数の増加が寄与している。買収後の売上増を既存商品の需要回復と区別することは、日本の再編案件を評価する際にも必要である。(Flowers Foods「Fourth Quarter and Full Year 2025 Results」)
欧州の業務用冷凍モデルは、パンそのものに加え、店舗で焼きたてを提供する作業の簡便さを売る。ARYZTAの2025年の売上伸び率は1.3%、既存事業ベースの成長率は1.5%であり、巨大な数量拡大を前提とするモデルではない。日本法人もコンビニや喫茶店等への導入事例を公表しており、国内への広がりは既に始まっている。(ARYZTA「Annual Report 2025」)(アリスタ フードソリューションズ ジャパン「事業・商品・導入事例」)
英国のGreggsでは、2025年売上高が6.8%増加する一方、基礎的営業利益(underlying operating profit)は4.0%減少した。店舗網の拡大と利益成長が一致しない点は、日本のベーカリーチェーンにも示唆がある。ただし英国の食習慣、価格帯、労務環境は日本と異なるため、店舗数や利益率をそのまま国内の目標値に置き換えるべきではない。(Greggs「2025 Preliminary Results」)
日本企業の海外での立ち位置
山崎製パンは米国で冷凍生地、包装ベーグル、アルチザンブレッドを展開し、アジアではベーカリー店舗やパン製造を運営する。2025年有価証券報告書では、海外10か国・地域に現地法人19社、製パン等の工場17か所を持つと説明している。地域別の売上高は、確認した決算資料からは把握できない。(山崎製パン「2025年12月期 有価証券報告書」)
日本企業の強みを海外へ移す際は、食感や商品企画だけでなく、現地の小麦粉、温湿度、消費者の購入時間に合わせる能力が必要である。ドンクは香港、上海、シンガポール、タイ、マレーシア等の現地法人を公表し、Pascoも海外事業を持つが、同じ定義・年度で比較できる海外売上比率は、確認した資料では確認できない。海外展開の評価は、地域別の製造方式、店舗と卸売の構成、現地調達率を確認して行う。(ドンク「会社概要」)(敷島製パン「Pasco CSR報告書2025」)
分析上重視するのは、2030年までに、冷凍品と仕上げ支援を組み合わせるB2Bモデルが広がる可能性である。国内事例が既にあり、専門職人を多く配置できないホテル・小売・外食の課題に対応するためである。ただし冷凍設備と販売回転が採算に合う店舗が対象となる。
外部環境と制度の変化
2026年11月時点の優先課題は、小麦価格の再上昇、物流の効率化義務、委託取引の適正化である。2030年に向けては、食品ロス削減と包装規制が商品・配送・店舗運営の設計に影響する。次表の影響度と追い風・向かい風の評価は公開情報からの分析であり、法令上の適用は取引内容や企業規模ごとに判断する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 経済・原料 | 日本 | 輸入小麦政府売渡価格が5銘柄平均70,020円/t、前期比+12.0%へ | 2026年10月1日改定 | 大・向かい風。小麦粉への反映時期と在庫期間で負担が変わる | 農林水産省「輸入小麦の政府売渡価格の改定について」 |
| 物流制度 | 日本 | 特定荷主に中長期計画、定期報告、物流統括管理者の選任等。指定基準は取扱貨物9万t以上等 | 2026年4月施行 | 大・短期は対応負担、共同配送・待機削減には追い風 | 国土交通省「改正物流効率化法・荷主向け解説」、国土交通省「特定荷主向けリーフレット」 |
| 取引制度 | 日本 | 取適法により協議に応じない一方的な価格決定を禁止。対象取引・規模要件あり | 2026年1月1日施行 | 大・受託製造側には追い風、発注側には管理負担 | 公正取引委員会「取適法 特設サイト」 |
| 雇用制度 | 日本 | 育成就労制度の運用開始。飲食料品製造業も受入対象分野 | 2027年4月1日開始予定 | 中・育成と定着の仕組みを持つ企業には追い風 | 出入国在留管理庁「育成就労制度Q&A」、農林水産省「在留資格・育成就労について」 |
| 表示・ロス | 日本 | 食品期限表示ガイドライン改正。科学的・合理的な期限設定を促す | 2025年3月改正 | 中・保存性改善には追い風。ただし安全性の確認が前提 | 消費者庁「食品期限表示の設定のためのガイドライン」 |
| 資源循環 | 日本 | 事業系食品ロスを2000年度比60%削減する国の目標 | 2025年3月基本方針公表、2030年度目標 | 中・廃棄抑制には追い風。各社一律の削減義務ではない | 農林水産省「食品廃棄物等の発生抑制」 |
| 包装規制 | EU | 包装・包装廃棄物規則の適用開始。食品接触包装のPFASを制限 | 2026年8月12日。資源循環関連措置は2030年へ段階導入 | 中・EU事業や輸出の包材変更には向かい風 | 欧州委員会「New EU rules on packaging enter into application」 |
| 人口・商圏 | 日本 | 2026年10月概算人口1億2,269万人。人口基盤の変化に合わせ商圏と配送を見直す | 2026年10月1日概算、10月20日公表 | 大・数量拡大と配送密度には向かい風 | 総務省「人口推計・2026年10月報」 |
価格改定では、山崎製パンが2027年1月1日出荷分から対象製品平均4.7%の改定を発表している。これは対象商品の平均であり、同社全売上や全市場の販売価格が一律4.7%上がるという意味ではない。メーカーは改定実施率、特売条件、商品構成、数量の変化まで追い、発表率と実際の単価上昇を分けて見る。(山崎製パン「一部製品の価格改定について」)
物流改善では、朝の売場に間に合わせる価値と、荷待ち・低積載の費用を両立させる。製造・販売・運送の各社で発注締切、納品時間帯、通い箱回収を一緒に見直す。(国土交通省「改正物流効率化法・荷主向け解説」)
環境対応では、包装を減らすことと食品ロスを減らすことを同時に検証する。包材の薄肉化や変更が破袋・乾燥を増やせば、食品と輸送の負荷まで増え得る。EU向けの耐油紙や包装は国内仕様をそのまま流用せず、材料の適合証明を確認する。(欧州委員会「New EU rules on packaging enter into application」)
HACCPに沿った衛生管理は2021年6月から完全施行されており、現在の事業運営の前提である。保存期限の延長は、衛生管理、包装、保管温度、試験結果を組み合わせて判断する。食品ロス目標を理由に、裏付けなく期限を延ばすことは適切でない。(厚生労働省「HACCPに沿った衛生管理の制度化」)(消費者庁「食品期限表示の設定のためのガイドライン」)
人材と生産性
製パンの人材問題は、単純な採用人数に加え、発酵・焼成の技能、夜間・早朝の勤務、品質管理、配送を同時に確保しなければならない点にある。食料品製造業の年収換算値をパン職人の賃金と同一視せず、工場・店舗・職務ごとの待遇と稼働を把握する。以下は2025年賃金調査と2024年の製造業実績を用いた分析である。
平均年収417万7,100円は、食料品製造業の一般労働者について算式で計算した値である。同じ調査では企業規模1,000人以上が474万7,900円、10〜99人が356万5,700円となるが、いずれも計算値で、年齢・職種構成等を調整した格差ではない。個人経営のベーカリーや短時間勤務者を含む賃金相場として使わないことが必要である。(厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類 第1表」)
2025年製造業事業所調査では、パン製造業の2024年付加価値額が9,009億3,400万円、2025年6月1日現在の従業者数が78,383人である。この組合せによる一人当たり付加価値額は約1,149万円、同じ調査の食料品製造業全体は約1,018万円となる。いずれも計算値で、人数は年平均・労働時間換算ではなく、金額との時点差や資本装備等を調整していないため、技能や働く人の効率を直接評価する指標ではない。(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」)
同じ製造業調査系列でパン製造業の事業所数は2022年6月1日の756から2025年6月1日の719へ減少した。これは小規模ベーカリーを含む全国の閉店数ではなく、調査対象の構成変化も確認する。しかし、工場の集約や設備更新を検討するうえでは、出荷額の増加と拠点数の減少を併せて追う価値がある。(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」)
不足が事業停止につながりやすい職務として、発酵条件を調整できる製造責任者、設備保全、品質保証、時間内配送を担う運転者が挙げられる。これは工程構造をもとにした分析であり、製パン専業の職種別不足率が公表されているわけではない。職種別の有効求人倍率は、確認した資料では条件に合う元表の値を確定できない。食品全般や他職種の値で代用することは、本稿では対象外とする。
働き方の改善は、夜勤手当だけでは十分でない。店舗では仕込みの集約、商品の工程数の整理、開店前作業の平準化、工場では段取りと清掃を含む交代要員の確保が必要となる。育成就労の受入れを検討する企業は、製造作業だけでなく、衛生用語、アレルゲンの扱い、異常時の報告を理解できる教育と評価を設計する。制度開始による採用可能人数の増加の予測は、本稿では対象外とする。(出入国在留管理庁「育成就労制度Q&A」)
2030年に向けたシナリオ
2030年の差を生む不確実性は、原料・人件費上昇を販売価格へ反映できるかと、製造・配送・店舗作業の供給制約を緩和できるかの二つである。以下はこの二軸を用いた、分析にもとづく条件付きシナリオであり、市場規模の予測値や発生確率ではない。人口全体に大きな数量成長を期待するより、既存需要をどの供給方式で利益に変えるかを見る。
| シナリオ | 二軸の状態・起きる条件 | 2030年の業界像 | 可能性の見立て |
|---|---|---|---|
| 採算を保ちながら再配置 | 価格転嫁が一定程度進み、品目整理・配送改善が部分的に実現 | 金額は維持・増加しても数量は品目ごとに明暗。大手と地域特化企業が併存 | 基準シナリオとして置く。足元の数量回復とコスト増が併存するため |
| 供給方式の転換が進む | 価格競争は続くが、冷凍供給・仕上げ方式・取引条件の変更で作業制約を緩和 | ホテル・小売・外食のパン提供が広がる。工場と店舗の役割分担が進む | 既存の国内導入事例があり、用途を限定すれば十分にあり得る |
| 利益圧迫と撤退が重なる | 転嫁が遅れ、採用難・配送費増・低稼働が改善しない | 増収でも減益。遠距離・低密度の取引、採算の低い店舗・品目を縮小 | 下方シナリオとして重視。既に増収減益の企業事例がある |
シナリオの根拠となる足元の観測値は、パン類小麦粉使用量の回復、山崎製パンの価格改定、日糧製パンの増収減益、国内の冷凍ベーカリー導入である。これらの事例が将来を決定するわけではない。(農林水産省「食品製造業統計表 令和7年度」)(山崎製パン「一部製品の価格改定について」)(日糧製パン「2026年3月期 決算短信」)(アリスタ フードソリューションズ ジャパン「事業・商品・導入事例」)
| 先行指標 | 確認する統計・発表 | 判断の分かれ目 |
|---|---|---|
| 食パン・菓子パン等の原料使用量 | 農林水産省「食品産業動態調査」月報 | 金額増加の裏で数量が落ちていないか。単月より数か月の方向を見る |
| 小麦価格と店頭価格 | 政府売渡価格、総務省CPI「食パン」 | 原料改定と小売価格の反映に時間差が広がるか |
| 各社の部門売上と利益 | 山崎製パン・第一屋製パン・日糧製パンの決算 | 増収が利益に結び付くか。部門と全社の範囲差を維持する |
| 工場の事業所数・付加価値 | 経済構造実態調査・製造業事業所調査 | 拠点減少が付加価値の維持に結び付いているか |
| 供給条件・店舗方式 | 各社の価格改定、物流計画、店舗・設備投資の発表 | 低密度配送の見直しや冷凍・仕上げ方式の採用が具体化するか |
上表の確認先は、本稿で用いた原統計と企業開示である。(農林水産省「食品製造業の生産動向 令和8年8月」)(農林水産省「輸入小麦の政府売渡価格の改定について」)(総務省「2025年基準消費者物価指数 2026年9月 第5表」)(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」)(山崎製パン「2026年12月期 第3四半期決算短信」)(第一屋製パン「2025年12月期 決算短信」)(日糧製パン「2026年3月期 決算短信」)
経営計画では数量維持・減少の両方を置き、価格改定、配送頻度、品目削減を別々に試算する。売価上昇と稼働率改善を同時に楽観視せず、撤退時も近隣配送先や共通設備への影響を含める。
経営・企画部門への示唆
製パンの経営判断は、品目ごとに異なる需要の粘り強さと、仕込み・焼成・配送の手間を工場、物流、店舗のどこで負担するかの組合せで決まる。以下は本稿のデータに基づく整理であり、判断を含む箇所は分析である。
立場別の戦略の選択肢
| 立場 | 優先する選択肢 | 根拠となるデータ | 先に確かめる条件 |
|---|---|---|---|
| 大手 | 品目ごとに改定率と規格を変え、低回転品と低密度の配送便を整理する。物流効率化法の計画づくりを、小売との納品時刻・発注締切を見直す交渉の場として使う | パン製造業では従業者300人以上の79事業所(全体の約11%)が製造品出荷額等の約77%を占め、一人当たり付加価値額は約1,361万円と、30〜99人規模(約542万円)の約2.5倍である(いずれも計算値)(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第5表」) | 配送便別・取引先別の貢献利益、廃止品を買っていた客の移り先 |
| 中堅・中小 | 全国的な品揃えを追わず、給食、ホテル、地域ブランド品など確実に供給できる用途へ絞る。上位取引先とは価格だけでなく納品回数、返品、特売条件をまとめて協議する | 日糧製パンは上位3社向けが売上高の約41.6%を占め、営業利益率は約0.64%である。山崎製パン食品事業の約4.74%、第一屋製パンの1.6%との差は大きい(本文の計算値・公表値) | 取適法に沿った協議の記録、主要取引先ごとの利益増減 |
| 新規参入を考える企業 | 自前の工場を持たず、冷凍生地と店内焼成で始めるか、既存ブランドを買収してホテル・商業施設と組み合わせる | アリスタは冷凍パンと導入・販売支援を一体で提供し、コンビニや喫茶店の導入事例を公表している。森トラストの浅野屋取得、OSGコーポレーションによるSakimotoBakeryの子会社化など、異業種によるベーカリー買収も続く | 焼成機・冷凍庫の設置余地、職人の定着、買収先レシピの文書化の程度 |
通説と異なる見方
第一に、「値上げが続くと、日常食の食パンから数量が落ちる」とは限らない。 2025年の小麦粉使用量は食パンが前年比1.97%増、菓子パンが0.04%増で、2026年8月も食パンは前年同月比1.5%増、菓子パンは0.7%減であった。同じ時期に食パンのCPIは2026年9月に前年比4.8%上昇している。最大手も2027年1月の改定で、食パンに平均6.2%、菓子パンに平均4.3%と、食パンに高い改定率を置いた(山崎製パン「一部製品の価格改定について」)。分析では、食パンは価格が上がっても購入が残る主食に近く、菓子パンは昼食・間食で米飯や菓子と選択を争う。値上げの説明と商品開発は、品目別に分けて設計する。
第二に、「売上が伸びれば利益は守れる」とも限らない。 日糧製パンは2026年3月期に3.0%の増収で営業利益が53.8%減少し、英国のGreggsも2025年に6.8%の増収で基礎的営業利益が4.0%減少した。値上げや出店で売上を増やしても、人件費、物流費、店舗費が先に増えれば利益は残らない。増収計画には配送便別・店舗別の損益分岐点を必ず併記すべきと考えられる。
第三に、「冷凍化はパン全体で一様に進む」わけではない。 冷凍生地向けの小麦粉使用量は、2025年に「その他のパン」で前年比約14.7%増えた一方、食パンでは約16.5%、菓子パンでは約1.4%減った(いずれも計算値)(農林水産省「食品製造業統計表 令和7年度」)。冷凍の価値は品目そのものより、ホテル・外食・小売の店内で焼き上げる用途にあるとみられる。冷凍への投資は、品目ではなく納入先の厨房条件から優先順位を付ける。
公開情報ではわからないこと
- 品目別の値上げ耐性:2027年1月の改定後に、食パンと菓子パンで購入頻度、枚数、購入店、プライベートブランドへの移行のどれが動くか。確かめ方は、小売のID-POSデータの分析と、改定前後に同じ世帯を追う消費者パネル調査である。
- 取引先別・配送便別の採算:返品、値引き、特売協賛、納品時刻の制約が利益をどれだけ削っているか、取適法の施行後に価格協議が実際に増えたか。確かめ方は、小売バイヤーとメーカーの営業・物流部門への聞き取り、運送委託先への匿名アンケートである。
- 店舗での製造方式別の採算:粉からの仕込み、冷凍生地、焼成済み冷凍品で、製造人時、廃棄率、客単価がどう違うか。確かめ方は、ベーカリーチェーンとインストアベーカリーの店舗観察(時間帯別の陳列量と値引き開始時刻の記録)と、元店長への聞き取りである。
- 提携・買収で確かめる論点:異業種による買収の後、ホテル向け卸売、送客、製造拠点の共用が実際に進んだか。職人の定着と、レシピ・工程の文書化がどこまで進んでいるか。確かめ方は、買収先の取引先や元従業員への聞き取りと、買収前の調査での店舗別損益と職人の在籍年数の確認である。
- 海外の冷凍ベーカリーの日本での条件:輸入冷凍パンの納入価格、焼成支援の費用、国内製造品との品質差。確かめ方は、ホテル・外食の購買担当者への見積比較と、欧州の製パン見本市での現地メーカーへの聞き取りである。
出典
統計は官公庁の原表、企業数値は企業が公表した原資料を用いた。以下は本文で使用した資料であり、随時更新ページは公表日と確認日を区別した。
- 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」(2026年7月29日掲載)
- 経済産業省「【参考値】2024年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」(2026年7月29日掲載)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 製造業・産業編」(2022年12月26日公表、2025年12月25日更新)
- 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類 第1表」(2026年3月24日)
- 総務省「2025年基準消費者物価指数 2026年9月 第5表」(2026年10月23日)
- 厚生労働省「令和7年度衛生行政報告例 食品衛生 第1-1表・旧法許可施設」(2026年10月27日)
- 厚生労働省「令和7年度衛生行政報告例 食品衛生 第3-1表・改正法許可施設」(2026年10月27日)
- 農林水産省「食品製造業統計表 令和7年度」(2026年公表)
- 農林水産省「食品製造業の生産動向 令和8年8月」(2026年10月9日)
- 山崎製パン「2025年12月期 有価証券報告書」(2026年3月24日)
- 山崎製パン「2025年12月期 決算補足説明資料」(2026年2月12日)
- 山崎製パン「2025年12月期 決算短信」(2026年2月12日)
- 山崎製パン「2026年12月期 第3四半期決算短信」(2026年10月27日)
- 山崎製パン「一部製品の価格改定について」(2026年10月27日)
- 農林水産省「輸入小麦の政府売渡価格の改定について」(2026年9月9日)
- 第一屋製パン「2025年12月期 決算短信」(2026年2月13日)
- 日糧製パン「2026年3月期 決算短信」(2026年5月14日)
- コモ「財務・業績情報」(公表日記載なし、2026年11月5日確認)
- フジパン「会社概要」(公表日記載なし、2026年11月5日確認)
- フジパン「事業紹介」(公表日記載なし、2026年11月5日確認)
- 敷島製パン「Pasco CSR報告書2025」(2025年11月)
- ドンク「会社概要」(公表日記載なし、2026年11月5日確認)
- アンデルセングループ「企業情報」(公表日記載なし、2026年11月5日確認)
- ヴィ・ド・フランス「会社概要」(公表日記載なし、2026年11月5日確認)
- 森トラスト「浅野屋の株式取得に関するお知らせ」(2024年12月23日)
- 森トラスト「2026年度入社式 社長あいさつ」(2026年4月1日)
- OSGコーポレーション「株式会社SakimotoBakeryの株式取得(子会社化)に関するお知らせ」(2024年11月1日)
- ソフトバンク「ブルックリン 導入事例」(2024年8月)
- ブレイン「BakeryScan」(公表日記載なし、2026年11月5日確認)
- Microsoft「Grupo Bimbo:Microsoft 365 Copilot活用事例」(2026年6月19日)
- 日本マイクロソフト「AIソリューション」(公表日記載なし、2026年11月5日確認)
- ABB「Delicatoのペストリー製造におけるロボット活用」(2020年11月27日)
- 日本ロボット工業会「食品分野のロボット導入事例」(公表日記載なし、2026年11月5日確認)
- 安川電機「テクニカルレポート2026 No.5」(2026年8月7日)
- 安川電機「【導入事例】パン製造工場での冷凍パン生地の積込み自動化」(公表日記載なし、2026年11月5日確認)
- Grupo Bimbo「2025年連結財務諸表」(監査報告書2026年3月20日、2026年11月5日確認)
- ARYZTA「Annual Report 2025」(2026年3月2日)
- アリスタ フードソリューションズ ジャパン「事業・商品・導入事例」(公表日記載なし、2026年11月5日確認)
- Flowers Foods「Fourth Quarter and Full Year 2025 Results」(2026年2月12日)
- Lantmännen「Annual Report with Sustainability Report 2025」(2026年公表)
- Lantmännen Unibake「Boboli Benelux B.V.の買収」(2025年9月1日)
- Greggs「2025 Preliminary Results」(2026年3月3日)
- 国土交通省「改正物流効率化法・荷主向け解説」(公表日記載なし、2026年11月5日確認)
- 国土交通省「特定荷主向けリーフレット」(2026年5月15日更新、2026年11月5日確認)
- 公正取引委員会「取適法 特設サイト」(2026年1月1日施行、2026年11月5日確認)
- 消費者庁「食品期限表示の設定のためのガイドライン」(2025年3月改正、2026年11月5日確認)
- 農林水産省「食品廃棄物等の発生抑制」(2025年3月基本方針改定、2026年11月5日確認)
- 欧州委員会「New EU rules on packaging enter into application」(2026年8月11日)
- 厚生労働省「HACCPに沿った衛生管理の制度化」(2021年6月1日完全施行、2026年11月5日確認)
- 出入国在留管理庁「育成就労制度Q&A」(公表日記載なし、2026年11月5日確認)
- 農林水産省「在留資格・育成就労について」(公表日記載なし、2026年11月5日確認)
- 総務省「人口推計・2026年10月報」(2026年10月20日)
